
Marktgröße und Marktanteil der Eigentumsversicherung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 23.40 Milliarden US-Dollar |
| Marktgröße (2032) | 29.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Eigentumsversicherung von Mordor Intelligence
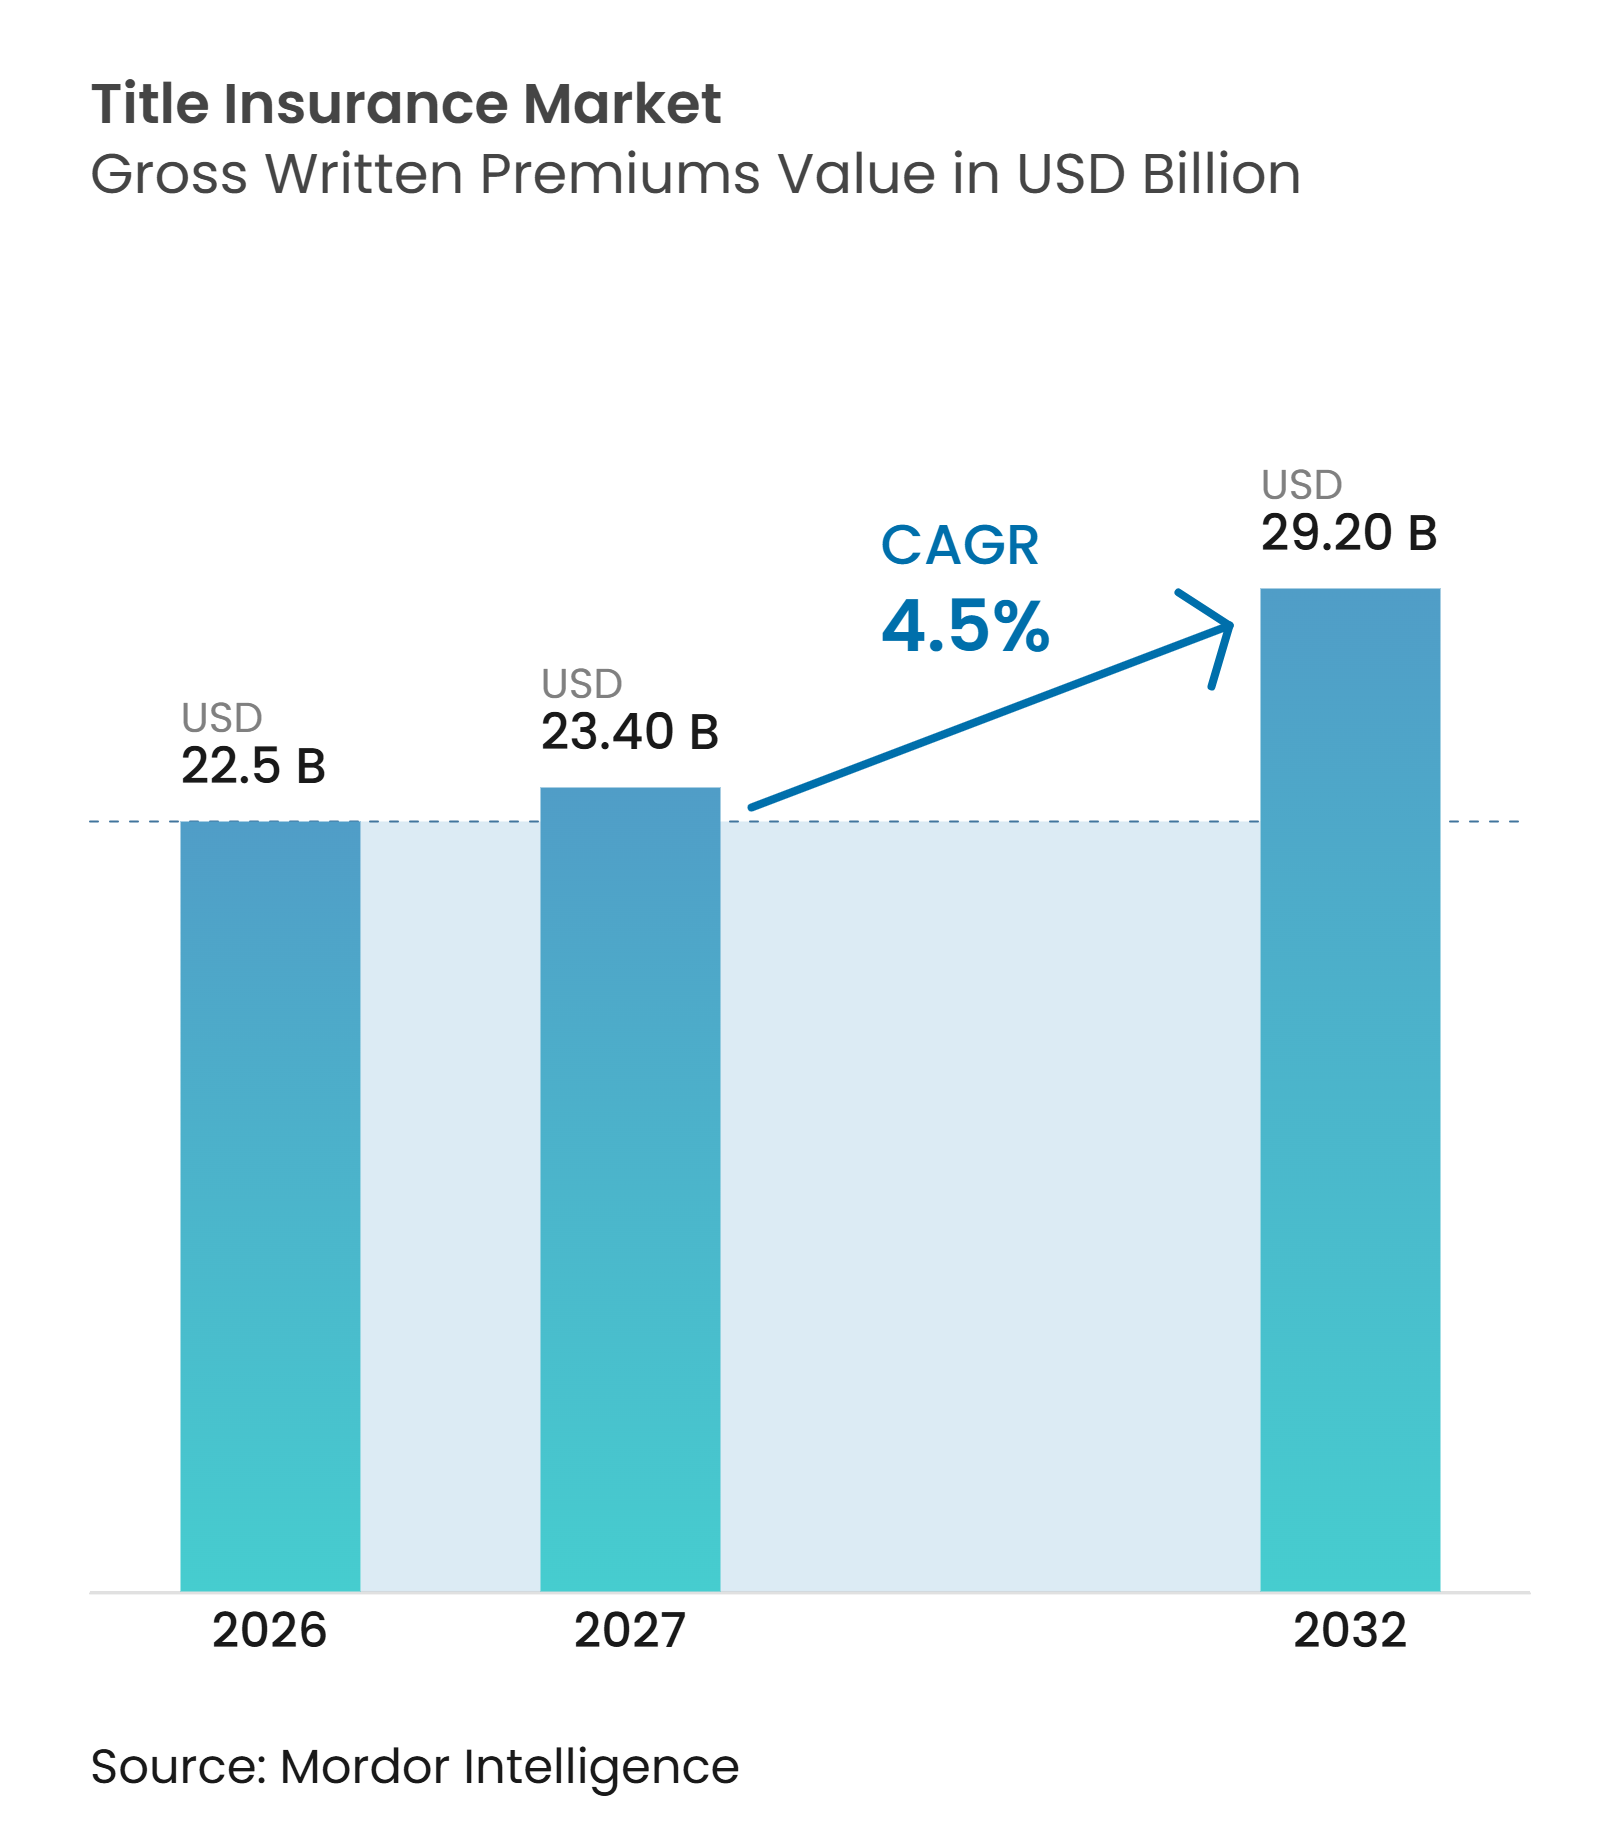
Die Marktgröße des Marktes für Eigentumsversicherungen, gemessen am Wert der gebuchten Bruttoprämien, wird für 2026 auf 22,5 Milliarden USD, für 2027 auf 23,40 Milliarden USD und bis 2032 auf 29,20 Milliarden USD prognostiziert, mit einem CAGR von 4,5 % von 2027 bis 2032.
Der Markt für Eigentumsversicherungen profitiert von einer sich erholenden Hypothekenvergabetätigkeit und stärkeren gewerblichen Immobilientransaktionen in den Vereinigten Staaten. Die Prämien für Eigentumsversicherungen erreichten im Jahr 2025 18,5 Milliarden USD, ein Anstieg von 13,8 % gegenüber 2024, und die Prämien im ersten Halbjahr 2026 stiegen im Jahresvergleich um 16,1 %. Gewerbliche Transaktionen stützen das Prämienaufkommen, da ihre Policenwerte höher sind als bei Wohnimmobilientransaktionen. Die zunehmende Betrugsexposition steigert ebenfalls die Nachfrage nach Versicherungsschutz und erhöht gleichzeitig den Bedarf an stärkeren Identitätsprüfungen und Notarkontrollen. Der Markt für Eigentumsversicherungen verändert sich auch durch elektronische Abschlüsse und automatisierte Titelrecherchen, die die Verarbeitungskapazität für Versicherer und Agenten verbessern.
Wesentliche Erkenntnisse des Berichts
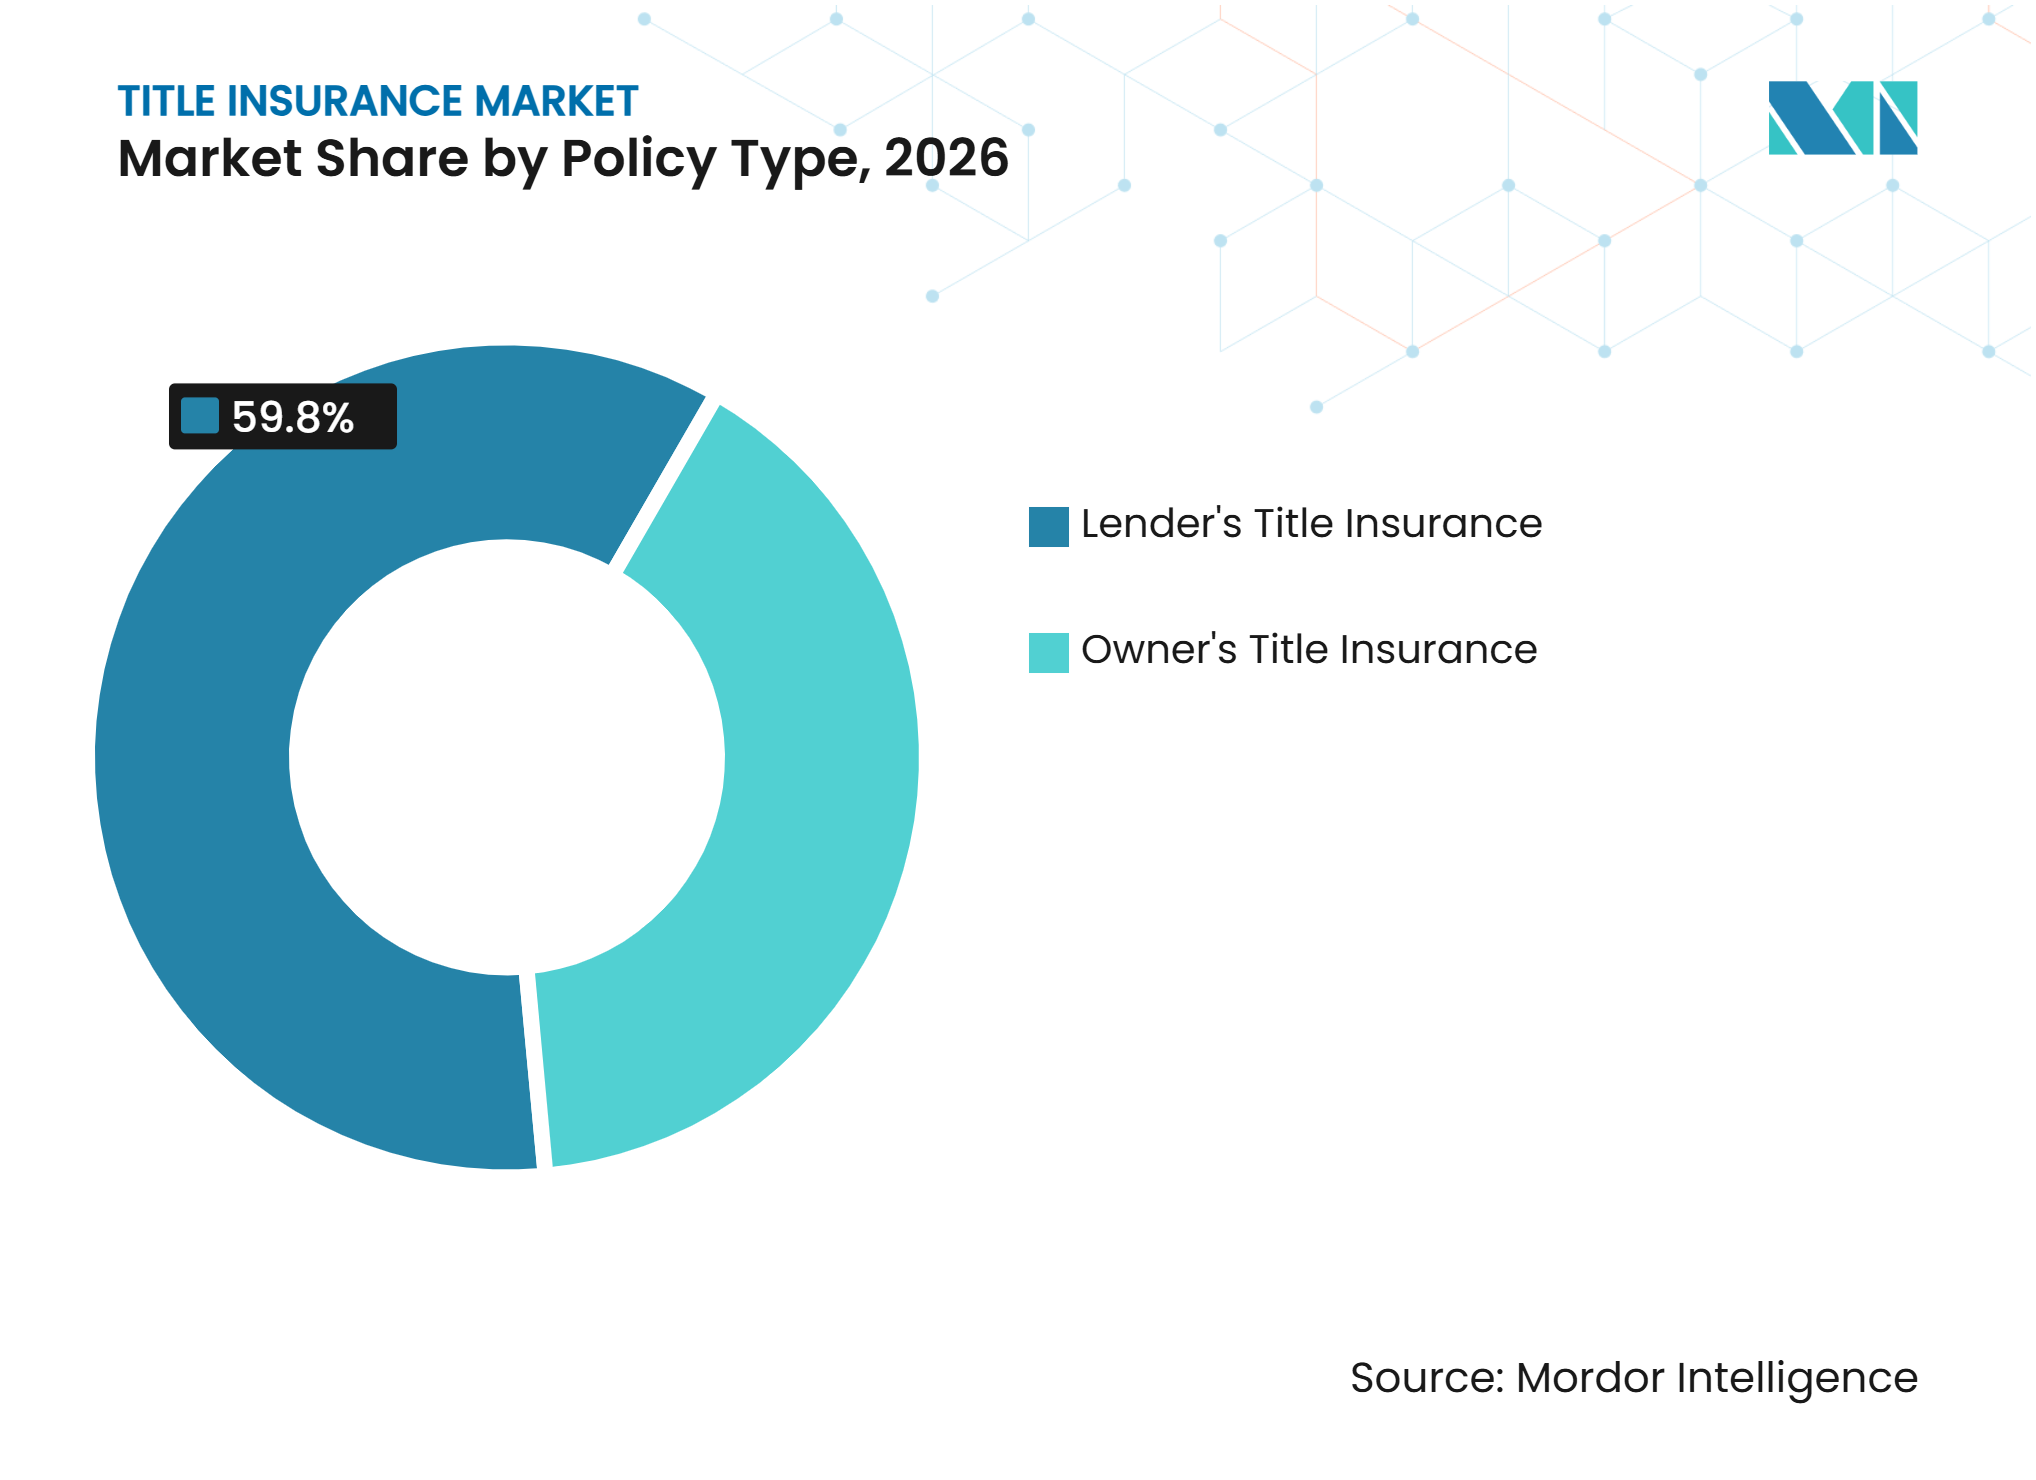
- Nach Policentyp entfiel auf die Kreditgeber-Eigentumsversicherung im Jahr 2026 ein Marktanteil von 59,8 %, während die Eigentümer-Eigentumsversicherung bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen wird.
- Nach Immobilientyp entfiel auf Wohnimmobilien im Jahr 2026 ein Marktanteil von 64,7 %, während Gewerbeimmobilien bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen werden.
- Nach Vertriebskanal entfiel auf unabhängige und angeschlossene Agenten im Jahr 2026 ein Marktanteil von 63,2 %, während der Direktvertrieb bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen wird.
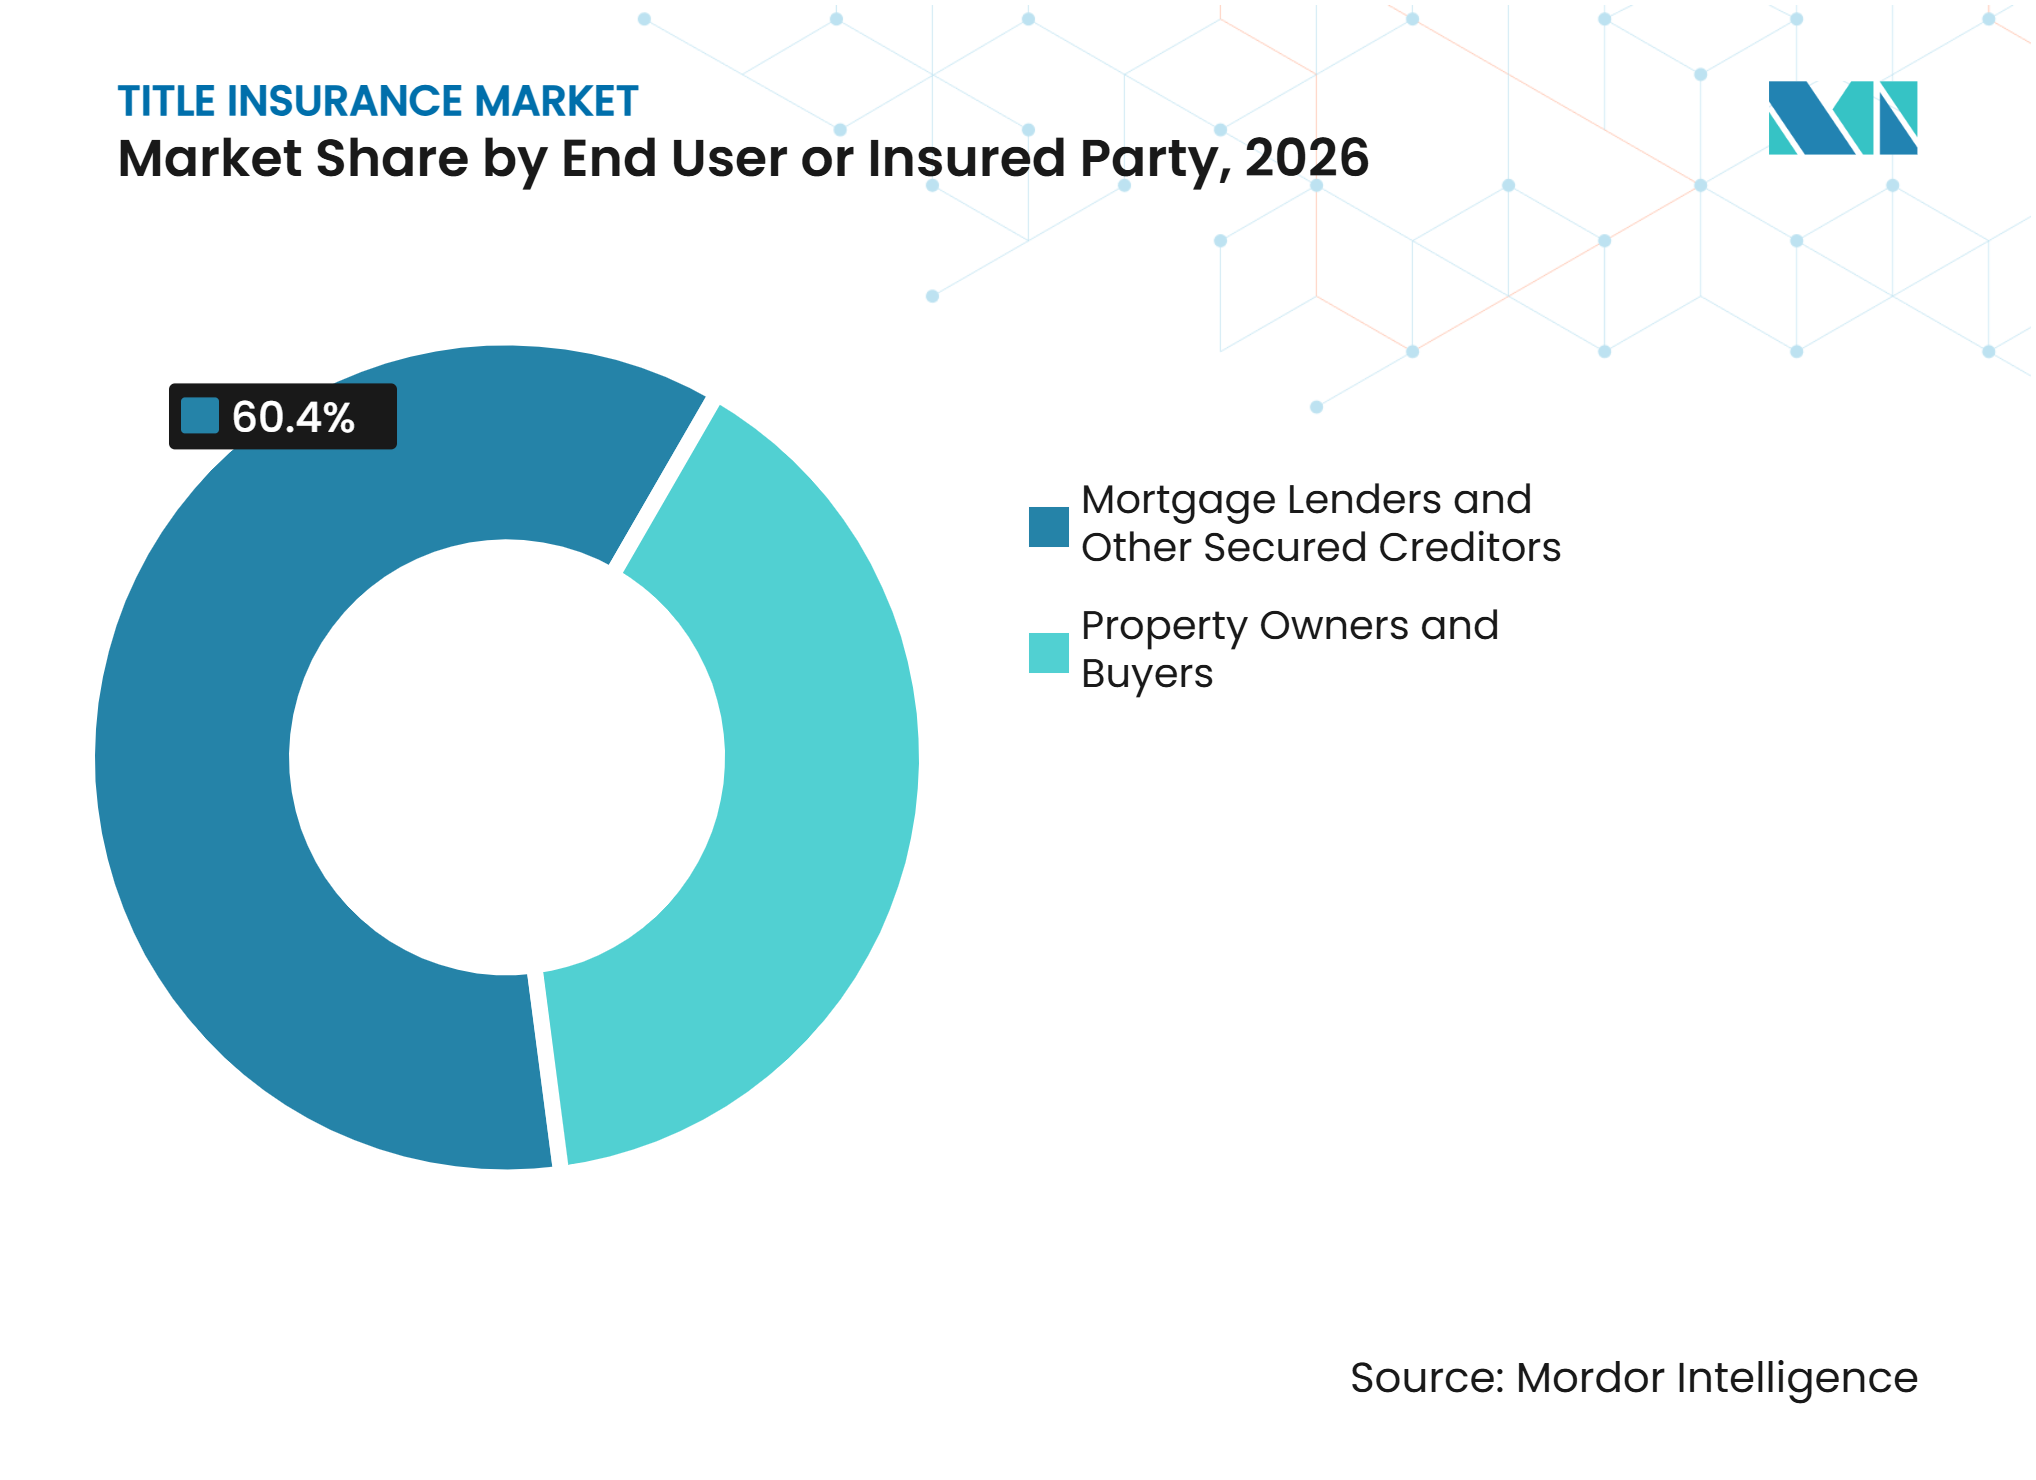
- Nach Endnutzer entfiel auf Hypothekengeber und gesicherte Gläubiger im Jahr 2026 ein Marktanteil von 60,4 %, während Immobilieneigentümer und Käufer bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen werden.
- Nach Transaktionstyp entfiel auf Immobilienkäufe im Jahr 2026 ein Marktanteil von 65,3 %, während sonstige versicherbare Transaktionen bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
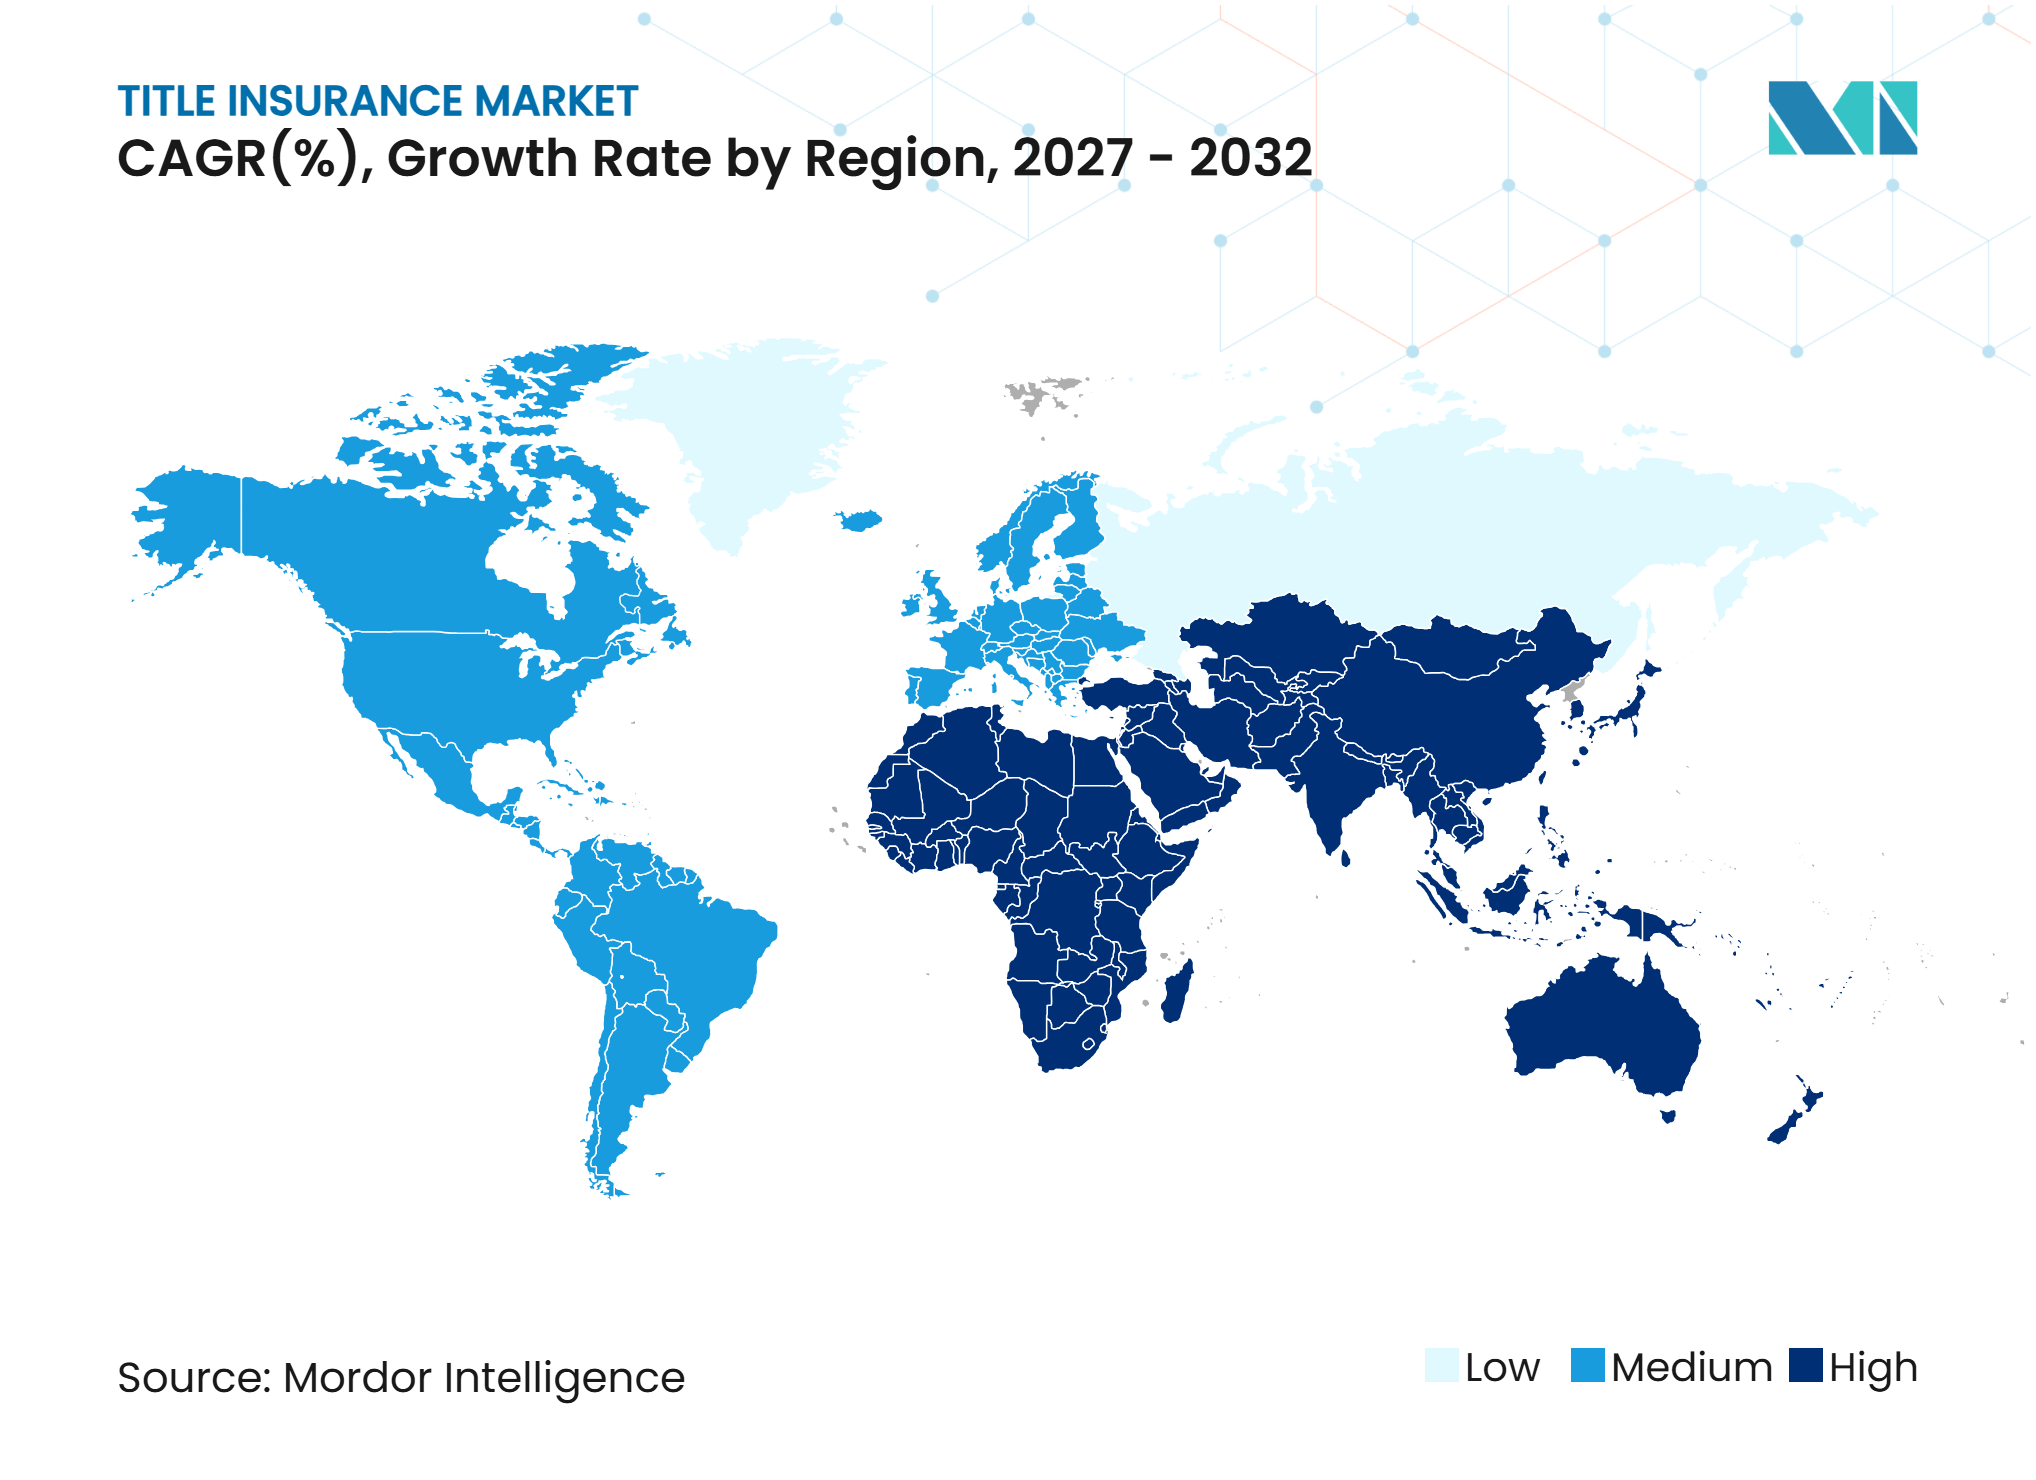
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Marktanteil von 85,3 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei Immobilientransaktionen und Hypothekenvergaben | +1.2% | Global, konzentriert in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Gefährdung durch Eigentumsversicherungsbetrug und Eigentumsansprüche | +0.8% | Nordamerika, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Komplexe Eigentumsstrukturen und Eigentumshistorien | +0.4% | Global, insbesondere Europa, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Digitalisierung von Grundbuchregistern und elektronischen Transaktionen | +0.5% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung der Hypothekenvergabe und formeller Immobilienmärkte | +0.6% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Technologiegestützte Titelrecherche und Risikozeichnung | +0.7% | Global, angeführt von Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei Immobilientransaktionen und Hypothekenvergaben
Das Volumen der Hypothekenvergaben bleibt eine direkte Quelle der Prämienerzielung für den Markt für Eigentumsversicherungen. Der Verband der Hypothekenbanken erwartet, dass die Vergabe von Einfamilienhypotheken im Jahr 2026 2,2 Billionen USD erreichen wird, ein Anstieg von 8 % gegenüber 2025[1]. Kaufvergaben werden voraussichtlich um 7,7 % steigen, während Refinanzierungsvergaben voraussichtlich um 9,2 % zunehmen werden. Auch die gewerbliche Immobilienfinanzierung und die Vergabe von Mehrfamilienhypotheken werden voraussichtlich schneller wachsen als die breitere Wohnhypothekenbasis. Eine höhere gewerbliche Aktivität unterstützt das Prämienwachstum, da gewerbliche Policen pro Abschluss mehr Umsatz generieren. Dieses Muster begünstigt Versicherer, die große und komplexe Transaktionen unterstützen können.
Zunehmende Gefährdung durch Eigentumsversicherungsbetrug, Urkundenfälschung und nicht offengelegte Eigentumsansprüche
Eigentumsversicherungsbetrug erhöht den Bedarf an Versicherungsschutz im gesamten Markt für Eigentumsversicherungen. Im Jahr 2025 berichteten 59 % der befragten Eigentumsversicherungsunternehmen von mindestens einem Versuch der Verkäuferidentitätsdiebstahls, verglichen mit 28 % in der Umfrage von 2024. Bis April 2026 berichteten 45 % der Unternehmen von monatlichen Versuchen. Unbebautes Land machte 82 % der dokumentierten Versuche aus, und die Hälfte der Unternehmen mit bezahlten Ansprüchen meldete Verluste von über 100.000 USD. Das FBI verzeichnete im Jahr 2025 12.368 Beschwerden über Immobilienbetrug und Verluste in Höhe von 275,1 Millionen USD[2]. Dieses Umfeld unterstützt die Nachfrage nach Eigentümerpolicen und erfordert stärkere Identitätsverifizierung, zugelassene Notarnetzwerke und Betrugserkennungstools.
Komplexe Eigentumsstrukturen und Eigentumshistorien
Komplexe Eigentumsstrukturen stärken die Risikozeichnungsrolle des Marktes für Eigentumsversicherungen. Grenzüberschreitende Akquisitionen, geerbte Vermögenswerte, Grunddienstbarkeiten und Baulasten können Risiken schaffen, die sich nicht einfach durch standardmäßige Grundbuchunterlagen lösen lassen. Das Problem ist besonders wichtig für Energie-, Industrie- und Rechenzentrumsstandorte, bei denen mehrere Rechte und Genehmigungen eine einzelne Transaktion beeinflussen können. Versicherer mit spezialisierter rechtlicher und technischer Kompetenz können diese Risiken konsistenter bewerten als kleinere Agenturen. Komplexität erhöht auch den Wert maßgeschneiderter Policen für institutionelle Investoren. Das Ergebnis ist eine Verlagerung hin zu höherwertigen gewerblichen Policen und detaillierten Titelprüfungen.
Digitalisierung von Grundbuchregistern und elektronischen Immobilientransaktionen
Digitale Aufzeichnungen und elektronische Abschlüsse verbessern die Transaktionsgeschwindigkeit im Markt für Eigentumsversicherungen. Im Jahr 2026 hatten 48 Bundesstaaten und der District of Columbia Gesetze oder Exekutivanordnungen zur Online-Fernbeurkundung erlassen[3]. Das zu Stewart gehörende Unternehmen NotaryCam schloss im Jahr 2024 mehr als 154.000 Online-Fernbeurkundungstransaktionen ab. Fannie Mae akzeptiert qualifizierende fernbeurkundete Darlehen, wenn Kreditgeber die Anforderungen an Identität, Notarstandort und Prüfpfad erfüllen. Diese Prozesse schaffen strukturierte Aufzeichnungen, die die Risikozeichnungsprüfung verbessern können. Die digitale Akzeptanz reduziert auch Reibungsverluste für Kreditgeber, Agenten und Verbraucher.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Hypothekenzinsen und Einschränkungen der Wohnbezahlbarkeit | -0.7% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Grundbuchregister und inkonsistente Grundbuchunterlagen | -0.5% | Asien-Pazifik, Südamerika, Naher Osten und Afrika sowie Teile Europas | Langfristig (≥ 4 Jahre) |
| Begrenzte Bekanntheit der Eigentumsversicherung und Preissensitivität | -0.4% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Alternative Mechanismen zur Sicherung des Immobilieneigentums | -0.3% | Nordamerika und Teile Europas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Hypothekenzinsen und Einschränkungen der Wohnbezahlbarkeit
Hohe Hypothekenzinsen schränken weiterhin die Aktivität bei Wohnimmobilientransaktionen im Markt für Eigentumsversicherungen ein. Der Verband der Hypothekenbanken erwartet, dass die Hypothekenzinsen im Jahr 2026 zwischen 6 % und 6,5 % bleiben werden. Diese Niveaus verringern den Anreiz für viele bestehende Kreditnehmer zur Refinanzierung. Sie begrenzen auch die Erschwinglichkeit für potenzielle Käufer und verzögern Immobilienübertragungen. Kleinere regionale Versicherer sind stärker exponiert, da sie stärker auf den Auftragsfluss aus dem Wohnimmobilienbereich angewiesen sind. Gewerbliche Transaktionen haben eine gewisse Unterstützung geboten, gleichen jedoch die schwächere Wohnimmobilienaktivität bei allen Betreibern nicht vollständig aus.
Fragmentierte Grundbuchregister und inkonsistente Grundbuchunterlagen
Unvollständige Grundbuchunterlagen schränken die Möglichkeit ein, den Markt für Eigentumsversicherungen außerhalb Nordamerikas zu skalieren. In Indien sind Immobilienvermögenswerte im Wert von 1,6 Billionen USD durch unklare Eigentumsverhältnisse eingeschränkt. Aufzeichnungen können über Einnahmen-, Registrierungs-, Vermessungs-, Gerichts- und Kommunalsysteme verteilt sein. Das Eigentum ist im Allgemeinen vermutungsweise und nicht abschließend, was die Risikozeichnung erschwert. Ähnliche Bedingungen betreffen Teile Südostasiens und Südamerikas. Rechtsreformen können die Situation im Laufe der Zeit verbessern, aber eine vollständige Änderung erfordert einen langen Umsetzungszeitraum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Policentyp:
Kreditgebervorgaben führen, während die Eigentümerdeckung zunimmtDie Kreditgeber-Eigentumsversicherung hielt im Jahr 2026 einen Marktanteil von 59,8 % am Markt für Eigentumsversicherungen. Hypothekenvergabestandards in den Vereinigten Staaten und Kanada machen den Kreditgeberschutz zu einem normalen Bestandteil finanzierter Immobilientransaktionen. Das Segment entwickelt sich daher eng mit der Wohn- und Gewerbehypothekentätigkeit. Der erwartete Anstieg der Einfamilienhypothekenvergaben unterstützt die Nachfrage nach Kreditgeberpolicen im Jahr 2026. Gewerbliche Kreditvergabe kann das Prämienaufkommen weiter verbessern, da größere Transaktionen höhere Policenlimits erfordern. Die anforderungsbasierte Natur der Kreditgeberdeckung bietet eine stabile Basis für nationale Versicherer.
Die Eigentümer-Eigentumsversicherung wird bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen. Betrug durch Verkäuferidentitätsdiebstahl stärkt das Argument für Schutz bei hypothekenfreien Transaktionen. Unbebautes Land ist besonders exponiert, da es 82 % der dokumentierten Versuche des Verkäuferidentitätsdiebstahls ausmachte. Eigentümerpolicen decken Risiken ab, die nicht durch eine Kreditgeberpolice abgedeckt sind. Käufer werden sich auch zunehmend über Urkundenbetrug, nicht offengelegte Erben und Ansprüche nach dem Abschluss bewusst. Dies unterstützt das Wachstum der freiwilligen Eigentümerdeckung, wo keine Kreditgeberanforderungen gelten.


Nach Immobilientyp:
Gewerbliche Policen verbessern den UmsatzmixWohnimmobilien hielten im Jahr 2026 einen Anteil von 64,7 % an der Marktgröße des Marktes für Eigentumsversicherungen. Die Wohnimmobilienaktivität bleibt die Hauptquelle der Policenanzahl, da die meisten Hauskäufe eine Hypothek und eine Kreditgeberdeckung beinhalten. Das Segment ist empfindlich gegenüber Hypothekenzinsen und der Erschwinglichkeit von Wohnraum. Refinanzierungen können Akten hinzufügen, aber Refinanzierungspolicen tendieren dazu, niedrigere Prämien als Kauftransaktionen zu erzeugen. Dies macht die Wohnimmobilienergebnisse sowohl vom Kreditvolumen als auch vom Transaktionsmix abhängig. Eine nachhaltige Erholung der Kaufaktivität würde den Beitrag des Segments verbessern.
Gewerbeimmobilien werden bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen. Rechenzentren, Industriestandorte, Energieanlagen und große Infrastrukturtransaktionen erfordern eine detaillierte Titelprüfung. First American meldete für das erste Quartal 2026 einen gewerblichen Titelumsatz von 271 Millionen USD, ein Anstieg von 48 % gegenüber dem Vorjahr. Die Marktgröße des Marktes für Eigentumsversicherungen für gewerbliche Policen profitiert von einem höheren Umsatz pro Abschluss als bei Wohnimmobilienpolicen. Komplexe Grunddienstbarkeiten, Baulasten und Standortbedingungen schaffen auch Nachfrage nach spezialisierter Risikozeichnung. Diese Merkmale unterstützen das Prämienwachstum, auch wenn Wohnimmobilientransaktionen uneinheitlich bleiben.
Nach Vertriebskanal:
Agentennetzwerke bleiben zentralUnabhängige und angeschlossene Eigentumsversicherungsagenten hielten im Jahr 2026 einen Anteil von 63,2 % am Markt für Eigentumsversicherungen. Lokale Beziehungen bleiben bei Wohnimmobilientransaktionen und Immobilienmärkten auf Gemeindeebene wichtig. Agenten verfügen über geografisches Wissen und helfen bei der Verwaltung des Abschlussprozesses für Kreditgeber und Verbraucher. Old Republic berichtete, dass agenturproduzierte Prämien im zweiten Quartal 2026 78 % des Titelumsatzes ausmachten. Diese Struktur gibt nationalen Versicherern eine breite Marktabdeckung, ohne dass direkte Büros an jedem Standort erforderlich sind. Sie macht auch den Agentenservice und die Technologieunterstützung zu wichtigen Wettbewerbsinstrumenten.
Der Direktvertrieb wird bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen. Versicherer nutzen proprietäre Plattformen, um hochvolumige Transaktionstypen mit niedrigeren Stückkosten zu verwalten. Die digitalen Tools von First American sollen die Workflow-Kapazität verbessern und eine breitere Filialadoption unterstützen. Direktmodelle ermöglichen es Versicherern, eine größere Kontrolle über Daten, Workflow und Kundenerfahrung zu behalten. Der Kanal kann besonders attraktiv für standardisierte Refinanzierungs- und kreditgebergesteuerte Transaktionen sein. Agentennetzwerke werden weiterhin wichtig sein, aber direkte Kapazitäten können die Rentabilität verbessern, wenn das Volumen sich erholt.
Nach Endnutzer:
Gläubigernachfrage ist stabil und Käufernachfrage wächstHypothekengeber und gesicherte Gläubiger hielten im Jahr 2026 einen Anteil von 60,4 % am Markt für Eigentumsversicherungen. Ihre Nachfrage ist in institutionellen Hypothekenrisikozeichnungspraktiken verankert. Die Policenausstellung verfolgt die Darlehensvergabe eng, da Kreditgeber Schutz für ihr Sicherungsinteresse benötigen. Die Prognose für die Vergabe von Einfamilienhypotheken in Höhe von 2,2 Billionen USD für 2026 unterstützt daher diese Endnutzerbasis. Gewerbliche Kreditgeber benötigen auch Policen für größere gesicherte Transaktionen. Dies schafft eine stetige Nachfrage, auch wenn einzelne Käufer keine freiwillige Eigentümerdeckung erwerben.
Immobilieneigentümer und Käufer werden bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen. Urkundenbetrug und Eigentumsstreitigkeiten schärfen das Bewusstsein für Risiken nach dem Abschluss einer Transaktion. Der Nationale Verband der Immobilienmakler stellte fest, dass 63 % der Befragten in den vorangegangenen 12 Monaten von Betrug in ihren Märkten wussten. Eigentümerpolicen können gegen nicht offengelegte Erben, Urkundenbetrug und bestimmte Titelmängel schützen. Dieses Segment hat Wachstumspotenzial, da die Eigentümerdeckung nicht bei jeder Transaktion obligatorisch ist. Stärkere Aufklärung und eine klare Policenpositionierung können die Akzeptanz unterstützen.

Nach Transaktionstyp:
Käufe führen, während andere Transaktionen schneller wachsenImmobilienkäufe hielten im Jahr 2026 einen Anteil von 65,3 % am Markt für Eigentumsversicherungen. Eine Immobilienübertragung löst in der Regel eine Titelprüfung und Policenausstellung aus, insbesondere wenn eine Finanzierung beteiligt ist. Kauftransaktionen erzeugen in vielen Fällen auch höhere Prämien als routinemäßige Refinanzierungen. Das Segment bleibt empfindlich gegenüber der Erschwinglichkeit für Haushalte und dem Immobilienangebot. Kreditgeberanforderungen schaffen eine verlässliche Verbindung zwischen hypothekengestützten Käufen und der Policennachfrage. Dies hält Käufe als die größte Transaktionskategorie für Eigentumsversicherer.
Sonstige versicherbare Transaktionen werden bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen. Diese Kategorie umfasst gewerbliche Mietverträge, Grunddienstbarkeiten, Infrastrukturübertragungen, Steuerversteigerungstitel, Rechenzentrumsübernahmen und Energiestandorttransaktionen. Diese Transaktionen erfordern häufig eine spezialisierte Analyse und tragen höhere Prämien als standardmäßige Wohnimmobilienpolicen. Stewart erwarb im dritten Quartal 2026 ProTitleUSA und DocSolutionsUSA, um Kapitalmarkt- und institutionelle Investoren-Titeldienstleistungen auszubauen. Die Übernahmen zeigen den Wert des Aufbaus von Kompetenz in Transaktionskategorien mit höherer Komplexität. Diese Aktivitäten können den Umsatz über Kauf- und Refinanzierungszyklen hinaus diversifizieren.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 85,3 % am Markt für Eigentumsversicherungen. Die Vereinigten Staaten stützen diese Position durch obligatorische Kreditgeberdeckung, ein ausgereiftes sekundäres Hypothekensystem und ein großes unabhängiges Agenturnetzwerk. ALTA meldete Prämien in Höhe von 18,5 Milliarden USD für 2025 und ein Prämienwachstum von 16,1 % im Jahresvergleich im ersten Halbjahr 2026. Gewerbliche Aktivitäten und eine teilweise Refinanzierungserholung tragen zum Wachstum bei. Die Vereinigten Staaten und Kanada bleiben die Kernmärkte der Region. Das Vereinigte Königreich hat eine andere Betriebsstruktur, bei der die Eigentumsversicherung selektiver für identifizierte Titelrisiken eingesetzt wird und nicht als routinemäßiger Bestandteil von Wohnimmobilientransaktionen.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen. Indien, Australien und Südostasien bieten unterschiedliche Expansionspfade, da sich Kreditvergabepraktiken und Grundbuchregister weiterentwickeln. Indien hat einen erheblichen ungedeckten Bedarf, da unklare Eigentumsverhältnisse Immobilientransaktionen und Finanzierungen einschränken können. Australien und Südkorea sind weiter entwickelte Märkte in der Region. Die Binder-Erweiterung von DUAL im Oktober 2026 zielt auf Asien-Pazifik, Europa und Lateinamerika mit einer Kapazität von 320 Millionen GBP (431,72 Millionen USD) pro einzelnem Immobilienrisiko ab. Digitale Grundbuchregister und institutionelle Immobilieninvestitionen können die Nutzung spezialisierter Deckung in Asien-Pazifik erhöhen.
Europa, Südamerika sowie der Nahe Osten und Afrika hielten im Jahr 2026 einen kleineren kombinierten Anteil. Europa nutzt die Eigentumsversicherung hauptsächlich für grenzüberschreitende Immobiliengeschäfte, institutionelle Transaktionen und dokumentierte Titelmängel. In Spanien gewinnt das Produkt bei grenzüberschreitenden Immobilientransaktionen an Sichtbarkeit, obwohl die inländische Eigentumsübertragung weniger davon abhängig ist. First European Title Insurance ist in 29 europäischen Ländern tätig und meldete eine Einzelrisikokapazität von 2,0 Milliarden EUR (2,35 Milliarden USD). Südamerika hat Potenzial in Brasilien und Argentinien, wo Besitz- und Erbschaftsstreitigkeiten erhebliche Risiken schaffen können. Die Nachfrage im Nahen Osten und Afrika konzentriert sich auf die Vereinigten Arabischen Emirate und Saudi-Arabien, wo Investitionen in Gewerbeimmobilien und Infrastruktur internationale Eigentumsversicherungspraktiken unterstützen.
Wettbewerbslandschaft
Marktkonzentration
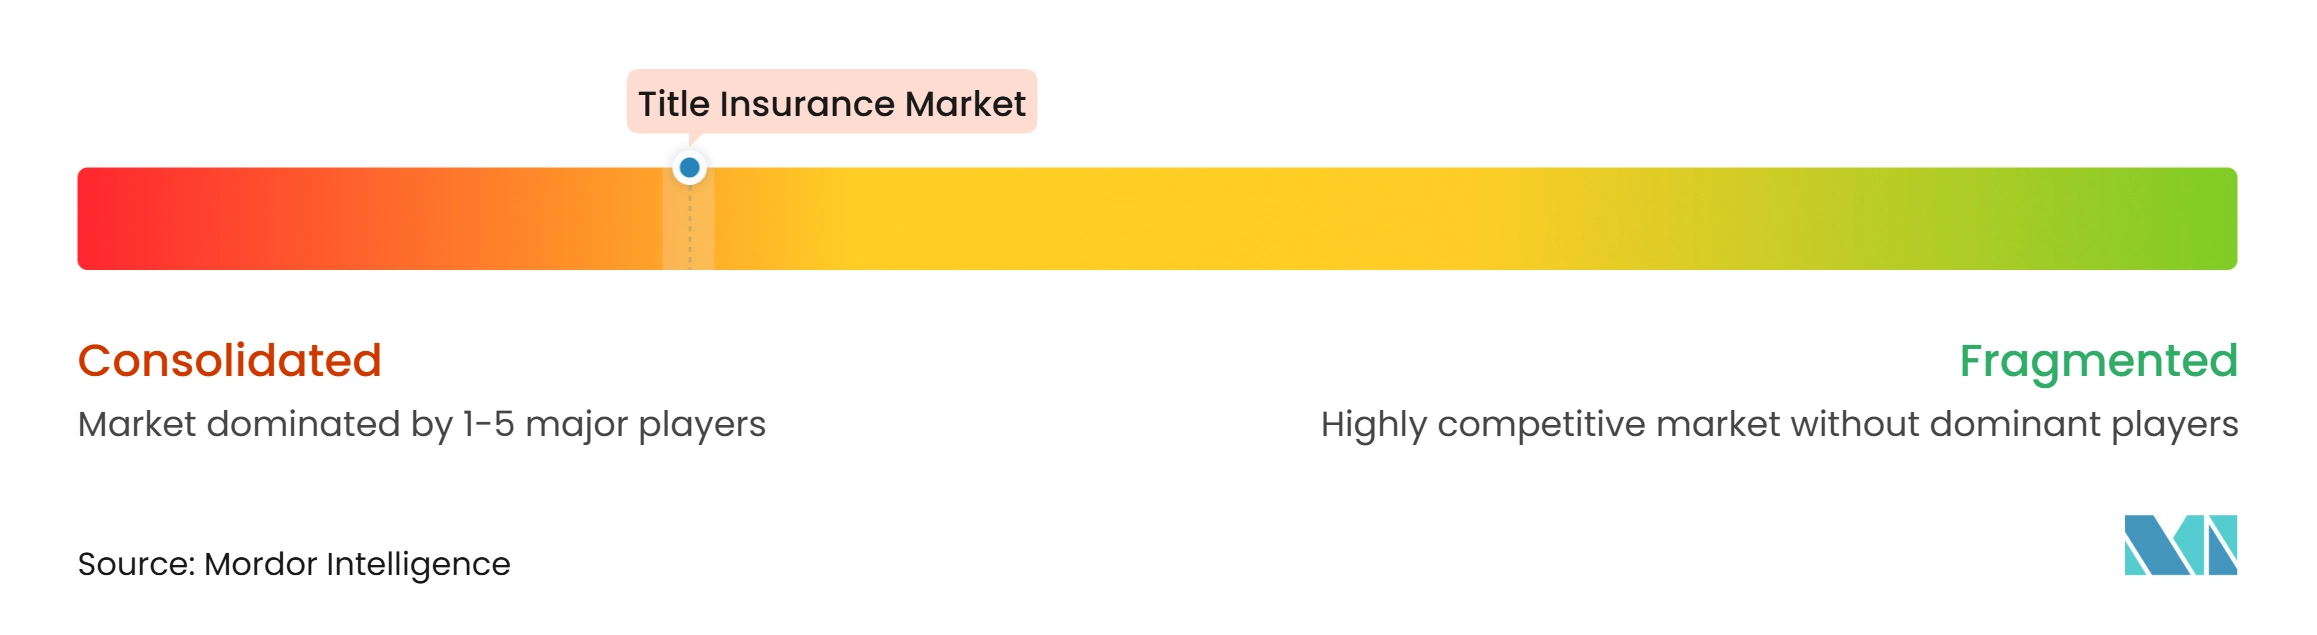
Der Markt für Eigentumsversicherungen ist auf der Versichererebene konsolidiert, wobei eine kleine Gruppe führender Anbieter die Policenausstellung dominiert, während die Agentur- und Vertriebsebene fragmentiert bleibt. Führende Unternehmen, darunter First American Financial Corporation, Fidelity National Financial, Old Republic International, Chicago Title und Stewart Information Services, profitieren von umfangreichen Agentennetzwerken, etablierten Kreditgeberbeziehungen, nationaler Abdeckung und starken operativen Fähigkeiten. Kleinere Versicherer und unabhängige Agenturen konkurrieren durch spezialisierte Dienstleistungen, reaktionsschnellen Agentenservice, lokales Markt-Know-how und Technologiepartnerschaften.
Technologieinvestitionen prägen zunehmend die Wettbewerbspositionierung, da Versicherer bestrebt sind, Titelrecherchen zu rationalisieren, Abschlüsse zu beschleunigen und die Betrugsprävention zu stärken. First American führte im April 2026 AgentNet Assist: Title Intelligence ein, um die Analyse von Titelpaketen zu unterstützen, während Westcor zusammen mit X1 Analytics und Mortgage Connect am Fannie Mae Title Acceptance Pilot teilnahm. Fidelity National Financial hat ebenfalls in digitale Transaktions- und Identitätsverifizierungsfähigkeiten investiert. Diese Initiativen spiegeln die wachsende Nachfrage nach effizienteren Abschluss-Workflows, verbesserter Datengenauigkeit und stärkeren Kontrollen gegen Immobilien- und Hypothekenbetrug wider.
Übernahmen konsolidieren weiter die Servicefähigkeiten und erweitern die geografische Reichweite im gesamten Ökosystem der Eigentumsversicherung und des Abschlusswesens. Stewart Information Services erweiterte seine Aktivitäten durch Übernahmen von Radiken Title, ProTitleUSA und DocSolutionsUSA im Jahr 2026, während Opendoor im März 2026 die Abschluss- und Treuhandoperationen von Doma übernahm, vorbehaltlich der behördlichen Genehmigung. Diese Entwicklungen zeigen, dass sich die Wettbewerbsdifferenzierung über die Risikozeichnung hinaus auf Treuhandverwaltung, Abwicklungsdienstleistungen, digitale Abschlussinfrastruktur und Betrugsprävention erstreckt. Es bestehen auch Chancen beim Schutz hypothekenfreier Immobilien und bei der Bereitstellung spezialisierter Eigentumsversicherungsdeckung für Infrastrukturanlagen, obwohl Anbieter weiterhin regulatorische Anforderungen und sich entwickelnde Transaktionsrisiken berücksichtigen müssen.
Branchenführer der Eigentumsversicherung
-
First American Title Insurance Company
-
Fidelity National Title Insurance Company
-
Old Republic National Title Insurance Company
-
Chicago Title Insurance Company
-
Stewart Title Guaranty Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Eigentumsversicherungen Unternehmen in diesem Bericht
- First American Title Insurance Company
- Fidelity National Title Insurance Company
- Chicago Title Insurance Company
- Commonwealth Land Title Insurance Company
- Old Republic National Title Insurance Company
- Stewart Title Guaranty Company
- Westcor Land Title Insurance Company
- Title Resources Guaranty Company
- WFG National Title Insurance Company
- National Investors Title Insurance Company
- CATIC
- Alliant National Title Insurance Company
- Advocus National Title Insurance Company
- Doma Title Insurance, Inc.
- AXA XL — international and specialty title insurance
Neueste Industrielle Entwicklungen in Markt für Eigentumsversicherungen
- Oktober 2026: DUAL erweiterte seine Kapazitäten für Eigentumsversicherungen und rechtliche Entschädigungen für Asien-Pazifik, Europa und Lateinamerika. DUAL sicherte sich einen neuen Binder, der von einem von AXA XL geführten Panel unterstützt wird und bis zu 320 Millionen GBP (411 Millionen USD) pro einzelnem Immobilienrisiko bereitstellt, was komplexe grenzüberschreitende und M&A-Eigentumsversicherungsdeckung in 3 Wachstumsregionen ermöglicht.
- Oktober 2026: Stewart erwarb Radiken Title, ProTitleUSA und DocSolutionsUSA. Radiken Title stärkte Stewarts Position im Großraum Dallas-Fort Worth. ProTitleUSA und DocSolutionsUSA erweiterten die Kapitalmarkt- und institutionellen Investoren-Titeldienstleistungen und ließen diese Geschäftseinheit innerhalb des Quartals um 20 % wachsen.
- April 2026: First American Title lancierte AgentNet Assist: Title Intelligence. Die Funktion nutzte KI-gestützte Analyse von Titelrecherchepaketen, um die Entscheidungsfindung von Prüfern zu beschleunigen. Sie baute auf Qualitätskontrolltools auf, die die Verarbeitungskapazität der Agenturvision versechsfachten.
Berichtsumfang des globalen Marktes für Eigentumsversicherungen
Segmentierungsübersicht
| Eigentümer-Eigentumsversicherung |
| Kreditgeber-Eigentumsversicherung |
| Wohnimmobilien |
| Gewerbeimmobilien |
| Direktvertrieb |
| Unabhängige und angeschlossene Eigentumsversicherungsagenten |
| Immobilieneigentümer und Käufer |
| Hypothekengeber und sonstige gesicherte Gläubiger |
| Immobilienkauftransaktionen |
| Hypothekenrefinanzierungstransaktionen |
| Sonstige versicherbare Eigentumstransaktionen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Policentyp | Eigentümer-Eigentumsversicherung | |
| Kreditgeber-Eigentumsversicherung | ||
| Nach Immobilientyp | Wohnimmobilien | |
| Gewerbeimmobilien | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Unabhängige und angeschlossene Eigentumsversicherungsagenten | ||
| Nach Endnutzer / versicherter Partei | Immobilieneigentümer und Käufer | |
| Hypothekengeber und sonstige gesicherte Gläubiger | ||
| Nach Transaktionstyp | Immobilienkauftransaktionen | |
| Hypothekenrefinanzierungstransaktionen | ||
| Sonstige versicherbare Eigentumstransaktionen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Eigentumsversicherungen bis 2032 voraussichtlich sein?
Der Markt für Eigentumsversicherungen wird bis 2032 voraussichtlich 29,2 Milliarden USD erreichen und von 2027 an mit einem CAGR von 4,5 % wachsen.
Welcher Policentyp hat den größten Marktanteil?
Die Kreditgeber-Eigentumsversicherung hielt im Jahr 2026 einen Anteil von 59,8 %, da sie bei hypothekengestützten Transaktionen üblicherweise vorgeschrieben ist.
Warum wächst die Eigentümer-Eigentumsversicherung?
Die Eigentümerdeckung wird bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen, da Urkundenbetrug und Risiken durch Verkäuferidentitätsdiebstahl das Bewusstsein der Käufer schärfen.
Welcher Immobilientyp wächst am schnellsten?
Gewerbeimmobilien werden bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen, unterstützt durch Rechenzentren, Industrie-, Energie- und Infrastrukturtransaktionen.
Welche Region hat den größten Marktanteil?
Nordamerika hielt im Jahr 2026 einen Anteil von 85,3 %, unterstützt durch Kreditgeberanforderungen und ein ausgereiftes sekundäres Hypothekensystem.
Was treibt die Akzeptanz in Asien-Pazifik an?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen, da sich die formelle Hypothekenvergabe, digitale Grundbuchregister und institutionelle Immobilienaktivitäten entwickeln.