
Taille et part du marché de l'assurance titres
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 23.40 Milliards de dollars |
| Taille du Marché (2032) | 29.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance titres par Mordor Intelligence
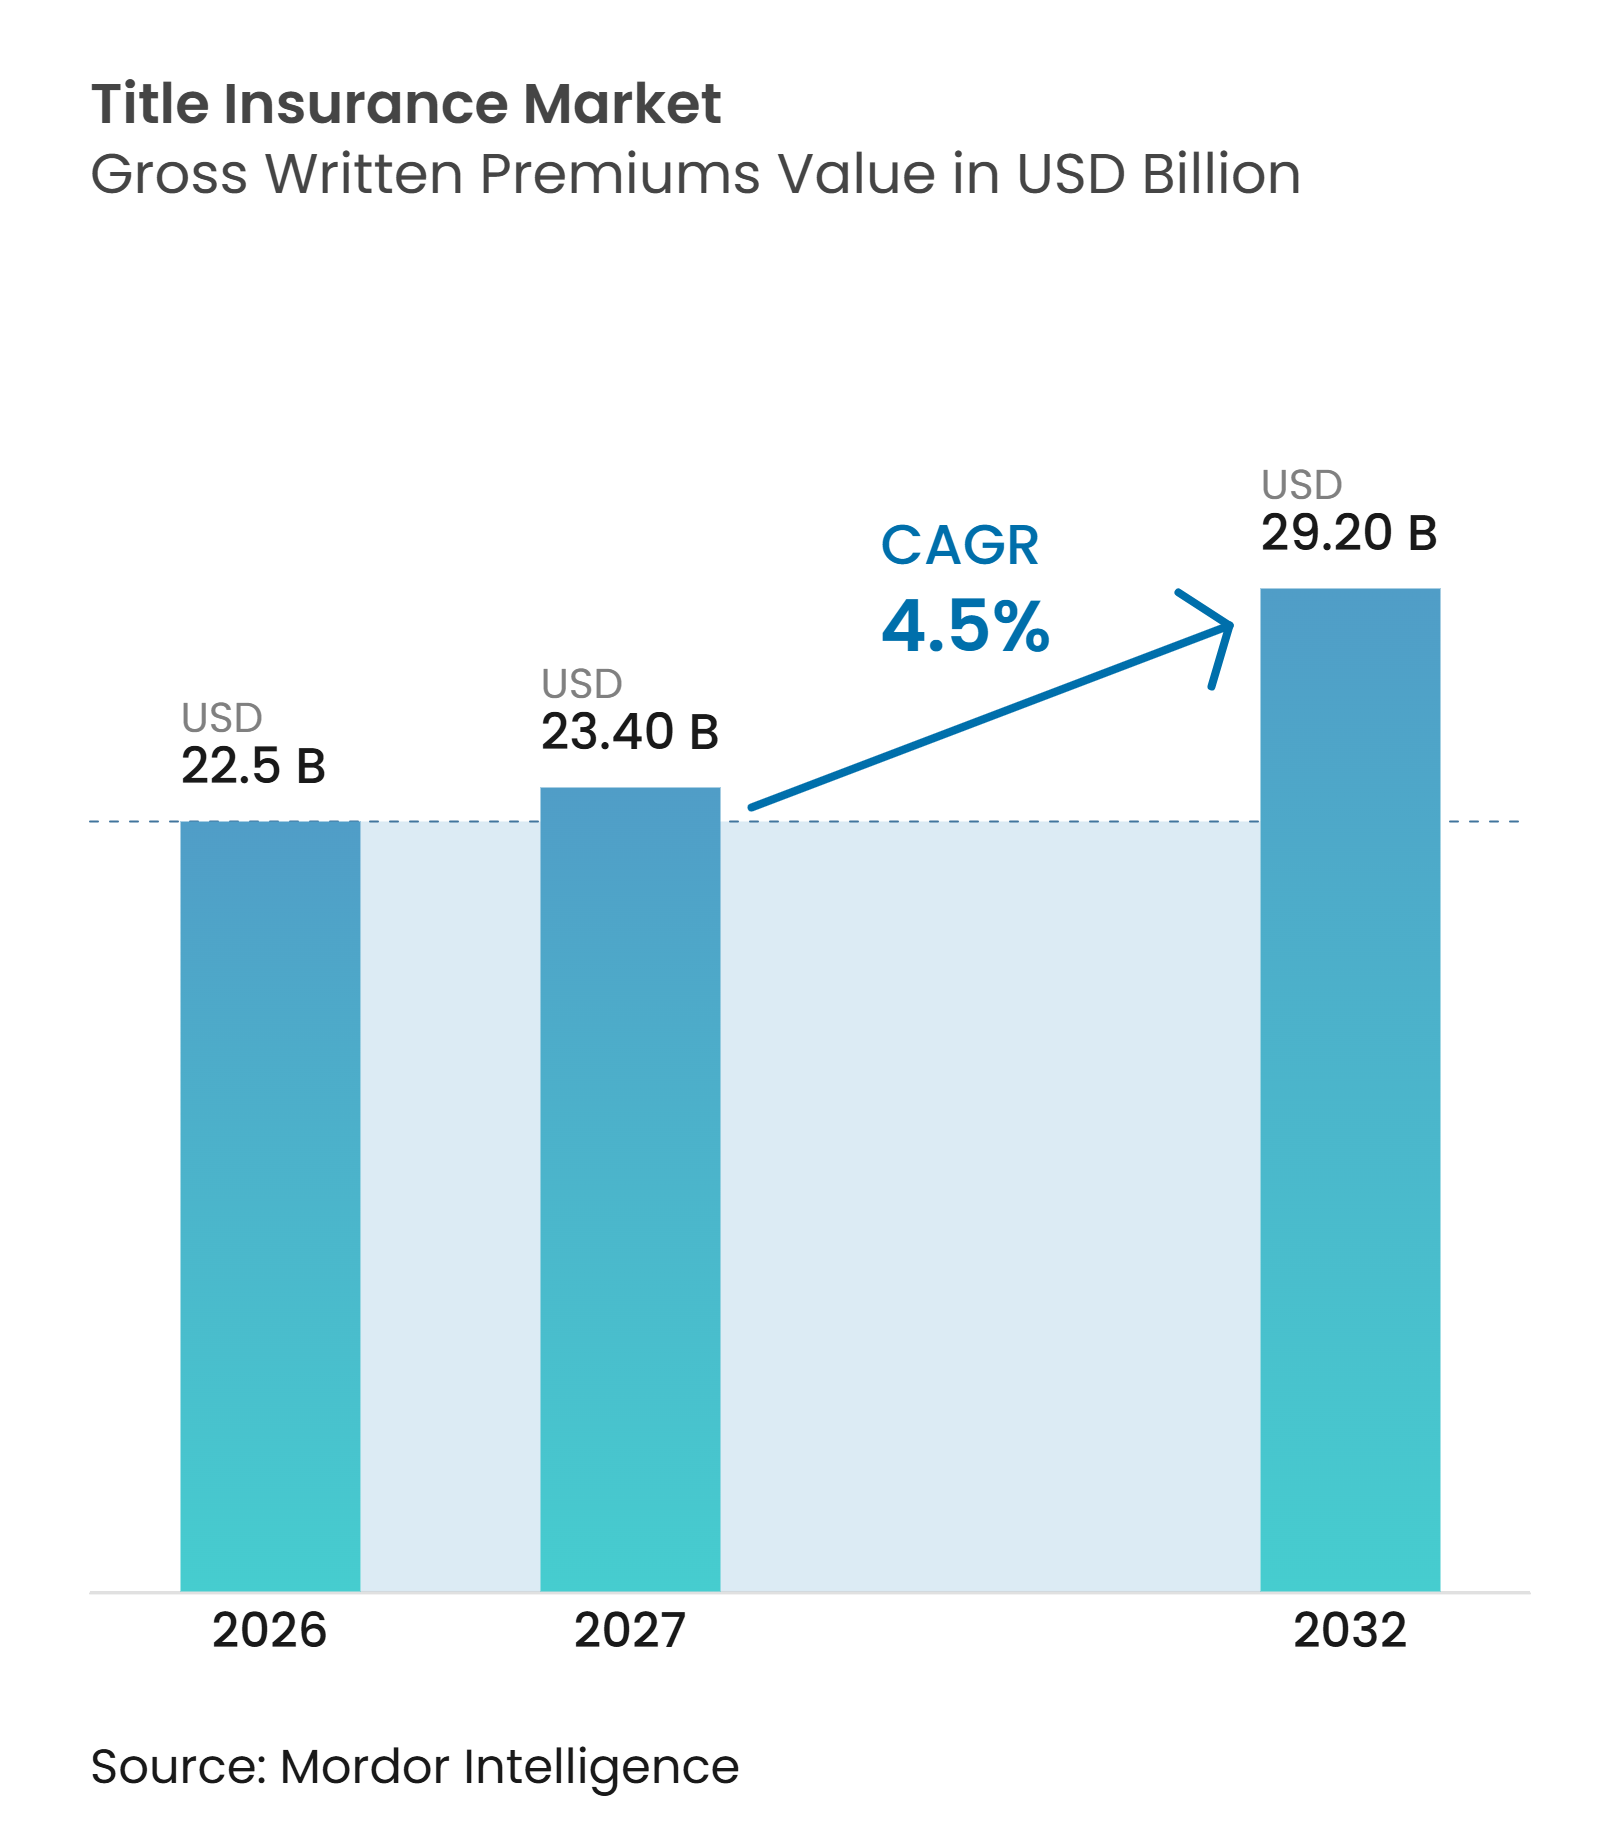
La taille du marché de l'assurance titres en termes de valeur des primes brutes émises est projetée à 22,5 milliards USD en 2026, 23,40 milliards USD en 2027, et devrait atteindre 29,20 milliards USD d'ici 2032, avec un CAGR de 4,5 % de 2027 à 2032.
Le marché de l'assurance titres bénéficie de la reprise de l'activité d'origination hypothécaire et du renforcement des transactions immobilières commerciales aux États-Unis. Les primes d'assurance titres ont atteint 18,5 milliards USD en 2025, en hausse de 13,8 % par rapport à 2024, et les primes du premier semestre 2026 ont augmenté de 16,1 % en glissement annuel. Les transactions commerciales soutiennent les revenus de primes car leurs valeurs de police sont plus élevées que les transactions résidentielles. L'exposition à la fraude accroît également la demande de couverture tout en renforçant le besoin de contrôles d'identité et de notaires plus rigoureux. Le marché de l'assurance titres évolue également avec l'essor des clôtures électroniques et des recherches de titres automatisées, qui améliorent la capacité de traitement des souscripteurs et des agents.
Points clés du rapport
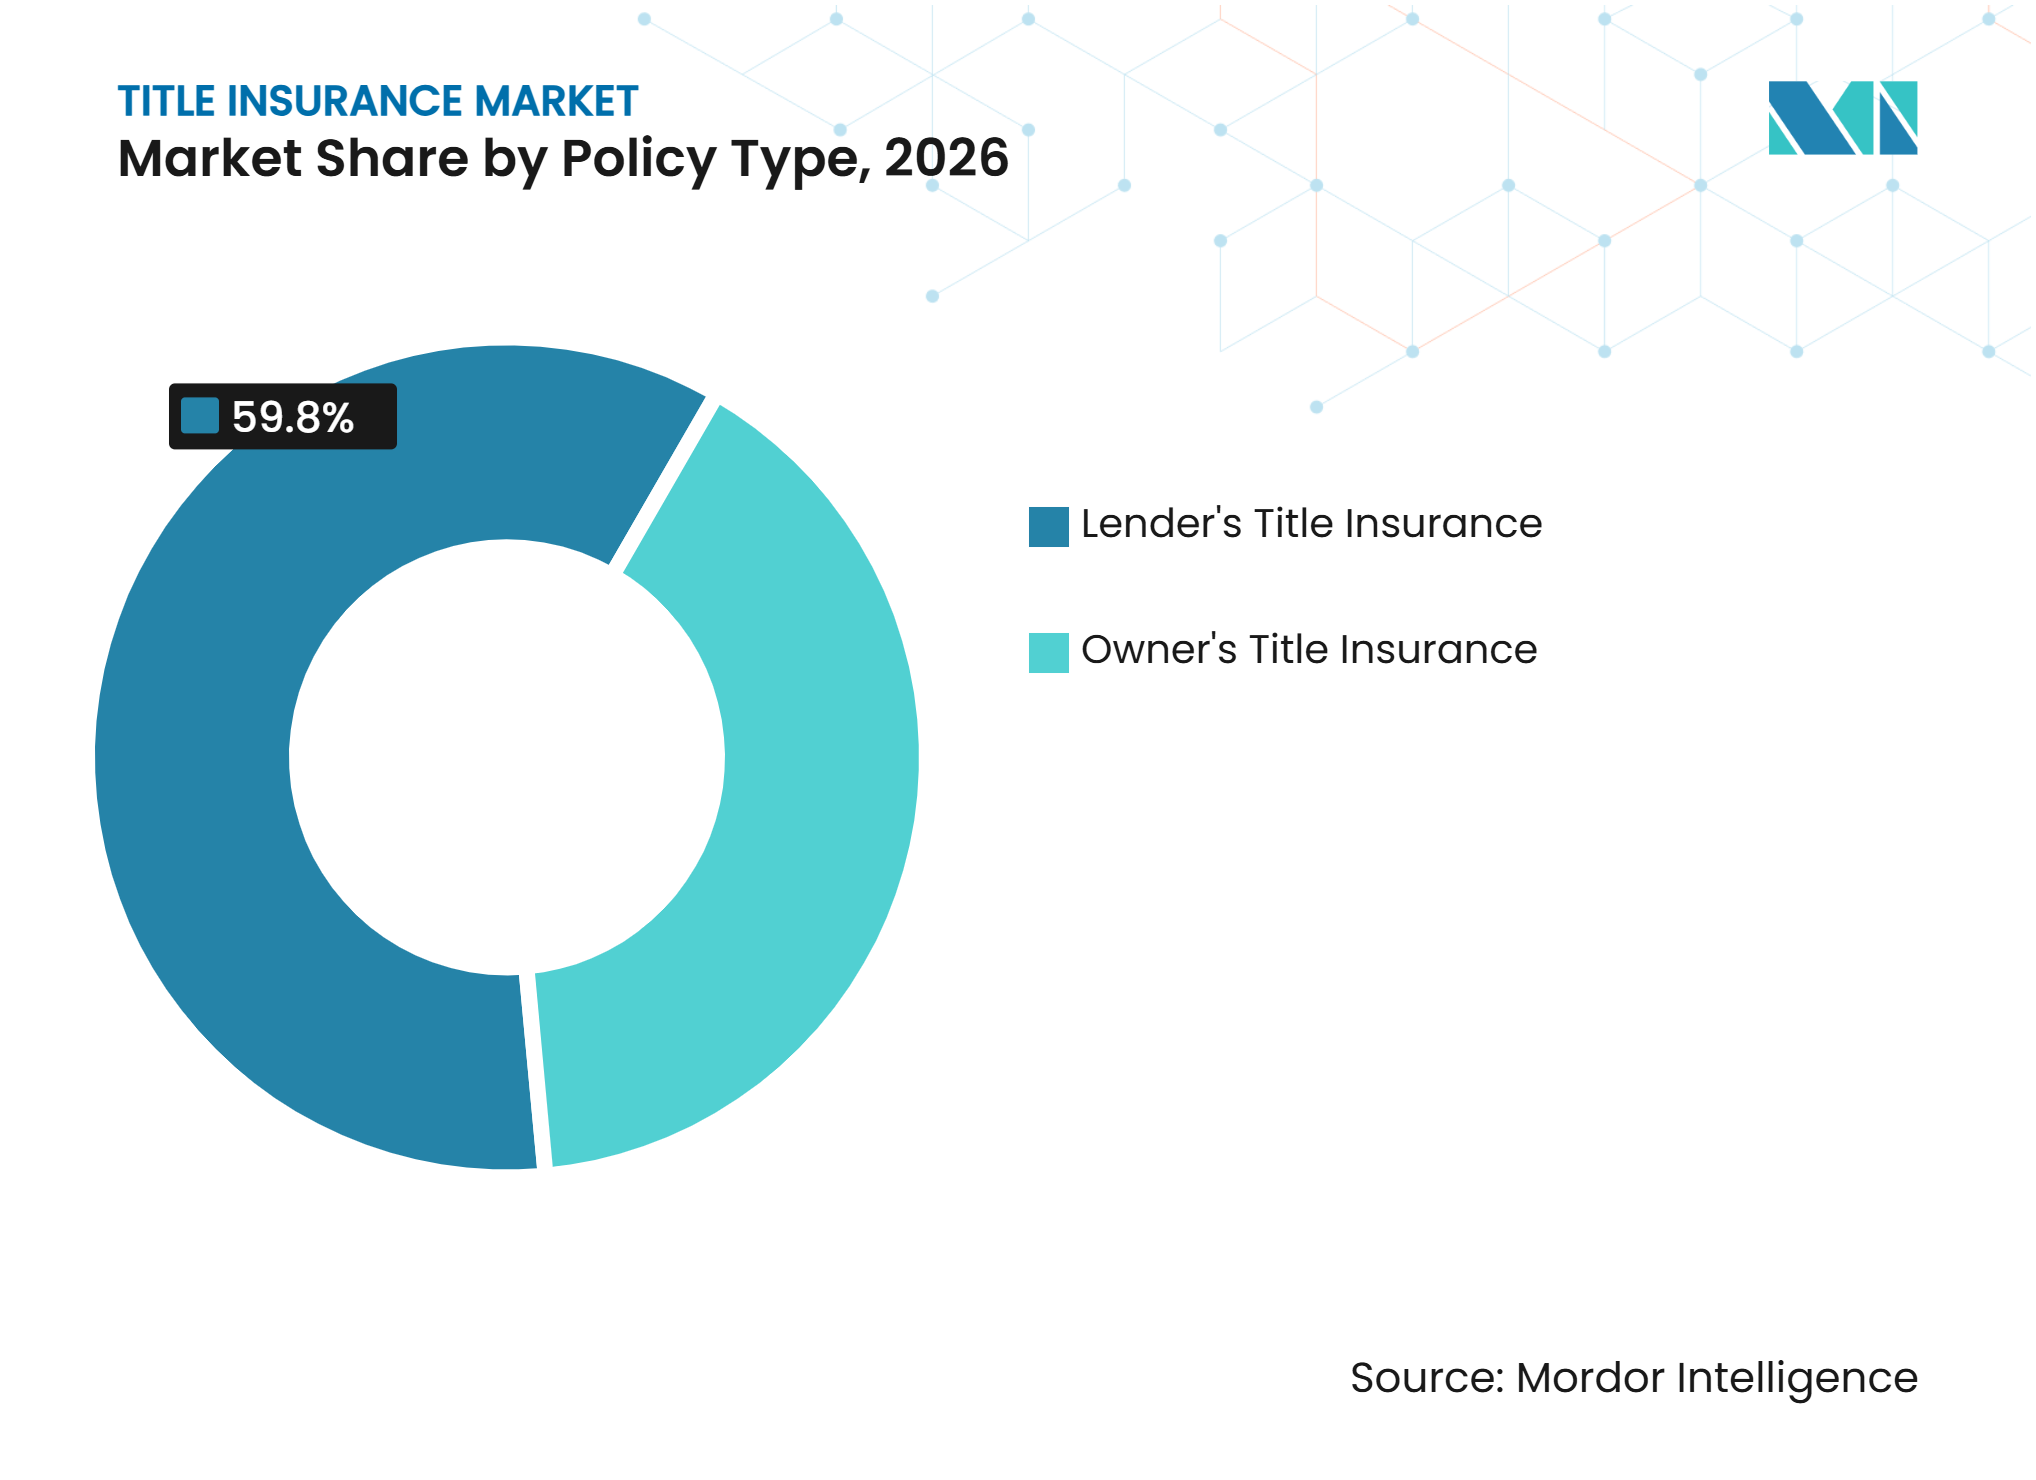
- Par type de police, l'assurance titres du prêteur a capturé 59,8 % de la part du marché de l'assurance titres en 2026, tandis que l'assurance titres du propriétaire devrait croître à un CAGR de 5,5 % jusqu'en 2032.
- Par type de propriété, les propriétés résidentielles ont capturé 64,7 % de la part du marché de l'assurance titres en 2026, tandis que les propriétés commerciales devraient croître à un CAGR de 5,5 % jusqu'en 2032.
- Par canal de distribution, les agents indépendants et affiliés ont capturé 63,2 % de la part du marché de l'assurance titres en 2026, tandis que les opérations directes devraient croître à un CAGR de 5,8 % jusqu'en 2032.
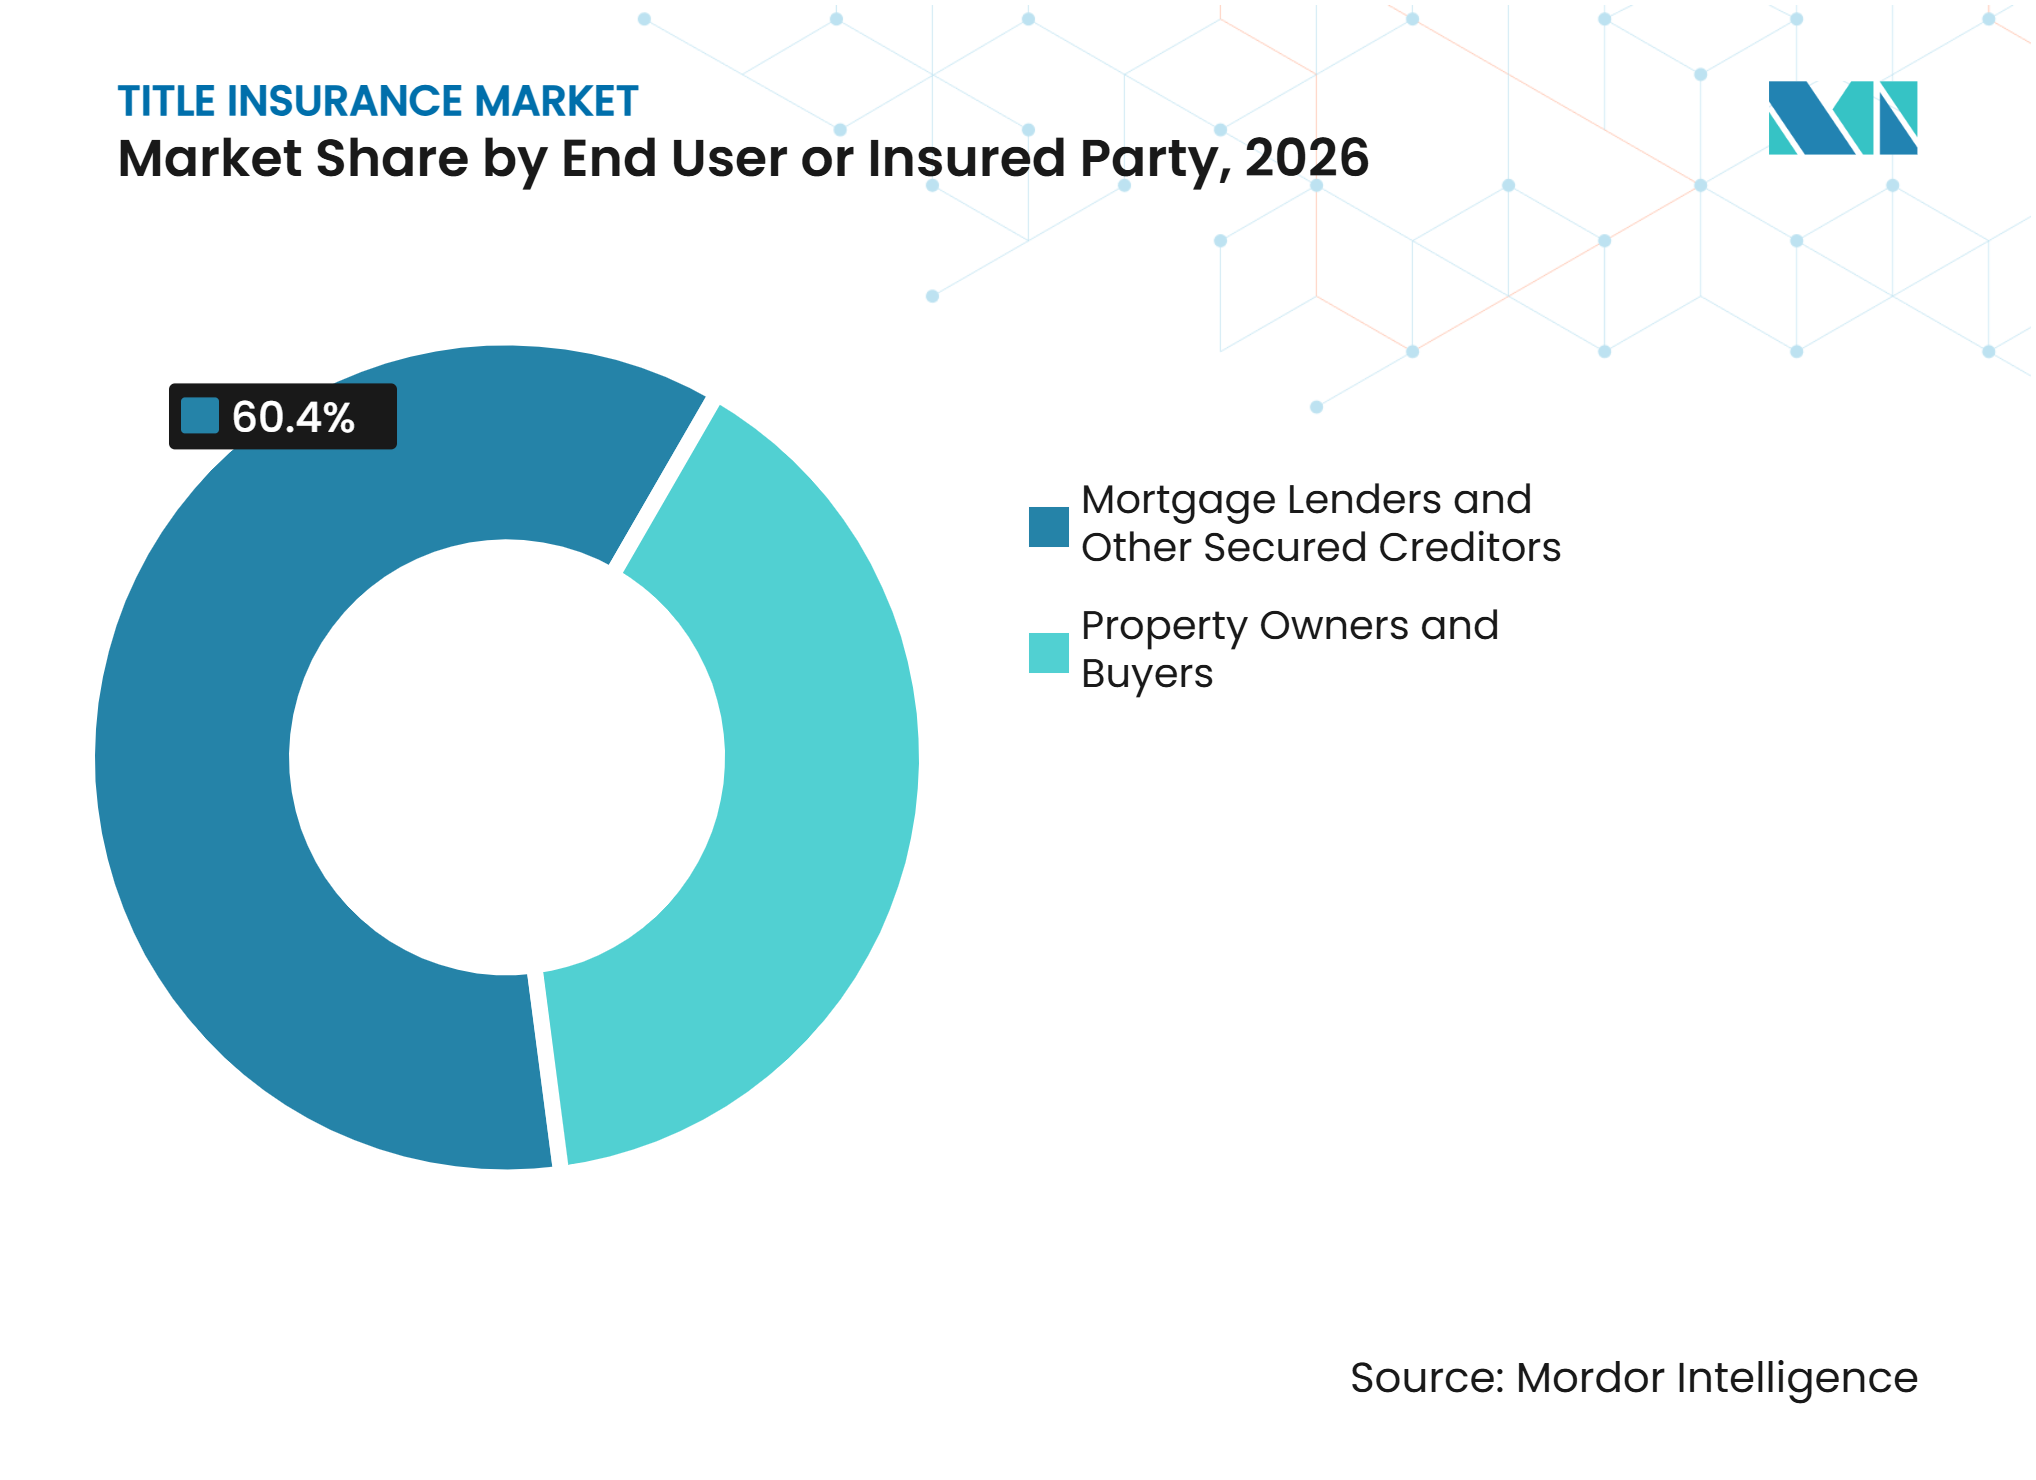
- Par utilisateur final, les prêteurs hypothécaires et les créanciers garantis ont capturé 60,4 % de la part du marché de l'assurance titres en 2026, tandis que les propriétaires et acheteurs devraient croître à un CAGR de 5,5 % jusqu'en 2032.
- Par type de transaction, les achats immobiliers ont capturé 65,3 % de la part du marché de l'assurance titres en 2026, tandis que les autres transactions assurables devraient croître à un CAGR de 6,2 % jusqu'en 2032.
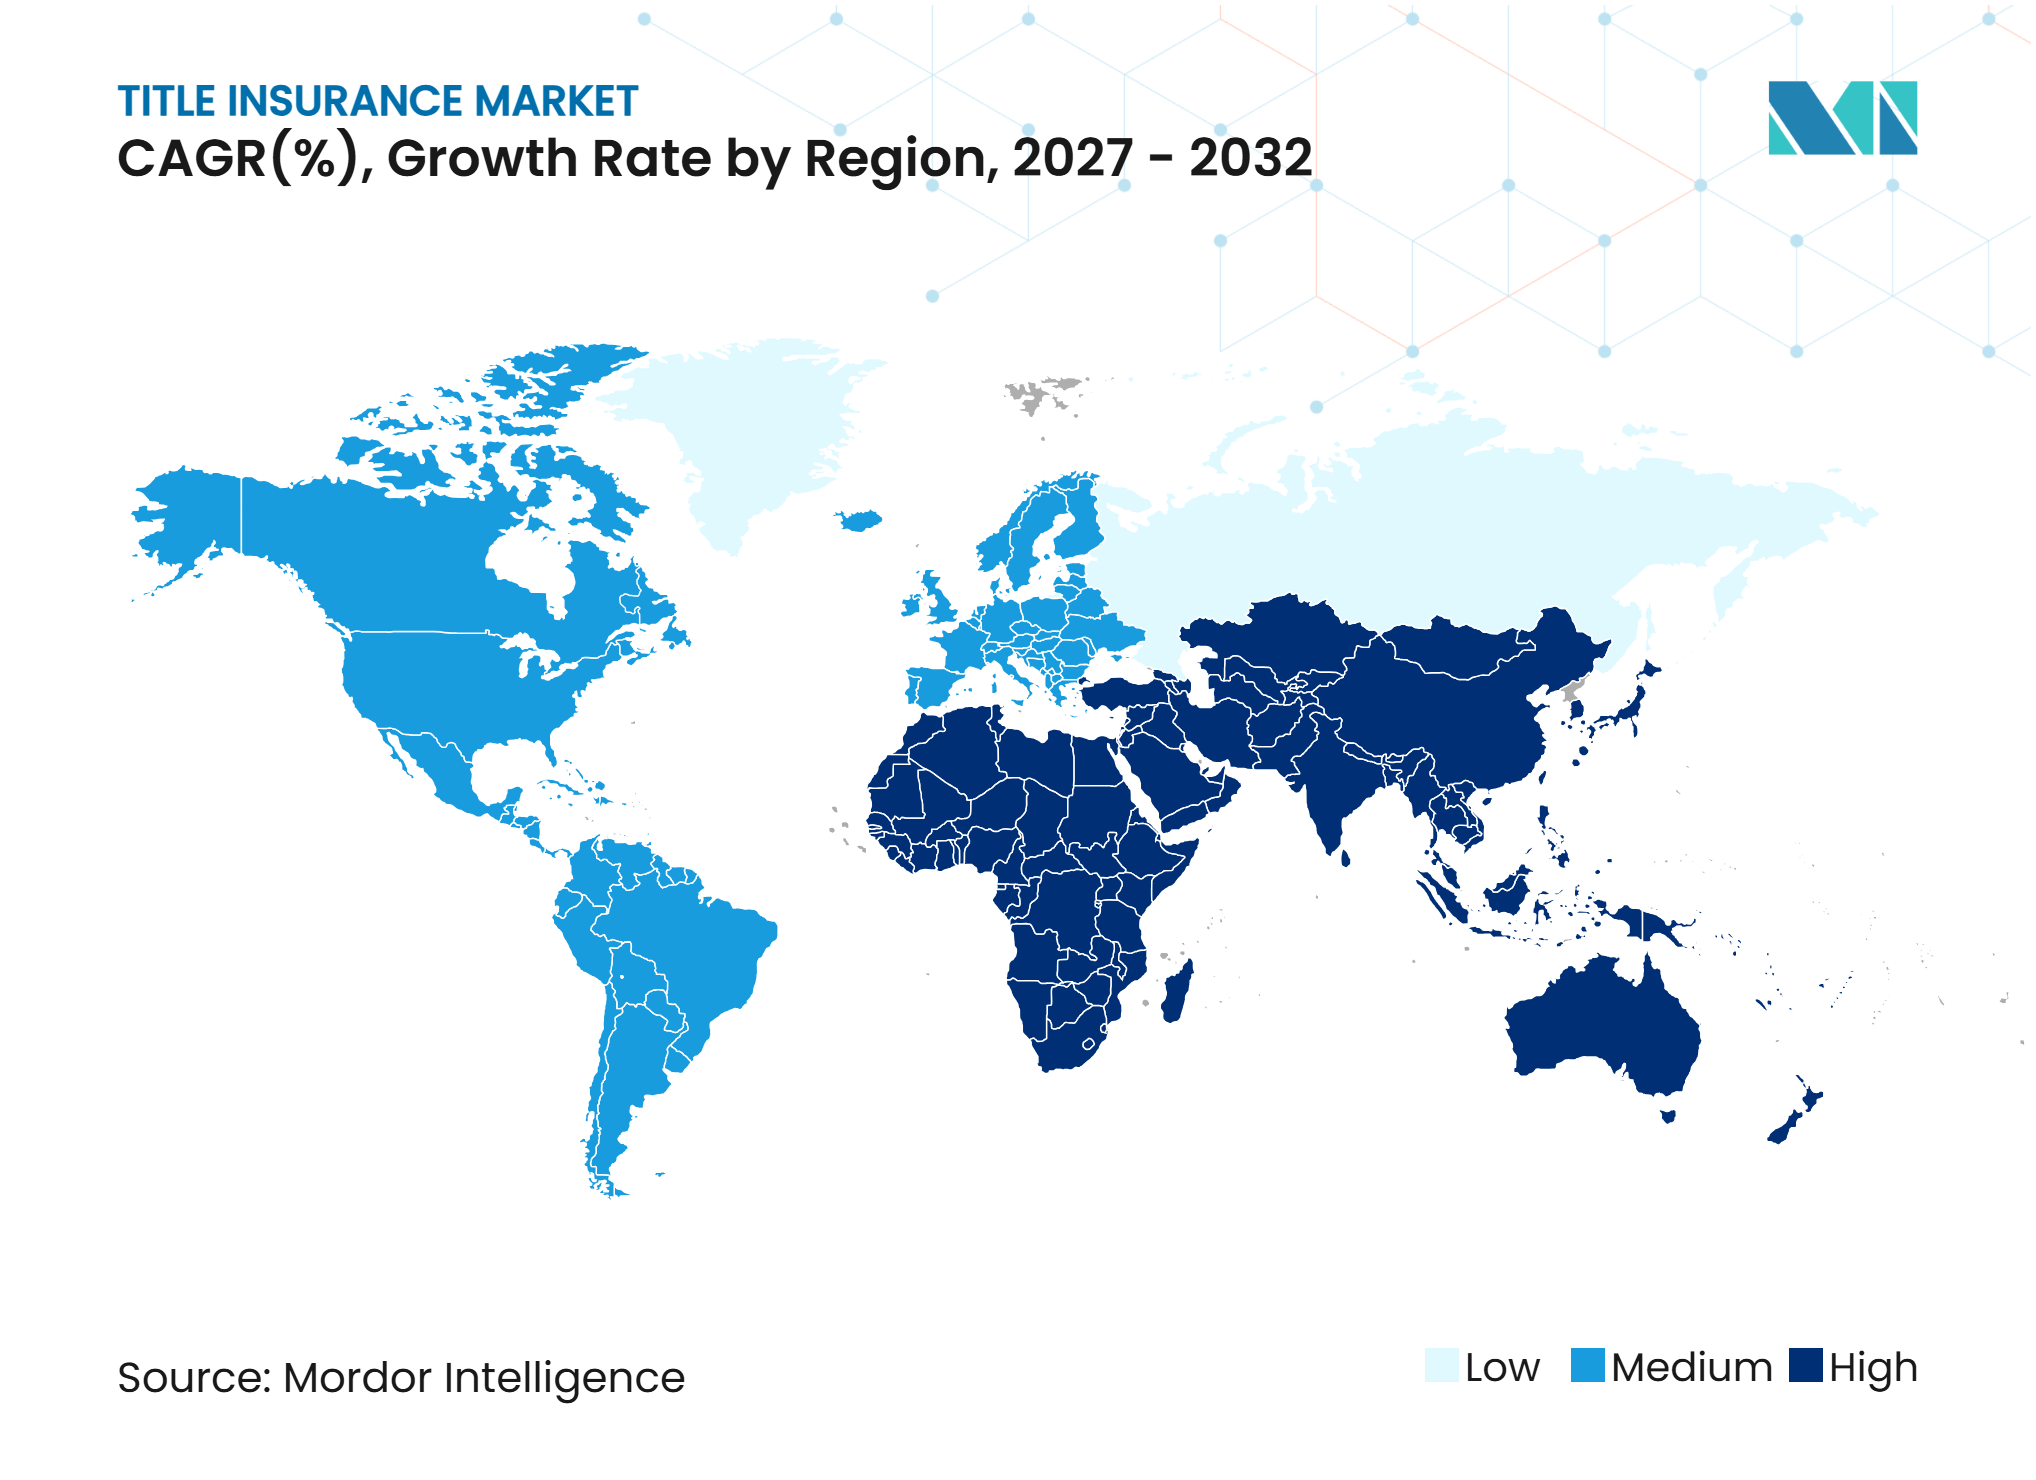
- Par géographie, l'Amérique du Nord a capturé 85,3 % de la part du marché de l'assurance titres en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance des transactions immobilières et des originations hypothécaires | +1.2% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Exposition croissante à la fraude sur les titres et aux revendications de propriété | +0.8% | Amérique du Nord, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Structures de propriété complexes et historiques de titres | +0.4% | Mondial, notamment Europe, Inde et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Numérisation des registres fonciers et des transactions électroniques | +0.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion du crédit hypothécaire et des marchés immobiliers formels | +0.6% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Recherche de titres et souscription assistées par la technologie | +0.7% | Mondial, porté par l'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des transactions immobilières et des originations hypothécaires
Les volumes d'origination hypothécaire restent une source directe de génération de primes pour le marché de l'assurance titres. La Mortgage Bankers Association prévoit que les originations de prêts unifamiliaux atteindront 2,2 billions USD en 2026, soit une augmentation de 8 % par rapport à 2025[1]. Les originations d'achat devraient augmenter de 7,7 %, tandis que les originations de refinancement devraient progresser de 9,2 %. Le financement de l'immobilier commercial et les originations multifamiliales devraient également se développer plus rapidement que la base de prêts résidentiels au sens large. Une activité commerciale plus soutenue favorise la croissance des primes car les polices commerciales génèrent davantage de revenus par clôture. Ce schéma favorise les souscripteurs capables de soutenir des transactions importantes et complexes.
Exposition croissante à la fraude sur les titres, à la falsification et aux revendications de propriété non divulguées
La fraude sur les titres accroît le besoin de protection par l'assurance sur l'ensemble du marché de l'assurance titres. En 2025, 59 % des entreprises de titres interrogées ont signalé au moins une tentative d'usurpation d'identité de vendeur, contre 28 % lors de l'enquête de 2024. En avril 2026, 45 % des entreprises signalaient des tentatives mensuelles. Les terrains vacants représentaient 82 % des tentatives documentées, et la moitié des entreprises ayant versé des indemnités ont déclaré des pertes supérieures à 100 000 USD. Le FBI a enregistré 12 368 plaintes pour fraude immobilière et 275,1 millions USD de pertes en 2025[2]. Cet environnement soutient la demande de polices propriétaires et nécessite une vérification d'identité plus rigoureuse, des réseaux de notaires agréés et des outils de détection de fraude.
Structures de propriété complexes et historiques de titres
Les structures de propriété complexes renforcent le rôle de souscription du marché de l'assurance titres. Les acquisitions transfrontalières, les actifs hérités, les servitudes et les privilèges de construction peuvent créer des risques qui ne sont pas facilement résolus par les registres immobiliers standard. La question est particulièrement importante pour les sites énergétiques, industriels et de centres de données, où plusieurs droits et autorisations peuvent affecter une seule transaction. Les souscripteurs dotés de capacités juridiques et techniques spécialisées peuvent évaluer ces risques de manière plus cohérente que les agences de moindre envergure. La complexité accroît également la valeur des polices sur mesure pour les investisseurs institutionnels. Il en résulte une évolution vers des polices commerciales à plus haute valeur et un examen détaillé des titres.
Numérisation des registres fonciers et des transactions immobilières électroniques
Les registres numériques et les clôtures électroniques améliorent la rapidité des transactions sur le marché de l'assurance titres. En 2026, 48 États et le District de Columbia avaient adopté des lois ou des décrets exécutifs sur la notarisation en ligne à distance[3]. NotaryCam, filiale de Stewart, a réalisé plus de 154 000 transactions de notarisation en ligne à distance en 2024. Fannie Mae accepte les prêts notariés à distance éligibles lorsque les prêteurs satisfont aux conditions d'identité, de localisation du notaire et de piste d'audit. Ces processus créent des registres structurés susceptibles d'améliorer l'examen de souscription. L'adoption numérique réduit également les frictions pour les prêteurs, les agents et les consommateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Taux hypothécaires élevés et contraintes d'accessibilité au logement | -0.7% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Registres fonciers fragmentés et registres immobiliers incohérents | -0.5% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique, et certaines parties de l'Europe | Long terme (≥ 4 ans) |
| Sensibilisation limitée à l'assurance titres et sensibilité aux prix | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Mécanismes alternatifs de garantie de titre immobilier | -0.3% | Amérique du Nord et certaines parties de l'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Taux hypothécaires élevés et contraintes d'accessibilité au logement
Les taux hypothécaires élevés continuent de restreindre l'activité des transactions résidentielles sur le marché de l'assurance titres. La Mortgage Bankers Association prévoit que les taux hypothécaires resteront entre 6 % et 6,5 % en 2026. Ces niveaux réduisent l'incitation pour de nombreux emprunteurs existants à refinancer. Ils limitent également l'accessibilité pour les acheteurs potentiels et retardent les transferts de propriété. Les souscripteurs régionaux de moindre envergure sont plus exposés car ils dépendent davantage du flux de commandes résidentielles. Les transactions commerciales ont apporté un certain soutien, mais elles ne compensent pas entièrement la faiblesse de l'activité immobilière résidentielle pour l'ensemble des opérateurs.
Registres fonciers fragmentés et registres immobiliers incohérents
L'incomplétude des registres immobiliers limite la capacité à développer le marché de l'assurance titres en dehors de l'Amérique du Nord. En Inde, 1,6 billion USD de valeurs d'actifs immobiliers reste contraint par des titres de propriété peu clairs. Les registres peuvent être répartis entre les systèmes de revenus, d'enregistrement, de cadastre, judiciaires et municipaux. Le titre est généralement présomptif plutôt que conclusif, ce qui rend la souscription plus difficile. Des conditions similaires affectent certaines parties de l'Asie du Sud-Est et de l'Amérique du Sud. Les réformes juridiques peuvent améliorer la situation au fil du temps, mais un changement complet nécessite une longue période de mise en œuvre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de police :
les mandats des prêteurs dominent tandis que la couverture des propriétaires se développeL'assurance titres des prêteurs détenait 59,8 % de la part du marché de l'assurance titres en 2026. Les normes d'origination hypothécaire aux États-Unis et au Canada font de la couverture des prêteurs une composante normale des transactions immobilières financées. Le segment évolue donc étroitement avec l'activité hypothécaire résidentielle et commerciale. La hausse attendue des originations unifamiliales soutient la demande de polices de prêteurs en 2026. Le crédit commercial peut encore améliorer les revenus de primes car les transactions plus importantes nécessitent des limites de police plus élevées. La nature obligatoire de la couverture des prêteurs fournit une base stable pour les souscripteurs nationaux.
L'assurance titres du propriétaire devrait se développer à un CAGR de 5,5 % jusqu'en 2032. La fraude par usurpation d'identité de vendeur renforce l'argument en faveur de la protection dans les transactions sans hypothèque. Les terrains vacants sont particulièrement exposés car ils représentaient 82 % des tentatives documentées d'usurpation d'identité de vendeur. Les polices propriétaires couvrent des risques non couverts par une police de prêteur. Les acheteurs prennent également davantage conscience de la fraude aux actes, des héritiers non divulgués et des réclamations post-clôture. Cela soutient la croissance de la couverture volontaire des propriétaires là où les exigences des prêteurs ne s'appliquent pas.


Par type de propriété :
les polices commerciales améliorent la composition des revenusLes propriétés résidentielles détenaient une part de 64,7 % de la taille du marché de l'assurance titres en 2026. L'activité résidentielle reste la principale source de nombre de polices car la plupart des achats immobiliers impliquent une hypothèque et une couverture du prêteur. Le segment est sensible aux taux hypothécaires et à l'accessibilité au logement. Le refinancement peut générer des dossiers supplémentaires, mais les polices de refinancement tendent à produire des primes moins élevées que les transactions d'achat. Cela rend les résultats résidentiels dépendants à la fois du volume de prêts et de la composition des transactions. Une reprise soutenue de l'activité d'achat améliorerait la contribution du segment.
Les propriétés commerciales devraient croître à un CAGR de 5,5 % jusqu'en 2032. Les centres de données, les sites industriels, les actifs énergétiques et les grandes transactions d'infrastructure nécessitent un examen détaillé des titres. First American a déclaré 271 millions USD de revenus de titres commerciaux pour le premier trimestre 2026, en hausse de 48 % par rapport à l'année précédente. La taille du marché de l'assurance titres pour les polices commerciales bénéficie de revenus par clôture plus élevés que les polices résidentielles. Les servitudes complexes, les privilèges et les conditions des sites créent également une demande de souscription spécialisée. Ces caractéristiques soutiennent la croissance des primes même lorsque les transactions immobilières résidentielles restent inégales.
Par canal de distribution :
les réseaux d'agents restent centrauxLes agents de titres indépendants et affiliés détenaient une part de 63,2 % sur le marché de l'assurance titres en 2026. Les relations locales restent importantes dans les transactions immobilières résidentielles et les marchés immobiliers de proximité. Les agents apportent une connaissance géographique et aident à gérer le processus de clôture pour les prêteurs et les consommateurs. Old Republic a indiqué que les primes produites par les agents représentaient 78 % des revenus de titres au deuxième trimestre 2026. Cette structure offre aux souscripteurs nationaux une large couverture de marché sans nécessiter de bureaux directs dans chaque localité. Elle fait également du service aux agents et du soutien technologique des outils concurrentiels importants.
Les opérations directes devraient croître à un CAGR de 5,8 % jusqu'en 2032. Les souscripteurs utilisent des plateformes propriétaires pour gérer les types de transactions à volume élevé avec des coûts unitaires plus faibles. Les outils numériques de First American visent à améliorer la capacité des flux de travail et à soutenir l'adoption plus large par les agences. Les modèles directs permettent aux assureurs de maintenir un meilleur contrôle sur les données, les flux de travail et l'expérience client. Le canal peut être particulièrement attractif pour les transactions de refinancement standardisées et pilotées par les prêteurs. Les réseaux d'agents resteront importants, mais la capacité directe peut améliorer la rentabilité à mesure que les volumes se redressent.
Par utilisateur final :
la demande des créanciers est stable et la demande des acheteurs est en croissanceLes prêteurs hypothécaires et les créanciers garantis détenaient une part de 60,4 % sur le marché de l'assurance titres en 2026. Leur demande est intégrée dans les pratiques institutionnelles de souscription hypothécaire. L'émission de polices suit de près l'origination des prêts car les prêteurs exigent une protection pour leur intérêt en garantie. La prévision d'origination unifamiliale de 2,2 billions USD pour 2026 soutient donc cette base d'utilisateurs finaux. Les prêteurs commerciaux ont également besoin de polices pour les transactions garanties plus importantes. Cela crée une demande stable même lorsque les acheteurs individuels ne souscrivent pas de couverture volontaire pour les propriétaires.
Les propriétaires et acheteurs devraient croître à un CAGR de 5,5 % jusqu'en 2032. La fraude aux actes et les litiges de propriété sensibilisent aux risques après la clôture d'une transaction. La National Association of REALTORS® a constaté que 63 % des personnes interrogées avaient connaissance de fraudes sur leurs marchés au cours des 12 mois précédents. Les polices propriétaires peuvent protéger contre les héritiers non divulgués, la fraude aux actes et certains défauts de titre. Ce segment a de la marge pour se développer car la couverture des propriétaires n'est pas obligatoire dans chaque transaction. Une meilleure sensibilisation et un positionnement clair des polices peuvent soutenir l'adoption.

Par type de transaction :
les achats dominent tandis que les autres transactions croissent plus viteLes achats immobiliers détenaient une part de 65,3 % sur le marché de l'assurance titres en 2026. Un transfert de propriété déclenche généralement un examen du titre et l'émission d'une police, en particulier lorsqu'un financement est impliqué. Les transactions d'achat produisent également des primes plus élevées que les refinancements courants dans de nombreux cas. Le segment reste sensible à l'accessibilité des ménages et à l'offre immobilière. Les exigences des prêteurs créent un lien fiable entre les achats financés par hypothèque et la demande de polices. Cela maintient les achats comme la plus grande catégorie de transactions pour les assureurs de titres.
Les autres transactions assurables devraient croître à un CAGR de 6,2 % jusqu'en 2032. Cette catégorie comprend les baux commerciaux, les servitudes, les cessions d'infrastructure, les titres de vente fiscale, les acquisitions de centres de données et les transactions de sites énergétiques. Ces transactions nécessitent souvent une analyse spécialisée et comportent des primes plus élevées que les polices résidentielles standard. Stewart a acquis ProTitleUSA et DocSolutionsUSA au cours du troisième trimestre 2026 pour développer les services de titres pour les marchés de capitaux et les investisseurs institutionnels. Ces acquisitions illustrent la valeur du développement de capacités dans les catégories de transactions plus complexes. Ces activités peuvent diversifier les revenus au-delà des cycles d'achat et de refinancement.
Analyse géographique
L'Amérique du Nord détenait 85,3 % de la part du marché de l'assurance titres en 2026. Les États-Unis soutiennent cette position grâce à la couverture obligatoire des prêteurs, à un système hypothécaire secondaire mature et à un vaste réseau d'agences indépendantes. ALTA a déclaré 18,5 milliards USD de primes pour 2025 et une croissance des primes de 16,1 % en glissement annuel au premier semestre 2026. L'activité commerciale et une reprise partielle du refinancement contribuent à la croissance. Les États-Unis et le Canada restent les marchés principaux de la région. Le Royaume-Uni dispose d'une structure opérationnelle différente, où l'assurance titres est utilisée de manière plus sélective pour les risques de titre identifiés plutôt que comme composante systématique des transactions résidentielles.
L'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2032. L'Inde, l'Australie et l'Asie du Sud-Est offrent différentes voies d'expansion à mesure que les pratiques de prêt et les registres fonciers se développent. L'Inde présente un besoin non satisfait considérable car une propriété peu claire peut contraindre les transactions immobilières et le financement. L'Australie et la Corée du Sud sont des marchés plus développés dans la région. L'expansion du portefeuille de DUAL en octobre 2026 cible l'Asie-Pacifique, l'Europe et l'Amérique latine avec une capacité de 320 millions GBP (431,72 millions USD) par risque immobilier unique. Les registres fonciers numériques et l'investissement immobilier institutionnel peuvent accroître le recours à la couverture spécialisée en Asie-Pacifique.
L'Europe, l'Amérique du Sud et le Moyen-Orient et l'Afrique détenaient une part combinée plus faible en 2026. L'Europe utilise l'assurance titres principalement pour les transactions immobilières transfrontalières, les transactions institutionnelles et les défauts de titre documentés. L'Espagne connaît une plus grande visibilité du produit dans les transactions immobilières transfrontalières, bien que la conveyance domestique reste moins dépendante de celui-ci. First European Title Insurance opère dans 29 pays européens et a déclaré une capacité par risque unique de 2,0 milliards EUR (2,35 milliards USD). L'Amérique du Sud présente un potentiel au Brésil et en Argentine, où les litiges de tenure et de succession peuvent créer des risques matériels. La demande au Moyen-Orient et en Afrique est centrée sur les Émirats arabes unis et l'Arabie saoudite, où l'investissement dans l'immobilier commercial et les infrastructures soutient les pratiques internationales de garantie de titre.
Paysage concurrentiel
Concentration du Marché
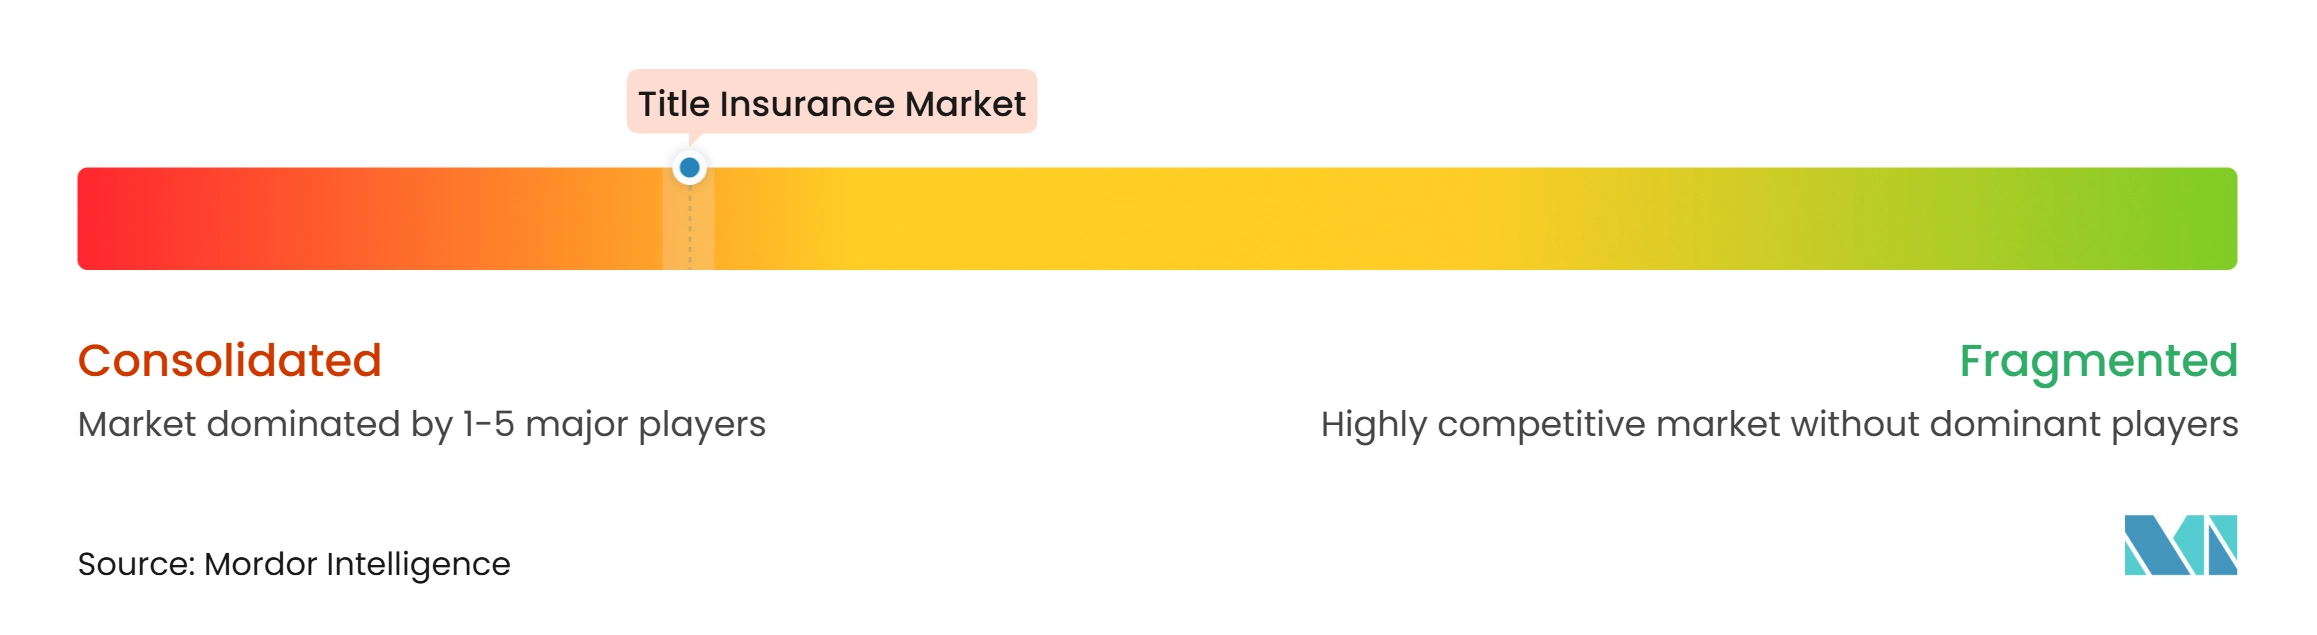
Le marché de l'assurance titres est consolidé au niveau des souscripteurs, avec un petit groupe de grands prestataires dominant l'émission de polices, tandis que la couche des agences et de la distribution reste fragmentée. Les principales entreprises, notamment First American Financial Corporation, Fidelity National Financial, Old Republic International, Chicago Title et Stewart Information Services, bénéficient de vastes réseaux d'agents, de relations établies avec les prêteurs, d'une couverture nationale et de solides capacités opérationnelles. Les souscripteurs de moindre envergure et les agences indépendantes se démarquent par des services spécialisés, un soutien réactif aux agents, une expertise du marché local et des partenariats technologiques.
L'investissement technologique façonne de plus en plus le positionnement concurrentiel à mesure que les assureurs cherchent à rationaliser les recherches de titres, à accélérer les clôtures et à renforcer la prévention de la fraude. First American a lancé AgentNet Assist : Title Intelligence en avril 2026 pour soutenir l'analyse des dossiers de titres, tandis que Westcor a participé au programme pilote d'acceptation de titres de Fannie Mae aux côtés de X1 Analytics et Mortgage Connect. Fidelity National Financial a également investi dans des capacités de transaction numérique et de vérification d'identité. Ces initiatives reflètent la demande croissante de flux de travail de clôture plus efficaces, d'une meilleure précision des données et de contrôles renforcés contre la fraude immobilière et hypothécaire.
Les acquisitions consolident davantage les capacités de service et élargissent la portée géographique dans l'écosystème de l'assurance titres et de la clôture. Stewart Information Services a étendu ses opérations par des acquisitions impliquant Radiken Title, ProTitleUSA et DocSolutionsUSA en 2026, tandis qu'Opendoor a acquis les opérations de clôture et de séquestre de Doma en mars 2026, sous réserve d'approbation réglementaire. Ces développements démontrent que la différenciation concurrentielle va au-delà de la souscription pour englober la gestion des séquestres, les services de règlement, l'infrastructure de clôture numérique et la prévention de la fraude. Des opportunités existent également dans la protection des propriétés sans hypothèque et la fourniture d'une couverture de titre spécialisée pour les actifs d'infrastructure, bien que les prestataires doivent continuer à répondre aux exigences réglementaires et aux risques de transaction en évolution.
Leaders du secteur de l'assurance titres
-
First American Title Insurance Company
-
Fidelity National Title Insurance Company
-
Old Republic National Title Insurance Company
-
Chicago Title Insurance Company
-
Stewart Title Guaranty Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance titres Entreprises couvertes dans ce rapport
- First American Title Insurance Company
- Fidelity National Title Insurance Company
- Chicago Title Insurance Company
- Commonwealth Land Title Insurance Company
- Old Republic National Title Insurance Company
- Stewart Title Guaranty Company
- Westcor Land Title Insurance Company
- Title Resources Guaranty Company
- WFG National Title Insurance Company
- National Investors Title Insurance Company
- CATIC
- Alliant National Title Insurance Company
- Advocus National Title Insurance Company
- Doma Title Insurance, Inc.
- AXA XL — international and specialty title insurance
Développements industriels récents dans Marché de l'assurance titres
- Octobre 2026 : DUAL a étendu sa capacité en matière d'assurance titres et d'indemnité juridique pour l'Asie-Pacifique, l'Europe et l'Amérique latine. DUAL a obtenu un nouveau portefeuille soutenu par un panel dirigé par AXA XL offrant jusqu'à 320 millions GBP (411 millions USD) par risque immobilier unique, permettant une couverture de titre transfrontalière et de fusions-acquisitions complexe dans 3 zones géographiques en croissance.
- Octobre 2026 : Stewart a acquis Radiken Title, ProTitleUSA et DocSolutionsUSA. Radiken Title a renforcé la position de Stewart dans la région Dallas-Fort Worth. ProTitleUSA et DocSolutionsUSA ont étendu ses services de titres pour les marchés de capitaux et les investisseurs institutionnels, faisant croître cette unité commerciale de 20 % au cours du trimestre.
- Avril 2026 : First American Title a lancé AgentNet Assist : Title Intelligence. Cette fonctionnalité utilisait l'analyse assistée par intelligence artificielle des dossiers de recherche de titres pour accélérer la prise de décision des examinateurs. Elle s'appuyait sur des outils de contrôle qualité qui ont multiplié par six la capacité de traitement de la division Agences.
Périmètre du rapport mondial sur le marché de l'assurance titres
Aperçu de la segmentation
| Assurance titres du propriétaire |
| Assurance titres du prêteur |
| Propriétés résidentielles |
| Propriétés commerciales |
| Opérations directes |
| Agents de titres indépendants et affiliés |
| Propriétaires et acheteurs |
| Prêteurs hypothécaires et autres créanciers garantis |
| Transactions d'achat immobilier |
| Transactions de refinancement hypothécaire |
| Autres transactions de titre assurables |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de police | Assurance titres du propriétaire | |
| Assurance titres du prêteur | ||
| Par type de propriété | Propriétés résidentielles | |
| Propriétés commerciales | ||
| Par canal de distribution | Opérations directes | |
| Agents de titres indépendants et affiliés | ||
| Par utilisateur final / partie assurée | Propriétaires et acheteurs | |
| Prêteurs hypothécaires et autres créanciers garantis | ||
| Par type de transaction | Transactions d'achat immobilier | |
| Transactions de refinancement hypothécaire | ||
| Autres transactions de titre assurables | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du secteur de l'assurance titres d'ici 2032 ?
Le marché de l'assurance titres devrait atteindre 29,2 milliards USD d'ici 2032, avec un CAGR de 4,5 % à partir de 2027.
Quel type de police détient la plus grande part ?
L'assurance titres du prêteur détenait une part de 59,8 % en 2026 car elle est généralement exigée pour les transactions immobilières financées par hypothèque.
Pourquoi l'assurance titres du propriétaire est-elle en croissance ?
La couverture du propriétaire devrait croître à un CAGR de 5,5 % jusqu'en 2032, la fraude aux actes et les risques d'usurpation d'identité de vendeur renforçant la sensibilisation des acheteurs.
Quel type de propriété connaît la croissance la plus rapide ?
Les propriétés commerciales devraient croître à un CAGR de 5,5 % jusqu'en 2032, soutenues par les transactions de centres de données, industrielles, énergétiques et d'infrastructure.
Quelle région détient la plus grande part ?
L'Amérique du Nord détenait une part de 85,3 % en 2026, soutenue par les exigences des prêteurs et un système hypothécaire secondaire mature.
Qu'est-ce qui stimule l'adoption en Asie-Pacifique ?
L'Asie-Pacifique devrait croître à un CAGR de 7,8 % jusqu'en 2032, à mesure que le crédit hypothécaire formel, les registres numériques et l'activité immobilière institutionnelle se développent.