
Tamanho e Participação do Mercado de Titânio para Materiais Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 400.17 Milhões de dólares |
| Tamanho do Mercado (2032) | 600.33 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Titânio para Materiais Semicondutores pela Mordor Intelligence
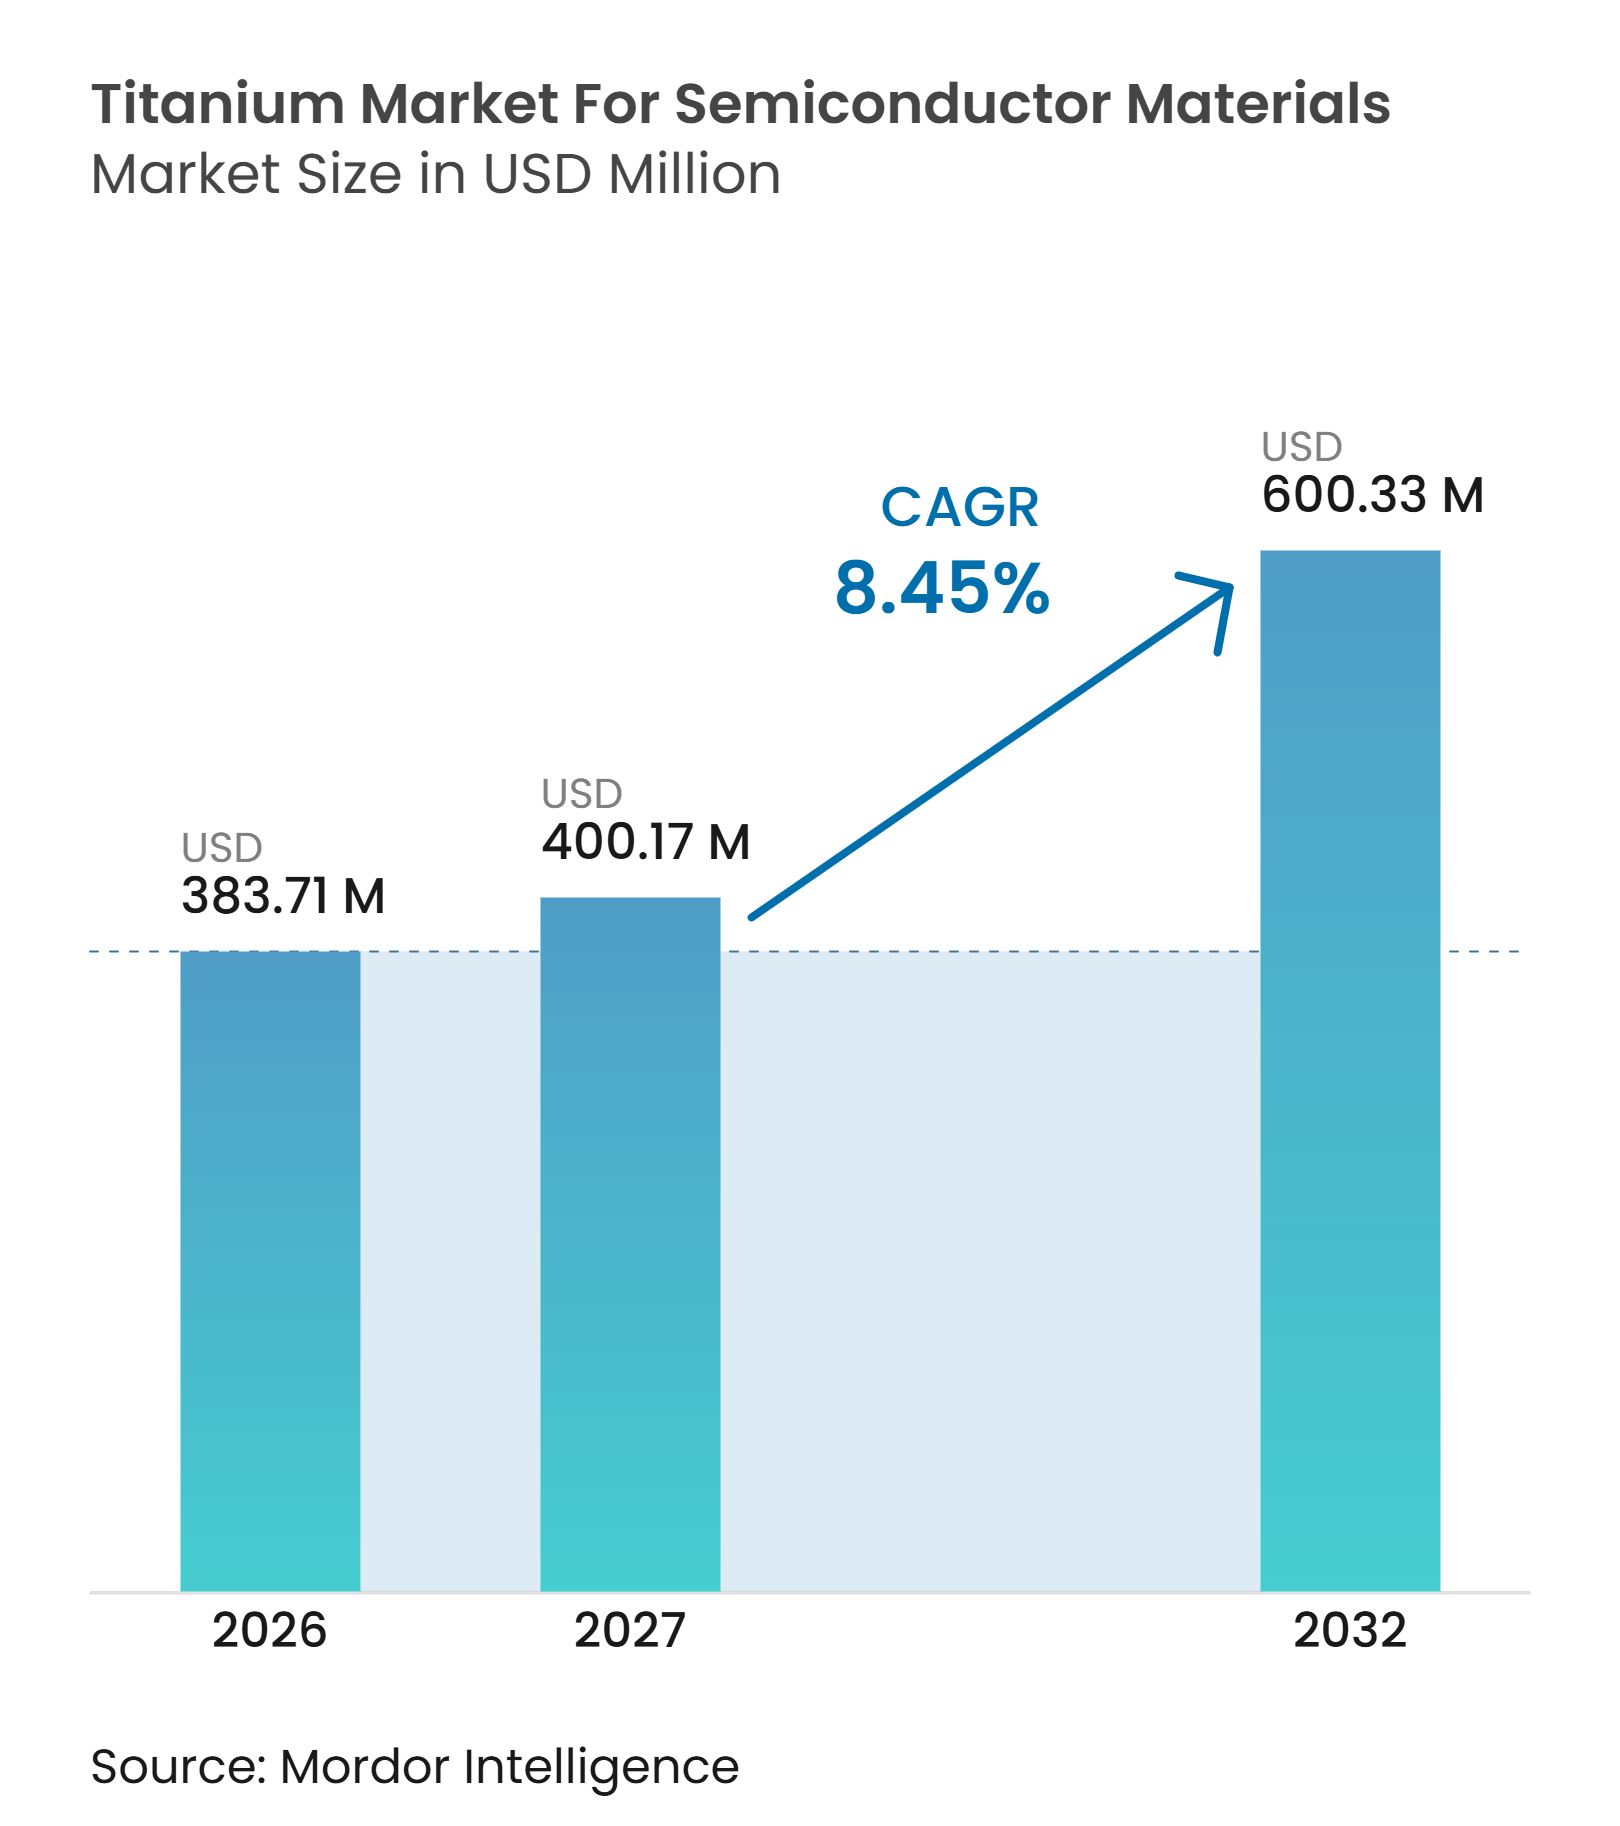
O tamanho da indústria do Mercado de Titânio para Materiais Semicondutores foi avaliado em 383,71 milhões de USD em 2026 e estima-se que cresça de 400,17 milhões de USD em 2027 para atingir 600,33 milhões de USD até 2032, a um CAGR de 8,45% durante o período de previsão (2027-2032). O mercado de titânio para materiais semicondutores é sustentado pela construção de fábricas avançadas de semicondutores, o que aumenta a base instalada de equipamentos de deposição física de vapor e deposição química de vapor. O nitreto de titânio e o dióxido de titânio são utilizados como camadas de barreira, materiais de adesão e metais de função de trabalho no processamento de wafers. A demanda está se deslocando para materiais de maior valor porque dispositivos avançados de lógica e memória necessitam de mais etapas de deposição e controles mais rigorosos de impurezas. Os programas nacionais de semicondutores nos Estados Unidos, Europa, Japão e Índia estão ampliando a base geográfica para a aquisição de materiais qualificados. O mercado de titânio para materiais semicondutores também enfrenta risco de fornecimento porque a produção de esponja de titânio de alta pureza está concentrada em um número limitado de países, enquanto graus de maior pureza acrescentam custos de material e processamento.
Principais Conclusões do Relatório
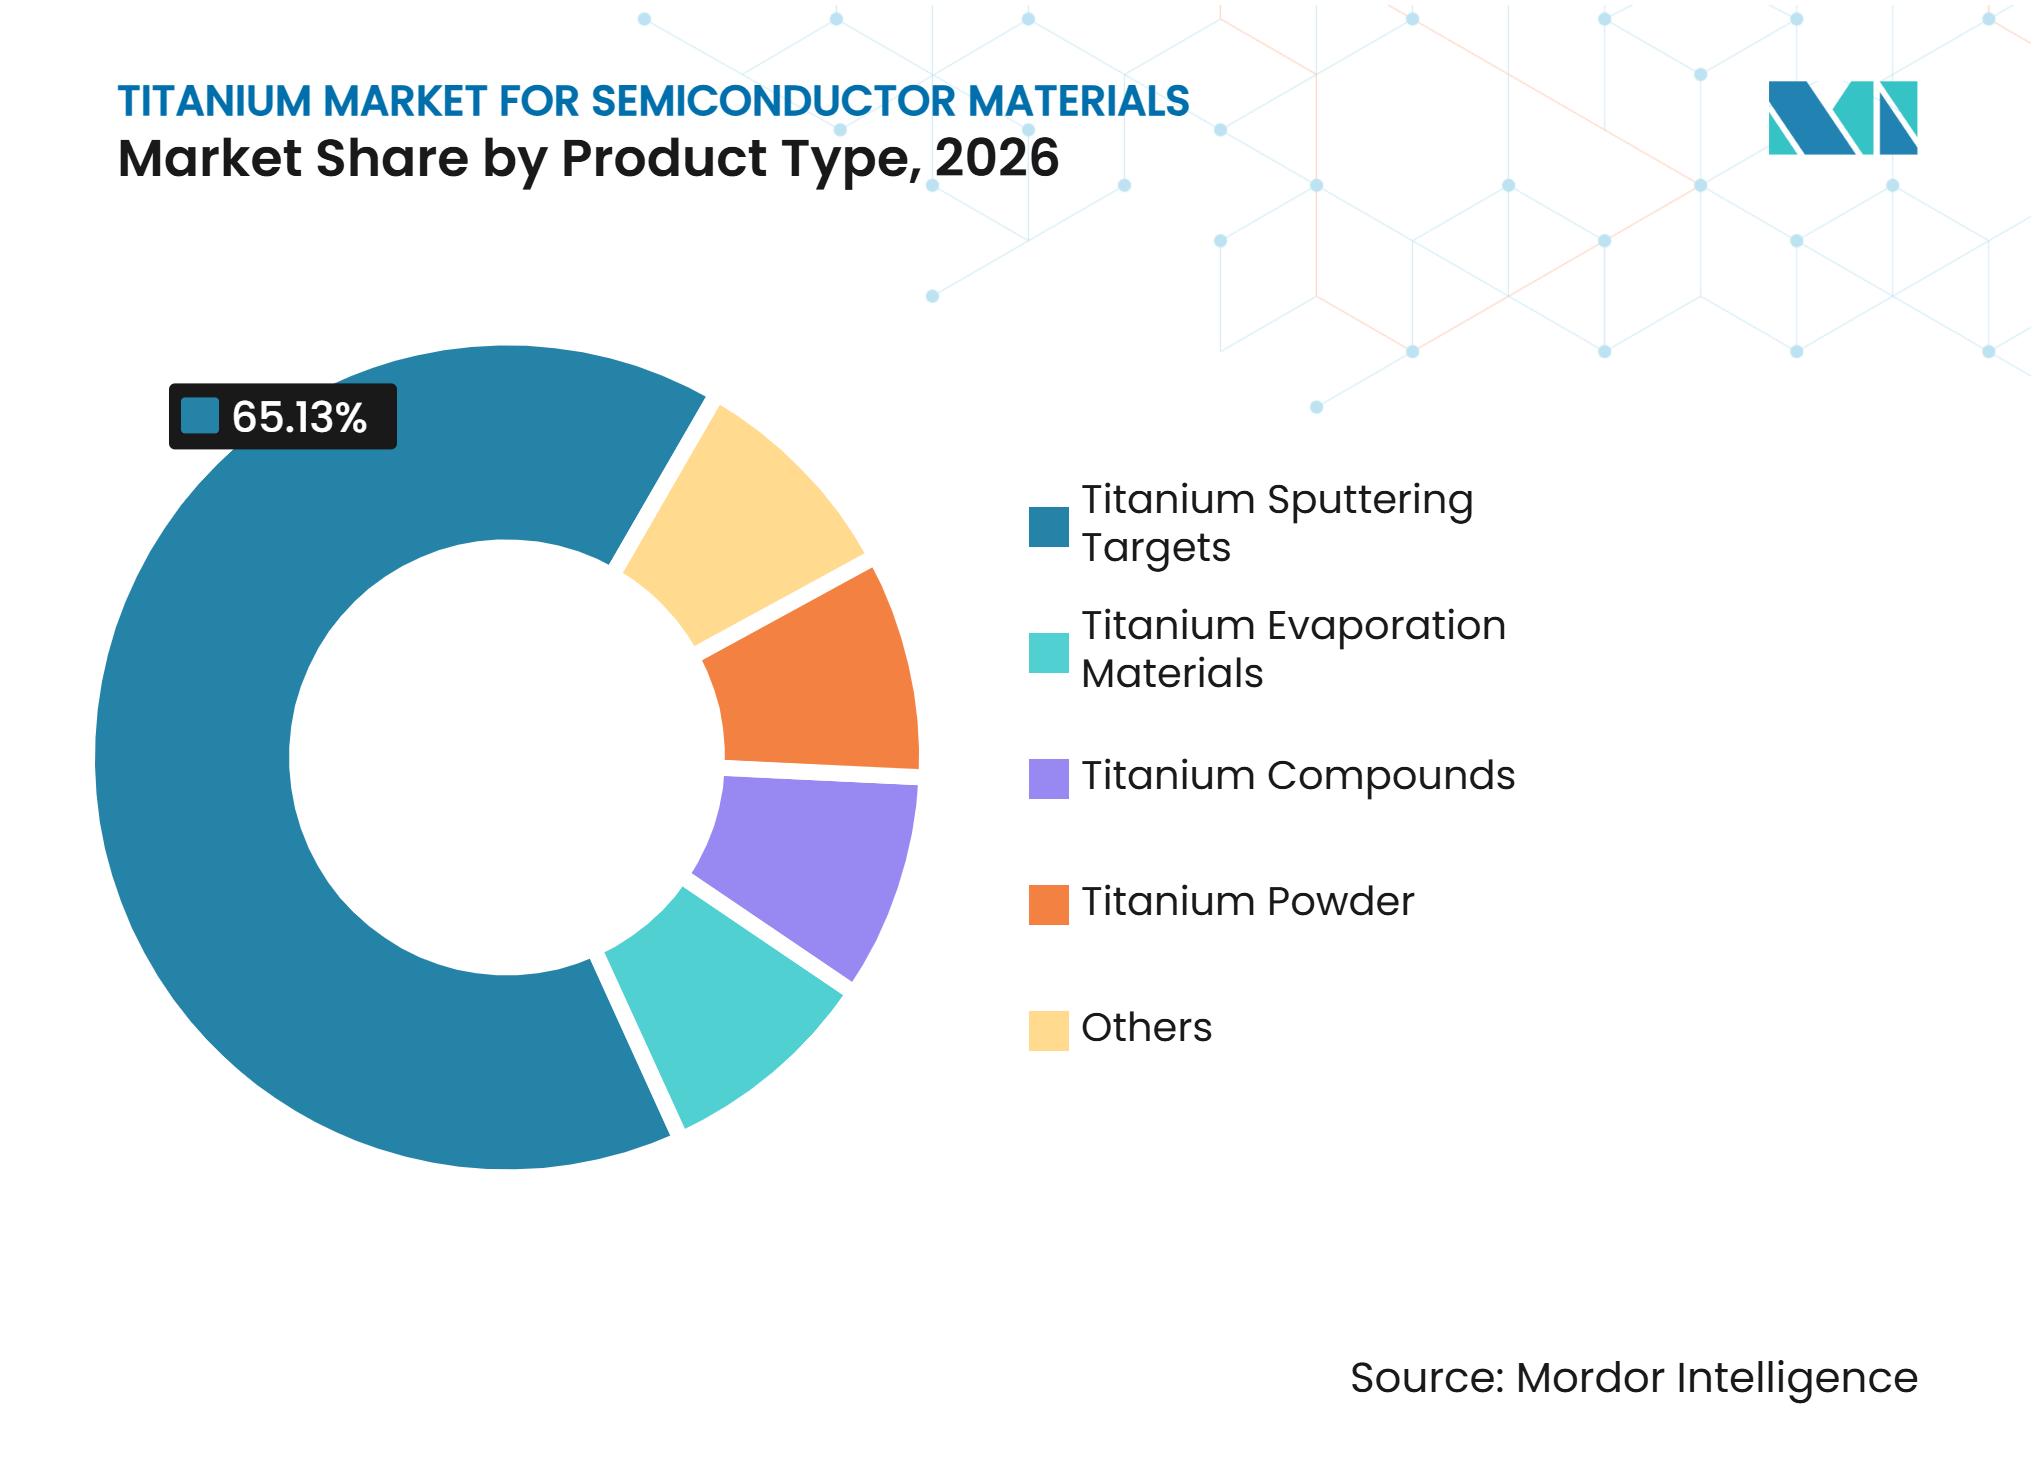
- Por tipo de produto, os alvos de pulverização catódica de titânio detinham 65,13% da participação do mercado de titânio para materiais semicondutores em 2026, enquanto os compostos de titânio têm previsão de avançar a um CAGR de 9,12% até 2032.
- Por aplicação, a fabricação de wafers detinha 71,34% da participação do mercado de titânio para materiais semicondutores em 2026 e tem previsão de avançar a um CAGR de 9,56% até 2032.
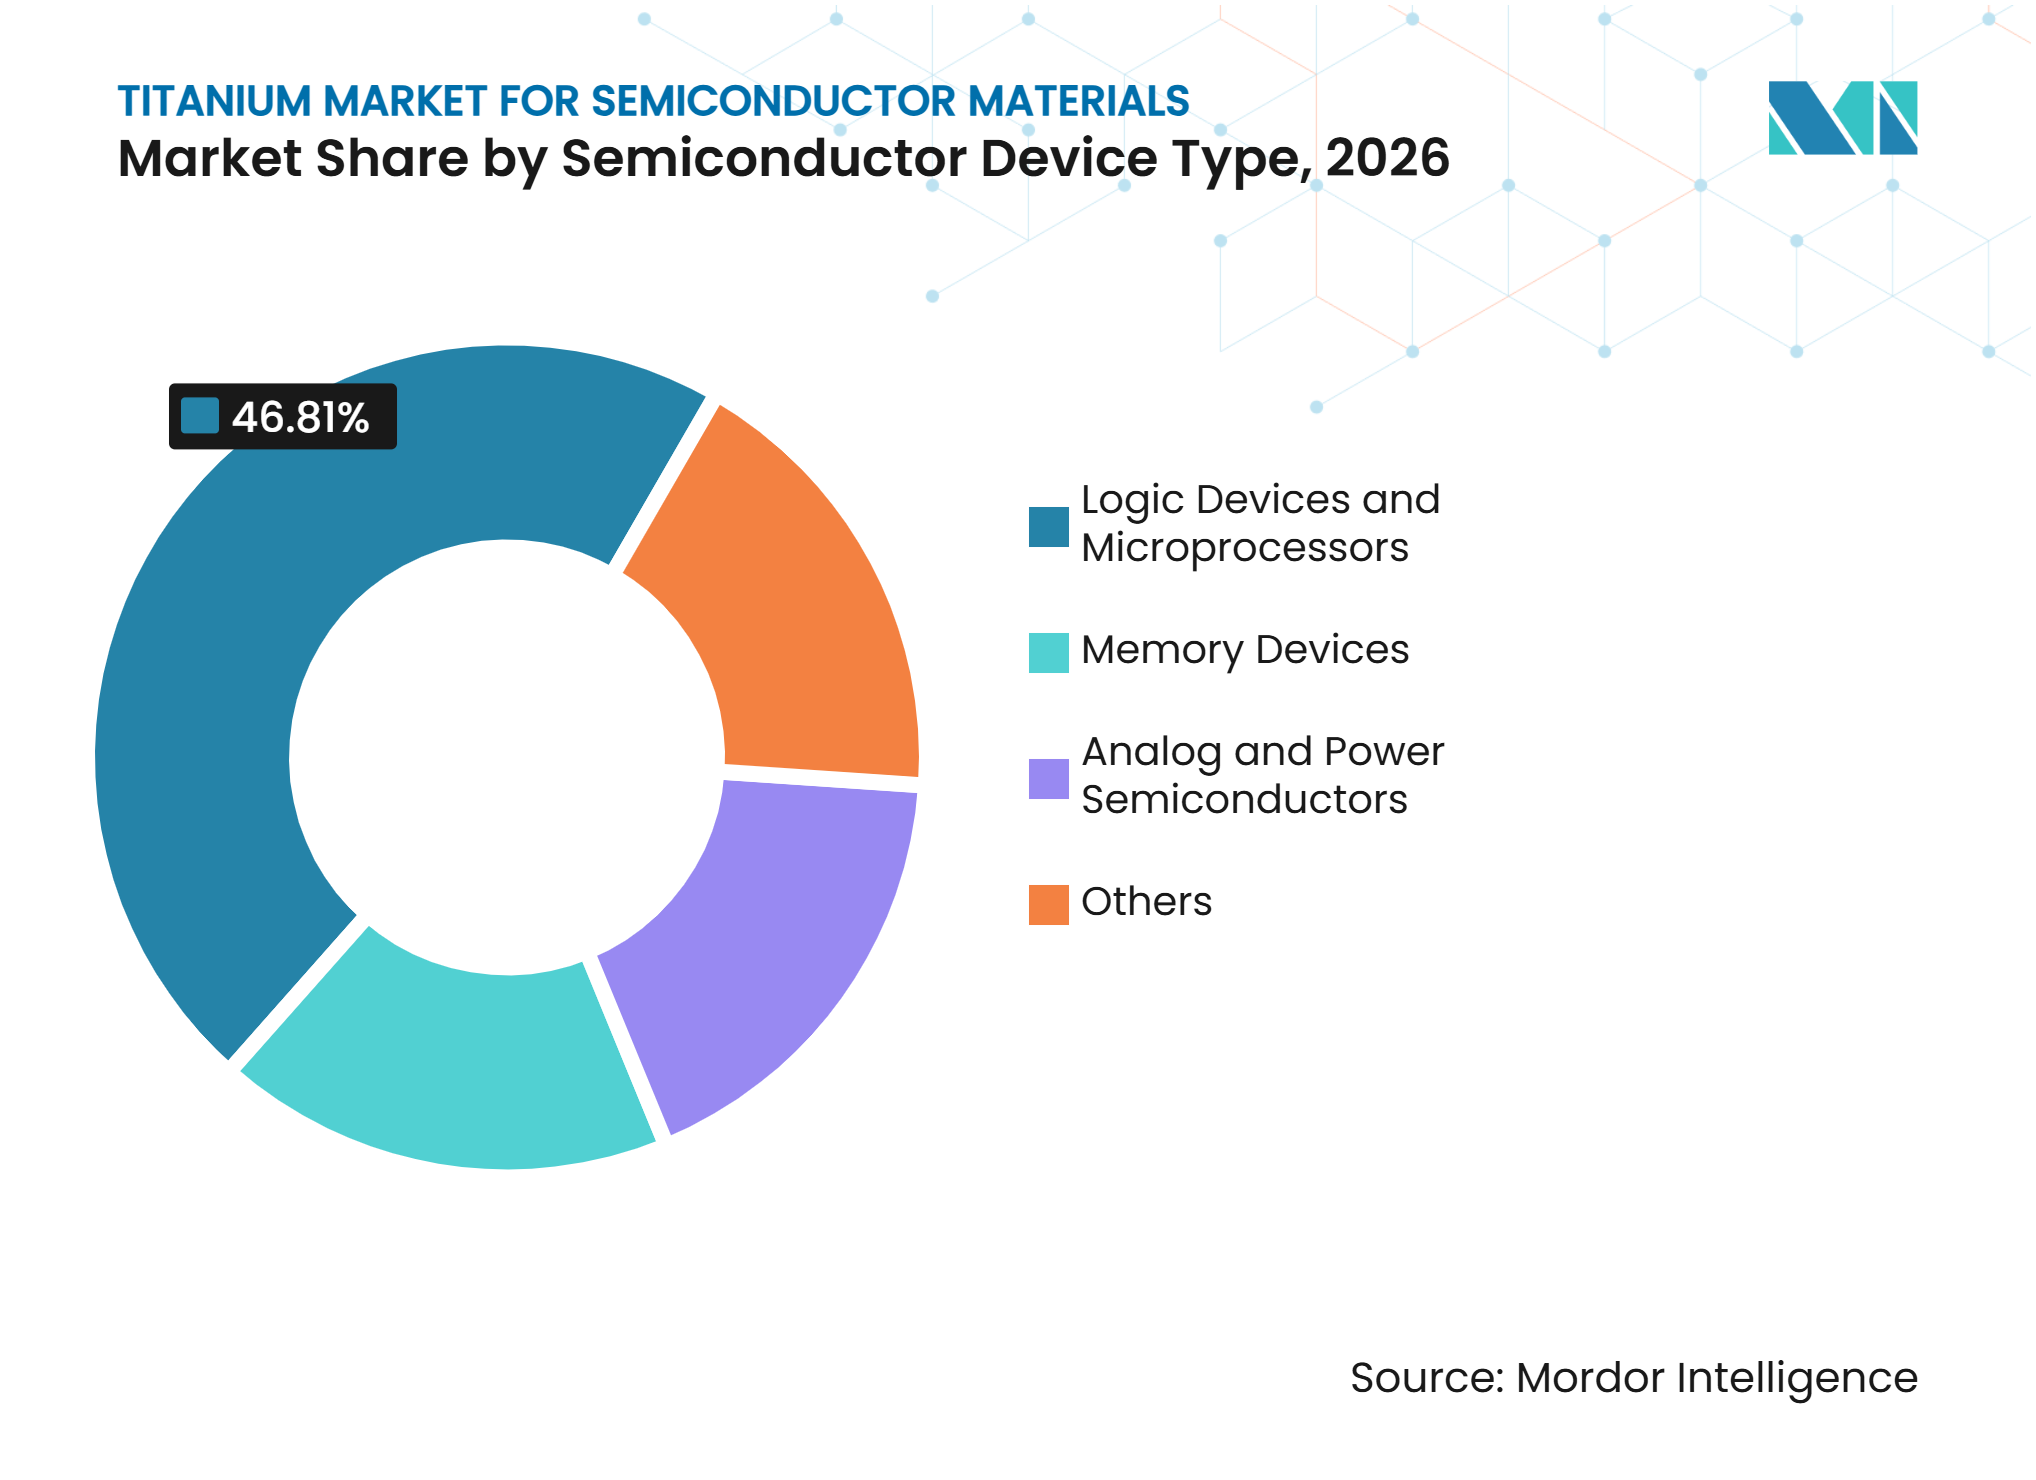
- Por tipo de dispositivo semicondutor, os dispositivos lógicos e microprocessadores detinham 46,81% da participação do mercado de titânio para materiais semicondutores em 2026, enquanto os dispositivos de memória têm previsão de avançar a um CAGR de 9,34% até 2032.
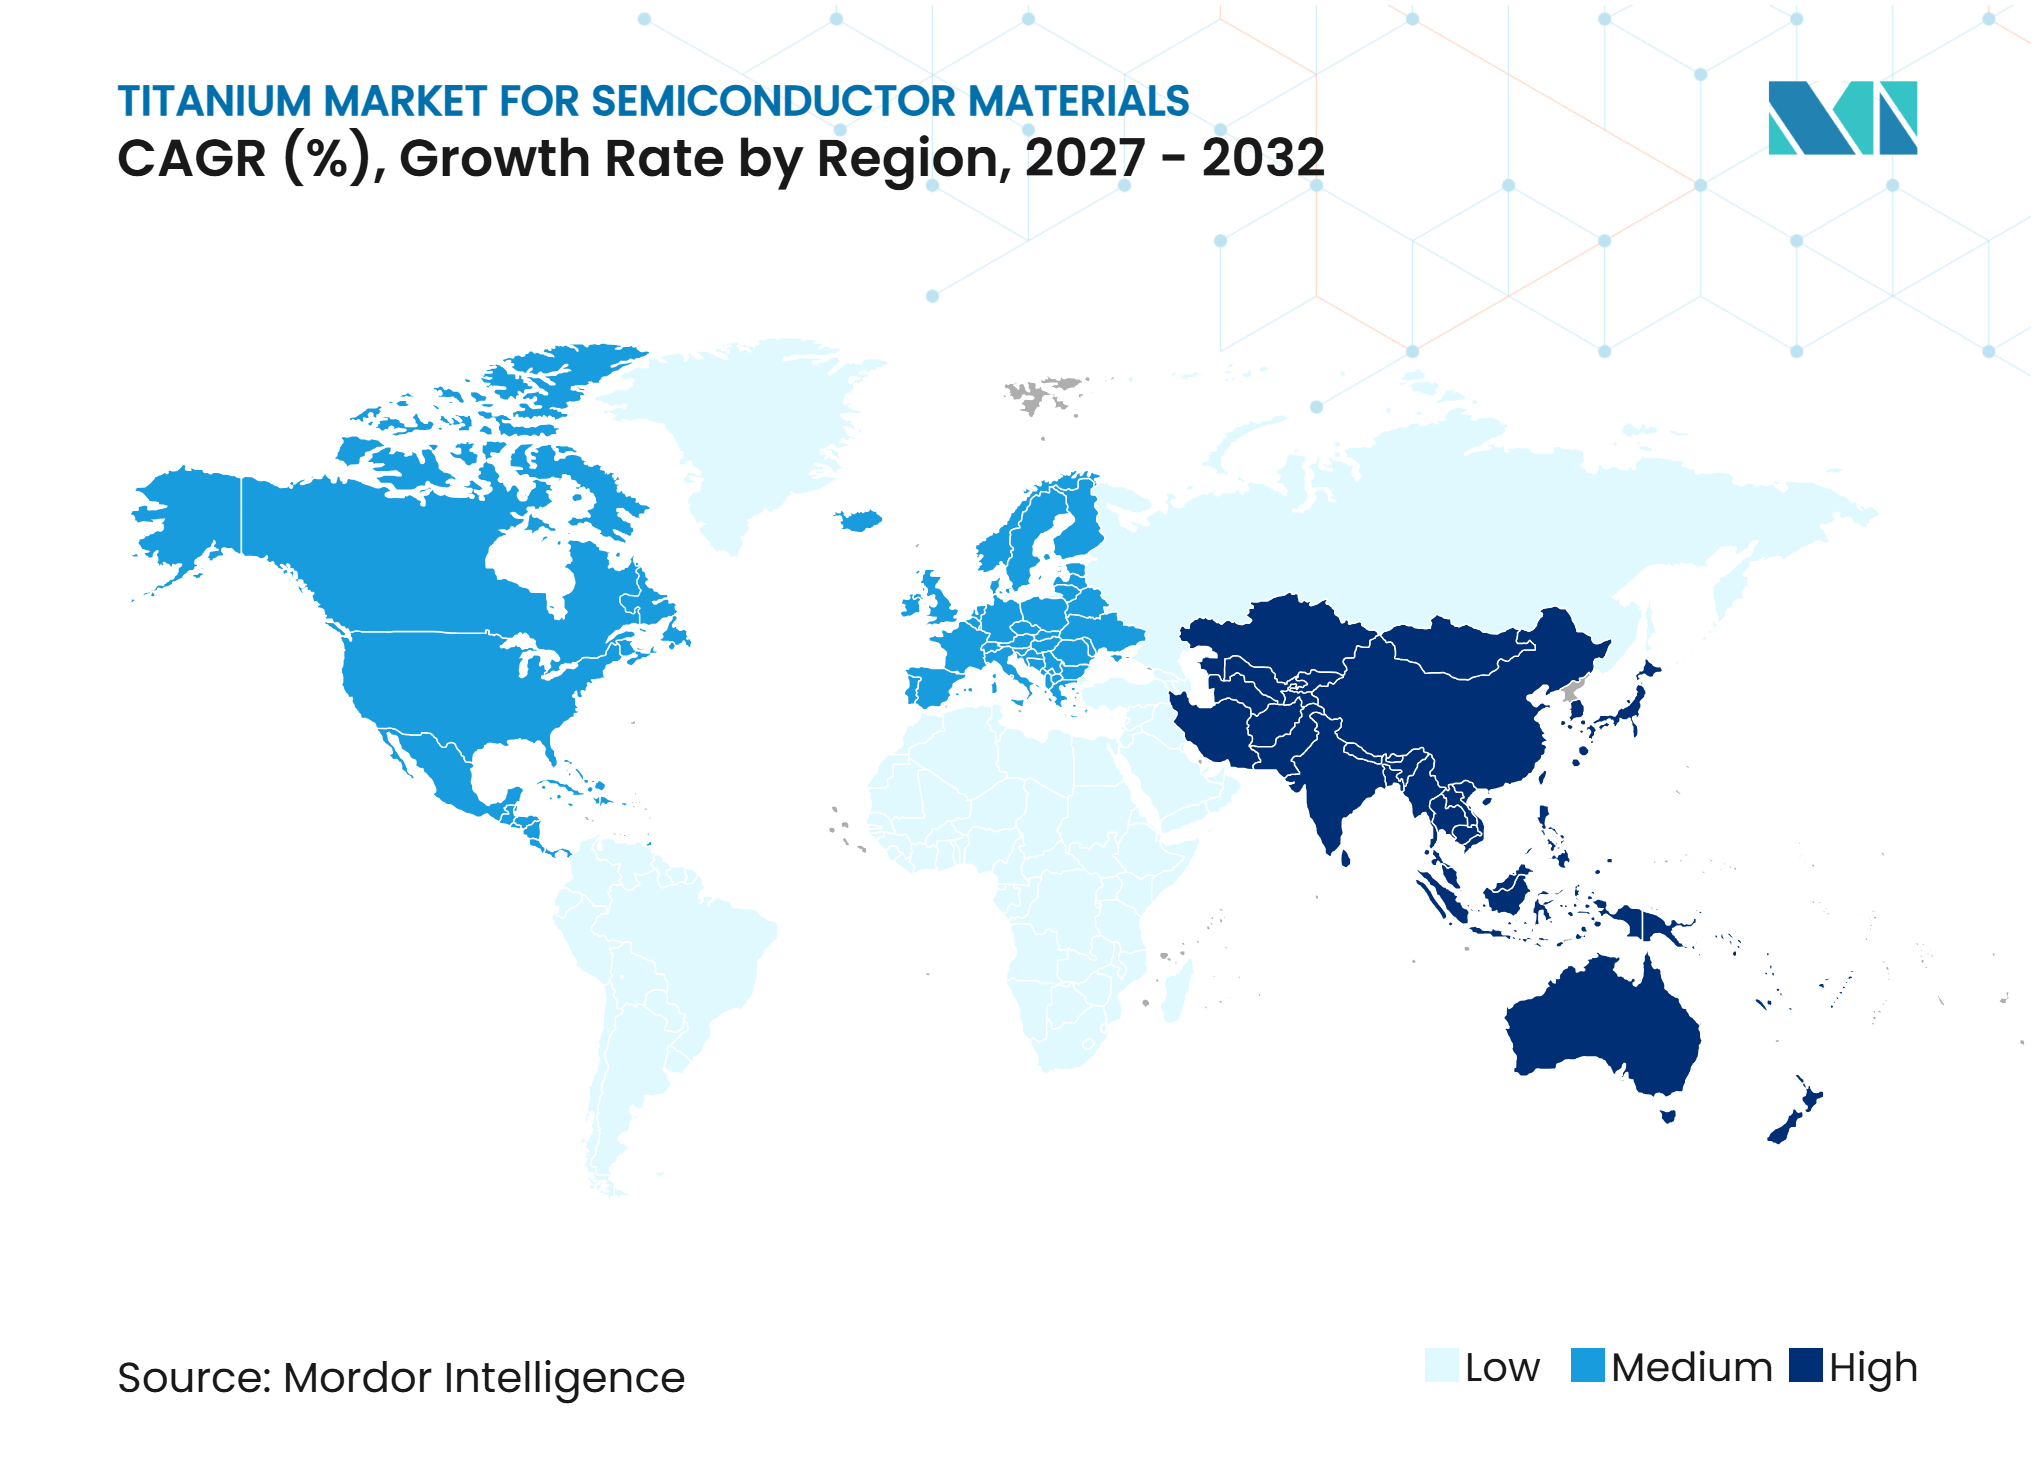
- Por geografia, a Ásia-Pacífico detinha 50,28% da participação do mercado de titânio para materiais semicondutores em 2026 e tem previsão de avançar a um CAGR de 9,22% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Fábricas Avançadas de Lógica e Memória Impulsionada por IA | +3.5% | Global, liderado pela Ásia-Pacífico (Taiwan, Coreia do Sul, Japão), América do Norte (EUA) | Curto prazo (≤ 2 anos) |
| Aumento do Teor de Titânio em Fluxos GAA, NAND 3D e de Embalagem Avançada | +2.8% | Núcleo da Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Localização da Cadeia de Suprimentos de Semicondutores | +1.6% | América do Norte, Japão, Índia, Europa | Médio prazo (2-4 anos) |
| Requisitos de Maior Pureza e Menor Quantidade de Partículas em Nós Avançados | +1.2% | Global, liderado pelas fábricas de ponta da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda de Qualificação para Fornecedores Locais e de Fonte Dupla | +0.8% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Fábricas Avançadas de Lógica e Memória Impulsionada por IA
A infraestrutura de inteligência artificial generativa está aumentando a demanda por capacidade avançada de lógica e memória, o que eleva o uso de titânio por meio de maior produção de wafers e mais etapas de filme de titânio por wafer. A Taiwan Semiconductor Manufacturing Company está acelerando seu processo gate-all-around de 2 nanômetros, com planos de capacidade vinculados à demanda da Apple, NVIDIA, Advanced Micro Devices e Qualcomm. Essa mudança de produção aumenta o consumo de nitreto de titânio em pilhas de dielétrico de porta e camadas de barreira. A Taiwan Semiconductor Manufacturing Company também comprometeu 165 bilhões de USD para instalações no Arizona que incluem fábricas avançadas, capacidade de embalagem e operações de pesquisa e desenvolvimento. O mercado de titânio para materiais semicondutores pode, portanto, crescer mais rapidamente do que o total de inícios de wafers quando o valor dos chips e a complexidade do processo aumentam juntos. Essas condições favorecem fornecedores que conseguem atender consistentemente às especificações de pureza e partículas de nós avançados.
Aumento do Teor de Titânio em Fluxos GAA, NAND 3D e de Embalagem Avançada
As estruturas gate-all-around, NAND tridimensional e embalagem avançada estão aumentando o uso de material de titânio por wafer processado. As estruturas de transistores gate-all-around utilizam múltiplas camadas de metal de função de trabalho de nitreto de titânio ao redor de canais de nanofolhas e requerem deposição conformal. Isso muda a demanda para materiais de deposição de camada atômica e deposição química de vapor, onde a pulverização catódica em linha de visão é insuficiente. As estruturas NAND tridimensionais com mais de 200 camadas necessitam de filmes de barreira contendo titânio em cada nível, o que vincula o uso de material à altura da pilha, bem como ao volume de wafers. Vias de silício passante, embalagem em nível de wafer fan-out e ligação híbrida também adicionam etapas de deposição de titânio nos fluxos de embalagem. Essa mudança sustenta o mercado de titânio para materiais semicondutores à medida que a complexidade dos dispositivos aumenta. A JX Advanced Metals Corporation ingressou no consórcio JOINT3 em setembro de 2025 para desenvolver materiais de interposer orgânico em nível de painel e ferramentas de design, identificando alvos de pulverização catódica para semicondutores como uma aplicação crescente relacionada à embalagem.
Localização da Cadeia de Suprimentos de Semicondutores
A localização da cadeia de suprimentos está mudando onde os materiais de titânio são qualificados, fabricados e consumidos. A Lei CHIPS e Ciência dos Estados Unidos fornece incentivos para a fabricação doméstica de semicondutores, enquanto a proposta de Lei de Fortalecimento da Manufatura Essencial e Investimento Industrial buscou esclarecer o tratamento comparável de crédito fiscal para fornecedores de materiais críticos. O Japão apoiou a garantia de fornecimento para alvos de pulverização catódica de semicondutores por meio de seu marco de segurança econômica. Em julho de 2025, o Ministério da Economia, Comércio e Indústria do Japão certificou o plano de garantia de fornecimento da JX Advanced Metals Corporation para a expansão de sua fábrica em Hitachinaka. Os fornecedores domésticos de materiais da China também estão expandindo a capacidade para atender às fábricas locais. O mercado de titânio para materiais semicondutores ganha novos conjuntos de demanda regional quando os produtores de materiais estabelecem capacidade local de qualificação e suporte próximo às novas fábricas.
Demanda de Qualificação para Fornecedores Locais e de Fonte Dupla
Os fabricantes de semicondutores estão expandindo programas locais de qualificação e de fonte dupla para reduzir a dependência de fornecimento concentrado de materiais. As revisões dos Estados Unidos sobre importações de semicondutores e as ações de controle de exportação da China sobre materiais selecionados aumentaram a atenção à continuidade do fornecimento durante 2025[1]. Os operadores de fábricas ainda precisam testar o desempenho de partículas, a uniformidade do filme e os níveis de impurezas residuais antes de aprovar uma fonte adicional de titânio. A qualificação cria uma abertura para fornecedores regionais, mas não gera receita imediata porque os testes são demorados. Os fornecedores existentes podem conquistar novos negócios de clientes locais quando possuem fabricação qualificada e suporte de aplicação nas geografias-alvo. O mercado de titânio para materiais semicondutores está, portanto, tornando-se mais regional em seus arranjos de fornecimento, mantendo-se tecnicamente global.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Purificação, Fusão e Ligação | -1.0% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Qualificação em Fábricas e Custos de Mudança | -0.7% | Global, mais agudo nas fábricas de ponta da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Gargalos no Controle de Oxigênio Ultrabaixo e Impurezas Metálicas | -0.4% | Global, mais agudo no Japão, EUA e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Purificação, Fusão e Ligação
A esponja de titânio de alta pureza deve ser refinada por meio de refusão a arco a vácuo com uso intensivo de energia ou refusão por feixe de elétrons em cadinho frio antes de poder ser utilizada na produção de alvos avançados. Cada aumento de pureza remove uma parcela maior das impurezas remanescentes e eleva o custo de processamento. A ligação de alvos também requer controle rigoroso de temperatura e pressão, pois uma interface imperfeita pode causar deflexão do alvo ou contaminação por partículas durante a pulverizaço catódica. Esses requisitos operacionais tornam a escala e o conhecimento do processo importantes vantagens de custo. Produtores menores enfrentam um caminho mais difícil para custos de fabricação competitivos, mesmo quando a demanda local está aumentando. O mercado de titânio para materiais semicondutores permanece, portanto, exposto ao alto consumo de eletricidade, às necessidades de equipamentos especializados e à capacidade limitada de processamento de ultrapureza.
Longos Ciclos de Qualificação em Fábricas e Custos de Mudança
As fábricas avançadas normalmente exigem de 12 a 24 meses de testes contínuos de desempenho antes de aceitar um novo fornecedor de alvos de titânio. O processo avalia o desempenho de partículas, a uniformidade do filme e os perfis de impurezas residuais sob condições de produção. Um teste malsucedido pode exigir o reinício do ciclo de avaliação, gerando custos e atrasos tanto para o fornecedor quanto para a fábrica. Isso favorece fornecedores estabelecidos que já possuem materiais aprovados para o fluxo de processo de um cliente. Os padrões M1 e C3 da Semiconductor Equipment and Materials International (SEMI) podem melhorar a documentação e a consistência operacional, mas não eliminam a necessidade de longos testes de materiais. O mercado de titânio para materiais semicondutores tem, consequentemente, altos custos de mudança, mesmo quando as fábricas buscam mais de uma fonte qualificada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Alvos de Pulverização Catódica de Titânio Impulsionam a Demanda, Compostos de Titânio AceleramOs alvos de pulverização catódica de titânio representaram 65,13% da participação de mercado em 2026. Eles continuam sendo o principal material de deposição para camadas de barreira e adesão baseadas em deposição física de vapor na produção de wafers de lógica e memória. Em nós de processo maduros, os alvos de titânio são comumente utilizados para camadas de adesão e precursores de barreira de nitreto de titânio. Em 3 nanômetros e abaixo, mais etapas de deposição por wafer aumentam o consumo à medida que as estruturas dos dispositivos se tornam mais complexas. Os materiais de evaporação de titânio e o pó de titânio atendem a aplicações mais restritas, incluindo metalização de dispositivos de nitreto de gálio e produção de precursores de compostos de titânio. Esses produtos atendem à demanda especializada, mas têm um papel menor do que os alvos de pulverização catódica na fabricação convencional de wafers.
Os compostos de titânio têm projeção de avançar a um CAGR de 9,12% até 2032. A demanda está vinculada ao uso crescente de deposição de camada atômica para filmes conformais de nitreto de titânio em dimensões abaixo de 10 nanômetros. A deposição de camada atômica proporciona cobertura em estruturas de alta razão de aspecto que a pulverização catódica convencional não consegue atingir de forma consistente. A JX Advanced Metals Corporation concluiu uma linha de produção em massa para materiais de deposição química de vapor e deposição de camada atômica de alta pureza em seu Escritório de Ibaraki, Área de Hitachi, em março de 2026, e iniciou as remessas aos clientes. A empresa declarou que a linha suporta materiais utilizados em aplicações avançadas de semicondutores e espera volumes de vendas mais elevados. O mercado de titânio para materiais semicondutores está, portanto, avançando para uma combinação mais ampla de materiais na forma de alvos e compostos.



Por Aplicação:
Fabricação de Wafers Ancora Tanto a Escala quanto o CrescimentoA fabricação de wafers detinha 71,34% da participação de mercado em 2026. As camadas de barreira de nitreto de titânio limitam a difusão de cobre nos materiais dielétricos, enquanto as camadas de adesão de titânio suportam a ligação confiável entre filme e substrato. Os contatos de siliceto de titânio também ajudam a reduzir a resistência de contato fonte-dreno em dispositivos lógicos avançados. As estruturas gate-all-around aumentam os requisitos de deposição porque os canais individuais de nanofolhas precisam de cobertura conformal de barreira. As novas fábricas criam demanda recorrente por materiais de titânio qualificados assim que os sistemas de deposição física de vapor são instalados. A Semiconductor Equipment and Materials International reportou atividade contínua de construção em toda a capacidade global de fabricação de semicondutores durante 2025.
A fabricação de wafers tem projeção de avançar a um CAGR de 9,56% até 2032. Sua liderança simultânea em receita e crescimento reflete o papel central do titânio nos fluxos de processo de front-end, e não uma mudança para uma aplicação mais recente. A embalagem de semicondutores também tem um papel relevante na demanda porque vias de silício passante, embalagem em nível de wafer fan-out e ligação híbrida utilizam filmes de titânio para metalização de camada de redistribuição e barreiras de difusão. O avanço da integração 2,5D e 3D em aceleradores de inteligência artificial aumenta o número de interfaces que necessitam de metalização precisa. As pilhas de memória de alta largura de banda e as arquiteturas de chiplet reforçam esse requisito no processamento de semicondutores de back-end. Isso amplia o mercado de titânio endereçável para materiais semicondutores além do fluxo de wafer de front-end. A conformidade com as especificações da Semiconductor Equipment and Materials International para materiais de grau de embalagem está se tornando mais importante nas decisões de compra.
Por Tipo de Dispositivo Semicondutor:
Dispositivos Lógicos e Microprocessadores Lideram, Dispositivos de Memória AceleramOs dispositivos lógicos e microprocessadores detinham 46,81% da participação de mercado em 2026. O titânio é utilizado nesses produtos como material de contato e camada de barreira em fundições avançadas. Os circuitos integrados de aplicação específica de inteligência artificial personalizados estão ampliando a demanda lógica além das unidades centrais de processamento e unidades de processamento gráfico. Isso inclui chips projetados por empresas de hiperescala para cargas de trabalho de treinamento e inferência, bem como processadores de inteligência artificial de borda desenvolvidos para aplicações automotivas. A aceleração dos processos gate-all-around de 2 nanômetros pela Taiwan Semiconductor Manufacturing Company e pela Samsung sustenta uma base de demanda duradoura por materiais de titânio. O investimento em capacidade está cada vez mais vinculado a compromissos de clientes, o que sustenta a visibilidade da demanda para fornecedores qualificados.
Os dispositivos de memória têm projeção de avançar a um CAGR de 9,34% até 2032. O NAND tridimensional e a memória de alta largura de banda aumentam os requisitos de filme de titânio porque cada camada adicionada ou interface de die necessita de deposição de barreira e contato. As estruturas NAND tridimensionais comerciais agora excedem 200 camadas, o que aumenta a intensidade de material mesmo quando os inícios de wafers não crescem na mesma taxa. A Toho Titanium Co., Ltd. reportou forte demanda relacionada a semicondutores por titânio de alta pureza em seus resultados do primeiro semestre do exercício fiscal de 2025. Os semicondutores analógicos e de potência fornecem uma contribuição menor, porém estável, por meio da metalização de nitreto de gálio e carboneto de silício. Outras aplicações incluem sistemas microeletromecânicos e fotônica, enquanto os requisitos da ISO 14001 são cada vez mais relevantes para as práticas de gestão ambiental dos fornecedores.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 50,28% em 2026 e tem projeção de avançar a um CAGR de 9,22% até 2032. Taiwan permanece central para a produção lógica de ponta, à medida que a Taiwan Semiconductor Manufacturing Company expande a capacidade gate-all-around. A Coreia do Sul sustenta a demanda relacionada à memória por meio da Samsung e da SK Hynix, onde a memória de alta largura de banda e o NAND tridimensional requerem deposição repetida de camadas de barreira. O Japão permanece uma base importante de fabricação de materiais, e a JX Advanced Metals Corporation expandiu a capacidade de materiais de deposição química de vapor e deposição de camada atômica de alta pureza em seu sítio de Ibaraki. A certificação do Ministério da Economia, Comércio e Indústria do Japão do plano de garantia de fornecimento da empresa demonstra a influência regulatória da Lei de Promoção da Segurança Econômica sobre a capacidade de materiais para semicondutores. A China está expandindo o fornecimento doméstico de materiais para atender à sua base de semicondutores, aumentando a importância da qualificação local e da utilização da capacidade. Essas condições mantêm a região importante tanto para a produção quanto para o consumo de titânio.
América do Norte
A América do Norte está desenvolvendo demanda adicional por materiais de titânio à medida que novas plantas de semicondutores entram em produção e outras avançam em direção à operação. A Taiwan Semiconductor Manufacturing Company iniciou a fabricação em alto volume em sua Fábrica 1 no Arizona durante 2025, e a empresa está desenvolvendo capacidade adicional nos Estados Unidos para processos avançados. A Intel também está avançando na capacidade de produção no Arizona para sua geração de processo 18A. Cada nova ferramenta de deposição física de vapor requer materiais de alvo qualificados, o que cria uma oportunidade de aquisição local após o comissionamento. A Solstice Advanced Materials iniciou as obras de uma expansão de 200 milhões de USD no Vale de Spokane em dezembro de 2025 e espera dobrar a capacidade de produção de alvos de pulverização catódica até 2029. A proposta de esclarecimento do crédito fiscal para fornecedores de materiais críticos sustenta o argumento para investimento próximo às fábricas dos Estados Unidos. A garantia de fornecimento e a fabricação doméstica estão se tornando fatores importantes ao lado da pureza e do desempenho do produto.
Europa, América do Sul e Oriente Médio e África
A Europa tem demanda por materiais semicondutores proveniente de investimentos em fabricação planejados, incluindo instalações associadas à Intel na Alemanha e à Taiwan Semiconductor Manufacturing Company em Dresden. A região permanece dependente de importações para alguns materiais de titânio de alta pureza porque a capacidade de produção local é limitada. O Centro de Pesquisa Conjunta da Comissão Europeia apelou por maior diversificação do fornecimento e parcerias de reciclagem de titânio, apontando a segurança de recursos como uma preocupação emergente de política[2]. A Plansee SE fornece capacidade técnica europeia na produção de alvos de titânio baseados em metalurgia do pó para aplicações de semicondutores. A América do Sul tem demanda menor, relacionada principalmente a atividades de montagem de semicondutores no México e no Brasil. A demanda no Oriente Médio e África está em um estágio mais inicial, com os programas de diversificação da Arábia Saudita e o ecossistema de chips especializados de Israel fornecendo uma base para atividades futuras. Essas geografias formam um pipeline de demanda de longo prazo à medida que o investimento em semicondutores se torna menos concentrado na Ásia-Pacífico.
Cenário Competitivo
Concentração do Mercado
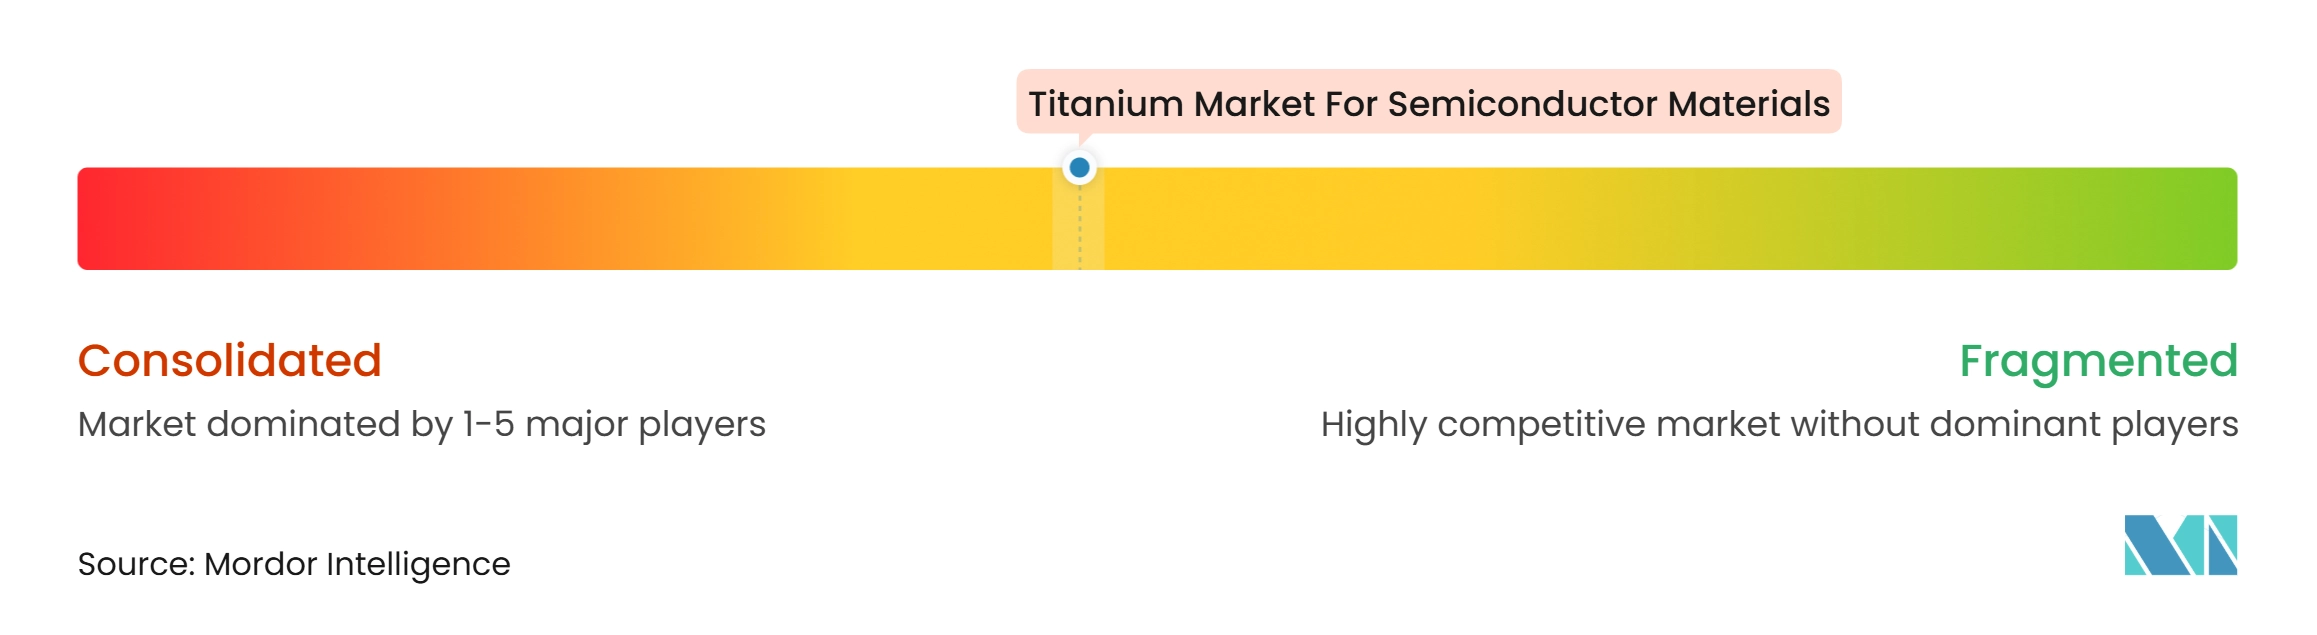
O mercado de titânio para materiais semicondutores é moderadamente concentrado, com os cinco principais participantes incluindo JX Advanced Metals Corporation, Materion Corporation, Tosoh Corporation, Plansee SE e ULVAC, Inc. Em fevereiro de 2026, a JX Advanced Metals Corporation e a Toho Titanium Co., Ltd. anunciaram um acordo de troca de ações que tornaria a Toho Titanium Co., Ltd. uma subsidiária integral da JX Advanced Metals Corporation, com vigência a partir de 1º de junho de 2026. A transação apoia um controle mais rigoroso da esponja de titânio de alta pureza e dos materiais precursores. A Konfoong Materials International Co., Ltd. está fortalecendo sua posição por meio de capacidade de alvos de alta pureza e trabalho de desenvolvimento para aplicações de nós avançados. As empresas líderes estão competindo por meio de controle metalúrgico, qualificação de clientes e capacidade de atender às necessidades regionais da cadeia de suprimentos.
A política regional está adicionando outra dimensão à concorrência entre fornecedores no mercado de titânio para materiais semicondutores. A Solstice Advanced Materials está expandindo sua instalação no Vale de Spokane para atender à demanda de semicondutores com maior capacidade de produção doméstica. A JX Advanced Metals Corporation está utilizando seu plano de garantia de fornecimento certificado pelo Ministério da Economia, Comércio e Indústria para expandir a fábrica de Hitachinaka. A Materion Corporation concluiu uma aquisição para expandir sua presença e capacidades no setor de semicondutores na Ásia durante 2025. A Plansee SE continuou trabalhando em design de alvos e inovação de processos. Os padrões C3 e M1 da Semiconductor Equipment and Materials International, juntamente com a certificação de gestão da qualidade ISO 9001, continuam sendo fatores de conformidade importantes para os participantes sérios.
As empresas atendem a uma combinação de alvos para semicondutores, produtos de liga especializados, materiais de processo, fornecimento vinculado a equipamentos, demanda de grau de pesquisa e requisitos de clientes regionais. A Sumitomo Chemical Co., Ltd. concordou em adquirir a Asia Union Electronic Chemical Corporation em novembro de 2025 para expandir sua presença na fabricação de produtos químicos para processos de semicondutores em Taiwan. A Niterra Materials Co., Ltd. foi integrada ao Grupo Niterra durante 2025, expandindo as atividades de materiais avançados do grupo em embalagem de semicondutores de potência. Os resultados competitivos dependerão da qualidade do produto, confiabilidade, suporte local e sucesso na qualificação de materiais para gerações avançadas de dispositivos.
Líderes do Mercado de Titânio para Materiais Semicondutores
-
JX Advanced Metals Corporation
-
Materion Corporation
-
Tosoh Corporation
-
Plansee SE
-
ULVAC, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Titânio para Materiais Semicondutores Empresas cobertas neste relatório
- ALB Materials Inc.
- Hitachi Metals, Ltd.
- Jiangxi Ketai Advanced Materials Co., Ltd.
- JX Advanced Metals Corporation
- Konfoong Materials International Co., Ltd.
- Kurt J. Lesker Company
- Materion Corporation
- Mitsui Kinzoku Co., Ltd.
- Niterra Materials Co., Ltd.
- Plansee SE
- Solstice Advanced Materials
- Sumitomo Chemical Co., Ltd.
- Toho Titanium Co., Ltd.
- Tosoh Corporation
- ULVAC, Inc.
Desenvolvimentos industriais recentes em Mercado de Titânio para Materiais Semicondutores
- Julho de 2026: A JX Advanced Metals Corporation anunciou um investimento de aproximadamente 4 bilhões de JPY (24,6 milhões de USD) para expandir a capacidade de processamento de alvos de pulverização catódica para semicondutores em sua subsidiária sul-coreana, JX Advanced Metals Korea Co., Ltd. Espera-se que a expansão dobre a capacidade de processamento em comparação com os níveis do exercício fiscal de 2025, com operações programadas para iniciar em fases a partir do segundo semestre do exercício fiscal de 2027, apoiando o mercado de titânio para materiais semicondutores por meio de maior capacidade de processamento e disponibilidade de fornecimento para alvos avançados de semicondutores.
- Dezembro de 2025: A Solstice Advanced Materials iniciou as obras de um projeto de expansão e modernização de 200 milhões de USD em sua instalação de materiais eletrônicos no Vale de Spokane, Washington. Espera-se que o investimento dobre a capacidade de produção de alvos de pulverização catódica da instalação até o final de 2029 e reduza os prazos de entrega em 25%, apoiando o mercado de titânio para materiais semicondutores por meio da expansão da fabricação doméstica de alvos de pulverização catódica especializados e materiais semicondutores.
Escopo do Relatório sobre o Mercado de Titânio para Materiais Semicondutores
O titânio é um metal refratário valorizado por seu alto ponto de fusão, resistência à corrosão e capacidade de formar compostos estáveis e filmes finos. Essas propriedades o tornam útil na fabricação de semicondutores, onde materiais de titânio de alta pureza suportam processos especializados de deposição e fabricação.
O Mercado de Titânio para Materiais Semicondutores é segmentado por tipo de produto, aplicação, tipo de dispositivo semicondutor e geografia. Por tipo de produto, o mercado é segmentado em alvos de pulverização catódica de titânio, materiais de evaporação de titânio, pó de titânio, compostos de titânio e outros. Por aplicação, o mercado é segmentado em fabricação de wafers e embalagem de semicondutores. Por tipo de dispositivo semicondutor, o mercado é segmentado em dispositivos lógicos e microprocessadores, dispositivos de memória, semicondutores analógicos e de potência, e outros. O relatório também abrange o tamanho do mercado e as previsões para titânio para materiais semicondutores em 16 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Alvos de Pulverização Catódica de Titânio |
| Materiais de Evaporação de Titânio |
| Pó de Titânio |
| Compostos de Titânio |
| Outros |
| Fabricação de Wafers |
| Embalagem de Semicondutores |
| Dispositivos Lógicos e Microprocessadores |
| Dispositivos de Memória |
| Semicondutores Analógicos e de Potência |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Alvos de Pulverização Catódica de Titânio | |
| Materiais de Evaporação de Titânio | ||
| Pó de Titânio | ||
| Compostos de Titânio | ||
| Outros | ||
| Por Aplicação | Fabricação de Wafers | |
| Embalagem de Semicondutores | ||
| Por Tipo de Dispositivo Semicondutor | Dispositivos Lógicos e Microprocessadores | |
| Dispositivos de Memória | ||
| Semicondutores Analógicos e de Potência | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de titânio para materiais semicondutores?
O tamanho da indústria do mercado de titânio para materiais semicondutores foi avaliado em 383,71 milhões de USD em 2026 e estima-se que cresça de 400,17 milhões de USD em 2027 para atingir 600,33 milhões de USD até 2032, a um CAGR de 8,45% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por materiais semicondutores de titânio?
Novas fábricas avançadas, demanda de lógica e memória relacionada à inteligência artificial e maior uso de titânio em processos gate-all-around e NAND tridimensional estão sustentando o crescimento.
Qual tipo de produto detinha a maior participação em 2026?
Os alvos de pulverização catódica de titânio lideraram com uma participação de 65,13% em 2026, pois são amplamente utilizados na deposição física de vapor para camadas de barreira e adesão.
Qual aplicação deve crescer mais rapidamente até 2032?
A fabricação de wafers tem projeção de avançar a um CAGR de 9,56% até 2032, sustentada pela construção de novas fábricas e fluxos de processo de front-end mais complexos.