
Tamaño y Participación del Mercado de Titanio para Materiales de Semiconductores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
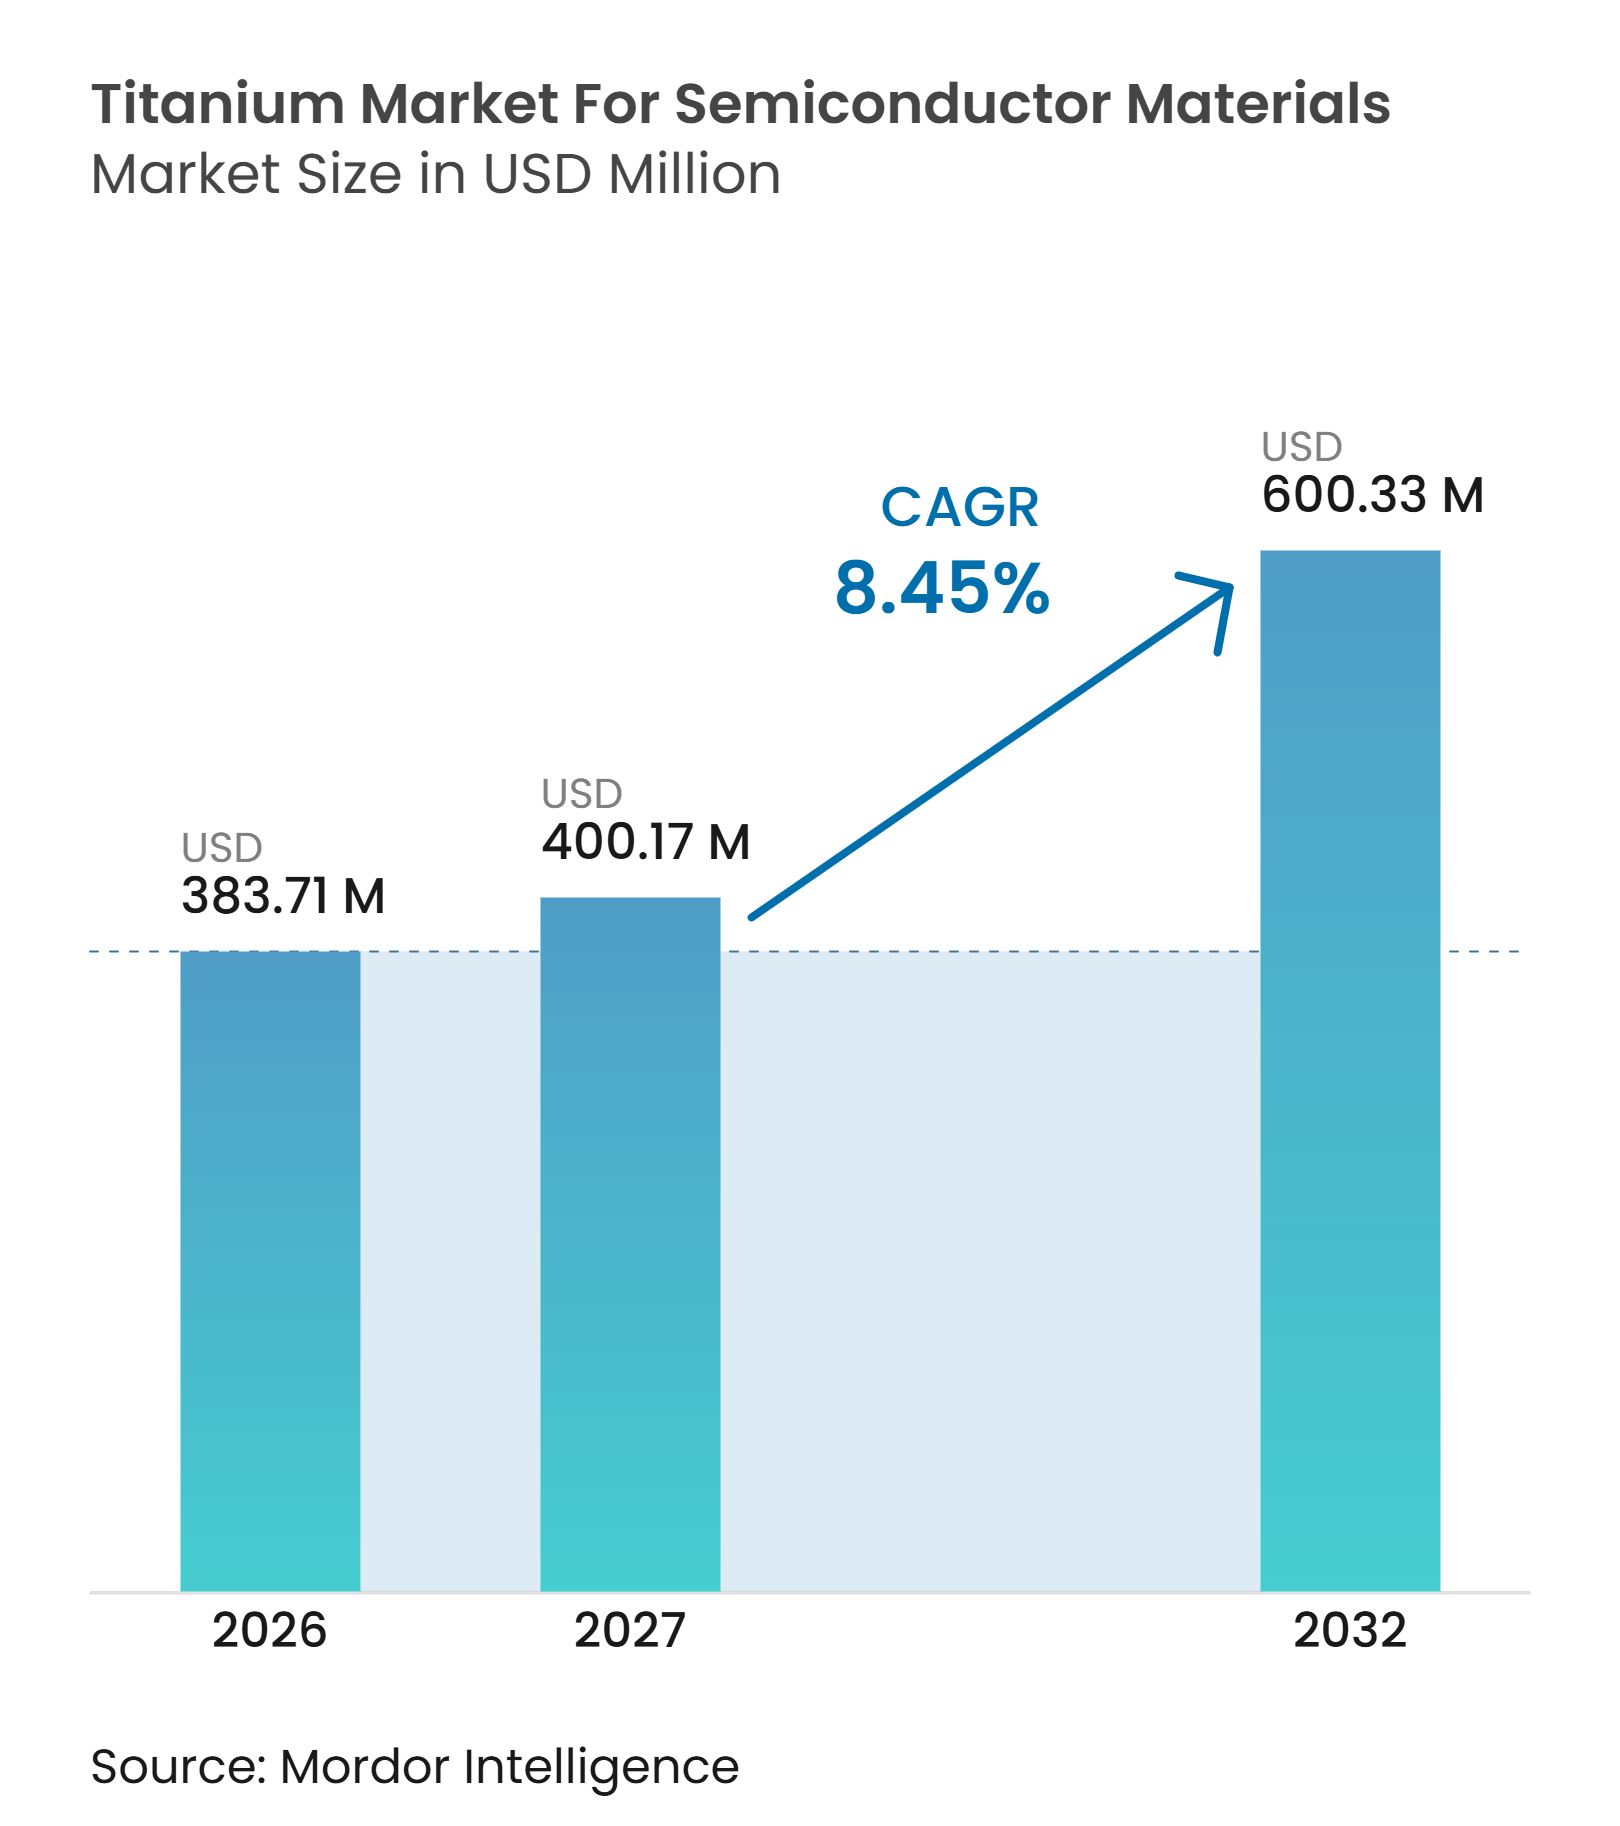
| Tamaño del Mercado (2027) | 400.17 Millones de dólares |
| Tamaño del Mercado (2032) | 600.33 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.45 % |
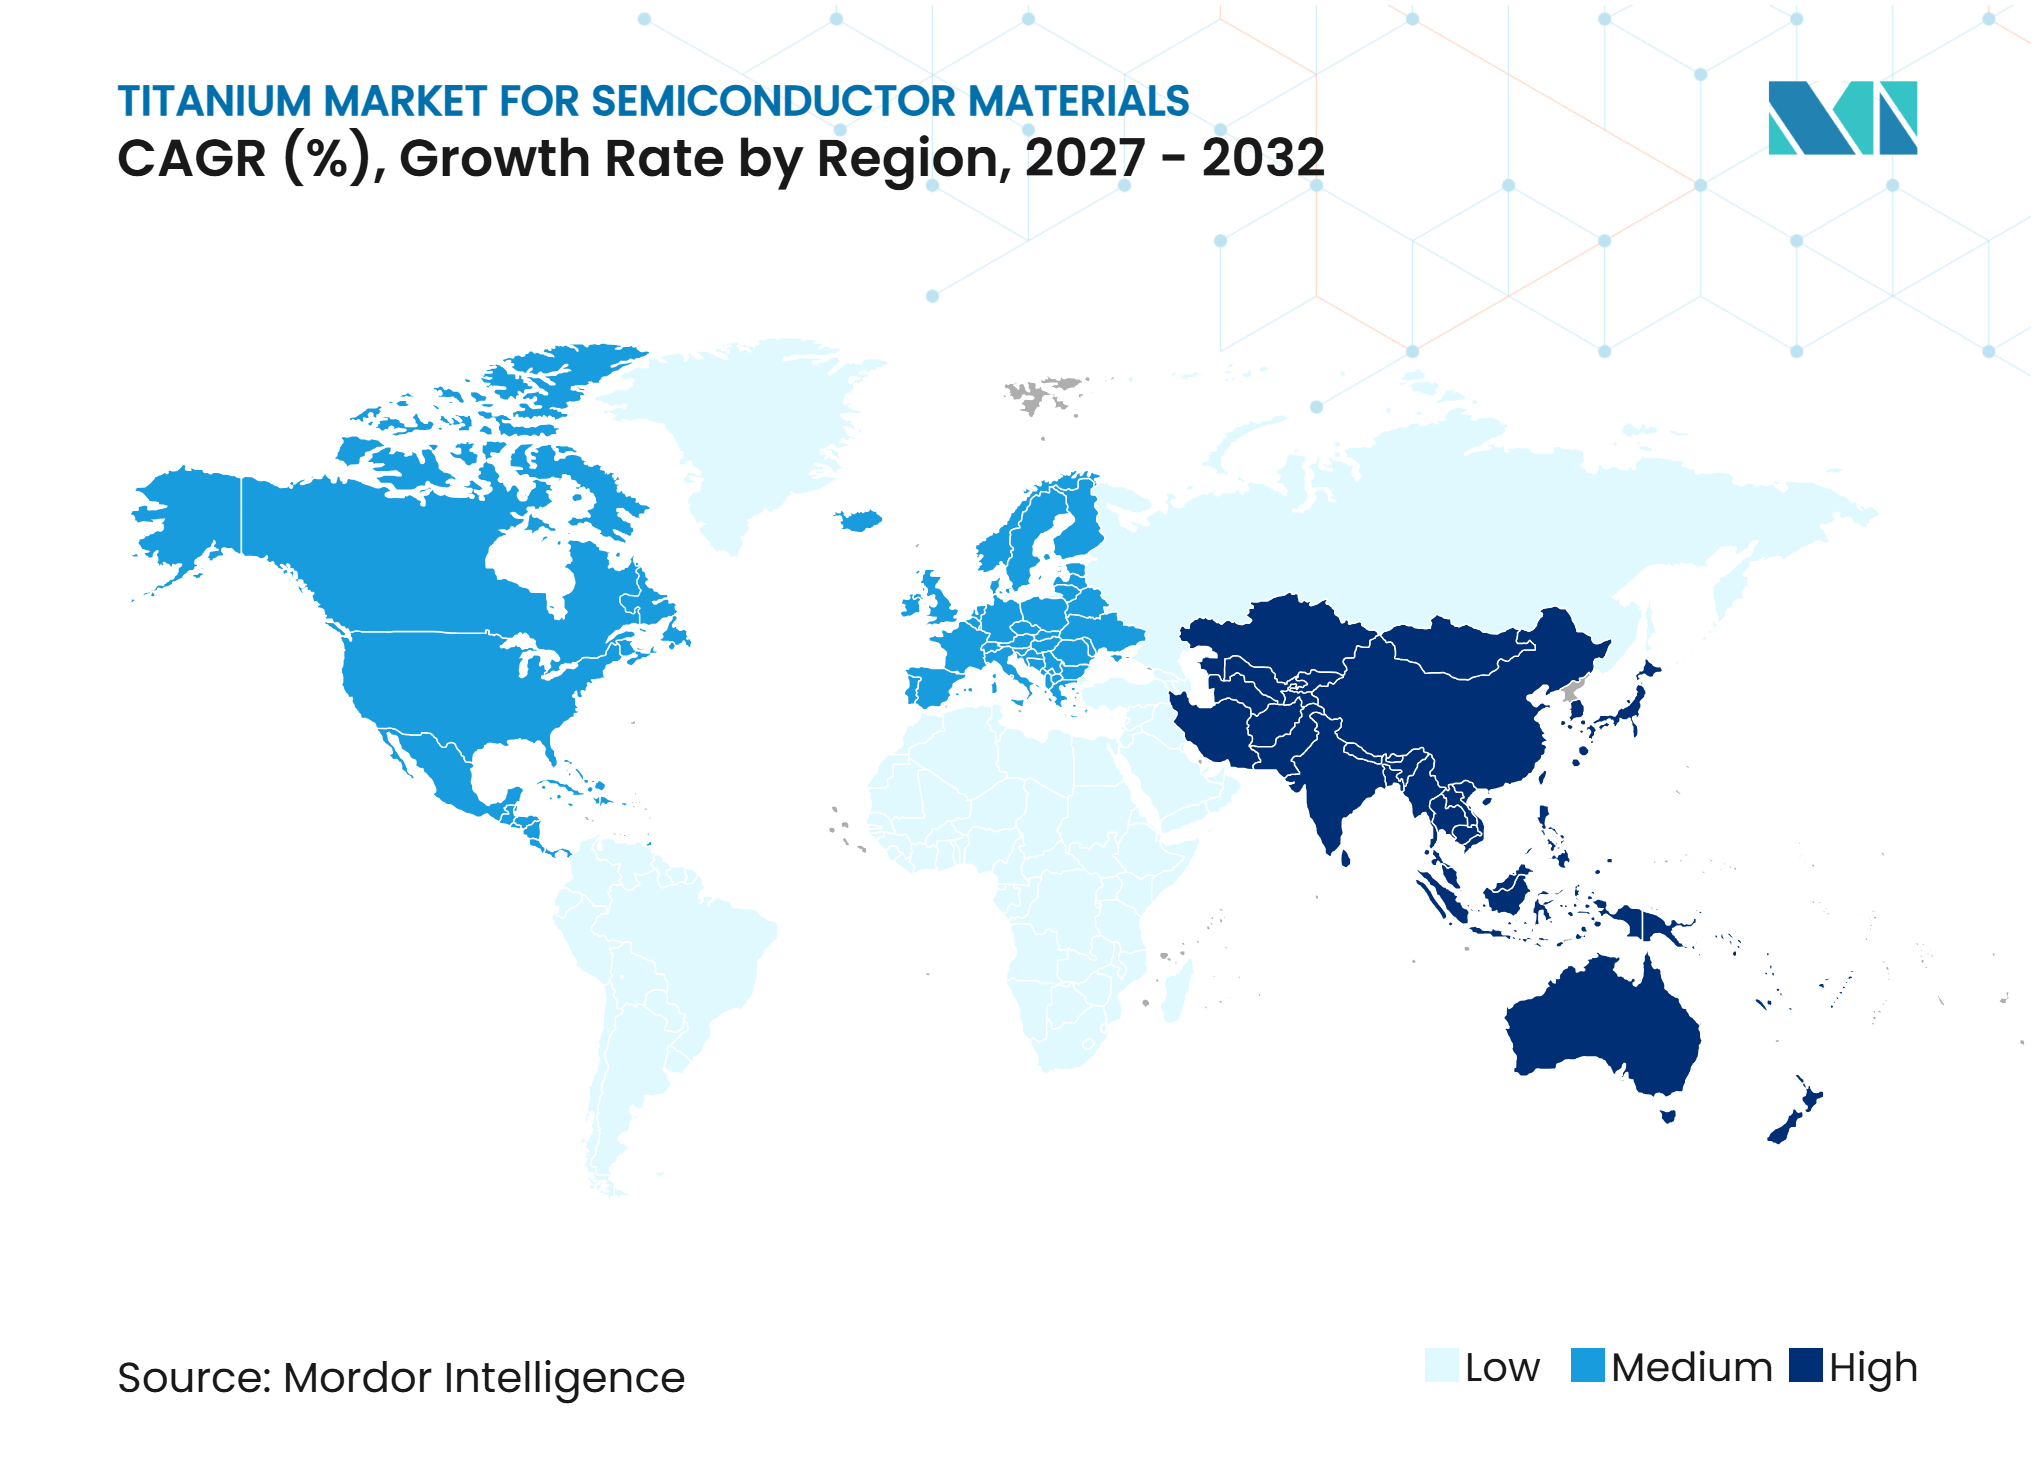
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Titanio para Materiales de Semiconductores por Mordor Intelligence
El tamaño de la industria del Mercado de Titanio para Materiales de Semiconductores fue valorado en 383,71 millones de USD en 2026 y se estima que crecerá desde 400,17 millones de USD en 2027 hasta alcanzar 600,33 millones de USD en 2032, a una CAGR del 8,45% durante el período de pronóstico (2027-2032). El mercado de titanio para materiales de semiconductores está respaldado por la construcción de fábricas de semiconductores avanzadas, lo que aumenta la base instalada de equipos de deposición física de vapor y deposición química de vapor. El nitruro de titanio y el dióxido de titanio se utilizan como capas de barrera, materiales de adhesión y metales de función de trabajo en el procesamiento de obleas. La demanda está cambiando hacia materiales de mayor valor porque los dispositivos lógicos y de memoria avanzados necesitan más pasos de deposición y controles de impurezas más estrictos. Los programas nacionales de semiconductores en los Estados Unidos, Europa, Japón e India están ampliando la base geográfica para la adquisición de materiales calificados. El mercado de titanio para materiales de semiconductores también enfrenta riesgos de suministro porque la producción de esponja de titanio de alta pureza está concentrada en un número limitado de países, mientras que los grados de mayor pureza añaden costos de materiales y procesamiento.
Conclusiones Clave del Informe
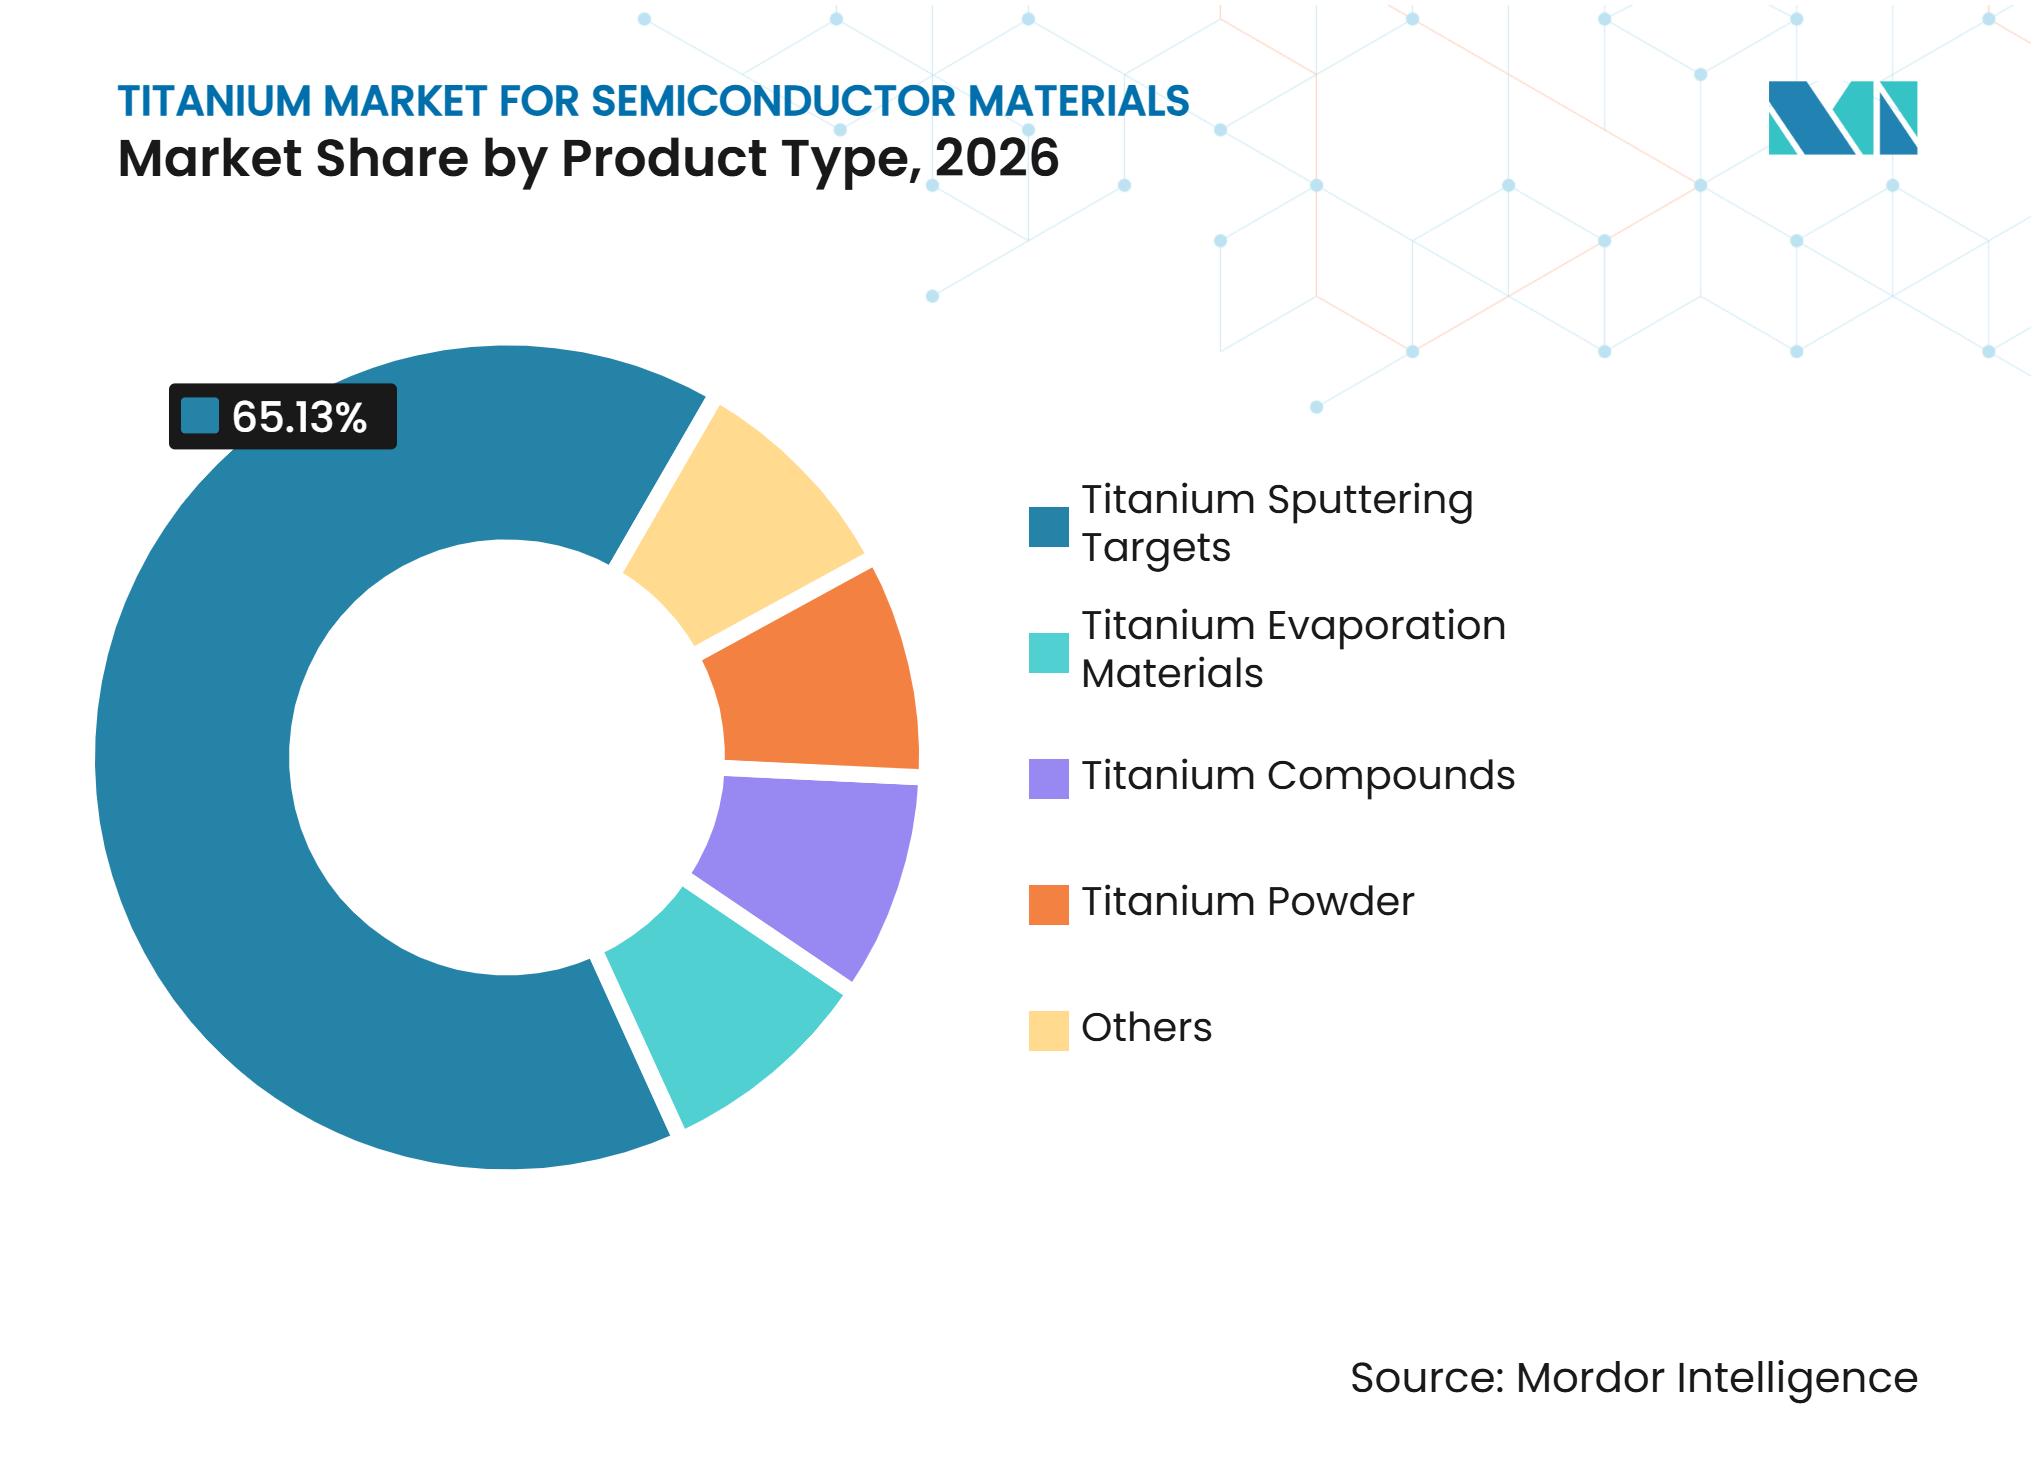
- Por tipo de producto, los objetivos de pulverización catódica de titanio representaron el 65,13% de la participación del mercado de titanio para materiales de semiconductores en 2026, mientras que se prevé que los compuestos de titanio avancen a una CAGR del 9,12% hasta 2032.
- Por aplicación, la fabricación de obleas representó el 71,34% de la participación del mercado de titanio para materiales de semiconductores en 2026 y se prevé que avance a una CAGR del 9,56% hasta 2032.
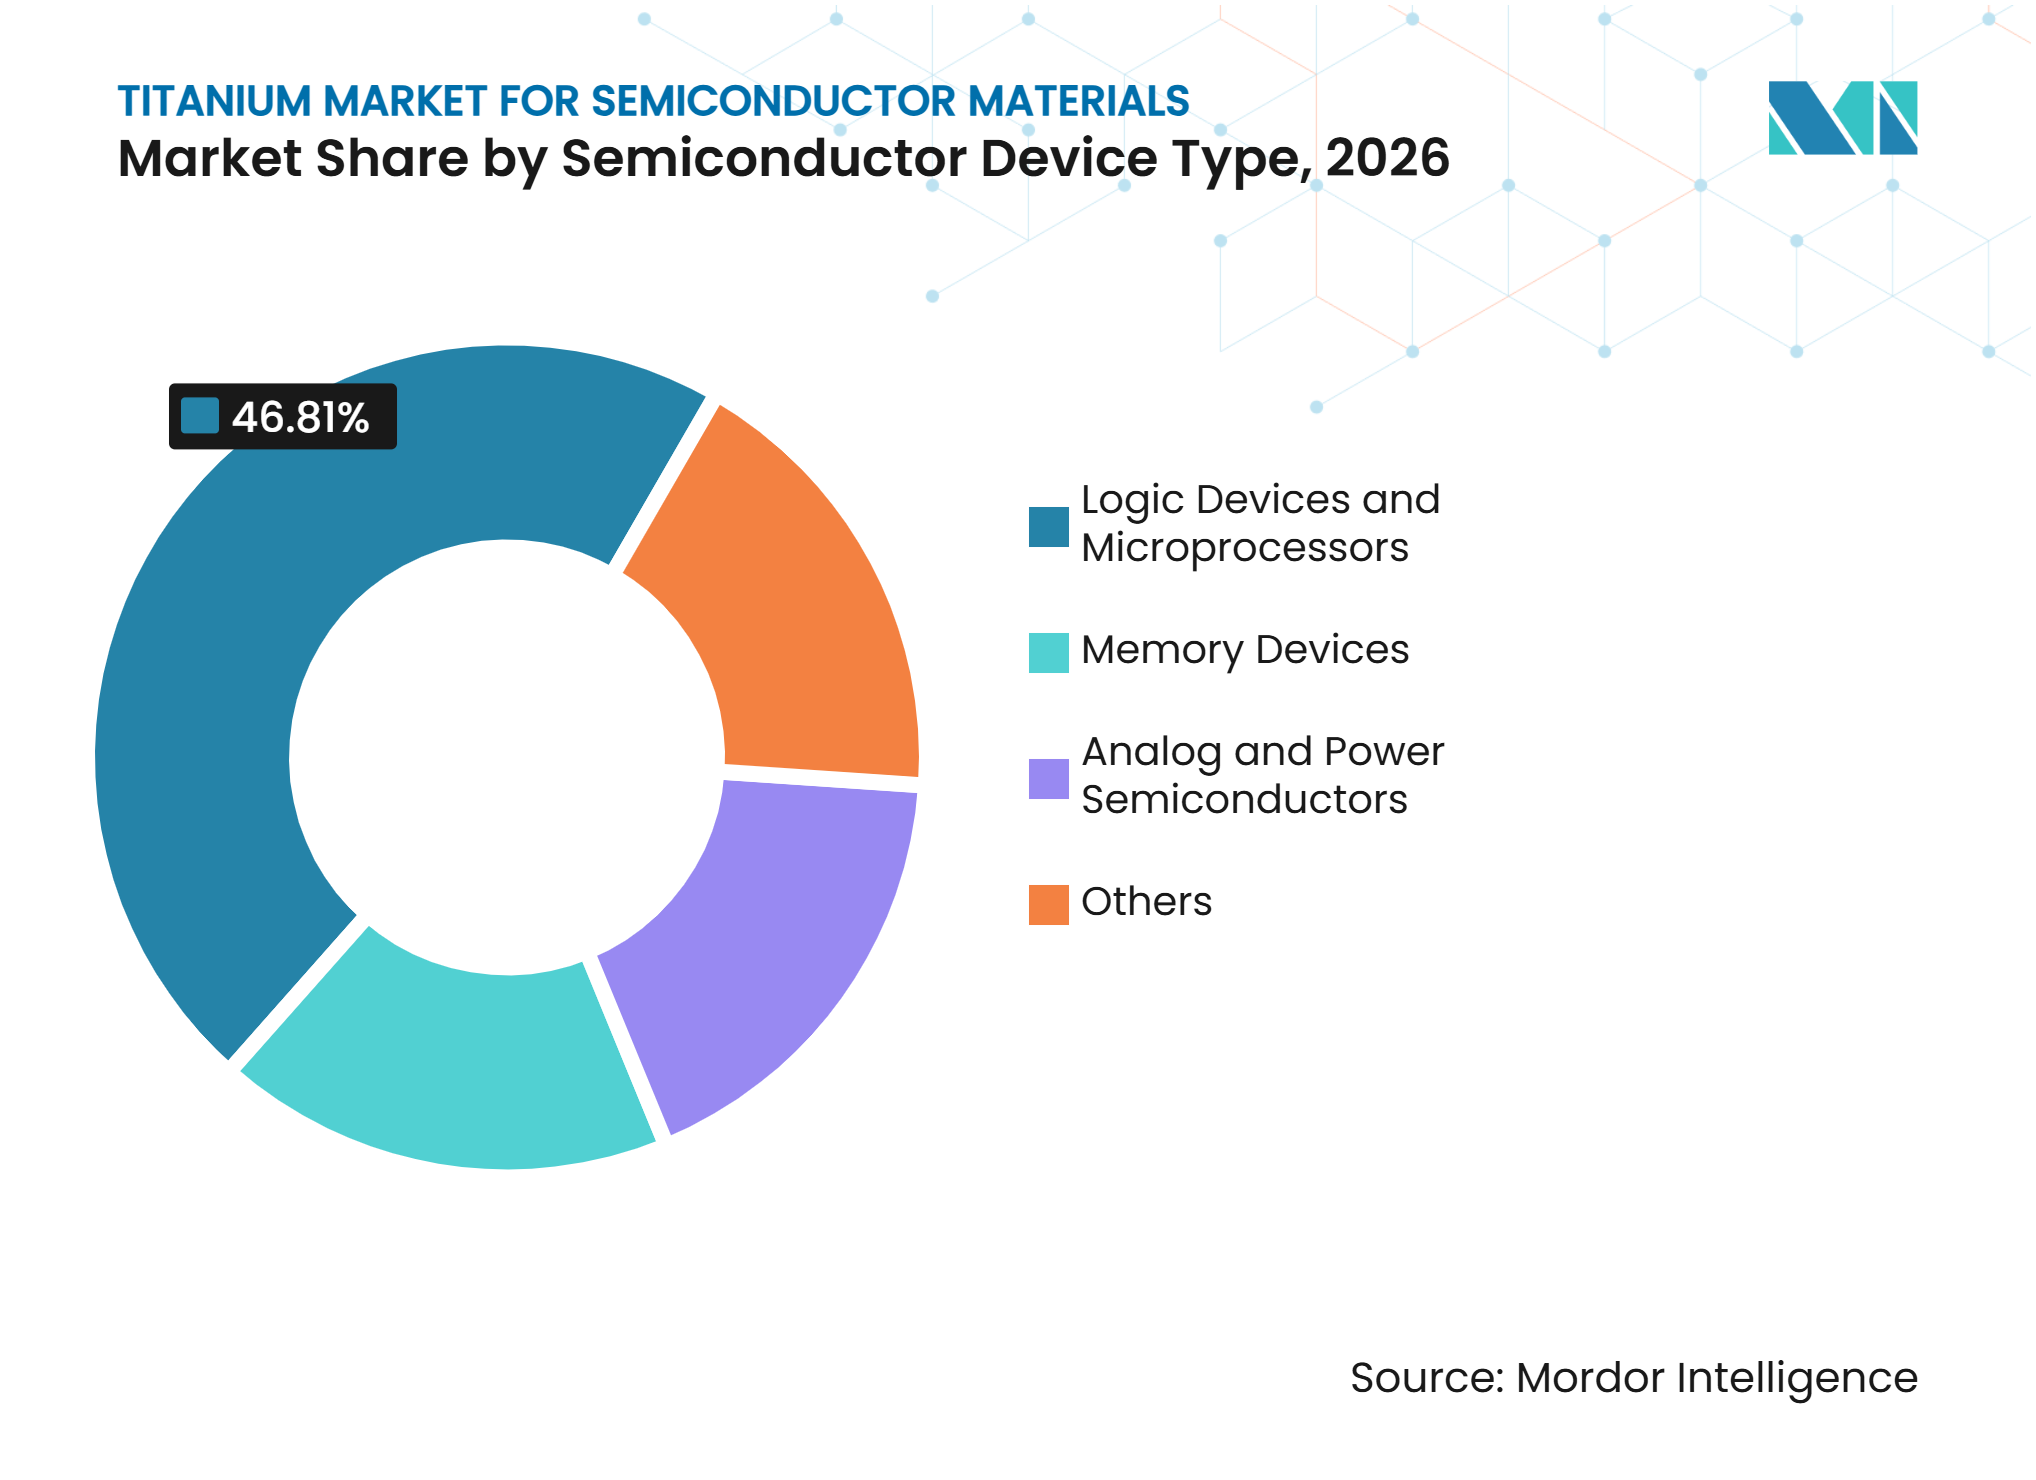
- Por tipo de dispositivo semiconductor, los dispositivos lógicos y microprocesadores representaron el 46,81% de la participación del mercado de titanio para materiales de semiconductores en 2026, mientras que se prevé que los dispositivos de memoria avancen a una CAGR del 9,34% hasta 2032.
- Por geografía, Asia-Pacífico representó el 50,28% de la participación del mercado de titanio para materiales de semiconductores en 2026 y se prevé que avance a una CAGR del 9,22% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Fábricas de Lógica Avanzada y Memoria Impulsada por Inteligencia Artificial | +3.5% | Global, liderado por APAC (Taiwán, Corea del Sur, Japón), América del Norte (EE. UU.) | Corto plazo (≤ 2 años) |
| Aumento del Contenido de Titanio en Flujos de GAA, NAND 3D y Empaquetado Avanzado | +2.8% | Núcleo APAC, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Localización de la Cadena de Suministro de Semiconductores | +1.6% | América del Norte, Japón, India, Europa | Mediano plazo (2-4 años) |
| Mayores Requisitos de Pureza y Menor Contenido de Partículas en Nodos Avanzados | +1.2% | Global, liderado por fábricas de vanguardia de APAC | Corto plazo (≤ 2 años) |
| Demanda de Calificación para Proveedores Locales y de Doble Fuente | +0.8% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Fábricas de Lógica Avanzada y Memoria Impulsada por Inteligencia Artificial
La infraestructura de inteligencia artificial generativa está aumentando la demanda de capacidad lógica avanzada y de memoria, lo que incrementa el uso de titanio a través de una mayor producción de obleas y más pasos de película de titanio por oblea. Taiwan Semiconductor Manufacturing Company está escalando su proceso de puerta totalmente rodeada de 2 nanómetros, con planes de capacidad vinculados a la demanda de Apple, NVIDIA, Advanced Micro Devices y Qualcomm. Este cambio de producción aumenta el consumo de nitruro de titanio en las pilas de dieléctrico de puerta y capas de barrera. Taiwan Semiconductor Manufacturing Company también se ha comprometido con 165 mil millones de USD para instalaciones en Arizona que incluyen fábricas avanzadas, capacidad de empaquetado y operaciones de investigación y desarrollo. El mercado de titanio para materiales de semiconductores puede, por lo tanto, crecer más rápido que los inicios totales de obleas cuando el valor de los chips y la complejidad del proceso aumentan simultáneamente. Estas condiciones favorecen a los proveedores que pueden cumplir de manera consistente con las especificaciones de pureza y partículas de nodos avanzados.
Aumento del Contenido de Titanio en Flujos de GAA, NAND 3D y Empaquetado Avanzado
La puerta totalmente rodeada, el NAND tridimensional y el empaquetado avanzado están aumentando el uso de material de titanio por oblea procesada. Las estructuras de transistores de puerta totalmente rodeada utilizan múltiples capas de metal de función de trabajo de nitruro de titanio alrededor de canales de nanoláminas y requieren deposición conforme. Esto cambia la demanda hacia materiales de deposición de capa atómica y deposición química de vapor donde la pulverización catódica en línea de visión es insuficiente. Las estructuras de NAND tridimensional con más de 200 capas necesitan películas de barrera que contienen titanio en cada nivel, lo que vincula el uso de material a la altura de la pila así como al volumen de obleas. Las vías a través del silicio, el empaquetado a nivel de oblea de tipo fan-out y el enlace híbrido también añaden pasos de deposición de titanio en los flujos de empaquetado. Este cambio respalda el mercado de titanio para materiales de semiconductores a medida que aumenta la complejidad de los dispositivos. JX Advanced Metals Corporation se unió al consorcio JOINT3 en septiembre de 2025 para desarrollar materiales de interposer orgánico a nivel de panel y herramientas de diseño, identificando los objetivos de pulverización catódica de semiconductores como una aplicación relacionada con el empaquetado en crecimiento.
Localización de la Cadena de Suministro de Semiconductores
La localización de la cadena de suministro está cambiando el lugar donde los materiales de titanio son calificados, fabricados y consumidos. La Ley CHIPS y Ciencia de los Estados Unidos proporciona incentivos para la fabricación doméstica de semiconductores, mientras que la propuesta de Ley de Inversión en Manufactura e Industria Esencial buscó aclarar el tratamiento comparable de créditos fiscales para proveedores de materiales críticos. Japón ha apoyado la garantía de suministro para objetivos de pulverización catódica de semiconductores a través de su marco de seguridad económica. En julio de 2025, el Ministerio de Economía, Comercio e Industria de Japón certificó el plan de garantía de suministro de JX Advanced Metals Corporation para la expansión de su fábrica de Hitachinaka. Los proveedores de materiales domésticos de China también están ampliando capacidad para atender a las fábricas locales. El mercado de titanio para materiales de semiconductores gana nuevos grupos de demanda regional cuando los productores de materiales establecen capacidad local de calificación y soporte cerca de las nuevas fábricas.
Demanda de Calificación para Proveedores Locales y de Doble Fuente
Los fabricantes de semiconductores están ampliando los programas de calificación local y de doble fuente para reducir la dependencia de un suministro concentrado de materiales. Las revisiones de los Estados Unidos sobre importaciones de semiconductores y las acciones de control de exportaciones de China sobre materiales seleccionados aumentaron la atención a la continuidad del suministro durante 2025[1]. Los operadores de fábricas aún deben probar el rendimiento de partículas, la uniformidad de la película y los niveles de impurezas traza antes de aprobar una fuente adicional de titanio. La calificación crea una apertura para los proveedores regionales, pero no proporciona ingresos inmediatos porque las pruebas son prolongadas. Los proveedores existentes pueden ganar nuevos negocios de clientes locales cuando tienen fabricación calificada y soporte de aplicaciones en las geografías objetivo. El mercado de titanio para materiales de semiconductores se está volviendo, por lo tanto, más regional en sus acuerdos de suministro mientras sigue siendo técnicamente global.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Purificación, Fusión y Unión | -1.0% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Largos Ciclos de Calificación en Fábricas y Costos de Cambio | -0.7% | Global, más agudo en fábricas de vanguardia de APAC | Mediano plazo (2-4 años) |
| Cuellos de Botella en el Control de Oxígeno Ultrabajos e Impurezas Metálicas | -0.4% | Global, más agudo en Japón, EE. UU., Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Purificación, Fusión y Unión
La esponja de titanio de alta pureza debe refinarse mediante refusión por arco de vacío de alta intensidad energética o refusión por haz de electrones en crisol frío antes de poder utilizarse para la producción de objetivos avanzados. Cada aumento en la pureza elimina una mayor proporción de las impurezas restantes y eleva el costo de procesamiento. La unión de objetivos también requiere un control estricto de temperatura y presión porque una interfaz imperfecta puede causar deflexión del objetivo o contaminación por partículas durante la pulverización catódica. Estos requisitos operativos hacen que la escala y el conocimiento del proceso sean ventajas de costo importantes. Los productores más pequeños enfrentan un camino más difícil hacia costos de fabricación competitivos incluso cuando la demanda local está aumentando. El mercado de titanio para materiales de semiconductores sigue, por lo tanto, expuesto al alto consumo de electricidad, necesidades de equipos especializados y capacidad de procesamiento de ultra alta pureza limitada.
Largos Ciclos de Calificación en Fábricas y Costos de Cambio
Las fábricas avanzadas generalmente requieren de 12 a 24 meses de pruebas de rendimiento continuas antes de aceptar un nuevo proveedor de objetivos de titanio. El proceso evalúa el rendimiento de partículas, la uniformidad de la película y los perfiles de impurezas traza bajo condiciones de producción. Una prueba fallida puede requerir que el ciclo de evaluación se reinicie, generando costos y retrasos tanto para el proveedor como para la fábrica. Esto favorece a los proveedores establecidos que ya tienen materiales aprobados para el flujo de proceso de un cliente. Los estándares M1 y C3 de Semiconductor Equipment and Materials International (SEMI) pueden mejorar la documentación y la consistencia operativa, pero no eliminan la necesidad de pruebas prolongadas de materiales. El mercado de titanio para materiales de semiconductores tiene, en consecuencia, altos costos de cambio incluso cuando las fábricas buscan más de una fuente calificada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Objetivos de Pulverización Catódica de Titanio Impulsan la Demanda, los Compuestos de Titanio se AceleranLos objetivos de pulverización catódica de titanio representaron el 65,13% de la participación de mercado en 2026. Siguen siendo el principal material de deposición para capas de barrera y adhesión basadas en deposición física de vapor en la producción de obleas lógicas y de memoria. En nodos de proceso maduros, los objetivos de titanio se utilizan comúnmente para capas de adhesión y precursores de barrera de nitruro de titanio. En 3 nanómetros y por debajo, más pasos de deposición por oblea aumentan el consumo a medida que las estructuras de los dispositivos se vuelven más complejas. Los materiales de evaporación de titanio y el polvo de titanio sirven a aplicaciones más específicas, incluida la metalización de dispositivos de nitruro de galio y la producción de precursores de compuestos de titanio. Estos productos respaldan la demanda especializada pero tienen un papel menor que los objetivos de pulverización catódica en la fabricación de obleas convencional.
Se proyecta que los compuestos de titanio avancen a una CAGR del 9,12% hasta 2032. La demanda está vinculada al creciente uso de la deposición de capa atómica para películas conformes de nitruro de titanio en dimensiones inferiores a 10 nanómetros. La deposición de capa atómica proporciona cobertura en estructuras de alta relación de aspecto que la pulverización catódica convencional no puede lograr de manera consistente. JX Advanced Metals Corporation completó una línea de producción en masa para materiales de deposición química de vapor y deposición de capa atómica de alta pureza en su Oficina de Ibaraki, Área de Hitachi, en marzo de 2026 y comenzó los envíos a los clientes. La empresa declaró que la línea respalda materiales utilizados en aplicaciones de semiconductores avanzados y espera mayores volúmenes de ventas. La industria del mercado de titanio para materiales de semiconductores se está moviendo, por lo tanto, hacia una combinación más amplia de materiales en forma de objetivo y compuesto.



Por Aplicación:
La Fabricación de Obleas Ancla tanto la Escala como el CrecimientoLa fabricación de obleas representó el 71,34% de la participación de mercado en 2026. Las capas de barrera de nitruro de titanio limitan la difusión del cobre en los materiales dieléctricos, mientras que las capas de adhesión de titanio respaldan una unión confiable de película a sustrato. Los contactos de siliciuro de titanio también ayudan a reducir la resistencia de contacto fuente-drenaje en dispositivos lógicos avanzados. Las estructuras de puerta totalmente rodeada aumentan los requisitos de deposición porque los canales individuales de nanoláminas necesitan cobertura de barrera conforme. Las nuevas fábricas crean demanda recurrente de materiales de titanio calificados una vez que se instalan los sistemas de deposición física de vapor. Semiconductor Equipment and Materials International informó actividad de construcción continua en la capacidad de fabricación de semiconductores global durante 2025.
Se proyecta que la fabricación de obleas avance a una CAGR del 9,56% hasta 2032. Su liderazgo simultáneo en ingresos y crecimiento refleja el papel central del titanio en los flujos de proceso de extremo frontal en lugar de un cambio hacia una aplicación más nueva. El empaquetado de semiconductores también tiene un papel de demanda significativo porque las vías a través del silicio, el empaquetado a nivel de oblea de tipo fan-out y el enlace híbrido utilizan películas de titanio para la metalización de la capa de redistribución y las barreras de difusión. El aumento de la integración 2.5D y 3D en los aceleradores de inteligencia artificial incrementa el número de interfaces que necesitan metalización precisa. Las pilas de memoria de alto ancho de banda y las arquitecturas de chiplets refuerzan este requisito en el procesamiento de semiconductores de extremo posterior. Esto amplía el mercado de titanio para materiales de semiconductores más allá del flujo de obleas de extremo frontal. El cumplimiento de las especificaciones de Semiconductor Equipment and Materials International para materiales de grado de empaquetado se está volviendo más importante en las decisiones de compra.
Por Tipo de Dispositivo Semiconductor:
Los Dispositivos Lógicos y Microprocesadores Lideran, los Dispositivos de Memoria se AceleranLos dispositivos lógicos y microprocesadores representaron el 46,81% de la participación de mercado en 2026. El titanio se utiliza en estos productos como material de contacto y capa de barrera en fundiciones avanzadas. Los circuitos integrados de aplicación específica de inteligencia artificial personalizados están ampliando la demanda lógica más allá de las unidades centrales de procesamiento y las unidades de procesamiento gráfico. Esto incluye chips diseñados por empresas de hiperescala para cargas de trabajo de entrenamiento e inferencia, así como procesadores de inteligencia artificial de borde desarrollados para aplicaciones automotrices. El escalado de los procesos de puerta totalmente rodeada de 2 nanómetros por Taiwan Semiconductor Manufacturing Company y Samsung respalda una base de demanda duradera para materiales de titanio. La inversión en capacidad está cada vez más vinculada a compromisos de clientes, lo que respalda la visibilidad de la demanda para los proveedores calificados.
Se proyecta que los dispositivos de memoria avancen a una CAGR del 9,34% hasta 2032. El NAND tridimensional y la memoria de alto ancho de banda aumentan los requisitos de película de titanio porque cada capa añadida o interfaz de dado necesita deposición de barrera y contacto. Las estructuras comerciales de NAND tridimensional ahora superan las 200 capas, lo que aumenta la intensidad de material incluso cuando los inicios de obleas no aumentan al mismo ritmo. Toho Titanium Co., Ltd. informó una fuerte demanda relacionada con semiconductores de titanio de alta pureza en sus resultados del primer semestre del ejercicio fiscal 2025. Los semiconductores analógicos y de potencia proporcionan una contribución menor pero estable a través de la metalización de nitruro de galio y carburo de silicio. Otras aplicaciones incluyen sistemas microelectromecánicos y fotónica, mientras que los requisitos de la norma ISO 14001 son cada vez más relevantes para las prácticas de gestión ambiental de los proveedores.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó una participación del 50,28% en 2026 y se proyecta que avance a una CAGR del 9,22% hasta 2032. Taiwán sigue siendo central para la producción lógica de vanguardia a medida que Taiwan Semiconductor Manufacturing Company expande la capacidad de puerta totalmente rodeada. Corea del Sur respalda la demanda relacionada con la memoria a través de Samsung y SK Hynix, donde la memoria de alto ancho de banda y el NAND tridimensional requieren deposición repetida de capas de barrera. Japón sigue siendo una base clave de fabricación de materiales, y JX Advanced Metals Corporation ha ampliado la capacidad de materiales de deposición química de vapor y deposición de capa atómica de alta pureza en su sitio de Ibaraki. La certificación del Ministerio de Economía, Comercio e Industria de Japón del plan de garantía de suministro de la empresa muestra la influencia regulatoria de la Ley de Promoción de la Seguridad Económica en la capacidad de materiales de semiconductores. China está ampliando el suministro doméstico de materiales para atender a su base de semiconductores, aumentando la importancia de la calificación local y la utilización de capacidad. Estas condiciones mantienen a la región como importante tanto para la producción como para el consumo de titanio.
América del Norte
América del Norte está desarrollando demanda adicional de materiales de titanio a medida que nuevas plantas de semiconductores entran en producción y otras avanzan hacia la operación. Taiwan Semiconductor Manufacturing Company comenzó la fabricación de alto volumen en su Fábrica 1 de Arizona durante 2025, y la empresa está desarrollando mayor capacidad en los Estados Unidos para procesos avanzados. Intel también está avanzando en la capacidad de producción en Arizona para su generación de proceso 18A. Cada nueva herramienta de deposición física de vapor requiere materiales de objetivo calificados, lo que crea una oportunidad de adquisición local después de la puesta en marcha. Solstice Advanced Materials inició la construcción de una expansión de 200 millones de USD en Spokane Valley en diciembre de 2025 y espera duplicar la capacidad de producción de objetivos de pulverización catódica para 2029. La propuesta de aclaración de crédito fiscal para proveedores de materiales críticos respalda el caso de inversión cerca de las fábricas de los Estados Unidos. La garantía de suministro y la fabricación doméstica se están convirtiendo en factores importantes junto con la pureza y el rendimiento del producto.
Europa, América del Sur y Oriente Medio y África
Europa tiene demanda de materiales de semiconductores proveniente de inversiones de fabricación planificadas, incluidas instalaciones asociadas con Intel en Alemania y Taiwan Semiconductor Manufacturing Company en Dresde. La región sigue siendo dependiente de las importaciones para algunos materiales de titanio de alta pureza porque la capacidad de producción local es limitada. El Centro Conjunto de Investigación de la Comisión Europea instó a una mayor diversificación del suministro y asociaciones de reciclaje de titanio, señalando la seguridad de los recursos como una preocupación de política emergente[2]. Plansee SE proporciona capacidad técnica europea en la producción de objetivos de titanio basados en metalurgia de polvo para aplicaciones de semiconductores. América del Sur tiene una demanda menor relacionada principalmente con actividades de ensamblaje de semiconductores en México y Brasil. La demanda de Oriente Medio y África se encuentra en una etapa más temprana, con los programas de diversificación de Arabia Saudita y el ecosistema de chips especializados de Israel proporcionando una base para la actividad futura. Estas geografías forman un canal de demanda a largo plazo a medida que la inversión en semiconductores se vuelve menos concentrada en Asia-Pacífico.
Panorama Competitivo
Concentración del Mercado
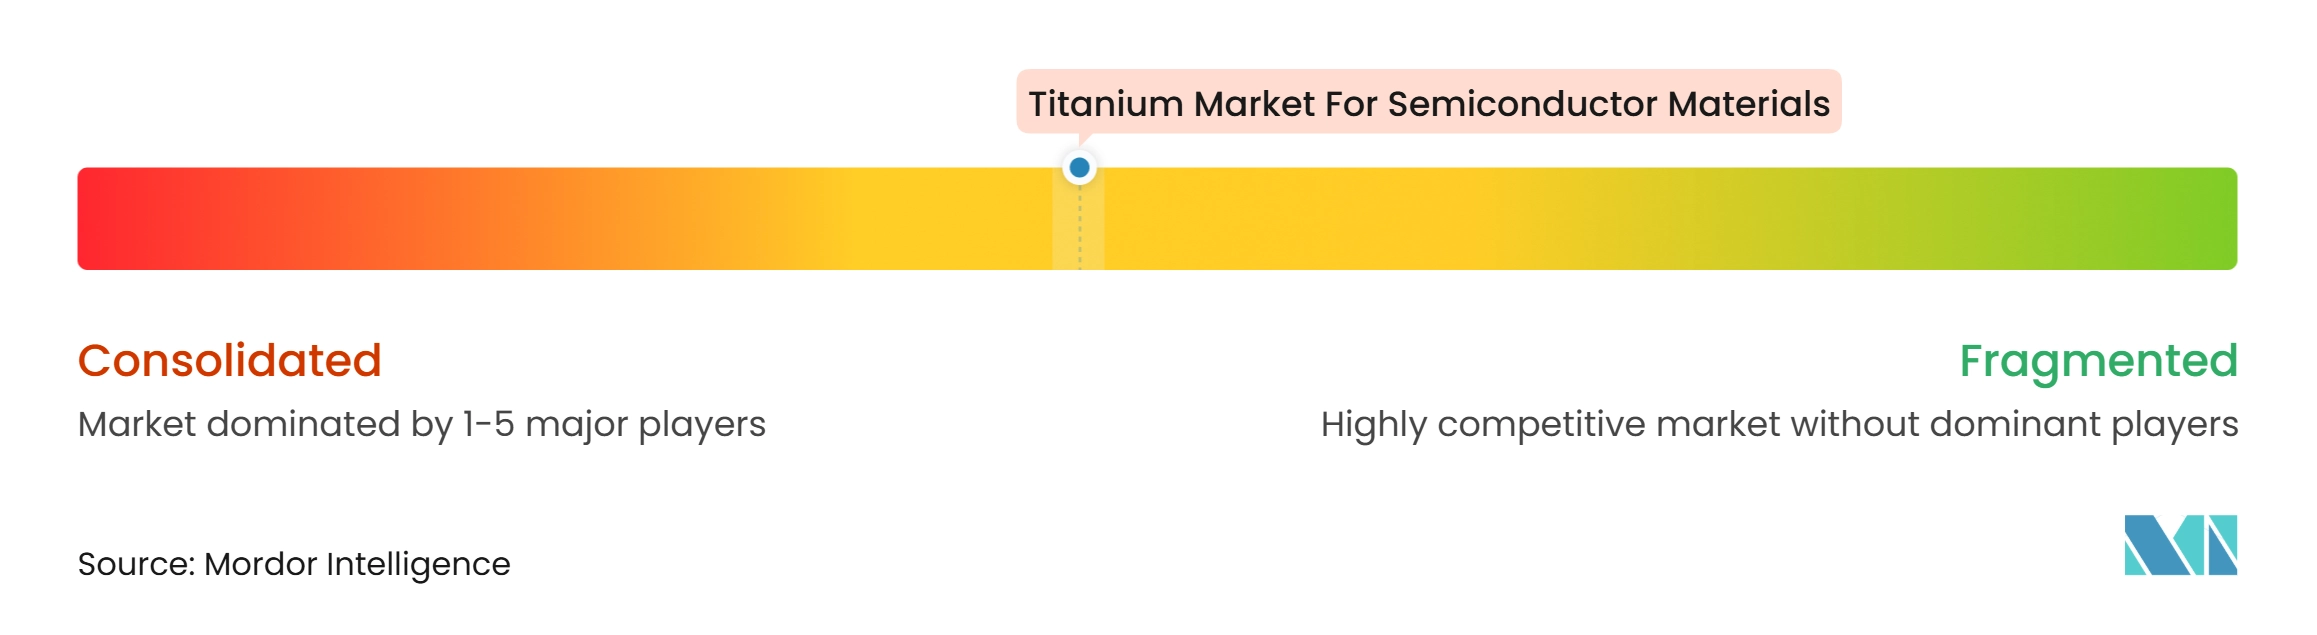
El mercado de titanio para materiales de semiconductores está moderadamente concentrado, con los cinco principales actores que incluyen JX Advanced Metals Corporation, Materion Corporation, Tosoh Corporation, Plansee SE y ULVAC, Inc. En febrero de 2026, JX Advanced Metals Corporation y Toho Titanium Co., Ltd. anunciaron un acuerdo de intercambio de acciones que convertiría a Toho Titanium Co., Ltd. en una subsidiaria de propiedad total de JX Advanced Metals Corporation, con vigencia a partir del 1 de junio de 2026. La transacción respalda un control más estricto de la esponja de titanio de alta pureza y los materiales precursores. Konfoong Materials International Co., Ltd. está fortaleciendo su posición a través de la capacidad de objetivos de alta pureza y el trabajo de desarrollo para aplicaciones de nodos avanzados. Las empresas líderes compiten a través del control metalúrgico, la calificación de clientes y la capacidad de atender las necesidades de la cadena de suministro regional.
La política regional está añadiendo otra dimensión a la competencia de proveedores en el mercado de titanio para materiales de semiconductores. Solstice Advanced Materials está expandiendo su instalación en Spokane Valley para atender la demanda de semiconductores con mayor capacidad de producción doméstica. JX Advanced Metals Corporation está utilizando su plan de garantía de suministro certificado por el Ministerio de Economía, Comercio e Industria para expandir la fábrica de Hitachinaka. Materion Corporation completó una adquisición para ampliar su presencia y capacidades en semiconductores en Asia durante 2025. Plansee SE ha continuado trabajando en el diseño de objetivos e innovación de procesos. Los estándares C3 y M1 de Semiconductor Equipment and Materials International, junto con la certificación de gestión de calidad ISO 9001, siguen siendo factores de cumplimiento importantes para los participantes serios.
Las empresas abordan una combinación de objetivos de semiconductores, productos de aleación especializados, materiales de proceso, suministro vinculado a equipos, demanda de grado de investigación y requisitos de clientes regionales. Sumitomo Chemical Co., Ltd. acordó adquirir Asia Union Electronic Chemical Corporation en noviembre de 2025 para ampliar su presencia en la fabricación de productos químicos de proceso para semiconductores en Taiwán. Niterra Materials Co., Ltd. fue integrada al Grupo Niterra durante 2025, ampliando las actividades de materiales avanzados del grupo en el empaquetado de semiconductores de potencia. Los resultados competitivos dependerán de la calidad del producto, la confiabilidad, el soporte local y el éxito en la calificación de materiales para generaciones de dispositivos avanzados.
Líderes del Mercado de Titanio para Materiales de Semiconductores
-
JX Advanced Metals Corporation
-
Materion Corporation
-
Tosoh Corporation
-
Plansee SE
-
ULVAC, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Titanio para Materiales de Semiconductores Empresas cubiertas en este informe
- ALB Materials Inc.
- Hitachi Metals, Ltd.
- Jiangxi Ketai Advanced Materials Co., Ltd.
- JX Advanced Metals Corporation
- Konfoong Materials International Co., Ltd.
- Kurt J. Lesker Company
- Materion Corporation
- Mitsui Kinzoku Co., Ltd.
- Niterra Materials Co., Ltd.
- Plansee SE
- Solstice Advanced Materials
- Sumitomo Chemical Co., Ltd.
- Toho Titanium Co., Ltd.
- Tosoh Corporation
- ULVAC, Inc.
Desarrollos recientes de la industria en Mercado de Titanio para Materiales de Semiconductores
- Julio de 2026: JX Advanced Metals Corporation anunció una inversión de aproximadamente 4 mil millones de JPY (24,6 millones de USD) para ampliar la capacidad de procesamiento de objetivos de pulverización catódica de semiconductores en su subsidiaria surcoreana, JX Advanced Metals Korea Co., Ltd. Se espera que la expansión duplique la capacidad de procesamiento en comparación con los niveles del ejercicio fiscal 2025, con operaciones programadas para comenzar en fases a partir de la segunda mitad del ejercicio fiscal 2027, respaldando el mercado de titanio para materiales de semiconductores a través de una mayor capacidad de procesamiento y disponibilidad de suministro para objetivos de semiconductores avanzados.
- Diciembre de 2025: Solstice Advanced Materials inició la construcción de un proyecto de expansión y modernización de 200 millones de USD en su instalación de materiales electrónicos en Spokane Valley, Washington. Se espera que la inversión duplique la capacidad de producción de objetivos de pulverización catódica de la instalación para finales de 2029 y reduzca los tiempos de entrega en un 25%, respaldando el mercado de titanio para materiales de semiconductores a través de la expansión de la fabricación doméstica de objetivos de pulverización catódica especializados y materiales de semiconductores.
Alcance del Informe sobre el Mercado de Titanio para Materiales de Semiconductores
El titanio es un metal refractario valorado por su alto punto de fusión, resistencia a la corrosión y capacidad para formar compuestos estables y películas delgadas. Estas propiedades lo hacen útil en la fabricación de semiconductores, donde los materiales de titanio de alta pureza respaldan procesos especializados de deposición y fabricación.
El Mercado de Titanio para Materiales de Semiconductores está segmentado por tipo de producto, aplicación, tipo de dispositivo semiconductor y geografía. Por tipo de producto, el mercado está segmentado en objetivos de pulverización catódica de titanio, materiales de evaporación de titanio, polvo de titanio, compuestos de titanio y otros. Por aplicación, el mercado está segmentado en fabricación de obleas y empaquetado de semiconductores. Por tipo de dispositivo semiconductor, el mercado está segmentado en dispositivos lógicos y microprocesadores, dispositivos de memoria, semiconductores analógicos y de potencia, y otros. El informe también cubre el tamaño del mercado y los pronósticos para el titanio para materiales de semiconductores en 16 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Objetivos de Pulverización Catódica de Titanio |
| Materiales de Evaporación de Titanio |
| Polvo de Titanio |
| Compuestos de Titanio |
| Otros |
| Fabricación de Obleas |
| Empaquetado de Semiconductores |
| Dispositivos Lógicos y Microprocesadores |
| Dispositivos de Memoria |
| Semiconductores Analógicos y de Potencia |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Objetivos de Pulverización Catódica de Titanio | |
| Materiales de Evaporación de Titanio | ||
| Polvo de Titanio | ||
| Compuestos de Titanio | ||
| Otros | ||
| Por Aplicación | Fabricación de Obleas | |
| Empaquetado de Semiconductores | ||
| Por Tipo de Dispositivo Semiconductor | Dispositivos Lógicos y Microprocesadores | |
| Dispositivos de Memoria | ||
| Semiconductores Analógicos y de Potencia | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de titanio para materiales de semiconductores?
El tamaño de la industria del mercado de titanio para materiales de semiconductores fue valorado en 383,71 millones de USD en 2026 y se estima que crecerá desde 400,17 millones de USD en 2027 hasta alcanzar 600,33 millones de USD en 2032, a una CAGR del 8,45% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de materiales de titanio para semiconductores?
Las nuevas fábricas avanzadas, la demanda de lógica y memoria relacionada con la inteligencia artificial y el mayor uso de titanio en los procesos de puerta totalmente rodeada y NAND tridimensional están respaldando el crecimiento.
¿Qué tipo de producto tuvo la mayor participación en 2026?
Los objetivos de pulverización catódica de titanio lideraron con una participación del 65,13% en 2026 porque se utilizan ampliamente en la deposición física de vapor para capas de barrera y adhesión.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que la fabricación de obleas avance a una CAGR del 9,56% hasta 2032, respaldada por la construcción de nuevas fábricas y flujos de proceso de extremo frontal más complejos.