
半導体材料向けチタン市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 400.17 百万米ドル |
| 市場規模 (2032) | 600.33 百万米ドル |
| 成長率 (2027 - 2032) | 8.45 % |
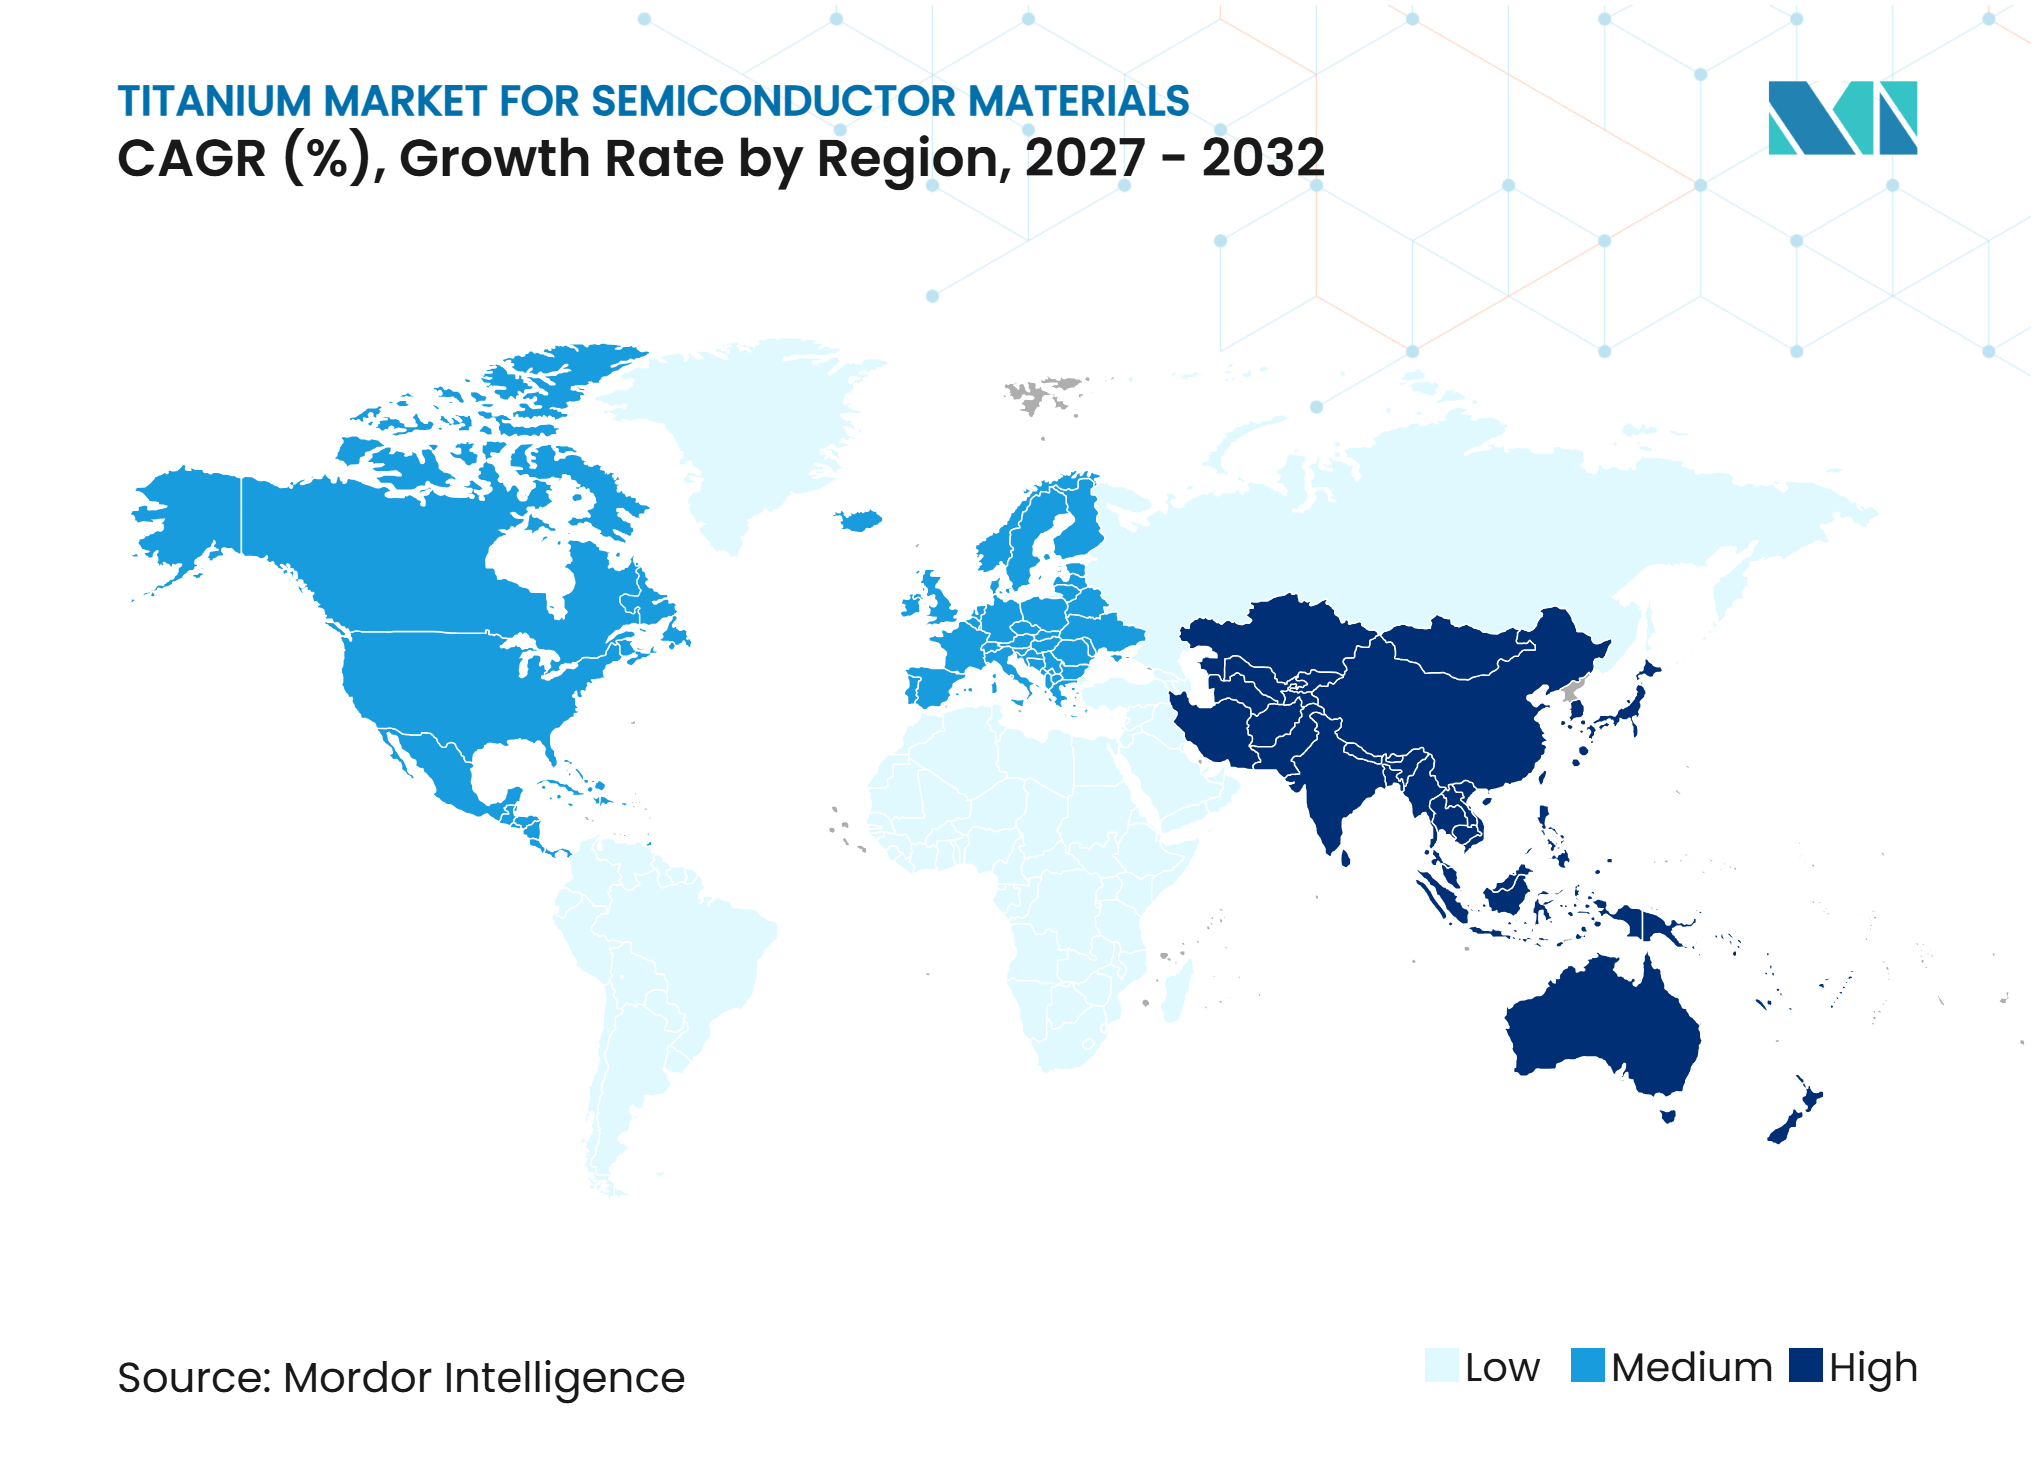
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体材料向けチタン市場の分析
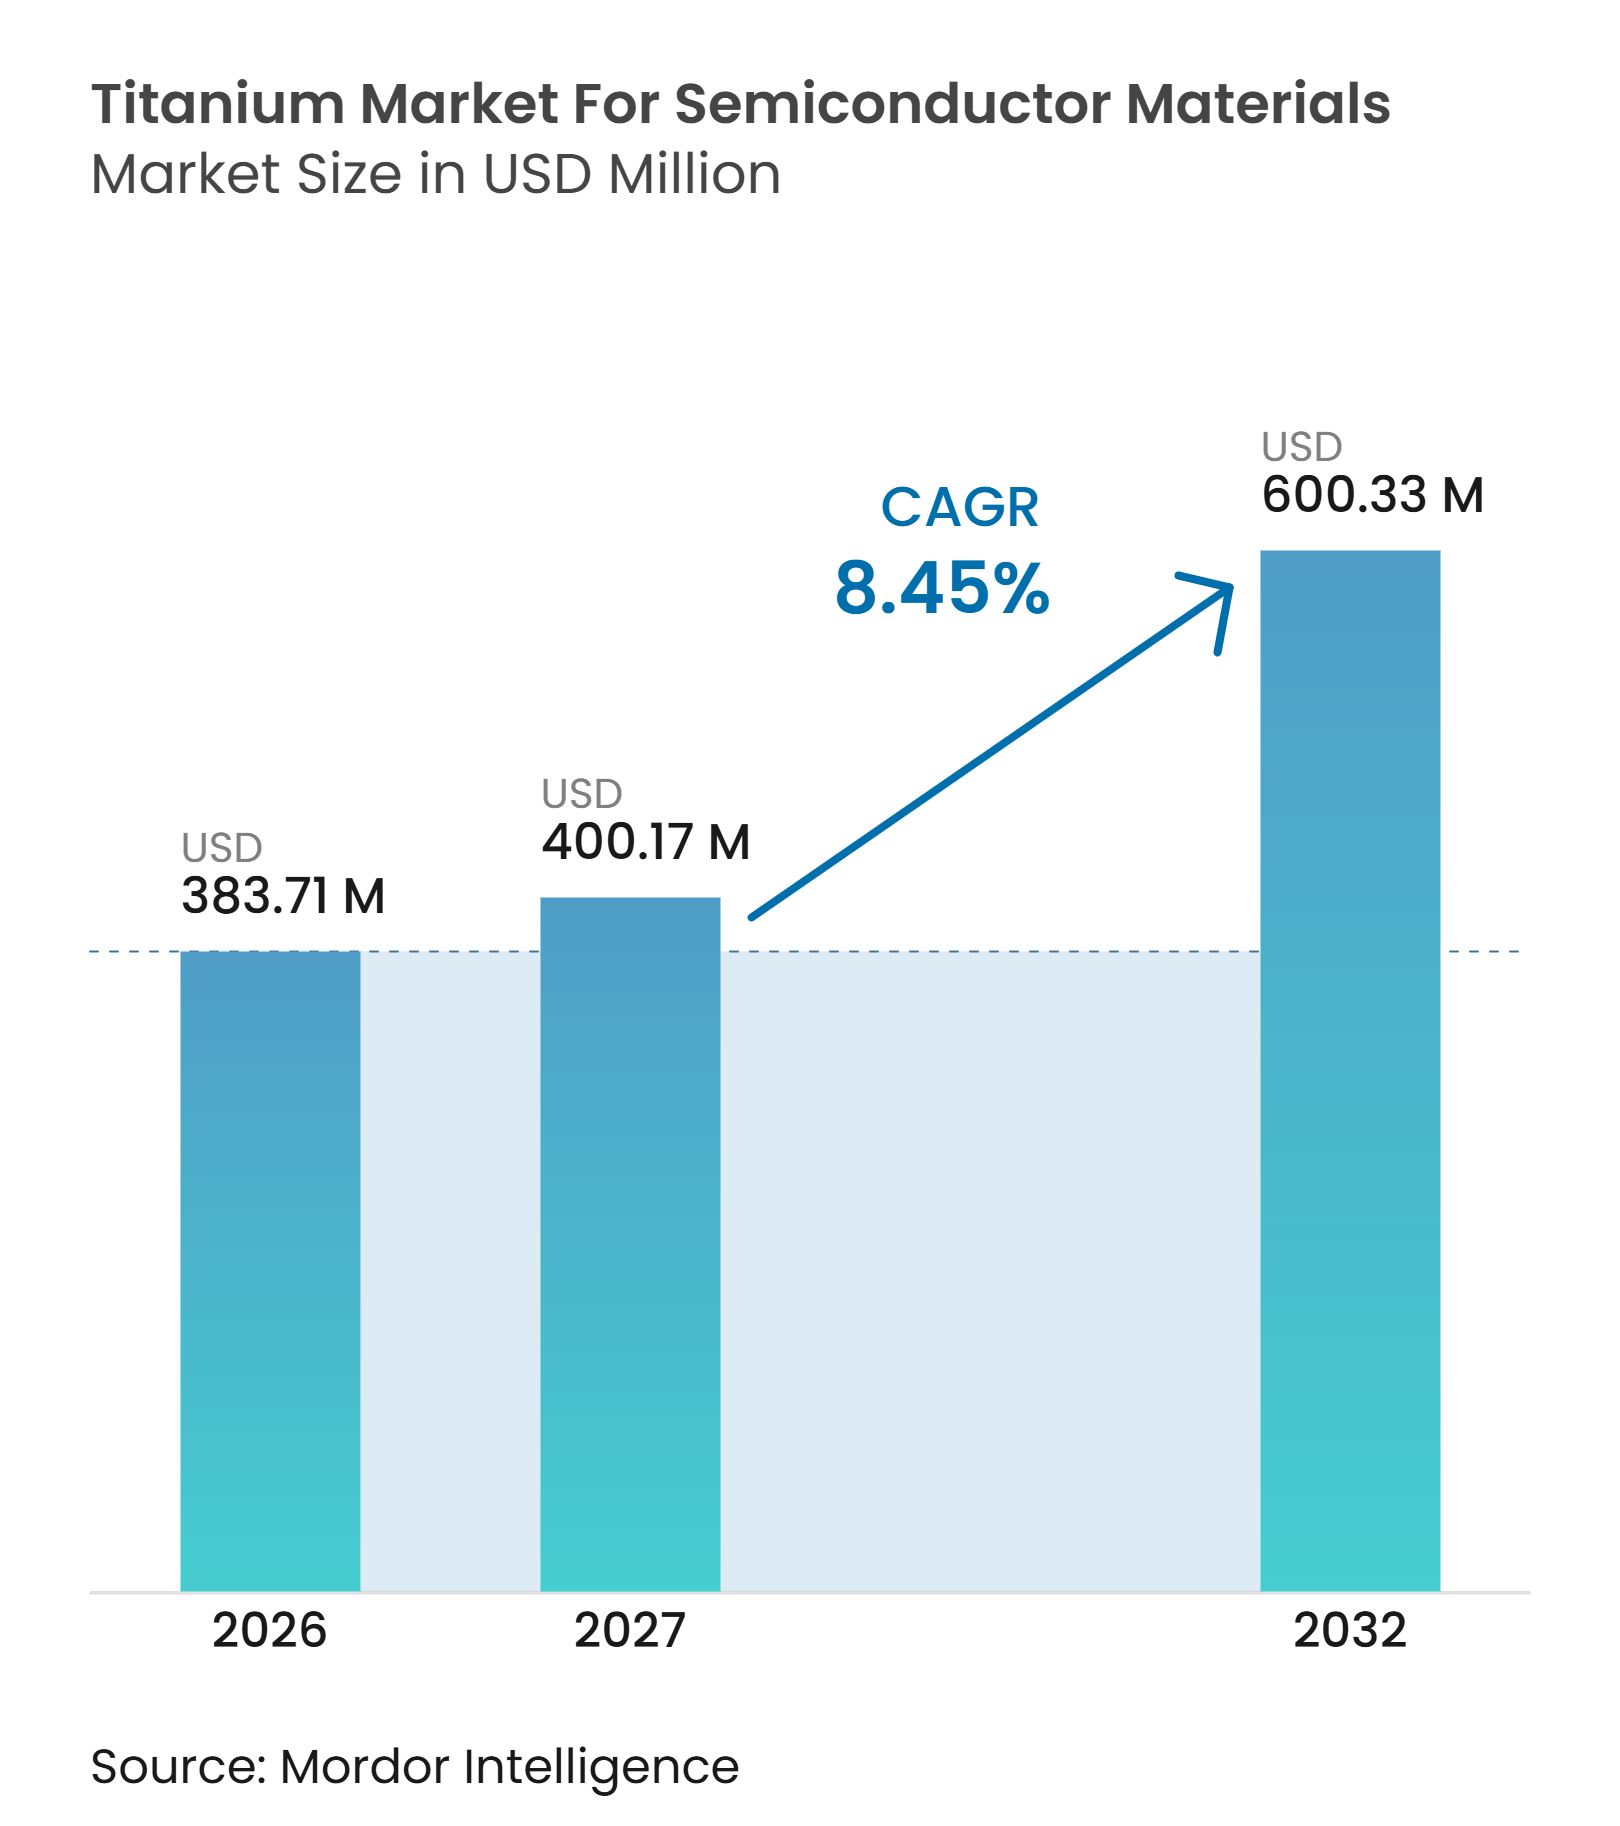
半導体材料向けチタン市場規模は2026年に383.71 ミリオン 米ドルと評価され、2027年の400.17 ミリオン 米ドルから2032年には600.33 ミリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 8.45%で成長する見込みです。半導体材料向けチタン市場は、先端半導体ファブの建設によって支えられており、物理気相成長および化学気相成長装置の設置ベースが拡大しています。窒化チタンおよび二酸化チタンは、ウェーハ処理においてバリア層、密着材料、およびワーク関数金属として使用されています。先端ロジックおよびメモリデバイスでは成膜ステップ数の増加と不純物管理の厳格化が求められるため、需要はより高付加価値材料へとシフトしています。米国、欧州、日本、インドにおける国家半導体プログラムは、認定材料調達の地理的基盤を拡大しています。半導体材料向けチタン市場は、高純度チタンスポンジの生産が限られた国々に集中していることによる供給リスクにも直面しており、高純度グレードは材料コストおよび加工コストを増加させます。
主要レポートのポイント
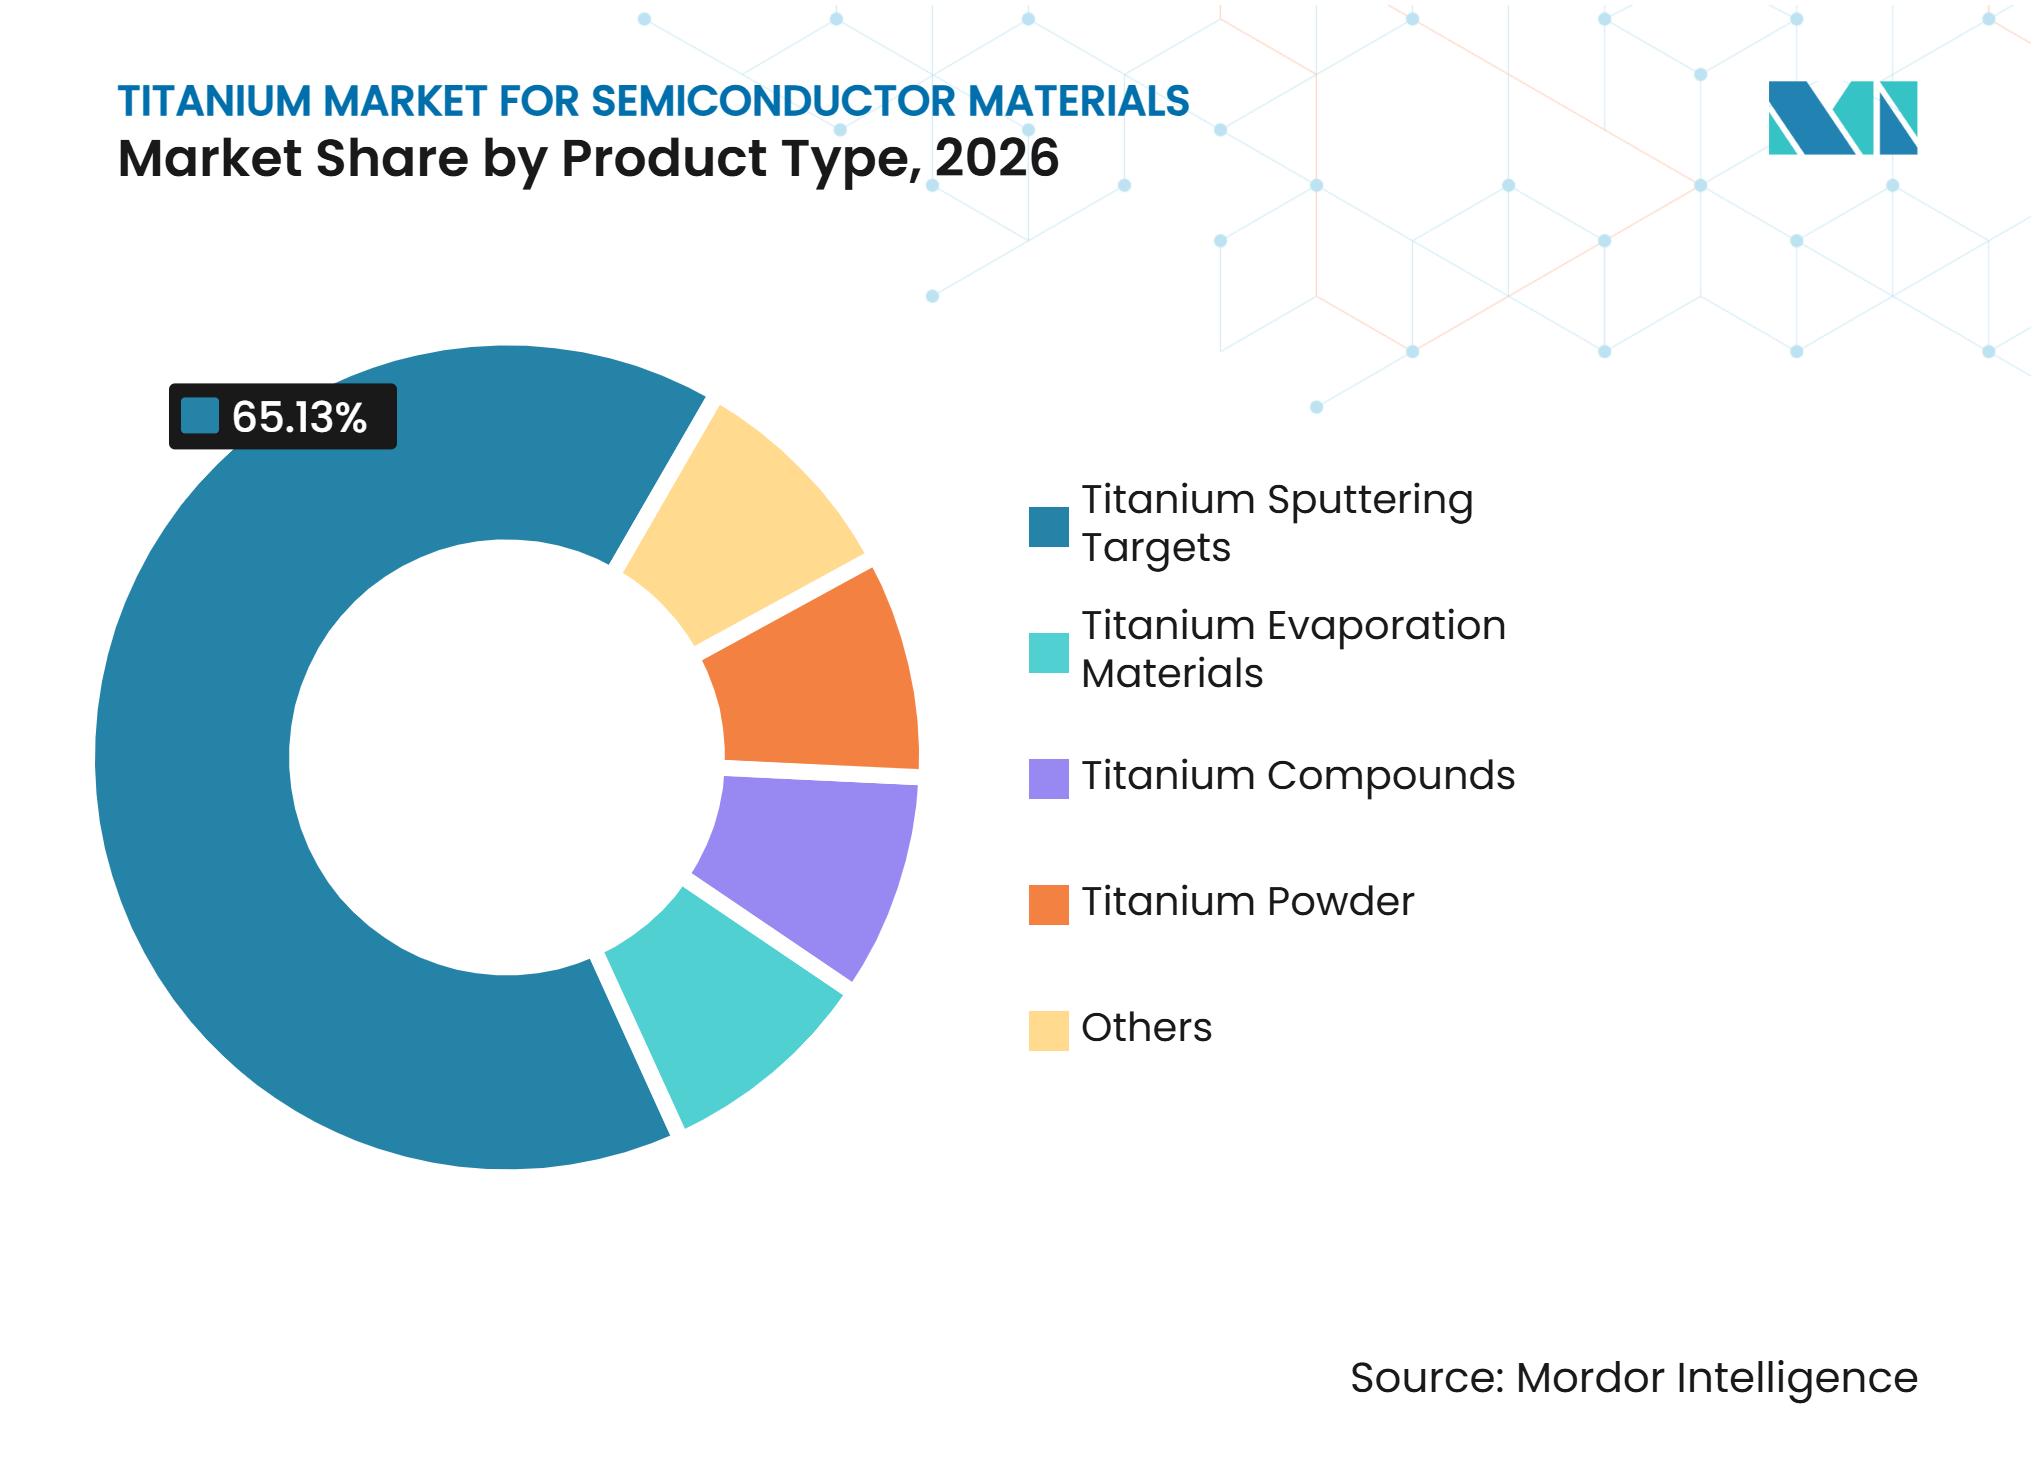
- 製品タイプ別では、チタンスパッタリングターゲットが2026年の半導体材料向けチタン市場シェアの65.13%を占め、チタン化合物は2032年までCAGR 9.12%で成長すると予測されています。
- 用途別では、ウェーハ製造が2026年の半導体材料向けチタン市場シェアの71.34%を占め、2032年までCAGR 9.56%で成長すると予測されています。
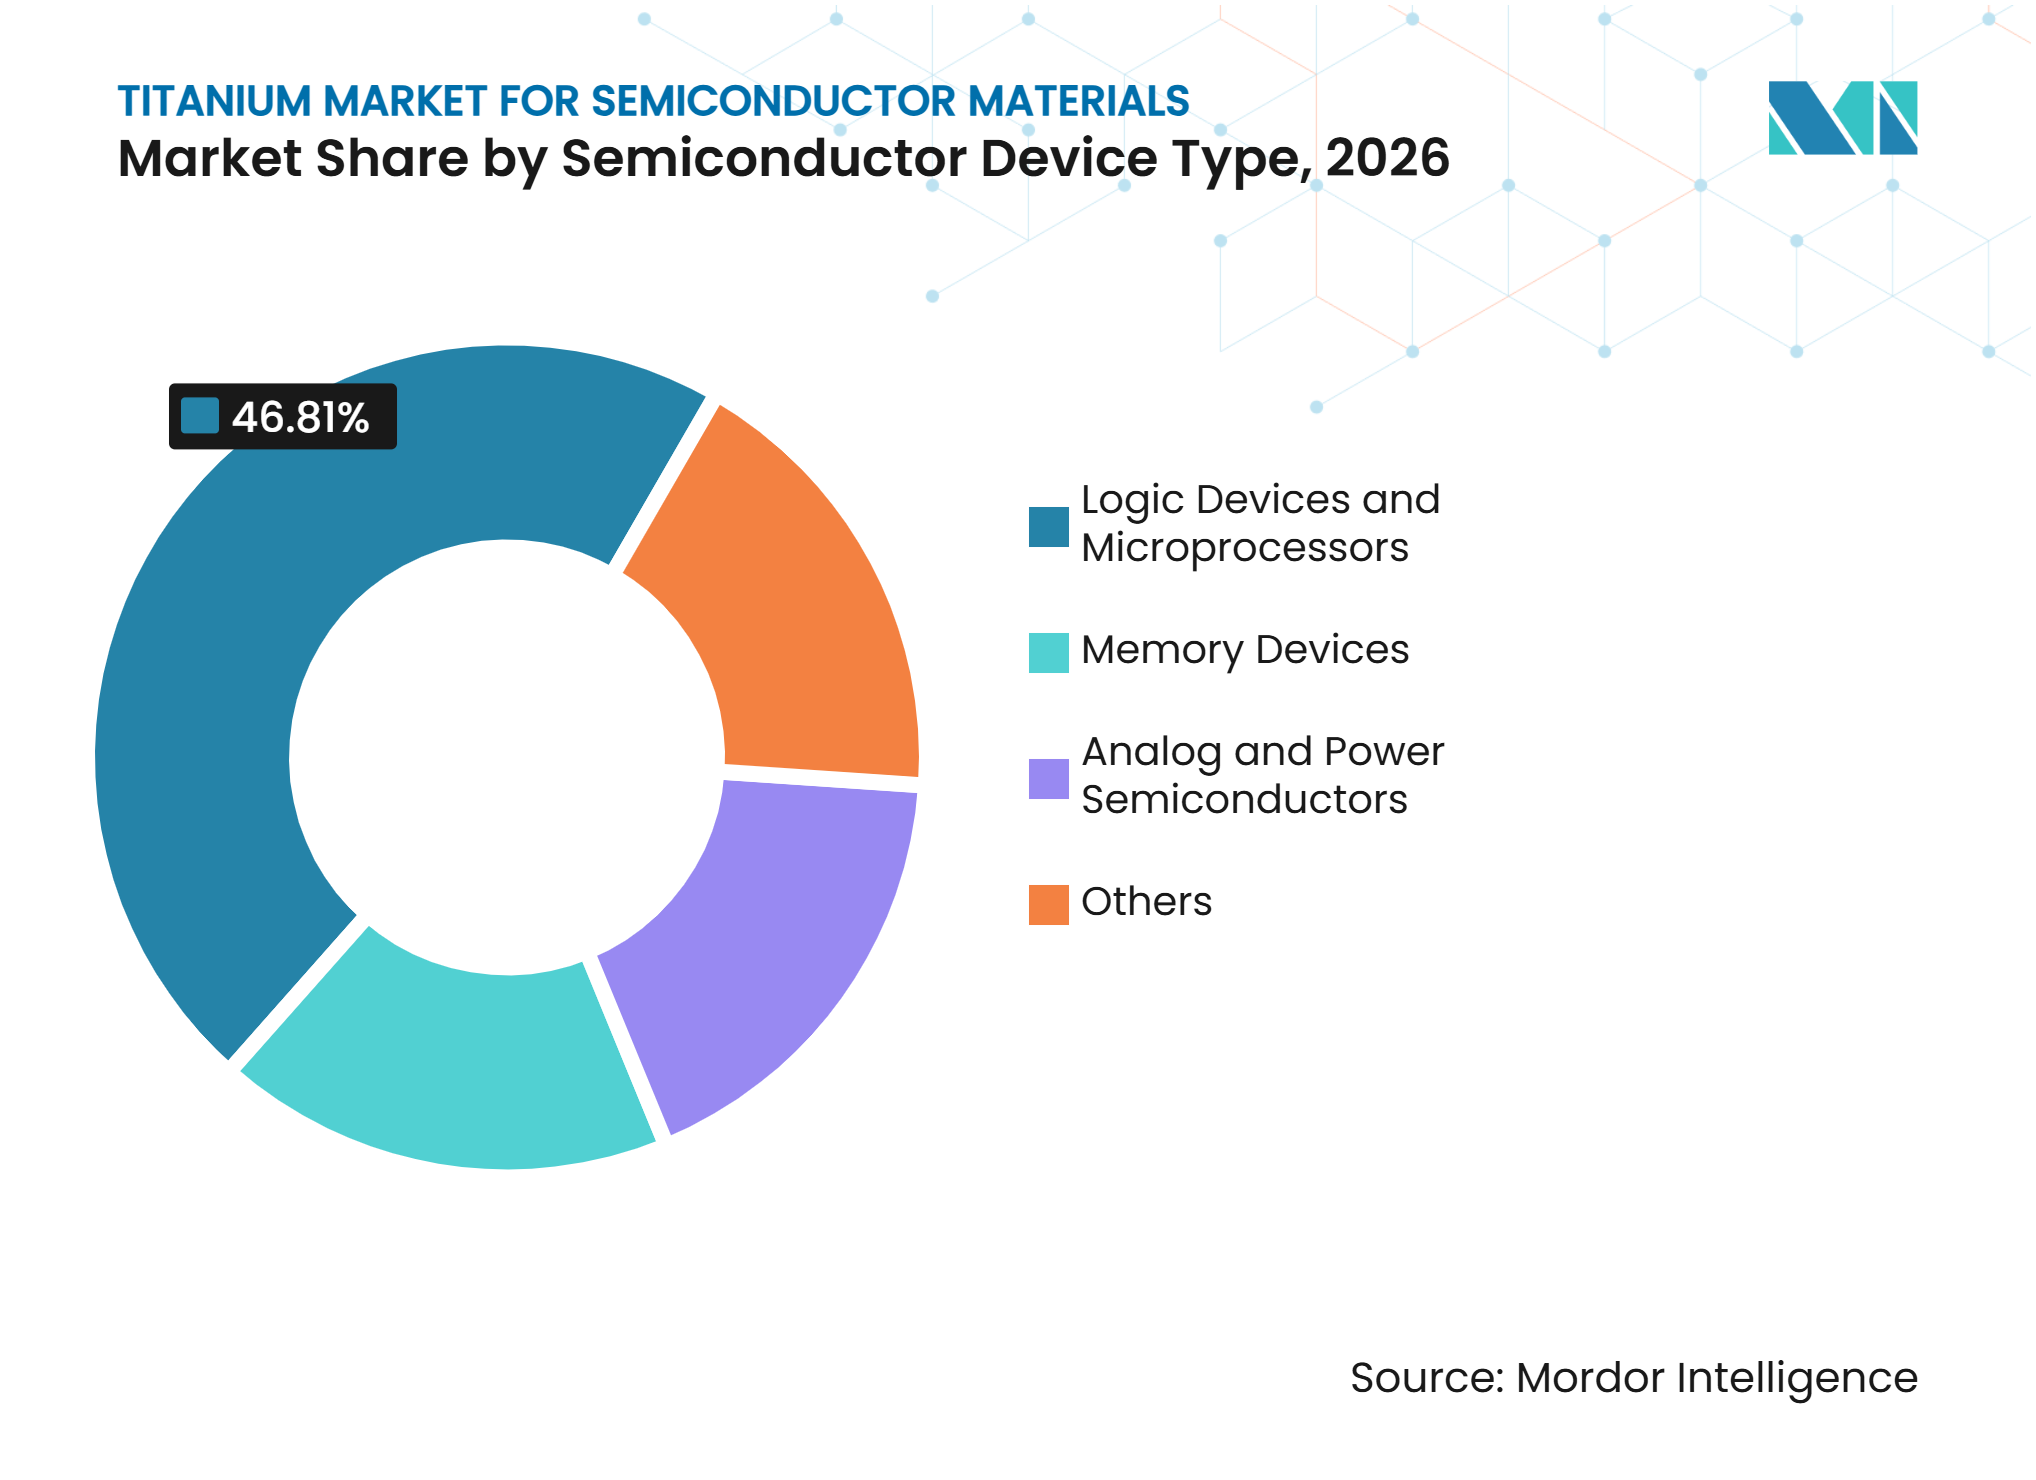
- 半導体デバイスタイプ別では、ロジックデバイスおよびマイクロプロセッサが2026年の半導体材料向けチタン市場シェアの46.81%を占め、メモリデバイスは2032年までCAGR 9.34%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の半導体材料向けチタン市場シェアの50.28%を占め、2032年までCAGR 9.22%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI主導の先端ロジックおよびメモリファブの拡張 | +3.5% | アジア太平洋(台湾、韓国、日本)主導のグローバル、北米(米国) | 短期(2年以内) |
| GAA、3D NAND、および先端パッケージングフローにおけるチタン含有量の増加 | +2.8% | アジア太平洋がコア、北米および欧州への波及 | 中期(2〜4年) |
| 半導体サプライチェーンの地域化 | +1.6% | 北米、日本、インド、欧州 | 中期(2〜4年) |
| 先端ノードにおける高純度化および低パーティクル要件 | +1.2% | アジア太平洋の最先端ファブ主導のグローバル | 短期(2年以内) |
| ローカルおよびデュアルソースサプライヤーへの認定需要 | +0.8% | 北米、欧州、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI主導の先端ロジックおよびメモリファブの拡張
生成人工知能インフラは先端ロジックおよびメモリ容量への需要を高めており、ウェーハ生産量の増加とウェーハ1枚あたりのチタン膜ステップ数の増加を通じてチタン使用量を押し上げています。台湾積体電路製造公司(TSMC)は2ナノメートルのゲートオールアラウンドプロセスを立ち上げており、Apple、NVIDIA、Advanced Micro Devices、Qualcommからの需要に連動した生産能力計画を有しています。この生産シフトにより、ゲート誘電体およびバリア層スタックにおける窒化チタンの消費量が増加しています。台湾積体電路製造公司はまた、先端ファブ、パッケージング能力、研究開発施設を含むアリゾナ施設に165 ビリオン 米ドルの投資を確約しています。チップの付加価値とプロセスの複雑性が同時に高まる場合、半導体材料向けチタン市場はウェーハ総生産量を上回る速度で成長できます。これらの条件は、先端ノードの純度およびパーティクル仕様を一貫して満たすことができるサプライヤーに有利に働きます。
GAA、3D NAND、および先端パッケージングフローにおけるチタン含有量の増加
ゲートオールアラウンド、三次元NAND、および先端パッケージングは、処理ウェーハ1枚あたりのチタン材料使用量を増加させています。ゲートオールアラウンドトランジスタ構造は、ナノシートチャネルの周囲に複数の窒化チタンワーク関数金属層を使用し、コンフォーマル成膜を必要とします。これにより、視線スパッタリングでは十分な被覆が得られない原子層成長および化学気相成長材料への需要がシフトしています。200層を超える三次元NAND構造では、各層にわたってチタン含有バリア膜が必要であり、材料使用量はウェーハ枚数だけでなくスタック高さにも連動します。シリコン貫通ビア、ファンアウトウェーハレベルパッケージング、およびハイブリッドボンディングも、パッケージングフローにおけるチタン成膜ステップを追加します。このシフトは、デバイスの複雑性が高まるにつれて半導体材料向けチタン市場を支えます。JX Advanced Metals Corporationは2025年9月にJOINT3コンソーシアムに参加し、パネルレベルの有機インターポーザ材料および設計ツールの開発に取り組み、半導体スパッタリングターゲットをパッケージング関連の成長アプリケーションとして位置づけています。
半導体サプライチェーンの地域化
サプライチェーンの地域化により、チタン材料が認定・製造・消費される場所が変化しています。米国のCHIPSおよび科学法は国内半導体製造に対するインセンティブを提供しており、提案された重要製造・産業投資強化法は重要材料サプライヤーに対する同等の税額控除の取り扱いを明確化しようとしました。日本は経済安全保障の枠組みを通じて半導体スパッタリングターゲットの供給保証を支援しています。2025年7月、日本の経済産業省はJX Advanced Metals Corporationの常陸那珂工場拡張に関する供給確保計画を認定しました。中国の国内材料サプライヤーも国内ファブに対応するための生産能力を拡大しています。材料メーカーが新設ファブの近くにローカル認定および支援能力を確立することで、半導体材料向けチタン市場は新たな地域需要プールを獲得します。
ローカルおよびデュアルソースサプライヤーへの認定需要
半導体メーカーは、集中した材料供給への依存を低減するため、ローカルおよびデュアルソース認定プログラムを拡大しています。半導体輸入に関する米国の審査および特定材料に対する中国の輸出管理措置により、2025年中に供給継続性への注目が高まりました[1]。ファブオペレーターは、追加のチタンソースを承認する前に、パーティクル性能、膜均一性、および微量不純物レベルを依然としてテストする必要があります。認定は地域サプライヤーに機会をもたらしますが、テストに時間がかかるため即時の収益にはつながりません。既存のサプライヤーは、対象地域に認定済みの製造・アプリケーションサポートを有する場合、地元顧客から新たなビジネスを獲得できます。したがって、半導体材料向けチタン市場は、技術的にはグローバルであり続けながらも、供給体制においてより地域化が進んでいます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い精製・溶解・ボンディングコスト | -1.0% | 北米および欧州で最も深刻なグローバル | 短期(2年以内) |
| 長いファブ認定サイクルと切り替えコスト | -0.7% | アジア太平洋の最先端ファブで最も深刻なグローバル | 中期(2〜4年) |
| 超低酸素および金属不純物管理のボトルネック | -0.4% | 日本、米国、韓国で最も深刻なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い精製・溶解・ボンディングコスト
高純度チタンスポンジは、先端ターゲット製造に使用する前に、エネルギー集約的な真空アーク再溶解または電子ビームコールドハース再溶解によって精製される必要があります。純度が上がるごとに残留不純物のより多くの割合が除去され、加工コストが上昇します。ターゲットボンディングも温度と圧力の厳密な管理を必要とし、不完全な界面はスパッタリング中のターゲット変形やパーティクル汚染を引き起こす可能性があります。これらの操業要件により、規模と工程ノウハウが重要なコスト優位性となります。小規模メーカーは、地域需要が増加している場合でも、競争力のある製造コストを達成するためのより困難な道を歩むことになります。したがって、半導体材料向けチタン市場は、高い電力使用量、特殊な設備ニーズ、および限られた超高純度加工能力にさらされ続けています。
長いファブ認定サイクルと切り替えコスト
先端ファブは通常、新しいチタンターゲットサプライヤーを受け入れる前に12〜24ヶ月の継続的な性能テストを必要とします。このプロセスでは、生産条件下でのパーティクル性能、膜均一性、および微量不純物プロファイルを評価します。テストに失敗すると評価サイクルを最初からやり直す必要があり、サプライヤーとファブの双方にコストと遅延をもたらします。これは、顧客のプロセスフローに対して既に承認済みの材料を持つ既存サプライヤーに有利に働きます。国際半導体製造装置材料協会(SEMI)のM1およびC3規格は文書化と運用の一貫性を改善できますが、長期的な材料テストの必要性を排除するものではありません。したがって、半導体材料向けチタン市場は、ファブが複数の認定ソースを求める中でも高い切り替えコストを有しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
チタンスパッタリングターゲットが需要を牽引、チタン化合物が加速チタンスパッタリングターゲットは2026年の市場シェアの65.13%を占めました。これらはロジックおよびメモリウェーハ製造全体にわたる物理気相成長ベースのバリアおよび密着層の主要成膜材料であり続けています。成熟プロセスノードでは、チタンターゲットは密着層および窒化チタンバリア前駆体として一般的に使用されています。3ナノメートル以下では、デバイス構造がより複雑になるにつれてウェーハ1枚あたりの成膜ステップ数が増加し、消費量が増加します。チタン蒸着材料およびチタン粉末は、窒化ガリウムデバイスのメタライゼーションやチタン化合物前駆体製造を含む、より限定的な用途に対応しています。これらの製品は特殊な需要を支えますが、主流のウェーハ製造においてスパッタリングターゲットよりも小さな役割を担っています。
チタン化合物は2032年までCAGR 9.12%で成長すると予測されています。需要は、10ナノメートル未満の寸法でのコンフォーマル窒化チタン膜に対する原子層成長の使用拡大に連動しています。原子層成長は、従来のスパッタリングでは一貫した被覆が得られない高アスペクト比構造での被覆を提供します。JX Advanced Metals Corporationは2026年3月に茨城事業所(日立エリア)において高純度化学気相成長および原子層成長材料の量産ラインを完成させ、顧客への出荷を開始しました。同社はこのラインが先端半導体アプリケーションに使用される材料を支援すると述べ、より高い販売量を見込んでいます。したがって、半導体材料向けチタン市場産業はターゲットと化合物形態の材料のより広いミックスへと移行しています。



用途別:
ウェーハ製造が規模と成長の両方を牽引ウェーハ製造は2026年の市場シェアの71.34%を占めました。窒化チタンバリア層は銅の誘電体材料への拡散を制限し、チタン密着層は信頼性の高い膜と基板のボンディングを支えます。チタンシリサイドコンタクトも先端ロジックデバイスのソース・ドレインコンタクト抵抗の低減に寄与します。ゲートオールアラウンド構造は、個々のナノシートチャネルにコンフォーマルなバリア被覆が必要なため、成膜要件を増加させます。新設ファブは、物理気相成長システムが設置されると認定チタン材料への継続的な需要を生み出します。国際半導体製造装置材料協会は2025年中にグローバル半導体製造能力全体で継続的な建設活動を報告しました。
ウェーハ製造は2032年までCAGR 9.56%で成長すると予測されています。収益と成長の両方における同時的なリーダーシップは、新しいアプリケーションへのシフトではなく、フロントエンドプロセスフローにおけるチタンの中心的な役割を映しています。半導体パッケージングも、シリコン貫通ビア、ファンアウトウェーハレベルパッケージング、およびハイブリッドボンディングが再配線層メタライゼーションおよび拡散バリアにチタン膜を使用するため、意味のある需要の役割を担っています。人工知能アクセラレータにおける2.5Dおよび3D統合の台頭により、精密なメタライゼーションを必要とするインターフェースの数が増加しています。高帯域幅メモリスタックおよびチップレットアーキテクチャは、バックエンド半導体処理においてこの要件を強化します。これにより、半導体材料向けチタン市場のアドレス可能な範囲がフロントエンドウェーハフローを超えて拡大します。パッケージンググレード材料に関する国際半導体製造装置材料協会仕様への準拠は、購買決定においてより重要になっています。
半導体デバイスタイプ別:
ロジックデバイスおよびマイクロプロセッサがリード、メモリデバイスが加速ロジックデバイスおよびマイクロプロセッサは2026年の市場シェアの46.81%を占めました。チタンはこれらの製品において先端ファウンドリのコンタクトおよびバリア層材料として使用されています。カスタム人工知能特定用途向け集積回路は、中央処理装置およびグラフィックス処理装置を超えてロジック需要を拡大しています。これには、トレーニングおよび推論ワークロード向けにハイパースケール企業が設計したチップ、ならびに自動車アプリケーション向けに開発されたエッジ人工知能プロセッサが含まれます。台湾積体電路製造公司およびSamsungによる2ナノメートルゲートオールアラウンドプロセスの立ち上げは、チタン材料の持続的な需要基盤を支えます。設備投資は顧客のコミットメントと結びついており、認定サプライヤーの需要可視性を支えます。
メモリデバイスは2032年までCAGR 9.34%で成長すると予測されています。三次元NANDおよび高帯域幅メモリは、追加された各層またはダイインターフェースにバリアおよびコンタクト成膜が必要なため、チタン膜要件を増加させます。商業的な三次元NAND構造は現在200層を超えており、ウェーハ生産量が同じ速度で増加しない場合でも材料集約度が高まります。Toho Titanium Co., Ltd.は2025年度上半期の業績において半導体関連の高純度チタンへの強い需要を報告しました。アナログおよびパワー半導体は、窒化ガリウムおよび炭化ケイ素のメタライゼーションを通じて、より小さいながらも安定した貢献を提供します。その他の用途には微小電気機械システムおよびフォトニクスが含まれ、ISO 14001要件はサプライヤーの環境管理慣行においてますます重要になっています。

地域分析
アジア太平洋
アジア太平は2026年に50.28%のシェアを占め、2032年までCAGR 9.22%で成長すると予測されています。台湾積体電路製造公司がゲートオールアラウンド能力を拡大する中、台湾は最先端ロジック生産の中心であり続けています。韓国は、高帯域幅メモリおよび三次元NANDが繰り返しのバリア層成膜を必要とするSamsungおよびSK Hynixを通じてメモリ関連需要を支えています。日本は主要な材料製造拠点であり続けており、JX Advanced Metals Corporationは茨城サイトで高純度化学気相成長および原子層成長材料の能力を拡大しました。同社の供給確保計画に対する経済産業省の認定は、半導体材料能力に対する経済安全保障推進法の規制的影響を示しています。中国は国内半導体基盤に対応するための国内材料供給を拡大しており、ローカル認定と能力活用の重要性が高まっています。これらの条件により、この地域はチタンの生産と消費の両方において重要であり続けています。
北米
北米では、新しい半導体工場が生産を開始し、他の工場が稼働に向けて進展するにつれて、チタン材料への追加需要が生まれています。台湾積体電路製造公司は2025年中にアリゾナFab 1で大量生産を開始し、先端プロセス向けの米国内能力をさらに開発しています。Intelもまた18Aプロセス世代に向けたアリゾナ生産能力を進めています。新しい物理気相成長ツールはすべて認定済みターゲット材料を必要とし、コミッショニング後にローカル調達の機会を生み出します。Solstice Advanced Materialsは2025年12月にスポケーンバレー拡張工事に着工し、2029年までにスパッタリングターゲット生産能力を倍増させる見込みです。重要材料サプライヤーに対する税額控除の明確化の提案は、米国ファブ近隣への投資の根拠を支えます。供給保証と国内製造は、製品純度と性能と並んで重要な要素となっています。
欧州、南米、中東・アフリカ
欧州では、ドイツのIntelおよびドレスデンの台湾積体電路製造公司に関連する施設を含む、計画された製造投資からの半導体材料需要があります。この地域は、ローカル生産能力が限られているため、一部の高純度チタン材料の輸入に依存し続けています。欧州委員会の共同研究センターは、より大きな供給多様化とチタンリサイクルパートナーシップを求め、資源安全保障を新興の政策課題として指摘しました[2]。Plansee SEは半導体アプリケーション向けの粉末冶金ベースのチタンターゲット製造において欧州の技術的能力を提供しています。南米では、主にメキシコおよびブラジルの半導体組立活動に関連した小規模な需要があります。中東・アフリカの需要はより初期段階にあり、サウジアラビアの多角化プログラムおよびイスラエルの特殊チップエコシステムが将来の活動の基盤を提供しています。これらの地域は、半導体投資がアジア太平洋に集中しなくなるにつれて、より長期的な需要パイプラインを形成しています。
市場ランドスケープ
市場集中度
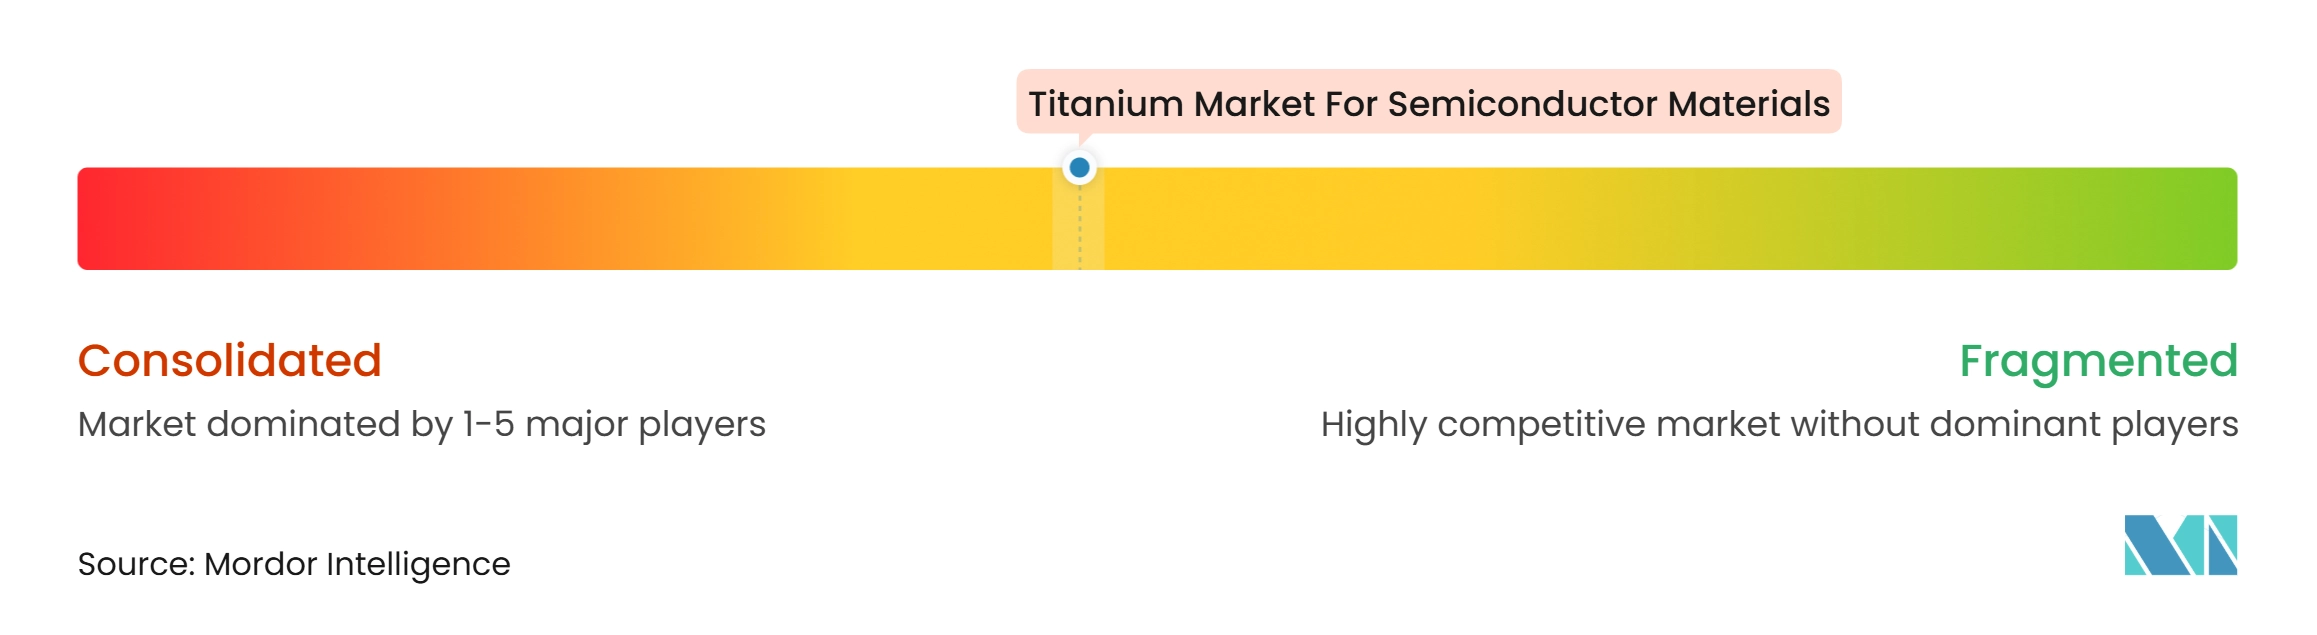
半導体材料向けチタン市場は中程度に集中しており、上位5社にはJX Advanced Metals Corporation、Materion Corporation、Tosoh Corporation、Plansee SE、ULVAC, Inc.が含まれます。2026年2月、JX Advanced Metals CorporationとToho Titanium Co., Ltd.は、2026年6月1日を効力発生日としてToho Titanium Co., Ltd.をJX Advanced Metals Corporationの完全子会社とする株式交換契約を発表しました。この取引は高純度チタンスポンジおよび前駆体材料のより厳密な管理を支えます。Konfoong Materials International Co., Ltd.は高純度ターゲット能力と先端ノードアプリケーション向けの開発作業を通じてポジションを強化しています。主要企業は冶金管理、顧客認定、および地域サプライチェーンニーズへの対応能力を通じて競争しています。
地域政策は半導体材料向けチタン市場におけるサプライヤー競争に新たな次元を加えています。Solstice Advanced Materialsは国内生産能力を拡大してスポケーンバレー施設を拡張し半導体需要に対応しています。JX Advanced Metals Corporationは経済産業省認定の供給確保計画を活用して常陸那珂工場を拡張しています。Materion Corporationは2025年中にアジアにおける半導体フットプリントと能力を拡大するための買収を完了しました。Plansee SEはターゲット設計とプロセスイノベーションの取り組みを継続しています。国際半導体製造装置材料協会のC3およびM1規格、ならびにISO 9001品質マネジメント認証は、主要な参加者にとって重要なコンプライアンス要素であり続けています。
各社は半導体ターゲット、特殊合金製品、プロセス材料、装置連動供給、研究グレード需要、および地域顧客要件の組み合わせに対応しています。Sumitomo Chemical Co., Ltd.は2025年11月に台湾における半導体プロセス化学品製造プレゼンスを拡大するためAsia Union Electronic Chemical Corporationの買収に合意しました。Niterra Materials Co., Ltd.は2025年中にNiterraグループに統合され、パワー半導体パッケージングにおけるグループの先端材料活動を拡大しました。競争上の成果は、製品品質、信頼性、ローカルサポート、および先端デバイス世代向け材料の認定における成功に依存します。
半導体材料向けチタン市場のリーダー企業
-
JX Advanced Metals Corporation
-
Materion Corporation
-
Tosoh Corporation
-
Plansee SE
-
ULVAC, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
半導体材料向けチタン市場 このレポートでカバーされる企業
- ALB Materials Inc.
- Hitachi Metals, Ltd.
- Jiangxi Ketai Advanced Materials Co., Ltd.
- JX Advanced Metals Corporation
- Konfoong Materials International Co., Ltd.
- Kurt J. Lesker Company
- Materion Corporation
- Mitsui Kinzoku Co., Ltd.
- Niterra Materials Co., Ltd.
- Plansee SE
- Solstice Advanced Materials
- Sumitomo Chemical Co., Ltd.
- Toho Titanium Co., Ltd.
- Tosoh Corporation
- ULVAC, Inc.
最近の産業開発事情 半導体材料向けチタン市場
- 2026年7月:JX Advanced Metals Corporationは、韓国子会社JX Advanced Metals Korea Co., Ltd.において半導体スパッタリングターゲット加工能力を拡大するために約400 ビリオン 日本円(24.6 ミリオン 米ドル)の投資を発表しました。この拡張により、2025年度比で加工能力が倍増する見込みであり、2027年度下半期から段階的に操業を開始する予定で、先端半導体ターゲットの加工能力向上と供給可用性の改善を通じて半導体材料向けチタン市場を支援します。
- 2025年12月:Solstice Advanced Materialsはワシントン州スポケーンバレーの電子材料施設において200 ミリオン 米ドルの拡張・近代化プロジェクトの着工式を行いました。この投資により2029年末までに施設のスパッタリングターゲット生産能力が倍増し、リードタイムが25%短縮される見込みであり、特殊スパッタリングターゲットおよび半導体材料の国内製造拡大を通じて半導体材料向けチタン市場を支援します。
半導体材料向けチタン市場レポートの調査範囲
チタンは高融点、耐食性、および安定した化合物と薄膜を形成する能力で評価される高融点金属です。これらの特性により、高純度チタン材料が特殊な成膜および製造プロセスを支える半導体製造において有用です。
半導体材料向けチタン市場は、製品タイプ、用途、半導体デバイスタイプ、および地域別にセグメント化されています。製品タイプ別では、市場はチタンスパッタリングターゲット、チタン蒸着材料、チタン粉末、チタン化合物、およびその他にセグメント化されています。用途別では、市場はウェーハ製造および半導体パッケージングにセグメント化されています。半導体デバイスタイプ別では、市場はロジックデバイスおよびマイクロプロセッサ、メモリデバイス、アナログおよびパワー半導体、およびその他にセグメント化されています。本レポートは16カ国における半導体材料向けチタンの市場規模と予測もカバーしています。各セグメントの市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| チタンスパッタリングターゲット |
| チタン蒸着材料 |
| チタン粉末 |
| チタン化合物 |
| その他 |
| ウェーハ製造 |
| 半導体パッケージング |
| ロジックデバイスおよびマイクロプロセッサ |
| メモリデバイス |
| アナログおよびパワー半導体 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | チタンスパッタリングターゲット | |
| チタン蒸着材料 | ||
| チタン粉末 | ||
| チタン化合物 | ||
| その他 | ||
| 用途別 | ウェーハ製造 | |
| 半導体パッケージング | ||
| 半導体デバイスタイプ別 | ロジックデバイスおよびマイクロプロセッサ | |
| メモリデバイス | ||
| アナログおよびパワー半導体 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
半導体材料向けチタン市場の規模はどのくらいですか?
半導体材料向けチタン市場産業の規模は2026年に383.71 ミリオン 米ドルと評価され、2027年の400.17 ミリオン 米ドルから2032年には600.33 ミリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 8.45%で成長する見込みです。
半導体材料向けチタンへの需要を牽引しているものは何ですか?
新しい先端ファブの建設、人工知能関連のロジックおよびメモリ需要、ならびにゲートオールアラウンドおよび三次元NANDプロセスにおけるチタン使用量の増加が成長を支えています。
2026年に最大のシェアを占めた製品タイプはどれですか?
チタンスパッタリングターゲットは、バリアおよび密着層の物理気相成長に広く使用されているため、2026年に65.13%のシェアでリードしました。
2032年まで最も速く成長すると予想される用途はどれですか?
ウェーハ製造は、新設ファブの建設とより複雑なフロントエンドプロセスフローに支えられ、2032年までCAGR 9.56%で成長すると予測されています。