
Größe und Marktanteil des Titanmarkts für Halbleitermaterialien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 400.17 Millionen US-Dollar |
| Marktgröße (2032) | 600.33 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.45 % |
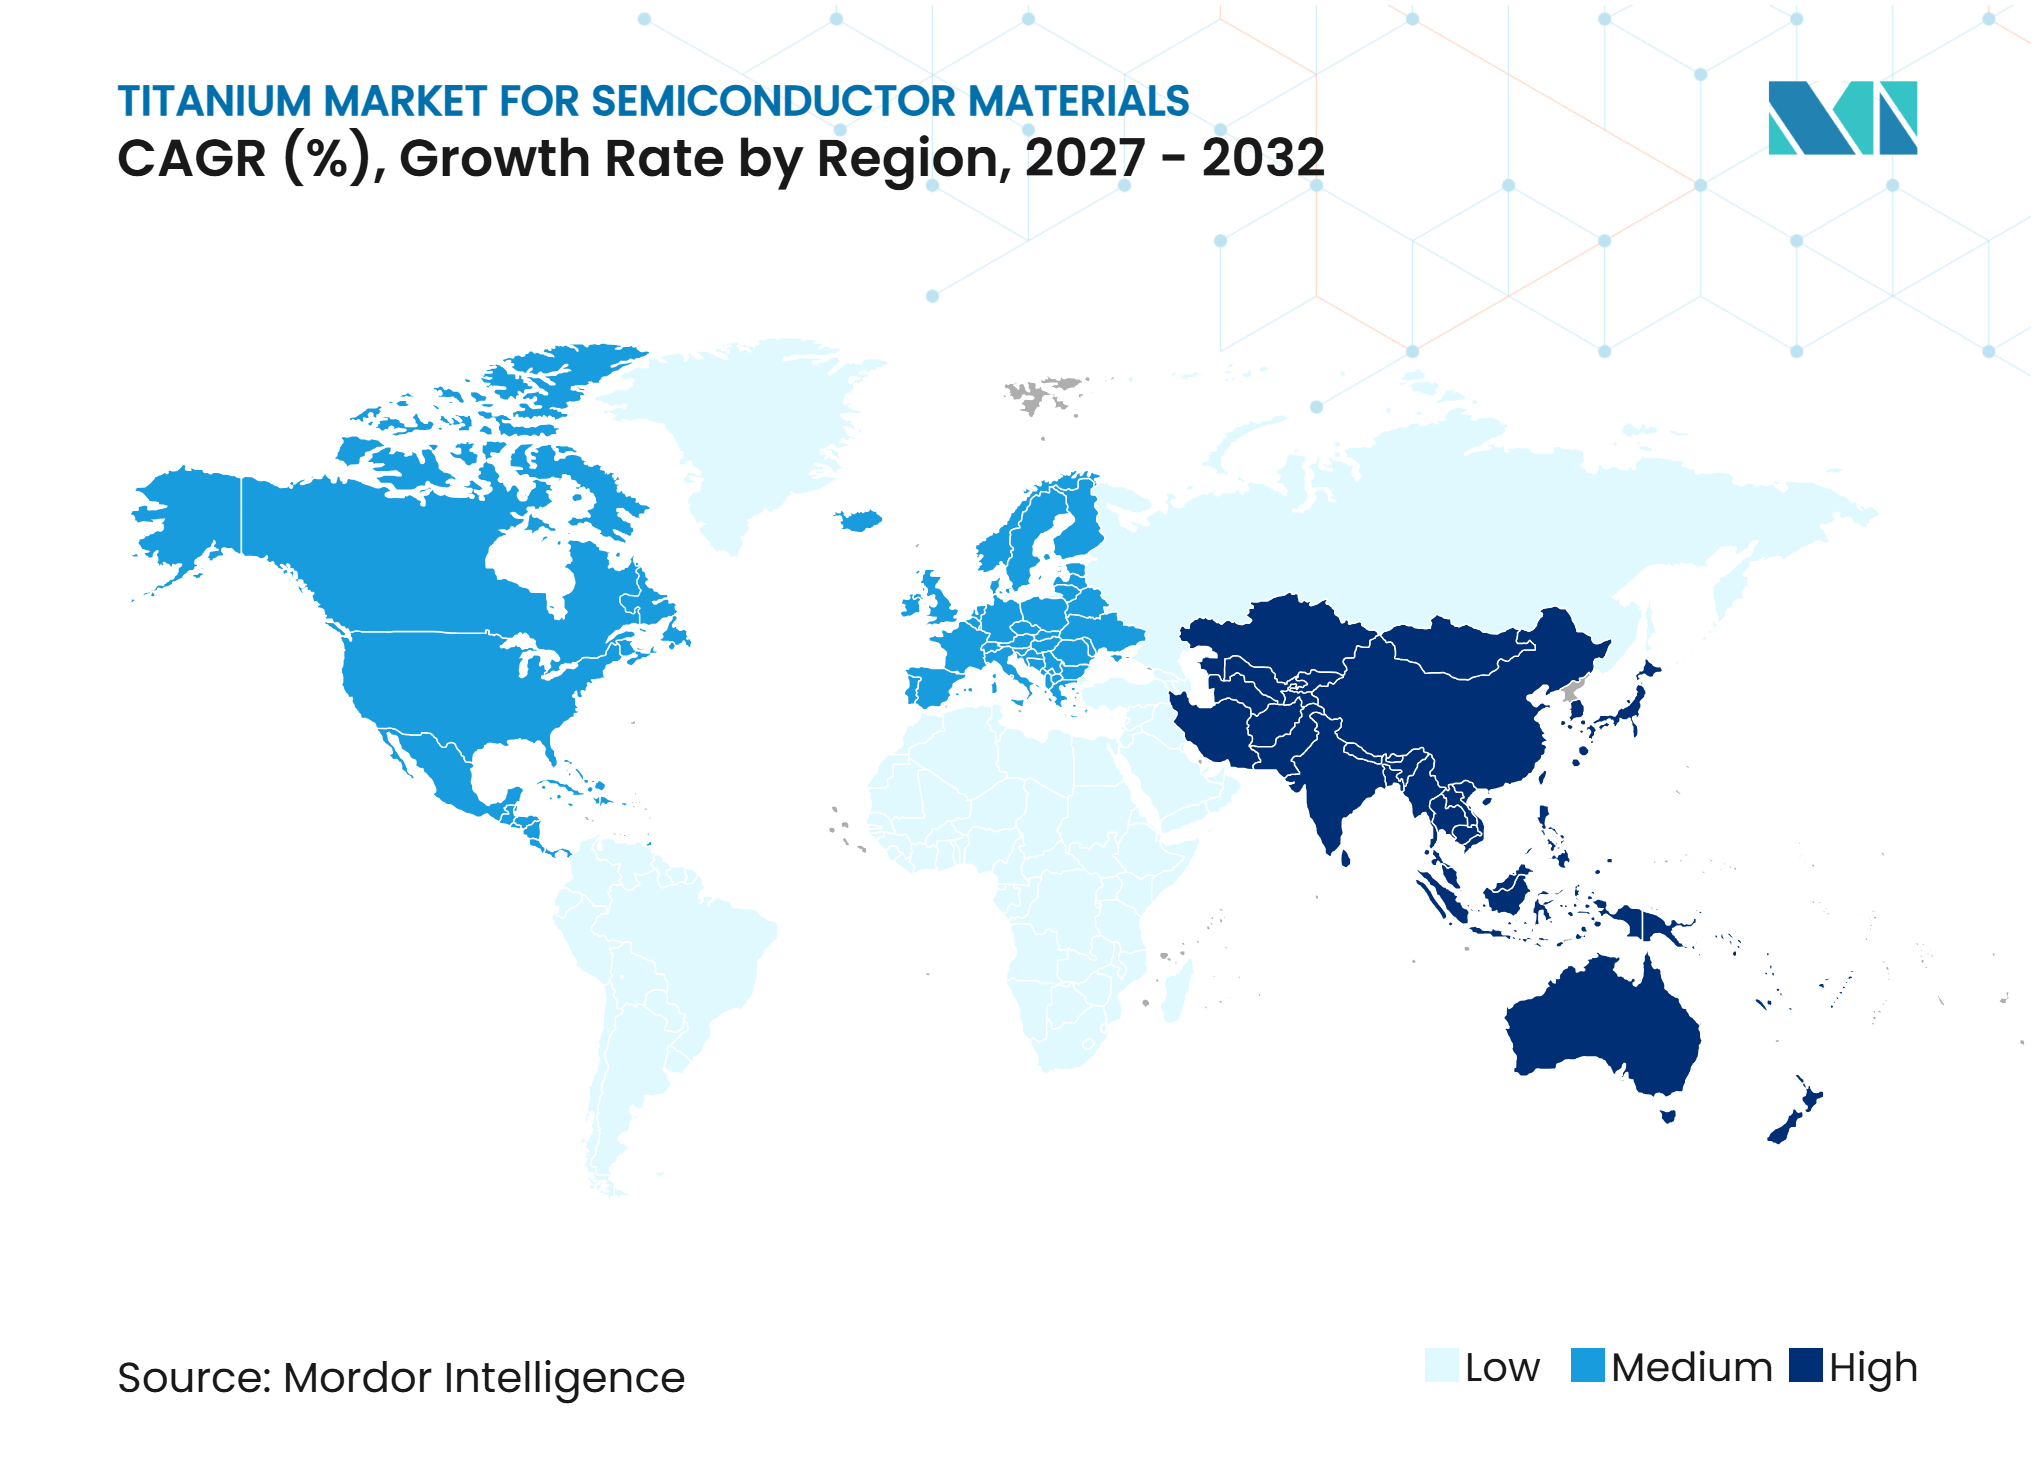
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Titanmarkts für Halbleitermaterialien von Mordor Intelligence
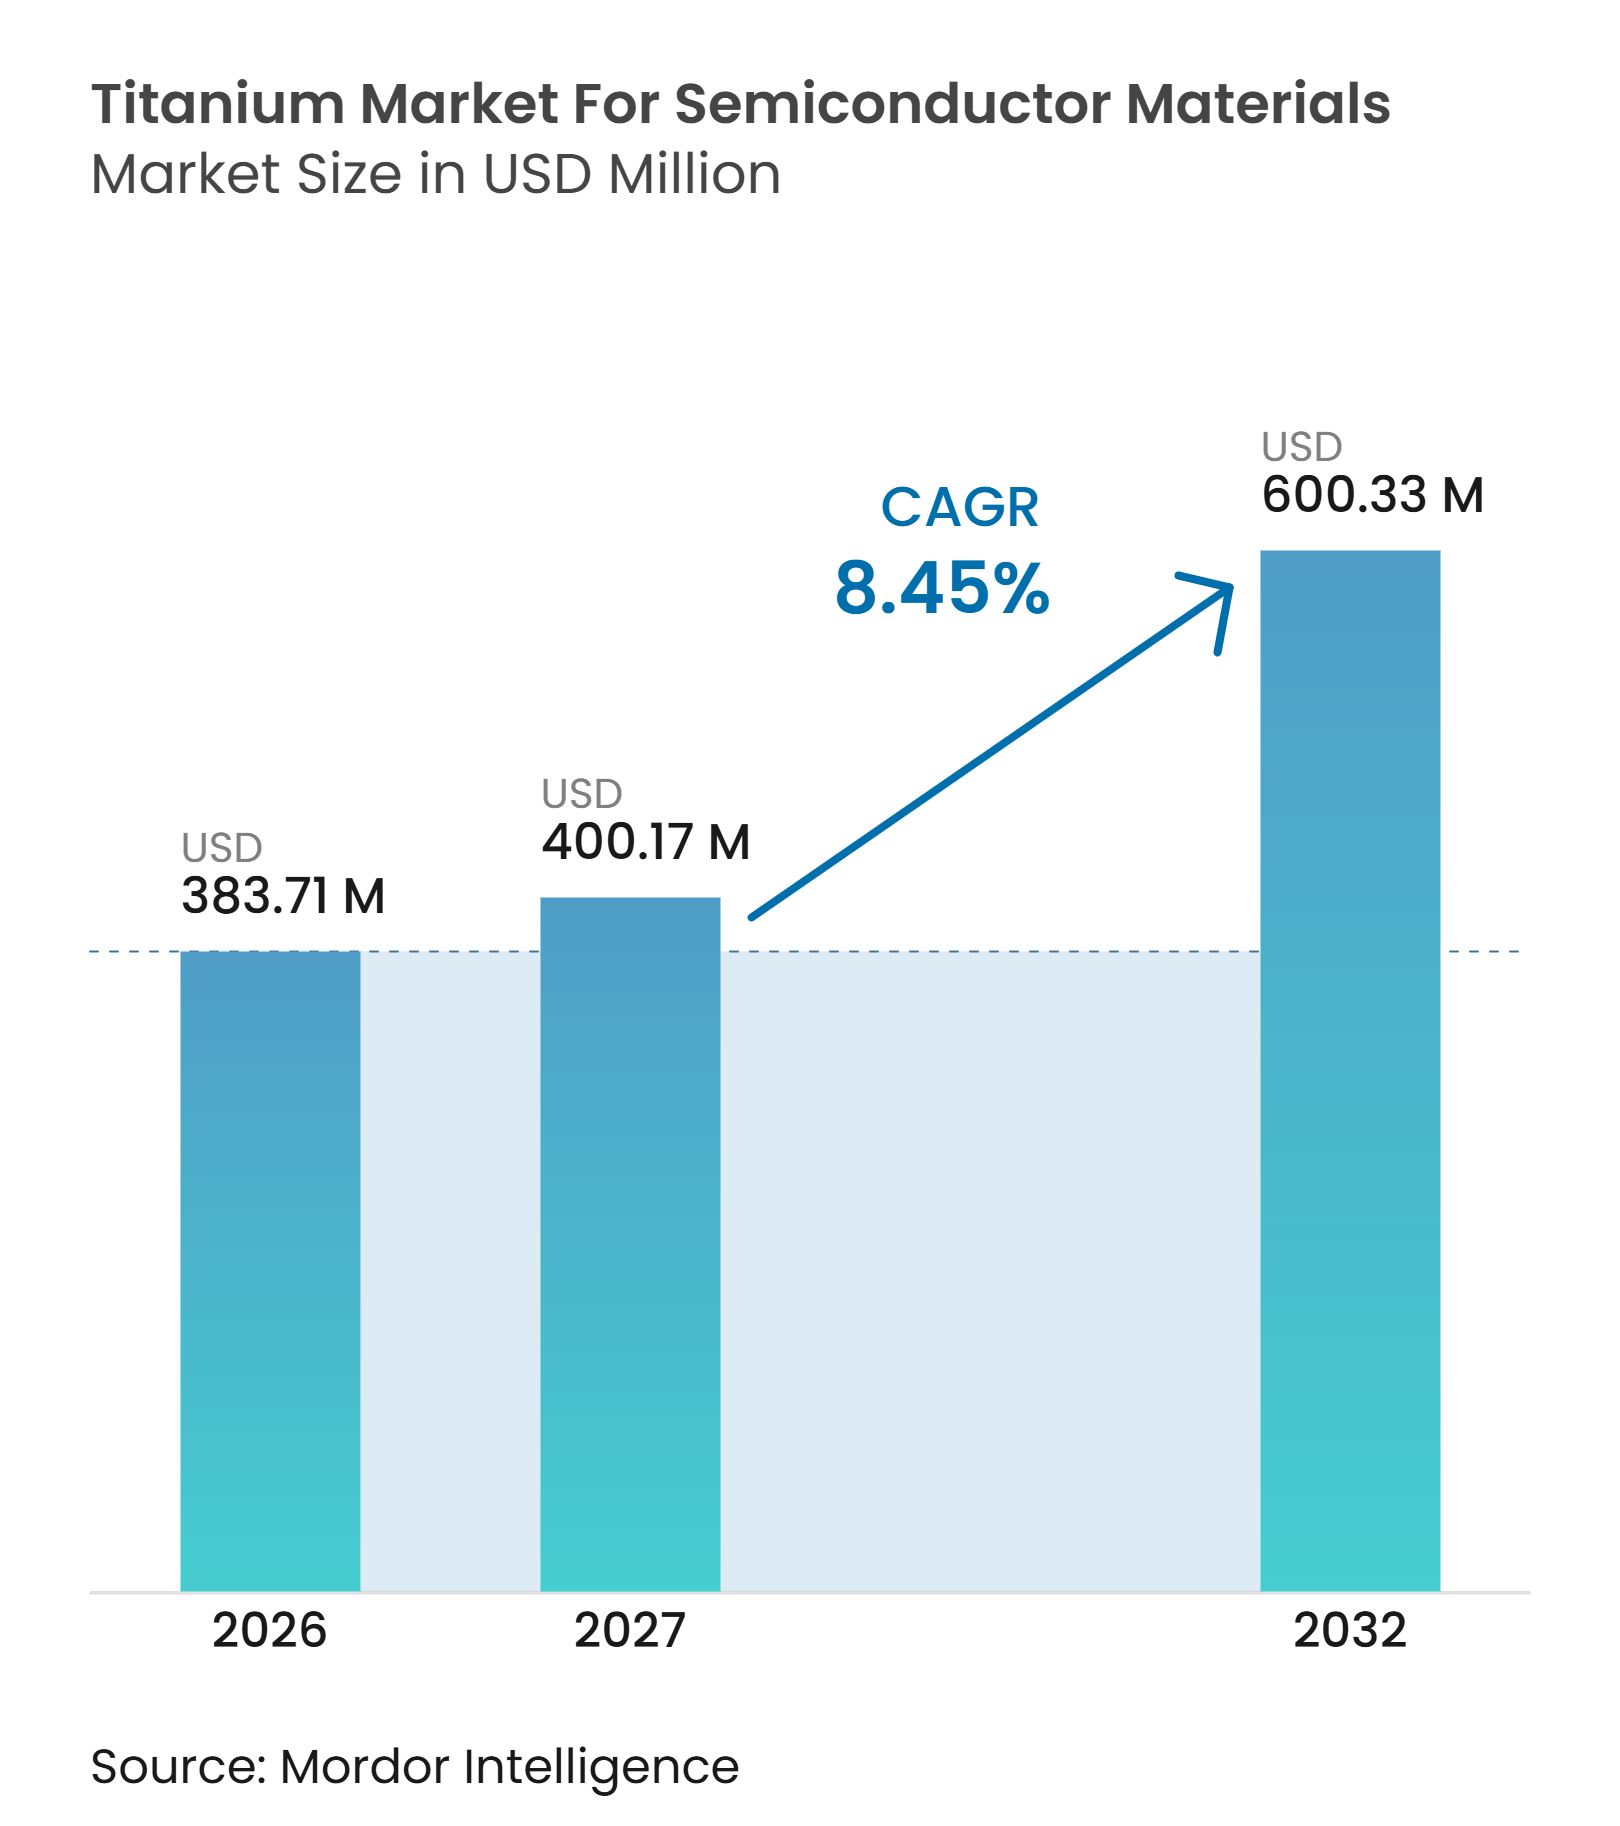
Die Marktgröße der Titanindustrie für Halbleitermaterialien wurde im Jahr 2026 auf 383,71 Millionen USD bewertet und wird voraussichtlich von 400,17 Millionen USD im Jahr 2027 auf 600,33 Millionen USD bis 2032 wachsen, bei einer CAGR von 8,45 % während des Prognosezeitraums (2027–2032). Der Titanmarkt für Halbleitermaterialien wird durch den Bau fortschrittlicher Halbleiter-Fabs gestützt, was die installierte Basis von Anlagen für physikalische Gasphasenabscheidung und chemische Gasphasenabscheidung erhöht. Titannitrid und Titandioxid werden als Sperrschichten, Haftvermittlermaterialien und Arbeitsfunktionsmetalle bei der Wafer-Verarbeitung eingesetzt. Die Nachfrage verlagert sich hin zu höherwertigen Materialien, da fortschrittliche Logik- und Speicherbauelemente mehr Abscheidungsschritte und strengere Reinheitskontrollen erfordern. Nationale Halbleiterprogramme in den Vereinigten Staaten, Europa, Japan und Indien erweitern die geografische Basis für die Beschaffung qualifizierter Materialien. Der Titanmarkt für Halbleitermaterialien ist zudem mit Versorgungsrisiken konfrontiert, da die Produktion von hochreinem Titanschwamm auf eine begrenzte Anzahl von Ländern konzentriert ist, während höhere Reinheitsgrade die Material- und Verarbeitungskosten erhöhen.
Wichtigste Erkenntnisse des Berichts
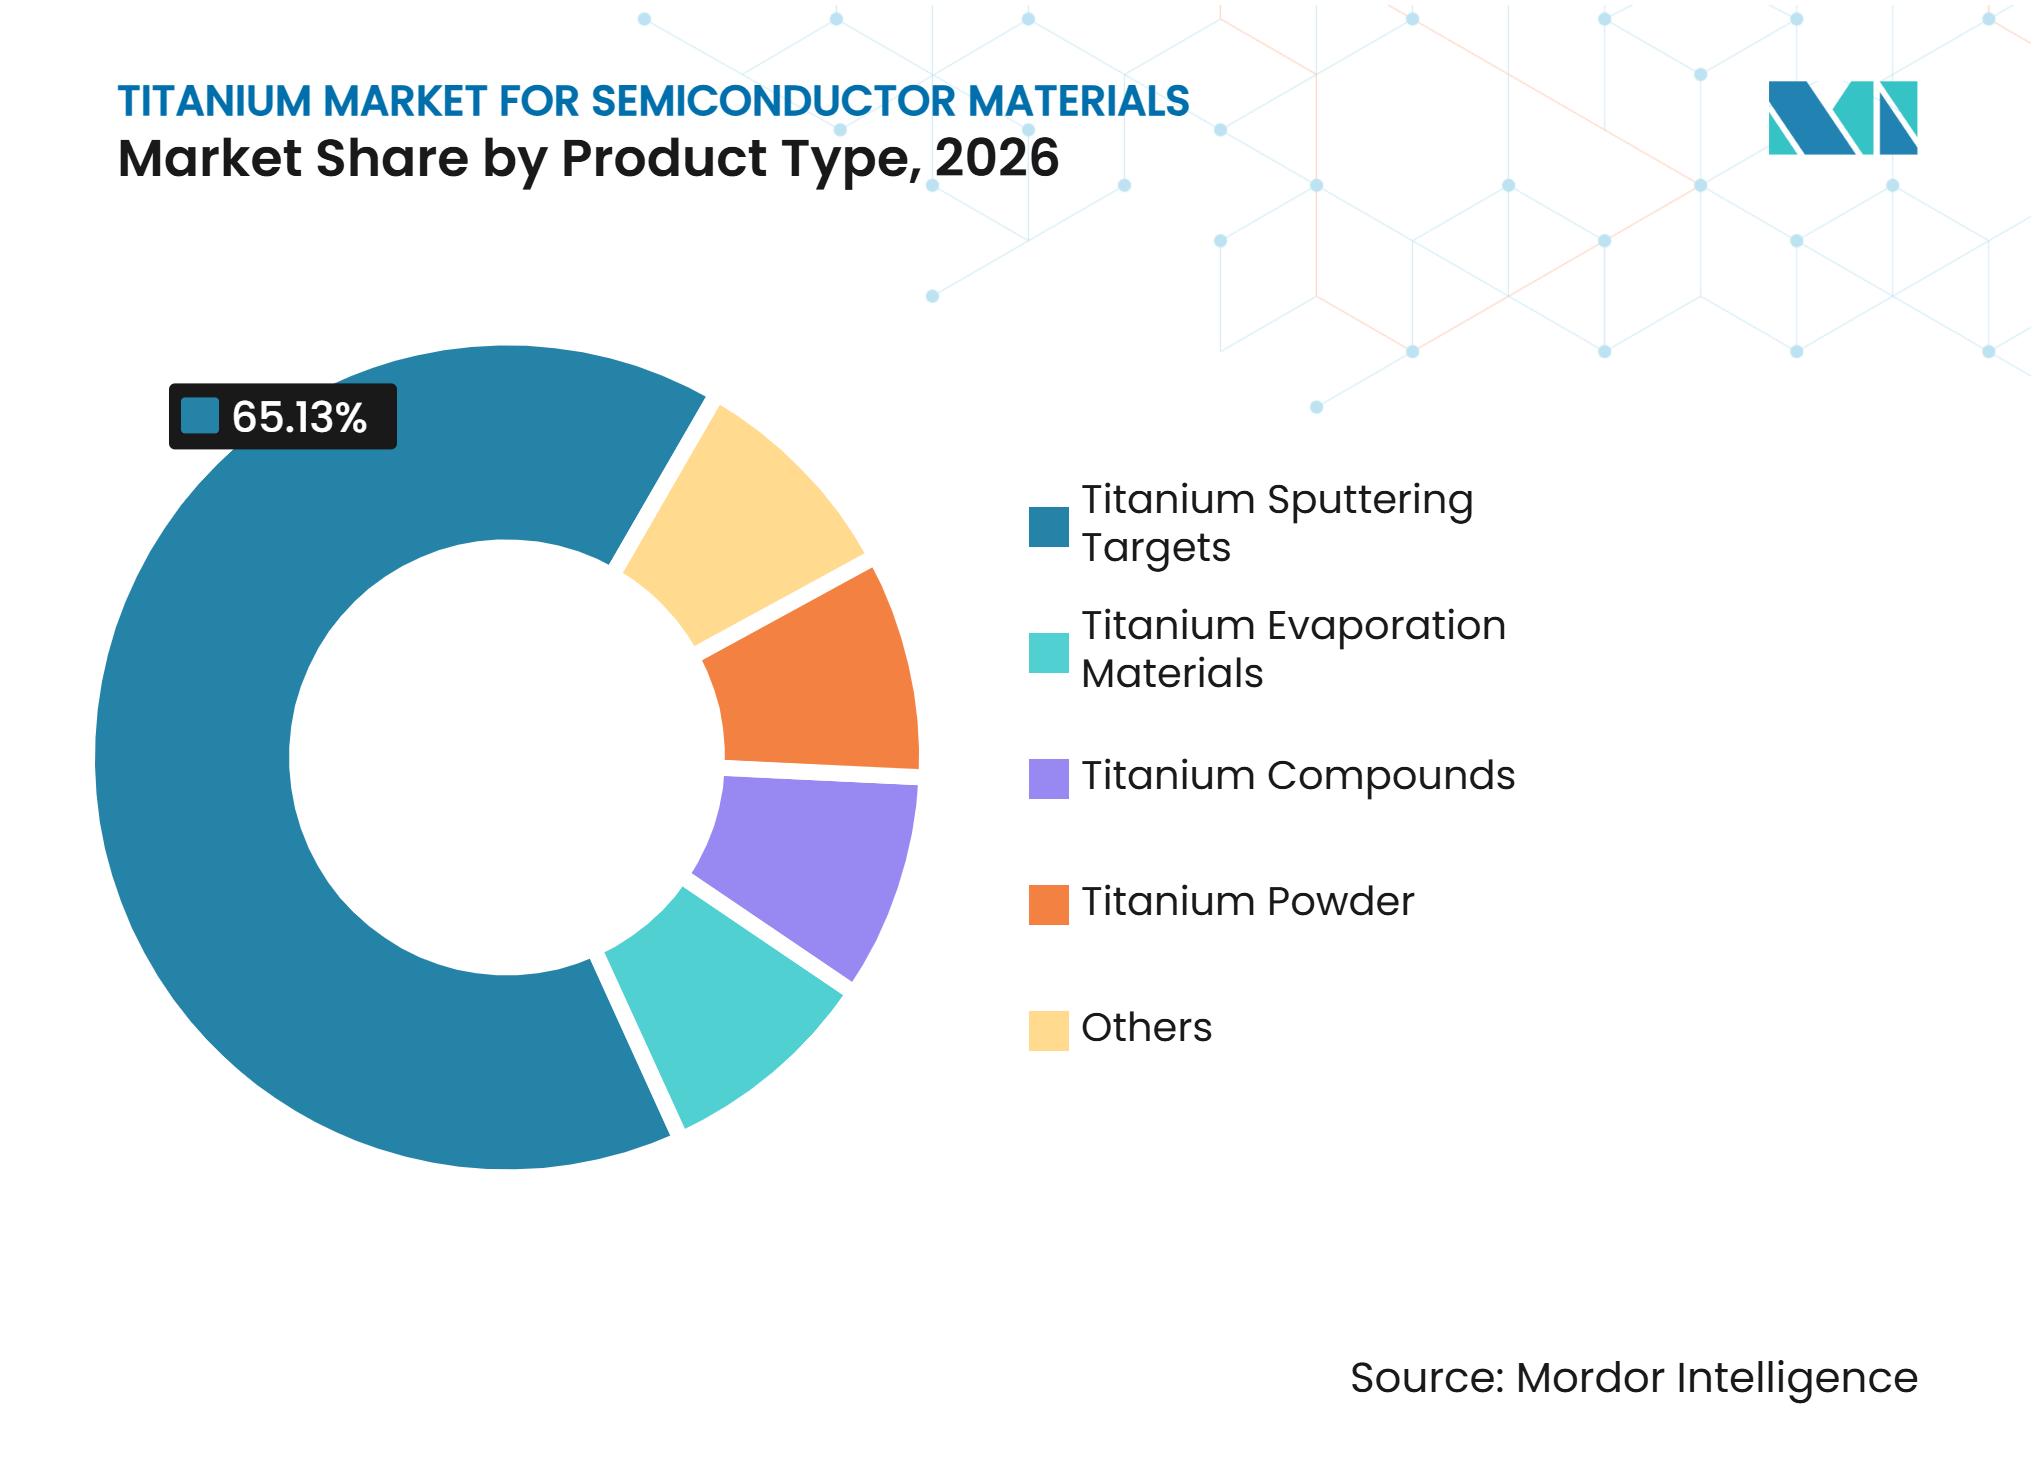
- Nach Produkttyp hielten Titan-Sputtertargets im Jahr 2026 einen Marktanteil von 65,13 % am Titanmarkt für Halbleitermaterialien, während Titanverbindungen bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
- Nach Anwendung hielt die Wafer-Fertigung im Jahr 2026 einen Marktanteil von 71,34 % am Titanmarkt für Halbleitermaterialien und wird bis 2032 voraussichtlich mit einer CAGR von 9,56 % wachsen.
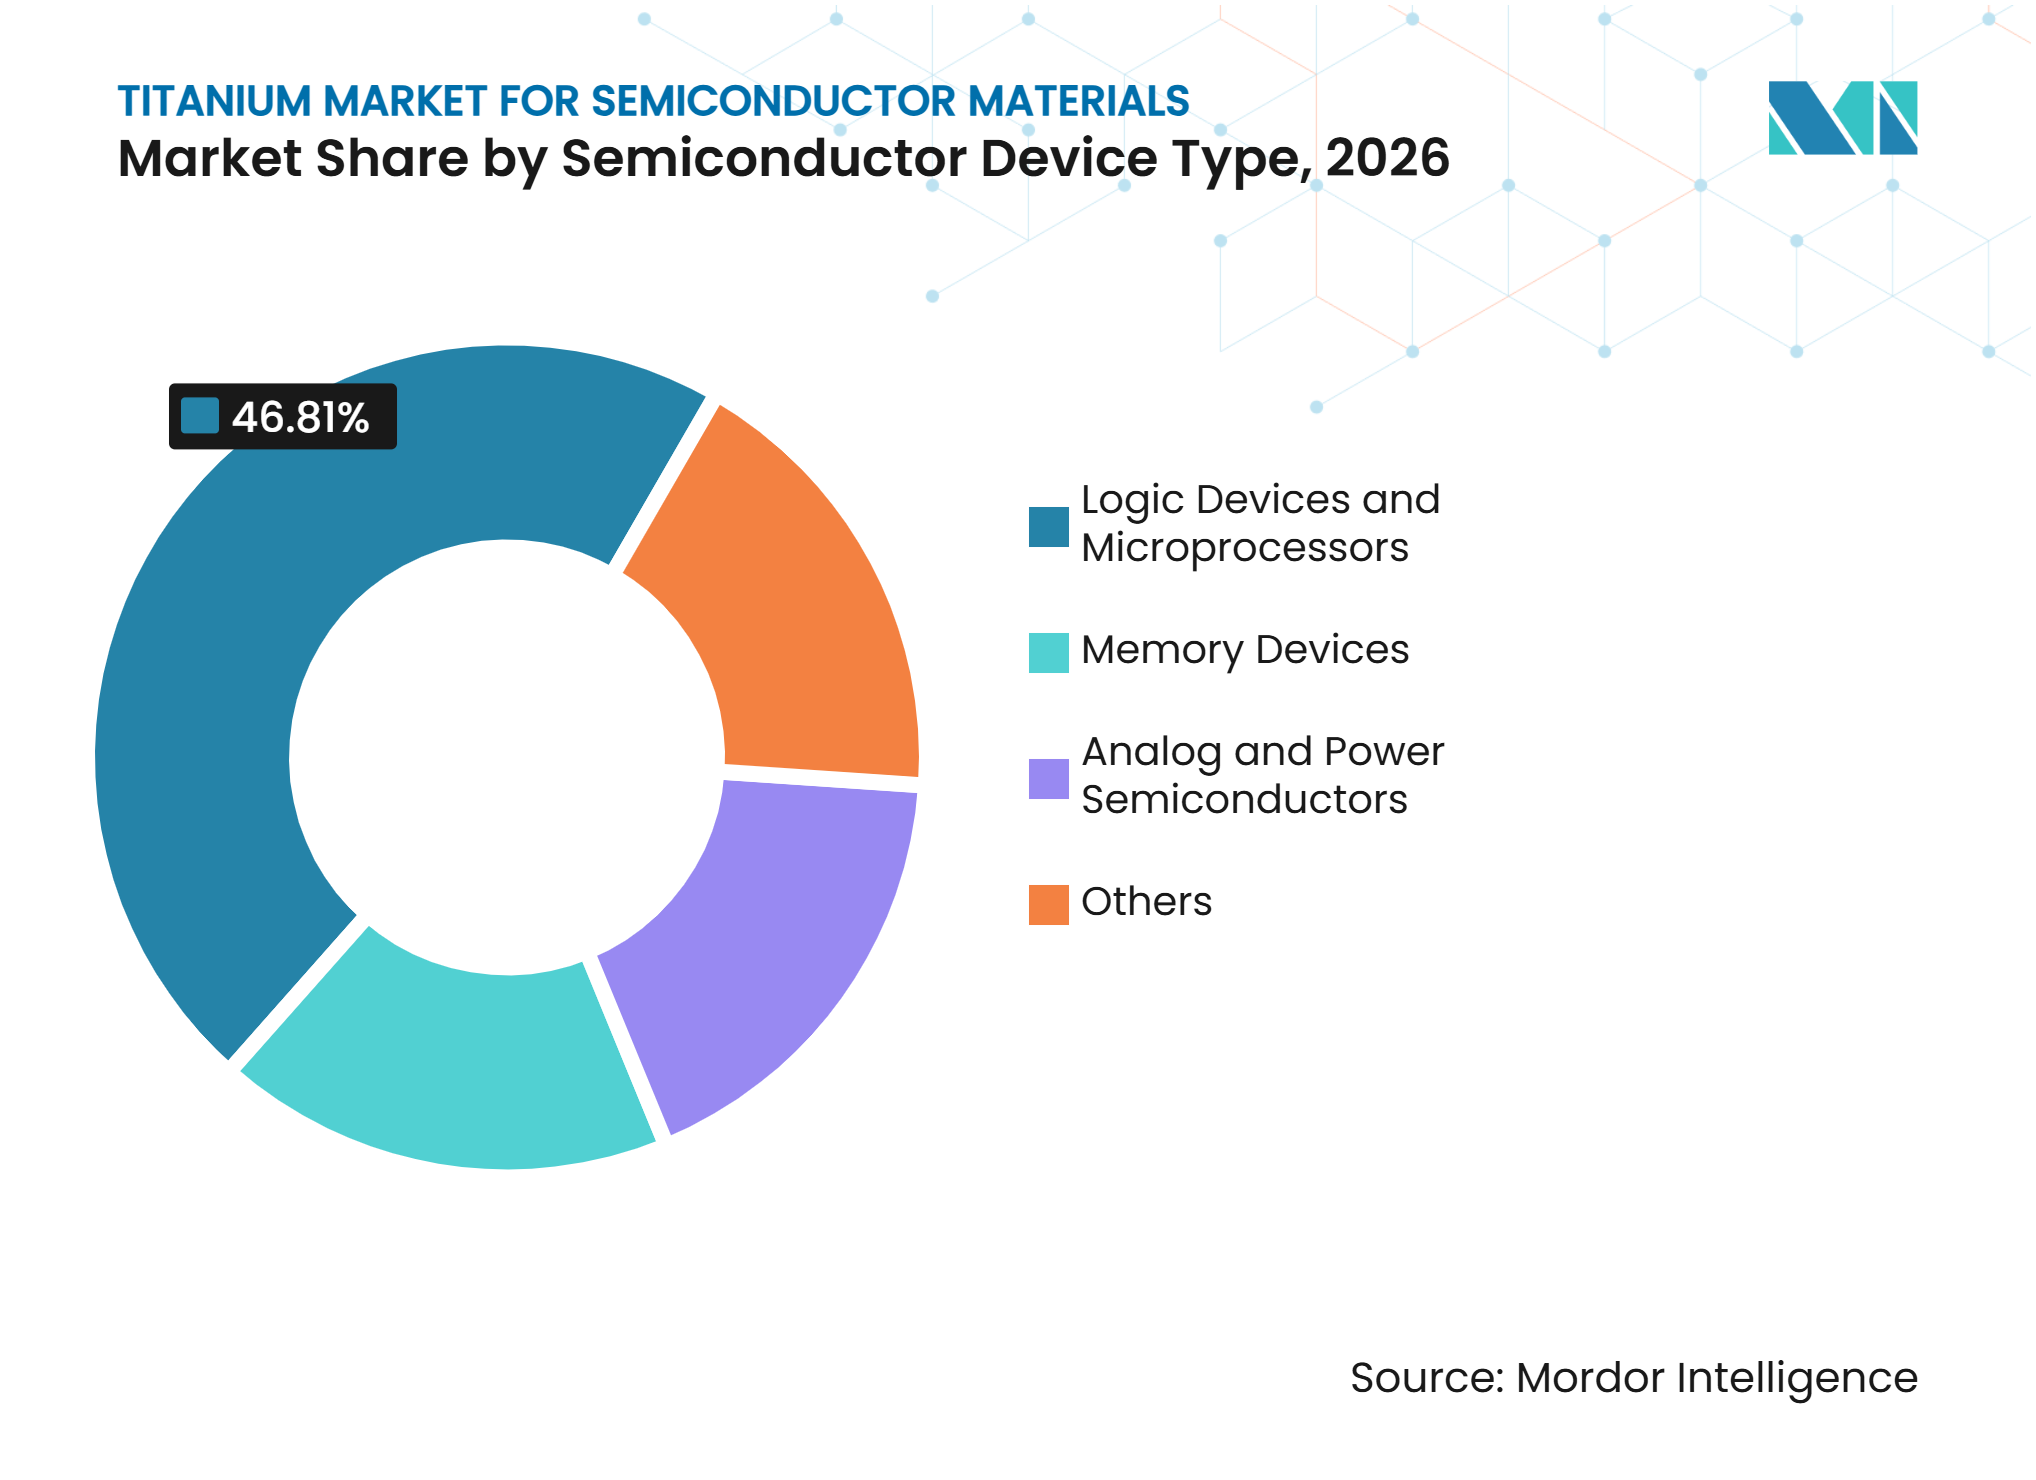
- Nach Halbleiterbauelementtyp hielten Logikbauelemente und Mikroprozessoren im Jahr 2026 einen Marktanteil von 46,81 % am Titanmarkt für Halbleitermaterialien, während Speicherbauelemente bis 2032 voraussichtlich mit einer CAGR von 9,34 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 50,28 % am Titanmarkt für Halbleitermaterialien und wird bis 2032 voraussichtlich mit einer CAGR von 9,22 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-getriebene Expansion von Advanced-Logic- und Memory-Fabs | +3.5% | Global, angeführt von Asien-Pazifik (Taiwan, Südkorea, Japan), Nordamerika (USA) | Kurzfristig (≤ 2 Jahre) |
| Steigender Titangehalt in GAA-, 3D-NAND- und Advanced-Packaging-Prozessen | +2.8% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Halbleiter-Lieferkette | +1.6% | Nordamerika, Japan, Indien, Europa | Mittelfristig (2–4 Jahre) |
| Höhere Reinheits- und niedrigere Partikelanforderungen bei fortschrittlichen Knoten | +1.2% | Global, angeführt von führenden Asien-Pazifik-Fabs | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungsbedarf für lokale und Dual-Source-Lieferanten | +0.8% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-getriebene Expansion von Advanced-Logic- und Memory-Fabs
Die generative Infrastruktur für künstliche Intelligenz erhöht die Nachfrage nach fortschrittlicher Logik- und Speicherkapazität, was den Titaneinsatz durch höhere Wafer-Ausgabe und mehr Titanfilm-Schritte pro Wafer steigert. Taiwan Semiconductor Manufacturing Company skaliert seinen 2-Nanometer-Gate-all-around-Prozess hoch, wobei die Kapazitätspläne mit der Nachfrage von Apple, NVIDIA, Advanced Micro Devices und Qualcomm verknüpft sind. Diese Produktionsverlagerung erhöht den Titannitridverbrauch in Gate-Dielektrikum- und Sperrschicht-Stacks. Taiwan Semiconductor Manufacturing Company hat sich zudem zu 165 Milliarden USD für Anlagen in Arizona verpflichtet, die fortschrittliche Fabs, Verpackungskapazitäten sowie Forschungs- und Entwicklungsbetriebe umfassen. Der Titanmarkt für Halbleitermaterialien kann daher schneller wachsen als die gesamten Wafer-Starts, wenn Chipwert und Prozesskomplexität gleichzeitig steigen. Diese Bedingungen begünstigen Lieferanten, die die Reinheits- und Partikelspezifikationen für fortschrittliche Knoten konsistent erfüllen können.
Steigender Titangehalt in GAA-, 3D-NAND- und Advanced-Packaging-Prozessen
Gate-all-around, dreidimensionales NAND und Advanced Packaging erhöhen den Titanmaterialeinsatz pro verarbeitetem Wafer. Gate-all-around-Transistorstrukturen verwenden mehrere Titannitrid-Arbeitsfunktionsmetallschichten um Nanosheet-Kanäle und erfordern konforme Abscheidung. Dies verlagert die Nachfrage hin zu Materialien für die Atomlagenabscheidung und chemische Gasphasenabscheidung, bei denen Sputtern mit Sichtlinie nicht ausreicht. Dreidimensionale NAND-Strukturen mit mehr als 200 Schichten benötigen titanhaltige Sperrfilme über jede Ebene, was den Materialeinsatz sowohl mit der Stapelhöhe als auch mit dem Wafer-Volumen verknüpft. Durchkontaktierungen durch Silizium, Fan-out-Wafer-Level-Packaging und Hybrid-Bonding fügen in Packaging-Prozessen ebenfalls Titan-Abscheidungsschritte hinzu. Diese Verlagerung stützt den Titanmarkt für Halbleitermaterialien, da die Bauelementkomplexität zunimmt. JX Advanced Metals Corporation trat im September 2025 dem JOINT3-Konsortium bei, um Materialien und Designwerkzeuge für organische Interposer auf Panel-Ebene zu entwickeln, und identifizierte Halbleiter-Sputtertargets als wachsende verpackungsbezogene Anwendung.
Lokalisierung der Halbleiter-Lieferkette
Die Lokalisierung der Lieferkette verändert, wo Titanmaterialien qualifiziert, hergestellt und verbraucht werden. Der CHIPS and Science Act der Vereinigten Staaten bietet Anreize für die inländische Halbleiterfertigung, während der vorgeschlagene Strengthening Essential Manufacturing and Industrial Investment Act eine vergleichbare Steuergutschriftsbehandlung für Lieferanten kritischer Materialien klären sollte. Japan hat die Versorgungssicherheit für Halbleiter-Sputtertargets durch seinen wirtschaftlichen Sicherheitsrahmen unterstützt. Im Juli 2025 zertifizierte Japans Ministerium für Wirtschaft, Handel und Industrie den Versorgungssicherungsplan von JX Advanced Metals Corporation für die Erweiterung seiner Fabrik in Hitachinaka. Chinas inländische Materiallieferanten erweitern ebenfalls ihre Kapazitäten, um lokale Fabs zu bedienen. Der Titanmarkt für Halbleitermaterialien gewinnt neue regionale Nachfragepools, wenn Materialproduzenten lokale Qualifizierungs- und Supportkapazitäten in der Nähe neuer Fabs aufbauen.
Qualifizierungsbedarf für lokale und Dual-Source-Lieferanten
Halbleiterhersteller erweitern lokale und Dual-Source-Qualifizierungsprogramme, um die Abhängigkeit von konzentrierter Materialversorgung zu reduzieren. Überprüfungen von Halbleiterimporten durch die Vereinigten Staaten und chinesische Exportkontrollmaßnahmen bei ausgewählten Materialien erhöhten im Jahr 2025 die Aufmerksamkeit für die Versorgungskontinuität[1]. Fab-Betreiber müssen weiterhin Partikelleistung, Filmgleichmäßigkeit und Spurenverunreinigungsniveaus testen, bevor sie eine zusätzliche Titanquelle genehmigen. Die Qualifizierung eröffnet regionalen Lieferanten eine Chance, bietet jedoch keine sofortigen Einnahmen, da die Tests langwierig sind. Bestehende Lieferanten können neue Geschäfte von lokalen Kunden gewinnen, wenn sie über qualifizierte Fertigung und Anwendungsunterstützung in den Zielregionen verfügen. Der Titanmarkt für Halbleitermaterialien wird daher in seinen Versorgungsarrangements zunehmend regionaler, bleibt jedoch technisch global.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Reinigungs-, Schmelz- und Bondingkosten | -1.0% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Lange Fab-Qualifizierungszyklen und Wechselkosten | -0.7% | Global, am stärksten in führenden Asien-Pazifik-Fabs | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Kontrolle von extrem niedrigem Sauerstoff- und metallischen Verunreinigungsgehalt | -0.4% | Global, am stärksten in Japan, USA, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Reinigungs-, Schmelz- und Bondingkosten
Hochreiner Titanschwamm muss durch energieintensives Vakuum-Lichtbogenumschmelzen oder Elektronenstrahl-Kaltherdherdumschmelzen raffiniert werden, bevor er für die fortschrittliche Targetproduktion verwendet werden kann. Jede Steigerung der Reinheit entfernt einen größeren Anteil der verbleibenden Verunreinigungen und erhöht die Verarbeitungskosten. Das Target-Bonding erfordert ebenfalls eine genaue Kontrolle von Temperatur und Druck, da eine unvollkommene Grenzfläche während des Sputterns zu Targetverformung oder Partikelkontamination führen kann. Diese Betriebsanforderungen machen Skalierung und Prozess-Know-how zu wichtigen Kostenvorteilen. Kleinere Produzenten haben einen schwierigeren Weg zu wettbewerbsfähigen Herstellungskosten, selbst wenn die lokale Nachfrage steigt. Der Titanmarkt für Halbleitermaterialien bleibt daher einem hohen Stromverbrauch, spezialisierten Geräteanforderungen und begrenzter Verarbeitungskapazität für ultrahochreines Material ausgesetzt.
Lange Fab-Qualifizierungszyklen und Wechselkosten
Fortschrittliche Fabs benötigen in der Regel 12 bis 24 Monate kontinuierlicher Leistungstests, bevor sie einen neuen Titan-Target-Lieferanten akzeptieren. Der Prozess bewertet Partikelleistung, Filmgleichmäßigkeit und Spurenverunreinigungsprofile unter Produktionsbedingungen. Ein fehlgeschlagener Test kann dazu führen, dass der Bewertungszyklus neu gestartet werden muss, was sowohl für den Lieferanten als auch für die Fab Kosten und Verzögerungen verursacht. Dies begünstigt etablierte Lieferanten, die bereits über genehmigte Materialien für den Prozessablauf eines Kunden verfügen. Die SEMI-Standards M1 und C3 von Semiconductor Equipment and Materials International können die Dokumentation und betriebliche Konsistenz verbessern, beseitigen jedoch nicht die Notwendigkeit langer Materialtests. Der Titanmarkt für Halbleitermaterialien hat folglich hohe Wechselkosten, auch wenn Fabs mehr als eine qualifizierte Quelle anstreben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Titan-Sputtertargets treiben die Nachfrage an, Titanverbindungen beschleunigen sichTitan-Sputtertargets machten im Jahr 2026 einen Marktanteil von 65,13 % aus. Sie bleiben das wichtigste Abscheidungsmaterial für auf physikalischer Gasphasenabscheidung basierende Sperr- und Haftschichten in der Logik- und Speicher-Wafer-Produktion. Bei reifen Prozessknoten werden Titan-Targets üblicherweise für Haftschichten und Titannitrid-Sperrschicht-Vorläufer verwendet. Bei 3 Nanometern und darunter erhöhen mehr Abscheidungsschritte pro Wafer den Verbrauch, da Bauelementstrukturen komplexer werden. Titan-Verdampfungsmaterialien und Titanpulver bedienen engere Anwendungen, einschließlich der Galliumnitrid-Bauelement-Metallisierung und der Produktion von Titanverbindungs-Vorläufern. Diese Produkte unterstützen spezialisierte Nachfrage, spielen jedoch eine kleinere Rolle als Sputtertargets in der Mainstream-Wafer-Fertigung.
Titanverbindungen werden voraussichtlich bis 2032 mit einer CAGR von 9,12 % wachsen. Die Nachfrage ist mit dem wachsenden Einsatz der Atomlagenabscheidung für konforme Titannitridfilme bei Abmessungen unter 10 Nanometern verknüpft. Die Atomlagenabscheidung bietet Abdeckung in Strukturen mit hohem Aspektverhältnis, die konventionelles Sputtern nicht konsistent erreichen kann. JX Advanced Metals Corporation schloss im März 2026 eine Massenproduktionslinie für hochreine Materialien für chemische Gasphasenabscheidung und Atomlagenabscheidung in seinem Ibaraki-Büro, Hitachi-Bereich, ab und begann mit Lieferungen an Kunden. Das Unternehmen erklärte, dass die Linie Materialien für fortschrittliche Halbleiteranwendungen unterstützt, und erwartet höhere Verkaufsvolumina. Der Titanmarkt für Halbleitermaterialien bewegt sich daher auf eine breitere Mischung aus Target- und Verbindungsform-Materialien zu.



Nach Anwendung:
Wafer-Fertigung verankert sowohl Umfang als auch WachstumDie Wafer-Fertigung hielt im Jahr 2026 einen Marktanteil von 71,34 %. Titannitrid-Sperrschichten begrenzen die Kupferdiffusion in dielektrische Materialien, während Titan-Haftschichten eine zuverlässige Film-zu-Substrat-Bindung unterstützen. Titansilizid-Kontakte helfen auch dabei, den Kontaktwiderstand von Source-Drain in fortschrittlichen Logikbauelementen zu reduzieren. Gate-all-around-Strukturen erhöhen die Abscheidungsanforderungen, da einzelne Nanosheet-Kanäle eine konforme Sperrschichtabdeckung benötigen. Neue Fabs schaffen wiederkehrende Nachfrage nach qualifizierten Titanmaterialien, sobald Anlagen für physikalische Gasphasenabscheidung installiert sind. Semiconductor Equipment and Materials International berichtete während des Jahres 2025 über anhaltende Bautätigkeit bei der globalen Halbleiterfertigungskapazität.
Die Wafer-Fertigung wird voraussichtlich bis 2032 mit einer CAGR von 9,56 % wachsen. Ihre gleichzeitige Führungsposition bei Umsatz und Wachstum spiegelt die zentrale Rolle von Titan in Front-End-Prozessabläufen wider und nicht eine Verlagerung hin zu einer neueren Anwendung. Die Halbleiterverpackung hat ebenfalls eine bedeutende Nachfragerolle, da Durchkontaktierungen durch Silizium, Fan-out-Wafer-Level-Packaging und Hybrid-Bonding Titanfilme für die Metallisierung von Umverteilungsschichten und Diffusionssperren verwenden. Der Aufstieg der 2,5D- und 3D-Integration in Beschleunigern für künstliche Intelligenz erhöht die Anzahl der Grenzflächen, die eine präzise Metallisierung benötigen. Hochbandbreiten-Speicherstapel und Chiplet-Architekturen stärken diese Anforderung in der Back-End-Halbleiterverarbeitung. Dies erweitert den adressierbaren Titanmarkt für Halbleitermaterialien über den Front-End-Wafer-Ablauf hinaus. Die Einhaltung der Semiconductor Equipment and Materials International-Spezifikationen für Materialien in Verpackungsqualität wird bei Kaufentscheidungen zunehmend wichtiger.
Nach Halbleiterbauelementtyp:
Logikbauelemente und Mikroprozessoren führen, Speicherbauelemente beschleunigen sichLogikbauelemente und Mikroprozessoren hielten im Jahr 2026 einen Marktanteil von 46,81 %. Titan wird in diesen Produkten als Kontakt- und Sperrschichtmaterial in fortschrittlichen Gießereien eingesetzt. Anwendungsspezifische integrierte Schaltkreise für künstliche Intelligenz erweitern die Logiknachfrage über zentrale Verarbeitungseinheiten und Grafikverarbeitungseinheiten hinaus. Dazu gehören Chips, die von Hyperscale-Unternehmen für Training- und Inferenz-Workloads entwickelt wurden, sowie Edge-Prozessoren für künstliche Intelligenz, die für Automobilanwendungen entwickelt wurden. Die Hochskalierung der 2-Nanometer-Gate-all-around-Prozesse durch Taiwan Semiconductor Manufacturing Company und Samsung unterstützt eine dauerhafte Nachfragebasis für Titanmaterialien. Kapazitätsinvestitionen sind zunehmend an Kundenverpflichtungen gebunden, was die Nachfragesichtbarkeit für qualifizierte Lieferanten unterstützt.
Speicherbauelemente werden voraussichtlich bis 2032 mit einer CAGR von 9,34 % wachsen. Dreidimensionales NAND und Hochbandbreiten-Speicher erhöhen die Titanfilmanforderungen, da jede hinzugefügte Schicht oder Chip-Grenzfläche eine Sperr- und Kontaktabscheidung benötigt. Kommerzielle dreidimensionale NAND-Strukturen überschreiten nun 200 Schichten, was die Materialintensität erhöht, selbst wenn die Wafer-Starts nicht im gleichen Tempo steigen. Toho Titanium Co., Ltd. berichtete in seinen Ergebnissen für das erste Halbjahr des Geschäftsjahres 2025 über eine starke halbleiterbezogene Nachfrage nach hochreinem Titan. Analoge und Leistungshalbleiter leisten einen kleineren, aber stabilen Beitrag durch die Metallisierung von Galliumnitrid und Siliziumkarbid. Weitere Anwendungen umfassen mikroelektromechanische Systeme und Photonik, während ISO-14001-Anforderungen für das Umweltmanagement von Lieferanten zunehmend relevant werden.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 50,28 % und wird voraussichtlich bis 2032 mit einer CAGR von 9,22 % wachsen. Taiwan bleibt zentral für die Produktion von Leading-Edge-Logik, da Taiwan Semiconductor Manufacturing Company die Gate-all-around-Kapazität ausbaut. Südkorea unterstützt die speicherbezogene Nachfrage durch Samsung und SK Hynix, wo Hochbandbreiten-Speicher und dreidimensionales NAND wiederholte Sperrschichtabscheidung erfordern. Japan bleibt eine wichtige Materialfertigungsbasis, und JX Advanced Metals Corporation hat die Kapazität für hochreine Materialien für chemische Gasphasenabscheidung und Atomlagenabscheidung an seinem Standort in Ibaraki erweitert. Die Zertifizierung des Versorgungssicherungsplans des Unternehmens durch Japans Ministerium für Wirtschaft, Handel und Industrie zeigt den regulatorischen Einfluss des Gesetzes zur Förderung der wirtschaftlichen Sicherheit auf die Kapazität für Halbleitermaterialien. China erweitert die inländische Materialversorgung, um seine Halbleiterbasis zu bedienen, was die Bedeutung lokaler Qualifizierung und Kapazitätsauslastung erhöht. Diese Bedingungen halten die Region sowohl für die Titanproduktion als auch für den Titanverbrauch bedeutsam.
Nordamerika
Nordamerika entwickelt zusätzliche Nachfrage nach Titanmaterialien, da neue Halbleiterwerke in Produktion gehen und andere dem Betrieb entgegensehen. Taiwan Semiconductor Manufacturing Company begann im Jahr 2025 mit der Hochvolumenfertigung in seiner Arizona Fab 1, und das Unternehmen entwickelt weitere Kapazitäten in den Vereinigten Staaten für fortschrittliche Prozesse. Intel treibt ebenfalls die Produktionskapazität in Arizona für seine 18A-Prozessgeneration voran. Jedes neue Werkzeug für physikalische Gasphasenabscheidung benötigt qualifizierte Targetmaterialien, was nach der Inbetriebnahme eine lokale Beschaffungsmöglichkeit schafft. Solstice Advanced Materials begann im Dezember 2025 mit dem Spatenstich für eine Erweiterung in Spokane Valley im Wert von 200 Millionen USD und erwartet, die Produktionskapazität für Sputtertargets bis 2029 zu verdoppeln. Die vorgeschlagene Steuergutschriftsklärung für Lieferanten kritischer Materialien unterstützt den Fall für Investitionen in der Nähe von Fabs in den Vereinigten Staaten. Versorgungssicherheit und inländische Fertigung werden neben Produktreinheit und Leistung zu wichtigen Faktoren.
Europa, Südamerika sowie Naher Osten und Afrika
Europa hat Nachfrage nach Halbleitermaterialien aus geplanten Fertigungsinvestitionen, einschließlich Anlagen im Zusammenhang mit Intel in Deutschland und Taiwan Semiconductor Manufacturing Company in Dresden. Die Region bleibt bei einigen hochreinen Titanmaterialien von Importen abhängig, da die lokale Produktionskapazität begrenzt ist. Das Gemeinsame Forschungszentrum der Europäischen Kommission forderte eine stärkere Versorgungsdiversifizierung und Titanrecycling-Partnerschaften und verwies auf Ressourcensicherheit als aufkommendes politisches Anliegen[2]. Plansee SE bietet europäische technische Kompetenz in der pulvermetallurgiebasierten Titan-Target-Produktion für Halbleiteranwendungen. Südamerika hat eine geringere Nachfrage, die hauptsächlich mit Halbleitermontageaktivitäten in Mexiko und Brasilien zusammenhängt. Die Nachfrage im Nahen Osten und in Afrika befindet sich in einem früheren Stadium, wobei die Diversifizierungsprogramme Saudi-Arabiens und das Spezialchip-Ökosystem Israels eine Grundlage für zukünftige Aktivitäten bieten. Diese Regionen bilden eine längerfristige Nachfragepipeline, da Halbleiterinvestitionen weniger auf Asien-Pazifik konzentriert werden.
Wettbewerbslandschaft
Marktkonzentration
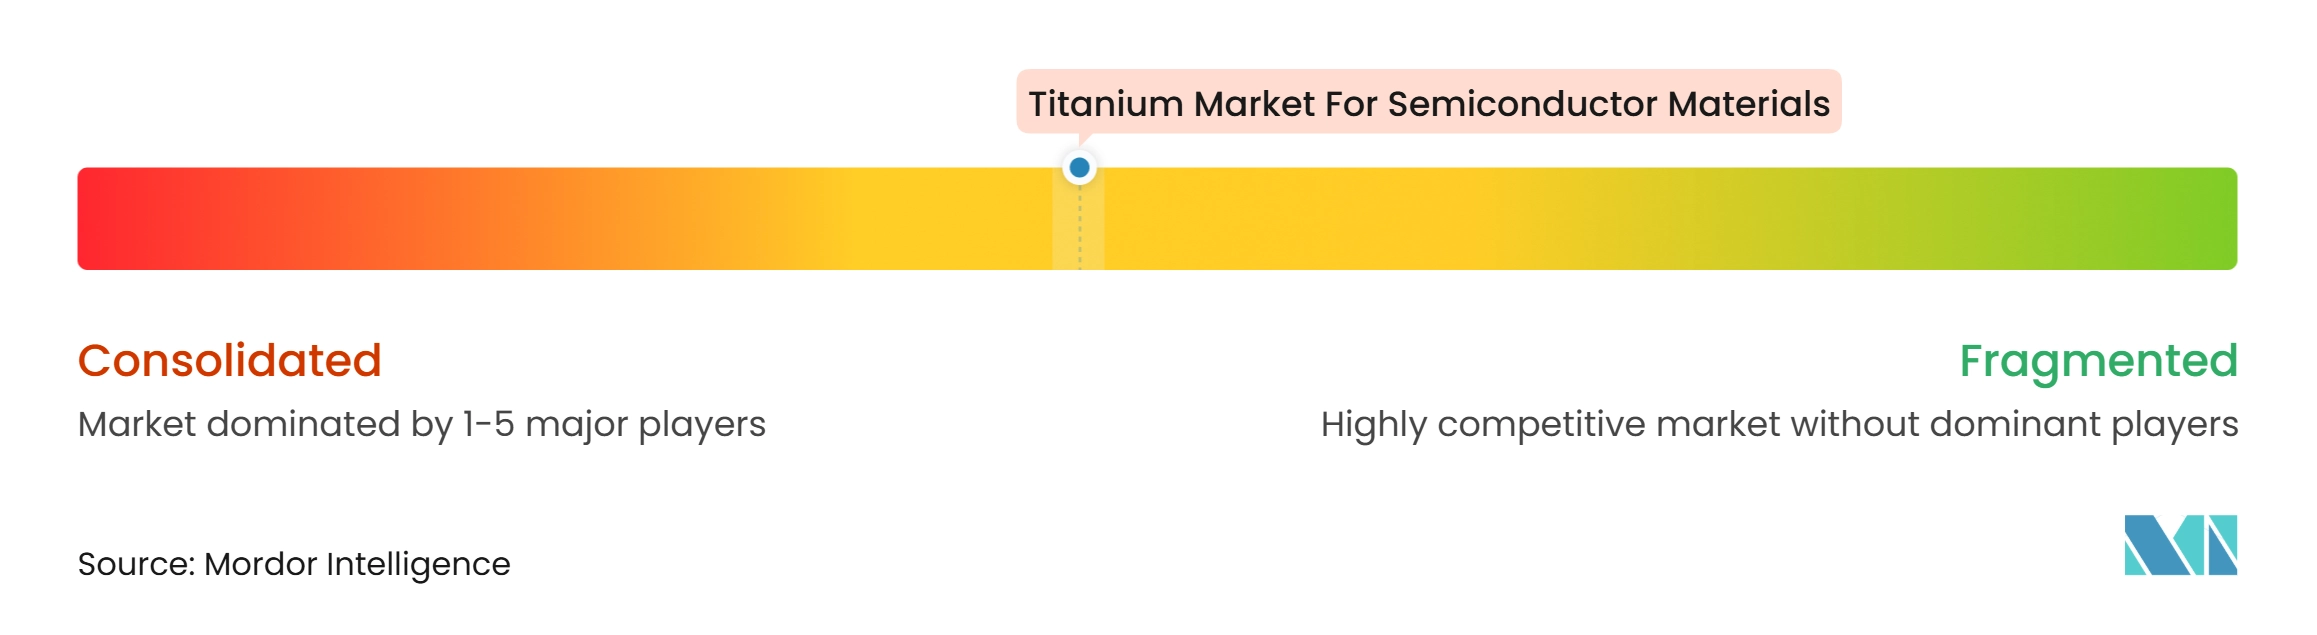
Der Titanmarkt für Halbleitermaterialien ist mäßig konzentriert, wobei die fünf führenden Unternehmen JX Advanced Metals Corporation, Materion Corporation, Tosoh Corporation, Plansee SE und ULVAC, Inc. umfassen. Im Februar 2026 kündigten JX Advanced Metals Corporation und Toho Titanium Co., Ltd. eine Aktientauschvereinbarung an, die Toho Titanium Co., Ltd. zu einer hundertprozentigen Tochtergesellschaft von JX Advanced Metals Corporation machen würde, wirksam ab dem 1. Juni 2026. Die Transaktion unterstützt eine engere Kontrolle über hochreinen Titanschwamm und Vorläufermaterialien. Konfoong Materials International Co., Ltd. stärkt seine Position durch hochreine Target-Kapazität und Entwicklungsarbeit für Advanced-Node-Anwendungen. Die führenden Unternehmen konkurrieren durch metallurgische Kontrolle, Kundenqualifizierung und die Fähigkeit, regionale Lieferkettenanforderungen zu erfüllen.
Die Regionalpolitik fügt dem Lieferantenwettbewerb im Titanmarkt für Halbleitermaterialien eine weitere Dimension hinzu. Solstice Advanced Materials erweitert seine Anlage in Spokane Valley, um die Halbleiternachfrage mit mehr inländischer Produktionskapazität zu bedienen. JX Advanced Metals Corporation nutzt seinen vom Ministerium für Wirtschaft, Handel und Industrie zertifizierten Versorgungssicherungsplan, um die Fabrik in Hitachinaka zu erweitern. Materion Corporation schloss im Jahr 2025 eine Akquisition ab, um seinen Halbleiter-Fußabdruck und seine Fähigkeiten in Asien zu erweitern. Plansee SE hat die Arbeit an Target-Design und Prozessinnovation fortgesetzt. Die SEMI-Standards C3 und M1 von Semiconductor Equipment and Materials International sowie die ISO-9001-Qualitätsmanagementsystemzertifizierung bleiben wichtige Compliance-Faktoren für ernsthafte Marktteilnehmer.
Die Unternehmen bedienen eine Mischung aus Halbleiter-Targets, spezialisierten Legierungsprodukten, Prozessmaterialien, anlagengebundener Versorgung, Nachfrage in Forschungsqualität und regionalen Kundenanforderungen. Sumitomo Chemical Co., Ltd. vereinbarte im November 2025 die Übernahme von Asia Union Electronic Chemical Corporation, um seine Fertigungspräsenz für Halbleiterprozesschemikalien in Taiwan auszubauen. Niterra Materials Co., Ltd. wurde im Jahr 2025 in die Niterra-Gruppe integriert, was die Aktivitäten der Gruppe im Bereich fortschrittlicher Materialien für die Leistungshalbleiterverpackung erweitert. Wettbewerbsergebnisse werden von Produktqualität, Zuverlässigkeit, lokalem Support und dem Erfolg bei der Qualifizierung von Materialien für fortschrittliche Bauelementgenerationen abhängen.
Marktführer im Titanmarkt für Halbleitermaterialien
-
JX Advanced Metals Corporation
-
Materion Corporation
-
Tosoh Corporation
-
Plansee SE
-
ULVAC, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Titanmarkt für Halbleitermaterialien Unternehmen in diesem Bericht
- ALB Materials Inc.
- Hitachi Metals, Ltd.
- Jiangxi Ketai Advanced Materials Co., Ltd.
- JX Advanced Metals Corporation
- Konfoong Materials International Co., Ltd.
- Kurt J. Lesker Company
- Materion Corporation
- Mitsui Kinzoku Co., Ltd.
- Niterra Materials Co., Ltd.
- Plansee SE
- Solstice Advanced Materials
- Sumitomo Chemical Co., Ltd.
- Toho Titanium Co., Ltd.
- Tosoh Corporation
- ULVAC, Inc.
Neueste Industrielle Entwicklungen in Titanmarkt für Halbleitermaterialien
- Juli 2026: JX Advanced Metals Corporation kündigte eine Investition von rund 4 Milliarden JPY (24,6 Millionen USD) an, um die Verarbeitungskapazität für Halbleiter-Sputtertargets bei seiner südkoreanischen Tochtergesellschaft JX Advanced Metals Korea Co., Ltd. zu erweitern. Die Erweiterung soll die Verarbeitungskapazität im Vergleich zum Niveau des Geschäftsjahres 2025 verdoppeln, wobei der Betrieb ab der zweiten Hälfte des Geschäftsjahres 2027 schrittweise aufgenommen werden soll, was den Titanmarkt für Halbleitermaterialien durch verbesserte Verarbeitungskapazität und Versorgungsverfügbarkeit für fortschrittliche Halbleiter-Targets unterstützt.
- Dezember 2025: Solstice Advanced Materials begann mit dem Spatenstich für ein Erweiterungs- und Modernisierungsprojekt im Wert von 200 Millionen USD an seiner Anlage für elektronische Materialien in Spokane Valley, Washington. Die Investition soll die Produktionskapazität für Sputtertargets der Anlage bis Ende 2029 verdoppeln und die Vorlaufzeiten um 25 % reduzieren, was den Titanmarkt für Halbleitermaterialien durch eine erweiterte inländische Fertigung spezialisierter Sputtertargets und Halbleitermaterialien unterstützt.
Umfang des Berichts über den Titanmarkt für Halbleitermaterialien
Titan ist ein hochschmelzendes Metall, das für seinen hohen Schmelzpunkt, seine Korrosionsbeständigkeit und seine Fähigkeit zur Bildung stabiler Verbindungen und dünner Schichten geschätzt wird. Diese Eigenschaften machen es in der Halbleiterfertigung nützlich, wo hochreine Titanmaterialien spezialisierte Abscheidungs- und Fertigungsprozesse unterstützen.
Der Titanmarkt für Halbleitermaterialien ist nach Produkttyp, Anwendung, Halbleiterbauelementtyp und Geografie segmentiert. Nach Produkttyp ist der Markt in Titan-Sputtertargets, Titan-Verdampfungsmaterialien, Titanpulver, Titanverbindungen und sonstige unterteilt. Nach Anwendung ist der Markt in Wafer-Fertigung und Halbleiterverpackung unterteilt. Nach Halbleiterbauelementtyp ist der Markt in Logikbauelemente und Mikroprozessoren, Speicherbauelemente, analoge und Leistungshalbleiter sowie sonstige unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für Titan für Halbleitermaterialien in 16 Ländern ab. Für jedes Segment wurden die Marktgrößen und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Titan-Sputtertargets |
| Titan-Verdampfungsmaterialien |
| Titanpulver |
| Titanverbindungen |
| Sonstige |
| Wafer-Fertigung |
| Halbleiterverpackung |
| Logikbauelemente und Mikroprozessoren |
| Speicherbauelemente |
| Analoge und Leistungshalbleiter |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Titan-Sputtertargets | |
| Titan-Verdampfungsmaterialien | ||
| Titanpulver | ||
| Titanverbindungen | ||
| Sonstige | ||
| Nach Anwendung | Wafer-Fertigung | |
| Halbleiterverpackung | ||
| Nach Halbleiterbauelementtyp | Logikbauelemente und Mikroprozessoren | |
| Speicherbauelemente | ||
| Analoge und Leistungshalbleiter | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Titanmarkt für Halbleitermaterialien?
Die Marktgröße der Titanindustrie für Halbleitermaterialien wurde im Jahr 2026 auf 383,71 Millionen USD bewertet und wird voraussichtlich von 400,17 Millionen USD im Jahr 2027 auf 600,33 Millionen USD bis 2032 wachsen, bei einer CAGR von 8,45 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Titan-Halbleitermaterialien an?
Neue fortschrittliche Fabs, logik- und speicherbezogene Nachfrage im Zusammenhang mit künstlicher Intelligenz sowie ein höherer Titaneinsatz in Gate-all-around- und dreidimensionalen NAND-Prozessen unterstützen das Wachstum.
Welcher Produkttyp hatte im Jahr 2026 den größten Marktanteil?
Titan-Sputtertargets führten im Jahr 2026 mit einem Anteil von 65,13 %, da sie in der physikalischen Gasphasenabscheidung für Sperr- und Haftschichten weit verbreitet sind.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Die Wafer-Fertigung wird voraussichtlich bis 2032 mit einer CAGR von 9,56 % wachsen, unterstützt durch den Bau neuer Fabs und komplexere Front-End-Prozessabläufe.