
Taille et Part du Marché du Titane pour les Matériaux de Semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 400.17 Millions de dollars américains |
| Taille du Marché (2032) | 600.33 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.45 % |
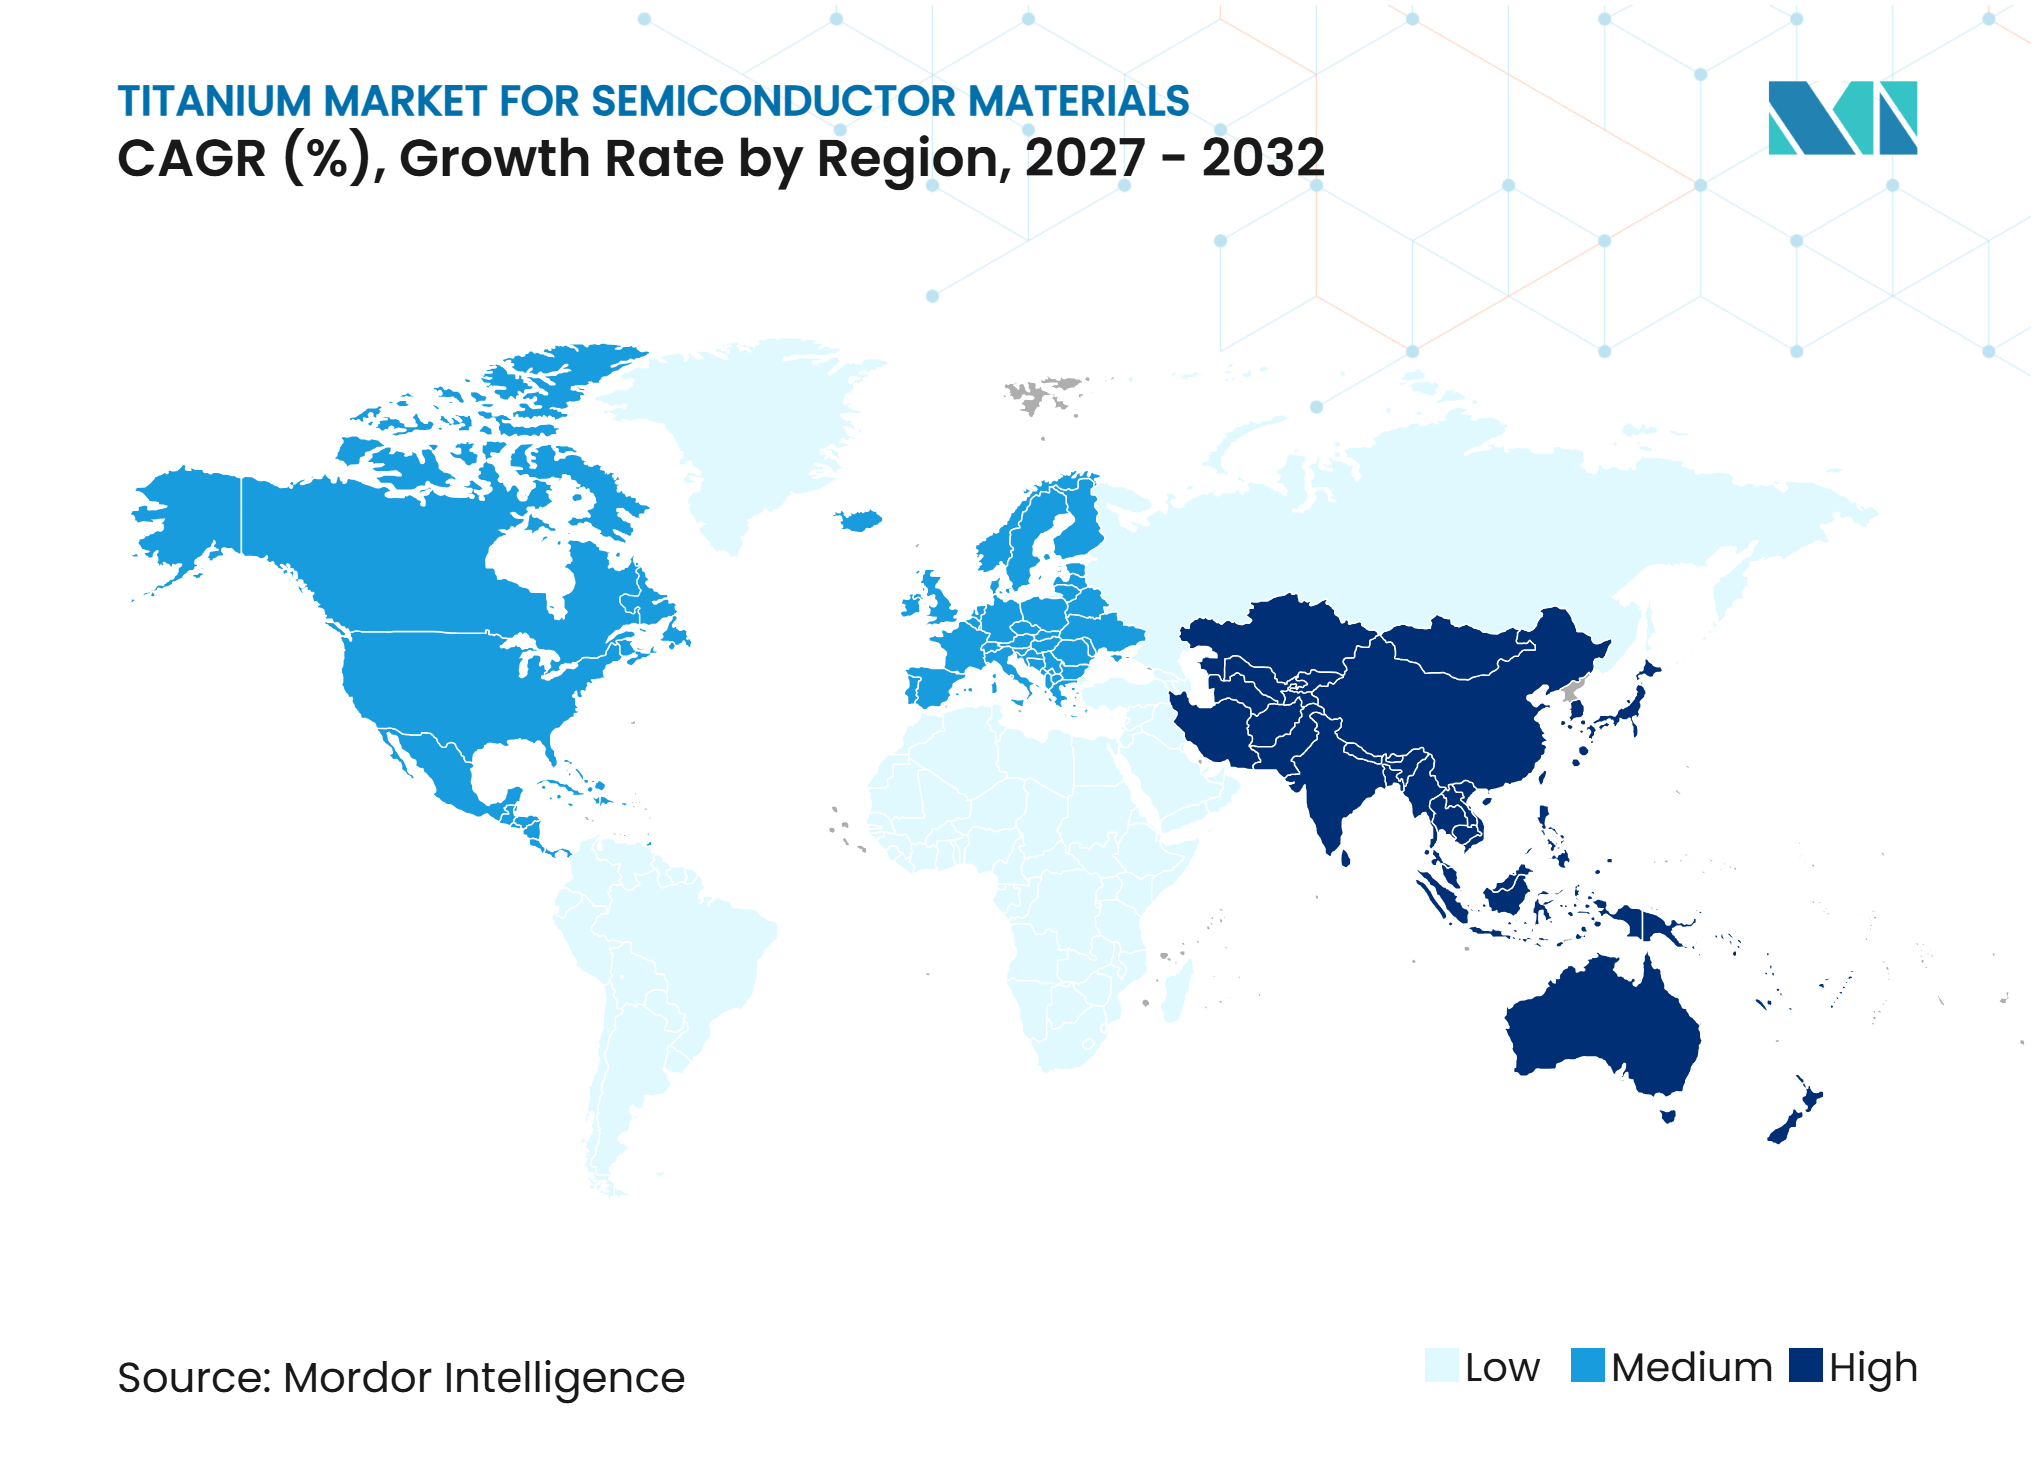
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Titane pour les Matériaux de Semi-conducteurs par Mordor Intelligence
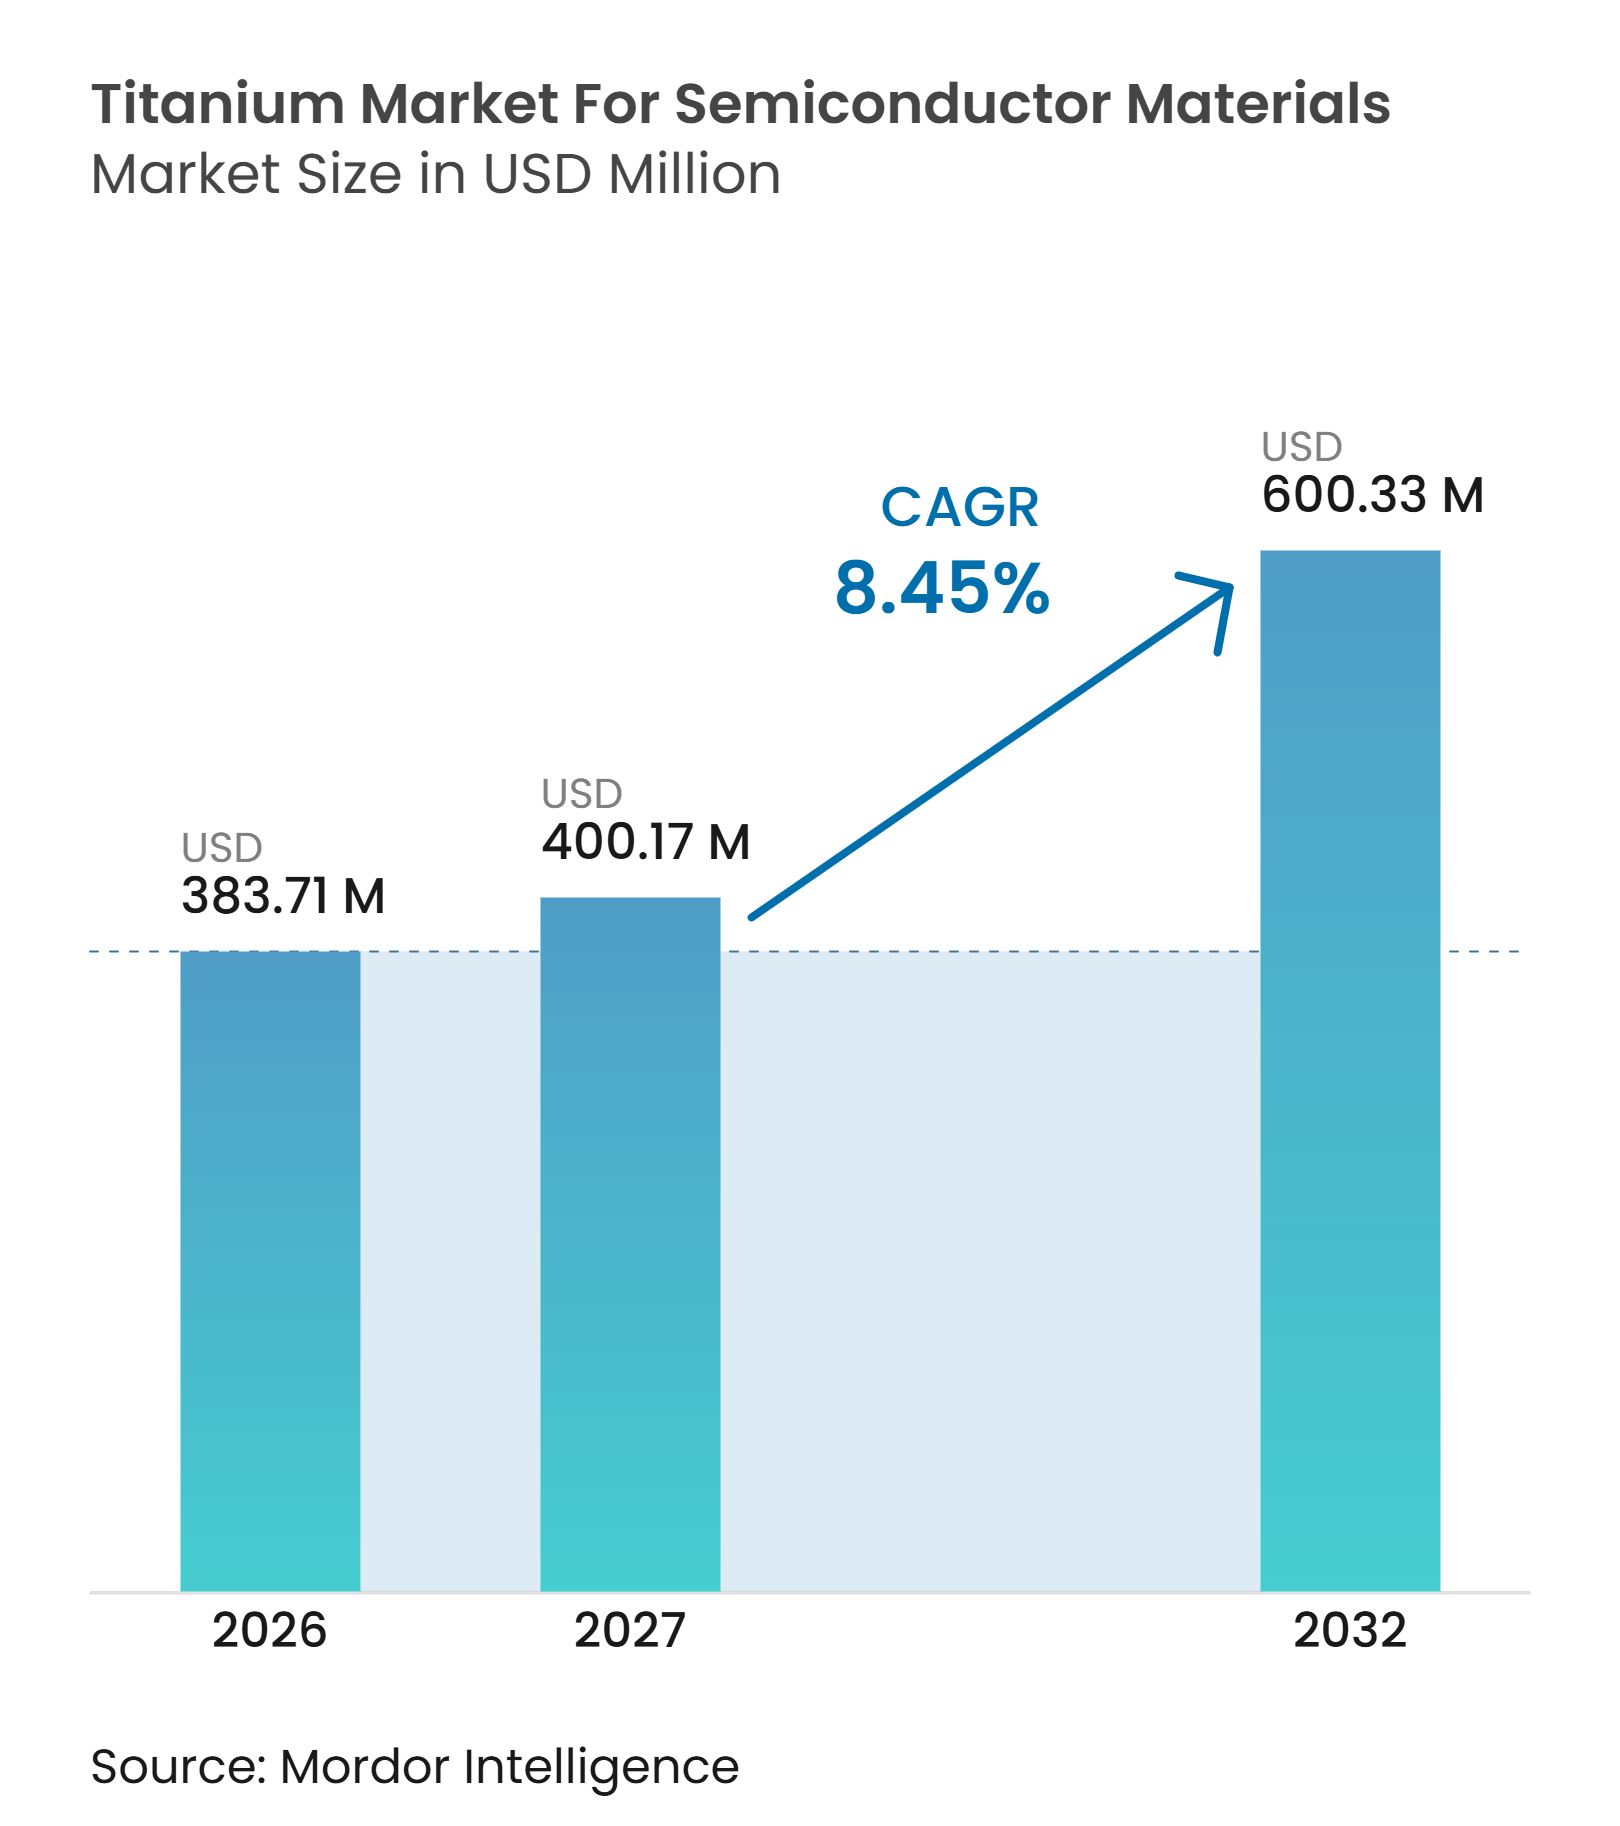
La taille du marché du titane pour l'industrie des matériaux de semi-conducteurs était évaluée à 383,71 millions USD en 2026 et devrait croître de 400,17 millions USD en 2027 pour atteindre 600,33 millions USD d'ici 2032, à un CAGR de 8,45 % pendant la période de prévision (2027-2032). Le marché du titane pour les matériaux de semi-conducteurs est soutenu par la construction d'usines de fabrication de semi-conducteurs avancées, ce qui augmente la base installée d'équipements de dépôt physique en phase vapeur et de dépôt chimique en phase vapeur. Le nitrure de titane et le dioxyde de titane sont utilisés comme couches barrières, matériaux d'adhésion et métaux à fonction de travail dans le traitement des plaquettes. La demande évolue vers des matériaux à plus haute valeur ajoutée, car les dispositifs logiques et de mémoire avancés nécessitent davantage d'étapes de dépôt et des contrôles d'impuretés plus stricts. Les programmes nationaux de semi-conducteurs aux États-Unis, en Europe, au Japon et en Inde élargissent la base géographique pour l'approvisionnement en matériaux qualifiés. Le marché du titane pour les matériaux de semi-conducteurs est également confronté à un risque d'approvisionnement, car la production d'éponge de titane de haute pureté est concentrée dans un nombre limité de pays, tandis que les grades de pureté plus élevés augmentent les coûts des matériaux et du traitement.
Principaux Enseignements du Rapport
- Par type de produit, les cibles de pulvérisation cathodique en titane détenaient 65,13 % de la part du marché du titane pour les matériaux de semi-conducteurs en 2026, tandis que les composés de titane devraient progresser à un CAGR de 9,12 % jusqu'en 2032.
- Par application, la fabrication de plaquettes détenait 71,34 % de la part du marché du titane pour les matériaux de semi-conducteurs en 2026 et devrait progresser à un CAGR de 9,56 % jusqu'en 2032.
- Par type de dispositif semi-conducteur, les dispositifs logiques et les microprocesseurs détenaient 46,81 % de la part du marché du titane pour les matériaux de semi-conducteurs en 2026, tandis que les dispositifs de mémoire devraient progresser à un CAGR de 9,34 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 50,28 % de la part du marché du titane pour les matériaux de semi-conducteurs en 2026 et devrait progresser à un CAGR de 9,22 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Usines de Fabrication de Mémoire et de Logique Avancée Pilotée par l'IA | +3.5% | Mondial, porté par l'APAC (Taïwan, Corée du Sud, Japon), Amérique du Nord (États-Unis) | Court terme (≤ 2 ans) |
| Augmentation de la Teneur en Titane dans les Flux GAA, 3D NAND et de Conditionnement Avancé | +2.8% | Cœur APAC, débordement vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Localisation de la Chaîne d'Approvisionnement des Semi-conducteurs | +1.6% | Amérique du Nord, Japon, Inde, Europe | Moyen terme (2-4 ans) |
| Exigences de Pureté Plus Élevée et de Particules Plus Faibles aux Nœuds Avancés | +1.2% | Mondial, porté par les usines de fabrication de pointe en APAC | Court terme (≤ 2 ans) |
| Demande de Qualification pour les Fournisseurs Locaux et à Double Source | +0.8% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Usines de Fabrication de Mémoire et de Logique Avancée Pilotée par l'IA
L'infrastructure d'intelligence artificielle générative accroît la demande de capacité logique et de mémoire avancées, ce qui augmente l'utilisation du titane grâce à une production de plaquettes plus importante et à davantage d'étapes de films de titane par plaquette. Taiwan Semiconductor Manufacturing Company monte en puissance son procédé gate-all-around à 2 nanomètres, avec des plans de capacité liés à la demande d'Apple, NVIDIA, Advanced Micro Devices et Qualcomm. Ce changement de production augmente la consommation de nitrure de titane dans les empilements de couches barrières et de diélectriques de grille. Taiwan Semiconductor Manufacturing Company s'est également engagée à investir 165 milliards USD dans des installations en Arizona comprenant des usines de fabrication avancées, des capacités de conditionnement et des opérations de recherche et développement. Le marché du titane pour les matériaux de semi-conducteurs peut donc croître plus rapidement que le total des démarrages de plaquettes lorsque la valeur des puces et la complexité des procédés augmentent simultanément. Ces conditions favorisent les fournisseurs capables de satisfaire de manière constante les spécifications de pureté et de particules des nœuds avancés.
Augmentation de la Teneur en Titane dans les Flux GAA, 3D NAND et de Conditionnement Avancé
Le gate-all-around, la NAND tridimensionnelle et le conditionnement avancé augmentent l'utilisation des matériaux en titane par plaquette traitée. Les structures de transistors gate-all-around utilisent plusieurs couches de métal à fonction de travail en nitrure de titane autour des canaux en nanofeuilles et nécessitent un dépôt conforme. Cela fait évoluer la demande vers des matériaux de dépôt de couche atomique et de dépôt chimique en phase vapeur, là où la pulvérisation cathodique en ligne de visée est insuffisante. Les structures NAND tridimensionnelles comportant plus de 200 couches nécessitent des films barrières contenant du titane sur chaque niveau, ce qui lie l'utilisation des matériaux à la hauteur de l'empilement ainsi qu'au volume de plaquettes. Les vias traversant le silicium, le conditionnement au niveau de la plaquette en éventail et la liaison hybride ajoutent également des étapes de dépôt de titane dans les flux de conditionnement. Cette évolution soutient le marché du titane pour les matériaux de semi-conducteurs à mesure que la complexité des dispositifs augmente. JX Advanced Metals Corporation a rejoint le consortium JOINT3 en septembre 2025 pour développer des matériaux d'interposeur organique au niveau du panneau et des outils de conception, identifiant les cibles de pulvérisation cathodique pour semi-conducteurs comme une application croissante liée au conditionnement.
Localisation de la Chaîne d'Approvisionnement des Semi-conducteurs
La localisation de la chaîne d'approvisionnement modifie les lieux où les matériaux en titane sont qualifiés, fabriqués et consommés. La loi américaine CHIPS and Science Act prévoit des incitations pour la fabrication nationale de semi-conducteurs, tandis que la loi proposée Strengthening Essential Manufacturing and Industrial Investment Act visait à clarifier le traitement comparable des crédits d'impôt pour les fournisseurs de matériaux critiques. Le Japon a soutenu la garantie d'approvisionnement pour les cibles de pulvérisation cathodique de semi-conducteurs dans le cadre de son dispositif de sécurité économique. En juillet 2025, le ministère de l'Économie, du Commerce et de l'Industrie du Japon a certifié le plan de garantie d'approvisionnement de JX Advanced Metals Corporation pour l'expansion de son usine de Hitachinaka. Les fournisseurs nationaux de matériaux en Chine élargissent également leurs capacités pour servir les usines locales. Le marché du titane pour les matériaux de semi-conducteurs bénéficie de nouveaux bassins de demande régionaux lorsque les producteurs de matériaux établissent des capacités locales de qualification et de support à proximité des nouvelles usines.
Demande de Qualification pour les Fournisseurs Locaux et à Double Source
Les fabricants de semi-conducteurs élargissent leurs programmes de qualification locale et à double source afin de réduire leur dépendance à un approvisionnement concentré en matériaux. Les examens américains des importations de semi-conducteurs et les mesures chinoises de contrôle des exportations sur certains matériaux ont accru l'attention portée à la continuité de l'approvisionnement en 2025[1]. Les opérateurs d'usines doivent encore tester les performances en termes de particules, l'uniformité des films et les niveaux d'impuretés à l'état de traces avant d'approuver une source supplémentaire de titane. La qualification crée une ouverture pour les fournisseurs régionaux, mais elle ne génère pas de revenus immédiats car les tests sont longs. Les fournisseurs existants peuvent obtenir de nouveaux contrats auprès de clients locaux lorsqu'ils disposent d'une fabrication qualifiée et d'un support applicatif dans les zones géographiques cibles. Le marché du titane pour les matériaux de semi-conducteurs devient donc plus régional dans ses arrangements d'approvisionnement tout en restant techniquement mondial.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Purification, de Fusion et de Liaison | -1.0% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Longs Cycles de Qualification en Usine et Coûts de Changement | -0.7% | Mondial, plus aigu dans les usines de pointe en APAC | Moyen terme (2-4 ans) |
| Goulots d'Étranglement dans le Contrôle des Impuretés en Oxygène Ultra-Faible et Métalliques | -0.4% | Mondial, plus aigu au Japon, aux États-Unis, en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Purification, de Fusion et de Liaison
L'éponge de titane de haute pureté doit être raffinée par refusion à arc sous vide à forte intensité énergétique ou par refusion par faisceau d'électrons à sole froide avant de pouvoir être utilisée pour la production de cibles avancées. Chaque augmentation de pureté élimine une plus grande part des impuretés résiduelles et augmente le coût de traitement. La liaison des cibles nécessite également un contrôle étroit de la température et de la pression, car une interface imparfaite peut provoquer une déflexion de la cible ou une contamination par des particules lors de la pulvérisation cathodique. Ces exigences opérationnelles font de l'échelle et du savoir-faire en matière de procédés des avantages concurrentiels importants en termes de coûts. Les petits producteurs font face à un chemin plus difficile vers des coûts de fabrication compétitifs, même lorsque la demande locale augmente. Le marché du titane pour les matériaux de semi-conducteurs reste donc exposé à une consommation électrique élevée, à des besoins en équipements spécialisés et à une capacité de traitement ultra-haute pureté limitée.
Longs Cycles de Qualification en Usine et Coûts de Changement
Les usines avancées exigent généralement 12 à 24 mois de tests de performance continus avant d'accepter un nouveau fournisseur de cibles en titane. Le processus évalue les performances en termes de particules, l'uniformité des films et les profils d'impuretés à l'état de traces dans des conditions de production. Un test échoué peut nécessiter le redémarrage du cycle d'évaluation, entraînant des coûts et des délais pour le fournisseur comme pour l'usine. Cela favorise les fournisseurs établis qui disposent déjà de matériaux approuvés pour le flux de procédés d'un client. Les normes Semiconductor Equipment and Materials International (SEMI) M1 et C3 peuvent améliorer la documentation et la cohérence opérationnelle, mais elles ne suppriment pas la nécessité de longs tests de matériaux. Le marché du titane pour les matériaux de semi-conducteurs présente donc des coûts de changement élevés, même lorsque les usines cherchent à disposer de plus d'une source qualifiée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
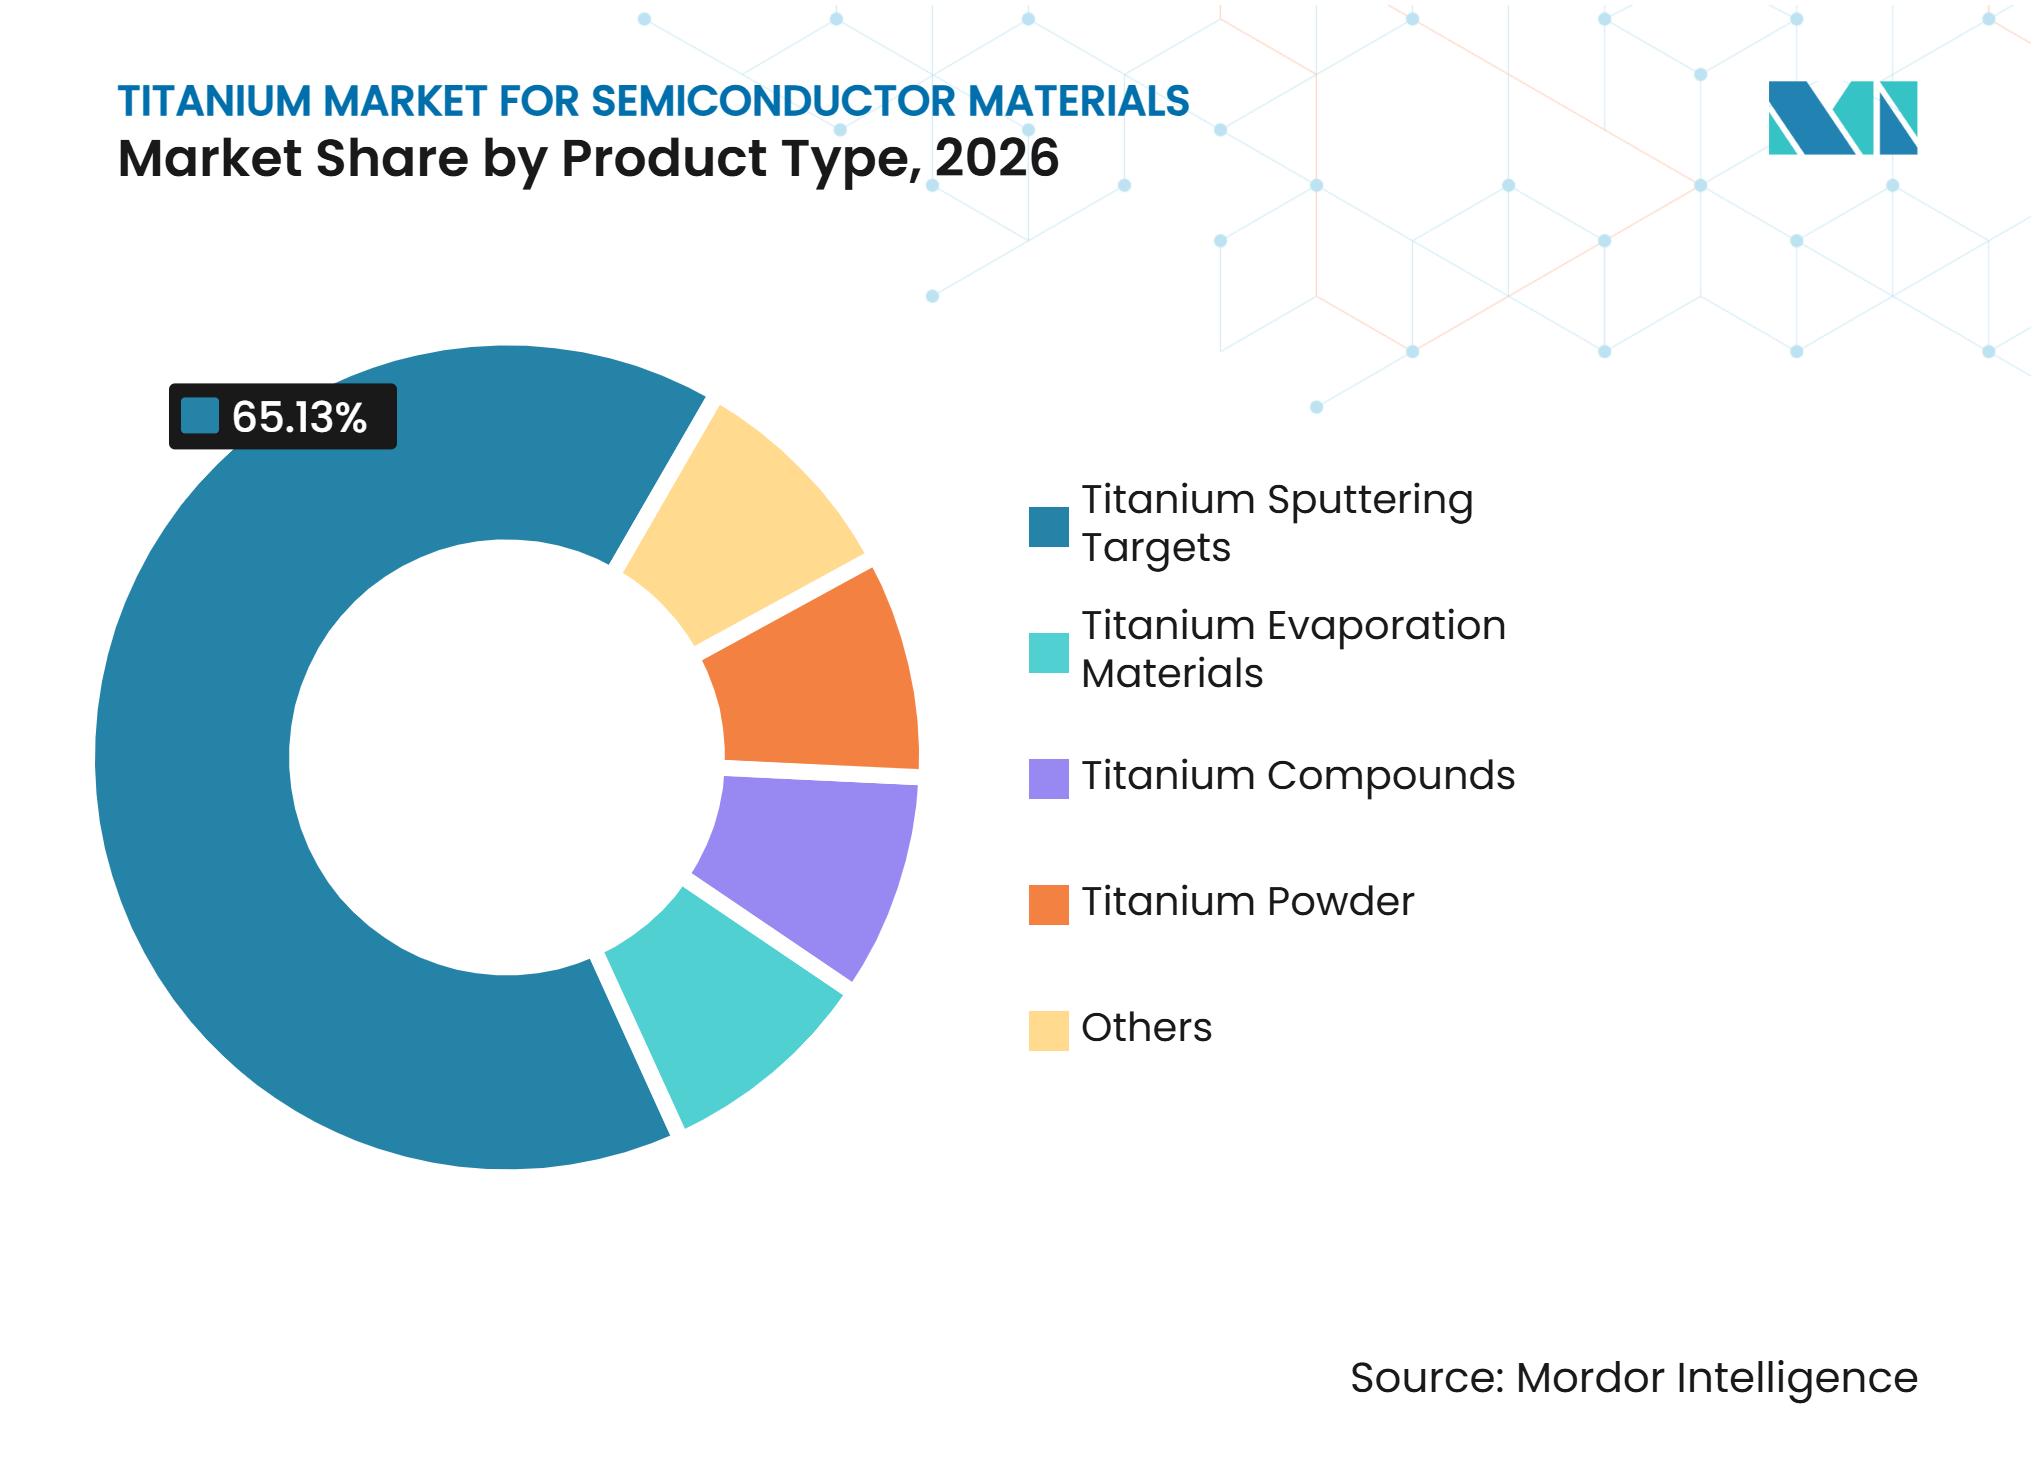
Les Cibles de Pulvérisation Cathodique en Titane Stimulent la Demande, les Composés de Titane AccélèrentLes cibles de pulvérisation cathodique en titane représentaient 65,13 % de la part de marché en 2026. Elles restent le principal matériau de dépôt pour les couches barrières et d'adhésion basées sur le dépôt physique en phase vapeur dans la production de plaquettes logiques et de mémoire. Aux nœuds de procédés matures, les cibles en titane sont couramment utilisées pour les couches d'adhésion et les précurseurs de barrières en nitrure de titane. À 3 nanomètres et en dessous, davantage d'étapes de dépôt par plaquette augmentent la consommation à mesure que les structures des dispositifs deviennent plus complexes. Les matériaux d'évaporation en titane et la poudre de titane servent des applications plus étroites, notamment la métallisation des dispositifs à nitrure de gallium et la production de précurseurs de composés de titane. Ces produits répondent à une demande spécialisée mais jouent un rôle moins important que les cibles de pulvérisation cathodique dans la fabrication principale de plaquettes.
Les composés de titane devraient progresser à un CAGR de 9,12 % jusqu'en 2032. La demande est liée à l'utilisation croissante du dépôt de couche atomique pour les films conformes de nitrure de titane à des dimensions inférieures à 10 nanomètres. Le dépôt de couche atomique assure une couverture dans les structures à rapport d'aspect élevé que la pulvérisation cathodique conventionnelle ne peut pas atteindre de manière constante. JX Advanced Metals Corporation a achevé une ligne de production en série pour des matériaux de dépôt chimique en phase vapeur et de dépôt de couche atomique de haute pureté dans son bureau d'Ibaraki, zone de Hitachi, en mars 2026, et a commencé les livraisons aux clients. La société a indiqué que la ligne soutient les matériaux utilisés dans les applications de semi-conducteurs avancés et prévoit des volumes de ventes plus élevés. Le marché du titane pour l'industrie des matériaux de semi-conducteurs évolue donc vers un mélange plus large de matériaux sous forme de cibles et de composés.



Par Application :
La Fabrication de Plaquettes Ancre à la Fois l'Échelle et la CroissanceLa fabrication de plaquettes détenait 71,34 % de la part de marché en 2026. Les couches barrières en nitrure de titane limitent la diffusion du cuivre dans les matériaux diélectriques, tandis que les couches d'adhésion en titane assurent une liaison fiable film-substrat. Les contacts en siliciure de titane contribuent également à réduire la résistance de contact source-drain dans les dispositifs logiques avancés. Les structures gate-all-around augmentent les exigences de dépôt car les canaux individuels en nanofeuilles nécessitent une couverture barrière conforme. Les nouvelles usines créent une demande récurrente de matériaux en titane qualifiés une fois les systèmes de dépôt physique en phase vapeur installés. Semiconductor Equipment and Materials International a signalé une activité de construction continue dans les capacités mondiales de fabrication de semi-conducteurs en 2025.
La fabrication de plaquettes devrait progresser à un CAGR de 9,56 % jusqu'en 2032. Son leadership simultané en termes de revenus et de croissance reflète le rôle central du titane dans les flux de procédés en face avant plutôt qu'un glissement vers une application plus récente. Le conditionnement de semi-conducteurs joue également un rôle significatif dans la demande, car les vias traversant le silicium, le conditionnement au niveau de la plaquette en éventail et la liaison hybride utilisent des films de titane pour la métallisation des couches de redistribution et les barrières de diffusion. L'essor de l'intégration 2,5D et 3D dans les accélérateurs d'intelligence artificielle augmente le nombre d'interfaces nécessitant une métallisation précise. Les empilements de mémoire à haute bande passante et les architectures à chiplets renforcent cette exigence dans le traitement des semi-conducteurs en face arrière. Cela étend le marché adressable du titane pour les matériaux de semi-conducteurs au-delà du flux de plaquettes en face avant. La conformité aux spécifications de Semiconductor Equipment and Materials International pour les matériaux de qualité conditionnement devient de plus en plus importante dans les décisions d'achat.
Par Type de Dispositif Semi-conducteur :
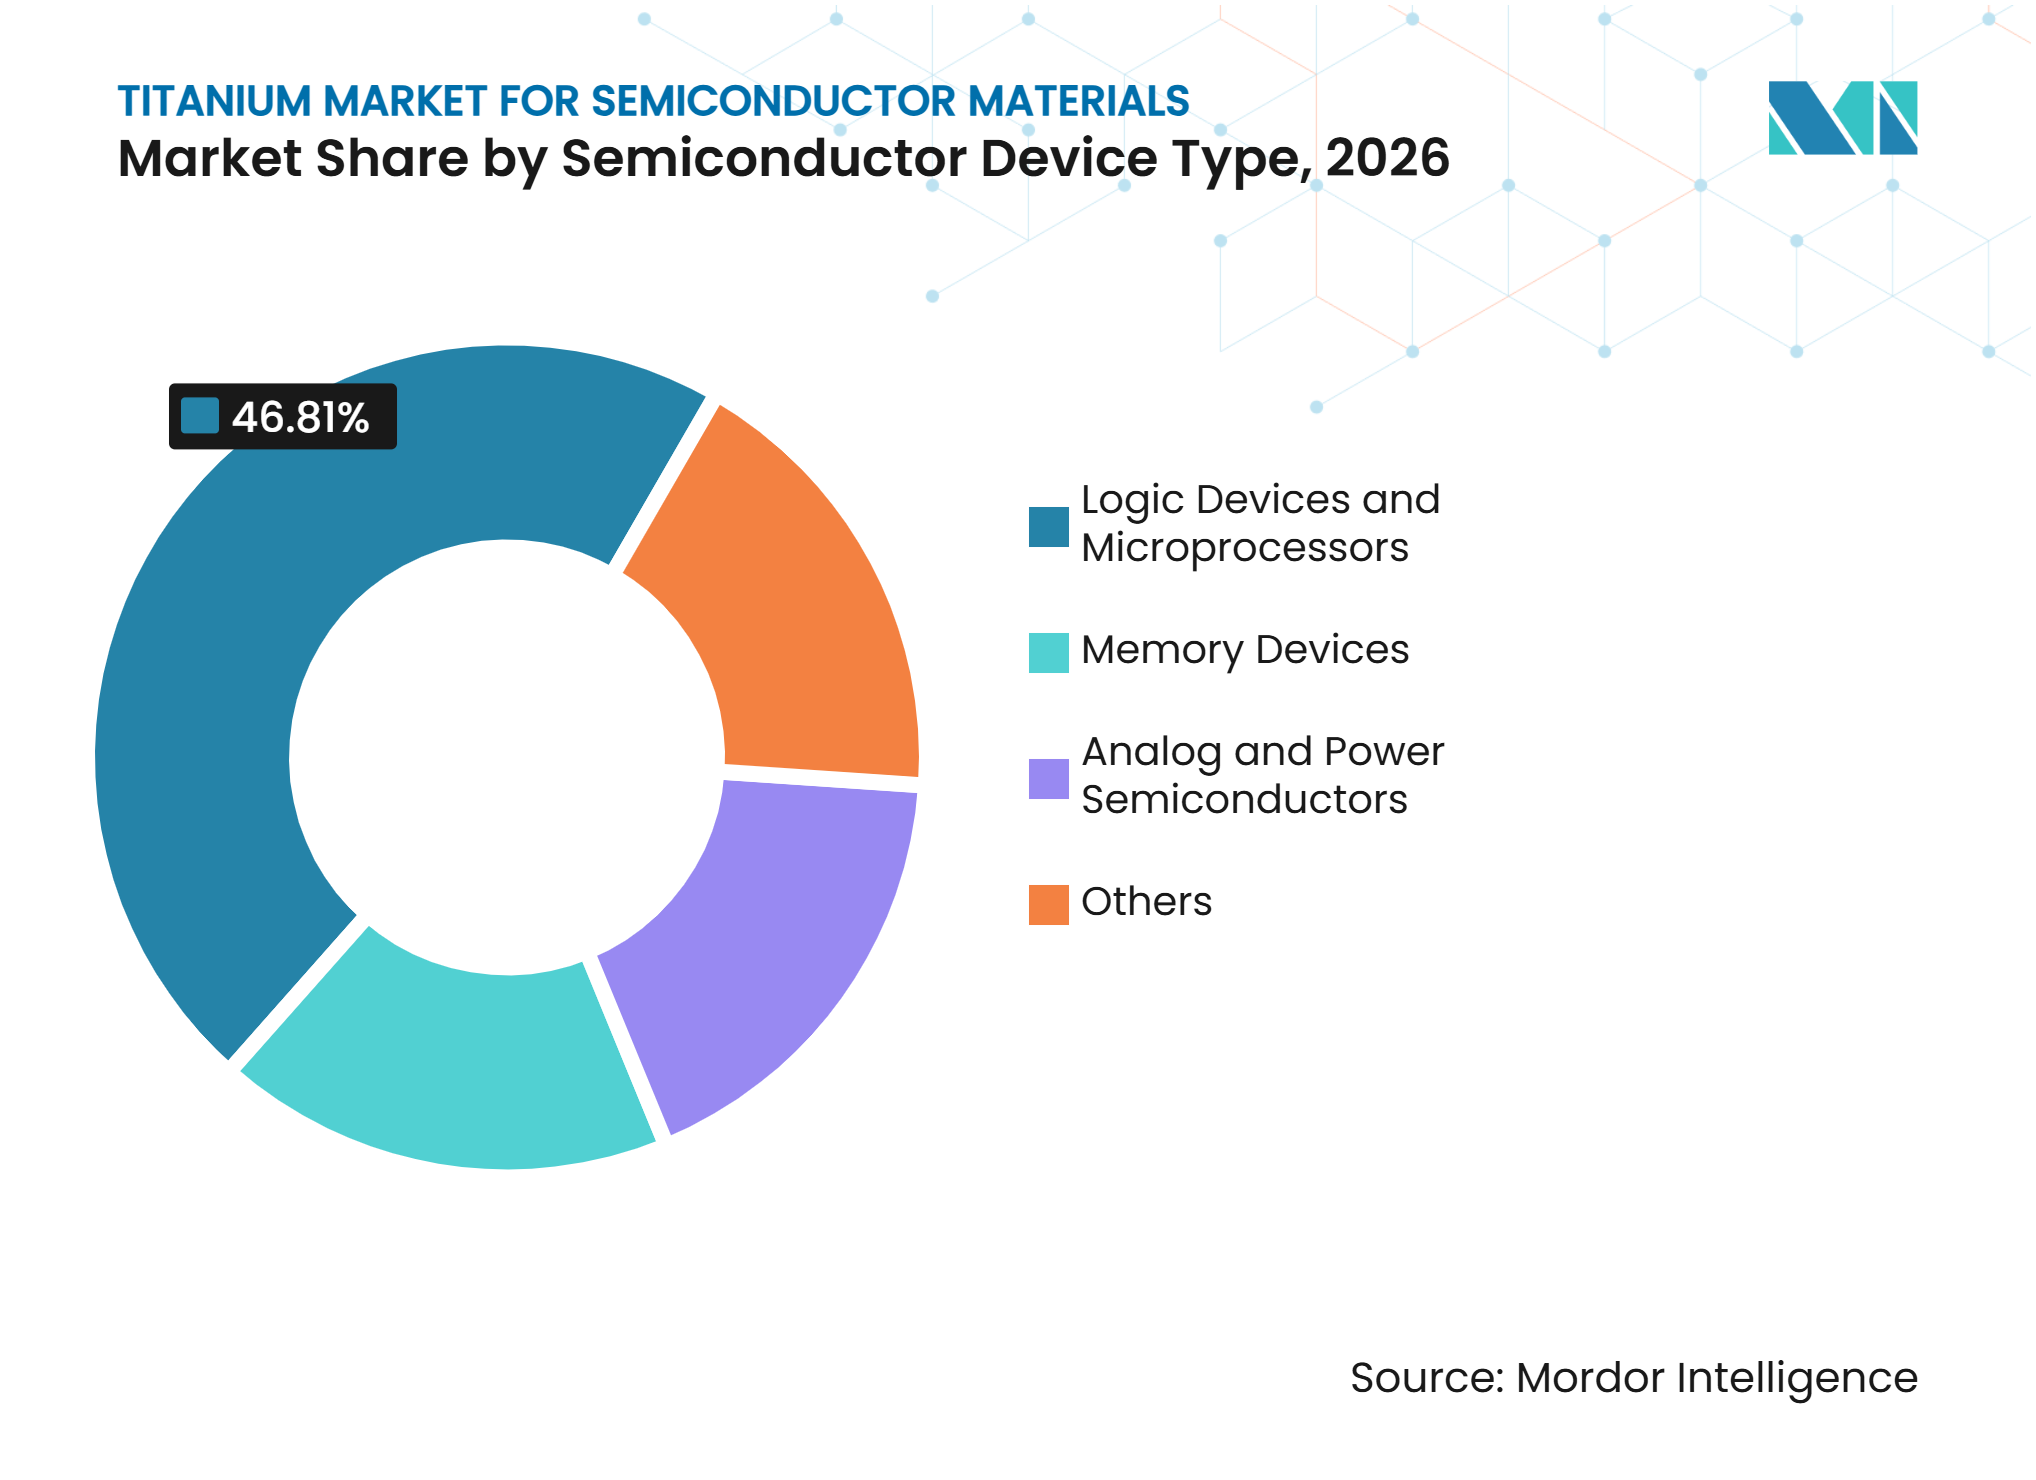
Les Dispositifs Logiques et les Microprocesseurs en Tête, les Dispositifs de Mémoire AccélèrentLes dispositifs logiques et les microprocesseurs détenaient 46,81 % de la part de marché en 2026. Le titane est utilisé dans ces produits comme matériau de contact et de couche barrière dans les fonderies avancées. Les circuits intégrés spécifiques à l'application pour l'intelligence artificielle personnalisée élargissent la demande logique au-delà des unités centrales de traitement et des unités de traitement graphique. Cela inclut les puces conçues par des entreprises hyperscale pour les charges de travail d'entraînement et d'inférence, ainsi que les processeurs d'intelligence artificielle embarqués développés pour les applications automobiles. La montée en puissance des procédés gate-all-around à 2 nanomètres par Taiwan Semiconductor Manufacturing Company et Samsung soutient une base de demande durable pour les matériaux en titane. L'investissement en capacité est de plus en plus lié aux engagements des clients, ce qui soutient la visibilité de la demande pour les fournisseurs qualifiés.
Les dispositifs de mémoire devraient progresser à un CAGR de 9,34 % jusqu'en 2032. La NAND tridimensionnelle et la mémoire à haute bande passante augmentent les exigences en films de titane car chaque couche ou interface de puce ajoutée nécessite un dépôt de barrière et de contact. Les structures NAND tridimensionnelles commerciales dépassent désormais 200 couches, ce qui augmente l'intensité matérielle même lorsque les démarrages de plaquettes n'augmentent pas au même rythme. Toho Titanium Co., Ltd. a signalé une forte demande liée aux semi-conducteurs pour le titane de haute pureté dans ses résultats du premier semestre de l'exercice 2025. Les semi-conducteurs analogiques et de puissance apportent une contribution plus modeste mais stable grâce à la métallisation du nitrure de gallium et du carbure de silicium. Les autres applications comprennent les systèmes microélectromécaniques et la photonique, tandis que les exigences de la norme ISO 14001 deviennent de plus en plus pertinentes pour les pratiques de gestion environnementale des fournisseurs.

Analyse Géographique
Asie-Pacifique
L'Asie-Pacifique détenait une part de 50,28 % en 2026 et devrait progresser à un CAGR de 9,22 % jusqu'en 2032. Taïwan reste au cœur de la production logique de pointe, Taiwan Semiconductor Manufacturing Company élargissant sa capacité gate-all-around. La Corée du Sud soutient la demande liée à la mémoire via Samsung et SK Hynix, où la mémoire à haute bande passante et la NAND tridimensionnelle nécessitent des dépôts répétés de couches barrières. Le Japon reste une base clé de fabrication de matériaux, et JX Advanced Metals Corporation a élargi sa capacité de matériaux de dépôt chimique en phase vapeur et de dépôt de couche atomique de haute pureté sur son site d'Ibaraki. La certification par le ministère de l'Économie, du Commerce et de l'Industrie du Japon du plan de garantie d'approvisionnement de la société illustre l'influence réglementaire de la loi sur la promotion de la sécurité économique sur les capacités de matériaux de semi-conducteurs. La Chine élargit son approvisionnement national en matériaux pour servir sa base de semi-conducteurs, renforçant l'importance de la qualification locale et de l'utilisation des capacités. Ces conditions maintiennent l'importance de la région tant pour la production que pour la consommation de titane.
Amérique du Nord
L'Amérique du Nord développe une demande supplémentaire de matériaux en titane à mesure que de nouvelles usines de semi-conducteurs entrent en production et que d'autres progressent vers leur mise en service. Taiwan Semiconductor Manufacturing Company a lancé la fabrication en grand volume dans son usine 1 en Arizona en 2025, et la société développe des capacités supplémentaires aux États-Unis pour les procédés avancés. Intel fait également progresser ses capacités de production en Arizona pour sa génération de procédés 18A. Chaque nouvel outil de dépôt physique en phase vapeur nécessite des matériaux de cibles qualifiés, ce qui crée une opportunité d'approvisionnement local après la mise en service. Solstice Advanced Materials a posé la première pierre d'une expansion de 200 millions USD à Spokane Valley en décembre 2025 et prévoit de doubler sa capacité de production de cibles de pulvérisation cathodique d'ici 2029. La clarification proposée des crédits d'impôt pour les fournisseurs de matériaux critiques soutient l'argument en faveur d'investissements à proximité des usines américaines. La garantie d'approvisionnement et la fabrication nationale deviennent des facteurs importants aux côtés de la pureté et des performances des produits.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe présente une demande de matériaux de semi-conducteurs liée aux investissements de fabrication planifiés, notamment les installations associées à Intel en Allemagne et à Taiwan Semiconductor Manufacturing Company à Dresde. La région reste dépendante des importations pour certains matériaux en titane de haute pureté, car la capacité de production locale est limitée. Le Centre commun de recherche de la Commission européenne a appelé à une plus grande diversification de l'approvisionnement et à des partenariats de recyclage du titane, soulignant la sécurité des ressources comme une préoccupation politique émergente[2]. Plansee SE fournit une capacité technique européenne dans la production de cibles en titane à base de métallurgie des poudres pour les applications de semi-conducteurs. L'Amérique du Sud présente une demande plus modeste, principalement liée aux activités d'assemblage de semi-conducteurs au Mexique et au Brésil. La demande au Moyen-Orient et en Afrique est à un stade plus précoce, les programmes de diversification de l'Arabie saoudite et l'écosystème de puces spécialisées d'Israël fournissant une base pour les activités futures. Ces géographies constituent un pipeline de demande à plus long terme à mesure que les investissements dans les semi-conducteurs se concentrent moins en Asie-Pacifique.
Paysage Concurrentiel
Concentration du Marché
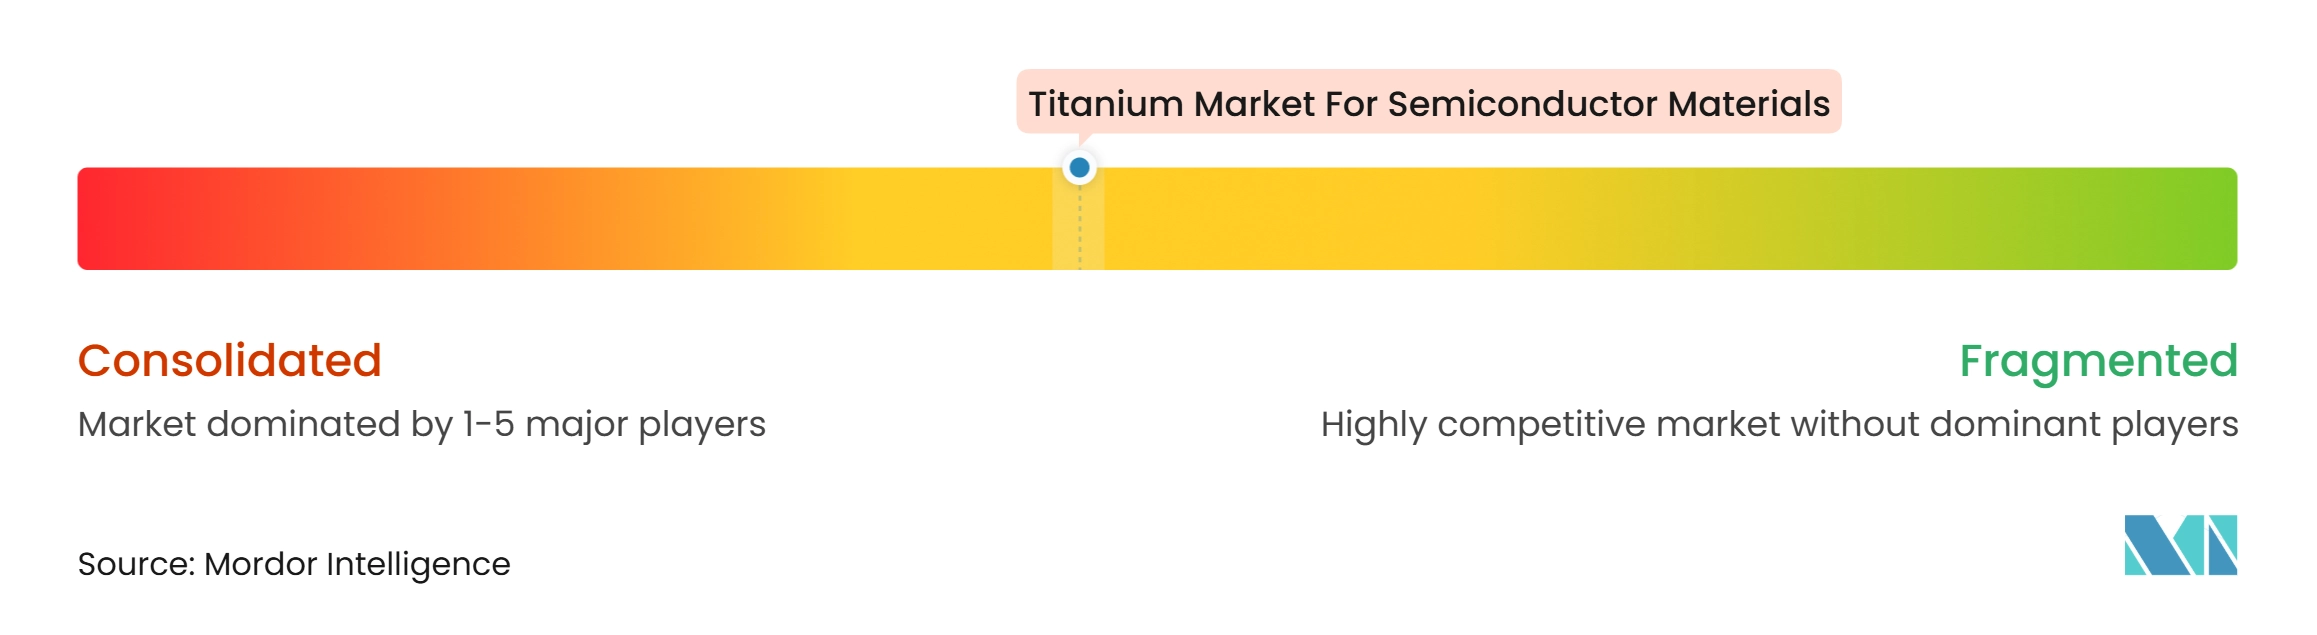
Le marché du titane pour les matériaux de semi-conducteurs est modérément concentré, les cinq premiers acteurs étant JX Advanced Metals Corporation, Materion Corporation, Tosoh Corporation, Plansee SE et ULVAC, Inc. En février 2026, JX Advanced Metals Corporation et Toho Titanium Co., Ltd. ont annoncé un accord d'échange d'actions qui ferait de Toho Titanium Co., Ltd. une filiale à part entière de JX Advanced Metals Corporation, avec effet au 1er juin 2026. La transaction soutient un contrôle plus étroit de l'éponge de titane de haute pureté et des matériaux précurseurs. Konfoong Materials International Co., Ltd. renforce sa position grâce à une capacité de cibles de haute pureté et à des travaux de développement pour les applications aux nœuds avancés. Les entreprises leaders se font concurrence par le contrôle métallurgique, la qualification des clients et la capacité à répondre aux besoins régionaux de la chaîne d'approvisionnement.
La politique régionale ajoute une nouvelle dimension à la concurrence entre fournisseurs sur le marché du titane pour les matériaux de semi-conducteurs. Solstice Advanced Materials élargit son installation de Spokane Valley pour répondre à la demande de semi-conducteurs avec une capacité de production nationale accrue. JX Advanced Metals Corporation utilise son plan de garantie d'approvisionnement certifié par le ministère de l'Économie, du Commerce et de l'Industrie pour étendre l'usine de Hitachinaka. Materion Corporation a finalisé une acquisition pour élargir son empreinte et ses capacités dans les semi-conducteurs en Asie en 2025. Plansee SE a poursuivi ses travaux sur la conception de cibles et l'innovation de procédés. Les normes SEMI C3 et M1 de Semiconductor Equipment and Materials International, ainsi que la certification de système de management de la qualité ISO 9001, restent des facteurs de conformité importants pour les acteurs sérieux.
Les entreprises répondent à un ensemble de cibles pour semi-conducteurs, de produits en alliages spécialisés, de matériaux de procédés, d'approvisionnement lié aux équipements, de demande de qualité recherche et d'exigences régionales des clients. Sumitomo Chemical Co., Ltd. a accepté d'acquérir Asia Union Electronic Chemical Corporation en novembre 2025 pour élargir sa présence dans la fabrication de produits chimiques de procédés pour semi-conducteurs à Taïwan. Niterra Materials Co., Ltd. a été intégrée au groupe Niterra en 2025, élargissant les activités du groupe dans les matériaux avancés pour le conditionnement de semi-conducteurs de puissance. Les résultats concurrentiels dépendront de la qualité des produits, de la fiabilité, du support local et du succès dans la qualification des matériaux pour les générations de dispositifs avancés.
Leaders du Marché du Titane pour les Matériaux de Semi-conducteurs
-
JX Advanced Metals Corporation
-
Materion Corporation
-
Tosoh Corporation
-
Plansee SE
-
ULVAC, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Titane pour les Matériaux de Semi-conducteurs Entreprises couvertes dans ce rapport
- ALB Materials Inc.
- Hitachi Metals, Ltd.
- Jiangxi Ketai Advanced Materials Co., Ltd.
- JX Advanced Metals Corporation
- Konfoong Materials International Co., Ltd.
- Kurt J. Lesker Company
- Materion Corporation
- Mitsui Kinzoku Co., Ltd.
- Niterra Materials Co., Ltd.
- Plansee SE
- Solstice Advanced Materials
- Sumitomo Chemical Co., Ltd.
- Toho Titanium Co., Ltd.
- Tosoh Corporation
- ULVAC, Inc.
Développements industriels récents dans Marché du Titane pour les Matériaux de Semi-conducteurs
- Juillet 2026 : JX Advanced Metals Corporation a annoncé un investissement d'environ 4 milliards JPY (24,6 millions USD) pour étendre la capacité de traitement des cibles de pulvérisation cathodique pour semi-conducteurs dans sa filiale sud-coréenne, JX Advanced Metals Korea Co., Ltd. L'expansion devrait doubler la capacité de traitement par rapport aux niveaux de l'exercice 2025, avec des opérations prévues pour démarrer par phases à partir du second semestre de l'exercice 2027, soutenant le marché du titane pour les matériaux de semi-conducteurs grâce à une capacité de traitement améliorée et à une disponibilité accrue de l'approvisionnement pour les cibles de semi-conducteurs avancés.
- Décembre 2025 : Solstice Advanced Materials a posé la première pierre d'un projet d'expansion et de modernisation de 200 millions USD dans son installation de matériaux électroniques à Spokane Valley, Washington. L'investissement devrait doubler la capacité de production de cibles de pulvérisation cathodique de l'installation d'ici fin 2029 et réduire les délais de livraison de 25 %, soutenant le marché du titane pour les matériaux de semi-conducteurs grâce à une fabrication nationale élargie de cibles de pulvérisation cathodique spécialisées et de matériaux de semi-conducteurs.
Périmètre du Rapport sur le Marché du Titane pour les Matériaux de Semi-conducteurs
Le titane est un métal réfractaire apprécié pour son point de fusion élevé, sa résistance à la corrosion et sa capacité à former des composés stables et des films minces. Ces propriétés le rendent utile dans la fabrication de semi-conducteurs, où les matériaux en titane de haute pureté soutiennent des procédés de dépôt et de fabrication spécialisés.
Le marché du titane pour les matériaux de semi-conducteurs est segmenté par type de produit, application, type de dispositif semi-conducteur et géographie. Par type de produit, le marché est segmenté en cibles de pulvérisation cathodique en titane, matériaux d'évaporation en titane, poudre de titane, composés de titane et autres. Par application, le marché est segmenté en fabrication de plaquettes et conditionnement de semi-conducteurs. Par type de dispositif semi-conducteur, le marché est segmenté en dispositifs logiques et microprocesseurs, dispositifs de mémoire, semi-conducteurs analogiques et de puissance, et autres. Le rapport couvre également la taille du marché et les prévisions pour le titane destiné aux matériaux de semi-conducteurs dans 16 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Cibles de Pulvérisation Cathodique en Titane |
| Matériaux d'Évaporation en Titane |
| Poudre de Titane |
| Composés de Titane |
| Autres |
| Fabrication de Plaquettes |
| Conditionnement de Semi-conducteurs |
| Dispositifs Logiques et Microprocesseurs |
| Dispositifs de Mémoire |
| Semi-conducteurs Analogiques et de Puissance |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Cibles de Pulvérisation Cathodique en Titane | |
| Matériaux d'Évaporation en Titane | ||
| Poudre de Titane | ||
| Composés de Titane | ||
| Autres | ||
| Par Application | Fabrication de Plaquettes | |
| Conditionnement de Semi-conducteurs | ||
| Par Type de Dispositif Semi-conducteur | Dispositifs Logiques et Microprocesseurs | |
| Dispositifs de Mémoire | ||
| Semi-conducteurs Analogiques et de Puissance | ||
| Autres | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du titane pour les matériaux de semi-conducteurs ?
La taille du marché du titane pour l'industrie des matériaux de semi-conducteurs était évaluée à 383,71 millions USD en 2026 et devrait croître de 400,17 millions USD en 2027 pour atteindre 600,33 millions USD d'ici 2032, à un CAGR de 8,45 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de matériaux de semi-conducteurs en titane ?
Les nouvelles usines avancées, la demande logique et de mémoire liée à l'intelligence artificielle, et l'utilisation accrue du titane dans les procédés gate-all-around et NAND tridimensionnelle soutiennent la croissance.
Quel type de produit détenait la plus grande part en 2026 ?
Les cibles de pulvérisation cathodique en titane étaient en tête avec une part de 65,13 % en 2026, car elles sont largement utilisées dans le dépôt physique en phase vapeur pour les couches barrières et d'adhésion.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
La fabrication de plaquettes devrait progresser à un CAGR de 9,56 % jusqu'en 2032, soutenue par la construction de nouvelles usines et des flux de procédés en face avant plus complexes.