
Tamanho e Participação do Mercado de Abladores de Sonda de Contato com Tecido
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
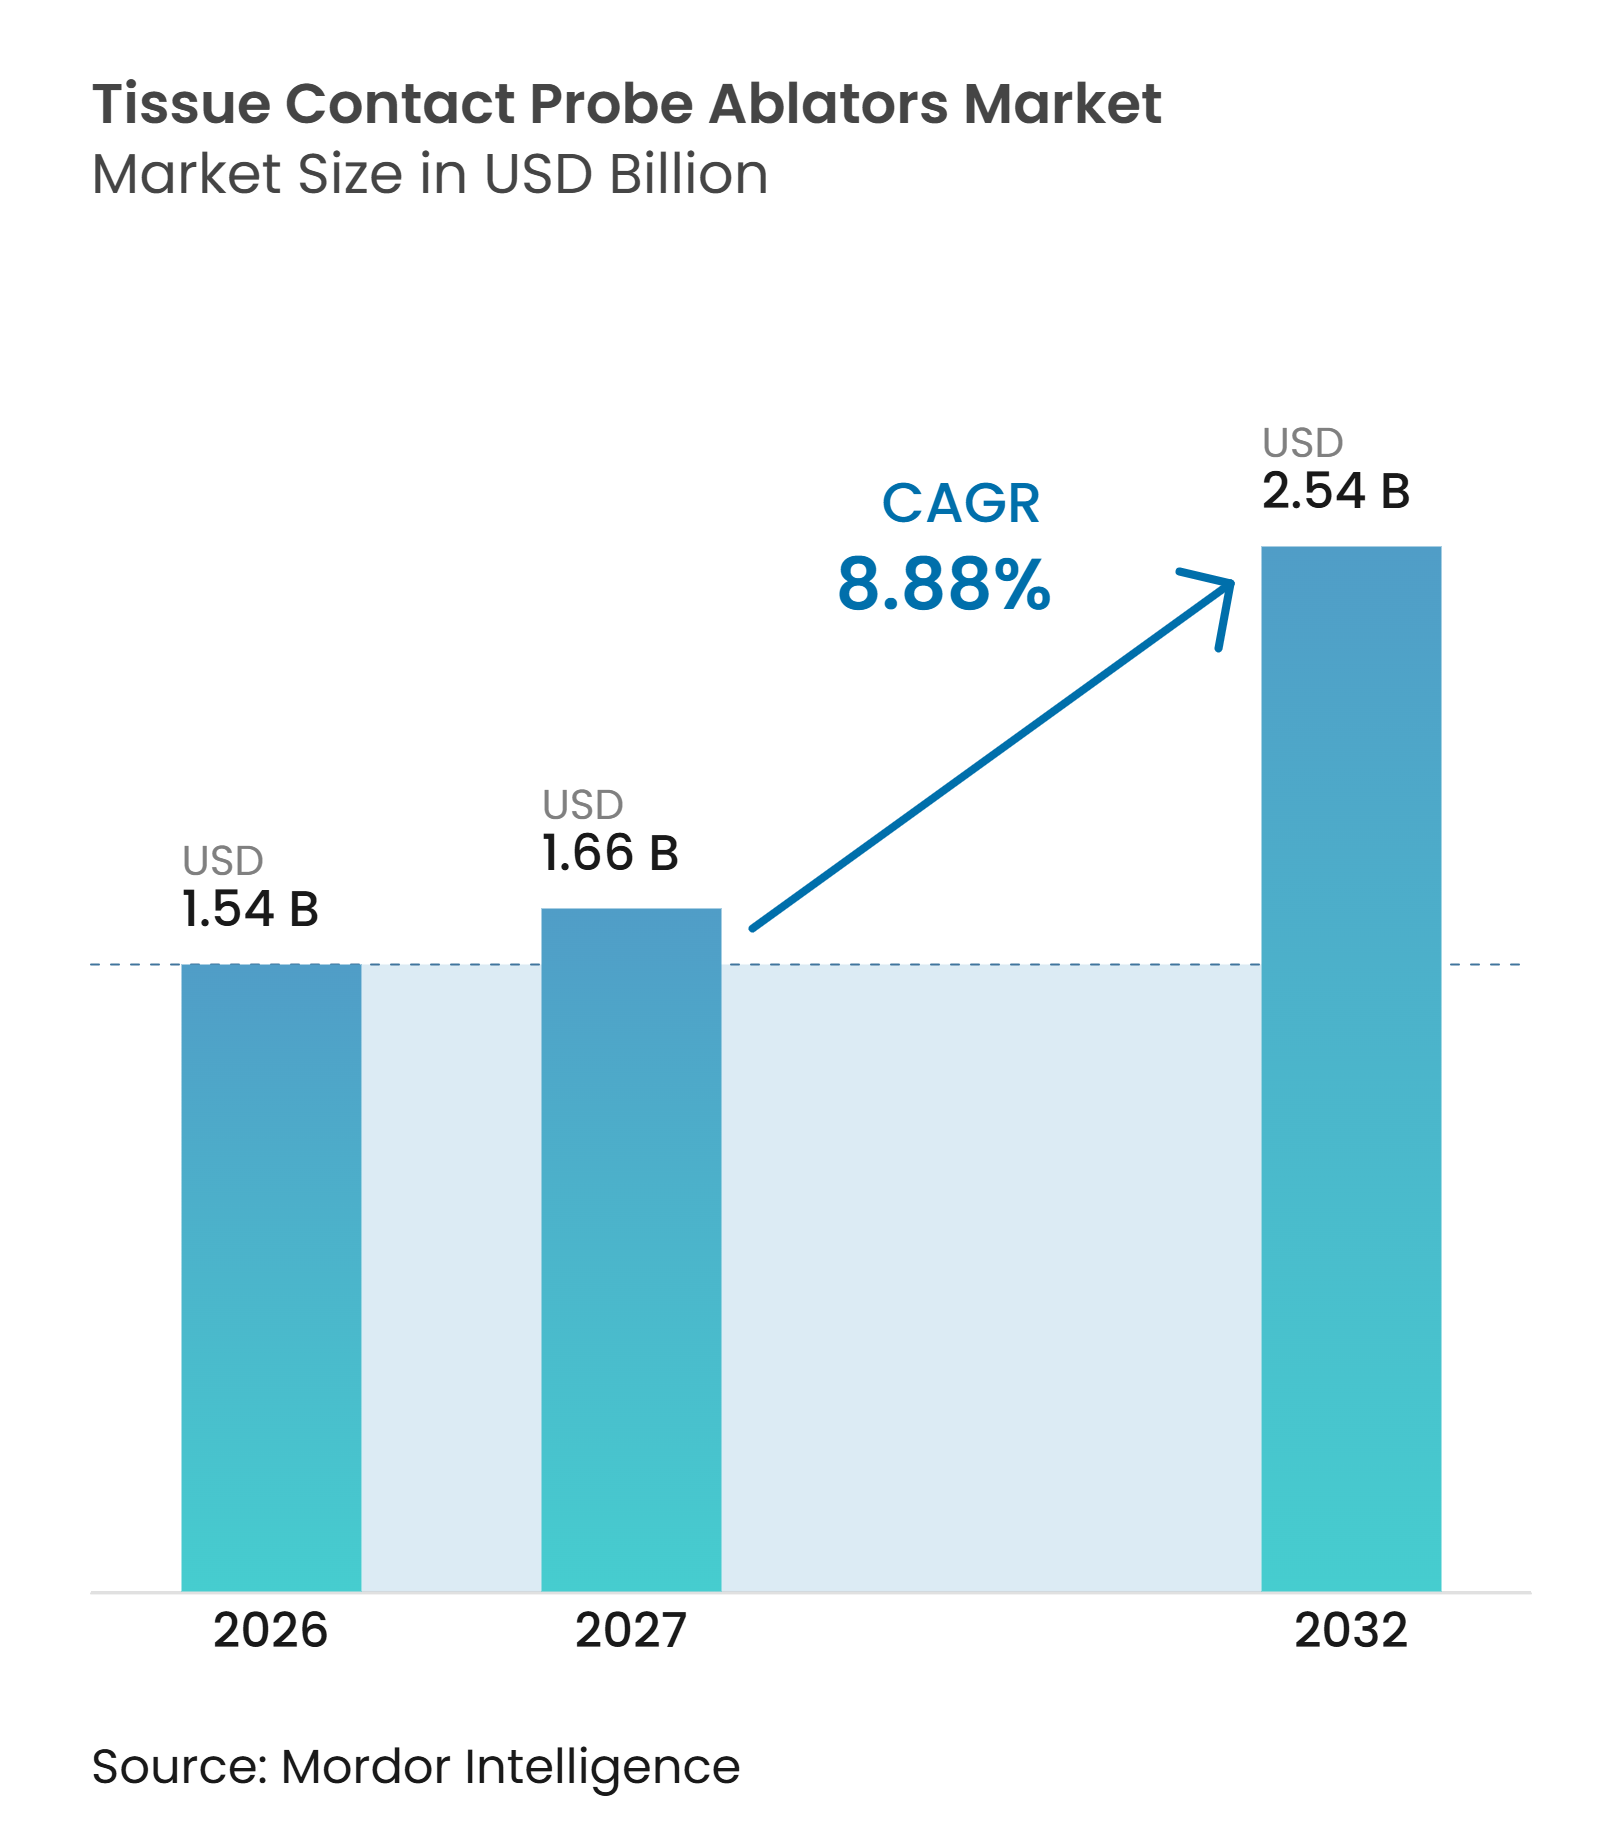
| Tamanho do Mercado (2027) | 1.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.54 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.88 % |
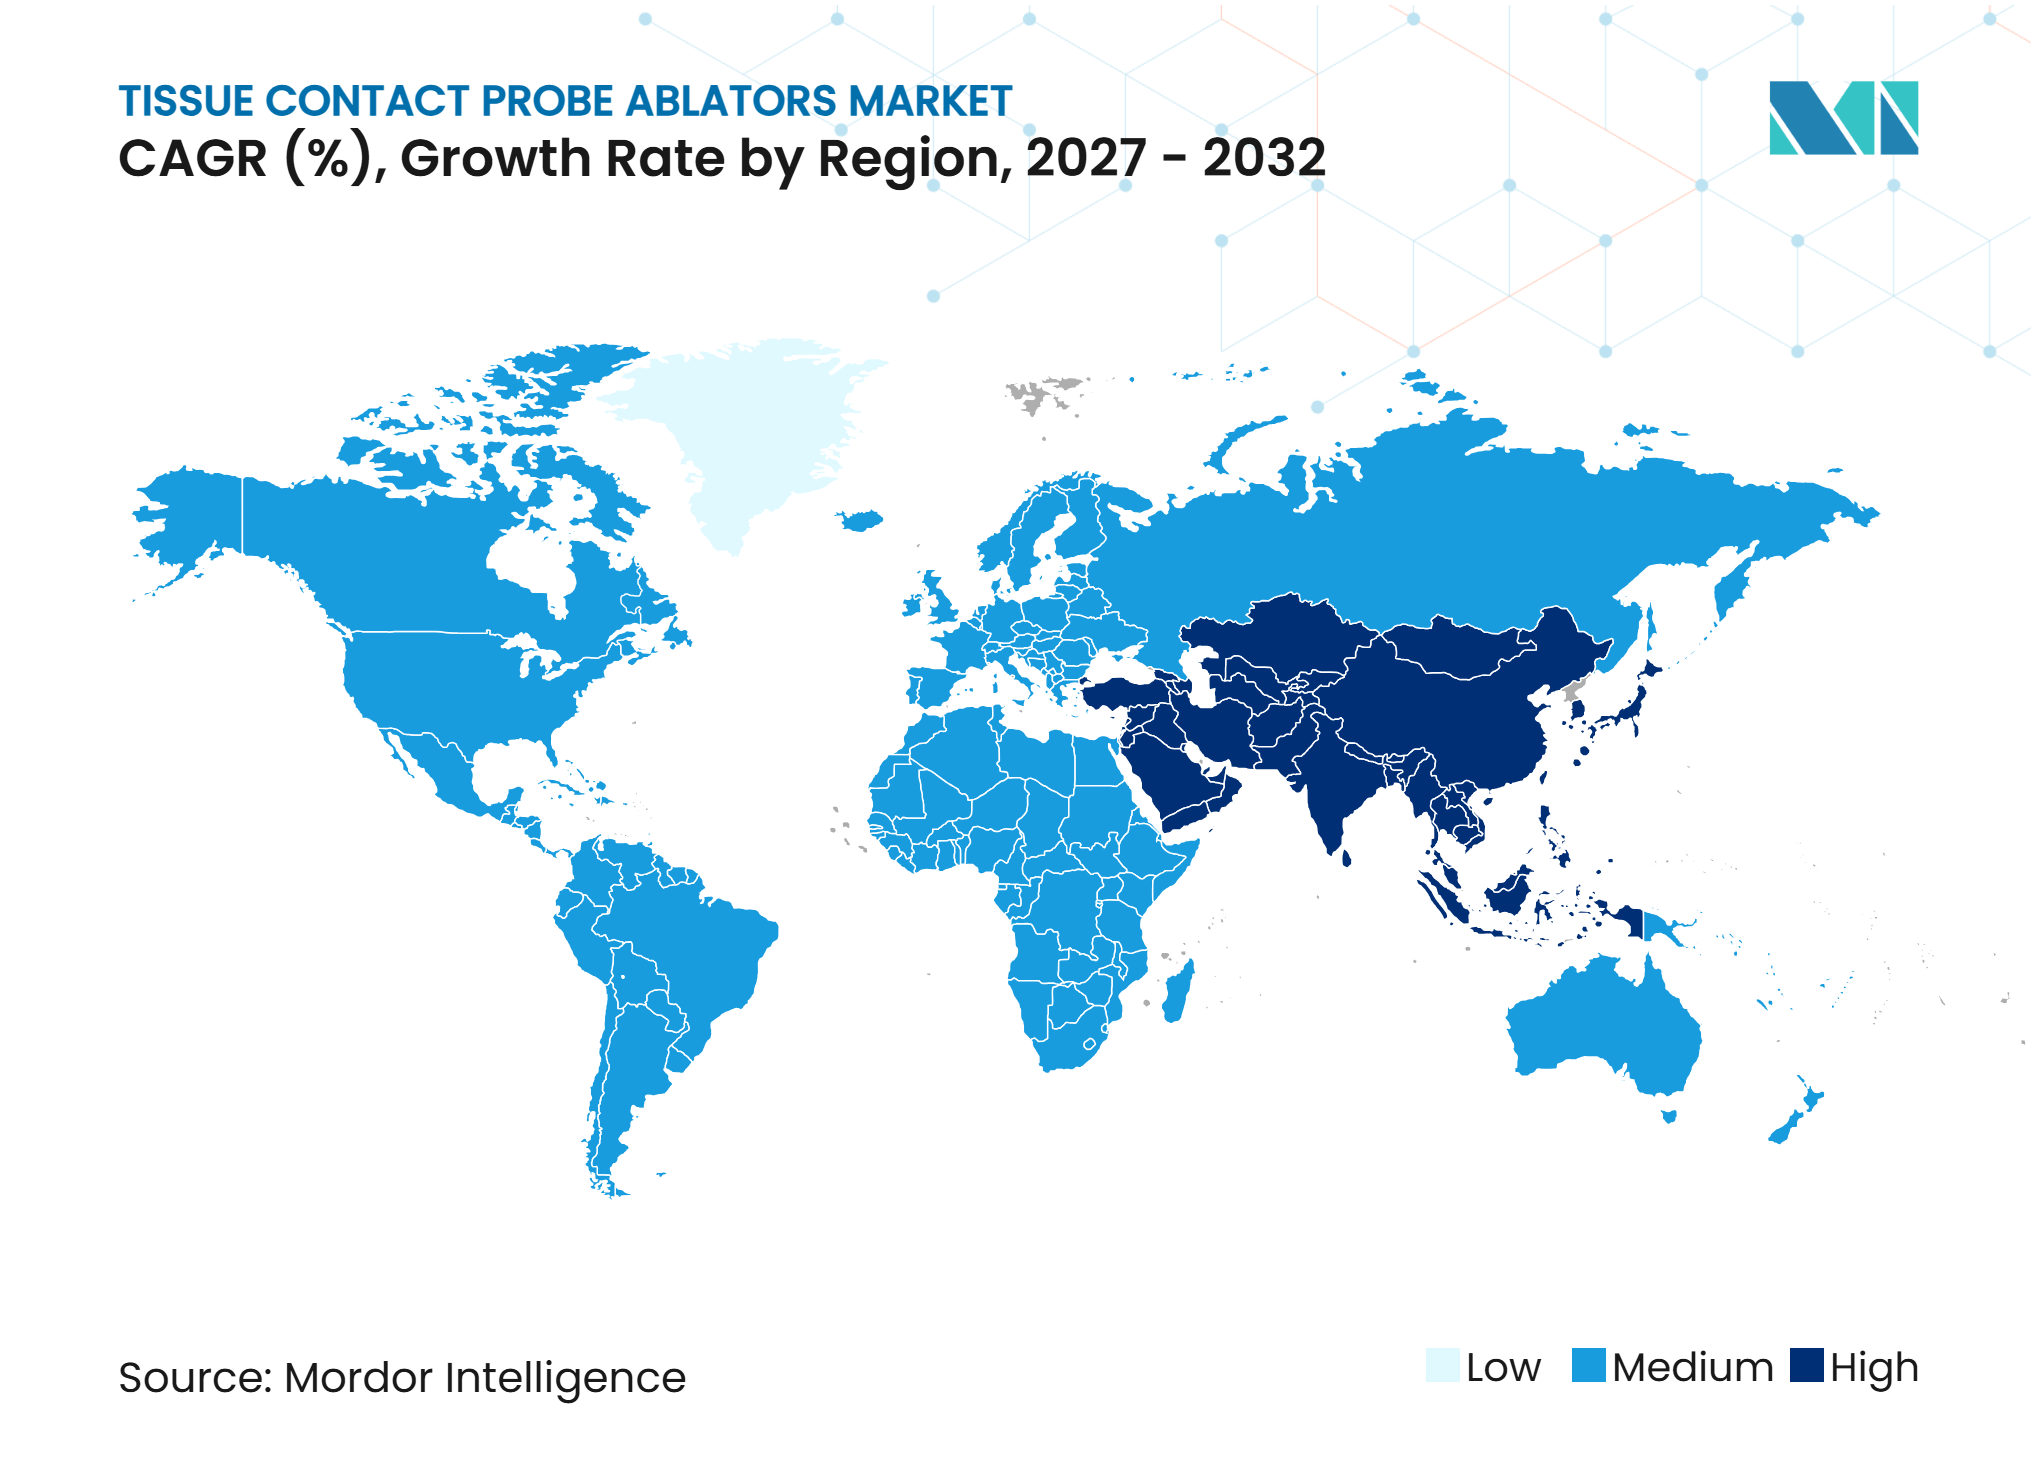
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Abladores de Sonda de Contato com Tecido por Mordor Intelligence
Espera-se que o tamanho do Mercado de Abladores de Sonda de Contato com Tecido aumente de 1,54 bilhões de USD em 2026 para 1,66 bilhões de USD em 2027 e atinja 2,54 bilhões de USD até 2032, crescendo a um CAGR de 8,88% no período de 2027 a 2032.
O mercado de abladores de sonda de contato com tecido é sustentado por uma base de pacientes ampla e em expansão para fibrilação atrial, pelo uso mais amplo de ablação guiada por imagem em oncologia e pelo papel clínico contínuo dos sistemas baseados em contato em vias de tratamento estabelecidas, onde os clínicos valorizam a formação reprodutível de lesões, o suporte de imagem e o fornecimento confiável de energia. A eletrofisiologia cardíaca está mudando à medida que os prestadores transferem procedimentos elegíveis para centros cirúrgicos ambulatoriais.
Ao mesmo tempo, os hospitais continuam a investir em sistemas integrados de mapeamento, sensoriamento e ablação que ajudam os clínicos a avaliar o contato com o tecido, reduzir trocas desnecessárias de dispositivos, gerenciar casos complexos e atender aos controles de segurança e qualidade esperados para procedimentos cardíacos invasivos. Em oncologia, evidências clínicas e ações regulatórias recentes estão ampliando o uso de crioablação e outras técnicas baseadas em sonda em indicações selecionadas de fígado, pulmão, rim, mama e próstata, particularmente onde o tratamento menos invasivo pode oferecer uma opção prática para pacientes cuidadosamente selecionados e apoiar uma recuperação mais rápida do que uma abordagem cirúrgica mais extensa. O mercado de abladores de sonda de contato com tecido depende, portanto, de resultados clínicos, regras de reembolso, compatibilidade de equipamentos, configurações de procedimentos, treinamento de prestadores e do ritmo com que os fornecedores introduzem plataformas de campo pulsado ou de energia dupla sem enfraquecer o papel de seus portfólios estabelecidos de radiofrequência e crioablação. Ao mesmo tempo, os fornecedores também devem responder à maior demanda por componentes descartáveis, fluxos de trabalho compactos e dados em nível de sistema que orientem a tomada de decisões clínicas.
Principais Conclusões do Relatório
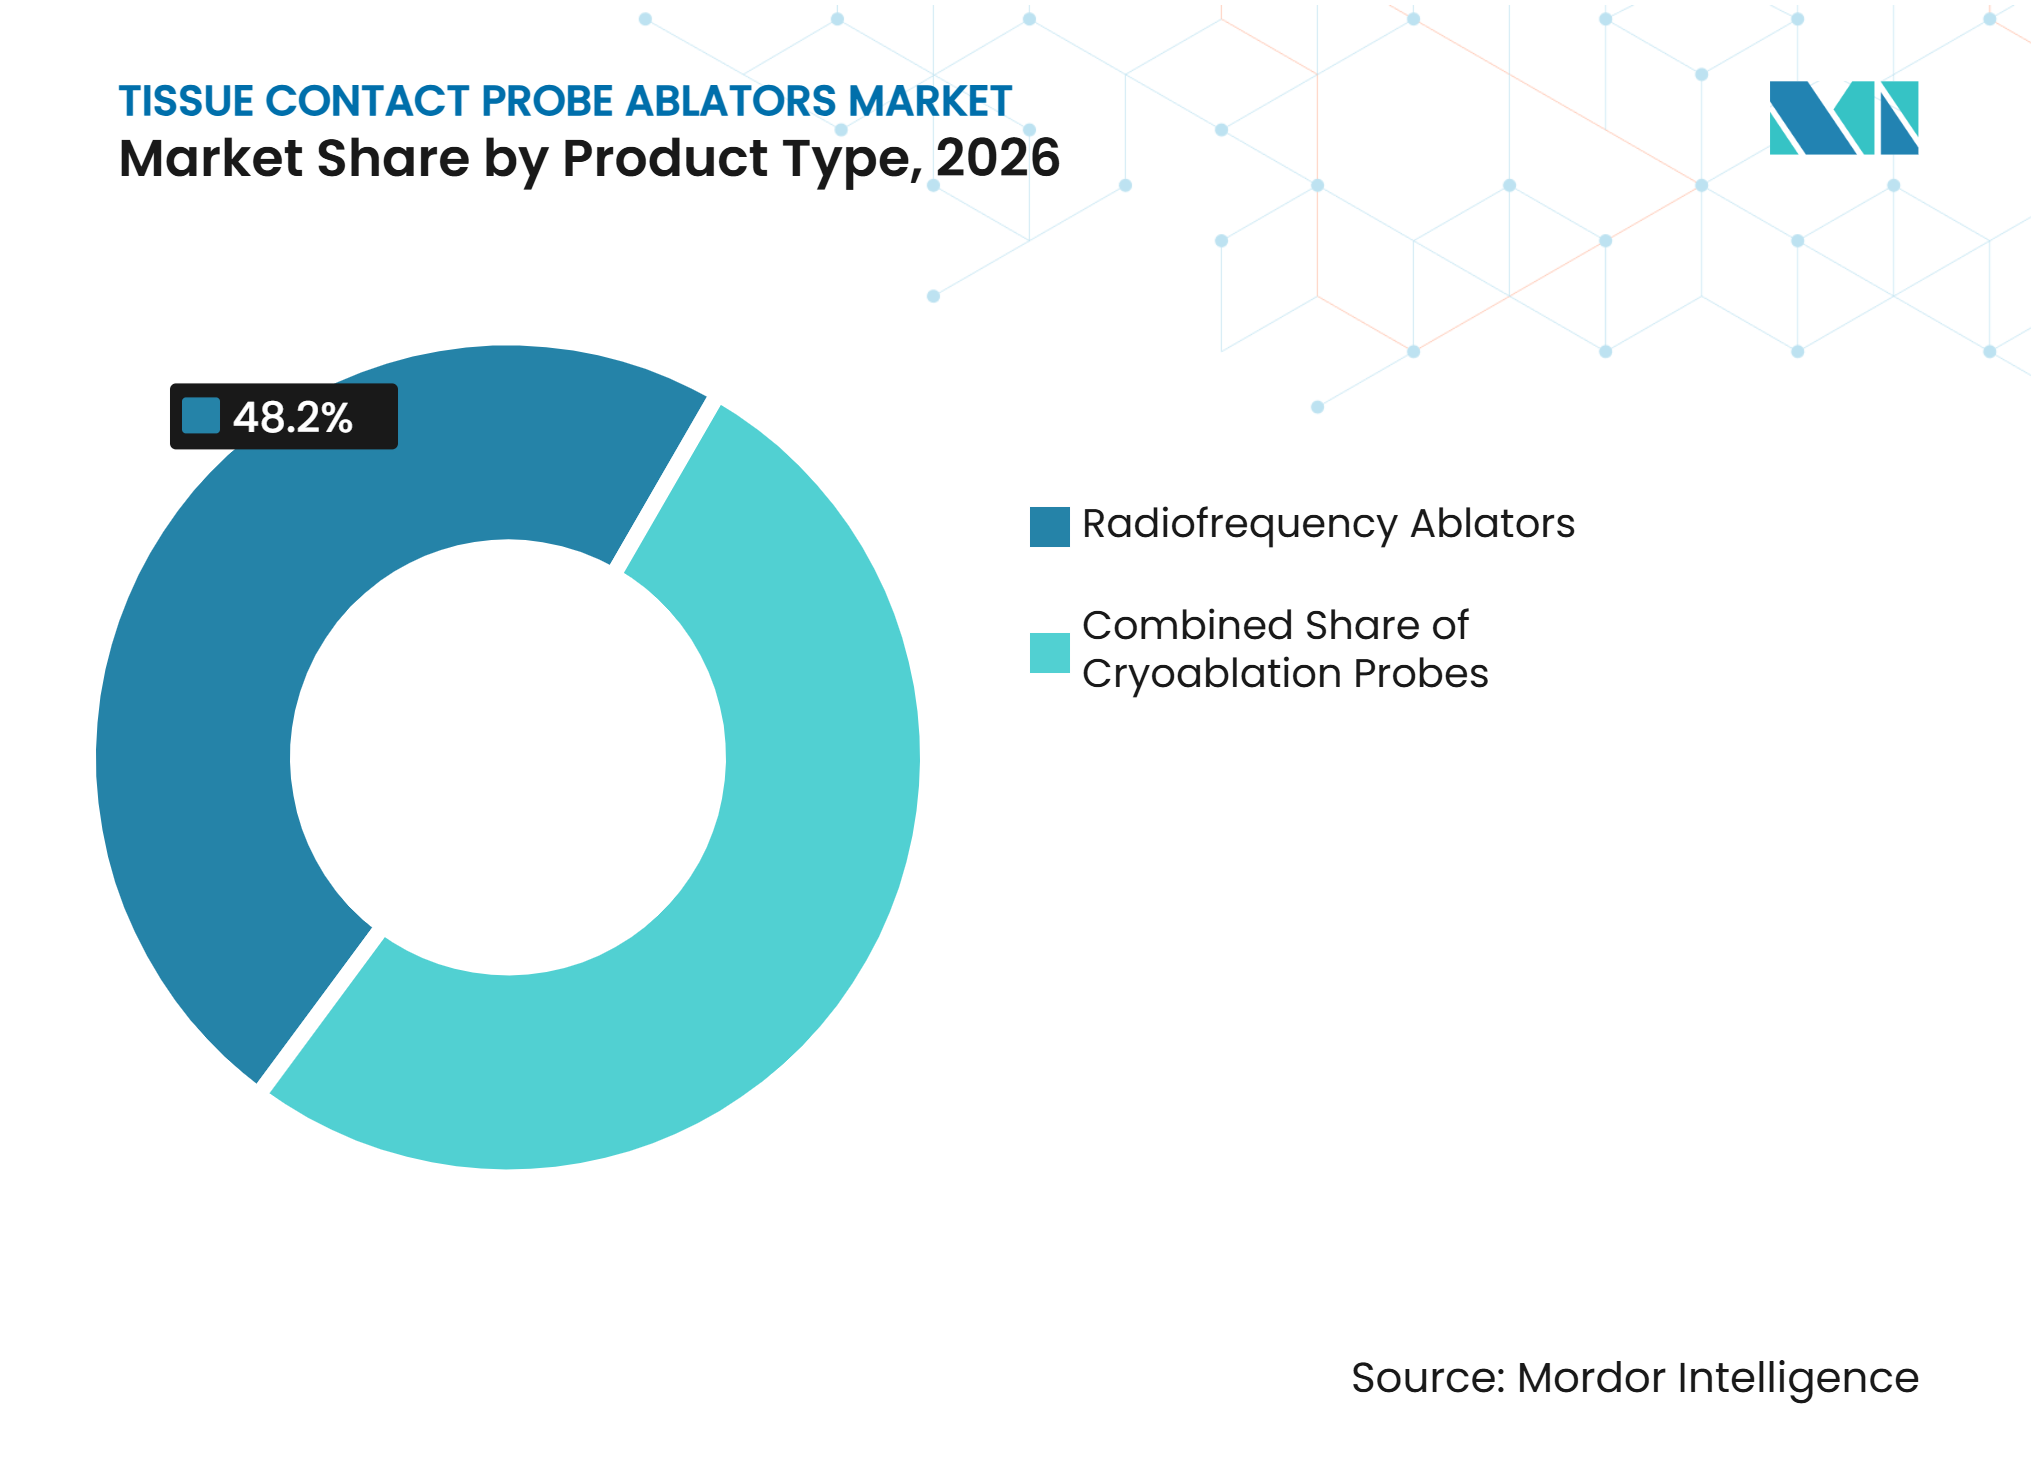
- Por tipo de produto, os abladores de radiofrequência detinham 48,16% da participação do mercado de abladores de sonda de contato com tecido em 2026, enquanto as sondas de crioablação têm projeção de crescimento a um CAGR de 9,41% até 2032.
- Por arquitetura de sonda, as sondas multipolares e de múltiplos eletrodos detinham 48,14% da participação do mercado de abladores de sonda de contato com tecido em 2026, enquanto as sondas de ponta flexível têm previsão de expansão a um CAGR de 8,91% até 2032.
- Por aplicação, a cardiologia representou 45,34% do tamanho do mercado de abladores de sonda de contato com tecido em 2026 e está avançando a um CAGR de 9,54% até 2032.
- Por fornecimento de energia, os sistemas bipolares detinham 46,90% de participação de mercado em 2026, enquanto os sistemas multipolares têm previsão de crescimento a um CAGR de 9,02% até 2032.
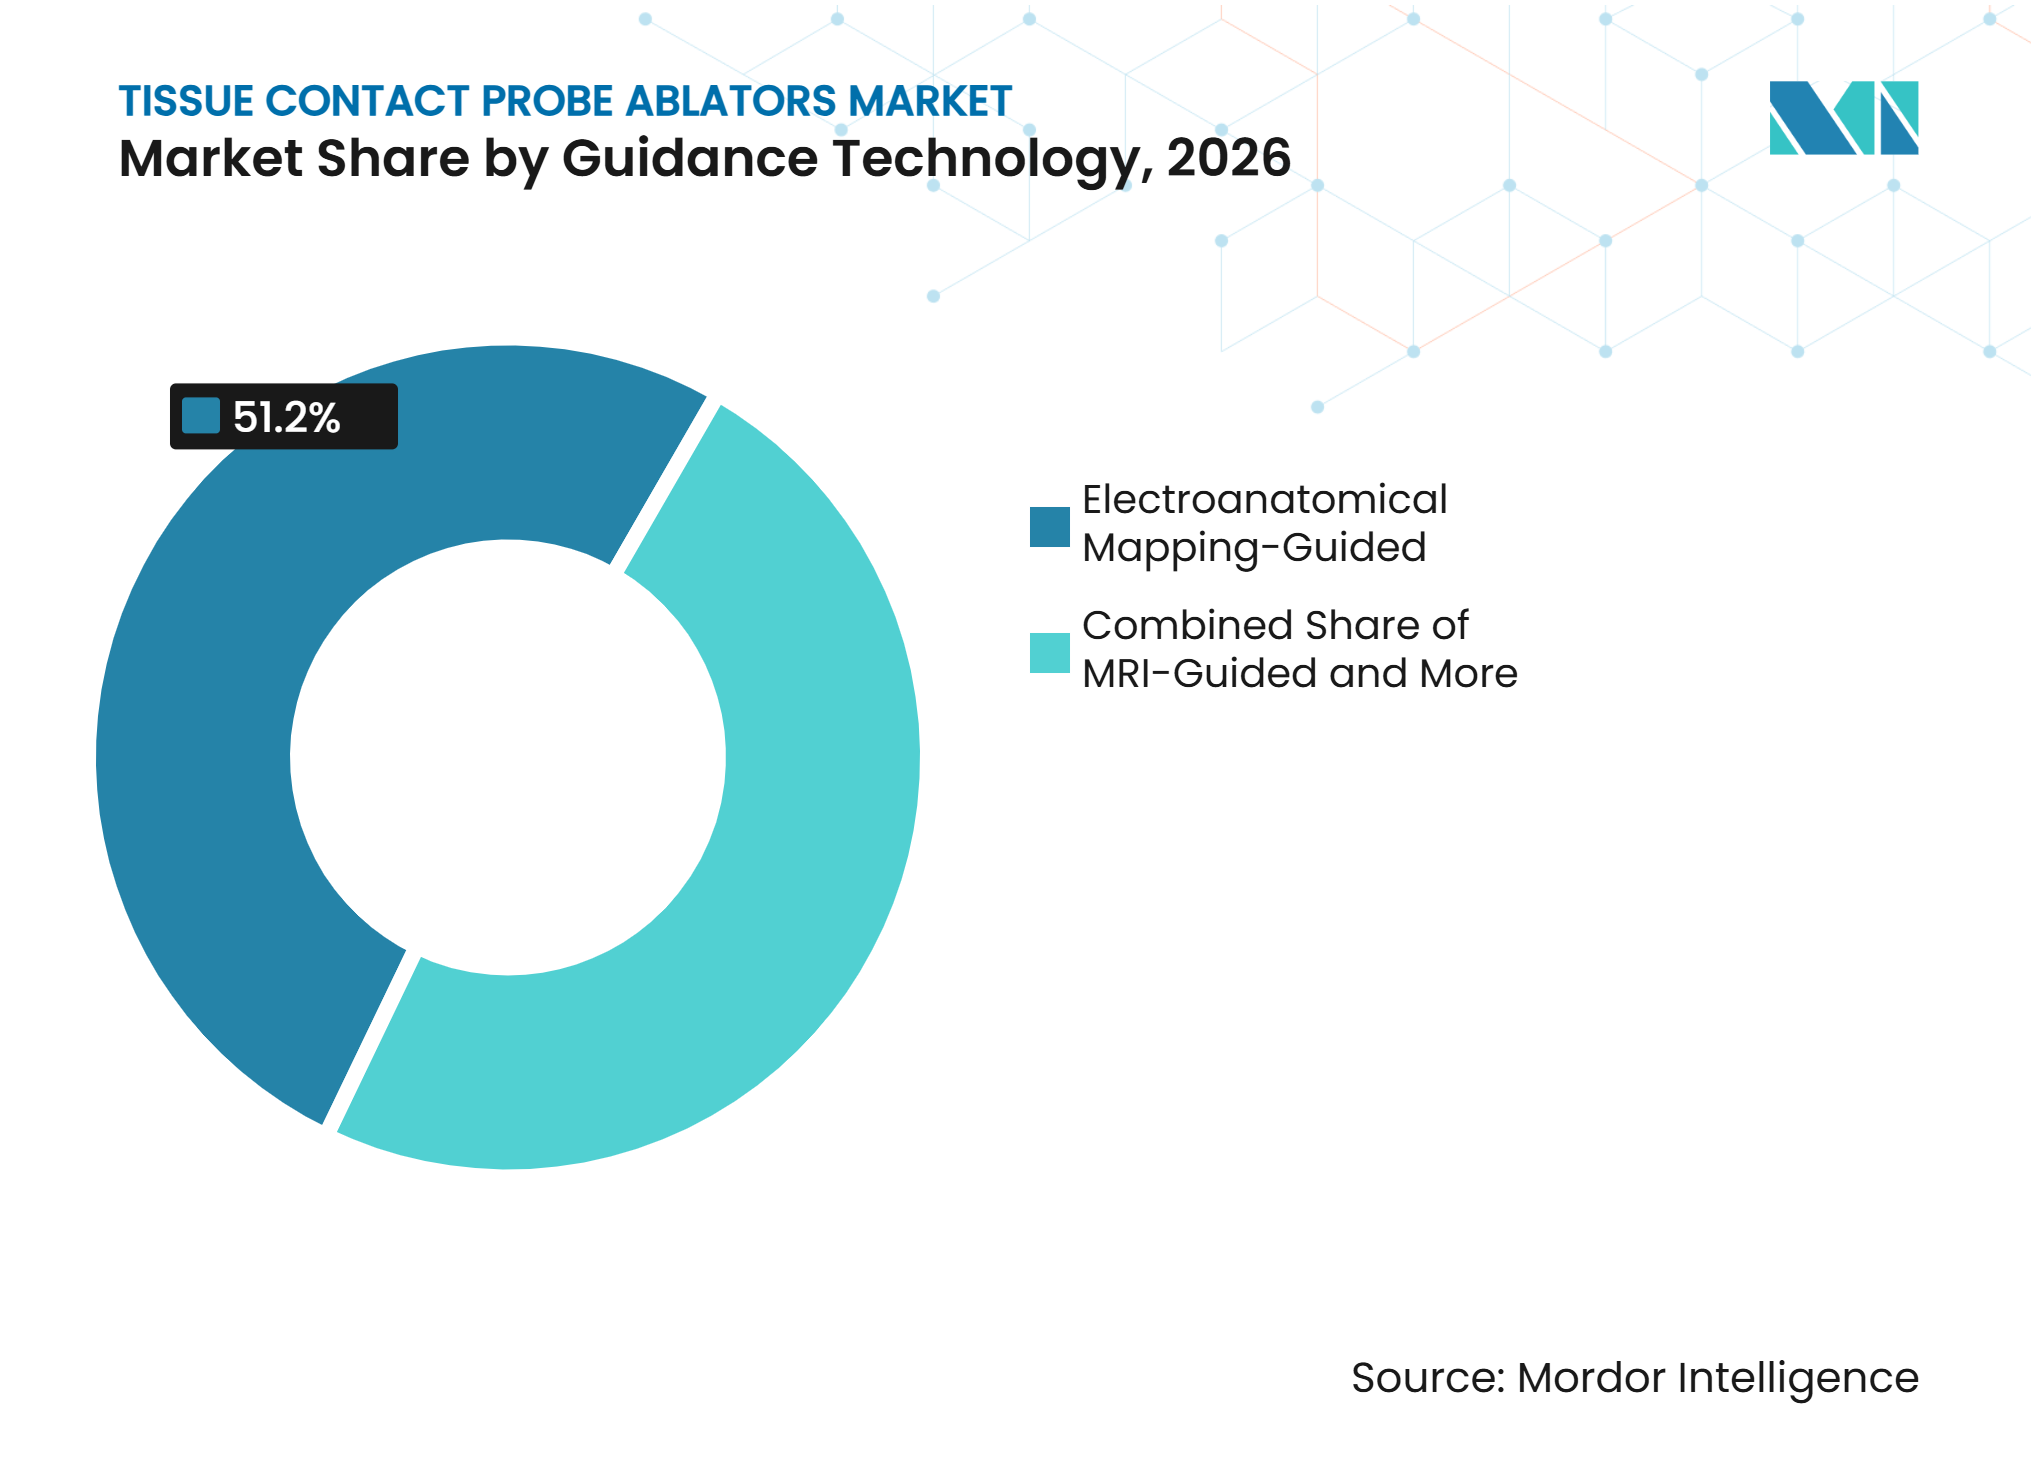
- Por tecnologia de orientação, os procedimentos guiados por mapeamento eletronatômico representaram 51,23% da participação de mercado em 2026 e têm projeção de expansão a um CAGR de 10,23% até 2032.
- Por usuário final, os hospitais detinham 55,34% de participação de mercado em 2026, enquanto os centros cirúrgicos ambulatoriais têm previsão de crescimento a um CAGR de 10,13% até 2032.
- Por geografia, a América do Norte detinha 43,89% de participação de mercado em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 9,45% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Abladores de Sonda de Contato com Tecido*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Demanda por Tratamento de Fibrilação Atrial e Tumores Sólidos | +2.1% | Global, com forte demanda na América do Norte, Europa Ocidental e Leste Asiático | Longo prazo (≥ 4 anos) |
| Tendência para Procedimentos Minimamente Invasivos e Ambulatoriais | +1.9% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Integração de Sensoriamento e Mapeamento em Tempo Real | +1.5% | América do Norte e Europa, com uso crescente na Ásia-Pacífico e países do GCC | Médio prazo (2 a 4 anos) |
| Inovação em Sondas de Ponta Flexível e Múltiplos Eletrodos | +1.1% | Global, liderado pela América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Uso crescente de sondas descartáveis vinculadas a procedimentos | +0.9% | Global; ganhos de volume mais acentuados na APAC e América do Sul | Médio prazo (2 a 5 anos) |
| Impulso da base instalada por meio de consumíveis compatíveis com geradores | +0.7% | América do Norte e UE (alta base instalada); ganhos iniciais na APAC | Curto prazo (≤ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Tratamento de Fibrilação Atrial e Tumores Sólidos
A fibrilação atrial e os tumores sólidos criam duas fontes duradouras de demanda por procedimentos para o mercado de abladores de sonda de contato com tecido. A América do Norte registrou uma incidência de fibrilação atrial padronizada por idade de 88,23 por 100.000, superior à média relatada para a Ásia-Pacífico[1]. No carcinoma de células renais, uma revisão de 2025 de 133 estudos cobrindo 8.910 pacientes encontrou controle local em 1 ano acima de 95% para radiofrequência, micro-ondas e crioablação, com taxas de complicações menores do que a nefrectomia parcial. Essas necessidades clínicas sustentam a demanda por sistemas baseados em contato em ambientes cardíacos e oncológicos, onde as decisões dependem do controle de lesões, segurança, acesso a imagens, elegibilidade do paciente e da capacidade de evitar uma intervenção mais invasiva.
Tendência para Procedimentos Minimamente Invasivos e Ambulatoriais
A tendência para o atendimento ambulatorial está mudando o ambiente procedimental do mercado de abladores de sonda de contato com tecido. Os Centros de Serviços Medicare e Medicaid adicionaram vários procedimentos de ablação por cateter cardíaco à lista de procedimentos cobertos pelos centros cirúrgicos ambulatoriais sob a regra de pagamento de 2026, permitindo que centros qualificados construam programas em torno de uma via de pagamento mais clara. A Sociedade de Ritmo Cardíaco e o Colégio Americano de Cardiologia publicaram orientações sobre seleção de pacientes, arranjos de transferência de emergência e garantia de qualidade para ablação intracardíaca nesses centros. Uma análise de 2026 descreveu taxas de eventos adversos graves abaixo de 1% em mais de 4.000 casos de ablação em centros cirúrgicos ambulatoriais e alta no mesmo dia acima de 90% para ablação de fibrilação atrial em locais experientes. A declaração da Sociedade de Ritmo Cardíaco e do Colégio Americano de Cardiologia também projetou crescimento anual de 14% no volume de ablação por cateter entre 2025 e 2030. Os prestadores estão, portanto, buscando fluxos de trabalho portáteis, sondas descartáveis confiáveis e sistemas que funcionem em ambientes de menor complexidade sem comprometer a supervisão clínica, a prontidão para emergências, a documentação do procedimento ou o acompanhamento pós-procedimento.
Integração de Sensoriamento e Mapeamento em Tempo Real
A confirmação em tempo real do contato do cateter está se tornando uma consideração de compra fundamental no mercado de abladores de sonda de contato com tecido. Um estudo prospectivo multicêntrico publicado em 2025 constatou que a ablação por campo pulsado guiada por ecocardiografia intracardíaca apresentou uma taxa de recorrência de arritmia de 12,6%, em comparação com 22,3% com orientação por fluoroscopia. O estudo também relatou menor reconexão em procedimentos repetidos quando o contato com o tecido havia sido confirmado, associando a visualização procedimental à formação duradoura de lesões. Esses achados apoiam investimentos em plataformas que combinam mapeamento, informações de contato e fornecimento de energia. Um fluxo de trabalho de cateter único pode reduzir as trocas de cateter e pode diminuir a exposição à fluoroscopia durante procedimentos complexos, além de ajudar os operadores a gerenciar uma sequência de procedimento reprodutível. Isso favorece fornecedores com portfólios conectados de gerador, mapeamento e sonda, em vez de dispositivos independentes, porque as equipes clínicas podem usar um ambiente de dados comum desde o mapeamento até a ablação.
Inovação em Sondas de Ponta Flexível e Múltiplos Eletrodos
Os designs de ponta flexível e múltiplos eletrodos estão expandindo as opções clínicas e operacionais disponíveis no Mercado de Abladores de Sonda de Contato com Tecido. Um estudo retrospectivo de 2025 do NYU Langone constatou que um cateter de ponta flexível reduziu a distância média de excursão em 18% e melhorou a liberdade de fibrilação atrial em 1 ano para 81,3%, em comparação com 75% para um dispositivo de ponta convencional. Abbott introduziu o cateter de ablação TactiFlex com Sensor Habilitado na Índia em maio de 2025, combinando uma ponta flexível com sensoriamento de força de contato. Os sistemas de múltiplos eletrodos podem criar lesões em vários pontos em uma única aplicação, o que pode apoiar fluxos de trabalho de eletrofisiologia sensíveis ao tempo e melhorar a utilização da sala onde a demanda excede a capacidade com equipe disponível. A tendência de design também apoia o uso crescente de sondas descartáveis vinculadas a procedimentos e consumíveis compatíveis com geradores. Para os fornecedores, o desenvolvimento de produtos agora se concentra em contato estável, fornecimento confiável de lesões, etapas de procedimento mais simples e arquiteturas que podem ser adaptadas para tratamento por radiofrequência, crioablação ou campo pulsado.
Análise de Impacto das Restrições do Mercado de Abladores de Sonda de Contato com Tecido*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Gerador, Sonda e Acessórios | -2% | Global, com maior pressão na Ásia-Pacífico, América do Sul e Europa | Longo prazo (≥ 4 anos) |
| Concorrência da Ablação por Campo Pulsado e Modalidades de Energia Alternativas | -2.2% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Capacidade limitada de treinamento e fluxo de trabalho multidisciplinar | -0.8% | APAC, MEA, América do Sul; centros cirúrgicos ambulatoriais emergentes globalmente | Médio prazo (2 a 4 anos) |
| Codificação de reembolso inconsistente para procedimentos de ablação entre especialidades | -1.1% | Nacional; ganhos iniciais concentrados em mercados de alto reembolso | Médio prazo (2 a 5 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Gerador, Sonda e Acessórios
Os altos custos de equipamentos e consumíveis limitam o acesso ao Mercado de Abladores de Sonda de Contato com Tecido em sistemas de saúde sensíveis ao preço. Uma análise japonesa de 2025 de 315.818 procedimentos de ablação de fibrilação atrial encontrou custos médios hospitalares de 17.181 USD para ablação por radiofrequência e 19.460 USD para ablação criotérmica. O relatório atribuiu grande parte da diferença ao custo de materiais, e não à equipe, mostrando por que a seleção de dispositivos tem relevância direta para os orçamentos hospitalares. Os sistemas de energia dupla podem exigir novos investimentos em geradores, o que pode adiar a adoção por hospitais comunitários e centros ambulatoriais. Os controles de preços podem reduzir a receita por dispositivo mesmo quando os volumes de procedimentos aumentam. A capacidade de treinamento limitada e o reembolso inconsistente para procedimentos entre especialidades acrescentam pressão adicional em ambientes emergentes e novos locais de atendimento, onde os prestadores devem equilibrar planejamento de capital, experiência médica, cobertura de serviços e acesso dos pacientes.
Concorrência da Ablação por Campo Pulsado e Modalidades de Energia Alternativas
A ablação por campo pulsado é uma restrição competitiva relevante para as sondas de contato térmico usadas em eletrofisiologia cardíaca. No ensaio BEAT-PAROX-AF, o sucesso em procedimento único em 12 meses foi de 77,2% para ablação por campo pulsado e 77,6% para ablação por radiofrequência. A ablação por campo pulsado reduziu o tempo médio de procedimento em 39 minutos e registrou menos eventos adversos graves nesse estudo, o que a torna atraente para centros que buscam maior rendimento e uma abordagem não térmica. A vantagem no fluxo de trabalho pode reduzir o uso de cateter de radiofrequência por caso em locais que adotam protocolos não térmicos. Os fornecedores que dependem apenas de produtos de radiofrequência ou crioablação enfrentam maior exposição em eletrofisiologia. A demanda em oncologia, tratamento da dor e sistemas de energia dupla pode compensar parcialmente esse risco, mas não elimina a necessidade de renovação do portfólio, evidências clínicas e integração significativa do sistema.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Ablador de Radiofrequência Mantém Sua Ampla Base ClínicaOs abladores de radiofrequência capturaram 48,16% de participação de mercado em 2026. Sua posição no Mercado de Abladores de Sonda de Contato com Tecido se baseia em ampla experiência clínica em gerenciamento do ritmo cardíaco, ablação de tumores e procedimentos de dor. Os hospitais estabeleceram frotas de geradores, treinamento médico e vias de tratamento em torno da tecnologia de radiofrequência. Esses relacionamentos de base instalada também sustentam a demanda por sondas descartáveis compatíveis. Os sistemas de micro-ondas permanecem úteis para tumores maiores de fígado e pulmão, onde zonas de ablação mais amplas podem ser clinicamente relevantes. Os sistemas a laser atendem a procedimentos intersticiais e neurocirúrgicos mais especializados.
As sondas de crioablação têm previsão de crescimento a um CAGR de 9,41% até 2032. Uma revisão de 2025 de 19 estudos relatou uma taxa de controle local do tumor em 1 ano de 90,5% para crioablação pulmonar. A IceCure recebeu autorização de comercialização da FDA em outubro de 2025 para o ProSense no tratamento local de câncer de mama de baixo risco selecionado em mulheres com 70 anos ou mais. Esses desenvolvimentos ampliam o uso endereçável das sondas de crioablação além dos procedimentos cardíacos estabelecidos e fornecem às equipes clínicas uma opção para pacientes que podem não ser adequados para cirurgia convencional. O ultrassom permanece em investigação em muitos usos de sonda de contato. Os fornecedores com linhas de produtos de radiofrequência, crioablação e energia dupla podem atender a mais de uma via clínica, alinhar suas ofertas com as necessidades específicas do local em evolução e reduzir sua exposição a uma única modalidade.



Por Arquitetura de Sonda:
Plataformas Multipolares Apoiam Fluxos de Trabalho Mais RápidosAs sondas multipolares e de múltiplos eletrodos detinham 48,14% de participação de mercado em 2026. Seu valor no Mercado de Abladores de Sonda de Contato com Tecido é mais evidente no isolamento de veias pulmonares, onde múltiplos eletrodos podem apoiar um padrão de lesão circunferencial. Sequências de tratamento mais curtas são importantes à medida que a ablação cardíaca se desloca para o atendimento ambulatorial. As sondas de eletrodo único permanecem importantes para aplicações oncológicas focais e de dor que necessitam de posicionamento preciso de energia. Os cateteres balão mantêm um papel estabelecido na crioablação, embora enfrentem concorrência de sistemas de campo pulsado com fluxos de trabalho de disparo único semelhantes.
As sondas de ponta flexível têm projeção de expansão a um CAGR de 8,91% até 2032. O estudo do NYU Langone relatou uma redução nas lesões por paciente de 222,7 para 132,0 quando o design de ponta flexível foi utilizado. A mesma pesquisa associou o dispositivo à força de contato e a menos sinais microembólicos. O programa de desenvolvimento clínico da Abbott posiciona o design de ponta flexível para uso em cateteres de radiofrequência de fonte dupla e campo pulsado. Essa abordagem poderia tornar as pontas flexíveis um elemento mecânico central em plataformas mais recentes. Os hospitais que adotam essas sondas também podem avançar nas atualizações de geradores, criando uma oportunidade de plataforma mais ampla para os fornecedores, ao mesmo tempo em que permite aos clínicos usar informações de contato estáveis durante conjuntos de lesões cada vez mais complexos.
Por Aplicação:
A Cardiologia Ancora a Demanda Enquanto a Oncologia se ExpandeA cardiologia representou 45,34% do tamanho do Mercado de Abladores de Sonda de Contato com Tecido em 2026 e tem previsão de crescimento a um CAGR de 9,54% até 2032. A fibrilação atrial permanece a principal indicação porque a ablação por cateter tem um papel definido nas vias de controle do ritmo. Os procedimentos de taquicardia ventricular são menores em volume, mas podem exigir mapeamento complexo, múltiplas lesões e sondas especializadas. Isso aumenta os gastos com dispositivos por procedimento em muitos laboratórios de eletrofisiologia. A escala da aplicação significa que uma mudança na preferência de sonda cardíaca tem um efeito desproporcional na receita do fornecedor. Isso também explica o intenso foco em produtos integrados de mapeamento e energia dupla.
A oncologia amplia a base de receita além da eletrofisiologia cardíaca. A ablação está ganhando um papel mais amplo em indicações de mama, próstata, rim, fígado e pulmão, onde os pacientes podem precisar de uma opção menos invasiva. A Sociedade Americana de Cirurgiões de Mama atualizou suas orientações de 2026 para incluir crioablação para cânceres de mama em estágio inicial biologicamente de baixo risco selecionados. A AngioDynamics relatou autorização 510(k) da FDA para o NanoKnife para ablação de tecido prostático e afirmou que seu estudo PRESERVE alcançou 84% de liberdade de doença clinicamente significativa no campo em 12 meses. Os procedimentos de dor e neurologia fornecem outra base de demanda distinta que é menos afetada pela adoção de campo pulsado no atendimento cardíaco. Essa diversidade clínica apoia um papel de longo prazo mais amplo para os sistemas de sonda de contato e dá aos fornecedores uma razão para manter estratégias diferenciadas de produto, treinamento e evidências em várias especialidades.
Por Fornecimento de Energia:
Os Sistemas Bipolares Permanecem EstabelecidosO fornecimento de energia bipolar detinha 46,90% de participação de mercado em 2026. É utilizado em muitos procedimentos de tratamento da dor porque cria um padrão de lesão contido e pode reduzir a dependência de um eletrodo de retorno do paciente. As configurações bipolares também são familiares nos fluxos de trabalho padrão de radiofrequência cardíaca. Os sistemas monopolares permanecem relevantes na oncologia intervencionista, onde um único eletrodo ativo pode simplificar procedimentos de fígado e pulmão guiados por tomografia computadorizada. A seleção entre as duas abordagens reflete anatomia, alvo de tratamento, abordagem de orientação e capacidade existente do gerador. Esses fatores práticos retardam a substituição abrupta de tecnologia em instalações estabelecidas.
O fornecimento de energia multipolar tem previsão de crescimento a um CAGR de 9,02% até 2032. O fornecimento simultâneo de energia pode reduzir o tempo de procedimento na ablação cardíaca e pode ajudar a cobrir volumes-alvo maiores em oncologia. As matrizes de múltiplas sondas também podem estender a ablação controlada além dos limites de um único eletrodo. Designs mais recentes de geradores podem suportar diferentes configurações de circuito e podem combinar radiofrequência com terapia de campo pulsado. Isso cria uma via para uma plataforma compartilhada abordar mais de um tipo de procedimento. A flexibilidade resultante é útil para hospitais que buscam melhorar a utilização de ativos entre especialidades, especialmente quando os orçamentos de capital exigem que o mesmo equipamento suporte diferentes médicos, salas de procedimentos e prioridades de tratamento.
Por Tecnologia de Orientação:
O Mapeamento Eletronatômico Define a Direção da PlataformaOs procedimentos guiados por mapeamento eletronatômico detinham 51,23% de participação de mercado em 2026. Essa abordagem também registra o crescimento previsto mais rápido, a um CAGR de 10,23% até 2032. A liderança reflete o uso estabelecido em eletrofisiologia complexa, bem como uma tendência para sistemas integrados em todo o Mercado de Abladores de Sonda de Contato com Tecido. O mapeamento e o fornecimento de energia agora podem ocorrer pelo mesmo cateter em plataformas selecionadas. Isso pode eliminar uma etapa separada de cateter diagnóstico e simplificar a sequência do procedimento. A demanda por essa abordagem se beneficia da necessidade contínua dos hospitais de visualização cardíaca detalhada e posicionamento reprodutível de lesões.
A Medtronic recebeu aprovação da PMDA em junho de 2025 para o Sistema de Mapeamento e Ablação Affera e o cateter Sphere-9 no Japão. O sistema combina mapeamento tridimensional de alta densidade com ablação por radiofrequência e campo pulsado em um único cateter. A Boston Scientific também concluiu os primeiros procedimentos em humanos usando um cateter de campo pulsado e mapeamento Faraflex de próxima geração em fevereiro de 2025[2]. As expectativas de gestão de risco da ISO 14971 e os requisitos de dispositivos da FDA podem estender os prazos de desenvolvimento e validação. Esses fatores de conformidade favorecem empresas que podem documentar desempenho integrado em funções de mapeamento, sensoriamento e ablação, porque prestadores e reguladores precisam de evidências claras de que as funções combinadas operam de forma consistente ao longo de todo o procedimento.

Por Usuário Final:
Os Hospitais Lideram Enquanto os Centros Ambulatoriais Ganham TerrenoOs hospitais representaram 55,34% de participação de mercado em 2026. Eles mantêm a maior participação porque os procedimentos complexos de eletrofisiologia dependem de laboratórios dedicados, fluoroscopia, ecocardiografia intracardíaca e capacidades de atendimento de emergência. Os centros acadêmicos e os hospitais comunitários de alto volume também podem suportar uma ampla gama de procedimentos cardíacos e oncológicos. Um estudo multicêntrico de 3.758 ablações de fibrilação atrial relatou resultados comparáveis entre departamentos ambulatoriais hospitalares e centros cirúrgicos ambulatoriais. As clínicas especializadas permanecem relevantes para procedimentos de dor e atendimento oncológico selecionado guiado por imagem. Portfólios de procedimentos mais restritos e suporte de reembolso desigual limitam seu crescimento.
Os centros cirúrgicos ambulatoriais têm projeção de expansão a um CAGR de 10,13% até 2032. A mudança de cobertura dos Centros de Serviços Medicare e Medicaid de 2026 fornece uma base política direta para ablação cardíaca nesse ambiente. O quadro da Sociedade de Ritmo Cardíaco e do Colégio Americano de Cardiologia identifica a seleção de pacientes, o planejamento de transferência e os sistemas de qualidade necessários para apoiar a expansão segura. Esses centros favorecem duração de caso previsível, alta no mesmo dia e produtos descartáveis que reduzem a complexidade de configuração. Eles também podem preferir sistemas compactos com dependência limitada de infraestrutura intensiva em capital. Para os fornecedores de dispositivos, a mudança no local de atendimento cria uma oportunidade de projetar pacotes mais simples, preservando os controles de dados e segurança necessários para procedimentos cardíacos, e isso pode influenciar as escolhas em torno do design de sonda, suporte ao fluxo de trabalho e modelos de serviço.
Análise Geográfica
América do Norte
A América do Norte detinha 43,89% de participação de mercado em 2026. O Mercado de Abladores de Sonda de Contato com Tecido na região combina alta incidência de fibrilação atrial, infraestrutura de eletrofisiologia estabelecida e suporte de reembolso para atendimento procedimental. A incidência de fibrilação atrial padronizada por idade relatada foi de 88,23 por 100.000, a mais alta entre as regiões discutidas nas evidências fornecidas. A cobertura dos Centros de Serviços Medicare e Medicaid para procedimentos selecionados de ablação cardíaca em centros cirúrgicos ambulatoriais entra em vigor em 2026, e essa mudança de política apoia o maior uso de ambientes de menor complexidade para pacientes adequados. As orientações da Sociedade de Ritmo Cardíaco e do Colégio Americano de Cardiologia exigem seleção cuidadosa de pacientes, arranjos de transferência de emergência e garantia de qualidade à medida que os centros introduzem esses procedimentos.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,45% até 2032. O Japão é um importante país de adoção antecipada para sistemas integrados de mapeamento e energia dupla, conforme demonstrado pela aprovação da PMDA em junho de 2025 para o sistema Affera e Sphere-9 da Medtronic. A Johnson & Johnson lançou a plataforma VARIPULSE em toda a Ásia-Pacífico em 2025, enquanto a Abbott trouxe o sensoriamento de força de contato de ponta flexível para a Índia por meio do lançamento do TactiFlex (Johnson & Johnson; Abbott). Na China, as políticas de aquisição pressionam os fornecedores a competir por meio de diferenciação clínica e integração de sistemas, em vez de preço. O crescimento da região reflete tanto a crescente demanda por atendimento de fibrilação atrial quanto o acesso mais amplo a sistemas mais avançados.
Europa, Oriente Médio e África, e América do Sul
A Europa permanece uma importante região de adoção para o Mercado de Abladores de Sonda de Contato com Tecido, apoiada por centros de eletrofisiologia experientes na Alemanha, no Reino Unido, na França, na Itália e na Espanha, onde estudos clínicos e autorizações regulatórias continuam a influenciar as decisões de adoção. A Boston Scientific recebeu a Marca CE para o cateter de ablação por campo pulsado FARAPOINT em novembro de 2025, e a Medtronic anunciou a Marca CE para o Sphere-360 em janeiro de 2026. O estudo BEAT-PAROX-AF, que contou com centros de alto volume em vários países europeus, continua a informar as escolhas clínicas entre abordagens de radiofrequência e campo pulsado. Os países do GCC estão investindo em capacidade de eletrofisiologia, enquanto a adoção na América do Sul permanece concentrada nas principais redes de hospitais privados porque o custo dos dispositivos e o reembolso limitam o acesso mais amplo ao sistema público.
Cenário Competitivo
Concentração do Mercado
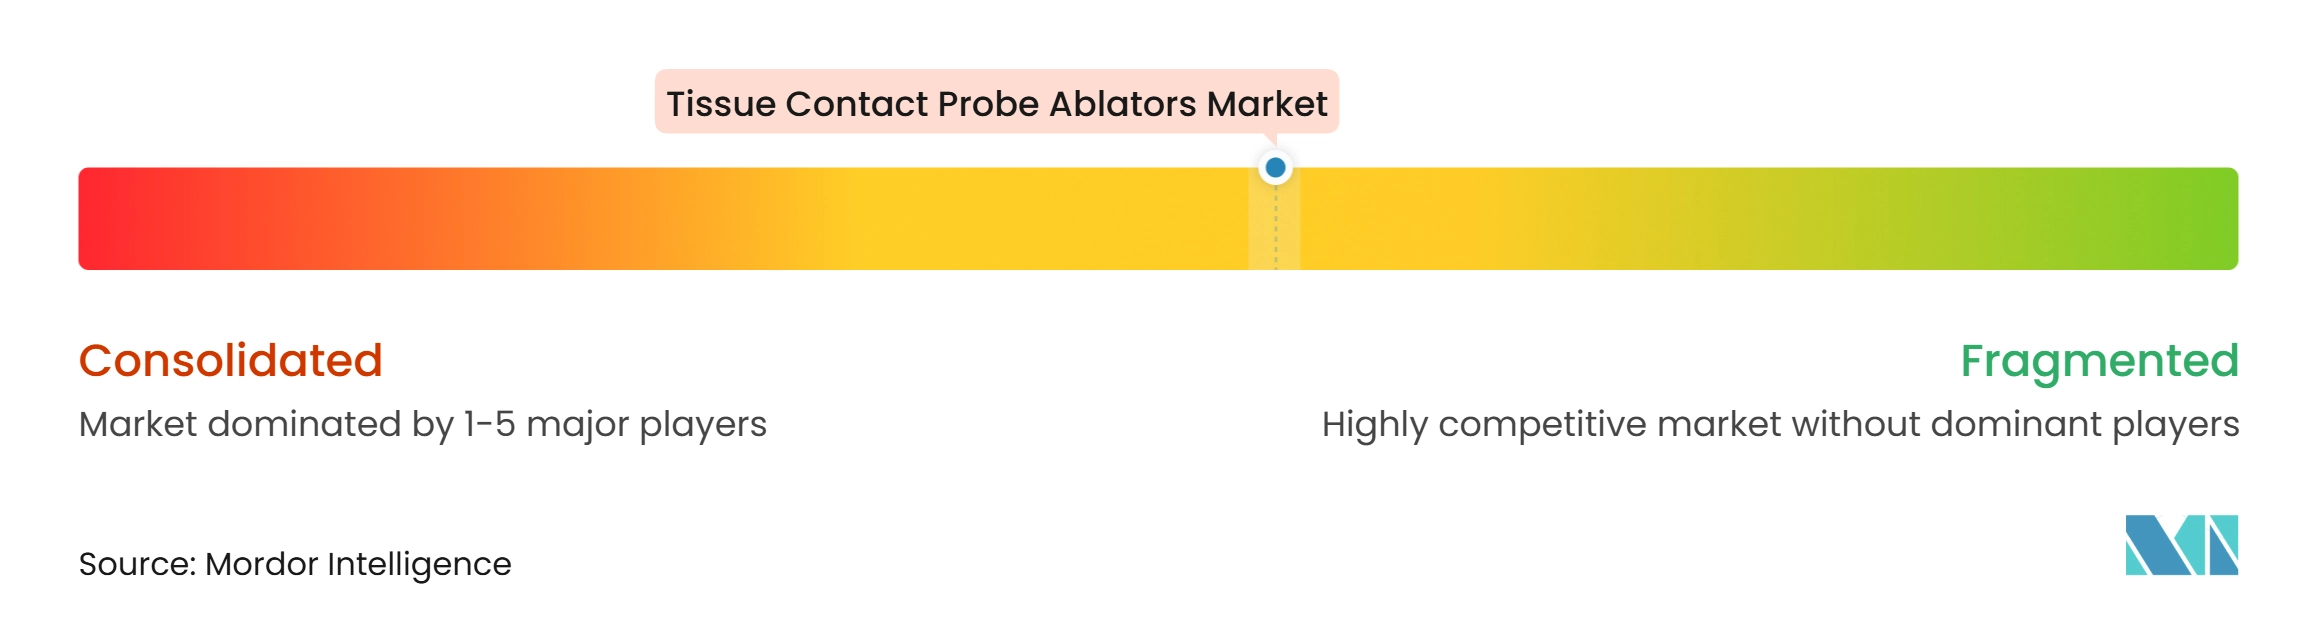
O Mercado de Abladores de Sonda de Contato com Tecido é moderadamente consolidado no nível de sistema e mais fragmentado no nível de sonda. Abbott, Boston Scientific, Medtronic e Johnson & Johnson competem por meio de relacionamentos proprietários de mapeamento e portfólios crescentes de campo pulsado. AtriCure, AngioDynamics, IceCure Medical, Merit Medical Systems e Olympus atendem a aplicações oncológicas, cirúrgicas e de dor com relacionamentos clínicos diferenciados. Os principais fornecedores cardíacos competem cada vez mais por meio de plataformas conectadas, em vez de uma única sonda. Isso favorece empresas que oferecem sensoriamento, mapeamento, fornecimento de energia e acessórios descartáveis compatíveis em conjunto.
A Boston Scientific obteve a Marca CE para o FARAPOINT em novembro de 2025 para tratamento de flutter atrial direito, estendendo a plataforma FARAPULSE para uma nova indicação. A empresa também avançou em um programa Faraflex integrado de mapeamento, reforçando seu esforço para fornecer um fluxo de trabalho de cateter único. A Medtronic anunciou a Marca CE em janeiro de 2026 para o Sphere-360 e os primeiros casos de IDE nos Estados Unidos sob o ensaio pivô Horizon 360. A Abbott recebeu a Marca CE em janeiro de 2026 para o TactiFlex Duo, que fornece energia de radiofrequência e campo pulsado por meio de um cateter de ponta flexível com sensoriamento de força de contato. Esses programas mostram como as estratégias competitivas estão se movendo em direção à capacidade de energia dupla, integração procedimental e informações de contato.
A AtriCure concluiu o primeiro uso em humanos de sua plataforma de energia dupla com a pinça EnCompass em dezembro de 2025. A autorização da FDA da IceCure para tratamento selecionado de câncer de mama cria uma rota comercial definida para um sistema de crioablação. Oportunidades permanecem em sondas de contato de energia dupla, fluxos de trabalho oncológicos de menor complexidade e criosondas com calibração mais consistente, enquanto fornecedores domésticos na China acrescentam pressão na ablação por campo pulsado. As evidências fornecidas não indicam participações combinadas dos principais players, portanto não suportam uma pontuação de concentração quantificada sob o método exigido.
Líderes do Setor de Abladores de Sonda de Contato com Tecido
-
Abbott
-
Biosense Webster, Inc.
-
Boston Scientific Corporation
-
IceCure Medical Ltd
-
Medtronic plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Abladores de Sonda de Contato com Tecido Empresas cobertas neste relatório
- Abbott Laboratories
- AngioDynamics
- AtriCure
- Avanos Medical
- Baylis Medical Company Inc.
- Biosense Webster, Inc.
- Boston Scientific
- Conmed
- The Cooper Companies
- Erbe Elektromedizin
- IceCure Medical Ltd
- Medtronic
- Medwaves, Inc.
- Merit Medical Systems
- MicroPort
- NeuroOne Medical Technologies Corporation
- Olympus
- Stereotaxis, Inc.
- Stryker
Desenvolvimentos industriais recentes em Mercado de Abladores de Sonda de Contato com Tecido
- Setembro de 2026: A IceCure Medical recebeu aprovação da NMPA para seu sistema de crioablação ProSense e criosondas associadas na China, possibilitando a comercialização no segundo maior mercado de ablação do mundo. A aprovação seguiu uma solicitação anterior de emenda de Classe III à Health Canada apresentada em março de 2026, enquanto a Terumo Corporation, distribuidora da IceCure no Japão, tinha previsão de solicitar aprovação da PMDA no primeiro semestre de 2026.
- Janeiro de 2026: A Medtronic anunciou a Marca CE na Europa para seu cateter de ablação por campo pulsado Sphere-360 e concluiu os primeiros casos de IDE nos Estados Unidos sob o ensaio pivô Horizon 360. O design de malha ajustável conformável do Sphere-360 acomoda a variabilidade anatômica das veias pulmonares sem rotação do cateter, visando um fluxo de trabalho simplificado de ablação de fibrilação atrial com cateter único totalmente integrado ao sistema de mapeamento Affera.
Escopo do Relatório Global do Mercado de Abladores de Sonda de Contato com Tecido
De acordo com o escopo do relatório, o mercado de abladores de sonda de contato com tecido abrange sistemas médicos de ablação que fornecem energia controlada por meio de sondas ou cateteres colocados em contato direto com o tecido-alvo. Esses sistemas são utilizados em oncologia, cardiologia, neurologia e tratamento da dor, e outras aplicações clínicas para criar lesões terapêuticas, com tipos de produtos definidos, arquiteturas de sonda, métodos de fornecimento de energia, tecnologias de orientação e ambientes de usuário final.
O mercado é segmentado por tipo de produto, arquitetura de sonda, aplicação, fornecimento de energia, tecnologia de orientação e usuário final. Por tipo de produto, o mercado é segmentado em abladores de radiofrequência, sondas de crioablação, abladores de micro-ondas, abladores a laser e abladores de ultrassom. Por arquitetura de sonda, o mercado é segmentado em sondas de eletrodo único, sondas multipolares e de múltiplos eletrodos, cateteres de ablação baseados em balão e sondas de ponta flexível. Por aplicação, o mercado é segmentado em oncologia, cardiologia, neurologia e tratamento da dor, e outras aplicações. O segmento de oncologia inclui câncer de pulmão, câncer de fígado, câncer de mama, câncer de rim e câncer de próstata. O segmento de cardiologia inclui fibrilação atrial, taquicardia ventricular e outras arritmias cardíacas. O segmento de neurologia e tratamento da dor inclui neuralgia do trigêmeo, dor facetária e sacroilíaca, e dor em nervo periférico. Por fornecimento de energia, o mercado é segmentado em monopolar, bipolar e multipolar. Por tecnologia de orientação, o mercado é segmentado em guiado por ultrassom, guiado por tomografia computadorizada, guiado por ressonância magnética e guiado por mapeamento eletronatômico. Por usuário final, o mercado é segmentado em hospitais, centros cirúrgicos ambulatoriais, clínicas especializadas e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências para 17 países nas principais regiões do mundo. O relatório oferece tamanho de mercado e previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Abladores de Radiofrequência |
| Sondas de Crioablação |
| Abladores de Micro-ondas |
| Abladores a Laser |
| Abladores de Ultrassom |
| Sondas de eletrodo único |
| Sondas multipolares e de múltiplos eletrodos |
| Cateteres de ablação baseados em balão |
| Sondas de ponta flexível |
| Oncologia | Câncer de pulmão |
| Câncer de fígado | |
| Câncer de mama | |
| Câncer de rim | |
| Câncer de próstata | |
| Cardiologia | Fibrilação atrial |
| Taquicardia ventricular | |
| Outras arritmias cardíacas | |
| Neurologia e Tratamento da Dor | Neuralgia do trigêmeo |
| Dor facetária e sacroilíaca | |
| Dor em nervo periférico | |
| Outras Aplicações |
| Monopolar |
| Bipolar |
| Multipolar |
| Guiado por Ultrassom |
| Guiado por Tomografia Computadorizada |
| Guiado por Ressonância Magnética |
| Guiado por Mapeamento Eletronatômico |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Especializadas |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Abladores de Radiofrequência | |
| Sondas de Crioablação | ||
| Abladores de Micro-ondas | ||
| Abladores a Laser | ||
| Abladores de Ultrassom | ||
| Por Arquitetura de Sonda | Sondas de eletrodo único | |
| Sondas multipolares e de múltiplos eletrodos | ||
| Cateteres de ablação baseados em balão | ||
| Sondas de ponta flexível | ||
| Por Aplicação | Oncologia | Câncer de pulmão |
| Câncer de fígado | ||
| Câncer de mama | ||
| Câncer de rim | ||
| Câncer de próstata | ||
| Cardiologia | Fibrilação atrial | |
| Taquicardia ventricular | ||
| Outras arritmias cardíacas | ||
| Neurologia e Tratamento da Dor | Neuralgia do trigêmeo | |
| Dor facetária e sacroilíaca | ||
| Dor em nervo periférico | ||
| Outras Aplicações | ||
| Por Fornecimento de Energia | Monopolar | |
| Bipolar | ||
| Multipolar | ||
| Por Tecnologia de Orientação | Guiado por Ultrassom | |
| Guiado por Tomografia Computadorizada | ||
| Guiado por Ressonância Magnética | ||
| Guiado por Mapeamento Eletronatômico | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Especializadas | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por abladores de sonda de contato com tecido?
O Mercado de Abladores de Sonda de Contato com Tecido é impulsionado pela crescente prevalência de fibrilação atrial, pelo uso mais amplo do tratamento minimamente invasivo do câncer e pela tendência para a ablação cardíaca ambulatorial. A necessidade de contato confiável, suporte de mapeamento e sondas descartáveis compatíveis também influencia as decisões de compra dos hospitais.
Qual é o tamanho do mercado de abladores de sonda de contato com tecido?
O Mercado de Abladores de Sonda de Contato com Tecido é avaliado em 1,54 bilhões de USD em 2026 e tem previsão de atingir 2,54 bilhões de USD até 2032 a um CAGR de 8,88%. O crescimento reflete a demanda de eletrofisiologia cardíaca, aplicações oncológicas expandidas e mudanças nas políticas de local de atendimento.
Qual tipo de produto detém a maior participação?
Os abladores de radiofrequência lideram com uma participação de 48,16% em 2026 porque têm uso estabelecido em cardiologia, oncologia e procedimentos de dor. Sua base instalada, familiaridade dos médicos e compatibilidade com os geradores hospitalares existentes reforçam sua posição atual.
Qual aplicação está crescendo mais rapidamente para sistemas de sonda de contato com tecido?
A cardiologia tem previsão de crescimento a um CAGR de 9,54% até 2032 e representa 45,34% da receita de 2026. O atendimento de fibrilação atrial, o uso avançado de mapeamento e a tendência contínua para o tratamento ambulatorial apoiam esse resultado.
Por que os centros cirúrgicos ambulatoriais são importantes para os fornecedores de ablação?
Os centros cirúrgicos ambulatoriais têm previsão de crescimento a um CAGR de 10,13%, apoiados pela decisão dos Centros de Serviços Medicare e Medicaid de cobrir procedimentos selecionados de ablação cardíaca em 2026. Os fornecedores podem atender a esse ambiente por meio de sistemas compactos, fluxos de trabalho simples, componentes descartáveis e suporte de segurança adequado.
Como a ablação por campo pulsado afeta a demanda por sondas de radiofrequência?
A ablação por campo pulsado oferece um tempo de procedimento mais curto, o que pode reduzir o uso de sondas de radiofrequência em eletrofisiologia cardíaca e aumentar a demanda por portfólios de energia dupla. O Mercado de Abladores de Sonda de Contato com Tecido permanece apoiado por aplicações oncológicas e de dor onde outros sistemas baseados em contato mantêm papéis clínicos.