
組織接触プローブアブレーター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
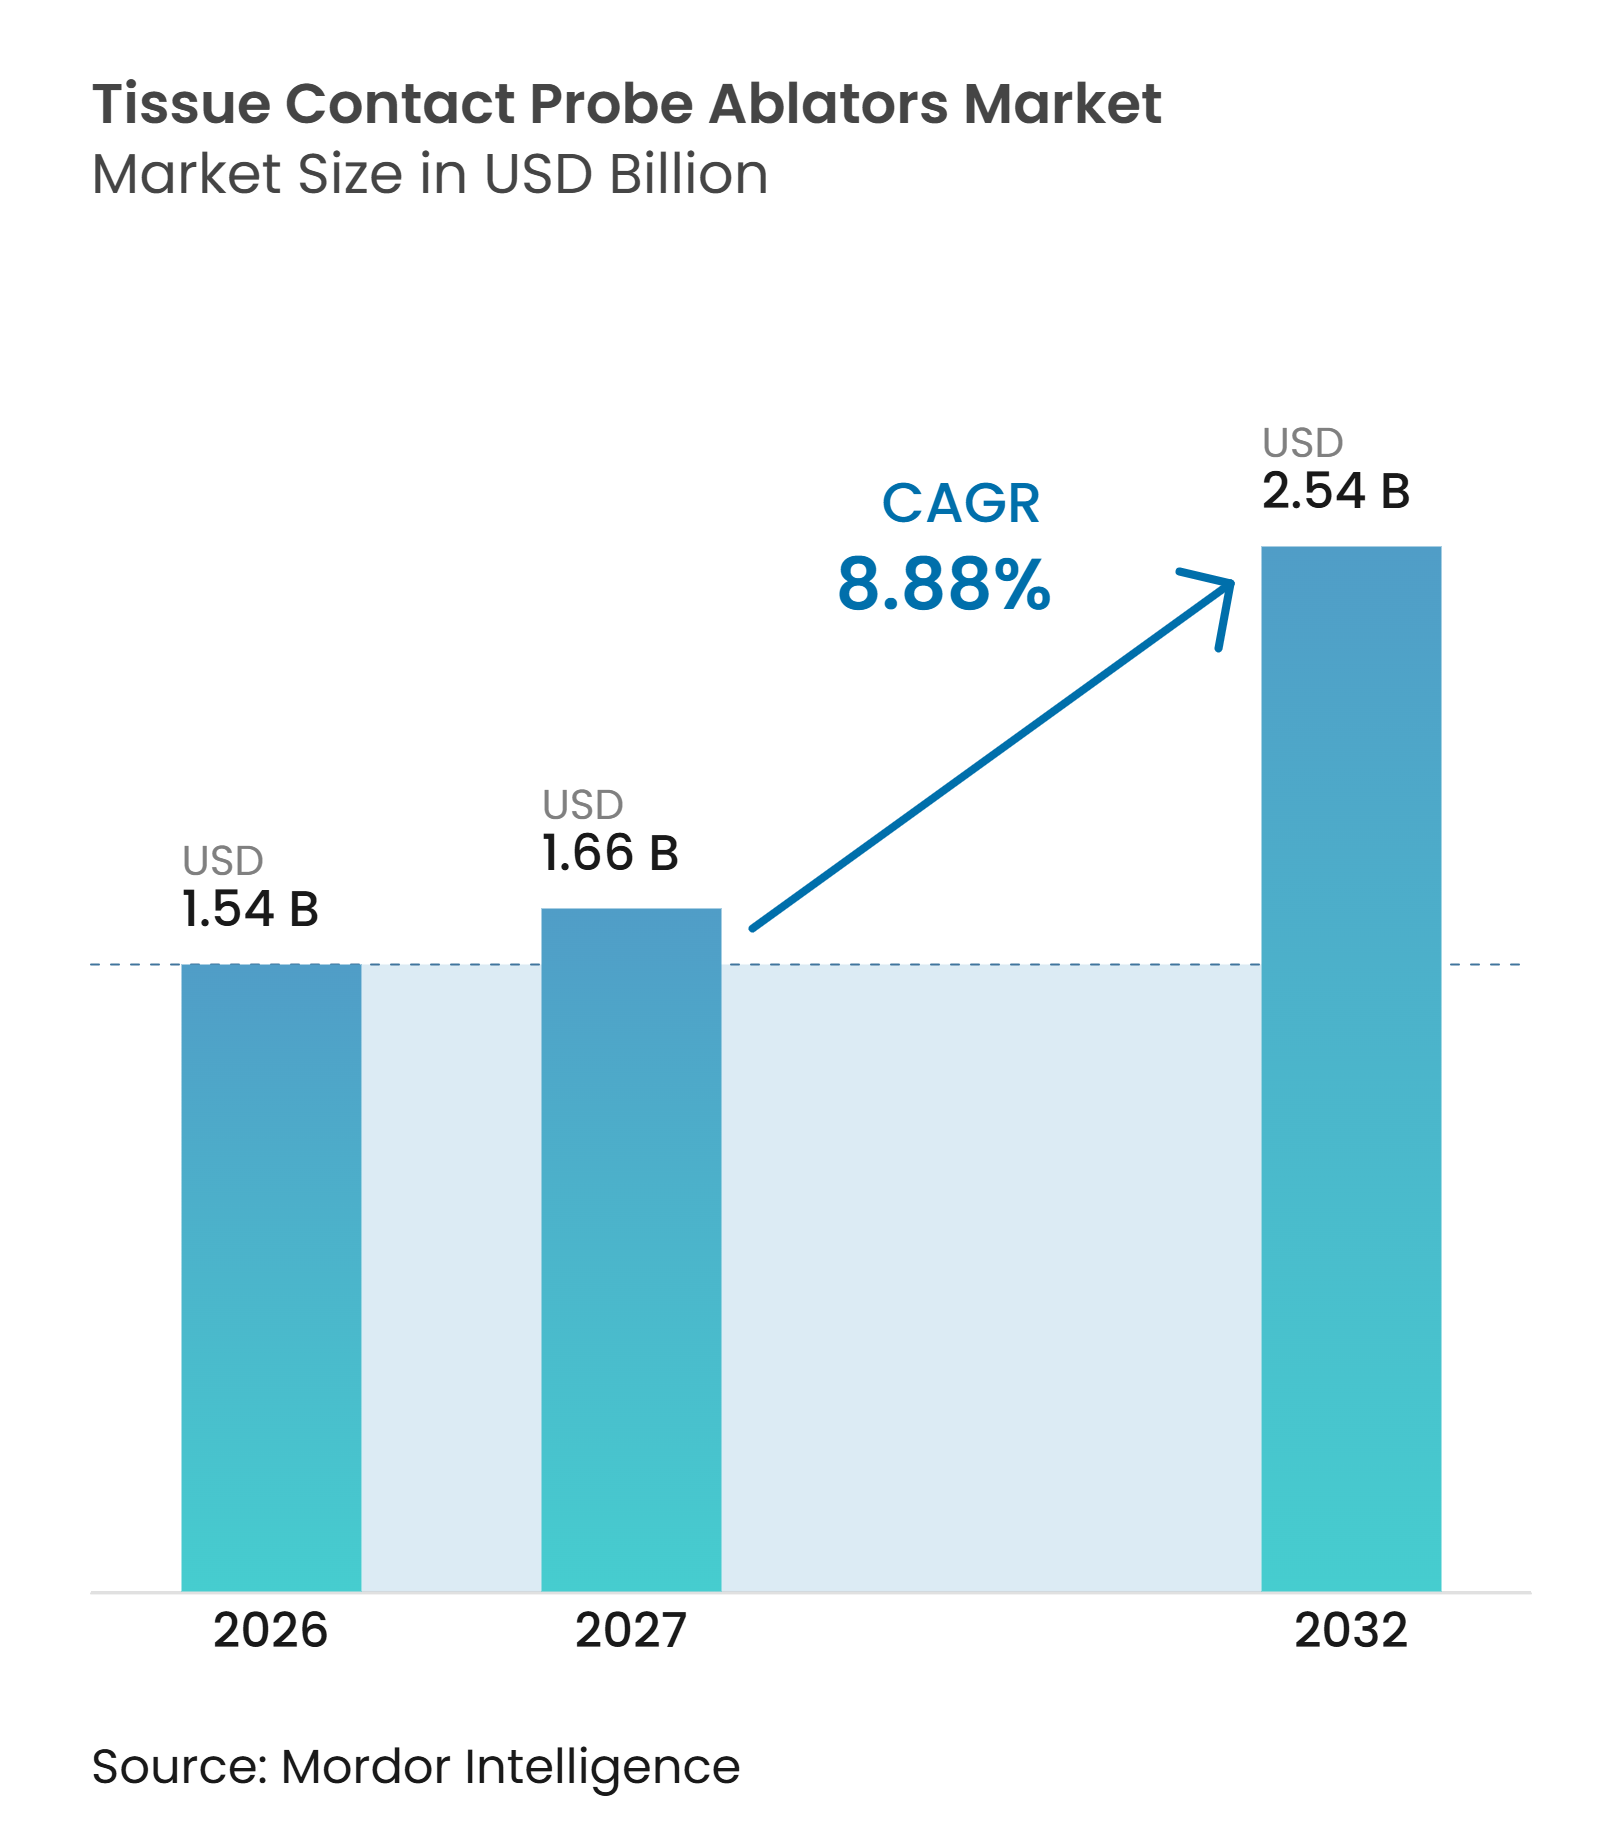
| 市場規模 (2027) | 1.66 十億米ドル |
| 市場規模 (2032) | 2.54 十億米ドル |
| 成長率 (2027 - 2032) | 8.88 % |
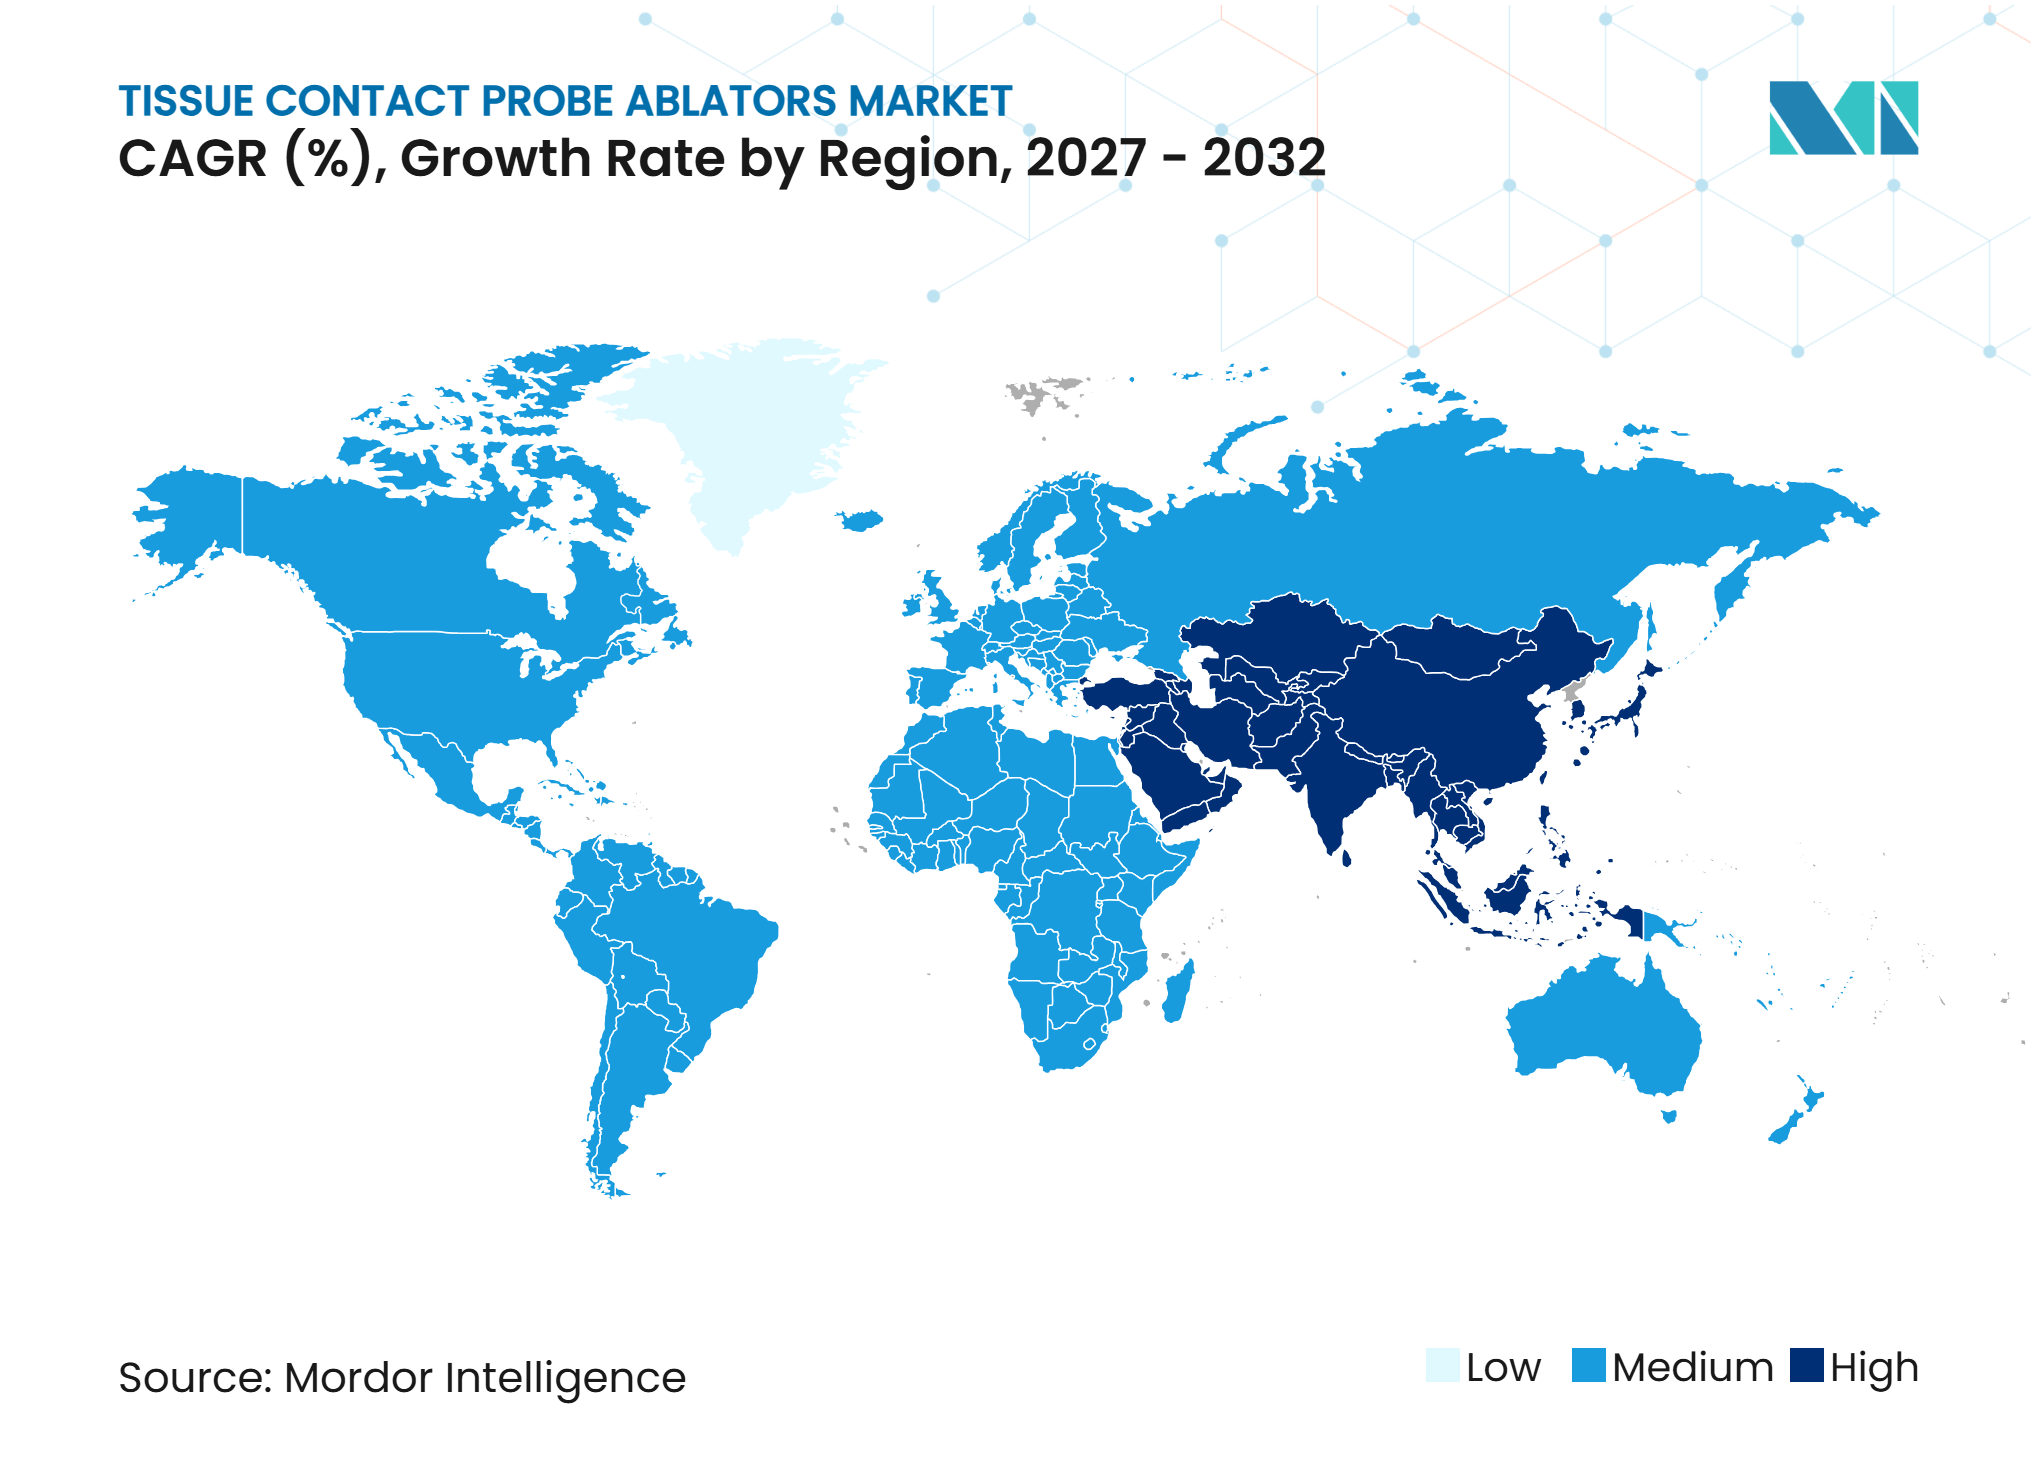
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる組織接触プローブアブレーター市場分析
組織接触プローブアブレーター市場規模は、2026年の1.54 ビリオン 米ドルから2027年には1.66 ビリオン 米ドルに増加し、2032年までに2.54 ビリオン 米ドルに達すると予想されており、2027年から2032にかけて8.88%のCAGRで成長します。
組織接触プローブアブレーター市場は、心房細動に対する大規模かつ拡大する患者基盤、腫瘍学における画像ガイド下アブレーションの幅広い活用、そして確立された治療経路における接触ベースシステムの継続的な臨床的役割によって支えられており、臨床医は再現性のある病変形成、画像サポート、および信頼性の高いエネルギー供給を重視しています。心臓電気生理学は、適格な処置を外手術センターへ移行するプロバイダーによって変化しています。
同時に、病院はマッピング、センシング、アブレーションを統合したシステムへの投資を継続しており、これにより臨床医は組織接触の評価、不要なデバイス交換の削減、複雑な症例の管理、および侵襲的な心臓処置に求められる安全・品質管理の遵守が可能となっています。腫瘍学においては、臨床的エビデンスと最近の規制措置により、選択された肝臓、肺、腎臓、乳房、前立腺の適応症における凍結アブレーションおよびその他のプローブベース技術の使用が拡大しており、特に低侵襲治療が慎重に選択された患者に対して実用的な選択肢を提供でき、より広範な外科的アプローチよりも短い回復期間を支援できる場合に有効です。組織接触プローブアブレーター市場は、したがって、臨床アウトカム、償還ルール、機器の互換性、処置環境、プロバイダーのトレーニング、およびベンダーが確立された高周波・凍結ポートフォリオの役割を損なうことなくパルス電場またはデュアルエネルギープラットフォームを導入するペースに依存しています。同時に、サプライヤーは使い捨てコンポーネント、コンパクトなワークフロー、および臨床意思決定を導くシステムレベルのデータに対する需要の高まりにも対応しなければなりません。
主要レポートのポイント
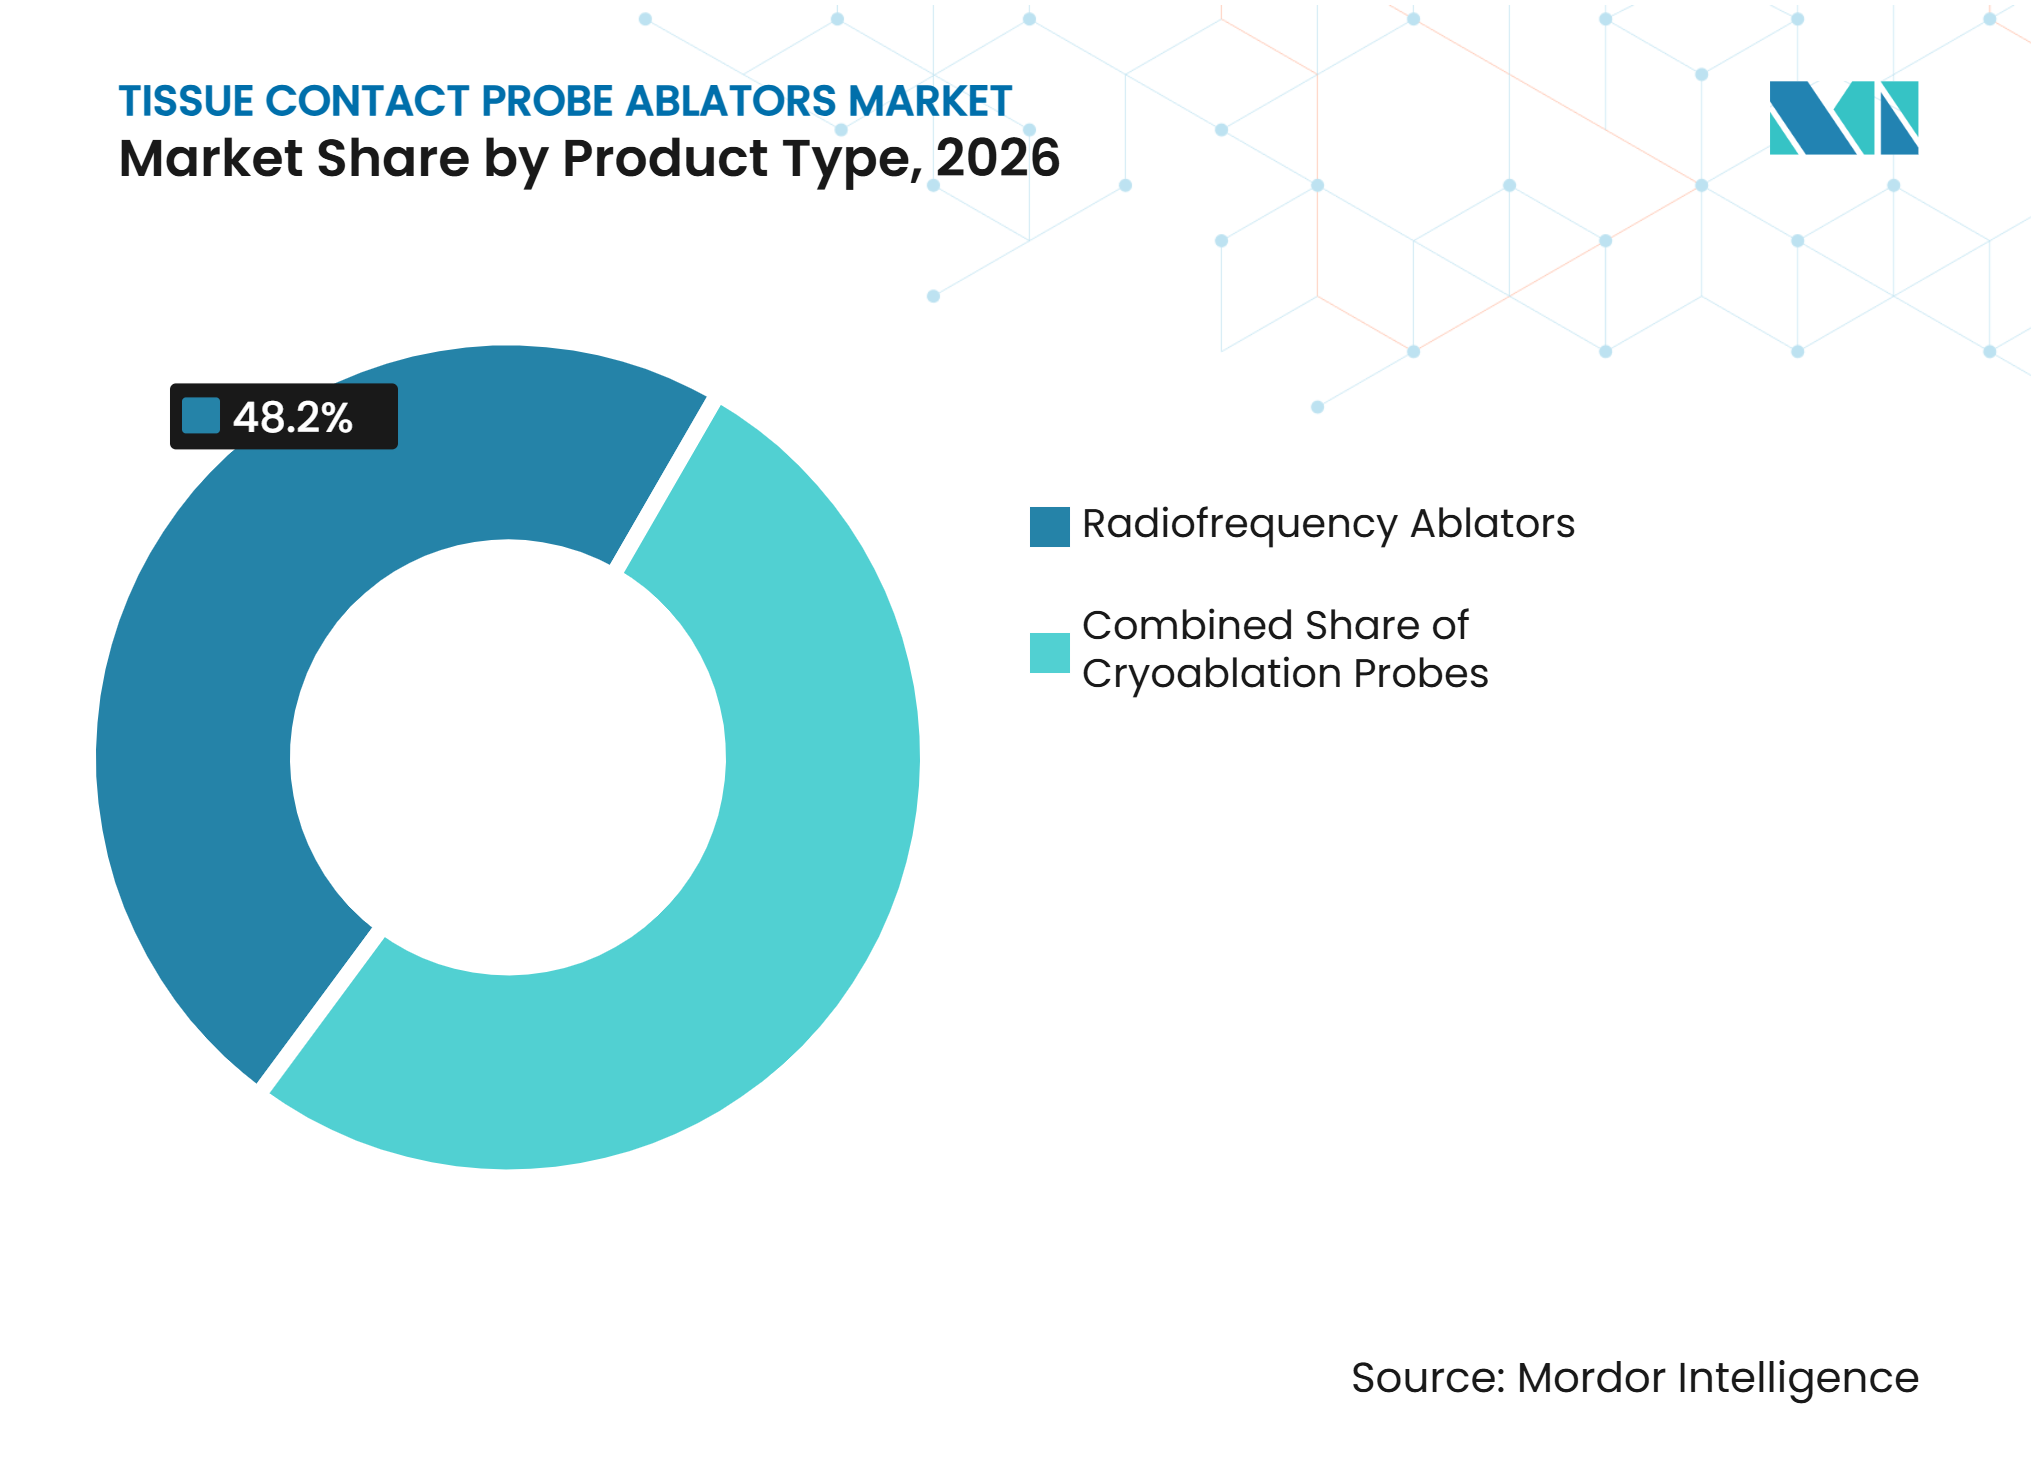
- 製品タイプ別では、高周波アブレーターが2026年の組織接触プローブアブレーター市場シェアの48.16%を占め、凍結アブレーションプローブは2032年にかけて9.41%のCAGRで成長すると予測されています。
- プローブアーキテクチャ別では、多極・多電極プローブが2026年の組織接触プローブアブレーター市場シェアの48.14%を占め、フレキシブルチッププローブは2032年にかけて8.91%のCAGRで拡大すると予測されています。
- 用途別では、心臓病学が2026年の組織接触プローブアブレーター市場規模の45.34%を占め、2032年にかけて9.54%のCAGRで拡大しています。
- エネルギー供給別では、バイポーラシステムが2026年に46.90%の市場シェアを占め、多極システムは2032年にかけて9.02%のCAGRで成長すると予測されています。
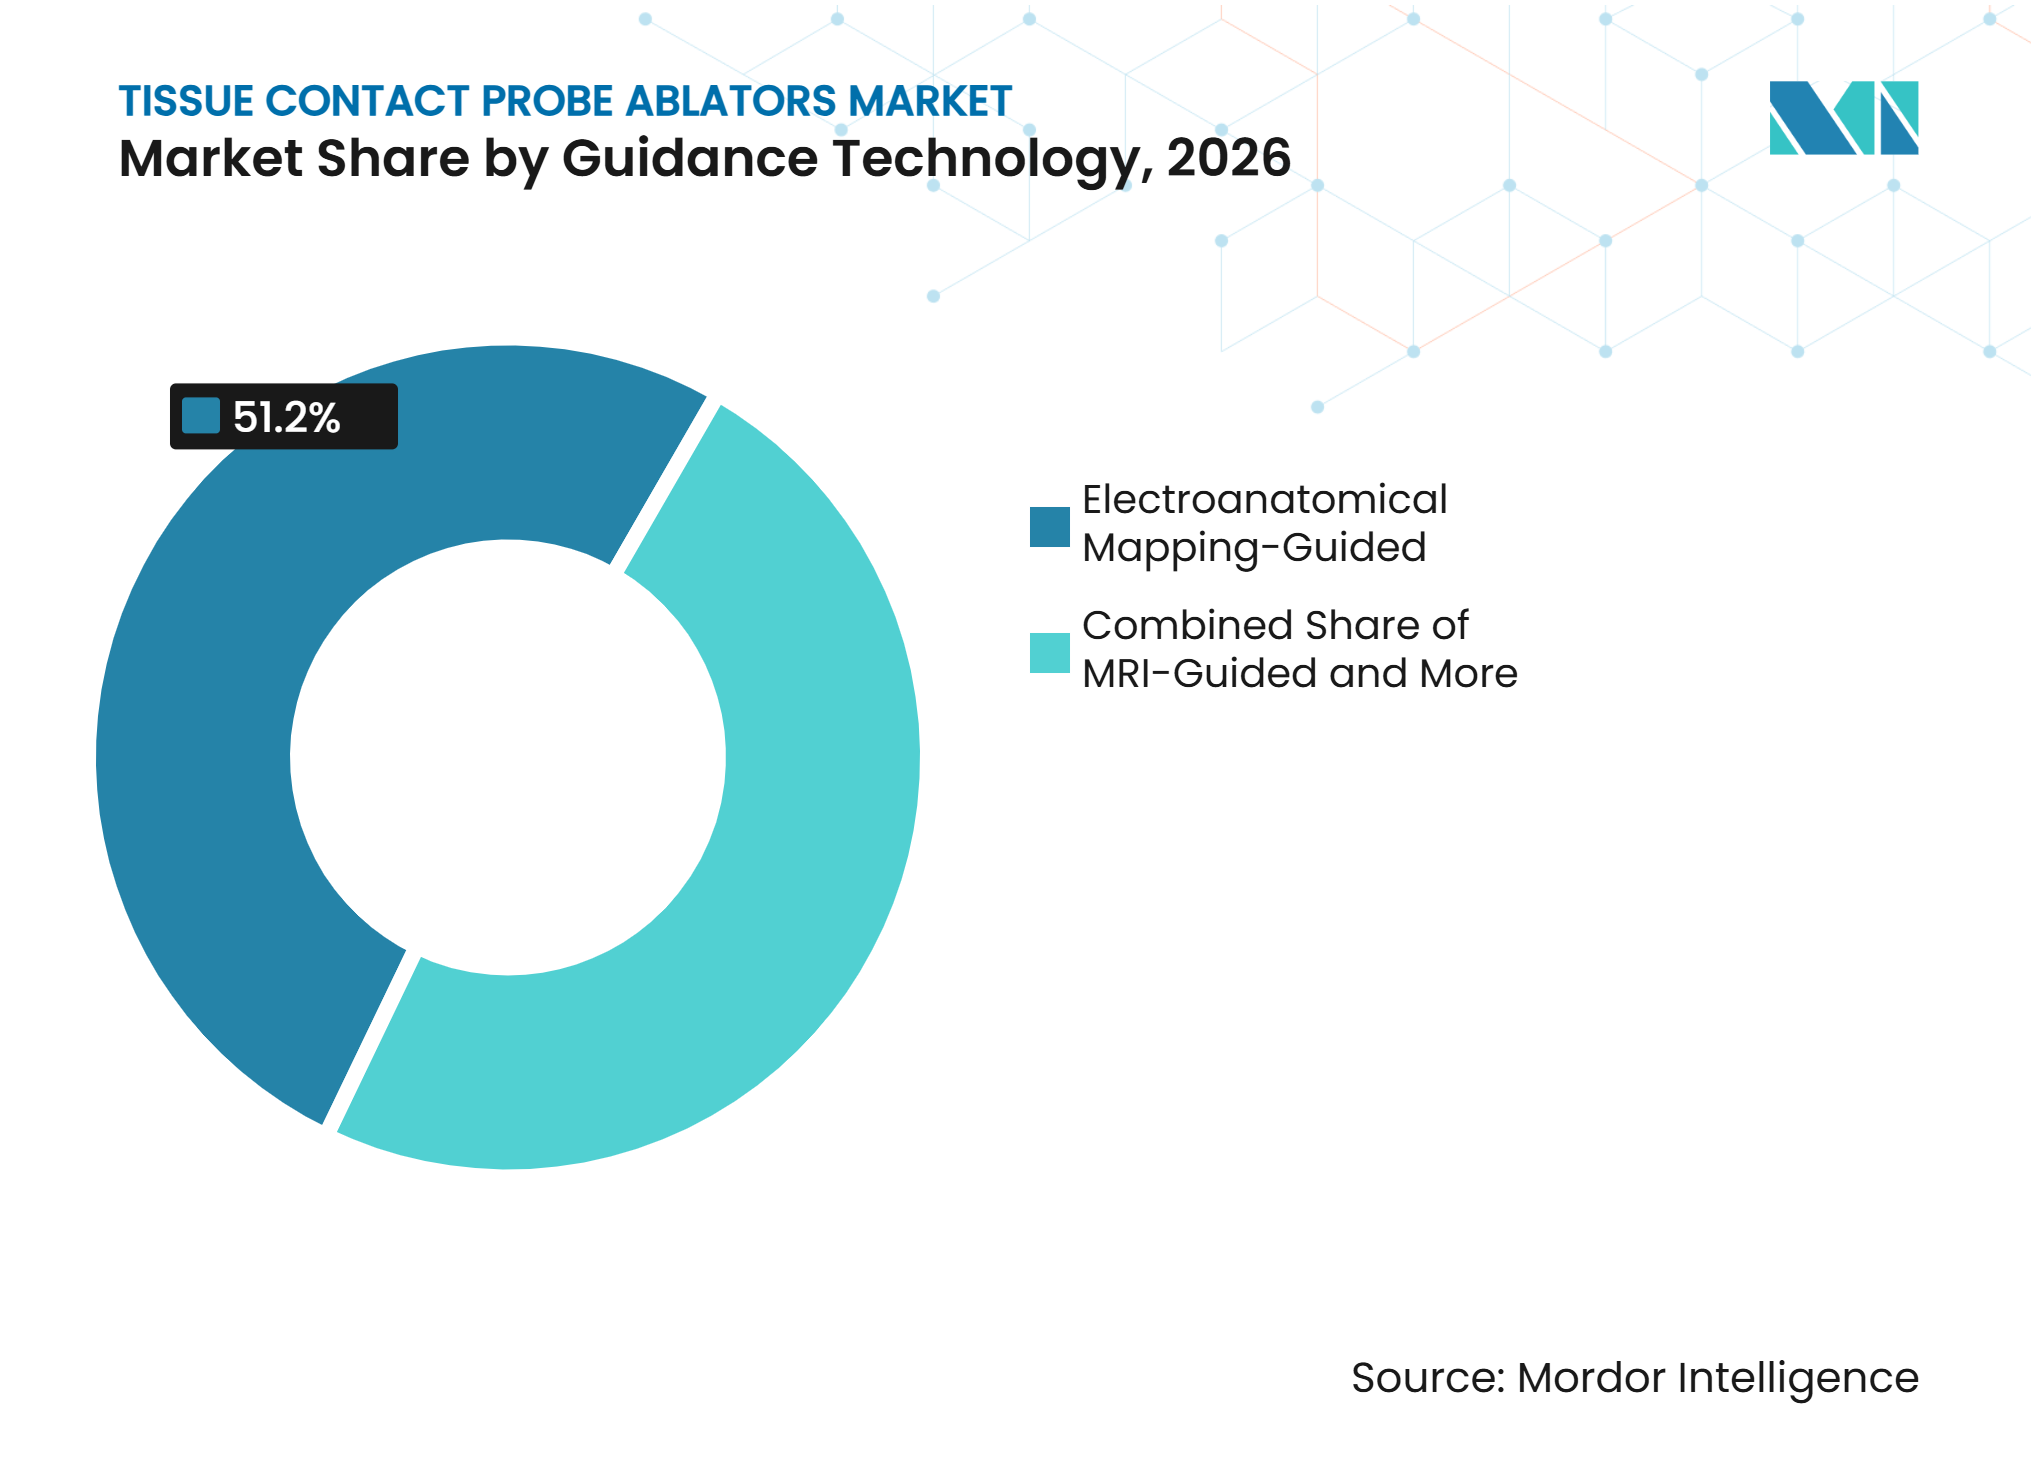
- ガイダンス技術別では、電気解剖学的マッピングガイド下処置が2026年に51.23%の市場シェアを占め、2032年にかけて10.23%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院が2026年に55.34%の市場シェアを占め、外来手術センターは2032年にかけて10.13%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に43.89%の市場シェアを占め、アジア太平洋は2032年にかけて9.45%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
組織接触プローブアブレーター市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 心房細動および固形腫瘍治療需要の増加 | +2.1% | 北米、西欧、東アジアで強い需要を持つグローバル | 長期(4年以上) |
| 低侵襲・外来処置への移行 | +1.9% | 北米および欧州、アジア太平洋への拡大 | 短期(2年以内) |
| リアルタイムセンシングとマッピングの統合 | +1.5% | 北米および欧州、アジア太平洋およびGCC諸国での使用拡大 | 中期(2〜4年) |
| フレキシブルチップおよび多電極プローブの革新 | +1.1% | 北米および西欧が主導するグローバル | 中期(2〜4年) |
| 処置に連動した使い捨てプローブの使用増加 | +0.9% | グローバル;APACおよび南米でのボリューム増加が最も顕著 | 中期(2〜5年) |
| ジェネレーター対応消耗品によるインストールベースの牽引 | +0.7% | 北米および欧州連合(高インストールベース);APACでの初期利益 | 短期(4年以内) |
| 情報源: Mordor Intelligence | |||
心房細動および固形腫瘍治療需要の増加
心房細動と固形腫瘍は、組織接触プローブアブレーター市場における処置需要の2つの持続的な源泉を生み出しています。北米では年齢標準化心房細動発生率が10万人当たり88.23件と記録されており、これはアジア太平洋で報告された平均を上回っています[1]。腎細胞癌においては、8,910人の患者を対象とした133件の研究の2025年レビューにより、高周波、マイクロ波、凍結アブレーションの1年局所制御率が95%を超え、部分腎摘除術よりも合併症率が低いことが判明しました。これらの臨床的ニーズは、病変制御、安全性、画像アクセス、患者適格性、およびより侵襲的な介入を回避する能力に依存する意思決定が行われる心臓および腫瘍学の環境において、接触ベースシステムへの需要を持続させています。
低侵襲・外来処置への移行
外来ケアへの移行は、組織接触プローブアブレーター市場における処置環境を変えています。米国メディケア・メディケイドサービスセンターは、2026年支払いルールの下で複数の心臓カテーテルアブレーション処置を外来手術センターの対象処置リストに追加し、適格なセンターがより明確な支払い経路を中心にプログラムを構築できるようにしました。米国不整脈学会(HRS)および米国心臓病学会(ACC)は、これらのセンターにおける心臓内アブレーションの患者選択、緊急搬送手配、および品質保証に関するガイダンスを発表しました。2026年の分析では、4,000件以上の外来手術センターアブレーション症例において主要有害事象率が1%未満であり、経験豊富な施設での心房細動アブレーションにおける同日退院率が90%を超えることが報告されました。HRSおよびACCの声明はまた、2025年から2030年にかけてカテーテルアブレーション件数が年間14%成長すると予測しました。プロバイダーは、臨床的監視、緊急対応、処置記録、または処置後フォローアップを損なうことなく、低急性度の環境で機能するポータブルなワークフロー、信頼性の高い使い捨てプローブ、およびシステムを求めています。
リアルタイムセンシングとマッピングの統合
カテーテル接触のリアルタイム確認は、組織接触プローブアブレーター市場における主要な購買検討事項となっています。2025年に発表された多施設前向き研究では、心腔内心エコーガイド下パルス電場アブレーションの不整脈再発率が12.6%であったのに対し、透視ガイダンスでは22.3%であったことが判明しました。この研究はまた、組織接触が確認された場合に再処置での再接続が少ないことを報告し、処置の可視化と持続的な病変形成を結びつけました。これらの知見は、マッピング、接触情報、エネルギー供給を組み合わせたプラットフォームへの投資を支持しています。シングルカテーテルワークフローはカテーテル交換を削減し、複雑な処置中の透視被曝を低減する可能性があり、また術者が再現可能な処置シーケンスを管理するのに役立ちます。これは、臨床チームがマッピングからアブレーションまで共通のデータ環境を使用できるため、スタンドアロンデバイスよりも接続されたジェネレーター、マッピング、プローブポートフォリオを持つベンダーに有利に働きます。
フレキシブルチップおよび多電極プローブの革新
フレキシブルチップおよび多電極設計は、組織接触プローブアブレーター市場で利用可能な臨床的・運用的選択肢を拡大しています。ニューヨーク大学ランゴーン医療センターの2025年後ろ向き研究では、フレキシブルチップカテーテルが平均偏位距離を18%削減し、従来のチップデバイスの75%と比較して1年心房細動非再発率を81.3%に改善したことが判明しました。Abbottは2025年5月にインドでTactiFlex センサー搭載アブレーションカテーテルを導入し、フレキシブルチップと接触力センシングを組み合わせました。多電極システムは1回の適用で複数のポイントにわたって病変を作成でき、需要がスタッフ配置能力を超える場合に時間的制約のある電気生理学ワークフローをサポートし、室内利用率を改善できます。この設計トレンドはまた、処置に連動した使い捨てプローブとジェネレーター対応消耗品の使用増加を支援しています。サプライヤーにとって、製品開発は現在、安定した接触、信頼性の高い病変供給、より簡単な処置ステップ、および高周波、凍結、またはパルス電場治療に適応できるアーキテクチャに焦点を当てています。
組織接触プローブアブレーター市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ジェネレーター、プローブ、アクセサリーの高コスト | -2% | アジア太平洋、南米、欧州でより大きな圧力を持つグローバル | 長期(4年以上) |
| パルス電場アブレーションおよび代替エネルギーモダリティとの競合 | -2.2% | 北米および欧州、アジア太平洋への拡大 | 短期(2年以内) |
| トレーニングおよび多職種ワークフロー能力の制限 | -0.8% | APAC、中東・アフリカ、南米;グローバルに新興の外来手術センター | 中期(2〜4年) |
| 専門横断的アブレーション処置に対する不均一な償還コーディング | -1.1% | 国内;初期利益は高償還市場に集中 | 中期(2〜5年) |
| 情報源: Mordor Intelligence | |||
ジェネレーター、プローブ、アクセサリーの高コスト
高い機器・消耗品コストは、価格に敏感な医療システムにおける組織接触プローブアブレーター市場へのアクセスを制限しています。2025年の315,818件の心房細動アブレーション処置に関する日本の分析では、高周波アブレーションの平均入院費用が17,181 米ドル、凍結熱アブレーションが19,460 米ドルであることが判明しました。このレポートは差異の多くをスタッフ配置ではなく材料コストに起因するとしており、デバイス選択が病院予算に直接関連する理由を示しています。デュアルエネルギーシステムは新しいジェネレーター投資を必要とする場合があり、地域病院や外来センターによる採用を遅らせる可能性があります。処置件数が増加しても、価格管理によりデバイスあたりの収益が減少する可能性があります。専門横断的処置に対するトレーニング能力の制限と不均一な償還は、プロバイダーが資本計画、医師の経験、サービスカバレッジ、および患者アクセスのバランスを取らなければならない新興の環境や新しいケアサイトにさらなる圧力を加えます。
パルス電場アブレーションおよび代替エネルギーモダリティとの競合
パルス電場アブレーションは、心臓電気生理学で使用される熱接触プローブにとって重大な競合上の制約です。BEAT-PAROX-AF試験では、12ヶ月の単一処置成功率がパルス電場アブレーションで77.2%、高周波アブレーションで77.6%でした。パルス電場アブレーションはその研究において平均処置時間を39分短縮し、重篤な有害事象が少なく記録されており、より高いスループットと非熱的アプローチを求めるセンターにとって魅力的です。ワークフローの優位性は、非熱的プロトコルに移行するサイトでの症例あたりの高周波カテーテル使用を削減できます。高周波または凍結製品のみに依存するサプライヤーは、電気生理学においてより大きなリスクにさらされます。腫瘍学、疼痛管理、およびデュアルエネルギーシステムへの需要はこのリスクを部分的に相殺できますが、ポートフォリオの刷新、臨床的エビデンス、および意味のあるシステム統合の必要性を排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
高周波アブレーターが幅広い臨床基盤を維持高周波アブレーターは2026年に48.16%の市場シェアを獲得しました。組織接触プローブアブレーター市場におけるその地位は、心臓リズム管理、腫瘍アブレーション、および疼痛処置にわたる幅広い臨床経験に基づいています。病院は高周波技術を中心に確立されたジェネレーターフリート、医師トレーニング、および治療経路を持っています。これらのインストールベースの関係はまた、互換性のある使い捨てプローブへの需要を支援しています。マイクロ波システムは、より広いアブレーションゾーンが臨床的に関連する可能性がある大型の肝臓および肺腫瘍に対して引き続き有用です。レーザーシステムは、より専門的な間質性および神経外科的処置に使用されます。
凍結アブレーションプローブは2032年にかけて9.41%のCAGRで成長すると予測されています。19件の研究の2025年レビューでは、肺凍結アブレーションの1年局所腫瘍制御率のプール値が90.5%と報告されました。IceCureは2025年10月に、70歳以上の女性における選択された低リスク乳癌の局所治療に対するProSenseの米国食品医薬品局(FDA)マーケティング認可を受けました。これらの進展は、確立された心臓処置を超えて凍結プローブの対象使用を拡大し、従来の手術に適さない可能性のある患者に対して床チームに選択肢を提供します。超音波は多くの接触プローブ用途において依然として研究段階にあります。高周波、凍結、およびデュアルエネルギー製品ラインを持つベンダーは、複数の臨床経路に対応し、進化するサイト固有のニーズに合わせて製品を調整し、単一のモダリティへのリスクを低減できます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
プローブアーキテクチャ別:
多極プラットフォームがより迅速なワークフローをサポート多極・多電極プローブは2026年に48.14%の市場シェアを占めました。組織接触プローブアブレーター市場におけるその価値は、複数の電極が円周状の病変パターンをサポートできる肺静脈隔離において最も顕著です。心臓アブレーションが外来ケアへ移行するにつれて、より短い治療シーケンスが重要になります。単電極プローブは、正確なエネルギー配置が必要な焦点的な腫瘍学および疼痛用途において引き続き重要です。バルーンカテーテルは凍結アブレーションにおいて確立された役割を維持していますが、同様のシングルショットワークフローを持つパルス電場システムとの競合に直面しています。
フレキシブルチッププローブは2032年にかけて8.91%のCAGRで拡大すると予測されています。ニューヨーク大学ランゴーン医療センターの研究では、フレキシブルチップ設計を使用した場合に患者あたりの病変数が222.7から132.0に減少したことが報告されました。同じ研究はデバイスを接触力とより少ない微小塞栓シグナルに結びつけました。Abbottの臨床開発プログラムは、デュアルソース高周波およびパルス電場カテーテルでの使用に向けてフレキシブルチップ設計を位置づけています。このアプローチにより、フレキシブルチップは新しいプラットフォームのコアメカニカル要素となる可能性があります。これらのプローブを採用する病院はジェネレーターのアップグレードも促進し、サプライヤーにとってより広いプラットフォーム機会を生み出しながら、臨床医がますます複雑な病変セット中に安定した接触情報を使用できるようにします。
用途別:
心臓病学が需要を支え、腫瘍学が拡大心臓病学は2026年の組織接触プローブアブレーター市場規模の45.34%を占め、2032年にかけて9.54%のCAGRで成長すると予測されています。カテーテルアブレーションがリズム制御経路において明確な役割を持つため、心房細動が主要な適応症であり続けています。心室頻拍処置は件数が少ないですが、複雑なマッピング、複数の病変、および専門的なプローブを必要とする場合があります。これにより、多くの電気生理学ラボでの処置あたりのデバイス支出が増加します。この用途の規模は、心臓プローブの好みの変化がサプライヤーの収益に不均衡な影響を与えることを意味します。また、マッピング統合型およびデュアルエネルギー製品への強い注目を説明しています。
腫瘍学は心臓電気生理学を超えて収益基盤を広げています。アブレーションは、患者がより低侵襲な選択肢を必要とする可能性がある乳房、前立腺、腎臓、肝臓、肺の適応症においてより広い役割を獲得しています。米国乳腺外科学会は2026年のガイダンスを更新し、選択された生物学的低リスクの早期乳癌に対する凍結アブレーションを含めました。AngioDynamicsは前立腺組織アブレーションに対するNanoKnifeの米国食品医薬品局(FDA)510(k)認可を報告し、PRESERVE研究が12ヶ月時点で臨床的に重要な病変内疾患からの84%の解放を達成したと述べました。疼痛および神経学的処置は、心臓ケアにおけるパルス電場採用の影響を受けにくい別個の需要基盤を提供します。この臨床的多様性は、接触プローブシステムのより広い長期的役割を支援し、サプライヤーが複数の専門分野にわたって差別化された製品、トレーニング、およびエビデンス戦略を維持する理由を与えます。
エネルギー供給別:
バイポーラシステムが確立された地位を維持バイポーラエネルギー供給は2026年に市場シェアの46.90%を占めました。これは、含まれた病変パターンを作成し、患者リターンパッドへの依存を低減できるため、多くの疼痛管理処置で使用されています。バイポーラ構成はまた、標準的な心臓高周波ワークフローでも馴染みがあります。モノポーラシステムは、単一の活性電極がCTガイド下肝臓および肺処置を簡素化できる介入的腫瘍学において引き続き関連性があります。2つのアプローチ間の選択は、解剖学、治療ターゲット、ガイダンスアプローチ、および既存のジェネレーター能力を反映しています。これらの実際的な要因は、確立された施設における急激な技術置き換えを遅らせます。
多極エネルギー供給は2032年にかけて9.02%のCAGRで成長すると予測されています。同時エネルギー供給は心臓アブレーションの処置時間を短縮し、腫瘍学においてより大きなターゲットボリュームをカバーするのに役立つ可能性があります。多プローブアレイはまた、単一電極の限界を超えて制御されたアブレーションを拡張できます。新しいジェネレーター設計は異なる回路構成をサポートし、高周波とパルス電場療法を組み合わせる可能性があります。これにより、共有プラットフォームが複数の処置タイプに対応するための経路が生まれます。結果として生じる柔軟性は、特に資本予算が同じ機器で異なる医師、処置室、および治療優先事項をサポートする必要がある場合に、専門分野にわたる資産利用率を改善しようとする病院にとって有用です。
ガイダンス技術別:
電気解剖学的マッピングがプラットフォームの方向性を設定電気解剖学的マッピングガイド下処置は2026年に51.23%の市場シェアを占めました。このアプローチはまた、2032年にかけて10.23%のCAGRで最も速い予測成長を記録しています。このリードは、複雑な電気生理学における確立された使用と、組織接触プローブアブレーター市場全体での統合システムへの移行を反映しています。マッピングとエネルギー供給は、選択されたプラットフォームで同じカテーテルを通じて行えるようになりました。これにより、別個の診断カテーテルステップを排除し、処置シーケンスを簡素化できます。このアプローチへの需要は、詳細な心臓可視化と再現可能な病変配置に対する病院の継続的なーズから恩恵を受けています。
Medtronicは2025年6月に日本でAfferaマッピング・アブレーションシステムおよびSphere-9カテーテルの医薬品医療機器総合機構(PMDA)承認を受けました。このシステムは、1本のカテーテルで高密度三次元マッピングと高周波およびパルス電場アブレーションを組み合わせています。Boston Scientificはまた、2025年2月に次世代Faraflexパルス電場・マッピングカテーテルを使用した初の人体への処置を完了しました[2]。ISO 14971リスク管理要件とFDAデバイス要件は、開発および検証のタイムラインを延長する可能性があります。これらのコンプライアンス要因は、マッピング、センシング、アブレーション機能にわたる統合されたパフォーマンスを文書化できる企業に有利に働きます。なぜなら、プロバイダーと規制当局は、組み合わされた機能が処置全体を通じて一貫して動作するという明確なエビデンスを必要とするからです。

エンドユーザー別:
病院がリードし、外来センターが地位を獲得病院は2026年に市場シェアの55.34%を占めました。複雑な電気生理学処置が専用ラボ、透視、心腔内心エコー、および緊急ケア能力に依存するため、最大のシェアを維持しています。学術センターおよび高件数の地域病院はまた、幅広い心臓および腫瘍学処置をサポートできます。3,758件の心房細動アブレーションの多施設研究では、病院外来部門と外来手術センター間で同等のアウトカムが報告されました。専門クリニックは疼痛処置および選択された画像ガイド下腫瘍学ケアに引き続き関連性があります。より狭い処置ポートフォリオと不均一な償還サポートがその成長を制限しています。
外来手術センターは2032年にかけて10.13%のCAGRで拡大すると予測されています。2026年の米国メディケア・メディケイドサービスセンターの適用範囲変更は、この環境での心臓アブレーションに対する直接的な政策的根拠を提供します。HRSおよびACCのフレームワークは、安全な拡大をサポートするために必要な患者選択、搬送計画、および品質システムを特定しています。これらのセンターは、予測可能な処置時間、同日退院、およびセットアップの複雑さを軽減する使い捨て製品を好みます。また、資本集約的なインフラへの依存が限られたコンパクトなシステムを好む場合もあります。デバイスサプライヤーにとって、ケアサイトの移行は、心臓処置に必要なデータと安全管理を維持しながらより簡単なパッケージを設計する機会を生み出し、これはプローブ設計、ワークフローサポート、およびサービスモデルに関する選択に影響を与る可能性があります。
地域分析
北米
北米は2026年に43.89%の市場シェアを占めました。この地域の組織接触プローブアブレーター市場は、高い心房細動発生率、確立された電気生理学インフラ、および処置ケアに対する償還サポートを組み合わせています。報告された年齢標準化心房細動発生率は10万人当たり88.23件であり、提供されたエビデンスで議論された地域の中で最も高い値でした。外来手術センターにおける選択された心臓アブレーション処置に対する米国メディケア・メディケイドサービスセンターの適用範囲は2026年に発効し、この政策変更は適切な患者に対してより低急性度のケア環境のより大きな使用をサポートします。HRSおよびACCのガイダンスは、センターがこれらの処置を導入するにあたり、慎重な患者選択、緊急搬送手配、および品質保証を要求しています。
アジア太平洋
アジア太平洋は2032年にかけて9.45%のCAGRで成長すると予測されています。日本は、2025年6月のMedtronicのAfferaおよびSphere-9システムに対するPMDA承認によって示されるように、マッピング統合型およびデュアルエネルギーシステムの重要な早期採用国です。Johnson & JohnsonはVARIPULSEプラットフォームを2025年にアジア太平洋全域で発売し、AbbottはTactiFlex発売を通じてインドにフレキシブルチップ接触力センシングを導入しました(Johnson & Johnson;Abbott)。中国では、調達政策によりサプライヤーは価格だけでなく臨床的差別化とシステム統合を通じて競争するよう圧力がかかっています。この地域の成長は、心房細動ケアへの需要の増加とより高度なシステムへのアクセスの拡大の両方を反映しています。
欧州、中東・アフリカ、および南米
欧州は組織接触プローブアブレーター市場の重要な採用地域であり続けており、ドイツ、英国、フランス、イタリア、スペインの経験豊富な電気生理学センターによって支えられており、臨床研究と規制認可が採用決定に影響を与え続けています。Boston Scientificは2025年11月にFARAPOINTパルス電場アブレーションカテーテルのCEマークを取得し、Medtronicは2026年1月にSphere-360のCEマークを発表しました。複数の欧州諸国の高件数センターを活用したBEAT-PAROX-AF研究は、高周波とパルス電場アプローチ間の臨床的選択に引き続き情報を提供しています。GCC諸国は電気生理学能力への投資を行っており、南米での採用はデバイスコストと償還が公共システムへのより広いアクセスを制限するため、主要な民間病院ネットワークに集中しています。
競合状況
市場集中度
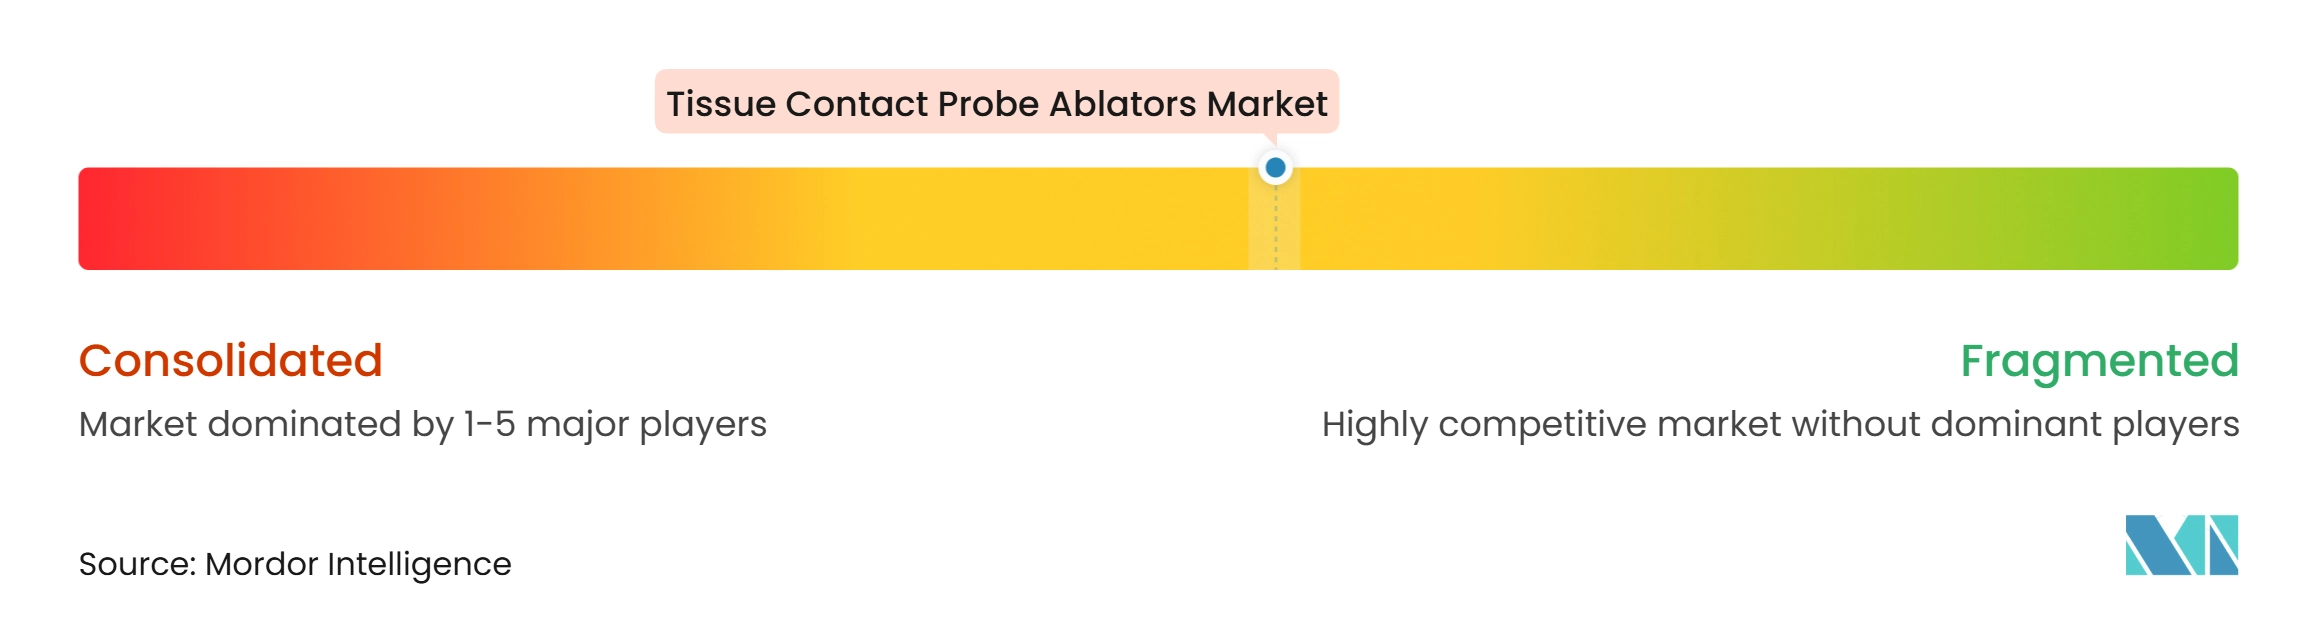
組織接触プローブアブレーター市場は、システムレベルでは中程度に集約されており、プローブレベルではより分散しています。Abbott、Boston Scientific、Medtronic、およびJohnson & Johnsonは、独自のマッピング関係と成長するパルス電場ポートフォリオを通じて競合しています。AtriCure、AngioDynamics、IceCure Medical、Merit Medical Systems、およびOlympusは、差別化された床関係を持つ腫瘍学、外科、および疼痛用途に対応しています。主要な心臓サプライヤーは、単一のプローブではなく接続されたプラットフォームを通じてますます競合しています。これは、センシング、マッピング、エネルギー供給、および互換性のある使い捨てアクセサリーを一緒に提供できる企業に有利に働きます。
Boston Scientificは2025年11月に右心房粗動治療に対するFARAPOINTのCEマークを取得し、FARAPULSEプラットフォームを新しい適応症に拡大しました。同社はまた、シングルカテーテルワークフローを提供する取り組みを強化するマッピング統合型Faraflexプログラムを推進しました。Medtronicは2026年1月にSphere-360のCEマークとHorizon 360ピボタル試験の下での最初の米国IDEケースを発表しました。Abbottは2026年1月にTactiFlex DuoのCEマークを取得し、接触力センシングを備えたフレキシブルチップカテーテルを通じて高周波とパルス電場エネルギーを供給します。これらのプログラムは、競合戦略がデュアルエネルギー能力、処置統合、および接触情報に向かって移行していることを示しています。
AtriCureは2025年12月にEnCompassクランプを使用したデュアルエネルギープラットフォームの初の人体への使用を完了しました。IceCureの選択された乳癌治療に対するFDA認可は、凍結アブレーションシステムの明確な商業的経路を生み出します。デュアルエネルギー接触プローブ、より低複雑度の腫瘍学ワークフロー、およびより一貫したキャリブレーションを持つ凍結プローブに機会が残っており、中国の国内サプライヤーはパルス電場アブレーションに圧力を加えています。提供されたエビデンスは上位プレーヤーの合算シェアを述べていないため、必要な方法の下での定量的な集中スコアをサポートしていません。
組織接触プローブアブレーター産業のリーダー
-
Abbott
-
Biosense Webster, Inc.
-
Boston Scientific Corporation
-
IceCure Medical Ltd
-
Medtronic plc
- 注:主要企業の掲載順は順位を示すものではありません。
組織接触プローブアブレーター市場 このレポートでカバーされる企業
- Abbott Laboratories
- AngioDynamics
- AtriCure
- Avanos Medical
- Baylis Medical Company Inc.
- Biosense Webster, Inc.
- Boston Scientific
- Conmed
- The Cooper Companies
- Erbe Elektromedizin
- IceCure Medical Ltd
- Medtronic
- Medwaves, Inc.
- Merit Medical Systems
- MicroPort
- NeuroOne Medical Technologies Corporation
- Olympus
- Stereotaxis, Inc.
- Stryker
最近の産業開発事情 組織接触プローブアブレーター市場
- 2026年9月:IceCure Medicalは中国でProSense凍結アブレーションシステムおよび関連凍結プローブの中国国家薬品監督管理局(NMPA)承認を受け、世界第2位のアブレーション市場での商業化を可能にしました。この承認は、2026年3月にHealth Canadaに提出された以前のクラスIII改正申請に続くものであり、IceCureの日本販売代理店であるテルモ株式会社は2026年上半期にPMDA承認を申請する予定でした。
- 2026年1月:Medtronicは欧州でSphere-360 PFAカテーテルのCEマークを発表し、Horizon 360ピボタル試験の下で米国での最初のIDEケースを完了しました。Sphere-360の適合可能な調整可能ラティス設計は、カテーテル回転なしに肺静脈の解剖学的変異に対応し、Afferaマッピングシステムと完全に統合されたシンプルなシングルカテーテル心房細動アブレーションワークフローを目指しています。
世界の組織接触プローブアブレーター市場レポートの範囲
レポートの範囲によると、組織接触プローブアブレーター市場は、ターゲット組織と直接接触して配置されたプローブまたはカテーテルを通じて制御されたエネルギーを供給する医療アブレーションシステムをカバーしています。これらのシステムは、腫瘍学、心臓病学、神経学、疼痛管理、およびその他の臨床用途にわたって使用され、定義された製品タイプ、プローブアーキテクチャ、エネルギー供給方法、ガイダンス技術、およびエンドユーザー環境で治療的病変を作成します。
市場は製品タイプ、プローブアーキテクチャ、用途、エネルギー供給、ガイダンス技術、およびエンドユーザー別にセグメント化されています。製品タイプ別では、市場は高周波アブレーター、凍結アブレーションプローブ、マイクロ波アブレーター、レーザーアブレーター、および超音波アブレーターにセグメント化されています。プローブアーキテクチャ別では、市場は単電極プローブ、多極・多電極プローブ、バルーンベースアブレーションカテーテル、およびフレキシブルチッププローブにセグメント化されています。用途別では、市場は腫瘍学、心臓病学、神経学および疼痛管理、およびその他の用途にセグメント化されています。腫瘍学セグメントには肺癌、肝臓癌、乳癌、腎臓癌、および前立腺癌が含まれます。臓病学セグメントには心房細動、心室頻拍、およびその他の心臓不整脈が含まれます。神経学および疼痛管理セグメントには三叉神経痛、椎間関節および仙腸関節痛、および末梢神経痛が含まれます。エネルギー供給別では、市場はモノポーラ、バイポーラ、および多極にセグメント化されています。ガイダンス技術別では、市場は超音波ガイド下、CTガイド下、MRIガイド下、および電気解剖学的マッピングガイド下にセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、専門クリニック、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 高周波アブレーター |
| 凍結アブレーションプローブ |
| マイクロ波アブレーター |
| レーザーアブレーター |
| 超音波アブレーター |
| 単電極プローブ |
| 多極・多電極プローブ |
| バルーンベースアブレーションカテーテル |
| フレキシブルチッププローブ |
| 腫瘍学 | 肺癌 |
| 肝臓癌 | |
| 乳癌 | |
| 腎臓 | |
| 前立腺癌 | |
| 心臓病学 | 心房細動 |
| 心室頻拍 | |
| その他の心臓不整脈 | |
| 神経学および疼痛管理 | 三叉神経痛 |
| 椎間関節および仙腸関節痛 | |
| 末梢神経痛 | |
| その他の用途 |
| モノポーラ |
| バイポーラ |
| 多極 |
| 超音波ガイド下 |
| CTガイド下 |
| MRIガイド下 |
| 電気解剖学的マッピングガイド下 |
| 病院 |
| 外来手術センター |
| 専門クリニック |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 高周波アブレーター | |
| 凍結アブレーションプローブ | ||
| マイクロ波アブレーター | ||
| レーザーアブレーター | ||
| 超音波アブレーター | ||
| プローブアーキテクチャ別 | 単電極プローブ | |
| 多極・多電極プローブ | ||
| バルーンベースアブレーションカテーテル | ||
| フレキシブルチッププローブ | ||
| 用途別 | 腫瘍学 | 肺癌 |
| 肝臓癌 | ||
| 乳癌 | ||
| 腎臓 | ||
| 前立腺癌 | ||
| 心臓病学 | 心房細動 | |
| 心室頻拍 | ||
| その他の心臓不整脈 | ||
| 神経学および疼痛管理 | 三叉神経痛 | |
| 椎間関節および仙腸関節痛 | ||
| 末梢神経痛 | ||
| その他の用途 | ||
| エネルギー供給別 | モノポーラ | |
| バイポーラ | ||
| 多極 | ||
| ガイダンス技術別 | 超音波ガイド下 | |
| CTガイド下 | ||
| MRIガイド下 | ||
| 電気解剖学的マッピングガイド下 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門クリニック | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
組織接触プローブアブレーターへの需要を促進しているものは何ですか?
組織接触プローブアブレーター市場は、心房細動有病率の増加、低侵襲がん治療のより広い使用、および外来心臓アブレーションへの移行によって促進されています。信頼性の高い接触、マッピングサポート、および互換性のある使い捨てプローブの必要性も病院の購買決定に影響を与えています。
組織接触プローブアブレーター市場の規模はどのくらいですか?
組織接触プローブアブレーター市場は2026年に1.54 ビリオン 米ドルと評価されており、8.88%のCAGRで2032年までに2.54 ビリオン 米ドルに達すると予測されています。成長は心臓電気生理学の需要、拡大する腫瘍学用途、およびケアサイト政策の変化を反映しています。
どの製品タイプが最大のシェアを占めていますか?
高周波アブレーターは2026年に48.16%のシェアでリードしており、心臓病学、腫瘍学、および疼痛処置において確立された使用があるためです。そのインストールベース、医師の親しみやすさ、および既存の病院ジェネレーターとの互換性が現在の地位を強化しています。
組織接触プローブシステムで最も速く成長している用途はどれですか?
心臓病学は2032年にかけて9.54%のCAGRで成長すると予測されており、2026年の収益の45.34%を占めています。心房細動ケア、高度なマッピングの使用、および外来治療への継続的な移行がこの結果を支持しています。
外来手術センターがアブレーションサプライヤーにとって重要な理由は何ですか?
外来手術センターは10.13%のCAGRで成長すると予測されており、2026年に選択された心臓アブレーション処置をカバーする米国メディケア・メディケイドサービスセンターの決定によって支えられています。サプライヤーは、コンパクトなシステム、簡単ワークフロー、使い捨てコンポーネント、および適切な安全サポートを通じてこの環境に対応できます。
パルス電場アブレーションは高周波プローブ需要にどのような影響を与えますか?
パルス電場アブレーションはより短い処置時間を提供し、心臓電気生理学における高周波プローブ使用を削減し、デュアルエネルギーポートフォリオへの需要を増加させる可能性があります。組織接触プローブアブレーター市場は、他の接触ベースシステムが臨床的役割を維持する腫瘍学および疼痛用途によって引き続き支えられています。