
Tamaño y Participación del Mercado de Abladores de Sonda de Contacto Tisular
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
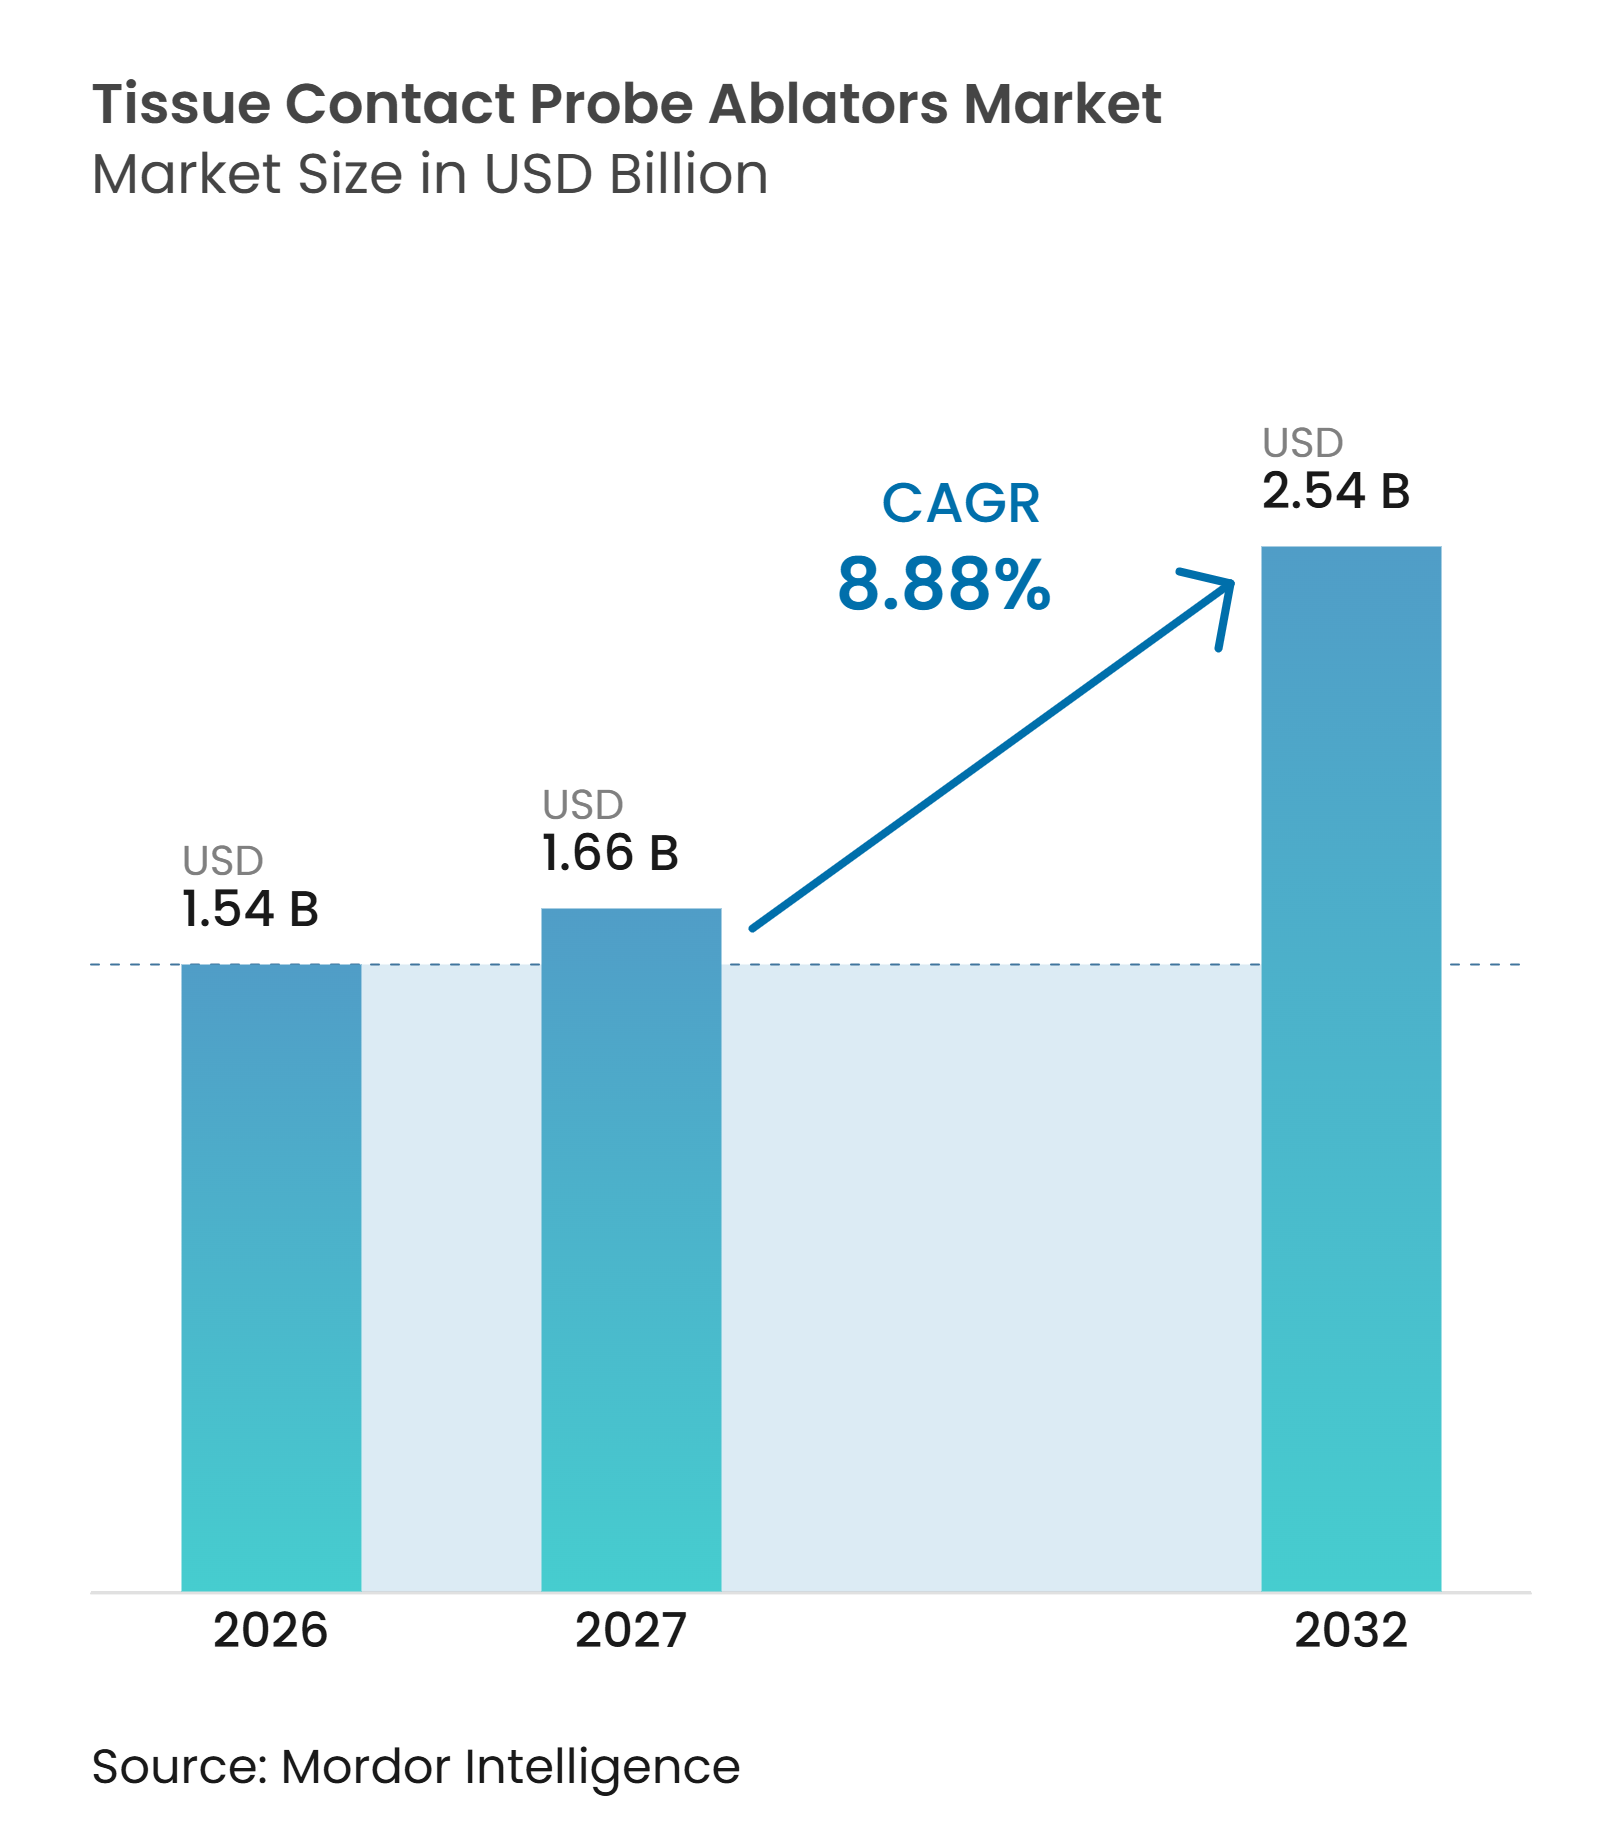
| Tamaño del Mercado (2027) | 1.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.54 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.88 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Abladores de Sonda de Contacto Tisular por Mordor Intelligence
Se espera que el tamaño del Mercado de Abladores de Sonda de Contacto Tisular aumente de 1,54 mil millones de USD en 2026 a 1,66 mil millones de USD en 2027 y alcance los 2,54 mil millones de USD para 2032, creciendo a una CAGR del 8,88% durante 2027-2032.
El mercado de abladores de sonda de contacto tisular está respaldado por una base de pacientes amplia y en expansión para la fibrilación auricular, un uso más extendido de la ablación guiada por imagen en oncología y el papel clínico continuo de los sistemas basados en contacto en las vías de tratamiento establecidas, donde los médicos otorgan importancia a la formación reproducible de lesiones, el soporte de imagen y la administración confiable de energía. La electrofisiología cardíaca está cambiando a medida que los proveedores trasladan los procedimientos elegibles a centros quirúrgicos ambulatorios.
Al mismo tiempo, los hospitales continúan invirtiendo en sistemas integrados de mapeo, detección y ablación que ayudan a los médicos a evaluar el contacto tisular, reducir los intercambios innecesarios de dispositivos, gestionar casos complejos y cumplir con los controles de seguridad y calidad esperados para los procedimientos cardíacos invasivos. En oncología, la evidencia clínica y las recientes acciones regulatorias están ampliando el uso de la crioablación y otras técnicas basadas en sondas en indicaciones seleccionadas de hígado, pulmón, riñón, mama y próstata, particularmente donde el tratamiento menos invasivo puede ofrecer una opción práctica para pacientes cuidadosamente seleccionados y apoyar una recuperación más corta que un enfoque quirúrgico más extenso. El mercado de abladores de sonda de contacto tisular depende, por tanto, de los resultados clínicos, las normas de reembolso, la compatibilidad de los equipos, los entornos de procedimiento, la formación de los proveedores y el ritmo al que los proveedores introducen plataformas de campo pulsado o de energía dual sin debilitar el papel de sus carteras establecidas de radiofrecuencia y crío. Al mismo tiempo, los proveedores también deben responder a una mayor demanda de componentes desechables, flujos de trabajo compactos y datos a nivel de sistema que orienten la toma de decisiones clínicas.
Conclusiones Clave del Informe
- Por tipo de producto, los abladores de radiofrecuencia representaron el 48,16% de la participación del mercado de abladores de sonda de contacto tisular en 2026, mientras que se proyecta que las sondas de crioablación crezcan a una CAGR del 9,41% hasta 2032.
- Por arquitectura de sonda, las sondas multipolares y de múltiples electrodos representaron el 48,14% de la participación del mercado de abladores de sonda de contacto tisular en 2026, mientras que se prevé que las sondas de punta flexible se expandan a una CAGR del 8,91% hasta 2032.
- Por aplicación, la cardiología representó el 45,34% del tamaño del mercado de abladores de sonda de contacto tisular en 2026 y avanza a una CAGR del 9,54% hasta 2032.
- Por suministro de energía, los sistemas bipolares representaron el 46,90% de la participación de mercado en 2026, mientras que se prevé que los sistemas multipolares crezcan a una CAGR del 9,02% hasta 2032.
- Por tecnología de guía, los procedimientos guiados por mapeo electroanatómico representaron el 51,23% de la participación de mercado en 2026 y se proyecta que se expandan a una CAGR del 10,23% hasta 2032.
- Por usuario final, los hospitales representaron el 55,34% de la participación de mercado en 2026, mientras que se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 10,13% hasta 2032.
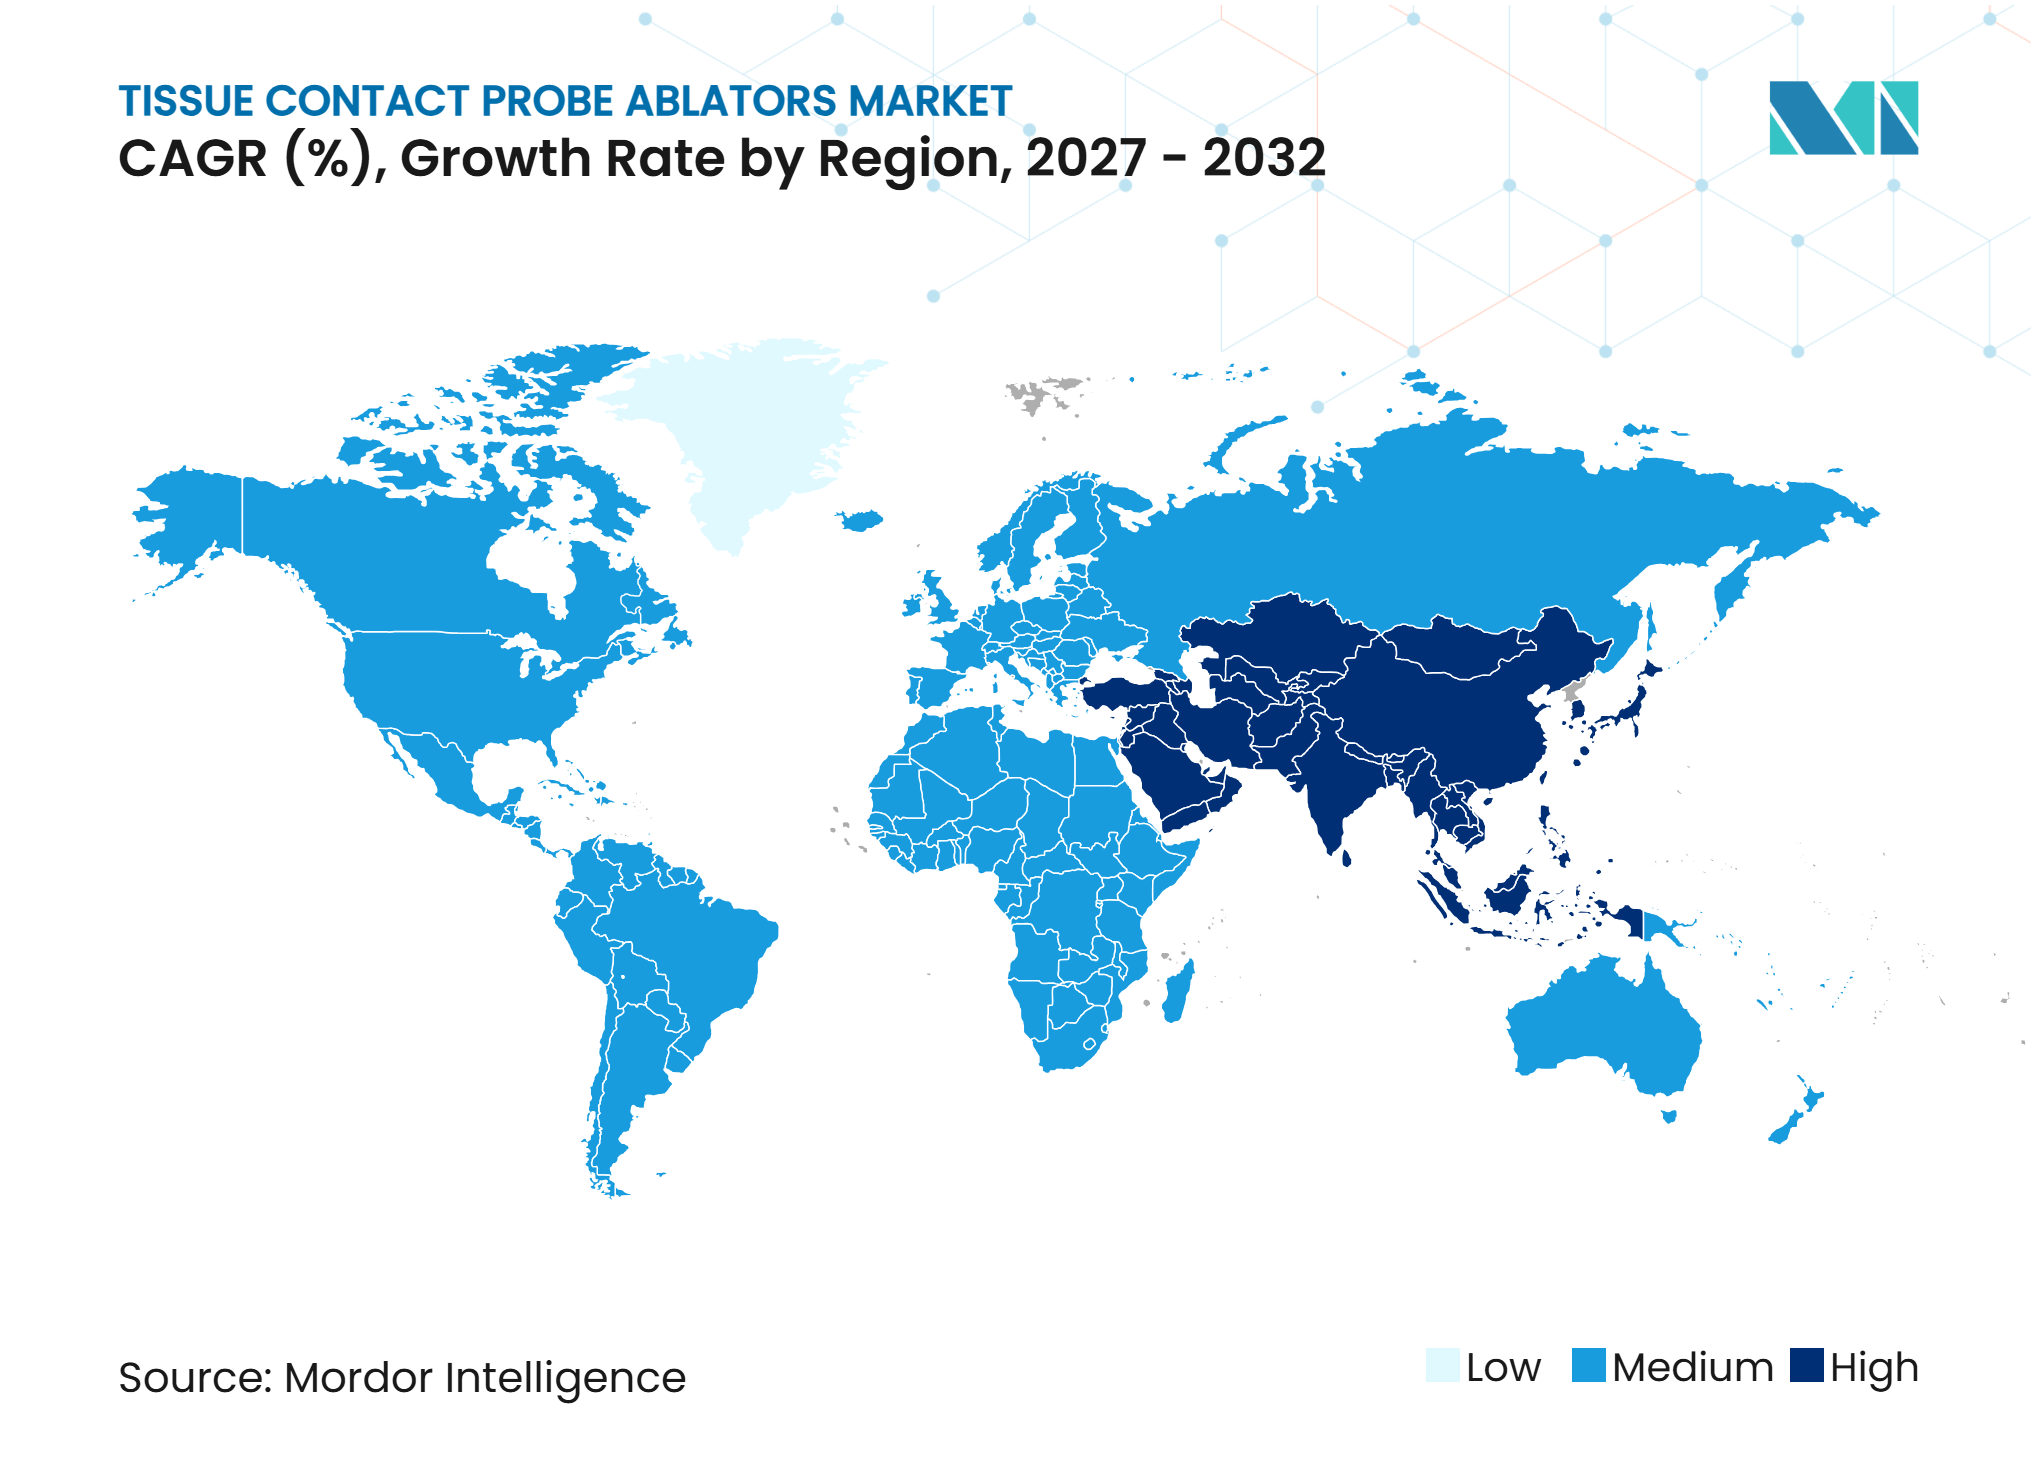
- Por geografía, América del Norte representó el 43,89% de la participación de mercado en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,45% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Abladores de Sonda de Contacto Tisular*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Tratamiento de Fibrilación Auricular y Tumores Sólidos | +2.1% | Global, con fuerte demanda en América del Norte, Europa Occidental y Asia Oriental | Largo plazo (≥ 4 años) |
| Cambio hacia Procedimientos Mínimamente Invasivos y Ambulatorios | +1.9% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de Detección y Mapeo en Tiempo Real | +1.5% | América del Norte y Europa, con uso creciente en Asia-Pacífico y países del GCC | Mediano plazo (2-4 años) |
| Innovación en Sondas de Punta Flexible y Múltiples Electrodos | +1.1% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Uso creciente de sondas desechables vinculadas a procedimientos | +0.9% | Global; mayores ganancias de volumen en APAC y América del Sur | Mediano plazo (2–5 años) |
| Arrastre de la base instalada a través de consumibles compatibles con generadores | +0.7% | América del Norte y UE (alta base instalada); ganancias tempranas en APAC | Corto plazo (≤ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Tratamiento de Fibrilación Auricular y Tumores Sólidos
La fibrilación auricular y los tumores sólidos crean dos fuentes duraderas de demanda de procedimientos para el mercado de abladores de sonda de contacto tisular. América del Norte registró una incidencia de fibrilación auricular estandarizada por edad de 88,23 por 100.000, que fue superior al promedio reportado para Asia-Pacífico[1]. En el carcinoma de células renales, una revisión de 2025 de 133 estudios que abarcaron 8.910 pacientes encontró un control local a 1 año superior al 95% para la ablación por radiofrecuencia, microondas y crioablación, con tasas de complicaciones más bajas que la nefrectomía parcial. Estas necesidades clínicas sostienen la demanda de sistemas basados en contacto en entornos cardíacos y oncológicos, donde las decisiones dependen del control de lesiones, la seguridad, el acceso a imágenes, la elegibilidad del paciente y la capacidad de evitar una intervención más invasiva.
Cambio hacia Procedimientos Mínimamente Invasivos y Ambulatorios
El movimiento hacia la atención ambulatoria está cambiando el entorno de procedimientos para el mercado de abladores de sonda de contacto tisular. Los Centros de Servicios de Medicare y Medicaid añadieron varios procedimientos de ablación con catéter cardíaco a la lista de procedimientos cubiertos por los centros quirúrgicos ambulatorios bajo la norma de pago de 2026, lo que permite a los centros calificados desarrollar programas en torno a una vía de pago más clara. La Sociedad de Ritmo Cardíaco (HRS) y el Colegio Americano de Cardiología (ACC) publicaron orientaciones sobre la selección de pacientes, los acuerdos de traslado de emergencia y el aseguramiento de la calidad para la ablación intracardíaca en estos centros. Un análisis de 2026 describió tasas de eventos adversos mayores por debajo del 1% en más de 4.000 casos de ablación en centros quirúrgicos ambulatorios y un alta el mismo día superior al 90% para la ablación de fibrilación auricular en sitios con experiencia. La declaración de la HRS y el ACC también proyectó un crecimiento anual del 14% en el volumen de ablación con catéter entre 2025 y 2030. Los proveedores buscan, por tanto, flujos de trabajo portátiles, sondas desechables confiables y sistemas que funcionen en entornos de menor complejidad sin comprometer la supervisión clínica, la preparación para emergencias, la documentación del procedimiento ni el seguimiento posterior al procedimiento.
Integración de Detección y Mapeo en Tiempo Real
La confirmación en tiempo real del contacto del catéter se está convirtiendo en una consideración de compra clave en el mercado de abladores de sonda de contacto tisular. Un estudio prospectivo multicéntrico publicado en 2025 encontró que la ablación por campo pulsado guiada por ecocardiografía intracardíaca tuvo una tasa de recurrencia de arritmia del 12,6%, en comparación con el 22,3% con guía por fluoroscopía. El estudio también reportó menos reconexión en procedimientos repetidos cuando se había confirmado el contacto tisular, vinculando la visualización del procedimiento con la formación duradera de lesiones. Estos hallazgos respaldan las inversiones en plataformas que combinan mapeo, información de contacto y suministro de energía. Un flujo de trabajo de catéter único puede reducir los intercambios de catéteres y puede reducir la exposición a la fluoroscopía durante procedimientos complejos, al tiempo que ayuda a los operadores a gestionar una secuencia de procedimiento reproducible. Esto favorece a los proveedores con carteras conectadas de generador, mapeo y sonda, en lugar de dispositivos independientes, porque los equipos clínicos pueden utilizar un entorno de datos común desde el mapeo hasta la ablación.
Innovación en Sondas de Punta Flexible y Múltiples Electrodos
Los diseños de punta flexible y múltiples electrodos están ampliando las opciones clínicas y operativas disponibles en el Mercado de Abladores de Sonda de Contacto Tisular. Un estudio retrospectivo de 2025 de NYU Langone encontró que un catéter de punta flexible redujo la distancia media de excursión en un 18% y mejoró la libertad de fibrilación auricular a 1 año al 81,3%, en comparación con el 75% para un dispositivo de punta convencional. Abbott introdujo el catéter de ablación TactiFlex con Sensor Habilitado en India en mayo de 2025, combinando una punta flexible con detección de fuerza de contacto. Los sistemas de múltiples electrodos pueden crear lesiones en varios puntos en una sola aplicación, lo que puede apoyar los flujos de trabajo de electrofisiología sensibles al tiempo y mejorar la utilización de la sala donde la demanda supera la capacidad del personal. La tendencia de diseño también respalda el uso creciente de sondas desechables vinculadas a procedimientos y consumibles compatibles con generadores. Para los proveedores, el desarrollo de productos ahora se centra en el contacto estable, la administración confiable de lesiones, pasos de procedimiento más simples y arquitecturas que puedan adaptarse para el tratamiento por radiofrecuencia, crío o campo pulsado.
Análisis del Impacto de las Restricciones del Mercado de Abladores de Sonda de Contacto Tisular*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Generadores, Sondas y Accesorios | -2% | Global, con mayor presión en Asia-Pacífico, América del Sur y Europa | Largo plazo (≥ 4 años) |
| Competencia de la Ablación por Campo Pulsado y Modalidades de Energía Alternativas | -2.2% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Capacidad limitada de formación y flujo de trabajo multidisciplinario | -0.8% | APAC, MEA, América del Sur; centros quirúrgicos ambulatorios emergentes a nivel global | Mediano plazo (2–4 años) |
| Codificación de reembolso inconsistente para procedimientos de ablación de especialidades cruzadas | -1.1% | Nacional; ganancias tempranas concentradas en mercados de alto reembolso | Mediano plazo (2–5 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Generadores, Sondas y Accesorios
Los altos costos de equipos y consumibles limitan el acceso al Mercado de Abladores de Sonda de Contacto Tisular en sistemas de salud sensibles al precio. Un análisis japonés de 2025 de 315.818 procedimientos de ablación de fibrilación auricular encontró costos medios hospitalarios de 17.181 USD para la ablación por radiofrecuencia y 19.460 USD para la ablación criotérmica. El informe atribuyó gran parte de la diferencia al costo de los materiales en lugar al personal, lo que muestra por qué la selección de dispositivos tiene relevancia directa para los presupuestos hospitalarios. Los sistemas de energía dual pueden requerir nuevas inversiones en generadores, lo que puede posponer la adopción por parte de hospitales comunitarios y centros ambulatorios. Los controles de precios pueden reducir los ingresos por dispositivo incluso cuando los volúmenes de procedimientos aumentan. La capacidad de formación limitada y el reembolso inconsistente para procedimientos de especialidades cruzadas añaden mayor presión en entornos emergentes y nuevos sitios de atención, donde los proveedores deben equilibrar la planificación de capital, la experiencia médica, la cobertura del servicio y el acceso de los pacientes.
Competencia de la Ablación por Campo Pulsado y Modalidades de Energía Alternativas
La ablación por campo pulsado es una restricción competitiva material para las sondas de contacto térmico utilizadas en la electrofisiología cardíaca. En el ensayo BEAT-PAROX-AF, el éxito de un solo procedimiento a 12 meses fue del 77,2% para la ablación por campo pulsado y del 77,6% para la ablación por radiofrecuencia. La ablación por campo pulsado redujo el tiempo medio del procedimiento en 39 minutos y registró menos eventos adversos graves en ese estudio, lo que la hace atractiva para los centros que buscan mayor rendimiento y un enfoque no térmico. La ventaja del flujo de trabajo puede reducir el uso de catéteres de radiofrecuencia por caso en los sitios que adoptan protocolos no térmicos. Los proveedores que dependen únicamente de productos de radiofrecuencia o crío enfrentan mayor exposición en electrofisiología. La demanda en oncología, manejo del dolor y sistemas de energía dual puede compensar parcialmente este riesgo, pero no elimina la necesidad de renovación de la cartera, evidencia clínica e integración significativa del sistema.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
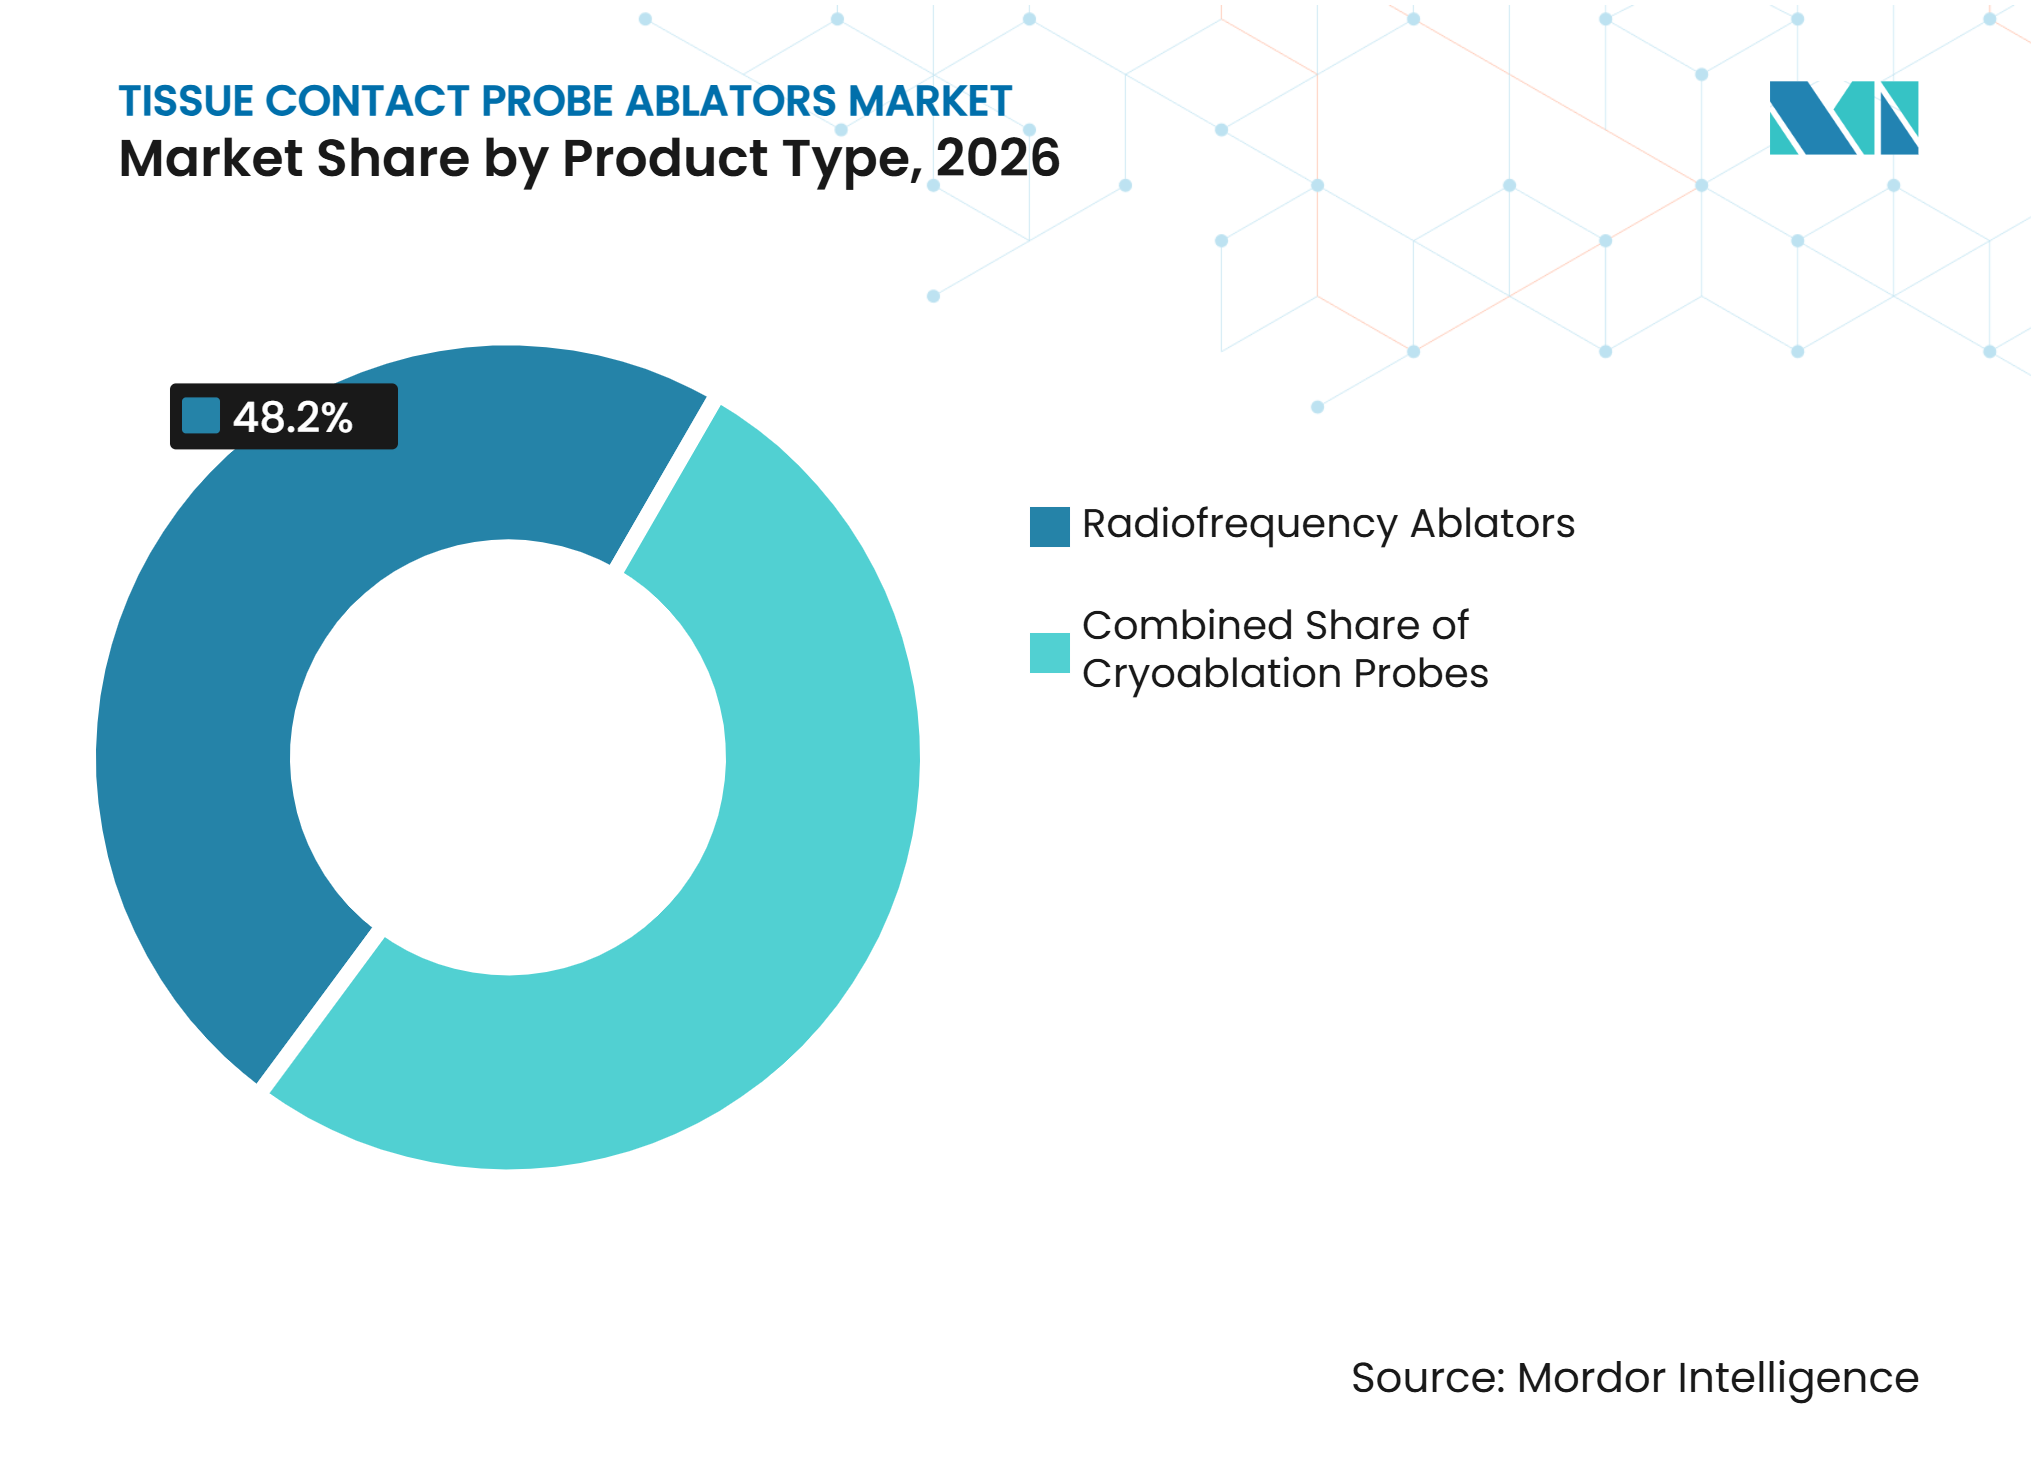
El Ablador de Radiofrecuencia Mantiene su Amplia Base ClínicaLos abladores de radiofrecuencia capturaron el 48,16% de la participación de mercado en 2026. Su posición en el Mercado de Abladores de Sonda de Contacto Tisular se basa en una amplia experiencia clínica en el manejo del ritmo cardíaco, la ablación de tumores y los procedimientos de dolor. Los hospitales han establecido flotas de generadores, formación médica y vías de tratamiento en torno a la tecnología de radiofrecuencia. Estas relaciones de base instalada también respaldan la demanda de sondas desechables compatibles. Los sistemas de microondas siguen siendo útiles para tumores hepáticos y pulmonares más grandes, donde las zonas de ablación más amplias pueden ser clínicamente relevantes. Los sistemas láser sirven para procedimientos intersticiales y neuroquirúrgicos más especializados.
Se prevé que las sondas de crioablación crezcan a una CAGR del 9,41% hasta 2032. Una revisión de 2025 de 19 estudios reportó una tasa de control local del tumor a 1 año agrupada del 90,5% para la crioablación pulmonar. IceCure recibió autorización de comercialización de la FDA en octubre de 2025 para ProSense en el tratamiento local de cáncer de mama de bajo riesgo seleccionado en mujeres de 70 años o más. Estos desarrollos amplían el uso potencial de las sondas de crío más allá de los procedimientos cardíacos establecidos y proporcionan a los equipos clínicos una opción para pacientes que pueden no ser adecuados para la cirugía convencional. El ultrasonido sigue siendo investigacional en muchos usos de sondas de contacto. Los proveedores con líneas de productos de radiofrecuencia, crío y energía dual pueden atender más de una vía clínica, alinear sus ofertas con las necesidades específicas del sitio en evolución y reducir su exposición a una sola modalidad.



Por Arquitectura de Sonda:
Las Plataformas Multipolares Apoyan Flujos de Trabajo más RápidosLas sondas multipolares y de múltiples electrodos representaron el 48,14% de la participación de mercado en 2026. Su valor en el Mercado de Abladores de Sonda de Contacto Tisular es más evidente en el aislamiento de venas pulmonares, donde múltiples electrodos pueden apoyar un patrón de lesión circunferencial. Las secuencias de tratamiento más cortas son importantes a medida que la ablación cardíaca se desplaza hacia la atención ambulatoria. Las sondas de electrodo único siguen siendo importantes para las aplicaciones oncológicas focales y de dolor que necesitan una colocación precisa de energía. Los catéteres de balón mantienen un papel establecido en la crioablación, aunque enfrentan competencia de los sistemas de campo pulsado con flujos de trabajo de disparo único similares.
Se proyecta que las sondas de punta flexible se expandan a una CAGR del 8,91% hasta 2032. El estudio de NYU Langone reportó una reducción en las lesiones por paciente de 222,7 a 132,0 cuando se utilizó el diseño de punta flexible. La misma investigación vinculó el dispositivo con la fuerza de contacto y menos señales microembólicas. El programa de desarrollo clínico de Abbott posiciona el diseño de punta flexible para su uso en catéteres de radiofrecuencia de doble fuente y campo pulsado. Este enfoque podría hacer de las puntas flexibles un elemento mecánico central en las plataformas más nuevas. Los hospitales que adopten estas sondas también pueden avanzar en las actualizaciones de generadores, creando una oportunidad de plataforma más amplia para los proveedores al tiempo que permite a los médicos utilizar información de contacto estable durante conjuntos de lesiones cada vez más complejos.
Por Aplicación:
La Cardiología Ancla la Demanda Mientras la Oncología se ExpandeLa cardiología representó el 45,34% del tamaño del Mercado de Abladores de Sonda de Contacto Tisular en 2026 y se prevé que crezca a una CAGR del 9,54% hasta 2032. La fibrilación auricular sigue siendo la indicación principal porque la ablación con catéter tiene un papel definido en las vías de control del ritmo. Los procedimientos de taquicardia ventricular son de menor volumen, pero pueden requerir mapeo complejo, múltiples lesiones y sondas especializadas. Esto aumenta el gasto en dispositivos por procedimiento en muchos laboratorios de electrofisiología. La escala de la aplicación significa que un cambio en la preferencia de sonda cardíaca tiene un efecto desproporcionado en los ingresos del proveedor. También explica el intenso enfoque en productos integrados de mapeo y energía dual.
La oncología amplía la base de ingresos más allá de la electrofisiología cardíaca. La ablación está ganando un papel más amplio en indicaciones de mama, próstata, riñón, hígado y pulmón donde los pacientes pueden necesitar una opción menos invasiva. La Sociedad Americana de Cirujanos de Mama actualizó su guía de 2026 para incluir la crioablación para cánceres de mama en estadio temprano de bajo riesgo biológico seleccionados. AngioDynamics reportó la autorización 510(k) de la FDA para NanoKnife para la ablación de tejido prostático y señaló que su estudio PRESERVE logró el 84% de libertad de enfermedad clínicamente significativa en el campo a los 12 meses. Los procedimientos de dolor y neurología proporcionan otra base de demanda distinta que se ve menos afectada por la adopción del campo pulsado en la atención cardíaca. Esta diversidad clínica respalda un papel a largo plazo más amplio para los sistemas de sonda de contacto y da a los proveedores una razón para mantener estrategias diferenciadas de producto, formación y evidencia en varias especialidades.
Por Suministro de Energía:
Los Sistemas Bipolares Permanecen EstablecidosEl suministro de energía bipolar representó el 46,90% de la participación de mercado en 2026. Se utiliza en muchos procedimientos de manejo del dolor porque crea un patrón de lesión contenido y puede reducir la dependencia de una almohadilla de retorno del paciente. Las configuraciones bipolares también son familiares en los flujos de trabajo estándar de radiofrecuencia cardíaca. Los sistemas monopolares siguen siendo relevantes en oncología intervencionista, donde un único electrodo activo puede simplificar los procedimientos hepáticos y pulmonares guiados por TC. La selección entre los dos enfoques refleja la anatomía, el objetivo del tratamiento, el enfoque de guía y la capacidad del generador existente. Estos factores prácticos ralentizan el reemplazo tecnológico abrupto en las instalaciones establecidas.
Se prevé que el suministro de energía multipolar crezca a una CAGR del 9,02% hasta 2032. El suministro de energía simultáneo puede reducir el tiempo del procedimiento en la ablación cardíaca y puede ayudar a cubrir volúmenes objetivo más grandes en oncología. Las matrices de múltiples sondas también pueden extender la ablación controlada más allá de los límites de un solo electrodo. Los diseños de generadores más nuevos pueden admitir diferentes configuraciones de circuito y pueden combinar la radiofrecuencia con la terapia de campo pulsado. Esto crea una vía para que una plataforma compartida aborde más de un tipo de procedimiento. La flexibilidad resultante es útil para los hospitales que buscan mejorar la utilización de activos entre especialidades, especialmente cuando los presupuestos de capital requieren que el mismo equipo apoye a diferentes médicos, salas de procedimientos y prioridades de tratamiento.
Por Tecnología de Guía:
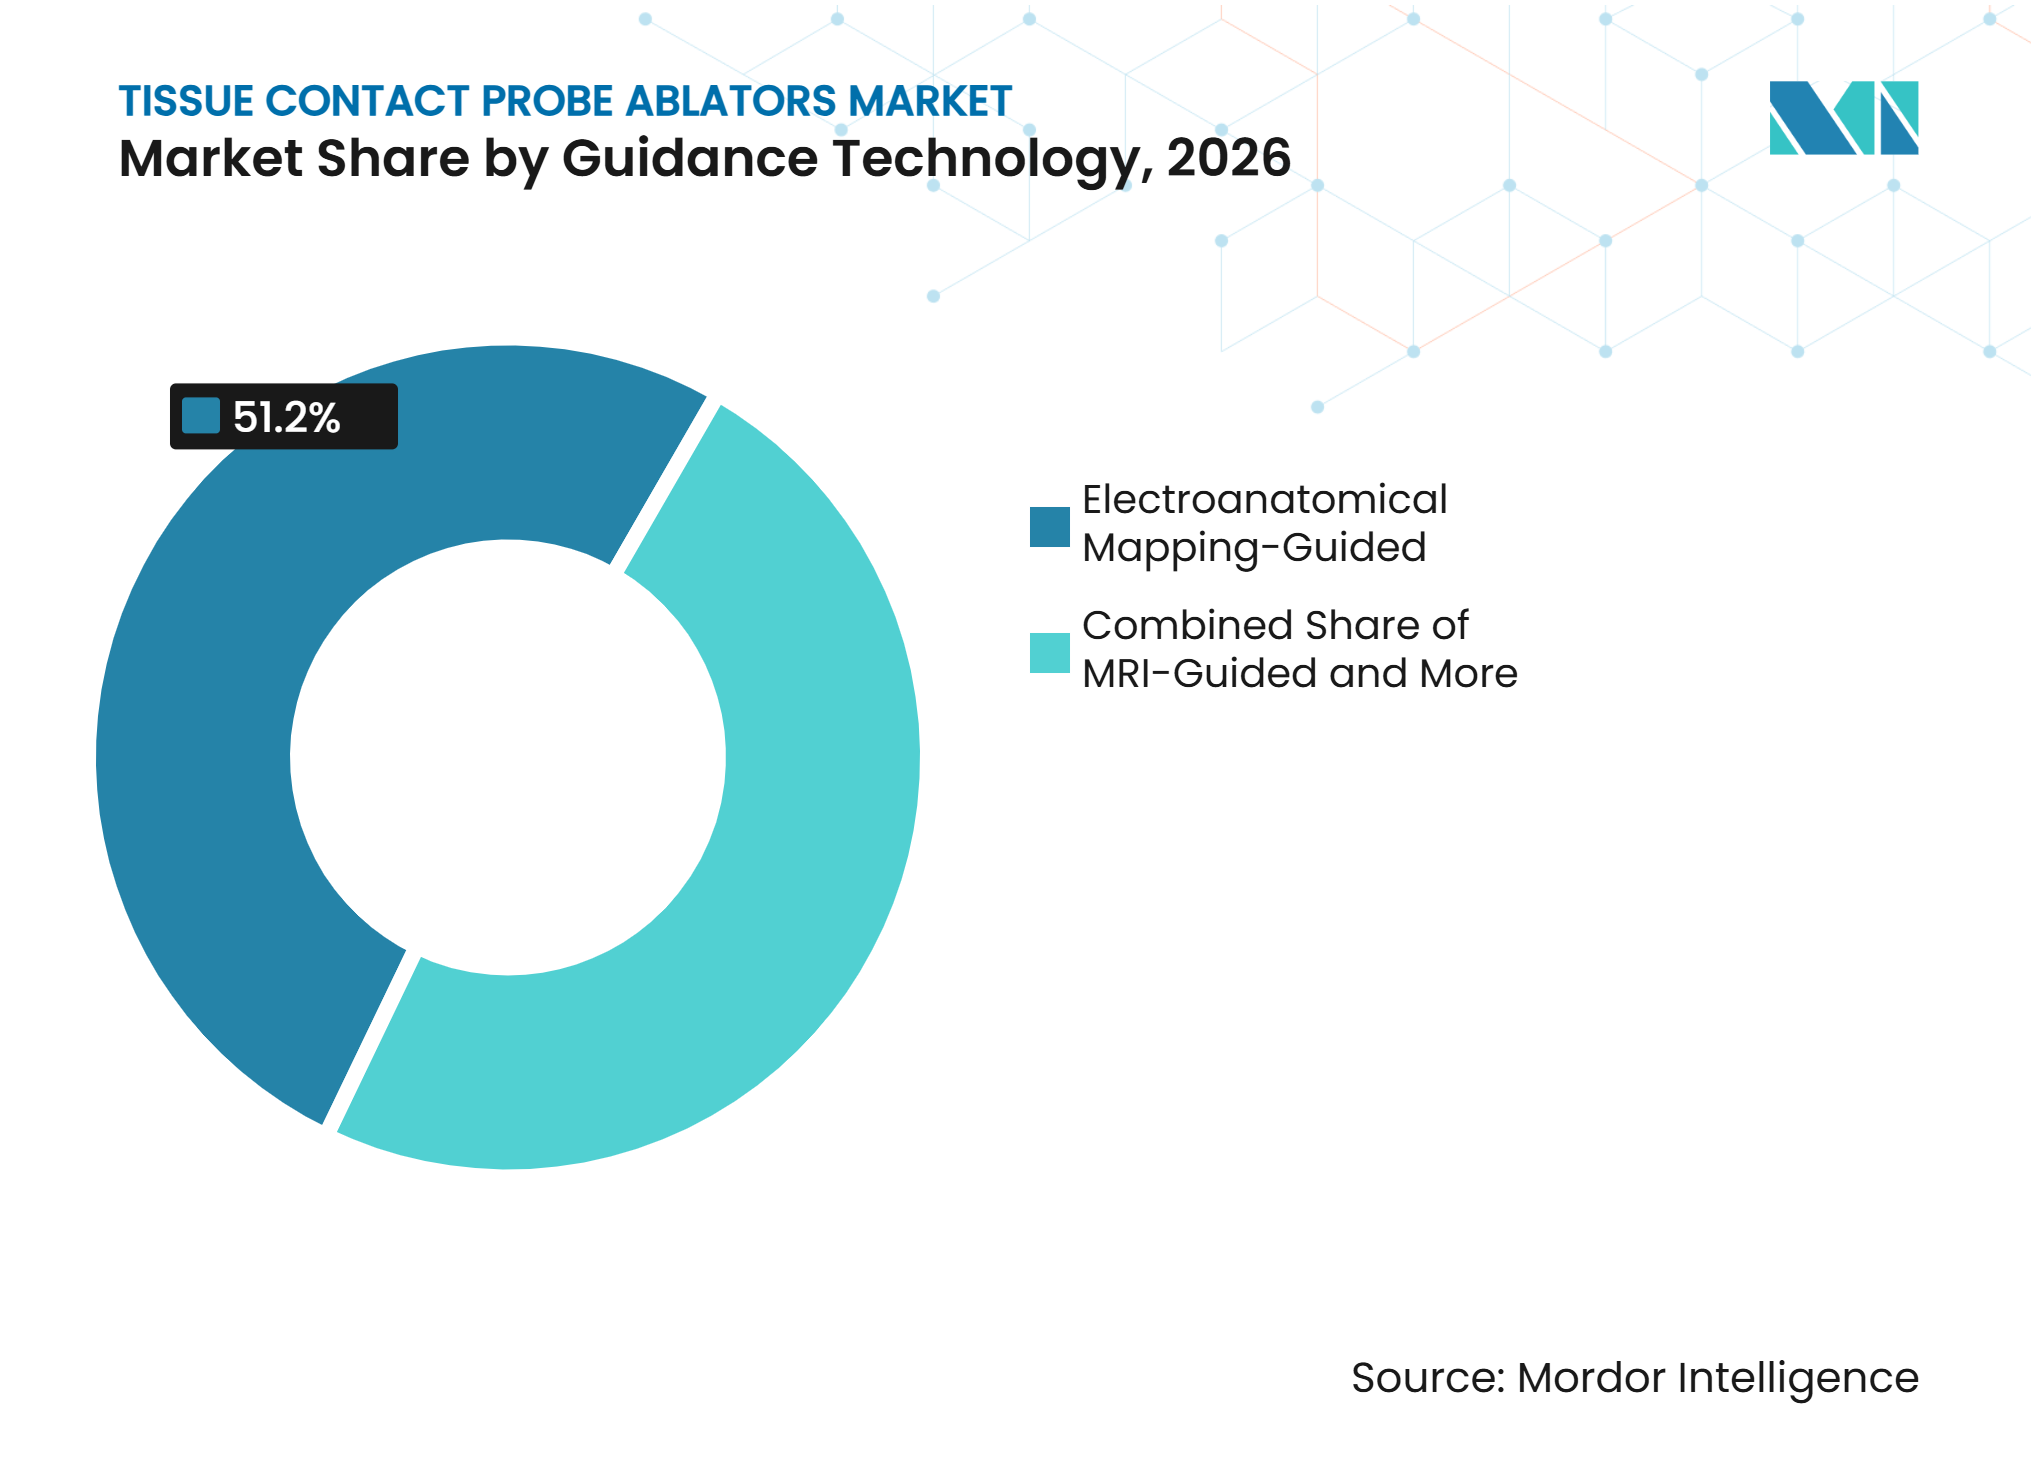
El Mapeo Electroanatómico Establece la Dirección de la PlataformaLos procedimientos guiados por mapeo electroanatómico representaron el 51,23% de la participación de mercado en 2026. Este enfoque también registra el crecimiento previsto más rápido con una CAGR del 10,23% hasta 2032. El liderazgo refleja el uso establecido en electrofisiología compleja, así como un cambio hacia sistemas integrados en todo el Mercado de Abladores de Sonda de Contacto Tisular. El mapeo y el suministro de energía ahora pueden ocurrir a través del mismo catéter en plataformas seleccionadas. Esto puede eliminar un paso de catéter diagnóstico separado y simplificar la secuencia del procedimiento. La demanda de este enfoque se beneficia de la necesidad continua de los hospitales de visualización cardíaca detallada y colocación reproducible de lesiones.
Medtronic recibió la aprobación de la PMDA en junio de 2025 para el Sistema de Mapeo y Ablación Affera y el catéter Sphere-9 en Japón. El sistema combina mapeo tridimensional de alta densidad con ablación por radiofrecuencia y campo pulsado en un solo catéter. Boston Scientific también completó los primeros procedimientos en humanos utilizando un catéter de campo pulsado y mapeo Faraflex de próxima generación en febrero de 2025[2]. Las expectativas de gestión de riesgos de la norma ISO 14971 y los requisitos de dispositivos de la FDA pueden extender los plazos de desarrollo y validación. Estos factores de cumplimiento favorecen a las empresas que pueden documentar el rendimiento integrado en las funciones de mapeo, detección y ablación, porque los proveedores y los reguladores necesitan evidencia clara de que las funciones combinadas operan de manera consistente durante todo el procedimiento.

Por Usuario Final:
Los Hospitales Lideran Mientras los Centros Ambulatorios Ganan TerrenoLos hospitales representaron el 55,34% de la participación de mercado en 2026. Mantienen la mayor participación porque los procedimientos complejos de electrofisiología dependen de laboratorios dedicados, fluoroscopía, ecocardiografía intracardíaca y capacidades de atención de emergencia. Los centros académicos y los hospitales comunitarios de alto volumen también pueden apoyar una amplia gama de procedimientos cardíacos y oncológicos. Un estudio multicéntrico de 3.758 ablaciones de fibrilación auricular reportó resultados comparables entre los departamentos de pacientes ambulatorios hospitalarios y los centros quirúrgicos ambulatorios. Las clínicas especializadas siguen siendo relevantes para los procedimientos de dolor y la atención oncológica seleccionada guiada por imagen. Las carteras de procedimientos más limitadas y el apoyo de reembolso desigual limitan su crecimiento.
Se proyecta que los centros quirúrgicos ambulatorios se expandan a una CAGR del 10,13% hasta 2032. El cambio de cobertura de los Centros de Servicios de Medicare y Medicaid de 2026 proporciona una base política directa para la ablación cardíaca en este entorno. El marco de la HRS y el ACC identifica la selección de pacientes, la planificación de traslados y los sistemas de calidad necesarios para apoyar una expansión segura. Estos centros favorecen la duración predecible de los casos, el alta el mismo día y los productos desechables que reducen la complejidad de la configuración. También pueden preferir sistemas compactos con dependencia limitada de infraestructura intensiva en capital. Para los proveedores de dispositivos, el cambio en el sitio de atención crea una oportunidad para diseñar paquetes más simples mientras se preservan los controles de datos y seguridad necesarios para los procedimientos cardíacos, y esto puede influir en las decisiones sobre el diseño de sondas, el soporte del flujo de trabajo y los modelos de servicio.
Análisis Geográfico
América del Norte
América del Norte representó el 43,89% de la participación de mercado en 2026. El Mercado de Abladores de Sonda de Contacto Tisular en la región combina una alta incidencia de fibrilación auricular, infraestructura de electrofisiología establecida y apoyo de reembolso para la atención de procedimientos. La incidencia de fibrilación auricular estandarizada por edad reportada fue de 88,23 por 100.000, la más alta entre las regiones discutidas en la evidencia suministrada. La cobertura de los Centros de Servicios de Medicare y Medicaid para procedimientos seleccionados de ablación cardíaca en centros quirúrgicos ambulatorios entra en vigor en 2026, y este cambio de política apoya un mayor uso de entornos de atención de menor complejidad para pacientes apropiados. La guía de la HRS y el ACC requiere una cuidadosa selección de pacientes, acuerdos de traslado de emergencia y aseguramiento de la calidad a medida que los centros introducen estos procedimientos.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 9,45% hasta 2032. Japón es un país importante de adopción temprana para los sistemas integrados de mapeo y energía dual, como lo demuestra la aprobación de la PMDA en junio de 2025 para el sistema Affera y Sphere-9 de Medtronic. Johnson & Johnson lanzó la plataforma VARIPULSE en toda Asia-Pacífico en 2025, mientras que Abbott llevó la detección de fuerza de contacto de punta flexible a India a través del lanzamiento de TactiFlex (Johnson & Johnson; Abbott). En China, las políticas de adquisición presionan a los proveedores a competir a través de la diferenciación clínica y la integración del sistema en lugar del precio. El crecimiento de la región refleja tanto la creciente demanda de atención de fibrilación auricular como el acceso más amplio a sistemas más avanzados.
Europa, Oriente Medio y África, y América del Sur
Europa sigue siendo una región de adopción importante para el Mercado de Abladores de Sonda de Contacto Tisular, respaldada por centros de electrofisiología con experiencia en Alemania, el Reino Unido, Francia, Italia y España, donde los estudios clínicos y las autorizaciones regulatorias continúan influyendo en las decisiones de adopción. Boston Scientific recibió el Marcado CE para el catéter de ablación por campo pulsado FARAPOINT en noviembre de 2025, y Medtronic anunció el Marcado CE para Sphere-360 en enero de 2026. El estudio BEAT-PAROX-AF, que se basó en centros de alto volumen en varios países europeos, continúa informando las elecciones clínicas entre los enfoques de radiofrecuencia y campo pulsado. Los países del GCC están invirtiendo en capacidad de electrofisiología, mientras que la adopción en América del Sur sigue concentrada en las principales redes de hospitales privados porque el costo de los dispositivos y el reembolso limitan el acceso más amplio al sistema público.
Panorama Competitivo
Concentración del Mercado
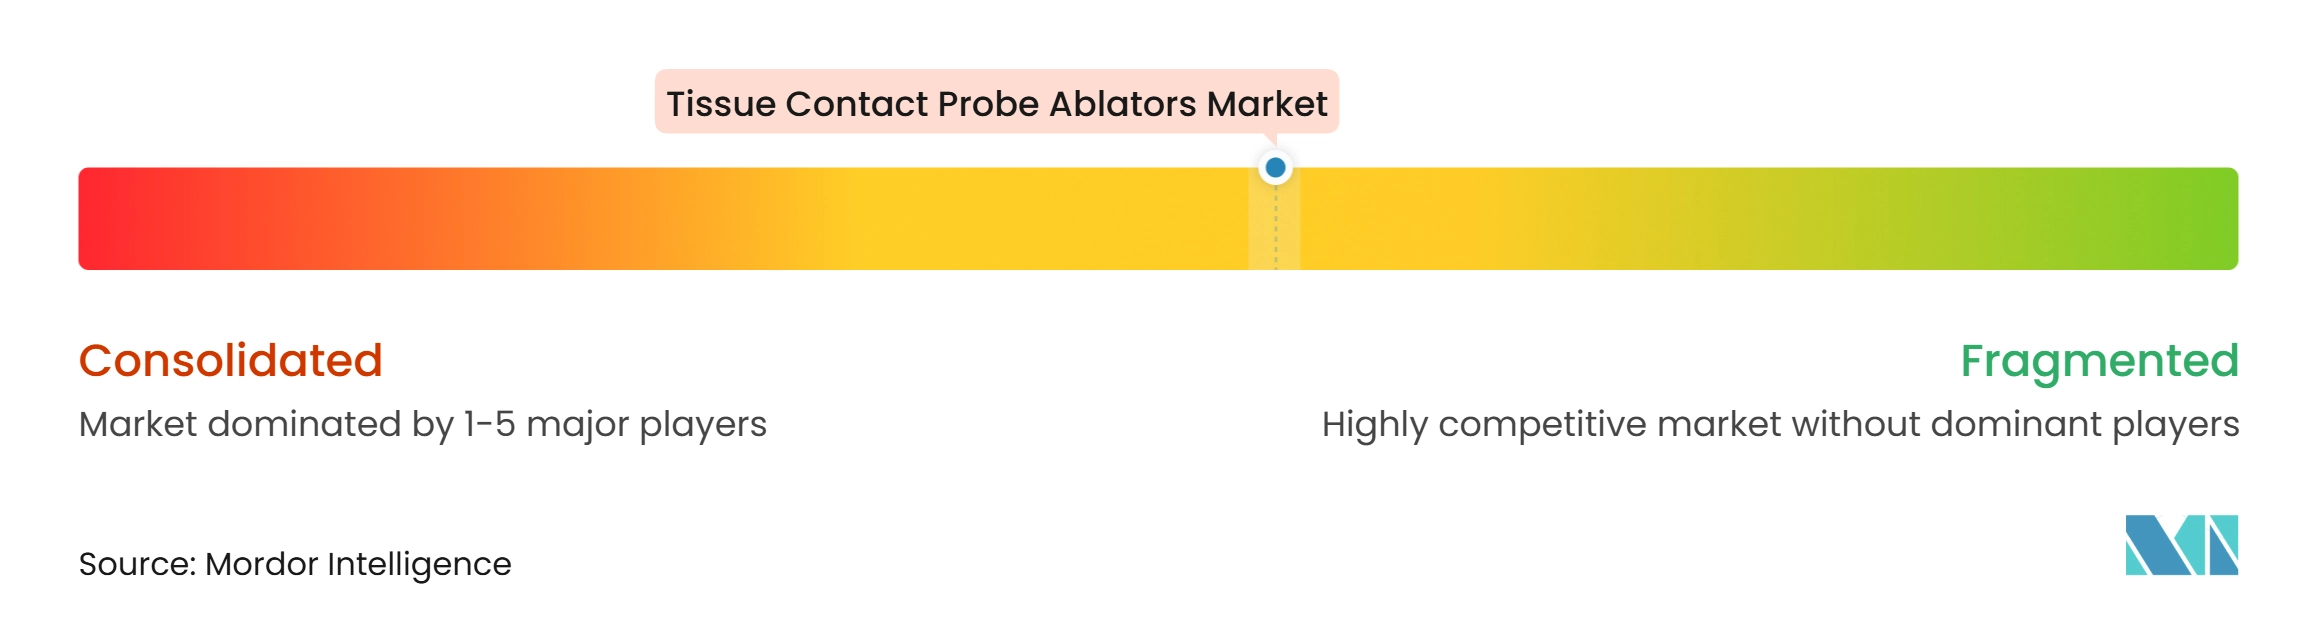
El Mercado de Abladores de Sonda de Contacto Tisular está moderadamente consolidado a nivel de sistema y más fragmentado a nivel de sonda. Abbott, Boston Scientific, Medtronic y Johnson & Johnson compiten a través de relaciones de mapeo propietarias y carteras de campo pulsado en crecimiento. AtriCure, AngioDynamics, IceCure Medical, Merit Medical Systems y Olympus sirven aplicaciones oncológicas, quirúrgicas y de dolor con relaciones clínicas diferenciadas. Los principales proveedores cardíacos compiten cada vez más a través de plataformas conectadas en lugar de una sola sonda. Esto favorece a las empresas que ofrecen detección, mapeo, suministro de energía y accesorios desechables compatibles en conjunto.
Boston Scientific obtuvo el Marcado CE para FARAPOINT en noviembre de 2025 para el tratamiento del aleteo auricular derecho, extendiendo la plataforma FARAPULSE a una nueva indicación. La empresa también avanzó en un programa Faraflex integrado con mapeo, reforzando su esfuerzo por proporcionar un flujo de trabajo de catéter único. Medtronic anunció el Marcado CE en enero de 2026 para Sphere-360 y los primeros casos de IDE en los Estados Unidos bajo el ensayo pivotal Horizon 360. Abbott recibió el Marcado CE en enero de 2026 para TactiFlex Duo, que suministra energía de radiofrecuencia y campo pulsado a través de un catéter de punta flexible con detección de fuerza de contacto. Estos programas muestran cómo las estrategias competitivas se están moviendo hacia la capacidad de energía dual, la integración de procedimientos y la información de contacto.
AtriCure completó el primer uso en humanos de su plataforma de energía dual con la pinza EnCompass en diciembre de 2025. La autorización de la FDA de IceCure para el tratamiento seleccionado del cáncer de mama crea una ruta comercial definida para un sistema de crioablación. Las oportunidades permanecen en sondas de contacto de energía dual, flujos de trabajo oncológicos de menor complejidad y criosondas con una calibración más consistente, mientras que los proveedores nacionales en China añaden presión en la ablación por campo pulsado. La evidencia suministrada no indica las participaciones combinadas de los principales actores, por lo que no respalda una puntuación de concentración cuantificada bajo el método requerido.
Líderes de la Industria de Abladores de Sonda de Contacto Tisular
-
Abbott
-
Biosense Webster, Inc.
-
Boston Scientific Corporation
-
IceCure Medical Ltd
-
Medtronic plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Abladores de Sonda de Contacto Tisular Empresas cubiertas en este informe
- Abbott Laboratories
- AngioDynamics
- AtriCure
- Avanos Medical
- Baylis Medical Company Inc.
- Biosense Webster, Inc.
- Boston Scientific
- Conmed
- The Cooper Companies
- Erbe Elektromedizin
- IceCure Medical Ltd
- Medtronic
- Medwaves, Inc.
- Merit Medical Systems
- MicroPort
- NeuroOne Medical Technologies Corporation
- Olympus
- Stereotaxis, Inc.
- Stryker
Desarrollos recientes de la industria en Mercado de Abladores de Sonda de Contacto Tisular
- Septiembre de 2026: IceCure Medical recibió la aprobación de la NMPA para su sistema de crioablación ProSense y las criosondas asociadas en China, lo que permite la comercialización en el segundo mercado de ablación más grande del mundo. La aprobación siguió a una solicitud de enmienda de Clase III anterior a Health Canada presentada en marzo de 2026, mientras que Terumo Corporation, el distribuidor de IceCure en Japón, tenía previsto presentar la solicitud de aprobación de la PMDA en la primera mitad de 2026.
- Enero de 2026: Medtronic anunció el Marcado CE en Europa para su catéter de ablación por campo pulsado Sphere-360 y completó los primeros casos de IDE en los Estados Unidos bajo el ensayo pivotal Horizon 360. El diseño de malla ajustable y conformable del Sphere-360 acomoda la variabilidad anatómica de las venas pulmonares sin rotación del catéter, con el objetivo de un flujo de trabajo simplificado de ablación de fibrilación auricular de catéter único totalmente integrado con el sistema de mapeo Affera.
Alcance del Informe Global del Mercado de Abladores de Sonda de Contacto Tisular
Según el alcance del informe, el mercado de abladores de sonda de contacto tisular abarca los sistemas de ablación médica que suministran energía controlada a través de sondas o catéteres colocados en contacto directo con el tejido objetivo. Estos sistemas se utilizan en oncología, cardiología, neurología y manejo del dolor, y otras aplicaciones clínicas para crear lesiones terapéuticas, con tipos de productos definidos, arquitecturas de sonda, métodos de suministro de energía, tecnologías de guía y entornos de usuario final.
El mercado está segmentado por tipo de producto, arquitectura de sonda, aplicación, suministro de energía, tecnología de guía y usuario final. Por tipo de producto, el mercado está segmentado en abladores de radiofrecuencia, sondas de crioablación, abladores de microondas, abladores láser y abladores de ultrasonido. Por arquitectura de sonda, el mercado está segmentado en sondas de electrodo único, sondas multipolares y de múltiples electrodos, catéteres de ablación basados en balón y sondas de punta flexible. Por aplicación, el mercado está segmentado en oncología, cardiología, neurología y manejo del dolor, y otras aplicaciones. El segmento de oncología incluye cáncer de pulmón, cáncer de hígado, cáncer de mama, cáncer de riñón y cáncer de próstata. El segmento de cardiología incluye fibrilación auricular, taquicardia ventricular y otras arritmias cardíacas. El segmento de neurología y manejo del dolor incluye neuralgia del trigémino, dolor de articulación facetaria y sacroilíaco, y dolor de nervio periférico. Por suministro de energía, el mercado está segmentado en monopolar, bipolar y multipolar. Por tecnología de guía, el mercado está segmentado en guiado por ultrasonido, guiado por TC, guiado por RMN y guiado por mapeo electroanatómico. Por usuario final, el mercado está segmentado en hospitales, centros quirúrgicos ambulatorios, clínicas especializadas y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Abladores de Radiofrecuencia |
| Sondas de Crioablación |
| Abladores de Microondas |
| Abladores Láser |
| Abladores de Ultrasonido |
| Sondas de electrodo único |
| Sondas multipolares y de múltiples electrodos |
| Catéteres de ablación basados en balón |
| Sondas de punta flexible |
| Oncología | Cáncer de pulmón |
| Cáncer de hígado | |
| Cáncer de mama | |
| Cáncer de riñón | |
| Cáncer de próstata | |
| Cardiología | Fibrilación auricular |
| Taquicardia ventricular | |
| Otras arritmias cardíacas | |
| Neurología y Manejo del Dolor | Neuralgia del trigémino |
| Dolor de articulación facetaria y sacroilíaco | |
| Dolor de nervio periférico | |
| Otras Aplicaciones |
| Monopolar |
| Bipolar |
| Multipolar |
| Guiado por Ultrasonido |
| Guiado por TC |
| Guiado por RMN |
| Guiado por Mapeo Electroanatómico |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Especializadas |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Abladores de Radiofrecuencia | |
| Sondas de Crioablación | ||
| Abladores de Microondas | ||
| Abladores Láser | ||
| Abladores de Ultrasonido | ||
| Por Arquitectura de Sonda | Sondas de electrodo único | |
| Sondas multipolares y de múltiples electrodos | ||
| Catéteres de ablación basados en balón | ||
| Sondas de punta flexible | ||
| Por Aplicación | Oncología | Cáncer de pulmón |
| Cáncer de hígado | ||
| Cáncer de mama | ||
| Cáncer de riñón | ||
| Cáncer de próstata | ||
| Cardiología | Fibrilación auricular | |
| Taquicardia ventricular | ||
| Otras arritmias cardíacas | ||
| Neurología y Manejo del Dolor | Neuralgia del trigémino | |
| Dolor de articulación facetaria y sacroilíaco | ||
| Dolor de nervio periférico | ||
| Otras Aplicaciones | ||
| Por Suministro de Energía | Monopolar | |
| Bipolar | ||
| Multipolar | ||
| Por Tecnología de Guía | Guiado por Ultrasonido | |
| Guiado por TC | ||
| Guiado por RMN | ||
| Guiado por Mapeo Electroanatómico | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Especializadas | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de abladores de sonda de contacto tisular?
El Mercado de Abladores de Sonda de Contacto Tisular está impulsado por la creciente prevalencia de fibrilación auricular, el uso más amplio del tratamiento oncológico mínimamente invasivo y un cambio hacia la ablación cardíaca ambulatoria. La necesidad de un contacto confiable, soporte de mapeo y sondas desechables compatibles también influye en las decisiones de compra hospitalaria.
¿Qué tamaño tiene el mercado de abladores de sonda de contacto tisular?
El Mercado de Abladores de Sonda de Contacto Tisular está valorado en 1,54 mil millones de USD en 2026 y se prevé que alcance los 2,54 mil millones de USD para 2032 a una CAGR del 8,88%. El crecimiento refleja la demanda de electrofisiología cardíaca, las aplicaciones oncológicas ampliadas y los cambios en las políticas del sitio de atención.
¿Qué tipo de producto tiene la mayor participación?
Los abladores de radiofrecuencia lideran con una participación del 48,16% en 2026 porque tienen un uso establecido en cardiología, oncología y procedimientos de dolor. Su base instalada, la familiaridad de los médicos y la compatibilidad con los generadores hospitalarios existentes refuerzan su posición actual.
¿Qué aplicación está creciendo más rápido para los sistemas de sonda de contacto tisular?
Se prevé que la cardiología crezca a una CAGR del 9,54% hasta 2032 y representa el 45,34% de los ingresos de 2026. La atención de la fibrilación auricular, el uso avanzado del mapeo y el movimiento continuo hacia el tratamiento ambulatorio respaldan este resultado.
¿Por qué son importantes los centros quirúrgicos ambulatorios para los proveedores de ablación?
Se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 10,13%, respaldados por la decisión de los Centros de Servicios de Medicare y Medicaid de cubrir procedimientos seleccionados de ablación cardíaca en 2026. Los proveedores pueden abordar este entorno a través de sistemas compactos, flujos de trabajo sencillos, componentes desechables y soporte de seguridad apropiado.
¿Cómo afecta la ablación por campo pulsado a la demanda de sondas de radiofrecuencia?
La ablación por campo pulsado ofrece un tiempo de procedimiento más corto, lo que puede reducir el uso de sondas de radiofrecuencia en la electrofisiología cardíaca y aumentar la demanda de carteras de energía dual. El Mercado de Abladores de Sonda de Contacto Tisular sigue respaldado por aplicaciones oncológicas y de dolor donde otros sistemas basados en contacto mantienen roles clínicos.