
Taille et Part du Marché des Ablateurs à Sonde de Contact Tissulaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.66 Milliards de dollars |
| Taille du Marché (2032) | 2.54 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Ablateurs à Sonde de Contact Tissulaire par Mordor Intelligence
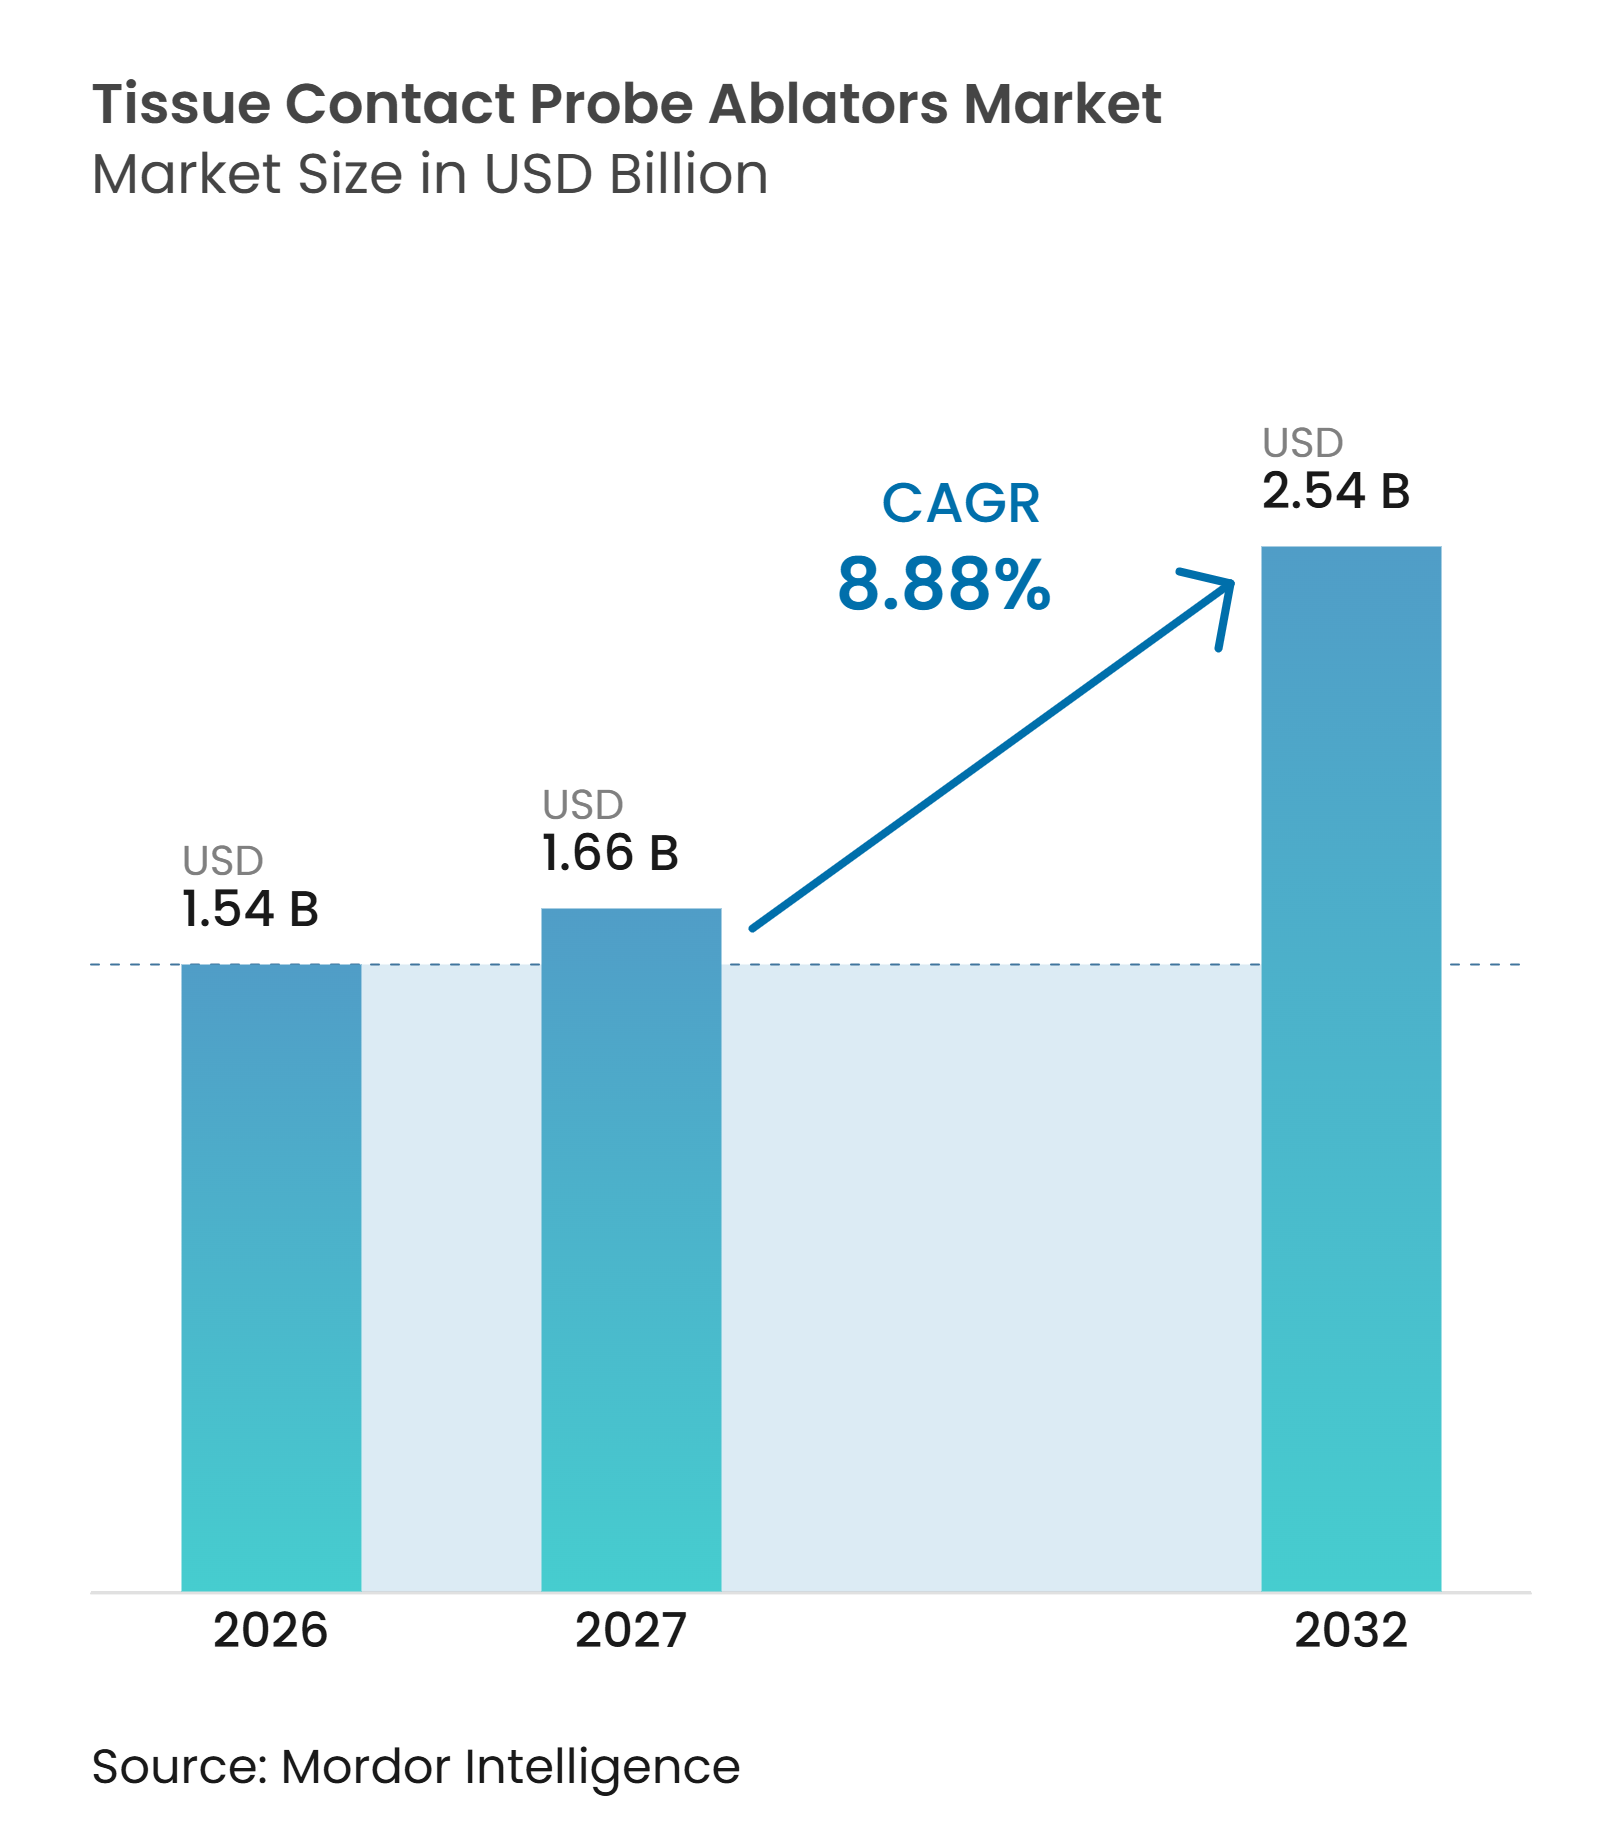
La taille du Marché des Ablateurs à Sonde de Contact Tissulaire devrait augmenter de 1,54 milliard USD en 2026 à 1,66 milliard USD en 2027 et atteindre 2,54 milliards USD d'ici 2032, avec une croissance à un CAGR de 8,88 % sur la période 2027-2032.
Le marché des ablateurs à sonde de contact tissulaire est soutenu par une base de patients large et en expansion pour la fibrillation auriculaire, une utilisation plus large de l'ablation guidée par imagerie en oncologie, et le rôle clinique continu des systèmes à contact dans les parcours de traitement établis, où les cliniciens accordent de l'importance à la formation reproductible des lésions, au soutien à l'imagerie et à la délivrance fiable d'énergie. L'électrophysiologie cardiaque évolue à mesure que les prestataires transfèrent les procédures éligibles vers des centres de chirurgie ambulatoire.
Dans le même temps, les hôpitaux continuent d'investir dans des systèmes intégrés de cartographie, de détection et d'ablation qui aident les cliniciens à évaluer le contact tissulaire, à réduire les échanges inutiles de dispositifs, à gérer les cas complexes et à respecter les contrôles de sécurité et de qualité attendus pour les procédures cardiaques invasives. En oncologie, les données cliniques et les récentes décisions réglementaires élargissent l'utilisation de la cryoablation et d'autres techniques à base de sondes dans certaines indications hépatiques, pulmonaires, rénales, mammaires et prostatiques, notamment lorsqu'un traitement moins invasif peut offrir une option pratique pour des patients soigneusement sélectionnés et permettre une récupération plus courte qu'une approche chirurgicale plus étendue. Le marché des ablateurs à sonde de contact tissulaire dépend donc des résultats cliniques, des règles de remboursement, de la compatibilité des équipements, des contextes de procédure, de la formation des prestataires et du rythme auquel les fournisseurs introduisent des plateformes à champ pulsé ou à double énergie sans affaiblir le rôle de leurs portefeuilles établis de radiofréquence et de cryo. Dans le même temps, les fournisseurs doivent également répondre à une demande accrue de composants à usage unique, de flux de travail compacts et de données au niveau du système qui guident la prise de décision clinique.
Points Clés du Rapport
- Par type de produit, les ablateurs par radiofréquence détenaient 48,16 % de la part du marché des ablateurs à sonde de contact tissulaire en 2026, tandis que les sondes de cryoablation devraient croître à un CAGR de 9,41 % jusqu'en 2032.
- Par architecture de sonde, les sondes multipolaires et multi-électrodes détenaient 48,14 % de la part du marché des ablateurs à sonde de contact tissulaire en 2026, tandis que les sondes à pointe flexible devraient se développer à un CAGR de 8,91 % jusqu'en 2032.
- Par application, la cardiologie représentait 45,34 % de la taille du marché des ablateurs à sonde de contact tissulaire en 2026 et progresse à un CAGR de 9,54 % jusqu'en 2032.
- Par délivrance d'énergie, les systèmes bipolaires détenaient 46,90 % de la part de marché en 2026, tandis que les systèmes multipolaires devraient croître à un CAGR de 9,02 % jusqu'en 2032.
- Par technologie de guidage, les procédures guidées par cartographie électroanatomique représentaient 51,23 % de la part de marché en 2026 et devraient se développer à un CAGR de 10,23 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 55,34 % de la part de marché en 2026, tandis que les centres de chirurgie ambulatoire devraient croître à un CAGR de 10,13 % jusqu'en 2032.
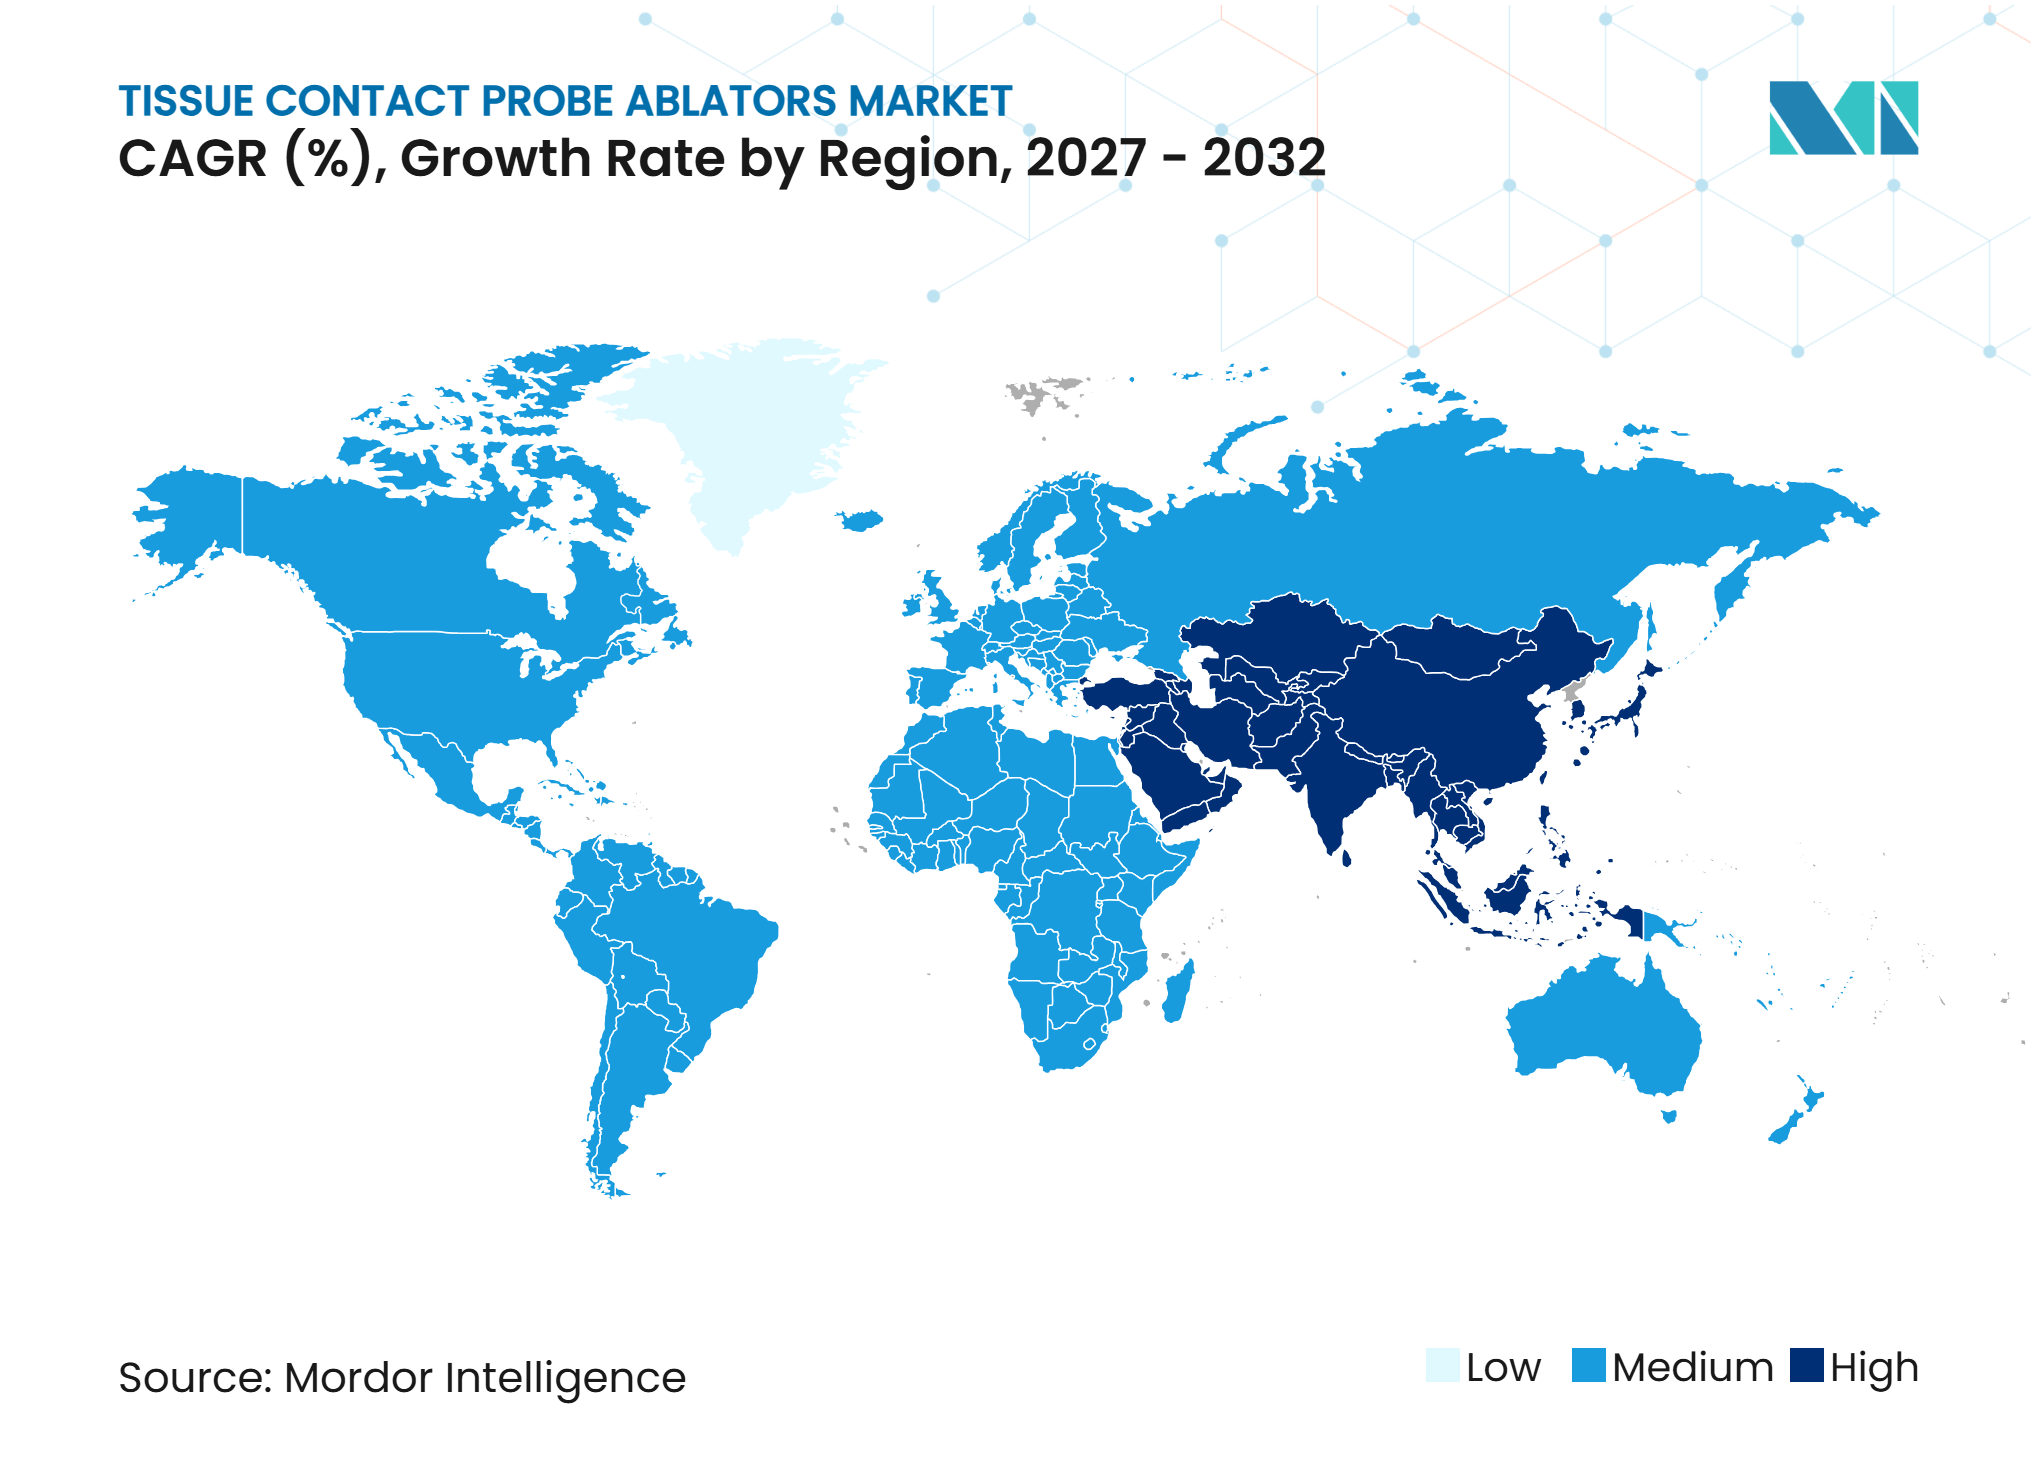
- Par géographie, l'Amérique du Nord détenait 43,89 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,45 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Ablateurs à Sonde de Contact Tissulaire*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse de la Demande de Traitement de la Fibrillation Auriculaire et des Tumeurs Solides | +2.1% | Mondial, avec une forte demande en Amérique du Nord, en Europe occidentale et en Asie de l'Est | Long terme (≥ 4 ans) |
| Évolution vers des Procédures Minimalement Invasives et Ambulatoires | +1.9% | Amérique du Nord et Europe, avec expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration de la Détection et de la Cartographie en Temps Réel | +1.5% | Amérique du Nord et Europe, avec une utilisation croissante en Asie-Pacifique et dans les pays du GCC | Moyen terme (2-4 ans) |
| Innovation en Sondes à Pointe Flexible et Multi-Électrodes | +1.1% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2-4 ans) |
| Utilisation croissante de sondes à usage unique liées aux procédures | +0.9% | Mondial ; gains de volume les plus marqués en APAC et en Amérique du Sud | Moyen terme (2–5 ans) |
| Effet d'entraînement de la base installée via les consommables compatibles avec les générateurs | +0.7% | Amérique du Nord et UE (base installée élevée) ; gains précoces en APAC | Court terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la Demande de Traitement de la Fibrillation Auriculaire et des Tumeurs Solides
La fibrillation auriculaire et les tumeurs solides constituent deux sources durables de demande de procédures pour le marché des ablateurs à sonde de contact tissulaire. L'Amérique du Nord a enregistré une incidence de la fibrillation auriculaire standardisée selon l'âge de 88,23 pour 100 000, supérieure à la moyenne rapportée pour l'Asie-Pacifique[1]. Dans le carcinome à cellules rénales, une revue de 2025 portant sur 133 études couvrant 8 910 patients a trouvé un contrôle local à 1 an supérieur à 95 % pour la radiofréquence, les micro-ondes et la cryoablation, avec des taux de complications inférieurs à ceux de la néphrectomie partielle. Ces besoins cliniques soutiennent la demande de systèmes à contact dans les contextes cardiaques et oncologiques, où les décisions dépendent du contrôle des lésions, de la sécurité, de l'accès à l'imagerie, de l'éligibilité des patients et de la capacité à éviter une intervention plus invasive.
Évolution vers des Procédures Minimalement Invasives et Ambulatoires
L'évolution vers les soins ambulatoires modifie le cadre procédural du marché des ablateurs à sonde de contact tissulaire. Les Centers for Medicare and Medicaid Services ont ajouté plusieurs procédures d'ablation par cathéter cardiaque à la liste des procédures couvertes dans les centres de chirurgie ambulatoire dans le cadre de la règle de paiement 2026, permettant aux centres qualifiés de développer des programmes autour d'une voie de paiement plus claire. La HRS et l'ACC ont publié des recommandations sur la sélection des patients, les dispositions de transfert d'urgence et l'assurance qualité pour l'ablation intracardiaque dans ces centres. Une analyse de 2026 a décrit des taux d'événements indésirables majeurs inférieurs à 1 % dans plus de 4 000 cas d'ablation en centre de chirurgie ambulatoire et une sortie le jour même supérieure à 90 % pour l'ablation de la fibrillation auriculaire dans les sites expérimentés. La déclaration de la HRS et de l'ACC a également projeté une croissance annuelle de 14 % du volume d'ablation par cathéter entre 2025 et 2030. Les prestataires recherchent donc des flux de travail portables, des sondes à usage unique fiables et des systèmes fonctionnant dans des environnements de moindre acuité sans compromettre la surveillance clinique, la préparation aux urgences, la documentation des procédures ou le suivi post-procédure.
Intégration de la Détection et de la Cartographie en Temps Réel
La confirmation en temps réel du contact du cathéter devient un critère d'achat clé sur le marché des ablateurs à sonde de contact tissulaire. Une étude prospective multicentrique publiée en 2025 a révélé que l'ablation par champ pulsé guidée par échocardiographie intracardiaque présentait un taux de récidive d'arythmie de 12,6 %, contre 22,3 % avec le guidage par fluoroscopie. L'étude a également rapporté moins de reconnexions lors des procédures répétées lorsque le contact tissulaire avait été confirmé, reliant la visualisation procédurale à la formation durable des lésions. Ces résultats soutiennent les investissements dans des plateformes combinant cartographie, informations de contact et délivrance d'énergie. Un flux de travail à cathéter unique peut réduire les échanges de cathéters et peut réduire l'exposition aux rayonnements fluoroscopiques lors de procédures complexes, tout en aidant les opérateurs à gérer une séquence de procédure reproductible. Cela favorise les fournisseurs disposant de portefeuilles de générateurs, de cartographie et de sondes connectés plutôt que des dispositifs autonomes, car les équipes cliniques peuvent utiliser un environnement de données commun de la cartographie à l'ablation.
Innovation en Sondes à Pointe Flexible et Multi-Électrodes
Les conceptions à pointe flexible et multi-électrodes élargissent les options cliniques et opérationnelles disponibles sur le Marché des Ablateurs à Sonde de Contact Tissulaire. Une étude rétrospective de 2025 menée à NYU Langone a révélé qu'un cathéter à pointe flexible réduisait la distance d'excursion moyenne de 18 % et améliorait la liberté de fibrillation auriculaire à 1 an à 81,3 %, contre 75 % pour un dispositif à pointe conventionnelle. Abbott a introduit le cathéter d'ablation TactiFlex Sensor Enabled en Inde en mai 2025, combinant une pointe flexible avec une détection de la force de contact. Les systèmes multi-électrodes peuvent créer des lésions en plusieurs points en une seule application, ce qui peut soutenir les flux de travail d'électrophysiologie sensibles au temps et améliorer l'utilisation des salles lorsque la demande dépasse la capacité du personnel. La tendance de conception soutient également l'utilisation croissante de sondes à usage unique liées aux procédures et de consommables compatibles avec les générateurs. Pour les fournisseurs, le développement de produits se concentre désormais sur un contact stable, une délivrance fiable des lésions, des étapes de procédure plus simples et des architectures pouvant être adaptées au traitement par radiofréquence, cryo ou champ pulsé.
Analyse de l'Impact des Freins sur le Marché des Ablateurs à Sonde de Contact Tissulaire*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé des Générateurs, Sondes et Accessoires | -2% | Mondial, avec une pression plus forte en Asie-Pacifique, en Amérique du Sud et en Europe | Long terme (≥ 4 ans) |
| Concurrence de l'Ablation par Champ Pulsé et des Modalités Énergétiques Alternatives | -2.2% | Amérique du Nord et Europe, avec expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Capacité de formation et de flux de travail multidisciplinaire limitée | -0.8% | APAC, MEA, Amérique du Sud ; centres de chirurgie ambulatoire émergents à l'échelle mondiale | Moyen terme (2–4 ans) |
| Codification de remboursement incohérente pour les procédures d'ablation inter-spécialités | -1.1% | National ; gains précoces concentrés dans les marchés à remboursement élevé | Moyen terme (2–5 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Générateurs, Sondes et Accessoires
Les coûts élevés des équipements et des consommables limitent l'accès au Marché des Ablateurs à Sonde de Contact Tissulaire dans les systèmes de santé sensibles aux prix. Une analyse japonaise de 2025 portant sur 315 818 procédures d'ablation de la fibrillation auriculaire a révélé des coûts hospitaliers moyens de 17 181 USD pour l'ablation par radiofréquence et de 19 460 USD pour l'ablation cryothermique. Le rapport a attribué une grande partie de la différence au coût des matériaux plutôt qu'aux effectifs, montrant pourquoi le choix des dispositifs a une pertinence directe pour les budgets hospitaliers. Les systèmes à double énergie peuvent nécessiter de nouveaux investissements en générateurs, ce qui peut retarder l'adoption par les hôpitaux communautaires et les centres ambulatoires. Les contrôles des prix peuvent réduire les revenus par dispositif même lorsque les volumes de procédures augmentent. La capacité de formation limitée et le remboursement incohérent pour les procédures inter-spécialités ajoutent une pression supplémentaire dans les contextes émergents et les nouveaux sites de soins, où les prestataires doivent équilibrer la planification des investissements, l'expérience des médecins, la couverture des services et l'accès des patients.
Concurrence de l'Ablation par Champ Pulsé et des Modalités Énergétiques Alternatives
L'ablation par champ pulsé constitue une contrainte concurrentielle significative pour les sondes de contact thermiques utilisées en électrophysiologie cardiaque. Dans l'essai BEAT-PAROX-AF, le succès à 12 mois en procédure unique était de 77,2 % pour l'ablation par champ pulsé et de 77,6 % pour l'ablation par radiofréquence. L'ablation par champ pulsé a réduit la durée moyenne de la procédure de 39 minutes et a enregistré moins d'événements indésirables graves dans cette étude, ce qui la rend attractive pour les centres cherchant un débit plus élevé et une approche non thermique. L'avantage du flux de travail peut réduire l'utilisation de cathéters à radiofréquence par cas dans les sites qui adoptent des protocoles non thermiques. Les fournisseurs qui s'appuient uniquement sur des produits à radiofréquence ou cryo sont davantage exposés en électrophysiologie. La demande en oncologie, en gestion de la douleur et en systèmes à double énergie peut partiellement compenser ce risque, mais ne supprime pas la nécessité d'un renouvellement du portefeuille, de données cliniques et d'une intégration système significative.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
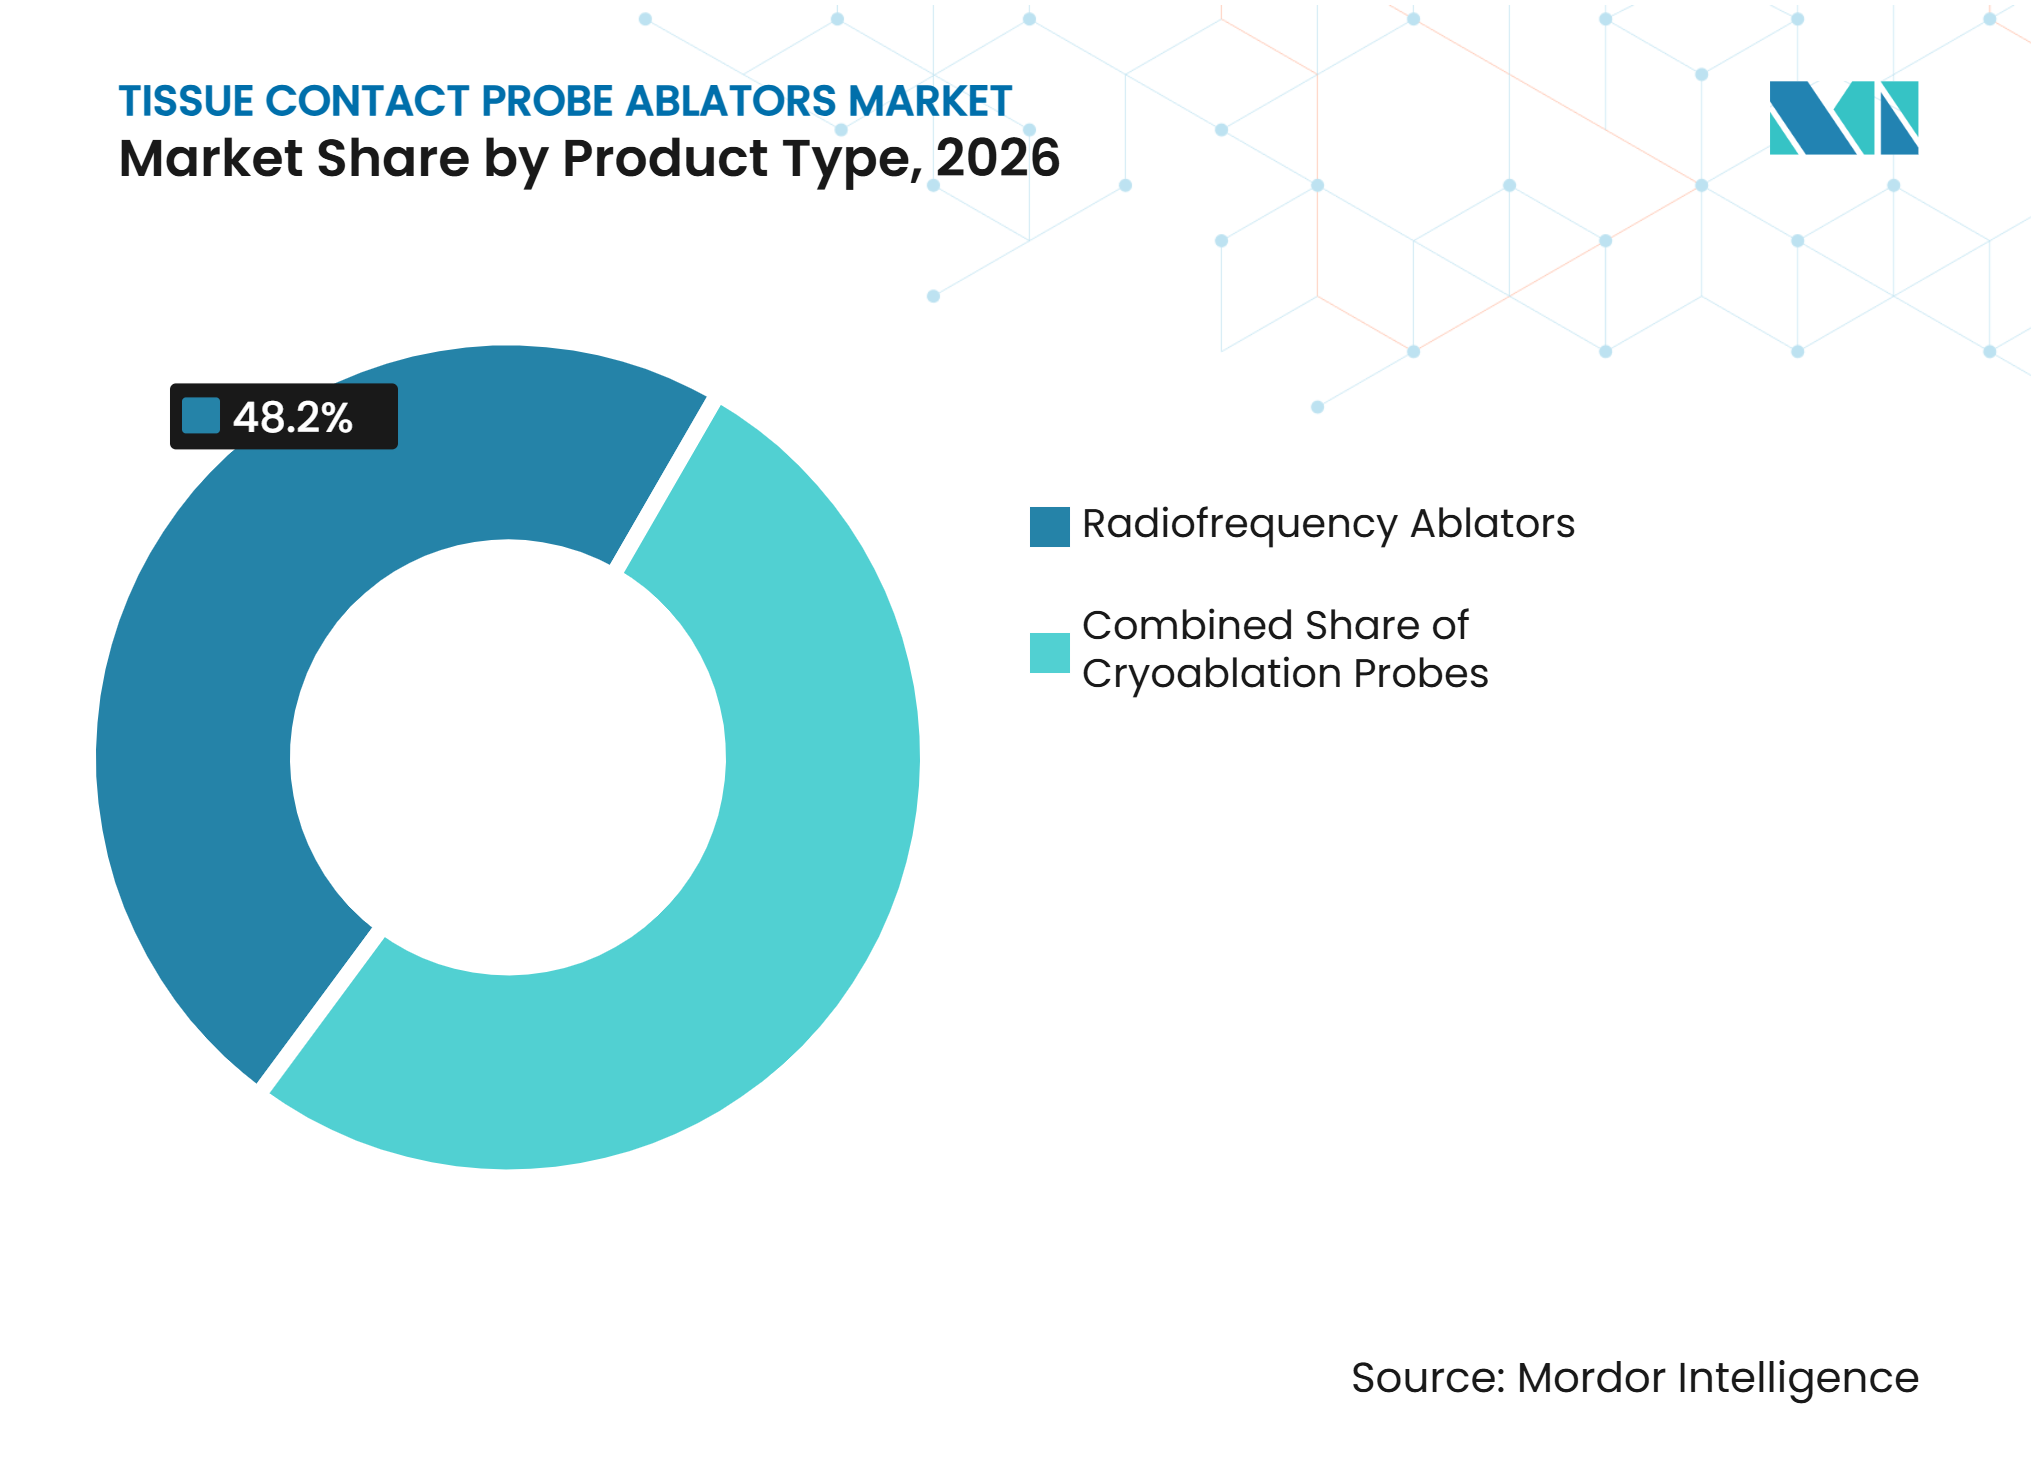
L'Ablateur par Radiofréquence Conserve sa Large Base CliniqueLes ablateurs par radiofréquence ont capturé 48,16 % de la part de marché en 2026. Leur position sur le Marché des Ablateurs à Sonde de Contact Tissulaire repose sur une large expérience clinique dans la gestion du rythme cardiaque, l'ablation tumorale et les procédures de gestion de la douleur. Les hôpitaux ont établi des parcs de générateurs, des formations médicales et des parcours de traitement autour de la technologie par radiofréquence. Ces relations avec la base installée soutiennent également la demande de sondes à usage unique compatibles. Les systèmes à micro-ondes restent utiles pour les tumeurs hépatiques et pulmonaires plus volumineuses, où des zones d'ablation plus larges peuvent être cliniquement pertinentes. Les systèmes laser servent des procédures interstitielles et neurochirurgicales plus spécialisées.
Les sondes de cryoablation devraient croître à un CAGR de 9,41 % jusqu'en 2032. Une revue de 2025 portant sur 19 études a rapporté un taux de contrôle local tumoral groupé à 1 an de 90,5 % pour la cryoablation pulmonaire. IceCure a reçu l'autorisation de commercialisation de la FDA en octobre 2025 pour ProSense dans le traitement local de certains cancers du sein à faible risque chez les femmes âgées de 70 ans et plus. Ces développements élargissent l'utilisation adressable des sondes cryo au-delà des procédures cardiaques établies et offrent aux équipes cliniques une option pour les patients qui peuvent ne pas être adaptés à la chirurgie conventionnelle. Les ultrasons restent à l'étude dans de nombreuses utilisations de sondes de contact. Les fournisseurs disposant de gammes de produits à radiofréquence, cryo et double énergie peuvent servir plus d'un parcours clinique, aligner leurs offres sur les besoins évolutifs spécifiques aux sites et réduire leur exposition à une seule modalité.



Par Architecture de Sonde :
Les Plateformes Multipolaires Soutiennent des Flux de Travail Plus RapidesLes sondes multipolaires et multi-électrodes détenaient 48,14 % de la part de marché en 2026. Leur valeur sur le Marché des Ablateurs à Sonde de Contact Tissulaire est la plus évidente dans l'isolation des veines pulmonaires, où plusieurs électrodes peuvent soutenir un schéma de lésion circonférentielle. Des séquences de traitement plus courtes sont importantes à mesure que l'ablation cardiaque évolue vers les soins ambulatoires. Les sondes à électrode unique restent importantes pour les applications oncologiques focales et de gestion de la douleur nécessitant un placement précis de l'énergie. Les cathéters à ballonnet conservent un rôle établi dans la cryoablation, bien qu'ils soient confrontés à la concurrence des systèmes à champ pulsé avec des flux de travail à tir unique similaires.
Les sondes à pointe flexible devraient se développer à un CAGR de 8,91 % jusqu'en 2032. L'étude de NYU Langone a rapporté une réduction du nombre de lésions par patient de 222,7 à 132,0 lors de l'utilisation de la conception à pointe flexible. La même recherche a associé le dispositif à la force de contact et à moins de signaux microemboliques. Le programme de développement clinique d'Abbott positionne la conception à pointe flexible pour une utilisation dans des cathéters à radiofréquence à double source et à champ pulsé. Cette approche pourrait faire des pointes flexibles un élément mécanique central dans les nouvelles plateformes. Les hôpitaux qui adoptent ces sondes peuvent également accélérer les mises à niveau des générateurs, créant une opportunité de plateforme plus large pour les fournisseurs tout en permettant aux cliniciens d'utiliser des informations de contact stables lors de jeux de lésions de plus en plus complexes.
Par Application :
La Cardiologie Ancre la Demande Tandis que l'Oncologie se DéveloppeLa cardiologie représentait 45,34 % de la taille du Marché des Ablateurs à Sonde de Contact Tissulaire en 2026 et devrait croître à un CAGR de 9,54 % jusqu'en 2032. La fibrillation auriculaire reste l'indication principale car l'ablation par cathéter a un rôle défini dans les parcours de contrôle du rythme. Les procédures de tachycardie ventriculaire sont moins nombreuses en volume mais peuvent nécessiter une cartographie complexe, de multiples lésions et des sondes spécialisées. Cela augmente les dépenses en dispositifs par procédure dans de nombreux laboratoires d'électrophysiologie. L'échelle de l'application signifie qu'un changement de préférence pour les sondes cardiaques a un effet disproportionné sur les revenus des fournisseurs. Cela explique également l'attention intense portée aux produits intégrés à la cartographie et à double énergie.
L'oncologie élargit la base de revenus au-delà de l'électrophysiologie cardiaque. L'ablation gagne un rôle plus large dans les indications mammaires, prostatiques, rénales, hépatiques et pulmonaires où les patients peuvent avoir besoin d'une option moins invasive. L'American Society of Breast Surgeons a mis à jour ses recommandations 2026 pour inclure la cryoablation pour certains cancers du sein précoces biologiquement à faible risque. AngioDynamics a rapporté l'autorisation FDA 510(k) pour NanoKnife pour l'ablation du tissu prostatique et a indiqué que son étude PRESERVE a atteint 84 % de liberté vis-à-vis de la maladie cliniquement significative dans le champ à 12 mois. Les procédures de gestion de la douleur et de neurologie fournissent une autre base de demande distincte qui est moins affectée par l'adoption du champ pulsé dans les soins cardiaques. Cette diversité clinique soutient un rôle à long terme plus large pour les systèmes de sondes de contact et donne aux fournisseurs une raison de maintenir des stratégies différenciées de produits, de formation et de données probantes dans plusieurs spécialités.
Par Délivrance d'Énergie :
Les Systèmes Bipolaires Restent ÉtablisLa délivrance d'énergie bipolaire détenait 46,90 % de la part de marché en 2026. Elle est utilisée dans de nombreuses procédures de gestion de la douleur car elle crée un schéma de lésion contenu et peut réduire la dépendance à un pad de retour patient. Les configurations bipolaires sont également familières dans les flux de travail standard de radiofréquence cardiaque. Les systèmes monopolaires restent pertinents en oncologie interventionnelle, où une seule électrode active peut simplifier les procédures hépatiques et pulmonaires guidées par scanner. Le choix entre les deux approches reflète l'anatomie, la cible de traitement, l'approche de guidage et la capacité du générateur existant. Ces facteurs pratiques ralentissent le remplacement technologique abrupt dans les établissements établis.
La délivrance d'énergie multipolaire devrait croître à un CAGR de 9,02 % jusqu'en 2032. La délivrance d'énergie simultanée peut réduire la durée de la procédure dans l'ablation cardiaque et peut aider à couvrir des volumes cibles plus importants en oncologie. Les réseaux de sondes multiples peuvent également étendre l'ablation contrôlée au-delà des limites d'une seule électrode. Les nouvelles conceptions de générateurs peuvent prendre en charge différentes configurations de circuits et peuvent combiner la radiofréquence avec la thérapie par champ pulsé. Cela crée une voie pour qu'une plateforme partagée réponde à plus d'un type de procédure. La flexibilité qui en résulte est utile pour les hôpitaux cherchant à améliorer l'utilisation des actifs entre les spécialités, notamment lorsque les budgets d'investissement exigent que le même équipement soutienne différents médecins, salles de procédure et priorités de traitement.
Par Technologie de Guidage :
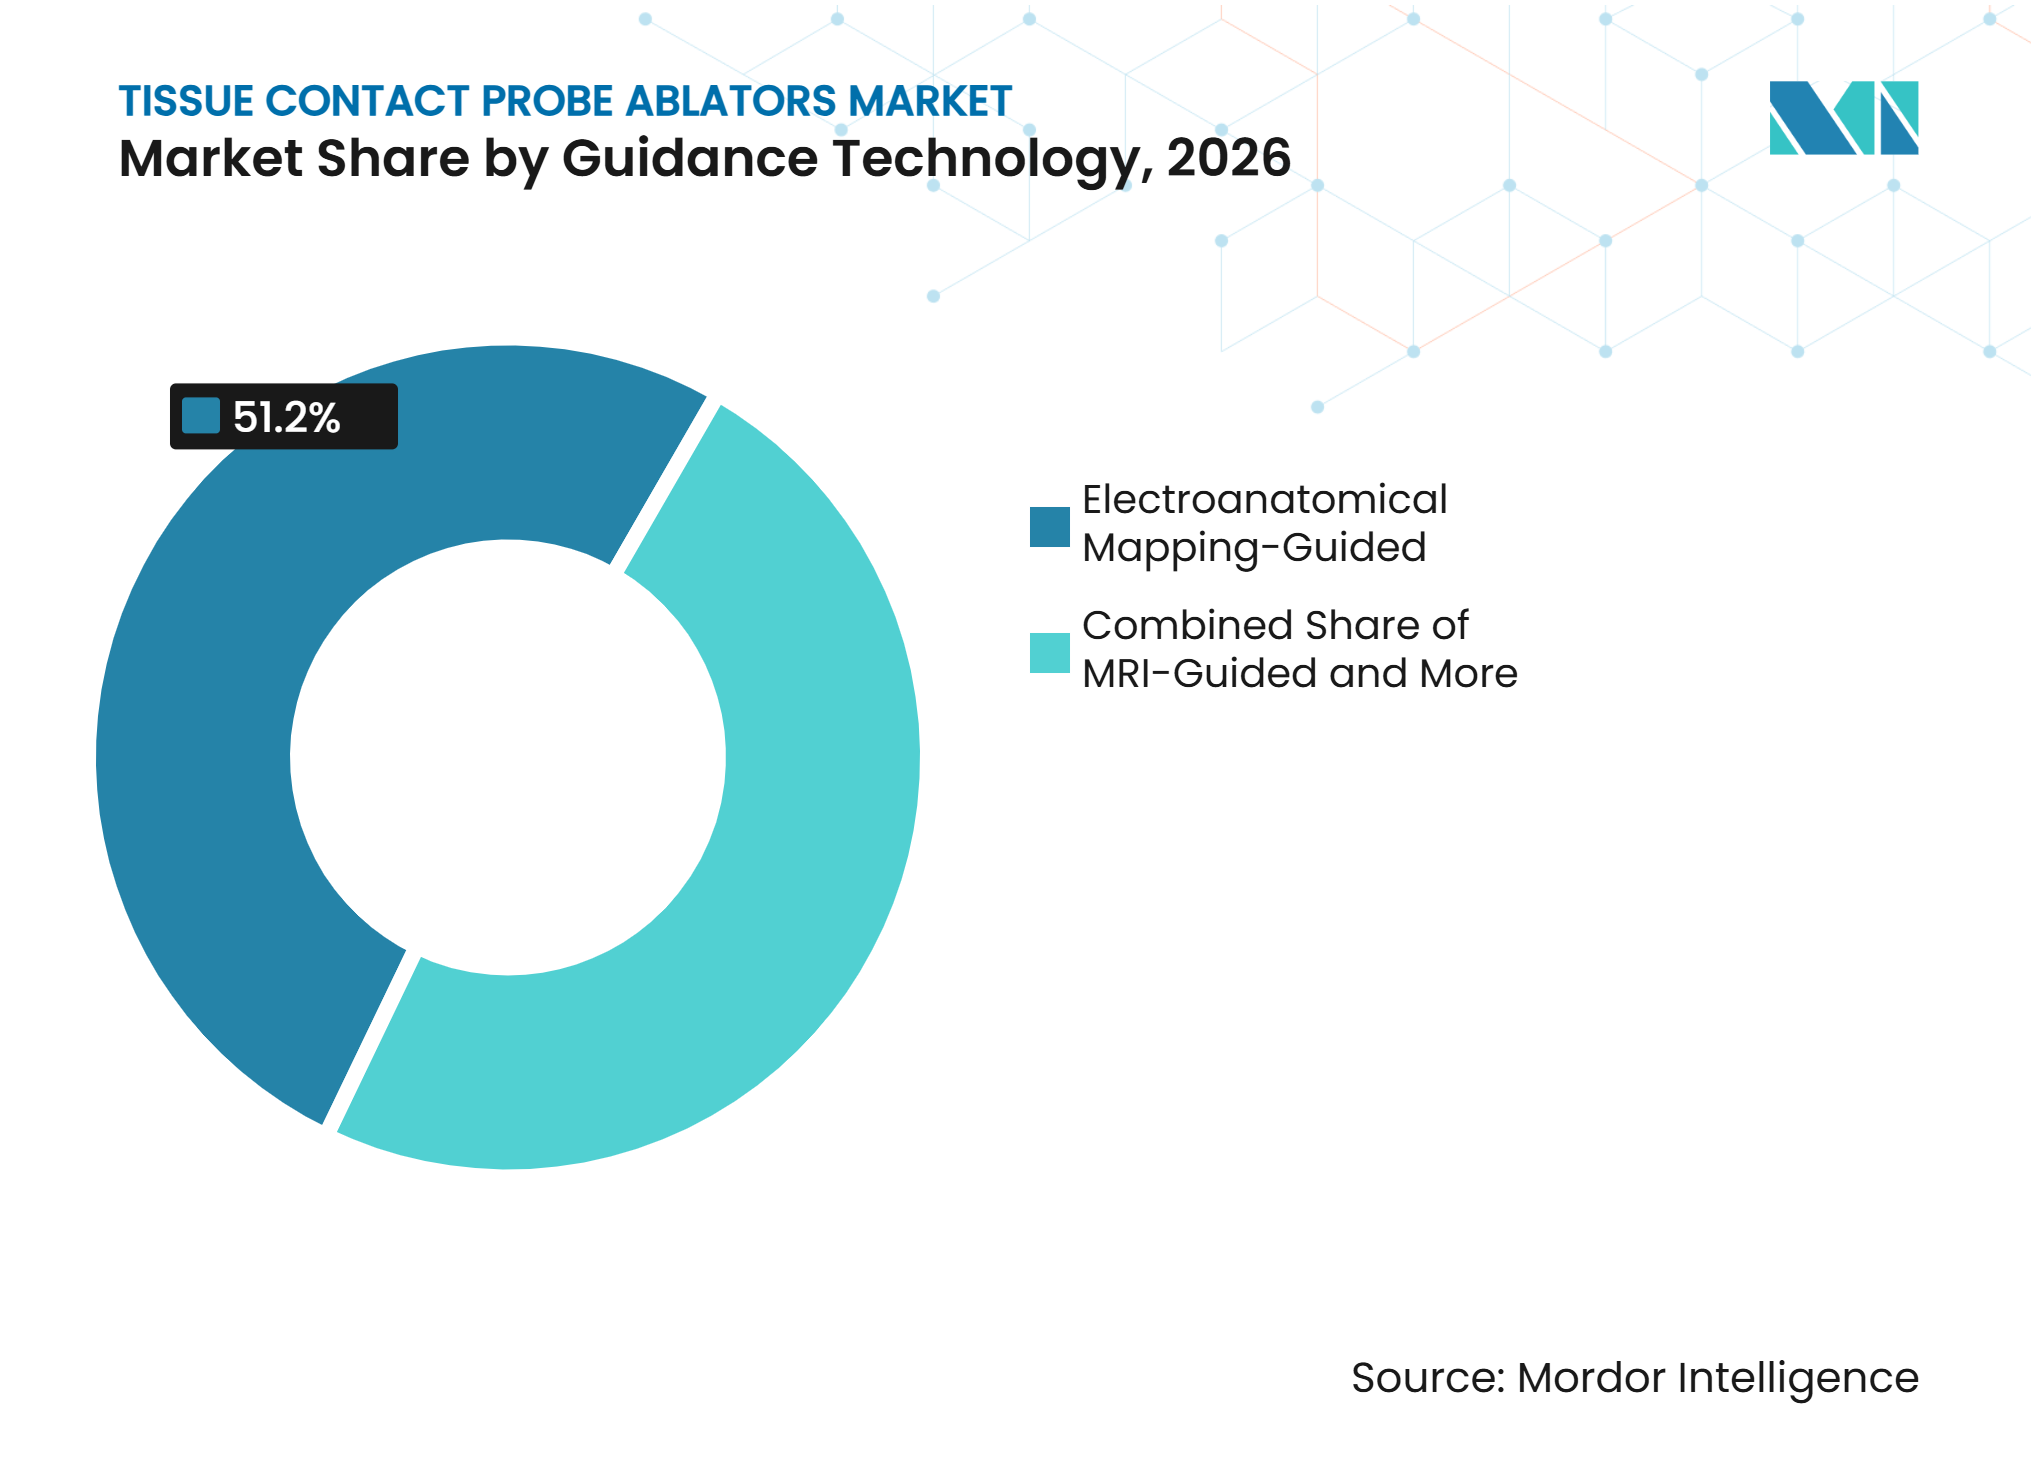
La Cartographie Électroanatomique Définit la Direction de la PlateformeLes procédures guidées par cartographie électroanatomique détenaient 51,23 % de la part de marché en 2026. Cette approche enregistre également la croissance prévisionnelle la plus rapide à un CAGR de 10,23 % jusqu'en 2032. La position de leader reflète l'utilisation établie en électrophysiologie complexe ainsi qu'une évolution vers des systèmes intégrés sur l'ensemble du Marché des Ablateurs à Sonde de Contact Tissulaire. La cartographie et la délivrance d'énergie peuvent désormais s'effectuer via le même cathéter dans certaines plateformes. Cela peut supprimer une étape de cathéter diagnostique séparé et simplifier la séquence de procédure. La demande pour cette approche bénéficie du besoin continu des hôpitaux en matière de visualisation cardiaque détaillée et de placement reproductible des lésions.
Medtronic a reçu l'approbation de la PMDA en juin 2025 pour le Système de Cartographie et d'Ablation Affera et le cathéter Sphere-9 au Japon. Le système combine une cartographie tridimensionnelle haute densité avec l'ablation par radiofréquence et par champ pulsé dans un seul cathéter. Boston Scientific a également réalisé les premières procédures chez l'homme avec un cathéter de cartographie et d'ablation par champ pulsé Faraflex de nouvelle génération en février 2025[2]. Les exigences de gestion des risques de la norme ISO 14971 et les exigences de la FDA en matière de dispositifs peuvent prolonger les délais de développement et de validation. Ces facteurs de conformité favorisent les entreprises capables de documenter des performances intégrées en matière de cartographie, de détection et de fonctions d'ablation, car les prestataires et les régulateurs ont besoin de preuves claires que les fonctions combinées fonctionnent de manière cohérente tout au long de la procédure complète.

Par Utilisateur Final :
Les Hôpitaux en Tête Tandis que les Centres Ambulatoires ProgressentLes hôpitaux représentaient 55,34 % de la part de marché en 2026. Ils conservent la plus grande part car les procédures complexes d'électrophysiologie s'appuient sur des laboratoires dédiés, la fluoroscopie, l'échocardiographie intracardiaque et les capacités de soins d'urgence. Les centres académiques et les hôpitaux communautaires à volume élevé peuvent également prendre en charge un large éventail de procédures cardiaques et oncologiques. Une étude multicentrique portant sur 3 758 ablations de fibrillation auriculaire a rapporté des résultats comparables entre les services hospitaliers ambulatoires et les centres de chirurgie ambulatoire. Les cliniques spécialisées restent pertinentes pour les procédures de gestion de la douleur et certains soins oncologiques guidés par imagerie. Des portefeuilles de procédures plus étroits et un soutien inégal au remboursement limitent leur croissance.
Les centres de chirurgie ambulatoire devraient se développer à un CAGR de 10,13 % jusqu'en 2032. Le changement de couverture CMS de 2026 fournit une base politique directe pour l'ablation cardiaque dans ce contexte. Le cadre de la HRS et de l'ACC identifie la sélection des patients, la planification des transferts et les systèmes de qualité nécessaires pour soutenir une expansion sûre. Ces centres favorisent une durée de cas prévisible, une sortie le jour même et des produits à usage unique qui réduisent la complexité de la mise en place. Ils peuvent également préférer des systèmes compacts avec une dépendance limitée à une infrastructure à forte intensité de capital. Pour les fournisseurs de dispositifs, le changement de site de soins crée une opportunité de concevoir des packages plus simples tout en préservant les contrôles de données et de sécurité nécessaires aux procédures cardiaques, ce qui peut influencer les choix en matière de conception de sondes, de soutien au flux de travail et de modèles de service.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 43,89 % de la part de marché en 2026. Le Marché des Ablateurs à Sonde de Contact Tissulaire dans la région combine une incidence élevée de la fibrillation auriculaire, une infrastructure d'électrophysiologie établie et un soutien au remboursement pour les soins procéduraux. L'incidence de la fibrillation auriculaire standardisée selon l'âge rapportée était de 88,23 pour 100 000, la plus élevée parmi les régions discutées dans les données fournies. La couverture CMS pour certaines procédures d'ablation cardiaque dans les centres de chirurgie ambulatoire entre en vigueur en 2026, et ce changement de politique soutient une utilisation accrue des contextes de soins de moindre acuité pour les patients appropriés. Les recommandations de la HRS et de l'ACC exigent une sélection rigoureuse des patients, des dispositions de transfert d'urgence et une assurance qualité à mesure que les centres introduisent ces procédures.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,45 % jusqu'en 2032. Le Japon est un pays d'adoption précoce important pour les systèmes intégrés à la cartographie et à double énergie, comme en témoigne l'approbation de la PMDA en juin 2025 pour le système Affera et Sphere-9 de Medtronic. Johnson & Johnson a lancé la plateforme VARIPULSE en Asie-Pacifique en 2025, tandis qu'Abbott a apporté la détection de la force de contact à pointe flexible en Inde via le lancement de TactiFlex (Johnson & Johnson ; Abbott). En Chine, les politiques d'approvisionnement exercent une pression sur les fournisseurs pour qu'ils se différencient par la différenciation clinique et l'intégration des systèmes plutôt que par le prix seul. La croissance de la région reflète à la fois la demande croissante de soins pour la fibrillation auriculaire et l'accès élargi à des systèmes plus avancés.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe reste une région d'adoption importante pour le Marché des Ablateurs à Sonde de Contact Tissulaire, soutenue par des centres d'électrophysiologie expérimentés en Allemagne, au Royaume-Uni, en France, en Italie et en Espagne, où les études cliniques et les autorisations réglementaires continuent d'influencer les décisions d'adoption. Boston Scientific a reçu le Marquage CE pour le cathéter d'ablation par champ pulsé FARAPOINT en novembre 2025, et Medtronic a annoncé le Marquage CE pour Sphere-360 en janvier 2026. L'étude BEAT-PAROX-AF, qui s'est appuyée sur des centres à volume élevé dans plusieurs pays européens, continue d'éclairer les choix cliniques entre les approches par radiofréquence et par champ pulsé. Les pays du GCC investissent dans la capacité d'électrophysiologie, tandis que l'adoption en Amérique du Sud reste concentrée dans les grands réseaux d'hôpitaux privés en raison du coût des dispositifs et des limites de remboursement qui restreignent l'accès plus large au système public.
Paysage Concurrentiel
Concentration du Marché
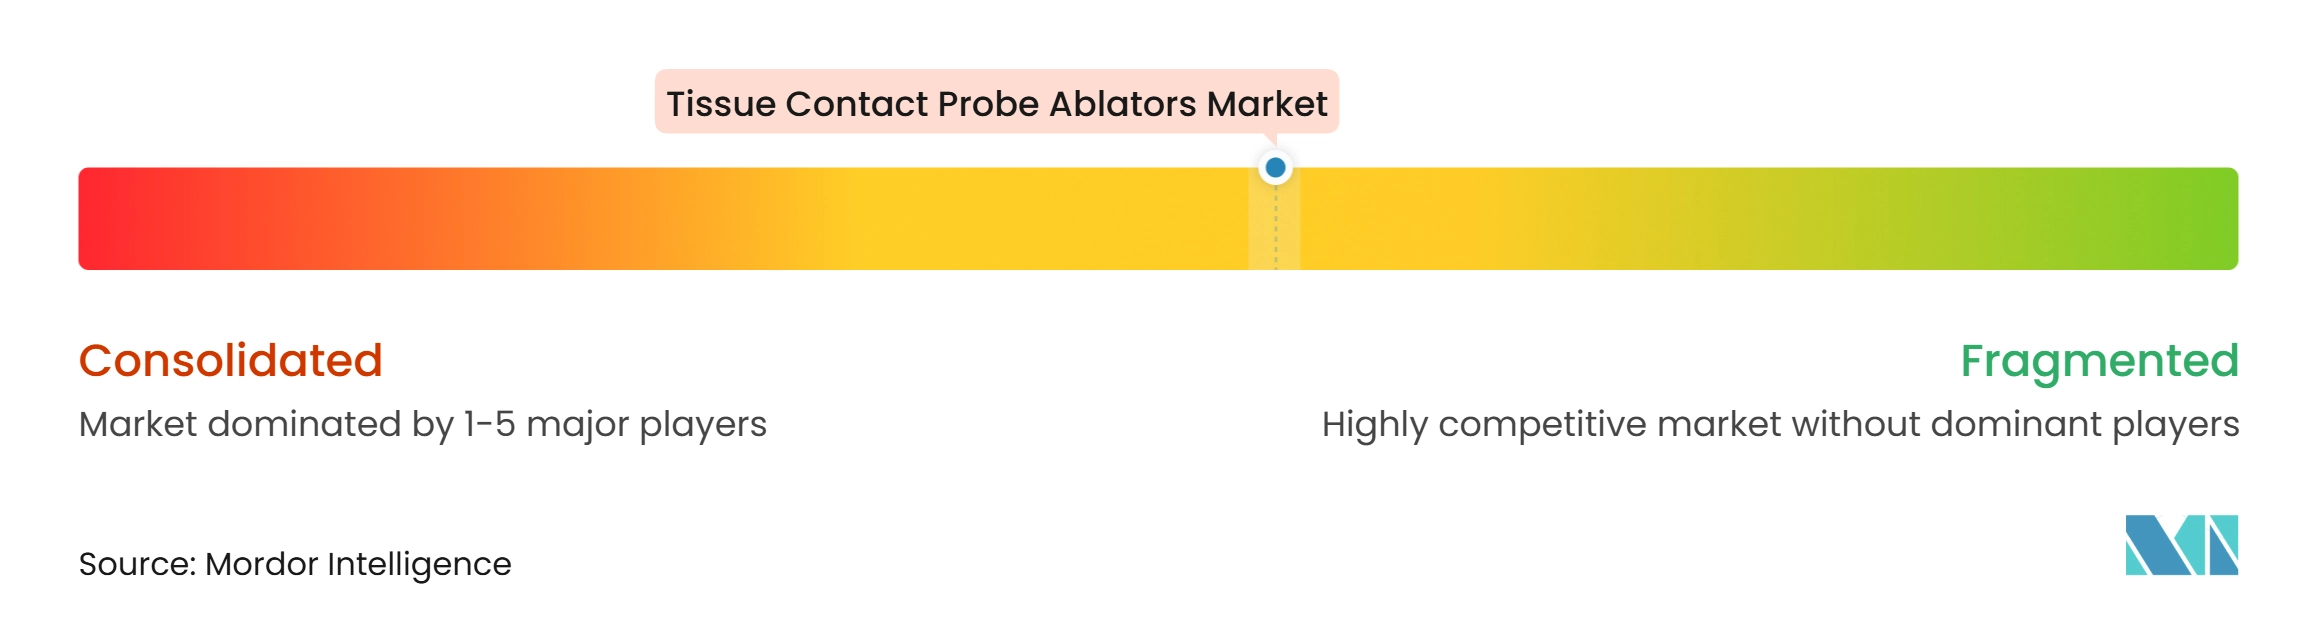
Le Marché des Ablateurs à Sonde de Contact Tissulaire est modérément consolidé au niveau des systèmes et plus fragmenté au niveau des sondes. Abbott, Boston Scientific, Medtronic et Johnson & Johnson se font concurrence via des relations de cartographie propriétaires et des portefeuilles de champ pulsé en croissance. AtriCure, AngioDynamics, IceCure Medical, Merit Medical Systems et Olympus servent les applications oncologiques, chirurgicales et de gestion de la douleur avec des relations cliniques différenciées. Les principaux fournisseurs cardiaques se font de plus en plus concurrence via des plateformes connectées plutôt qu'une seule sonde. Cela favorise les entreprises qui offrent ensemble la détection, la cartographie, la délivrance d'énergie et des accessoires à usage unique compatibles.
Boston Scientific a obtenu le Marquage CE pour FARAPOINT en novembre 2025 pour le traitement du flutter auriculaire droit, étendant la plateforme FARAPULSE à une nouvelle indication. La société a également avancé un programme Faraflex intégré à la cartographie, renforçant son effort pour fournir un flux de travail à cathéter unique. Medtronic a annoncé le Marquage CE en janvier 2026 pour Sphere-360 et les premiers cas IDE aux États-Unis dans le cadre de l'essai pivot Horizon 360. Abbott a reçu le Marquage CE en janvier 2026 pour TactiFlex Duo, qui délivre de l'énergie par radiofréquence et par champ pulsé via un cathéter à pointe flexible avec détection de la force de contact. Ces programmes montrent comment les stratégies concurrentielles évoluent vers la capacité à double énergie, l'intégration procédurale et les informations de contact.
AtriCure a réalisé la première utilisation chez l'homme de sa plateforme à double énergie avec la pince EnCompass en décembre 2025. L'autorisation FDA d'IceCure pour le traitement sélectionné du cancer du sein crée une voie commerciale définie pour un système de cryoablation. Des opportunités subsistent dans les sondes de contact à double énergie, les flux de travail oncologiques de moindre complexité et les cryosondes avec un étalonnage plus cohérent, tandis que les fournisseurs nationaux en Chine ajoutent une pression dans l'ablation par champ pulsé. Les données fournies n'indiquent pas les parts combinées des principaux acteurs, de sorte qu'elles ne permettent pas d'établir un score de concentration quantifié selon la méthode requise.
Leaders du Secteur des Ablateurs à Sonde de Contact Tissulaire
-
Abbott
-
Biosense Webster, Inc.
-
Boston Scientific Corporation
-
IceCure Medical Ltd
-
Medtronic plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ablateurs à Sonde de Contact Tissulaire Entreprises couvertes dans ce rapport
- Abbott Laboratories
- AngioDynamics
- AtriCure
- Avanos Medical
- Baylis Medical Company Inc.
- Biosense Webster, Inc.
- Boston Scientific
- Conmed
- The Cooper Companies
- Erbe Elektromedizin
- IceCure Medical Ltd
- Medtronic
- Medwaves, Inc.
- Merit Medical Systems
- MicroPort
- NeuroOne Medical Technologies Corporation
- Olympus
- Stereotaxis, Inc.
- Stryker
Développements industriels récents dans Marché des Ablateurs à Sonde de Contact Tissulaire
- Septembre 2026 : IceCure Medical a reçu l'approbation de la NMPA pour son système de cryoablation ProSense et les cryosondes associées en Chine, permettant la commercialisation sur le deuxième plus grand marché d'ablation au monde. L'approbation a fait suite à une demande antérieure d'amendement de classe III à Santé Canada soumise en mars 2026, tandis que Terumo Corporation, distributeur d'IceCure au Japon, devait déposer une demande d'approbation auprès de la PMDA au premier semestre 2026.
- Janvier 2026 : Medtronic a annoncé le Marquage CE en Europe pour son cathéter d'ablation par champ pulsé Sphere-360 et a réalisé les premiers cas IDE aux États-Unis dans le cadre de l'essai pivot Horizon 360. La conception à treillis ajustable et conformable du Sphere-360 s'adapte à la variabilité anatomique des veines pulmonaires sans rotation du cathéter, ciblant un flux de travail simplifié d'ablation de la fibrillation auriculaire à cathéter unique entièrement intégré au système de cartographie Affera.
Périmètre du Rapport Mondial sur le Marché des Ablateurs à Sonde de Contact Tissulaire
Conformément au périmètre du rapport, le marché des ablateurs à sonde de contact tissulaire couvre les systèmes d'ablation médicale qui délivrent une énergie contrôlée via des sondes ou des cathéters placés en contact direct avec le tissu cible. Ces systèmes sont utilisés en oncologie, en cardiologie, en neurologie et en gestion de la douleur, ainsi que dans d'autres applications cliniques pour créer des lésions thérapeutiques, avec des types de produits définis, des architectures de sondes, des méthodes de délivrance d'énergie, des technologies de guidage et des contextes d'utilisation finale.
Le marché est segmenté par type de produit, architecture de sonde, application, délivrance d'énergie, technologie de guidage et utilisateur final. Par type de produit, le marché est segmenté en ablateurs par radiofréquence, sondes de cryoablation, ablateurs à micro-ondes, ablateurs laser et ablateurs à ultrasons. Par architecture de sonde, le marché est segmenté en sondes à électrode unique, sondes multipolaires et multi-électrodes, cathéters d'ablation à ballonnet et sondes à pointe flexible. Par application, le marché est segmenté en oncologie, cardiologie, neurologie et gestion de la douleur, et autres applications. Le segment oncologie comprend le cancer du poumon, le cancer du foie, le cancer du sein, le cancer du rein et le cancer de la prostate. Le segment cardiologie comprend la fibrillation auriculaire, la tachycardie ventriculaire et d'autres arythmies cardiaques. Le segment neurologie et gestion de la douleur comprend la névralgie du trijumeau, la douleur des articulations facettaires et sacro-iliaques, et la douleur des nerfs périphériques. Par délivrance d'énergie, le marché est segmenté en monopolaire, bipolaire et multipolaire. Par technologie de guidage, le marché est segmenté en guidé par ultrasons, guidé par scanner, guidé par IRM et guidé par cartographie électroanatomique. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire, cliniques spécialisées et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Ablateurs par Radiofréquence |
| Sondes de Cryoablation |
| Ablateurs à Micro-ondes |
| Ablateurs Laser |
| Ablateurs à Ultrasons |
| Sondes à électrode unique |
| Sondes multipolaires et multi-électrodes |
| Cathéters d'ablation à ballonnet |
| Sondes à pointe flexible |
| Oncologie | Cancer du poumon |
| Cancer du foie | |
| Cancer du sein | |
| Cancer du rein | |
| Cancer de la prostate | |
| Cardiologie | Fibrillation auriculaire |
| Tachycardie ventriculaire | |
| Autres arythmies cardiaques | |
| Neurologie et Gestion de la Douleur | Névralgie du trijumeau |
| Douleur des articulations facettaires et sacro-iliaques | |
| Douleur des nerfs périphériques | |
| Autres Applications |
| Monopolaire |
| Bipolaire |
| Multipolaire |
| Guidé par Ultrasons |
| Guidé par Scanner |
| Guidé par IRM |
| Guidé par Cartographie Électroanatomique |
| Hôpitaux |
| Centres de Chirurgie Ambulatoire |
| Cliniques Spécialisées |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Ablateurs par Radiofréquence | |
| Sondes de Cryoablation | ||
| Ablateurs à Micro-ondes | ||
| Ablateurs Laser | ||
| Ablateurs à Ultrasons | ||
| Par Architecture de Sonde | Sondes à électrode unique | |
| Sondes multipolaires et multi-électrodes | ||
| Cathéters d'ablation à ballonnet | ||
| Sondes à pointe flexible | ||
| Par Application | Oncologie | Cancer du poumon |
| Cancer du foie | ||
| Cancer du sein | ||
| Cancer du rein | ||
| Cancer de la prostate | ||
| Cardiologie | Fibrillation auriculaire | |
| Tachycardie ventriculaire | ||
| Autres arythmies cardiaques | ||
| Neurologie et Gestion de la Douleur | Névralgie du trijumeau | |
| Douleur des articulations facettaires et sacro-iliaques | ||
| Douleur des nerfs périphériques | ||
| Autres Applications | ||
| Par Délivrance d'Énergie | Monopolaire | |
| Bipolaire | ||
| Multipolaire | ||
| Par Technologie de Guidage | Guidé par Ultrasons | |
| Guidé par Scanner | ||
| Guidé par IRM | ||
| Guidé par Cartographie Électroanatomique | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres de Chirurgie Ambulatoire | ||
| Cliniques Spécialisées | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande d'ablateurs à sonde de contact tissulaire ?
Le Marché des Ablateurs à Sonde de Contact Tissulaire est porté par la prévalence croissante de la fibrillation auriculaire, l'utilisation plus large du traitement minimalement invasif du cancer et l'évolution vers l'ablation cardiaque ambulatoire. Le besoin d'un contact fiable, d'un soutien à la cartographie et de sondes à usage unique compatibles influence également les décisions d'achat des hôpitaux.
Quelle est la taille du marché des ablateurs à sonde de contact tissulaire ?
Le Marché des Ablateurs à Sonde de Contact Tissulaire est évalué à 1,54 milliard USD en 2026 et devrait atteindre 2,54 milliards USD d'ici 2032 à un CAGR de 8,88 %. La croissance reflète la demande en électrophysiologie cardiaque, les applications oncologiques élargies et l'évolution des politiques de site de soins.
Quel type de produit détient la plus grande part ?
Les ablateurs par radiofréquence sont en tête avec une part de 48,16 % en 2026 en raison de leur utilisation établie en cardiologie, en oncologie et dans les procédures de gestion de la douleur. Leur base installée, la familiarité des médecins et la compatibilité avec les générateurs hospitaliers existants renforcent leur position actuelle.
Quelle application connaît la croissance la plus rapide pour les systèmes de sondes de contact tissulaire ?
La cardiologie devrait croître à un CAGR de 9,54 % jusqu'en 2032 et représente 45,34 % des revenus de 2026. Les soins pour la fibrillation auriculaire, l'utilisation avancée de la cartographie et l'évolution continue vers le traitement ambulatoire soutiennent ce résultat.
Pourquoi les centres de chirurgie ambulatoire sont-ils importants pour les fournisseurs de dispositifs d'ablation ?
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 10,13 %, soutenus par la décision des CMS de couvrir certaines procédures d'ablation cardiaque en 2026. Les fournisseurs peuvent répondre à ce contexte via des systèmes compacts, des flux de travail simples, des composants à usage unique et un soutien à la sécurité approprié.
Comment l'ablation par champ pulsé affecte-t-elle la demande de sondes à radiofréquence ?
L'ablation par champ pulsé offre une durée de procédure plus courte, ce qui peut réduire l'utilisation de sondes à radiofréquence en électrophysiologie cardiaque et augmenter la demande de portefeuilles à double énergie. Le Marché des Ablateurs à Sonde de Contact Tissulaire reste soutenu par les applications oncologiques et de gestion de la douleur où d'autres systèmes à contact conservent des rôles cliniques.