
Marktgröße und Marktanteil der Gewebekontaktsonden-Ablatoren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
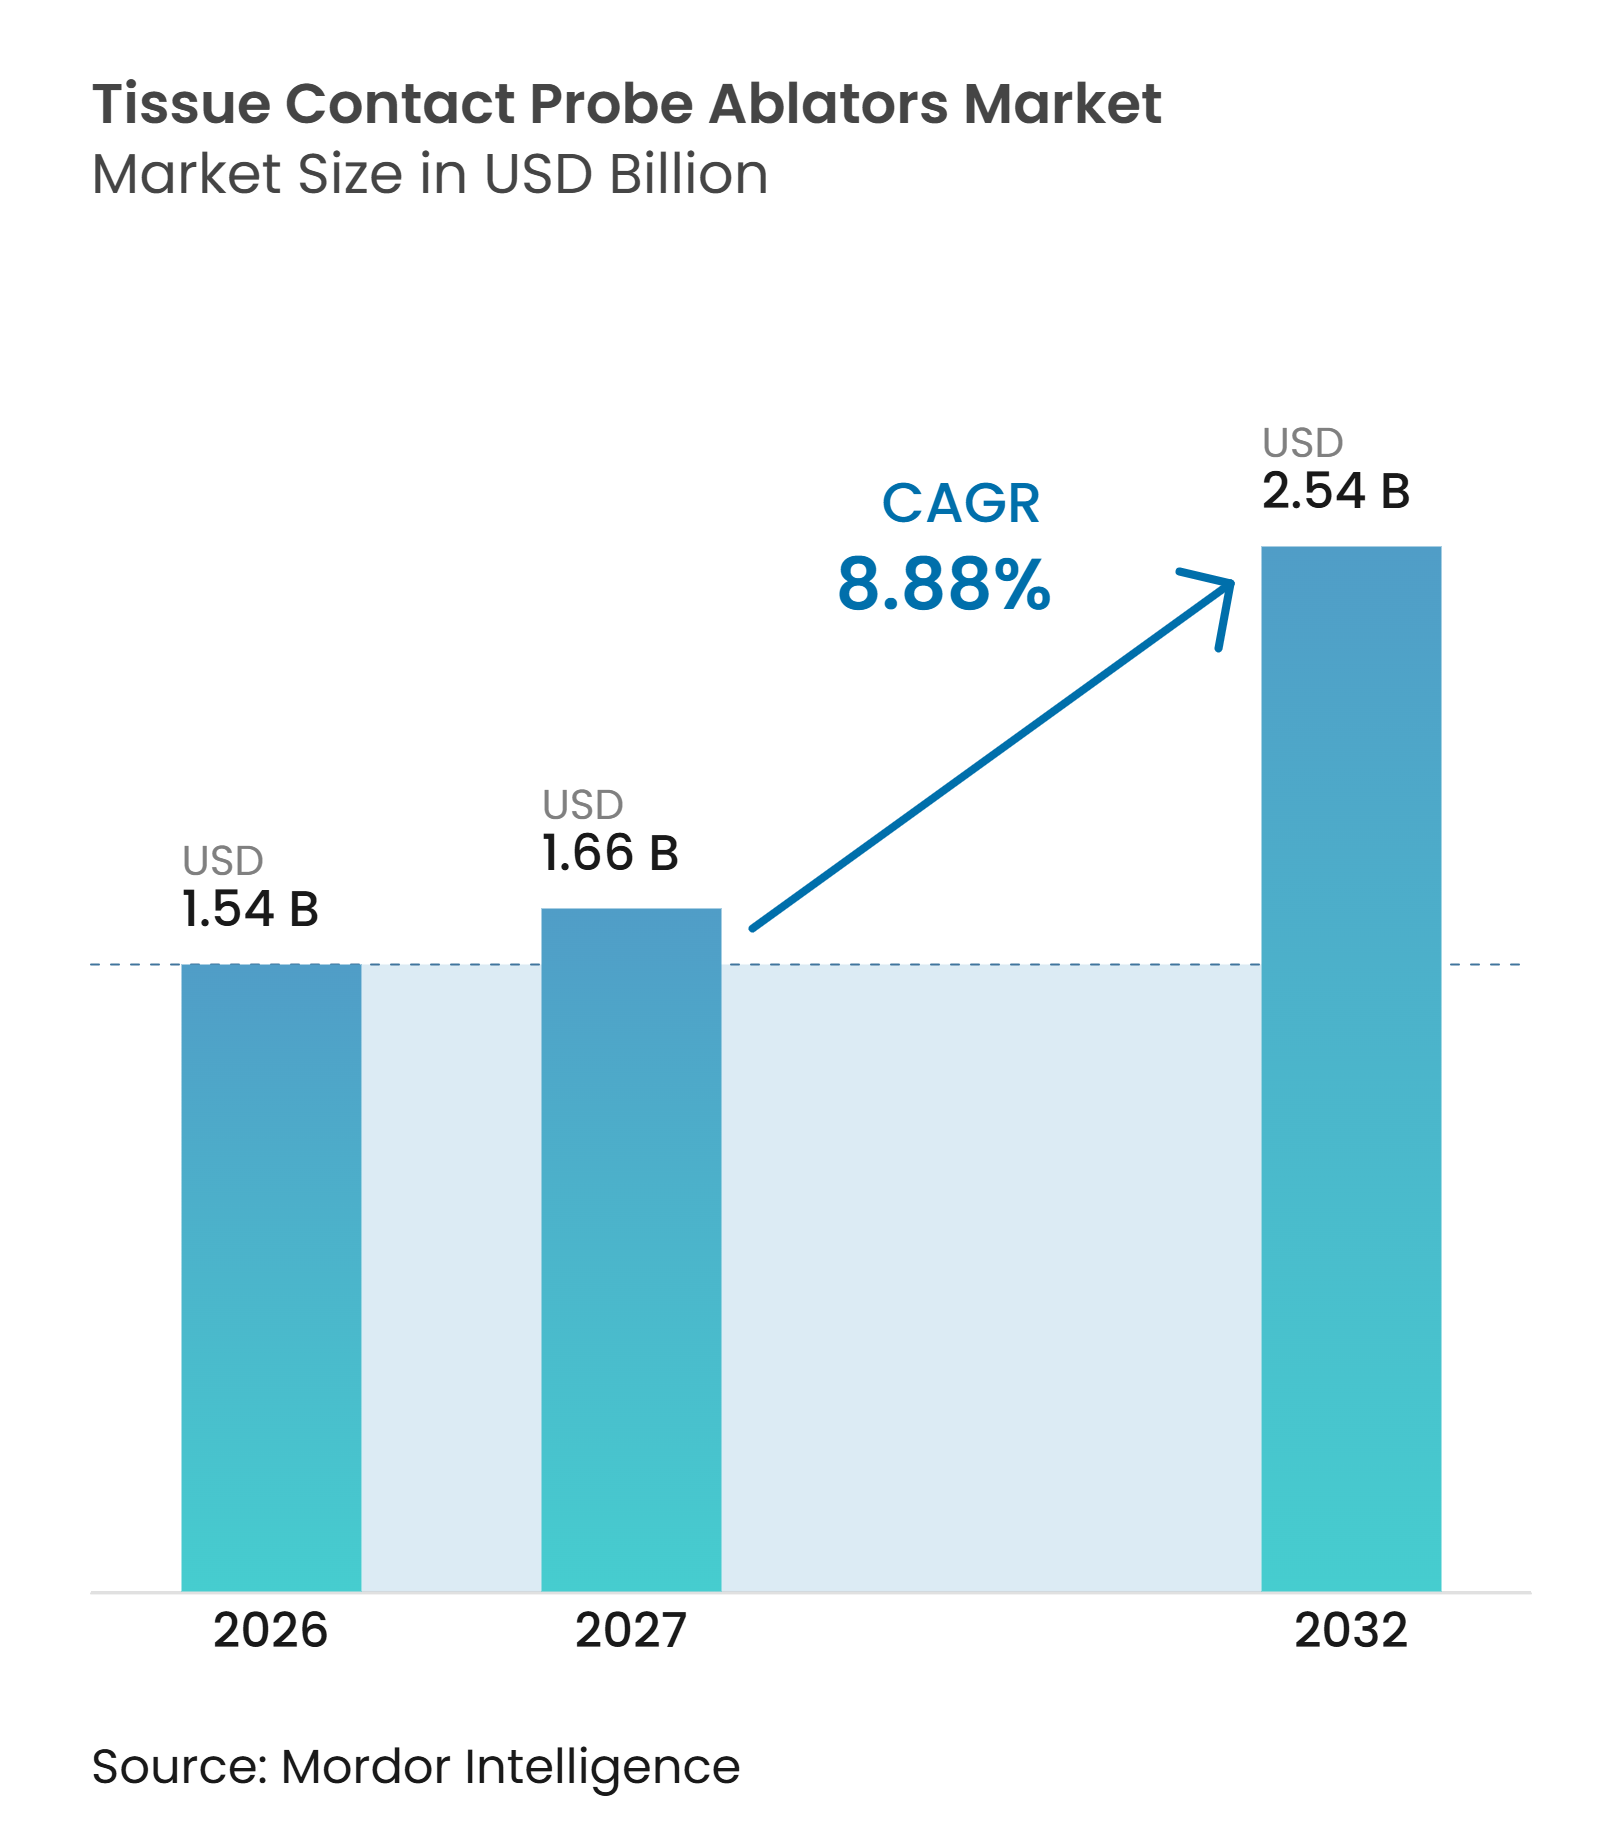
| Marktgröße (2027) | 1.66 Milliarden US-Dollar |
| Marktgröße (2032) | 2.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.88 % |
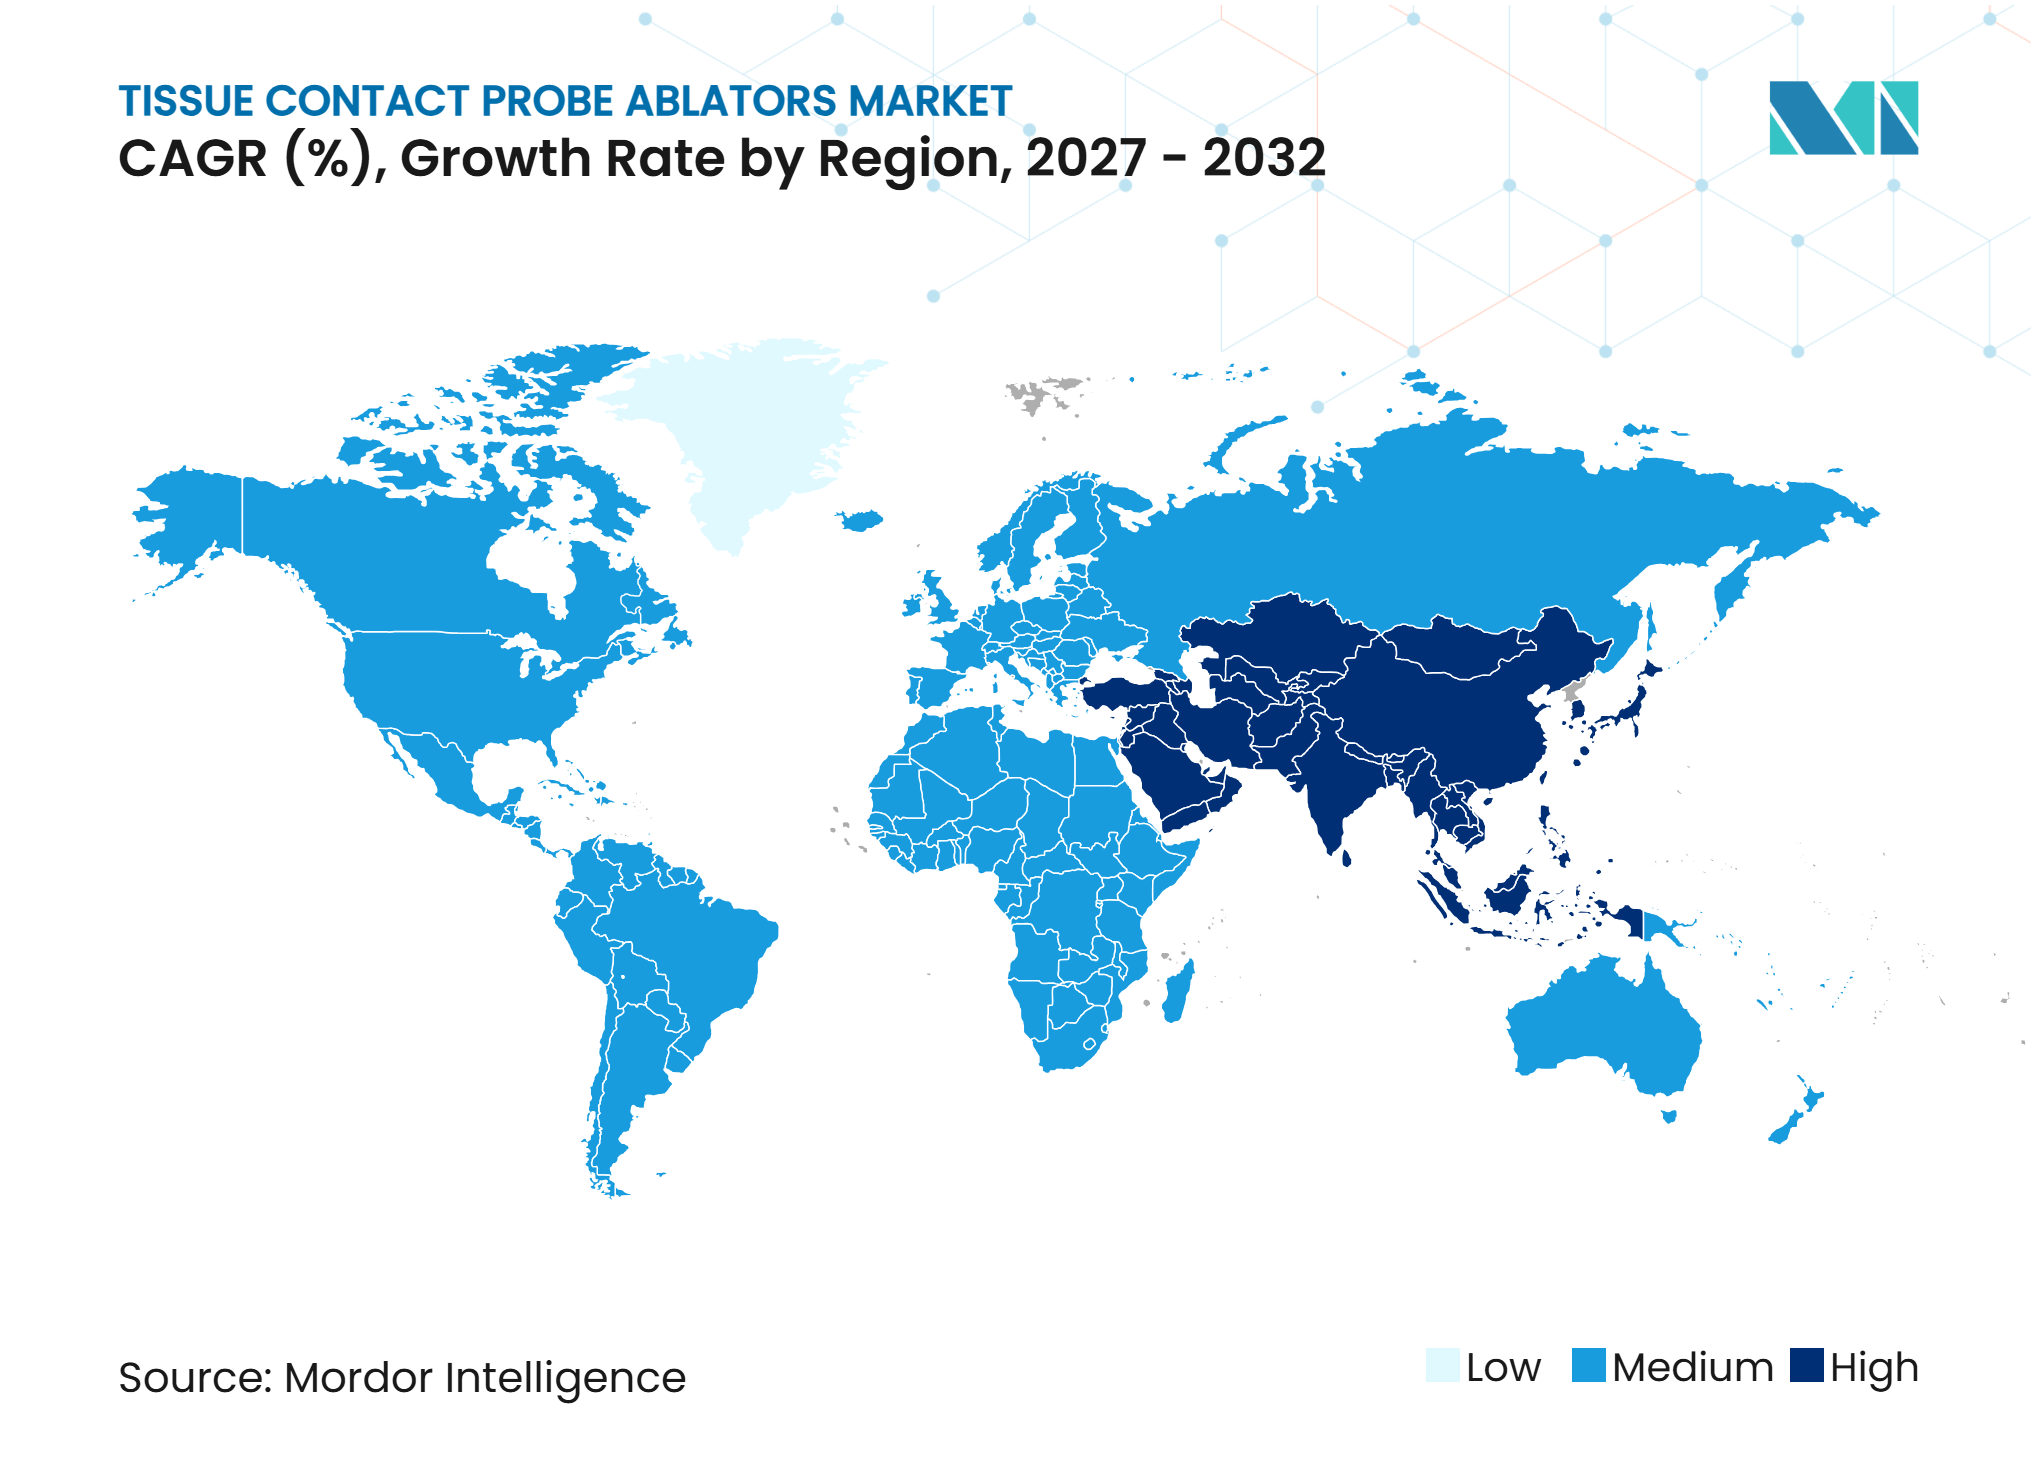
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gewebekontaktsonden-Ablatoren von Mordor Intelligence
Die Marktgröße der Gewebekontaktsonden-Ablatoren soll von 1,54 Milliarden USD im Jahr 2026 auf 1,66 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,54 Milliarden USD erreichen, was einem CAGR von 8,88 % über den Zeitraum 2027–2032 entspricht.
Der Markt für Gewebekontaktsonden-Ablatoren wird durch eine große und wachsende Patientenbasis bei Vorhofflimmern, den breiteren Einsatz bildgeführter Ablation in der Onkologie sowie die anhaltende klinische Rolle kontaktbasierter Systeme in etablierten Behandlungspfaden gestützt, in denen Kliniker Wert auf reproduzierbare Läsionsbildung, Bildgebungsunterstützung und zuverlässige Energieabgabe legen. Die kardiale Elektrophysiologie befindet sich im Wandel, da Anbieter geeignete Eingriffe in ambulante Operationszentren verlagern.
Gleichzeitig investieren Krankenhäuser weiterhin in integrierte Mapping-, Sensing- und Ablationssysteme, die Klinikern helfen, den Gewebekontakt zu beurteilen, unnötige Gerätewechsel zu reduzieren, komplexe Fälle zu managen und die Sicherheits- und Qualitätsanforderungen für invasive Herzeingriffe zu erfüllen. In der Onkologie erweitern klinische Evidenz und jüngste regulatorische Maßnahmen den Einsatz von Kryoablation und anderen sondenbasierten Verfahren bei ausgewählten Leber-, Lungen-, Nieren-, Brust- und Prostataindikationen, insbesondere dort, wo weniger invasive Behandlungen eine praktische Option für sorgfältig ausgewählte Patienten darstellen und eine kürzere Erholungszeit als ein ausgedehnterer chirurgischer Eingriff ermöglichen. Der Markt für Gewebekontaktsonden-Ablatoren hängt daher von klinischen Ergebnissen, Erstattungsregelungen, Gerätekompatibilität, Eingriffsumgebungen, Schulung der Anbieter und dem Tempo ab, mit dem Hersteller gepulste Feldenergie- oder Dual-Energie-Plattformen einführen, ohne die Rolle ihrer etablierten Hochfrequenz- und Kryoportfolios zu schwächen. Gleichzeitig müssen Lieferanten auch auf eine stärkere Nachfrage nach Einwegkomponenten, kompakten Arbeitsabläufen und systemweiten Daten reagieren, die die klinische Entscheidungsfindung leiten.
Wichtigste Erkenntnisse des Berichts
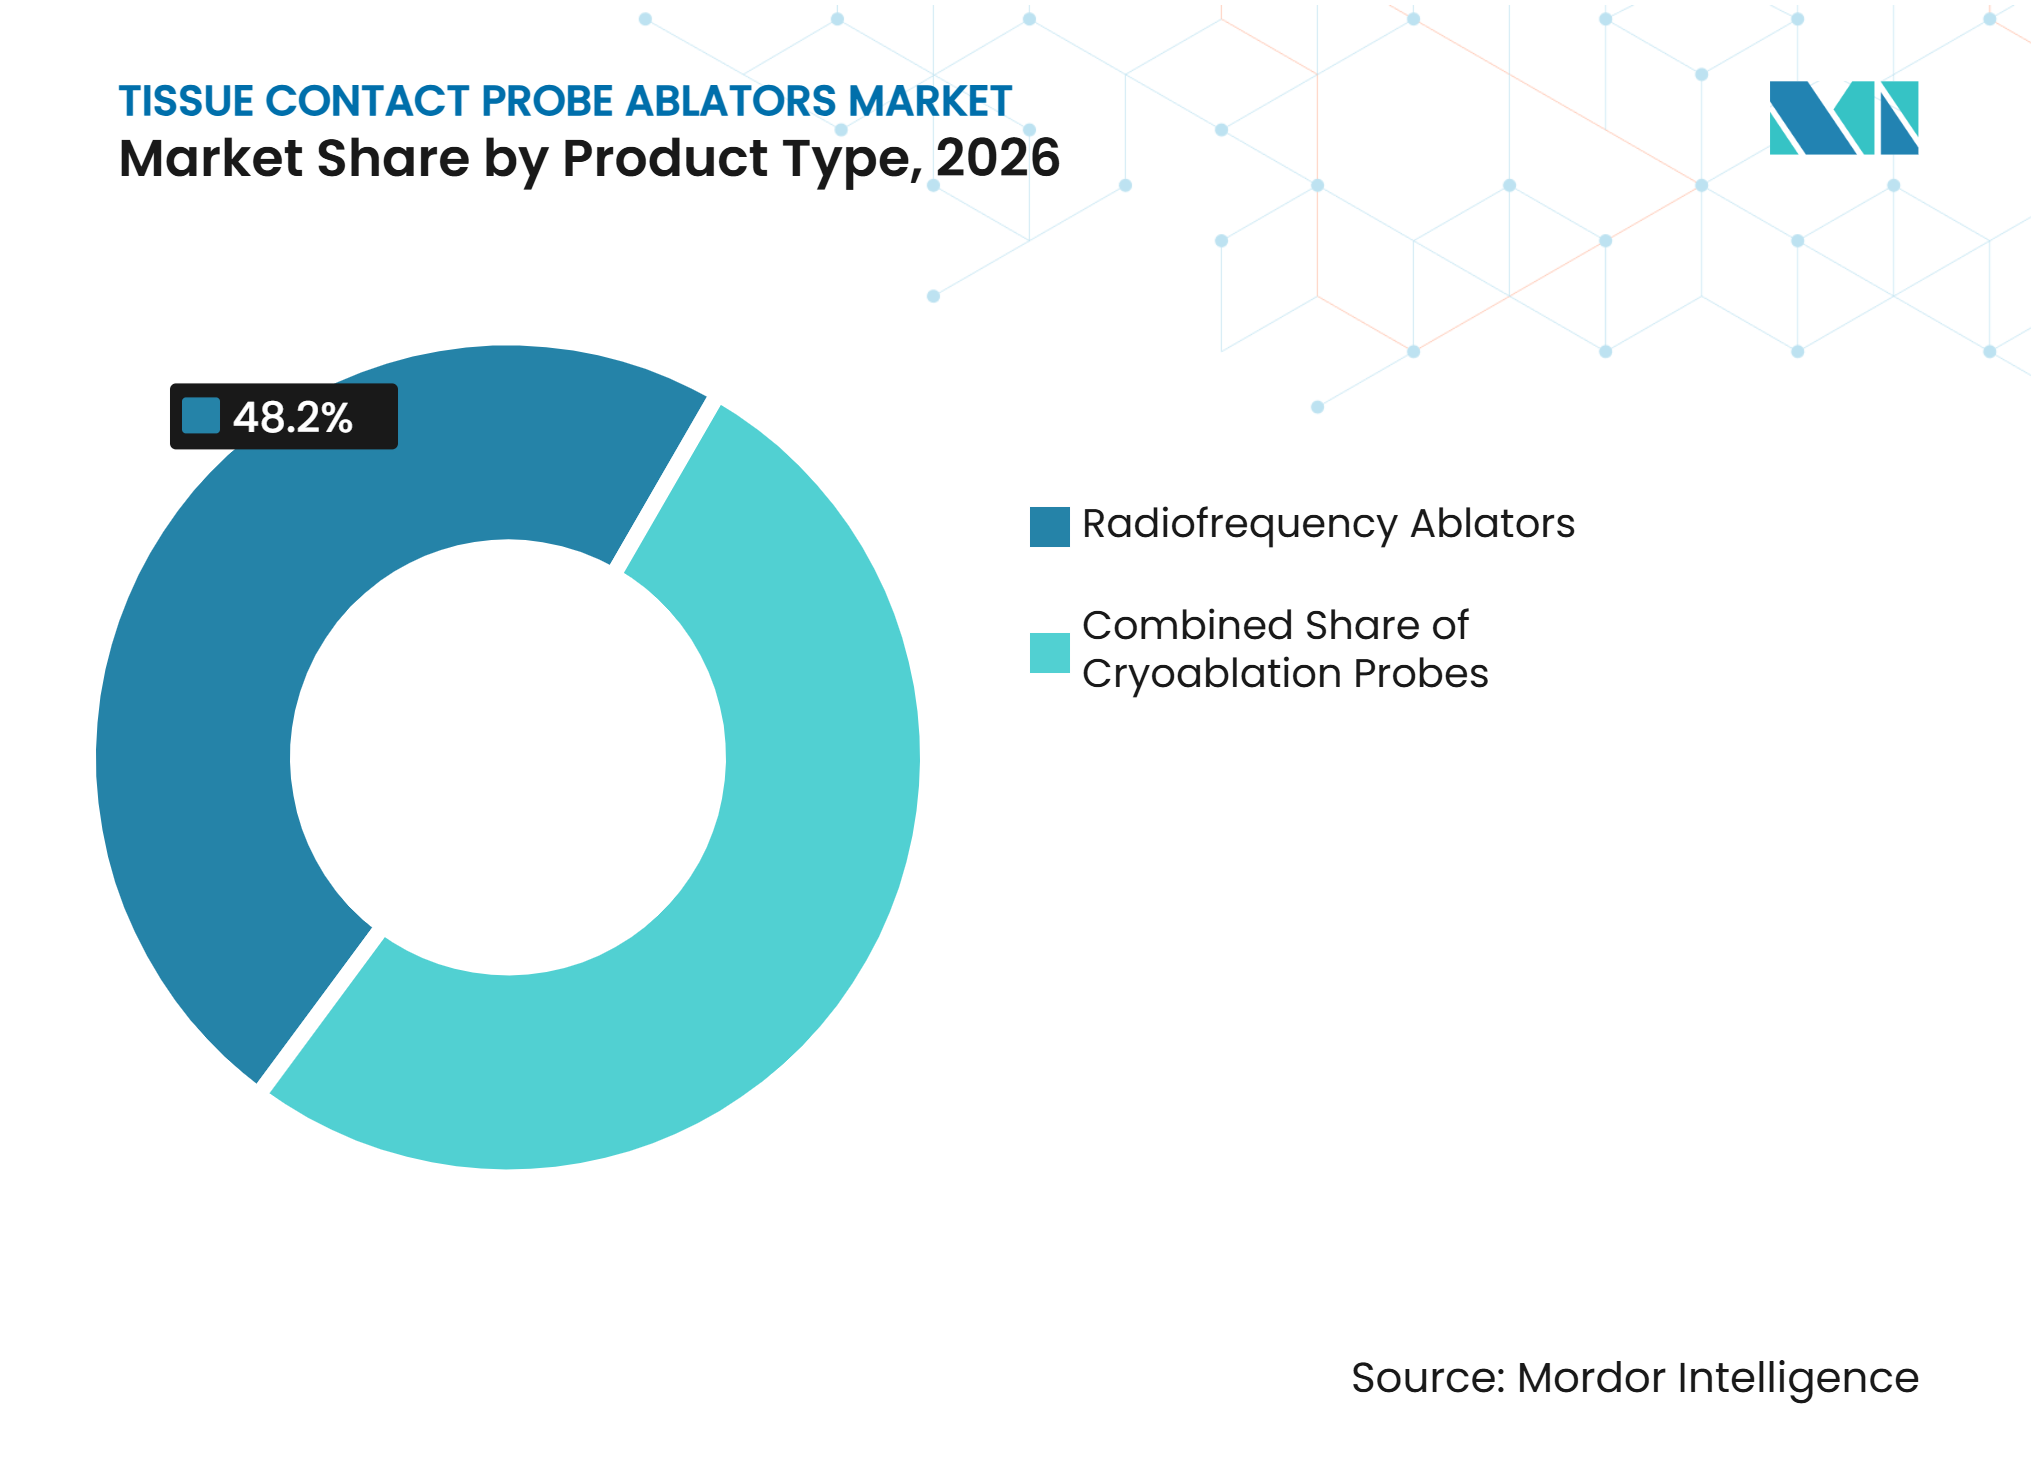
- Nach Produkttyp hielten Hochfrequenz-Ablatoren im Jahr 2026 einen Marktanteil von 48,16 % am Markt für Gewebekontaktsonden-Ablatoren, während Kryoablationssonden bis 2032 voraussichtlich mit einem CAGR von 9,41 % wachsen werden.
- Nach Sondenarchitektur hielten multipolare und Multi-Elektroden-Sonden im Jahr 2026 einen Marktanteil von 48,14 % am Markt für Gewebekontaktsonden-Ablatoren, whrend Flexibelspitzen-Sonden bis 2032 voraussichtlich mit einem CAGR von 8,91 % wachsen werden.
- Nach Anwendung entfiel auf die Kardiologie im Jahr 2026 ein Anteil von 45,34 % an der Marktgröße der Gewebekontaktsonden-Ablatoren, und sie wächst bis 2032 mit einem CAGR von 9,54 %.
- Nach Energieabgabe hielten bipolare Systeme im Jahr 2026 einen Marktanteil von 46,90 %, während multipolare Systeme bis 2032 voraussichtlich mit einem CAGR von 9,02 % wachsen werden.
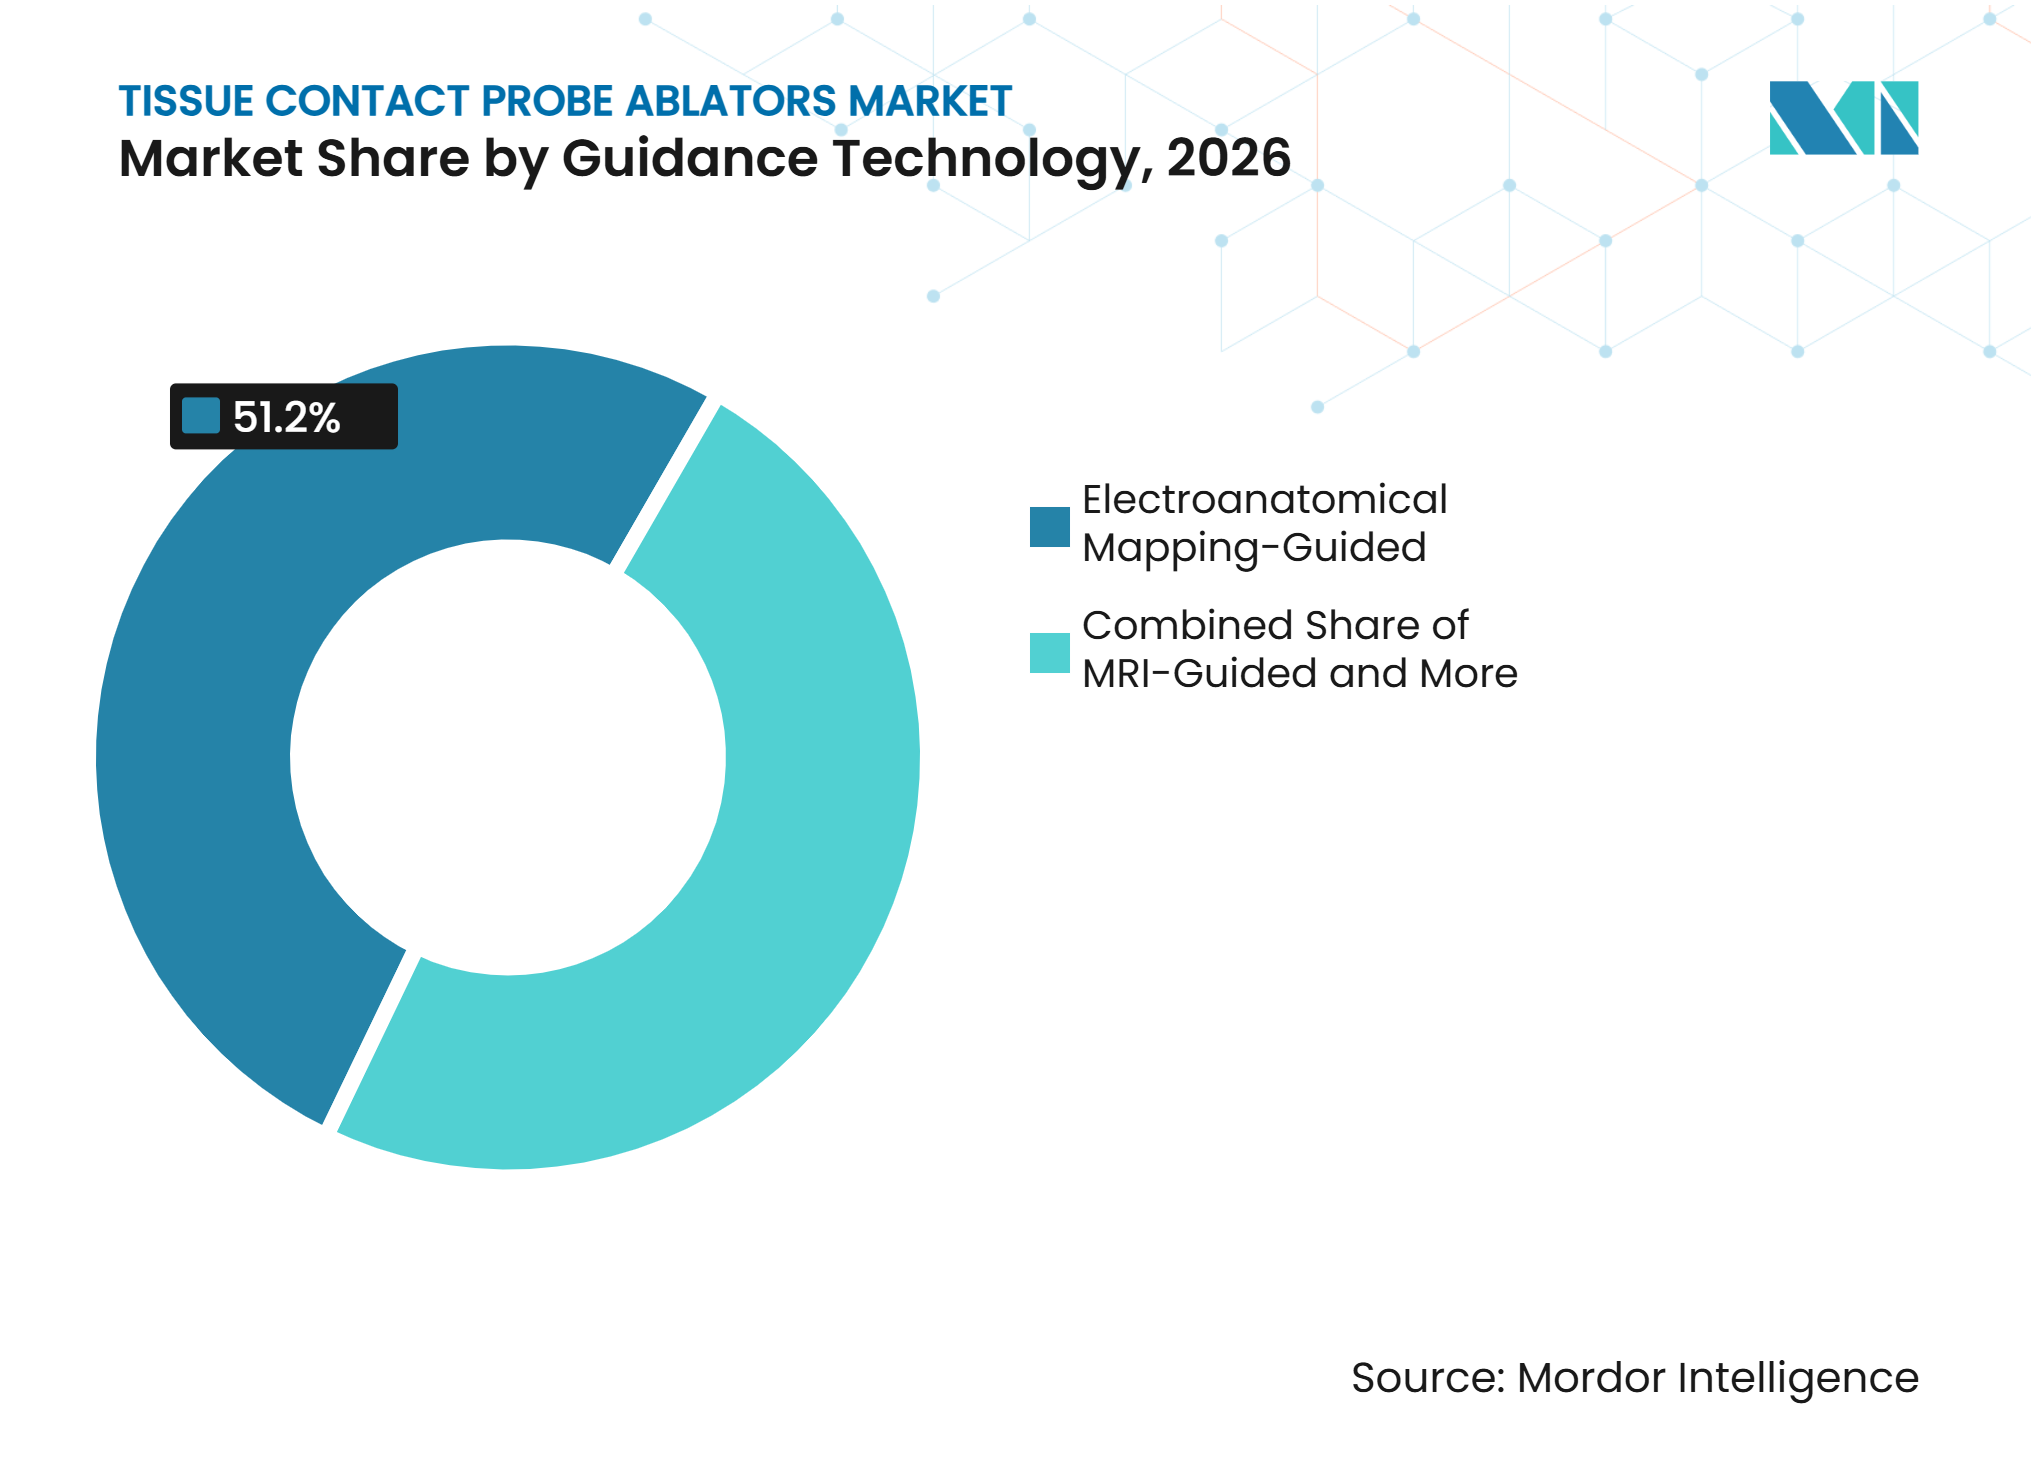
- Nach Führungstechnologie entfielen auf elektroanatomisch kartierungsgeführte Eingriffe im Jahr 2026 ein Marktanteil von 51,23 %, und sie sollen bis 2032 mit einem CAGR von 10,23 % wachsen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 55,34 %, während ambulante Operationszentren bis 2032 voraussichtlich mit einem CAGR von 10,13 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 43,89 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,45 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Gewebekontaktsonden-Ablatoren*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Behandlung von Vorhofflimmern und soliden Tumoren | +2.1% | Global, mit starker Nachfrage in Nordamerika, Westeuropa und Ostasien | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu minimalinvasiven und ambulanten Eingriffen | +1.9% | Nordamerika und Europa, mit Ausweitung nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Integration von Echtzeit-Sensing und Mapping | +1.5% | Nordamerika und Europa, mit zunehmendem Einsatz in Asien-Pazifik und GCC-Ländern | Mittelfristig (2–4 Jahre) |
| Innovation bei Flexibelspitzen- und Multi-Elektroden-Sonden | +1.1% | Global, angeführt von Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz eingriffsbezogener Einwegsonden | +0.9% | Global; stärkste Volumenzuwächse in Asien-Pazifik und Südamerika | Mittelfristig (2–5 Jahre) |
| Nachfrage aus der installierten Basis generatorkompatiblen Verbrauchsmaterials | +0.7% | Nordamerika und EU (hohe installierte Basis); frühe Zuwächse in Asien-Pazifik | Kurzfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Behandlung von Vorhofflimmern und soliden Tumoren
Vorhofflimmern und solide Tumoren schaffen zwei dauerhafte Quellen der Verfahrensnachfrage für den Markt für Gewebekontaktsonden-Ablatoren. Nordamerika verzeichnete eine altersstandardisierte Vorhofflimmern-Inzidenz von 88,23 pro 100.000, die höher war als der für Asien-Pazifik gemeldete Durchschnitt[1]. Bei Nierenzellkarzinom ergab eine Überprüfung von 133 Studien aus dem Jahr 2025 mit 8.910 Patienten eine lokale 1-Jahres-Kontrollrate von über 95 % für Hochfrequenz-, Mikrowellen- und Kryoablation, mit niedrigeren Komplikationsraten als bei der partiellen Nephrektomie. Diese klinischen Bedürfnisse stützen die Nachfrage nach kontaktbasierten Systemen in kardialen und onkologischen Bereichen, wo Entscheidungen von der Läsionskontrolle, Sicherheit, Bildgebungszugang, Patienteneignung und der Möglichkeit abhängen, einen invasiveren Eingriff zu vermeiden.
Verlagerung hin zu minimalinvasiven und ambulanten Eingriffen
Die Verlagerung hin zur ambulanten Versorgung verändert das Verfahrensumfeld für den Markt für Gewebekontaktsonden-Ablatoren. Die Centers for Medicare and Medicaid Services haben im Rahmen der Vergütungsregelung 2026 mehrere kardiale Katheterablationsverfahren in die Liste der erstattungsfähigen Eingriffe für ambulante Operationszentren aufgenommen, was qualifizierten Zentren ermöglicht, Programme auf der Grundlage eines klareren Vergütungswegs aufzubauen. Die HRS und der ACC veröffentlichten Leitlinien zur Patientenauswahl, Notfalltransfervereinbarungen und Qualitätssicherung für intrakardiale Ablationen in diesen Zentren. Eine Analyse aus dem Jahr 2026 beschrieb schwerwiegende unerwünschte Ereignisraten von unter 1 % bei mehr als 4.000 Ablationsfällen in ambulanten Operationszentren sowie eine Entlassung am selben Tag von über 90 % bei Vorhofflimmern-Ablationen in erfahrenen Einrichtungen. Die HRS- und ACC-Stellungnahme prognostizierte außerdem ein jährliches Wachstum des Katheterablationsvolumens von 14 % zwischen 2025 und 2030. Anbieter suchen daher nach portablen Arbeitsabläufen, zuverlässigen Einwegsonden und Systemen, die in Umgebungen mit geringerem Versorgungsaufwand funktionieren, ohne die klinische Überwachung, Notfallbereitschaft, Verfahrensdokumentation oder die Nachsorge zu beeinträchtigen.
Integration von Echtzeit-Sensing und Mapping
Die Echtzeitbestätigung des Kathetersondenkontakts wird zu einem wichtigen Kaufkriterium im Markt für Gewebekontaktsonden-Ablatoren. Eine 2025 veröffentlichte multizentrische prospektive Studie ergab, dass die intrakardiale echokardiographiegeführte gepulste Feldablation eine Arrhythmierezidivrate von 12,6 % aufwies, verglichen mit 22,3 % bei fluoroskopischer Führung. Die Studie berichtete auch über weniger Rekonnektion bei Wiederholungseingriffen, wenn der Gewebekontakt bestätigt worden war, und verknüpfte die Verfahrensvisualisierung mit einer dauerhaften Läsionsbildung. Diese Erkenntnisse unterstützen Investitionen in Plattformen, die Mapping, Kontaktinformationen und Energieabgabe kombinieren. Ein Einzelkatheter-Workflow kann Katheterwechsel reduzieren und möglicherweise die Fluoroskopieexposition bei komplexen Eingriffen verringern, während er Operateuren auch hilft, eine reproduzierbare Verfahrenssequenz zu managen. Dies begünstigt Hersteller mit vernetzten Generator-, Mapping- und Sondenportfolios gegenüber Einzelgeräten, da klinische Teams eine gemeinsame Datenumgebung vom Mapping bis zur Ablation nutzen können.
Innovation bei Flexibelspitzen- und Multi-Elektroden-Sonden
Flexibelspitzen- und Multi-Elektroden-Designs erweitern die klinischen und operativen Optionen im Markt für Gewebekontaktsonden-Ablatoren. Eine retrospektive Studie aus dem Jahr 2025 vom NYU Langone ergab, dass ein Flexibelspitzen-Katheter die mittlere Exkursionsdistanz um 18 % reduzierte und die 1-Jahres-Freiheit von Vorhofflimmern auf 81,3 % verbesserte, verglichen mit 75 % bei einem konventionellen Spitzengerät. Abbott führte den TactiFlex Sensor Enabled Ablationskatheter im Mai 2025 in Indien ein und kombiniert dabei eine flexible Spitze mit Kontaktkraftsensing. Multi-Elektroden-Systeme können Läsionen an mehreren Punkten in einer Anwendung erzeugen, was zeitkritische elektrophysiologische Arbeitsabläufe unterstützen und die Raumauslastung verbessern kann, wenn die Nachfrage die Personalkapazität übersteigt. Der Designtrend unterstützt auch den zunehmenden Einsatz eingriffsbezogener Einwegsonden und generatorkompatiblen Verbrauchsmaterials. Für Lieferanten konzentriert sich die Produktentwicklung nun auf stabilen Kontakt, zuverlässige Läsionsabgabe, einfachere Verfahrensschritte und Architekturen, die für Hochfrequenz-, Kryo- oder gepulste Feldbehandlungen angepasst werden können.
Analyse der Hemmnisse im Markt für Gewebekontaktsonden-Ablatoren*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Generator, Sonde und Zubehör | -2% | Global, mit stärkerem Druck in Asien-Pazifik, Südamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch gepulste Feldablation und alternative Energiemodalitäten | -2.2% | Nordamerika und Europa, mit Ausweitung nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Schulungs- und multidisziplinäre Workflow-Kapazität | -0.8% | Asien-Pazifik, Naher Osten und Afrika, Südamerika; aufkommende ambulante Operationszentren weltweit | Mittelfristig (2–4 Jahre) |
| Inkonsistente Erstattungskodierung für fachübergreifende Ablationsverfahren | -1.1% | National; frühe Zuwächse konzentriert in Märkten mit hoher Erstattung | Mittelfristig (2–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Generator, Sonde und Zubehör
Hohe Geräte- und Verbrauchsmaterialkosten schränken den Zugang zum Markt für Gewebekontaktsonden-Ablatoren in preissensiblen Gesundheitssystemen ein. Eine japanische Analyse aus dem Jahr 2025 mit 315.818 Vorhofflimmern-Ablationsverfahren ergab mittlere stationäre Kosten von 17.181 USD für die Hochfrequenzablation und 19.460 USD für die Kryothermieablation. Der Bericht führte einen Großteil des Unterschieds auf Materialkosten und nicht auf Personalkosten zurück, was zeigt, warum die Geräteauswahl direkte Relevanz für Krankenhausbudgets hat. Dual-Energie-Systeme können neue Generatorinvestitionen erfordern, was die Einführung durch Gemeinschaftskrankenhäuser und ambulante Zentren verzögern kann. Preiskontrollen können den Umsatz pro Gerät reduzieren, selbst wenn die Eingriffszahlen steigen. Begrenzte Schulungskapazitäten und inkonsistente Erstattung für fachübergreifende Eingriffe erhöhen den Druck in aufstrebenden Umgebungen und neuen Versorgungsstandorten, wo Anbieter Kapitalplanung, Arzterfahrung, Serviceabdeckung und Patientenzugang abwägen müssen.
Wettbewerb durch gepulste Feldablation und alternative Energiemodalitäten
Die gepulste Feldablation ist eine wesentliche Wettbewerbseinschrnkung für thermische Kontaktsonden in der kardialen Elektrophysiologie. In der BEAT-PAROX-AF-Studie betrug der 12-Monats-Einzeleingriffserfolg 77,2 % für die gepulste Feldablation und 77,6 % für die Hochfrequenzablation. Die gepulste Feldablation reduzierte die mittlere Verfahrensdauer um 39 Minuten und verzeichnete in dieser Studie weniger schwerwiegende unerwünschte Ereignisse, was sie für Zentren attraktiv macht, die einen höheren Durchsatz und einen nicht-thermischen Ansatz anstreben. Der Workflow-Vorteil kann den Hochfrequenzkatheterverbrauch pro Fall an Standorten reduzieren, die auf nicht-thermische Protokolle umstellen. Lieferanten, die ausschließlich auf Hochfrequenz- oder Kryoprodukte setzen, sind in der Elektrophysiologie stärker exponiert. Die Nachfrage in der Onkologie, im Schmerzmanagement und bei Dual-Energie-Systemen kann dieses Risiko teilweise ausgleichen, beseitigt jedoch nicht die Notwendigkeit zur Portfolioerneuerung, klinischen Evidenz und sinnvollen Systemintegration.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Hochfrequenz-Ablator behält seine breite klinische BasisHochfrequenz-Ablatoren erzielten im Jahr 2026 einen Marktanteil von 48,16 %. Ihre Position im Markt für Gewebekontaktsonden-Ablatoren beruht auf breiter klinischer Erfahrung in der kardialen Rhythmuskontrolle, Tumorablation und Schmerzbehandlung. Krankenhäuser haben Generatorflotten, Ärzteschulungen und Behandlungspfade rund um die Hochfrequenztechnologie aufgebaut. Diese Beziehungen zur installierten Basis unterstützen auch die Nachfrage nach kompatiblen Einwegsonden. Mikrowellensysteme bleiben nützlich für größere Leber- und Lungentumoren, wo breitere Ablationszonen klinisch relevant sein können. Lasersysteme dienen spezialisierteren interstitiellen und neurochirurgischen Eingriffen.
Kryoablationssonden sollen bis 2032 mit einem CAGR von 9,41 % wachsen. Eine Überprüfung von 19 Studien aus dem Jahr 2025 berichtete eine gepoolte lokale 1-Jahres-Tumorkontrollrate von 90,5 % für die Lungenkryoablation. IceCure erhielt im Oktober 2025 die FDA-Marktzulassung für ProSense zur lokalen Behandlung ausgewählter Brustkrebserkrankungen mit niedrigem Risiko bei Frauen ab 70 Jahren. Diese Entwicklungen erweitern den adressierbaren Einsatz von Kryosonden über etablierte kardiale Eingriffe hinaus und bieten klinischen Teams eine Option für Patienten, die möglicherweise nicht für eine konventionelle Operation geeignet sind. Ultraschall bleibt bei vielen Kontaktsonden-Anwendungen noch in der Untersuchungsphase. Hersteller mit Hochfrequenz-, Kryo- und Dual-Energie-Produktlinien können mehr als einen klinischen Behandlungspfad bedienen, ihr Angebot an sich entwickelnde standortspezifische Bedürfnisse anpassen und ihr Risiko gegenüber einer einzelnen Modalität reduzieren.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Sondenarchitektur:
Multipolare Plattformen unterstützen schnellere ArbeitsabläufeMultipolare und Multi-Elektroden-Sonden hielten im Jahr 2026 einen Marktanteil von 48,14 %. Ihr Wert im Markt für Gewebekontaktsonden-Ablatoren zeigt sich am deutlichsten bei der Pulmonalvenenisolation, wo mehrere Elektroden ein zirkumferentielles Läsionsmuster unterstützen können. Kürzere Behandlungssequenzen sind wichtig, da sich die kardiale Ablation in Richtung ambulanter Versorgung verlagert. Einzelelektrodensonden bleiben wichtig für fokale onkologische und Schmerzanwendungen, die eine präzise Energieplatzierung erfordern. Ballonkatheter behalten eine etablierte Rolle bei der Kryoablation, obwohl sie mit gepulsten Feldsystemen mit ähnlichen Einzelschuss-Workflows konkurrieren.
Flexibelspitzen-Sonden sollen bis 2032 mit einem CAGR von 8,91 % wachsen. Die NYU-Langone-Studie berichtete eine Reduzierung der Läsionen pro Patient von 222,7 auf 132,0 bei Verwendung des Flexibelspitzen-Designs. Dieselbe Forschung verknüpfte das Gerät mit der Kontaktkraft und weniger mikroembolischen Signalen. Abbotts klinisches Entwicklungsprogramm positioniert das Flexibelspitzen-Design für den Einsatz in Dual-Source-Hochfrequenz- und gepulsten Feldkathetern. Dieser Ansatz könnte flexible Spitzen zu einem zentralen mechanischen Element in neueren Plattformen machen. Krankenhäuser, die diese Sonden einführen, können auch Generator-Upgrades vorantreiben, was eine breitere Plattformchance für Lieferanten schafft und Klinikern ermöglicht, stabile Kontaktinformationen bei zunehmend komplexen Läsionssätzen zu nutzen.
Nach Anwendung:
Kardiologie verankert die Nachfrage, während die Onkologie expandiertDie Kardiologie entfiel im Jahr 2026 auf 45,34 % der Marktgröße der Gewebekontaktsonden-Ablatoren und soll bis 2032 mit einem CAGR von 9,54 % wachsen. Vorhofflimmern bleibt die führende Indikation, da die Katheterablation eine definierte Rolle in den Rhythmuskontrollpfaden hat. Ventrikuläre Tachykardieverfahren sind volumenmäßig geringer, können jedoch komplexes Mapping, mehrere Läsionen und spezialisierte Sonden erfordern. Dies erhöht die Geräteausgaben pro Eingriff in vielen elektrophysiologischen Labors. Das Ausmaß der Anwendung bedeutet, dass eine Änderung der kardialen Sondenpräferenz einen überproportionalen Effekt auf den Lieferantenumsatz hat. Es erklärt auch den intensiven Fokus auf mapping-integrierte und Dual-Energie-Produkte.
Die Onkologie verbreitert die Umsatzbasis über die kardiale Elektrophysiologie hinaus. Die Ablation gewinnt eine breitere Rolle bei Brust-, Prostata-, Nieren-, Leber- und Lungenindikationen, bei denen Patienten möglicherweise eine weniger invasive Option benötigen. Die American Society of Breast Surgeons aktualisierte ihre Leitlinien 2026, um die Kryoablation für ausgewählte biologisch risikoarme Brustkrebserkrankungen im Frühstadium einzuschließen. AngioDynamics meldete die FDA-510(k)-Zulassung für NanoKnife zur Prostatagewebe-Ablation und gab an, dass seine PRESERVE-Studie nach 12 Monaten eine 84-prozentige Freiheit von klinisch signifikanter Erkrankung im Behandlungsfeld erreichte. Schmerz- und Neurologieverfahren bieten eine weitere eigenständige Nachfragebasis, die weniger von der gepulsten Feldablation in der kardialen Versorgung betroffen ist. Diese klinische Vielfalt unterstützt eine breitere langfristige Rolle für Kontaktsondensysteme und gibt Lieferanten einen Grund, differenzierte Produkt-, Schulungs- und Evidenzstrategien über mehrere Fachgebiete hinweg aufrechtzuerhalten.
Nach Energieabgabe:
Bipolare Systeme bleiben etabliertDie bipolare Energieabgabe hielt im Jahr 2026 einen Marktanteil von 46,90 %. Sie wird bei vielen Schmerzbehandlungsverfahren eingesetzt, da sie ein begrenztes Läsionsmuster erzeugt und die Abhängigkeit von einer Patientenrückgabeelektrode reduzieren kann. Bipolare Konfigurationen sind auch in Standard-Hochfrequenz-Herzworkflows vertraut. Monopolare Systeme bleiben in der interventionellen Onkologie relevant, wo eine einzelne aktive Elektrode CT-geführte Leber- und Lungeneingriffe vereinfachen kann. Die Wahl zwischen den beiden Ansätzen spiegelt Anatomie, Behandlungsziel, Führungsansatz und vorhandene Generatorkapazität wider. Diese praktischen Faktoren verlangsamen einen abrupten Technologiewechsel in etablierten Einrichtungen.
Die multipolare Energieabgabe soll bis 2032 mit einem CAGR von 9,02 % wachsen. Die simultane Energieabgabe kann die Verfahrensdauer bei der kardialen Ablation reduzieren und kann helfen, größere Zielvolumina in der Onkologie abzudecken. Multi-Sonden-Arrays können auch eine kontrollierte Ablation über die Grenzen einer einzelnen Elektrode hinaus ausdehnen. Neuere Generatordesigns können verschiedene Schaltkreiskonfigurationen unterstützen und Hochfrequenz- mit gepulster Feldtherapie kombinieren. Dies schafft einen Weg für eine gemeinsame Plattform, um mehr als einen Verfahrenstyp zu adressieren. Die daraus resultierende Flexibilität ist nützlich für Krankenhäuser, die die Anlagenauslastung über Fachgebiete hinweg verbessern möchten, insbesondere wenn Kapitalbudgets erfordern, dass dieselbe Ausrüstung verschiedene Ärzte, Verfahrensräume und Behandlungsprioritäten unterstützt.
Nach Führungstechnologie:
Elektroanatomisches Mapping bestimmt die PlattformrichtungElektroanatomisch kartierungsgeführte Eingriffe hielten im Jahr 2026 einen Marktanteil von 51,23 %. Dieser Ansatz verzeichnet auch das schnellste prognostizierte Wachstum mit einem CAGR von 10,23 % bis 2032. Die Führungsposition spiegelt den etablierten Einsatz in der komplexen Elektrophysiologie sowie eine Verlagerung hin zu integrierten Systemen im gesamten Markt für Gewebekontaktsonden-Ablatoren wider. Mapping und Energieabgabe können nun bei ausgewählten Plattformen über denselben Katheter erfolgen. Dies kann einen separaten diagnostischen Katheterschritt entfernen und die Verfahrenssequenz vereinfachen. Die Nachfrage nach diesem Ansatz profitiert vom anhaltenden Bedarf der Krankenhäuser an detaillierter kardialer Visualisierung und reproduzierbarer Läsionsplatzierung.
Medtronic erhielt im Juni 2025 die PMDA-Zulassung in Japan für das Affera Mapping and Ablation System und den Sphere-9-Katheter. Das System kombiniert hochdichtes dreidimensionales Mapping mit Hochfrequenz- und gepulster Feldablation in einem Katheter. Boston Scientific schloss im Februar 2025 auch erste Eingriffe am Menschen mit einem Faraflex-Katheter der nächsten Generation für gepulste Feldablation und Mapping ab[2]. Die Anforderungen des Risikomanagements gemäß ISO 14971 und die FDA-Geräteanforderungen können Entwicklungs- und Validierungszeiträume verlängern. Diese Compliance-Faktoren begünstigen Unternehmen, die eine integrierte Leistung über Mapping-, Sensing- und Ablationsfunktionen hinweg dokumentieren können, da Anbieter und Regulierungsbehörden klare Belege benötigen, dass die kombinierten Funktionen während des gesamten Eingriffs konsistent funktionieren.

Nach Endnutzer:
Krankenhäuser führen, während ambulante Zentren aufholenKrankenhäuser entfielen im Jahr 2026 auf einen Marktanteil von 55,34 %. Sie behalten den größten Anteil, da komplexe elektrophysiologische Eingriffe auf dedizierte Labore, Fluoroskopie, intrakardiale Echokardiographie und Notfallversorgungskapazitäten angewiesen sind. Akademische Zentren und Gemeinschaftskrankenhäuser mit hohem Volumen können auch ein breites Spektrum an kardialen und onkologischen Eingriffen unterstützen. Eine multizentrische Studie mit 3.758 Vorhofflimmern-Ablationen berichtete vergleichbare Ergebnisse zwischen stationären Krankenhausabteilungen und ambulanten Operationszentren. Fachkliniken bleiben für Schmerzeingriffe und ausgewählte bildgeführte onkologische Versorgung relevant. Engere Verfahrensportfolios und uneinheitliche Erstattungsunterstützung begrenzen ihr Wachstum.
Ambulante Operationszentren sollen bis 2032 mit einem CAGR von 10,13 % wachsen. Die CMS-Deckungsänderung von 2026 bietet eine direkte politische Grundlage für die kardiale Ablation in diesem Umfeld. Der HRS- und ACC-Rahmen identifiziert Patientenauswahl, Transferplanung und Qualitätssysteme, die für eine sichere Expansion erforderlich sind. Diese Zentren bevorzugen vorhersehbare Falldauer, Entlassung am selben Tag und Einwegprodukte, die die Einrichtungskomplexität reduzieren. Sie bevorzugen möglicherweise auch kompakte Systeme mit begrenzter Abhängigkeit von kapitalintensiver Infrastruktur. Für Gerätehersteller schafft die Verlagerung des Versorgungsstandorts eine Möglichkeit, einfachere Pakete zu gestalten und dabei die Daten- und Sicherheitskontrollen beizubehalten, die für kardiale Eingriffe erforderlich sind, was die Entscheidungen rund um Sondendesign, Workflow-Unterstützung und Servicemodelle beeinflussen kann.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 43,89 %. Der Markt für Gewebekontaktsonden-Ablatoren in der Region kombiniert eine hohe Vorhofflimmern-Inzidenz, eine etablierte elektrophysiologische Infrastruktur und Erstattungsunterstützung für Verfahrensversorgung. Die gemeldete altersstandardisierte Vorhofflimmern-Inzidenz betrug 88,23 pro 100.000, die höchste unter den in den bereitgestellten Belegen diskutierten Regionen. Die CMS-Deckung für ausgewählte kardiale Ablationsverfahren in ambulanten Operationszentren tritt 2026 in Kraft, und diese politische Änderung unterstützt den verstärkten Einsatz von Versorgungsumgebungen mit geringerem Aufwand für geeignete Patienten. Die HRS- und ACC-Leitlinien erfordern eine sorgfältige Patientenauswahl, Notfalltransfervereinbarungen und Qualitätssicherung, wenn Zentren diese Eingriffe einführen.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 9,45 % wachsen. Japan ist ein wichtiges Land für die frühe Einführung von mapping-integrierten und Dual-Energie-Systemen, wie die PMDA-Zulassung vom Juni 2025 für Medtronics Affera- und Sphere-9-System zeigt. Johnson & Johnson führte die VARIPULSE-Plattform 2025 in ganz Asien-Pazifik ein, während Abbott durch den TactiFlex-Launch das Flexibelspitzen-Kontaktkraft-Sensing nach Indien brachte (Johnson & Johnson; Abbott). In China üben Beschaffungsrichtlinien Druck auf Lieferanten aus, durch klinische Differenzierung und Systemintegration statt über den Preis zu konkurrieren. Das Wachstum der Region spiegelt sowohl die steigende Nachfrage nach Vorhofflimmern-Versorgung als auch den zunehmenden Zugang zu fortschrittlicheren Systemen wider.
Europa, Naher Osten und Afrika sowie Südamerika
Europa bleibt eine wichtige Einführungsregion für den Markt für Gewebekontaktsonden-Ablatoren, unterstützt durch erfahrene elektrophysiologische Zentren in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien, wo klinische Studien und regulatorische Zulassungen weiterhin Einführungsentscheidungen beeinflussen. Boston Scientific erhielt im November 2025 das CE-Kennzeichen für den FARAPOINT-Katheter für gepulste Feldablation, und Medtronic kündigte im Januar 2026 das CE-Kennzeichen für Sphere-360 an. Die BEAT-PAROX-AF-Studie, die auf Hochvolumenzentren in mehreren europäischen Ländern zurückgriff, beeinflusst weiterhin klinische Entscheidungen zwischen Hochfrequenz- und gepulsten Feldansätzen. GCC-Länder investieren in elektrophysiologische Kapazitäten, während die Einführung in Südamerika aufgrund von Gerätekosten und Erstattungsbeschränkungen auf große private Krankenhausnetzwerke konzentriert bleibt, was einen breiteren Zugang im öffentlichen System einschränkt.
Wettbewerbslandschaft
Marktkonzentration
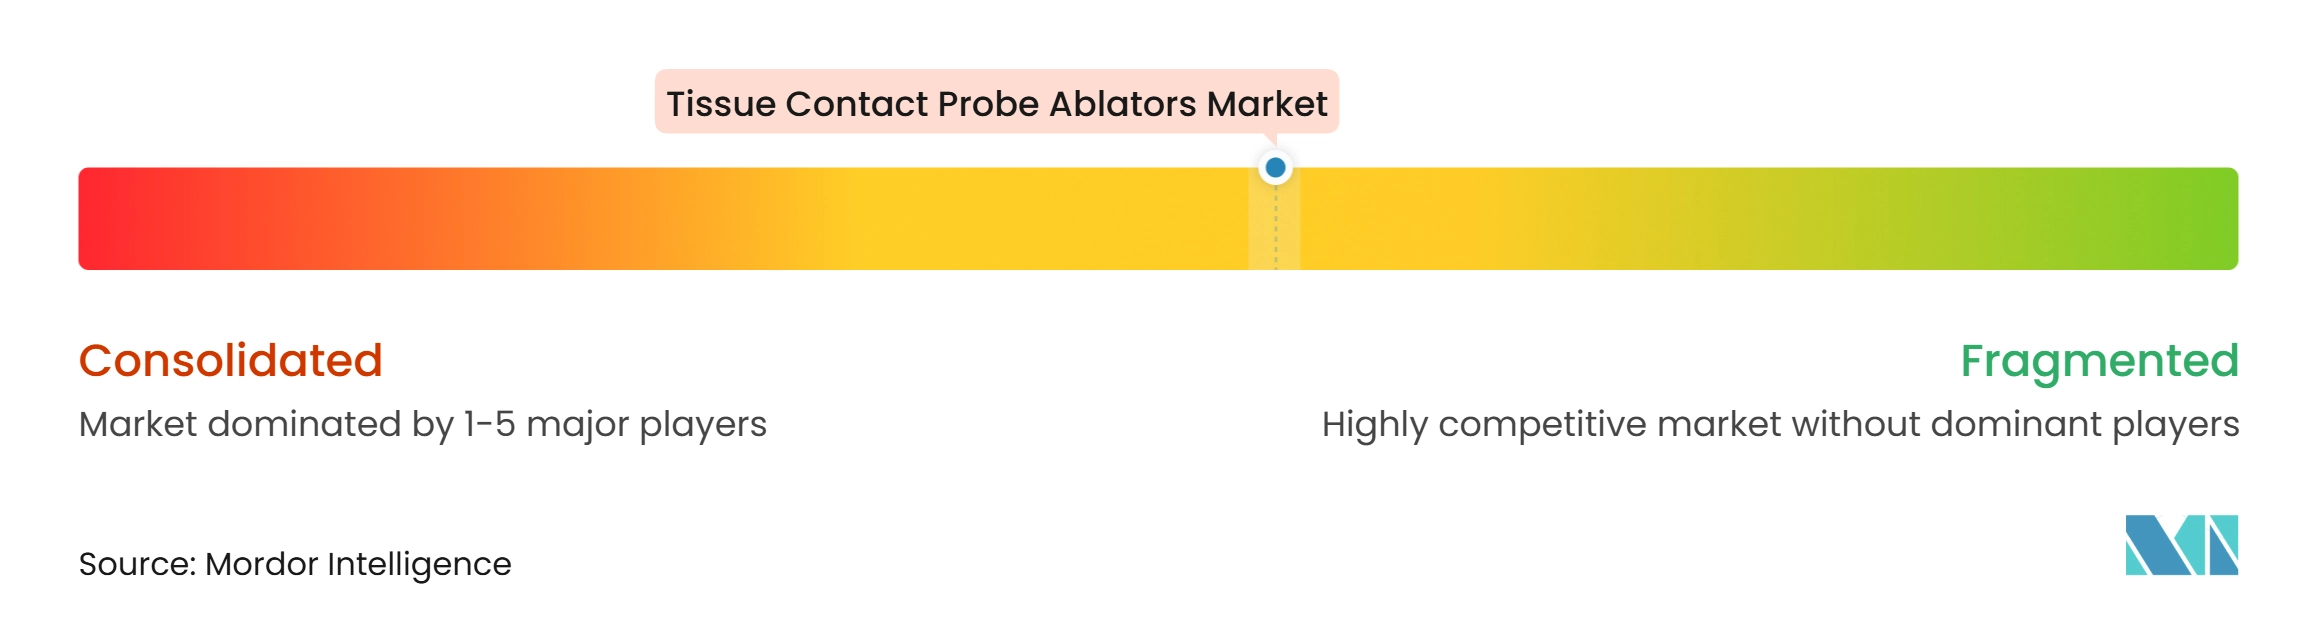
Der Markt für Gewebekontaktsonden-Ablatoren ist auf Systemebene mäßig konsolidiert und auf Sondenebene stärker fragmentiert. Abbott, Boston Scientific, Medtronic und Johnson & Johnson konkurrieren durch proprietäre Mapping-Beziehungen und wachsende Portfolios für gepulste Feldablation. AtriCure, AngioDynamics, IceCure Medical, Merit Medical Systems und Olympus bedienen onkologische, chirurgische und Schmerzanwendungen mit differenzierten klinischen Beziehungen. Die führenden kardialen Lieferanten konkurrieren zunehmend über vernetzte Plattformen statt über eine einzelne Sonde. Dies begünstigt Unternehmen, die Sensing, Mapping, Energieabgabe und kompatibles Einwegzubehör gemeinsam anbieten.
Boston Scientific erhielt im November 2025 das CE-Kennzeichen für FARAPOINT zur Behandlung von rechtsatrialem Flattern und erweiterte damit die FARAPULSE-Plattform auf eine neue Indikation. Das Unternehmen trieb auch ein mapping-integriertes Faraflex-Programm voran und bekräftigte damit sein Bestreben, einen Einzelkatheter-Workflow bereitzustellen. Medtronic kündigte im Januar 2026 das CE-Kennzeichen für Sphere-360 und erste IDE-Fälle in den Vereinigten Staaten im Rahmen der Horizon-360-Pivotstudie an. Abbott erhielt im Januar 2026 das CE-Kennzeichen für TactiFlex Duo, das Hochfrequenz- und gepulste Feldenergie über einen Flexibelspitzen-Katheter mit Kontaktkraft-Sensing abgibt. Diese Programme zeigen, wie sich Wettbewerbsstrategien in Richtung Dual-Energie-Fähigkeit, Verfahrensintegration und Kontaktinformationen entwickeln.
AtriCure schloss im Dezember 2025 den ersten Einsatz seiner Dual-Energie-Plattform mit der EnCompass-Klemme am Menschen ab. Die FDA-Zulassung von IceCure für ausgewählte Brustkrebsbehandlungen schafft einen definierten kommerziellen Weg für ein Kryoablationssystem. Chancen bestehen bei Dual-Energie-Kontaktsonden, weniger komplexen onkologischen Workflows und Kryosonden mit konsistenterer Kalibrierung, während inländische Lieferanten in China Druck bei der gepulsten Feldablation ausüben. Die bereitgestellten Belege geben keine kombinierten Anteile der führenden Marktteilnehmer an, sodass sie keinen quantifizierten Konzentrationsgrad nach der erforderlichen Methode unterstützen.
Branchenführer im Markt für Gewebekontaktsonden-Ablatoren
-
Abbott
-
Biosense Webster, Inc.
-
Boston Scientific Corporation
-
IceCure Medical Ltd
-
Medtronic plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gewebekontaktsonden-Ablatoren Unternehmen in diesem Bericht
- Abbott Laboratories
- AngioDynamics
- AtriCure
- Avanos Medical
- Baylis Medical Company Inc.
- Biosense Webster, Inc.
- Boston Scientific
- Conmed
- The Cooper Companies
- Erbe Elektromedizin
- IceCure Medical Ltd
- Medtronic
- Medwaves, Inc.
- Merit Medical Systems
- MicroPort
- NeuroOne Medical Technologies Corporation
- Olympus
- Stereotaxis, Inc.
- Stryker
Neueste Industrielle Entwicklungen in Markt für Gewebekontaktsonden-Ablatoren
- September 2026: IceCure Medical erhielt die NMPA-Zulassung für sein ProSense-Kryoablationssystem und die zugehörigen Kryosonden in China, was die Vermarktung im zweitgrößten Ablationsmarkt der Welt ermöglicht. Die Zulassung folgte auf einen früheren Änderungsantrag der Klasse III bei Health Canada, der im März 2026 eingereicht wurde, während Terumo Corporation, IceCure's japanischer Vertriebspartner, voraussichtlich in der ersten Hälfte des Jahres 2026 einen Antrag auf PMDA-Zulassung stellen würde.
- Januar 2026: Medtronic kündigte das CE-Kennzeichen in Europa für seinen Sphere-360-PFA-Katheter an und schloss erste IDE-Fälle in den Vereinigten Staaten im Rahmen der Horizon-360-Pivotstudie ab. Das anpassungsfähige, verstellbare Gitterdesign des Sphere-360 berücksichtigt die anatomische Variabilität der Pulmonalvenen ohne Katheterdrehung und zielt auf einen vereinfachten Einzelkatheter-Vorhofflimmern-Ablations-Workflow ab, der vollständig in das Affera-Mapping-System integriert ist.
Globaler Berichtsumfang des Marktes für Gewebekontaktsonden-Ablatoren
Gemäß dem Berichtsumfang umfasst der Markt für Gewebekontaktsonden-Ablatoren medizinische Ablationssysteme, die kontrollierte Energie über Sonden oder Katheter abgeben, die in direktem Kontakt mit dem Zielgewebe stehen. Diese Systeme werden in der Onkologie, Kardiologie, Neurologie und Schmerzbehandlung sowie anderen klinischen Anwendungen eingesetzt, um therapeutische Läsionen zu erzeugen, mit definierten Produkttypen, Sondenarchitekturen, Energieabgabemethoden, Führungstechnologien und Endnutzerumgebungen.
Der Markt ist nach Produkttyp, Sondenarchitektur, Anwendung, Energieabgabe, Führungstechnologie und Endnutzer segmentiert. Nach Produkttyp ist der Markt in Hochfrequenz-Ablatoren, Kryoablationssonden, Mikrowellen-Ablatoren, Laser-Ablatoren und Ultraschall-Ablatoren segmentiert. Nach Sondenarchitektur ist der Markt in Einzelelektrodensonden, multipolare und Multi-Elektroden-Sonden, ballonbasierte Ablationskatheter und Flexibelspitzen-Sonden segmentiert. Nach Anwendung ist der Markt in Onkologie, Kardiologie, Neurologie und Schmerzbehandlung sowie andere Anwendungen segmentiert. Das Onkologiesegment umfasst Lungenkrebs, Leberkrebs, Brustkrebs, Nierenkrebs und Prostatakrebs. Das Kardiologiesegment umfasst Vorhofflimmern, ventrikuläre Tachykardie und andere kardiale Arrhythmien. Das Segment Neurologie und Schmerzbehandlung umfasst Trigeminusneuralgie, Facettengelenk- und Iliosakralschmerzen sowie periphere Nervenschmerzen. Nach Energieabgabe ist der Markt in monopolar, bipolar und multipolar segmentiert. Nach Führungstechnologie ist der Markt in ultraschallgeführt, CT-geführt, MRT-geführt und elektroanatomisch kartierungsgeführt segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren, Fachkliniken und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Hochfrequenz-Ablatoren |
| Kryoablationssonden |
| Mikrowellen-Ablatoren |
| Laser-Ablatoren |
| Ultraschall-Ablatoren |
| Einzelelektrodensonden |
| Multipolare und Multi-Elektroden-Sonden |
| Ballonbasierte Ablationskatheter |
| Flexibelspitzen-Sonden |
| Onkologie | Lungenkrebs |
| Leberkrebs | |
| Brustkrebs | |
| Nierenkrebs | |
| Prostatakrebs | |
| Kardiologie | Vorhofflimmern |
| Ventrikuläre Tachykardie | |
| Andere kardiale Arrhythmien | |
| Neurologie und Schmerzbehandlung | Trigeminusneuralgie |
| Facettengelenk- und Iliosakralschmerzen | |
| Periphere Nervenschmerzen | |
| Andere Anwendungen |
| Monopolar |
| Bipolar |
| Multipolar |
| Ultraschallgeführt |
| CT-geführt |
| MRT-geführt |
| Elektroanatomisch kartierungsgeführt |
| Krankenhäuser |
| Ambulante Operationszentren |
| Fachkliniken |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Hochfrequenz-Ablatoren | |
| Kryoablationssonden | ||
| Mikrowellen-Ablatoren | ||
| Laser-Ablatoren | ||
| Ultraschall-Ablatoren | ||
| Nach Sondenarchitektur | Einzelelektrodensonden | |
| Multipolare und Multi-Elektroden-Sonden | ||
| Ballonbasierte Ablationskatheter | ||
| Flexibelspitzen-Sonden | ||
| Nach Anwendung | Onkologie | Lungenkrebs |
| Leberkrebs | ||
| Brustkrebs | ||
| Nierenkrebs | ||
| Prostatakrebs | ||
| Kardiologie | Vorhofflimmern | |
| Ventrikuläre Tachykardie | ||
| Andere kardiale Arrhythmien | ||
| Neurologie und Schmerzbehandlung | Trigeminusneuralgie | |
| Facettengelenk- und Iliosakralschmerzen | ||
| Periphere Nervenschmerzen | ||
| Andere Anwendungen | ||
| Nach Energieabgabe | Monopolar | |
| Bipolar | ||
| Multipolar | ||
| Nach Führungstechnologie | Ultraschallgeführt | |
| CT-geführt | ||
| MRT-geführt | ||
| Elektroanatomisch kartierungsgeführt | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Fachkliniken | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Gewebekontaktsonden-Ablatoren an?
Der Markt für Gewebekontaktsonden-Ablatoren wird durch die steigende Prävalenz von Vorhofflimmern, den breiteren Einsatz minimalinvasiver Krebsbehandlung und eine Verlagerung hin zur ambulanten kardialen Ablation angetrieben. Der Bedarf an zuverlässigem Kontakt, Mapping-Unterstützung und kompatiblen Einwegsonden beeinflusst auch die Kaufentscheidungen der Krankenhäuser.
Wie groß ist der Markt für Gewebekontaktsonden-Ablatoren?
Der Markt für Gewebekontaktsonden-Ablatoren wird im Jahr 2026 auf 1,54 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 8,88 % einen Wert von 2,54 Milliarden USD erreichen. Das Wachstum spiegelt die Nachfrage in der kardialen Elektrophysiologie, erweiterte onkologische Anwendungen und sich ändernde Versorgungsstandortpolitiken wider.
Welcher Produkttyp hat den größten Marktanteil?
Hochfrequenz-Ablatoren führen mit einem Anteil von 48,16 % im Jahr 2026, da sie einen etablierten Einsatz in der Kardiologie, Onkologie und Schmerzbehandlung haben. Die installierte Basis, die Vertrautheit der Ärzte und die Kompatibilität mit bestehenden Krankenhausgeneratoren festigen ihre aktuelle Position.
Welche Anwendung wächst am schnellsten bei Gewebekontaktsondensystemen?
Die Kardiologie soll bis 2032 mit einem CAGR von 9,54 % wachsen und entfällt auf 45,34 % des Umsatzes im Jahr 2026. Die Vorhofflimmern-Versorgung, der fortgeschrittene Mapping-Einsatz und die anhaltende Verlagerung hin zur ambulanten Behandlung unterstützen dieses Ergebnis.
Warum sind ambulante Operationszentren für Ablationslieferanten wichtig?
Ambulante Operationszentren sollen mit einem CAGR von 10,13 % wachsen, unterstützt durch die CMS-Entscheidung, ausgewählte kardiale Ablationsverfahren im Jahr 2026 zu erstatten. Lieferanten können dieses Umfeld durch kompakte Systeme, unkomplizierte Workflows, Einwegkomponenten und angemessene Sicherheitsunterstützung adressieren.
Wie beeinflusst die gepulste Feldablation die Nachfrage nach Hochfrequenzsonden?
Die gepulste Feldablation bietet eine kürzere Verfahrensdauer, was den Einsatz von Hochfrequenzsonden in der kardialen Elektrophysiologie reduzieren und die Nachfrage nach Dual-Energie-Portfolios steigern kann. Der Markt für Gewebekontaktsonden-Ablatoren wird weiterhin durch onkologische und Schmerzanwendungen gestützt, in denen andere kontaktbasierte Systeme klinische Rollen behalten.