
Tamanho e Participação do Mercado de Combustível Derivado de Pneus
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 398.83 Milhões de dólares |
| Tamanho do Mercado (2032) | 486.34 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.05 % |
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Combustível Derivado de Pneus por Mordor Intelligence
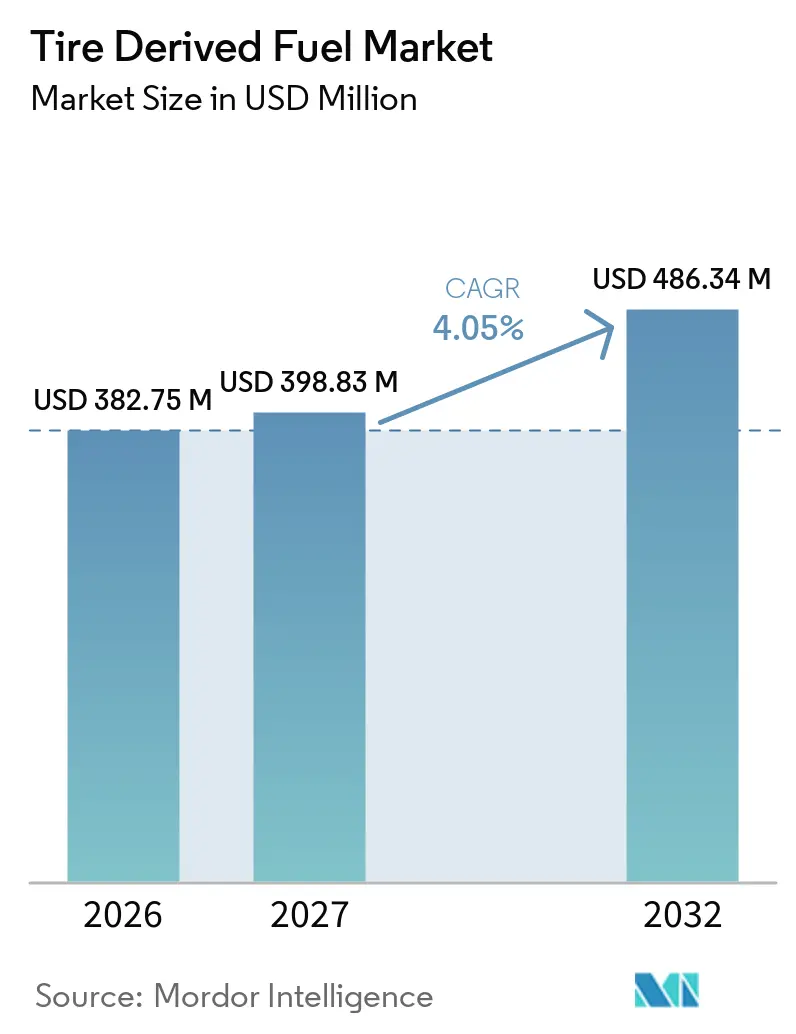
O tamanho do Mercado de Combustível Derivado de Pneus está projetado para expandir de 382,75 milhões de USD em 2026 e 398,83 milhões de USD em 2027 para 486,34 milhões de USD até 2032, registrando um CAGR de 4,05% entre 2027 e 2032. O mercado de combustível derivado de pneus concentra-se em usuários industriais que podem utilizar pneus em fim de vida útil como insumo de combustível controlado, em vez de um encargo de descarte. Os produtores de cimento continuam sendo importantes porque os fornos de alta temperatura podem usar o combustível enquanto incorporam o aço dos pneus nos clínqueres. O mercado de combustível derivado de pneus também depende de sistemas de coleta que levam pneus descartados de frotas, varejistas e depósitos legados de pneus para rotas de processamento formais. Os fluxos transfronteiriços estão se tornando mais importantes onde os compradores industriais precisam de combustível que atenda a requisitos definidos de tamanho, umidade e valor calorífico. A concorrência está aumentando entre coletores e processadores à medida que as empresas buscam escala, matéria-prima segura e acordos de fornecimento de longo prazo com compradores industriais.
Principais Conclusões do Relatório
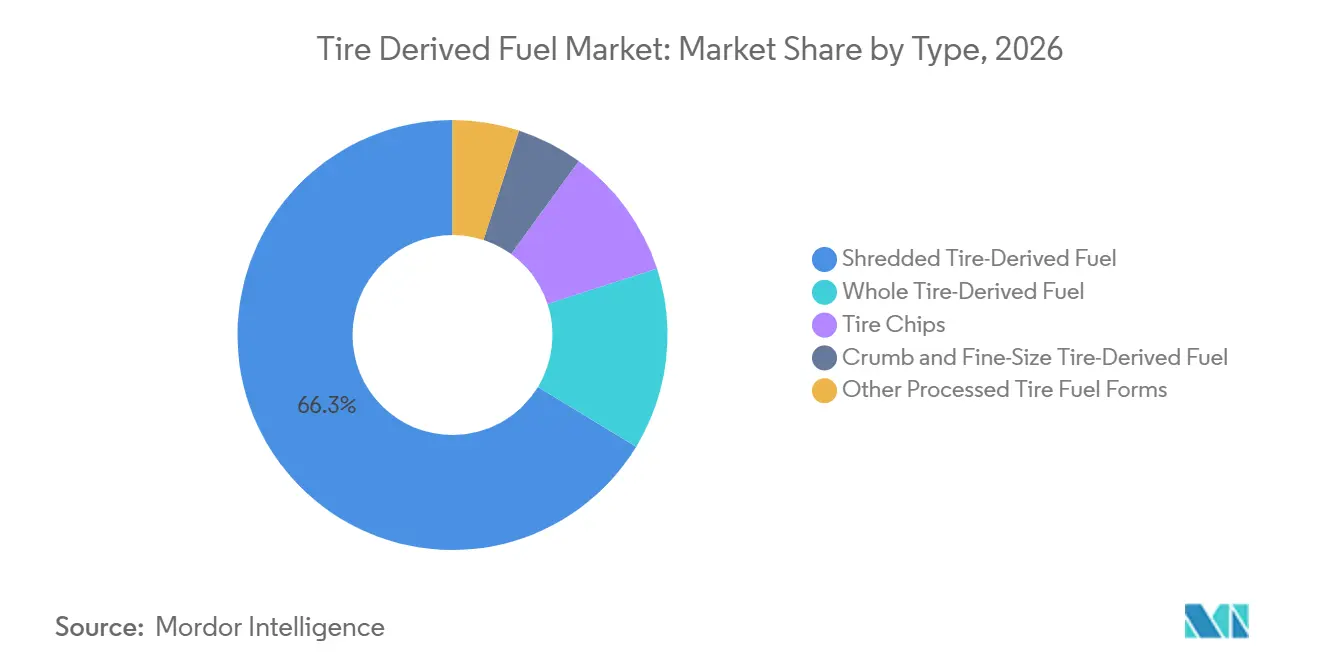
- Por tipo, o combustível derivado de pneus triturado detinha 66,3% da participação do mercado de combustível derivado de pneus em 2026, enquanto o combustível derivado de pneus inteiros tem previsão de crescer a um CAGR de 4,2% até 2032.
- Por fonte de pneu, automóveis de passeio e veículos motorizados leves detinham 53,7% do mercado em 2026, enquanto veículos e equipamentos fora de estrada têm previsão de crescer a um CAGR de 4,7% até 2032.
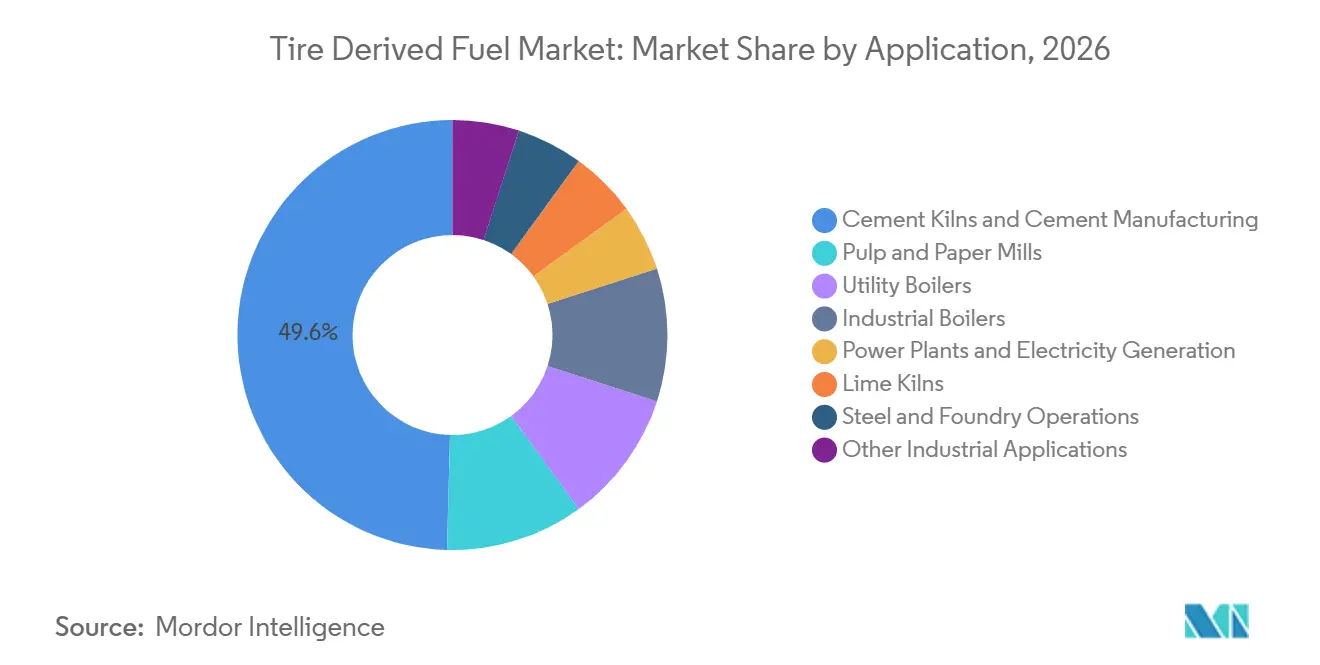
- Por aplicação, fornos de cimento e fabricação de cimento responderam por 49,6% do tamanho do mercado de combustível derivado de pneus em 2026 e têm previsão de expandir a um CAGR de 4,3% até 2032.
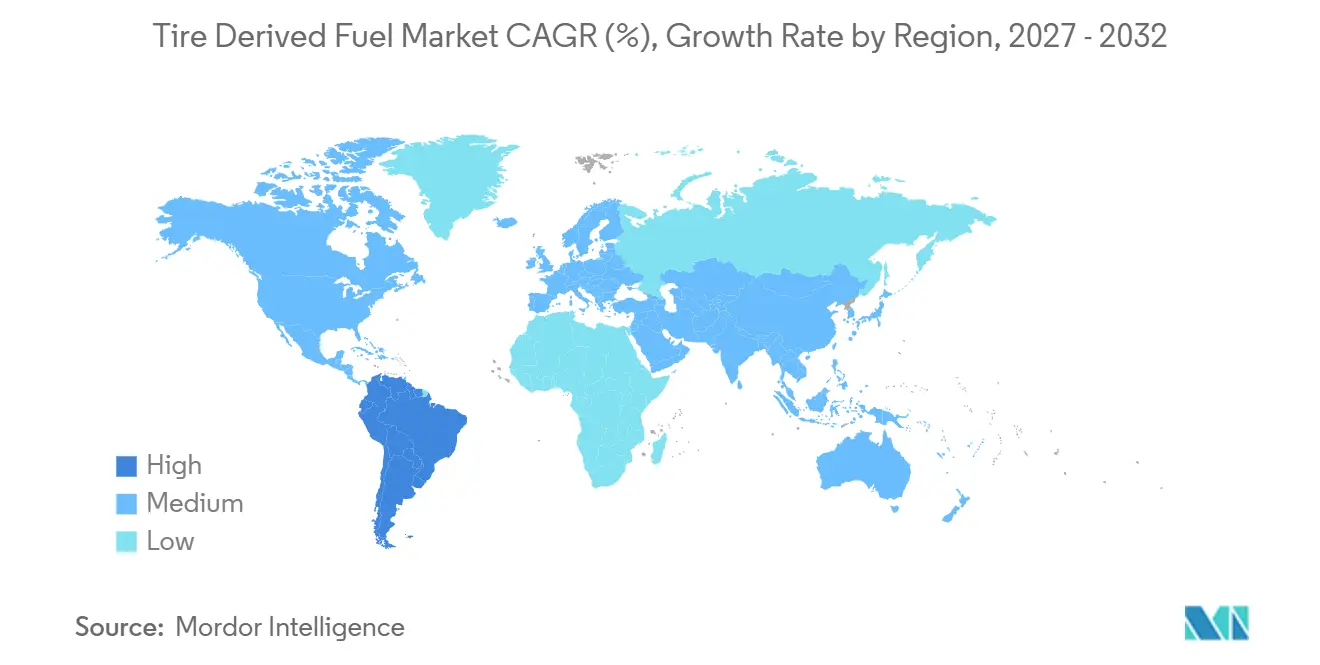
- Por geografia, a Ásia-Pacífico detinha 39,2% do mercado em 2026, enquanto a América do Sul tem previsão de crescer a um CAGR de 4,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Substituição de Combustível em Fornos de Cimento | +1.4% | Global, com ganhos concentrados na Ásia-Pacífico e na América Latina | Médio prazo (2 a 4 anos) |
| Desvio de Aterros Sanitários e Mandatos de Recuperação de Pneus em Fim de Vida Útil | +0.9% | América do Norte, Europa e economias emergentes em expansão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Descarbonização Industrial e Aquisição de Combustíveis Alternativos | +0.7% | Global, com adoção antecipada na Europa, Japão e Brasil | Médio prazo (2 a 4 anos) |
| Disponibilidade de Matéria-Prima Proveniente da Expansão das Frotas de Veículos | +0.5% | Ásia-Pacífico, América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Acesso à Limpeza de Depósitos Abandonados de Pneus | +0.3% | América do Norte, América do Sul e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Combustível com Especificação Compatível para Acordos Transfronteiriços | +0.3% | Corredores de importação da Ásia-Pacífico e rotas de comércio transcontinentais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Substituição de Combustível em Fornos de Cimento
Os fornos de cimento são um importante canal de escoamento porque suas altas temperaturas de operação podem suportar a combustão completa do combustível de pneus processado. Um estudo de 2025 realizado em uma fábrica de cimento no Togo constatou que o material triturado alimentado a uma taxa de 3,68 a 4,15 toneladas por hora aumentou a produtividade do forno em uma média de 54,9 toneladas por hora. O mesmo estudo relatou um declínio médio de produtividade de 59,4 toneladas por hora nas condições de operação com pneus inteiros, demonstrando a importância da preparação da alimentação. O aço dos pneus também pode entrar no processo de fabricação do clínquer, o que reduz o problema de manuseio de cinzas encontrado em aplicações de temperatura mais baixa. Essas condições operacionais apoiam o investimento em sistemas de trituração, armazenamento e alimentação controlada em instalações de cimento. O mercado de combustível derivado de pneus, portanto, se beneficia onde fornos novos ou modernizados são projetados para lidar com combustíveis alternativos desde o início.[1]
Desvio de Aterros Sanitários e Mandatos de Recuperação de Pneus em Fim de Vida Útil
As restrições a aterros sanitários e os requisitos de recuperação podem converter volumes de pneus não gerenciados em material disponível para processamento. Ontário alterou suas regras de coleta de pneus em janeiro de 2025 e estabeleceu uma meta de gestão de 65% para 2025 a 2029, seguida de uma meta de 70% a partir de 2030. A alteração também ampliou as disposições para pontos de coleta em comunidades rurais. Esses requisitos melhoram o mercado de combustível derivado de pneus ao direcionar os pneus dos pontos de coleta para rotas de gestão autorizadas. No Alabama, uma proibição de aterramento de pneus inteiros apoiou a decisão da Liberty Tire Recycling de abrir 2 instalações que juntas podem processar mais de 4 milhões de pneus por ano. O ambiente de políticas pode, portanto, apoiar a capacidade de processamento, particularmente onde as obrigações de coleta são combinadas com rotas claras para uso industrial.[2]
Descarbonização Industrial e Aquisição de Combustíveis Alternativos
Os compradores industriais estão examinando combustíveis alternativos como parte de seus programas de aquisição de combustíveis e emissões. A borracha natural representa de 20% a 25% da composição de um pneu, o que pode afetar o tratamento de seu teor de carbono em alguns marcos de contabilização de gases de efeito estufa. Essa característica dá aos compradores um motivo para avaliar o combustível derivado de pneus ao lado dos combustíveis fósseis convencionais. O estudo de 2025 realizado no Togo também observou emissões mais baixas de óxidos de nitrogênio e enxofre para o combustível derivado de pneus do que para o coque de petróleo nas condições de combustão estudadas. O resultado prático é uma atenção crescente à qualidade do combustível, ao valor calorífico e aos controles de emissões, em vez de apenas ao preço. No mercado de combustível derivado de pneus, esses fatores apoiam relações de fornecimento direto entre processadores e usuários industriais que precisam de uma especificação de combustível confiável.
Disponibilidade de Matéria-Prima Proveniente da Expansão das Frotas de Veículos
As vendas de veículos criam um fluxo futuro de pneus que eventualmente exigirão coleta e tratamento. A produção global de veículos atingiu 92,5 milhões de unidades em 2024, de acordo com dados citados em uma publicação científica de 2025. Um ciclo de substituição típico de 4 anos ou 50.000 km significa que uma parte dessa base instalada de pneus passará para o fluxo de fim de vida útil ao longo do tempo. O Japão reportou 90 milhões de pneus em fim de vida útil em 2025 e uma taxa de utilização efetiva de 99,6%. O país também importou 206.600 toneladas de pneus cortados e triturados, indicando que as instalações estabelecidas de recuperação de energia podem precisar de material importado quando o fornecimento doméstico não atende às suas necessidades. Essas condições tornam o alcance da coleta e a triagem confiável importantes para os operadores que buscam atender ao mercado de combustível derivado de pneus.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Licenciamento Específico por Local e Conformidade com Emissões | -0.5% | América do Norte, Europa e mercados da Ásia-Pacífico com marcos regulatórios em evolução | Médio prazo (2 a 4 anos) |
| Volatilidade de Frete, Armazenamento e Custo de Entrega | -0.4% | Global, com maior sensibilidade em mercados sem acesso ao mar e economias menores | Curto prazo (≤ 2 anos) |
| Concorrência da Recuperação de Materiais e Pirólise | -0.6% | Europa, América do Norte e Leste Asiático | Longo prazo (≥ 4 anos) |
| Classificação Inconsistente do Combustível como Resíduo ou Combustível | -0.4% | Corredores de comércio transfronteiriço, Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento Específico por Local e Conformidade com Emissões
O licenciamento continua sendo uma restrição porque os requisitos de aprovação podem diferir por instalação, uso de combustível e jurisdição. Os dados do setor identificam períodos de aprovação de 18 a 36 meses em mercados regulamentados, o que pode atrasar adições de capacidade e aumentar a exposição de capital. Os fornos de cimento podem gerenciar o aço dos pneus dentro do clínquer, mas as aplicações de combustão independentes podem enfrentar monitoramento mais rigoroso das emissões de zinco e partículas. Os operadores também podem precisar de aprovações separadas porque o combustível derivado de pneus é tratado de forma diferente da biomassa ou de outros combustíveis alternativos. Isso cria um ônus de custo e tempo para processadores menores e novos usuários. O mercado de combustível derivado de pneus pode, portanto, expandir-se mais facilmente onde as regras ambientais definem um caminho claro de licenciamento para coleta, processamento, transporte e uso final.
Concorrência da Recuperação de Materiais e Pirólise
As rotas de pirólise e recuperação de materiais competem com a combustão direta pelo mesmo fornecimento de pneus em fim de vida útil. Essas rotas podem ser atraentes onde o negro de fumo recuperado e o óleo derivado de pneus alcançam valores mais elevados do que o uso direto como combustível. A concorrência é mais relevante onde os sistemas de coleta têm volumes limitados ou onde os processadores garantem contratos de fornecimento de longo prazo. Pode reduzir o material disponível para fornos de cimento, fábricas de papel e usuários de caldeiras, mesmo quando a demanda deles permanece estável. O efeito é principalmente uma questão de matéria-prima porque os processadores não podem expandir a produção direta de combustível sem coleta suficiente de pneus. O mercado de combustível derivado de pneus deve, portanto, competir com acesso à coleta, confiabilidade do processamento e a capacidade de atender às especificações de combustível industrial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Material Triturado Lidera, Enquanto Pneus Inteiros Crescem Mais RapidamenteO combustível derivado de pneus triturado detinha 66,3% do mercado de combustível derivado de pneus em 2026. Sua liderança no mercado de combustível derivado de pneus reflete os requisitos operacionais dos sistemas de combustão industrial, que precisam de tamanho de partícula controlado e um perfil de liberação de calor mais previsível. O estudo de 2025 realizado em uma fábrica de cimento no Togo relatou maior produtividade quando o combustível triturado foi utilizado a taxas de alimentação entre 3,68 e 4,15 toneladas métricas por hora. Os resultados do estudo indicam que a preparação do material do pneu afeta o desempenho do forno tanto quanto o valor calorífico da borracha subjacente. Os sistemas modernos de alimentação pneumática são geralmente projetados em torno de dimensões de material consistentes. Isso dá às operações de trituração estabelecidas uma vantagem junto a usuários de cimento e papel que precisam de fluxo confiável através dos equipamentos de manuseio. Os chips de pneu continuam a atender a aplicações industriais e de utilidade pública que requerem configurações de partículas menores. Os materiais de borracha granulada e de granulometria fina também enfrentam demanda de usos não combustíveis, incluindo revestimentos de borracha e asfalto, o que pode limitar as quantidades disponíveis para combustão. Outros formatos processados permanecem relevantes quando os compradores exigem tamanhos personalizados ou pré-tratamento para uma instalação específica.[3]
O combustível derivado de pneus inteiros tem previsão de crescer a um CAGR de 4,2% de 2027 a 2032. Esse formato pode reduzir as etapas de processamento para operadores que lidam com grandes volumes de pneus, particularmente quando a capacidade local de trituração é limitada. Pode ser adequado para instalações que conseguem gerenciar pneus inteiros com segurança em seus sistemas de alimentação. O formato também tem relevância em programas de limpeza de depósitos de pneus onde mover o material rapidamente é uma prioridade. A Liberty Tire Recycling abriu 2 instalações no Alabama em novembro de 2025 após a proibição estadual de aterramento de pneus inteiros, com os locais capazes de processar mais de 4 milhões de pneus anualmente. O desenvolvimento ilustra como as mudanças regulatórias podem criar demanda por capacidade de processamento regional. Os pneus inteiros não substituem o material triturado em aplicações que exigem consistência estrita de partículas. Em vez disso, os 2 formatos atendem a diferentes condições de manuseio e estruturas de capital. O setor de combustível derivado de pneus continua dependente de adequar o nível de processamento ao equipamento e aos controles operacionais do usuário final

Por Fonte de Pneu:
Veículos de Passeio Fornecem Volume, Enquanto Pneus OTR Adicionam MassaAutomóveis de passeio e veículos motorizados leves responderam por 53,7% da matéria-prima em 2026. Sua grande base instalada os torna a fonte mais regular que entra no mercado de combustível derivado de pneus por meio de sistemas formais de coleta. Programas maduros de recuperação na América do Norte, Europa e Nordeste Asiático apoiam esse volume ao conectar varejistas de pneus, coletores, processadores e usuários finais. O Japão recuperou 708 quilotoneladas de material de pneus em 2025 em fábricas de papel, fábricas de cimento, instalações químicas e produtores de borracha granulada. O país também reportou uma taxa de utilização efetiva de 99,6% para pneus em fim de vida útil. Seu uso de várias rotas de recuperação mostra como sistemas amplos de coleta podem manter o material em canais gerenciados. Veículos pesados e ônibus adicionam volumes estáveis vinculados à atividade de frete, embora sua participação seja inferior à dos veículos de passeio. Motocicletas e veículos de duas rodas contribuem com volumes menores porque cada pneu contém menos massa de borracha. Um fluxo estável de automóveis de passeio fornece aos processadores a matéria-prima regular necessária para atender a compradores industriais contratados.[4]
Veículos e equipamentos fora de estrada têm previsão de crescer a um CAGR de 4,7% de 2027 a 2032. Esses pneus são valiosos porque as unidades individuais podem pesar de 500 a 1.000 kg, permitindo que um pequeno número de pneus produza uma grande quantidade de material. Mineração, extração de pedras e projetos de infraestrutura aumentam a relevância dessa fonte no Sudeste Asiático, América do Sul e Austrália. A coleta é mais concentrada do que para pneus de passeio porque os proprietários de equipamentos e os locais de operação são identificáveis. Isso pode simplificar o fornecimento onde os processadores têm relacionamentos com minas, empreiteiros ou operadores de equipamentos. Os pneus OTR podem exigir manuseio e corte especializados devido à sua escala e construção. Pneus de aeronaves e outras fontes especializadas representam fluxos menores, mas estáveis, para processadores que atendem a aplicações de combustão personalizadas. O mercado de combustível derivado de pneus pode se beneficiar dessas fontes onde os sistemas de processamento estão equipados para a preparação de pneus de grande formato. Sua contribuição complementou os volumes de automóveis de passeio em vez de substituí-los.
Por Aplicação:
Fornos de Cimento Combinam Escala com a Maior Taxa de CrescimentoFornos de cimento e fabricação de cimento responderam por 49,6% do tamanho do mercado de combustível derivado de pneus em 2026 e têm previsão de expandir a um CAGR de 4,3% até 2032. Este é o único segmento relatado onde o maior uso e o uso de crescimento mais rápido são os mesmos. Os fornos operam a temperaturas acima de 1.400°C, permitindo-lhes usar combustível de pneu processado em um ambiente controlado. O teor de aço do pneu também pode ser incorporado ao clínquer, o que distingue o uso em cimento de aplicações que precisam gerenciar as cinzas separadamente. O estudo de 2025 realizado no Togo associou o combustível de pneu triturado a uma maior produtividade do forno nas condições operacionais testadas. Essas características tornam as fábricas de cimento um canal natural para processadores que podem fornecer tamanho e taxa de alimentação consistentes. Elas também tornam os acordos de fornecimento industrial valiosos porque as fábricas exigem fornecimento de combustível confiável e qualidade definida. O setor de combustível derivado de pneus tem uma forte conexão com o investimento em cimento porque os novos fornos podem incluir sistemas de combustível alternativo durante o desenvolvimento. O resultado é uma relação entre o design da fábrica, a capacidade de coleta local e o investimento do processador.
As fábricas de celulose e papel são a segunda maior aplicação no rascunho fornecido. Esses usuários valorizam a produção de calor consistente que suporta a operação prolongada de caldeiras e o manuseio previsível de combustível. Caldeiras de utilidade pública e industriais também são canais de demanda onde os preços locais de carvão e gás apoiam a substituição. Seu uso pode ser limitado por requisitos de monitoramento de emissões, particularmente para zinco e partículas. As usinas de energia enfrentam maior escrutínio do que as instalações de cimento porque não têm o mesmo processo de clínquer para incorporar o aço dos pneus. Os fornos de cal e os fornos de cubilô de aço usam a densidade calorífica do combustível em atividades de calcinação e redução de ferro. O mix de aplicações amplia a base de clientes além do cimento. Também reduz a dependência de um único setor, embora o cimento permaneça a principal âncora de demanda. No mercado de combustível derivado de pneus, os processadores precisam ajustar as práticas de tamanho, armazenamento e entrega para atender aos requisitos operacionais de cada aplicação industrial.
Análise Geográfica
A Ásia-Pacífico detinha 39,2% da participação global do mercado de combustível derivado de pneus em 2026. A região combina grandes volumes de pneus em fim de vida útil, capacidade substancial de fabricação de cimento e rotas comerciais estabelecidas para pneus processados. O Japão direcionou 62 quilotoneladas de pneus em fim de vida útil para fábricas de cimento em 2025. O país também importou 206.600 toneladas de pneus cortados e triturados para instalações de recuperação de energia, marcando um terceiro recorde anual consecutivo. Os dados indicam que grandes usuários industriais podem obter material internacionalmente quando a coleta doméstica não atende totalmente às necessidades de volume ou especificação. A Coreia do Sul registrou 121.486 toneladas de pneus em fim de vida útil em fornos de cimento em 2025. O país também exportou 33.200 toneladas para mercados regionais, o que demonstra seu papel tanto como processador quanto como fornecedor. A Índia é outro destino importante para material de pneu enfardado e de tamanho reduzido. Os dados da Califórnia de 2025 identificaram demanda crescente da Índia, indicando um papel maior para os fluxos transfronteiriços para a região.
A América do Sul tem previsão de crescer a um CAGR de 4,4% de 2027 a 2032. A expansão do mercado de combustível derivado de pneus na região está vinculada ao investimento em cimento e a programas de coprocessamento mais estruturados. O setor cimenteiro do Brasil alcançou uma taxa de coprocessamento de combustíveis alternativos de 32% em 2025, de acordo com o rascunho fornecido. Esse progresso aponta para uma capacidade crescente de usar combustíveis alternativos em instalações industriais. A oportunidade geográfica se estende além do Brasil à medida que iniciativas de coleta e coprocessamento surgem em vários países. O requisito fundamental é um sistema que conecte a coleta municipal de pneus, o processamento autorizado e a demanda dos fornos de cimento. Essa abordagem pode reduzir a necessidade de descarte enquanto cria um canal local de combustível. No mercado de combustível derivado de pneus, o crescimento na América do Sul depende do ritmo do desenvolvimento da capacidade de cimento e da continuidade dos programas de coleta.
A América do Norte é uma região madura com sistemas estabelecidos de coleta e processamento de pneus. As aquisições realizadas pela Liberty Tire Recycling em 2026 da All American Tire, Colt Tire Recycling e das operações da Genan nos Estados Unidos expandiram sua rede na Costa do Golfo pelo Texas e Louisiana. A Europa apresenta uma perspectiva mais mista porque a alta substituição térmica apoia a demanda existente em alguns países, enquanto a Espanha está estabelecendo um teto progressivamente mais baixo para a recuperação de energia. O Decreto Real 712/2025 limita a recuperação de energia, incluindo a combustão de combustível derivado de pneus, a 35% em peso em 2025 e 20% até 2035. No Oriente Médio e África, os sistemas formais de recuperação são menos desenvolvidos em alguns locais, mas o potencial futuro de matéria-prima é significativo. Um estudo científico de 2025 estimou que a Nigéria gera 646.000 toneladas de pneus em fim de vida útil anualmente, enquanto a frota de veículos da África Ocidental cresce a 7% ao ano. A oportunidade do mercado de combustível derivado de pneus nessas áreas está vinculada à coleta formal, equipamentos de processamento adequados e demanda industrial capaz de absorver o combustível resultante.
Cenário Competitivo
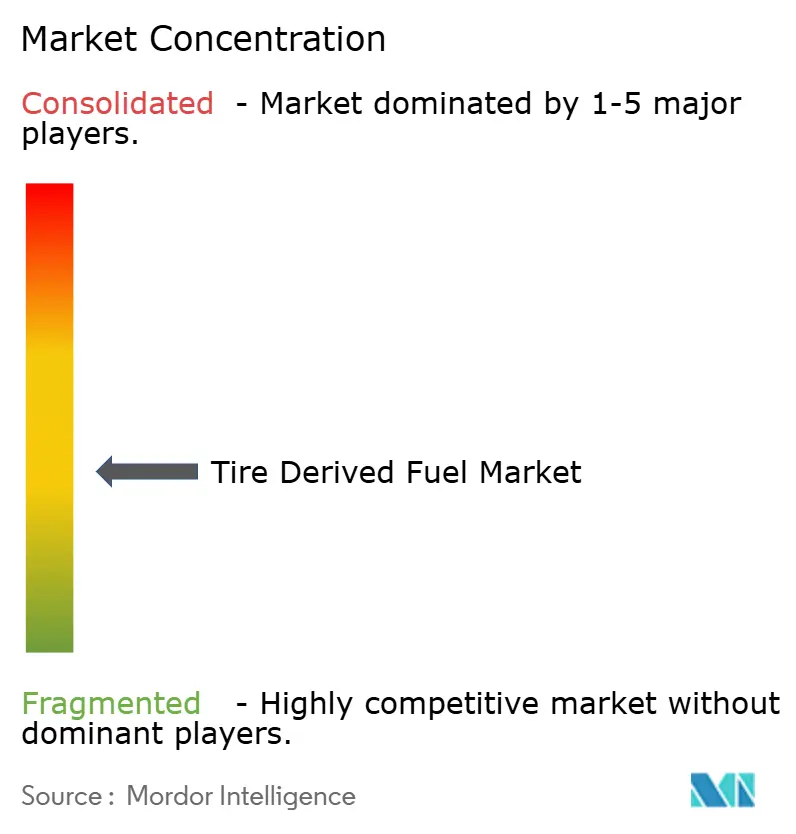
O mercado de combustível derivado de pneus é moderadamente fragmentado em coleta e processamento, embora a consolidação esteja aumentando na América do Norte. Os grandes operadores têm vantagem quando conseguem combinar cobertura de coleta, capacidade de processamento e entrega confiável a usuários industriais. A Liberty Tire Recycling adquiriu a All American Tire, a Colt Tire Recycling e as operações da Genan nos Estados Unidos em julho de 2026. As aquisições expandiram sua presença pelo Texas e Louisiana e criaram uma rede maior na Costa do Golfo. A Liberty Tire Recycling reportou que coletou 219 milhões de pneus em 2025 e destinou 81% do material para mercados de reutilização. Esses números mostram a escala necessária para gerenciar coleta, triagem, processamento e entrega ao cliente em vários usos finais. A transação de julho de 2026 da empresa também refletiu uma estratégia de densificação regional, onde as rotas de coleta e os locais de processamento podem ser coordenados. A aquisição da Liberty Tire Recycling pela I Squared Capital foi concluída em dezembro de 2025, com planos declarados de automação, atualizações tecnológicas e novas aquisições estratégicas. O foco competitivo está, portanto, se movendo em direção à escala operacional e à entrega consistente, em vez do simples acesso a volumes de pneus.
Os relacionamentos de fornecimento de longo prazo são importantes porque fábricas de cimento, fábricas de papel e usuários de caldeiras industriais precisam de características de combustível consistentes. Os processadores que podem certificar tamanho de partícula, umidade e valor calorífico podem atender melhor a compradores cujos sistemas têm tolerâncias operacionais estreitas. As importações contínuas do Japão de pneus cortados e triturados mostram que os usuários industriais podem buscar fornecimento internacional quando o material doméstico não atende às suas necessidades. Isso cria um papel para processadores que combinam controle de qualidade com logística transfronteiriça. Empresas regionais menores podem continuar sendo importantes porque a densidade de coleta local é difícil de duplicar rapidamente. Seu valor geralmente reside em redes de varejistas, rotas de transporte, licenças e relacionamentos locais estabelecidos. Empresas maiores podem buscar aquisições em vez de construir esses ativos do zero. O mercado de combustível derivado de pneus é, portanto, moldado por uma combinação de processadores em escala nacional e especialistas em coleta regional.
A concorrência também vem de vias de recuperação de materiais e pirólise que buscam o mesmo fornecimento de pneus. Essas alternativas podem desviar matéria-prima da combustão direta onde os produtos recuperados recebem preços mais elevados ou apoio de políticas. Essa pressão é mais aguda em regiões com volumes de coleta fixos e investimento crescente em outras rotas de recuperação. Os produtores de combustível direto respondem fortalecendo acordos de fornecimento, melhorando a confiabilidade do processamento e localizando instalações próximas tanto às fontes de pneus quanto aos usuários industriais. A conformidade ambiental clara e a qualidade de combustível documentada também podem ajudar os processadores a reter clientes industriais. A expansão da Liberty Tire Recycling no Alabama é um exemplo de resposta regional a uma mudança de política que aumentou a necessidade de processamento autorizado. A empresa abriu 2 locais projetados para processar mais de 4 milhões de pneus anualmente para fornos de cimento e fábricas de celulose. Essa iniciativa combina coleta, processamento e acesso ao uso final em um único modelo regional. O setor de combustível derivado de pneus provavelmente permanecerá moderadamente concentrado onde um pequeno número de grandes operadores tem amplas redes de coleta, mas os especialistas regionais continuarão sendo importantes onde o acesso local determina o fornecimento de matéria-prima.
Líderes do Setor de Combustível Derivado de Pneus
-
Liberty Tire Recycling LLC
-
ResourceCo Pty Ltd
-
Genan A/S
-
Lakin Tire
-
Tyrecycle Pty Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Combustível Derivado de Pneus Empresas cobertas neste relatório
- Champlin Tire Recycling, Inc.
- Ecore International
- Emanuel Tire, LLC
- Entech, Inc.
- Genan A/S
- Globarket Tire Recycling, LLC
- Golden Bear Recycling, LLC
- Klean Industries Inc.
- L&S Tire Company
- Lakin Tire
- Liberty Tire Recycling, LLC
- Mahantango Enterprises
- Reliable Tire Disposal
- Renelux Cyprus Ltd.
- ResourceCo Pty Ltd
- Rumpke Consolidated Companies, Inc.
- Scandinavian Enviro Systems AB
- Tire Disposal & Recycling, Inc.
- Tyrecycle Pty Ltd
- Zhengzhou GEP Ecotech Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Combustível Derivado de Pneus
- Julho de 2026: Liberty Tire Recycling adquire a All American Tire, a Colt Tire Recycling e as operações da Genan nos EUA: A tripla aquisição na Costa do Golfo cria a rede regional de reciclagem de pneus mais abrangente da América do Norte, expandindo as coletas de pneus em fim de vida útil (ELT), a capacidade de reciclagem de borracha e a infraestrutura de produção de Combustível Derivado de Pneus (CDP) pelo Texas e Louisiana para atender à crescente demanda industrial.
- Dezembro de 2025: Liberty Tire Recycling compromete 1,4 milhão de USD em atualização de equipamentos em Cameron, Carolina do Norte: Viabilizada pelo reinvestimento das taxas de descarte de pneus do SB 706, a atualização adiciona 3.300 toneladas de capacidade de processamento anual e expande o manuseio de pneus de caminhão para produção de borracha granulada e CDP.
- Novembro de 2025: Liberty Tire Recycling inaugura duas novas instalações produtoras de CDP no Alabama: Desencadeadas pela proibição de aterramento de pneus inteiros no Alabama, as instalações processam mais de 4 milhões de pneus anualmente, produzindo CDP para fornos de cimento e fábricas de celulose regionais e criando até 60 empregos.
- Outubro de 2025: I Squared Capital assina acordo para adquirir a Liberty Tire Recycling da Energy Capital Partners, concluído
Escopo do Relatório Global do Mercado de Combustível Derivado de Pneus
O Combustível Derivado de Pneus (CDP) é uma fonte de combustível suplementar feita de pneus sucata triturados, cofiridos com combustíveis tradicionais como carvão, madeira ou biomassa em fornos e caldeiras industriais. É uma forma de recuperação de energia a partir de resíduos, transformando pneus descartados que de outra forma ocupariam espaço em aterros sanitários em uma fonte de energia de alto valor calorífico.
O mercado de combustível derivado de pneus é segmentado por tipo, fonte de pneu, aplicação e geografia. Por tipo, o mercado é segmentado em combustível derivado de pneus inteiros, combustível derivado de pneus triturados, chips de pneu, combustível derivado de pneus em borracha granulada e granulometria fina, e outras formas de combustível de pneu processado. Por fonte de pneu, o mercado é segmentado em automóveis de passeio e veículos motorizados leves, veículos pesados, caminhões e ônibus, veículos e equipamentos fora de estrada (OTR), motocicletas e veículos de duas rodas, pneus de aeronaves e outras fontes de pneus. Por aplicação, o mercado é dividido em fornos de cimento e fabricação de cimento, fábricas de celulose e papel, caldeiras de utilidade pública, caldeiras industriais, usinas de energia e geração de eletricidade, fornos de cal, operações de aço e fundição, e outras aplicações industriais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de combustível derivado de pneus em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Combustível Derivado de Pneus Inteiros |
| Combustível Derivado de Pneus Triturados |
| Chips de Pneu |
| Combustível Derivado de Pneus em Borracha Granulada e Granulometria Fina |
| Outras Formas de Combustível de Pneu Processado |
| Automóveis de Passeio e Veículos Motorizados Leves |
| Veículos Pesados, Caminhões e Ônibus |
| Veículos e Equipamentos Fora de Estrada (OTR) |
| Motocicletas e Veículos de Duas Rodas |
| Pneus de Aeronaves |
| Outras Fontes de Pneus |
| Fornos de Cimento e Fabricação de Cimento |
| Fábricas de Celulose e Papel |
| Caldeiras de Utilidade Pública |
| Caldeiras Industriais |
| Usinas de Energia e Geração de Eletricidade |
| Fornos de Cal |
| Operações de Aço e Fundição |
| Outras Aplicações Industriais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo | Combustível Derivado de Pneus Inteiros | |
| Combustível Derivado de Pneus Triturados | ||
| Chips de Pneu | ||
| Combustível Derivado de Pneus em Borracha Granulada e Granulometria Fina | ||
| Outras Formas de Combustível de Pneu Processado | ||
| Por Fonte de Pneu | Automóveis de Passeio e Veículos Motorizados Leves | |
| Veículos Pesados, Caminhões e Ônibus | ||
| Veículos e Equipamentos Fora de Estrada (OTR) | ||
| Motocicletas e Veículos de Duas Rodas | ||
| Pneus de Aeronaves | ||
| Outras Fontes de Pneus | ||
| Por Aplicação | Fornos de Cimento e Fabricação de Cimento | |
| Fábricas de Celulose e Papel | ||
| Caldeiras de Utilidade Pública | ||
| Caldeiras Industriais | ||
| Usinas de Energia e Geração de Eletricidade | ||
| Fornos de Cal | ||
| Operações de Aço e Fundição | ||
| Outras Aplicações Industriais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por combustível derivado de pneus?
O mercado de combustível derivado de pneus é sustentado pelo uso em fornos de cimento, pela coleta formal de pneus em fim de vida útil e por compradores industriais que buscam um combustível alternativo consistente.
Qual é o tamanho do setor de combustível derivado de pneus?
Está projetado para crescer de 398,83 milhões de USD em 2027 para 486,34 milhões de USD até 2032 a um CAGR de 4,05%.
Qual formato de combustível derivado de pneus lidera a demanda?
O combustível derivado de pneus triturado liderou com 66,3% de participação em 2026 porque os sistemas industriais precisam de tamanho de partícula controlado e manuseio de combustível consistente.
Por que os fornos de cimento são importantes usuários de combustível derivado de pneus?
Os fornos de cimento responderam por 49,6% do consumo em 2026 e têm previsão de crescer a um CAGR de 4,3% até 2032.
Qual região está crescendo mais rapidamente no mercado de combustível derivado de pneus?
A América do Sul tem previsão de crescer a um CAGR de 4,4% até 2032, apoiada pelo investimento em cimento e por programas formalizados de coprocessamento.
O que restringe a adoção do combustível derivado de pneus?
Licenças específicas por local, conformidade com emissões, custos de frete e concorrência pela matéria-prima de pneus em fim de vida útil podem limitar o crescimento.