
Tamaño y Participación del Mercado de Combustible Derivado de Neumáticos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 398.83 Millones de dólares |
| Tamaño del Mercado (2032) | 486.34 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.05 % |
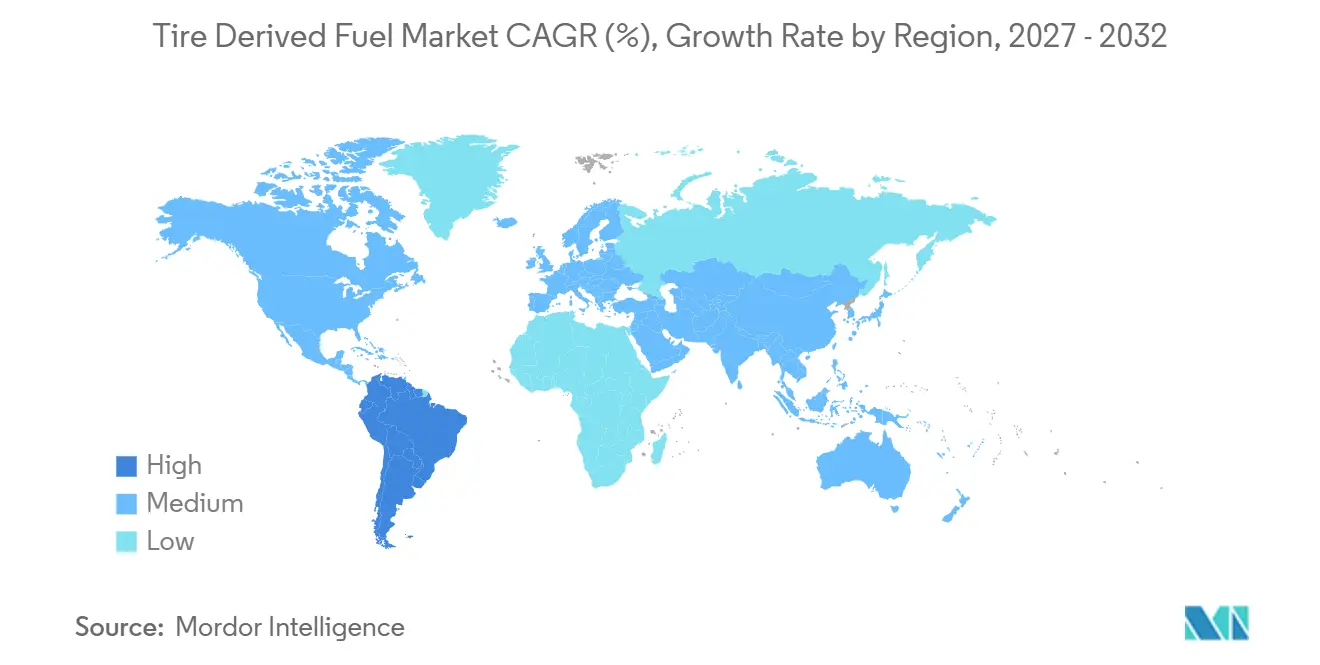
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
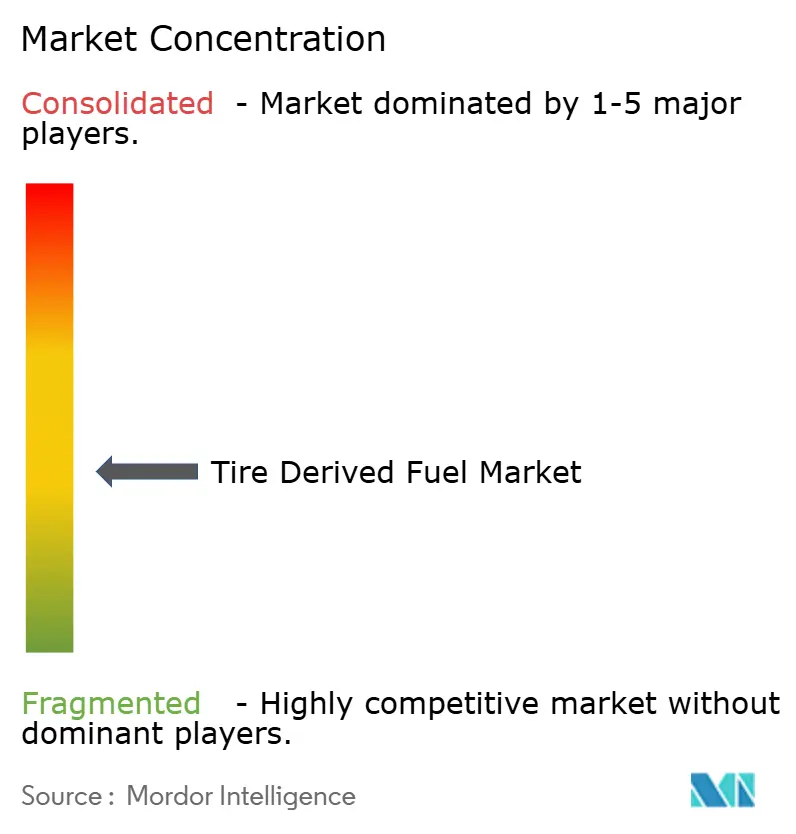
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Combustible Derivado de Neumáticos por Mordor Intelligence
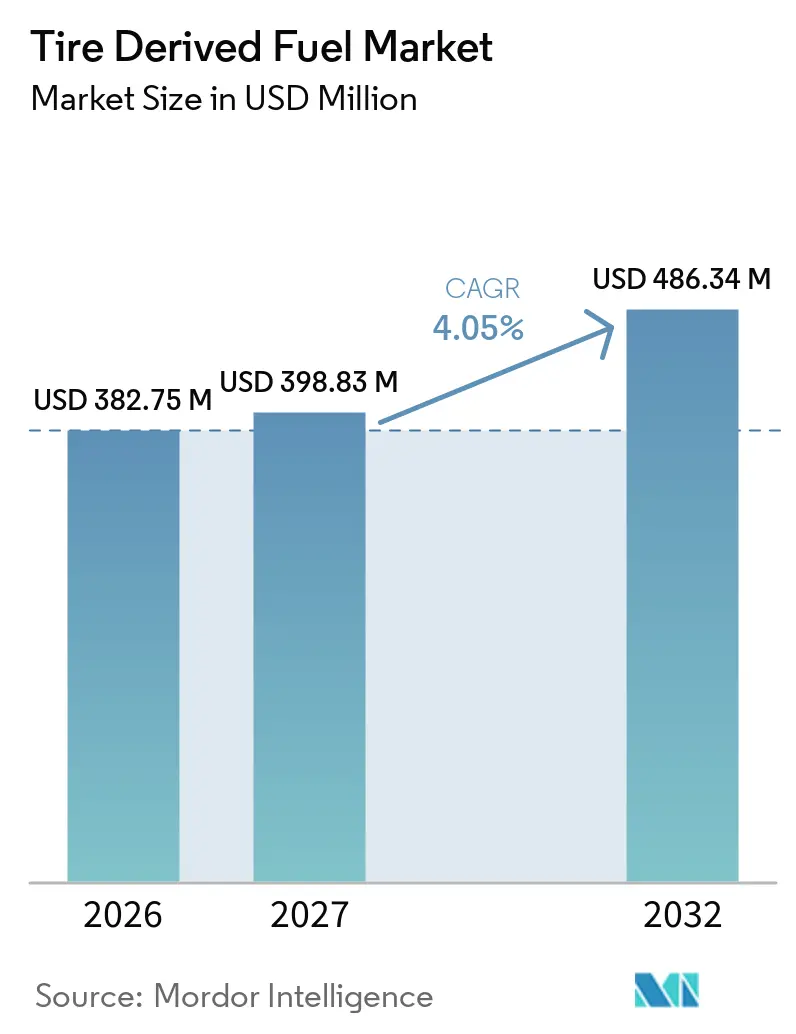
Se proyecta que el tamaño del Mercado de Combustible Derivado de Neumáticos se expanda desde 382,75 millones de USD en 2026 y 398,83 millones de USD en 2027 hasta 486,34 millones de USD para 2032, registrando un CAGR del 4,05% entre 2027 y 2032. El mercado de combustible derivado de neumáticos se centra en los usuarios industriales que pueden utilizar neumáticos al final de su vida útil como insumo de combustible controlado en lugar de una carga de eliminación. Los productores de cemento siguen siendo importantes porque los hornos de alta temperatura pueden usar el combustible al tiempo que incorporan el acero de los neumáticos en los clínkeres. El mercado de combustible derivado de neumáticos también depende de los sistemas de recolección que llevan los neumáticos desechados de flotas, minoristas y acumulaciones de neumáticos heredadas hacia rutas de procesamiento formales. Los flujos transfronterizos son cada vez más importantes donde los compradores industriales necesitan combustible que cumpla con requisitos definidos de tamaño, humedad y valor calorífico. La competencia está aumentando entre recolectores y procesadores a medida que las empresas buscan escala, asegurar materia prima y acuerdos de suministro a más largo plazo con compradores industriales.
Conclusiones Clave del Informe
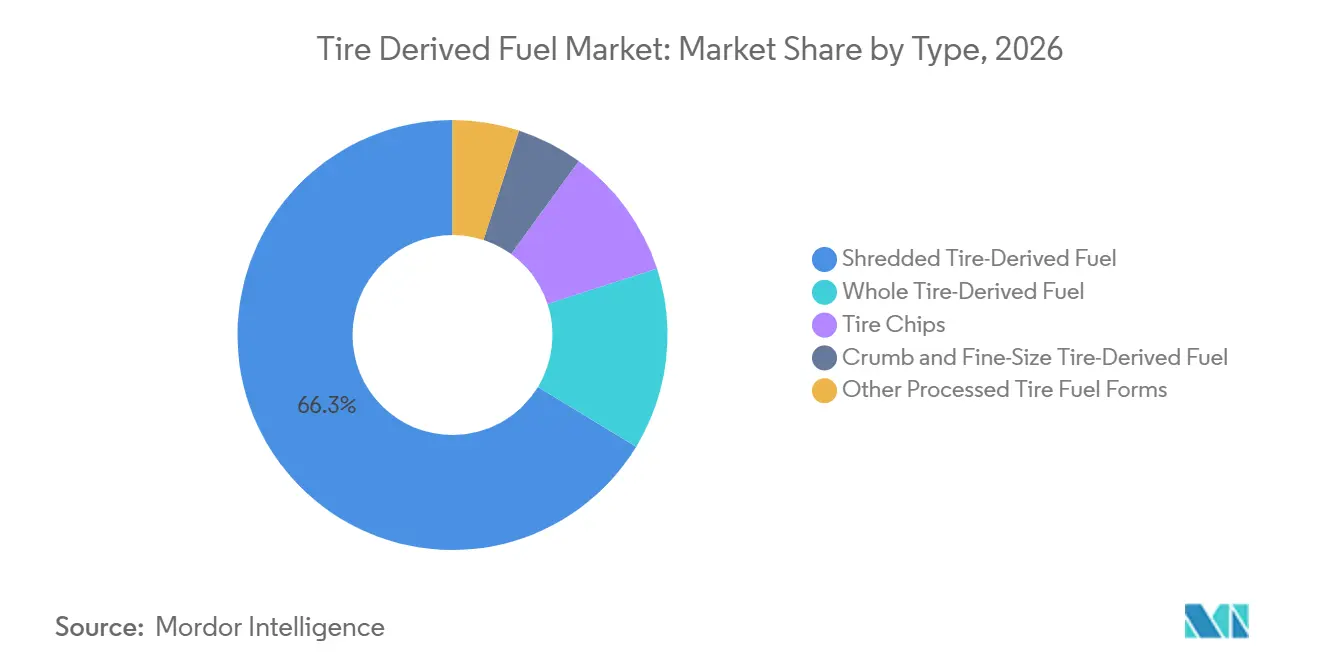
- Por tipo, el combustible derivado de neumáticos triturado representó el 66,3% de la participación del mercado de combustible derivado de neumáticos en 2026, mientras que se prevé que el combustible derivado de neumáticos entero crezca a un CAGR del 4,2% hasta 2032.
- Por fuente de neumático, los automóviles de pasajeros y los vehículos de motor ligeros representaron el 53,7% del mercado en 2026, mientras que se prevé que los vehículos y equipos fuera de carretera crezcan a un CAGR del 4,7% hasta 2032.
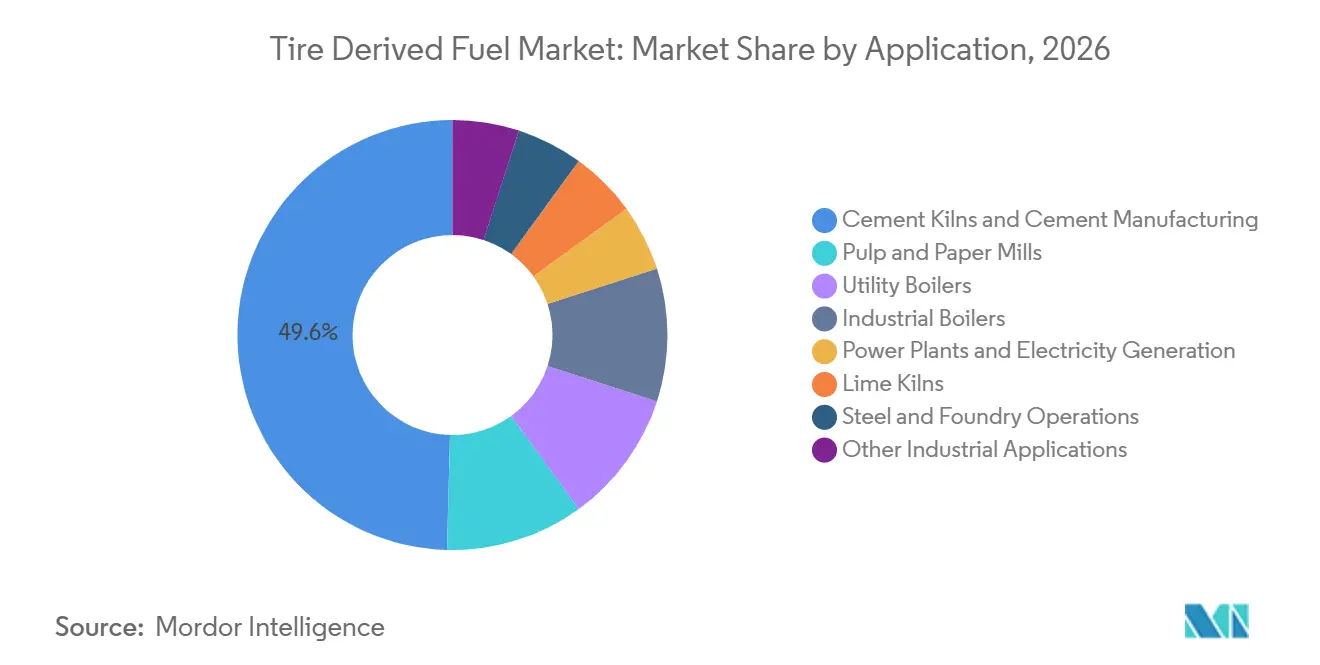
- Por aplicación, los hornos de cemento y la fabricación de cemento representaron el 49,6% del tamaño del mercado de combustible derivado de neumáticos en 2026 y se prevé que se expandan a un CAGR del 4,3% hasta 2032.
- Por geografía, Asia-Pacífico representó el 39,2% del mercado en 2026, mientras que se prevé que América del Sur crezca a un CAGR del 4,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Sustitución de Combustible en Hornos de Cemento | +1.4% | Global, con ganancias concentradas en Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Mandatos de Desvío de Vertederos y Recuperación de Neumáticos al Final de su Vida Útil | +0.9% | América del Norte, Europa y economías emergentes en expansión de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Descarbonización Industrial y Adquisición de Combustibles Alternativos | +0.7% | Global, con adopción temprana en Europa, Japón y Brasil | Mediano plazo (2-4 años) |
| Disponibilidad de Materia Prima por la Expansión de las Flotas Vehiculares | +0.5% | Asia-Pacífico, América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Acceso a la Limpieza de Acumulaciones de Neumáticos Abandonados | +0.3% | América del Norte, América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Combustible con Especificaciones Ajustadas para Acuerdos de Compra Transfronterizos | +0.3% | Corredores de importación de Asia-Pacífico y rutas comerciales transcontinentales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Sustitución de Combustible en Hornos de Cemento
Los hornos de cemento son un importante canal de salida porque sus altas temperaturas de operación pueden favorecer la combustión completa del combustible de neumáticos procesado. Un estudio de 2025 realizado en una planta de cemento en Togo encontró que el material triturado alimentado a una tasa de 3,68 a 4,15 toneladas por hora aumentó la productividad del horno en un promedio de 54,9 toneladas por hora. El mismo estudio reportó una disminución promedio de productividad de 59,4 toneladas por hora bajo condiciones de operación con neumáticos enteros, lo que demuestra la importancia de la preparación de la alimentación. El acero de los neumáticos también puede incorporarse al proceso de fabricación de clínker, lo que reduce el problema de manejo de cenizas que se encuentra en aplicaciones de menor temperatura. Estas condiciones operativas respaldan la inversión en sistemas de trituración, almacenamiento y alimentación controlada en plantas de cemento. El mercado de combustible derivado de neumáticos se beneficia, por tanto, donde los hornos nuevos o modernizados están diseñados para manejar combustibles alternativos desde el inicio.[1]
Mandatos de Desvío de Vertederos y Recuperación de Neumáticos al Final de su Vida Útil
Las restricciones a los vertederos y los requisitos de recuperación pueden convertir los volúmenes de neumáticos no gestionados en material disponible para su procesamiento. Ontario modificó sus normas de recolección de neumáticos en enero de 2025 y estableció un objetivo de gestión del 65% para el período 2025-2029, seguido de un objetivo del 70% a partir de 2030. La enmienda también amplió las disposiciones para los puntos de recolección en comunidades rurales. Estos requisitos mejoran el mercado de combustible derivado de neumáticos al dirigir los neumáticos desde los puntos de recolección hacia rutas de gestión autorizadas. En Alabama, una prohibición de vertido de neumáticos enteros respaldó la decisión de Liberty Tire Recycling de abrir 2 instalaciones que juntas pueden procesar más de 4 millones de neumáticos cada año. El entorno normativo puede, por tanto, respaldar la capacidad de procesamiento, especialmente donde las obligaciones de recolección se combinan con rutas claras para el uso industrial.[2]
Descarbonización Industrial y Adquisición de Combustibles Alternativos
Los compradores industriales están examinando los combustibles alternativos como parte de sus programas de adquisición de combustible y reducción de emisiones. El caucho natural representa entre el 20% y el 25% de la composición de un neumático, lo que puede afectar el tratamiento de su contenido de carbono en algunos marcos de contabilidad de gases de efecto invernadero. Esta característica da a los compradores una razón para evaluar el combustible derivado de neumáticos junto con los combustibles fósiles convencionales. El estudio de Togo de 2025 también señaló menores emisiones de óxidos de nitrógeno y azufre para el combustible derivado de neumáticos en comparación con el coque de petróleo bajo las condiciones de combustión estudiadas. El resultado práctico es una creciente atención a la calidad del combustible, el valor calorífico y los controles de emisiones, más allá del precio únicamente. En el mercado de combustible derivado de neumáticos, estos factores respaldan las relaciones de suministro directo entre procesadores y usuarios industriales que necesitan una especificación de combustible confiable.
Disponibilidad de Materia Prima por la Expansión de las Flotas Vehiculares
Las ventas de vehículos crean un flujo futuro de neumáticos que eventualmente requerirán recolección y tratamiento. La producción mundial de vehículos alcanzó 92,5 millones de unidades en 2024, según datos citados en una publicación científica de 2025. Un ciclo de reemplazo típico de 4 años o 50.000 km significa que una parte de esa base instalada de neumáticos pasará al flujo de fin de vida útil con el tiempo. Japón reportó 90 millones de neumáticos al final de su vida útil en 2025 y una tasa de utilización efectiva del 99,6%. También importó 206.600 toneladas de neumáticos cortados y triturados, lo que indica que las instalaciones de recuperación energética establecidas pueden necesitar material importado cuando el suministro doméstico no satisface sus requisitos. Estas condiciones hacen que el alcance de la recolección y la clasificación confiable sean importantes para los operadores que buscan atender el mercado de combustible derivado de neumáticos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Permisos Específicos por Sitio y Cumplimiento de Emisiones | -0.5% | Mercados de América del Norte, Europa y Asia-Pacífico con marcos normativos en evolución | Mediano plazo (2-4 años) |
| Volatilidad del Flete, Almacenamiento y Costo de Entrega | -0.4% | Global, con mayor sensibilidad en mercados sin salida al mar y economías más pequeñas | Corto plazo (≤ 2 años) |
| Competencia de la Recuperación de Materiales y la Pirólisis | -0.6% | Europa, América del Norte y Asia Oriental | Largo plazo (≥ 4 años) |
| Clasificación Inconsistente del Combustible como Residuo o Combustible | -0.4% | Corredores de comercio transfronterizo, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Permisos Específicos por Sitio y Cumplimiento de Emisiones
Los permisos siguen siendo una restricción porque los requisitos de aprobación pueden diferir según la instalación, el uso del combustible y la jurisdicción. Los datos de la industria identifican períodos de aprobación de 18 a 36 meses en mercados regulados, lo que puede retrasar las adiciones de capacidad y aumentar la exposición de capital. Los hornos de cemento pueden gestionar el acero de los neumáticos dentro del clínker, pero las aplicaciones de combustión independientes pueden enfrentar un monitoreo más estricto de las emisiones de zinc y partículas. Los operadores también pueden necesitar aprobaciones separadas porque el combustible derivado de neumáticos recibe un tratamiento diferente al de la biomasa u otros combustibles alternativos. Esto crea una carga de costos y tiempos para los procesadores más pequeños y los nuevos usuarios. El mercado de combustible derivado de neumáticos puede, por tanto, expandirse más fácilmente donde las normas ambientales definen una ruta de permisos clara para la recolección, el procesamiento, el transporte y el uso final.
Competencia de la Recuperación de Materiales y la Pirólisis
Las rutas de pirólisis y recuperación de materiales compiten con la combustión directa por el mismo suministro de neumáticos al final de su vida útil. Estas rutas pueden ser atractivas donde el negro de carbono recuperado y el aceite derivado de neumáticos tienen un valor más sólido que el uso directo como combustible. La competencia es más relevante donde los sistemas de recolección tienen volúmenes limitados o donde los procesadores aseguran contratos de suministro a largo plazo. Puede reducir el material disponible para los hornos de cemento, las papeleras y los usuarios de calderas incluso cuando su demanda se mantiene estable. El efecto es principalmente un problema de materia prima porque los procesadores no pueden expandir la producción directa de combustible sin una recolección suficiente de neumáticos. El mercado de combustible derivado de neumáticos debe, por tanto, competir en acceso a la recolección, confiabilidad del procesamiento y la capacidad de cumplir con las especificaciones de combustible industrial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Material Triturado Lidera, Mientras que los Neumáticos Enteros Crecen Más RápidoEl combustible derivado de neumáticos triturado representó el 66,3% del mercado de combustible derivado de neumáticos en 2026. Su liderazgo en el mercado de combustible derivado de neumáticos refleja los requisitos operativos de los sistemas de combustión industrial, que necesitan un tamaño de partícula controlado y un perfil de liberación de calor más predecible. El estudio de planta de cemento de 2025 en Togo reportó mayor productividad cuando se utilizó combustible triturado a tasas de alimentación entre 3,68 y 4,15 toneladas métricas por hora. Los resultados del estudio indican que la preparación del material de neumático afecta el rendimiento del horno tanto como el valor calorífico del caucho subyacente. Los sistemas de alimentación neumática modernos están generalmente diseñados en torno a dimensiones de material consistentes. Esto otorga a las operaciones de trituración establecidas una ventaja con los usuarios de cemento y papel que necesitan un flujo confiable a través del equipo de manejo. Los chips de neumático continúan sirviendo a aplicaciones industriales y de servicios públicos que requieren configuraciones de partículas más pequeñas. Los materiales de caucho molido y de tamaño fino también enfrentan demanda de usos no combustibles, incluidos revestimientos de caucho y asfalto, lo que puede limitar las cantidades disponibles para la combustión. Otros formatos procesados siguen siendo relevantes cuando los compradores requieren tamaños personalizados o pretratamiento para una instalación específica.[3]
Se prevé que el combustible derivado de neumáticos entero crezca a un CAGR del 4,2% de 2027 a 2032. Este formato puede reducir los pasos de procesamiento para los operadores que manejan grandes volúmenes de neumáticos, especialmente cuando la capacidad de trituración local es limitada. Puede ser adecuado para instalaciones que pueden gestionar de forma segura neumáticos enteros dentro de sus sistemas de alimentación. El formato también tiene relevancia en los programas de limpieza de acumulaciones de neumáticos donde mover el material rápidamente es una prioridad. Liberty Tire Recycling abrió 2 instalaciones en Alabama en noviembre de 2025 tras la prohibición estatal de vertido de neumáticos enteros, con sitios capaces de procesar más de 4 millones de neumáticos anualmente. El desarrollo ilustra cómo los cambios regulatorios pueden crear demanda de capacidad de procesamiento regional. Los neumáticos enteros no desplazan al material triturado en aplicaciones que requieren una consistencia estricta de partículas. En cambio, los 2 formatos sirven a diferentes condiciones de manejo y estructuras de capital. La industria de combustible derivado de neumáticos sigue dependiendo de hacer coincidir el nivel de procesamiento con el equipo y los controles operativos del usuario final
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Fuente de Neumático:
Los Vehículos de Pasajeros Aportan Volumen, Mientras que los Neumáticos OTR Añaden MasaLos automóviles de pasajeros y los vehículos de motor ligeros representaron el 53,7% de la materia prima en 2026. Su gran base instalada los convierte en la fuente más regular que ingresa al mercado de combustible derivado de neumáticos a través de sistemas de recolección formales. Los programas de recuperación maduros en América del Norte, Europa y el noreste de Asia respaldan este volumen al vincular minoristas de neumáticos, recolectores, procesadores y usuarios finales. Japón recuperó 708 kilotones de material de neumáticos en 2025 en papeleras, plantas de cemento, instalaciones químicas y productores de caucho molido. El país también reportó una tasa de utilización efectiva del 99,6% para los neumáticos al final de su vida útil. Su uso de varias rutas de recuperación muestra cómo los sistemas de recolección amplios pueden mantener el material en canales gestionados. Los vehículos de carga pesada y los autobuses añaden volúmenes estables vinculados a la actividad de transporte de mercancías, aunque su participación es inferior a la de los vehículos de pasajeros. Las motocicletas y los vehículos de dos ruedas contribuyen con volúmenes menores porque cada neumático contiene menos masa de caucho. Un flujo estable de automóviles de pasajeros proporciona a los procesadores la materia prima regular necesaria para atender a los compradores industriales contratados.[4]
Se prevé que los vehículos y equipos fuera de carretera crezcan a un CAGR del 4,7% de 2027 a 2032. Estos neumáticos son valiosos porque las unidades individuales pueden pesar entre 500 y 1.000 kg, lo que permite que un pequeño número de neumáticos produzca una gran cantidad de material. Los proyectos de minería, canteras e infraestructura aumentan la relevancia de esta fuente en el sudeste asiático, América del Sur y Australia. La recolección está más concentrada que en el caso de los neumáticos de pasajeros porque los propietarios de equipos y los sitios operativos son identificables. Eso puede simplificar el abastecimiento donde los procesadores tienen relaciones con minas, contratistas u operadores de equipos. Los neumáticos OTR pueden requerir manejo y corte especializados debido a su escala y construcción. Los neumáticos de aeronaves y otras fuentes especializadas representan flujos más pequeños pero estables para los procesadores que atienden aplicaciones de combustión a medida. El mercado de combustible derivado de neumáticos puede beneficiarse de estas fuentes donde los sistemas de procesamiento están equipados para la preparación de neumáticos de gran formato. Su contribución complementó los volúmenes de automóviles de pasajeros en lugar de reemplazarlos.
Por Aplicación:
Los Hornos de Cemento Combinan Escala con la Mayor Tasa de CrecimientoLos hornos de cemento y la fabricación de cemento representaron el 49,6% del tamaño del mercado de combustible derivado de neumáticos en 2026 y se prevé que se expandan a un CAGR del 4,3% hasta 2032. Esta es la única segmentación reportada donde el mayor uso y el de más rápido crecimiento son el mismo. Los hornos operan a temperaturas superiores a 1.400°C, lo que les permite usar combustible de neumático procesado en un entorno controlado. El contenido de acero del neumático también puede incorporarse al clínker, lo que distingue el uso en cemento de las aplicaciones que deben gestionar las cenizas por separado. El estudio de Togo de 2025 vinculó el combustible de neumático triturado con una mayor productividad del horno bajo las condiciones operativas probadas. Estas características hacen de las plantas de cemento un canal natural para los procesadores que pueden proporcionar un tamaño y una tasa de alimentación consistentes. También hacen que los acuerdos de compra industrial sean valiosos porque las plantas requieren un suministro de combustible confiable y una calidad definida. La industria de combustible derivado de neumáticos tiene una fuerte conexión con la inversión en cemento porque los nuevos hornos pueden incluir sistemas de combustibles alternativos durante su desarrollo. El resultado es una relación entre el diseño de la planta, la capacidad de recolección local y la inversión del procesador.
Las papeleras y plantas de pulpa son la segunda aplicación más grande en el borrador suministrado. Estos usuarios valoran la producción de calor consistente que respalda la operación prolongada de calderas y el manejo predecible del combustible. Las calderas de servicios públicos e industriales también son canales de demanda donde los precios locales del carbón y el gas respaldan la sustitución. Su uso puede estar limitado por los requisitos de monitoreo de emisiones, particularmente para el zinc y las partículas. Las plantas de energía enfrentan un escrutinio más directo que las instalaciones de cemento porque no tienen el mismo proceso de clínker para incorporar el acero de los neumáticos. Los hornos de cal y los hornos de cúpola de acero utilizan la densidad calorífica del combustible en actividades de calcinación y reducción de hierro. La combinación de aplicaciones amplía la base de clientes más allá del cemento. También reduce la dependencia de un solo sector, aunque el cemento sigue siendo el principal ancla de demanda. Dentro del mercado de combustible derivado de neumáticos, los procesadores necesitan ajustar las prácticas de tamaño, almacenamiento y entrega para cumplir con los requisitos operativos de cada aplicación industrial.
Análisis Geográfico
Asia-Pacífico representó el 39,2% de la participación global del mercado de combustible derivado de neumáticos en 2026. La región combina grandes volúmenes de neumáticos al final de su vida útil, una capacidad sustancial de fabricación de cemento y rutas comerciales establecidas para neumáticos procesados. Japón destinó 62 kilotones de neumáticos al final de su vida útil a plantas de cemento en 2025. También importó 206.600 toneladas de neumáticos cortados y triturados para instalaciones de recuperación energética, marcando un tercer máximo anual consecutivo. Los datos indican que los grandes usuarios industriales pueden abastecerse de material a nivel internacional cuando la recolección doméstica no satisface plenamente las necesidades de volumen o especificación. Corea del Sur registró 121.486 toneladas de neumáticos al final de su vida útil en hornos de cemento en 2025. También exportó 33.200 toneladas a mercados regionales, lo que muestra su papel tanto como procesador como proveedor. India es otro destino importante para el material de neumático enfardado y de tamaño reducido. Los datos de California de 2025 identificaron una demanda creciente de India, lo que indica un papel más importante para los flujos transfronterizos hacia la región.
Se prevé que América del Sur crezca a un CAGR del 4,4% de 2027 a 2032. La expansión del mercado de combustible derivado de neumáticos en la región está vinculada a la inversión en cemento y a programas de coprocesamiento más estructurados. El sector cementero de Brasil alcanzó una tasa de coprocesamiento de combustibles alternativos del 32% en 2025, según el borrador suministrado. Ese progreso apunta a una capacidad creciente para usar combustibles alternativos en sitios industriales. La oportunidad geográfica se extiende más allá de Brasil a medida que surgen iniciativas de recolección y coprocesamiento en varios países. El requisito clave es un sistema que conecte la recolección municipal de neumáticos, el procesamiento autorizado y la demanda de los hornos de cemento. Este enfoque puede reducir la necesidad de eliminación al tiempo que crea un canal de combustible local. En el mercado de combustible derivado de neumáticos, el crecimiento en América del Sur depende del ritmo de desarrollo de la capacidad cementera y la continuidad de los programas de recolección.
América del Norte es una región madura con sistemas establecidos de recolección y procesamiento de neumáticos. Las adquisiciones de Liberty Tire Recycling en 2026 de All American Tire, Colt Tire Recycling y las operaciones de Genan en los Estados Unidos expandieron su red de la Costa del Golfo a través de Texas y Luisiana. Europa presenta una perspectiva más mixta porque la alta sustitución térmica respalda la demanda existente en algunos países, mientras que España está estableciendo un límite progresivamente más bajo para la recuperación energética. El Real Decreto 712/2025 limita la recuperación energética, incluida la combustión de combustible derivado de neumáticos, al 35% en peso en 2025 y al 20% para 2035. En Oriente Medio y África, los sistemas de recuperación formal están menos desarrollados en algunos lugares, pero el potencial futuro de materia prima es significativo. Un estudio científico de 2025 estimó que Nigeria genera 646.000 toneladas de neumáticos al final de su vida útil anualmente, mientras que la flota de vehículos de África Occidental crece a un 7% anual. La oportunidad del mercado de combustible derivado de neumáticos en estas áreas está vinculada a la recolección formal, el equipo de procesamiento adecuado y la demanda industrial que puede absorber el combustible resultante.
Panorama Competitivo
El mercado de combustible derivado de neumáticos está moderadamente fragmentado en recolección y procesamiento, aunque la consolidación está aumentando en América del Norte. Los grandes operadores tienen una ventaja cuando pueden combinar cobertura de recolección, capacidad de procesamiento y entrega confiable a los usuarios industriales. Liberty Tire Recycling adquirió All American Tire, Colt Tire Recycling y las operaciones de Genan en los Estados Unidos en julio de 2026. Las adquisiciones expandieron su presencia en Texas y Luisiana y crearon una red más grande en la Costa del Golfo. Liberty Tire Recycling reportó que recolectó 219 millones de neumáticos en 2025 y colocó el 81% del material en mercados de reutilización. Estas cifras muestran la escala necesaria para gestionar la recolección, clasificación, procesamiento y entrega a clientes en varios usos finales. La transacción de julio de 2026 de la empresa también reflejó una estrategia de densificación regional, donde las rutas de recolección y los sitios de procesamiento pueden coordinarse. La adquisición de Liberty Tire Recycling por parte de I Squared Capital se cerró en diciembre de 2025, con planes declarados de automatización, actualizaciones tecnológicas y nuevas adquisiciones estratégicas. El enfoque competitivo se está moviendo, por tanto, hacia la escala operativa y la entrega consistente en lugar del simple acceso a volúmenes de neumáticos.
Las relaciones de compra a largo plazo son importantes porque las plantas de cemento, las papeleras y los usuarios de calderas industriales necesitan características de combustible consistentes. Los procesadores que pueden certificar el tamaño de partícula, la humedad y el valor calorífico pueden atender mejor a los compradores cuyos sistemas tienen tolerancias operativas estrechas. Las continuas importaciones de Japón de neumáticos cortados y triturados muestran que los usuarios industriales pueden buscar suministro internacional cuando el material doméstico no satisface sus necesidades. Esto crea un papel para los procesadores que combinan control de calidad con logística transfronteriza. Las empresas regionales más pequeñas pueden seguir siendo importantes porque la densidad de recolección local es difícil de duplicar rápidamente. Su valor a menudo radica en redes de minoristas, rutas de transporte, permisos y relaciones locales establecidas. Las empresas más grandes pueden buscar adquisiciones en lugar de construir estos activos desde cero. El mercado de combustible derivado de neumáticos está, por tanto, conformado por una combinación de procesadores a escala nacional y especialistas en recolección regional.
La competencia también proviene de las vías de recuperación de materiales y pirólisis que buscan el mismo suministro de neumáticos. Estas alternativas pueden desviar materia prima de la combustión directa donde los productos recuperados reciben precios más sólidos o apoyo normativo. Esta presión es más aguda en regiones con volúmenes de recolección fijos y creciente inversión en otras rutas de recuperación. Los productores de combustible directo responden fortaleciendo los acuerdos de suministro, mejorando la confiabilidad del procesamiento y ubicando las instalaciones cerca tanto de las fuentes de neumáticos como de los usuarios industriales. El cumplimiento ambiental claro y la calidad de combustible documentada también pueden ayudar a los procesadores a retener a los clientes industriales. La expansión de Liberty Tire Recycling en Alabama es un ejemplo de una respuesta regional a un cambio normativo que aumentó la necesidad de procesamiento autorizado. La empresa abrió 2 sitios diseñados para procesar más de 4 millones de neumáticos anualmente para hornos de cemento y papeleras. Este movimiento combina recolección, procesamiento y acceso al uso final en un único modelo regional. Es probable que la industria de combustible derivado de neumáticos permanezca moderadamente concentrada donde un pequeño número de grandes operadores tienen amplias redes de recolección, pero los especialistas regionales seguirán siendo importantes donde el acceso local determina el suministro de materia prima.
Líderes de la Industria de Combustible Derivado de Neumáticos
-
Liberty Tire Recycling LLC
-
ResourceCo Pty Ltd
-
Genan A/S
-
Lakin Tire
-
Tyrecycle Pty Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Combustible Derivado de Neumáticos Empresas cubiertas en este informe
- Champlin Tire Recycling, Inc.
- Ecore International
- Emanuel Tire, LLC
- Entech, Inc.
- Genan A/S
- Globarket Tire Recycling, LLC
- Golden Bear Recycling, LLC
- Klean Industries Inc.
- L&S Tire Company
- Lakin Tire
- Liberty Tire Recycling, LLC
- Mahantango Enterprises
- Reliable Tire Disposal
- Renelux Cyprus Ltd.
- ResourceCo Pty Ltd
- Rumpke Consolidated Companies, Inc.
- Scandinavian Enviro Systems AB
- Tire Disposal & Recycling, Inc.
- Tyrecycle Pty Ltd
- Zhengzhou GEP Ecotech Co., Ltd.
Desarrollos recientes de la industria en Mercado de Combustible Derivado de Neumáticos
- Julio de 2026: Liberty Tire Recycling adquiere All American Tire, Colt Tire Recycling y las operaciones de Genan en los Estados Unidos: La triple adquisición en la Costa del Golfo crea la red de reciclaje de neumáticos regional más completa de América del Norte, expandiendo las recolecciones de neumáticos al final de su vida útil, la capacidad de reciclaje de caucho y la infraestructura de producción de combustible derivado de neumáticos en Texas y Luisiana para atender la creciente demanda industrial.
- Diciembre de 2025: Liberty Tire Recycling compromete 1,4 millones de USD en actualización de equipos en Cameron, Carolina del Norte: Habilitada por la reinversión de las tarifas de eliminación de neumáticos del SB 706, la actualización añade 3.300 toneladas de capacidad de procesamiento anual y amplía el manejo de neumáticos de camión para la producción de caucho molido y combustible derivado de neumáticos.
- Noviembre de 2025: Liberty Tire Recycling abre dos nuevas instalaciones productoras de combustible derivado de neumáticos en Alabama: Impulsadas por la prohibición de vertido de neumáticos enteros en Alabama, las instalaciones procesan más de 4 millones de neumáticos anualmente, produciendo combustible derivado de neumáticos para hornos de cemento y papeleras regionales y creando hasta 60 empleos.
- Octubre de 2025: I Squared Capital firma acuerdo para adquirir Liberty Tire Recycling de Energy Capital Partners, cerrado
Alcance del Informe del Mercado Global de Combustible Derivado de Neumáticos
El Combustible Derivado de Neumáticos (CDN) es una fuente de combustible suplementario elaborado a partir de neumáticos de desecho triturados que se co-incineran con combustibles tradicionales como carbón, madera o biomasa en hornos y calderas industriales. Es una forma de recuperación de energía a partir de residuos, que transforma los neumáticos desechados que de otro modo ocuparían espacio en vertederos en una fuente de energía de alto valor calorífico.
El mercado de combustible derivado de neumáticos está segmentado por tipo, fuente de neumático, aplicación y geografía. Por tipo, el mercado está segmentado en combustible derivado de neumático entero, combustible derivado de neumático triturado, chips de neumático, combustible derivado de neumático de caucho molido y tamaño fino, y otras formas de combustible de neumático procesado. Por fuente de neumático, el mercado está segmentado en automóviles de pasajeros y vehículos de motor ligeros, vehículos de carga pesada, camiones y autobuses, vehículos y equipos fuera de carretera (OTR), motocicletas y vehículos de dos ruedas, neumáticos de aeronaves y otras fuentes de neumáticos. Por aplicación, el mercado está dividido en hornos de cemento y fabricación de cemento, papeleras y plantas de pulpa, calderas de servicios públicos, calderas industriales, plantas de energía y generación de electricidad, hornos de cal, operaciones de acero y fundición, y otras aplicaciones industriales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de combustible derivado de neumáticos en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Combustible Derivado de Neumático Entero |
| Combustible Derivado de Neumático Triturado |
| Chips de Neumático |
| Combustible Derivado de Neumático de Caucho Molido y Tamaño Fino |
| Otras Formas de Combustible de Neumático Procesado |
| Automóviles de Pasajeros y Vehículos de Motor Ligeros |
| Vehículos de Carga Pesada, Camiones y Autobuses |
| Vehículos y Equipos Fuera de Carretera (OTR) |
| Motocicletas y Vehículos de Dos Ruedas |
| Neumáticos de Aeronaves |
| Otras Fuentes de Neumáticos |
| Hornos de Cemento y Fabricación de Cemento |
| Papeleras y Plantas de Pulpa |
| Calderas de Servicios Públicos |
| Calderas Industriales |
| Plantas de Energía y Generación de Electricidad |
| Hornos de Cal |
| Operaciones de Acero y Fundición |
| Otras Aplicaciones Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Combustible Derivado de Neumático Entero | |
| Combustible Derivado de Neumático Triturado | ||
| Chips de Neumático | ||
| Combustible Derivado de Neumático de Caucho Molido y Tamaño Fino | ||
| Otras Formas de Combustible de Neumático Procesado | ||
| Por Fuente de Neumático | Automóviles de Pasajeros y Vehículos de Motor Ligeros | |
| Vehículos de Carga Pesada, Camiones y Autobuses | ||
| Vehículos y Equipos Fuera de Carretera (OTR) | ||
| Motocicletas y Vehículos de Dos Ruedas | ||
| Neumáticos de Aeronaves | ||
| Otras Fuentes de Neumáticos | ||
| Por Aplicación | Hornos de Cemento y Fabricación de Cemento | |
| Papeleras y Plantas de Pulpa | ||
| Calderas de Servicios Públicos | ||
| Calderas Industriales | ||
| Plantas de Energía y Generación de Electricidad | ||
| Hornos de Cal | ||
| Operaciones de Acero y Fundición | ||
| Otras Aplicaciones Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de combustible derivado de neumáticos?
El mercado de combustible derivado de neumáticos está respaldado por el uso en hornos de cemento, la recolección formal de neumáticos al final de su vida útil y los compradores industriales que buscan un combustible alternativo consistente.
¿Qué tamaño tiene el sector de combustible derivado de neumáticos?
Se proyecta que crezca de 398,83 millones de USD en 2027 a 486,34 millones de USD para 2032 a un CAGR del 4,05%.
¿Qué formato de combustible derivado de neumticos lidera la demanda?
El combustible derivado de neumático triturado lideró con una participación del 66,3% en 2026 porque los sistemas industriales necesitan un tamaño de partícula controlado y un manejo de combustible consistente.
¿Por qué los hornos de cemento son usuarios importantes del combustible derivado de neumáticos?
Los hornos de cemento representaron el 49,6% del consumo en 2026 y se prevé que crezcan a un CAGR del 4,3% hasta 2032.
¿Qué región crece más rápido en combustible derivado de neumáticos?
Se prevé que América del Sur crezca a un CAGR del 4,4% hasta 2032, respaldada por la inversión en cemento y los programas formalizados de coprocesamiento.
¿Qué restringe la adopción del combustible derivado de neumáticos?
Los permisos específicos por sitio, el cumplimiento de emisiones, los costos de flete y la competencia por la materia prima de neumáticos al final de su vida útil pueden limitar el crecimiento.