
タイヤ由来燃料市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 398.83 百万米ドル |
| 市場規模 (2032) | 486.34 百万米ドル |
| 成長率 (2027 - 2032) | 4.05 % |
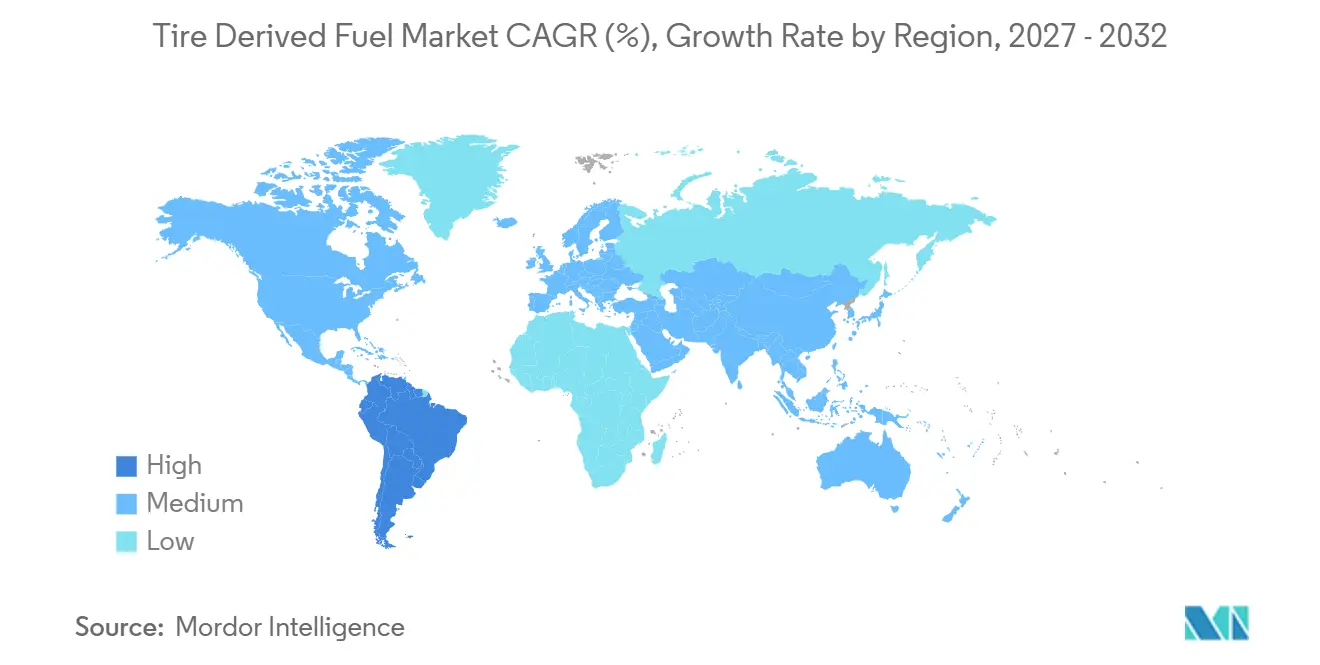
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
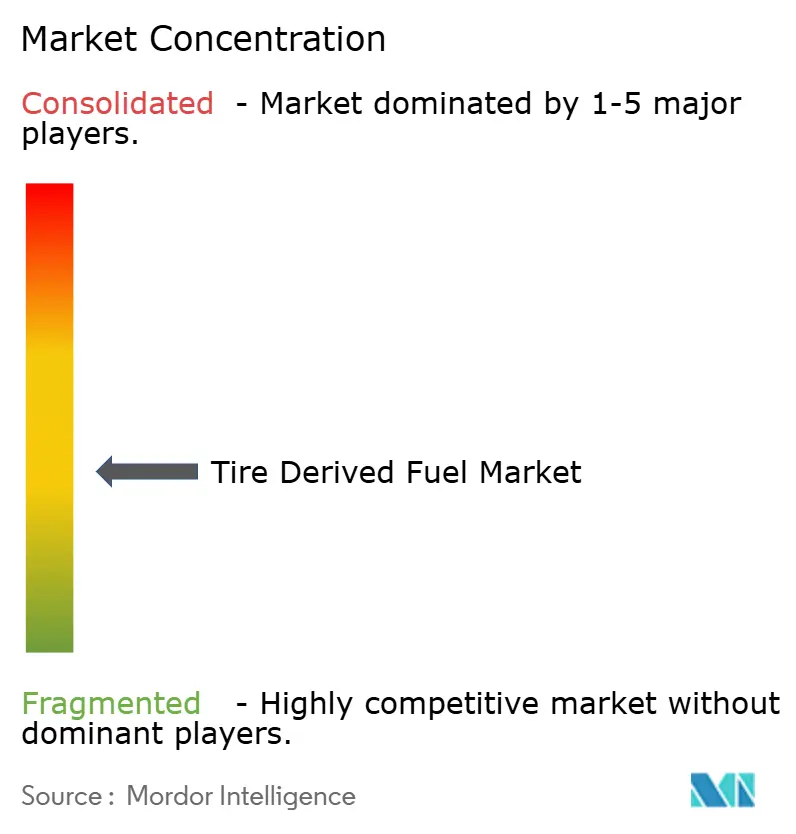
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイヤ由来燃料市場分析
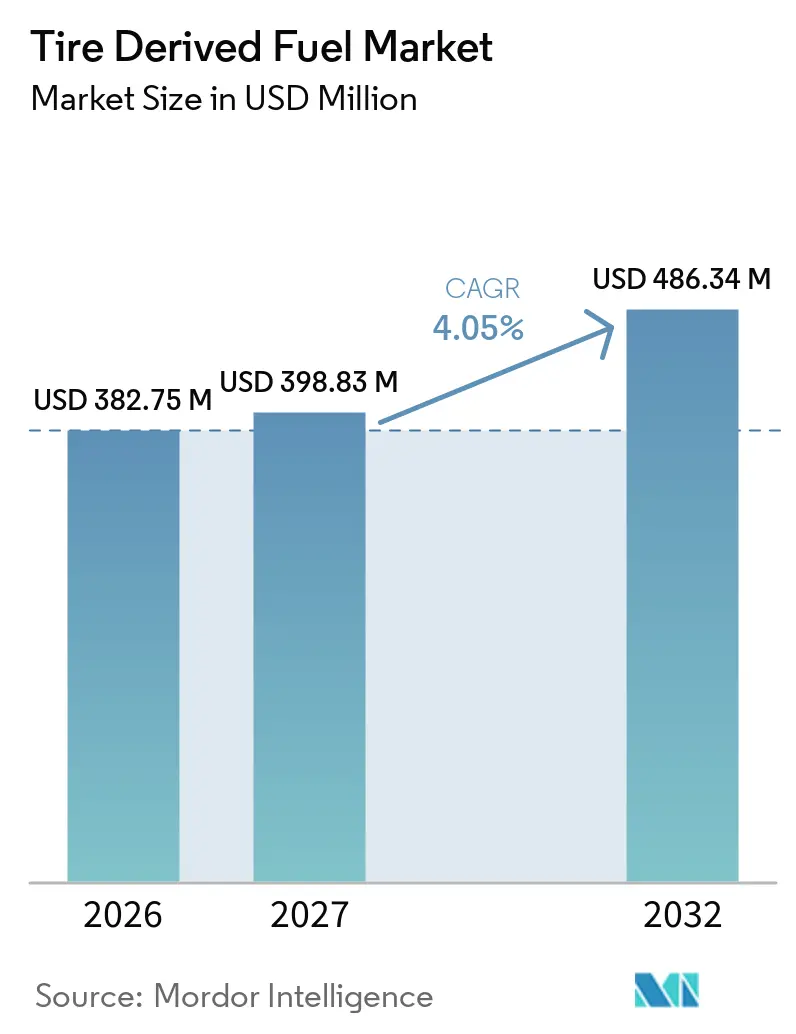
タイヤ由来燃料市場規模は、2026年の382.75 ミリオン 米ドルおよび2027年の398.83 ミリオン 米ドルから、2032年までに486.34 ミリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 4.05%を記録する見込みです。タイヤ由来燃料市場は、廃タイヤを廃棄負担としてではなく管理された燃料投入物として使用できる産業ユーザーを中心に展開しています。セメントメーカーは引き続き重要な存在であり、高温キルンが燃料を使用しながらタイヤの鉄鋼をクリンカーに取り込むことができます。タイヤ由来燃料市場はまた、フリート、小売業者、および既存のタイヤ山から廃棄タイヤを正式な処理ルートへ運ぶ回収システムにも依存しています。産業バイヤーが規定のサイズ、水分、発熱量要件を満たす燃料を必要とする場合、国境を越えた流通がより重要になっています。収集業者と処理業者の間では、企業が規模の拡大、原料の確保、および産業バイヤーとの長期的な供給契約を求めるにつれて、競争が激化しています。
主要レポートのポイント
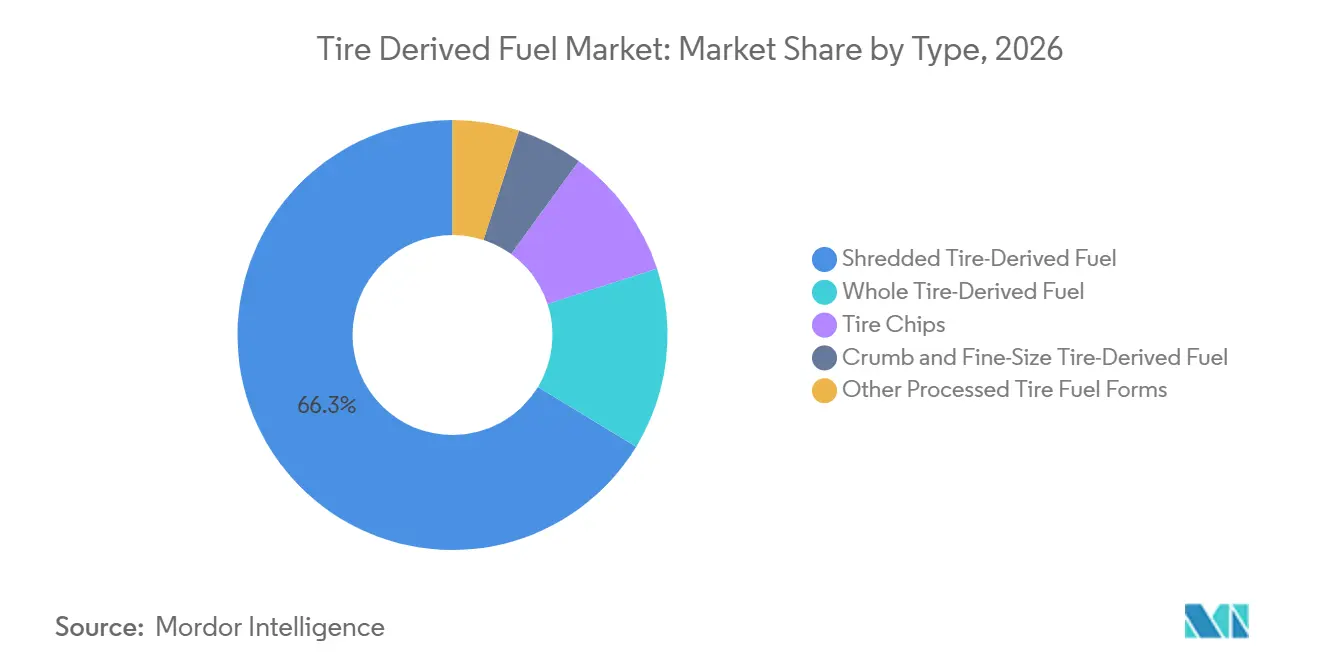
- タイプ別では、シュレッドタイヤ由来燃料が2026年のタイヤ由来燃料市場シェアの66.3%を占め、ホールタイヤ由来燃料は2032年にかけてCAGR 4.2%で成長すると予測されています。
- タイヤ供給源別では、乗用車および小型自動車が2026年の市場の53.7%を占め、オフザロード車両および機器は2032年にかけてCAGR 4.7%で成長すると予測されています。
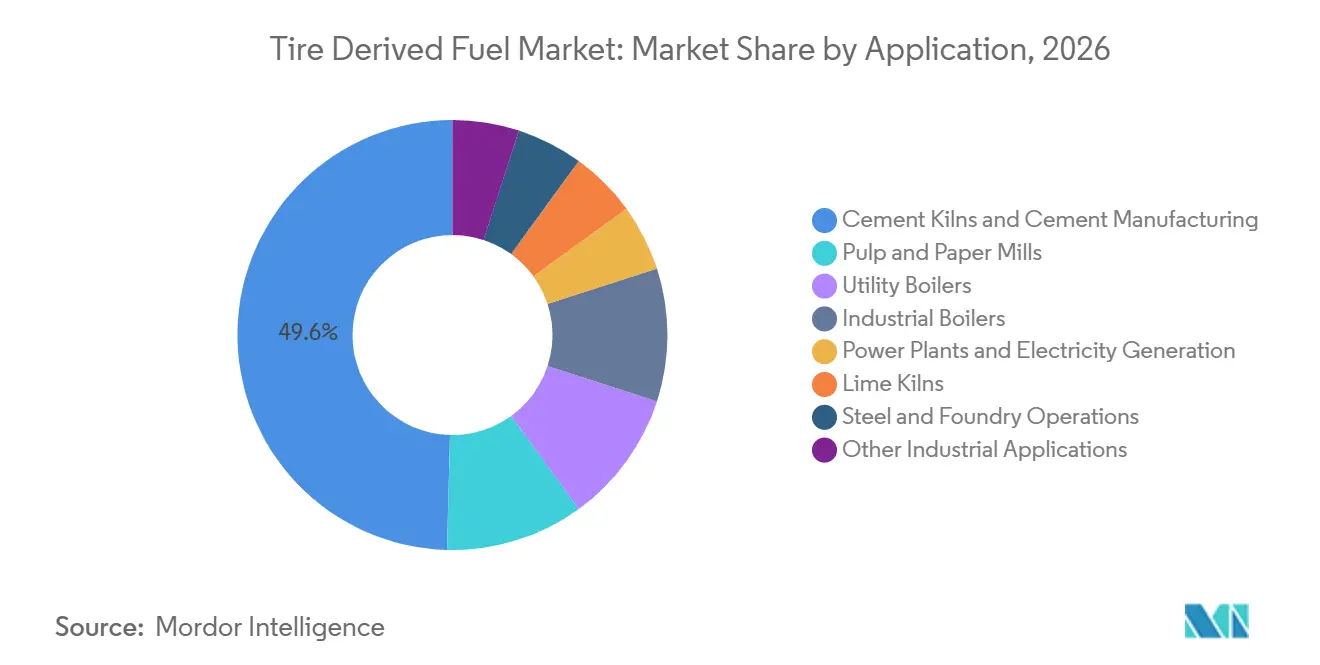
- 用途別では、セメントキルンおよびセメント製造が2026年のタイヤ由来燃料市場規模の49.6%を占め、2032年にかけてCAGR 4.3%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の市場の39.2%を占め、南米は2032年にかけてCAGR 4.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| セメントキルン燃料代替の増加 | +1.4% | アジア太平洋およびラテンアメリカに集中した利益を伴うグローバル | 中期(2〜4年) |
| 埋立地転換および廃タイヤ回収義務 | +0.9% | 北米、欧州、およ拡大するアジア太平洋新興経済国 | 短期(2年以内) |
| 産業の脱炭素化と代替燃料調達 | +0.7% | 欧州、日本、ブラジルでの早期採用を伴うグローバル | 中期(2〜4年) |
| 拡大する車両フリートからの原料供給の可用性 | +0.5% | アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| 廃棄タイヤ山の清掃へのアクセス | +0.3% | 北米、南米、中東・アフリカ | 短期(2年以内) |
| 国境を越えた引き取りのための仕様適合燃料 | +0.3% | アジア太平洋の輸入回廊および大陸間貿易ルート | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
セメントキルン燃料代替の増加
セメントキルンは、高い操業温度が処理済みタイヤ燃料の完全燃焼を支援できるため、主要な出口となっています。2025年のトーゴのセメント工場に関する研究では、1時間あたり3.68〜4.15トンで供給されたシュレッド材料がキルンの生産性を平均1時間あたり54.9トン向上させたことが明らかになりました。同研究では、ホールタイヤの操業条件下で平均1時間あたり59.4トンの生産性低下が報告されており、原料準備の重要性が示されています。タイヤの鉄鋼はクリンカー製造プロセスにも取り込むことができ、低温用途で見られる灰処理の問題を軽減します。これらの操業条件は、セメントサイトでのシュレッド、保管、および制御された供給システムへの投資を支援します。したがって、タイヤ由来燃料市場は、新設または改良されたキルンが最初から代替燃料を扱えるよう設計されている場合に恩恵を受けます。[1]
埋立地転換および廃タイヤ回収義務
埋立地制限および回収要件は、管理されていないタイヤ量を処理に利用可能な材料へと転換することができます。オンタリオ州は2025年1月にタイヤ回収規則を改正し、2025年から2029年にかけて65%の管理目標を設定し、2030年以降は70%の目標を設定しました。この改正では、農村地域の回収サイトに関する規定も拡充されました。これらの要件は、タイヤを回収ポイントから認可された管理ルートへ誘導することで、タイヤ由来燃料市場を改善します。アラバマ州では、ホールタイヤの埋立禁止が、Liberty Tire Recyclingが合計で年間400万本以上のタイヤを処理できる2つの施設を開設する決定を支援しました。したがって、政策環境は処理能力を支援することができ、特に回収義務が産業利用への明確なルートと組み合わされている場合に効果的です。[2]
産業の脱炭素化と代替燃料調達
産業バイヤーは、燃料調達および排出プログラムの一環として代替燃料を検討しています。天然ゴムはタイヤの組成の20%〜25%を占めており、一部の温室効果ガス会計フレームワークにおいてその炭素含有量の扱いに影響を与える可能性があります。この特性により、バイヤーは従来の化石燃料と並んタイヤ由来燃料を評価する理由を持ちます。2025年のトーゴの研究では、研究された燃焼条件下で、タイヤ由来燃料が石油コークスよりも窒素酸化物および硫黄酸化物の排出量が少ないことも報告されました。実際の結果として、価格だけでなく燃料品質、発熱量、および排出制御への関心が高まっています。タイヤ由来燃料市場では、これらの要因が、信頼性の高い燃料仕様を必要とする産業ユーザーと処理業者との間の直接的な供給関係を支援します。
拡大する車両フリートからの原料供給の可用性
車両販売は、最終的に回収と処理を必要とするタイヤの将来的な流れを生み出します。2025年の科学的出版物に引用されたデータによると、2024年のグローバル自動車生産台数は9,250万台に達しました。4年または50,000kmという典型的な交換サイクルにより、設置されたタイヤベースの一部が時間をかけて廃タイヤの流れに移行することになります。日本は2025年に9,000万本の廃タイヤと99.6%の有効利用率を報告しました。また、206,600トンのカットおよびシュレッドタイヤを輸入しており、確立されたエネルギー回収施設が国内供給が要件を満たさない場合に輸入材料を必要とする可能性があることを示しています。これらの条件により、タイヤ由来燃料市場にサービスを提供しようとするオペレーターにとって、回収範囲と信頼性の高い選別が重要になります。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| サイト固有の許可および排出コンプライアンス | -0.5% | 進化するフレームワークを持つ北米、欧州、アジア太平洋市場 | 中期(2〜4年) |
| フレート、保管、および納品コストの変動性 | -0.4% | 内陸市場および小規模経済でより高い感度を持つグローバル | 短期(2年以内) |
| 材料回収および熱分解との競争 | -0.6% | 欧州、北米、東アジア | 長期(4年以上) |
| 廃棄物または燃料としての燃料の不一致な分類 | -0.4% | 国境を越えた貿易回廊、アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サイト固有の許可および排出コンプライアンス
許可は、承認要件が施設、燃料使用、および管轄区域によって異なる可能性があるため、依然として制約となっています。業界データは、規制市場での承認期間が18〜36ヶ月であることを示しており、これが能力増強を遅らせ、資本リスクを高める可能性があります。セメントキルンはクリンカー内でタイヤの鉄鋼を管理できますが、独立した燃焼用途では亜鉛および粒子状物質の排出に対するより厳密な監視が必要になる場合があります。タイヤ由来燃料がバイオマスや他の代替燃料とは異なる扱いを受けるため、オペレーターは別途承認を必要とする場合もあります。これにより、小規模な処理業者や新規ユーザーにとってコストとタイミングの負担が生じます。したがって、タイヤ由来燃料市場は、環境規則が回収、処理、輸送、および最終用途に対する明確な許可経路を定義している場合に、より容易に拡大できます。
材料回収および熱分解との競争
熱分解および材料回収ルートは、同じ廃タイヤ供給をめぐって直接燃焼と競合しています。回収されたカーボンブラックおよびタイヤ由来油が直接燃料使用よりも強い価値を持つ場合、これらのルートが魅力的になる可能性があります。競争は、回収システムの量が限られている場合や、処理業者が長期供給契約を確保している場合に最も関連性が高くなります需要が安定している場合でも、セメントキルン、製紙工場、ボイラーユーザーが利用できる材料を減少させる可能性があります。処理業者は十分なタイヤ回収なしに直接燃料生産を拡大できないため、この影響は主に原料の問題です。したがって、タイヤ由来燃料市場は、回収アクセス、処理の信頼性、および産業燃料仕様を満たす能力において競争しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
シュレッド材料がリードし、ホールタイヤはより速く成長シュレッドタイヤ由来燃料は2026年のタイヤ由来燃料市場の66.3%を占めました。タイヤ由来燃料市場におけるそのリーダーシップは、制御された粒子サイズとより予測可能な熱放出プロファイルを必要とする産業燃焼システムの操業要件を反映しています。2025年のトーゴのセメント工場研究では、1時間あたり3.68〜4.15メートルトンの供給速度でシュレッド燃料を使用した場合に生産性が向上したことが報告されました。研究結果は、タイヤ材料の準備がキルン性能に与える影響が、基礎となるゴムの発熱量と同程度であることを示しています。現代の空気圧式供給システムは一般的に一貫した材料寸法を前提に設計されています。これにより、確立されたシュレッド操業は、ハンドリング機器を通じた信頼性の高い流れを必要とするセメントおよび紙ユーザーに対して優位性を持ちます。タイヤチップは、より小さな粒子構成を必要とする産業および公益事業用途に引き続き対応しています。クラムおよび細粒材料も、ゴム舗装やアスファルトを含む非燃料用途からの需要に直面しており、燃焼に利用可能な量が制限される可能性があります。その他の処理済みフォーマットは、バイヤーが特定の施設向けにカスタムサイズまたは前処理を必要とする場合に引き続き関連性を持ちます。[3]
ホールタイヤ由来燃料は2027年から2032年にかけてCAGR 4.2%で成長すると予測されています。このフォーマットは、特に地域のシュレッド能力が限られている場合に、大量のタイヤを扱うオペレーターの処理ステップを削減できます。供給システム内でホールタイヤを安全に管理できる施設に適している可能性があります。このフォーマットは、材料を迅速に移動させることが優先されるタイヤ山の清掃プログラムにも関連性があります。Liberty Tire Recyclingは、州のホールタイヤ埋立禁止を受けて、2025年11月にアラバマ州に2つの施設を開設し、年間400万本以上のタイヤを処理できる体制を整えました。この展開は、規制の変化が地域の処理能力への需要をどのように生み出すかを示しています。ホールタイヤは、厳密な粒子の一貫性を必要とする用途でシュレッド材料に取って代わるものではありません。代わりに、2つのフォーマットは異なるハンドリング条件と資本構造に対応しています。タイヤ由来燃料産業は、処理レベルをエンドユーザーの機器および操業管理に合わせることに引き続き依存しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
タイヤ供給源別:
乗用車が量を提供し、OTRタイヤが質量を追加乗用車および小型自動車は2026年の原料の53.7%を占めました。その大きな設置ベースにより、正式な回収システムを通じてタイヤ由来燃料市場に参入する最も定期的な供給源となっています。北米、欧州、北東アジアの成熟した回収プログラムは、タイヤ小売業者、回収業者、処理業者、エンドユーザーを結びつけることでこの量を支援しています。日本は2025年に製紙工場、セメント工場、化学施設、クラムゴム生産者にわたって708キロトンのタイヤ材料を回収しました。同国は廃タイヤの有効利用率99.6%も報告しました。複数の回収ルートの使用は、広範な回収システムが材料を管理されたチャネルに維持できることを示しています。大型車両およびバスは、フレート活動に連動した安定した量を追加しますが、そのシェアは乗用車を下回っています。オートバイおよび二輪車は、各タイヤに含まれるゴム質量が少ないため、より少ない量に貢献します。安定した乗用車の流れにより、処理業者は契約した産業バイヤーにサービスを提供するために必要な定期的な原料を確保できます。[4]
オフザロード車両および機器は2027年から2032年にかけてCAGR 4.7%で成長すると予測されています。これらのタイヤは、個々のユニットが500〜1,000kgの重量を持つ可能性があり、少数のタイヤで大量の材料を生産できるため価値があります。採掘、採石、およびインフラプロジェクトは、東南アジア、南米、オーストラリアにおけるこの供給源の関連性を高めます。機器所有者および操業サイトが特定可能であるため、回収は乗用車タイヤよりも集中しています。これにより、処理業者が鉱山、請負業者、または機器オペレーターと関係を持っている場合に調達が簡素化されます。OTRタイヤは、その規模と構造のために特殊なハンドリングおよびカットが必要になる場合があります。航空機タイヤおよびその他の特殊供給源は、カスタマイズされた燃焼用途にサービスを提供する処理業者にとって、より小さいが安定した流れを表しています。タイヤ由来燃料市場は、処理システムが大型フォーマットのタイヤ準備に対応している場合に、これらの供給源から恩恵を受けることができます。それらの貢献は乗用車の量を補完するものであり、代替するものではありませんでした。
用途別:
セメントキルンが規模と最高成長率を兼ね備えるセメントキルンおよびセメント製造は2026年のタイヤ由来燃料市場規模の49.6%を占め、2032年にかけてCAGR 4.3%で拡大すると予測されています。これは、最大の用途と最も急成長している用途が同一である唯一の報告されたセグメンテーションですキルンは1,400℃以上の温度で操業し、管理された環境で処理済みタイヤ燃料を使用できます。タイヤの鉄鋼含有量もクリンカーに取り込むことができ、これにより灰を別途管理しなければならない用途とセメント用途を区別します。2025年のトーゴの研究では、テストされた操業条件下でシュレッドタイヤ燃料がキルン生産性の向上と関連していることが示されました。これらの特性により、セメント工場は一貫したサイズと供給速度を提供できる処理業者にとって自然な出口となります。また、工場が信頼性の高い燃料供給と定義された品質を必要とするため、産業引き取り契約も価値があります。タイヤ由来燃料産業は、新しいキルンが開発段階から代替燃料システムを含めることができるため、セメント投資と強い結びつきを持っています。その結果、工場設計、地域の回収能力、および処理業者の投資の間に関係が生まれます。
パルプおよび製紙工場は、提供された草稿における2番目に大きな用途です。これらのユーザーは、長時間のボイラー操業と予測可能な燃料ハンドリングを支援する一貫した熱出力を重視します。公益事業および産業用ボイラーも、地域の石炭およびガス価格が代替を支援する需要の出口です。その使用は、特に亜鉛および粒子状物質に関する排出監視要件によって制限される場合があります。発電所は、タイヤの鉄鋼を取り込む同じクリンカープロセスを持たないため、セメント施設よりも直接的な精査に直面します。石灰キルンおよび鉄鋼キュポラ炉は、か焼および鉄還元活動において燃料の発熱密度を使用します。用途の組み合わせにより、セメント以外の顧客基盤が広がります。また、セメントが主要な需要の錨として残っているものの、単一セクターへの依存を軽減します。タイヤ由来燃料市場において、処理業者は各産業用途の操業要件を満たすためにサイズ、保管、および配送の慣行を調整する必要があります。
地域分析
アジア太平洋は2026年のグローバルタイヤ由来燃料市場シェアの39.2%を占めました。この地域は、大量の廃タイヤ、大規模なセメント製造能力、および処理済みタイヤの確立された貿易ルートを組み合わせています。日本は2025年に62キロトンの廃タイヤをセメント工場に向けました。また、エネルギー回収施設向けに206,600トンのカットおよびシュレッドタイヤを輸入し、3年連続の年間最高値を記録しました。このデータは、国内回収が量または仕様のニーズを完全に満たさない場合に、大規模な産業ユーザーが国際的に材料を調達する可能性があることを示しています。韓国は2025年にセメントキルンで121,486トンの廃タイヤを記録しました。また、33,200トンを地域市場に輸出しており、処理業者と供給業者の両方としての役割を示しています。インドは梱包および縮小されたタイヤ材料のもう一つの重要な目的地です。カリフォルニア州の2025年のデータはインドからの需要の増加を示しており、この地域への国境を越え流通のより大きな役割を示しています。
南米は2027年から2032年にかけてCAGR 4.4%で成長すると予測されています。この地域のタイヤ由来燃料市場の拡大は、セメント投資とより構造化された共処理プログラムに関連しています。提供された草稿によると、ブラジルのセメントセクターは2025年に32%の代替燃料共処理率を達成しました。この進展は、産業サイトで代替燃料を使用する能力の向上を示しています。地理的な機会は、いくつかの国で回収および共処理イニシアチブが生まれるにつれて、ブラジルを超えて広がっています。主要な要件は、市町村のタイヤ回収、認可された処理、およびセメントキルンの需要を結びつけるシステムです。このアプローチは廃棄の必要性を減らしながら、地域の燃料出口を作り出すことができます。タイヤ由来燃料市場において、南米の成長はセメント能力開発のペースと回収プログラムの継続性に依存しています。
北米は、確立されたタイヤ回収および処理システムを持つ成熟した地域です。Liberty Tire Recyclingの2026年のAll American Tire、Colt Tire Recycling、およびGenanの米国事業の買収により、テキサス州とルイジアナ州にわたるガルフコーストネットワークが拡大しました。欧州は、一部の国で高い熱代替が既存の需要を支援している一方で、スペインがエネルギー回収に対して段階的に低い上限を設定しているため、より複雑な見通しを示しています。王令712/2025は、タイヤ由来燃料の燃焼を含むエネルギー回収を2025年に重量比35%、2035年までに20%に制限しています。中東・アフリカでは、一部の地域で正式な回収システムの発展が遅れていますが、将来の原料ポテンシャルは大きいです。2025年の科学的研究では、ナイジェリアが年間646,000トンの廃タイヤを生成し、西アフリカの車両フリートが年間7%成長していると推定されました。これらの地域におけるタイヤ由来燃料市場の機会は、正式な回収、適切な処理機器、および結果として得られる燃料を吸収できる産業需要に結びついています。
競合環境
タイヤ由来燃料市場は回収および処理において中程度に分散していますが、北米では統合が進んでいます。大規模なオペレーターは、回収カバレッジ、処理能力、および産業ユーザーへの信頼性の高い配送を組み合わせることができる場合に優位性を持ちます。Liberty Tire Recyclingは2026年7月にAll American Tire、Colt Tire Recycling、およびGenanの米国事業を買収しました。この買収によりテキサス州とルイジアナ州にわたるフットプリントが拡大し、より大きなガルフコーストネットワークが構築されました。Liberty Tire Recyclingは2025年に2億1,900万本のタイヤを回収し、材料の81%を再利用市場に供給したと報告しました。これらの数字は、複数の最終用途にわたる回収、選別、処理、および顧客配送を管理するために必要な規模を示しています。同社の2026年7月の取引は、回収ルートと処理サイトを調整できる地域的な密度化の戦略も反映していました。I Squared Capitalによる Liberty Tire Recyclingの買収は2025年12月に完了し、動化、技術アップグレード、およびさらなる戦略的買収の計画が発表されました。したがって、競争の焦点は、単純なタイヤ量へのアクセスよりも、操業規模と一貫した配送へと移行しています。
セメント工場、製紙工場、および産業用ボイラーユーザーは一貫した燃料特性を必要とするため、長期的な引き取り関係が重要です。粒子サイズ、水分、および発熱量を認証できる処理業者は、システムの操業許容範囲が狭いバイヤーにより良いサービスを提供できます。日本のカットおよびシュレッドタイヤの継続的な輸入は、国内材料がニーズを満たさない場合に産業ユーザーが国際的な供給を求める可能性があることを示しています。これにより、品質管理と国境を越えた物流を組み合わせる処理業者の役割が生まれます。地域の回収密度は迅速に複製することが難しいため、小規模な地域企業は引き続き重要です。その価値は多くの場合、小売業者ネットワーク、輸送ルート、許可、および確立された地域関係にあります。大規模な企業は、これらの資産をゼロから構築するよりも買収を求める場合があります。したがって、タイヤ由来燃料市場は、全国規模の処理業者と地域の回収専門家の組み合わせによって形成されています。
競争はまた、同じタイヤ供給を求める材料回収および熱分解経路からも生じています。これらの代替手段は、回収された製品がより強い価格または政策支援を受ける場合に、直接燃焼から原料を引き離す可能性があります。この圧力は、固定された回収量と他の回収ルートへの投資が増加している地域で最も深刻です。直接燃料生産者は、供給契約を強化し、処理の信頼性を向上させ、タイヤ供給源と産業ユーザーの両方に近い場所に施設を配置することで対応しています。明確な環境コンプライアンスと文書化された燃料品質も、処理業者が産業顧客を維持するのに役立ちます。Liberty Tire Recyclingのアラバマ州での拡張は、認可された処理の必要性を高めた政策変更に対する地域的な対応の例です。同社は、セメントキルンおよびパルプ工場向けに年間400万本以上のタイヤを処理するよう設計された2つのサイトを開設しました。この動きは、単一の地域モデルで回収、処理、および最終用途アクセスを組み合わせています。タイヤ由来燃料産業は、少数の大規模オペレーターが広範な回収ネットワークを持つ場合に中程度に集中した状態を維持する可能性が高いですが、地域の専門家はローカルアクセスが原料供給を決定する場所で引き続き重要です。
タイヤ由来燃料産業のリーダー
-
Liberty Tire Recycling LLC
-
ResourceCo Pty Ltd
-
Genan A/S
-
Lakin Tire
-
Tyrecycle Pty Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
タイヤ由来燃料市場 このレポートでカバーされる企業
- Champlin Tire Recycling, Inc.
- Ecore International
- Emanuel Tire, LLC
- Entech, Inc.
- Genan A/S
- Globarket Tire Recycling, LLC
- Golden Bear Recycling, LLC
- Klean Industries Inc.
- L&S Tire Company
- Lakin Tire
- Liberty Tire Recycling, LLC
- Mahantango Enterprises
- Reliable Tire Disposal
- Renelux Cyprus Ltd.
- ResourceCo Pty Ltd
- Rumpke Consolidated Companies, Inc.
- Scandinavian Enviro Systems AB
- Tire Disposal & Recycling, Inc.
- Tyrecycle Pty Ltd
- Zhengzhou GEP Ecotech Co., Ltd.
最近の産業開発事情 タイヤ由来燃料市場
- 2026年7月:Liberty Tire RecyclingがAll American Tire、Colt Tire Recycling、およびGenanの米国事業を買収:三重のガルフコースト買収により、北米で最も包括的な地域タイヤリサイクルネットワークが構築され、テキサス州とルイジアナ州にわたる廃タイヤ(ELT)回収、ゴムリサイクル能力、およびタイヤ由来燃料(TDF)生産インフラが拡大し、増大する産業需要に対応します。
- 2025年12月:Liberty Tire Recyclingがノースカロライナ州キャメロンで140万 米ドルの設備アップグレードを実施:SB 706によるタイヤ廃棄料の再投資により実現したこのアップグレードにより、年間3,300トンの処理能力が追加され、クラムゴムおよびTDF生産向けのトラックタイヤ処理が拡大します。
- 2025年11月:Liberty Tire Recyclingがアラバマ州にTDF生産施設を2か所開設:アラバマ州のホールタイヤ埋立禁止を受けて、施設は年間400万本以上のタイヤを処理し、地域のセメントキルンおよびパルプ工場向けにTDFを生産し、最大60の雇用を創出します。
- 2025年10月:I Squared CapitalがEnergy Capital PartnersからLiberty Tire Recyclingを買収する契約に署名、完了
グローバルタイヤ由来燃料市場レポートの範囲
タイヤ由来燃料(TDF)は、産業用キルンおよびボイラーにおいて石炭、木材、またはバイオマスなどの従来の燃料と混焼されるシュレッドスクラップタイヤから作られる補助燃料源です。これは廃棄物からエネルギーへの回収の一形態であり、そうでなければ埋立地スペースを占有する廃棄タイヤを高BTUエネルギー源に変換します。
タイヤ由来燃料市場は、タイプ、タイヤ供給源、用途、および地域に区分されています。タイプ別では、市場はホールタイヤ由来燃料、シュレッドタイヤ由来燃料、タイヤチップ、クラムおよび細粒タイヤ由来燃料、およびその他の処理済みタイヤ燃料形態に区分されています。タイヤ供給源別では、市場は乗用車およ小型自動車、大型車両・トラック・バス、オフザロード(OTR)車両および機器、オートバイおよび二輪車、航空機タイヤ、およびその他のタイヤ供給源に区分されています。用途別では、市場はセメントキルンおよびセメント製造、パルプおよび製紙工場、公益事業用ボイラー、産業用ボイラー、発電所および発電、石灰キルン、鉄鋼および鋳造操業、およびその他の産業用途に分類されています。レポートはまた、主要地域の26カ国にわたるグローバルタイヤ由来燃料市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ホールタイヤ由来燃料 |
| シュレッドタイヤ由来燃料 |
| タイヤチップ |
| クラムおよび細粒タイヤ由来燃料 |
| その他の処理済みタイヤ燃料形態 |
| 乗用車および小型自動車 |
| 大型車両・トラック・バス |
| オフザロード(OTR)車両および機器 |
| オートバイおよび二輪車 |
| 航空機タイヤ |
| その他のタイヤ供給源 |
| セメントキルンおよびセメント製造 |
| パルプおよび製紙工場 |
| 公益事業用ボイラー |
| 産業用ボイラー |
| 発電所および発電 |
| 石灰キルン |
| 鉄鋼および鋳造業 |
| その他の産業用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| タイプ別 | ホールタイヤ由来燃料 | |
| シュレッドタイヤ由来燃料 | ||
| タイヤチップ | ||
| クラムおよび細粒タイヤ由来燃料 | ||
| その他の処理済みタイヤ燃料形態 | ||
| タイヤ供給源別 | 乗用車および小型自動車 | |
| 大型車両・トラック・バス | ||
| オフザロード(OTR)車両および機器 | ||
| オートバイおよび二輪車 | ||
| 航空機タイヤ | ||
| その他のタイヤ供給源 | ||
| 用途別 | セメントキルンおよびセメント製造 | |
| パルプおよび製紙工場 | ||
| 公益事業用ボイラー | ||
| 産業用ボイラー | ||
| 発電所および発電 | ||
| 石灰キルン | ||
| 鉄鋼および鋳造業 | ||
| その他の産業用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
タイヤ由来燃料の需要を牽引しているものは何ですか?
タイヤ由来燃料市場は、セメントキルンの使用、正式な廃タイヤ回収、および一貫した代替燃料を求める産業バイヤーによって支えられています。
タイヤ由来燃料セクターの規模はどのくらいですか?
2027年の398.83 ミリオン 米ドルから2032年までに486.34 ミリオン 米ドルへ、CAGR 4.05%で成長すると予測されています。
どのタイヤ由来燃料フォーマットが需要をリードしていますか?
シュレッドタイヤ由来燃料は、産業システムが制御された粒子サイズと一貫した燃料ハンドリングを必要とするため、2026年に66.3%のシェアでリードしました。
なぜセメントキルンはタイヤ由来燃料の重要なユーザーなのですか?
セメントキルンは2026年の消費量の49.6%を占め、2032年にかけてCAGR 4.3%で成長すると予測されています。
タイヤ由来燃料で最も急成長している地域はどこですか?
南米は、セメント投資と正式化された共処理プログラムに支えられ、2032年にかけてCAGR 4.4%で成長すると予測されています。
タイヤ由来燃料の採用を制限するものは何ですか?
サイト固有の許可、排出コンプライアンス、フレートコスト、および廃タイヤ原料をめぐる競争が成長を制限する可能性があります。