
Marktgröße und Marktanteil für Brennstoff aus Altreifen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
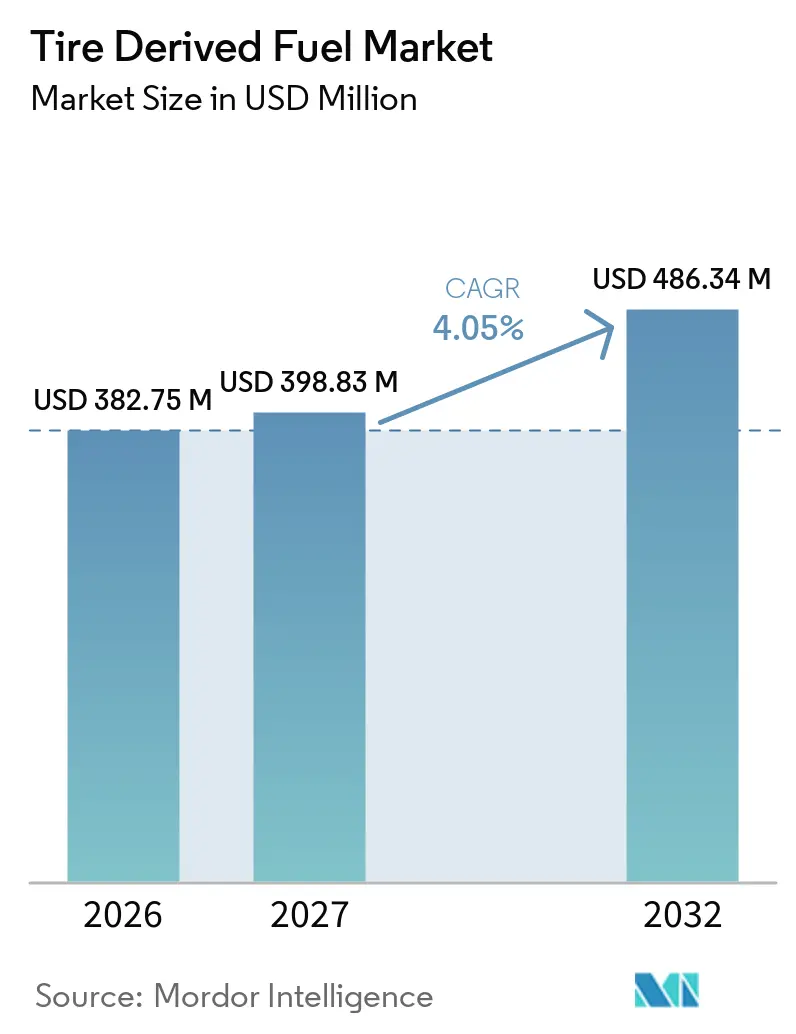
| Marktgröße (2027) | 398.83 Millionen US-Dollar |
| Marktgröße (2032) | 486.34 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.05 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Brennstoff aus Altreifen von Mordor Intelligence
Die Marktgröße für Brennstoff aus Altreifen wird voraussichtlich von 382,75 Millionen USD im Jahr 2026 und 398,83 Millionen USD im Jahr 2027 auf 486,34 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 4,05 % verzeichnen. Der Markt für Brennstoff aus Altreifen konzentriert sich auf Industrienutzer, die Altreifen als kontrollierten Brennstoffeinsatz anstelle einer Entsorgungslast verwenden können. Zementhersteller bleiben wichtig, da Hochtemperaturöfen den Brennstoff nutzen können, während der Reifenstahl in den Klinker eingearbeitet wird. Der Markt für Brennstoff aus Altreifen ist auch von Sammelsystemen abhängig, die ausgediente Reifen von Flotten, Händlern und alten Reifendeponien in formelle Verarbeitungsrouten einbringen. Grenzüberschreitende Warenströme gewinnen an Bedeutung, da Industriekäufer Brennstoff benötigen, der definierten Anforderungen an Größe, Feuchtigkeitsgehalt und Heizwert entspricht. Der Wettbewerb unter Sammlern und Verarbeitern nimmt zu, da Unternehmen nach Skalierung, gesichertem Rohstoff und langfristigen Liefervereinbarungen mit Industriekäufern streben.
Wichtigste Erkenntnisse des Berichts
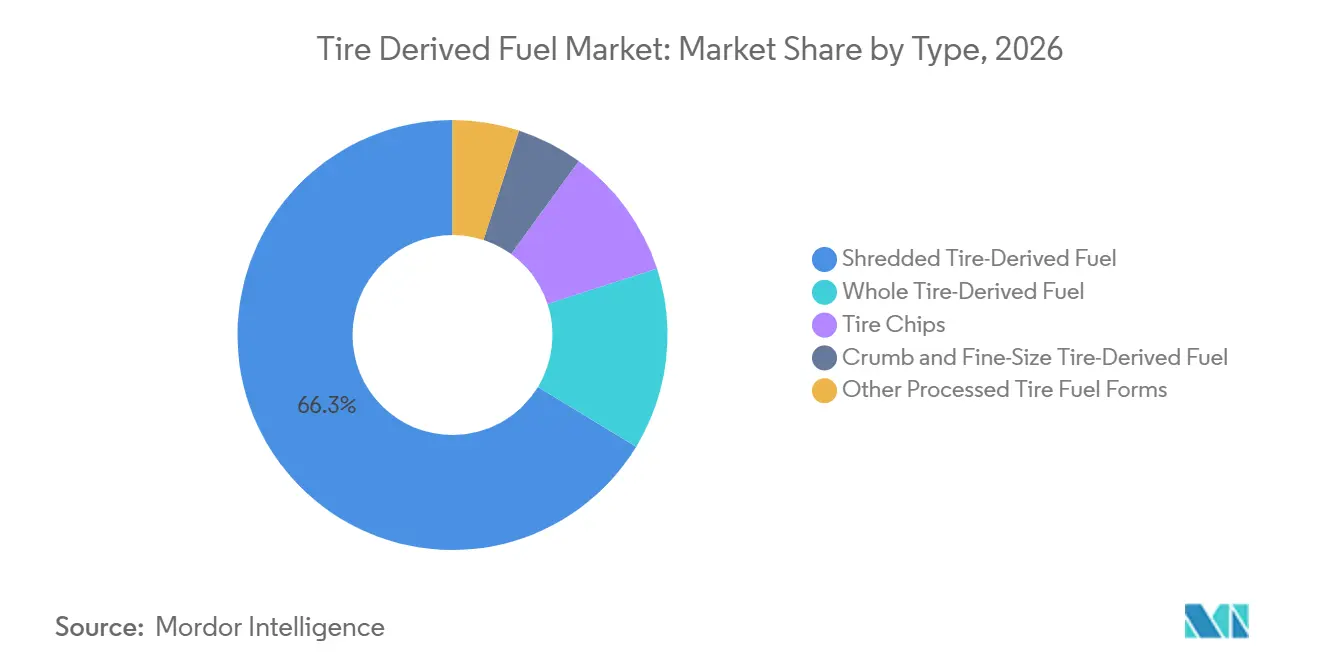
- Nach Typ hielt geschredderter Brennstoff aus Altreifen im Jahr 2026 einen Marktanteil von 66,3 % am Markt für Brennstoff aus Altreifen, während ganzer Brennstoff aus Altreifen bis 2032 voraussichtlich mit einer CAGR von 4,2 % wachsen wird.
- Nach Reifenquelle hielten Personenkraftwagen und leichte Kraftfahrzeuge im Jahr 2026 einen Marktanteil von 53,7 %, während Geländefahrzeuge und -geräte bis 2032 voraussichtlich mit einer CAGR von 4,7 % wachsen werden.
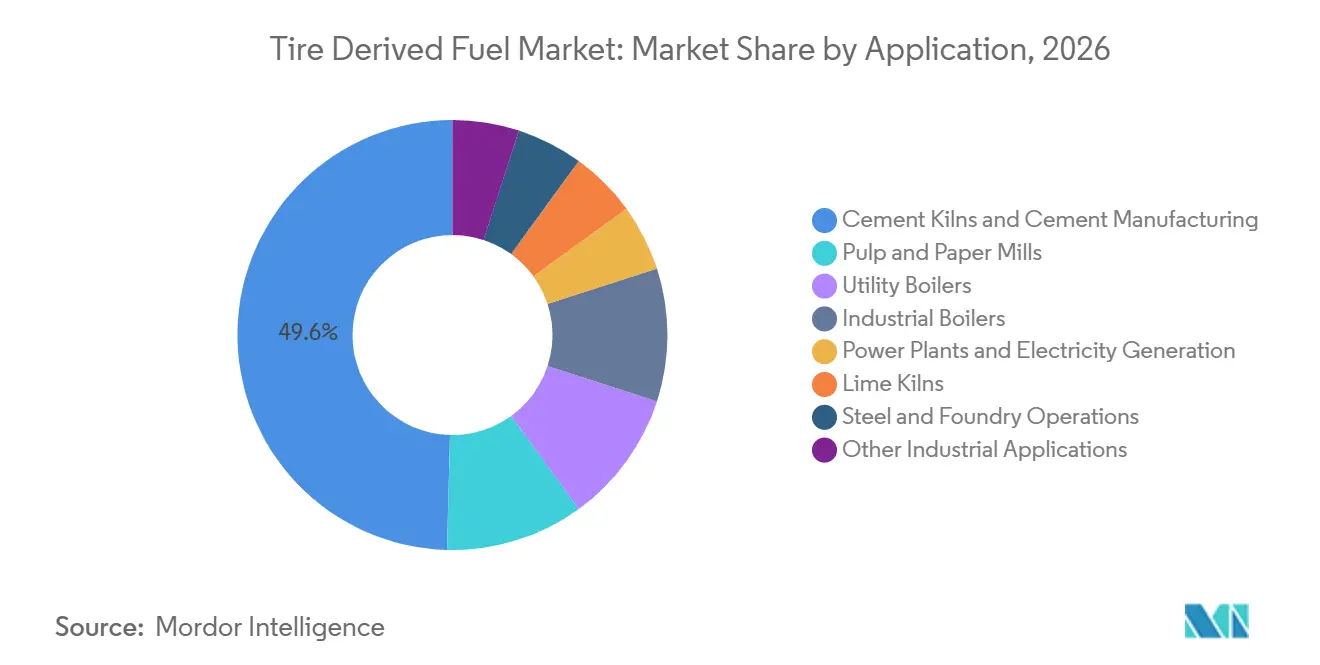
- Nach Anwendung entfielen Zementöfen und Zementherstellung im Jahr 2026 auf 49,6 % der Marktgröße für Brennstoff aus Altreifen und werden bis 2032 voraussichtlich mit einer CAGR von 4,3 % wachsen.
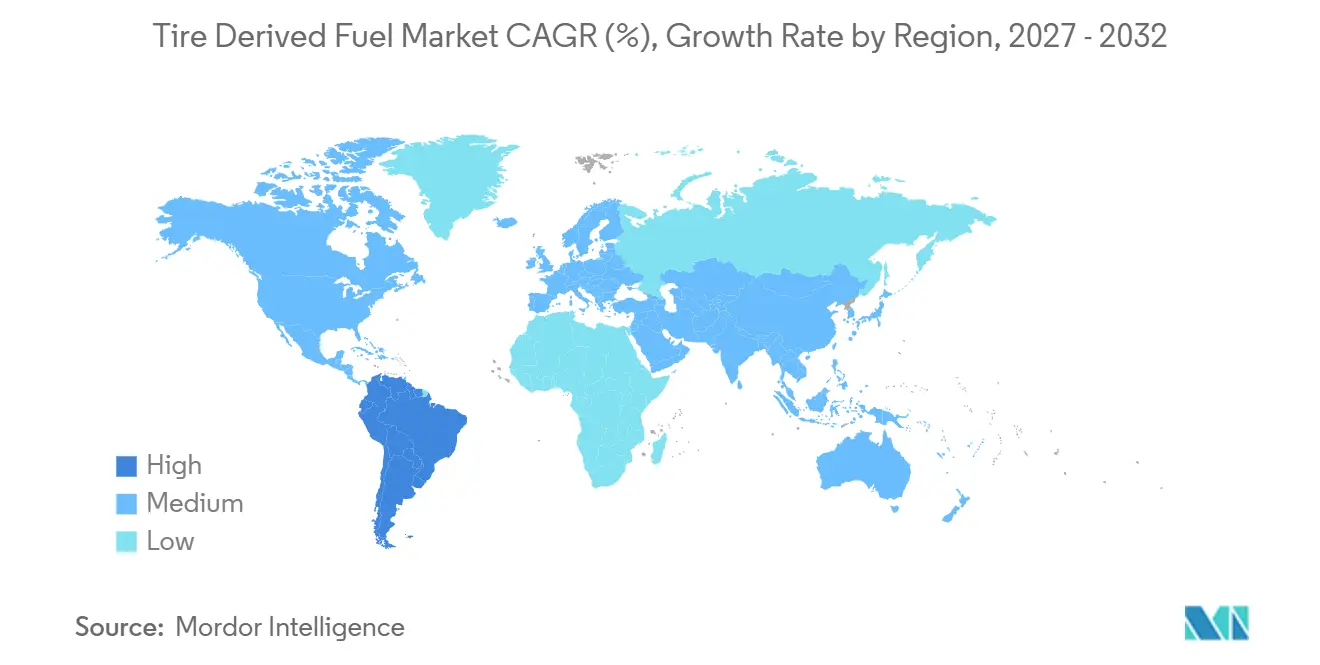
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 39,2 %, während Südamerika bis 2032 voraussichtlich mit einer CAGR von 4,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Brennstoffsubstitution in Zementöfen | +1.4% | Global, mit konzentrierten Gewinnen in Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Deponieumleitung und Vorschriften zur Rückgewinnung von Altreifen | +0.9% | Nordamerika, Europa und aufstrebende Volkswirtschaften in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Industrielle Dekarbonisierung und Beschaffung alternativer Brennstoffe | +0.7% | Global, mit früher Einführung in Europa, Japan und Brasilien | Mittelfristig (2–4 Jahre) |
| Rohstoffverfügbarkeit durch wachsende Fahrzeugflotten | +0.5% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Zugang zur Beseitigung aufgegebener Reifendeponien | +0.3% | Nordamerika, Südamerika sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Spezifikationsgerechter Brennstoff für grenzüberschreitende Abnahme | +0.3% | Importkorridore in Asien-Pazifik und interkontinentale Handelsrouten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Brennstoffsubstitution in Zementöfen
Zementöfen sind ein wichtiger Absatzkanal, da ihre hohen Betriebstemperaturen eine vollständige Verbrennung von verarbeitetem Reifenbrennstoff ermöglichen. Eine Studie aus dem Jahr 2025 über ein Zementwerk in Togo ergab, dass geschreddertes Material, das mit einer Dosierrate von 3,68 bis 4,15 Tonnen pro Stunde zugeführt wurde, die Ofenproduktivität um durchschnittlich 54,9 Tonnen pro Stunde steigerte. Dieselbe Studie berichtete von einem durchschnittlichen Produktivitätsrückgang von 59,4 Tonnen pro Stunde unter Betriebsbedingungen mit ganzen Reifen, was die Bedeutung der Aufbereitung des Einsatzmaterials verdeutlicht. Der Reifenstahl kann auch in den Klinkerherstellungsprozess eingebracht werden, was das Ascheproblem bei Niedertemperaturanwendungen reduziert. Diese Betriebsbedingungen unterstützen Investitionen in Schredder-, Lager- und kontrollierte Dosiersysteme an Zementstandorten. Der Markt für Brennstoff aus Altreifen profitiert daher dort, wo neue oder modernisierte Öfen von Anfang an für den Einsatz alternativer Brennstoffe ausgelegt sind.[1]
Deponieumleitung und Vorschriften zur Rückgewinnung von Altreifen
Deponieverbote und Rückgewinnungsanforderungen können unkontrollierte Reifenmengen in für die Verarbeitung verfügbares Material umwandeln. Ontario änderte seine Reifensammelvorschriften im Januar 2025 und legte für 2025 bis 2029 ein Bewirtschaftungsziel von 65 % fest, gefolgt von einem Ziel von 70 % ab 2030. Die Änderung erweiterte auch die Bestimmungen für Sammelstellen in ländlichen Gemeinden. Diese Anforderungen verbessern den Markt für Brennstoff aus Altreifen, indem Reifen von Sammelstellen zu zugelassenen Bewirtschaftungsrouten geleitet werden. In Alabama unterstützte ein Deponierungsverbot für ganze Reifen die Entscheidung von Liberty Tire Recycling, 2 Anlagen zu eröffnen, die zusammen mehr als 4 Millionen Reifen pro Jahr verarbeiten können. Das politische Umfeld kann daher Verarbeitungskapazitäten unterstützen, insbesondere wenn Sammelverpflichtungen mit klaren Routen für die industrielle Nutzung verbunden sind.[2]
Industrielle Dekarbonisierung und Beschaffung alternativer Brennstoffe
Industriekäufer prüfen alternative Brennstoffe im Rahmen ihrer Brennstoffbeschaffungs- und Emissionsprogramme. Naturkautschuk macht 20 % bis 25 % der Zusammensetzung eines Reifens aus, was die Behandlung seines Kohlenstoffgehalts in einigen Treibhausgasbilanzierungsrahmen beeinflussen kann. Dieses Merkmal gibt Käufern einen Grund, Brennstoff aus Altreifen neben konventionellen fossilen Brennstoffen zu bewerten. Die Togo-Studie aus dem Jahr 2025 stellte auch niedrigere Stickstoff- und Schwefeloxidemissionen für Brennstoff aus Altreifen als für Petrolkoks unter den untersuchten Verbrennungsbedingungen fest. Das praktische Ergebnis ist eine wachsende Aufmerksamkeit für Brennstoffqualität, Heizwert und Emissionskontrollen statt allein für den Preis. Im Markt für Brennstoff aus Altreifen unterstützen diese Faktoren direkte Lieferbeziehungen zwischen Verarbeitern und Industrienutzern, die eine zuverlässige Brennstoffspezifikation benötigen.
Rohstoffverfügbarkeit durch wachsende Fahrzeugflotten
Fahrzeugverkäufe schaffen einen zukünftigen Strom von Reifen, die letztendlich gesammelt und behandelt werden müssen. Die globale Fahrzeugproduktion erreichte 2024 laut Daten aus einer wissenschaftlichen Publikation von 2025 92,5 Millionen Einheiten. Ein typischer Ersatzzyklus von 4 Jahren oder 50.000 km bedeutet, dass ein Teil des installierten Reifenbestands im Laufe der Zeit in den Altreifenstrom übergeht. Japan meldete 2025 90 Millionen Altreifen und eine effektive Verwertungsquote von 99,6 %. Es importierte auch 206.600 Tonnen geschnittene und geschredderte Reifen, was darauf hindeutet, dass etablierte Energierückgewinnungsanlagen möglicherweise importiertes Material benötigen, wenn das inländische Angebot ihren Bedarf nicht deckt. Diese Bedingungen machen Sammelreichweite und zuverlässige Sortierung für Betreiber wichtig, die den Markt für Brennstoff aus Altreifen bedienen wollen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Standortspezifische Genehmigungen und Einhaltung von Emissionsvorschriften | -0.5% | Nordamerika, Europa und Asien-Pazifik-Märkte mit sich entwickelnden Rahmenbedingungen | Mittelfristig (2–4 Jahre) |
| Volatilität bei Fracht, Lagerung und Lieferkosten | -0.4% | Global, mit höherer Sensitivität in Binnenlandmärkten und kleineren Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Materialrückgewinnung und Pyrolyse | -0.6% | Europa, Nordamerika und Ostasien | Langfristig (≥ 4 Jahre) |
| Inkonsistente Klassifizierung des Brennstoffs als Abfall oder Brennstoff | -0.4% | Grenzüberschreitende Handelskorridore, Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Standortspezifische Genehmigungen und Einhaltung von Emissionsvorschriften
Genehmigungen bleiben ein Hemmnis, da die Zulassungsanforderungen je nach Anlage, Brennstoffnutzung und Rechtsgebiet unterschiedlich sein können. Branchendaten weisen auf Genehmigungszeiträume von 18 bis 36 Monaten in regulierten Märkten hin, was Kapazitätserweiterungen verzögern und das Kapitalrisiko erhöhen kann. Zementöfen können Reifenstahl im Klinker verarbeiten, aber eigenständige Verbrennungsanwendungen können einer engeren Überwachung von Zink- und Partikelemissionen unterliegen. Betreiber benötigen möglicherweise auch separate Genehmigungen, da Brennstoff aus Altreifen anders behandelt wird als Biomasse oder andere alternative Brennstoffe. Dies schafft eine Kosten- und Zeitbelastung für kleinere Verarbeiter und neue Nutzer. Der Markt für Brennstoff aus Altreifen kann sich daher leichter ausweiten, wo Umweltvorschriften einen klaren Genehmigungsweg für Sammlung, Verarbeitung, Transport und Endnutzung definieren.
Wettbewerb durch Materialrückgewinnung und Pyrolyse
Pyrolyse- und Materialrückgewinnungsrouten konkurrieren mit der direkten Verbrennung um dasselbe Altreifenaufkommen. Diese Routen können attraktiv sein, wo rückgewonnenes Industrieruß und Reifenöl stärkere Werte erzielen als die direkte Brennstoffnutzung. Der Wettbewerb ist am relevantesten, wo Sammelsysteme begrenzte Mengen haben oder wo Verarbeiter langfristige Lieferverträge sichern. Er kann das für Zementöfen, Papiermühlen und Kesselnutzer verfügbare Material reduzieren, selbst wenn deren Nachfrage konstant bleibt. Der Effekt ist in erster Linie ein Rohstoffproblem, da Verarbeiter die direkte Brennstoffproduktion nicht ohne ausreichende Reifensammlung ausweiten können. Der Markt für Brennstoff aus Altreifen muss daher beim Sammelzugang, der Verarbeitungszuverlässigkeit und der Fähigkeit, industrielle Brennstoffspezifikationen zu erfüllen, konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Geschreddertes Material führt, während ganze Reifen schneller wachsenGeschredderter Brennstoff aus Altreifen hielt im Jahr 2026 einen Anteil von 66,3 % am Markt für Brennstoff aus Altreifen. Seine Führungsposition im Markt für Brennstoff aus Altreifen spiegelt die betrieblichen Anforderungen industrieller Verbrennungssysteme wider, die eine kontrollierte Partikelgröße und ein vorhersehbareres Wärmefreisetzungsprofil benötigen. Die Zementwerkstudie aus dem Jahr 2025 in Togo berichtete von höherer Produktivität beim Einsatz von geschreddertem Brennstoff bei Dosierraten zwischen 3,68 und 4,15 Tonnen pro Stunde. Die Ergebnisse der Studie zeigen, dass die Aufbereitung des Reifenmaterials die Ofenleistung ebenso stark beeinflusst wie der Heizwert des zugrunde liegenden Kautschuks. Moderne pneumatische Dosiersysteme sind im Allgemeinen auf einheitliche Materialabmessungen ausgelegt. Dies verschafft etablierten Schredderanlagen einen Vorteil bei Zement- und Papiernutzern, die einen zuverlässigen Durchfluss durch Handhabungsgeräte benötigen. Reifenchips bedienen weiterhin industrielle und Versorgungsanwendungen, die kleinere Partikelkonfigurationen erfordern. Krümel- und Feinmaterialien sind auch für Nichtbrennstoffanwendungen gefragt, einschließlich Gummibeläge und Asphalt, was die für die Verbrennung verfügbaren Mengen begrenzen kann. Andere verarbeitete Formate bleiben relevant, wenn Käufer benutzerdefinierte Größen oder eine Vorbehandlung für eine bestimmte Anlage benötigen.[3]
Ganzer Brennstoff aus Altreifen wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 4,2 % wachsen. Dieses Format kann Verarbeitungsschritte für Betreiber reduzieren, die große Reifenmengen handhaben, insbesondere wenn die lokale Schredderkapazität begrenzt ist. Es kann für Anlagen geeignet sein, die ganze Reifen sicher in ihren Dosiersystemen handhaben können. Das Format ist auch bei Reifendeponiesanierungsprogrammen relevant, bei denen das schnelle Bewegen von Material Priorität hat. Liberty Tire Recycling eröffnete im November 2025 2 Anlagen in Alabama nach dem Deponierungsverbot für ganze Reifen des Bundesstaates, wobei die Standorte in der Lage sind, mehr als 4 Millionen Reifen jährlich zu verarbeiten. Die Entwicklung veranschaulicht, wie regulatorische Änderungen eine Nachfrage nach regionaler Verarbeitungskapazität schaffen können. Ganze Reifen verdrängen geschreddertes Material nicht in Anwendungen, die eine strenge Partikelkonsistenz erfordern. Stattdessen bedienen die 2 Formate unterschiedliche Handhabungsbedingungen und Kapitalstrukturen. Die Branche für Brennstoff aus Altreifen bleibt darauf angewiesen, das Verarbeitungsniveau an die Ausrüstung und die Betriebskontrollen des Endnutzers anzupassen.

Nach Reifenquelle:
Personenfahrzeuge liefern Volumen, während OTR-Reifen Masse hinzufügenPersonenkraftwagen und leichte Kraftfahrzeuge machten 2026 53,7 % des Rohstoffs aus. Ihre große installierte Basis macht sie zur regelmäßigsten Quelle, die über formelle Sammelsysteme in den Markt für Brennstoff aus Altreifen eingeht. Ausgereifte Rückgewinnungsprogramme in Nordamerika, Europa und Nordostasien unterstützen dieses Volumen, indem sie Reifenhändler, Sammler, Verarbeiter und Endnutzer miteinander verbinden. Japan gewann 2025 708 Kilotonnen Reifenmaterial in Papiermühlen, Zementwerken, Chemieanlagen und Krümelgummiproduzenten zurück. Das Land meldete auch eine effektive Verwertungsquote von 99,6 % für Altreifen. Die Nutzung mehrerer Rückgewinnungsrouten zeigt, wie breite Sammelsysteme Material in verwalteten Kanälen halten können. Schwerlastfahrzeuge und Busse fügen stetige Mengen hinzu, die mit der Frachtaktivität verbunden sind, obwohl ihr Anteil unter dem von Personenfahrzeugen liegt. Motorräder und Zweiräder tragen zu kleineren Mengen bei, da jeder Reifen weniger Gummimasse enthält. Ein stabiler Personenkraftwagenstrom gibt Verarbeitern den regelmäßigen Rohstoff, der benötigt wird, um vertraglich gebundene Industriekäufer zu bedienen.[4]
Geländefahrzeuge und -geräte werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 4,7 % wachsen. Diese Reifen sind wertvoll, da einzelne Einheiten 500 bis 1.000 kg wiegen können, sodass eine kleine Anzahl von Reifen eine große Materialmenge erzeugen kann. Bergbau, Steinbruch und Infrastrukturprojekte erhöhen die Relevanz dieser Quelle in Südostasien, Südamerika und Australien. Die Sammlung ist konzentrierter als bei Personenreifen, da Gerätebesitzer und Betriebsstandorte identifizierbar sind. Das kann die Beschaffung vereinfachen, wo Verarbeiter Beziehungen zu Bergwerken, Auftragnehmern oder Gerätebetreibern haben. OTR-Reifen können aufgrund ihrer Größe und Konstruktion eine spezialisierte Handhabung und Schneidtechnik erfordern. Flugzeugreifen und andere Spezialquellen stellen kleinere, aber stabile Ströme für Verarbeiter dar, die maßgeschneiderte Verbrennungsanwendungen bedienen. Der Markt für Brennstoff aus Altreifen kann von diesen Quellen profitieren, wo Verarbeitungssysteme für die Aufbereitung von Großformatreifen ausgerüstet sind. Ihr Beitrag ergänzte die Personenkraftwagenmengen, anstatt sie zu ersetzen.
Nach Anwendung:
Zementöfen verbinden Größe mit der höchsten WachstumsrateZementöfen und Zementherstellung machten 2026 49,6 % der Marktgröße für Brennstoff aus Altreifen aus und werden bis 2032 voraussichtlich mit einer CAGR von 4,3 % wachsen. Dies ist die einzige berichtete Segmentierung, bei der die größte Nutzung und die am schnellsten wachsende Nutzung identisch sind. Öfen arbeiten bei Temperaturen über 1.400 °C, was es ihnen ermöglicht, verarbeiteten Reifenbrennstoff in einer kontrollierten Umgebung zu nutzen. Der Stahlgehalt des Reifens kann auch in den Klinker eingearbeitet werden, was die Zementnutzung von Anwendungen unterscheidet, die Asche separat handhaben müssen. Die Togo-Studie aus dem Jahr 2025 verknüpfte geschreddertem Reifenbrennstoff mit verbesserter Ofenproduktivität unter den getesteten Betriebsbedingungen. Diese Eigenschaften machen Zementwerke zu einem natürlichen Absatzkanal für Verarbeiter, die eine konsistente Größe und Dosierrate liefern können. Sie machen auch industrielle Abnahmevereinbarungen wertvoll, da Werke eine zuverlässige Brennstoffversorgung und definierte Qualität benötigen. Die Branche für Brennstoff aus Altreifen hat eine starke Verbindung zu Zementinvestitionen, da neue Öfen während der Entwicklung alternative Brennstoffsysteme einschließen können. Das Ergebnis ist eine Beziehung zwischen Werksdesign, lokaler Sammelkapazität und Verarbeiterinvestitionen.
Zellstoff- und Papiermühlen sind die zweitgrößte Anwendung im gelieferten Entwurf. Diese Nutzer schätzen die konsistente Wärmeabgabe, die einen verlängerten Kesselbetrieb und eine vorhersehbare Brennstoffhandhabung unterstützt. Versorgungs- und Industriekessel sind ebenfalls Nachfragekanäle, wo lokale Kohle- und Gaspreise eine Substitution unterstützen. Ihre Nutzung kann durch Emissionsüberwachungsanforderungen begrenzt werden, insbesondere für Zink und Partikel. Kraftwerke unterliegen einer direkteren Kontrolle als Zementanlagen, da sie nicht denselben Klinkerprozess haben, um Reifenstahl einzuarbeiten. Kalkbrennöfen und Stahlkupolöfen nutzen die Heizwertdichte des Brennstoffs bei Kalzinations- und Eisenreduktionsaktivitäten. Die Anwendungsmischung verbreitert die Kundenbasis über Zement hinaus. Sie reduziert auch die Abhängigkeit von einem einzelnen Sektor, obwohl Zement der wichtigste Nachfrageanker bleibt. Im Markt für Brennstoff aus Altreifen müssen Verarbeiter Größe, Lagerung und Lieferpraktiken anpassen, um die Betriebsanforderungen jeder industriellen Anwendung zu erfüllen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 39,2 % am globalen Markt für Brennstoff aus Altreifen. Die Region kombiniert große Altreifenmengen, erhebliche Zementherstellungskapazitäten und etablierte Handelsrouten für verarbeitete Reifen. Japan leitete 2025 62 Kilotonnen Altreifen an Zementwerke weiter. Es importierte auch 206.600 Tonnen geschnittene und geschredderte Reifen für Energierückgewinnungsanlagen und verzeichnete damit ein drittes aufeinanderfolgendes Jahreshoch. Die Daten zeigen, dass große Industrienutzer Material international beschaffen können, wenn die inländische Sammlung den Mengen- oder Spezifikationsbedarf nicht vollständig deckt. Südkorea verzeichnete 2025 121.486 Tonnen Altreifen in Zementöfen. Es exportierte auch 33.200 Tonnen in regionale Märkte, was seine Rolle als Verarbeiter und Lieferant zeigt. Indien ist ein weiteres wichtiges Ziel für gebündeltes und größenreduziertes Reifenmaterial. Kaliforniens Daten aus dem Jahr 2025 identifizierten eine wachsende Nachfrage aus Indien, was auf eine größere Rolle für grenzüberschreitende Ströme in die Region hindeutet.
Südamerika wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 4,4 % wachsen. Die Expansion des Marktes für Brennstoff aus Altreifen in der Region ist mit Zementinvestitionen und strukturierteren Co-Processing-Programmen verbunden. Brasiliens Zementsektor erreichte 2025 laut dem gelieferten Entwurf eine Co-Processing-Rate für alternative Brennstoffe von 32 %. Dieser Fortschritt deutet auf eine wachsende Fähigkeit hin, alternative Brennstoffe an Industriestandorten zu nutzen. Die geografische Chance erstreckt sich über Brasilien hinaus, da Sammel- und Co-Processing-Initiativen in mehreren Ländern entstehen. Die wichtigste Voraussetzung ist ein System, das die kommunale Reifensammlung, die autorisierte Verarbeitung und die Nachfrage der Zementöfen verbindet. Dieser Ansatz kann den Entsorgungsbedarf reduzieren und gleichzeitig einen lokalen Brennstoffabsatz schaffen. Im Markt für Brennstoff aus Altreifen hängt das Wachstum in Südamerika vom Tempo der Zementkapazitätsentwicklung und der Kontinuität der Sammelprogramme ab.
Nordamerika ist eine reife Region mit etablierten Reifensammel- und Verarbeitungssystemen. Liberty Tire Recyclings Übernahmen von All American Tire, Colt Tire Recycling und Genans US-Betrieben im Jahr 2026 erweiterten sein Netzwerk an der Golfküste in Texas und Louisiana. Europa bietet ein gemischteres Bild, da hohe thermische Substitutionsraten die bestehende Nachfrage in einigen Ländern unterstützen, während Spanien eine schrittweise niedrigere Obergrenze für die Energierückgewinnung festlegt. Das Königliche Dekret 712/2025 begrenzt die Energierückgewinnung, einschließlich der Verbrennung von Brennstoff aus Altreifen, auf 35 Gewichtsprozent im Jahr 2025 und 20 % bis 2035. Im Nahen Osten und Afrika sind formelle Rückgewinnungssysteme an einigen Standorten weniger entwickelt, aber das zukünftige Rohstoffpotenzial ist erheblich. Eine wissenschaftliche Studie aus dem Jahr 2025 schätzte, dass Nigeria jährlich 646.000 Tonnen Altreifen erzeugt, während die westafrikanische Fahrzeugflotte um 7 % pro Jahr wächst. Die Marktchance für Brennstoff aus Altreifen in diesen Gebieten ist an formelle Sammlung, geeignete Verarbeitungsausrüstung und industrielle Nachfrage gebunden, die den resultierenden Brennstoff aufnehmen kann.
Wettbewerbslandschaft
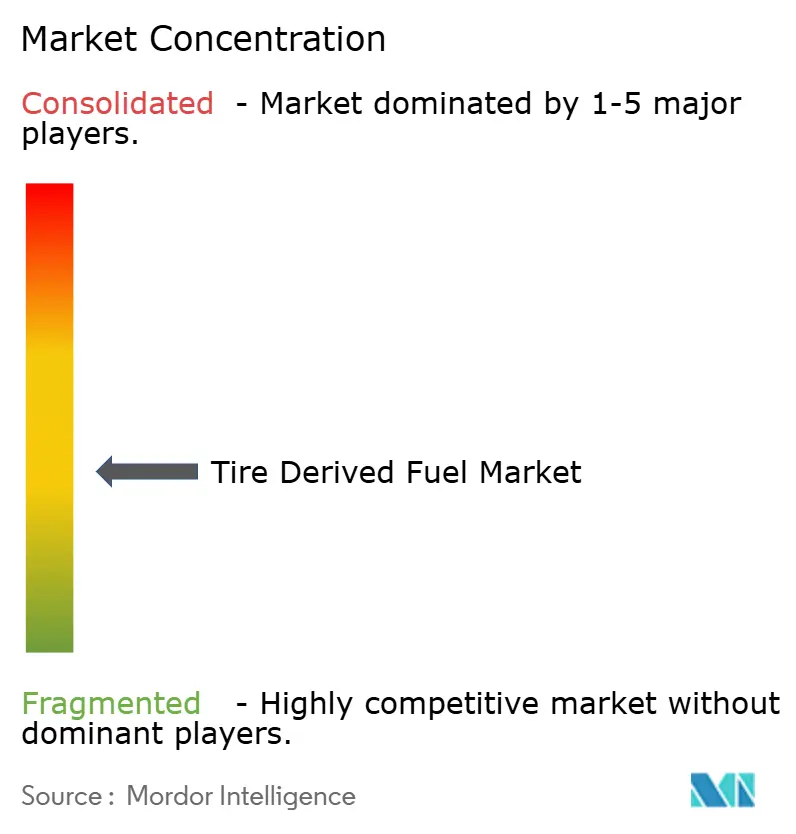
Der Markt für Brennstoff aus Altreifen ist in Sammlung und Verarbeitung mäßig fragmentiert, obwohl die Konsolidierung in Nordamerika zunimmt. Große Betreiber haben einen Vorteil, wenn sie Sammelabdeckung, Verarbeitungskapazität und zuverlässige Lieferung an Industrienutzer kombinieren können. Liberty Tire Recycling übernahm im Juli 2026 All American Tire, Colt Tire Recycling und Genans US-Betriebe. Die Übernahmen erweiterten seinen Fußabdruck in Texas und Louisiana und schufen ein größeres Netzwerk an der Golfküste. Liberty Tire Recycling berichtete, dass es 2025 219 Millionen Reifen gesammelt und 81 % des Materials in Wiederverwendungsmärkte gebracht hat. Diese Zahlen zeigen den Umfang, der erforderlich ist, um Sammlung, Sortierung, Verarbeitung und Kundenlieferung über mehrere Endnutzungen hinweg zu verwalten. Die Transaktion des Unternehmens vom Juli 2026 spiegelte auch eine Strategie der regionalen Verdichtung wider, bei der Sammelrouten und Verarbeitungsstandorte koordiniert werden können. Die bernahme von Liberty Tire Recycling durch I Squared Capital wurde im Dezember 2025 abgeschlossen, mit erklärten Plänen für Automatisierung, Technologie-Upgrades und weitere strategische Übernahmen. Der Wettbewerbsfokus verlagert sich daher auf Betriebsumfang und konsistente Lieferung statt auf einfachen Zugang zu Reifenmengen.
Langfristige Abnahmevereinbarungen sind wichtig, da Zementwerke, Papiermühlen und Industriekesselnutzer konsistente Brennstoffeigenschaften benötigen. Verarbeiter, die Partikelgröße, Feuchtigkeitsgehalt und Heizwert zertifizieren können, können Käufer besser bedienen, deren Systeme enge Betriebstoleranzen haben. Japans anhaltende Importe von geschnittenen und geschredderten Reifen zeigen, dass Industrienutzer internationale Versorgung suchen können, wenn inländisches Material ihren Anforderungen nicht entspricht. Dies schafft eine Rolle für Verarbeiter, die Qualitätskontrolle mit grenzüberschreitender Logistik kombinieren. Kleinere regionale Unternehmen können wichtig bleiben, da lokale Sammelkapazität schwer schnell zu duplizieren ist. Ihr Wert liegt oft in Händlernetzwerken, Transportrouten, Genehmigungen und etablierten lokalen Beziehungen. Größere Unternehmen können Übernahmen anstreben, anstatt diese Vermögenswerte von Grund auf aufzubauen. Der Markt für Brennstoff aus Altreifen wird daher durch eine Mischung aus nationalen Großverarbeitern und regionalen Sammelspezialisten geprägt.
Der Wettbewerb kommt auch von Materialrückgewinnungs- und Pyrolysewegen, die dasselbe Reifenaufkommen anstreben. Diese Alternativen können Rohstoffe von der direkten Verbrennung abziehen, wo rückgewonnene Produkte stärkere Preise oder politische Unterstützung erhalten. Dieser Druck ist am stärksten in Regionen mit festen Sammelmengen und wachsenden Investitionen in andere Rückgewinnungsrouten. Direkte Brennstoffproduzenten reagieren, indem sie Liefervereinbarungen stärken, die Verarbeitungszuverlässigkeit verbessern und Anlagen nahe sowohl Reifenquellen als auch Industrienutzern ansiedeln. Klare Umweltkonformität und dokumentierte Brennstoffqualität können Verarbeitern auch helfen, Industriekunden zu halten. Liberty Tire Recyclings Alabama-Expansion ist ein Beispiel für eine regionale Reaktion auf eine politische Änderung, die den Bedarf an autorisierter Verarbeitung erhöhte. Das Unternehmen eröffnete 2 Standorte, die für die Verarbeitung von mehr als 4 Millionen Reifen jährlich für Zementöfen und Zellstoffmühlen ausgelegt sind. Dieser Schritt kombiniert Sammlung, Verarbeitung und Endnutzungszugang in einem einzigen regionalen Modell. Die Branche für Brennstoff aus Altreifen wird wahrscheinlich mäßig konzentriert bleiben, wo eine kleine Anzahl großer Betreiber breite Sammlernetzwerke hat, aber regionale Spezialisten werden weiterhin wichtig sein, wo lokaler Zugang die Rohstoffversorgung bestimmt.
Branchenführer im Markt für Brennstoff aus Altreifen
-
Liberty Tire Recycling LLC
-
ResourceCo Pty Ltd
-
Genan A/S
-
Lakin Tire
-
Tyrecycle Pty Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Brennstoff aus Altreifen Unternehmen in diesem Bericht
- Champlin Tire Recycling, Inc.
- Ecore International
- Emanuel Tire, LLC
- Entech, Inc.
- Genan A/S
- Globarket Tire Recycling, LLC
- Golden Bear Recycling, LLC
- Klean Industries Inc.
- L&S Tire Company
- Lakin Tire
- Liberty Tire Recycling, LLC
- Mahantango Enterprises
- Reliable Tire Disposal
- Renelux Cyprus Ltd.
- ResourceCo Pty Ltd
- Rumpke Consolidated Companies, Inc.
- Scandinavian Enviro Systems AB
- Tire Disposal & Recycling, Inc.
- Tyrecycle Pty Ltd
- Zhengzhou GEP Ecotech Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Brennstoff aus Altreifen
- Juli 2026: Liberty Tire Recycling übernimmt All American Tire, Colt Tire Recycling und Genans US-Betriebe: Die dreifache Übernahme an der Golfküste schafft Nordamerikas umfassendstes regionales Reifenrecyclingnetzwerk und erweitert die Sammlung von Altreifen, die Kautschukrecyclingkapazität und die Infrastruktur zur Produktion von Brennstoff aus Altreifen in Texas und Louisiana, um der wachsenden industriellen Nachfrage gerecht zu werden.
- Dezember 2025: Liberty Tire Recycling verpflichtet sich zu einem Geräte-Upgrade im Wert von 1,4 Millionen USD in Cameron, North Carolina: Ermöglicht durch die Reinvestition von Reifenentsorgungsgebühren gemäß SB 706, fügt das Upgrade 3.300 Tonnen jährliche Verarbeitungskapazität hinzu und erweitert die Handhabung von Lkw-Reifen für die Produktion von Krümelgummi und Brennstoff aus Altreifen.
- November 2025: Liberty Tire Recycling eröffnet zwei neue Anlagen zur Produktion von Brennstoff aus Altreifen in Alabama: Ausgelöst durch Alabamas Deponierungsverbot für ganze Reifen verarbeiten die Anlagen jährlich über 4 Millionen Reifen und produzieren Brennstoff aus Altreifen für regionale Zementöfen und Zellstoffmühlen, wodurch bis zu 60 Arbeitsplätze geschaffen werden.
- Oktober 2025: Squared Capital unterzeichnet Vereinbarung zur Übernahme von Liberty Tire Recycling von Energy Capital Partners, abgeschlossen
Berichtsumfang des globalen Marktes für Brennstoff aus Altreifen
Brennstoff aus Altreifen ist eine ergänzende Brennstoffquelle, die aus geschredderten Altreifen hergestellt wird, die zusammen mit traditionellen Brennstoffen wie Kohle, Holz oder Biomasse in industriellen Öfen und Kesseln mitverbrannt werden. Es handelt sich um eine Form der Abfall-zu-Energie-Rückgewinnung, bei der ausgediente Reifen, die sonst Deponieraum belegen würden, in eine energiereiche Brennstoffquelle mit hohem Heizwert umgewandelt werden.
Der Markt für Brennstoff aus Altreifen ist nach Typ, Reifenquelle, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in ganzen Brennstoff aus Altreifen, geschredderten Brennstoff aus Altreifen, Reifenchips, Krümel- und feinkörnigen Brennstoff aus Altreifen sowie sonstige verarbeitete Reifenbrennstoffformen segmentiert. Nach Reifenquelle ist der Markt in Personenkraftwagen und leichte Kraftfahrzeuge, Schwerlastfahrzeuge, Lastkraftwagen und Busse, Geländefahrzeuge und -geräte, Motorräder und Zweiräder, Flugzeugreifen sowie sonstige Reifenquellen segmentiert. Nach Anwendung ist der Markt in Zementöfen und Zementherstellung, Zellstoff- und Papiermühlen, Versorgungskessel, Industriekessel, Kraftwerke und Stromerzeugung, Kalkbrennöfen, Stahl- und Gießereibetriebe sowie sonstige industrielle Anwendungen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Brennstoff aus Altreifen in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Ganzer Brennstoff aus Altreifen |
| Geschredderter Brennstoff aus Altreifen |
| Reifenchips |
| Krümel- und Feinkörniger Brennstoff aus Altreifen |
| Sonstige verarbeitete Reifenbrennstoffformen |
| Personenkraftwagen und leichte Kraftfahrzeuge |
| Schwerlastfahrzeuge, Lastkraftwagen und Busse |
| Geländefahrzeuge und -geräte |
| Motorräder und Zweiräder |
| Flugzeugreifen |
| Sonstige Reifenquellen |
| Zementöfen und Zementherstellung |
| Zellstoff- und Papiermühlen |
| Versorgungskessel |
| Industriekessel |
| Kraftwerke und Stromerzeugung |
| Kalkbrennöfen |
| Stahl- und Gießereibetriebe |
| Sonstige industrielle Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Ganzer Brennstoff aus Altreifen | |
| Geschredderter Brennstoff aus Altreifen | ||
| Reifenchips | ||
| Krümel- und Feinkörniger Brennstoff aus Altreifen | ||
| Sonstige verarbeitete Reifenbrennstoffformen | ||
| Nach Reifenquelle | Personenkraftwagen und leichte Kraftfahrzeuge | |
| Schwerlastfahrzeuge, Lastkraftwagen und Busse | ||
| Geländefahrzeuge und -geräte | ||
| Motorräder und Zweiräder | ||
| Flugzeugreifen | ||
| Sonstige Reifenquellen | ||
| Nach Anwendung | Zementöfen und Zementherstellung | |
| Zellstoff- und Papiermühlen | ||
| Versorgungskessel | ||
| Industriekessel | ||
| Kraftwerke und Stromerzeugung | ||
| Kalkbrennöfen | ||
| Stahl- und Gießereibetriebe | ||
| Sonstige industrielle Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Brennstoff aus Altreifen an?
Der Markt für Brennstoff aus Altreifen wird durch die Nutzung in Zementöfen, formelle Altreifensammlung und Industriekäufer unterstützt, die einen konsistenten alternativen Brennstoff suchen.
Wie groß ist der Sektor für Brennstoff aus Altreifen?
Es wird prognostiziert, dass er von 398,83 Millionen USD im Jahr 2027 auf 486,34 Millionen USD bis 2032 mit einer CAGR von 4,05 % wächst.
Welches Format für Brennstoff aus Altreifen führt die Nachfrage an?
Geschredderter Brennstoff aus Altreifen führte 2026 mit einem Anteil von 66,3 %, da industrielle Systeme eine kontrollierte Partikelgröße und konsistente Brennstoffhandhabung benötigen.
Warum sind Zementöfen wichtige Nutzer von Brennstoff aus Altreifen?
Zementöfen machten 2026 49,6 % des Verbrauchs aus und werden bis 2032 voraussichtlich mit einer CAGR von 4,3 % wachsen.
Welche Region wächst am schnellsten beim Brennstoff aus Altreifen?
Südamerika wird bis 2032 voraussichtlich mit einer CAGR von 4,4 % wachsen, unterstützt durch Zementinvestitionen und formalisierte Co-Processing-Programme.
Was schränkt die Einführung von Brennstoff aus Altreifen ein?
Standortspezifische Genehmigungen, Einhaltung von Emissionsvorschriften, Frachtkosten und Wettbewerb um Altreifenrohstoffe können das Wachstum begrenzen.