
Tamanho e Participação do Mercado de Adesivos para Laminação de Madeira
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
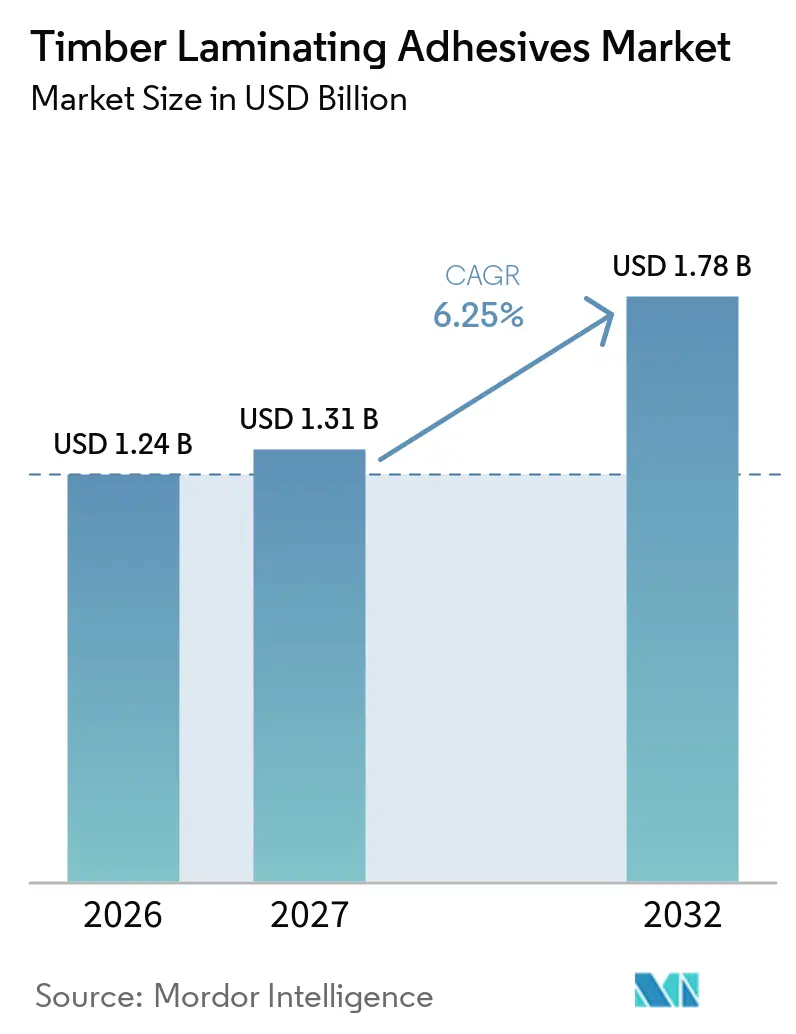
| Tamanho do Mercado (2027) | 1.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.25 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivos para Laminação de Madeira por Mordor Intelligence
O tamanho do Mercado de Adesivos para Laminação de Madeira foi avaliado em 1,24 bilhões de USD em 2026 e estima-se que cresça de 1,31 bilhões de USD em 2027 para atingir 1,78 bilhões de USD até 2032, a um CAGR de 6,25% durante o período de previsão (2027-2032). Os sistemas de colagem estrutural tornaram-se mais importantes à medida que a construção em madeira engenheirada enfrenta requisitos mais rigorosos de edificação, segurança contra incêndio e emissões. A construção em madeira maciça está expandindo a base de demanda endereçável, particularmente na América do Norte e na Europa, enquanto as orientações dos códigos de construção estão tornando as aprovações mais acessíveis em jurisdições adicionais. As formulações de baixa emissão e sem formaldeído adicionado estão ganhando importância à medida que as regulamentações sobre formaldeído e as especificações dos clientes tornam-se mais exigentes. Os fornecedores estão respondendo com produtos testados contra incêndio, compatíveis com linhas automatizadas e de base biológica, o que desloca a concorrência do fornecimento padrão de resinas para o desempenho certificado e o suporte técnico. A volatilidade das matérias-primas permanece uma restrição material, pois os custos de isocianato, formaldeído, fenólicos e petroquímicos podem comprimir as margens quando os contratos com clientes não preveem escalada completa de preços.
Principais Conclusões do Relatório
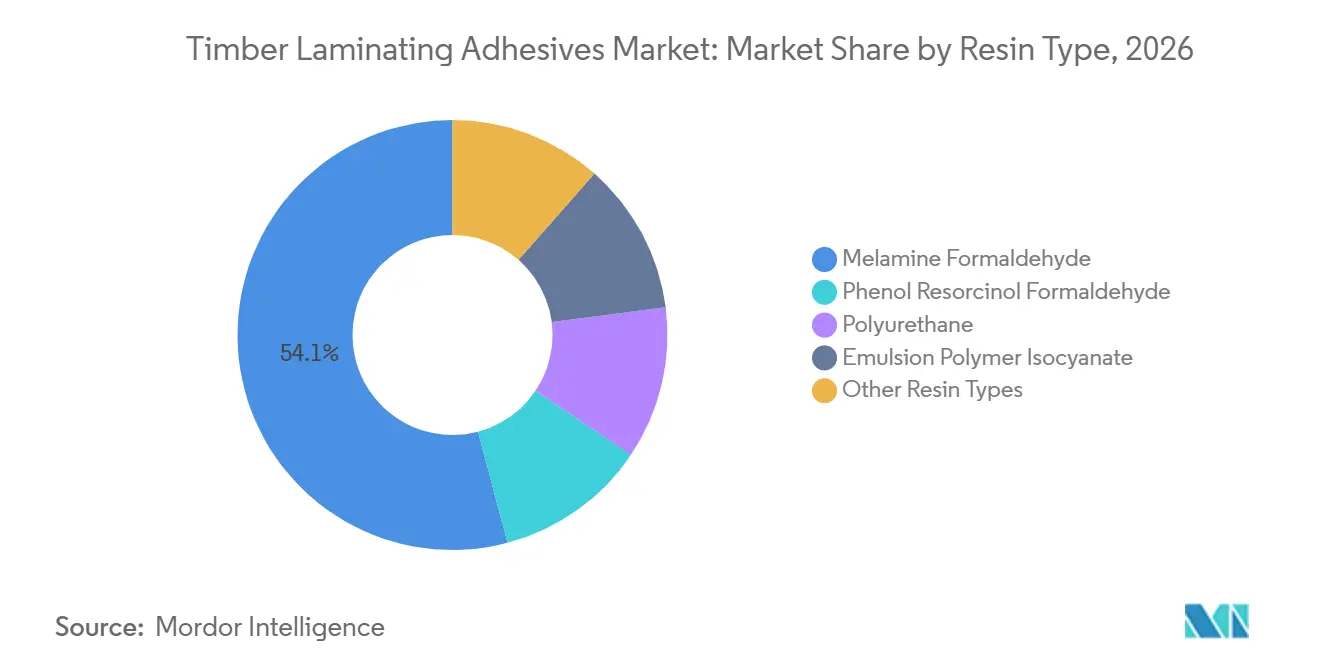
- Por tipo de resina, a melamina formaldeído deteve 54,12% da participação do mercado de adesivos para laminação de madeira em 2026, enquanto o poliuretano tem previsão de avançar a um CAGR de 6,89% até 2032.
- Por aplicação, as vigas de piso detiveram 31,54% da participação do mercado de adesivos para laminação de madeira em 2026 e têm previsão de avançar a um CAGR de 7,13% até 2032.
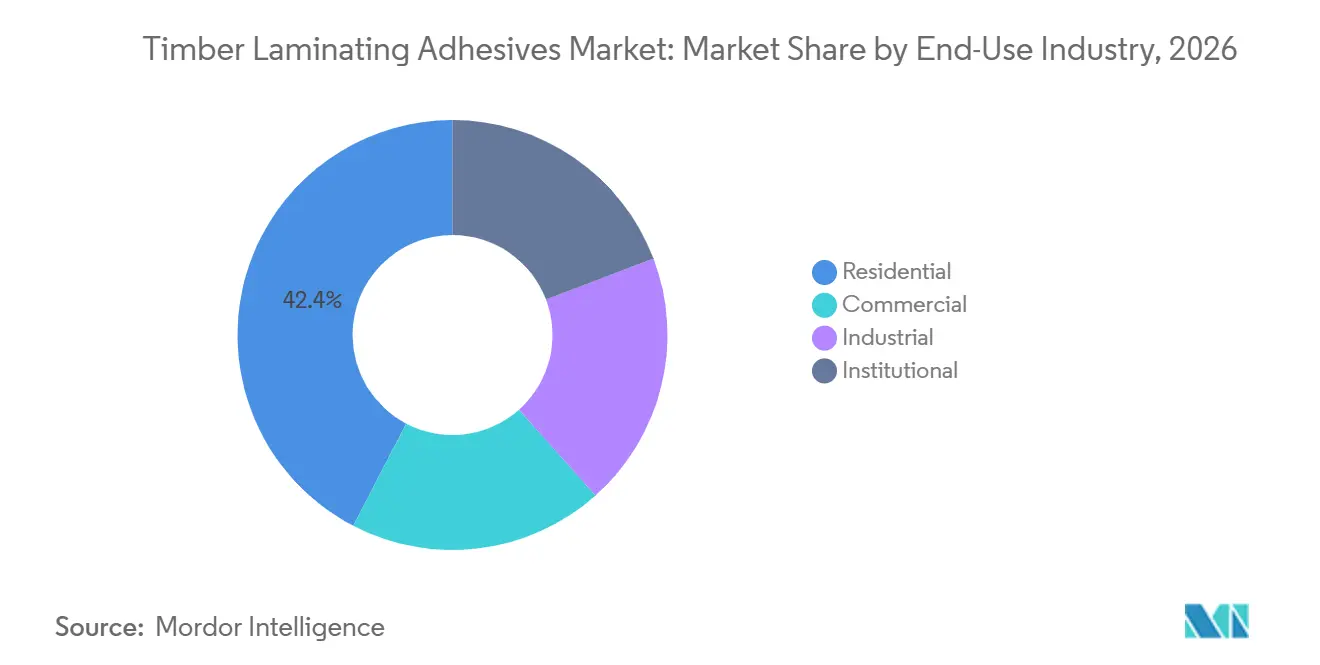
- Por setor de uso final, o segmento residencial deteve 42,37% da participação do mercado de adesivos para laminação de madeira em 2026 e tem previsão de avançar a um CAGR de 7,45% até 2032.
- Por geografia, a América do Norte deteve 33,69% da participação do mercado de adesivos para laminação de madeira em 2026, enquanto a Ásia-Pacífico tem previsão de avançar a um CAGR de 7,31% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da Construção em Madeira Maciça e Madeira Engenheirada | +2.1% | América do Norte, Europa, transbordamento da Ásia-Pacífico para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Adoção de Sistemas CLT, Madeira Laminada Colada e LVL com Colagem Adesiva | +1.5% | América do Norte e Europa; expansão seletiva na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Adesivos de Baixa Emissão e Sem Formaldeído | +1.1% | América do Norte, Europa (liderança regulatória); conformidade da Ásia-Pacífico em seguida | Médio prazo (2-4 anos) |
| Expansão da Construção Pré-fabricada e Fora do Local em Madeira | +0.9% | Núcleo da Ásia-Pacífico, transbordamento para América do Norte e Europa | Médio prazo (2-4 anos) |
| Adesivos Compatíveis com Automação para Linhas de Madeira de Alto Rendimento | +0.6% | América do Norte e Europa; Ásia-Pacífico em crescimento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Construção em Madeira Maciça e Madeira Engenheirada
A construção em madeira maciça está se tornando uma fonte de demanda mais proeminente no mercado de adesivos para laminação de madeira. O mercado de adesivos para laminação de madeira se beneficia à medida que a construção em painéis depende de colagens aplicadas em fábrica de forma consistente. O Softwood Lumber Board relatou que a madeira maciça representou 24% dos 438 milhões de pés de tábua incrementais de demanda de madeira gerados por seus programas no segundo trimestre de 2025. Essa demanda abrange habitação multifamiliar, educação, escritórios e armazéns, o que reduz a dependência de uma única categoria de construção. O guia de 2025 do American Wood Council apoia licenças em jurisdições que não adotaram as disposições atualizadas do Código Internacional de Edificações, ampliando o pipeline de desenvolvimento. A ANSI/APA PRG 320-2025 e a EN 15425:2023 tornam o desempenho de colagem e o tempo de prensagem centrais para a qualificação de fornecedores nessa base de construção em madeira em expansão.
Demanda por Adesivos de Baixa Emissão e Sem Formaldeído
A Agência de Proteção Ambiental dos Estados Unidos finalizou sua avaliação de risco da Lei de Controle de Substâncias Tóxicas para o formaldeído em janeiro de 2025 e constatou risco irrazoável para os trabalhadores[1]. A agência convocou um Painel de Revisão de Defesa de Pequenas Empresas em julho de 2026 antes da regulamentação de gestão de risco do formaldeído, mantendo pressão sobre as decisões de formulação. O Regulamento de Emissões de Formaldeído de Produtos de Madeira Composta do Canadá entrou em vigor em março de 2025 e se alinhou ao Título VI da Lei de Controle de Substâncias Tóxicas, acrescentando requisitos de certificação e rotulagem. A Huntsman International LLC apresentou o I-BOND PB BIO 1025 e o I-BOND OSB BIO 1025 na LIGNA 2025. As resinas da Huntsman contêm até 25% de conteúdo de base biológica, oferecem até 30% de menor pegada de carbono e não contêm formaldeído adicionado. Fornecedores estabelecidos no mercado de adesivos para laminação de madeira com portfólios Sem Formaldeído Adicionado (NAF) e de Formaldeído de Emissão Ultrabaixa (ULEF) têm vantagem porque a qualificação e a certificação por terceiros podem levar de 12 a 18 meses.
Expansão da Construção Pré-fabricada e Fora do Local em Madeira
No mercado de adesivos para laminação de madeira, a construção pré-fabricada em madeira transfere o trabalho de colagem de canteiros de obras variáveis para fábricas controladas, onde as condições do processo e as taxas de defeitos podem ser gerenciadas de forma mais consistente. Os incentivos da Agência Florestal e o uso mais amplo de madeira laminada cruzada em edifícios de médio porte apoiam a mudança, enquanto os fabricantes japoneses estão comercializando sistemas pré-fabricados exportáveis para a escassez habitacional da Austrália. O padrão Green Standard for Energy and Environmental Design (G-SEED) da Coreia do Sul, com requisitos de declaração de produto ambiental para edifícios públicos, aumenta o valor dos sistemas de adesivos para madeira certificados. As aquisições se concentram entre fabricantes de painéis maiores, aumentando a importância do status de fornecedor preferencial, mas melhorando a visibilidade da demanda para fornecedores aprovados. A H.B. Fuller Company reorganizou seu segmento de Soluções de Adesivos para Construção no início do exercício fiscal de 2025 para atender essa base de clientes de plantas de fabricação com uma oferta mais focada.
Adoção de Sistemas CLT, Madeira Laminada Colada e LVL com Colagem Adesiva
No mercado de adesivos para laminação de madeira, a Madeira Laminada Cruzada, a madeira laminada colada e a Madeira Laminada de Folhas (LVL) requerem adesivos que atendam simultaneamente aos requisitos estruturais, de incêndio e de emissões. A ANSI/APA PRG 320-2025 exige que os adesivos para CLT estejam em conformidade com a ANSI 405 nos Estados Unidos e com a Canadian Standards Association O112.10 no Canadá, incluindo avaliação a temperatura elevada por meio do Teste de Incêndio em Compartimento. A EN 18070:2025 classifica os adesivos para madeira estrutural por classe de resistência à temperatura sob exposição ao fogo. Um estudo de 2025 constatou que os adesivos de policondensação, principalmente melamina formaldeído e melamina ureia formaldeído, mantiveram resistência de colagem quase linear até 270 °C, enquanto os adesivos de poliadição se aproximaram de resistência residual quase nula abaixo desse limiar. A Henkel AG & Co. KGaA lançou a Linha Loctite HB XE em fevereiro de 2025 após testes na ETH Zurique, com uma taxa de carbonização de 0,65 mm/min que atendeu aos requisitos do Eurocódigo 5. Essas especificações oferecem aos formuladores qualificados uma base mais clara para a diferenciação de produtos no mercado de adesivos para laminação de madeira.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de Matérias-Primas de Isocianato, Formaldeído, Fenólicos e Petroquímicos | -1.5% | Global; exposição aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Custos de Formulação e Certificação sob Regras de Emissão e Químicas Mais Rigorosas | -1.1% | América do Norte, Europa (liderança regulatória); conformidade da Ásia-Pacífico em seguida | Médio prazo (2-4 anos) |
| Janelas de Processo Limitadas para Umidade, Temperatura, Tempo Aberto e Condições de Prensagem | -0.7% | Global; intensidade particular nos mercados tropicais da Ásia-Pacífico | Curto a médio prazo (≤ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Matérias-Primas de Isocianato, Formaldeído, Fenólicos e Petroquímicos
No mercado de adesivos para laminação de madeira, isocianatos, formaldeído, fenol e resorcinol permanecem expostos aos ciclos petroquímicos e aos custos de energia a montante. A AICA Kogyo anunciou uma revisão de preços com vigência em julho de 2025 que aumentou os preços dos adesivos de isocianato à base de água em 10% ou mais e os preços dos adesivos de borracha sintética em 5% ou mais. A pressão persistente nos custos de insumos pode limitar a adoção de formulações estruturais premium em mercados emergentes sensíveis a preços, incluindo os segmentos de construção em madeira da Associação de Nações do Sudeste Asiático (ASEAN) e do Sul da Ásia. Fornecedores com fornecimento de resinas integrado verticalmente a montante, incluindo Hexion e Dynea, podem ter vantagem de custo sobre concorrentes que dependem de aquisição no mercado spot. Muitos contratos de adesivos para madeira engenheirada não preveem cláusulas completas de escalada de matérias-primas, o que deixa os formuladores expostos entre as renovações de contrato. A questão é mais imediata no mercado de adesivos para laminação de madeira, onde a consistência de fabricação também depende de janelas estreitas de umidade, temperatura, tempo aberto e condições de prensagem, particularmente em instalações tropicais da Ásia-Pacífico.
Custos de Formulação e Certificação sob Regras de Emissão e Químicas Mais Rigorosas
Para o mercado de adesivos para laminação de madeira, o Título VI da Lei de Controle de Substâncias Tóxicas, as regras canadenses de 2025, o Regulamento da Comissão Europeia (UE) 2023/1464 no âmbito do Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) e a Medida de Controle de Tóxicos do Ar 93120 do Conselho de Recursos do Ar da Califórnia criam um ônus cumulativo de conformidade. A Agência de Proteção Ambiental dos Estados Unidos finalizou atualizações em outubro de 2026 que adicionaram a ISO 12460-2:2024 como método de teste de controle de qualidade e alinharam o Instituto Nacional Americano de Padrões A190.1-2022 para madeira laminada colada estrutural. Essas mudanças exigem que os fabricantes de adesivos requalifiquem produtos por meio de certificadores terceirizados reconhecidos. Grandes fornecedores com múltiplos produtos podem distribuir esse custo por portfólios mais amplos, enquanto produtores regionais menores enfrentam um ônus maior. Isso pode reduzir as opções de fornecimento local ou levar fabricantes menores a licenciar formulações de fornecedores maiores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
Melamina Formaldeído Lidera, Poliuretano AceleraA melamina formaldeído deteve uma participação de segmento de 54,12% em 2026 no mercado de adesivos para laminação de madeira. Sua posição reflete o desempenho de colagem estabelecido na fabricação de madeira laminada colada e CLT, a competitividade de custo em relação aos sistemas de fenol resorcinol formaldeído e polímero de emulsão isocianato, e a estabilidade térmica. O estudo de desempenho contra incêndio de 2025 constatou que os sistemas de policondensação mantiveram resistência ao cisalhamento próxima à da madeira sólida até 270 °C. A Dynea AS apresentou os produtos de melamina ureia formaldeído Prefere 4570 e 4571 na LIGNA 2025, com linhas de colagem resistentes ao fogo e formaldeído livre abaixo de 0,1%. Os adesivos de fenol resorcinol formaldeído mantêm um papel especializado em aplicações expostas às intempéries e de alta carga, onde a resistência à imersão em água é necessária.
Os adesivos de polímero de emulsão isocianato atendem à laminação de grau estético, onde temperaturas de prensagem mais baixas e baixo risco de manchas são importantes. A Franklin confirmou sua capacidade de adesivo estrutural para vigas laminadas e montantes com emenda de dedo em 2025. O poliuretano tem projeção de avançar a um CAGR de 6,89% até 2032 no tamanho do mercado de adesivos para laminação de madeira por tipos de resina. A Kiilto demonstrou melhoria de produtividade de até 30% ao cobrir elementos CLT de 3, 5 e 7 camadas sem alterações de equipamento. A Jowat SE e a KLEIBERIT SE & Co. KG comercializaram produtos de poliuretano de microemissão com menos de 0,1% de isocianato monomérico, ajudando os fornecedores a abordar preocupações com rotulagem de substâncias perigosas enquanto atendem linhas de produção automatizadas.

Por Aplicação:
Vigas de Piso Ancoram a Demanda por Adesivos EstruturaisAs vigas de piso detiveram uma participação de segmento de 31,54% em 2026 no mercado de adesivos para laminação de madeira. Elas são intensivas em adesivos porque edifícios de madeira maciça de múltiplos andares requerem amplas superfícies de colagem e linhas de colagem densas nos sistemas de piso. As vigas de piso também têm projeção de avançar a um CAGR de 7,13% até 2032, à medida que mais edifícios utilizam componentes de madeira fabricados em fábrica. Seu papel estrutural confere ao desempenho do adesivo um efeito direto na consistência de fabricação e nas especificações do projeto. As vigas de telhado também requerem colagens estruturais resistentes, com exposição adicional a ciclos térmicos, umidade e degradação por ultravioleta em projetos semiexpostos.
Vergas de janelas e portas, treliças e colunas de suporte atendem a usos estruturais mais restritos que podem se expandir com a construção híbrida de madeira e concreto. Esses projetos requerem mais atenção à colagem de materiais dissimilares do que a montagem tradicional de madeira com madeira. Os sistemas de cassetes de piso pré-fabricados estão deslocando o uso de adesivos para a montante, pois os painéis laminados em fábrica chegam aos canteiros como componentes acabados. A H.B. Fuller Company reorganizou seu segmento de soluções de adesivos para construção no exercício fiscal de 2025 para combinar produtos de marcenaria de alto desempenho, incluindo Rakoll e Rapidex, com aplicações de construção relacionadas. Essa mudança de aquisição favorece fornecedores capazes de fornecer volume confiável, suporte de processo e serviço técnico oportuno a fabricantes de painéis maiores.
Por Setor de Uso Final:
Residencial Comanda Tanto Escala quanto RitmoO segmento residencial deteve 42,37% de participação de segmento em 2026 no mercado de adesivos para laminação de madeira e tem projeção de avançar a um CAGR de 7,45% até 2032. A escassez de habitação na América do Norte e no Norte da Europa apoia o uso de habitação pré-fabricada em madeira maciça. Compradores e especificadores residenciais também atribuem mais valor a produtos de madeira certificados de baixa emissão para a qualidade do ar interno. O Kiilto Pro SW 13 foi selecionado pela HOISKO CLT para projetos que incluíram o Turku Music Hall e o Elmo Swimming Hall em Vantaa.
A demanda comercial é sustentada por projetos de escritórios, educação e uso misto, onde a madeira exposta cria valor de design. Edifícios institucionais, como hospitais e instalações governamentais, são uma área de movimentação mais lenta, mas de alta especificação, porque os adesivos devem atender a requisitos mais rigorosos de compartimentação contra incêndio. O desenvolvimento industrial na Europa se beneficia de sistemas de construção sustentável, como o Building Research Establishment Environmental Assessment Method e a certificação da Deutsche Gesellschaft für Nachhaltiges Bauen para armazéns e instalações de produção. O setor de adesivos para laminação de madeira, portanto, favorece fornecedores que possam combinar conformidade NAF e ULEF, evidências de desempenho contra incêndio e documentação de aprovação estrutural. Um amplo portfólio de certificações pode ajudar um fornecedor a atender requisitos residenciais, comerciais, institucionais e industriais sem reformular as formulações principais para cada projeto.
Análise Geográfica
América do Norte
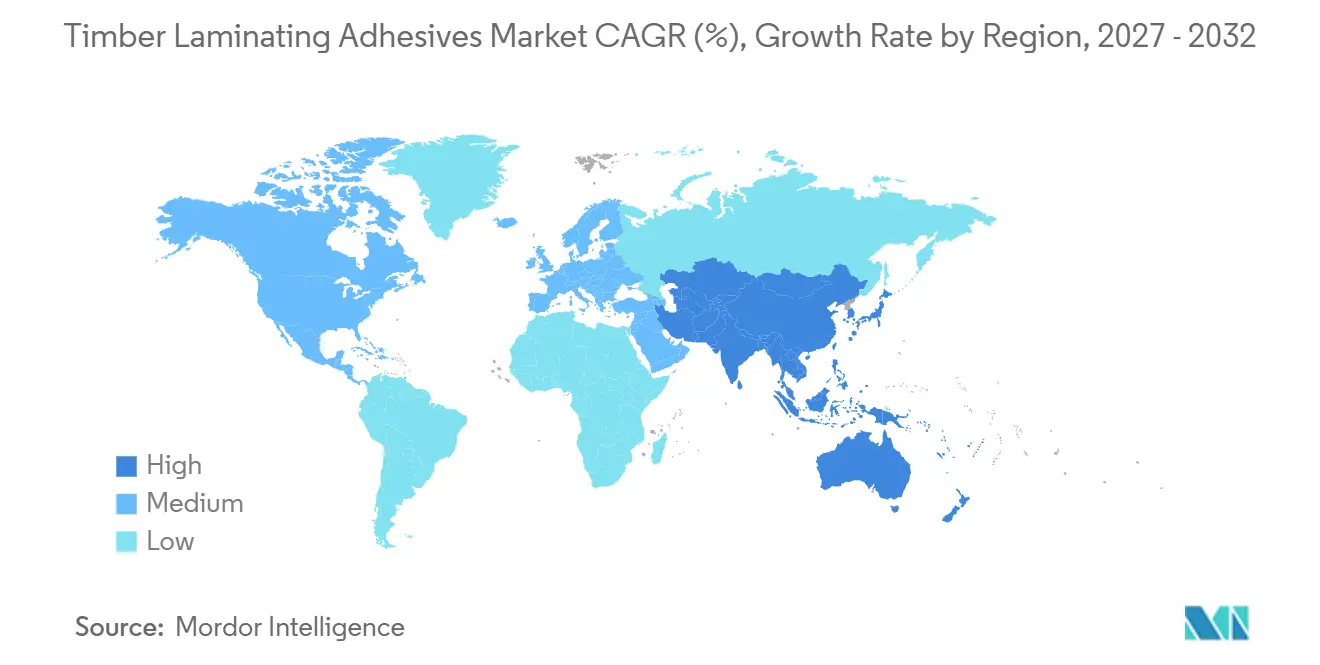
A América do Norte deteve 33,69% de participação regional em 2026 no mercado de adesivos para laminação de madeira. A região se beneficiou do desenvolvimento de códigos para madeira maciça, de uma densa rede de plantas de madeira laminada colada e CLT, e de incentivos para construção de baixo carbono. O guia de 2025 apoia licenças sob códigos anteriores a 2021, enquanto as regras do Canadá alinham a certificação de formaldeído com o Título VI dos Estados Unidos. O México está se expandindo por meio de habitação manufaturada e integração com as cadeias de fornecimento de pré-fabricação dos Estados Unidos.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de avançar a um CAGR de 7,31% até 2032 no tamanho do mercado de adesivos para laminação de madeira. A urbanização, os requisitos de construção sustentável e a crescente capacidade de CLT sustentam a demanda em toda a região. A Índia está impulsionando a demanda por meio dos projetos de demonstração em Goa e dos programas de treinamento do Instituto Indiano de Tecnologia de Roorkee, contribuindo para a demanda doméstica de CLT. A construção pré-fabricada do Japão está crescendo, e os incentivos da Agência Florestal podem fornecer até 10% mais área construível para projetos de CLT doméstico.
Europa, América do Sul, Oriente Médio e África
A Europa é um centro significativo de consumo no mercado de adesivos para laminação de madeira porque combina sistemas de certificação maduros com exigentes requisitos ambientais e de incêndio. A Alemanha, sede da KLEIBERIT e da Jowat SE, e a Escandinávia, onde a Dynea AS e a Kiilto operam, são centros de fabricação e desenvolvimento de produtos. A Kiilto forneceu adesivo para o Turku Music Hall e o Elmo Swimming Hall em Vantaa, ambos concluídos em 2025. A EN 18070:2025 classifica a resistência à temperatura dos adesivos para estruturas de madeira portantes em caso de incêndio. O Brasil oferece um mercado em desenvolvimento para madeira laminada colada, enquanto o programa de construção Visão 2030 da Arábia Saudita e a atividade de habitação modular da África do Sul criam nós de demanda iniciais.
Cenário Competitivo
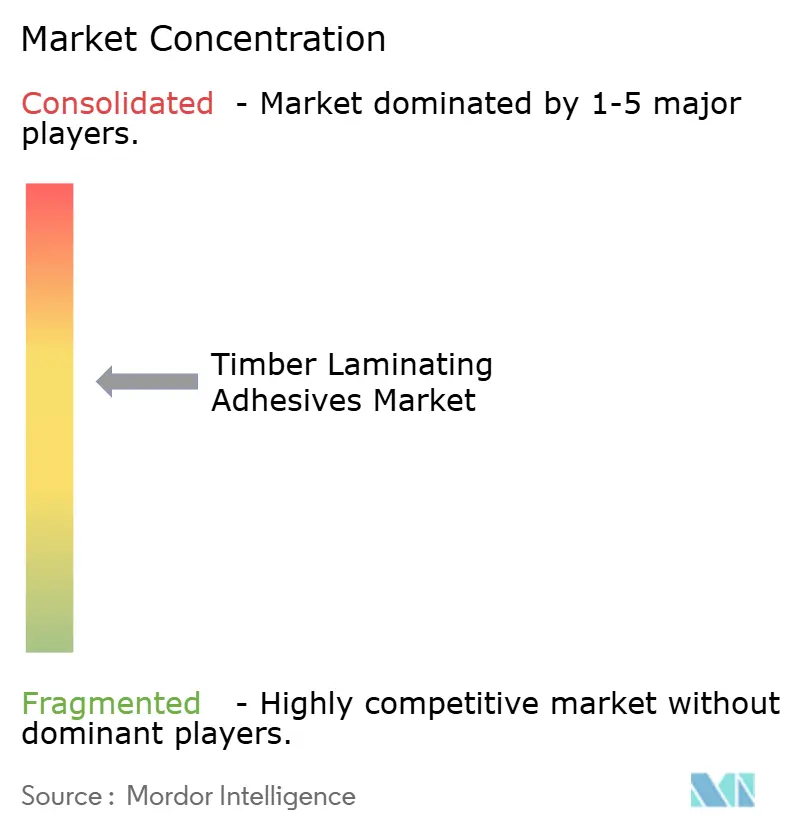
O mercado de adesivos para laminação de madeira é moderadamente concentrado, com os cinco principais participantes incluindo Henkel AG & Co. KGaA, H.B. Fuller Company, Sika AG, Akzo Nobel N.V. e Hexion Inc. O investimento dos fornecedores em sistemas de adesivos conformes, testados contra incêndio e de menor carbono reflete o impulso em direção ao desenvolvimento de produtos focado em desempenho. A Henkel AG & Co. KGaA lançou sua Linha Loctite HB XE em fevereiro de 2025, utilizando evidências de testes de incêndio e documentação de conformidade com o Eurocódigo 5 para apoiar clientes de CLT e madeira laminada colada. Essas estratégias de produto tornam as evidências técnicas e a documentação de conformidade mais importantes na seleção de fornecedores.
No mercado de adesivos para laminação de madeira, os adesivos estruturais de base biológica que atendem tanto ao desempenho EN 301 Classe D4 quanto à classificação de incêndio T270 ainda estão em estágio inicial. Isso deixa espaço para um fornecedor que possa entregar a combinação em escala industrial. O setor de madeira pré-fabricada da ASEAN também tem infraestrutura limitada de certificação de adesivos de grau estrutural local, o que cria uma abertura para fornecedores que investem em testes e aprovações. Na laminação de móveis e no revestimento de perfis de janelas, a concorrência é mais fragmentada e inclui Jowat SE, KLEIBERIT e produtores asiáticos regionais.
A Kiilto adotou monômero de acetato de vinila com 65% de conteúdo biológico da Celanese Corporation em junho de 2025, reduzindo a pegada de carbono de seu portfólio de adesivos de madeira de polivinil acetato de classe D3 em até 25%. A AICA Kogyo Co.,Ltd. aumentou os preços de adesivos selecionados em julho de 2025, indicando pressão contínua de matérias-primas. A Huntsman International LLC apresentou resinas I-BOND de base biológica sem formaldeído adicionado na LIGNA 2025[2]. A Sika AG continuou a expandir sua capacidade de adesivos para construção por meio de investimentos e aquisições. Essas ações demonstram um foco competitivo em conformidade de produtos, sustentabilidade, desempenho de fabricação e alcance regional.
Líderes do Setor de Adesivos para Laminação de Madeira
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Sika AG
-
Akzo Nobel N.V.
-
Hexion Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adesivos para Laminação de Madeira Empresas cobertas neste relatório
- 3M
- AICA Kogyo Co.,Ltd.
- Akzo Nobel N.V.
- Arkema
- Dynea AS
- Franklin
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Hexion Inc.
- Huntsman International LLC
- Jowat SE
- Kiilto
- KLEIBERIT SE & Co. KG
- MAPEI
- Sika AG
Desenvolvimentos industriais recentes em Mercado de Adesivos para Laminação de Madeira
- Outubro de 2026: A Agência de Proteção Ambiental dos Estados Unidos (EPA) finalizou atualizações dos padrões de emissão de formaldeído para produtos de madeira composta no âmbito da Lei de Controle de Substâncias Tóxicas (TSCA). As atualizações incorporam a ISO 12460-2:2024 como método adicional de teste de controle de qualidade e abordam padrões de consenso relevantes para madeira laminada colada estrutural. O desenvolvimento apoia o mercado de adesivos para laminação de madeira ao reforçar os requisitos de teste de emissão de formaldeído e conformidade para fabricantes que fornecem produtos de madeira ao mercado dos Estados Unidos.
- Novembro de 2025: A Kiilto firmou parceria com a fabricante finlandesa de madeira laminada cruzada (CLT) HOISKO CLT para utilizar seu adesivo de poliuretano monocomponente Kiilto Pro SW 13 na produção de CLT. O adesivo foi utilizado para elementos de madeira nos projetos Turku Music Hall e Elmo Swimming Hall na Finlândia, demonstrando sua adequação para configurações de CLT de 3, 5 e 7 camadas. A parceria apoia o mercado de adesivos para laminação de madeira ao demonstrar o uso de adesivos de poliuretano na construção de madeira engenheirada em grande escala.
Escopo do Relatório Global do Mercado de Adesivos para Laminação de Madeira
Os adesivos para laminação de madeira são agentes de colagem utilizados para unir camadas de madeira na fabricação de componentes de madeira engenheirada com resistência consistente e estabilidade dimensional. Eles ajudam a manter a integridade da colagem sob cargas estruturais e condições variáveis de umidade e temperatura.
O Mercado de Adesivos para Laminação de Madeira é segmentado por tipo de resina, aplicação, setor de uso final e geografia. Por tipo de resina, o mercado é segmentado em melamina formaldeído, fenol resorcinol formaldeído, poliuretano, polímero de emulsão isocianato e outros tipos de resina. Por aplicação, o mercado é segmentado em vigas de piso, vigas de telhado, vergas de janelas e portas, treliças e colunas de suporte e outras aplicações. Por setor de uso final, o mercado é segmentado em residencial, comercial, industrial e institucional. O relatório também abrange o tamanho do mercado e as previsões para adesivos para laminação de madeira em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Melamina Formaldeído |
| Fenol Resorcinol Formaldeído |
| Poliuretano |
| Polímero de Emulsão Isocianato |
| Outros Tipos de Resina |
| Vigas de Piso |
| Vigas de Telhado |
| Vergas de Janelas e Portas |
| Treliças e Colunas de Suporte |
| Outras Aplicações |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Melamina Formaldeído | |
| Fenol Resorcinol Formaldeído | ||
| Poliuretano | ||
| Polímero de Emulsão Isocianato | ||
| Outros Tipos de Resina | ||
| Por Aplicação | Vigas de Piso | |
| Vigas de Telhado | ||
| Vergas de Janelas e Portas | ||
| Treliças e Colunas de Suporte | ||
| Outras Aplicações | ||
| Por Setor de Uso Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Institucional | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de adesivos para laminação de madeira?
O tamanho do mercado de adesivos para laminação de madeira foi avaliado em 1,24 bilhões de USD em 2026 e estima-se que cresça de 1,31 bilhões de USD em 2027 para atingir 1,78 bilhões de USD até 2032, a um CAGR de 6,25% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por adesivos para laminação de madeira?
O crescimento na construção em madeira maciça, o maior uso de CLT e madeira laminada colada, a pré-fabricação e regras de emissões mais rigorosas estão sustentando a demanda.
Qual tipo de resina deteve a maior participação em 2026?
A melamina formaldeído liderou com 54,12% de participação em 2026.
Qual aplicação tem projeção de crescimento mais rápido até 2032?
As vigas de piso têm projeção de crescer a um CAGR de 7,13% até 2032.