
木材積層接着剤市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.31 十億米ドル |
| 市場規模 (2032) | 1.78 十億米ドル |
| 成長率 (2027 - 2032) | 6.25 % |
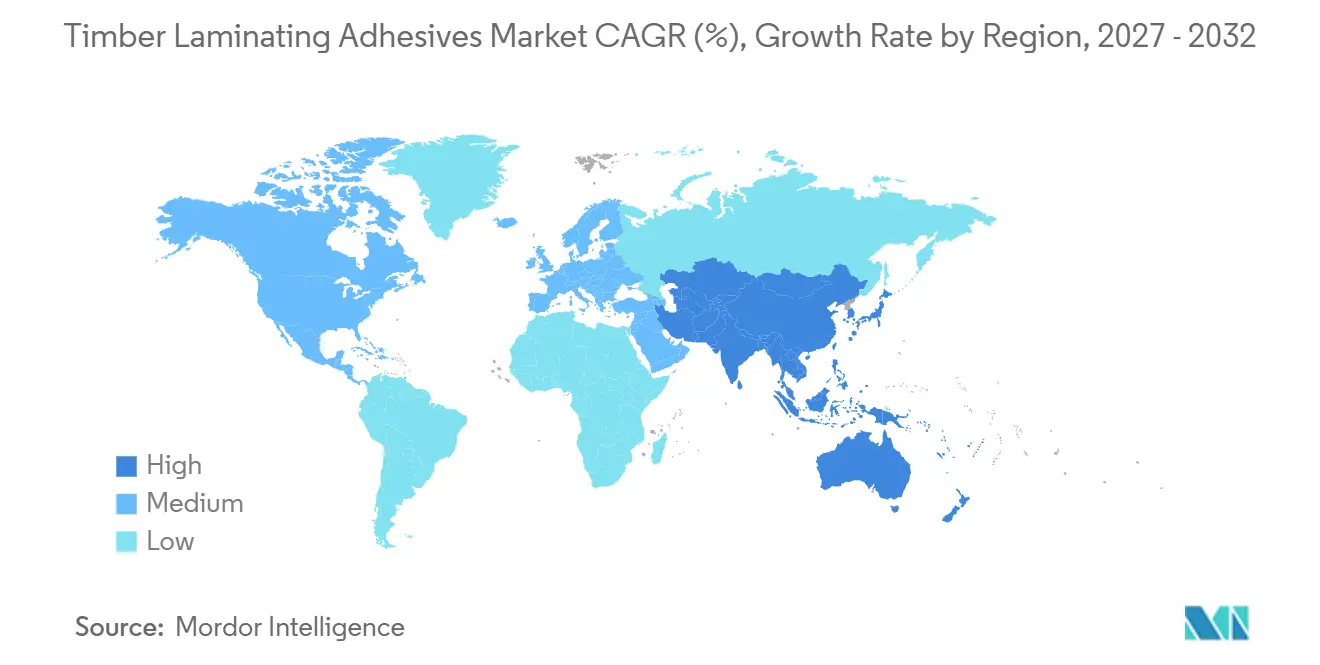
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
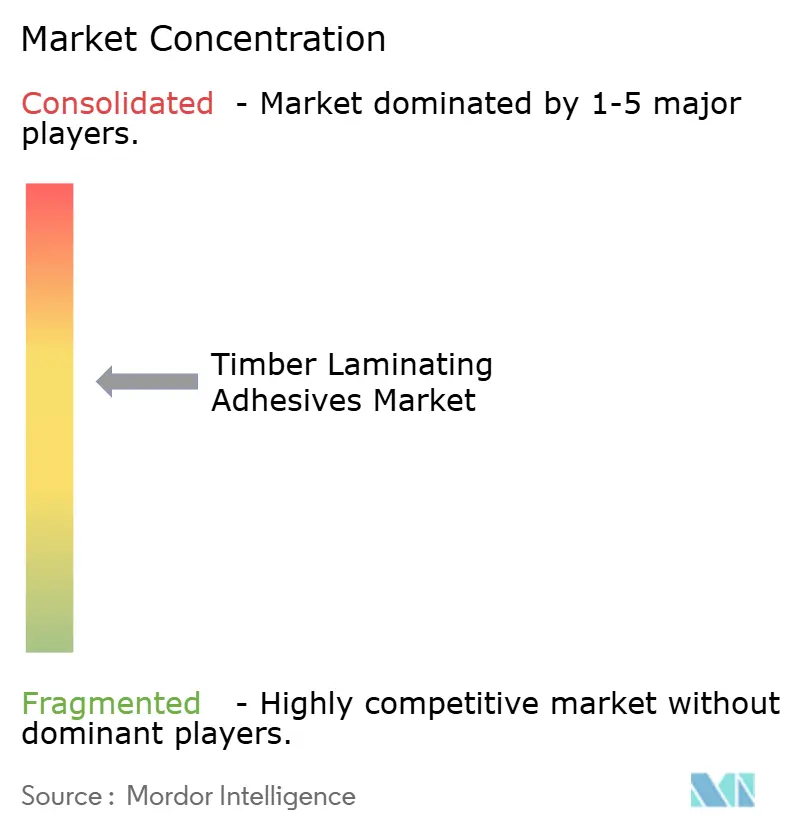
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる木材積層接着剤市場分析
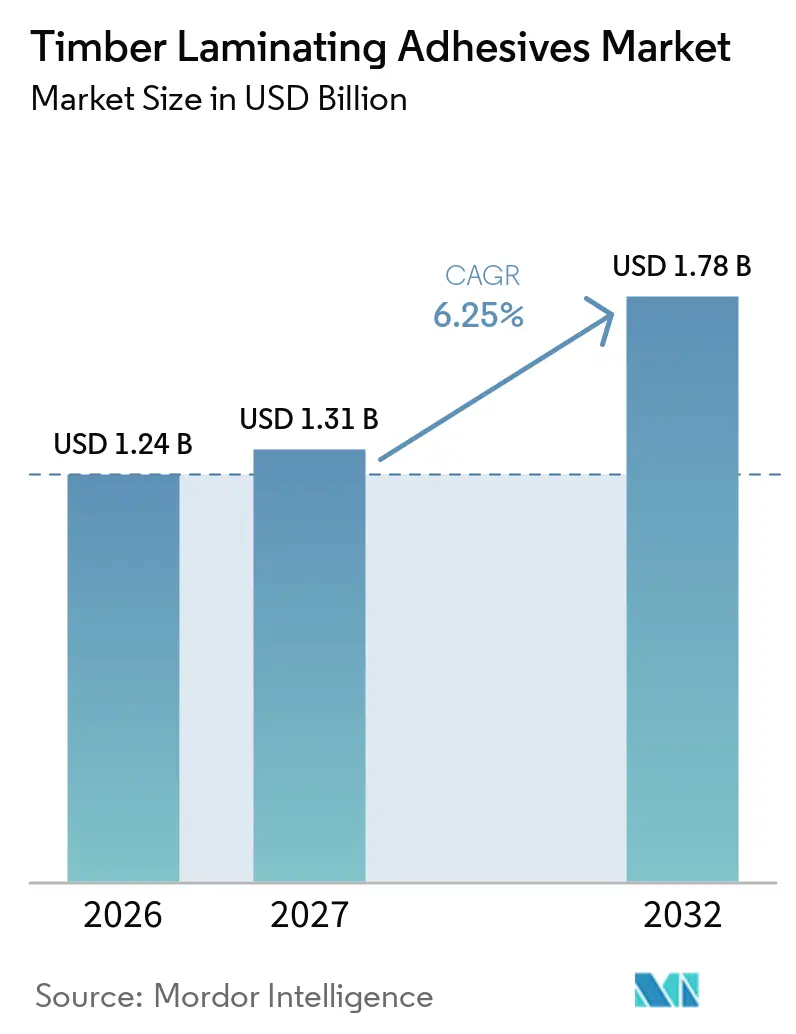
木材積層接着剤市場規模は2026年に1.24 ビリオン 米ドルと評価され、2027年の1.31 ビリオン 米ドルから2032年には1.78 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.25%となっています。エンジニアードウッド建設がより厳格な建築・防火・排出規制に直面する中、構造用接合システムの重要性が高まっています。マスティンバー建設は特に北米と欧州において対象需要基盤を拡大しており、建築基準法のガイダンスにより追加の管轄区域での承認が取得しやすくなっています。ホルムアルデヒド規制と顧客仕様がより厳しくなるにつれ、低排出・無添加ホルムアルデヒド配合品の重要性が高まっています。サプライヤーは防火試験済み・自動化ライン対応・バイオベースの製品で対応しており、競争の軸が標準的な樹脂供給から認証済みパフォーマンスと技術サポートへとシフトしています。イソシアネート、ホルムアルデヒド、フェノール系、石油化学品のコストが顧客契約で完全な価格エスカレーションが確保されていない場合にマージンを圧迫するため、原料価格の変動は引き続き重要な制約要因となっています。
レポートの主要ポイント
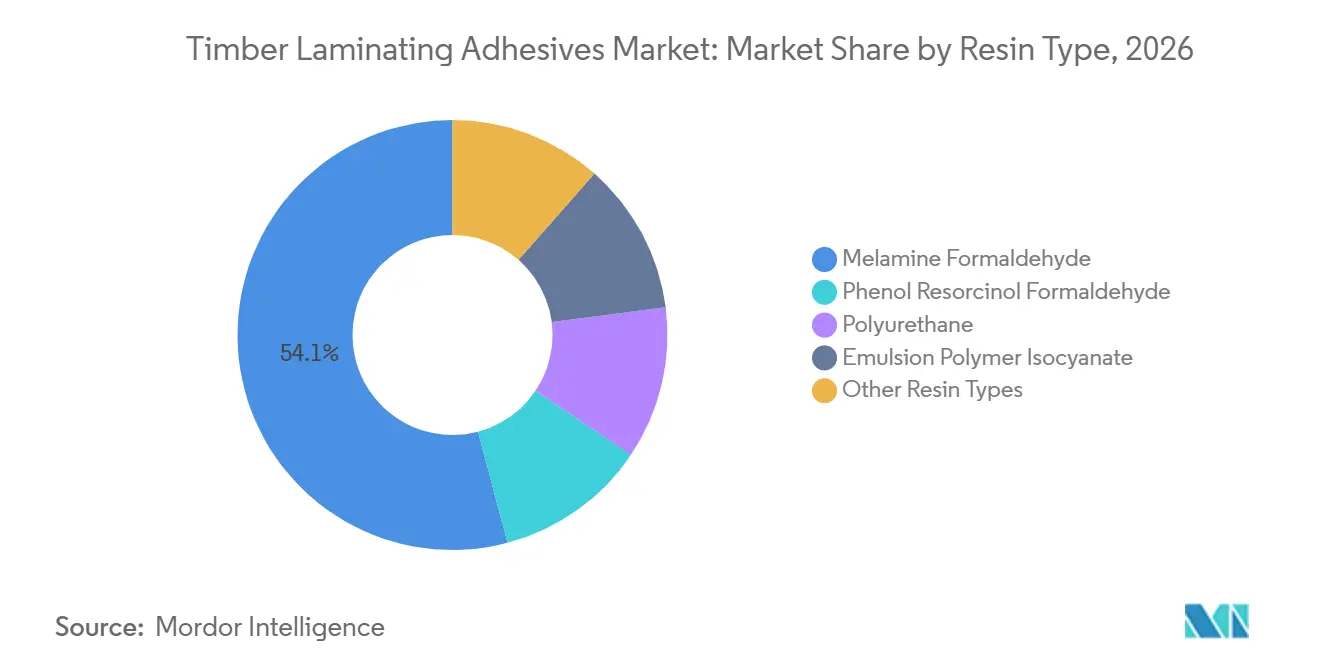
- 樹脂タイプ別では、メラミンホルムアルデヒドが2026年の木材積層接着剤市場シェアの54.12%を占め、ポリウレタンは2032年にかけてCAGR 6.89%で成長すると予測されています。
- 用途別では、床梁が2026年の木材積層接着剤市場シェアの31.54%を占め、2032年にかけてCAGR 7.13%で成長すると予測されています。
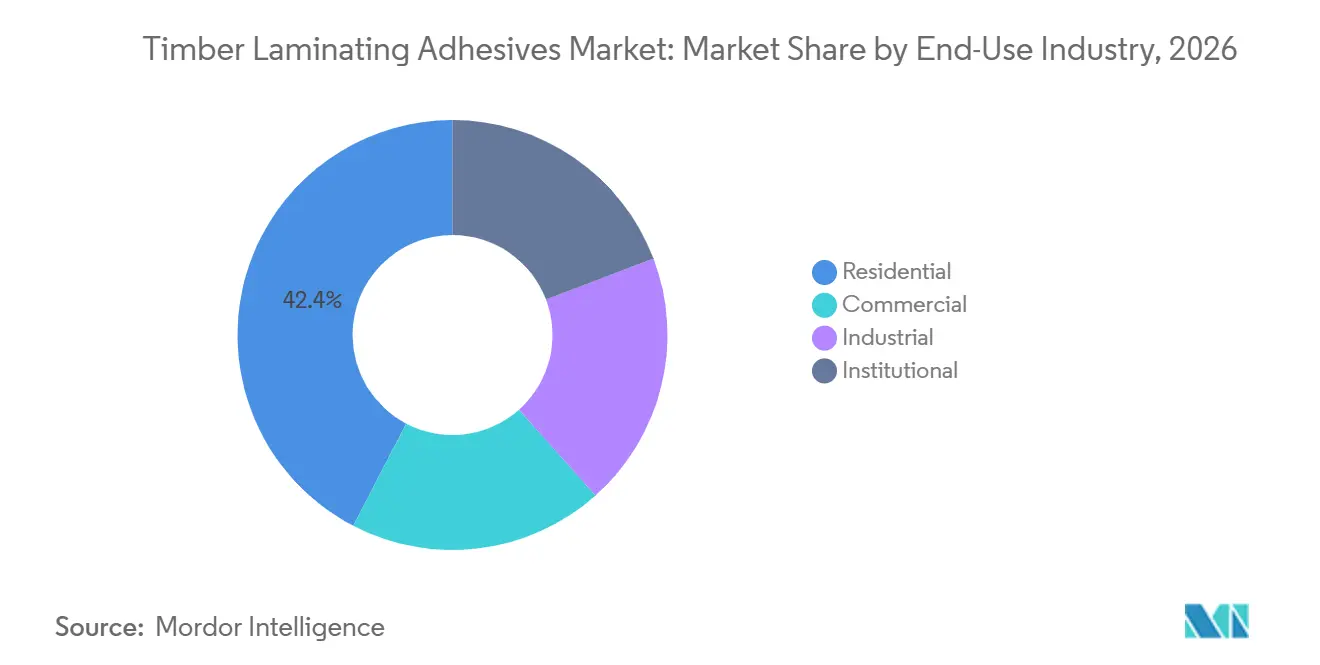
- 最終用途産業別では、住宅が2026年の木材積層接着剤市場シェアの42.37%を占め、2032年にかけてCAGR 7.45%で成長すると予測されています。
- 地域別では、北米が2026年の木材積層接着剤市場シェアの33.69%を占め、アジア太平洋は2032年にかけてCAGR 7.31%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マスティンバーおよびエンジニアードウッド建設の成長 | +2.1% | 北米、欧州、中東・アフリカへのAPACの波及 | 短期(2年以内) |
| 接着剤接合CLT、集成材、LVLシステムの採用 | +1.5% | 北米・欧州、APACでの選択的拡大 | 中期(2〜4年) |
| 低排出・ホルムアルデヒドフリー接着剤の需要 | +1.1% | 北米、欧州(規制先行)、APACのコンプライアンス追随 | 中期(2〜4年) |
| プレハブおよびオフサイト木材建設の拡大 | +0.9% | APACが中核、北米・欧州への波及 | 中期(2〜4年) |
| 高スループット木材ラインに対応した自動化対応接着剤 | +0.6% | 北米・欧州、APACが追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マスティンバーおよびエンジニアードウッド建設の成長
マスティンバー建設は木材積層接着剤市場においてより重要な需要源となっています。パネル化建設が一貫した工場塗布接合に依存するため、木材積層接着剤市場はその恩恵を受けています。Softwood Lumber Boardは、2025年第2四半期にそのプログラムによって生み出された4億3,800万ボードフィートの増分材木需要のうち、マスティンバーが24%を占めたと報告しました。この需要は集合住宅、教育、オフィス、倉庫にまたがっており、一つの建設カテゴリーへの依存を低減しています。American Wood Councilの2025年ガイドは、更新された国際建築基準(International Building Code)条項を採用していない管轄区域での許可申請を支援し、開発パイプラインを拡大しています。ANSI/APA PRG 320-2025およびEN 15425:2023は、この拡大する木材建設基盤に対するサプライヤー資格認定において、接合性能とプレス時間を中心的な要素としています。
低排出・ホルムアルデヒドフリー接着剤の需要
米国環境保護庁(U.S. Environmental Protection Agency)は2025年1月にホルムアルデヒドに関する有害物質規制法(Toxic Substances Control Act)リスク評価を最終決定し、労働者への不合理なリスクを認定しました[1]。同機関は2026年7月にホルムアルデヒドリスク管理規則制定に先立ち中小企業擁護審査パネルを招集し、配合決定への圧力を維持しています。カナダの複合木材製品からのホルムアルデヒド排出規制は2025年3月に発効し、有害物質規制法タイトルVIと整合しながら、認証およびラベリング要件を追加しています。Huntsman International LLCはLIGNA 2025においてI-BOND PB BIO 1025およびI-BOND OSB BIO 1025を発表しました。これらのHuntsman樹脂はバイオベース含有量を最大25%含み、炭素フットプリントを最大30%削減し、ホルムアルデヒドを添加していません。木材積層接着剤市場において無添加ホルムアルデヒド(NAF)および超低排出ホルムアルデヒド(ULEF)ポートフォリオを持つ既存サプライヤーは、資格認定と第三者認証に12〜18ヶ月を要するため優位性を持っています。
プレハブおよびオフサイト木材建設の拡大
木材積層接着剤市場において、プレハブ木材建設は接合作業を変動の多い工事現場から管理された工場へと移行させ、プロセス条件と欠陥率をより一貫して管理できるようにします。林野庁のインセンティブと中層建築物における直交集成板(CLT)の普及拡大がこのシフトを支援しており、日本のメーカーはオーストラアの住宅不足に対応した輸出可能なプレハブシステムを市場に投入しています。韓国の公共建築物に対するグリーン標準エネルギー・環境設計(G-SEED)の環境製品宣言要件は、認証済み木材接着剤システムの価値を高めています。調達はより大規模なパネルメーカーに集中し、優先サプライヤーとしての地位の重要性が高まる一方、承認済みサプライヤーにとっては需要の可視性が向上しています。H.B. Fuller Companyは2025年度初頭に建築用接着剤ソリューション部門を再編し、この製造工場顧客基盤により焦点を絞ったサービスを提供しています。
接着剤接合CLT、集成材、LVLシステムの採用
木材積層接着剤市場において、直交集成板(CLT)、集成材(グルーラム)、単板積層材(LVL)は、構造・防火・排出要件を同時に満たす接着剤を必要とします。ANSI/APA PRG 320-2025は、米国ではCLT接着剤がANSI 405に、カナダではカナダ規格協会(Canadian Standards Association)O112.10に準拠することを要求しており、区画火災試験(Compartment Fire Test)による高温評価を含みます。EN 18070:2025は、火災時の耐荷重木材接着剤を温度抵抗クラスで分類しています。2025年の研究では、主にメラミンホルムアルデヒドおよびメラミン尿素ホルムアルデヒドからなる重縮合接着剤が270℃まで線形に近い接合強度を維持した一方、付加重合接着剤はその閾値以下で残留強度がほぼゼロに近づくことが判明しました。Henkel AG & Co. KGaAは2025年2月にETHチューリッヒでの試験後にLoctite HB XEラインを発売し、炭化速度0.65 mm/分でユーロコード5の要件を満たしました。これらの仕様により、資格を持つ配合業者は木材積層接着剤市場において製品差別化のより明確な根拠を得ることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| イソシアネート、ホルムアルデヒド、フェノール系、石油化学品原料コストの変動 | -1.5% | グローバル、北米・欧州での急性リスク | 短期(2年以内) |
| 排出・化学物質規制強化に伴う配合・認証コスト | -1.1% | 北米、欧州(規制先行)、APACのコンプライアンス追随 | 中期(2〜4年) |
| 水分、温度、オープンタイム、プレス条件に関するプロセスウィンドウの制限 | -0.7% | グローバル、熱帯APAC市場での特に高い影響 | 短〜中期(4年以内) |
| 情報源: Mordor Intelligence | |||
イソシアネート、ホルムアルデヒド、フェノール系、石油化学品原料コストの変動
木材積層接着剤市場において、イソシアネート、ホルムアルデヒド、フェノール、レゾルシノールは石油化学サイクルと上流エネルギーコストの影響を受け続けています。AICA Kogyo Co.,Ltd.は2025年7月に有効な価格改定を発表し、水性イソシアネート接着剤の価格を10%以上、合成ゴム接着剤の価格を5%以上引き上げました。持続的な原料コスト圧力は、東南アジア諸国連合(ASEAN)や南アジアの木材建設セグメントを含む価格感応度の高い新興市場における高性能構造用配合品の採用を制限する可能性があります。HexionやDyneaを含む後方統合された樹脂供給を持つサプライヤーは、スポット市場調達に依存する競合他社に対してコスト優位性を持つ可能性があります。多くのエンジニアードウッド接着剤契約には完全な原料エスカレーション条項が含まれておらず、配合業者は契約更新の間にリスクにさらされます。この問題は木材積層接着剤市場において最も緊急性が高く、特に熱帯アジア太平洋の施設では製造の一貫性も水分、温度、オープンタイム、プレ条件の狭いウィンドウに依存しています。
排出・化学物質規制強化に伴う配合・認証コスト
木材積層接着剤市場において、有害物質規制法(Toxic Substances Control Act)タイトルVI、カナダの2025年規則、化学物質の登録・評価・認可・制限(REACH)に基づく欧州委員会規則(EU)2023/1464、およびカリフォルニア州大気資源局(California Air Resources Board)有害大気汚染物質規制措置93120が累積的なコンプライアンス負担を生み出しています。米国環境保護庁(U.S. Environmental Protection Agency)は2026年10月に更新を最終決定し、品質管理試験方法としてISO 12460-2:2024を追加し、構造用集成材に関する米国規格協会(American National Standards Institute)A190.1-2022を整合させました。これらの変更により、接着剤メーカーは認定された第三者認証機関を通じて製品を再認定する必要があります。大規模な多製品サプライヤーはこのコストをより広いポートフォリオに分散できますが、小規模な地域メーカーはより高い負担に直面します。これにより地域の供給選択肢が狭まるか、小規模メーカーが大規模サプライヤーから配合品をライセンス供与される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
メラミンホルムアルデヒドが主導、ポリウレタンが加速メラミンホルムアルデヒドは2026年の木材積層接着剤市場においてセグメントシェアの54.12%を占めました。その地位は、集成材およびCLT製造における確立された接合性能、フェノールレゾルシノールホルムアルデヒドおよびエマルジョンポリマーイソシアネートシステムに対するコスト競争力、および熱安定性を反映しています。2025年の防火性能研究では、重縮合システムが270℃まで無垢材に近いせん断強度を維持したことが判明しました。Dynea ASはLIGNA 2025においてPrefere 4570および4571メラミン尿素ホルムアルデヒド製品を発表し、耐火接合ラインと遊離ホルムアルデヒド0.1%未満を実現しました。フェノールレゾルシノールホルムアルデヒド接着剤は、耐水浸漬性が要求される屋外暴露および高荷重用途において特化した役割を維持しています。
エマルジョンポリマーイソシアネート接着剤は、低プレス温度と低染色リスクが重要な外観グレードの積層に使用されます。Franklinは2025年に積層梁およびフィンガージョイントスタッドに対する構造用接着剤能力を確認しました。ポリウレタンは木材積層接着剤市場の樹脂タイプ別市場規模において2032年にかけてCAGR 6.89%で成長すると予測されています。Kiiltoは設備変更なしに3層、5層、7層のCLT要素をカバーすることで最大30%の生産性向上を示しました。Jowat SEおよびKLEIBERIT SE & Co. KGは、単量体イソシアネート含有量1%未満の微量排出ポリウレタン製品を商業化し、サプライヤーが自動化生産ラインに対応しながら有害物質ラベリングの懸念に対処できるよう支援しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
床梁が構造用接着剤需要を牽引床梁は2026年の木材積層接着剤市場においてセグメントシェアの31.54%を占めました。多層マスティンバー建築物では広い接合面と密な接合ラインが床システムに必要とされるため、接着剤の使用量が多くなります。床梁はまた、より多くの建築物が工場製造の木材部材を使用するにつれて、2032年にかけてCAGR 7.13%で成長すると予測されています。その構造的役割により、接着剤の性能は製造の一貫性とプロジェクト仕様に直接影響します。屋根梁も強固な構造用接合を必要とし、半露出設計では熱サイクル、水分、紫外線劣化への追加的な暴露があります。
窓・ドアヘッダー、トラス、支持柱はより限定的な構造用途に使用されますが、ハイブリッド木材・コンクリート建設とともに拡大する可能性があります。これらの設計では、従来の木材同士の組み立てよりも異種材料の接合に対してより多くの注意が必要です。プレハブ床カセットシステムは、工場積層パネルが完成部材として現場に届くため、接着剤の使用を上流に移行させています。H.B. Fuller Companyは2025年度に建築用接着剤ソリューション部門を再編し、RakollおよびRapidexを含む高性能木工製品と関連建設用途を統合しました。この調達シフトは、より大規模なパネルメーカーに安定した供給量、プロセスサポート、迅速な技術サービスを提供できるサプライヤーを優遇します。
最終用途産業別:
住宅が規模と成長ペースの両方を主導住宅は2026年の木材積層接着剤市場においてセグメントシェアの42.37%を占め、2032年にかけてCAGR 7.45%で成長すると予測されています。北米および北欧における住宅供給不足がプレハブマスティンバー住宅の使用を支援しています。住宅の購入者や設計者も、室内空気質のために認証済み低排出木材製品をより重視しています。Kiilto Pro SW 13は、トゥルク音楽ホールおよびヴァンター市のエルモ水泳ホールを含むプロジェクトでHOISKO CLTに採用されました。
商業需要は、露出した木材がデザイン価値を生み出すオフィス、教育、複合用途プロジェクトによって支えられています。病院や政府施設などの機関建築物は、接着剤がより厳格な防火区画要件を満たす必要があるため、動きは遅いものの高仕様の分野です。欧州の産業開発は、倉庫や生産施設向けの建築研究機構環境評価手法(Building Research Establishment Environmental Assessment Method)やドイツ持続可能建築協会(Deutsche Gesellschaft für Nachhaltiges Bauen)認証などのグリーンビルディングシステムの恩恵を受けています。したがって、木材積層接着剤産業は、各プロジェクトのためにコア配合を作り直すことなく、住宅、商業、機関、産業の要件に対応できるNAFおよびULEFコンプライアンス、防火性能証拠、構造承認文書を組み合わせることができるサプライヤーを優遇します。広範な認証ポートフォリオは、サプライヤーが住宅、商業、機関、産業の要件に対応するのに役立ちます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米2026年の木材積層接着剤市場において地域シェアの33.69%を占めました。同地域はマスティンバー建築基準の整備、集成材およびCLT工場の密なネットワーク、低炭素建設インセンティブの恩恵を受けています。2025年のガイドは2021年以前の建築基準に基づく許可申請を支援し、カナダの規則は米国タイトルVIとホルムアルデヒド認証を整合させています。メキシコは製造住宅と米国プレハブサプライチェーンとの統合を通じて拡大しています。
アジア太平洋
アジア太平洋は木材積層接着剤市場規模において2032年にかけてCAGR 7.31%で成長すると予測されています。都市化、グリーンビルディング要件、CLT生産能力の拡大が地域全体の需要を支えています。インドはゴア州のデモンストレーションプロジェクトとインド工科大学ルールキー(Indian Institute of Technology Roorkee)の研修プログラムを通じて需要を牽引し、国内CLT需要に貢献しています。日本のプレハブ建設は成長しており、林野庁のインセンティブにより国内CLTプロジェクトの建築可能面積が最大10%拡大する可能性があります。
欧州、南米、中東・アフリカ
欧州は成熟した認証システムと厳格な環境・防火要件を組み合わせているため、木材積層接着剤市場において重要な消費の中心地となっています。KLEIBERITとJowat SEの本拠地であるドイツ、およびDynea ASとKiiltoが事業を展開するスカンジナビアは、製造・製品開発の中心地です。Kiiltoは2025年に完成したトゥルク音楽ホールおよびヴァンター市のエルモ水泳ホールに接着剤を供給しました。EN 18070:2025は火災時の耐荷重木材構造物に対する接着剤の温度抵抗を分類しています。ブラジルは集成材の発展途上の市場を提供しており、サウジアラビアのビジョン2030建設プログラムと南アフリカのモジュール住宅活動が初期の需要拠点を生み出しています。
競合環境
木材積層接着剤市場は中程度に集中しており、上位5社にはHenkel AG & Co. KGaA、H.B. Fuller Company、Sika AG、Akzo Nobel N.V.、Hexion Inc.が含まれます。コンプライアント・防火試験済み・低炭素接着剤システムへのサプライヤー投資は、性能重視の製品開発への推進を反映しています。Henkel AG & Co. KGaAは2025年2月にLoctite HB XEラインを発売し、防火試験証拠とユーロコード5準拠文書を活用してCLTおよび集成材顧客をサポートしています。これらの製品戦略により、技術的証拠とコンプライアンス文書がサプライヤー選定においてより重要になっています。
木材積層接着剤市場において、EN 301クラスD4性能とT270防火分類の両方を満たすバイオベース構造用接着剤はまだ初期段階にあります。これにより、産業規模でその組み合わせを実現できるサプライヤーに余地が残されています。ASEANのプレハブ木材セクターにも地域の構造グレード接着剤認証インフラが限られており、試験と承認に投資するサプライヤーに機会を生み出しています。家具積層および窓プロファイルラッピングでは、競争はより分散しており、Jowat SE、KLEIBERIT、およびアジアの地域メーカーが含まれます。
Kiiltoは2025年6月にCelanese Corporationらバイオ含有量65%の酢酸ビニルモノマーを採用し、D3クラスのポリ酢酸ビニル木材接着剤ポートフォリオの炭素フットプリントを最大25%削減しました。AICA Kogyo Co.,Ltd.は2025年7月に一部接着剤の価格を引き上げ、継続的な原料コスト圧力を示しました。Huntsman International LLCはLIGNA 2025においてホルムアルデヒド無添加のバイオベースI-BOND樹脂を発表しました[2]。Sika AGは投資と買収を通じて建設用接着剤能力の拡大を継続しました。これらの行動は、製品コンプライアンス、持続可能性、製造性能、地域展開への競争的な注力を示しています。
木材積層接着剤産業のリーダー企業
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Sika AG
-
Akzo Nobel N.V.
-
Hexion Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
木材積層接着剤市場 このレポートでカバーされる企業
- 3M
- AICA Kogyo Co.,Ltd.
- Akzo Nobel N.V.
- Arkema
- Dynea AS
- Franklin
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Hexion Inc.
- Huntsman International LLC
- Jowat SE
- Kiilto
- KLEIBERIT SE & Co. KG
- MAPEI
- Sika AG
最近の産業開発事情 木材積層接着剤市場
- 2026年10月:米国環境保護庁(EPA)は、有害物質規制法(TSCA)に基づく複合木材製品のホルムアルデヒド排出基準の更新を最終決定しました。この更新では、追加の品質管理試験方法としてISO 12460-2:2024が組み込まれ、構造用集成材に関連するコンセンサス規格が対応されました。この動向は、米国市場に木材製品を供給するメーカーのホルムアルデヒド排出試験とコンプライアンス要件を強化することで、木材積層接着剤市場を支援します。
- 2025年11月:Kiiltoはフィンランドの直交集成板(CLT)メーカーHOISKO CLTと提携し、CLT製造においてKiilto Pro SW 13一液型ポリウレタン接着剤を使用しました。この接着剤はフィンランドのトゥルク音楽ホールおよびエルモ水泳ホールプロジェクトの木材要素に使用され、3層、5層、7層CLT構成への適合性を実証しました。このパートナーシップは、大規模エンジニアードティンバー建設におけるポリウレタン接着剤の使用を実証することで、木材積層接着剤市場を支援します。
世界の木材積層接着剤市場レポートの範囲
木材積層接着剤は、一貫した強度と寸法安定性を持つエンジニアードティンバー部材を製造するために木材の層を接合するために使用される接合剤です。構造荷重および変動する水分・温度条件下での接合完全性の維持を助けます。
木材積層接着剤市場は、樹脂タイプ、用途、最終用途産業、地域別にセグメント化されています。樹脂タイプ別では、市場はメラミンホルムアルデヒド、フェノールレゾルシノールホルムアルデヒド、ポリウレタン、エマルジョンポリマーイソシアネート、その他の樹脂タイプにセグメント化されています。用途別では、市場は床梁、屋根梁、窓・ドアヘッダー、トラスおよび支持柱、その他の用途にセグメント化されています。最終用途産業別では、市場は住宅、商業、産業、機関にセグメント化されています。レポートはまた、15カ国における木材積層接着剤の市場規模と予測をカバーしています。各セグメントの市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| メラミンホルムアルデヒド |
| フェノールレゾルシノールホルムアルデヒド |
| ポリウレタン |
| エマルジョンポリマーイソシアネート |
| その他の樹脂タイプ |
| 床梁 |
| 屋根梁 |
| 窓・ドアヘッダー |
| トラスおよび支持柱 |
| その他の用途 |
| 住宅 |
| 商業 |
| 産業 |
| 機関 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | メラミンホルムアルデヒド | |
| フェノールレゾルシノールホルムアルデヒド | ||
| ポリウレタン | ||
| エマルジョンポリマーイソシアネート | ||
| その他の樹脂タイプ | ||
| 用途別 | 床梁 | |
| 屋根梁 | ||
| 窓・ドアヘッダー | ||
| トラスおよび支持柱 | ||
| その他の用途 | ||
| 最終用途産業別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 機関 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
木材積層接着剤市場の規模はどのくらいですか?
木材積層接着剤市場規模は2026年に1.24 ビリオン 米ドルと評価され、2027年の1.31 ビリオン 米ドルから2032年には1.78 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.25%となっています。
木材積層接着剤の需要を牽引しているものは何ですか?
マスティンバー建設の成長、CLTおよび集成材の使用拡大、プレハブ化、および厳格化する排出規制が需要を支えています。
2026年に最大のシェアを持った樹脂タイプはどれですか?
メラミンホルムアルデヒドが2026年に54.12%のシェアで首位でした。
2032年にかけて最も速く成長すると予測されている用途はどれですか?
床梁は2032年にかけてCAGR 7.13%で成長すると予測されています。