
Taille et part du marché des adhésifs pour laminage du bois
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.31 Milliards de dollars |
| Taille du Marché (2032) | 1.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.25 % |
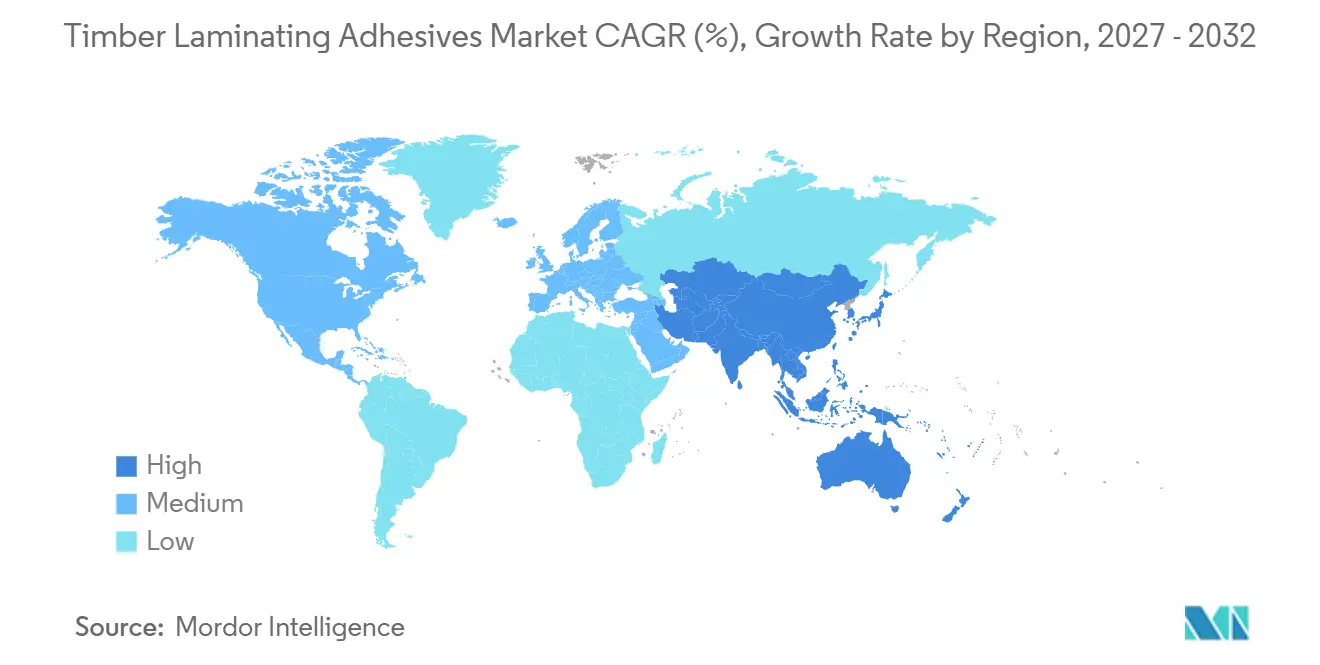
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
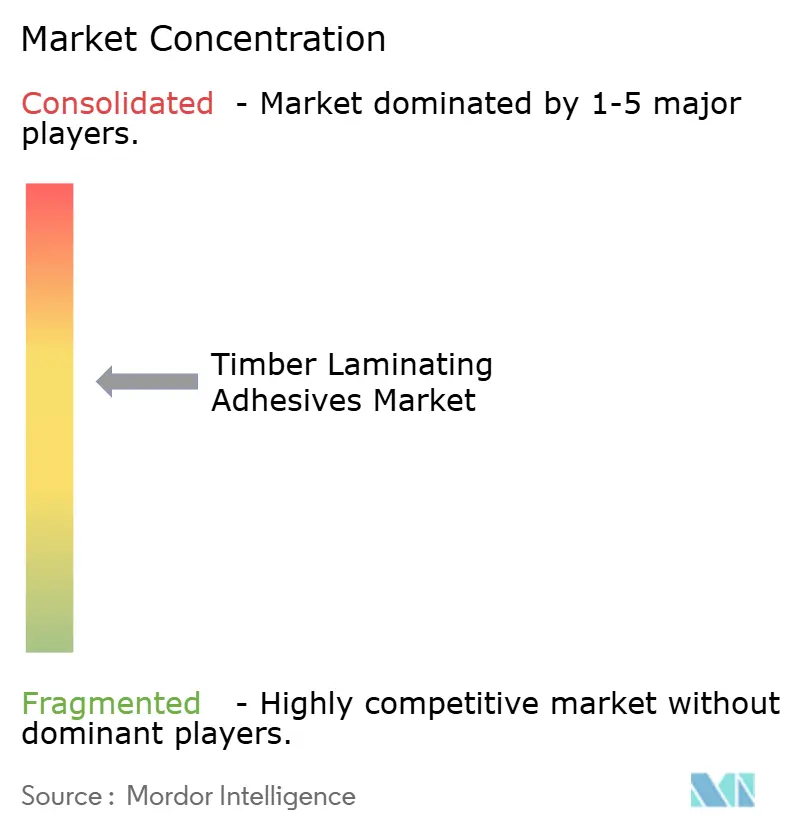
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs pour laminage du bois par Mordor Intelligence
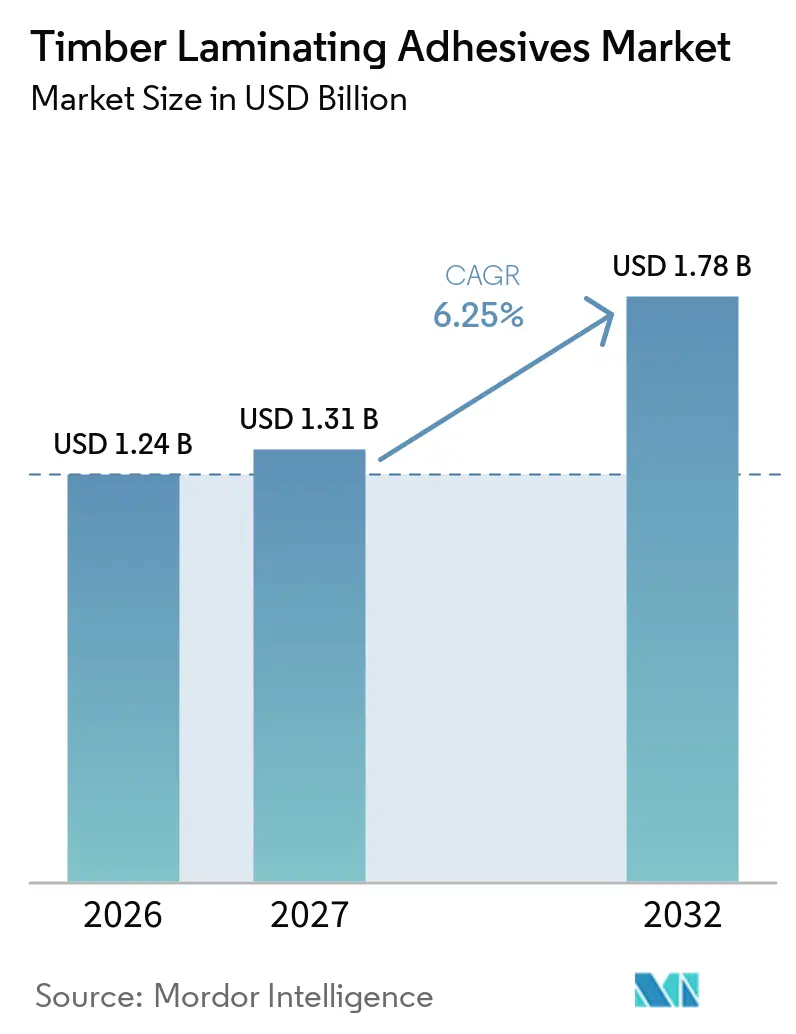
La taille du marché des adhésifs pour laminage du bois était évaluée à 1,24 milliard USD en 2026 et devrait croître de 1,31 milliard USD en 2027 pour atteindre 1,78 milliard USD d'ici 2032, à un CAGR de 6,25 % pendant la période de prévision (2027-2032). Les systèmes de liaison structurelle sont devenus plus importants à mesure que la construction en bois d'ingénierie fait face à des exigences plus strictes en matière de construction, de sécurité incendie et d'émissions. La construction en bois massif élargit la base de demande adressable, en particulier en Amérique du Nord et en Europe, tandis que les orientations des codes du bâtiment rendent les approbations plus accessibles dans des juridictions supplémentaires. Les formulations à faibles émissions et sans formaldéhyde ajouté gagnent en importance à mesure que les réglementations sur le formaldéhyde et les spécifications des clients deviennent plus exigeantes. Les fournisseurs répondent avec des produits testés au feu, compatibles avec les lignes automatisées et biosourcés, ce qui déplace la concurrence de l'approvisionnement standard en résine vers la performance certifiée et le support technique. La volatilité des matières premières reste une contrainte matérielle car les coûts des isocyanates, du formaldéhyde, des phénoliques et des produits pétrochimiques peuvent comprimer les marges lorsque les contrats clients ne prévoient pas d'escalade complète des prix.
Principaux enseignements du rapport
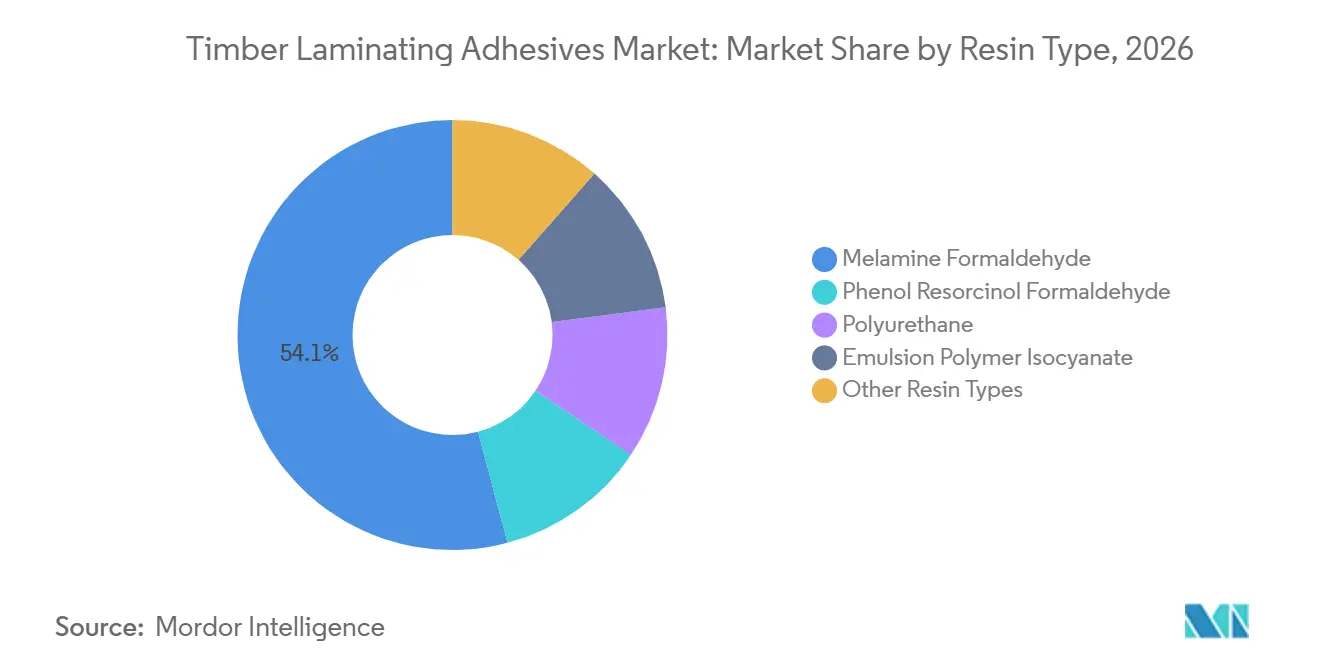
- Par type de résine, le formaldéhyde de mélamine détenait 54,12 % de la part du marché des adhésifs pour laminage du bois en 2026, tandis que le polyuréthane devrait progresser à un CAGR de 6,89 % jusqu'en 2032.
- Par application, les poutres de plancher détenaient 31,54 % de la part du marché des adhésifs pour laminage du bois en 2026 et devraient progresser à un CAGR de 7,13 % jusqu'en 2032.
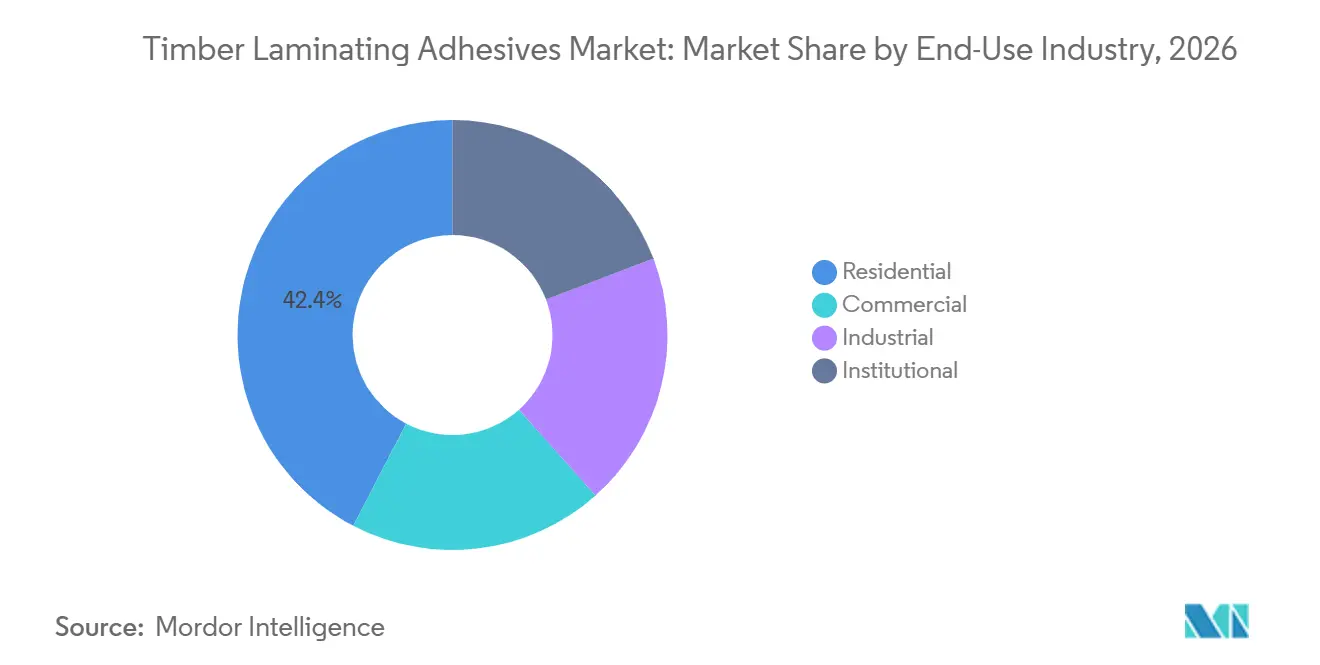
- Par secteur d'utilisation finale, le résidentiel détenait 42,37 % de la part du marché des adhésifs pour laminage du bois en 2026 et devrait progresser à un CAGR de 7,45 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 33,69 % de la part du marché des adhésifs pour laminage du bois en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,31 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la construction en bois massif et en bois d'ingénierie | +2.1% | Amérique du Nord, Europe, débordement de l'APAC vers le MEA | Court terme (≤ 2 ans) |
| Adoption des systèmes CLT, bois lamellé-collé et LVL collés par adhésif | +1.5% | Amérique du Nord et Europe ; expansion sélective en APAC | Moyen terme (2-4 ans) |
| Demande d'adhésifs à faibles émissions et sans formaldéhyde | +1.1% | Amérique du Nord, Europe (chef de file réglementaire) ; suivi de conformité APAC | Moyen terme (2-4 ans) |
| Expansion de la construction préfabriquée et hors site en bois | +0.9% | Cœur APAC, débordement vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Adhésifs compatibles avec l'automatisation pour les lignes de bois à haut débit | +0.6% | Amérique du Nord et Europe ; APAC en progression | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la construction en bois massif et en bois d'ingénierie
La construction en bois massif devient une source de demande plus importante sur le marché des adhésifs pour laminage du bois. Le marché des adhésifs pour laminage du bois bénéficie de la construction panélisée qui repose sur des liaisons appliquées en usine de manière cohérente. Le Softwood Lumber Board a rapporté que le bois massif représentait 24 % des 438 millions de pieds-planche supplémentaires de demande de bois générés par ses programmes au deuxième trimestre 2025. Cette demande couvre le logement multifamilial, l'éducation, les bureaux et les entrepôts, ce qui réduit la dépendance à une seule catégorie de construction. Le guide 2025 de l'American Wood Council soutient les permis dans les juridictions qui n'ont pas adopté les dispositions mises à jour du Code International du Bâtiment, élargissant ainsi le pipeline de développement. ANSI/APA PRG 320-2025 et EN 15425:2023 font de la performance des liaisons et du temps de pressage des éléments centraux pour la qualification des fournisseurs dans cette base de construction en bois en expansion.
Demande d'adhésifs à faibles émissions et sans formaldéhyde
L'Agence américaine de protection de l'environnement a finalisé son évaluation des risques liés au formaldéhyde dans le cadre de la loi sur le contrôle des substances toxiques (Toxic Substances Control Act) en janvier 2025 et a conclu à un risque déraisonnable pour les travailleurs[1]. L'agence a réuni un groupe d'examen de la défense des petites entreprises en juillet 2026 avant l'élaboration de la réglementation sur la gestion des risques liés au formaldéhyde, maintenant la pression sur les décisions de formulation. La réglementation canadienne sur les émissions de formaldéhyde provenant des produits en bois composite est entrée en vigueur en mars 2025 et s'est alignée sur le titre VI de la loi sur le contrôle des substances toxiques, tout en ajoutant des exigences de certification et d'étiquetage. Huntsman International LLC a présenté I-BOND PB BIO 1025 et I-BOND OSB BIO 1025 à LIGNA 2025. Les résines Huntsman contiennent jusqu'à 25 % de contenu biosourcé, offrent jusqu'à 30 % d'empreinte carbone inférieure et ne contiennent pas de formaldéhyde ajouté. Les fournisseurs établis sur le marché des adhésifs pour laminage du bois disposant de portefeuilles Sans Formaldéhyde Ajouté (NAF) et à Formaldéhyde Ultra-Faible Émission (ULEF) ont un avantage car la qualification et la certification par des tiers peuvent prendre de 12 à 18 mois.
Expansion de la construction préfabriquée et hors site en bois
Sur le marché des adhésifs pour laminage du bois, la construction préfabriquée en bois déplace le travail de liaison des chantiers variables vers des usines contrôlées, où les conditions de processus et les taux de défauts peuvent être gérés de manière plus cohérente. Les incitations de l'Agence forestière et l'utilisation plus large du bois lamellé-croisé dans les bâtiments de moyenne hauteur soutiennent ce changement, tandis que les fabricants japonais commercialisent des systèmes préfabriqués exportables pour la pénurie de logements en Australie. Les exigences de déclaration environnementale de produit du Standard vert coréen pour la conception énergétique et environnementale (G-SEED) pour les bâtiments publics augmentent la valeur des systèmes d'adhésifs pour bois certifiés. Les achats se concentrent parmi les grands fabricants de panneaux, ce qui renforce l'importance du statut de fournisseur privilégié mais améliore la visibilité de la demande pour les fournisseurs approuvés. H.B. Fuller Company a réorganisé son segment Solutions d'adhésifs pour la construction au début de l'exercice 2025 pour servir cette base de clients d'usines de fabrication avec une offre plus ciblée.
Adoption des systèmes CLT, bois lamellé-collé et LVL collés par adhésif
Au sein du marché des adhésifs pour laminage du bois, le bois lamellé-croisé (CLT), le bois lamellé-collé et le bois de placage stratifié (LVL) nécessitent des adhésifs qui répondent simultanément aux exigences structurelles, incendie et d'émissions. ANSI/APA PRG 320-2025 exige que les adhésifs CLT soient conformes à ANSI 405 aux États-Unis et à la norme O112.10 de l'Association canadienne de normalisation au Canada, y compris l'évaluation à température élevée par le biais du test d'incendie en compartiment. EN 18070:2025 classe les adhésifs pour structures en bois portantes par classe de résistance à la température sous exposition au feu. Une étude de 2025 a révélé que les adhésifs de polycondensation, principalement le formaldéhyde de mélamine et le formaldéhyde d'urée de mélamine, conservaient une résistance de liaison quasi linéaire jusqu'à 270 °C, tandis que les adhésifs de polyaddition approchaient une résistance résiduelle quasi nulle en dessous de ce seuil. Henkel AG & Co. KGaA a lancé la gamme Loctite HB XE en février 2025 après des tests à l'ETH Zurich, avec un taux de carbonisation de 0,65 mm/min répondant aux exigences de l'Eurocode 5. Ces spécifications donnent aux formulateurs qualifiés une base plus claire pour la différenciation des produits sur le marché des adhésifs pour laminage du bois.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des matières premières en isocyanates, formaldéhyde, phénoliques et produits pétrochimiques | -1.5% | Mondial ; exposition aiguë en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Coûts de formulation et de certification dans le cadre du resserrement des règles sur les émissions et les produits chimiques | -1.1% | Amérique du Nord, Europe (chef de file réglementaire) ; suivi de conformité APAC | Moyen terme (2-4 ans) |
| Fenêtres de processus limitées pour l'humidité, la température, le temps ouvert et les conditions de pressage | -0.7% | Mondial ; intensité particulière dans les marchés APAC tropicaux | Court à moyen terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des matières premières en isocyanates, formaldéhyde, phénoliques et produits pétrochimiques
Sur le marché des adhésifs pour laminage du bois, les isocyanates, le formaldéhyde, le phénol et le résorcinol restent exposés aux cycles pétrochimiques et aux coûts énergétiques en amont. AICA Kogyo Co.,Ltd. a annoncé une révision des prix effective en juillet 2025 qui a augmenté les prix des adhésifs isocyanates à base d'eau de 10 % ou plus et les prix des adhésifs en caoutchouc synthétique de 5 % ou plus. La pression persistante sur les coûts des intrants peut limiter l'adoption de formulations structurelles premium dans les marchés émergents sensibles aux prix, notamment les segments de construction en bois de l'Association des nations de l'Asie du Sud-Est (ASEAN) et d'Asie du Sud. Les fournisseurs disposant d'un approvisionnement en résine intégré en amont, notamment Hexion et Dynea, peuvent avoir un avantage en termes de coûts par rapport aux concurrents qui dépendent des achats sur le marché au comptant. De nombreux contrats d'adhésifs pour bois d'ingénierie ne prévoient pas de clauses complètes d'escalade des matières premières, ce qui expose les formulateurs entre les renouvellements de contrats. Le problème est le plus immédiat sur le marché des adhésifs pour laminage du bois, où la cohérence de la fabrication dépend également de fenêtres étroites d'humidité, de température, de temps ouvert et de conditions de pressage, en particulier dans les installations d'Asie-Pacifique tropicale.
Coûts de formulation et de certification dans le cadre du resserrement des règles sur les émissions et les produits chimiques
Pour le marché des adhésifs pour laminage du bois, le titre VI de la loi sur le contrôle des substances toxiques, les règles canadiennes de 2025, le règlement de la Commission européenne (UE) 2023/1464 dans le cadre de l'enregistrement, de l'évaluation, de l'autorisation et de la restriction des substances chimiques (REACH), et la mesure de contrôle des substances toxiques atmosphériques 93120 du California Air Resources Board créent une charge de conformité cumulative. L'Agence américaine de protection de l'environnement a finalisé des mises à jour en octobre 2026 qui ont ajouté ISO 12460-2:2024 comme méthode d'essai de contrôle de la qualité et aligné l'American National Standards Institute A190.1-2022 pour le bois lamellé-collé structurel. Ces changements obligent les fabricants d'adhésifs à requalifier leurs produits auprès de certificateurs tiers reconnus. Les grands fournisseurs multi-produits peuvent répartir ce coût sur des portefeuilles plus larges, tandis que les producteurs régionaux plus petits font face à une charge plus élevée. Cela peut réduire les options d'approvisionnement local ou amener les petits fabricants à acquérir des formulations sous licence auprès de fournisseurs plus importants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine :
le formaldéhyde de mélamine en tête, le polyuréthane s'accélèreLe formaldéhyde de mélamine détenait une part de segment de 54,12 % en 2026 sur le marché des adhésifs pour laminage du bois. Sa position reflète la performance de liaison établie dans la fabrication de bois lamellé-collé et de CLT, la compétitivité des coûts par rapport aux systèmes de formaldéhyde de phénol résorcinol et d'isocyanate de polymère en émulsion, ainsi que la stabilité thermique. L'étude de performance au feu de 2025 a révélé que les systèmes de polycondensation conservaient une résistance au cisaillement quasi équivalente au bois massif jusqu'à 270 °C. Dynea AS a présenté les produits de formaldéhyde d'urée de mélamine Prefere 4570 et 4571 à LIGNA 2025, avec des lignes de liaison résistantes au feu et un formaldéhyde libre inférieur à 0,1 %. Les adhésifs de formaldéhyde de phénol résorcinol conservent un rôle spécialisé dans les applications exposées aux intempéries et à forte charge où la résistance à l'immersion dans l'eau est requise.
Les adhésifs isocyanates de polymère en émulsion servent la lamination de qualité apparence où des températures de pressage plus basses et un faible risque de taches sont importants. Franklin a confirmé sa capacité d'adhésif structurel pour les poutres lamellées et les montants aboutés en 2025. Le polyuréthane devrait progresser à un CAGR de 6,89 % jusqu'en 2032 dans la taille du marché des adhésifs pour laminage du bois pour les types de résines. Kiilto a montré jusqu'à 30 % d'amélioration de la productivité en couvrant des éléments CLT à 3, 5 et 7 couches sans changement d'équipement. Jowat SE et KLEIBERIT SE & Co. KG ont commercialisé des produits polyuréthane à micro-émissions avec moins de 0,1 % d'isocyanate monomérique, aidant les fournisseurs à répondre aux préoccupations d'étiquetage des substances dangereuses tout en servant les lignes de production automatisées.

Par application :
les poutres de plancher ancrent la demande d'adhésifs structurelsLes poutres de plancher détenaient une part de segment de 31,54 % en 2026 sur le marché des adhésifs pour laminage du bois. Elles sont intensives en adhésifs car les bâtiments en bois massif à plusieurs étages nécessitent de larges surfaces de liaison et des lignes de liaison denses dans les systèmes de plancher. Les poutres de plancher devraient également progresser à un CAGR de 7,13 % jusqu'en 2032 à mesure que davantage de bâtiments utilisent des composants en bois fabriqués en usine. Leur rôle structurel donne à la performance des adhésifs un effet direct sur la cohérence de la fabrication et les spécifications des projets. Les poutres de toiture nécessitent également des liaisons structurelles solides, avec une exposition supplémentaire aux cycles thermiques, à l'humidité et à la dégradation par les ultraviolets dans les conceptions semi-exposées.
Les linteaux de fenêtres et de portes, les fermes et les colonnes de soutien servent des usages structurels plus étroits qui peuvent s'étendre avec la construction hybride bois-béton. Ces conceptions nécessitent plus d'attention à la liaison de matériaux dissemblables que l'assemblage traditionnel bois sur bois. Les systèmes de cassettes de plancher préfabriquées déplacent l'utilisation des adhésifs en amont car les panneaux laminés en usine arrivent sur les chantiers en tant que composants complets. H.B. Fuller Company a réorganisé son segment de solutions d'adhésifs pour la construction au cours de l'exercice 2025 pour combiner les produits de menuiserie haute performance, notamment Rakoll et Rapidex, avec des applications de construction connexes. Ce changement d'approvisionnement favorise les fournisseurs capables de fournir un volume fiable, un soutien au processus et un service technique rapide aux grands fabricants de panneaux.
Par secteur d'utilisation finale :
le résidentiel commande à la fois l'échelle et le rythmeLe résidentiel détenait une part de segment de 42,37 % en 2026 sur le marché des adhésifs pour laminage du bois et devrait progresser à un CAGR de 7,45 % jusqu'en 2032. La pénurie de logements en Amérique du Nord et en Europe du Nord soutient l'utilisation du logement en bois massif préfabriqué. Les acheteurs et les prescripteurs résidentiels accordent également plus de valeur aux produits en bois certifiés à faibles émissions pour la qualité de l'air intérieur. Kiilto Pro SW 13 a été sélectionné par HOISKO CLT pour des projets comprenant la Salle de musique de Turku et la Piscine Elmo à Vantaa.
La demande commerciale est soutenue par des projets de bureaux, d'éducation et à usage mixte où le bois apparent crée de la valeur de conception. Les bâtiments institutionnels tels que les hôpitaux et les installations gouvernementales constituent un domaine à évolution plus lente mais à haute spécification car les adhésifs doivent répondre à des exigences plus strictes en matière de compartimentage incendie. Le développement industriel en Europe bénéficie de systèmes de construction verte tels que la méthode d'évaluation environnementale du Building Research Establishment et la certification de la Deutsche Gesellschaft für Nachhaltiges Bauen pour les entrepôts et les installations de production. Le secteur des adhésifs pour laminage du bois favorise donc les fournisseurs capables de combiner la conformité NAF et ULEF, les preuves de performance au feu et la documentation d'approbation structurelle. Un large portefeuille de certifications peut aider un fournisseur à servir les exigences résidentielles, commerciales, institutionnelles et industrielles sans reformuler les formulations de base pour chaque projet.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait une part régionale de 33,69 % en 2026 sur le marché des adhésifs pour laminage du bois. La région a bénéficié du développement des codes pour le bois massif, d'un réseau dense d'usines de bois lamellé-collé et de CLT, et d'incitations à la construction à faible émission de carbone. Le guide 2025 soutient les permis sous les codes antérieurs à 2021, tandis que les règles canadiennes alignent la certification du formaldéhyde avec le titre VI américain. Le Mexique se développe grâce au logement manufacturé et à l'intégration avec les chaînes d'approvisionnement de préfabrication américaines.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 7,31 % jusqu'en 2032 dans la taille du marché des adhésifs pour laminage du bois. L'urbanisation, les exigences de construction verte et la capacité CLT croissante soutiennent la demande dans toute la région. L'Inde stimule la demande grâce aux projets de démonstration de Goa et aux programmes de formation de l'Institut indien de technologie de Roorkee, contribuant à la demande intérieure de CLT. La construction préfabriquée au Japon est en croissance, et les incitations de l'Agence forestière peuvent fournir jusqu'à 10 % de surface constructible supplémentaire pour les projets CLT domestiques.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe est un centre de consommation important sur le marché des adhésifs pour laminage du bois car elle combine des systèmes de certification matures avec des exigences environnementales et incendie exigeantes. L'Allemagne, siège de KLEIBERIT et Jowat SE, et la Scandinavie, où opèrent Dynea AS et Kiilto, sont des centres de fabrication et de développement de produits. Kiilto a fourni des adhésifs pour la Salle de musique de Turku et la Piscine Elmo à Vantaa, toutes deux achevées en 2025. EN 18070:2025 classe la résistance à la température des adhésifs pour les structures en bois portantes en cas d'incendie. Le Brésil offre un débouché en développement pour le bois lamellé-collé, tandis que le programme de construction Vision 2030 de l'Arabie saoudite et l'activité de logement modulaire en Afrique du Sud créent des premiers nœuds de demande.
Paysage concurrentiel
Le marché des adhésifs pour laminage du bois est modérément concentré, avec les cinq premiers acteurs comprenant Henkel AG & Co. KGaA, H.B. Fuller Company, Sika AG, Akzo Nobel N.V. et Hexion Inc. L'investissement des fournisseurs dans des systèmes d'adhésifs conformes, testés au feu et à faible empreinte carbone reflète la poussée vers un développement de produits axé sur la performance. Henkel AG & Co. KGaA a lancé sa gamme Loctite HB XE en février 2025, en utilisant des preuves de tests au feu et la documentation de conformité à l'Eurocode 5 pour soutenir les clients CLT et bois lamellé-collé. Ces stratégies de produits rendent les preuves techniques et la documentation de conformité plus importantes dans la sélection des fournisseurs.
Sur le marché des adhésifs pour laminage du bois, les adhésifs structurels biosourcés répondant à la fois à la performance EN 301 Classe D4 et à la classification incendie T270 en sont encore à un stade précoce. Cela laisse de la place pour un fournisseur capable de fournir la combinaison à l'échelle industrielle. Le secteur préfabriqué en bois de l'ASEAN dispose également d'une infrastructure limitée de certification d'adhésifs de qualité structurelle locale, ce qui crée une ouverture pour les fournisseurs qui investissent dans les tests et les approbations. Dans la lamination de meubles et l'habillage de profils de fenêtres, la concurrence est plus fragmentée et comprend Jowat SE, KLEIBERIT et des producteurs asiatiques régionaux.
Kiilto a adopté du monomère d'acétate de vinyle avec 65 % de contenu biosourcé de Celanese Corporation en juin 2025, réduisant l'empreinte carbone de son portefeuille d'adhésifs bois polyacétate de vinyle de classe D3 jusqu'à 25 %. AICA Kogyo Co.,Ltd. a augmenté les prix de certains adhésifs en juillet 2025, indiquant une pression continue sur les matières premières. Huntsman International LLC a présenté des résines I-BOND biosourcées sans formaldéhyde ajouté à LIGNA 2025[2]. Sika AG a continué d'élargir sa capacité en adhésifs de construction grâce à des investissements et des acquisitions. Ces actions montrent une orientation concurrentielle sur la conformité des produits, la durabilité, la performance de fabrication et la portée régionale.
Leaders du secteur des adhésifs pour laminage du bois
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Sika AG
-
Akzo Nobel N.V.
-
Hexion Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des adhésifs pour laminage du bois Entreprises couvertes dans ce rapport
- 3M
- AICA Kogyo Co.,Ltd.
- Akzo Nobel N.V.
- Arkema
- Dynea AS
- Franklin
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Hexion Inc.
- Huntsman International LLC
- Jowat SE
- Kiilto
- KLEIBERIT SE & Co. KG
- MAPEI
- Sika AG
Développements industriels récents dans Marché des adhésifs pour laminage du bois
- Octobre 2026 : L'Agence américaine de protection de l'environnement (EPA) a finalisé les mises à jour des normes d'émission de formaldéhyde pour les produits en bois composite dans le cadre de la loi sur le contrôle des substances toxiques (TSCA). Les mises à jour intègrent ISO 12460-2:2024 comme méthode d'essai de contrôle de la qualité supplémentaire et traitent des normes de consensus pertinentes pour le bois lamellé-collé structurel. Ce développement soutient le marché des adhésifs pour laminage du bois en renforçant les exigences de test et de conformité en matière d'émissions de formaldéhyde pour les fabricants fournissant des produits en bois au marché américain.
- Novembre 2025 : Kiilto s'est associé au fabricant finlandais de bois lamellé-croisé (CLT) HOISKO CLT pour utiliser son adhésif polyuréthane monocomposant Kiilto Pro SW 13 dans la production de CLT. L'adhésif a été utilisé pour les éléments en bois de la Salle de musique de Turku et des projets de la Piscine Elmo à Vantaa en Finlande, démontrant son adéquation pour les configurations CLT à 3, 5 et 7 couches. Le partenariat soutient le marché des adhésifs pour laminage du bois en démontrant l'utilisation d'adhésifs polyuréthane dans la construction en bois d'ingénierie à grande échelle.
Portée du rapport mondial sur le marché des adhésifs pour laminage du bois
Les adhésifs pour laminage du bois sont des agents de liaison utilisés pour assembler des couches de bois afin de fabriquer des composants en bois d'ingénierie avec une résistance et une stabilité dimensionnelle constantes. Ils contribuent à maintenir l'intégrité de la liaison sous des charges structurelles et des conditions variables d'humidité et de température.
Le marché des adhésifs pour laminage du bois est segmenté par type de résine, application, secteur d'utilisation finale et géographie. Par type de résine, le marché est segmenté en formaldéhyde de mélamine, formaldéhyde de phénol résorcinol, polyuréthane, isocyanate de polymère en émulsion et autres types de résines. Par application, le marché est segmenté en poutres de plancher, poutres de toiture, linteaux de fenêtres et de portes, fermes et colonnes de soutien, et autres applications. Par secteur d'utilisation finale, le marché est segmenté en résidentiel, commercial, industriel et institutionnel. Le rapport couvre également la taille du marché et les prévisions pour les adhésifs pour laminage du bois dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Formaldéhyde de mélamine |
| Formaldéhyde de phénol résorcinol |
| Polyuréthane |
| Isocyanate de polymère en émulsion |
| Autres types de résines |
| Poutres de plancher |
| Poutres de toiture |
| Linteaux de fenêtres et de portes |
| Fermes et colonnes de soutien |
| Autres applications |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Formaldéhyde de mélamine | |
| Formaldéhyde de phénol résorcinol | ||
| Polyuréthane | ||
| Isocyanate de polymère en émulsion | ||
| Autres types de résines | ||
| Par application | Poutres de plancher | |
| Poutres de toiture | ||
| Linteaux de fenêtres et de portes | ||
| Fermes et colonnes de soutien | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Institutionnel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des adhésifs pour laminage du bois ?
La taille du marché des adhésifs pour laminage du bois était évaluée à 1,24 milliard USD en 2026 et devrait croître de 1,31 milliard USD en 2027 pour atteindre 1,78 milliard USD d'ici 2032, à un CAGR de 6,25 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande d'adhésifs pour laminage du bois ?
La croissance de la construction en bois massif, l'utilisation accrue du CLT et du bois lamellé-collé, la préfabrication et le resserrement des règles sur les émissions soutiennent la demande.
Quel type de résine détenait la plus grande part en 2026 ?
Le formaldéhyde de mélamine était en tête avec une part de 54,12 % en 2026.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les poutres de plancher devraient croître à un CAGR de 7,13 % jusqu'en 2032.