
Marktgröße und Marktanteil für Holzlaminierkleber
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.31 Milliarden US-Dollar |
| Marktgröße (2032) | 1.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.25 % |
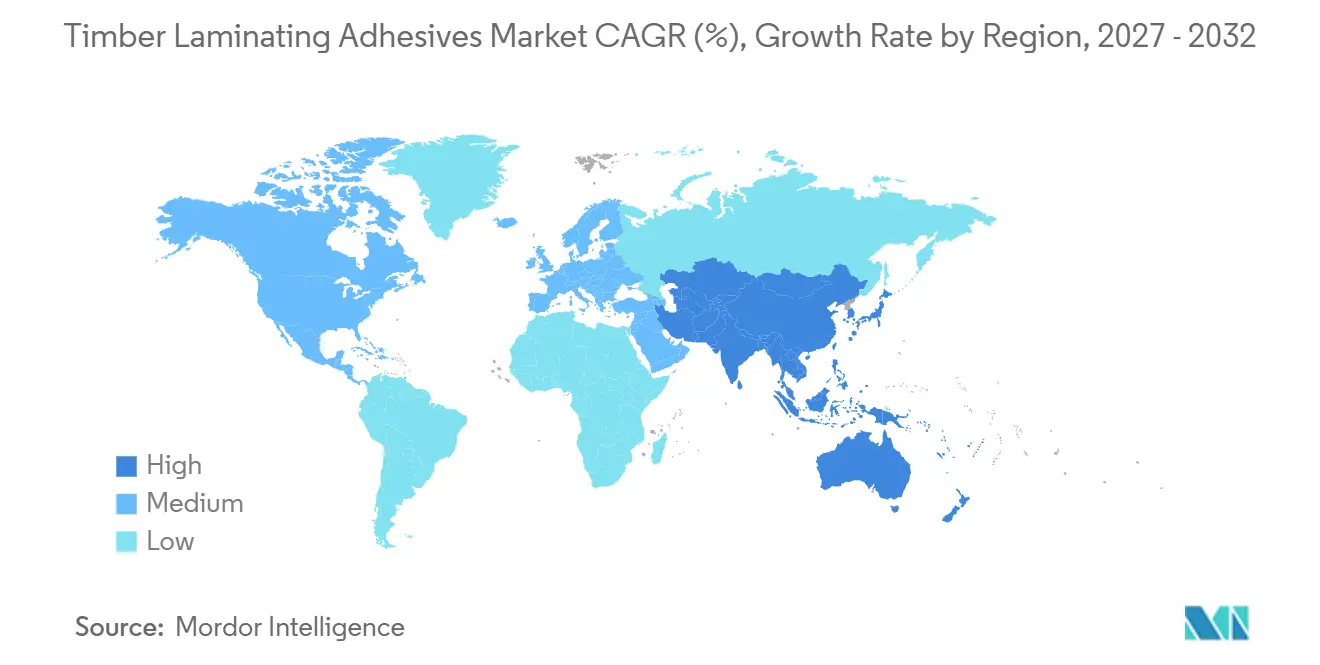
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
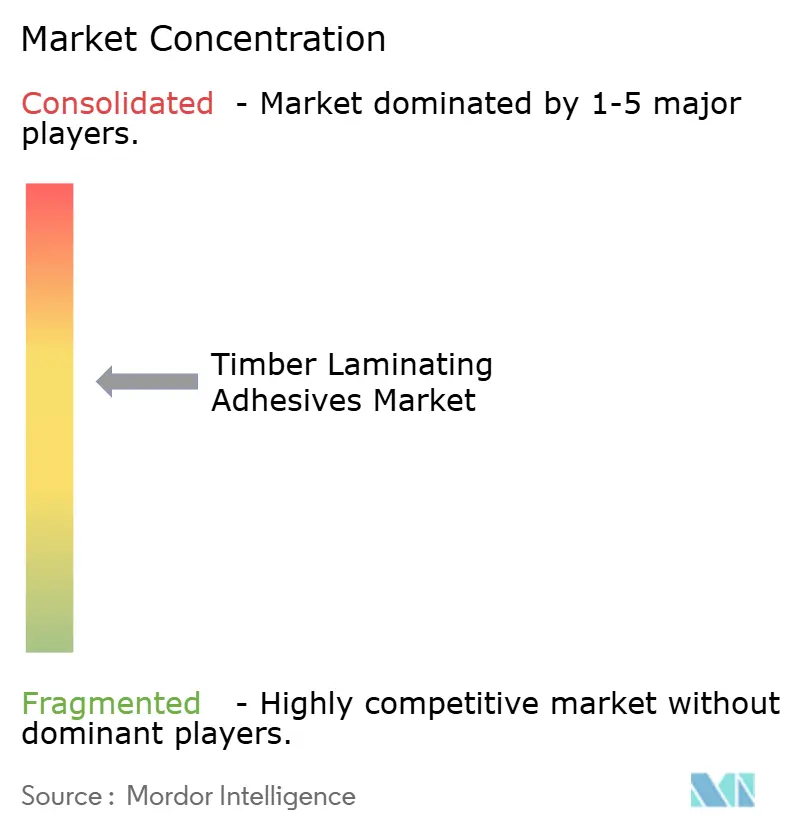
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Holzlaminierkleber von Mordor Intelligence
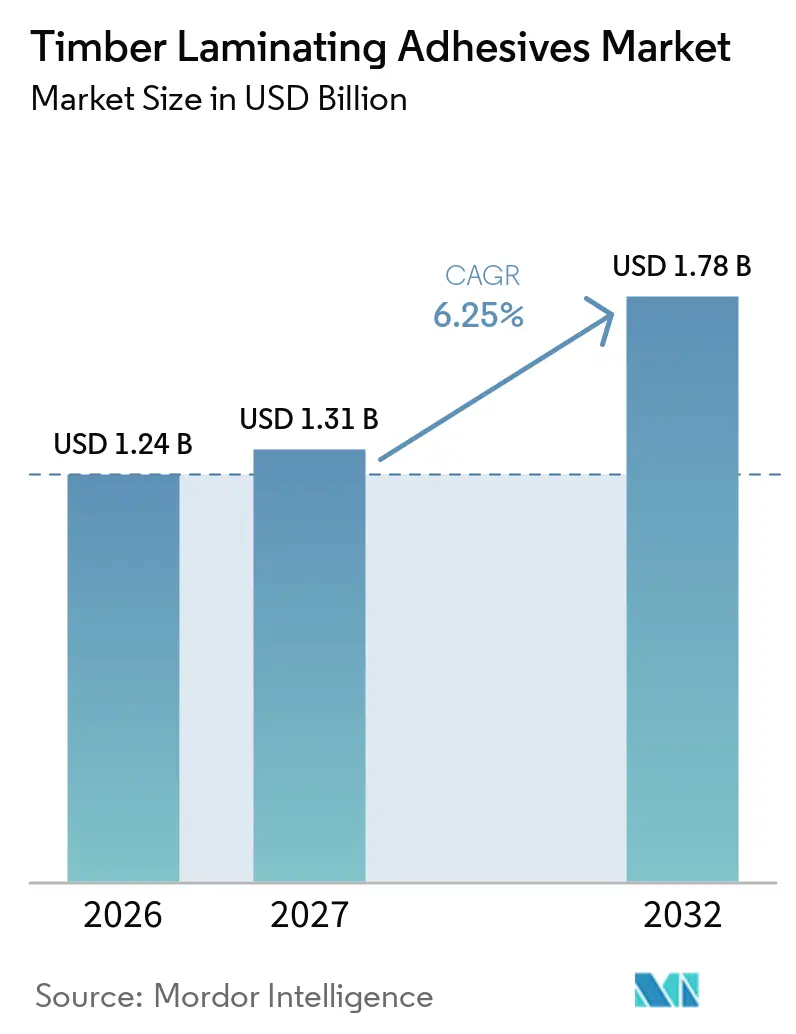
Die Marktgröße für Holzlaminierkleber wurde im Jahr 2026 auf 1,24 Milliarden USD geschätzt und soll von 1,31 Milliarden USD im Jahr 2027 auf 1,78 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,25 % während des Prognosezeitraums (2027–2032). Strukturelle Klebstoffsysteme haben an Bedeutung gewonnen, da der Ingenieurholzbau strengeren Anforderungen an Bauvorschriften, Brandschutz und Emissionen unterliegt. Der Massivholzbau erweitert die adressierbare Nachfragebasis, insbesondere in Nordamerika und Europa, während Baugenehmigungsrichtlinien die Zulassungen in weiteren Rechtsgebieten zugänglicher machen. Emissionsarme und formaldehydfreie Formulierungen gewinnen an Bedeutung, da Formaldehydvorschriften und Kundenspezifikationen anspruchsvoller werden. Lieferanten reagieren mit brandgeprüften, automatisierungskompatiblen und biobasierten Produkten, was den Wettbewerb von der standardmäßigen Harzversorgung hin zu zertifizierter Leistung und technischem Support verlagert. Die Volatilität der Rohstoffkosten bleibt eine wesentliche Einschränkung, da Isocyanat-, Formaldehyd-, Phenol- und petrochemische Kosten die Margen belasten können, wenn Kundenverträge keine vollständige Preiseskalation vorsehen.
Wichtigste Erkenntnisse des Berichts
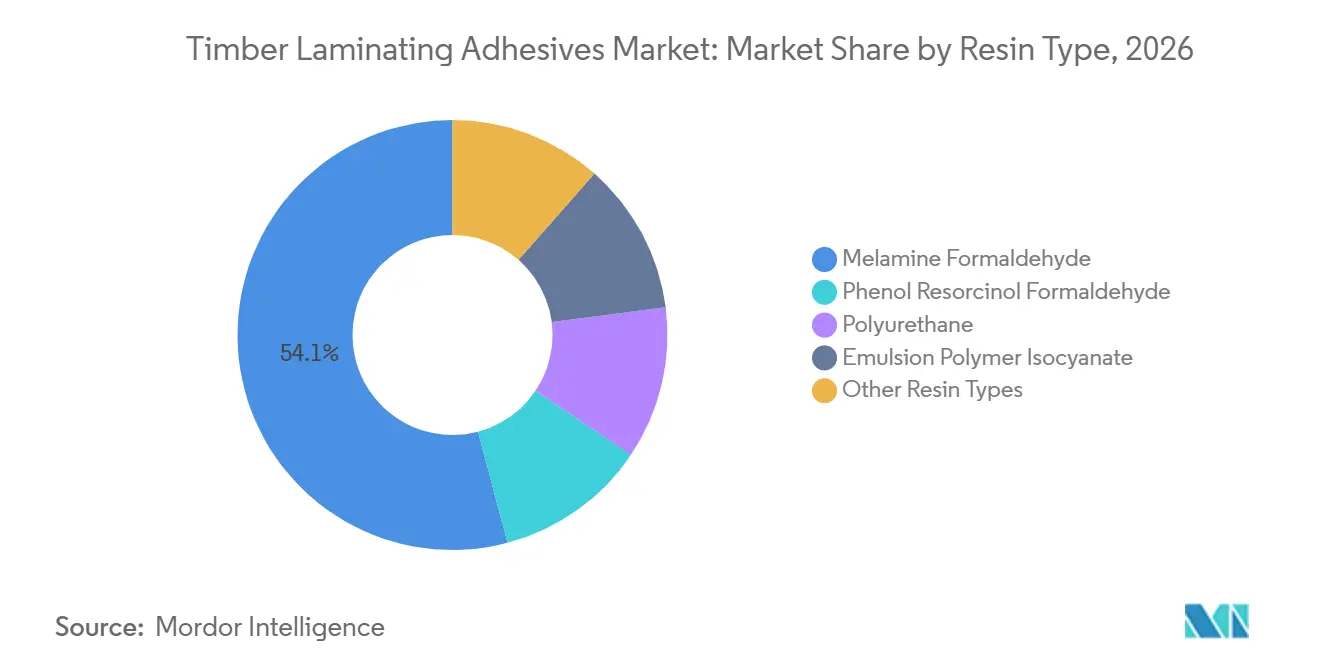
- Nach Harztyp hielt Melamin-Formaldehyd im Jahr 2026 einen Marktanteil von 54,12 % am Markt für Holzlaminierkleber, während Polyurethan bis 2032 voraussichtlich mit einer CAGR von 6,89 % wachsen wird.
- Nach Anwendung hielten Bodenbalken im Jahr 2026 einen Marktanteil von 31,54 % am Markt für Holzlaminierkleber und sollen bis 2032 mit einer CAGR von 7,13 % wachsen.
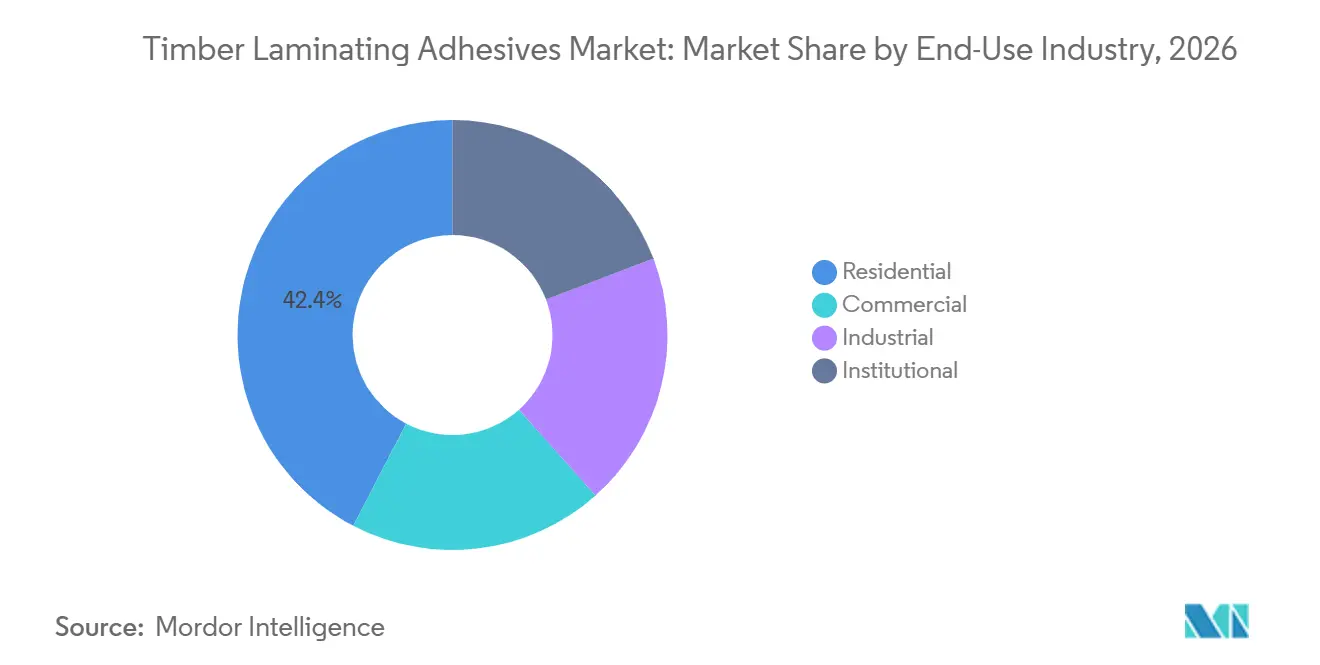
- Nach Endverbrauchsbranche hielt der Wohnbereich im Jahr 2026 einen Marktanteil von 42,37 % am Markt für Holzlaminierkleber und soll bis 2032 mit einer CAGR von 7,45 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 33,69 % am Markt für Holzlaminierkleber, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,31 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Massivholz- und Ingenieurholzbaus | +2.1% | Nordamerika, Europa, Asien-Pazifik mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Einführung von klebstoffgebundenen CLT-, Brettschichtholz- und LVL-Systemen | +1.5% | Nordamerika und Europa; selektive Expansion in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach emissionsarmen und formaldehydfreien Klebstoffen | +1.1% | Nordamerika, Europa (regulatorische Vorreiterrolle); Asien-Pazifik folgt bei der Einhaltung von Vorschriften | Mittelfristig (2–4 Jahre) |
| Expansion des vorgefertigten und ortsunabhängigen Holzbaus | +0.9% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Automatisierungskompatible Klebstoffe für Hochdurchsatz-Holzlinien | +0.6% | Nordamerika und Europa; Asien-Pazifik im Aufholprozess | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Massivholz- und Ingenieurholzbaus
Der Massivholzbau entwickelt sich zu einer immer bedeutenderen Nachfragequelle im Markt für Holzlaminierkleber. Der Markt für Holzlaminierkleber profitiert davon, da der Tafelbau auf gleichmäßige, werkseitig aufgetragene Verbindungen angewiesen ist. Das Softwood Lumber Board berichtete, dass Massivholz im zweiten Quartal 2025 24 % der durch seine Programme generierten zusätzlichen Schnittholznachfrage von 438 Millionen Brettermaßfuß ausmachte. Diese Nachfrage erstreckt sich auf Mehrfamilienwohnungen, Bildungseinrichtungen, Büros und Lagerhallen, was die Abhängigkeit von einer einzelnen Baukategorie verringert. Der Leitfaden des American Wood Council aus dem Jahr 2025 unterstützt Genehmigungen in Rechtsgebieten, die keine aktualisierten Bestimmungen des International Building Code übernommen haben, und erweitert so die Entwicklungspipeline. ANSI/APA PRG 320-2025 und EN 15425:2023 machen Verbundleistung und Presszeit zu zentralen Kriterien für die Lieferantenqualifikation in dieser wachsenden Holzbaubasis.
Nachfrage nach emissionsarmen und formaldehydfreien Klebstoffen
Die U.S. Environmental Protection Agency schloss im Januar 2025 ihre Risikobewertung für Formaldehyd gemäß dem Toxic Substances Control Act ab und stellte ein unzumutbares Risiko für Arbeitnehmer fest[1]. Die Behörde berief im Juli 2026 ein Überprüfungsgremium für kleine Unternehmen ein, das der Risikoregulierung für Formaldehyd vorausging und den Druck auf Formulierungsentscheidungen aufrechterhielt. Kanadas Verordnung über Formaldehydemissionen aus Holzwerkstoffen trat im März 2025 in Kraft und wurde an den Toxic Substances Control Act Titel VI angeglichen, wobei zusätzliche Zertifizierungs- und Kennzeichnungsanforderungen hinzugefügt wurden. Huntsman International LLC stellte auf der LIGNA 2025 I-BOND PB BIO 1025 und I-BOND OSB BIO 1025 vor. Die Huntsman-Harze enthalten bis zu 25 % biobasierte Inhaltsstoffe, bieten einen bis zu 30 % geringeren CO₂-Fußabdruck und enthalten kein zugesetztes Formaldehyd. Etablierte Lieferanten im Markt für Holzlaminierkleber mit Portfolios ohne zugesetztes Formaldehyd (NAF) und mit ultraniedriger Formaldehydemission (ULEF) haben einen Vorteil, da Qualifizierung und Drittpartei-Zertifizierung 12 bis 18 Monate in Anspruch nehmen können.
Expansion des vorgefertigten und ortsunabhängigen Holzbaus
Im Markt für Holzlaminierkleber verlagert der vorgefertigte Holzbau die Klebearbeiten von variablen Baustellen in kontrollierte Fabriken, wo Prozessbedingungen und Fehlerquoten konsistenter gesteuert werden können. Anreize der Forstbehörde und eine breitere Nutzung von Brettsperrholz in mehrgeschossigen Gebäuden unterstützen diesen Wandel, während japanische Hersteller exportierbare Vorfabrikationssysteme für den australischen Wohnungsmangel vermarkten. Südkoreas Umweltstandard für Energie und Umweltdesign (G-SEED) mit Anforderungen an Umweltproduktdeklarationen für öffentliche Gebäude erhöht den Wert zertifizierter Holzklebstoffsysteme. Die Beschaffung konzentriert sich zunehmend auf größere Plattenhersteller, was die Bedeutung des Status als bevorzugter Lieferant erhöht, aber die Nachfragesichtbarkeit für zugelassene Lieferanten verbessert. H.B. Fuller Company reorganisierte zu Beginn des Geschäftsjahres 2025 sein Segment Bauklebstofflösungen, um diese Fertigungskundenbasis mit einem fokussierteren Angebot zu bedienen.
Einführung von klebstoffgebundenen CLT-, Brettschichtholz- und LVL-Systemen
Im Markt für Holzlaminierkleber erfordern Brettsperrholz, Brettschichtholz und Furnierschichtholz (LVL) Klebstoffe, die gleichzeitig strukturelle, brandschutztechnische und emissionsbezogene Anforderungen erfüllen. ANSI/APA PRG 320-2025 schreibt vor, dass CLT-Klebstoffe in den Vereinigten Staaten ANSI 405 und in Kanada die Canadian Standards Association O112.10 erfüllen müssen, einschließlich der Hochtemperaturbewertung durch den Compartment Fire Test. EN 18070:2025 klassifiziert tragende Holzklebstoffe nach ihrer Temperaturbeständigkeitsklasse unter Brandeinwirkung. Eine Studie aus dem Jahr 2025 ergab, dass Polykondensationsklebstoffe, hauptsächlich Melamin-Formaldehyd und Melamin-Harnstoff-Formaldehyd, bis 270 °C eine nahezu lineare Verbundfestigkeit beibehielten, während Polyadditionsklebstoffe unterhalb dieser Schwelle eine nahezu null verbleibende Festigkeit aufwiesen. Henkel AG & Co. KGaA brachte im Februar 2025 nach Tests an der ETH Zürich die Loctite HB XE Linie auf den Markt, mit einer Verkohungsrate von 0,65 mm/min, die die Anforderungen des Eurocode 5 erfüllt. Diese Spezifikationen geben qualifizierten Formulierern eine klarere Grundlage für die Produktdifferenzierung im Markt für Holzlaminierkleber.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffkosten für Isocyanat, Formaldehyd, Phenol und petrochemische Vorprodukte | -1.5% | Global; akute Exposition in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Formulierungs- und Zertifizierungskosten unter verschärften Emissions- und Chemikalienvorschriften | -1.1% | Nordamerika, Europa (regulatorische Vorreiterrolle); Asien-Pazifik folgt bei der Einhaltung von Vorschriften | Mittelfristig (2–4 Jahre) |
| Begrenzte Prozessfenster für Feuchtigkeits-, Temperatur-, Offenzeit- und Pressbedingungen | -0.7% | Global; besondere Intensität in tropischen Asien-Pazifik-Märkten | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffkosten für Isocyanat, Formaldehyd, Phenol und petrochemische Vorprodukte
Im Markt für Holzlaminierkleber bleiben Isocyanate, Formaldehyd, Phenol und Resorcin den petrochemischen Zyklen und vorgelagerten Energiekosten ausgesetzt. AICA Kogyo Co.,Ltd. kündigte eine Preisanpassung zum Juli 2025 an, die die Preise für wasserbasierte Isocyanatklebstoffe um 10 % oder mehr und die Preise für Synthesekautschukklebstoffe um 5 % oder mehr erhöhte. Anhaltender Kostendruck bei den Einsatzstoffen kann die Einführung hochwertiger Strukturformulierungen in preissensiblen Schwellenmärkten einschränken, einschließlich der Holzbausegmente des Verbands Südostasiatischer Nationen (ASEAN) und Südasiens. Lieferanten mit rückwärtsintegrierter Harzversorgung, darunter Hexion und Dynea, können gegenüber Wettbewerbern, die auf Spotmarktbeschaffung angewiesen sind, einen Kostenvorteil haben. Viele Klebstoffverträge für Ingenieurholz enthalten keine vollständigen Rohstoffeskalationsklauseln, was Formulierer zwischen Vertragsverlängerungen exponiert. Das Problem ist im Markt für Holzlaminierkleber am unmittelbarsten, wo die Fertigungskonsistenz auch von engen Feuchtigkeits-, Temperatur-, Offenzeit- und Pressbedingungsfenstern abhängt, insbesondere in tropischen Asien-Pazifik-Anlagen.
Formulierungs- und Zertifizierungskosten unter verschärften Emissions- und Chemikalienvorschriften
Für den Markt für Holzlaminierkleber schaffen der Toxic Substances Control Act Titel VI, Kanadas Vorschriften von 2025, die Verordnung (EU) 2023/1464 der Europäischen Kommission im Rahmen der Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) sowie die Air Toxic Control Measure 93120 des California Air Resources Board eine kumulative Compliance-Belastung. Die U.S. Environmental Protection Agency schloss im Oktober 2026 Aktualisierungen ab, die ISO 12460-2:2024 als Qualitätskontrolltestmethode hinzufügten und das American National Standards Institute A190.1-2022 für strukturelles Brettschichtholz anpassten. Diese Änderungen erfordern, dass Klebstoffhersteller Produkte durch anerkannte Drittpartei-Zertifizierer neu qualifizieren. Große Mehrproduktlieferanten können diese Kosten auf breitere Portfolios verteilen, während kleinere regionale Hersteller eine höhere Belastung tragen. Dies kann lokale Versorgungsoptionen einschränken oder kleinere Hersteller dazu veranlassen, Formulierungen von größeren Lieferanten zu lizenzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Melamin-Formaldehyd führt, Polyurethan beschleunigtMelamin-Formaldehyd hielt im Jahr 2026 einen Segmentanteil von 54,12 % im Markt für Holzlaminierkleber. Seine Position spiegelt die etablierte Verbundleistung bei der Herstellung von Brettschichtholz und CLT, die Kostenkonkurrenzfähigkeit gegenüber Phenol-Resorcin-Formaldehyd- und Emulsionspolymer-Isocyanat-Systemen sowie die thermische Stabilität wider. Die Brandschutzstudie von 2025 ergab, dass Polykondensationssysteme bis 270 °C eine nahezu massivholzgleiche Scherfestigkeit beibehielten. Dynea AS präsentierte auf der LIGNA 2025 die Melamin-Harnstoff-Formaldehyd-Produkte Prefere 4570 und 4571 mit brandbeständigen Klebefugen und einem freien Formaldehydgehalt unter 0,1 %. Phenol-Resorcin-Formaldehyd-Klebstoffe behalten eine spezialisierte Rolle bei witterungsexponierten und hochbelasteten Anwendungen, bei denen Wasserimmersionsbeständigkeit erforderlich ist.
Emulsionspolymer-Isocyanat-Klebstoffe dienen der Laminierung in Sichtqualität, bei der niedrigere Presstemperaturen und ein geringes Verfärbungsrisiko wichtig sind. Franklin bestätigte 2025 seine Fähigkeit für Strukturklebstoffe für laminierte Balken und keilgezinkte Ständer. Polyurethan soll bis 2032 im Markt für Holzlaminierkleber nach Harztypen mit einer CAGR von 6,89 % wachsen. Kiilto zeigte eine Produktivitätssteigerung von bis zu 30 % durch die Abdeckung von 3-, 5- und 7-lagigen CLT-Elementen ohne Geräteänderungen. Jowat SE und KLEIBERIT SE & Co. KG haben mikroemissionsarme Polyurethanprodukte mit weniger als 0,1 % monomerem Isocyanat kommerzialisiert, was Lieferanten hilft, Bedenken hinsichtlich der Kennzeichnung gefährlicher Stoffe zu begegnen und gleichzeitig automatisierte Produktionslinien zu bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Bodenbalken verankern die strukturelle KlebstoffnachfrageBodenbalken hielten im Jahr 2026 einen Segmentanteil von 31,54 % im Markt für Holzlaminierkleber. Sie sind klebstoffintensiv, da mehrgeschossige Massivholzgebäude breite Klebeflächen und dichte Klebefugen in Bodensystemen erfordern. Bodenbalken sollen bis 2032 auch mit einer CAGR von 7,13 % wachsen, da mehr Gebäude werkseitig gefertigte Holzkomponenten verwenden. Ihre strukturelle Rolle verleiht der Klebstoffleistung einen direkten Einfluss auf die Fertigungskonsistenz und Projektspezifikationen. Dachbalken erfordern ebenfalls starke Strukturverbindungen, mit zusätzlicher Exposition gegenüber thermischen Zyklen, Feuchtigkeit und ultraviolettem Abbau bei halbexponierten Designs.
Fenster- und Türsturzbalken, Fachwerke und Stützstützen dienen engeren strukturellen Zwecken, die sich mit dem hybriden Holz-Beton-Bau ausweiten können. Diese Designs erfordern mehr Aufmerksamkeit für die Verbindung ungleicher Materialien als die traditionelle Holz-zu-Holz-Montage. Vorgefertigte Bodenkassettensysteme verlagern den Klebstoffeinsatz vorgelagert, da werkseitig laminierte Platten als fertige Komponenten auf den Baustellen ankommen. H.B. Fuller Company reorganisierte sein Segment Bauklebstofflösungen im Geschäftsjahr 2025, um Hochleistungsholzbearbeitungsprodukte, darunter Rakoll und Rapidex, mit verwandten Bauanwendungen zu kombinieren. Diese Beschaffungsverschiebung begünstigt Lieferanten, die in der Lage sind, größeren Plattenherstellern zuverlässige Mengen, Prozessunterstützung und zeitnahen technischen Service zu bieten.
Nach Endverbrauchsbranche:
Wohnbereich dominiert sowohl in Umfang als auch in TempoDer Wohnbereich hielt im Jahr 2026 einen Segmentanteil von 42,37 % im Markt für Holzlaminierkleber und soll bis 2032 mit einer CAGR von 7,45 % wachsen. Der Wohnungsmangel in Nordamerika und Nordeuropa unterstützt den Einsatz von vorgefertigten Massivholzhäusern. Wohnungskäufer und Planer legen auch mehr Wert auf zertifizierte emissionsarme Holzprodukte für die Innenraumluftqualität. Kiilto Pro SW 13 wurde von HOISKO CLT für Projekte ausgewählt, darunter die Turku Music Hall und die Elmo Swimming Hall in Vantaa.
Die gewerbliche Nachfrage wird durch Büro-, Bildungs- und Mischnutzungsprojekte unterstützt, bei denen sichtbares Holz gestalterischen Mehrwert schafft. Institutionelle Gebäude wie Krankenhäuser und Regierungsgebäude sind ein sich langsamer entwickelnder, aber hochspezifizierter Bereich, da Klebstoffe strengere Brandabschnittsanforderungen erfüllen müssen. Die industrielle Entwicklung in Europa profitiert von Grüne-Gebäude-Systemen wie der Building Research Establishment Environmental Assessment Method und der Zertifizierung der Deutschen Gesellschaft für Nachhaltiges Bauen für Lagerhallen und Produktionsanlagen. Der Markt für Holzlaminierkleber begünstigt daher Lieferanten, die NAF- und ULEF-Konformität, Brandschutznachweise und strukturelle Zulassungsdokumentation kombinieren können. Ein breites Zertifizierungsportfolio kann einem Lieferanten helfen, Wohn-, Gewerbe-, Institutionelle und Industrieanforderungen zu bedienen, ohne Kernformulierungen für jedes Projekt überarbeiten zu müssen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen regionalen Anteil von 33,69 % im Markt für Holzlaminierkleber. Die Region hat von der Entwicklung von Massivholzbauvorschriften, einem dichten Netzwerk von Brettschichtholz- und CLT-Werken sowie Anreizen für kohlenstoffarmes Bauen profitiert. Der Leitfaden von 2025 unterstützt Genehmigungen unter Vorschriften vor 2021, während Kanadas Vorschriften die Formaldehydzertifizierung an den US-amerikanischen Titel VI angleichen. Mexiko expandiert durch Fertighäuser und die Integration in US-amerikanische Vorfabrikationslieferketten.
Asien-Pazifik
Asien-Pazifik soll bis 2032 im Markt für Holzlaminierkleber mit einer CAGR von 7,31 % wachsen. Urbanisierung, Anforderungen an grünes Bauen und wachsende CLT-Kapazitäten unterstützen die Nachfrage in der gesamten Region. Indien treibt die Nachfrage durch die Demonstrationsprojekte in Goa und die Schulungsprogramme des Indian Institute of Technology Roorkee voran und trägt zur inländischen CLT-Nachfrage bei. Japans vorgefertigter Bau wächst, und Anreize der Forstbehörde können bis zu 10 % mehr bebaubare Fläche für inländische CLT-Projekte bieten.
Europa, Südamerika, Naher Osten und Afrika
Europa ist ein bedeutendes Verbrauchszentrum im Markt für Holzlaminierkleber, da es ausgereifte Zertifizierungssysteme mit anspruchsvollen Umwelt- und Brandschutzanforderungen kombiniert. Deutschland, Heimat von KLEIBERIT und Jowat SE, und Skandinavien, wo Dynea AS und Kiilto tätig sind, sind Fertigungs- und Produktentwicklungszentren. Kiilto lieferte Klebstoff für die Turku Music Hall und die Elmo Swimming Hall in Vantaa, beide im Jahr 2025 fertiggestellt. EN 18070:2025 klassifiziert die Temperaturbeständigkeit von Klebstoffen für tragende Holzkonstruktionen im Brandfall. Brasilien bietet einen sich entwickelnden Absatzmarkt für Brettschichtholz, während das Bauprogramm Saudi-Arabiens Vision 2030 und die modulare Wohnbautätigkeit in Südafrika frühe Nachfrageknoten schaffen.
Wettbewerbslandschaft
Der Markt für Holzlaminierkleber ist mäßig konzentriert, wobei die fünf größten Akteure Henkel AG & Co. KGaA, H.B. Fuller Company, Sika AG, Akzo Nobel N.V. und Hexion Inc. umfassen. Lieferanteninvestitionen in konforme, brandgeprüfte und kohlenstoffärmere Klebstoffsysteme spiegeln den Drang zur leistungsorientierten Produktentwicklung wider. Henkel AG & Co. KGaA brachte im Februar 2025 seine Loctite HB XE Linie auf den Markt und nutzte Brandtestnachweise und Eurocode-5-Konformitätsdokumentation zur Unterstützung von CLT- und Brettschichtholzkunden. Diese Produktstrategien machen technische Nachweise und Konformitätsdokumentation bei der Lieferantenauswahl wichtiger.
Im Markt für Holzlaminierkleber befinden sich biobasierte Strukturklebstoffe, die sowohl die EN-301-Klasse-D4-Leistung als auch die T270-Brandklassifizierung erfüllen, noch in einem frühen Stadium. Dies lässt Raum für einen Lieferanten, der diese Kombination im industriellen Maßstab liefern kann. Der ASEAN-Sektor für vorgefertigten Holzbau verfügt auch über eine begrenzte lokale Infrastruktur für die Zertifizierung von Strukturklebstoffen, was eine Öffnung für Lieferanten schafft, die in Tests und Zulassungen investieren. Bei der Möbellaminierung und dem Fensterprofilumhüllen ist der Wettbewerb fragmentierter und umfasst Jowat SE, KLEIBERIT und regionale asiatische Hersteller.
Kiilto übernahm im Juni 2025 Vinylacetatmonomer mit 65 % biobasiertem Inhalt von Celanese Corporation und reduzierte den CO₂-Fußabdruck seines Polyvinylacetat-Holzklebstoffportfolios der Klasse D3 um bis zu 25 %. AICA Kogyo Co.,Ltd. erhöhte im Juli 2025 ausgewählte Klebstoffpreise, was auf anhaltenden Rohstoffdruck hinweist. Huntsman International LLC stellte auf der LIGNA 2025 biobasierte I-BOND-Harze ohne zugesetztes Formaldehyd vor[2]. Sika AG setzte die Erweiterung seiner Bauklebstofffähigkeiten durch Investitionen und Akquisitionen fort. Diese Maßnahmen zeigen einen Wettbewerbsfokus auf Produktkonformität, Nachhaltigkeit, Fertigungsleistung und regionale Reichweite.
Marktführer für Holzlaminierkleber
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Sika AG
-
Akzo Nobel N.V.
-
Hexion Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Holzlaminierkleber Unternehmen in diesem Bericht
- 3M
- AICA Kogyo Co.,Ltd.
- Akzo Nobel N.V.
- Arkema
- Dynea AS
- Franklin
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Hexion Inc.
- Huntsman International LLC
- Jowat SE
- Kiilto
- KLEIBERIT SE & Co. KG
- MAPEI
- Sika AG
Neueste Industrielle Entwicklungen in Markt für Holzlaminierkleber
- Oktober 2026: Die U.S. Environmental Protection Agency (EPA) schloss Aktualisierungen der Formaldehydemissionsstandards für Holzwerkstoffe gemäß dem Toxic Substances Control Act (TSCA) ab. Die Aktualisierungen integrieren ISO 12460-2:2024 als zusätzliche Qualitätskontrolltestmethode und befassen sich mit relevanten Konsensstandards für strukturelles Brettschichtholz. Die Entwicklung unterstützt den Markt für Holzlaminierkleber, indem sie die Anforderungen an Formaldehydemissionstests und Compliance für Hersteller stärkt, die Holzprodukte auf dem US-amerikanischen Markt anbieten.
- November 2025: Kiilto ging eine Partnerschaft mit dem finnischen Brettsperrholz-Hersteller HOISKO CLT ein, um seinen einkomponentigen Polyurethan-Klebstoff Kiilto Pro SW 13 in der CLT-Produktion einzusetzen. Der Klebstoff wurde für Holzelemente in den Projekten Turku Music Hall und Elmo Swimming Hall in Finnland verwendet und demonstrierte seine Eignung für 3-, 5- und 7-lagige CLT-Konfigurationen. Die Partnerschaft unterstützt den Markt für Holzlaminierkleber, indem sie den Einsatz von Polyurethan-Klebstoffen im großmaßstäblichen Ingenieurholzbau demonstriert.
Berichtsumfang des globalen Marktes für Holzlaminierkleber
Holzlaminierkleber sind Bindemittel, die zum Verbinden von Holzschichten zur Herstellung von Ingenieurholzkomponenten mit gleichmäßiger Festigkeit und Dimensionsstabilität verwendet werden. Sie helfen, die Verbundintegrität unter strukturellen Lasten und wechselnden Feuchtigkeits- und Temperaturbedingungen aufrechtzuerhalten.
Der Markt für Holzlaminierkleber ist nach Harztyp, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Harztyp ist der Markt in Melamin-Formaldehyd, Phenol-Resorcin-Formaldehyd, Polyurethan, Emulsionspolymer-Isocyanat und sonstige Harztypen segmentiert. Nach Anwendung ist der Markt in Bodenbalken, Dachbalken, Fenster- und Türsturzbalken, Fachwerke und Stützstützen sowie sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Wohnbereich, Gewerbe, Industrie und institutionelle Einrichtungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Holzlaminierkleber in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Melamin-Formaldehyd |
| Phenol-Resorcin-Formaldehyd |
| Polyurethan |
| Emulsionspolymer-Isocyanat |
| Sonstige Harztypen |
| Bodenbalken |
| Dachbalken |
| Fenster- und Türsturzbalken |
| Fachwerke und Stützstützen |
| Sonstige Anwendungen |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Institutionell |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Melamin-Formaldehyd | |
| Phenol-Resorcin-Formaldehyd | ||
| Polyurethan | ||
| Emulsionspolymer-Isocyanat | ||
| Sonstige Harztypen | ||
| Nach Anwendung | Bodenbalken | |
| Dachbalken | ||
| Fenster- und Türsturzbalken | ||
| Fachwerke und Stützstützen | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Institutionell | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Holzlaminierkleber?
Die Marktgröße für Holzlaminierkleber wurde im Jahr 2026 auf 1,24 Milliarden USD geschätzt und soll von 1,31 Milliarden USD im Jahr 2027 auf 1,78 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,25 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Holzlaminierkleber an?
Wachstum im Massivholzbau, verstärkter Einsatz von CLT und Brettschichtholz, Vorfabrikation und strengere Emissionsvorschriften unterstützen die Nachfrage.
Welcher Harztyp hatte 2026 den größten Marktanteil?
Melamin-Formaldehyd führte mit einem Anteil von 54,12 % im Jahr 2026.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Bodenbalken sollen bis 2032 mit einer CAGR von 7,13 % wachsen.