
Tamaño y Participación del Mercado de Adhesivos para Laminación de Madera
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.25 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos para Laminación de Madera por Mordor Intelligence
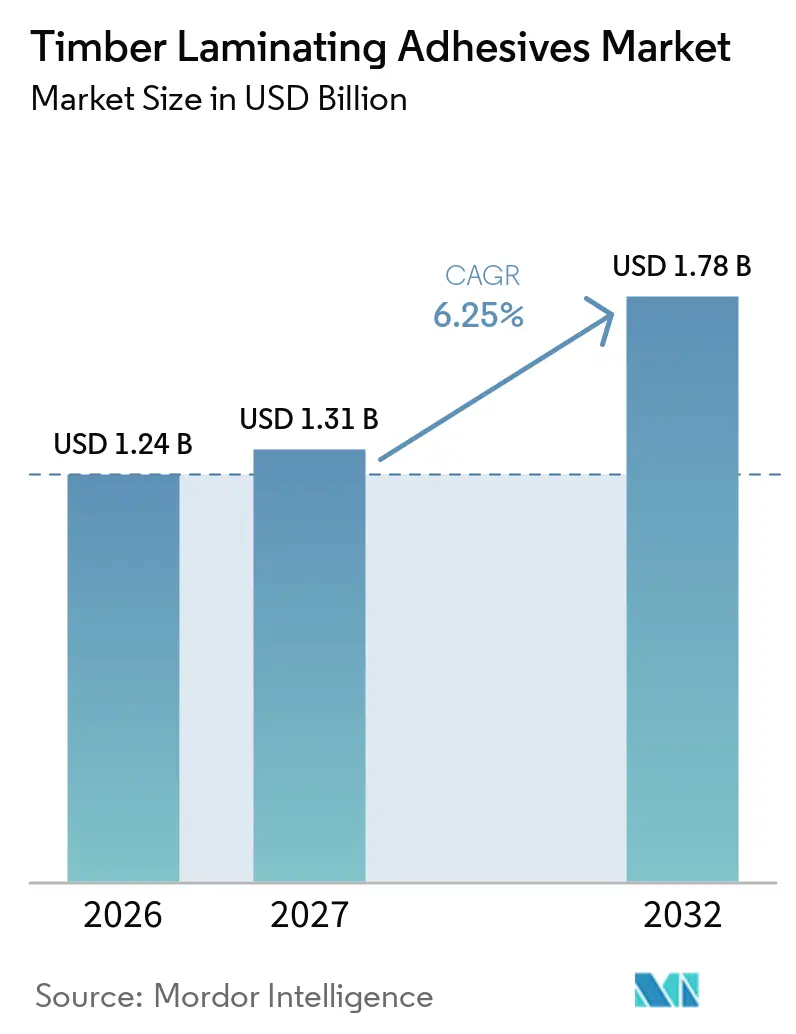
El tamaño del Mercado de Adhesivos para Laminación de Madera fue valorado en 1,24 mil millones de USD en 2026 y se estima que crecerá desde 1,31 mil millones de USD en 2027 hasta alcanzar 1,78 mil millones de USD para 2032, a una CAGR del 6,25% durante el período de pronóstico (2027-2032). Los sistemas de unión estructural han adquirido mayor importancia a medida que la construcción con madera de ingeniería enfrenta requisitos más estrictos de edificación, seguridad contra incendios y emisiones. La construcción con madera masiva está ampliando la base de demanda potencial, particularmente en América del Norte y Europa, mientras que las directrices de los códigos de construcción están facilitando las aprobaciones en jurisdicciones adicionales. Las formulaciones de bajas emisiones y sin formaldehído añadido están ganando importancia a medida que las normativas sobre formaldehído y las especificaciones de los clientes se vuelven más exigentes. Los proveedores están respondiendo con productos probados contra incendios, compatibles con líneas automatizadas y de base biológica, lo que desplaza la competencia desde el suministro estándar de resinas hacia el rendimiento certificado y el soporte técnico. La volatilidad de las materias primas sigue siendo una restricción material, ya que los costos de isocianato, formaldehído, fenólicos y petroquímicos pueden comprimir los márgenes cuando los contratos con los clientes no contemplan una escalada completa de precios.
Conclusiones Clave del Informe
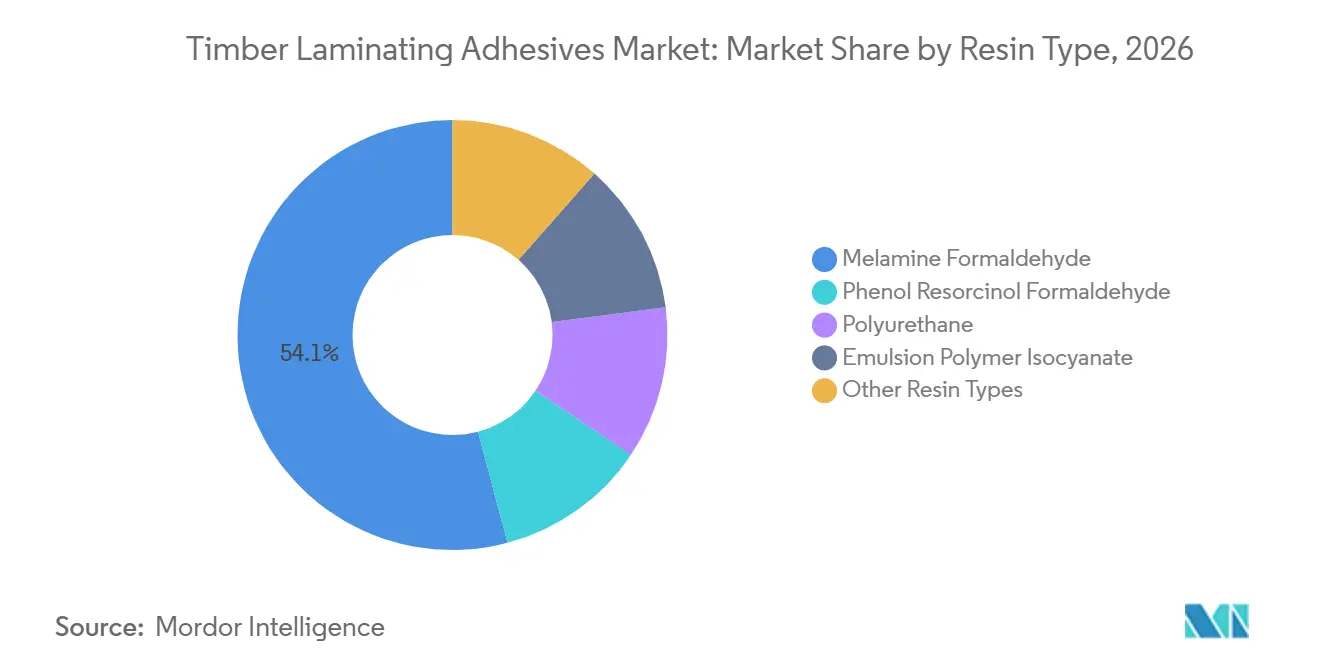
- Por tipo de resina, la melamina formaldehído representó el 54,12% de la participación del mercado de adhesivos para laminación de madera en 2026, mientras que se prevé que el poliuretano avance a una CAGR del 6,89% hasta 2032.
- Por aplicación, las vigas de piso representaron el 31,54% de la participación del mercado de adhesivos para laminación de madera en 2026 y se prevé que avancen a una CAGR del 7,13% hasta 2032.
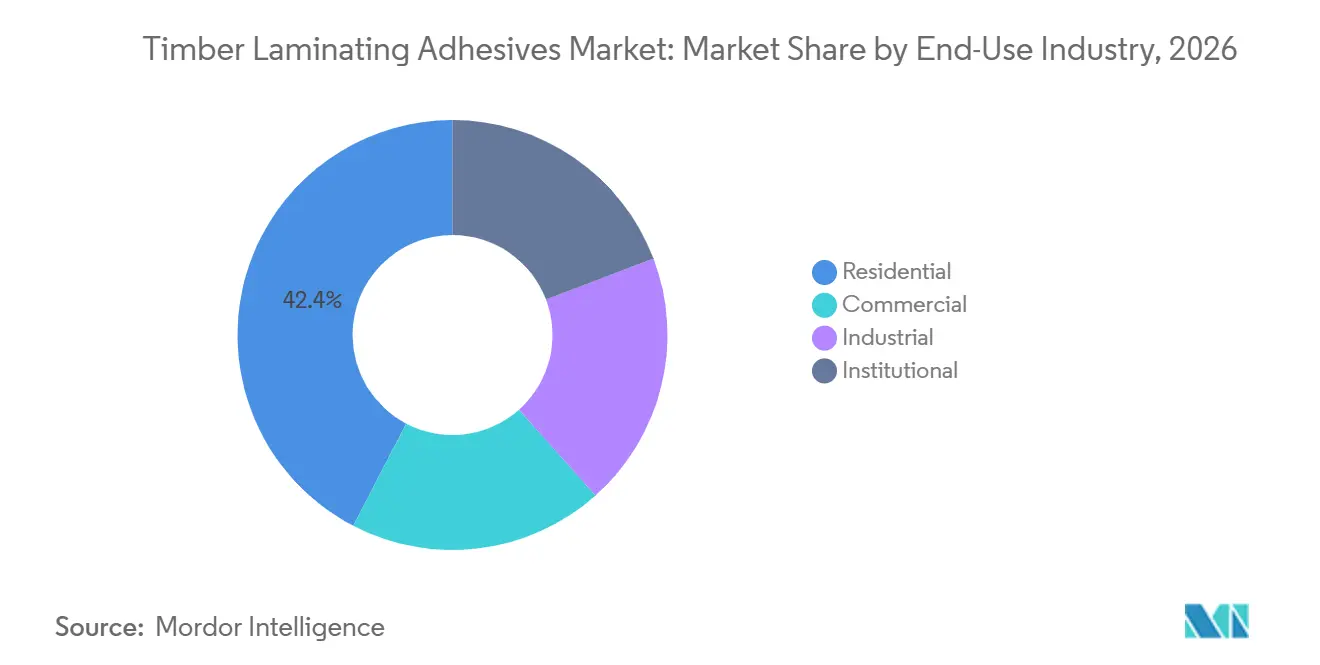
- Por industria de uso final, el sector residencial representó el 42,37% de la participación del mercado de adhesivos para laminación de madera en 2026 y se prevé que avance a una CAGR del 7,45% hasta 2032.
- Por geografía, América del Norte representó el 33,69% de la participación del mercado de adhesivos para laminación de madera en 2026, mientras que se prevé que Asia-Pacífico avance a una CAGR del 7,31% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Construcción con Madera Masiva y Madera de Ingeniería | +2.1% | América del Norte, Europa, expansión de Asia-Pacífico hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Adopción de Sistemas CLT, Madera Laminada Encolada y LVL con Unión Adhesiva | +1.5% | América del Norte y Europa; expansión selectiva en Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Adhesivos de Bajas Emisiones y Libres de Formaldehído | +1.1% | América del Norte, Europa (liderazgo regulatorio); seguimiento de cumplimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Construcción Prefabricada y Fuera del Sitio con Madera | +0.9% | Asia-Pacífico como núcleo, expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Adhesivos Compatibles con la Automatización para Líneas de Madera de Alto Rendimiento | +0.6% | América del Norte y Europa; Asia-Pacífico en crecimiento | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Construcción con Madera Masiva y Madera de Ingeniería
La construcción con madera masiva se está convirtiendo en una fuente de demanda más prominente en el mercado de adhesivos para laminación de madera. El mercado de adhesivos para laminación de madera se beneficia a medida que la construcción en paneles depende de uniones aplicadas en fábrica de manera consistente. La Junta de Madera Blanda informó que la madera masiva representó el 24% del incremento de 438 millones de pies tablares de demanda de madera generado por sus programas en el segundo trimestre de 2025. Esta demanda abarca viviendas multifamiliares, educación, oficinas y almacenes, lo que reduce la dependencia de una sola categoría de construcción. La guía 2025 del Consejo Americano de la Madera respalda los permisos en jurisdicciones que no han adoptado las disposiciones actualizadas del Código Internacional de Construcción, ampliando el canal de desarrollo. ANSI/APA PRG 320-2025 y EN 15425:2023 hacen del rendimiento de la unión y del tiempo de prensado elementos centrales para la calificación de proveedores en esta base de construcción de madera en expansión.
Demanda de Adhesivos de Bajas Emisiones y Libres de Formaldehído
La Agencia de Protección Ambiental de los Estados Unidos finalizó su evaluación de riesgo de la Ley de Control de Sustancias Tóxicas para el formaldehído en enero de 2025 y determinó un riesgo irrazonable para los trabajadores[1]. La agencia convocó un Panel de Revisión de Defensa de Pequeñas Empresas en julio de 2026 antes de la elaboración de normas de gestión de riesgos del formaldehído, manteniendo la presión sobre las decisiones de formulación. El Reglamento de Emisiones de Formaldehído de Productos de Madera Compuesta de Canadá entró en vigor en marzo de 2025 y se alineó con el Título VI de la Ley de Control de Sustancias Tóxicas, añadiendo además requisitos de certificación y etiquetado. Huntsman International LLC presentó I-BOND PB BIO 1025 e I-BOND OSB BIO 1025 en LIGNA 2025. Las resinas de Huntsman contienen hasta un 25% de contenido de base biológica, ofrecen hasta un 30% menos de huella de carbono y no contienen formaldehído añadido. Los proveedores establecidos en el mercado de adhesivos para laminación de madera con carteras Sin Formaldehído Añadido (NAF) y de Formaldehído de Emisión Ultra Baja (ULEF) tienen una ventaja porque la calificación y la certificación por terceros pueden llevar de 12 a 18 meses.
Expansión de la Construcción Prefabricada y Fuera del Sitio con Madera
En el mercado de adhesivos para laminación de madera, la construcción prefabricada de madera traslada el trabajo de unión desde sitios de obra variables a fábricas controladas, donde las condiciones del proceso y las tasas de defectos pueden gestionarse de manera más consistente. Los incentivos de la Agencia Forestal y el mayor uso de madera contralaminada en edificios de mediana altura respaldan el cambio, mientras que los fabricantes japoneses están comercializando sistemas prefabricados exportables para la escasez de vivienda en Australia. Los requisitos de declaración ambiental de productos del Estándar Verde de Corea del Sur para el Diseño Energético y Ambiental (G-SEED) para edificios públicos aumentan el valor de los sistemas de adhesivos para madera certificados. La adquisición se concentra entre los fabricantes de paneles más grandes, lo que aumenta la importancia del estatus de proveedor preferido, pero mejora la visibilidad de la demanda para los proveedores aprobados. H.B. Fuller Company reorganizó su segmento de Soluciones de Adhesivos para Construcción al inicio del ejercicio fiscal 2025 para atender a esta base de clientes de plantas de fabricación con una oferta más enfocada.
Adopción de Sistemas CLT, Madera Laminada Encolada y LVL con Unión Adhesiva
Dentro del mercado de adhesivos para laminación de madera, la Madera Contralaminada, la madera laminada encolada y la Madera Laminada de Chapa (LVL) requieren adhesivos que cumplan simultáneamente los requisitos estructurales, de resistencia al fuego y de emisiones. ANSI/APA PRG 320-2025 exige que los adhesivos para CLT cumplan con ANSI 405 en los Estados Unidos y con la Norma O112.10 de la Asociación Canadiense de Normas en Canadá, incluida la evaluación a temperatura elevada mediante la Prueba de Fuego en Compartimento. EN 18070:2025 clasifica los adhesivos para madera estructural portante por clase de resistencia a la temperatura bajo exposición al fuego. Un estudio de 2025 encontró que los adhesivos de policondensación, principalmente melamina formaldehído y melamina urea formaldehído, mantuvieron una resistencia de unión casi lineal hasta los 270 °C, mientras que los adhesivos de poliadición se aproximaron a una resistencia residual casi nula por debajo de ese umbral. Henkel AG & Co. KGaA lanzó la Línea Loctite HB XE en febrero de 2025 tras pruebas en la ETH Zúrich, con una tasa de carbonización de 0,65 mm/min que cumplió los requisitos del Eurocódigo 5. Estas especificaciones ofrecen a los formuladores calificados una base más clara para la diferenciación de productos en el mercado de adhesivos para laminación de madera.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Materias Primas de Isocianato, Formaldehído, Fenólicos y Petroquímicos | -1.5% | Global; exposición aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Costos de Formulación y Certificación bajo Normas de Emisiones y Químicos más Estrictas | -1.1% | América del Norte, Europa (liderazgo regulatorio); seguimiento de cumplimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Ventanas de Proceso Limitadas para Condiciones de Humedad, Temperatura, Tiempo Abierto y Prensado | -0.7% | Global; intensidad particular en los mercados tropicales de Asia-Pacífico | Corto a mediano plazo (≤ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Materias Primas de Isocianato, Formaldehído, Fenólicos y Petroquímicos
En el mercado de adhesivos para laminación de madera, los isocianatos, el formaldehído, el fenol y el resorcinol siguen expuestos a los ciclos petroquímicos y a los costos de energía aguas arriba. AICA Kogyo Co.,Ltd. anunció una revisión de precios efectiva en julio de 2025 que incrementó los precios de los adhesivos de isocianato a base de agua en un 10% o más y los precios de los adhesivos de caucho sintético en un 5% o más. La presión persistente sobre los costos de insumos puede limitar la adopción de formulaciones estructurales premium en mercados emergentes sensibles al precio, incluidos los segmentos de construcción de madera de la Asociación de Naciones del Sudeste Asiático (ASEAN) y del sur de Asia. Los proveedores con suministro de resinas integrado hacia atrás, incluidos Hexion y Dynea, pueden tener una ventaja de costos sobre los competidores que dependen de la adquisición en el mercado spot. Muchos contratos de adhesivos para madera de ingeniería no contemplan cláusulas completas de escalada de materias primas, lo que deja a los formuladores expuestos entre las renovaciones de contratos. El problema es más inmediato en el mercado de adhesivos para laminación de madera, donde la consistencia de fabricación también depende de ventanas estrechas de humedad, temperatura, tiempo abierto y condiciones de prensado, particularmente en instalaciones tropicales de Asia-Pacífico.
Costos de Formulación y Certificación bajo Normas de Emisiones y Químicos más Estrictas
Para el mercado de adhesivos para laminación de madera, el Título VI de la Ley de Control de Sustancias Tóxicas, las normas canadienses de 2025, el Reglamento (UE) 2023/1464 de la Comisión Europea bajo el Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH), y la Medida de Control de Tóxicos del Aire 93120 de la Junta de Recursos del Aire de California crean una carga de cumplimiento acumulativa. La Agencia de Protección Ambiental de los Estados Unidos finalizó actualizaciones en octubre de 2026 que añadieron ISO 12460-2:2024 como método de prueba de control de calidad y alinearon el Instituto Nacional Americano de Normas A190.1-2022 para madera laminada encolada estructural. Estos cambios requieren que los fabricantes de adhesivos recalifiquen los productos a través de certificadores terceros reconocidos. Los grandes proveedores de múltiples productos pueden distribuir este costo entre carteras más amplias, mientras que los productores regionales más pequeños enfrentan una carga mayor. Esto puede reducir las opciones de suministro local o llevar a los fabricantes más pequeños a licenciar formulaciones de proveedores más grandes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina:
La Melamina Formaldehído Lidera, el Poliuretano AceleraLa melamina formaldehído representó una participación de segmento del 54,12% en 2026 dentro del mercado de adhesivos para laminación de madera. Su posición refleja el rendimiento de unión establecido en la fabricación de madera laminada encolada y CLT, la competitividad en costos frente a los sistemas de fenol resorcinol formaldehído y polímero de emulsión isocianato, y la estabilidad térmica. El estudio de rendimiento contra incendios de 2025 encontró que los sistemas de policondensación mantuvieron una resistencia al corte casi equivalente a la madera sólida hasta los 270 °C. Dynea AS presentó los productos de melamina urea formaldehído Prefere 4570 y 4571 en LIGNA 2025, con líneas de unión resistentes al fuego y formaldehído libre por debajo del 0,1%. Los adhesivos de fenol resorcinol formaldehído conservan un papel especializado en aplicaciones expuestas a la intemperie y de alta carga donde se requiere resistencia a la inmersión en agua.
Los adhesivos de polímero de emulsión isocianato sirven para la laminación de grado estético donde son importantes las temperaturas de prensado más bajas y el bajo riesgo de manchado. Franklin confirmó su capacidad de adhesivo estructural para vigas laminadas y montantes con unión de dedos en 2025. Se proyecta que el poliuretano avance a una CAGR del 6,89% hasta 2032 en el tamaño del mercado de adhesivos para laminación de madera por tipos de resina. Kiilto mostró una mejora de productividad de hasta el 30% al cubrir elementos CLT de 3, 5 y 7 capas sin cambios de equipo. Jowat SE y KLEIBERIT SE & Co. KG han comercializado productos de poliuretano de microemisión con menos del 0,1% de isocianato monomérico, ayudando a los proveedores a abordar las preocupaciones de etiquetado de sustancias peligrosas mientras atienden líneas de producción automatizadas.

Por Aplicación:
Las Vigas de Piso Anclan la Demanda de Adhesivos EstructuralesLas vigas de piso representaron una participación de segmento del 31,54% en 2026 dentro del mercado de adhesivos para laminación de madera. Son intensivas en adhesivos porque los edificios de madera masiva de varios pisos requieren amplias superficies de unión y líneas de unión densas en los sistemas de piso. También se proyecta que las vigas de piso avancen a una CAGR del 7,13% hasta 2032 a medida que más edificios utilicen componentes de madera fabricados en fábrica. Su función estructural otorga al rendimiento del adhesivo un efecto directo sobre la consistencia de fabricación y las especificaciones del proyecto. Las vigas de techo también requieren uniones estructurales sólidas, con exposición adicional a ciclos térmicos, humedad y degradación ultravioleta en diseños semiexpuestos.
Los dinteles de ventanas y puertas, las cerchas y las columnas de soporte sirven para usos estructurales más limitados que pueden expandirse con la construcción híbrida de madera y hormigón. Estos diseños requieren mayor atención a la unión de materiales disímiles que el ensamblaje tradicional de madera con madera. Los sistemas de cassettes de piso prefabricados están desplazando el uso de adhesivos hacia aguas arriba porque los paneles laminados en fábrica llegan a los sitios como componentes terminados. H.B. Fuller Company reorganizó su segmento de soluciones de adhesivos para construcción en el ejercicio fiscal 2025 para combinar productos de carpintería de alto rendimiento, incluidos Rakoll y Rapidex, con aplicaciones de construcción relacionadas. Este cambio en la adquisición favorece a los proveedores capaces de proporcionar volumen confiable, soporte de proceso y servicio técnico oportuno a los fabricantes de paneles más grandes.
Por Industria de Uso Final:
El Sector Residencial Domina Tanto en Escala como en RitmoEl sector residencial representó una participación de segmento del 42,37% en 2026 dentro del mercado de adhesivos para laminación de madera y se proyecta que avance a una CAGR del 7,45% hasta 2032. La escasez de vivienda en América del Norte y el norte de Europa respalda el uso de viviendas prefabricadas de madera masiva. Los compradores y especificadores residenciales también otorgan mayor valor a los productos de madera certificados de bajas emisiones para la calidad del aire interior. Kiilto Pro SW 13 fue seleccionado por HOISKO CLT para proyectos que incluyeron la Sala de Música de Turku y la Piscina Elmo en Vantaa.
La demanda comercial está respaldada por proyectos de oficinas, educación y uso mixto donde la madera expuesta crea valor de diseño. Los edificios institucionales como hospitales e instalaciones gubernamentales son un área de movimiento más lento pero de alta especificación porque los adhesivos deben cumplir requisitos más estrictos de compartimentación contra incendios. El desarrollo industrial en Europa se beneficia de sistemas de construcción sostenible como el Método de Evaluación Ambiental del Establecimiento de Investigación de la Construcción y la certificación de la Sociedad Alemana para la Construcción Sostenible para almacenes e instalaciones de producción. La industria de adhesivos para laminación de madera, por lo tanto, favorece a los proveedores que pueden combinar el cumplimiento de NAF y ULEF, evidencia de rendimiento contra incendios y documentación de aprobación estructural. Una cartera de certificaciones amplia puede ayudar a un proveedor a atender los requisitos residenciales, comerciales, institucionales e industriales sin reformular las formulaciones principales para cada proyecto.
Análisis Geográfico
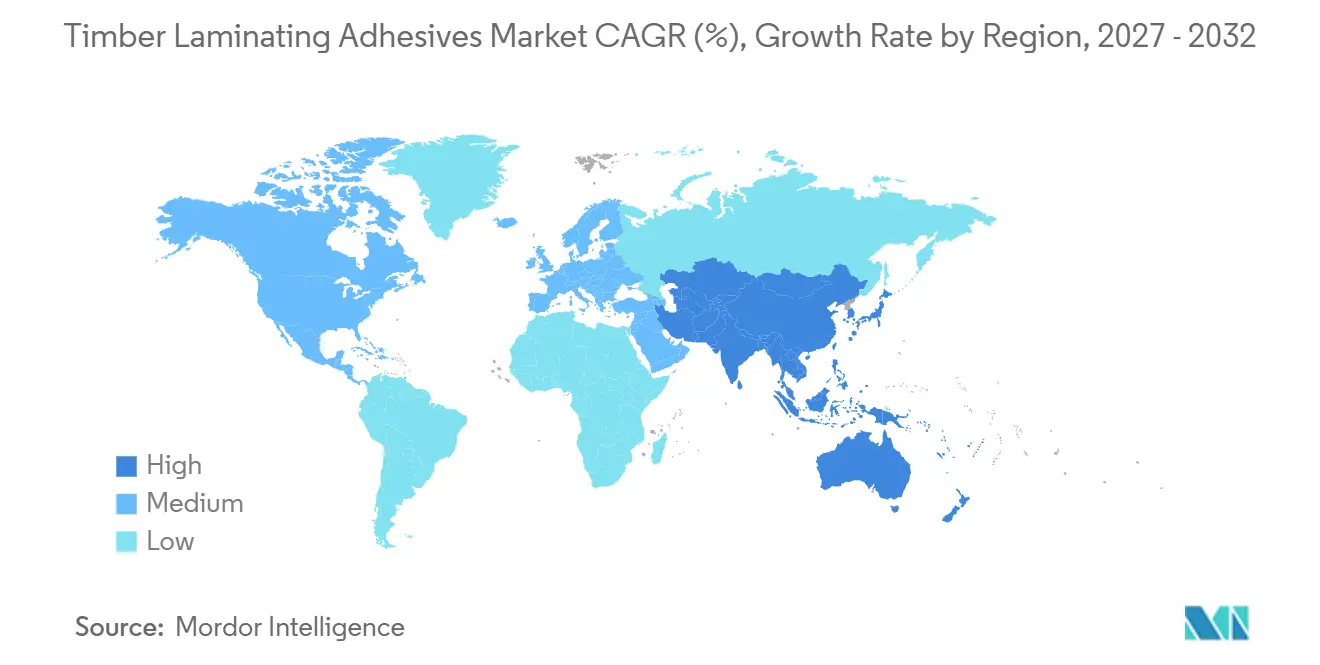
América del Norte
América del Norte representó una participación regional del 33,69% en 2026 dentro del mercado de adhesivos para laminación de madera. La región se ha beneficiado del desarrollo de códigos de construcción para madera masiva, una densa red de plantas de madera laminada encolada y CLT, e incentivos de construcción baja en carbono. La guía de 2025 respalda los permisos bajo códigos anteriores a 2021, mientras que las normas de Canadá alinean la certificación de formaldehído con el Título VI de los Estados Unidos. México se está expandiendo a través de la vivienda manufacturada y la integración con las cadenas de suministro de prefabricación de los Estados Unidos.
Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 7,31% hasta 2032 en el tamaño del mercado de adhesivos para laminación de madera. La urbanización, los requisitos de construcción sostenible y la creciente capacidad de CLT respaldan la demanda en toda la región. India está impulsando la demanda a través de los proyectos de demostración de Goa y los programas de capacitación del Instituto Indio de Tecnología de Roorkee, contribuyendo a la demanda interna de CLT. La construcción prefabricada de Japón está creciendo, y los incentivos de la Agencia Forestal pueden proporcionar hasta un 10% más de área construible para proyectos de CLT domésticos.
Europa, América del Sur, Oriente Medio y África
Europa es un centro de consumo significativo en el mercado de adhesivos para laminación de madera porque combina sistemas de certificación maduros con exigentes requisitos ambientales y de resistencia al fuego. Alemania, sede de KLEIBERIT y Jowat SE, y Escandinavia, donde operan Dynea AS y Kiilto, son centros de fabricación y desarrollo de productos. Kiilto suministró adhesivo para la Sala de Música de Turku y la Piscina Elmo en Vantaa, ambas completadas en 2025. EN 18070:2025 clasifica la resistencia a la temperatura de los adhesivos para estructuras de madera portante en caso de incendio. Brasil ofrece un mercado en desarrollo para la madera laminada encolada, mientras que el programa de construcción Visión 2030 de Arabia Saudita y la actividad de vivienda modular de Sudáfrica crean nodos de demanda incipiente.
Panorama Competitivo
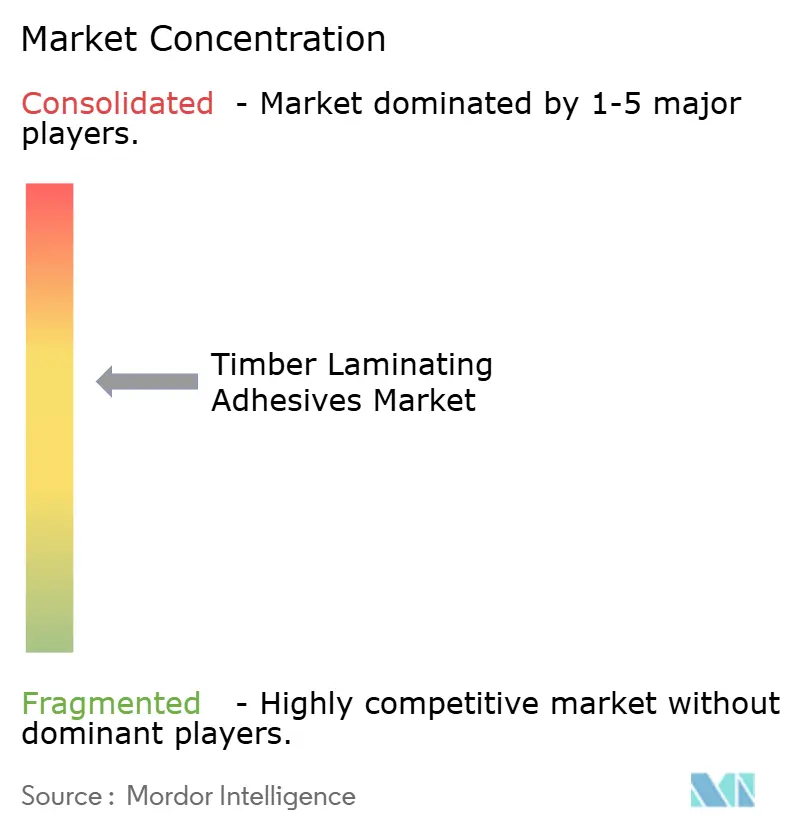
El mercado de adhesivos para laminación de madera está moderadamente concentrado, con los cinco principales actores que incluyen Henkel AG & Co. KGaA, H.B. Fuller Company, Sika AG, Akzo Nobel N.V. y Hexion Inc. La inversión de los proveedores en sistemas de adhesivos conformes, probados contra incendios y de menor contenido de carbono refleja el impulso hacia el desarrollo de productos centrado en el rendimiento. Henkel AG & Co. KGaA lanzó su Línea Loctite HB XE en febrero de 2025, utilizando evidencia de pruebas contra incendios y documentación de cumplimiento del Eurocódigo 5 para respaldar a los clientes de CLT y madera laminada encolada. Estas estrategias de producto hacen que la evidencia técnica y la documentación de cumplimiento sean más importantes en la selección de proveedores.
En el mercado de adhesivos para laminación de madera, los adhesivos estructurales de base biológica que cumplen tanto el rendimiento de la clase D4 de EN 301 como la clasificación de fuego T270 se encuentran en una etapa temprana. Esto deja espacio para un proveedor que pueda ofrecer la combinación a escala industrial. El sector de madera prefabricada de la ASEAN también tiene una infraestructura limitada de certificación local de adhesivos de grado estructural, lo que crea una oportunidad para los proveedores que inviertan en pruebas y aprobaciones. En la laminación de muebles y el revestimiento de perfiles de ventanas, la competencia es más fragmentada e incluye a Jowat SE, KLEIBERIT y productores asiáticos regionales.
Kiilto adoptó monómero de acetato de vinilo con un 65% de contenido biológico de Celanese Corporation en junio de 2025, reduciendo la huella de carbono de su cartera de adhesivos para madera de acetato de polivinilo de clase D3 en hasta un 25%. AICA Kogyo Co.,Ltd. aumentó los precios de determinados adhesivos en julio de 2025, lo que indica una presión continua sobre las materias primas. Huntsman International LLC presentó resinas I-BOND de base biológica sin formaldehído añadido en LIGNA 2025[2]. Sika AG continuó expandiendo su capacidad de adhesivos para construcción a través de inversiones y adquisiciones. Estas acciones muestran un enfoque competitivo en el cumplimiento de productos, la sostenibilidad, el rendimiento de fabricación y el alcance regional.
Líderes de la Industria de Adhesivos para Laminación de Madera
-
Henkel AG & Co. KGaA
-
H.B. Fuller Company
-
Sika AG
-
Akzo Nobel N.V.
-
Hexion Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Adhesivos para Laminación de Madera Empresas cubiertas en este informe
- 3M
- AICA Kogyo Co.,Ltd.
- Akzo Nobel N.V.
- Arkema
- Dynea AS
- Franklin
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Hexion Inc.
- Huntsman International LLC
- Jowat SE
- Kiilto
- KLEIBERIT SE & Co. KG
- MAPEI
- Sika AG
Desarrollos recientes de la industria en Mercado de Adhesivos para Laminación de Madera
- Octubre de 2026: La Agencia de Protección Ambiental de los Estados Unidos (EPA) finalizó las actualizaciones de las normas de emisiones de formaldehído para productos de madera compuesta bajo la Ley de Control de Sustancias Tóxicas (TSCA). Las actualizaciones incorporan ISO 12460-2:2024 como método adicional de prueba de control de calidad y abordan las normas de consenso relevantes para la madera laminada encolada estructural. El desarrollo respalda el mercado de adhesivos para laminación de madera al reforzar los requisitos de prueba de emisiones de formaldehído y cumplimiento para los fabricantes que suministran productos de madera al mercado de los Estados Unidos.
- Noviembre de 2025: Kiilto se asoció con el fabricante finlandés de madera contralaminada (CLT) HOISKO CLT para utilizar su adhesivo de poliuretano monocomponente Kiilto Pro SW 13 en la producción de CLT. El adhesivo se utilizó para elementos de madera en los proyectos de la Sala de Música de Turku y la Piscina Elmo en Vantaa, Finlandia, demostrando su idoneidad para configuraciones de CLT de 3, 5 y 7 capas. La asociación respalda el mercado de adhesivos para laminación de madera al demostrar el uso de adhesivos de poliuretano en la construcción de madera de ingeniería a gran escala.
Alcance del Informe Global del Mercado de Adhesivos para Laminación de Madera
Los adhesivos para laminación de madera son agentes de unión utilizados para unir capas de madera con el fin de fabricar componentes de madera de ingeniería con resistencia y estabilidad dimensional consistentes. Ayudan a mantener la integridad de la unión bajo cargas estructurales y condiciones variables de humedad y temperatura.
El Mercado de Adhesivos para Laminación de Madera está segmentado por tipo de resina, aplicación, industria de uso final y geografía. Por tipo de resina, el mercado está segmentado en melamina formaldehído, fenol resorcinol formaldehído, poliuretano, polímero de emulsión isocianato y otros tipos de resina. Por aplicación, el mercado está segmentado en vigas de piso, vigas de techo, dinteles de ventanas y puertas, cerchas y columnas de soporte, y otras aplicaciones. Por industria de uso final, el mercado está segmentado en residencial, comercial, industrial e institucional. El informe también cubre el tamaño del mercado y los pronósticos de adhesivos para laminación de madera en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Melamina Formaldehído |
| Fenol Resorcinol Formaldehído |
| Poliuretano |
| Polímero de Emulsión Isocianato |
| Otros Tipos de Resina |
| Vigas de Piso |
| Vigas de Techo |
| Dinteles de Ventanas y Puertas |
| Cerchas y Columnas de Soporte |
| Otras Aplicaciones |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Melamina Formaldehído | |
| Fenol Resorcinol Formaldehído | ||
| Poliuretano | ||
| Polímero de Emulsión Isocianato | ||
| Otros Tipos de Resina | ||
| Por Aplicación | Vigas de Piso | |
| Vigas de Techo | ||
| Dinteles de Ventanas y Puertas | ||
| Cerchas y Columnas de Soporte | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Institucional | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de adhesivos para laminación de madera?
El tamaño del mercado de adhesivos para laminación de madera fue valorado en 1,24 mil millones de USD en 2026 y se estima que crecerá desde 1,31 mil millones de USD en 2027 hasta alcanzar 1,78 mil millones de USD para 2032, a una CAGR del 6,25% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de adhesivos para laminación de madera?
El crecimiento en la construcción con madera masiva, el mayor uso de CLT y madera laminada encolada, la prefabricación y las normas de emisiones más estrictas están respaldando la demanda.
¿Qué tipo de resina tuvo la mayor participación en 2026?
La melamina formaldehído lideró con una participación del 54,12% en 2026.
¿Qué aplicación se proyecta que crezca más rápido hasta 2032?
Se proyecta que las vigas de piso crezcan a una CAGR del 7,13% hasta 2032.