
Tamanho e Participação do Mercado de Resina de Camada de Ligação
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.78 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.13 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.64 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resina de Camada de Ligação por Mordor Intelligence
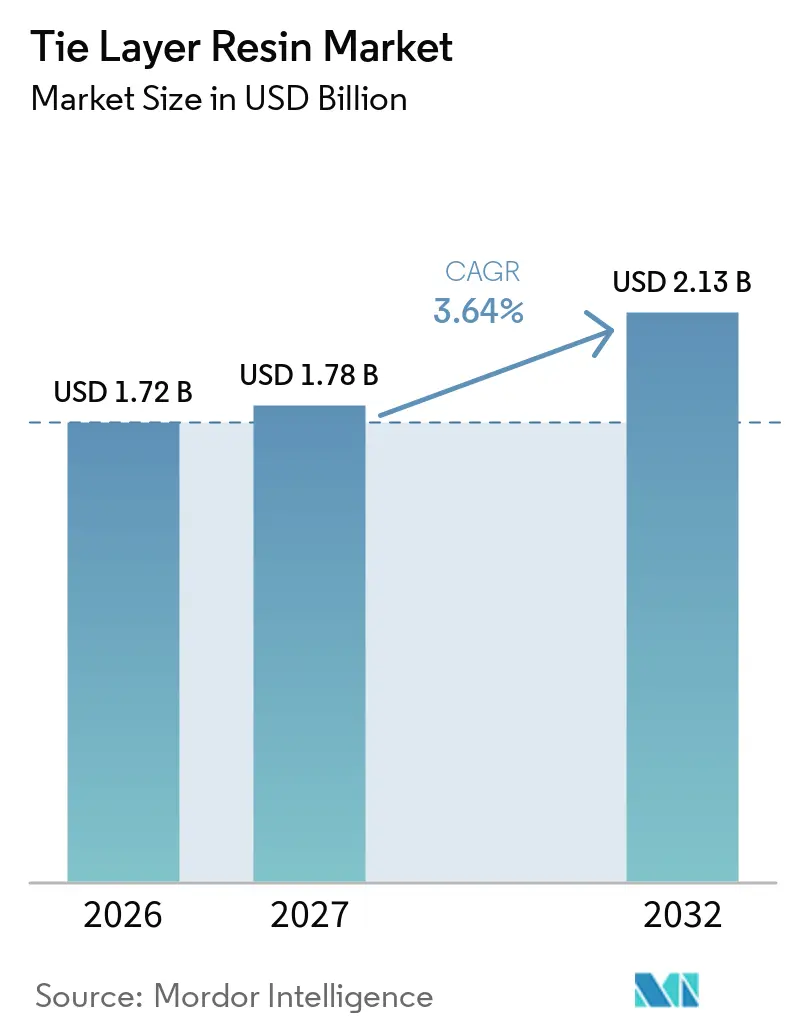
O tamanho do Mercado de Resina de Camada de Ligação foi avaliado em 1,72 bilhões de USD em 2026 e estima-se que cresça de 1,78 bilhões de USD em 2027 para atingir 2,13 bilhões de USD até 2032, a um CAGR de 3,64% durante o período de previsão (2027-2032). O mercado de resina de camada de ligação fornece os adesivos de intercamada que unem polímeros de outra forma incompatíveis em embalagens multicamadas, tubos e componentes automotivos. As poliolefinas enxertadas com anidrido maleico permanecem centrais porque suportam a adesão sem reduzir o desempenho de barreira ou mecânico. A demanda é sustentada por embalagens de alimentos, filmes farmacêuticos estéreis, linhas de resfriamento de veículos elétricos e sistemas de combustível automotivo. As estruturas de filmes geralmente utilizam 5 a 9 camadas, o que aumenta a necessidade de grades que unem polietileno com álcool etileno vinílico ou poliamida. Os produtores estão se concentrando em grades mais especializados porque embalagens recicláveis e aplicações de alto desempenho exigem compatibilidade documentada, processamento estável e longos ciclos de qualificação.
Principais Conclusões do Relatório
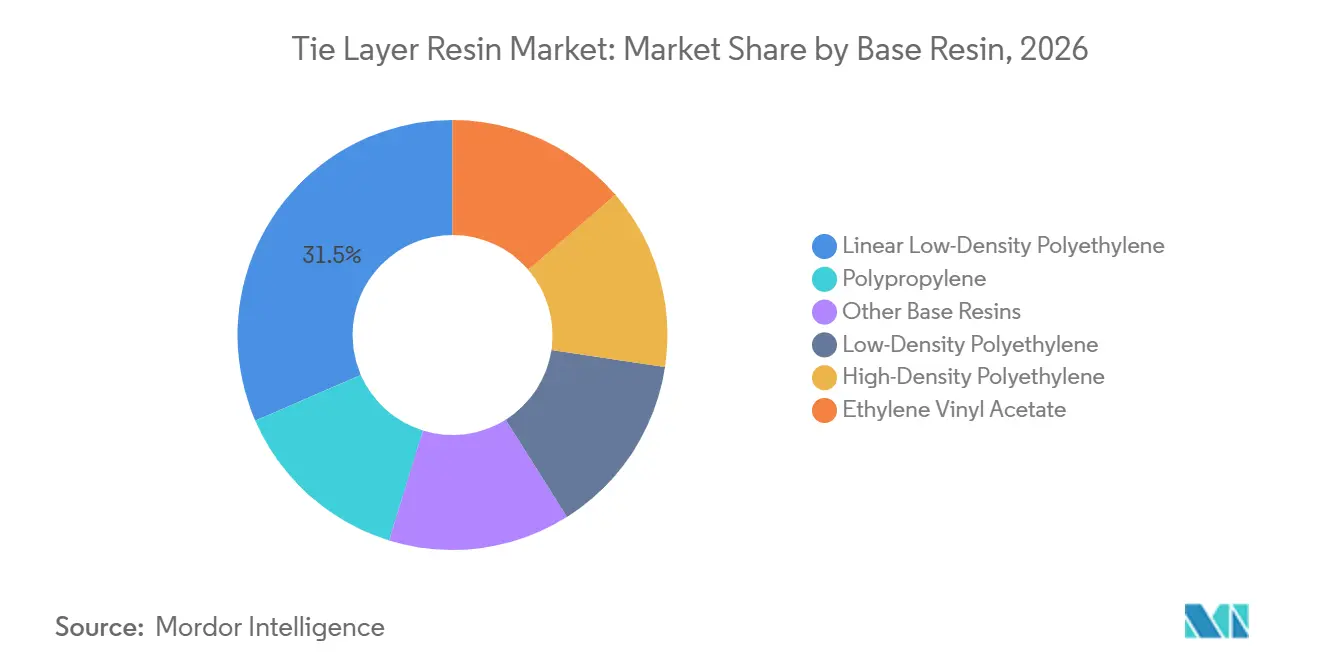
- Por resina base, o polietileno linear de baixa densidade deteve 31,53% da participação do mercado de resina de camada de ligação em 2026, enquanto o polietileno de baixa densidade tem previsão de avançar a um CAGR de 4,12% até 2032.
- Por tipo, as resinas de camada de ligação reativas detiveram 55,12% da participação do mercado de resina de camada de ligação em 2026 e têm previsão de avançar a um CAGR de 3,91% até 2032.
- Por aplicação, a embalagem flexível deteve 60,47% da participação do mercado de resina de camada de ligação em 2026 e tem previsão de avançar a um CAGR de 4,26% até 2032.
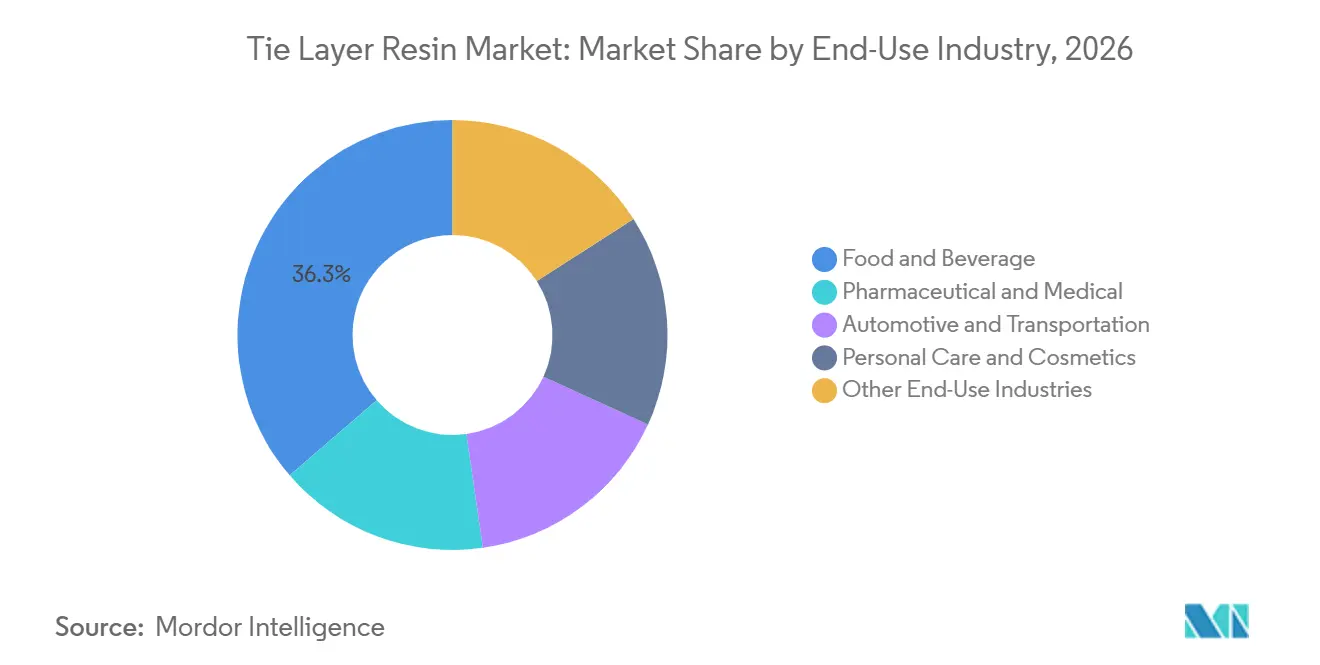
- Por indústria de uso final, alimentos e bebidas detiveram 36,32% da participação do mercado de resina de camada de ligação em 2026, enquanto o segmento farmacêutico e médico tem previsão de avançar a um CAGR de 4,47% até 2032.
- Por geografia, a Ásia-Pacífico deteve 42,39% da participação do mercado de resina de camada de ligação em 2026 e tem previsão de avançar a um CAGR de 4,52% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Embalagens Flexíveis de Alta Barreira | +1.0% | Global, concentrado na China, ASEAN e América do Norte | Médio prazo (2-4 anos) |
| Expansão de Arquiteturas de Embalagens Recicláveis e de Material Único | +0.8% | América do Norte e UE; expansão para o núcleo da APAC | Médio prazo (2-4 anos) |
| Crescimento em Embalagens Farmacêuticas e Médicas | +0.6% | Global; núcleo da APAC, forte na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Componentes Automotivos Multicamadas Leves | +0.4% | América do Norte, UE e mercado de veículos elétricos da China | Longo prazo (≥ 4 anos) |
| Qualificação de Camadas de Ligação para Estruturas com Alto Teor de Reciclado e Bioplásticos | +0.3% | UE e América do Norte; adoção inicial na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Embalagens Flexíveis de Alta Barreira
A transição de filmes de camada única para estruturas coextrudadas sustenta uma demanda estável no mercado de resina de camada de ligação. As embalagens de carne e laticínios necessitam de baixas taxas de transmissão de oxigênio, frequentemente abaixo de 1 cm³/m²/dia, o que requer camadas de barreira de álcool etileno vinílico ou poliamida e resinas adesivas compatíveis. Estruturas mais simples de 5 camadas podem reduzir o teor de álcool etileno vinílico enquanto aumentam a proporção de resina de camada de ligação no peso total do filme. A TekniPlex Healthcare expandiu a capacidade de filme soprado de 5 camadas para embalagens farmacêuticas em condições de sala limpa ISO Classe 7 durante 2025, demonstrando como especificações mais rigorosas de saúde podem influenciar outros usos de embalagem. Esses requisitos tornam o desempenho de adesão uma necessidade operacional, e não um recurso de embalagem discricionário. Produtores de alimentos e conversores, portanto, continuam a especificar grades que possam ter desempenho em manuseio em cadeia de frio, processamento em autoclave e conversão em alta velocidade.
Expansão de Arquiteturas de Embalagens Recicláveis e de Material Único
O Regulamento de Embalagens e Resíduos de Embalagens entrou em vigor em 11 de fevereiro de 2025 e exige que as embalagens colocadas no mercado da União Europeia sejam recicláveis até 2030[1]. Esta regra direciona os conversores para estruturas totalmente poliolefínicas que retêm uma fina camada de barreira enquanto suportam a compatibilidade com a reciclagem. Em agosto de 2025, a PTT Global Chemical, a TPN FlexPak e a Windmöller & Hölscher introduziram um filme de polietileno orientado na direção da máquina (MDOPE) de 7 camadas com uma barreira de álcool etileno vinílico classificada como 100% reciclável de acordo com as diretrizes de design da Economia Circular para Embalagens Flexíveis (CEFLEX). As camadas de ligação devem manter a adesão durante a orientação na direção da máquina, permanecendo compatíveis com as correntes de reciclagem de poliolefinas convencionais. O mesmo trabalho de qualificação é necessário quando as estruturas incorporam poliolefinas recicladas pós-consumo ou camadas intermediárias de bioplástico. Os fornecedores com programas de teste e certificação de grades recicláveis estão melhor posicionados para atender aos conversores à medida que esses formatos avançam para uso comercial mais amplo.
Crescimento em Embalagens Farmacêuticas e Médicas
As embalagens farmacêuticas são um segmento de maior valor para o mercado de resina de camada de ligação porque as aplicações de barreira estéril exigem documentação detalhada de materiais. A revisão regulatória de extraíveis e lixiviáveis favorece filmes multicamadas com estabilidade química caracterizada e formulações controladas. Uma revisão de 2025 identificou anticounterfeiting, monitoramento de medicamentos, preservação da qualidade, sustentabilidade e conformidade do paciente como áreas ativas para o desenvolvimento de embalagens farmacêuticas. A Honeywell International Inc. anunciou em junho de 2025 que a Evertis selecionou sua tecnologia de filme Aclar para a marca de embalagens farmacêuticas Evercare. Essa seleção reflete a importância do desempenho de barreira documentado na qualificação de fornecedores. O aumento dos requisitos de esterilidade sustenta a demanda por grades especializados em filmes farmacêuticos, estruturas de blister e embalagens de saúde ao consumidor.
Adoção Crescente de Componentes Automotivos Multicamadas Leves
Os sistemas de gerenciamento térmico de veículos elétricos utilizam linhas de resfriamento coextrudadas que unem uma camada externa de polietileno de alta densidade com um polímero de barreira. Esses sistemas criam demanda por resinas adesivas reativas porque estruturas de polímero único não conseguem atender a todos os requisitos de permeação. A Mitsui Chemicals, Inc. identifica sua resina adesiva ADMER como uma solução para sistemas de combustível automotivo e linhas de resfriamento de veículos elétricos. Um relatório técnico da Ford Motor Company divulgado em março de 2025 reportou uma economia de massa de 38% para materiais compostos recicláveis em comparação com o aço em estruturas de veículos leves[2]. Invólucros de baterias, barreiras térmicas e sistemas de distribuição de fluidos estão ampliando a gama de componentes automotivos multicamadas. Os conversores automotivos ainda precisam qualificar cada construção para estabilidade de processamento, durabilidade e desempenho no uso final, o que torna o desenvolvimento de aplicações um processo mais longo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Poliolefinas e Matérias-Primas Petroquímicas | -0.7% | Global, mais aguda na Ásia e Europa dependentes de nafta | Curto prazo (≤ 2 anos) |
| Requisitos Complexos de Processamento e Qualificação para Estruturas Multicamadas | -0.5% | Global, com maior carga em mercados regulados (UE, América do Norte) | Médio prazo (2-4 anos) |
| Infraestrutura de Reciclagem Limitada para Delaminação e Separação de Materiais | -0.4% | Aguda na América do Sul, MEA e mercados em desenvolvimento da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Poliolefinas e Matérias-Primas Petroquímicas
As variações nos preços das poliolefinas criam incerteza de margem para o mercado de resina de camada de ligação e complicam o planejamento de capacidade. Os produtores podem enfrentar mudanças rápidas nos custos de insumos de etileno e propileno, enquanto os preços dos contratos com clientes se ajustam mais lentamente. Essa defasagem temporal pode limitar a capacidade de recuperar custos mais elevados durante um período contratual. A volatilidade também dificulta a avaliação, pelos conversores, da economia de grades premium em relação às formulações convencionais. O impacto é especialmente pronunciado em regiões que dependem da produção baseada em nafta e de matérias-primas importadas. Acordos de fornecimento de longo prazo podem reduzir a exposição, mas também podem retardar os ajustes de preços quando as condições de mercado mudam.
Requisitos Complexos de Processamento e Qualificação para Estruturas Multicamadas
A coextrusão multicamadas requer controle rigoroso da temperatura de processamento e das condições de resfriamento para evitar falhas na interface. Um estudo revisado por pares de 2025 constatou que essas condições influenciam fortemente a morfologia interfacial em filmes de álcool etileno vinílico e polietileno enxertado com anidrido maleico. Um novo grade pode precisar de testes de adesão, verificações de selagem a quente, revisão de contato com alimentos, documentação farmacêutica e avaliação de reciclabilidade antes do uso comercial. Esses requisitos podem estender os ciclos de qualificação por 12 a 24 meses. O ônus é maior em mercados regulados onde os requisitos de documentação são mais extensos. A infraestrutura de reciclagem limitada para delaminação e separação de materiais permanece uma restrição relacionada em regiões em desenvolvimento, pois pode limitar a adoção de estruturas multicamadas avançadas mesmo quando grades compatíveis estão disponíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Resina Base:
Polietileno Linear de Baixa Densidade Lidera, Enquanto o Polietileno de Baixa Densidade ExpandeO polietileno linear de baixa densidade deteve 31,53% da participação do mercado de resina de camada de ligação em 2026 porque funciona em linhas de filme soprado e fundido. O polietileno de baixa densidade tem projeção de avançar a um CAGR de 4,12% até 2032, sustentado por seu comportamento durante a orientação do filme e sua adequação a estruturas de material único recicláveis. O polietileno de alta densidade é utilizado em tubos de resfriamento e frascos de barreira, enquanto os grades de polipropileno estão ganhando uso em embalagens para autoclave e aplicações automotivas sob o capô. Os grades de acetato de etileno vinílico permanecem relevantes para laminados sem barreira e aplicações de fios e cabos, enquanto os plastômeros de metaloceno e os copolímeros de etileno-propileno atendem a aplicações que necessitam de clareza ou selagem a baixa temperatura. A seleção de grade no mercado de resina de camada de ligação depende da arquitetura de filme pretendida e das condições de processamento.
A LyondellBasell Industries Holdings B.V. lançou o Plexar PX3990 em maio de 2025 como um grade de polietileno linear de baixa densidade desenvolvido para processamento de filmes orientados na direção da máquina. O lançamento demonstra a mudança em direção a formulações que podem reter a adesão após a orientação. As diretrizes de design da Associação de Recicladores de Plástico estabelecem limites para o teor de álcool etileno vinílico em filmes de polietileno recicláveis, o que aumenta a necessidade de seleção precisa de resina. O polietileno de baixa densidade pode ganhar relevância à medida que os conversores redesenham filmes para reciclabilidade. A indústria de resina de camada de ligação está migrando de grades amplamente intercambiáveis para formulações selecionadas para arquiteturas de filme definidas.

Por Tipo:
Resinas de Camada de Ligação Reativas Lideram em Escala e CrescimentoAs resinas de camada de ligação reativas detiveram 55,12% da participação do mercado de resina de camada de ligação em 2026 e têm projeção de avançar a um CAGR de 3,91% até 2032. Os grades de poliolefina enxertada com anidrido maleico formam ligações fortes com polímeros de barreira polares durante a coextrusão convencional. Seu desempenho sustenta estruturas de embalagem que enfrentam esterilização em autoclave, orientação e requisitos de barreira exigentes. A Mitsui Chemicals, Inc. fornece seu portfólio ADMER para aplicações de embalagem, automotivas e industriais. O mercado de resina de camada de ligação se beneficia quando os conversores exigem camadas mais finas que retêm a adesão sob condições de processamento mais severas.
As resinas de camada de ligação não reativas permanecem úteis quando a resistência de ligação moderada, o menor custo ou a flexibilidade de processamento são mais importantes. Os usos típicos incluem filmes industriais, laminados sem contato com alimentos e revestimento de fios e cabos. Alguns grades à base de acetato de etileno vinílico podem apresentar comportamento favorável de mistura em fusão em testes de reciclagem, o que sustenta seu papel em aplicações selecionadas. Os grades reativos e não reativos atendem a diferentes necessidades técnicas, em vez de se substituírem diretamente. A indústria de resina de camada de ligação provavelmente manterá uma estrutura de duas partes, com grades reativos liderando aplicações de alta barreira e grades não reativos atendendo a usos estabelecidos de menor especificação.
Por Aplicação:
Embalagem Flexível Lidera em Escala e CrescimentoA embalagem flexível deteve 60,47% da participação do mercado de resina de camada de ligação em 2026 e tem projeção de avançar a um CAGR de 4,26% até 2032. O segmento inclui sachês, embalagens para autoclave, filmes para carne e laticínios, sachês autossustentáveis e filmes base para termoformagem. Filmes mais finos requerem controle rigoroso de adesão porque permitem menos espaço para delaminação durante a conversão. A embalagem rígida é utilizada em blisters farmacêuticos, bandejas de alimentos e embalagens cosméticas. O mercado de resina de camada de ligação também atende ao revestimento de fios e cabos, tubos de aquecimento de piso, filmes agrícolas e pisos industriais.
A embalagem flexível se beneficia da demanda por alimentos embalados na Ásia-Pacífico e do redesign de materiais na Europa e na América do Norte. O tamanho do mercado de resina de camada de ligação para embalagens flexíveis é sustentado por formulações que atendem aos requisitos de barreira e reciclagem. A documentação de grade farmacêutico está migrando para embalagens de saúde ao consumidor, criando demanda por grades reativos de maior valor. As aplicações rígidas podem exigir um prêmio quando requerem estruturas de barreira validadas e produção compatível com sala limpa. Essa combinação favorece fornecedores que podem adaptar um grade ao equipamento do conversor, à camada de barreira e às necessidades regulatórias.
Por Indústria de Uso Final:
Alimentos e Bebidas Lideram, Enquanto o Segmento Farmacêutico e Médico ExpandeAlimentos e bebidas detiveram 36,32% da participação do mercado de resina de camada de ligação em 2026 porque embalagens de carne, laticínios, café e snacks requerem barreiras de oxigênio e umidade. O segmento farmacêutico e médico tem projeção de avançar a um CAGR de 4,47% até 2032. A demanda por embalagens de alimentos é ampla e duradoura, embora as estruturas de filme padrão tenham escopo limitado para aumentar o carregamento de resina. As aplicações farmacêuticas necessitam de materiais com perfis de extraíveis documentados e desempenho controlado. O mercado de resina de camada de ligação também atende ao setor automotivo e de transporte por meio de sistemas de combustível e linhas de resfriamento de veículos elétricos.
Cuidados pessoais e cosméticos utilizam camadas de ligação em barreiras de aerossol, tubos laminados e sachês autossustentáveis. A Taghleef Industries e a EcoFlexibles demonstraram sachês cosméticos de material único de polipropileno em 2025 que substituem os formatos convencionais de laminado multimaterial. Construção, filmes agrícolas e eletrônicos fornecem maior diversidade de demanda. As aplicações de alimentos e bebidas impulsionam a demanda, enquanto os usos farmacêuticos e automotivos requerem portfólios mais especializados. Os usuários finais no mercado de resina de camada de ligação valorizam fornecedores que podem documentar o desempenho de contato com alimentos, esterilidade e reciclabilidade.
Análise Geográfica
Mercado de Resina de Camada de Ligação na APAC
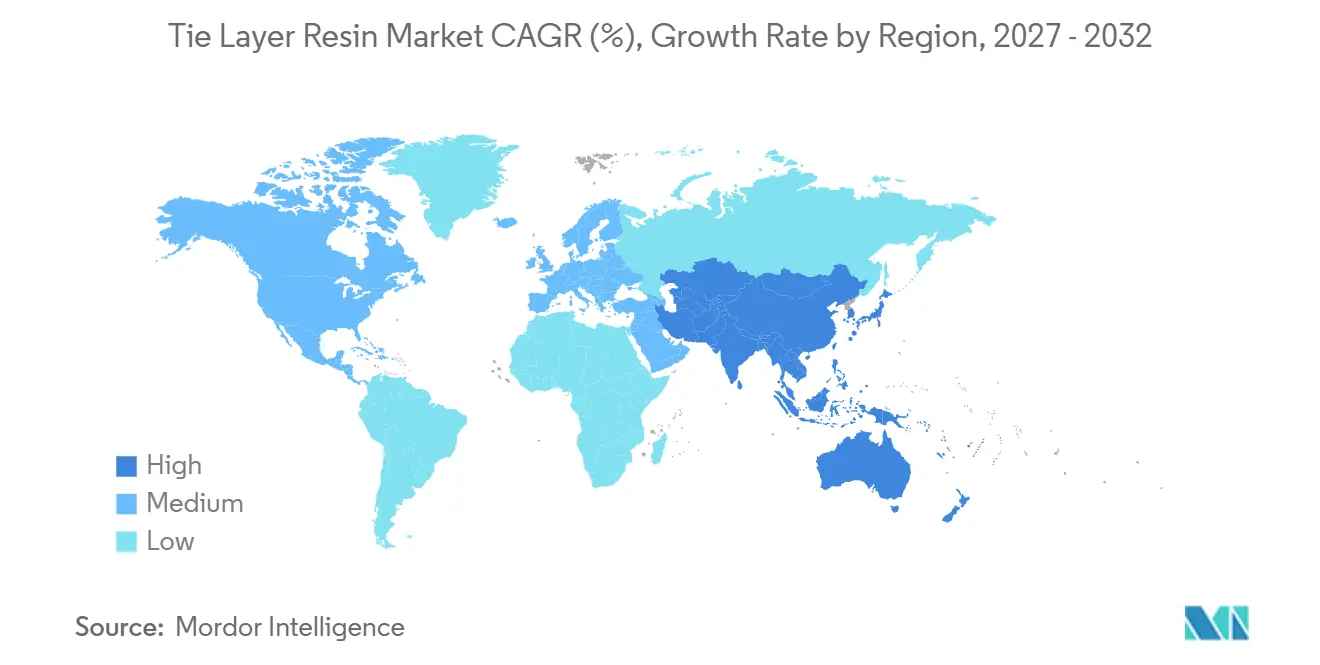
A Ásia-Pacífico deteve 42,39% da participação do mercado de resina de camada de ligação em 2026 e tem projeção de avançar a um CAGR de 4,52% até 2032. A China possui uma grande base de fabricação de filmes coextrudados que sustenta a demanda do processamento de alimentos e embalagens de exportação. A Índia está adicionando capacidade de embalagens farmacêuticas e capacidade de filmes biorientados, o que sustenta a demanda por grades adesivos de maior valor. A LyondellBasell Industries Holdings B.V. expandiu seu Hub de Tecnologia e Inovação de Suzhou em setembro de 2025 com linhas de extrusão e infraestrutura de teste de polímeros para aplicações de embalagem e automotivas. O Japão e a Coreia do Sul contribuem para o mercado de resina de camada de ligação por meio de laminados farmacêuticos e componentes automotivos.
Mercado de Resina de Camada de Ligação na América do Norte e Europa
A América do Norte e a Europa impulsionam a demanda por meio da fabricação farmacêutica, capacidade técnica de conversores e regras de embalagem mais rigorosas. A Bostik, segmento de soluções adesivas da Arkema, anunciou um investimento de 27 milhões de USD em sua planta de Middleton, Massachusetts, em maio de 2025, para expandir a produção de poliéster de alto peso molecular. O regulamento de embalagens da União Europeia está direcionando os conversores para estruturas de material único recicláveis. A Alemanha é um local importante para a qualificação de reciclabilidade de embalagens sob seu padrão mínimo de 2025. Os países nórdicos oferecem oportunidades mais precoces para a adoção voluntária de sustentabilidade no mercado de resina de camada de ligação.
Mercado de Resina de Camada de Ligação no MEA e América do Sul
A América do Sul, o Oriente Médio e a África possuem mercados menores com maior ponderação para camadas de ligação de grade commodity. O Brasil sustenta a demanda regional por meio do processamento de alimentos e embalagens de exportação de carne e aves, enquanto a Argentina e outros países sul-americanos dependem mais fortemente de grades de resina multicamadas importados. A Arábia Saudita está expandindo sua base petroquímica para aplicações de polímeros de maior valor, enquanto a BASF reportou investimentos contínuos em sua rede de produção global em seu relatório de 2025. O crescimento é limitado pela capacidade limitada de conversores e pela infraestrutura de reciclagem, embora a demanda por alimentos embalados e os esforços de autossuficiência farmacêutica possam sustentar a adoção de longo prazo no mercado de resina de camada de ligação.
Cenário Competitivo
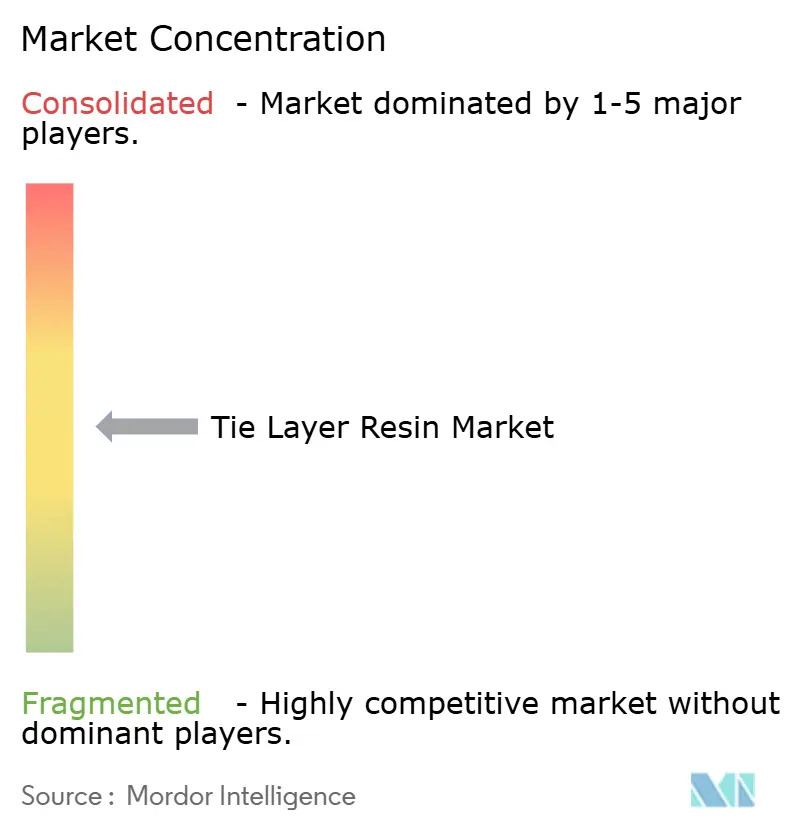
O mercado de resina de camada de ligação é moderadamente concentrado, com os cinco principais participantes incluindo Arkema, DuPont, Mitsui Chemicals, Inc., Dow e LyondellBasell Industries Holdings B.V. Dow, LyondellBasell Industries Holdings B.V., Mitsui Chemicals, Inc. e Arkema são fornecedores proeminentes em aplicações de poliolefinas especiais e resinas adesivas. BASF, Borealis GmbH, DuPont, Eastman Chemical Company, Evonik Industries AG, Exxon Mobil Corporation, Hanwha Solutions Corporation, INEOS, Mitsubishi Chemical Group Corporation, SABIC, SK Functional Polymer e Sumitomo Chemical Co., Ltd. também operam em campos relacionados de polímeros e materiais especiais. A aprovação de contato com alimentos e a aprovação de conversores criam barreiras de troca de vários anos que favorecem fornecedores com equipes de serviço técnico e portfólios de materiais validados.
A LyondellBasell Industries Holdings B.V. introduziu o Plexar PX3990 em maio de 2025 para filmes orientados na direção da máquina, visando o desempenho de adesão durante e após a orientação. A Dow lançou a Resina de Embalagem de Precisão INNATE TF 220 para filmes de polietileno biorientados em junho de 2025 e vinculou o produto ao trabalho de design para reciclabilidade em embalagens flexíveis. A Evonik Industries AG localizou a etapa final de produção do POLYVEST ST-E 60 em sua instalação de Xangai em junho de 2025 para aumentar a segurança de fornecimento na Ásia. Essas ações mostram o mercado de resina de camada de ligação migrando para formulações específicas por aplicação, suporte técnico regional e sistemas de materiais que atendem aos requisitos de circularidade. As empresas que podem apoiar os testes de conversores estão melhor posicionadas para garantir relacionamentos de fornecimento de longo prazo.
Um estudo de 2025 publicado na Nature Communications descreveu um adesivo termoplástico responsivo à luz que permitiu a delaminação de polietileno-poliamida e reportou menor impacto ambiental no ciclo de vida após ciclos repetidos de reutilização. Este trabalho aponta para um foco futuro na separação controlada ao final da vida útil de um produto. A SK Functional Polymer oferece o OREVAC 18730, uma resina de camada de ligação de polipropileno para aplicações multicamadas à base de polipropileno. O mercado de resina de camada de ligação inclui fornecedores globais com amplo suporte regulatório e especialistas regionais atendendo a usos definidos de embalagem e industriais.
Líderes da Indústria de Resina de Camada de Ligação
-
Arkema
-
DuPont
-
Mitsui Chemicals, Inc.
-
Dow
-
LyondellBasell Industries Holdings B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resina de Camada de Ligação Empresas cobertas neste relatório
- Arkema
- BASF
- Borealis GmbH
- Dow
- DuPont
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Hanwha Solutions Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- SABIC
- SK Functional Polymer
- Sumitomo Chemical Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Resina de Camada de Ligação
- Outubro de 2026: A BYK Additives introduziu três promotores de adesão SCONA, incluindo SCONA TSPE 1013 GALL, SCONA TSPP 4012 GB e SCONA TSPP 5013 GB, para melhorar a ligação entre poliolefinas e materiais polares como aço, alumínio e madeira. O lançamento apoia o mercado de resina de camada de ligação ao avançar as tecnologias de adesão para estruturas multicamadas, revestimentos de tubos, embalagens metálicas e componentes automotivos.
- Maio de 2025: A LyondellBasell Industries Holdings B.V. expandiu seu portfólio Plexar com o Plexar PX3990, uma resina de camada de ligação de polietileno linear de baixa densidade (LLDPE) de alto desempenho desenvolvida para filmes orientados na direção da máquina. A resina melhora a adesão após a orientação e suporta a redução da espessura do filme, fortalecendo o mercado de resina de camada de ligação por meio de soluções para embalagens flexíveis leves e de alta barreira.
Escopo do Relatório Global do Mercado de Resina de Camada de Ligação
As resinas de camada de ligação são materiais poliméricos utilizados como camadas de ligação para melhorar a adesão entre materiais dissimilares em estruturas multicamadas. Elas ajudam a manter a integridade das camadas e melhoram o desempenho de embalagens e outros produtos que combinam materiais com diferentes propriedades químicas e físicas.
O Mercado de Resina de Camada de Ligação é segmentado por resina base, tipo, aplicação, indústria de uso final e geografia. Por resina base, o mercado é segmentado em polietileno linear de baixa densidade, polietileno de baixa densidade, polietileno de alta densidade, polipropileno, acetato de etileno vinílico e outras resinas base. Por tipo, o mercado é segmentado em resinas de camada de ligação reativas e resinas de camada de ligação não reativas. Por aplicação, o mercado é segmentado em embalagem flexível, embalagem rígida e outras aplicações. Por indústria de uso final, o mercado é segmentado em alimentos e bebidas, farmacêutico e médico, automotivo e transporte, cuidados pessoais e cosméticos e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para resinas de camada de ligação em 15 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Polietileno Linear de Baixa Densidade |
| Polietileno de Baixa Densidade |
| Polietileno de Alta Densidade |
| Polipropileno |
| Acetato de Etileno Vinílico |
| Outras Resinas Base |
| Resinas de Camada de Ligação Reativas |
| Resinas de Camada de Ligação Não Reativas |
| Embalagem Flexível |
| Embalagem Rígida |
| Outras Aplicações |
| Alimentos e Bebidas |
| Farmacêutico e Médico |
| Automotivo e Transporte |
| Cuidados Pessoais e Cosméticos |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Resina Base | Polietileno Linear de Baixa Densidade | |
| Polietileno de Baixa Densidade | ||
| Polietileno de Alta Densidade | ||
| Polipropileno | ||
| Acetato de Etileno Vinílico | ||
| Outras Resinas Base | ||
| Por Tipo | Resinas de Camada de Ligação Reativas | |
| Resinas de Camada de Ligação Não Reativas | ||
| Por Aplicação | Embalagem Flexível | |
| Embalagem Rígida | ||
| Outras Aplicações | ||
| Por Indústria de Uso Final | Alimentos e Bebidas | |
| Farmacêutico e Médico | ||
| Automotivo e Transporte | ||
| Cuidados Pessoais e Cosméticos | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resina de camada de ligação?
O tamanho do mercado de resina de camada de ligação foi avaliado em 1,72 bilhões de USD em 2026 e estima-se que cresça de 1,78 bilhões de USD em 2027 para atingir 2,13 bilhões de USD até 2032, a um CAGR de 3,64% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por resinas de camada de ligação?
Embalagens de alimentos de alta barreira, filmes de material único recicláveis, embalagens farmacêuticas e componentes automotivos leves sustentam a demanda.
Qual resina base deteve a maior participação em 2026?
O polietileno linear de baixa densidade deteve uma participação de 31,53% em 2026.
Qual aplicação deteve a maior participação em 2026?
A embalagem flexível deteve uma participação de 60,47% em 2026.