
タイレイヤー樹脂市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
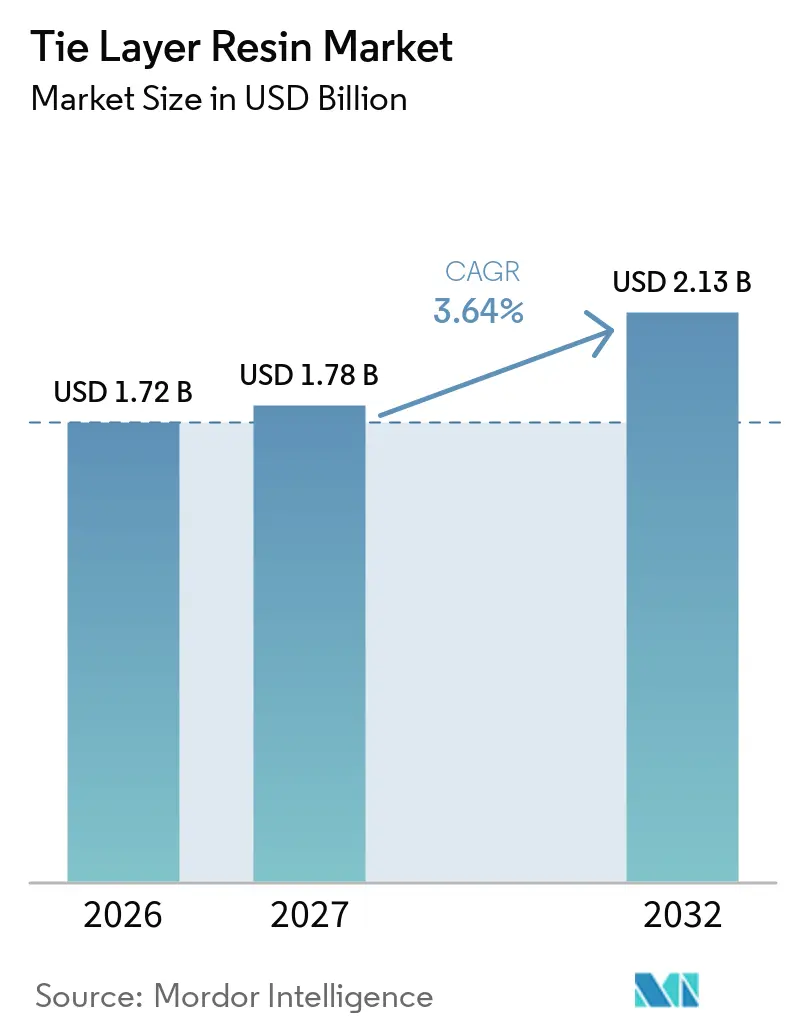
| 市場規模 (2027) | 1.78 十億米ドル |
| 市場規模 (2032) | 2.13 十億米ドル |
| 成長率 (2027 - 2032) | 3.64 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
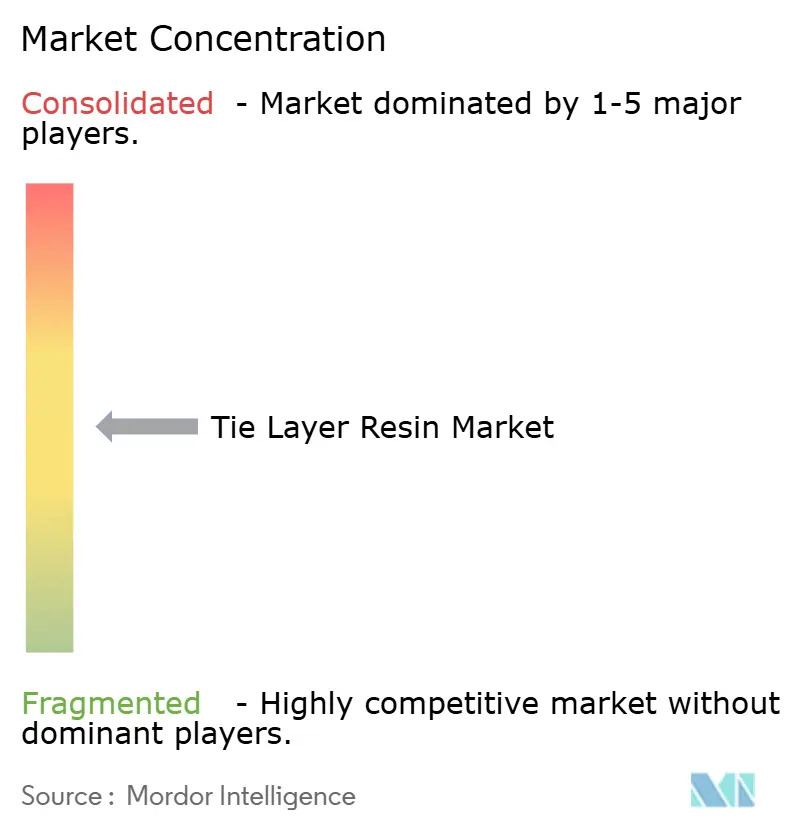
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイレイヤー樹脂市場分析
タイレイヤー樹脂市場規模は2026年に1.72 ビリオン 米ドルと評価され、2027年の1.78 ビリオン 米ドルから2032年には2.13 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは3.64%です。タイレイヤー樹脂市場は、多層包装、パイプ、自動車部品において本来は相容れないポリマーを接合する層間接着剤を供給しています。無水マレイン酸グラフトポリオレフィンは、バリア性や機械的性能を低下させることなく接着を支援するため、依然として中心的な役割を担っています。需要は食品包装、無菌医薬品フィルム、電気自動車冷却ライン、自動車燃料システムによって支えられています。フィルム構造には一般的に5層から9層が使用されており、ポリエチレンとエチレンビニルアルコールまたはポリアミドを接合するグレードの必要性が高まっています。リサイクル可能な包装と高性能用途には、文書化された適合性、安定した加工性、長い認定サイクルが求められるため、生産者はより専門化されたグレードに注力しています。
主要レポートのポイント
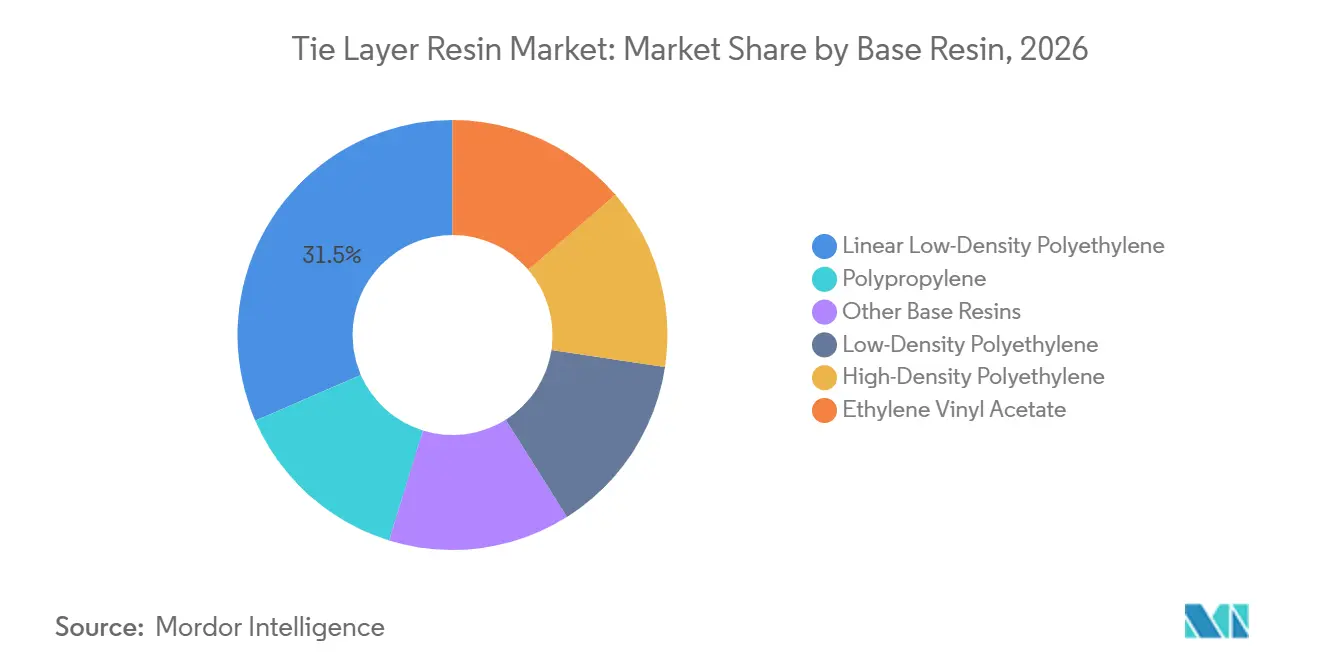
- ベース樹脂別では、線状低密度ポリエチレンが2026年のタイレイヤー樹脂市場シェアの31.53%を占め、低密度ポリエチレンは2032年にかけて4.12%のCAGRで成長すると予測されています。
- タイプ別では、反応性タイレヤー樹脂が2026年のタイレイヤー樹脂市場シェアの55.12%を占め、2032年にかけて3.91%のCAGRで成長すると予測されています。
- 用途別では、フレキシブル包装が2026年のタイレイヤー樹脂市場シェアの60.47%を占め、2032年にかけて4.26%のCAGRで成長すると予測されています。
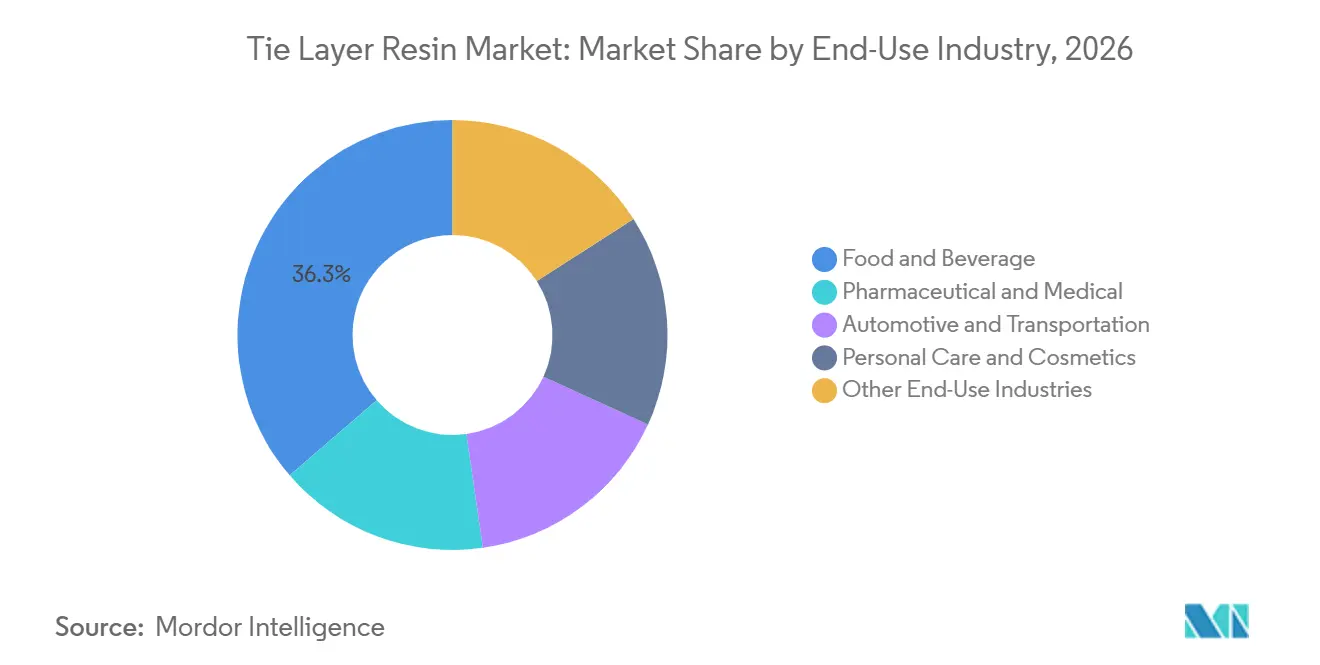
- 最終用途産業別では、食品・飲料が2026年のタイレイヤー樹脂市場シェアの36.32%を占め、製薬・医療は2032年にかけて4.47%のCAGRで成長すると予測されています。
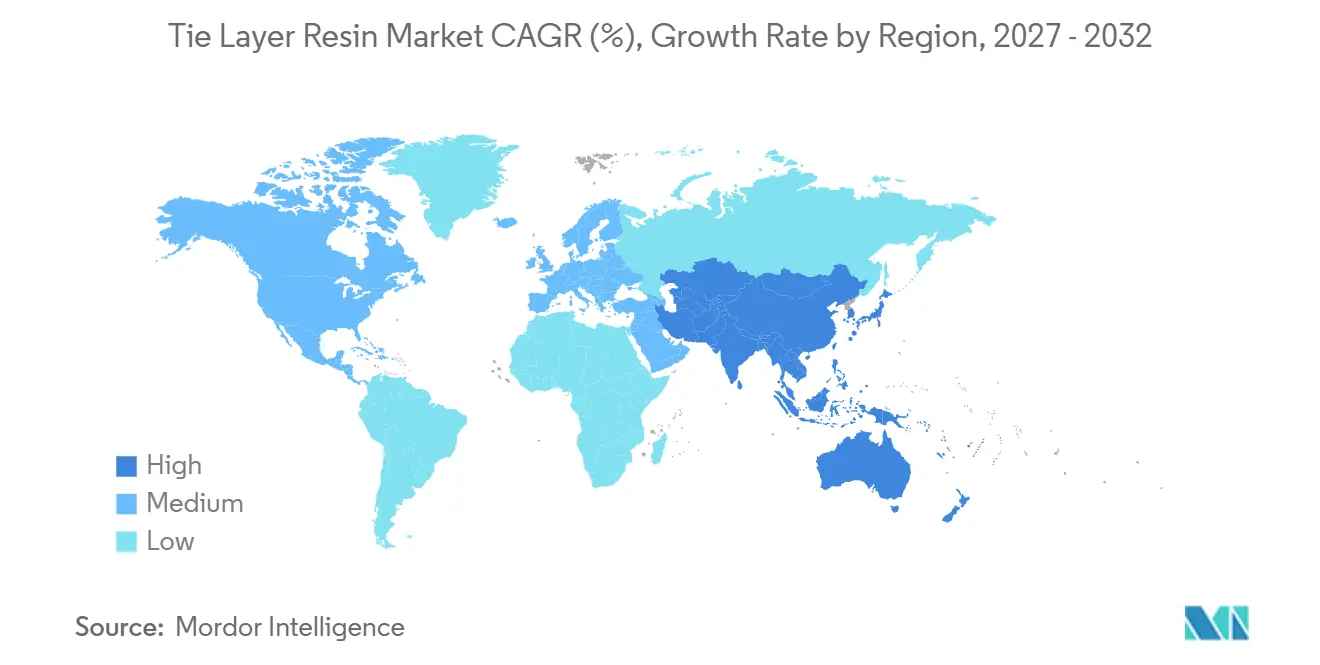
- 地域別では、アジア太平洋が2026年のタイレイヤー樹脂市場シェアの42.39%を占め、2032年にかけて4.52%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高バリアフレキシブル包装への需要増加 | +1.0% | 世界全体、中国・ASEAN・北米に集中 | 中期(2〜4年) |
| リサイクル可能なモノマテリアル包装アーキテクチャの拡大 | +0.8% | 北米・EU、アジア太平洋中核地域への波及 | 中期(2〜4年) |
| 製薬・医療用包装の成長 | +0.6% | 世界全体、アジア太平洋中核地域、北米・EUで強い | 長期(4年以上) |
| 軽量多層自動車部品の採用増加 | +0.4% | 北米、EU、中国のEV市場 | 長期(4年以上) |
| 高リサイクル含有量およびバイオプラスチック構造向けタイレイヤーの認定 | +0.3% | EUおよび北米、アジア太平洋での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高バリアフレキシブル包装への需要増加
単層フィルムから共押出構造への移行は、タイレイヤー樹脂市場における安定した需要を支えています。食肉・乳製品包装は低酸素透過率(多くの場合1 cm³/m²/day未満)を必要とし、エチレンビニルアルコールまたはポリアミドバリア層と適合性のある接着樹脂が求められます。よりシンプルな5層構造では、エチレンビニルアルコール含有量を削減しながら、フィルム総重量に占めるタイ樹脂の割合を高めることができます。TekniPlex Healthcareは2025年に、ISOクラス7クリーンルーム条件下での医薬品包装向け5層ブローンフィルム能力を拡張し、より厳格なヘルスケア仕様が他の包装用途に影響を与えることを示しました。これらの要件により、接着性能は任意の包装機能ではなく、運用上の必須要件となっています。食品メーカーとコンバーターは、コールドチェーン処理、レトルト加工、高速変換に対応できるグレードを引き続き指定しています。
リサイクル可能なモノマテリアル包装アーキテクチャの拡大
包装および包装廃棄物規制は2025年2月11日に発効し、欧州連合市場に流通する包装を2030年までにリサイクル可能にすることを義務付けています[1]。この規則は、リサイクル適合性を維持しながら薄いバリア層を保持する全ポリオレフィン構造へとコンバーターを誘導しています。2025年8月、PTT Global Chemical、TPN FlexPak、Windmöller & Hölscherは、CEFLEX(フレキシブル包装のための循環経済)設計ガイドラインの下で100%リサイクル可能と分類された、エチレンビニルアルコールバリアを持つ7層機械方向延伸ポリエチレン(MDOPE)フィルムを発表しした。タイレイヤーは、主流のポリオレフィンリサイクルストリームとの適合性を維持しながら、機械方向延伸を通じて接着を維持する必要があります。構造にポストコンシューマーリサイクルポリオレフィンやバイオプラスチック中間層が組み込まれる場合も、同様の認定作業が必要です。リサイクル可能グレードの試験・認証プログラムを持つサプライヤーは、これらのフォーマットが広範な商業利用に移行するにつれて、コンバーターへの対応においてより有利な立場に置かれます。
製薬・医療用包装の成長
製薬用包装は、無菌バリア用途が詳細な材料文書化を必要とするため、タイレイヤー樹脂市場においてより高付加価値の用途となっています。抽出物・溶出物の規制審査は、特性評価された化学的安定性と管理された配合を持つ多層フィルムを優遇します。2025年のレビューでは、偽造防止、薬物モニタリング、品質保全、持続可能性、患者コンプライアンスが医薬品包装開発の活発な分野として特定されました。Honeywell International Inc.は2025年6月、EvertisがEvercare医薬品包装ブランドにAclarフィルム技術を選定したと発表しました。この選定は、サプライヤー認定における文書化されたバリア性能の重要性を反映しています。高まる無菌要件は、医薬品フィルム、ブリスター構造、消費者向けヘルスケア包装における専門グレードへの需要を支えています。
軽量多層自動車部品の採用増加
電気自動車の熱管理システムは、高密度ポリエチレン外層とバリアポリマーを接合した共押出冷却ラインを使用しています。単一ポリマー構造ではすべての透過要件を満たすことができないため、これらのシステムは反応性接着樹脂への需要を生み出しています。Mitsui Chemicals, Inc.は、自動車燃料システムおよび電気自動車冷却ラインの解決策としてADMER接着樹脂を提供しています。2025年3月に発表されたFord Motor Companyの技術レポートでは、軽量車両構造においてリサイクル可能な複合材料が鋼材と比較して38%の質量削減を達成したと報告されています[2]。バッテリーエンクロージャー、熱バリア、流体分配システムが多層自動車部品の適用範囲を拡大しています。自動車コンバーターは、加工安定性、耐久性、最終用途性能について各構造を依然として認定する必要があり、用途開発がより長いプロセスとなっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリオレフィンおよび石油化学原料価格の変動 | -0.7% | 世界全体、ナフサ依存のアジアおよび欧州で最も顕著 | 短期(2年以下) |
| 多層構造の複雑な加工および認定要件 | -0.5% | 世界全体、規制市場(EU、北米)での負担が大きい | 中期(2〜4年) |
| 剥離および材料分離のためのリサイクルインフラの不足 | -0.4% | 南米、中東・アフリカ、発展途上アジア太平洋市場で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリオレフィンおよび石油化学原料価格の変動
ポリオレフィン価格の変動は、タイレイヤー樹脂市場のマージンに不確実性をもたらし、設備計画を複雑します。生産者は、エチレンおよびプロピレンの原料コストの急激な変化に直面する一方、顧客との契約価格はより緩やかに調整されます。このタイミングのずれは、契約期間中にコスト上昇を回収する能力を制限する可能性があります。また、変動はコンバーターがプレミアムグレードと従来の配合の経済性を評価することを困難にします。この影響は、ナフサベースの生産と輸入原料に依存する地域で特に顕著です。長期供給契約はリスクを軽減できますが、市場環境が変化した際の価格調整を遅らせる可能性もあります。
多層構造の複雑な加工および認定要件
多層共押出は、界面での不具合を避けるために加工温度と冷却条件の厳密な管理を必要とします。2025年の査読済み研究では、これらの条件がエチレンビニルアルコールとポリエチレングラフト無水マレイン酸フィルムの界面形態に強く影響することが明らかになりました。新しいグレードは、商業使用前に接着試験、ヒートシール確認、食品接触審査、医薬品文書化、リサイクル可能性評価が必要になる場合があります。これらの要件により、認定サイクルが12〜24ヶ月延長される可能性があります。文書化要件がより広範な規制市場では負担が大きくなります。剥離および材料分離のためのリサイクルインフラの不足は、発展途上地域における関連する制約として残っており、適合グレードが利用可能であっても高度な多層構造の採用を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ベース樹脂別:
線状低密度ポリエチレンがリード、低密度ポリエチレンが拡大線状低密度ポリエチレンは、ブローンフィルムラインとキャストフィルムラインの両方で機能するため、2026年のタイレイヤー樹脂市場シェアの31.53%を占めました。低密度ポリエチレンは、フィルム延伸時の挙動とリサイクル可能なモノマテリアル構造への適合性に支えられ、2032年にかけて4.12%のCAGRで成長すると予測されています。高密度ポリエチレンは冷却パイプとバリアボトルに使用され、ポリプロピレングレードはレトルト包装と自動車エンジンルーム下用途での使用が増加しています。エチレンビニルアセテートグレードは非バリアラミネートおよびワイヤー・ケーブル用途に引き続き関連性があり、メタロセンプラストマーおよびエチレン・プロピレン共重合体は透明性または低温シールを必要とする用途に対応しています。タイレイヤー樹脂市場におけるグレード選択は、意図するフィルムアーキテクチャと加工条件によって異なります。
LyondellBasell Industries Holdings B.V.は2025年5月、機械方向延伸フィルム加工向けに開発された線状低密度ポリエチレングレードであるPlexar PX3990を発売しました。この発売は、延伸後も接着を維持できる配合への移行を示しています。プラスチックリサイクル業者協会の設計ガイダンスは、リサイクル可能なポリエチレンフィルムにおけるエチレンビニルアルコール含有量に制限を設けており、精密な樹脂選択の必要性を高めています。コンバーターがリサイクル可能性のためにフィルムを再設計するにつれて、低密度ポリエチレンの関連性が高まる可能性があります。タイレイヤー樹脂産業は、広く互換性のあるグレードから、定義されたフィルムアーキテクチャ向けに選択された配合へと移行しています。
注記: 個別セグメントのセグメントシェアはレポート購入後入手可能です
タイプ別:
反応性タイレイヤー樹脂が規模と成長の両方でリード反応性タイレイヤー樹脂は2026年のタイレイヤー樹脂市場シェアの55.12%を占め、2032年にかけて3.91%のCAGRで成長すると予測されています。無水マレイン酸グラフトポリオレフィングレードは、従来の共押出中に極性バリアポリマーと強固な結合を形成します。その性能は、レトルト殺菌、延伸、厳しいバリア要件に直面する包装構造を支えています。Mitsui Chemicals, Inc.は、包装、自動車、産業用途向けにADMERポートフォリオを供給しています。コンバーターがより過酷な加工条件下でも接着を維持する薄い層を必要とする場合、タイレイヤー樹脂市場は恩恵を受けます。
非反応性タイレイヤー樹脂は、中程度の接合強度、低コスト、または加工柔軟性がより重要な場合に引き続き有用です。典型的な用途には、産業用フィルム、非食品接触ラミネート、ワイヤー・ケーブルジャケットが含まれます。一部のエチレンビニルアセテートベースのグレードは、リサイクル試験において良好な溶融混合挙動を示す可能性があり、特定の用途での役割を支えています。反応性グレードと非反応性グレードは、互いを直接置き換えるのではなく、異なる技術的ニーズに対応しています。タイレイヤー樹脂産業は、反応性グレードが高バリア用途をリードし、非反応性グレードが確立された低仕様用途に対応する二部構造を維持する可能性が高いです。
用途別:
フレキシブル包装が規模と成長の両方でリードフレキシブル包装は2026年のタイレイヤー樹脂市場シェアの60.47%を占め、2032年にかけて4.26%のCAGRで成長すると予測されています。このセグメントには、パウチ、レトルトバッグ、食肉・乳製品フィルム、スタンドアップパウチ、熱成形ベースフィルムが含まれます。薄いフィルムは、変換中の剥離の余裕が少ないため、接着制御が厳密に求められます。硬質包装は医薬品ブリスター、食品トレイ、化粧品容器に使用されています。タイレイヤー樹脂市場は、ワイヤー・ケーブルジャケット、床暖房パイプ、農業用フィルム、産業用床材にも対応しています。
フレキシブル包装は、アジア太平洋における包装食品需要と欧州・北米における材料再設計から恩恵を受けています。フレキシブル包装向けタイレイヤー樹脂市場規模は、バリアおよびリサイクル要件を満たす配合によって支えられています。医薬品グレードの文書化が消費者向けヘルスケア包装に移行しており、より高付加価値の反応性グレードへの需要を生み出しています。硬質用途は、検証済みバリア構造とクリーンルーム対応生産を必要とする場合にプレミアムを獲得できます。このミックスは、コンバーターの設備、バリア層、規制ニーズにグレードを適応させることができるサプライヤーを支えています。
最終用途産業別:
食品・飲料がリード、製薬・医療が拡大食品・飲料は、食肉、乳製品、コーヒー、スナック包装酸素・水分バリアを必要とするため、2026年のタイレイヤー樹脂市場シェアの36.32%を占めました。製薬・医療は2032年にかけて4.47%のCAGRで成長すると予測されています。食品包装需要は広範かつ持続的ですが、標準的なフィルム構造では樹脂充填量を増やす余地が限られています。医薬品用途は、文書化された抽出物プロファイルと管理された性能を持つ材料を必要とします。タイレイヤー樹脂市場は、燃料システムおよび電気自動車冷却ラインを通じて自動車・輸送にも対応しています。
パーソナルケアおよび化粧品は、エアゾールバリア、ラミネートチューブ、スタンドアップパウチにタイレイヤーを使用しています。Taghleef IndustriesとEcoFlexiblesは2025年に、従来の多材料ラミネート形式を置き換えるポリプロピレンモノマテリアル化粧品パウチを実証しました。建設、農業用フィルム、電子機器がさらなる需要の多様性を提供しています。食品・飲料用途が需要を牽引する一方、製薬・自動車用途はより専門化されたポートフォリオを必要とします。タイレイヤー樹脂市場のエンドユーザーは、食品接触、無菌性、リサイクル可能性の性能を文書化できるサプライヤーを評価しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
アジア太平洋のタイレイヤー樹脂市場
アジア太平洋は2026年のタイレイヤー樹脂市場シェアの42.39%を占め、2032年にかけて4.52%のCAGRで成長すると予測されています。中国は食品加工および輸出包装からの需要を支える大規模な共押出フィルム製造基盤を持っています。インドは医薬品包装能力と二軸延伸フィルム能力を拡大しており、より高付加価値の接着グレードへの需要を支えています。LyondellBasell Industries Holdings B.V.は2025年9月、包装および自動車用途向けの押出ラインとポリマー試験インフラを備えた蘇州技術・イノベーションハブを拡張しました。日本と韓国は、医薬品ラミネートと自動車部品を通じてタイレイヤー樹脂市場に貢献しています。
北米および欧州のタイレイヤー樹脂市場
北米と欧州は、製薬製造、技術的なコンバーター能力、より厳格な包装規制を通じて需要を牽引しています。ArkemaのアドヒーシブソリューションズセグメントであるBostikは、2025年5月にマサチューセッツ州ミドルトン工場への2,700万米ドルの投資を発表し、高分子量ポリエステル生産を拡大しました。欧州連合の包装規制は、コンバーターをリサイクル可能なモノマテリアル構造へと誘導しています。ドイツは、2025年最低基準の下での包装リサイクル可能性認定において重要な拠点です。北欧諸国は、タイレイヤー樹脂市場における自発的な持続可能性採用の早期機会を提供しています。
中東・アフリカおよび南米のタイレイヤー樹脂市場
南米、中東、アフリカは、コモディティグレードのタイレイヤーへの比重が高い小規模市場を持っています。ブラジルは食品加工および食肉・家禽輸出包装を通て地域需要を支えており、アルゼンチンおよびその他の南米諸国は輸入多層樹脂グレードへの依存度が高いです。サウジアラビアは石油化学基盤をより高付加価値のポリマー用途へと拡大しており、BASFは2025年レポートでグローバル生産ネットワーク全体への継続的な投資を報告しました。コンバーター能力とリサイクルインフラの不足により成長は制約されていますが、包装食品需要と医薬品自給努力がタイレイヤー樹脂市場における長期的な採用を支える可能性があります。
競合環境
タイレイヤー樹脂市場は中程度に集中しており、上位5社にはArkema、DuPont、Mitsui Chemicals, Inc.、Dow、LyondellBasell Industries Holdings B.V.が含まれます。Dow、LyondellBasell Industries Holdings B.V.、Mitsui Chemicals, Inc.、Arkemaは、特殊ポリオレフィンおよび接着樹脂用途における主要サプライヤーです。BASF、Borealis GmbH、DuPont、Eastman Chemical Company、Evonik Industries AG、Exxon Mobil Corporation、Hanwha Solutions Corporation、INEOS、Mitsubishi Chemical Group Corporation、SABIC、SK Functional Polymer、Sumitomo Chemical Co., Ltd.も関連するポリマーおよび特殊材料分野で事業を展開しています。食品接触認可とコンバーター承認は、技術サービスチームと検証済み材料ポートフォリオを持つサプライヤーに有利な複数年の切り替え障壁を生み出しています。
LyondellBasell Industries Holdings B.V.は2025年5月、機械方向延伸フィルム向けにPlexar PX3990を発売し、延伸中および延伸後の接着性能をターゲットとしました。Dowは2025年6月、二軸延伸ポリエチレンフィルム向けにINNATE TF 220精密包装樹脂を発売し、フレキシブル包装におけるリサイクル設計作業と製品を結びつけました。Evonik Industries AGは2025年6月、アジアにおける供給安定性を高めるため、POLYVEST ST-E 60の最終生産工程を上海施設に現地化しました。これらの動きは、タイレイヤー樹脂市場が用途特化型配合、地域技術サポート、循環性要件を満たす材料システムへと移行していることを示しています。コンバーターの試験をサポートできる企業は、長期的な供給関係を確保するうえでより有利な立場にあります。
2025年のNature Communications誌の研究では、光応答性熱可塑性接着剤がポリエチレン・ポリアミドの剥離を可能にし、繰り返し再使用サイクル後のライフサイクル環境影響が低下したことが報告されました。この研究は、製品寿命終了時の制御された分離という将来の焦点を示しています。SK Functional Polymerは、ポリプロピレンベースの多層用途向けポリプロピレンタイ樹脂であるOREVAC 18730を提供しています。タイレイヤー樹脂市場には、幅広い規制サポートを持つグローバルサプライヤーと、定義された包装・産業用途に対応する地域専門業者が含まれます。
タイレイヤー樹脂産業のリーダー企業
-
Arkema
-
DuPont
-
Mitsui Chemicals, Inc.
-
Dow
-
LyondellBasell Industries Holdings B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
タイレイヤー樹脂市場 このレポートでカバーされる企業
- Arkema
- BASF
- Borealis GmbH
- Dow
- DuPont
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Hanwha Solutions Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- SABIC
- SK Functional Polymer
- Sumitomo Chemical Co., Ltd.
最近の産業開発事情 タイレイヤー樹脂市場
- 2026年10月:BYK Additivesは、ポリオレフィンと鋼、アルミニウム、木材などの極性材料との接合を改善するため、SCONA TSPE 1013 GALL、SCONA TSPP 4012 GB、SCONA TSPP 5013 GBを含む3種類のSCONA接着促進剤を発売しました。この発売は、多層構造、パイプコーティング、金属包装、自動車部品向けの接着技術を進歩させることで、タイレイヤー樹脂市場を支援しています。
- 2025年5月:LyondellBasell Industries Holdings B.V.は、機械方向延伸フィルム向けに開発された高性能線状低密度ポリエチレン(LLDPE)タイレイヤー樹脂であるPlexar PX3990でPlexarポートフォリオを拡張しました。この樹脂は延伸後の接着を改善し、フィルムの薄膜化を支援し、軽量・高バリアフレキシブル包装のソリューションを通じてタイレイヤー樹脂市場を強化しています。
世界のタイレイヤー樹脂市場レポートの範囲
タイレイヤー樹脂は、多層構造において異種材料間の接着を改善するための接合層として使用されるポリマー材料です。化学的・物理的特性が異なる材料を組み合わせた包装やその他の製品において、層の一体性を維持し、性能を向上させます。
タイレイヤー樹脂市場は、ベース樹脂、タイプ、用途、最終用途産業、地域別にセグメント化されています。ベース樹脂別では、市場は線状低密度ポリエチレン、低密度ポリエチレン、高密度ポリエチレン、ポリプロピレン、エチレンビニルアセテート、その他のベース樹脂にセグメント化されています。タイプ別では、市場は反応性タイレイヤー樹脂と非反応性タイレイヤー樹脂にセグメント化されています。用途別では、市場はフレキシブル包装、硬質包装、その他の用途にセグメント化されています。最終用途産業別では、市場は食品・飲料、製薬・医療、自動車・輸送、パーソナルケアおよび化粧品、その他の最終用途産業にセグメント化されています。レポートは15カ国のタイレイヤー樹脂の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| 線状低密度ポリエチレン |
| 低密度ポリエチレン |
| 高密度ポリエチレン |
| ポリプロピレン |
| エチレンビニルアセテート |
| その他のベース樹脂 |
| 反応性タイレイヤー樹脂 |
| 非反応性タイレイヤー樹脂 |
| フレキシブル包装 |
| 硬質包装 |
| その他の用途 |
| 食品・飲料 |
| 製薬・医療 |
| 自動車・輸送 |
| パーソナルケアおよび化粧品 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| ベース樹脂別 | 線状低密度ポリエチレン | |
| 低密度ポリエチレン | ||
| 高密度ポリエチレン | ||
| ポリプロピレン | ||
| エチレンビニルアセテート | ||
| その他のベース樹脂 | ||
| タイプ別 | 反応性タイレイヤー樹脂 | |
| 非反応性タイレイヤー樹脂 | ||
| 用途別 | フレキシブル包装 | |
| 硬質包装 | ||
| その他の用途 | ||
| 最終用途産業別 | 食品・飲料 | |
| 製薬・医療 | ||
| 自動車・輸送 | ||
| パーソナルケアおよび化粧品 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
タイレイヤー樹脂市場の規模はどのくらいですか?
タイレイヤー樹脂市場規模は2026年に1.72 ビリオン 米ドルと評価され、2027年の1.78 ビリオン 米ドルから2032年には2.13 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは3.64%です。
タイレイヤー樹脂への需要を牽引しているものは何ですか?
高バリア食品包装、リサイクル可能なモノマテリアルフィルム、医薬品包装、軽量自動車部品が需要を支えています。
2026年に最大のシェアを持ったベース樹脂はどれですか?
線状低密度ポリエチレンが2026年に31.53%のシェアを占めました。
2026年に最大のシェアを持った用途はどれですか?
フレキシブル包装が2026年に60.47%のシェアを占めました。