
Tamaño y participación del mercado de resinas de capa adhesiva
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.78 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.64 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de resinas de capa adhesiva por Mordor Intelligence
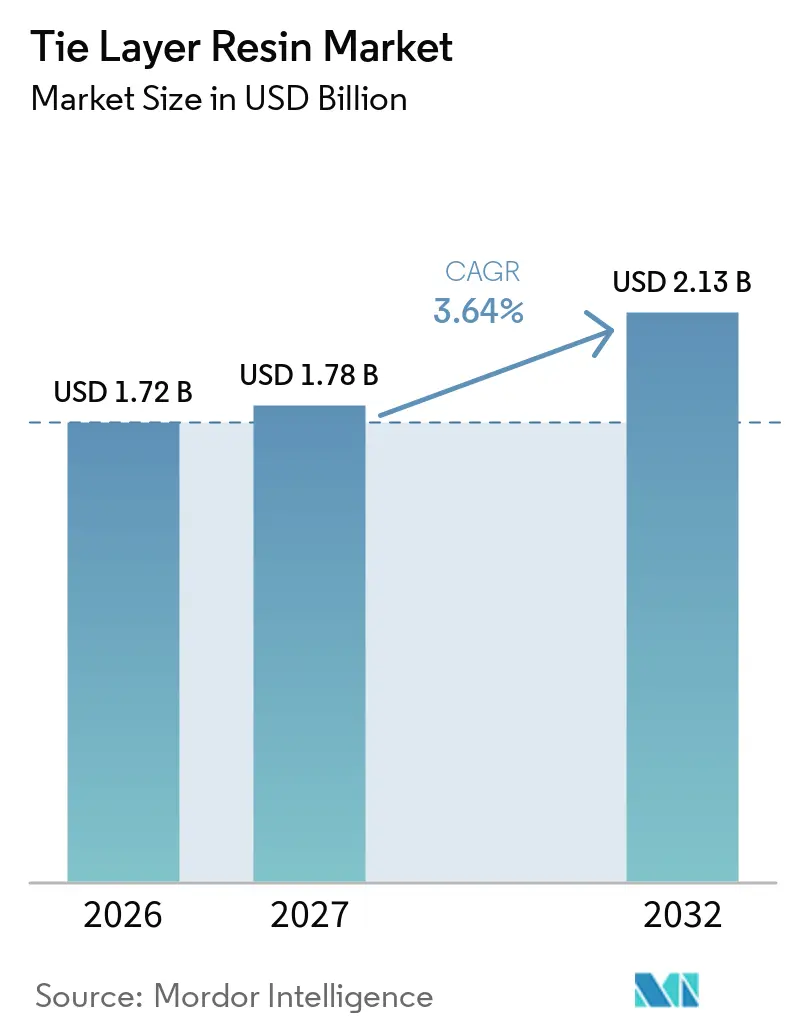
El tamaño del mercado de resinas de capa adhesiva se valoró en 1,72 mil millones de USD en 2026 y se estima que crecerá desde 1,78 mil millones de USD en 2027 hasta alcanzar 2,13 mil millones de USD en 2032, a un CAGR del 3,64% durante el período de pronóstico (2027-2032). El mercado de resinas de capa adhesiva suministra los adhesivos intercapa que unen polímeros de otro modo incompatibles en envases multicapa, tuberías y componentes automotrices. Los poliolefinos injertados con anhídrido maleico siguen siendo fundamentales porque favorecen la adhesión sin reducir el rendimiento de barrera ni el mecánico. La demanda está respaldada por el envasado de alimentos, las películas farmacéuticas estériles, las líneas de refrigeración para vehículos eléctricos y los sistemas de combustible automotrices. Las estructuras de película utilizan comúnmente entre 5 y 9 capas, lo que aumenta la necesidad de grados que unan el polietileno con el alcohol etilenvinílico o la poliamida. Los productores se están enfocando en grados más especializados porque los envases reciclables y las aplicaciones de alto rendimiento requieren compatibilidad documentada, procesamiento estable y largos ciclos de calificación.
Conclusiones clave del informe
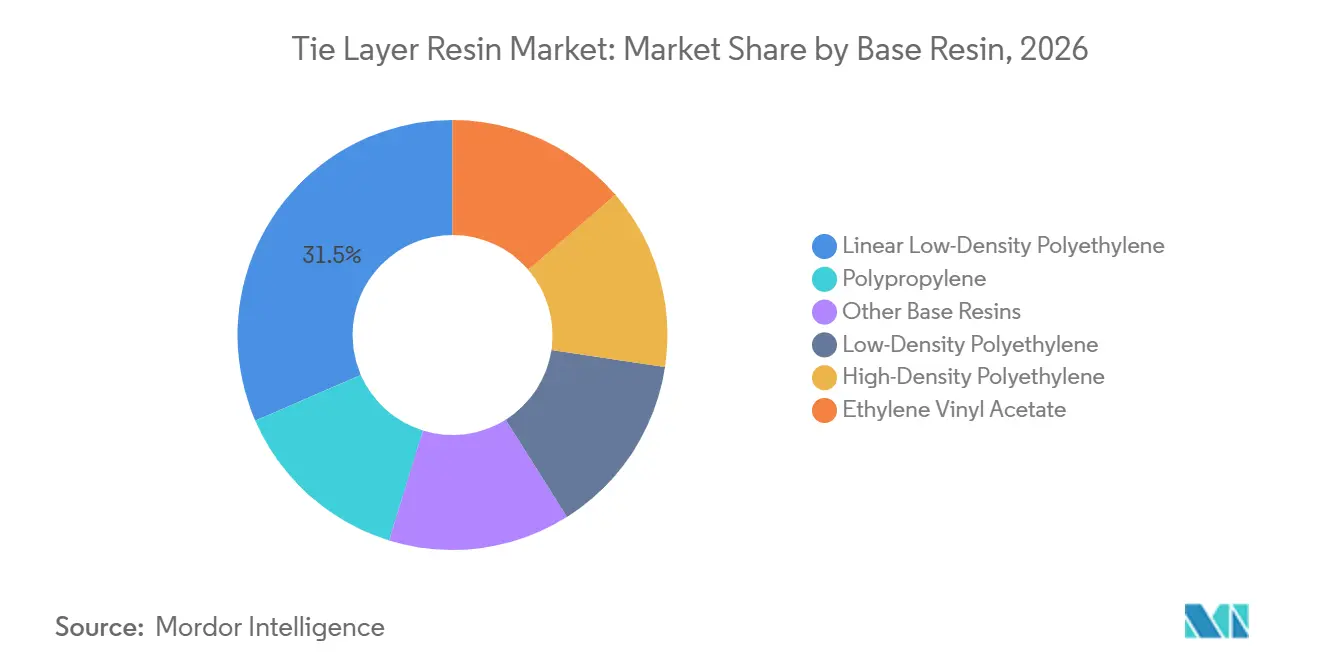
- Por resina base, el polietileno lineal de baja densidad representó el 31,53% de la participación del mercado de resinas de capa adhesiva en 2026, mientras que se prevé que el polietileno de baja densidad avance a un CAGR del 4,12% hasta 2032.
- Por tipo, las resinas de capa adhesiva reactivas representaron el 55,12% de la participación del mercado de resinas de capa adhesiva en 2026 y se prevé que avancen a un CAGR del 3,91% hasta 2032.
- Por aplicación, los envases flexibles representaron el 60,47% de la participación del mercado de resinas de capa adhesiva en 2026 y se prevé que avancen a un CAGR del 4,26% hasta 2032.
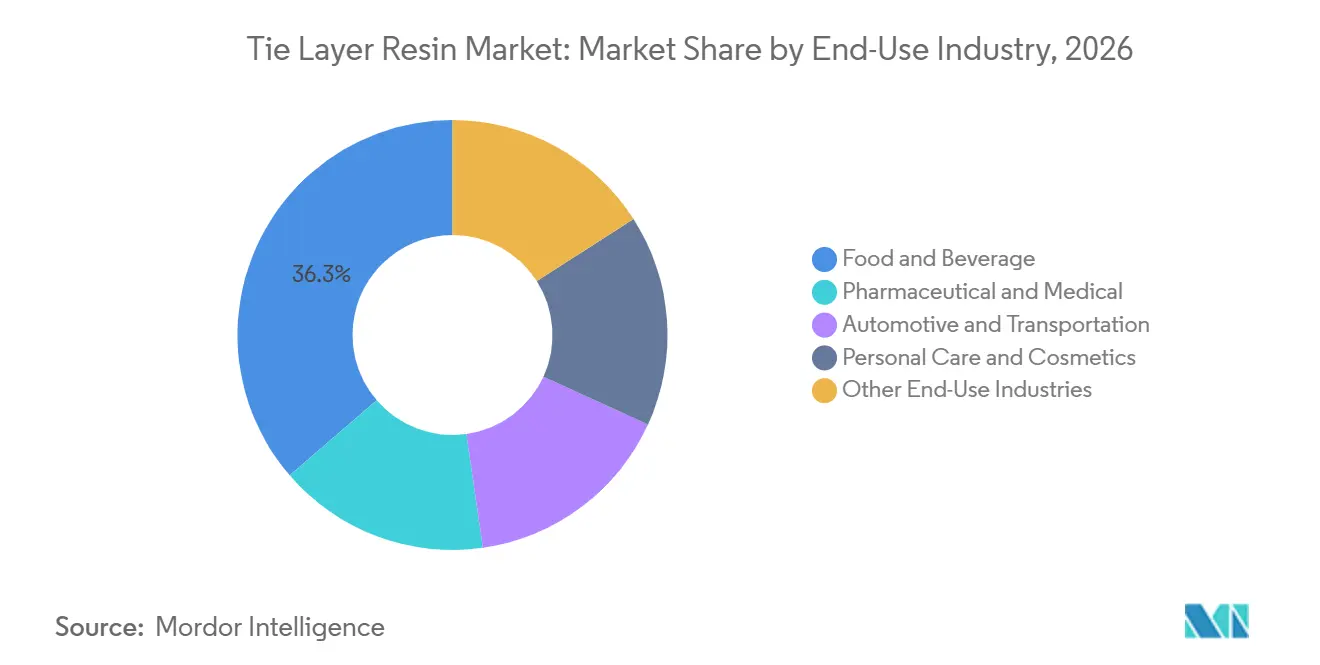
- Por industria de uso final, alimentos y bebidas representaron el 36,32% de la participación del mercado de resinas de capa adhesiva en 2026, mientras que se prevé que farmacéutica y médica avance a un CAGR del 4,47% hasta 2032.
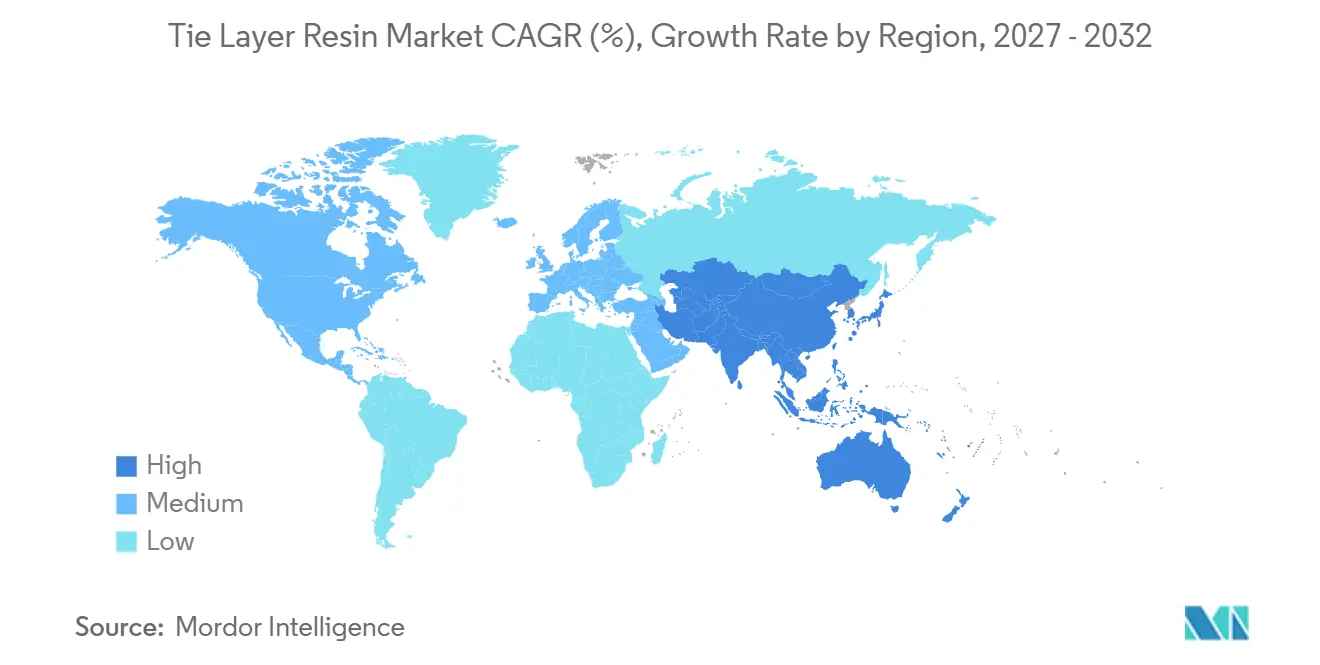
- Por geografía, Asia-Pacífico representó el 42,39% de la participación del mercado de resinas de capa adhesiva en 2026 y se prevé que avance a un CAGR del 4,52% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de envases flexibles de alta barrera | +1.0% | Global, concentrado en China, ASEAN y América del Norte | Mediano plazo (2-4 años) |
| Expansión de arquitecturas de envases reciclables y de material único | +0.8% | América del Norte y UE; extensión al núcleo de APAC | Mediano plazo (2-4 años) |
| Crecimiento en envases farmacéuticos y médicos | +0.6% | Global; núcleo de APAC, fuerte en América del Norte y UE | Largo plazo (≥ 4 años) |
| Adopción creciente de componentes automotrices multicapa de bajo peso | +0.4% | América del Norte, UE y mercado de vehículos eléctricos de China | Largo plazo (≥ 4 años) |
| Calificación de capas adhesivas para estructuras de alto contenido reciclado y bioplásticos | +0.3% | UE y América del Norte; adopción temprana en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de envases flexibles de alta barrera
El paso de películas de una sola capa a estructuras coextruidas respalda una demanda sostenida en el mercado de resinas de capa adhesiva. El envasado de carne y productos lácteos requiere bajas tasas de transmisión de oxígeno, a menudo por debajo de 1 cm³/m²/día, lo que exige capas de barrera de alcohol etilenvinílico o poliamida y resinas adhesivas compatibles. Las estructuras más simples de 5 capas pueden reducir el contenido de alcohol etilenvinílico al tiempo que aumentan la proporción de resina de capa adhesiva en el peso total de la película. TekniPlex Healthcare amplió su capacidad de película soplada de 5 capas para envases farmacéuticos en condiciones de sala limpia ISO Clase 7 durante 2025, lo que muestra cómo las especificaciones sanitarias más estrictas pueden influir en otros usos de envasado. Estos requisitos hacen que el rendimiento de adhesión sea una necesidad operativa y no una característica de envasado discrecional. Los productores de alimentos y los convertidores continúan especificando grados que puedan funcionar en el manejo de cadena de frío, el procesamiento en autoclave y la conversión a alta velocidad.
Expansión de arquitecturas de envases reciclables y de material único
El Reglamento sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025 y exige que los envases comercializados en el mercado de la Unión Europea sean reciclables para 2030[1]. Esta norma orienta a los convertidores hacia estructuras totalmente poliolefínicas que conservan una fina capa de barrera y son compatibles con el reciclaje. En agosto de 2025, PTT Global Chemical, TPN FlexPak y Windmöller & Hölscher presentaron una película de polietileno orientado en dirección máquina (MDOPE) de 7 capas con una barrera de alcohol etilenvinílico clasificada como 100% reciclable según las directrices de diseño de Circular Economy for Flexible Packaging (CEFLEX). Las capas adhesivas deben mantener la adhesión durante la orientación en dirección máquina y ser compatibles con las corrientes de reciclaje de poliolefinas convencionales. El mismo trabajo de calificación es necesario cuando las estructuras incorporan poliolefinas recicladas posconsumo o capas intermedias de bioplástico. Los proveedores con programas de pruebas y certificación de grados reciclables están mejor posicionados para atender a los convertidores a medida que estos formatos avanzan hacia un uso comercial más amplio.
Crecimiento en envases farmacéuticos y médicos
El envasado farmacéutico es un segmento de mayor valor para el mercado de resinas de capa adhesiva porque las aplicaciones de barrera estéril requieren documentación detallada de los materiales. La revisión regulatoria de extractables y lixiviables favorece las películas multicapa con estabilidad química caracterizada y formulaciones controladas. Una revisión de 2025 identificó la lucha contra la falsificación, el monitoreo de medicamentos, la preservación de la calidad, la sostenibilidad y el cumplimiento del paciente como áreas activas de desarrollo en el envasado farmacéutico. Honeywell International Inc. anunció en junio de 2025 que Evertis seleccionó su tecnología de película Aclar para la marca de envases farmacéuticos Evercare. Esa selección refleja la importancia del rendimiento de barrera documentado en la calificación de proveedores. El aumento de los requisitos de esterilidad respalda la demanda de grados especializados en películas farmacéuticas, estructuras de blíster y envases de salud para el consumidor.
Adopción creciente de componentes automotrices multicapa de bajo peso
Los sistemas de gestión térmica de vehículos eléctricos utilizan líneas de refrigeración coextruidas que unen una capa exterior de polietileno de alta densidad con un polímero de barrera. Estos sistemas crean demanda de resinas adhesivas reactivas porque las estructuras de un solo polímero no pueden cumplir todos los requisitos de permeación. Mitsui Chemicals, Inc. identifica su resina adhesiva ADMER como una solución para sistemas de combustible automotrices y líneas de refrigeración de vehículos eléctricos. Un informe técnico de Ford Motor Company publicado en marzo de 2025 reportó un ahorro de masa del 38% para materiales compuestos reciclables en comparación con el acero en estructuras de vehículos de bajo peso[2]. Las carcasas de baterías, las barreras térmicas y los sistemas de distribución de fluidos están ampliando la gama de componentes automotrices multicapa. Los convertidores automotrices aún deben calificar cada construcción para la estabilidad de procesamiento, la durabilidad y el rendimiento en uso final, lo que hace que el desarrollo de aplicaciones sea un proceso más largo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas poliolefínicas y petroquímicas | -0.7% | Global, más aguda en Asia y Europa dependientes del nafta | Corto plazo (≤ 2 años) |
| Requisitos complejos de procesamiento y calificación para estructuras multicapa | -0.5% | Global, con mayor carga en mercados regulados (UE, América del Norte) | Mediano plazo (2-4 años) |
| Infraestructura de reciclaje limitada para la delaminación y separación de materiales | -0.4% | Aguda en América del Sur, MEA y mercados en desarrollo de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios de las materias primas poliolefínicas y petroquímicas
Los cambios en los precios de las poliolefinas generan incertidumbre en los márgenes del mercado de resinas de capa adhesiva y complican la planificación de capacidad. Los productores pueden enfrentar cambios rápidos en los costos de insumos de etileno y propileno mientras que los precios de los contratos con los clientes se ajustan más lentamente. Esta discrepancia temporal puede limitar la capacidad de recuperar costos más altos durante un período contractual. La volatilidad también dificulta que los convertidores evalúen la economía de los grados premium frente a las formulaciones convencionales. El impacto es especialmente pronunciado en las regiones que dependen de la producción basada en nafta y de materias primas importadas. Los acuerdos de suministro a largo plazo pueden reducir la exposición, pero también pueden ralentizar los ajustes de precios cuando las condiciones del mercado cambian.
Requisitos complejos de procesamiento y calificación para estructuras multicapa
La coextrusión multicapa requiere un control estricto de la temperatura de procesamiento y las condiciones de enfriamiento para evitar fallas en la interfaz. Un estudio revisado por pares de 2025 encontró que estas condiciones influyen fuertemente en la morfología interfacial en películas de alcohol etilenvinílico y polietileno injertado con anhídrido maleico. Un nuevo grado puede necesitar pruebas de adhesión, verificaciones de sellado térmico, revisión de contacto con alimentos, documentación farmacéutica y evaluación de reciclabilidad antes de su uso comercial. Estos requisitos pueden extender los ciclos de calificación entre 12 y 24 meses. La carga es mayor en los mercados regulados donde los requisitos de documentación son más extensos. La infraestructura de reciclaje limitada para la delaminación y separación de materiales sigue siendo una restricción relacionada en las regiones en desarrollo porque puede limitar la adopción de estructuras multicapa avanzadas incluso cuando hay grados compatibles disponibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por resina base:
el polietileno lineal de baja densidad lidera, mientras que el polietileno de baja densidad se expandeEl polietileno lineal de baja densidad representó el 31,53% de la participación del mercado de resinas de capa adhesiva en 2026 porque funciona en líneas de película soplada y fundida. Se proyecta que el polietileno de baja densidad avance a un CAGR del 4,12% hasta 2032, respaldado por su comportamiento durante la orientación de la película y su compatibilidad con estructuras de material único reciclables. El polietileno de alta densidad se utiliza en tuberías de refrigeración y botellas de barrera, mientras que los grados de polipropileno están ganando uso en envases para autoclave y aplicaciones automotrices bajo el capó. Los grados de acetato de etilenvinilo siguen siendo relevantes para laminados sin barrera y aplicaciones de cables y alambres, mientras que los plastómeros de metaloceno y los copolímeros de etileno-propileno sirven para aplicaciones que requieren claridad o sellado a baja temperatura. La selección de grados en el mercado de resinas de capa adhesiva depende de la arquitectura de película prevista y las condiciones de procesamiento.
LyondellBasell Industries Holdings B.V. lanzó Plexar PX3990 en mayo de 2025 como un grado de polietileno lineal de baja densidad desarrollado para el procesamiento de películas orientadas en dirección máquina. El lanzamiento muestra el cambio hacia formulaciones que pueden retener la adhesión después de la orientación. Las directrices de diseño de la Asociación de Recicladores de Plástico establecen límites en el contenido de alcohol etilenvinílico en películas de polietileno reciclables, lo que aumenta la necesidad de una selección precisa de resinas. El polietileno de baja densidad puede ganar relevancia a medida que los convertidores rediseñan las películas para la reciclabilidad. La industria de resinas de capa adhesiva está pasando de grados ampliamente intercambiables a formulaciones seleccionadas para arquitecturas de película definidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo:
las resinas de capa adhesiva reactivas lideran tanto en escala como en crecimientoLas resinas de capa adhesiva reactivas representaron el 55,12% de la participación del mercado de resinas de capa adhesiva en 2026 y se proyecta que avancen a un CAGR del 3,91% hasta 2032. Los grados de poliolefina injertada con anhídrido maleico forman enlaces fuertes con polímeros de barrera polares durante la coextrusión convencional. Su rendimiento respalda estructuras de envasado que enfrentan esterilización en autoclave, orientación y exigentes requisitos de barrera. Mitsui Chemicals, Inc. suministra su cartera ADMER para aplicaciones de envasado, automotrices e industriales. El mercado de resinas de capa adhesiva se beneficia cuando los convertidores requieren capas más delgadas que retienen la adhesión bajo condiciones de procesamiento más severas.
Las resinas de capa adhesiva no reactivas siguen siendo útiles cuando la resistencia de unión moderada, el menor costo o la flexibilidad de procesamiento son más importantes. Los usos típicos incluyen películas industriales, laminados sin contacto con alimentos y revestimiento de cables y alambres. Algunos grados basados en acetato de etilenvinilo pueden mostrar un comportamiento favorable de mezcla en fundido en pruebas de reciclaje, lo que respalda su papel en aplicaciones seleccionadas. Los grados reactivos y no reactivos sirven para diferentes necesidades técnicas en lugar de reemplazarse directamente entre sí. Es probable que la industria de resinas de capa adhesiva mantenga una estructura de dos partes, con grados reactivos liderando las aplicaciones de alta barrera y grados no reactivos sirviendo usos establecidos de menor especificación.
Por aplicación:
los envases flexibles lideran tanto en escala como en crecimientoLos envases flexibles representaron el 60,47% de la participación del mercado de resinas de capa adhesiva en 2026 y se proyecta que avancen a un CAGR del 4,26% hasta 2032. El segmento incluye bolsas, bolsas para autoclave, películas para carne y productos lácteos, bolsas de pie y películas base para termoformado. Las películas más delgadas requieren un control de adhesión estricto porque dejan menos margen para la delaminación durante la conversión. Los envases rígidos se utilizan en blísteres farmacéuticos, bandejas para alimentos y envases cosméticos. El mercado de resinas de capa adhesiva también sirve para el revestimiento de cables y alambres, tuberías de calefacción por suelo radiante, películas agrícolas y pisos industriales.
Los envases flexibles se benefician de la demanda de alimentos envasados en Asia-Pacífico y del rediseño de materiales en Europa y América del Norte. El tamaño del mercado de resinas de capa adhesiva para envases flexibles está respaldado por formulaciones que cumplen los requisitos de barrera y reciclaje. La documentación de grado farmacéutico está avanzando hacia el envasado de salud para el consumidor, creando demanda de grados reactivos de mayor valor. Las aplicaciones rígidas pueden exigir una prima cuando requieren estructuras de barrera validadas y producción compatible con sala limpia. Esta combinación favorece a los proveedores que pueden adaptar un grado al equipo, la capa de barrera y las necesidades regulatorias de un convertidor.
Por industria de uso final:
alimentos y bebidas lidera, mientras que farmacéutica y médica se expandeAlimentos y bebidas representó el 36,32% de la participación del mercado de resinas de capa adhesiva en 2026 porque el envasado de carne, productos lácteos, café y aperitivos requiere barreras de oxígeno y humedad. Se proyecta que farmacéutica y médica avance a un CAGR del 4,47% hasta 2032. La demanda de envasado de alimentos es amplia y duradera, aunque las estructuras de película estándar tienen un alcance limitado para aumentar la carga de resina. Las aplicaciones farmacéuticas necesitan materiales con perfiles de extractables documentados y rendimiento controlado. El mercado de resinas de capa adhesiva también sirve a la industria automotriz y de transporte a través de sistemas de combustible y líneas de refrigeración de vehículos eléctricos.
El cuidado personal y la cosmética utiliza capas adhesivas en barreras de aerosol, tubos laminados y bolsas de pie. Taghleef Industries y EcoFlexibles demostraron bolsas cosméticas de material único de polipropileno en 2025 que reemplazan los formatos de laminado de múltiples materiales convencionales. La construcción, las películas agrícolas y la electrónica proporcionan mayor diversidad de demanda. Las aplicaciones de alimentos y bebidas impulsan la demanda, mientras que los usos farmacéuticos y automotrices requieren carteras más especializadas. Los usuarios finales en el mercado de resinas de capa adhesiva valoran a los proveedores que pueden documentar el rendimiento de contacto con alimentos, esterilidad y reciclabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de resinas de capa adhesiva en APAC
Asia-Pacífico representó el 42,39% de la participación del mercado de resinas de capa adhesiva en 2026 y se proyecta que avance a un CAGR del 4,52% hasta 2032. China cuenta con una gran base de fabricación de películas coextruidas que respalda la demanda del procesamiento de alimentos y el envasado de exportación. India está añadiendo capacidad de envasado farmacéutico y capacidad de película biaxial, lo que respalda la demanda de grados adhesivos de mayor valor. LyondellBasell Industries Holdings B.V. amplió su Centro de Tecnología e Innovación de Suzhou en septiembre de 2025 con líneas de extrusión e infraestructura de pruebas de polímeros para aplicaciones de envasado y automotrices. Japón y Corea del Sur contribuyen al mercado de resinas de capa adhesiva a través de laminados farmacéuticos y componentes automotrices.
Mercado de resinas de capa adhesiva en América del Norte y Europa
América del Norte y Europa impulsan la demanda a través de la fabricación farmacéutica, la capacidad técnica de los convertidores y normas de envasado más estrictas. Bostik, el segmento de soluciones adhesivas de Arkema, anunció una inversión de 27 millones de USD en su planta de Middleton, Massachusetts, durante mayo de 2025 para ampliar la producción de poliéster de alto peso molecular. El reglamento de envases de la Unión Europea está orientando a los convertidores hacia estructuras de material único reciclables. Alemania es un lugar importante para la calificación de reciclabilidad de envases bajo su norma mínima de 2025. Los países nórdicos ofrecen oportunidades más tempranas para la adopción voluntaria de sostenibilidad en el mercado de resinas de capa adhesiva.
Mercado de resinas de capa adhesiva en MEA y América del Sur
América del Sur, Oriente Medio y África tienen mercados más pequeños con mayor ponderación hacia capas adhesivas de grado básico. Brasil respalda la demanda regional a través del procesamiento de alimentos y el envasado de exportación de carne y aves de corral, mientras que Argentina y otros países sudamericanos dependen más de grados de resina multicapa importados. Arabia Saudita está extendiendo su base petroquímica hacia aplicaciones de polímeros de mayor valor, mientras que BASF reportó inversiones continuas en su red de producción global en su informe de 2025. El crecimiento está limitado por la capacidad limitada de los convertidores y la infraestructura de reciclaje, aunque la demanda de alimentos envasados y los esfuerzos de autosuficiencia farmacéutica pueden respaldar la adopción a largo plazo en el mercado de resinas de capa adhesiva.
Panorama competitivo
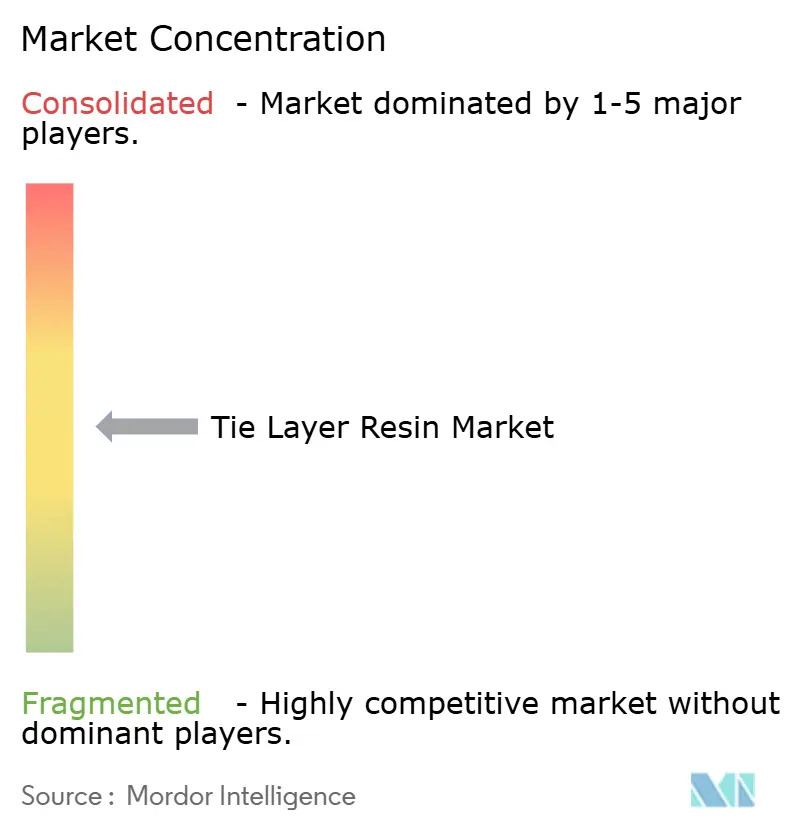
El mercado de resinas de capa adhesiva está moderadamente concentrado, con los cinco principales actores que incluyen Arkema, DuPont, Mitsui Chemicals, Inc., Dow y LyondellBasell Industries Holdings B.V. Dow, LyondellBasell Industries Holdings B.V., Mitsui Chemicals, Inc. y Arkema son proveedores destacados en aplicaciones de poliolefinas especiales y resinas adhesivas. BASF, Borealis GmbH, DuPont, Eastman Chemical Company, Evonik Industries AG, Exxon Mobil Corporation, Hanwha Solutions Corporation, INEOS, Mitsubishi Chemical Group Corporation, SABIC, SK Functional Polymer y Sumitomo Chemical Co., Ltd. también operan en campos relacionados de polímeros y materiales especiales. La aprobación de contacto con alimentos y la aprobación de los convertidores crean barreras de cambio de varios años que favorecen a los proveedores con equipos de servicio técnico y carteras de materiales validados.
LyondellBasell Industries Holdings B.V. introdujo Plexar PX3990 en mayo de 2025 para películas orientadas en dirección máquina, apuntando al rendimiento de adhesión durante y después de la orientación. Dow lanzó INNATE TF 220 Precision Packaging Resin para películas de polietileno orientado biaxialmente en junio de 2025 y vinculó el producto al trabajo de diseño para la reciclabilidad en envases flexibles. Evonik Industries AG localizó el paso de producción final para POLYVEST ST-E 60 en su instalación de Shanghái en junio de 2025 para aumentar la seguridad de suministro en Asia. Estas acciones muestran que el mercado de resinas de capa adhesiva avanza hacia formulaciones específicas para cada aplicación, soporte técnico regional y sistemas de materiales que cumplen los requisitos de circularidad. Las empresas que pueden apoyar los ensayos de los convertidores están mejor posicionadas para asegurar relaciones de suministro a largo plazo.
Un estudio de Nature Communications de 2025 describió un adhesivo termoplástico sensible a la luz que permitió la delaminación de polietileno-poliamida y reportó un menor impacto ambiental en el ciclo de vida después de ciclos repetidos de reutilización. Este trabajo apunta hacia un enfoque futuro en la separación controlada al final de la vida útil de un producto. SK Functional Polymer ofrece OREVAC 18730, una resina de capa adhesiva de polipropileno para aplicaciones multicapa basadas en polipropileno. El mercado de resinas de capa adhesiva incluye proveedores globales con amplio soporte regulatorio y especialistas regionales que atienden usos definidos de envasado e industriales.
Líderes de la industria de resinas de capa adhesiva
-
Arkema
-
DuPont
-
Mitsui Chemicals, Inc.
-
Dow
-
LyondellBasell Industries Holdings B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de resinas de capa adhesiva Empresas cubiertas en este informe
- Arkema
- BASF
- Borealis GmbH
- Dow
- DuPont
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Hanwha Solutions Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- SABIC
- SK Functional Polymer
- Sumitomo Chemical Co., Ltd.
Desarrollos recientes de la industria en Mercado de resinas de capa adhesiva
- Octubre de 2026: BYK Additives introdujo tres promotores de adhesión SCONA, incluyendo SCONA TSPE 1013 GALL, SCONA TSPP 4012 GB y SCONA TSPP 5013 GB, para mejorar la unión entre poliolefinas y materiales polares como acero, aluminio y madera. El lanzamiento respalda el mercado de resinas de capa adhesiva al avanzar en tecnologías de adhesión para estructuras multicapa, revestimientos de tuberías, envases metálicos y componentes automotrices.
- Mayo de 2025: LyondellBasell Industries Holdings B.V. amplió su cartera Plexar con Plexar PX3990, una resina de capa adhesiva de polietileno lineal de baja densidad (LLDPE) de alto rendimiento desarrollada para películas orientadas en dirección máquina. La resina mejora la adhesión después de la orientación y respalda la reducción del calibre de la película, fortaleciendo el mercado de resinas de capa adhesiva a través de soluciones para envases flexibles de bajo peso y alta barrera.
Alcance del informe del mercado global de resinas de capa adhesiva
Las resinas de capa adhesiva son materiales poliméricos utilizados como capas de unión para mejorar la adhesión entre materiales disímiles en estructuras multicapa. Ayudan a mantener la integridad de las capas y mejoran el rendimiento de los envases y otros productos que combinan materiales con diferentes propiedades químicas y físicas.
El mercado de resinas de capa adhesiva está segmentado por resina base, tipo, aplicación, industria de uso final y geografía. Por resina base, el mercado está segmentado en polietileno lineal de baja densidad, polietileno de baja densidad, polietileno de alta densidad, polipropileno, acetato de etilenvinilo y otras resinas base. Por tipo, el mercado está segmentado en resinas de capa adhesiva reactivas y resinas de capa adhesiva no reactivas. Por aplicación, el mercado está segmentado en envases flexibles, envases rígidos y otras aplicaciones. Por industria de uso final, el mercado está segmentado en alimentos y bebidas, farmacéutica y médica, automotriz y transporte, cuidado personal y cosmética, y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para las resinas de capa adhesiva en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Polietileno lineal de baja densidad |
| Polietileno de baja densidad |
| Polietileno de alta densidad |
| Polipropileno |
| Acetato de etilenvinilo |
| Otras resinas base |
| Resinas de capa adhesiva reactivas |
| Resinas de capa adhesiva no reactivas |
| Envases flexibles |
| Envases rígidos |
| Otras aplicaciones |
| Alimentos y bebidas |
| Farmacéutica y médica |
| Automotriz y transporte |
| Cuidado personal y cosmética |
| Otras industrias de uso final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por resina base | Polietileno lineal de baja densidad | |
| Polietileno de baja densidad | ||
| Polietileno de alta densidad | ||
| Polipropileno | ||
| Acetato de etilenvinilo | ||
| Otras resinas base | ||
| Por tipo | Resinas de capa adhesiva reactivas | |
| Resinas de capa adhesiva no reactivas | ||
| Por aplicación | Envases flexibles | |
| Envases rígidos | ||
| Otras aplicaciones | ||
| Por industria de uso final | Alimentos y bebidas | |
| Farmacéutica y médica | ||
| Automotriz y transporte | ||
| Cuidado personal y cosmética | ||
| Otras industrias de uso final | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de resinas de capa adhesiva?
El tamaño del mercado de resinas de capa adhesiva se valoró en 1,72 mil millones de USD en 2026 y se estima que crecerá desde 1,78 mil millones de USD en 2027 hasta alcanzar 2,13 mil millones de USD en 2032, a un CAGR del 3,64% durante el período de pronóstico (2027-2032).
¿Qué impulsa la demanda de resinas de capa adhesiva?
El envasado de alimentos de alta barrera, las películas de material único reciclables, el envasado farmacéutico y los componentes automotrices de bajo peso respaldan la demanda.
¿Qué resina base tuvo la mayor participación en 2026?
El polietileno lineal de baja densidad tuvo una participación del 31,53% en 2026.
¿Qué aplicación tuvo la mayor participación en 2026?
Los envases flexibles tuvieron una participación del 60,47% en 2026.