
Tie Layer Resin Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.78 Milliarden US-Dollar |
| Marktgröße (2032) | 2.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tie Layer Resin Marktanalyse von Mordor Intelligence
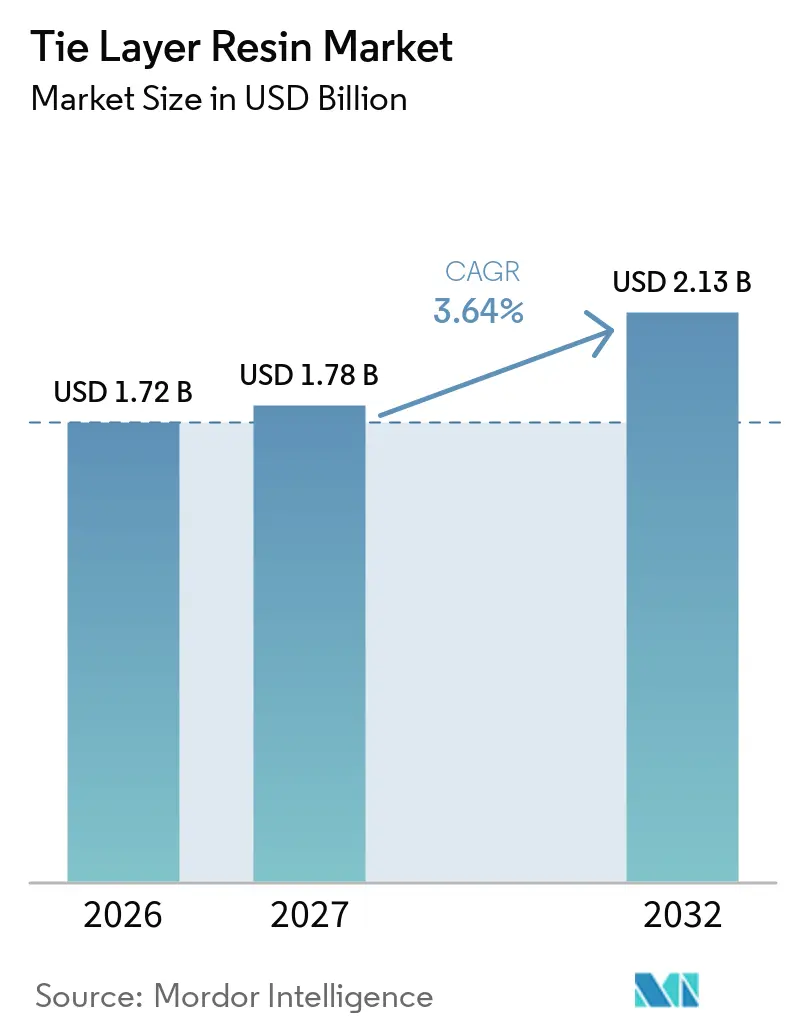
Die Tie Layer Resin Marktgröße wurde 2026 auf 1,72 Milliarden USD geschätzt und soll von 1,78 Milliarden USD im Jahr 2027 auf 2,13 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,64 % während des Prognosezeitraums (2027–2032). Der Tie Layer Resin Markt liefert die Zwischenschicht-Klebstoffe, die ansonsten unverträgliche Polymere in mehrschichtigen Verpackungen, Rohren und Automobilkomponenten verbinden. Maleinsäureanhydrid-gepfropfte Polyolefine bleiben zentral, da sie die Haftung unterstützen, ohne die Barriere- oder mechanischen Eigenschaften zu beeinträchtigen. Die Nachfrage wird durch Lebensmittelverpackungen, sterile Pharmafolien, Kühlkreisläufe für Elektrofahrzeuge und Kraftstoffsysteme für Kraftfahrzeuge gestützt. Folienstrukturen verwenden häufig 5 bis 9 Schichten, was den Bedarf an Qualitäten erhöht, die Polyethylen mit Ethylen-Vinylalkohol oder Polyamid verbinden. Die Hersteller konzentrieren sich auf speziellere Qualitäten, da recyclingfähige Verpackungen und Hochleistungsanwendungen eine dokumentierte Kompatibilität, stabile Verarbeitung und lange Qualifizierungszyklen erfordern.
Wichtigste Erkenntnisse des Berichts
- Nach Basisharz hielt lineares Polyethylen niedriger Dichte im Jahr 2026 einen Anteil von 31,53 % am Tie Layer Resin Markt, während Polyethylen niedriger Dichte bis 2032 voraussichtlich mit einem CAGR von 4,12 % wachsen wird.
- Nach Typ hielten reaktive Tie Layer Resins im Jahr 2026 einen Anteil von 55,12 % am Tie Layer Resin Markt und sollen bis 2032 mit einem CAGR von 3,91 % wachsen.
- Nach Anwendung hielt flexible Verpackung im Jahr 2026 einen Anteil von 60,47 % am Tie Layer Resin Markt und soll bis 2032 mit einem CAGR von 4,26 % wachsen.
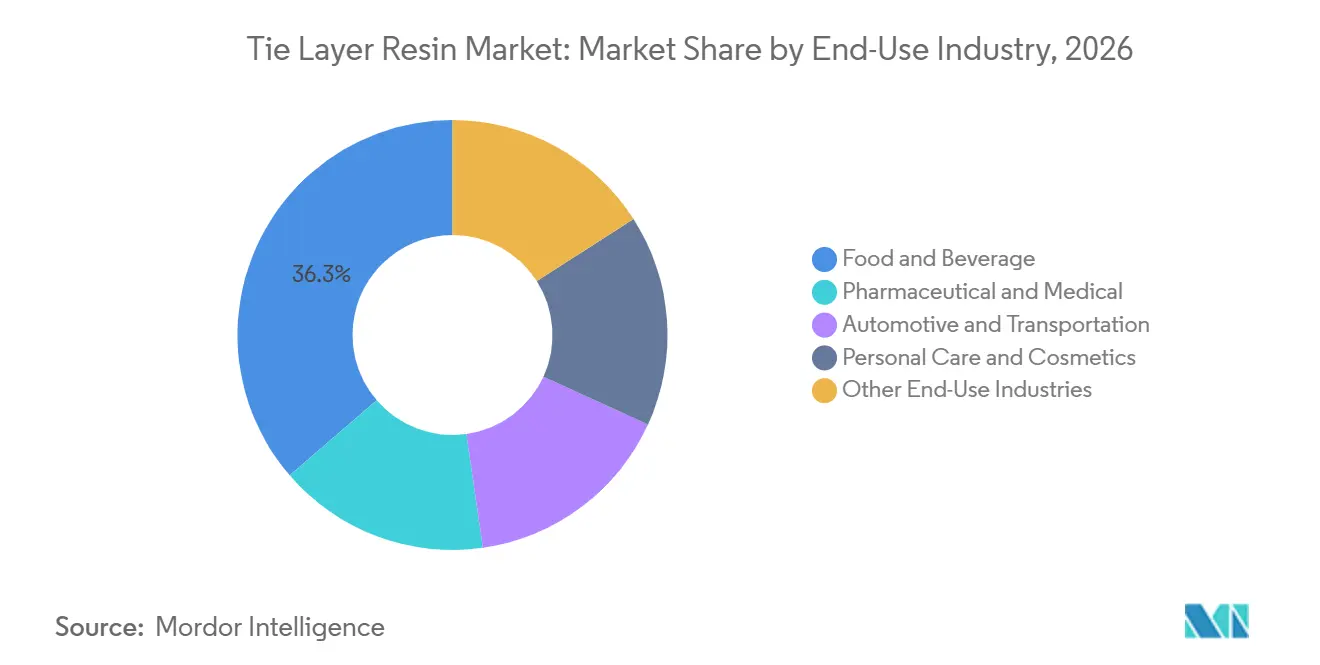
- Nach Endverbrauchsbranche hielt Lebensmittel und Getränke im Jahr 2026 einen Anteil von 36,32 % am Tie Layer Resin Markt, während Pharmazeutik und Medizin bis 2032 voraussichtlich mit einem CAGR von 4,47 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 42,39 % am Tie Layer Resin Markt und soll bis 2032 mit einem CAGR von 4,52 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach flexiblen Hochbarriere-Verpackungen | +1.0% | Global, konzentriert in China, ASEAN und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung recyclingfähiger und monomaterialbasierter Verpackungsarchitekturen | +0.8% | Nordamerika & EU; Ausstrahlungseffekte auf den APAC-Kernbereich | Mittelfristig (2–4 Jahre) |
| Wachstum im Bereich Pharmazeutische und Medizinische Verpackung | +0.6% | Global; APAC-Kernbereich, stark in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung leichter mehrschichtiger Automobilkomponenten | +0.4% | Nordamerika, EU und chinesischer Elektrofahrzeugmarkt | Langfristig (≥ 4 Jahre) |
| Qualifizierung von Tie Layers für Strukturen mit hohem Recyclatanteil und Biokunststoffen | +0.3% | EU und Nordamerika; frühe Einführung in APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach flexiblen Hochbarriere-Verpackungen
Der Übergang von einschichtigen Folien zu koextrudierten Strukturen unterstützt eine stetige Nachfrage im Tie Layer Resin Markt. Fleisch- und Milchproduktverpackungen benötigen niedrige Sauerstoffdurchlässigkeitsraten, häufig unter 1 cm³/m²/Tag, was Ethylen-Vinylalkohol- oder Polyamid-Barriereschichten und kompatible Klebharze erfordert. Einfachere 5-Schicht-Strukturen können den Ethylen-Vinylalkohol-Anteil reduzieren und gleichzeitig den Anteil des Tie Resins am Gesamtfoliengewicht erhöhen. TekniPlex Healthcare erweiterte 2025 die 5-Schicht-Blasfolienkapazität für pharmazeutische Verpackungen unter ISO-Klasse-7-Reinraumbedingungen, was zeigt, wie strengere Gesundheitsanforderungen andere Verpackungsanwendungen beeinflussen können. Diese Anforderungen machen die Haftungsleistung zu einer betrieblichen Notwendigkeit und nicht zu einem optionalen Verpackungsmerkmal. Lebensmittelhersteller und Verarbeiter spezifizieren daher weiterhin Qualitäten, die bei der Handhabung in der Kühlkette, der Retortenverarbeitung und der Hochgeschwindigkeitsverarbeitung leistungsfähig sind.
Ausweitung recyclingfähiger und monomaterialbasierter Verpackungsarchitekturen
Die Verpackungs- und Verpackungsabfallverordnung trat am 11. Februar 2025 in Kraft und schreibt vor, dass Verpackungen, die auf dem Markt der Europäischen Union in Verkehr gebracht werden, bis 2030 recyclingfähig sein müssen[1]. Diese Regelung lenkt Verarbeiter in Richtung reiner Polyolefinstrukturen, die eine dünne Barriereschicht beibehalten und gleichzeitig die Recyclingkompatibilität unterstützen. Im August 2025 stellten PTT Global Chemical, TPN FlexPak und Windmöller & Hölscher eine 7-schichtige maschinenrichtungsorientierte Polyethylenfolie (MDOPE) mit einer Ethylen-Vinylalkohol-Barriere vor, die gemäß den Designrichtlinien der Circular Economy for Flexible Packaging (CEFLEX) als 100 % recyclingfähig eingestuft wurde. Tie Layers müssen die Haftung während der Maschinenrichtungsorientierung aufrechterhalten und gleichzeitig mit den gängigen Polyolefin-Recyclingströmen kompatibel bleiben. Dieselbe Qualifizierungsarbeit ist erforderlich, wenn Strukturen Post-Consumer-Recycling-Polyolefine oder Biokunststoff-Mittelschichten enthalten. Lieferanten mit Prüf- und Zertifizierungsprogrammen für recyclingfähige Qualitäten sind besser positioniert, um Verarbeiter zu bedienen, wenn diese Formate in den breiteren kommerziellen Einsatz übergehen.
Wachstum im Bereich Pharmazeutische und Medizinische Verpackung
Pharmazeutische Verpackung ist ein höherwertiger Absatzmarkt für den Tie Layer Resin Markt, da sterile Barriereanwendungen eine detaillierte Materialdokumentation erfordern. Die behördliche Überprüfung von Extrahierbaren und Auslaugbaren begünstigt Mehrschichtfolien mit charakterisierter chemischer Stabilität und kontrollierten Formulierungen. Eine Überprüfung aus dem Jahr 2025 identifizierte Fälschungsschutz, Arzneimittelüberwachung, Qualitätserhaltung, Nachhaltigkeit und Patientencompliance als aktive Bereiche für die Entwicklung pharmazeutischer Verpackungen. Honeywell International Inc. gab im Juni 2025 bekannt, dass Evertis seine Aclar-Folientechnologie für die pharmazeutische Verpackungsmarke Evercare ausgewählt hat. Diese Auswahl spiegelt die Bedeutung der dokumentierten Barriereleistung bei der Lieferantenqualifizierung wider. Steigende Sterilitätsanforderungen unterstützen die Nachfrage nach spezialisierten Qualitäten in Pharmafolien, Blisterstrukturen und Verpackungen für den Konsumgesundheitsbereich.
Zunehmende Einführung leichter mehrschichtiger Automobilkomponenten
Thermomanagementsysteme für Elektrofahrzeuge verwenden koextrudierte Kühlkreisläufe, die eine Außenschicht aus Polyethylen hoher Dichte mit einem Barrierpolymer verbinden. Diese Systeme erzeugen Nachfrage nach reaktiven Klebharzen, da Einzelpolymerstrukturen nicht alle Permeationsanforderungen erfüllen können. Mitsui Chemicals, Inc. identifiziert sein ADMER-Klebharz als Lösung für Kraftstoffsysteme in Kraftfahrzeugen und Kühlkreisläufe in Elektrofahrzeugen. Ein im März 2025 veröffentlichter technischer Bericht der Ford Motor Company berichtete von einer Masseneinsparung von 38 % bei recyclingfähigen Verbundwerkstoffen im Vergleich zu Stahl in leichten Fahrzeugstrukturen[2]. Batteriegehäuse, Wärmebarrieren und Flüssigkeitsverteilungssysteme erweitern das Spektrum mehrschichtiger Automobilkomponenten. Automobilverarbeiter müssen jede Konstruktion weiterhin hinsichtlich Verarbeitungsstabilität, Haltbarkeit und Endanwendungsleistung qualifizieren, was die Anwendungsentwicklung zu einem längeren Prozess macht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Polyolefin- und petrochemischen Rohstoffpreise | -0.7% | Global, am stärksten ausgeprägt im naphthaabhängigen Asien und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexe Verarbeitungs- und Qualifizierungsanforderungen für mehrschichtige Strukturen | -0.5% | Global, mit hoher Belastung in regulierten Märkten (EU, Nordamerika) | Mittelfristig (2–4 Jahre) |
| Begrenzte Recyclinginfrastruktur für Delaminierung und Materialtrennung | -0.4% | Ausgeprägt in Südamerika, MEA und sich entwickelnden APAC-Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Polyolefin- und petrochemischen Rohstoffpreise
Polyolefinpreisänderungen erzeugen Margenunsicherheit für den Tie Layer Resin Markt und erschweren die Kapazitätsplanung. Hersteller können mit raschen Änderungen der Ethylen- und Propylen-Inputkosten konfrontiert sein, während sich die Kundenvertragspreise langsamer anpassen. Diese zeitliche Diskrepanz kann die Fähigkeit einschränken, höhere Kosten während einer Vertragslaufzeit weiterzugeben. Volatilität erschwert es Verarbeitern auch, die Wirtschaftlichkeit von Premiumqualitäten gegenüber konventionellen Formulierungen zu bewerten. Die Auswirkungen sind besonders ausgeprägt in Regionen, die von naphthabasierter Produktion und importierten Rohstoffen abhängig sind. Langfristige Liefervereinbarungen können die Exposition reduzieren, können aber auch Preisanpassungen verlangsamen, wenn sich die Marktbedingungen ändern.
Komplexe Verarbeitungs- und Qualifizierungsanforderungen für mehrschichtige Strukturen
Die Mehrschicht-Koextrusion erfordert eine genaue Kontrolle der Verarbeitungstemperatur und der Kühlbedingungen, um Versagen an der Grenzfläche zu vermeiden. Eine 2025 in einem Fachjournal veröffentlichte Studie stellte fest, dass diese Bedingungen die Grenzflächenmorphologie in Ethylen-Vinylalkohol- und Polyethylen-gepfropften Maleinsäureanhydridfolien stark beeinflussen. Eine neue Qualität kann Haftungsprüfungen, Heißsiegelprüfungen, Lebensmittelkontaktprüfungen, pharmazeutische Dokumentation und Recyclingfähigkeitsbewertungen erfordern, bevor sie kommerziell eingesetzt werden kann. Diese Anforderungen können Qualifizierungszyklen auf 12 bis 24 Monate verlängern. Die Belastung ist in regulierten Märkten größer, wo die Dokumentationsanforderungen umfangreicher sind. Begrenzte Recyclinginfrastruktur für Delaminierung und Materialtrennung bleibt eine damit verbundene Einschränkung in Entwicklungsregionen, da sie die Einführung fortschrittlicher Mehrschichtstrukturen einschränken kann, selbst wenn kompatible Qualitäten verfügbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Basisharz:
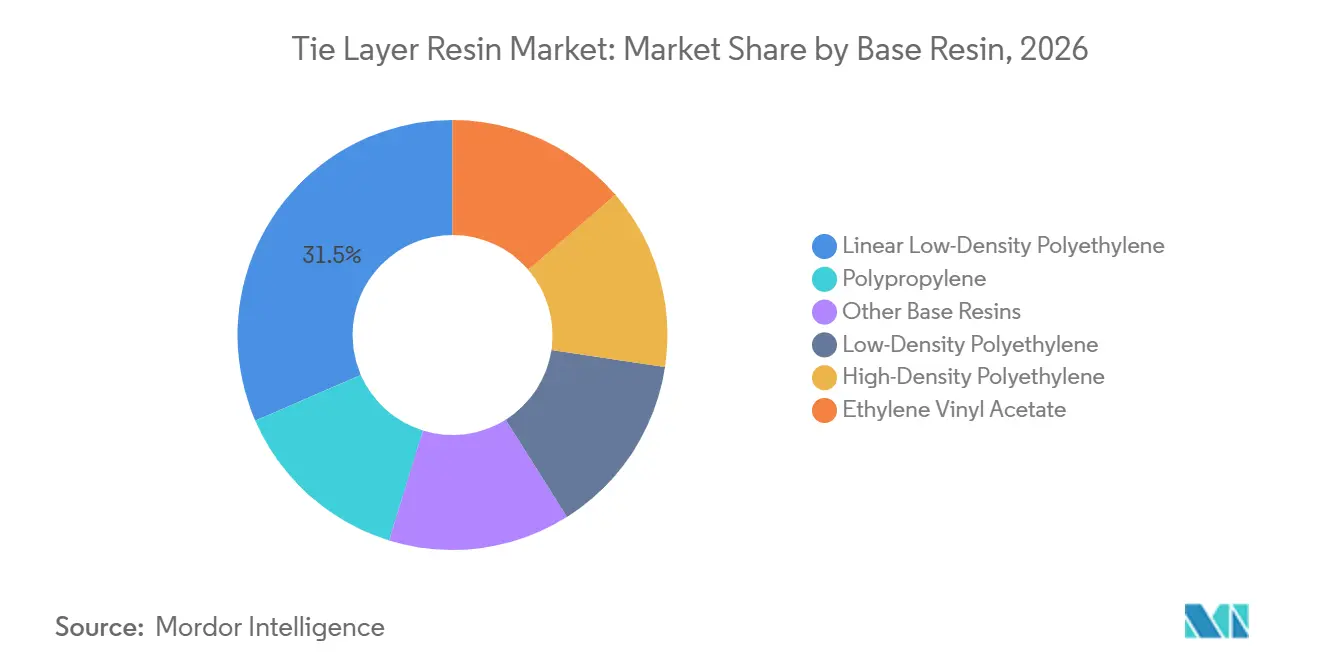
Lineares Polyethylen niedriger Dichte führt, während Polyethylen niedriger Dichte expandiertLineares Polyethylen niedriger Dichte hielt 2026 einen Anteil von 31,53 % am Tie Layer Resin Markt, da es auf Blasfolien- und Gießfolienlinien eingesetzt werden kann. Polyethylen niedriger Dichte soll bis 2032 mit einem CAGR von 4,12 % wachsen, unterstützt durch sein Verhalten bei der Folienorientierung und seine Eignung für recyclingfähige Monomaterialstrukturen. Polyethylen hoher Dichte wird in Kühlrohren und Barrierflaschen eingesetzt, während Polypropylenqualitäten zunehmend in Retortverpackungen und Automobilanwendungen unter der Motorhaube eingesetzt werden. Ethylen-Vinylacetat-Qualitäten bleiben für Nicht-Barriere-Laminate und Draht- und Kabelanwendungen relevant, während Metallocen-Plastomere und Ethylen-Propylen-Copolymere Anwendungen bedienen, die Klarheit oder Tieftemperaturversiegelung erfordern. Die Qualitätsauswahl im Tie Layer Resin Markt hängt von der beabsichtigten Folienarchitektur und den Verarbeitungsbedingungen ab.
LyondellBasell Industries Holdings B.V. brachte im Mai 2025 Plexar PX3990 als lineares Polyethylen niedriger Dichte-Qualität auf den Markt, die für die maschinenrichtungsorientierte Folienverarbeitung entwickelt wurde. Die Markteinführung zeigt den Wandel hin zu Formulierungen, die die Haftung nach der Orientierung aufrechterhalten können. Die Designrichtlinien der Association of Plastic Recyclers setzen Grenzen für den Ethylen-Vinylalkohol-Gehalt in recyclingfähigen Polyethylenfolien, was den Bedarf an präziser Harzauswahl erhöht. Polyethylen niedriger Dichte kann an Relevanz gewinnen, wenn Verarbeiter Folien für die Recyclingfähigkeit neu gestalten. Die Tie Layer Resin Branche entwickelt sich von weitgehend austauschbaren Qualitäten hin zu Formulierungen, die für definierte Folienarchitekturen ausgewählt werden.

Nach Typ:
Reaktive Tie Layer Resins führen sowohl bei Umfang als auch bei WachstumReaktive Tie Layer Resins hielten 2026 einen Anteil von 55,12 % am Tie Layer Resin Markt und sollen bis 2032 mit einem CAGR von 3,91 % wachsen. Maleinsäureanhydrid-gepfropfte Polyolefinqualitäten bilden während der konventionellen Koextrusion starke Bindungen mit polaren Barrierpolymeren. Ihre Leistung unterstützt Verpackungsstrukturen, die Retortsterilisation, Orientierung und anspruchsvolle Barriereanforderungen bewältigen müssen. Mitsui Chemicals, Inc. liefert sein ADMER-Portfolio für Verpackungs-, Automobil- und Industrieanwendungen. Der Tie Layer Resin Markt profitiert, wenn Verarbeiter dünnere Schichten benötigen, die die Haftung unter strengeren Verarbeitungsbedingungen aufrechterhalten.
Nicht-reaktive Tie Layer Resins bleiben nützlich, wenn moderate Bindungsfestigkeit, niedrigere Kosten oder Verarbeitungsflexibilität wichtiger sind. Typische Anwendungen umfassen Industriefolien, Nicht-Lebensmittelkontakt-Laminate und Draht- und Kabelummantelungen. Einige Ethylen-Vinylacetat-basierte Qualitäten können in Recyclingtests ein günstiges Schmelzmischverhalten zeigen, was ihre Rolle in ausgewählten Anwendungen unterstützt. Reaktive und nicht-reaktive Qualitäten bedienen unterschiedliche technische Anforderungen, anstatt sich gegenseitig direkt zu ersetzen. Die Tie Layer Resin Branche wird wahrscheinlich eine zweiteilige Struktur beibehalten, wobei reaktive Qualitäten Hochbarriere-Anwendungen anführen und nicht-reaktive Qualitäten etablierte Anwendungen mit niedrigeren Spezifikationen bedienen.
Nach Anwendung:
Flexible Verpackung führt sowohl bei Umfang als auch bei WachstumFlexible Verpackung hielt 2026 einen Anteil von 60,47 % am Tie Layer Resin Markt und soll bis 2032 mit einem CAGR von 4,26 % wachsen. Das Segment umfasst Beutel, Retortbeutel, Fleisch- und Milchproduktfolien, Standbeutel und Thermoformgrundfolien. Dünnere Folien erfordern eine genaue Haftungskontrolle, da sie weniger Spielraum für Delaminierung während der Verarbeitung lassen. Starre Verpackung wird in pharmazeutischen Blistern, Lebensmittelschalen und Kosmetikbehältern eingesetzt. Der Tie Layer Resin Markt bedient auch Draht- und Kabelummantelungen, Fußbodenheizungsrohre, Agrarfolien und Industrieböden.
Flexible Verpackung profitiert von der Nachfrage nach verpackten Lebensmitteln im Asien-Pazifik-Raum und der Materialüberarbeitung in Europa und Nordamerika. Die Tie Layer Resin Marktgröße für flexible Verpackung wird durch Formulierungen unterstützt, die Barriere- und Recyclinganforderungen erfüllen. Pharmazeutische Dokumentation findet Eingang in Verpackungen für den Konsumgesundheitsbereich und schafft Nachfrage nach höherwertigen reaktiven Qualitäten. Starre Anwendungen können einen Aufpreis erzielen, wenn sie validierte Barrierenstrukturen und reinraumkompatible Produktion erfordern. Dieser Mix unterstützt Lieferanten, die eine Qualität an die Ausrüstung, die Barriereschicht und die regulatorischen Anforderungen eines Verarbeiters anpassen können.
Nach Endverbrauchsbranche:
Lebensmittel und Getränke führen, während Pharmazeutik und Medizin expandierenLebensmittel und Getränke hielten 2026 einen Anteil von 36,32 % am Tie Layer Resin Markt, da Fleisch-, Milchprodukt-, Kaffee- und Snackverpackungen Sauerstoff- und Feuchtigkeitsbarrieren benötigen. Pharmazeutik und Medizin sollen bis 2032 mit einem CAGR von 4,47 % wachsen. Die Nachfrage nach Lebensmittelverpackungen ist breit und dauerhaft, obwohl Standard-Folienstrukturen nur begrenzten Spielraum haben, die Harzbeladung zu erhöhen. Pharmazeutische Anwendungen benötigen Materialien mit dokumentierten Extrahierbaren-Profilen und kontrollierter Leistung. Der Tie Layer Resin Markt bedient auch Automobil und Transport durch Kraftstoffsysteme und Kühlkreisläufe für Elektrofahrzeuge.
Körperpflege und Kosmetik verwendet Tie Layers in Aerosolbarrieren, Laminattuben und Standbeuteln. Taghleef Industries und EcoFlexibles präsentierten 2025 Polypropylen-Monomaterial-Kosmetikbeutel, die konventionelle Mehrkomponenten-Laminatformate ersetzen. Bau, Agrarfolien und Elektronik bieten weitere Nachfragevielfalt. Lebensmittel- und Getränkeanwendungen treiben die Nachfrage an, während pharmazeutische und Automobilanwendungen speziellere Portfolios erfordern. Endverbraucher im Tie Layer Resin Markt schätzen Lieferanten, die Lebensmittelkontakt-, Sterilität- und Recyclingfähigkeitsleistung dokumentieren können.
Geografische Analyse
APAC Tie Layer Resin Markt
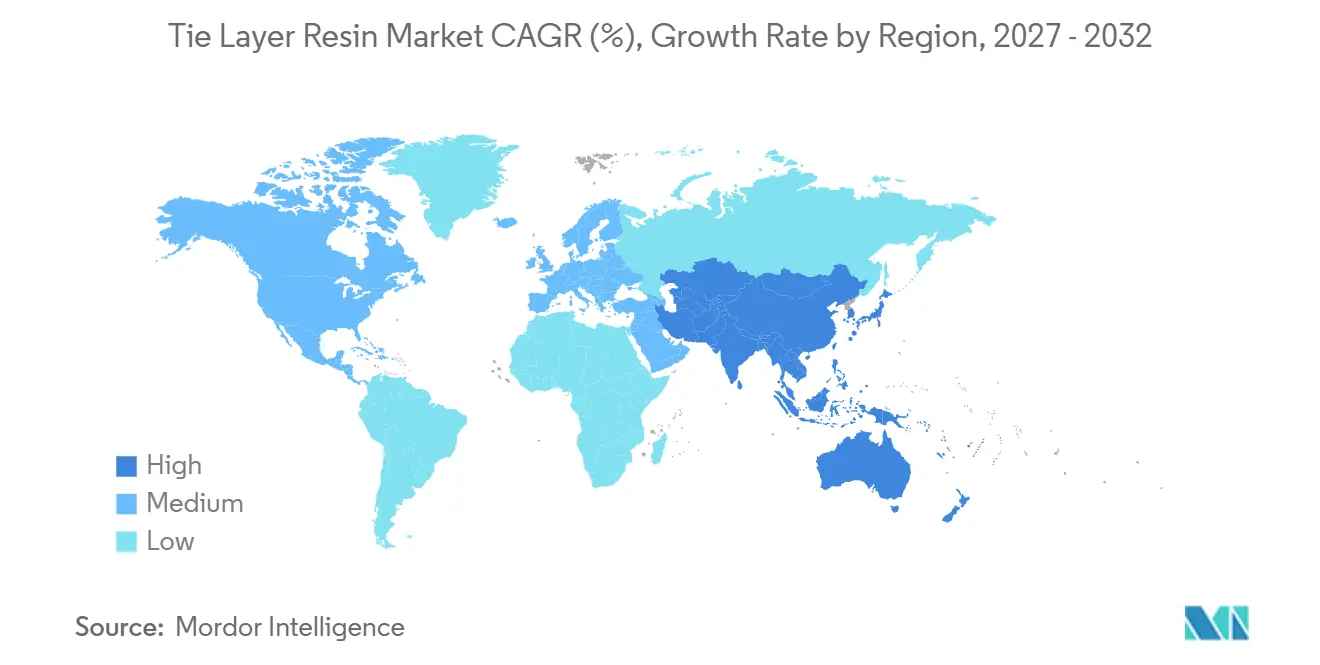
Asien-Pazifik hielt 2026 einen Anteil von 42,39 % am Tie Layer Resin Markt und soll bis 2032 mit einem CAGR von 4,52 % wachsen. China verfügt über eine große Fertigungsbasis für koextrudierte Folien, die die Nachfrage aus der Lebensmittelverarbeitung und der Exportverpackung unterstützt. Indien baut Kapazitäten für pharmazeutische Verpackungen und biaxiale Folien aus, was die Nachfrage nach höherwertigen Klebharzqualitäten unterstützt. LyondellBasell Industries Holdings B.V. erweiterte im September 2025 seinen Technologie- und Innovationshub in Suzhou mit Extrusionslinien und Polymerprüfinfrastruktur für Verpackungs- und Automobilanwendungen. Japan und Südkorea tragen zum Tie Layer Resin Markt durch pharmazeutische Laminate und Automobilkomponenten bei.
Nordamerika und Europa Tie Layer Resin Markt
Nordamerika und Europa treiben die Nachfrage durch pharmazeutische Fertigung, technische Verarbeitungskapazitäten und strengere Verpackungsvorschriften an. Bostik, das Klebstofflösungssegment von Arkema, kündigte im Mai 2025 eine Investition von 27 Millionen USD in sein Werk in Middleton, Massachusetts, an, um die Produktion von Polyester mit hohem Molekulargewicht auszubauen. Die Verpackungsverordnung der Europäischen Union lenkt Verarbeiter in Richtung recyclingfähiger Monomaterialstrukturen. Deutschland ist ein wichtiger Standort für die Qualifizierung der Verpackungsrecyclingfähigkeit gemäß seinem Mindeststandard 2025. Nordische Länder bieten frhere Möglichkeiten für die freiwillige Nachhaltigkeitseinführung im Tie Layer Resin Markt.
MEA und Südamerika Tie Layer Resin Markt
Südamerika, der Nahe Osten und Afrika haben kleinere Märkte mit einem höheren Anteil an Standardqualitäts-Tie Layers. Brasilien unterstützt die regionale Nachfrage durch Lebensmittelverarbeitung und Fleisch- und Geflügelexportverpackungen, während Argentinien und andere südamerikanische Länder stärker auf importierte Mehrschichtharzqualitäten angewiesen sind. Saudi-Arabien erweitert seine petrochemische Basis in Richtung höherwertiger Polymeranwendungen, während BASF in seinem Bericht 2025 über fortgesetzte Investitionen in sein globales Produktionsnetzwerk berichtete. Das Wachstum wird durch begrenzte Verarbeitungskapazitäten und Recyclinginfrastruktur eingeschränkt, obwohl die Nachfrage nach verpackten Lebensmitteln und Bemühungen zur pharmazeutischen Selbstversorgung eine längerfristige Einführung im Tie Layer Resin Markt unterstützen können.
Wettbewerbslandschaft
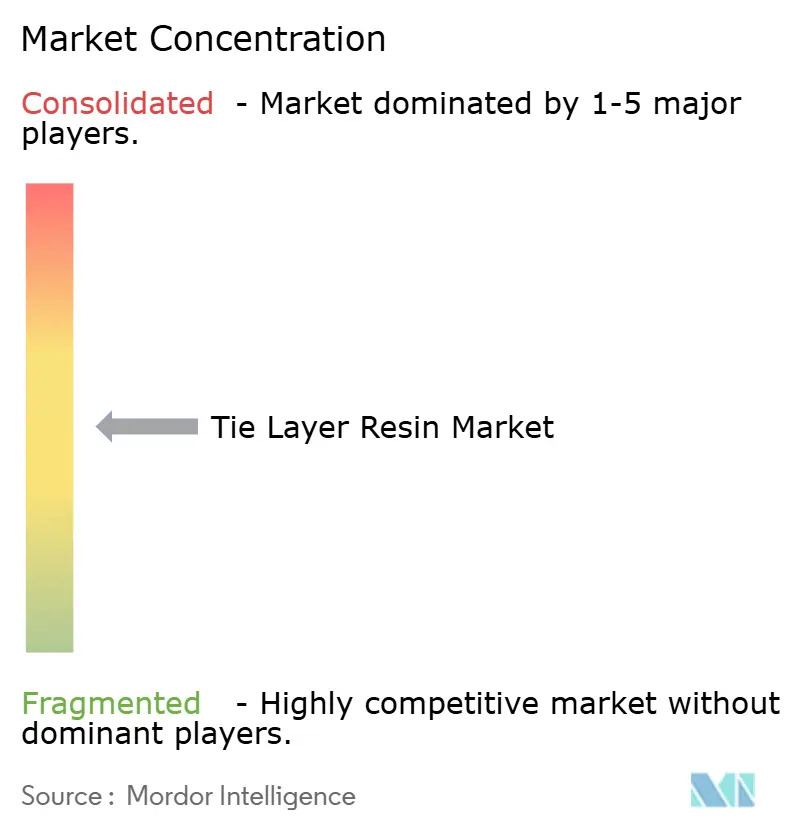
Der Tie Layer Resin Markt ist mäßig konzentriert, wobei die fünf größten Akteure Arkema, DuPont, Mitsui Chemicals, Inc., Dow und LyondellBasell Industries Holdings B.V. umfassen. Dow, LyondellBasell Industries Holdings B.V., Mitsui Chemicals, Inc. und Arkema sind führende Lieferanten in den Bereichen Spezialpolyolefine und Klebharzanwendungen. BASF, Borealis GmbH, DuPont, Eastman Chemical Company, Evonik Industries AG, Exxon Mobil Corporation, Hanwha Solutions Corporation, INEOS, Mitsubishi Chemical Group Corporation, SABIC, SK Functional Polymer und Sumitomo Chemical Co., Ltd. sind ebenfalls in verwandten Polymer- und Spezialwerkstoffbereichen tätig. Lebensmittelkontaktzulassungen und Verarbeitergenehmigungen schaffen mehrjährige Wechselbarrieren, die Lieferanten mit technischen Serviceteams und validierten Materialportfolios begünstigen.
LyondellBasell Industries Holdings B.V. führte im Mai 2025 Plexar PX3990 für maschinenrichtungsorientierte Folien ein und zielte dabei auf die Haftungsleistung während und nach der Orientierung ab. Dow brachte im Juni 2025 INNATE TF 220 Precision Packaging Resin für biaxial orientierte Polyethylenfolien auf den Markt und verknüpfte das Produkt mit Design-für-Recyclingfähigkeit-Arbeit in flexiblen Verpackungen. Evonik Industries AG lokalisierte im Juni 2025 den abschließenden Produktionsschritt für POLYVEST ST-E 60 in seinem Werk in Shanghai, um die Versorgungssicherheit in Asien zu erhöhen. Diese Maßnahmen zeigen, dass sich der Tie Layer Resin Markt in Richtung anwendungsspezifischer Formulierungen, regionaler technischer Unterstützung und Materialsysteme bewegt, die Kreislaufanforderungen erfüllen. Unternehmen, die Verarbeitungsversuche unterstützen können, sind besser positioniert, um langfristige Lieferbeziehungen zu sichern.
Eine 2025 in Nature Communications veröffentlichte Studie beschrieb einen lichtresponsiven thermoplastischen Klebstoff, der die Delaminierung von Polyethylen-Polyamid ermöglichte, und berichtete über geringere Umweltauswirkungen über den Lebenszyklus nach wiederholten Wiederverwendungszyklen. Diese Arbeit weist auf einen zukünftigen Fokus auf kontrollierte Trennung am Ende der Produktlebensdauer hin. SK Functional Polymer bietet OREVAC 18730 an, ein Polypropylen-Tie-Resin für Polypropylen-basierte Mehrschichtanwendungen. Der Tie Layer Resin Markt umfasst globale Lieferanten mit breiter regulatorischer Unterstützung und regionale Spezialisten, die definierte Verpackungs- und Industrieanwendungen bedienen.
Tie Layer Resin Branchenführer
-
Arkema
-
DuPont
-
Mitsui Chemicals, Inc.
-
Dow
-
LyondellBasell Industries Holdings B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tie Layer Resin Markt Unternehmen in diesem Bericht
- Arkema
- BASF
- Borealis GmbH
- Dow
- DuPont
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Hanwha Solutions Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- SABIC
- SK Functional Polymer
- Sumitomo Chemical Co., Ltd.
Neueste Industrielle Entwicklungen in Tie Layer Resin Markt
- Oktober 2026: BYK Additives führte drei SCONA-Haftvermittler ein, darunter SCONA TSPE 1013 GALL, SCONA TSPP 4012 GB und SCONA TSPP 5013 GB, um die Bindung zwischen Polyolefinen und polaren Materialien wie Stahl, Aluminium und Holz zu verbessern. Die Markteinführung unterstützt den Tie Layer Resin Markt durch die Weiterentwicklung von Hafttechnologien für Mehrschichtstrukturen, Rohrbeschichtungen, Metallverpackungen und Automobilkomponenten.
- Mai 2025: LyondellBasell Industries Holdings B.V. erweiterte sein Plexar-Portfolio mit Plexar PX3990, einem hochleistungsfähigen linearen Polyethylen niedriger Dichte (LLDPE) Tie-Layer-Resin, das für maschinenrichtungsorientierte Folien entwickelt wurde. Das Harz verbessert die Haftung nach der Orientierung und unterstützt die Foliendickenreduzierung, was den Tie Layer Resin Markt durch Lösungen für leichte, hochbarrierefähige flexible Verpackungen stärkt.
Globaler Tie Layer Resin Markt – Berichtsumfang
Tie Layer Resins sind Polymermaterialien, die als Bindeschichten verwendet werden, um die Haftung zwischen ungleichartigen Materialien in Mehrschichtstrukturen zu verbessern. Sie helfen, die Schichtintegrität aufrechtzuerhalten und die Leistung von Verpackungen und anderen Produkten zu verbessern, die Materialien mit unterschiedlichen chemischen und physikalischen Eigenschaften kombinieren.
Der Tie Layer Resin Markt ist nach Basisharz, Typ, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Basisharz ist der Markt in lineares Polyethylen niedriger Dichte, Polyethylen niedriger Dichte, Polyethylen hoher Dichte, Polypropylen, Ethylen-Vinylacetat und sonstige Basisharze segmentiert. Nach Typ ist der Markt in reaktive Tie Layer Resins und nicht-reaktive Tie Layer Resins segmentiert. Nach Anwendung ist der Markt in flexible Verpackung, starre Verpackung und sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Lebensmittel und Getränke, Pharmazeutik und Medizin, Automobil und Transport, Körperpflege und Kosmetik sowie sonstige Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Tie Layer Resins in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Lineares Polyethylen niedriger Dichte |
| Polyethylen niedriger Dichte |
| Polyethylen hoher Dichte |
| Polypropylen |
| Ethylen-Vinylacetat |
| Sonstige Basisharze |
| Reaktive Tie Layer Resins |
| Nicht-reaktive Tie Layer Resins |
| Flexible Verpackung |
| Starre Verpackung |
| Sonstige Anwendungen |
| Lebensmittel und Getränke |
| Pharmazeutik und Medizin |
| Automobil und Transport |
| Körperpflege und Kosmetik |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Basisharz | Lineares Polyethylen niedriger Dichte | |
| Polyethylen niedriger Dichte | ||
| Polyethylen hoher Dichte | ||
| Polypropylen | ||
| Ethylen-Vinylacetat | ||
| Sonstige Basisharze | ||
| Nach Typ | Reaktive Tie Layer Resins | |
| Nicht-reaktive Tie Layer Resins | ||
| Nach Anwendung | Flexible Verpackung | |
| Starre Verpackung | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Lebensmittel und Getränke | |
| Pharmazeutik und Medizin | ||
| Automobil und Transport | ||
| Körperpflege und Kosmetik | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Tie Layer Resin Markt?
Die Tie Layer Resin Marktgröße wurde 2026 auf 1,72 Milliarden USD geschätzt und soll von 1,78 Milliarden USD im Jahr 2027 auf 2,13 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,64 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Tie Layer Resins an?
Hochbarriere-Lebensmittelverpackungen, recyclingfähige Monomaterialfolien, pharmazeutische Verpackungen und leichte Automobilkomponenten unterstützen die Nachfrage.
Welches Basisharz hatte 2026 den größten Marktanteil?
Lineares Polyethylen niedriger Dichte hielt 2026 einen Anteil von 31,53 %.
Welche Anwendung hatte 2026 den größten Marktanteil?
Flexible Verpackung hielt 2026 einen Anteil von 60,47 %.