
Taille et part du marché des résines de couche d'adhésion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
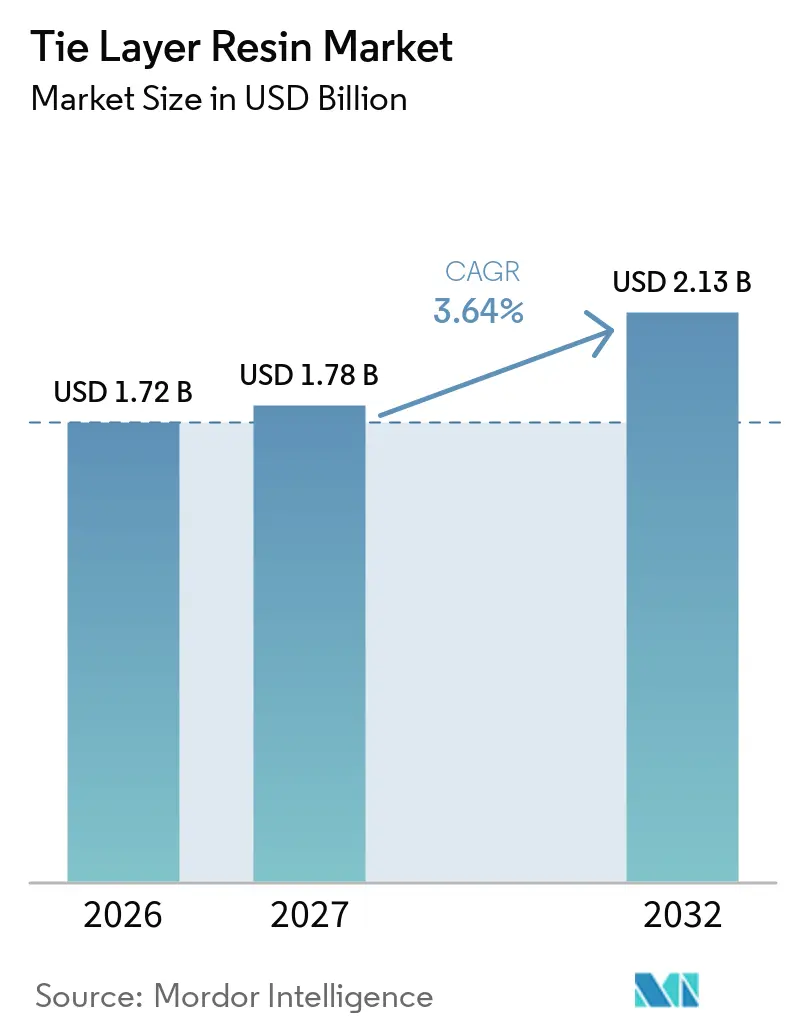
| Taille du Marché (2027) | 1.78 Milliards de dollars |
| Taille du Marché (2032) | 2.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.64 % |
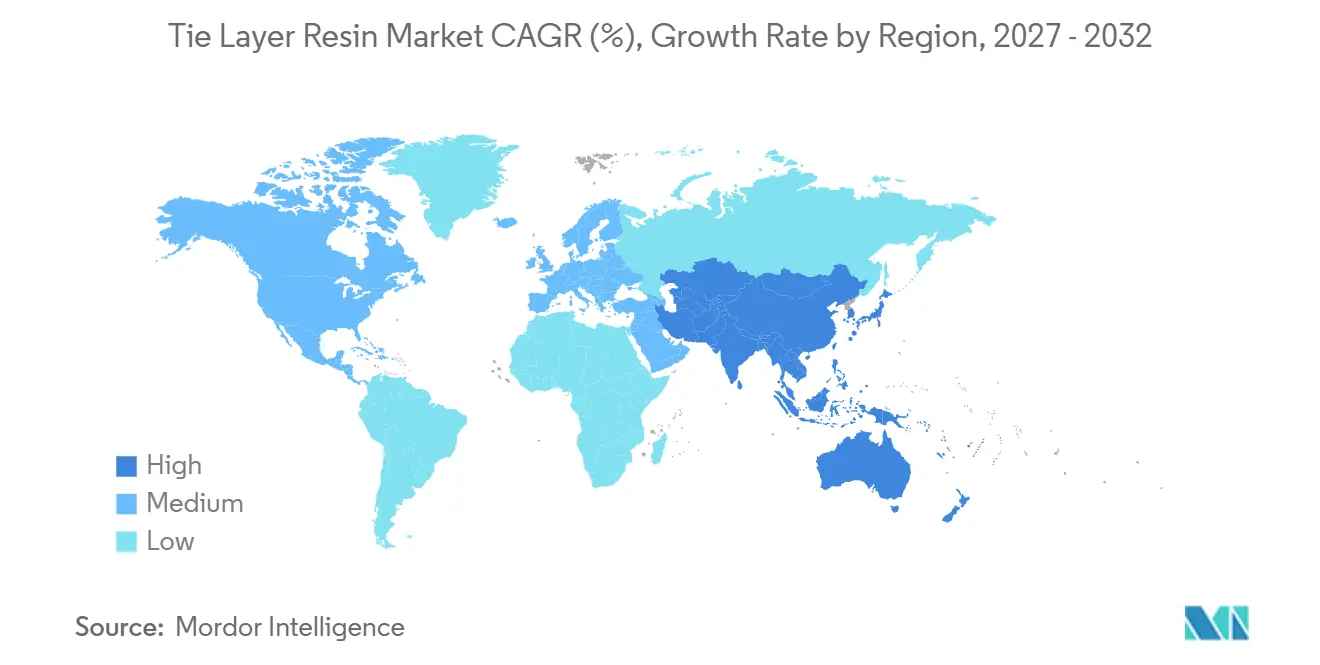
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
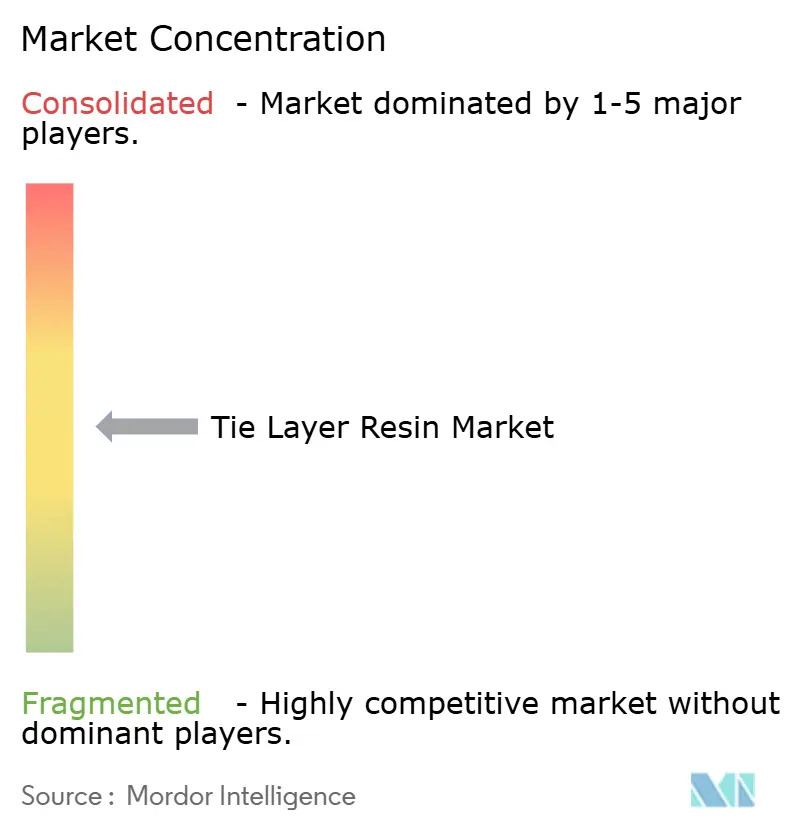
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des résines de couche d'adhésion par Mordor Intelligence
La taille du marché des résines de couche d'adhésion était évaluée à 1,72 milliard USD en 2026 et devrait croître de 1,78 milliard USD en 2027 pour atteindre 2,13 milliards USD d'ici 2032, à un CAGR de 3,64 % pendant la période de prévision (2027-2032). Le marché des résines de couche d'adhésion fournit les adhésifs intercouches qui assemblent des polymères autrement incompatibles dans les emballages multicouches, les tuyaux et les composants automobiles. Les polyoléfines greffées à l'anhydride maléique restent centrales car elles favorisent l'adhésion sans réduire les performances barrières ou mécaniques. La demande est soutenue par l'emballage alimentaire, les films pharmaceutiques stériles, les conduites de refroidissement pour véhicules électriques et les systèmes de carburant automobiles. Les structures de films utilisent couramment 5 à 9 couches, ce qui accroît le besoin de grades assemblant le polyéthylène avec l'alcool éthylène-vinylique ou le polyamide. Les producteurs se concentrent sur des grades plus spécialisés car les emballages recyclables et les applications haute performance nécessitent une compatibilité documentée, un traitement stable et de longs cycles de qualification.
Points clés du rapport
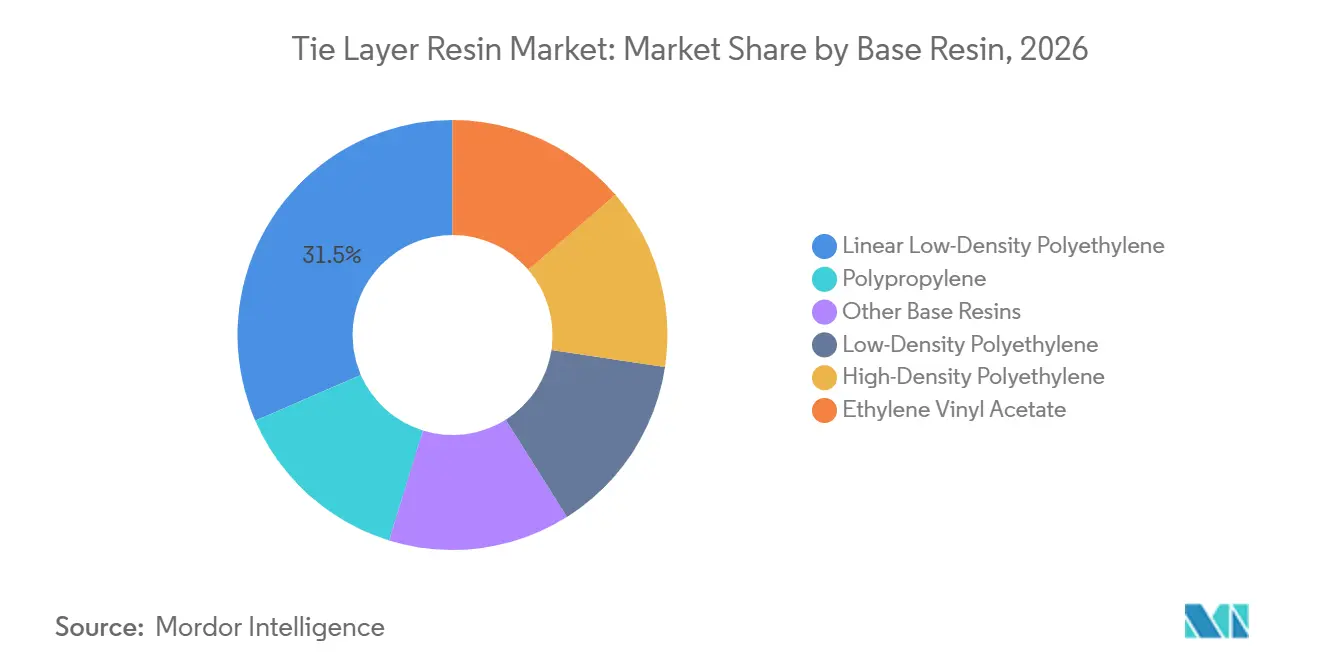
- Par résine de base, le polyéthylène linéaire basse densité détenait 31,53 % de la part du marché des résines de couche d'adhésion en 2026, tandis que le polyéthylène basse densité devrait progresser à un CAGR de 4,12 % jusqu'en 2032.
- Par type, les résines de couche d'adhésion réactives détenaient 55,12 % de la part du marché des résines de couche d'adhésion en 2026 et devraient progresser à un CAGR de 3,91 % jusqu'en 2032.
- Par application, l'emballage flexible détenait 60,47 % de la part du marché des résines de couche d'adhésion en 2026 et devrait progresser à un CAGR de 4,26 % jusqu'en 2032.
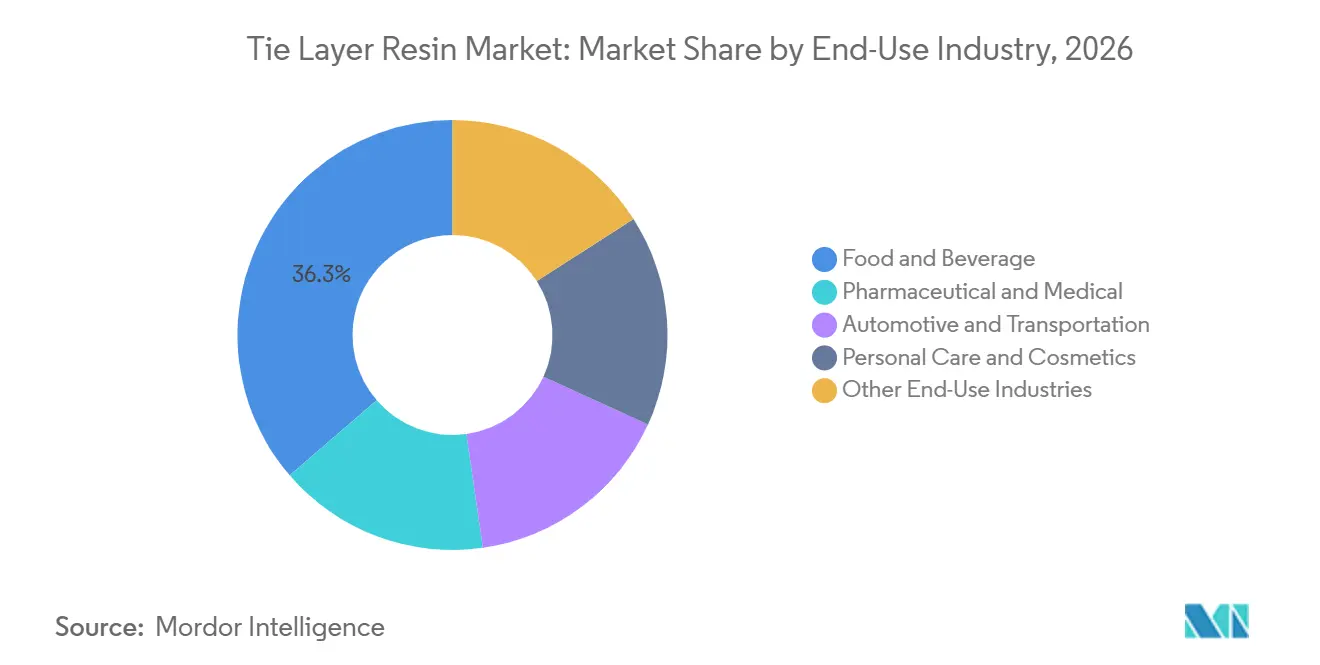
- Par secteur d'utilisation finale, l'alimentation et les boissons détenaient 36,32 % de la part du marché des résines de couche d'adhésion en 2026, tandis que le secteur pharmaceutique et médical devrait progresser à un CAGR de 4,47 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,39 % de la part du marché des résines de couche d'adhésion en 2026 et devrait progresser à un CAGR de 4,52 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'emballages flexibles à haute barrière | +1.0% | Mondial, concentré en Chine, en ASEAN et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des architectures d'emballage recyclables et mono-matériau | +0.8% | Amérique du Nord et UE ; répercussions sur le cœur de l'APAC | Moyen terme (2-4 ans) |
| Croissance de l'emballage pharmaceutique et médical | +0.6% | Mondial ; cœur de l'APAC, fort en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Adoption croissante de composants automobiles multicouches légers | +0.4% | Amérique du Nord, UE et marché des véhicules électriques en Chine | Long terme (≥ 4 ans) |
| Qualification des couches d'adhésion pour les structures à haute teneur en matières recyclées et en bioplastiques | +0.3% | UE et Amérique du Nord ; adoption précoce en APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'emballages flexibles à haute barrière
Le passage des films monocouches aux structures coextrudées soutient une demande stable sur le marché des résines de couche d'adhésion. L'emballage de viande et de produits laitiers nécessite de faibles taux de transmission d'oxygène, souvent inférieurs à 1 cm³/m²/jour, ce qui requiert des couches barrières en alcool éthylène-vinylique ou en polyamide et des résines adhésives compatibles. Des structures plus simples à 5 couches peuvent réduire la teneur en alcool éthylène-vinylique tout en augmentant la proportion de résine de couche d'adhésion dans le poids total du film. TekniPlex Healthcare a étendu sa capacité de film soufflé à 5 couches pour l'emballage pharmaceutique dans des conditions de salle blanche de classe ISO 7 en 2025, montrant comment des spécifications de santé plus strictes peuvent influencer d'autres usages d'emballage. Ces exigences font de la performance d'adhésion une nécessité opérationnelle plutôt qu'une caractéristique d'emballage discrétionnaire. Les producteurs alimentaires et les transformateurs continuent donc de spécifier des grades capables de performer dans la chaîne du froid, le traitement en autoclave et la conversion à grande vitesse.
Expansion des architectures d'emballage recyclables et mono-matériau
Le règlement sur les emballages et les déchets d'emballages est entré en vigueur le 11 février 2025 et exige que les emballages mis sur le marché de l'Union européenne soient recyclables d'ici 2030[1]. Cette règle oriente les transformateurs vers des structures tout-polyoléfine qui conservent une fine couche barrière tout en favorisant la compatibilité au recyclage. En août 2025, PTT Global Chemical, TPN FlexPak et Windmöller & Hölscher ont présenté un film polyéthylène orienté dans le sens machine (MDOPE) à 7 couches avec une barrière en alcool éthylène-vinylique classé 100 % recyclable selon les directives de conception de l'Économie circulaire pour les emballages flexibles (CEFLEX). Les couches d'adhésion doivent maintenir l'adhésion pendant l'orientation dans le sens machine tout en restant compatibles avec les flux de recyclage des polyoléfines courants. Le même travail de qualification est nécessaire lorsque les structures intègrent des polyoléfines recyclées post-consommation ou des couches intermédiaires en bioplastique. Les fournisseurs disposant de programmes de tests et de certification pour les grades recyclables sont mieux placés pour servir les transformateurs à mesure que ces formats entrent dans une utilisation commerciale plus large.
Croissance de l'emballage pharmaceutique et médical
L'emballage pharmaceutique est un débouché à plus haute valeur ajoutée pour le marché des résines de couche d'adhésion car les applications à barrière stérile nécessitent une documentation détaillée des matériaux. L'examen réglementaire des extractibles et des substances lixiviables favorise les films multicouches présentant une stabilité chimique caractérisée et des formulations contrôlées. Une revue de 2025 a identifié l'anti-contrefaçon, la surveillance des médicaments, la préservation de la qualité, la durabilité et l'observance des patients comme des domaines actifs de développement de l'emballage pharmaceutique. Honeywell International Inc. a annoncé en juin 2025 qu'Evertis avait sélectionné sa technologie de film Aclar pour la marque d'emballage pharmaceutique Evercare. Cette sélection reflète l'importance de la performance barrière documentée dans la qualification des fournisseurs. La hausse des exigences de stérilité soutient la demande de grades spcialisés dans les films pharmaceutiques, les structures de blisters et les emballages de santé grand public.
Adoption croissante de composants automobiles multicouches légers
Les systèmes de gestion thermique des véhicules électriques utilisent des conduites de refroidissement coextrudées qui assemblent une couche extérieure en polyéthylène haute densité avec un polymère barrière. Ces systèmes créent une demande de résines adhésives réactives car les structures monopolymères ne peuvent pas satisfaire toutes les exigences de perméation. Mitsui Chemicals, Inc. identifie sa résine adhésive ADMER comme une solution pour les systèmes de carburant automobiles et les conduites de refroidissement des véhicules électriques. Un rapport technique de Ford Motor Company publié en mars 2025 a fait état d'une économie de masse de 38 % pour les matériaux composites recyclables par rapport à l'acier dans les structures de véhicules légers[2]. Les boîtiers de batteries, les barrières thermiques et les systèmes de distribution de fluides élargissent la gamme des composants automobiles multicouches. Les transformateurs automobiles doivent encore qualifier chaque construction pour la stabilité de traitement, la durabilité et les performances en utilisation finale, ce qui fait du développement des applications un processus plus long.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des polyoléfines et des matières premières pétrochimiques | -0.7% | Mondial, plus aigu en Asie et en Europe dépendantes du naphta | Court terme (≤ 2 ans) |
| Exigences complexes de traitement et de qualification pour les structures multicouches | -0.5% | Mondial, avec une charge élevée dans les marchés réglementés (UE, Amérique du Nord) | Moyen terme (2-4 ans) |
| Infrastructure de recyclage limitée pour la délamination et la séparation des matériaux | -0.4% | Aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et dans les marchés APAC en développement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des polyoléfines et des matières premières pétrochimiques
Les variations des prix des polyoléfines créent une incertitude sur les marges pour le marché des résines de couche d'adhésion et compliquent la planification des capacités. Les producteurs peuvent faire face à des changements rapides des coûts des intrants en éthylène et en propylène tandis que les prix contractuels des clients s'ajustent plus lentement. Ce décalage temporel peut limiter la capacité à récupérer des coûts plus élevés pendant une période contractuelle. La volatilité rend également plus difficile pour les transformateurs l'évaluation de l'économie des grades premium par rapport aux formulations conventionnelles. L'impact est particulièrement prononcé dans les régions qui dépendent de la production à base de naphta et des matières premières importées. Les accords d'approvisionnement à long terme peuvent réduire l'exposition, mais ils peuvent également ralentir les ajustements de prix lorsque les conditions du marché changent.
Exigences complexes de traitement et de qualification pour les structures multicouches
La coextrusion multicouche nécessite un contrôle étroit de la température de traitement et des conditions de refroidissement pour éviter les défaillances à l'interface. Une étude évaluée par des pairs en 2025 a constaté que ces conditions influencent fortement la morphologie interfaciale dans les films d'alcool éthylène-vinylique et de polyéthylène greffé à l'anhydride maléique. Un nouveau grade peut nécessiter des tests d'adhésion, des vérifications de thermoscellage, un examen du contact alimentaire, une documentation pharmaceutique et une évaluation de la recyclabilité avant utilisation commerciale. Ces exigences peuvent prolonger les cycles de qualification de 12 à 24 mois. La charge est plus importante dans les marchés réglementés où les exigences de documentation sont plus étendues. L'infrastructure de recyclage limitée pour la délamination et la séparation des matériaux reste une contrainte connexe dans les régions en développement car elle peut limiter l'adoption de structures multicouches avancées même lorsque des grades compatibles sont disponibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par résine de base :
le polyéthylène linéaire basse densité est en tête, tandis que le polyéthylène basse densité se développeLe polyéthylène linéaire basse densité détenait 31,53 % de la part du marché des résines de couche d'adhésion en 2026 car il fonctionne sur les lignes de films soufflés et coulés. Le polyéthylène basse densité devrait progresser à un CAGR de 4,12 % jusqu'en 2032, soutenu par son comportement lors de l'orientation des films et son adéquation avec les structures mono-matériau recyclables. Le polyéthylène haute densité est utilisé dans les tuyaux de refroidissement et les bouteilles barrières, tandis que les grades polypropylène gagnent en utilisation dans l'emballage pour autoclave et les applications automobiles sous capot. Les grades à base d'acétate d'éthylène-vinyle restent pertinents pour les stratifiés non barrières et les applications fil et câble, tandis que les plastomères métallocènes et les copolymères éthylène-propylène servent les applications nécessitant de la clarté ou un thermoscellage à basse température. La sélection des grades sur le marché des résines de couche d'adhésion dépend de l'architecture de film prévue et des conditions de traitement.
LyondellBasell Industries Holdings B.V. a lancé Plexar PX3990 en mai 2025 en tant que grade de polyéthylène linéaire basse densité développé pour le traitement de films orientés dans le sens machine. Ce lancement illustre l'évolution vers des formulations capables de maintenir l'adhésion après orientation. Les directives de conception de l'Association des recycleurs de plastique imposent des limites à la teneur en alcool éthylène-vinylique dans les films de polyéthylène recyclables, ce qui accroît le besoin d'une sélection précise des résines. Le polyéthylène basse densité peut gagner en pertinence à mesure que les transformateurs repensent les films pour la recyclabilité. Le secteur des résines de couche d'adhésion évolue de grades largement interchangeables vers des formulations sélectionnées pour des architectures de films définies.

Par type :
les résines de couche d'adhésion réactives sont en tête tant en volume qu'en croissanceLes résines de couche d'adhésion réactives détenaient 55,12 % de la part du marché des résines de couche d'adhésion en 2026 et devraient progresser à un CAGR de 3,91 % jusqu'en 2032. Les grades de polyoléfines greffées à l'anhydride maléique forment des liaisons solides avec les polymères barrières polaires lors de la coextrusion conventionnelle. Leurs performances soutiennent les structures d'emballage soumises à la stérilisation en autoclave, à l'orientation et à des exigences barrières exigeantes. Mitsui Chemicals, Inc. fournit son portefeuille ADMER pour les applications d'emballage, automobiles et industrielles. Le marché des résines de couche d'adhésion bénéficie lorsque les transformateurs exigent des couches plus minces qui maintiennent l'adhésion dans des conditions de traitement plus sévères.
Les résines de couche d'adhésion non réactives restent utiles lorsqu'une résistance d'adhésion modérée, un coût inférieur ou une flexibilité de traitement est plus importante. Les utilisations typiques comprennent les films industriels, les stratifiés sans contact alimentaire et le gainage de fils et câbles. Certains grades à base d'acétate d'éthylène-vinyle peuvent présenter un comportement favorable de mélange à l'état fondu lors des tests de recyclage, ce qui soutient leur rôle dans certaines applications. Les grades réactifs et non réactifs répondent à des besoins techniques différents plutôt que de se remplacer directement. Le secteur des résines de couche d'adhésion devrait conserver une structure en deux parties, avec des grades réactifs en tête des applications à haute barrière et des grades non réactifs servant les utilisations établies à spécifications inférieures.
Par application :
l'emballage flexible est en tête tant en volume qu'en croissanceL'emballage flexible détenait 60,47 % de la part du marché des résines de couche d'adhésion en 2026 et devrait progresser à un CAGR de 4,26 % jusqu'en 2032. Le segment comprend les sachets, les sacs pour autoclave, les films pour viande et produits laitiers, les sachets à fond plat et les films de base thermoformés. Les films plus minces nécessitent un contrôle étroit de l'adhésion car ils laissent moins de place à la délamination lors de la transformation. L'emballage rigide est utilisé dans les blisters pharmaceutiques, les barquettes alimentaires et les contenants cosmétiques. Le marché des résines de couche d'adhésion sert également le gainage de fils et câbles, les tuyaux de chauffage par le sol, les films agricoles et les revêtements de sol industriels.
L'emballage flexible bénéficie de la demande d'aliments emballés en Asie-Pacifique et de la refonte des matériaux en Europe et en Amérique du Nord. La taille du marché des résines de couche d'adhésion pour l'emballage flexible est soutenue par des formulations répondant aux exigences barrières et de recyclage. La documentation de qualité pharmaceutique s'étend aux emballages de santé grand public, créant une demande de grades réactifs à plus haute valeur ajoutée. Les applications rigides peuvent commander une prime lorsqu'elles nécessitent des structures barrières validées et une production compatible avec les salles blanches. Cette combinaison soutient les fournisseurs capables d'adapter un grade à l'équipement, à la couche barrière et aux besoins réglementaires d'un transformateur.
Par secteur d'utilisation finale :
l'alimentation et les boissons sont en tête, tandis que le secteur pharmaceutique et médical se développeL'alimentation et les boissons détenaient 36,32 % de la part du marché des résines de couche d'adhésion en 2026 car l'emballage de viande, de produits laitiers, de café et de snacks nécessite des barrières à l'oxygène et à l'humidité. Le secteur pharmaceutique et médical devrait progresser à un CAGR de 4,47 % jusqu'en 2032. La demande d'emballages alimentaires est large et durable, bien que les structures de films standard aient une portée limitée pour augmenter la charge en résine. Les applications pharmaceutiques nécessitent des matériaux avec des profils d'extractibles documentés et des performances contrôlées. Le marché des résines de couche d'adhésion sert également l'automobile et le transport à travers les systèmes de carburant et les conduites de refroidissement des véhicules électriques.
Les soins personnels et la cosmétique utilisent des couches d'adhésion dans les barrières pour aérosols, les tubes stratifiés et les sachets à fond plat. Taghleef Industries et EcoFlexibles ont présenté en 2025 des sachets cosmétiques mono-matériau en polypropylène qui remplacent les formats de stratifiés multi-matériaux conventionnels. La construction, les films agricoles et l'électronique apportent une diversité supplémentaire de la demande. Les applications alimentaires et boissons stimulent la demande, tandis que les utilisations pharmaceutiques et automobiles nécessitent des portefeuilles plus spécialisés. Les utilisateurs finaux sur le marché des résines de couche d'adhésion valorisent les fournisseurs capables de documenter les performances en matière de contact alimentaire, de stérilité et de recyclabilité.
Analyse géographique
Marché des résines de couche d'adhésion en APAC
L'Asie-Pacifique détenait 42,39 % de la part du marché des résines de couche d'adhésion en 2026 et devrait progresser à un CAGR de 4,52 % jusqu'en 2032. La Chine dispose d'une grande base de fabrication de films coextrudés qui soutient la demande de l'industrie agroalimentaire et de l'emballage à l'exportation. L'Inde développe ses capacités d'emballage pharmaceutique et de films biaxiaux, ce qui soutient la demande de grades adhésifs à plus haute valeur ajoutée. LyondellBasell Industries Holdings B.V. a étendu son centre technologique et d'innovation de Suzhou en septembre 2025 avec des lignes d'extrusion et une infrastructure de test des polymères pour les applications d'emballage et automobiles. Le Japon et la Corée du Sud contribuent au marché des résines de couche d'adhésion à travers les stratifiés pharmaceutiques et les composants automobiles.
Marché des résines de couche d'adhésion en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe stimulent la demande à travers la fabrication pharmaceutique, la capacité technique des transformateurs et des règles d'emballage plus strictes. Bostik, le segment de solutions adhésives d'Arkema, a annoncé un investissement de 27 millions USD dans son usine de Middleton, Massachusetts, en mai 2025 pour développer la production de polyester à haute masse moléculaire. Le règlement de l'Union européenne sur les emballages oriente les transformateurs vers des structures mono-matériau recyclables. L'Allemagne est un lieu important pour la qualification de la recyclabilité des emballages dans le cadre de sa norme minimale 2025. Les pays nordiques offrent des opportunités précoces pour l'adoption volontaire de la durabilité sur le marché des résines de couche d'adhésion.
Marché des résines de couche d'adhésion au Moyen-Orient et en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique ont des marchés plus petits avec une pondération plus élevée vers les couches d'adhésion de qualité standard. Le Brésil soutient la demande régionale à travers la transformation alimentaire et l'emballage pour l'exportation de viande et de volaille, tandis que l'Argentine et d'autres pays d'Amérique du Sud dépendent davantage des grades de résines multicouches importés. L'Arabie saoudite étend sa base pétrochimique vers des applications polymères à plus haute valeur ajoutée, tandis que BASF a fait état d'investissements continus dans son réseau de production mondial dans son rapport 2025. La croissance est limitée par la capacité de transformation et l'infrastructure de recyclage limitées, bien que la demande d'aliments emballés et les efforts d'autosuffisance pharmaceutique puissent soutenir l'adoption à plus long terme sur le marché des résines de couche d'adhésion.
Paysage concurrentiel
Le marché des résines de couche d'adhésion est modérément concentré, les cinq premiers acteurs étant Arkema, DuPont, Mitsui Chemicals, Inc., Dow et LyondellBasell Industries Holdings B.V. Dow, LyondellBasell Industries Holdings B.V., Mitsui Chemicals, Inc. et Arkema sont des fournisseurs importants dans les applications de polyoléfines spéciales et de résines adhésives. BASF, Borealis GmbH, DuPont, Eastman Chemical Company, Evonik Industries AG, Exxon Mobil Corporation, Hanwha Solutions Corporation, INEOS, Mitsubishi Chemical Group Corporation, SABIC, SK Functional Polymer et Sumitomo Chemical Co., Ltd. opèrent également dans des domaines connexes de polymères et de matériaux spéciaux. Les autorisations de contact alimentaire et les approbations des transformateurs créent des barrières à la substitution sur plusieurs années qui favorisent les fournisseurs disposant d'équipes de service technique et de portefeuilles de matériaux validés.
LyondellBasell Industries Holdings B.V. a introduit Plexar PX3990 en mai 2025 pour les films orientés dans le sens machine, ciblant les performances d'adhésion pendant et après l'orientation. Dow a lancé la résine d'emballage de précision INNATE TF 220 pour les films de polyéthylène orientés biaxialement en juin 2025 et a associé le produit aux travaux de conception pour la recyclabilité dans l'emballage flexible. Evonik Industries AG a localisé l'étape de production finale pour POLYVEST ST-E 60 dans son installation de Shanghai en juin 2025 pour renforcer la sécurité d'approvisionnement en Asie. Ces actions montrent que le marché des résines de couche d'adhésion évolue vers des formulations spécifiques aux applications, un support technique régional et des systèmes de matériaux répondant aux exigences de circularité. Les entreprises capables de soutenir les essais des transformateurs sont mieux positionnées pour sécuriser des relations d'approvisionnement à long terme.
Une étude publiée en 2025 dans Nature Communications a décrit un adhésif thermoplastique photoréactif permettant la délamination polyéthylène-polyamide et a rapporté un impact environnemental sur le cycle de vie inférieur après plusieurs cycles de réutilisation. Ces travaux pointent vers un futur axé sur la séparation contrôlée en fin de vie du produit. SK Functional Polymer propose OREVAC 18730, une résine de couche d'adhésion en polypropylène pour les applications multicouches à base de polypropylène. Le marché des résines de couche d'adhésion comprend des fournisseurs mondiaux avec un large soutien réglementaire et des spécialistes régionaux servant des utilisations définies d'emballage et industrielles.
Leaders du secteur des résines de couche d'adhésion
-
Arkema
-
DuPont
-
Mitsui Chemicals, Inc.
-
Dow
-
LyondellBasell Industries Holdings B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des résines de couche d'adhésion Entreprises couvertes dans ce rapport
- Arkema
- BASF
- Borealis GmbH
- Dow
- DuPont
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Hanwha Solutions Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- SABIC
- SK Functional Polymer
- Sumitomo Chemical Co., Ltd.
Développements industriels récents dans Marché des résines de couche d'adhésion
- Octobre 2026 : BYK Additives a introduit trois promoteurs d'adhésion SCONA, dont SCONA TSPE 1013 GALL, SCONA TSPP 4012 GB et SCONA TSPP 5013 GB, pour améliorer la liaison entre les polyoléfines et les matériaux polaires tels que l'acier, l'aluminium et le bois. Ce lancement soutient le marché des résines de couche d'adhésion en faisant progresser les technologies d'adhésion pour les structures multicouches, les revêtements de tuyaux, les emballages métalliques et les composants automobiles.
- Mai 2025 : LyondellBasell Industries Holdings B.V. a étendu son portefeuille Plexar avec Plexar PX3990, une résine de couche d'adhésion en polyéthylène linéaire basse densité (LLDPE) haute performance développée pour les films orientés dans le sens machine. La résine améliore l'adhésion après orientation et soutient la réduction de l'épaisseur des films, renforçant le marché des résines de couche d'adhésion grâce à des solutions pour les emballages flexibles légers à haute barrière.
Périmètre du rapport sur le marché mondial des résines de couche d'adhésion
Les résines de couche d'adhésion sont des matériaux polymères utilisés comme couches de liaison pour améliorer l'adhésion entre des matériaux dissemblables dans des structures multicouches. Elles contribuent à maintenir l'intégrité des couches et à améliorer les performances des emballages et d'autres produits combinant des matériaux aux propriétés chimiques et physiques différentes.
Le marché des résines de couche d'adhésion est segmenté par résine de base, type, application, secteur d'utilisation finale et géographie. Par résine de base, le marché est segmenté en polyéthylène linéaire basse densité, polyéthylène basse densité, polyéthylène haute densité, polypropylène, acétate d'éthylène-vinyle et autres résines de base. Par type, le marché est segmenté en résines de couche d'adhésion réactives et résines de couche d'adhésion non réactives. Par application, le marché est segmenté en emballage flexible, emballage rigide et autres applications. Par secteur d'utilisation finale, le marché est segmenté en alimentation et boissons, pharmaceutique et médical, automobile et transport, soins personnels et cosmétique, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les résines de couche d'adhésion dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été ralisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Polyéthylène linéaire basse densité |
| Polyéthylène basse densité |
| Polyéthylène haute densité |
| Polypropylène |
| Acétate d'éthylène-vinyle |
| Autres résines de base |
| Résines de couche d'adhésion réactives |
| Résines de couche d'adhésion non réactives |
| Emballage flexible |
| Emballage rigide |
| Autres applications |
| Alimentation et boissons |
| Pharmaceutique et médical |
| Automobile et transport |
| Soins personnels et cosmétique |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par résine de base | Polyéthylène linéaire basse densité | |
| Polyéthylène basse densité | ||
| Polyéthylène haute densité | ||
| Polypropylène | ||
| Acétate d'éthylène-vinyle | ||
| Autres résines de base | ||
| Par type | Résines de couche d'adhésion réactives | |
| Résines de couche d'adhésion non réactives | ||
| Par application | Emballage flexible | |
| Emballage rigide | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Alimentation et boissons | |
| Pharmaceutique et médical | ||
| Automobile et transport | ||
| Soins personnels et cosmétique | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des résines de couche d'adhésion ?
La taille du marché des résines de couche d'adhésion était évaluée à 1,72 milliard USD en 2026 et devrait croître de 1,78 milliard USD en 2027 pour atteindre 2,13 milliards USD d'ici 2032, à un CAGR de 3,64 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de résines de couche d'adhésion ?
L'emballage alimentaire à haute barrière, les films mono-matériau recyclables, l'emballage pharmaceutique et les composants automobiles légers soutiennent la demande.
Quelle résine de base détenait la plus grande part en 2026 ?
Le polyéthylène linéaire basse densité détenait une part de 31,53 % en 2026.
Quelle application détenait la plus grande part en 2026 ?
L'emballage flexible détenait une part de 60,47 % en 2026.