
Tamanho e Participação do Mercado de Reatores de Tório
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
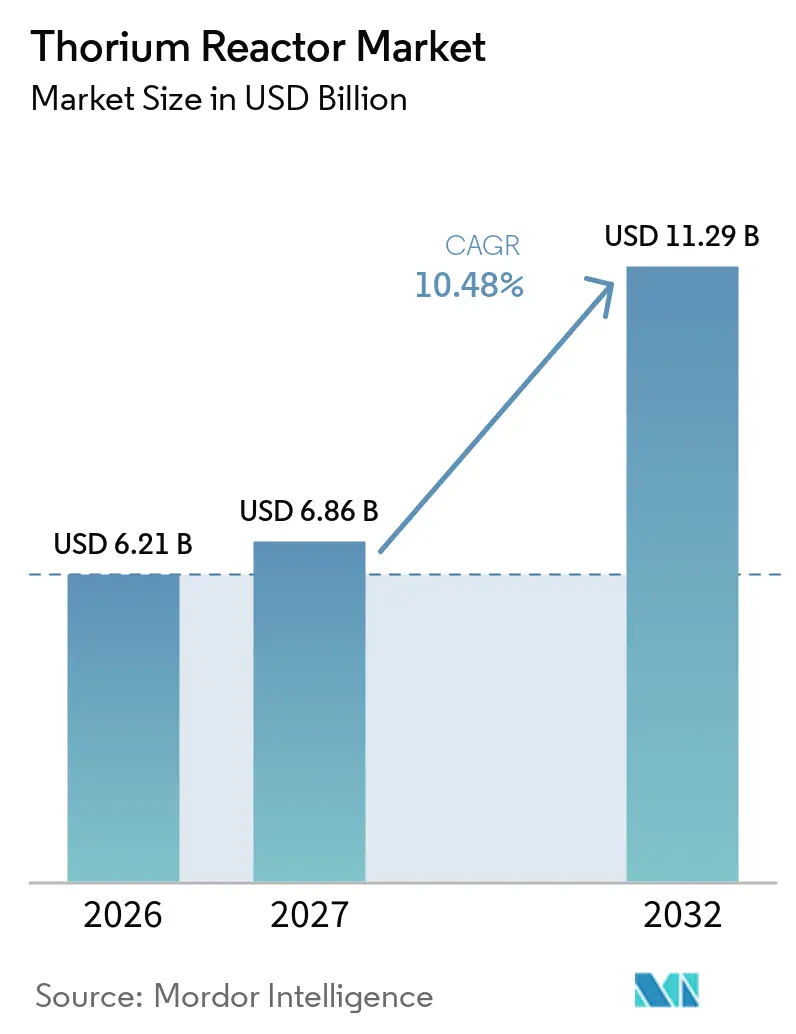
| Tamanho do Mercado (2027) | 6.86 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.48 % |
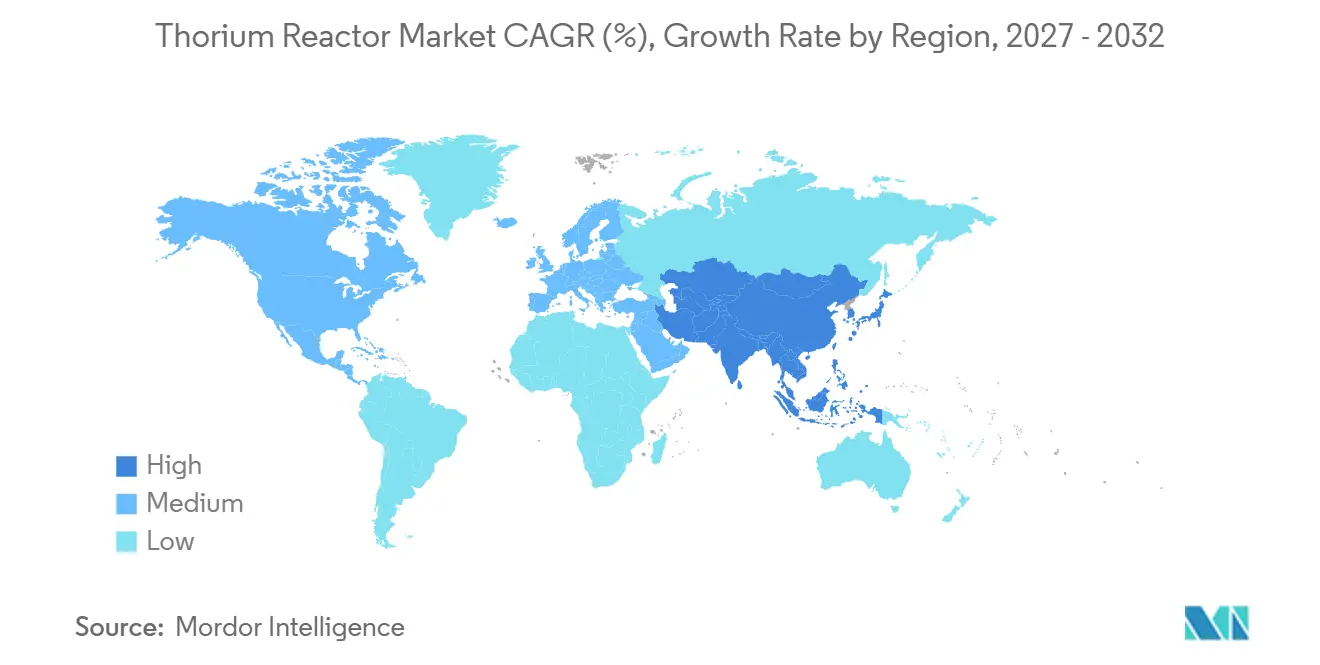
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
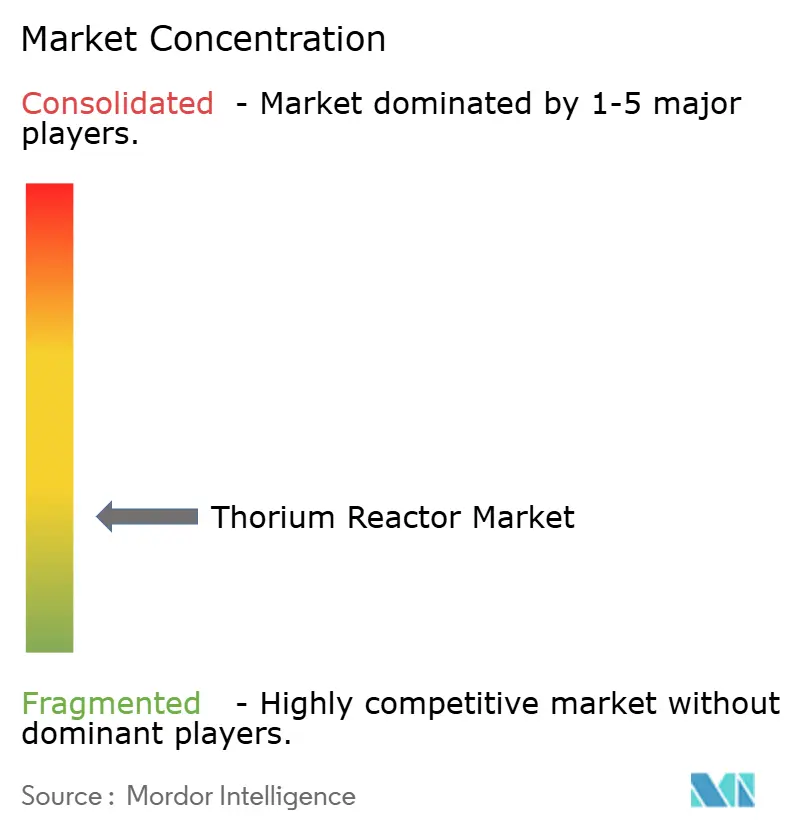
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reatores de Tório por Mordor Intelligence
O tamanho do Mercado de Reatores de Tório está projetado em 6,21 bilhões de USD em 2026, 6,86 bilhões de USD em 2027, e deve atingir 11,29 bilhões de USD até 2032, a um CAGR de 10,48% de 2027 a 2032. O mercado global de reatores de tório está avançando à medida que os governos buscam energia firme e de baixo carbono que possa complementar a geração renovável variável. A segurança energética também está moldando as decisões, pois países com recursos de tório podem buscar uma rota de combustível doméstico em vez de depender totalmente das importações de urânio. A atividade de desenvolvimento permanece centrada em demonstrações, trabalhos de licenciamento e qualificação de combustível, em vez de grandes pedidos comerciais. Programas apoiados pelo Estado fornecem longos horizontes de financiamento, enquanto os desenvolvedores privados se concentram em projetos modulares, desenvolvimento de materiais e progresso regulatório. O mercado global de reatores de tório, portanto, depende de se as demonstrações podem produzir as evidências operacionais e de licenciamento necessárias antes do próximo ciclo de investimento. A próxima fase exigirá mais do que resultados técnicos, pois a disponibilidade de combustível, materiais qualificados e aceitação regulatória devem avançar juntos. Os desenvolvedores que construírem essas ligações cedo poderão passar de sistemas experimentais para projetos de projetos repetíveis. O mercado global de reatores de tório ainda é moldado por escolhas de política nacional, mesmo onde empresas privadas lideram o trabalho de engenharia.
Principais Conclusões do Relatório
- Por tipo de reator, os reatores de sal fundido detinham 37,3% da participação do mercado global de reatores de tório em 2026, enquanto os reatores de fluoreto líquido de tório estão projetados para crescer a um CAGR de 11,8% até 2032.
- Por forma de combustível, o combustível sólido detinha 58,4% da participação do mercado global de reatores de tório em 2026, enquanto o combustível líquido está projetado para crescer a um CAGR de 11,6% até 2032.
- Por capacidade, a faixa de 100-300 MW detinha 31,6% da participação do mercado global de reatores de tório em 2026, enquanto a faixa de 10-100 MW está projetada para crescer a um CAGR de 12,1% até 2032.
- Por usuário final, as concessionárias nucleares detinham 29,7% da participação do mercado global de reatores de tório em 2026, enquanto as instituições de pesquisa estão projetadas para crescer a um CAGR de 12,5% até 2032.
- Por geografia, a Ásia-Pacífico detinha 45,3% da participação do mercado global de reatores de tório em 2026 e está projetada para crescer a um CAGR de 12,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Descarbonização e Demanda por Capacidade Firme | +2.4% | Global; concentrado na UE, Japão e Coreia do Sul | Médio prazo (2–4 anos) |
| Apoio Governamental à Demonstração Nuclear Avançada | +2.1% | América do Norte, China, Índia, Europa | Curto prazo (≤ 2 anos) |
| Diversificação do Ciclo de Combustível Tório-Urânio | +1.6% | Núcleo da Ásia-Pacífico (China, Índia); expansão para o Canadá | Médio prazo (2–4 anos) |
| Demanda por Calor de Alta Temperatura e Hidrogênio | +1.3% | América do Norte e UE; ganhos iniciais no Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Aprendizado de Licenciamento e Cadeia de Suprimentos a partir de RSMs Não-Tório | +0.9% | América do Norte, UE | Médio prazo (2–4 anos) |
| Modelos de Fabricação em Estaleiros e Modulares para Redes Insulares | +0.6% | Sudeste Asiático, nações insulares do Pacífico, regiões costeiras do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Descarbonização e Demanda por Capacidade Firme
O mercado global de reatores de tório é sustentado pela demanda por eletricidade despachável e de baixo carbono que pode apoiar a geração renovável variável. O tório é mais amplamente distribuído do que o urânio e está associado a opções de ciclo de combustível que os governos consideram ao avaliar a segurança energética de longo prazo. Países com recursos significativos de tório veem o desenvolvimento doméstico de combustível como uma forma de reduzir a exposição ao urânio importado. Mais de 40 países planejam expandir a energia nuclear, enquanto a China tem o maior número de reatores em construção globalmente em 2026.[1] Os conceitos de reatores de alta temperatura também criam um papel potencial em calor industrial, hidrogênio e aplicações de combustível sintético. Isso amplia o caso de uso endereçável para o mercado global de reatores de tório além da geração de eletricidade. Também muda a discussão comercial porque os clientes industriais podem valorizar o fornecimento confiável de calor e hidrogênio juntamente com a produção de energia. Os projetos destinados a esses usuários ainda devem demonstrar que as temperaturas de operação, os sistemas de combustível e os cronogramas de entrega podem atender aos requisitos industriais. A demanda resultante está vinculada às metas de descarbonização, mas também repousa em requisitos práticos para um fornecimento de energia confiável.
Apoio Governamental à Demonstração Nuclear Avançada
O financiamento público e o apoio regulatório estão ajudando os desenvolvedores de reatores avançados a financiar os trabalhos técnicos iniciais. A Lei ADVANCE reduziu as taxas de solicitação da Comissão Reguladora Nuclear dos EUA em 50% para solicitantes elegíveis de reatores avançados no ano fiscal de 2025. O programa Hermes da Kairos Power tem um valor de projeto combinado de 629 milhões de USD por meio do Programa de Demonstração de Reatores Avançados do Departamento de Energia dos EUA. Em agosto de 2025, o consórcio ZILT liderado pela Thorizon recebeu 10 milhões de EUR, equivalentes a 10,8 milhões de USD, do Fundo de Transição Justa da UE para trabalhos em Zeeland. O Thorizon One também faz parte da Aliança Industrial da UE sobre Pequenos Reatores Modulares e do plano de investimento França 2030. Os dados de projetos apoiados de sal fundido não-tório podem informar os testes de materiais e as práticas de licenciamento relevantes para o mercado global de reatores de tório. O compartilhamento de custos governamental também permite que os desenvolvedores produzam evidências que seriam difíceis de financiar apenas por meio de financiamento privado inicial. Para os reguladores, tais evidências podem esclarecer como novos materiais e sistemas de reatores devem ser revisados. Essa relação torna os programas públicos de demonstração importantes mesmo quando o projeto individual não usa combustível de tório.
Diversificação do Ciclo de Combustível Tório-Urânio
O progresso no ciclo de combustível está se tornando uma consideração central para o mercado global de reatores de tório. Em novembro de 2025, o Shanghai Institute of Applied Physics alcançou a conversão de tório em urânio-233 no reator de combustível líquido TMSR-LF1 em Wuwei, Província de Gansu. O SINAP planeja um reator de pesquisa de 30 MWt seguido de uma planta de demonstração de 100 MWt até 2035, com a State Power Investment Corporation participando da industrialização da cadeia de suprimentos. Em maio de 2026, a Clean Core Thorium Energy, Inc. relatou que o combustível ANEEL superou 60 GWd/MTU de queima no Reator de Teste Avançado do Idaho National Laboratory. O resultado relatado apoia uma potencial rota de retrofit para as frotas CANDU e PHWR sem modificação de hardware. Esses programas mostram o desenvolvimento paralelo de opções de criação de combustível líquido e substituição de combustível sólido. As duas abordagens não competem em cronogramas idênticos porque os sistemas de combustível líquido precisam de validação integrada de reator e processo químico. O combustível sólido pode usar partes de uma base operacional existente de reator de água pesada, embora ainda exija qualificação. Essa diferença dá ao mercado global de reatores de tório uma gama de rotas para a comercialização, em vez de um único caminho de desenvolvimento.
Demanda por Calor de Alta Temperatura e Hidrogênio
Os usuários industriais estão buscando calor de baixo carbono para processos que não podem ser facilmente eletrificados. O Departamento de Energia dos EUA identifica o calor nuclear como um substituto potencial para a combustão de combustíveis fósseis em aço, amônia, refino e fabricação química.[2] Esses setores respondem por mais de 40% do consumo de energia industrial dos EUA. Os reatores de gás de alta temperatura e os reatores de sal fundido compatíveis com tório podem suportar temperaturas de processo acima de 750°C. Um estudo da Nature Communications de 2026 estimou que a implantação de pequenos reatores modulares para hidrogênio industrial em amônia, aço e refino poderia atingir 91 GWe sob as condições atuais do crédito fiscal de produção de hidrogênio dos EUA. O fornecimento industrial direto pode, portanto, complementar os contratos de compra de energia à medida que os projetos avançam da pesquisa para o desenvolvimento comercial. Isso cria uma fonte de demanda de longo prazo para o mercado global de reatores de tório. Também pode encorajar os desenvolvedores a projetar projetos em torno de cargas industriais específicas do local, em vez de aplicações padrão somente para a rede elétrica. Tais arranjos poderiam melhorar o caso comercial onde um cliente tem uma demanda contínua por calor, hidrogênio ou eletricidade. Sua viabilidade permanece dependente de dados de desempenho de reatores avançados em operação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacuna na Infraestrutura de Fabricação e Reciclagem de Combustível | -2.1% | Global; mais aguda na América do Sul, Oriente Médio e África, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Risco de Capital e Cronograma do Primeiro Projeto do Tipo | -1.8% | Global; mais elevado para desenvolvedores privados na América do Norte e Europa | Médio prazo (2–4 anos) |
| Complexidade de Manuseio do U-233, Salvaguardas e Qualificação Regulatória | -1.3% | América do Norte, UE, Índia; conformidade com salvaguardas da AIEA globalmente | Longo prazo (≥ 4 anos) |
| Restrições de Qualificação de Corrosão, Trítio e Materiais | -0.9% | Global; mais aguda onde as cadeias de suprimentos da liga GH3535 são imaturas | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Lacuna na Infraestrutura de Fabricação e Reciclagem de Combustível
A ausência de capacidade de fabricação e reprocessamento de tório em escala comercial restringe o mercado global de reatores de tório. O trabalho atual está concentrado em instalações de pesquisa, incluindo o SINAP na China, o Centro de Pesquisa Atômica Bhabha na Índia e o Canadian Nuclear Laboratories Ltd. em Chalk River. Essas instalações não estão dimensionadas para implantação industrial ampla. A Agência Internacional de Energia Atômica observa que o urânio-233 pode conter urânio-232, que emite radiação gama intensa e requer arranjos dedicados de manuseio remoto e proteção radiológica. Esse requisito torna o fornecimento de combustível um desafio para redes insulares, usuários industriais e países sem infraestrutura nuclear estabelecida. Até que os sistemas de fabricação e reciclagem sejam comissionados em escala comercial, a incerteza sobre a disponibilidade de combustível continuará a complicar as discussões sobre fornecimento de reatores. Os desenvolvedores enfrentam um desafio circular porque os clientes precisam de confiança no fornecimento de combustível antes de se comprometer com projetos, enquanto o investimento em combustível precisa de demanda futura credível. Essa questão é particularmente relevante onde as cadeias de suprimentos nucleares nacionais são limitadas. Também reforça a importância de modelos de parceria que conectem capacidades de reator, combustível e regulatórias.
Risco de Capital e Cronograma do Primeiro Projeto do Tipo
Os requisitos de capital do primeiro projeto do tipo e o risco de cronograma permanecem como grandes restrições ao mercado global de reatores de tório. Os programas de demonstração da Geração IV experimentaram estouros de custo de 40-150% em relação às estimativas iniciais, de acordo com o rascunho de pesquisa fornecido. Os RSMs de combustível líquido e os LFTRs requerem trabalho em corrosão, gerenciamento de trítio e reprocessamento online, enquanto os projetos de combustível sólido têm um conjunto diferente de necessidades técnicas. Os desenvolvedores estão buscando limitar a exposição por meio de projetos modulares de 10-100 MW em vez de grandes plantas únicas. O apoio do setor público, o capital soberano e os arranjos de fornecimento com credibilidade ainda são importantes para os projetos iniciais. A Thorizon espera que o investimento cumulativo em seu programa nos Países Baixos supere 1 bilhão de EUR, equivalente a mais de 1 bilhão de USD, com apoio esperado do Banco Europeu de Investimento e dos mecanismos IPCEI.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Reator:
Reatores de Sal Fundido Lideram o Desenvolvimento AtualOs reatores de sal fundido detinham 37,3% da participação do mercado global de reatores de tório em 2026. Sua posição reflete o status operacional do TMSR-LF1 carregado com tório e a atividade de desenvolvimento das empresas europeias de RSM. O SINAP delineou um reator experimental, um reator de pesquisa de 30 MWt e uma planta de demonstração de 100 MWt até 2035. O setor de reatores de tório também está examinando oportunidades de exportação vinculadas ao desenvolvimento da cadeia de suprimentos chinesa. Os reatores de fluoreto líquido de tório estão previstos para crescer a um CAGR de 11,8% até 2032. Seu apelo repousa na perspectiva de um ciclo de combustível fechado, criação contínua de urânio-233 e operação à pressão atmosférica.
Os reatores de gás de alta temperatura são apoiados pelo desenvolvimento mais amplo das cadeias de suprimentos de combustível TRISO, que poderiam ser adaptadas para esferas contendo tório. O setor de reatores de tório pode se beneficiar do trabalho de qualificação que já está em andamento para programas de reatores avançados não-tório. Os reatores de água pesada e os reatores de água pesada pressurizada mantêm relevância de curto prazo porque o combustível ANEEL poderia fornecer uma opção de retrofit para as unidades CANDU e PHWR existentes. Os sistemas acionados por acelerador permanecem complexos e intensivos em capital. As abordagens de reatores de metal líquido e de água leve têm menos compromissos de engenharia financiados do que os conceitos de RSM e LFTR. O mercado global de reatores de tório, consequentemente, tem vários caminhos técnicos, embora seus níveis de prontidão difiram substancialmente.
Por Forma de Combustível:
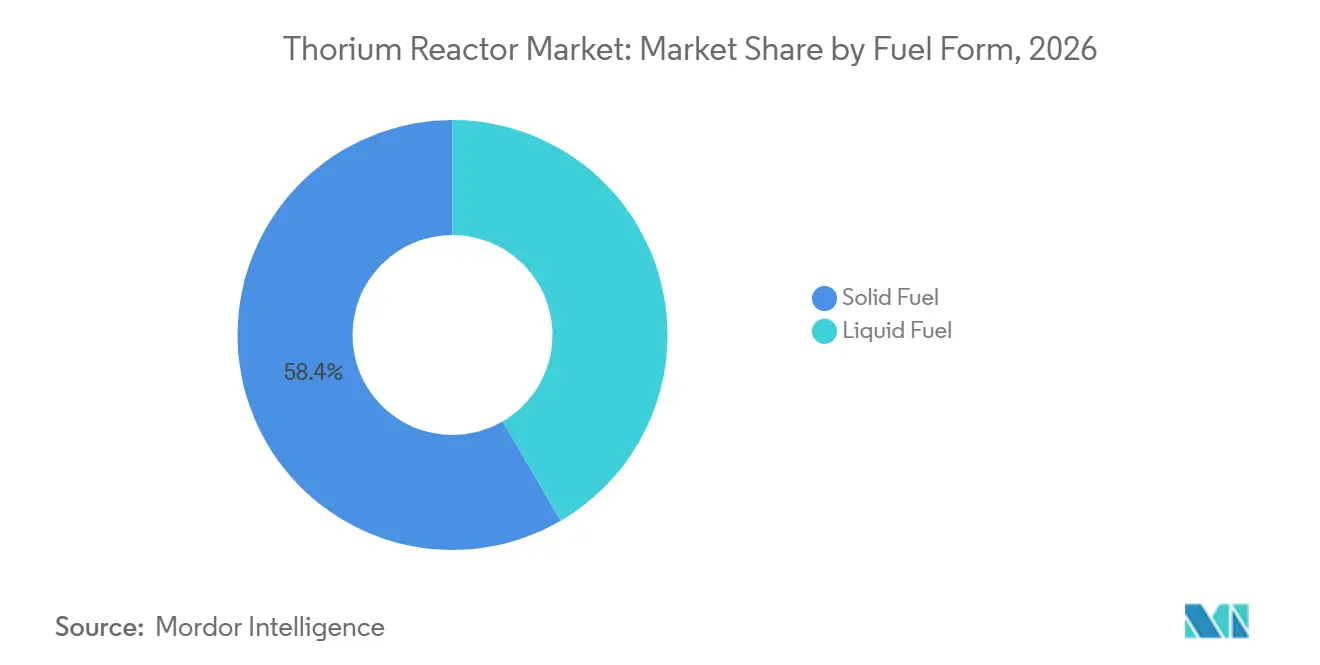
Combustível Sólido Retém a Maior PosiçãoO combustível sólido respondeu por 58,4% da participação do mercado global de reatores de tório em 2026. Essa posição reflete a base estabelecida de programas PHWR e HTGR que usam, ou são projetados para usar, conjuntos de combustível contendo tório. O conhecimento de fabricação no Chalk River, no Centro de Pesquisa Atômica Bhabha e no Idaho National Laboratory apoia o trabalho contínuo em conceitos de combustível sólido. Em maio de 2026, o combustível ANEEL superou 60 GWd/MTU de queima no Reator de Teste Avançado do Idaho National Laboratory. O resultado foi mais de 8 vezes a queima típica de descarga do PHWR de 7,5 GWd/MTU declarada no rascunho de pesquisa fornecido. A Clean Core Thorium Energy, Inc. e o Canadian Nuclear Laboratories Ltd. estão preparando feixes de irradiação de demonstração em escala real sob os requisitos da Associação Canadense de Normas.
O combustível líquido está projetado para se expandir a um CAGR de 11,6% até 2032. Os projetos de RSM usam gerenciamento contínuo de sal de combustível, remoção de produtos de fissão gasosos e reabastecimento online. A Copenhagen Atomics ApS garantiu 80 milhões de USD no início de 2026 para avançar seu RSM de combustível líquido em contêiner de 100 MWt e planejou trabalho de experimento crítico no Instituto Paul Scherrer. A adoção comercial exigirá progresso na química de sal de fluoreto, resistência à corrosão da liga GH3535 e radioquímica online. Esses requisitos permanecem questões de engenharia ativas em programas internacionais. Os desenvolvedores devem mostrar que o desempenho do material e o manuseio do sal de combustível podem ser mantidos durante os períodos de operação esperados. Eles também devem traduzir os resultados de laboratório e protótipo em procedimentos adequados para plantas licenciadas. Essas etapas determinarão com que rapidez o combustível líquido pode passar de um segmento de alto crescimento para uso comercial prático. O mercado global de reatores de tório precisará de ambas as formas de combustível porque elas atendem a diferentes arquiteturas de reatores e cronogramas de implantação. O combustível sólido oferece um caminho mais próximo para aplicações de reatores de água pesada, enquanto o combustível líquido é central para o modelo operacional de muitos conceitos de RSM. Sua adoção relativa refletirá o progresso na qualificação, disponibilidade de combustível e licenciamento de reatores. Nenhuma das formas eliminou a necessidade de evidências operacionais de longa duração.
Por Capacidade:
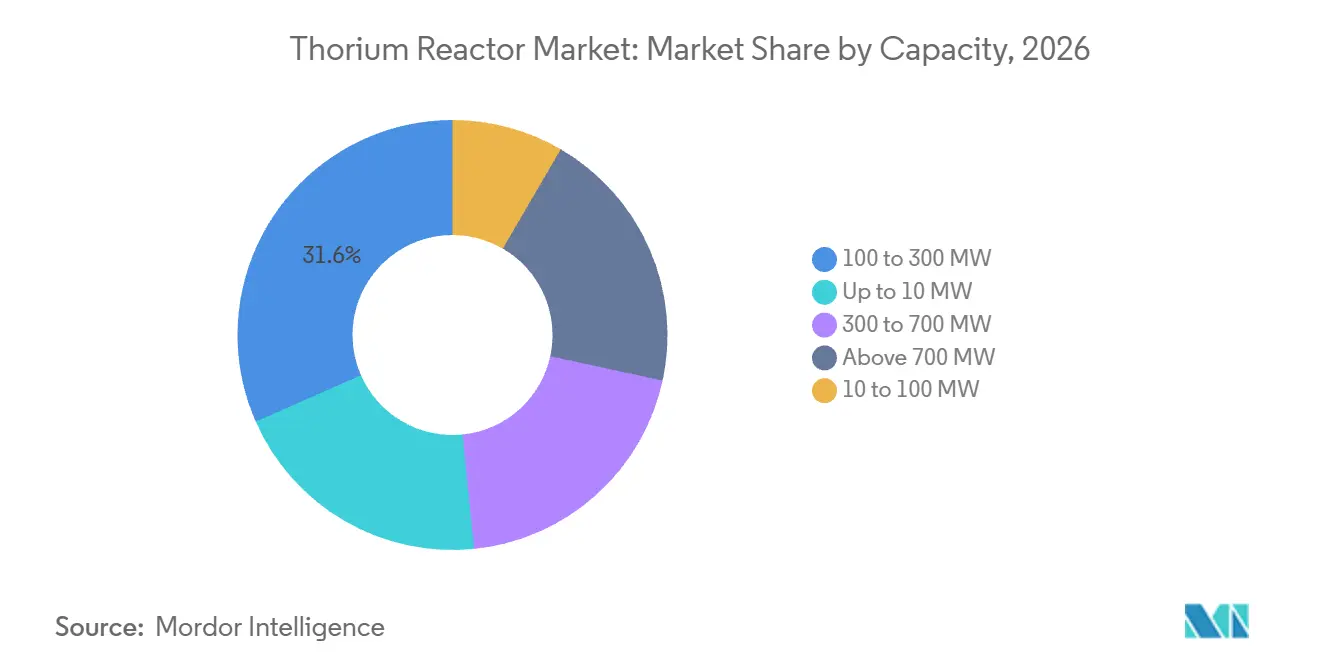
Sistemas de Médio Porte Detêm a Maior BaseA faixa de 100-300 MW respondeu por 31,6% do tamanho do mercado global de reatores de tório em 2026. Essa faixa destina-se a fornecer produção significativa enquanto evita parte da complexidade de construção associada a grandes unidades nucleares. O AHWR-300 da Índia combina caractersticas de segurança passiva com um ciclo de combustível tório-plutônio. O Thorizon One é projetado como um reator de 100 MWe e tem como alvo a primeira operação comercial em Zeeland em 2034. As faixas de 300-700 MW e acima de 700 MW permanecem principalmente conceituais, com menos programas de engenharia financiados. Seu papel comercial dependerá do desempenho de financiamento e construção. As grandes unidades podem oferecer escala, mas também colocam maior pressão na entrega do projeto, nas cadeias de suprimentos e no acesso ao capital. A experiência dos primeiros projetos influenciará se os desenvolvedores e governos mantêm interesse nessas faixas de capacidade. Por ora, o mercado global de reatores de tório dá maior visibilidade a sistemas que podem ser construídos e testados em incrementos menores.
A faixa de 10-100 MW está prevista para crescer a um CAGR de 12,1% até 2032. Os desenvolvedores favorecem unidades construídas em fábrica que podem ser fabricadas em configurações repetíveis e desenvolvidas por meio de iterações sucessivas. A Copenhagen Atomics ApS está buscando um RSM modular de 100 MWt em escala de contêiner. O projeto proposto de 500 MWe na Ilha Kelasa da ThorCon Power, Inc. recebeu aprovação de avaliação de local da BAPETEN da Indonésia em julho de 2025. A categoria de micro-reatores, de até 10 MW, ainda está em estágio inicial. Está sendo considerada para locais remotos e redes insulares onde as conexões de transmissão são custosas. O mercado global de reatores de tório pode usar unidades menores para testar modelos de fabricação, licenciamento e operação antes de uma implantação mais ampla.

Por Usuário Final:
Concessionárias Lideram Enquanto Instituições de Pesquisa Crescem Mais RapidamenteAs concessionárias nucleares responderam por 29,7% do tamanho do mercado global de reatores de tório em 2026. Seu papel é importante porque as concessionárias seriam os principais compradores ou operadores de reatores implantados comercialmente. A Tennessee Valley Authority tem um contrato de compra de energia nuclear avançada vinculante com a Kairos Power LLC. Os usuários governamentais e do setor público seguem por meio de operadores nucleares estatais na China, Índia e França. Essas organizações podem fornecer continuidade de financiamento que as empresas privadas podem não ter. As empresas industriais também estão emergindo como potenciais compradores. A Equinix pré-encomendou energia do RSM Stellarium planejado pela Stellaria em novembro de 2025, de acordo com o rascunho de pesquisa fornecido.
As instituições de pesquisa estão projetadas para crescer a um CAGR de 12,5% até 2032. Sua importância reflete a necessidade de dados de engenharia, certificação de materiais e submissões regulatórias antes da operação comercial. As parcerias com laboratórios nacionais são usadas para produzir dados de engenharia, certificações de materiais e submissões regulatórias para os desenvolvedores. Esse trabalho pode reduzir a incerteza antes que um projeto atinja a primeira potência. Os desenvolvedores de energia formam o grupo restante de potenciais usuários, incluindo produtores independentes de energia que examinam opções nucleares avançadas. As organizações de defesa e estratégicas são menores, mas relevantes para propulsão naval e aplicações de energia em locais remotos. O mercado global de reatores de tório continuará a depender das instituições de pesquisa até que os reatores em operação produzam dados de desempenho comercial mais amplos.
Análise Geográfica
A Ásia-Pacífico detinha 45,3% da participação do mercado global de reatores de tório em 2026 e está projetada para crescer a um CAGR de 12,8% até 2032. A China lidera o desenvolvimento regional por meio do programa TMSR-LF1 do SINAP. Em novembro de 2025, o SINAP relatou a primeira conversão de tório em urânio-233 em um RSM de combustível líquido operacional. Seu roteiro cobre um reator experimental de 2 MWt em operação, um reator de pesquisa de 30 MWt e uma planta de demonstração de 100 MWt até 2035. A Índia está buscando a rota AHWR juntamente com seu programa de energia nuclear de três estágios. A Índia tem uma meta nacional de 100 GW de capacidade nuclear até 2047.
A Indonésia representa uma oportunidade regional adicional após a BAPETEN conceder à ThorCon Power, Inc. aprovação de avaliação de local para um RSM proposto de 500 MWe na Ilha Kelasa em julho de 2025. A empresa tem como alvo a construção em 2027 e plena potência em 2031, de acordo com o rascunho de pesquisa fornecido. A América do Norte e a Europa respondem pela maior parte do mercado global restante de reatores de tório. Nos Estados Unidos, a Comissão Reguladora Nuclear finalizou o marco tecnológico inclusivo da Parte 53 em abril de 2026. A Kairos Power LLC iniciou as obras do Hermes 2 no Tennessee em abril de 2026 e concordou com um investimento vinculante de até 100 milhões de USD da Samsung C&T em setembro de 2026.
O programa de qualificação ANEEL do Canadá no Chalk River poderia estabelecer uma rota de combustível para os reatores CANDU sem modificações de hardware. Na Europa, a Thorizon B.V. planeja um RSM comercial nos Países Baixos até 2034, enquanto a Copenhagen Atomics ApS planeja um experimento crítico em 2027 com o Instituto Paul Scherrer. A THORIZON Brasil, Arábia Saudita, África do Sul e outros mercados permanecem oportunidades em estágio inicial. O Brasil tem recursos significativos de tório, mas nenhum projeto comercial financiado na fase de pré-licenciamento em 2026. A Arábia Saudita e a África do Sul têm políticas ou condições regulatórias que poderiam apoiar futuros projetos de transferência de tecnologia. O mercado global de reatores de tório nessas áreas provavelmente dependerá de pacotes completos de licenciamento de desenvolvedores estabelecidos.
Cenário Competitivo
O mercado global de reatores de tório permanece fragmentado porque os programas líderes usam diferentes abordagens de reator e ciclo de combustível. O SINAP da China tem uma posição diferenciada como operador de um reator carregado com tório que alcançou a conversão de tório em urânio-233. A Kairos Power LLC tem uma licença de construção da Comissão Reguladora Nuclear dos EUA para um projeto de sal de fluoreto, enquanto a Clean Core Thorium Energy, Inc. relatou um resultado de irradiação de combustível de tório acima de 60 GWd/MTU. O conhecimento de materiais, a propriedade intelectual de química de combustível e a experiência regulatória criam barreiras para novos entrantes. Essas capacidades são difíceis de replicar rapidamente, mesmo quando o capital está disponível.
As empresas estão buscando integração mais antecipada da cadeia de suprimentos e relações formais de engenharia, aquisição e construção. A Thorizon B.V. assinou um Memorando de Entendimento com a Hyundai Engineering and Construction para a comercialização de RSM, de acordo com o rascunho de pesquisa fornecido. A Kairos Power LLC concordou com a Samsung C&T sobre investimento e colaboração em engenharia, aquisição e construção para o Hermes 2 e futuras implantações de KP-FHR em setembro de 2026. A Copenhagen Atomics ApS identificou o fornecimento de tório como parte de seu roteiro de desenvolvimento. Essas ações visam reduzir a incerteza na entrega de projetos, fornecimento de equipamentos e disponibilidade de combustível. Elas também mostram que o progresso no mercado global de reatores de tório requer coordenação além do projeto do reator.
As oportunidades permanecem no fornecimento de combustível de tório e na implantação marítima ou em redes insulares. O progresso de licenciamento indonésio da ThorCon Power, Inc. poderia fornecer um modelo para projetos no Sudeste Asiático e no Pacífico. A Thorium Atomics iniciou o engajamento de pré-solicitação com a Comissão Reguladora Nuclear em agosto de 2026 para o Tesseract TGR de 250 MWth sob a Parte 53. Seu engajamento paralelo com a Comissão Canadense de Segurança Nuclear amplia suas opções regulatórias. Novas empresas podem entrar à medida que as reduções de taxas e as regras tecnológicas inclusivas reduzem o custo do engajamento regulatório inicial. O mercado global de reatores de tório poderia, portanto, ter desenvolvedores ativos adicionais até 2032.
Líderes do Setor de Reatores de Tório
-
China National Nuclear Corporation
-
Terrestrial Energy Inc.
-
Moltex Energy Limited
-
ThorCon Power, Inc.
-
Flibe Energy, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Reatores de Tório Empresas cobertas neste relatório
- Canadian Nuclear Laboratories Ltd.
- China National Nuclear Corporation
- Clean Core Thorium Energy, Inc.
- Copenhagen Atomics ApS
- Department of Atomic Energy, Government of India
- Flibe Energy, Inc.
- GE Hitachi Nuclear Energy, LLC
- General Atomics
- Kairos Power LLC
- Lightbridge Corporation
- Mitsubishi Heavy Industries, Ltd.
- Moltex Energy Limited
- Nuclear Power Corporation of India Limited
- Orano SA
- Rolls-Royce SMR Limited
- Seaborg Technologies ApS
- Shanghai Institute of Applied Physics, Chinese Academy of Sciences
- TerraPower, LLC
- Terrestrial Energy Inc.
- Thor Energy AS
- ThorCon Power, Inc.
- Thorizon B.V.
- Westinghouse Electric Company LLC
- X-energy, Inc.
Desenvolvimentos industriais recentes em Mercado de Reatores de Tório
- Setembro de 2026: A Kairos Power LLC assinou um termo de compromisso vinculante com o Samsung C&T Engineering and Construction Group para um investimento estratégico de até 100 milhões de USD e colaboração em engenharia, aquisição e construção na planta de demonstração em escala comercial Hermes 2 em Oak Ridge, Tennessee. A Samsung C&T integra a equipe de engenharia, aquisição e construção do Hermes 2 e futuras implantações comerciais de KP-FHR.
- Maio de 2026: A Clean Core Thorium Energy, Inc. confirmou que seu combustível ANEEL atingiu mais de 60 GWd/MTU de queima no Reator de Teste Avançado do Idaho National Laboratory.
- Abril de 2026: A Thorizon B.V., EPZ, NRG PALLAS, as Províncias de Zeeland e Noord-Holland, Impuls Zeeland, ROM InWest e Invest-NL assinaram um Memorando de Entendimento para construir um reator de sal fundido comercial nos Países Baixos. O plano tem como alvo um demonstrador em Petten até 2028, operação até 2030 e primeira operação comercial do Thorizon One de 100 MWe em Zeeland até 2034.
Escopo do Relatório do Mercado Global de Reatores de Tório
Um reator de tório é um tipo de reator nuclear projetado para usar tório (especificamente tório-232) como sua principal fonte de combustível. Como o tório é um material fértil e não fissível, ele não pode sustentar uma reação em cadeia nuclear por conta própria. Em vez disso, ele deve absorver nêutrons de um combustível "iniciador" fissível (como urânio ou plutônio) para se transmutar em urânio-233, que então sofre fissão para liberar energia.
O mercado global de reatores de tório é segmentado por tipo de reator, forma de combustível, capacidade, usuário final e geografia. Por tipo de reator, o mercado é segmentado em reatores de sal fundido (RSMs), reatores de fluoreto líquido de tório (LFTRs), reatores de gás de alta temperatura (HTGRs), reatores de água pesada (HWRs/PHWRs), sistemas acionados por acelerador (ADS), reatores de metal líquido (LMRs), reatores de água leve (LWRs) e outros projetos de reatores compatíveis com tório. Por forma de combustível, o mercado é segmentado em combustível sólido e combustível líquido. Por capacidade, o mercado é segmentado em até 10 MW, 10–100 MW, 100–300 MW, 300–700 MW e acima de 700 MW. Por usuário final, o mercado é segmentado em concessionárias nucleares, governo e setor público, empresas industriais, instituições de pesquisa, organizações de defesa e estratégicas, desenvolvedores de energia e outros usuários finais. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de reatores de tório em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Reatores de Sal Fundido (RSMs) |
| Reatores de Fluoreto Líquido de Tório (LFTRs) |
| Reatores de Gás de Alta Temperatura (HTGRs) |
| Reatores de Água Pesada (HWRs/PHWRs) |
| Sistemas Acionados por Acelerador (ADS) |
| Reatores de Metal Líquido (LMRs) |
| Reatores de Água Leve (LWRs) |
| Outros Projetos de Reatores Compatíveis com Tório |
| Combustível Sólido |
| Combustível Líquido |
| Até 10 MW |
| 10-100 MW |
| 100-300 MW |
| 300-700 MW |
| Acima de 700 MW |
| Concessionárias Nucleares |
| Governo e Setor Público |
| Empresas Industriais |
| Instituições de Pesquisa |
| Organizações de Defesa e Estratégicas |
| Desenvolvedores de Energia |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Rússia | |
| Noruega | |
| Países Baixos | |
| Bélgica | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Reator | Reatores de Sal Fundido (RSMs) | |
| Reatores de Fluoreto Líquido de Tório (LFTRs) | ||
| Reatores de Gás de Alta Temperatura (HTGRs) | ||
| Reatores de Água Pesada (HWRs/PHWRs) | ||
| Sistemas Acionados por Acelerador (ADS) | ||
| Reatores de Metal Líquido (LMRs) | ||
| Reatores de Água Leve (LWRs) | ||
| Outros Projetos de Reatores Compatíveis com Tório | ||
| Por Forma de Combustível | Combustível Sólido | |
| Combustível Líquido | ||
| Por Capacidade | Até 10 MW | |
| 10-100 MW | ||
| 100-300 MW | ||
| 300-700 MW | ||
| Acima de 700 MW | ||
| Por Usuário Final | Concessionárias Nucleares | |
| Governo e Setor Público | ||
| Empresas Industriais | ||
| Instituições de Pesquisa | ||
| Organizações de Defesa e Estratégicas | ||
| Desenvolvedores de Energia | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Rússia | ||
| Noruega | ||
| Países Baixos | ||
| Bélgica | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado global de reatores de tório até 2032?
O tamanho do Mercado de Reatores de Tório está projetado em 6,21 bilhões de USD em 2026, 6,86 bilhões de USD em 2027, e deve atingir 11,29 bilhões de USD até 2032, crescendo a um CAGR de 10,48% de 2027 a 2032.
Qual projeto de reator lidera o desenvolvimento atual de tório?
Os reatores de sal fundido detinham 37,3% de participação em 2026, apoiados pela atividade operacional e de demonstração na China e na Europa.
Por que os países estão considerando reatores baseados em tório?
Os governos estão avaliando o tório para energia firme de baixo carbono, potenciais rotas de combustível doméstico e aplicações industriais de alta temperatura.
Qual é a principal restrição à implantação?
A capacidade comercial de fabricação e reciclagem de combustível é limitada, enquanto os projetos do primeiro tipo enfrentam riscos de capital, qualificação de materiais e cronograma.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico detinha 45,3% de participação em 2026 e está projetada para crescer a um CAGR de 12,8% até 2032.
Qual usuário final deve crescer mais rapidamente?
As instituições de pesquisa devem crescer a um CAGR de 12,5% até 2032 porque fornecem suporte de testes, certificação e licenciamento.