
トリウム原子炉市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
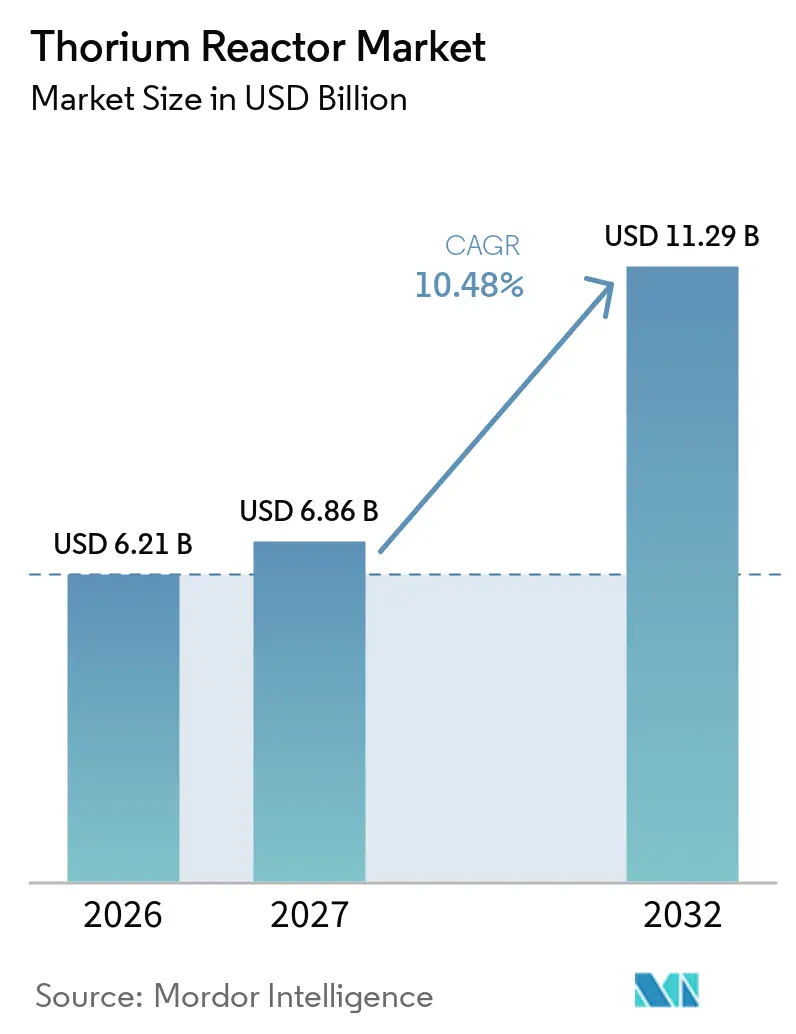
| 市場規模 (2027) | 6.86 十億米ドル |
| 市場規模 (2032) | 11.29 十億米ドル |
| 成長率 (2027 - 2032) | 10.48 % |
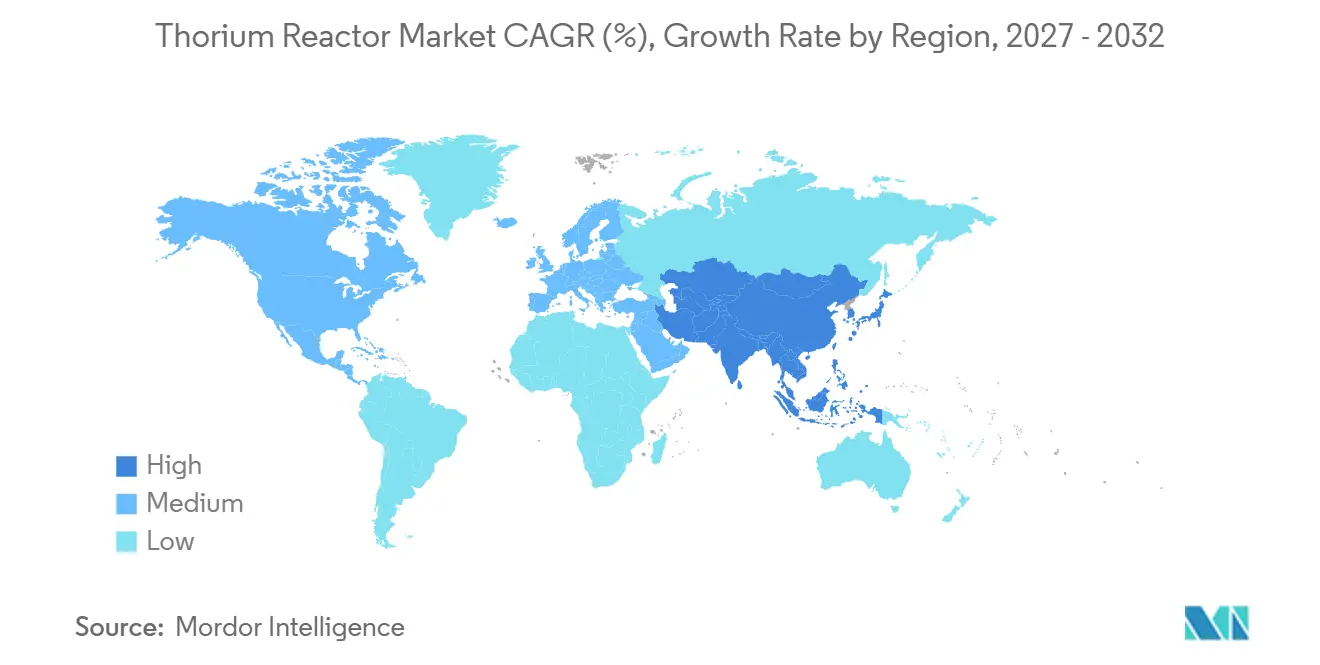
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
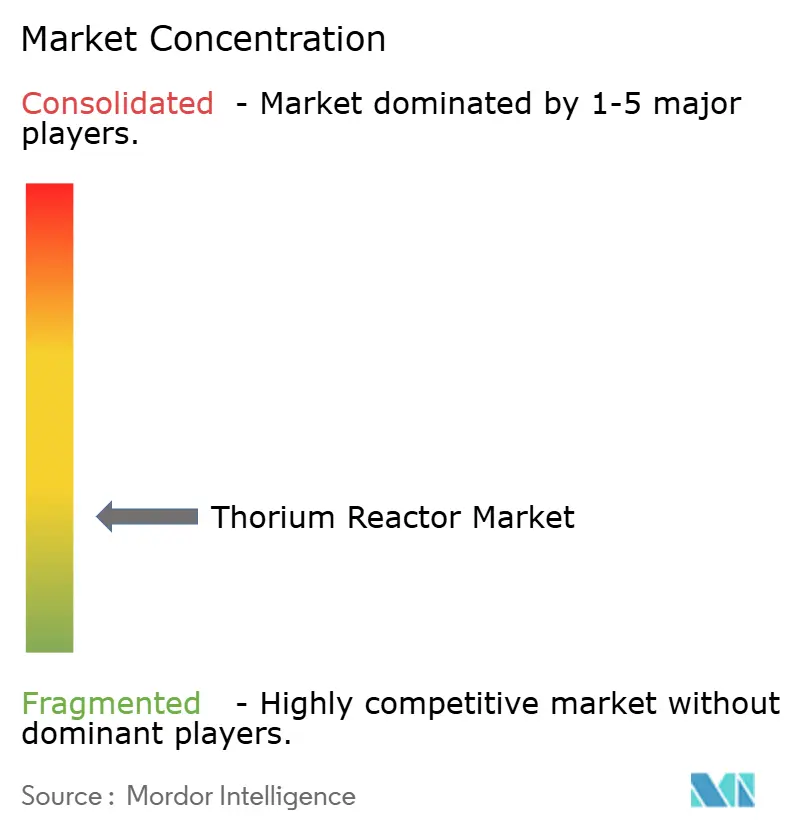
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトリウム原子炉市場分析
トリウム原子炉市場規模は、2026年に62.1億米ドル、2027年に68.6億米ドルと予測され、2032年までに112.9億米ドルに達する見込みであり、2027年から2032にかけてCAGR 10.48%で成長します。グローバルトリウム原子炉市場は、政府が変動する再生可能エネルギー発電を補完できる安定した低炭素電力を求める中で進展しています。トリウム資源を保有する国々は、ウランの輸入に完全に依存するのではなく、国内燃料経路を追求できるため、エネルギー安全保障も意思決定を形成しています。開発活動は、大規模な商業受注よりも実証、ライセンス取得作業、および燃料認定に集中しています。国家支援プログラムは長期的な資金調達の見通しを提供し、民間開発者はモジュール設計、材料開発、および規制上の進展に注力しています。したがって、グローバルトリウム原子炉市場は、次の投資サイクルの前に実証が必要な運転・ライセンス取得の証拠を生み出せるかどうかにかかっています。次のフェーズでは、燃料の入手可能性、認定材料、および規制上の承認が同時に進展しなければならないため、技術的な結果以上のものが必要です。早期にそれらの連携を構築した開発者は、実験的なシステムから反復可能なプロジェクト設計へと移行できます。グローバルトウム原子炉市場は、民間企業がエンジニアリング作業を主導する場合でも、依然として国家政策の選択によって形成されています。
主要レポートのポイント
- 原子炉タイプ別では、溶融塩炉が2026年のグローバルトリウム原子炉市場シェアの37.3%を占め、液体フッ化物トリウム炉は2032年までに11.8%のCAGRで成長すると予測されています。
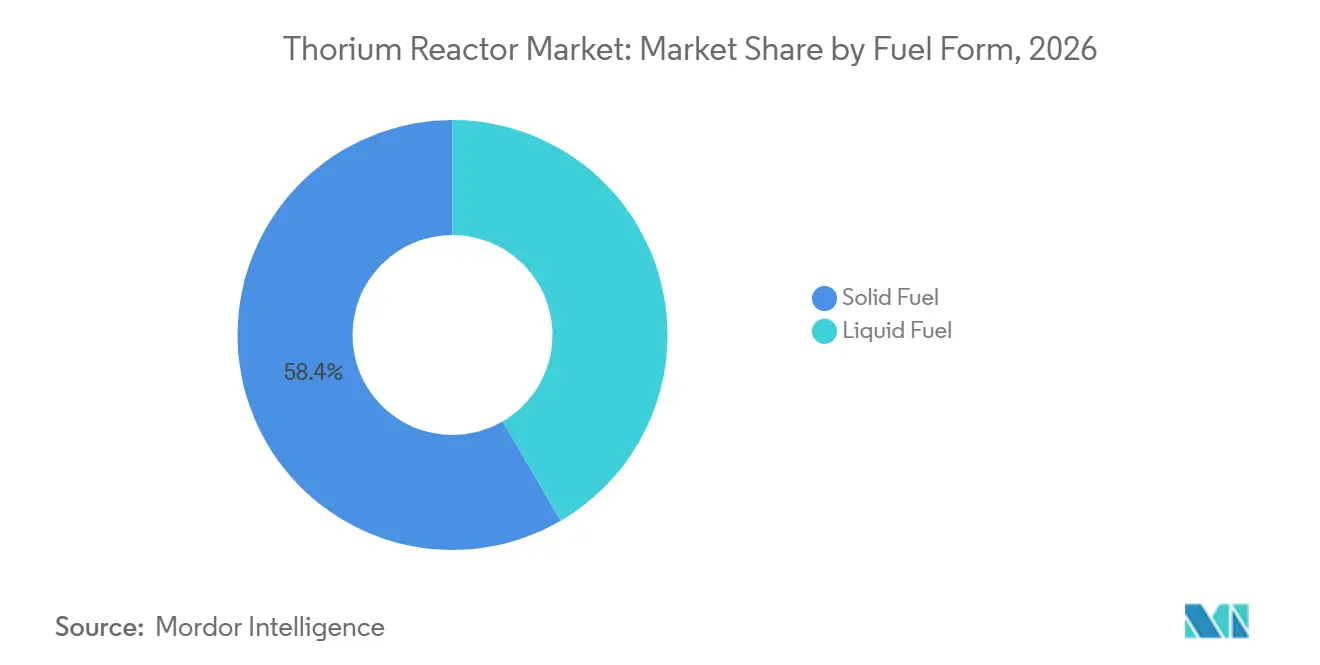
- 燃料形態別では、固体燃料が2026年のグローバルトリウム原子炉市場シェアの58.4%を占め、液体燃料は2032年までに11.6%のCAGRで成長すると予測されています。
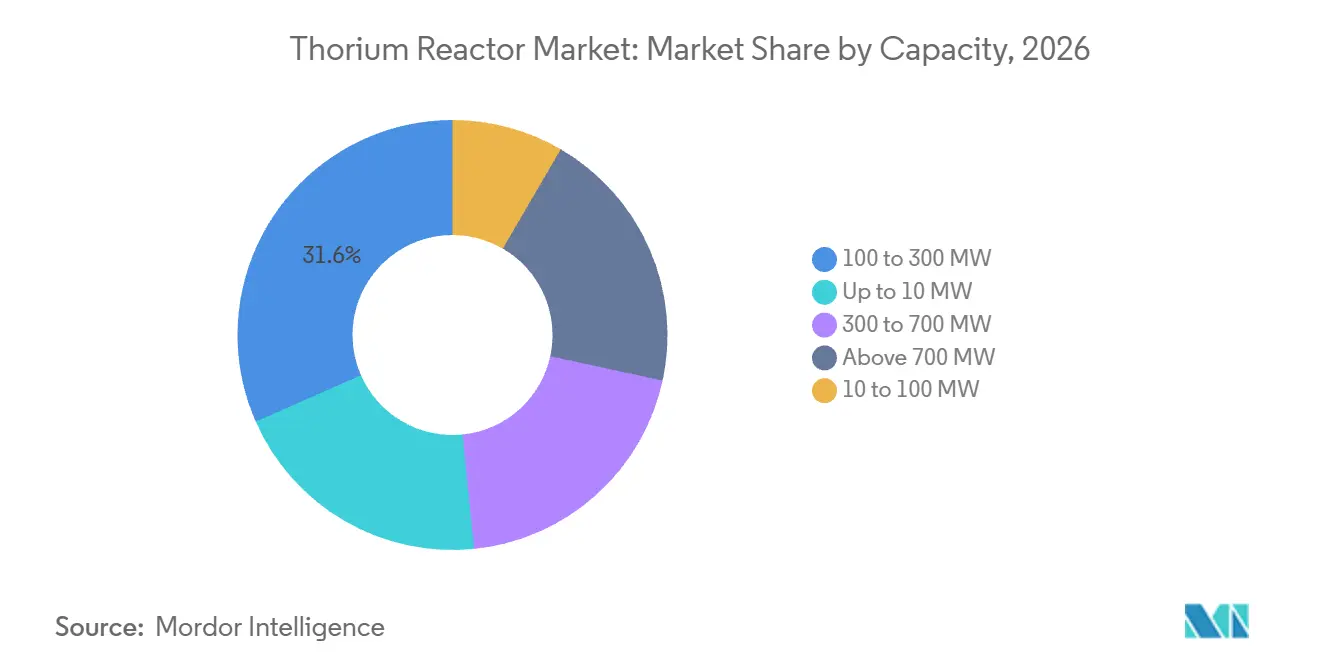
- 容量別では、100~300MWの帯域が2026年のグローバルトリウム原子炉市場シェアの31.6%を占め、10~100MWの帯域は2032年までに12.1%のCAGRで成長すると予測されています。
- エンドユーザー別では、原子力公益事業者が2026年のグローバルトリウム原子炉市場シェアの29.7%を占め、研究機関は2032年までに12.5%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のグローバルトリウム原子炉市場シェアの45.3%を占め、2032年までに12.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 脱炭素化と安定容量需要 | +2.4% | グローバル;EU、日本、韓国に集中 | 中期(2~4年) |
| 先進的な原子力実証に対する政府支援 | +2.1% | 北米、中国、インド、欧州 | 短期(2年以内) |
| トリウム・ウラン燃料サイクルの多様化 | +1.6% | アジア太平洋中核(中国、インド);カナダへの波及 | 中期(2~4年) |
| 高温熱と水素需要 | +1.3% | 北米・EU;日本・韓国での初期利益 | 長期(4年以上) |
| 非トリウム溶融塩炉からのライセンス取得・サプライチェーン学習 | +0.9% | 北米、EU | 中期(2~4年) |
| 島嶼グリッド向け造船所・モジュール製造モデル | +0.6% | 東南アジア、太平洋島嶼国、中東・アフリカ沿岸地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
脱炭素化と安定容量需要
グローバルトリウム原子炉市場は、変動する再生可能エネルギー発電を支援できる、ディスパッチ可能な低炭素電力への需要によって支えられています。トリウムはウランよりも広く分布しており、府が長期的なエネルギー安全保障を評価する際に検討する燃料サイクルオプションと関連しています。相当量のトリウム資源を持つ国々は、輸入ウランへの依存を低減する手段として国内燃料開発を捉えています。40カ国以上が原子力発電の拡大を計画しており、中国は2026年時点でグローバルに最多の建設中原子炉数を誇っています。[1] 高温炉のコンセプトは、産業熱、水素、および合成燃料用途における潜在的な役割も生み出しています。これにより、グローバルトリウム原子炉市場の対象ユースケースが発電を超えて広がります。また、産業顧客が電力出力とともに信頼性の高い熱・水素供給を重視する可能性があるため、商業的な議論も変化します。これのユーザーを対象としたプロジェクトは、運転温度、燃料システム、および納期スケジュールが産業要件を満たせることを依然として実証しなければなりません。結果として生じる需要は脱炭素化目標に結びついていますが、信頼性の高いエネルギー供給に対する実際的な要件にも依拠しています。
先進的な原子力実証に対する政府支援
公的資金と規制上の支援が、先進的な原子炉開発者による初期技術作業の資金調達を支援しています。ADVANCE法は、2025会計年度において適格な先進的原子炉申請者に対する米国原子力規制委員会の申請手数料を50%削減しました。Kairos PowerのHermesプログラムは、米国エネルギー省の先進的原子炉実証プログラムを通じて、合計プロジェクト価値6億2,900万米ドルを有しています。2025年8月、ThorizonがリードするZILTコンソーシアムは、ゼーラント州での作業のためにEU公正移行基金から1,000万ユーロ(1,080万米ドル相当)を受領しました。Thorizon Oneは、EU小型モジュール炉産業アライアンスおよびフランス2030投資計画の一部でもあります。支援を受けた非トリウム溶融塩炉プロジェクトのデータは、グローバルトリウム原子炉市場に関連する材料試験およびライセンス取得慣行に情報を提供できます。政府のコスト分担により、開発者は初期の民間資金調達だけでは資金調達が困難な証拠を生み出すことも可能になります。規制当局にとって、そのような証拠は新規材料および原子炉システムをどのように審査すべきかを明確にできます。この関係は、個々のプロジェクトがトリウム燃料を使用しない場合でも、公的実証プログラムを重要なものにしています。
トリウム・ウラン燃料サイクルの多様化
燃料サイクルの進展は、グローバルトリウム原子炉市場にとって中心的な考慮事項になりつつあります。2025年11月、上海応用物理研究所は、甘粛省武威市のTMSR-LF1液体燃料炉においてトリウムからウラン233への変換を達成しました。SINAPは、2035年までに30MWtの研究炉に続いて100MWtの実証プラントを計画しており、国家電力投資集団がサプライチェーンの産業化に参加しています。2026年5月、Clean Core Thorium Energyは、アイダホ国立研究所の先進試験炉においてANEEL燃料が60GWd/MTUの燃焼度を超えたと報告しました。報告された結果は、ハードウェア改造なしにCANDUおよびPHWR炉隊への潜在的な改造経路を支持しています。これらのプログラムは、液体燃料増殖と固体燃料代替オプションの並行開発を示しています。液体燃料システムは統合された原子炉および化学プロセスの検証を必要とするため、2つのアプローチは同一のタイムラインで競合しているわけではありません。固体燃料は既存の重水炉運転基盤の一部を活用できますが、それでも認定が必要です。この違いにより、グローバルトリウム原子炉市場は単一の開発経路ではなく、商業化への複数の経路を持つことになります。
高温熱と水素需要
産業ユーザーは、容易に電化できないプロセスのための低炭素熱を求めています。米国エネルギー省は、鉄鋼、アンモニア、精製、および化学製造における化石燃焼の潜在的な代替として原子力熱を特定しています。[2] これらのセクターは米国の産業エネルギー消費の40%以上を占めています。トリウム対応の高温ガス炉および溶融塩炉は、750℃を超えるプロセス温度を支援できます。2026年のNature Communications誌の研究は、アンモニア、鉄鋼、精製における産業用水素向け小型モジュール炉の展開が、既存の米国水素生産税額控除条件下で91GWeに達する可能性があると推定しました。したがって、直接的な産業オフテイクは、プロジェクトが研究から商業開発へと移行するにつれて、電力購入契約を補完する可能性があります。これにより、グローバルトリウム原子炉市場に長期的な需要源が生まれます。また、開発者が標準的なグリッド専用アプリケーションではなく、サイト固有の産業負荷を中心にプロジェクトを設計するよう促す可能性もあります。そのような取り決めは、顧客が熱、水素、または電力に対する継続的な需要を持つ場合に商業的な根拠を改善できます。それらの実現可能性は、稼働中の先進的な原子炉からの性能データに依存しています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 燃料製造・再処理インフラのギャップ | -2.1% | グローバル;南米、中東・アフリカ、東南アジアで最も深刻 | 長期(4年以上) |
| 初号機の資本・スケジュールリスク | -1.8% | グローバル;北米・欧州の民間開発者で最も高い | 中期(2~4年) |
| U-233の取り扱い、保障措置、規制認定の複雑性 | -1.3% | 北米、EU、インド;IAEAの保障措置遵守はグローバル | 長期(4年以上) |
| 腐食、トリチウム、材料認定の制約 | -0.9% | グローバル;GH3535合金サプライチェーンが未成熟な地域で最も深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
燃料製造・再処理インフラのギャップ
商業規模のトリウム製造・再処理能力の欠如が、グローバルトリウム原子炉市場を制約しています。現在の作業は、中国のSINAP、インドのバーバ原子力研究センター、チョークリバーのCanadian Nuclear Laboratoriesを含む研究施設に集中しています。これらの施設は広範な産業展開に向けた規模ではありません。国際原子力機関は、ウラン233がウラン232を含む可能性があり、これが硬ガンマ線を放出し、専用の遠隔操作および放射線防護の取り決めを必要とすることに注目しています。この要件により、島嶼グリッド、産業ユーザー、および確立された原子力インフラを持たない国々にとって燃料供給が課題となります。製造・再処理システムが商業規模で稼働するまで、燃料入手可能性に関する不確実性はオフテイク交渉を複雑にし続けるでしょう。開発者は循環的な課題に直面しています。顧客はプロジェクトにコミットする前に燃料供給の確信を必要とし、一方で燃料投資は信頼できる将来の需要を必要とします。この問題は、国内の原子力サプライチェーンが限られている場合に特に関連性があります。また、原子炉、燃料、および規制能力を結びつけるパートナーシップモデルの重要性も強化しています。
初号機の資本・スケジュールリスク
初号機の資本要件とスケジュールリスクは、グローバルトリウム原子炉市場に対する主要な制約として残っています。提供された調査草稿によると、第4世代実証プログラムは初期見積もりに対して40~150%のコスト超過を経験しています。液体燃料溶融塩炉および液体フッ化物トリウム炉は腐食、トリチウム管理、およびオンライン再処理に関する作業を必要とし、固体燃料設計異なる技術的ニーズを持っています。開発者は、単一の大型プラントではなく10~100MWのモジュール設計を通じてリスクを限定しようとしています。公共部門の支援、ソブリン資本、および信用力のあるオフテイク取り決めは、初期プロジェクトにとって依然として重要です。Thorizonは、欧州投資銀行およびIPCEIメカニズムからの支援が見込まれる中、オランダプログラムへの累積投資が10億ユーロ(10億米ドル超相当)を超えると予想しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原子炉タイプ別:
溶融塩炉が現在の開発をリード溶融塩炉は2026年のグローバルトリウム原子炉市場シェアの37.3%を占めました。その地位は、トリウムを装荷したTMSR-LF1の運転状況と欧州溶融塩炉企業の開発活動を反映しています。SINAPは、2035年までに実験炉、30MWtの研究炉、および100MWtの実証プラントを概説しています。トリウム原子炉産業は、中国のサプライチェーン開発に関連した輸出機会も検討しています。液体フッ化物トリウム炉は2032年までに11.8%のCAGRで成長すると予測されています。その魅力は、閉じた燃料サイクル、継続的なウラン233増殖、および大気圧での運転の見通しに基づいています。
高温ガス炉は、トリウム含有ペブルに適応できるTRISO燃料サプライチェーンのより広範な開発によって支援されています。トリウム原子炉産業は、非トリウム先進的原子炉プログラムのためにすでに進行中の認定作業を活用できます。重水炉および加圧重水炉は、ANEEL燃料が既存のCANDUおよびPHWR機器に改造オプションを提供できるため、近期的な関連性を保持しています。加速器駆動システムは複雑で資本集約的なままです。液体金属炉および軽水炉のアプローチは、溶融塩炉および液体フッ化物トリウム炉のコンセプトよりも資金提供を受けたエンジニアリングコミットメントが少ないです。したがって、グローバルトリウム原子炉市場にはいくつかの技術的経路がありますが、それらの準備レベルは大幅に異なります。
燃料形態別:
固体燃料が最大のポジションを維持固体燃料は2026年のグローバルトリウム原子炉市場シェアの58.4%を占めました。この地位は、トリウム含有燃料集合体を使用する、または使用するよう設計されたPHWRおよびHTGRプログラムの確立された基盤を反映しています。チョークリバー、バーバ原子力研究センター、およびアイダホ国立研究所での製造知識が、固体燃料コンセプトの継続的な作業を支援しています。2026年5月、ANEEL燃料はアイダホ国立研究所の先進試験炉において60GWd/MTUの燃焼度を超えました。この結果は、提供された調査草稿に記載されている7.5GWd/MTUという典型的なPHWR放出燃焼度の8倍以上でした。Clean Core Thorium EnergyとCanadian Nuclear Laboratoriesは、カナダ規格協会の要件に基づいてフルスケール実証照射バンドルを準備しています。
液体燃料は2032年までに11.6%のCAGRで拡大すると予測されています。溶融塩炉設計は、継続的な燃料塩管理、気体核分裂生成物の除去、およびオンライン再燃料補給を使用します。Copenhagen Atomicsは、2026年初頭に8,000万米ドルを確保し、100MWtのコンテナ化液体燃料溶融塩炉を進め、ポール・シェラー研究所での臨界実験作業を計画しました。商業採用には、フッ化物塩化学、GH3535合金の耐腐食性、およびオンライン放射化学の進展が必要です。これらの要件は、国際的なプログラム全体で活発なエンジニアリング課題として残っています。開発者は、材料性能と料塩取り扱いが予想される運転期間にわたって維持できることを示さなければなりません。また、実験室およびプロトタイプの結果を、ライセンスを受けたプラントに適した手順に変換しなければなりません。これらのステップが、液体燃料が高成長セグメントから実際の商業利用へとどれだけ迅速に移行できるかを決定します。グローバルトリウム原子炉市場は、両燃料形態が異なる原子炉アーキテクチャと展開タイムラインに対応するため、両方を必要とします。固体燃料は重水炉用途への近期的な経路を提供し、液体燃料は多くの溶融塩炉コンセプトの運転モデルの中心です。それらの相対的な採用は、認定、燃料入手可能性、および原子炉ライセンス取得の進展を反映します。どちらの形態も長期運転証拠の必要性を排除していません。
容量別:
中規模システムが最大の基盤を保持100~300MWの帯域は2026年のグローバルトリウム原子炉市場規模の31.6%を占めました。この範囲は、大型原子力ユニットに関連する建設上の複雑さの一部を回避しながら、意味のある出力を提供することを意図しています。インドのAHWR-300は、受動的安全機能とトリウム・プルトニウム燃料サイクルを組み合わせています。Thorizon Oneは100MWeの原子炉として設計されており、2034年にゼーラント州での最初の商業運転を目標としています。300~700MWおよび700MW超の帯域は主に概念的なままであり、資金提供を受けたエンジニアリングプログラムは少ないです。それらの商業的役割は、資金調達と建設性能に依存します。大型ユニットは規模の利点を提供できますが、プロジェクト納期、サプライチェーン、および資本へのアクセスにより大きな圧力をかけます。最初のプロジェクトの経験が、開発者と政府がこれらの容量範囲への関心を維持するかどうかに影響します。現時点では、グローバルトリウム原子炉市場は、より小さな増分で構築・試験できるシステムに対してより大きな可視性を与えています。
10~100MWの帯域は2032年までに12.1%のCAGRで成長すると予測されています。開発者は、反復可能な構成で製造でき、連続的な反復を通じて開発できる工場製造ユニットを好みます。Copenhagen Atomicsは、コンテナスケールの100MWtモジュール溶融塩炉を追求しています。ThorConが提案する500MWeのケラサ島プロジェクトは、2025年7月にインドネシアのBAPETENからサイト評価承認を受けました。マイクロ原子炉カテゴリー(10MW以下)はまだ初期段階にあります。送電接続が高コストな遠隔地や島嶼グリッドでの使用が検討されています。グローバルトリウム原子炉市場は、より広範な展開の前に製造、ライセンス取得、および運転モデルをテストするために小型ユニットを使用できます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー:
公益事業者がリードし研究機関が最速成長原子力公益事業者は2026年のグローバルトリウム原子炉市場規模の29.7%を占めました。公益事業者は商業展開された原子炉の主要な購入者または運転者となるため、その役割は重要です。テネシー・バレー・オーソリティはKairos Powerとの拘束力のある先進的原子力電力購入契約フレームワークを持っています。政府および公共部門ユーザーは、中国、インド、フランスの国有原子力事業者を通じて続きます。これらの組織は、民間企業が持てない資金調達の継続性を提供できます。産業企業も潜在的な購入者として台頭しています。提供された調査草稿によると、Equinixは2025年11月にStellaria社が計画するStellarium溶融塩炉からの電力を事前注文しました。
研究機関は2032年までに12.5%のCAGRで成長すると予測されています。その重要性は、商業運転前のエンジニアリングデータ、材料認定、および規制申請の必要性を反映しています。国立研究所のパートナーシップは、開発者のためのエンジニアリングデータ、材料認定、および規制申請を生み出すために使用されます。この作業は、プロジェクトが最初の電力に達する前の不確実性を低減できます。エネルギー開発者は、先進的な原子力オプションを検討している独立系発電事業者を含む、潜在的なユーザーの残りのグループを形成しています。防衛・戦略組織は、艦船推進および遠隔地エネルギー用途において小規模ながら関連性があります。グローバルトリウム原子炉市場は、稼働中の原子炉がより広範な商業性能データを生み出すまで、研究機関に依存し続けるでしょう。
地域分析
アジア太平洋は2026年のグローバルトリウム原子炉市場シェアの45.3%を占め、2032年までに12.8%のCAGRで成長すると予測されています。中国はSINAPのTMSR-LF1プログラムを通じて地域開発をリードしています。2025年11月、SINAPは稼働中の液体燃料溶融塩炉における最初のトリウムからウラン233への変換を報告しました。そのロードマップは、2035年までに稼働中の2MWt実験炉、30MWtの研究炉、および100MWtの実証プラントをカバーしています。インドは3段階の原子力発電プログラムと並行してAHWR経路を追求しています。インドは2047年までに100GWの原子力容量という国家目標を持っています。
インドネシアは、BAPETENが2025年7月にケラサ島での提案された500MWe溶融塩炉のThorConサイト評価承認を付与した後、さらなる地域機会を代表しています。提供された調査草稿によると、同社は2027年の建設開始と2031年の全出力を目標としています。北米と欧州は、残りのグローバルトリウム原子炉市場の大部分を占めています。米国では、原子力規制委員会が2026年4月に技術包括的なPart 53フレームワークを最終決定しました。Kairos Powerは2026年4月にテネシー州でHermes 2の着工式を行い、2026年9月にSamsung C&Tから最大1億米ドルの拘束力のある投資に合意しました。
チョークリバーでのカナダのANEEL認定プログラムは、ハードウェア改造なしにCANDU炉への燃料経路を確立できる可能性があります。欧州では、Thorizonが2034年までにオランダで商業溶融塩炉を計画し、Copenhagen Atomicsがポール・シェラー研究所との2027年臨界実験を計画しています。THORIZON Brazil、サウジアラビア、南アフリカ、およびその他の市場は初期段階の機会として残っています。ブラジルは相当量のトリウム資源を持っていますが、2026年時点でライセンス取得前段階に資金提供を受け商業プロジェクトはありません。サウジアラビアと南アフリカは、将来の技術移転プロジェクトを支援できる政策または規制条件を持っています。これらの地域のグローバルトリウム原子炉市場は、確立された開発者からの完全なライセンス取得パッケージに依存する可能性が高いです。
競合ランドスケープ
グローバルトリウム原子炉市場は、主要プログラムが異なる原子炉および燃料サイクルアプローチを使用しているため、依然として断片化しています。中国のSINAPは、トリウムからウラン233への変換を達成したトリウム装荷炉の運転者として差別化されたポジションを持っています。Kairos Powerはフッ化物塩設計の米国原子力規制委員会建設許可を持ち、Clean Core Thorium Energyは60GWd/MTU以上のトリウム燃料照射結果を報告しています。材料知識、燃料化学の知的財産、および規制経験が新規参入者への障壁を生み出しています。これらの能力は、資本が利用可能な場合でも迅速に複製することが困難です。
企業はより早期のサプライチェーン統合と正式なエンジニアリング・調達・建設関係を求めています。提供された調査草稿によると、Thorizonは溶融塩炉の商業化のためにHyundai Engineering and Constructionとの覚書に署名しました。Kairos Powerは2026年9月にHermes 2および将来のKP-FHR展開のための投資およびEPCコラボレーションについてSamsung C&Tと合意しました。KAIROS POWER Copenhagen Atomicsはトリウム供給をその開発ロードマップの一部として特定しています。これらの行動は、プロジェクト納期、機器供給、および燃料入手可能性における不確実性を低減することを目的としています。また、グローバルトリウム原子炉市場における進展が原子炉設計を超えた調整を必要とすることも示しています。
機会はトリウム燃料供給および海洋または島嶼グリッド展開に残っています。ThorConのインドネシアでのライセンス取得の進展は、東南アジアおよび太平洋のプロジェクトのモデルを提供できます。Thorium Atomicsは、Part 53に基づく250MWthのTesseract TGRについて2026年8月に原子力規制委員会との事前申請エンゲージメントを開始しました。カナダ原子力安全委員会との並行エンゲージメントにより、規制上の選択肢が広がります。手数料削減と技術包括的な規則により、初期規制エンゲージメントのコストが低下するため、新規企業が参入できます。したがって、グローバルトリウム原子炉市場は2032年までに追加の活発な開発者を持つ可能性があります。
トリウム原子炉産業リーダー
-
China National Nuclear Corporation
-
Terrestrial Energy Inc.
-
Moltex Energy Limited
-
ThorCon Power, Inc.
-
Flibe Energy, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
トリウム原子炉市場 このレポートでカバーされる企業
- Canadian Nuclear Laboratories Ltd.
- China National Nuclear Corporation
- Clean Core Thorium Energy, Inc.
- Copenhagen Atomics ApS
- Department of Atomic Energy, Government of India
- Flibe Energy, Inc.
- GE Hitachi Nuclear Energy, LLC
- General Atomics
- Kairos Power LLC
- Lightbridge Corporation
- Mitsubishi Heavy Industries, Ltd.
- Moltex Energy Limited
- Nuclear Power Corporation of India Limited
- Orano SA
- Rolls-Royce SMR Limited
- Seaborg Technologies ApS
- Shanghai Institute of Applied Physics, Chinese Academy of Sciences
- TerraPower, LLC
- Terrestrial Energy Inc.
- Thor Energy AS
- ThorCon Power, Inc.
- Thorizon B.V.
- Westinghouse Electric Company LLC
- X-energy, Inc.
最近の産業開発事情 トリウム原子炉市場
- 2026年9月:Kairos Powerは、テネシー州オークリッジのHermes 2商業規模実証プラントへの最大1億米ドルの戦略的投資およびEPCコラボレーションについて、Samsung C&T Engineering and Construction Groupとの拘束力のある基本合意書に署名しました。Samsung C&TはHermes 2および将来のKP-FHR商業展開のEPCチームに参加します。
- 2026年5月:Clean Core Thorium Energyは、そのANEEL燃料がアイダホ国立研究所の先進試験炉において60GWd/MTU以上の燃焼度を達成したことを確認しました。
- 2026年4月:Thorizon、EPZ、NRG PALLAS、ゼーラント州およびノールトホラント州、Impuls Zeeland、ROM InWest、およびInvest-NLは、オランダで商業溶融塩炉を建設するための覚書に署名しました。計画では2028年までにペッテンで実証炉を建設し、2030年に運転を開始し、2034年までにゼーラント州でThorizon Oneの100MWeの最初の商業運転を開始することを目標としています。
グローバルトリウム原子炉市場レポートの範囲
トリウム原子炉は、トリウム(具体的にはトリウム232)を主要燃料源として使用するよう設計された原子炉の一種です。トリウムは核分裂性物質ではなく親物質であるため、単独では核連鎖反応を持続させることができません。代わりに、ウラン233に変換するために核分裂性の「スターター」燃料(ウランやプルトニウムなど)から中性子を吸収し、その後ウラン233が核分裂してエネルギーを放出します。
グローバルトリウム原子炉市場は、原子炉タイプ、燃料形態、容量、エンドユーザー、および地域によってセグメント化されています。原子炉タイプ別では、市場は溶融塩炉(MSR)、液体フッ化物トリウム炉(LFTR)、高温ガス冷却炉(HTGR)、重水炉(HWR/PHWR)、加速器駆動システム(ADS)、液体金属炉(LMR)、軽水炉(LWR)、およびその他のトリウム対応原子炉設計にセグメント化されています。燃料形態別では、市場は固体燃料と液体燃料にセグメント化されています。容量別では、市場は10MW以下、10~100MW、100~300MW、300~700MW、および700MW超にセグメント化されています。エンドユーザー別では、市場は原子力公益事業者、政府および公共部門、産業企業、研究機関、防衛・戦略組織、エネルギー開発者、およびその他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の15カ国にわたるグローバルトリウム原子炉市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測が価値(米ドル)ベースで提供されます。
セグメンテーション概要
| 溶融塩炉(MSR) |
| 液体フッ化物トリウム炉(LFTR) |
| 高温ガス冷却炉(HTGR) |
| 重水炉(HWR/PHWR) |
| 加速器駆動システム(ADS) |
| 液体金属炉(LMR) |
| 軽水炉(LWR) |
| その他のトリウム対応原子炉設計 |
| 固体燃料 |
| 液体燃料 |
| 10MW以下 |
| 10~100MW |
| 100~300MW |
| 300~700MW |
| 700MW超 |
| 原子力公益事業者 |
| 政府および公共部門 |
| 産業企業 |
| 研究機関 |
| 防衛・戦略組織 |
| エネルギー開発者 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| ロシア | |
| ノルウェー | |
| オランダ | |
| ベルギー | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 原子炉タイプ別 | 溶融塩炉(MSR) | |
| 液体フッ化物トリウム炉(LFTR) | ||
| 高温ガス冷却炉(HTGR) | ||
| 重水炉(HWR/PHWR) | ||
| 加速器駆動システム(ADS) | ||
| 液体金属炉(LMR) | ||
| 軽水炉(LWR) | ||
| その他のトリウム対応原子炉設計 | ||
| 燃料形態別 | 固体燃料 | |
| 液体燃料 | ||
| 容量別 | 10MW以下 | |
| 10~100MW | ||
| 100~300MW | ||
| 300~700MW | ||
| 700MW超 | ||
| エンドユーザー別 | 原子力公益事業者 | |
| 政府および公共部門 | ||
| 産業企業 | ||
| 研究機関 | ||
| 防衛・戦略組織 | ||
| エネルギー開発者 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| ロシア | ||
| ノルウェー | ||
| オランダ | ||
| ベルギー | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのグローバルトリウム原子炉市場の予測値は?
トリウム原子炉市場規模は、2026年に62.1億米ドル、2027年に68.6億米ドルと予測され、2032年までに112.9億米ドルに達する見込みであり、2027年から2032年にかけてCAGR 10.48%で成長します。
現在のトリウム開発をリードしている原子炉設計はどれですか?
溶融塩炉は2026年に37.3%のシェアを占め、中国と欧州での運転・実証活動によって支援されています。
なぜ各国はトリウムベースの原子炉を検討しているのですか?
政府は、安定した低炭素電力、潜在的な国内燃料経路、および高温産業用途のためにトリウムを評価しています。
展開における主な制約は何ですか?
商業的な燃料製造・再処理能力が限られており、初号機プロジェクトは資本、材料認定、およびスケジュールリスクに直面しています。
最も成長が速い地域はどこですか?
アジア太平洋は2026年に45.3%のシェアを占め、2032年までに12.8%のCAGRで成長すると予測されています。
最も成長が速いエンドユーザーはどれですか?
研究機関は試験、認定、およびライセンス取得支援を提供するため、2032年までに12.5%のCAGRで成長すると予測されています。