
Thorium-Reaktor-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.86 Milliarden US-Dollar |
| Marktgröße (2032) | 11.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.48 % |
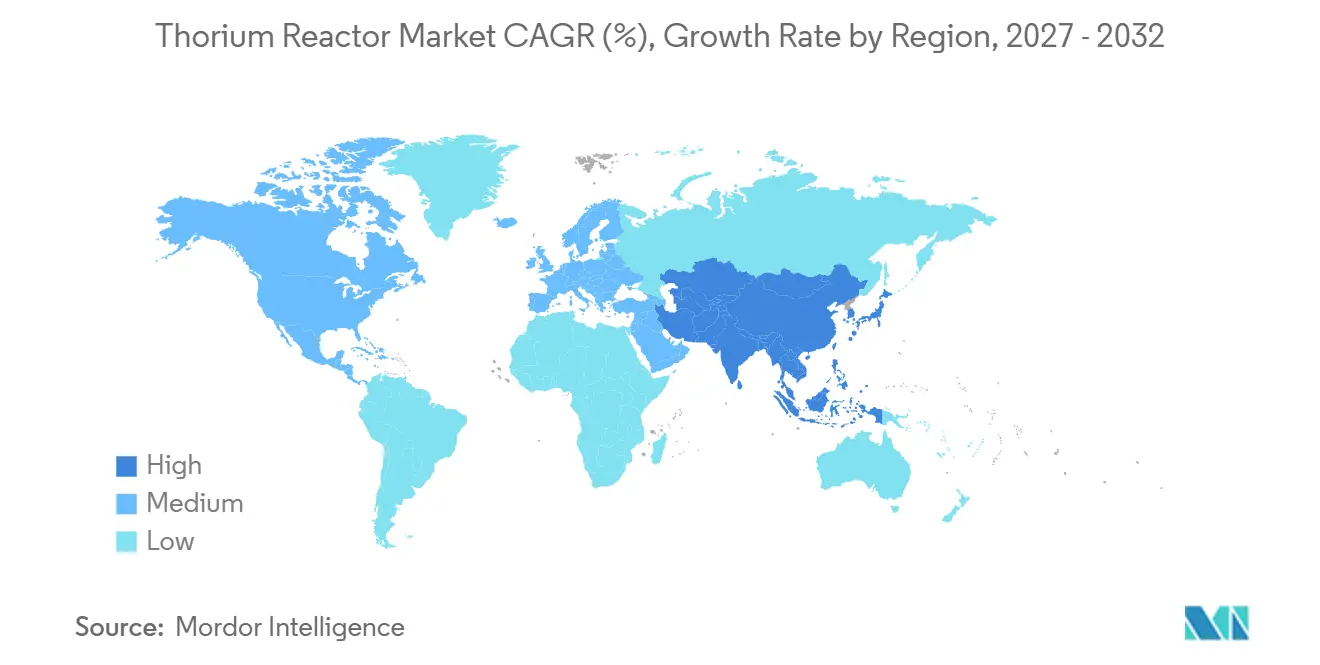
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
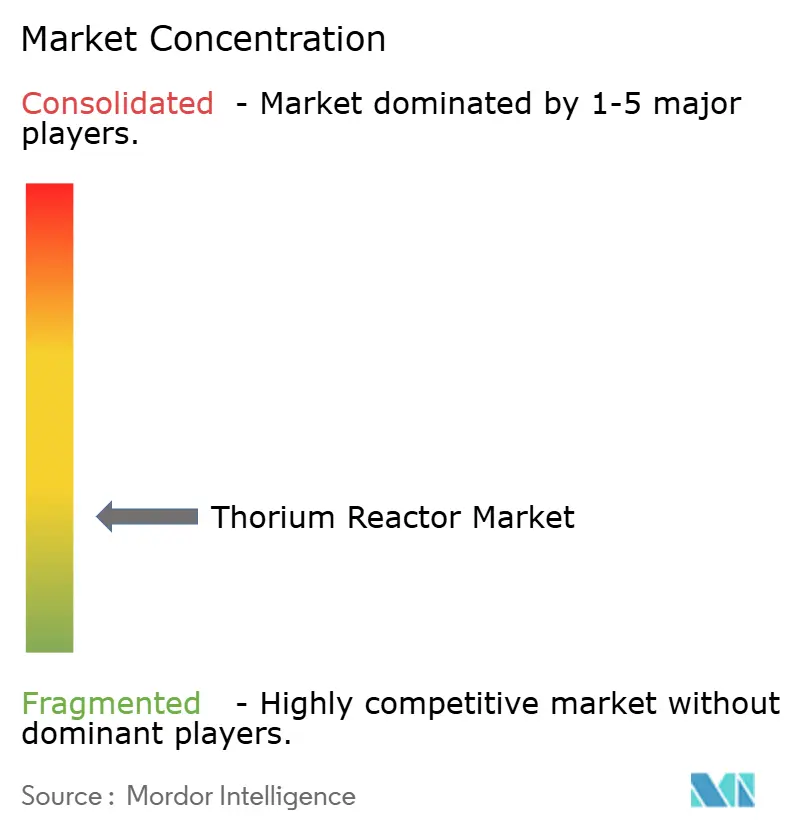
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Thorium-Reaktor-Marktanalyse von Mordor Intelligence
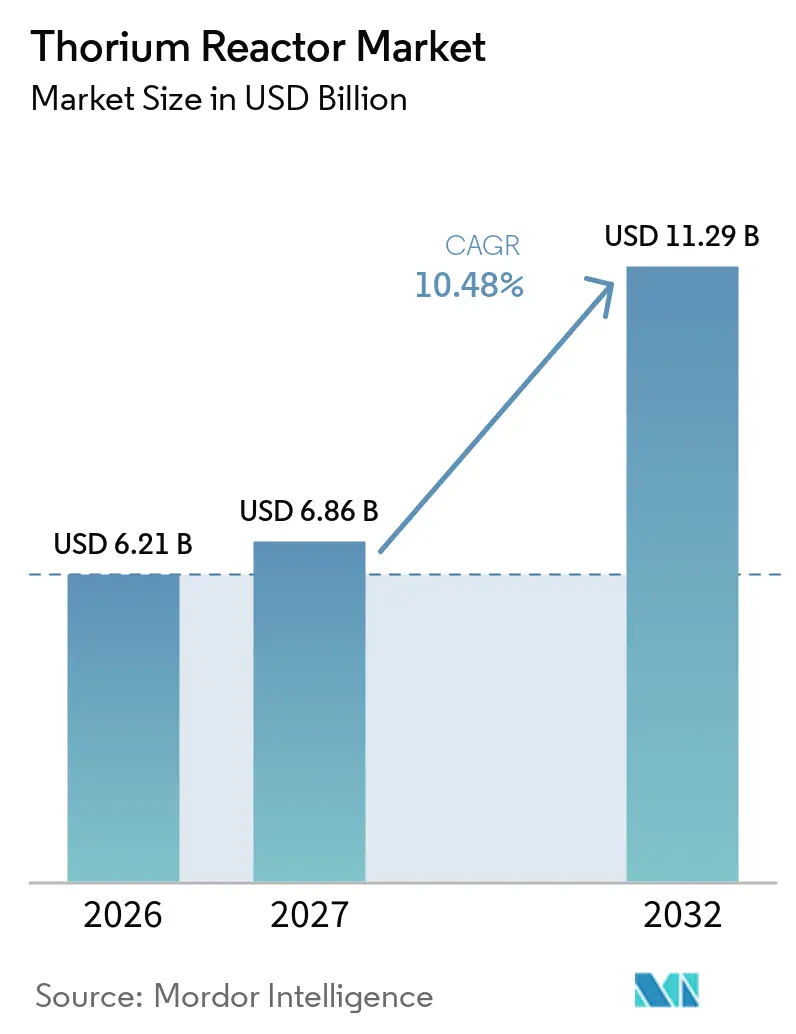
Die Größe des Thorium-Reaktor-Marktes wird im Jahr 2026 auf 6,21 Milliarden USD, im Jahr 2027 auf 6,86 Milliarden USD geschätzt und soll bis 2032 einen Wert von 11,29 Milliarden USD erreichen, bei einer CAGR von 10,48 % von 2027 bis 2032. Der globale Thorium-Reaktor-Markt entwickelt sich weiter, da Regierungen nach zuverlässiger, kohlenstoffarmer Energie suchen, die die variable erneuerbare Stromerzeugung ergänzen kann. Die Energiesicherheit beeinflusst ebenfalls Entscheidungen, da Länder mit Thoriumvorkommen einen inländischen Brennstoffweg verfolgen können, anstatt vollständig auf Uranimporten angewiesen zu sein. Die Entwicklungsaktivitäten konzentrieren sich weiterhin auf Demonstrationen, Lizenzierungsarbeiten und Brennstoffqualifizierung statt auf große kommerzielle Aufträge. Staatlich geförderte Programme bieten langfristige Finanzierungshorizonte, während private Entwickler sich auf modulare Designs, Materialentwicklung und regulatorischen Fortschritt konzentrieren. Der globale Thorium-Reaktor-Markt hängt daher davon ab, ob Demonstrationen die Betriebs- und Lizenzierungsnachweise liefern können, die vor dem nächsten Investitionszyklus benötigt werden. Die nächste Phase wird mehr als technische Ergebnisse erfordern, da Brennstoffverfügbarkeit, qualifizierte Materialien und regulatorische Akzeptanz gemeinsam voranschreiten müssen. Entwickler, die diese Verbindungen frühzeitig aufbauen, können von experimentellen Systemen zu wiederholbaren Projektdesigns übergehen. Der globale Thorium-Reaktor-Markt wird weiterhin durch nationale politische Entscheidungen geprägt, auch dort, wo private Unternehmen die Ingenieurarbeit leiten.
Wichtigste Erkenntnisse des Berichts
- Nach Reaktortyp hielten Flüssigsalzreaktoren im Jahr 2026 einen Anteil von 37,3 % am globalen Thorium-Reaktor-Markt, während Flüssigfluorid-Thoriumreaktoren bis 2032 voraussichtlich mit einer CAGR von 11,8 % wachsen werden.
- Nach Brennstoffform hielt Festbrennstoff im Jahr 2026 einen Anteil von 58,4 % am globalen Thorium-Reaktor-Markt, während Flüssigbrennstoff bis 2032 voraussichtlich mit einer CAGR von 11,6 % wachsen wird.
- Nach Kapazität hielt das Segment 100–300 MW im Jahr 2026 einen Anteil von 31,6 % am globalen Thorium-Reaktor-Markt, während das Segment 10–100 MW bis 2032 voraussichtlich mit einer CAGR von 12,1 % wachsen wird.
- Nach Endnutzer hielten Kernkraftversorger im Jahr 2026 einen Anteil von 29,7 % am globalen Thorium-Reaktor-Markt, während Forschungseinrichtungen bis 2032 voraussichtlich mit einer CAGR von 12,5 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 45,3 % am globalen Thorium-Reaktor-Markt und wird bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierung und Nachfrage nach gesicherter Kapazität | +2.4% | Global; konzentriert in der EU, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung für fortschrittliche Kernenergiedemonstration | +2.1% | Nordamerika, China, Indien, Europa | Kurzfristig (≤ 2 Jahre) |
| Diversifizierung des Thorium-Uran-Brennstoffkreislaufs | +1.6% | Asien-Pazifik-Kern (China, Indien); Ausstrahlungseffekte auf Kanada | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Hochtemperaturwärme und Wasserstoff | +1.3% | Nordamerika & EU; frühe Gewinne in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Lizenzierungs- und Lieferkettenlerneffekte aus Nicht-Thorium-Flüssigsalzreaktoren | +0.9% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Werft- und modulare Fertigungsmodelle für Inselnetze | +0.6% | Südostasien, pazifische Inselstaaten, MEA-Küstenregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierung und Nachfrage nach gesicherter Kapazität
Der globale Thorium-Reaktor-Markt wird durch die Nachfrage nach steuerbarem, kohlenstoffarmem Strom gestützt, der die variable erneuerbare Stromerzeugung unterstützen kann. Thorium ist weiter verbreitet als Uran und wird mit Brennstoffkreislaufoptionen in Verbindung gebracht, die Regierungen bei der Bewertung der langfristigen Energiesicherheit berücksichtigen. Länder mit erheblichen Thoriumvorkommen sehen die inländische Brennstoffentwicklung als Möglichkeit, die Abhängigkeit von importiertem Uran zu verringern. Mehr als 40 Länder planen eine Ausweitung der Kernenergie, während China im Jahr 2026 weltweit die größte Anzahl an im Bau befindlichen Reaktoren hat.[1] Hochtemperaturreaktorkonzepte schaffen auch eine potenzielle Rolle in der Industriewärme, bei Wasserstoff und synthetischen Kraftstoffanwendungen. Dies erweitert den adressierbaren Anwendungsfall für den globalen Thorium-Reaktor-Markt über die Stromerzeugung hinaus. Es verändert auch die kommerzielle Diskussion, da Industriekunden neben der Stromerzeugung möglicherweise eine zuverlässige Wärme- und Wasserstoffversorgung schätzen. Projekte für diese Nutzer müssen noch nachweisen, dass Betriebstemperaturen, Brennstoffsysteme und Lieferpläne die industriellen Anforderungen erfüllen können. Die daraus resultierende Nachfrage ist an Dekarbonisierungsziele gebunden, beruht aber auch auf praktischen Anforderungen an eine zuverlässige Energieversorgung.
Staatliche Unterstützung für fortschrittliche Kernenergiedemonstration
Öffentliche Finanzierung und regulatorische Unterstützung helfen Entwicklern fortschrittlicher Reaktoren, frühe technische Arbeiten zu finanzieren. Der ADVANCE Act reduzierte die Antragsgebühren der US-amerikanischen Nuclear Regulatory Commission für berechtigte Antragsteller fortschrittlicher Reaktoren im Haushaltsjahr 2025 um 50 %. Das Hermes-Programm von Kairos Power hat einen kombinierten Projektwert von 629 Millionen USD durch das Advanced Reactor Demonstration Program des US-amerikanischen Energieministeriums. Im August 2025 erhielt das vom Thorizon geleitete ZILT-Konsortium 10 Millionen EUR, entsprechend 10,8 Millionen USD, aus dem EU-Fonds für einen gerechten Übergang für Arbeiten in Zeeland. Thorizon One ist auch Teil der EU-Industrieallianz für kleine modulare Reaktoren und des Investitionsplans Frankreich 2030. Daten aus geförderten Nicht-Thorium-Flüssigsalzprojekten können Materialtests und Lizenzierungspraktiken informieren, die für den globalen Thorium-Reaktor-Markt relevant sind. Die staatliche Kostenbeteiligung ermöglicht es Entwicklern auch, Nachweise zu erbringen, die durch frühe private Finanzierung allein schwer zu finanzieren wären. Für Regulierungsbehörden können solche Nachweise klären, wie neuartige Materialien und Reaktorsysteme bewertet werden sollten. Diese Beziehung macht öffentliche Demonstrationsprogramme wichtig, auch wenn das einzelne Projekt keinen Thoriumbrennstoff verwendet.
Diversifizierung des Thorium-Uran-Brennstoffkreislaufs
Der Fortschritt beim Brennstoffkreislauf wird zu einer zentralen Überlegung für den globalen Thorium-Reaktor-Markt. Im November 2025 erzielte das Shanghai Institute of Applied Physics die Thorium-zu-Uran-233-Konversion im Flüssigbrennstoff-Reaktor TMSR-LF1 in Wuwei, Provinz Gansu. SINAP plant einen 30-MWth-Forschungsreaktor, gefolgt von einer 100-MWth-Demonstrationsanlage bis 2035, wobei die State Power Investment Corporation an der Industrialisierung der Lieferkette beteiligt ist. Im Mai 2026 berichtete Clean Core Thorium Energy, dass der ANEEL-Brennstoff im Advanced Test Reactor des Idaho National Laboratory einen Abbrand von mehr als 60 GWd/MTU überschritten hat. Das gemeldete Ergebnis unterstützt einen potenziellen Nachrüstungsweg für CANDU- und PHWR-Flotten ohne Hardwaremodifikation. Diese Programme zeigen die parallele Entwicklung von Flüssigbrennstoff-Brüter- und Festbrennstoff-Substitutionsoptionen. Die beiden Ansätze konkurrieren nicht auf identischen Zeitplänen, da Flüssigbrennstoffsysteme eine integrierte Reaktor- und chemische Prozessvalidierung benötigen. Festbrennstoff kann Teile einer bestehenden Schwerwasserreaktor-Betriebsbasis nutzen, erfordert jedoch weiterhin eine Qualifizierung. Dieser Unterschied gibt dem globalen Thorium-Reaktor-Markt eine Reihe von Wegen zur Kommerzialisierung statt eines einzigen Entwicklungspfades.
Nachfrage nach Hochtemperaturwärme und Wasserstoff
Industrienutzer suchen nach kohlenstoffarmer Wärme für Prozesse, die nicht ohne Weiteres elektrifiziert werden können. Das US-amerikanische Energieministerium identifiziert Kernwärme als potenziellen Ersatz für fossile Verbrennung in der Stahl-, Ammoniak-, Raffinerie- und chemischen Industrie.[2] Diese Sektoren machen mehr als 40 % des industriellen Energieverbrauchs der USA aus. Thorium-kompatible Hochtemperatur-Gasreaktoren und Flüssigsalzreaktoren können Prozesstemperaturen über 750 °C unterstützen. Eine Studie in Nature Communications aus dem Jahr 2026 schätzte, dass der Einsatz kleiner modularer Reaktoren für industriellen Wasserstoff in der Ammoniak-, Stahl- und Raffineriebranche unter den bestehenden US-amerikanischen Steuergutschriftbedingungen für die Wasserstoffproduktion 91 GWe erreichen könnte. Direkte industrielle Abnahme könnte daher Stromabnahmeverträge ergänzen, wenn Projekte von der Forschung in die kommerzielle Entwicklung übergehen. Dies schafft eine langfristige Nachfragequelle für den globalen Thorium-Reaktor-Markt. Es könnte auch Entwickler dazu veranlassen, Projekte um standortspezifische Industrielasten statt um reine Netzanwendungen zu gestalten. Solche Vereinbarungen könnten den kommerziellen Fall verbessern, wenn ein Kunde einen kontinuierlichen Bedarf an Wärme, Wasserstoff oder Strom hat. Ihre Realisierbarkeit bleibt von Leistungsdaten aus betriebenen fortschrittlichen Reaktoren abhängig.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücke in der Brennstoffherstellungs- und Recyclinginfrastruktur | -2.1% | Global; am stärksten in Südamerika, MEA, Südostasien | Langfristig (≥ 4 Jahre) |
| Kapital- und Terminrisiko bei Erstprojekten | -1.8% | Global; am höchsten für private Entwickler in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Komplexität bei U-233-Handhabung, Sicherungsmaßnahmen und regulatorischer Qualifizierung | -1.3% | Nordamerika, EU, Indien; IAEO-Sicherungsmaßnahmen weltweit | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei Korrosion, Tritium und Materialqualifizierung | -0.9% | Global; am stärksten dort, wo GH3535-Legierungslieferketten unreif sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücke in der Brennstoffherstellungs- und Recyclinginfrastruktur
Das Fehlen kommerziell skalierter Thoriumherstellungs- und Wiederaufarbeitungskapazitäten schränkt den globalen Thorium-Reaktor-Markt ein. Die derzeitigen Arbeiten konzentrieren sich auf Forschungseinrichtungen, darunter SINAP in China, das Bhabha Atomic Research Centre in Indien und Canadian Nuclear Laboratories in Chalk River. Diese Einrichtungen sind nicht für eine breite industrielle Nutzung ausgelegt. Die Internationale Atomenergiebehörde weist darauf hin, dass Uran-233 Uran-232 enthalten kann, das harte Gammastrahlung emittiert und spezielle Fernhandhabungs- und Strahlenschutzmaßnahmen erfordert. Diese Anforderung macht die Brennstoffversorgung für Inselnetze, Industrienutzer und Länder ohne etablierte Kernkraftinfrastruktur zu einer Herausforderung. Bis Herstellungs- und Recyclinganlagen im kommerziellen Maßstab in Betrieb genommen werden, wird die Unsicherheit über die Brennstoffverfügbarkeit die Diskussionen über Reaktorabnahmen weiterhin erschweren. Entwickler stehen vor einem Kreisproblem, da Kunden Vertrauen in die Brennstoffversorgung benötigen, bevor sie sich zu Projekten verpflichten, während Brennstoffinvestitionen eine glaubwürdige zukünftige Nachfrage benötigen. Dieses Problem ist besonders relevant, wo nationale Kernkraftlieferketten begrenzt sind. Es unterstreicht auch die Bedeutung von Partnerschaftsmodellen, die Reaktor-, Brennstoff- und Regulierungskapazitäten verbinden.
Kapital- und Terminrisiko bei Erstprojekten
Kapitalanforderungen bei Erstprojekten und Terminrisiken bleiben wesentliche Hemmnisse für den globalen Thorium-Reaktor-Markt. Generation-IV-Demonstrationsprogramme haben laut dem bereitgestellten Forschungsentwurf Kostenüberschreitungen von 40–150 % gegenüber den ursprünglichen Schätzungen erfahren. Flüssigbrennstoff-Flüssigsalzreaktoren und Flüssigfluorid-Thoriumreaktoren erfordern Arbeiten an Korrosion, Tritiummanagement und Online-Wiederaufarbeitung, während Festbrennstoffdesigns andere technische Anforderungen haben. Entwickler versuchen, das Risiko durch modulare 10–100-MW-Designs statt einzelner großer Anlagen zu begrenzen. Staatliche Unterstützung, Staatskapital und kreditwürdige Abnahmevereinbarungen sind für frühe Projekte weiterhin wichtig. Thorizon erwartet, dass die kumulierten Investitionen in sein Niederlande-Programm 1 Milliarde EUR, entsprechend mehr als 1 Milliarde USD, übersteigen werden, mit erwarteter Unterstützung der Europäischen Investitionsbank und IPCEI-Mechanismen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reaktortyp:
Flüssigsalzreaktoren führen die aktuelle Entwicklung anFlüssigsalzreaktoren hielten im Jahr 2026 einen Anteil von 37,3 % am globalen Thorium-Reaktor-Markt. Ihre Position spiegelt den Betriebsstatus des thoriumbeladenen TMSR-LF1 und die Entwicklungsaktivitäten europäischer Flüssigsalzreaktor-Unternehmen wider. SINAP hat bis 2035 einen Versuchsreaktor, einen 30-MWt-Forschungsreaktor und eine 100-MWt-Demonstrationsanlage skizziert. Die Thorium-Reaktor-Branche prüft auch Exportmöglichkeiten im Zusammenhang mit der Entwicklung chinesischer Lieferketten. Flüssigfluorid-Thoriumreaktoren werden bis 2032 voraussichtlich mit einer CAGR von 11,8 % wachsen. Ihre Attraktivität beruht auf der Aussicht auf einen geschlossenen Brennstoffkreislauf, kontinuierliche Uran-233-Brütung und Betrieb bei Atmosphärendruck.
Hochtemperatur-Gasreaktoren werden durch die breitere Entwicklung von TRISO-Brennstofflieferketten unterstützt, die für thoriumhaltige Kugeln angepasst werden könnten. Die Thorium-Reaktor-Branche kann auf Qualifizierungsarbeiten zurückgreifen, die bereits für Nicht-Thorium-Programme fortschrittlicher Reaktoren laufen. Schwerwasser- und Druckwasserreaktoren behalten kurzfristige Relevanz, da ANEEL-Brennstoff eine Nachrüstoption für bestehende CANDU- und PHWR-Einheiten bieten könnte. Beschleuniger-getriebene Systeme bleiben komplex und kapitalintensiv. Flüssigmetall- und Leichtwasserreaktoransätze haben weniger finanzierte Ingenieurverpflichtungen als Flüssigsalzreaktor- und Flüssigfluorid-Thoriumreaktor-Konzepte. Der globale Thorium-Reaktor-Markt hat folglich mehrere technische Wege, obwohl ihre Reifegrade erheblich variieren.
Nach Brennstoffform:
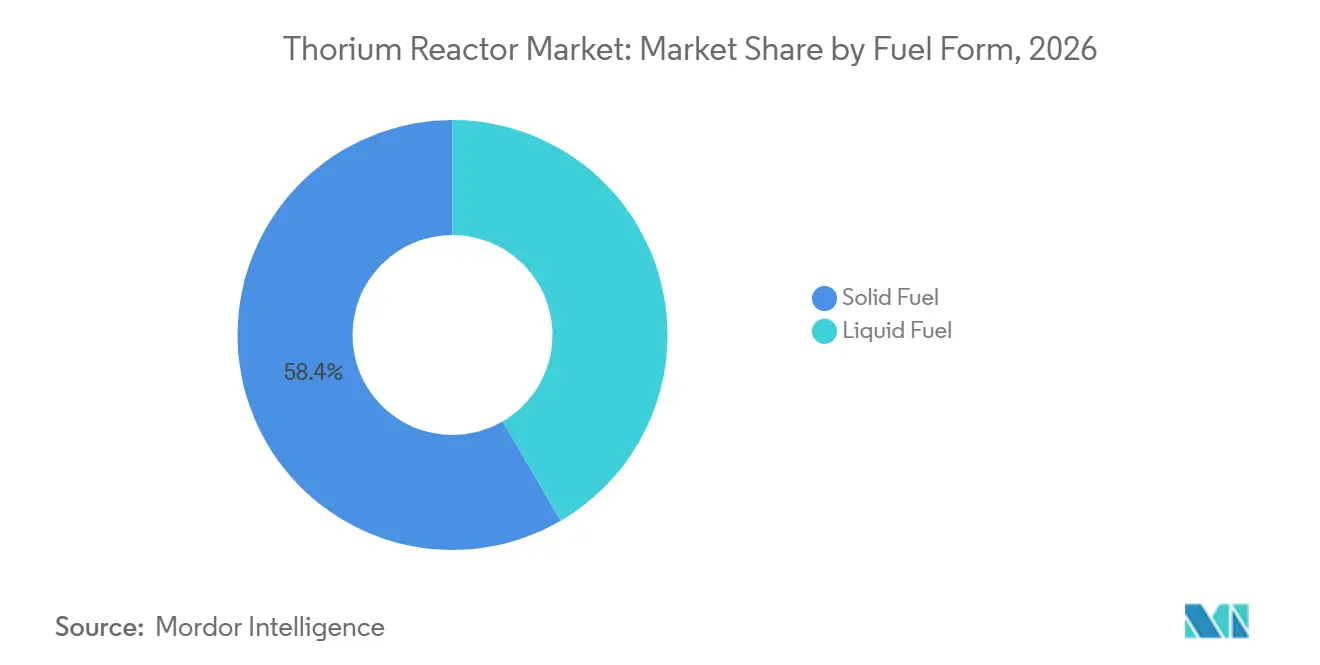
Festbrennstoff behält die größte PositionFestbrennstoff machte im Jahr 2026 einen Anteil von 58,4 % am globalen Thorium-Reaktor-Markt aus. Diese Position spiegelt die etablierte Basis von PHWR- und HTGR-Programmen wider, die thoriumhaltige Brennstoffbaugruppen verwenden oder für deren Verwendung ausgelegt sind. Fertigungswissen in Chalk River, am Bhabha Atomic Research Centre und am Idaho National Laboratory unterstützt die weitere Arbeit an Festbrennstoffkonzepten. Im Mai 2026 überschritt ANEEL-Brennstoff im Advanced Test Reactor des Idaho National Laboratory einen Abbrand von 60 GWd/MTU. Das Ergebnis war mehr als das 8-fache des typischen PHWR-Entladeabbrands von 7,5 GWd/MTU, wie im bereitgestellten Forschungsentwurf angegeben. Clean Core Thorium Energy und Canadian Nuclear Laboratories bereiten vollmaßstäbliche Demonstrationsbestrahlungsbündel gemäß den Anforderungen der Canadian Standards Association vor.
Flüssigbrennstoff wird bis 2032 voraussichtlich mit einer CAGR von 11,6 % wachsen. Flüssigsalzreaktor-Designs verwenden kontinuierliches Brennstoffsalzmanagement, Entfernung gasförmiger Spaltprodukte und Online-Nachbefüllung. Copenhagen Atomics sicherte sich Anfang 2026 80 Millionen USD, um seinen containerisierten 100-MWt-Flüssigbrennstoff-Flüssigsalzreaktor voranzutreiben, und plante kritische Experimentierarbeiten am Paul Scherrer Institut. Die kommerzielle Einführung wird Fortschritte in der Fluoridsalzchemie, der Korrosionsbeständigkeit der GH3535-Legierung und der Online-Radiochemie erfordern. Diese Anforderungen bleiben aktive Ingenieursfragen in internationalen Programmen. Entwickler müssen zeigen, dass Materialleistung und Brennstoffsalzhandhabung über die erwarteten Betriebszeiträume aufrechterhalten werden können. Sie müssen auch Labor- und Prototypergebnisse in Verfahren übersetzen, die für lizenzierte Anlagen geeignet sind. Diese Schritte werden bestimmen, wie schnell Flüssigbrennstoff von einem wachstumsstarken Segment in die praktische kommerzielle Nutzung übergehen kann. Der globale Thorium-Reaktor-Markt wird beide Brennstoffformen benötigen, da sie unterschiedlichen Reaktorarchitekturen und Einsatzzeitplänen dienen. Festbrennstoff bietet einen näheren Weg für Schwerwasserreaktoranwendungen, während Flüssigbrennstoff für das Betriebsmodell vieler Flüssigsalzreaktor-Konzepte zentral ist. Ihre relative Einführung wird den Fortschritt bei Qualifizierung, Brennstoffverfügbarkeit und Reaktorlizenzierung widerspiegeln. Keine der beiden Formen hat die Notwendigkeit langfristiger Betriebsnachweise beseitigt.
Nach Kapazität:
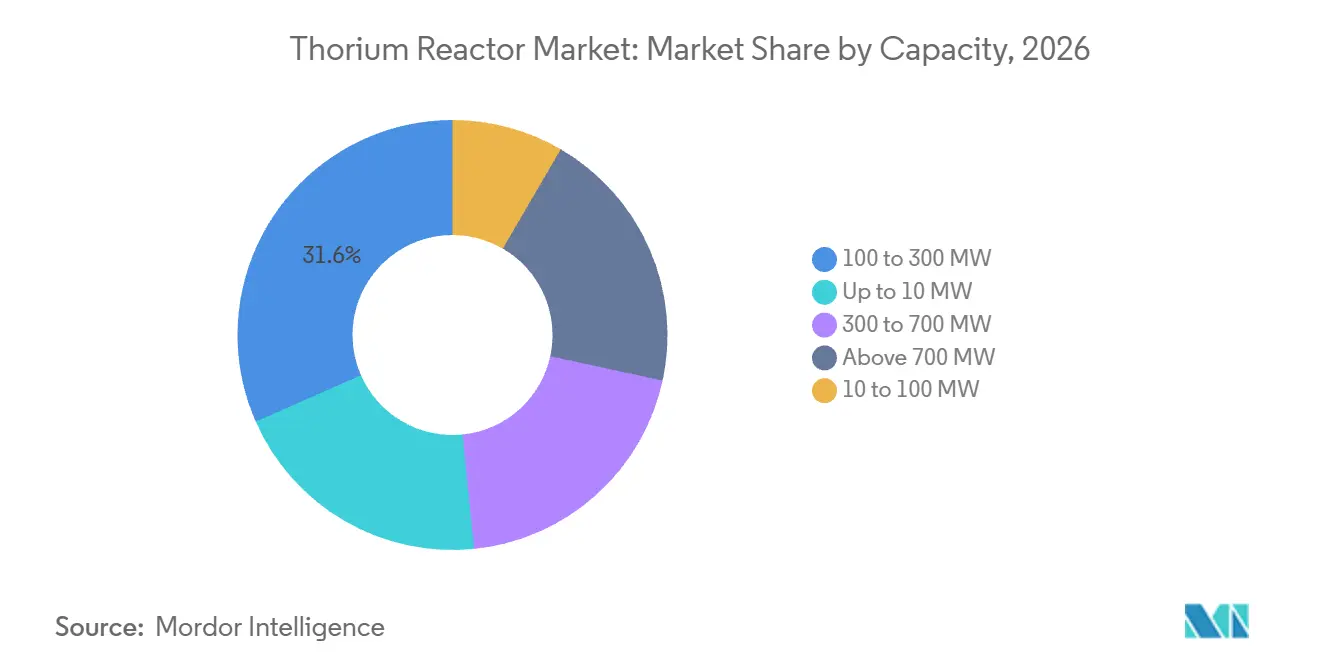
Mittelgroße Systeme halten die größte BasisDas Segment 100–300 MW machte im Jahr 2026 einen Anteil von 31,6 % am globalen Thorium-Reaktor-Markt aus. Dieser Bereich soll eine bedeutende Leistung liefern und gleichzeitig einige Baukomplexitäten vermeiden, die mit großen Kernkrafteinheiten verbunden sind. Indiens AHWR-300 kombiniert passive Sicherheitsmerkmale mit einem Thorium-Plutonium-Brennstoffkreislauf. Thorizon One ist als 100-MWe-Reaktor konzipiert und soll 2034 in Zeeland erstmals kommerziell in Betrieb gehen. Die Segmente 300–700 MW und über 700 MW bleiben hauptsächlich konzeptionell, mit weniger finanzierten Ingenieurprogrammen. Ihre kommerzielle Rolle wird von Finanzierung und Bauleistung abhängen. Große Einheiten können Skaleneffekte bieten, üben aber auch größeren Druck auf Projektabwicklung, Lieferketten und Kapitalzugang aus. Die Erfahrungen aus ersten Projekten werden beeinflussen, ob Entwickler und Regierungen das Interesse an diesen Kapazitätsbereichen aufrechterhalten. Derzeit gibt der globale Thorium-Reaktor-Markt Systemen, die in kleineren Schritten gebaut und getestet werden können, eine größere Sichtbarkeit.
Das Segment 10–100 MW wird bis 2032 voraussichtlich mit einer CAGR von 12,1 % wachsen. Entwickler bevorzugen fabrikgefertigte Einheiten, die in wiederholbaren Konfigurationen hergestellt und durch aufeinanderfolgende Iterationen entwickelt werden können. Copenhagen Atomics verfolgt einen containergroßen 100-MWt-modularen Flüssigsalzreaktor. ThorCons vorgeschlagenes 500-MWe-Projekt auf Kelasa Island erhielt im Juli 2025 die Standortbewertungsgenehmigung von Indonesiens BAPETEN. Die Mikroreaktor-Kategorie bis zu 10 MW befindet sich noch in einem frühen Stadium. Sie wird für abgelegene Standorte und Inselnetze in Betracht gezogen, wo Übertragungsverbindungen kostspielig sind. Der globale Thorium-Reaktor-Markt kann kleinere Einheiten nutzen, um Fertigungs-, Lizenzierungs- und Betriebsmodelle vor einer breiteren Einführung zu testen.

Nach Endnutzer:
Versorger führen, während Forschungseinrichtungen am schnellsten wachsenKernkraftversorger machten im Jahr 2026 einen Anteil von 29,7 % am globalen Thorium-Reaktor-Markt aus. Ihre Rolle ist wichtig, da Versorger die Hauptkäufer oder Betreiber kommerziell eingesetzter Reaktoren wären. Die Tennessee Valley Authority hat ein bindendes Rahmenwerk für Stromabnahmeverträge für fortschrittliche Kernenergie mit Kairos Power. Regierungs- und öffentliche Nutzer folgen durch staatseigene Kernkraftbetreiber in China, Indien und Frankreich. Diese Organisationen können Finanzierungskontinuität bieten, die private Unternehmen möglicherweise nicht haben. Industrieunternehmen entwickeln sich ebenfalls zu potenziellen Käufern. Equinix bestellte laut dem bereitgestellten Forschungsentwurf im November 2025 Strom aus dem geplanten Stellarium-Flüssigsalzreaktor von Stellaria vor.
Forschungseinrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 12,5 % wachsen. Ihre Bedeutung spiegelt den Bedarf an Ingenieursdaten, Materialzertifizierung und regulatorischen Einreichungen vor dem kommerziellen Betrieb wider. Nationale Laborpartnerschaften werden genutzt, um Ingenieursdaten, Materialzertifizierungen und regulatorische Einreichungen für Entwickler zu erstellen. Diese Arbeit kann die Unsicherheit reduzieren, bevor ein Projekt die erste Leistung erreicht. Energieentwickler bilden die verbleibende Gruppe potenzieller Nutzer, einschließlich unabhängiger Stromerzeuger, die fortschrittliche Kernkraftoptionen prüfen. Verteidigungs- und strategische Organisationen sind kleiner, aber relevant für Schiffsantrieb und Energieanwendungen an abgelegenen Standorten. Der globale Thorium-Reaktor-Markt wird weiterhin von Forschungseinrichtungen abhängen, bis betriebene Reaktoren breitere kommerzielle Leistungsdaten liefern.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 45,3 % am globalen Thorium-Reaktor-Markt und wird bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen. China führt die regionale Entwicklung durch SINAPs TMSR-LF1-Programm an. Im November 2025 berichtete SINAP von der ersten Thorium-zu-Uran-233-Konversion in einem betriebenen Flüssigbrennstoff-Flüssigsalzreaktor. Sein Fahrplan umfasst einen betriebenen 2-MWt-Versuchsreaktor, einen 30-MWt-Forschungsreaktor und eine 100-MWt-Demonstrationsanlage bis 2035. Indien verfolgt den AHWR-Weg neben seinem dreistufigen Kernkraftprogramm. Indien hat ein nationales Ziel von 100 GW Kernkraftkapazität bis 2047.
Indonesien stellt eine weitere regionale Chance dar, nachdem BAPETEN ThorCon im Juli 2025 die Standortbewertungsgenehmigung für einen vorgeschlagenen 500-MWe-Flüssigsalzreaktor auf Kelasa Island erteilt hat. Das Unternehmen plant laut dem bereitgestellten Forschungsentwurf den Baubeginn im Jahr 2027 und die volle Leistung im Jahr 2031. Nordamerika und Europa machen den größten Teil des verbleibenden globalen Thorium-Reaktor-Marktes aus. In den Vereinigten Staaten schloss die NRC im April 2026 den technologieinklusiven Teil-53-Rahmen ab. Kairos Power begann im April 2026 mit dem Bau von Hermes 2 in Tennessee und vereinbarte im September 2026 eine bindende Investition von bis zu 100 Millionen USD von Samsung C&T.
Kanadas ANEEL-Qualifizierungsprogramm in Chalk River könnte einen Brennstoffweg für CANDU-Reaktoren ohne Hardwaremodifikationen etablieren. In Europa plant Thorizon bis 2034 einen kommerziellen Flüssigsalzreaktor in den Niederlanden, während Copenhagen Atomics ein kritisches Experiment mit dem Paul Scherrer Institut für 2027 plant. THORIZON Brasilien, Saudi-Arabien, Südafrika und andere Märkte bleiben Frühphasenchancen. Brasilien verfügt über erhebliche Thoriumvorkommen, hat aber im Jahr 2026 kein finanziertes kommerzielles Projekt in der Vorlizenzierungsphase. Saudi-Arabien und Südafrika haben Politiken oder regulatorische Bedingungen, die zukünftige Technologietransferprojekte unterstützen könnten. Der globale Thorium-Reaktor-Markt in diesen Gebieten wird wahrscheinlich von vollständigen Lizenzierungspaketen etablierter Entwickler abhängen.
Wettbewerbslandschaft
Der globale Thorium-Reaktor-Markt bleibt fragmentiert, da führende Programme unterschiedliche Reaktor- und Brennstoffkreislaufansätze verwenden. Chinas SINAP hat eine differenzierte Position als Betreiber eines thoriumbeladenen Reaktors, der die Thorium-zu-Uran-233-Konversion erreicht hat. Kairos Power verfügt über eine Baugenehmigung der US-amerikanischen NRC für ein Fluoridsalzdesign, während Clean Core Thorium Energy ein Thoriumbrennstoff-Bestrahlungsergebnis von über 60 GWd/MTU gemeldet hat. Materialwissen, geistiges Eigentum in der Brennstoffchemie und regulatorische Erfahrung schaffen Eintrittsbarrieren für neue Marktteilnehmer. Diese Fähigkeiten sind schwer schnell zu replizieren, selbst wenn Kapital verfügbar ist.
Unternehmen suchen nach früherer Lieferkettenintegration und formellen Ingenieur-, Beschaffungs- und Baubeziehungen. Thorizon unterzeichnete laut dem bereitgestellten Forschungsentwurf ein Memorandum of Understanding mit Hyundai Engineering and Construction für die Kommerzialisierung von Flüssigsalzreaktoren. Kairos Power vereinbarte im September 2026 mit Samsung C&T eine Investition und EPC-Zusammenarbeit für Hermes 2 und zukünftige KP-FHR-Einsätze. KAIROS POWER Copenhagen Atomics hat die Thoriumversorgung als Teil seines Entwicklungsfahrplans identifiziert. Diese Maßnahmen zielen darauf ab, die Unsicherheit bei der Projektabwicklung, Geräteversorgung und Brennstoffverfügbarkeit zu reduzieren. Sie zeigen auch, dass Fortschritte im globalen Thorium-Reaktor-Markt eine Koordination über das Reaktordesign hinaus erfordern.
Chancen bestehen in der Thoriumbrennstoffversorgung und im maritimen oder Inselnetzeinsatz. ThorCons indonesischer Lizenzierungsfortschritt könnte ein Modell für Projekte in Südostasien und im Pazifik liefern. Thorium Atomics begann im August 2026 mit dem NRC-Vorantragsengagement für den 250-MWth-Tesseract-TGR gemäß Teil 53. Sein paralleles Engagement mit der Canadian Nuclear Safety Commission erweitert seine regulatorischen Optionen. Neue Unternehmen können eintreten, da Gebührenreduzierungen und technologieinklusive Regeln die Kosten des anfänglichen regulatorischen Engagements senken. Der globale Thorium-Reaktor-Markt könnte daher bis 2032 zusätzliche aktive Entwickler haben.
Branchenführer im Thorium-Reaktor-Markt
-
China National Nuclear Corporation
-
Terrestrial Energy Inc.
-
Moltex Energy Limited
-
ThorCon Power, Inc.
-
Flibe Energy, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thorium-Reaktor-Markt Unternehmen in diesem Bericht
- Canadian Nuclear Laboratories Ltd.
- China National Nuclear Corporation
- Clean Core Thorium Energy, Inc.
- Copenhagen Atomics ApS
- Department of Atomic Energy, Government of India
- Flibe Energy, Inc.
- GE Hitachi Nuclear Energy, LLC
- General Atomics
- Kairos Power LLC
- Lightbridge Corporation
- Mitsubishi Heavy Industries, Ltd.
- Moltex Energy Limited
- Nuclear Power Corporation of India Limited
- Orano SA
- Rolls-Royce SMR Limited
- Seaborg Technologies ApS
- Shanghai Institute of Applied Physics, Chinese Academy of Sciences
- TerraPower, LLC
- Terrestrial Energy Inc.
- Thor Energy AS
- ThorCon Power, Inc.
- Thorizon B.V.
- Westinghouse Electric Company LLC
- X-energy, Inc.
Neueste Industrielle Entwicklungen in Thorium-Reaktor-Markt
- September 2026: Kairos Power unterzeichnete ein bindendes Term Sheet mit Samsung C&T Engineering and Construction Group für eine strategische Investition von bis zu 100 Millionen USD und EPC-Zusammenarbeit an der kommerziellen Demonstrationsanlage Hermes 2 in Oak Ridge, Tennessee. Samsung C&T tritt dem EPC-Team für Hermes 2 und zukünftige kommerzielle KP-FHR-Einsätze bei.
- Mai 2026: Clean Core Thorium Energy bestätigte, dass sein ANEEL-Brennstoff im Advanced Test Reactor des Idaho National Laboratory einen Abbrand von mehr als 60 GWd/MTU erreicht hat.
- April 2026: Thorizon, EPZ, NRG PALLAS, die Provinzen Zeeland und Noord-Holland, Impuls Zeeland, ROM InWest und Invest-NL unterzeichneten ein Memorandum of Understanding zum Bau eines kommerziellen Flüssigsalzreaktors in den Niederlanden. Der Plan sieht einen Demonstrator in Petten bis 2028, den Betrieb bis 2030 und die erste kommerzielle Inbetriebnahme des 100-MWe-Thorizon One in Zeeland bis 2034 vor.
Berichtsumfang des globalen Thorium-Reaktor-Marktes
Ein Thorium-Reaktor ist eine Art Kernreaktor, der Thorium (insbesondere Thorium-232) als primäre Brennstoffquelle verwendet. Da Thorium ein fruchtbares und kein spaltbares Material ist, kann es keine nukleare Kettenreaktion allein aufrechterhalten. Stattdessen muss es Neutronen aus einem spaltbaren „Starter”-Brennstoff (wie Uran oder Plutonium) absorbieren, um sich in Uran-233 umzuwandeln, das dann Spaltung durchläuft, um Energie freizusetzen.
Der globale Thorium-Reaktor-Markt ist nach Reaktortyp, Brennstoffform, Kapazität, Endnutzer und Geografie segmentiert. Nach Reaktortyp ist der Markt in Flüssigsalzreaktoren (MSRs), Flüssigfluorid-Thoriumreaktoren (LFTRs), Hochtemperatur-Gasreaktoren (HTGRs), Schwerwasserreaktoren (HWRs/PHWRs), Beschleuniger-getriebene Systeme (ADS), Flüssigmetallreaktoren (LMRs), Leichtwasserreaktoren (LWRs) und andere Thorium-kompatible Reaktordesigns segmentiert. Nach Brennstoffform ist der Markt in Festbrennstoff und Flüssigbrennstoff segmentiert. Nach Kapazität ist der Markt in bis zu 10 MW, 10–100 MW, 100–300 MW, 300–700 MW und über 700 MW segmentiert. Nach Endnutzer ist der Markt in Kernkraftversorger, Regierung und öffentlicher Sektor, Industrieunternehmen, Forschungseinrichtungen, Verteidigungs- und strategische Organisationen, Energieentwickler und sonstige Endnutzer segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Thorium-Reaktor-Markt in 15 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flüssigsalzreaktoren (MSRs) |
| Flüssigfluorid-Thoriumreaktoren (LFTRs) |
| Hochtemperatur-Gasreaktoren (HTGRs) |
| Schwerwasserreaktoren (HWRs/PHWRs) |
| Beschleuniger-getriebene Systeme (ADS) |
| Flüssigmetallreaktoren (LMRs) |
| Leichtwasserreaktoren (LWRs) |
| Andere Thorium-kompatible Reaktordesigns |
| Festbrennstoff |
| Flüssigbrennstoff |
| Bis zu 10 MW |
| 10–100 MW |
| 100–300 MW |
| 300–700 MW |
| Über 700 MW |
| Kernkraftversorger |
| Regierung und öffentlicher Sektor |
| Industrieunternehmen |
| Forschungseinrichtungen |
| Verteidigungs- und strategische Organisationen |
| Energieentwickler |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Russland | |
| Norwegen | |
| Niederlande | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Reaktortyp | Flüssigsalzreaktoren (MSRs) | |
| Flüssigfluorid-Thoriumreaktoren (LFTRs) | ||
| Hochtemperatur-Gasreaktoren (HTGRs) | ||
| Schwerwasserreaktoren (HWRs/PHWRs) | ||
| Beschleuniger-getriebene Systeme (ADS) | ||
| Flüssigmetallreaktoren (LMRs) | ||
| Leichtwasserreaktoren (LWRs) | ||
| Andere Thorium-kompatible Reaktordesigns | ||
| Nach Brennstoffform | Festbrennstoff | |
| Flüssigbrennstoff | ||
| Nach Kapazität | Bis zu 10 MW | |
| 10–100 MW | ||
| 100–300 MW | ||
| 300–700 MW | ||
| Über 700 MW | ||
| Nach Endnutzer | Kernkraftversorger | |
| Regierung und öffentlicher Sektor | ||
| Industrieunternehmen | ||
| Forschungseinrichtungen | ||
| Verteidigungs- und strategische Organisationen | ||
| Energieentwickler | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Norwegen | ||
| Niederlande | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Thorium-Reaktor-Markt bis 2032 erreichen?
Die Größe des Thorium-Reaktor-Marktes wird im Jahr 2026 auf 6,21 Milliarden USD und im Jahr 2027 auf 6,86 Milliarden USD geschätzt und soll bis 2032 einen Wert von 11,29 Milliarden USD erreichen, mit einer CAGR von 10,48 % von 2027 bis 2032.
Welches Reaktordesign führt die aktuelle Thoriumentwicklung an?
Flüssigsalzreaktoren hielten im Jahr 2026 einen Anteil von 37,3 %, unterstützt durch Betriebs- und Demonstrationsaktivitäten in China und Europa.
Warum erwägen Länder Thorium-basierte Reaktoren?
Regierungen prüfen Thorium für zuverlässige kohlenstoffarme Energie, potenzielle inländische Brennstoffwege und industrielle Hochtemperaturanwendungen.
Was ist die Haupteinschränkung für den Einsatz?
Die kommerzielle Brennstoffherstellungs- und Recyclingkapazität ist begrenzt, während Erstprojekte mit Kapital-, Materialqualifizierungs- und Terminrisiken konfrontiert sind.
Welche Region wächst am schnellsten?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 45,3 % und wird bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen.
Welcher Endnutzer wird voraussichtlich am schnellsten wachsen?
Forschungseinrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 12,5 % wachsen, da sie Test-, Zertifizierungs- und Lizenzierungsunterstützung bieten.