
Taille et Part du Marché des Réacteurs au Thorium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
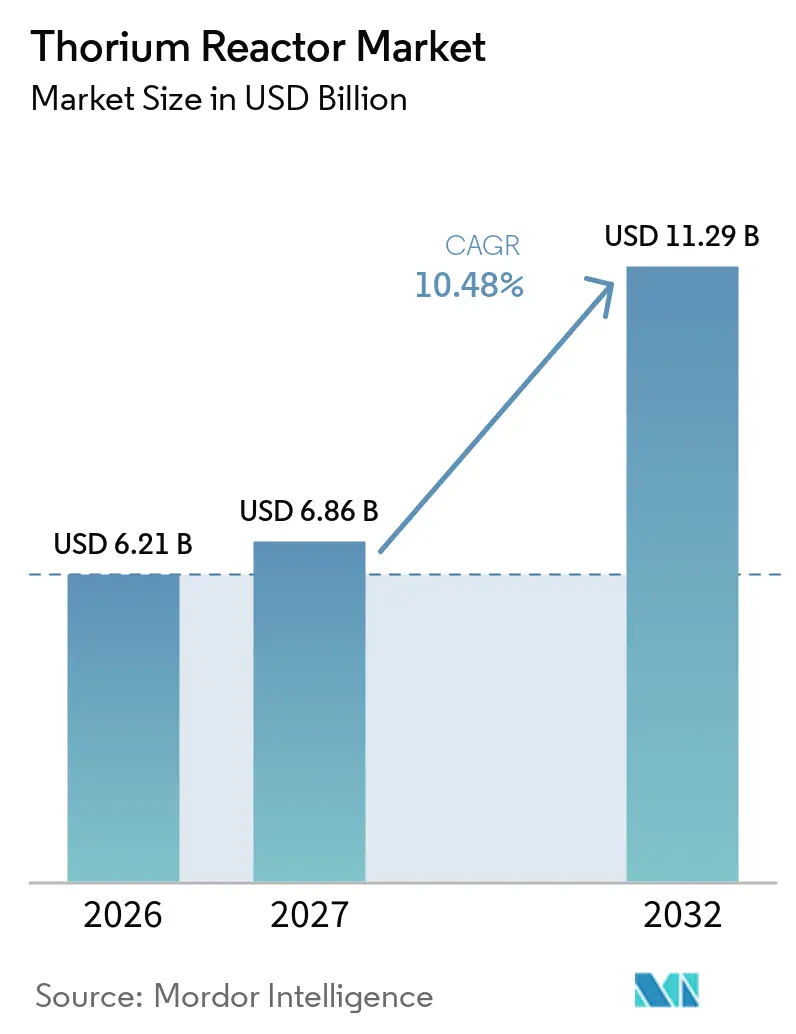
| Taille du Marché (2027) | 6.86 Milliards de dollars |
| Taille du Marché (2032) | 11.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.48 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Réacteurs au Thorium par Mordor Intelligence
La taille du Marché des Réacteurs au Thorium est projetée à 6,21 milliards USD en 2026, 6,86 milliards USD en 2027, et devrait atteindre 11,29 milliards USD d'ici 2032, à un CAGR de 10,48% de 2027 à 2032. Le marché mondial des réacteurs au thorium progresse à mesure que les gouvernements recherchent une énergie ferme et bas carbone pouvant compléter la production d'énergie renouvelable variable. La sécurité énergétique façonne également les décisions, car les pays disposant de ressources en thorium peuvent poursuivre une filière de combustible domestique plutôt que de dépendre entièrement des importations d'uranium. L'activité de développement reste centrée sur les démonstrations, les travaux de licences et la qualification des combustibles plutôt que sur les grandes commandes commerciales. Les programmes soutenus par l'État offrent de longs horizons de financement, tandis que les développeurs privés se concentrent sur les conceptions modulaires, le développement des matériaux et les avancées réglementaires. Le marché mondial des réacteurs au thorium dépend donc de la capacité des démonstrations à produire les preuves opérationnelles et réglementaires nécessaires avant le prochain cycle d'investissement. La prochaine phase nécessitera plus que des résultats techniques, car la disponibilité des combustibles, les matériaux qualifiés et l'acceptation réglementaire doivent progresser ensemble. Les développeurs qui établissent ces liens tôt peuvent passer des systèmes expérimentaux à des conceptions de projets reproductibles. Le marché mondial des réacteurs au thorium est encore façonné par les choix de politique nationale, même là où des entreprises privées dirigent les travaux d'ingénierie.
Points Clés du Rapport
- Par type de réacteur, les réacteurs à sels fondus détenaient 37,3% de la part du marché mondial des réacteurs au thorium en 2026, tandis que les réacteurs au thorium à fluorure liquide devraient croître à un CAGR de 11,8% jusqu'en 2032.
- Par forme de combustible, le combustible solide détenait 58,4% de la part du marché mondial des réacteurs au thorium en 2026, tandis que le combustible liquide devrait croître à un CAGR de 11,6% jusqu'en 2032.
- Par capacité, la tranche 100-300 MW détenait 31,6% de la part du marché mondial des réacteurs au thorium en 2026, tandis que la tranche 10-100 MW devrait croître à un CAGR de 12,1% jusqu'en 2032.
- Par utilisateur final, les services publics nucléaires détenaient 29,7% de la part du marché mondial des réacteurs au thorium en 2026, tandis que les institutions de recherche devraient croître à un CAGR de 12,5% jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 45,3% de la part du marché mondial des réacteurs au thorium en 2026 et devrait croître à un CAGR de 12,8% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Décarbonation et Demande de Capacité Ferme | +2.4% | Mondial ; concentré dans l'UE, le Japon et la Corée du Sud | Moyen terme (2–4 ans) |
| Soutien Gouvernemental aux Démonstrations Nucléaires Avancées | +2.1% | Amérique du Nord, Chine, Inde, Europe | Court terme (≤ 2 ans) |
| Diversification du Cycle du Combustible Thorium-Uranium | +1.6% | Cœur Asie-Pacifique (Chine, Inde) ; extension au Canada | Moyen terme (2–4 ans) |
| Demande de Chaleur à Haute Température et d'Hydrogène | +1.3% | Amérique du Nord et UE ; gains précoces au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Apprentissage en Matière de Licences et de Chaîne d'Approvisionnement à partir des RSF Non-Thorium | +0.9% | Amérique du Nord, UE | Moyen terme (2–4 ans) |
| Modèles de Construction Navale et de Fabrication Modulaire pour les Réseaux Insulaires | +0.6% | Asie du Sud-Est, nations insulaires du Pacifique, régions côtières du Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Décarbonation et Demande de Capacité Ferme
Le marché mondial des réacteurs au thorium est soutenu par la demande d'électricité pilotable et bas carbone pouvant appuyer la production d'énergie renouvelable variable. Le thorium est plus largement distribué que l'uranium et est associé à des options de cycle du combustible que les gouvernements examinent lors de l'évaluation de la sécurité énergétique à long terme. Les pays disposant de ressources importantes en thorium considèrent le développement de combustibles domestiques comme un moyen de réduire leur exposition aux importations d'uranium. Plus de 40 pays prévoient d'étendre leur énergie nucléaire, tandis que la Chine dispose du plus grand nombre de réacteurs en construction dans le monde en 2026.[1] Les concepts de réacteurs à haute température créent également un rôle potentiel dans la chaleur industrielle, l'hydrogène et les applications de carburants synthétiques. Cela élargit le cas d'usage adressable pour le marché mondial des réacteurs au thorium au-delà de la production d'électricité. Cela modifie également la discussion commerciale, car les clients industriels peuvent valoriser un approvisionnement fiable en chaleur et en hydrogène en plus de la production d'électricité. Les projets destinés à ces utilisateurs doivent encore démontrer que les températures de fonctionnement, les systèmes de combustible et les calendriers de livraison peuvent répondre aux exigences industrielles. La demande qui en résulte est liée aux objectifs de décarbonation, mais elle repose également sur des exigences pratiques d'approvisionnement énergétique fiable.
Soutien Gouvernemental aux Démonstrations Nucléaires Avancées
Le financement public et le soutien réglementaire aident les développeurs de réacteurs avancés à financer les premiers travaux techniques. L'ADVANCE Act a réduit de 50% les frais de demande de la Commission de Réglementation Nucléaire des États-Unis pour les demandeurs de réacteurs avancés éligibles au cours de l'exercice fiscal 2025. Le programme Hermes de Kairos Power a une valeur de projet combinée de 629 millions USD dans le cadre du Programme de Démonstration de Réacteurs Avancés du Département de l'Énergie des États-Unis. En août 2025, le consortium ZILT dirigé par Thorizon a reçu 10 millions EUR, soit l'équivalent de 10,8 millions USD, du Fonds pour une Transition Juste de l'UE pour des travaux à Zeeland. Thorizon One fait également partie de l'Alliance Industrielle de l'UE sur les Petits Réacteurs Modulaires et du plan d'investissement France 2030. Les données issues de projets de réacteurs à sels fondus non-thorium soutenus peuvent éclairer les tests de matériaux et les pratiques de licences pertinentes pour le marché mondial des réacteurs au thorium. Le partage des coûts par les gouvernements permet également aux développeurs de produire des preuves qui seraient difficiles à financer par le seul financement privé précoce. Pour les régulateurs, ces preuves peuvent clarifier la manière dont les nouveaux matériaux et systèmes de réacteurs doivent être examinés. Cette relation rend les programmes de démonstration publics importants même lorsque le projet individuel n'utilise pas de combustible thorium.
Diversification du Cycle du Combustible Thorium-Uranium
Les progrès du cycle du combustible deviennent une considération centrale pour le marché mondial des réacteurs au thorium. En novembre 2025, le Shanghai Institute of Applied Physics a réalisé la conversion thorium-uranium-233 dans le réacteur à combustible liquide TMSR-LF1 à Wuwei, dans la province du Gansu. Le SINAP prévoit un réacteur de recherche de 30 MWth suivi d'une installation de démonstration de 100 MWth d'ici 2035, avec la participation de la State Power Investment Corporation à l'industrialisation de la chaîne d'approvisionnement. En mai 2026, Clean Core Thorium Energy a rapporté que le combustible ANEEL a dépassé 60 GWj/MTU de taux de combustion dans le Réacteur d'Essai Avancé du Laboratoire National d'Idaho. Le résultat rapporté soutient une voie de modernisation potentielle pour les flottes CANDU et PHWR sans modification matérielle. Ces programmes montrent le développement parallèle d'options de reproduction de combustible liquide et de substitution de combustible solide. Les deux approches ne sont pas en concurrence sur des calendriers identiques, car les systèmes à combustible liquide nécessitent une validation intégrée du réacteur et du procédé chimique. Le combustible solide peut utiliser des parties d'une base d'exploitation existante de réacteurs à eau lourde, bien qu'il nécessite encore une qualification. Cette différence offre au marché mondial des réacteurs au thorium une gamme de voies vers la commercialisation plutôt qu'un seul chemin de développement.
Demande de Chaleur à Haute Température et d'Hydrogène
Les utilisateurs industriels recherchent de la chaleur bas carbone pour des procédés qui ne peuvent pas facilement être électrifiés. Le Département de l'Énergie des États-Unis identifie la chaleur nucléaire comme un substitut potentiel à la combustion fossile dans la sidérurgie, la production d'ammoniac, le raffinage et la fabrication chimique.[2] Ces secteurs représentent plus de 40% de la consommation d'énergie industrielle aux États-Unis. Les réacteurs à gaz à haute température et les réacteurs à sels fondus compatibles avec le thorium peuvent supporter des températures de procédé supérieures à 750°C. Une étude de 2026 publiée dans Nature Communications a estimé que le déploiement de petits réacteurs modulaires pour la production industrielle d'hydrogène dans l'ammoniac, l'acier et le raffinage pourrait atteindre 91 GWe dans le cadre des conditions actuelles du crédit d'impôt américain pour la production d'hydrogène. L'approvisionnement industriel direct pourrait donc compléter les contrats d'achat d'électricité à mesure que les projets passent de la recherche au développement commercial. Cela crée une source de demande à plus long terme pour le marché mondial des réacteurs au thorium. Cela pourrait également encourager les développeurs à concevoir des projets autour de charges industrielles spécifiques au site plutôt que d'applications standard uniquement connectées au réseau. De tels arrangements pourraient améliorer le cas commercial là où un client a une demande continue de chaleur, d'hydrogène ou d'électricité. Leur viabilité reste dépendante des données de performance des réacteurs avancés en exploitation.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Lacune dans les Infrastructures de Fabrication et de Recyclage du Combustible | -2.1% | Mondial ; plus aiguë en Amérique du Sud, au Moyen-Orient et Afrique, et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Risque de Capital et de Calendrier pour les Projets de Premier Type | -1.8% | Mondial ; le plus élevé pour les développeurs privés en Amérique du Nord et en Europe | Moyen terme (2–4 ans) |
| Complexité de la Manipulation de l'U-233, des Garanties et de la Qualification Réglementaire | -1.3% | Amérique du Nord, UE, Inde ; conformité aux garanties de l'AIEA à l'échelle mondiale | Long terme (≥ 4 ans) |
| Contraintes de Qualification en Matière de Corrosion, de Tritium et de Matériaux | -0.9% | Mondial ; plus aiguë là où les chaînes d'approvisionnement en alliage GH3535 sont immatures | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Lacune dans les Infrastructures de Fabrication et de Recyclage du Combustible
L'absence de capacité commerciale de fabrication et de retraitement du thorium contraint le marché mondial des réacteurs au thorium. Les travaux actuels sont concentrés dans des installations de recherche, notamment le SINAP en Chine, le Centre de Recherche Atomique Bhabha en Inde et les Laboratoires Nucléaires Canadiens à Chalk River. Ces installations ne sont pas dimensionnées pour un déploiement industriel à grande échelle. L'Agence Internationale de l'Énergie Atomique note que l'uranium-233 peut contenir de l'uranium-232, qui émet un rayonnement gamma dur et nécessite des dispositifs dédiés de manipulation à distance et de radioprotection. Cette exigence fait de l'approvisionnement en combustible un défi pour les réseaux insulaires, les utilisateurs industriels et les pays sans infrastructure nucléaire établie. Tant que les systèmes de fabrication et de recyclage ne seront pas mis en service à l'échelle commerciale, l'incertitude sur la disponibilité du combustible continuera de compliquer les discussions sur les contrats d'approvisionnement des réacteurs. Les développeurs font face à un défi circulaire, car les clients ont besoin d'une confiance dans l'approvisionnement en combustible avant de s'engager dans des projets, tandis que l'investissement dans le combustible nécessite une demande future crédible. Ce problème est particulièrement pertinent là où les chaînes d'approvisionnement nucléaires nationales sont limitées. Il renforce également l'importance des modèles de partenariat qui relient les capacités de réacteur, de combustible et de réglementation.
Risque de Capital et de Calendrier pour les Projets de Premier Type
Les exigences en capital pour les projets de premier type et le risque de calendrier restent des contraintes majeures pour le marché mondial des réacteurs au thorium. Les programmes de démonstration de la Génération IV ont connu des dépassements de coûts de 40 à 150% par rapport aux estimations initiales, selon le projet de recherche fourni. Les RSF à combustible liquide et les LFTR nécessitent des travaux sur la corrosion, la gestion du tritium et le retraitement en ligne, tandis que les conceptions à combustible solide ont un ensemble différent de besoins techniques. Les développeurs cherchent à limiter leur exposition grâce à des conceptions modulaires de 10 à 100 MW plutôt qu'à de grandes installations uniques. Le soutien du secteur public, le capital souverain et les arrangements d'approvisionnement crédibles restent importants pour les premiers projets. Thorizon prévoit que l'investissement cumulé dans son programme aux Pays-Bas dépassera 1 milliard EUR, soit l'équivalent de plus de 1 milliard USD, avec un soutien attendu de la Banque Européenne d'Investissement et des mécanismes IPCEI.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Réacteur :
Les Réacteurs à Sels Fondus Dominent le Développement ActuelLes réacteurs à sels fondus détenaient 37,3% de la part du marché mondial des réacteurs au thorium en 2026. Leur position reflète le statut opérationnel du TMSR-LF1 chargé au thorium et l'activité de développement des entreprises européennes de RSF. Le SINAP a défini un réacteur expérimental, un réacteur de recherche de 30 MWt et une installation de démonstration de 100 MWt d'ici 2035. Le secteur des réacteurs au thorium examine également les opportunités d'exportation liées au développement de la chaîne d'approvisionnement chinoise. Les réacteurs au thorium à fluorure liquide devraient croître à un CAGR de 11,8% jusqu'en 2032. Leur attrait repose sur la perspective d'un cycle du combustible fermé, d'une reproduction continue d'uranium-233 et d'un fonctionnement à pression atmosphérique.
Les réacteurs à gaz à haute température sont soutenus par le développement plus large des chaînes d'approvisionnement en combustible TRISO, qui pourraient être adaptées pour des billes contenant du thorium. Le secteur des réacteurs au thorium peut s'appuyer sur les travaux de qualification déjà en cours pour les programmes de réacteurs avancés non-thorium. Les réacteurs à eau lourde et les réacteurs à eau lourde sous pression conservent une pertinence à court terme, car le combustible ANEEL pourrait offrir une option de modernisation pour les unités CANDU et PHWR existantes. Les systèmes pilotés par accélérateur restent complexes et capitalistiques. Les approches à métal liquide et à eau légère ont moins d'engagements d'ingénierie financés que les concepts RSF et LFTR. Le marché mondial des réacteurs au thorium dispose donc de plusieurs voies techniques, bien que leurs niveaux de maturité diffèrent substantiellement.
Par Forme de Combustible :
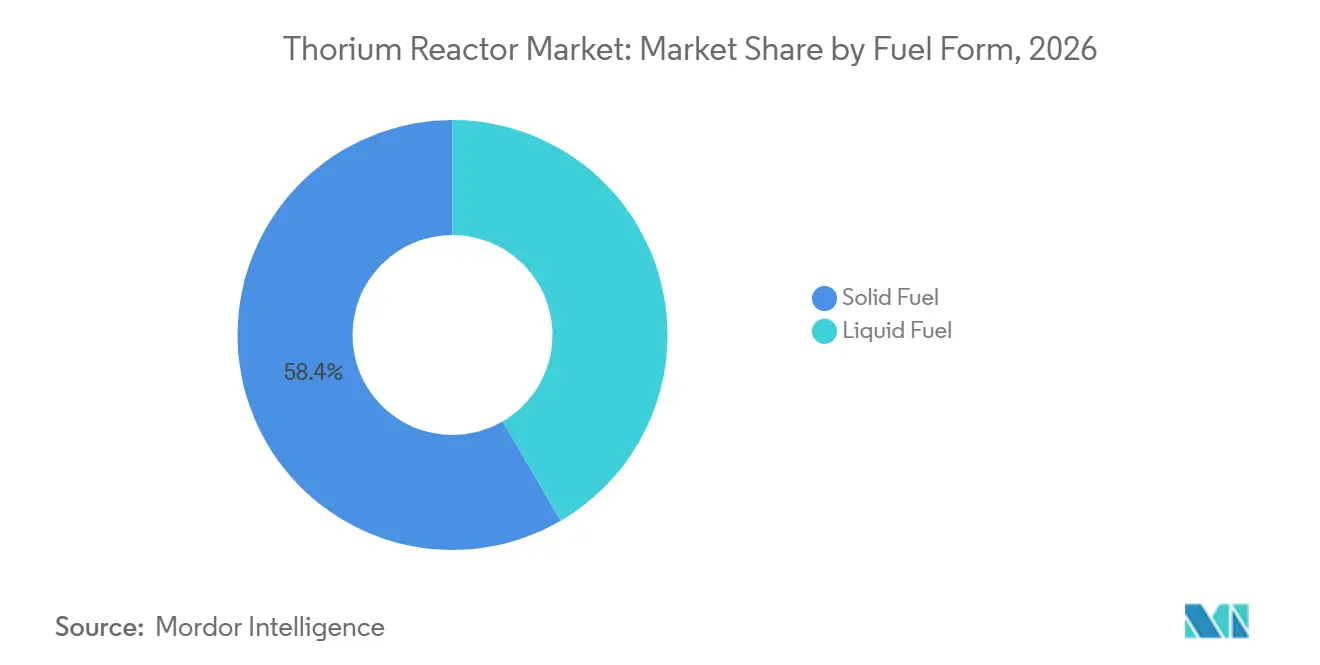
Le Combustible Solide Conserve la Position la Plus LargeLe combustible solide représentait 58,4% de la part du marché mondial des réacteurs au thorium en 2026. Cette position reflète la base établie des programmes PHWR et HTGR qui utilisent, ou sont conçus pour utiliser, des assemblages de combustible contenant du thorium. Les connaissances de fabrication à Chalk River, au Centre de Recherche Atomique Bhabha et au Laboratoire National d'Idaho soutiennent la poursuite des travaux sur les concepts à combustible solide. En mai 2026, le combustible ANEEL a dépassé 60 GWj/MTU de taux de combustion dans le Réacteur d'Essai Avancé du Laboratoire National d'Idaho. Le résultat était plus de 8 fois le taux de combustion typique de décharge des PHWR de 7,5 GWj/MTU indiqué dans le projet de recherche fourni. Clean Core Thorium Energy et les Laboratoires Nucléaires Canadiens préparent des assemblages d'irradiation de démonstration à pleine échelle conformément aux exigences de l'Association Canadienne de Normalisation.
Le combustible liquide devrait se développer à un CAGR de 11,6% jusqu'en 2032. Les conceptions RSF utilisent une gestion continue du sel combustible, l'élimination des produits de fission gazeux et le rechargement en ligne. Copenhagen Atomics a obtenu 80 millions USD début 2026 pour faire avancer son RSF à combustible liquide conteneurisé de 100 MWt et a planifié des travaux d'expérience critique à l'Institut Paul Scherrer. L'adoption commerciale nécessitera des progrès en chimie des sels de fluorure, en résistance à la corrosion de l'alliage GH3535 et en radiochimie en ligne. Ces exigences restent des problèmes d'ingénierie actifs dans les programmes internationaux. Les développeurs doivent démontrer que les performances des matériaux et la manipulation du sel combustible peuvent être maintenues sur les périodes de fonctionnement prévues. Ils doivent également traduire les résultats de laboratoire et de prototype en procédures adaptées aux installations sous licence. Ces étapes détermineront la rapidité avec laquelle le combustible liquide pourra passer d'un segment à forte croissance à une utilisation commerciale pratique. Le marché mondial des réacteurs au thorium aura besoin des deux formes de combustible, car elles servent différentes architectures de réacteurs et différents calendriers de déploiement. Le combustible solide offre une voie plus proche pour les applications de réacteurs à eau lourde, tandis que le combustible liquide est central au modèle de fonctionnement de nombreux concepts RSF. Leur adoption relative reflétera les progrès en matière de qualification, de disponibilité du combustible et de licences de réacteurs. Aucune des deux formes n'a supprimé le besoin de preuves opérationnelles de longue durée.
Par Capacité :
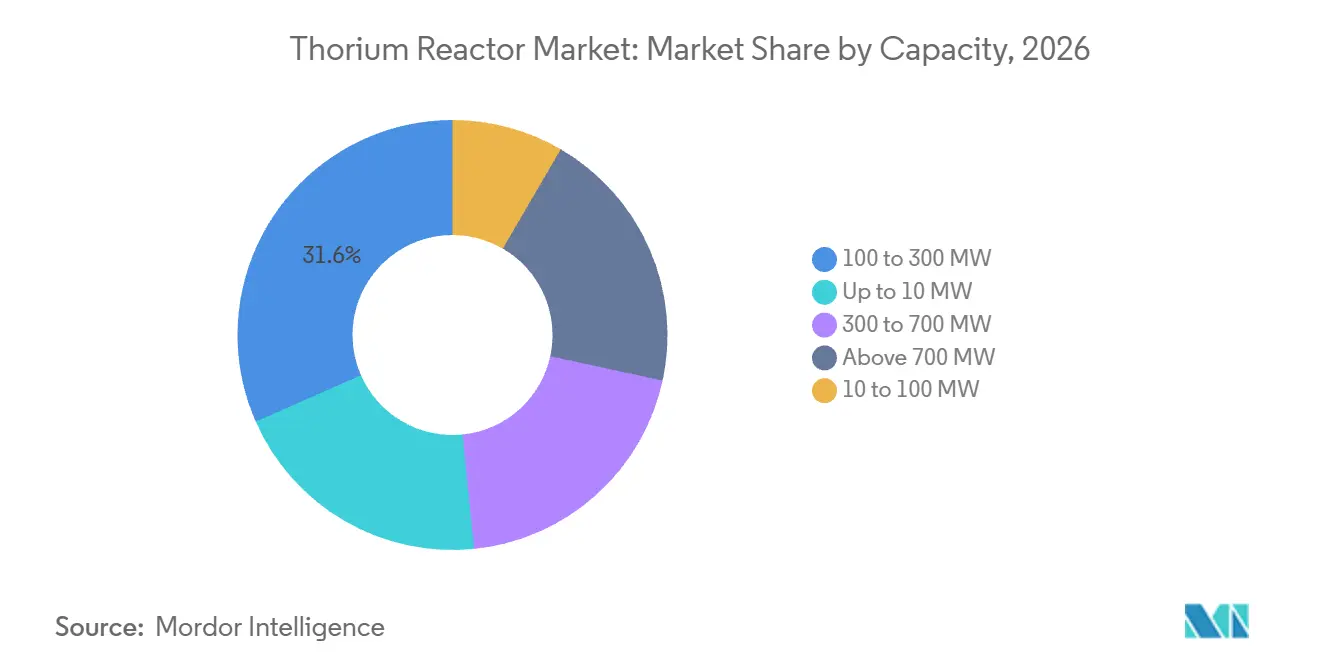
Les Systèmes de Moyenne Échelle Détiennent la Plus Grande BaseLa tranche 100-300 MW représentait 31,6% de la taille du marché mondial des réacteurs au thorium en 2026. Cette plage est destinée à fournir une production significative tout en évitant une partie de la complexité de construction associée aux grandes unités nucléaires. L'AHWR-300 indien combine des caractéristiques de sécurité passives avec un cycle du combustible thorium-plutonium. Thorizon One est conçu comme un réacteur de 100 MWe et vise une première exploitation commerciale à Zeeland en 2034. Les tranches 300-700 MW et au-dessus de 700 MW restent principalement conceptuelles, avec moins de programmes d'ingénierie financés. Leur rôle commercial dépendra des performances de financement et de construction. Les grandes unités peuvent offrir des économies d'échelle, mais elles exercent également une pression plus grande sur la livraison des projets, les chaînes d'approvisionnement et l'accès au capital. L'expérience des premiers projets influencera si les développeurs et les gouvernements maintiennent leur intérêt pour ces gammes de capacité. Pour l'instant, le marché mondial des réacteurs au thorium accorde une plus grande visibilité aux systèmes pouvant être construits et testés par incréments plus petits.
La tranche 10-100 MW devrait croître à un CAGR de 12,1% jusqu'en 2032. Les développeurs privilégient les unités fabriquées en usine pouvant être produites en configurations reproductibles et développées par itérations successives. Copenhagen Atomics poursuit un RSF modulaire à l'échelle d'un conteneur de 100 MWt. Le projet proposé par ThorCon de 500 MWe sur l'île Kelasa a reçu l'approbation d'évaluation de site de la BAPETEN indonésienne en juillet 2025. La catégorie des micro-réacteurs, jusqu'à 10 MW, en est encore à un stade précoce. Elle est envisagée pour les sites éloignés et les réseaux insulaires où les connexions de transmission sont coûteuses. Le marché mondial des réacteurs au thorium peut utiliser des unités plus petites pour tester les modèles de fabrication, de licences et d'exploitation avant un déploiement plus large.

Par Utilisateur Final :
Les Services Publics Dominent Tandis que les Institutions de Recherche Croissent le Plus ViteLes services publics nucléaires représentaient 29,7% de la taille du marché mondial des réacteurs au thorium en 2026. Leur rôle est important car les services publics seraient les principaux acheteurs ou exploitants de réacteurs déployés commercialement. La Tennessee Valley Authority dispose d'un cadre d'accord d'achat d'énergie nucléaire avancée contraignant avec Kairos Power. Les utilisateurs gouvernementaux et du secteur public suivent via les opérateurs nucléaires d'État en Chine, en Inde et en France. Ces organisations peuvent assurer une continuité de financement que les entreprises privées pourraient ne pas avoir. Les entreprises industrielles émergent également comme acheteurs potentiels. Equinix a pré-commandé de l'énergie auprès du RSF Stellarium planifié par Stellaria en novembre 2025, selon le projet de recherche fourni.
Les institutions de recherche devraient croître à un CAGR de 12,5% jusqu'en 2032. Leur importance reflète le besoin de données d'ingénierie, de certification des matériaux et de soumissions réglementaires avant l'exploitation commerciale. Les partenariats avec les laboratoires nationaux sont utilisés pour produire des données d'ingénierie, des certifications de matériaux et des soumissions réglementaires pour les développeurs. Ces travaux peuvent réduire l'incertitude avant qu'un projet n'atteigne sa première puissance. Les développeurs d'énergie constituent le groupe restant d'utilisateurs potentiels, y compris les producteurs d'électricité indépendants examinant les options nucléaires avancées. Les organisations de défense et stratégiques sont plus petites mais pertinentes pour la propulsion navale et les applications énergétiques sur sites éloignés. Le marché mondial des réacteurs au thorium continuera de dépendre des institutions de recherche jusqu'à ce que les réacteurs en exploitation produisent des données de performance commerciale plus larges.
Analyse Géographique
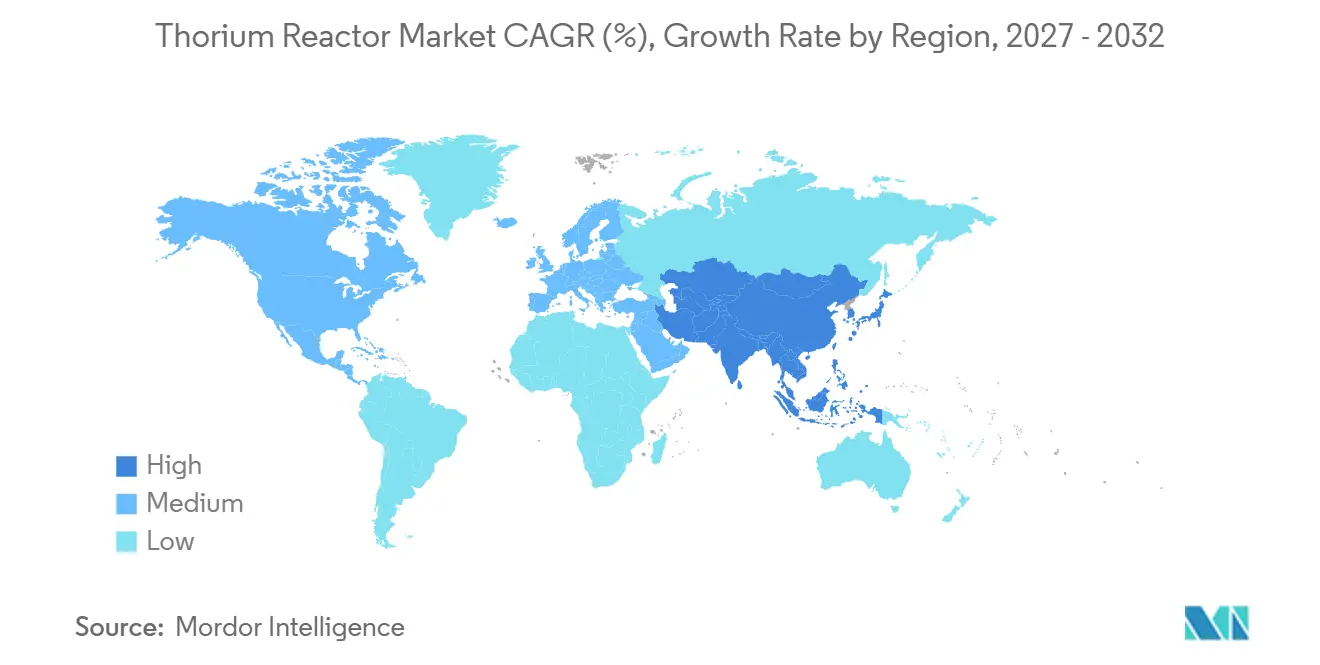
L'Asie-Pacifique détenait 45,3% de la part du marché mondial des réacteurs au thorium en 2026 et devrait croître à un CAGR de 12,8% jusqu'en 2032. La Chine dirige le développement régional à travers le programme TMSR-LF1 du SINAP. En novembre 2025, le SINAP a rapporté la première conversion thorium-uranium-233 dans un RSF à combustible liquide opérationnel. Sa feuille de route couvre un réacteur expérimental de 2 MWt en exploitation, un réacteur de recherche de 30 MWt et une installation de démonstration de 100 MWt d'ici 2035. L'Inde poursuit la voie AHWR parallèlement à son programme d'énergie nucléaire en trois étapes. L'Inde a un objectif national de 100 GW de capacité nucléaire d'ici 2047.
L'Indonésie représente une opportunité régionale supplémentaire après que la BAPETEN a accordé à ThorCon l'approbation d'évaluation de site pour un RSF proposé de 500 MWe sur l'île Kelasa en juillet 2025. La société vise la construction en 2027 et la pleine puissance en 2031, selon le projet de recherche fourni. L'Amérique du Nord et l'Europe représentent la majeure partie du marché mondial restant des réacteurs au thorium. Aux États-Unis, la NRC a finalisé le cadre Part 53 inclusif en termes de technologie en avril 2026. Kairos Power a posé la première pierre d'Hermes 2 dans le Tennessee en avril 2026 et a conclu un investissement contraignant allant jusqu'à 100 millions USD de Samsung C&T en septembre 2026.
Le programme de qualification ANEEL du Canada à Chalk River pourrait établir une filière de combustible pour les réacteurs CANDU sans modifications matérielles. En Europe, Thorizon prévoit un RSF commercial aux Pays-Bas d'ici 2034, tandis que Copenhagen Atomics prévoit une expérience critique en 2027 avec l'Institut Paul Scherrer. THORIZON Brésil, l'Arabie Saoudite, l'Afrique du Sud et d'autres marchés restent des opportunités à un stade précoce. Le Brésil dispose de ressources importantes en thorium mais n'a pas de projet commercial financé au stade de pré-licences en 2026. L'Arabie Saoudite et l'Afrique du Sud ont des politiques ou des conditions réglementaires qui pourraient soutenir de futurs projets de transfert de technologie. Le marché mondial des réacteurs au thorium dans ces zones dépendra probablement de packages de licences complets provenant de développeurs tablis.
Paysage Concurrentiel
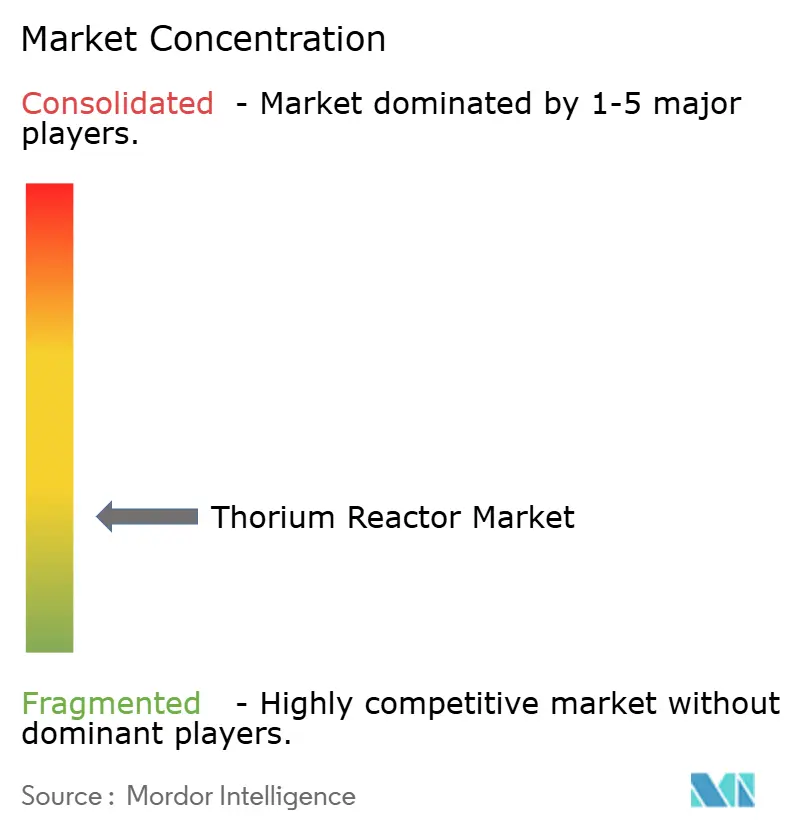
Le marché mondial des réacteurs au thorium reste fragmenté car les programmes leaders utilisent différentes approches de réacteurs et de cycles du combustible. Le SINAP chinois occupe une position différenciée en tant qu'opérateur d'un réacteur chargé au thorium ayant réalisé la conversion thorium-uranium-233. Kairos Power dispose d'un permis de construction de la NRC américaine pour une conception à sel de fluorure, tandis que Clean Core Thorium Energy a rapporté un résultat d'irradiation de combustible thorium supérieur à 60 GWj/MTU. Les connaissances en matériaux, la propriété intellectuelle en chimie des combustibles et l'expérience réglementaire créent des barrières pour les nouveaux entrants. Ces capacités sont difficiles à reproduire rapidement, même lorsque le capital est disponible.
Les entreprises cherchent une intégration plus précoce de la chaîne d'approvisionnement et des relations formelles d'ingénierie, d'approvisionnement et de construction. Thorizon a signé un protocole d'accord avec Hyundai Engineering and Construction pour la commercialisation des RSF, selon le projet de recherche fourni. Kairos Power a conclu un accord avec Samsung C&T sur l'investissement et la collaboration EPC pour Hermes 2 et les futurs déploiements KP-FHR en septembre 2026. KAIROS POWER Copenhagen Atomics a identifié l'approvisionnement en thorium comme faisant partie de sa feuille de route de développement. Ces actions visent à réduire l'incertitude dans la livraison des projets, l'approvisionnement en équipements et la disponibilité du combustible. Elles montrent également que les progrès sur le marché mondial des réacteurs au thorium nécessitent une coordination au-delà de la conception des réacteurs.
Des opportunités subsistent dans l'approvisionnement en combustible thorium et le déploiement maritime ou sur réseaux insulaires. Les progrès de ThorCon en matière de licences en Indonésie pourraient fournir un modèle pour les projets en Asie du Sud-Est et dans le Pacifique. Thorium Atomics a entamé un engagement de pré-demande auprès de la NRC en août 2026 pour le Tesseract TGR de 250 MWth dans le cadre de la Part 53. Son engagement parallèle avec la Commission Canadienne de Sûreté Nucléaire élargit ses options réglementaires. Les nouvelles entreprises peuvent entrer à mesure que les réductions de frais et les règles inclusives en termes de technologie réduisent le coût de l'engagement réglementaire initial. Le marché mondial des réacteurs au thorium pourrait donc avoir des développeurs actifs supplémentaires d'ici 2032.
Leaders du Secteur des Réacteurs au Thorium
-
China National Nuclear Corporation
-
Terrestrial Energy Inc.
-
Moltex Energy Limited
-
ThorCon Power, Inc.
-
Flibe Energy, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Réacteurs au Thorium Entreprises couvertes dans ce rapport
- Canadian Nuclear Laboratories Ltd.
- China National Nuclear Corporation
- Clean Core Thorium Energy, Inc.
- Copenhagen Atomics ApS
- Department of Atomic Energy, Government of India
- Flibe Energy, Inc.
- GE Hitachi Nuclear Energy, LLC
- General Atomics
- Kairos Power LLC
- Lightbridge Corporation
- Mitsubishi Heavy Industries, Ltd.
- Moltex Energy Limited
- Nuclear Power Corporation of India Limited
- Orano SA
- Rolls-Royce SMR Limited
- Seaborg Technologies ApS
- Shanghai Institute of Applied Physics, Chinese Academy of Sciences
- TerraPower, LLC
- Terrestrial Energy Inc.
- Thor Energy AS
- ThorCon Power, Inc.
- Thorizon B.V.
- Westinghouse Electric Company LLC
- X-energy, Inc.
Développements industriels récents dans Marché des Réacteurs au Thorium
- Septembre 2026 : Kairos Power a signé une lettre d'intention contraignante avec Samsung C&T Engineering and Construction Group pour un investissement stratégique allant jusqu'à 100 millions USD et une collaboration EPC sur l'installation de démonstration à l'échelle commerciale Hermes 2 à Oak Ridge, Tennessee. Samsung C&T rejoint l'équipe EPC pour Hermes 2 et les futurs déploiements commerciaux KP-FHR.
- Mai 2026 : Clean Core Thorium Energy a confirmé que son combustible ANEEL a atteint plus de 60 GWj/MTU de taux de combustion dans le Réacteur d'Essai Avancé du Laboratoire National d'Idaho.
- Avril 2026 : Thorizon, EPZ, NRG PALLAS, les Provinces de Zeeland et Noord-Holland, Impuls Zeeland, ROM InWest et Invest-NL ont signé un protocole d'accord pour construire un réacteur à sels fondus commercial aux Pays-Bas. Le plan vise un démonstrateur à Petten d'ici 2028, une exploitation d'ici 2030 et la première exploitation commerciale du Thorizon One de 100 MWe à Zeeland d'ici 2034.
Portée du Rapport sur le Marché Mondial des Réacteurs au Thorium
Un réacteur au thorium est un type de réacteur nucléaire conçu pour utiliser le thorium (spécifiquement le thorium-232) comme source de combustible primaire. Parce que le thorium est un matériau fertile plutôt que fissile, il ne peut pas soutenir une réaction en chaîne nucléaire par lui-même. Au lieu de cela, il doit absorber des neutrons d'un combustible de démarrage fissile (tel que l'uranium ou le plutonium) pour se transmuter en uranium-233, qui subit ensuite la fission pour libérer de l'énergie.
Le marché mondial des réacteurs au thorium est segmenté par type de réacteur, forme de combustible, capacité, utilisateur final et géographie. Par type de réacteur, le marché est segmenté en réacteurs à sels fondus (RSF), réacteurs au thorium à fluorure liquide (LFTR), réacteurs à gaz à haute température (HTGR), réacteurs à eau lourde (HWR/PHWR), systèmes pilotés par accélérateur (ADS), réacteurs à métal liquide (LMR), réacteurs à eau légère (LWR) et autres conceptions de réacteurs compatibles avec le thorium. Par forme de combustible, le marché est segmenté en combustible solide et combustible liquide. Par capacité, le marché est segmenté en jusqu'à 10 MW, 10–100 MW, 100–300 MW, 300–700 MW et au-dessus de 700 MW. Par utilisateur final, le marché est segmenté en services publics nucléaires, gouvernement et secteur public, entreprises industrielles, institutions de recherche, organisations de défense et stratégiques, développeurs d'énergie et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des réacteurs au thorium dans 15 pays des régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Réacteurs à Sels Fondus (RSF) |
| Réacteurs au Thorium à Fluorure Liquide (LFTR) |
| Réacteurs à Gaz à Haute Température (HTGR) |
| Réacteurs à Eau Lourde (HWR/PHWR) |
| Systèmes Pilotés par Accélérateur (ADS) |
| Réacteurs à Métal Liquide (LMR) |
| Réacteurs à Eau Légère (LWR) |
| Autres Conceptions de Réacteurs Compatibles avec le Thorium |
| Combustible Solide |
| Combustible Liquide |
| Jusqu'à 10 MW |
| 10-100 MW |
| 100-300 MW |
| 300-700 MW |
| Au-dessus de 700 MW |
| Services Publics Nucléaires |
| Gouvernement et Secteur Public |
| Entreprises Industrielles |
| Institutions de Recherche |
| Organisations de Défense et Stratégiques |
| Développeurs d'Énergie |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Russie | |
| Norvège | |
| Pays-Bas | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et Afrique |
| Par Type de Réacteur | Réacteurs à Sels Fondus (RSF) | |
| Réacteurs au Thorium à Fluorure Liquide (LFTR) | ||
| Réacteurs à Gaz à Haute Température (HTGR) | ||
| Réacteurs à Eau Lourde (HWR/PHWR) | ||
| Systèmes Pilotés par Accélérateur (ADS) | ||
| Réacteurs à Métal Liquide (LMR) | ||
| Réacteurs à Eau Légère (LWR) | ||
| Autres Conceptions de Réacteurs Compatibles avec le Thorium | ||
| Par Forme de Combustible | Combustible Solide | |
| Combustible Liquide | ||
| Par Capacité | Jusqu'à 10 MW | |
| 10-100 MW | ||
| 100-300 MW | ||
| 300-700 MW | ||
| Au-dessus de 700 MW | ||
| Par Utilisateur Final | Services Publics Nucléaires | |
| Gouvernement et Secteur Public | ||
| Entreprises Industrielles | ||
| Institutions de Recherche | ||
| Organisations de Défense et Stratégiques | ||
| Développeurs d'Énergie | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Russie | ||
| Norvège | ||
| Pays-Bas | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché mondial des réacteurs au thorium d'ici 2032 ?
La taille du Marché des Réacteurs au Thorium est projetée à 6,21 milliards USD en 2026, 6,86 milliards USD en 2027, et devrait atteindre 11,29 milliards USD d'ici 2032, avec une croissance à un CAGR de 10,48% de 2027 à 2032.
Quelle conception de réacteur domine le développement actuel du thorium ?
Les réacteurs à sels fondus détenaient 37,3% de part en 2026, soutenus par l'activité opérationnelle et de démonstration en Chine et en Europe.
Pourquoi les pays envisagent-ils des réacteurs à base de thorium ?
Les gouvernements évaluent le thorium pour une énergie ferme bas carbone, des filières de combustible domestique potentielles et des applications industrielles à haute température.
Quelle est la principale contrainte au déploiement ?
La capacité commerciale de fabrication et de recyclage du combustible est limitée, tandis que les projets de premier type font face à des risques de capital, de qualification des matériaux et de calendrier.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique détenait 45,3% de part en 2026 et devrait croître à un CAGR de 12,8% jusqu'en 2032.
Quel utilisateur final devrait connaître la croissance la plus rapide ?
Les institutions de recherche devraient croître à un CAGR de 12,5% jusqu'en 2032 car elles fournissent un soutien en matière de tests, de certification et de licences.