
Tamaño y Participación del Mercado de Reactores de Torio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.48 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reactores de Torio por Mordor Intelligence
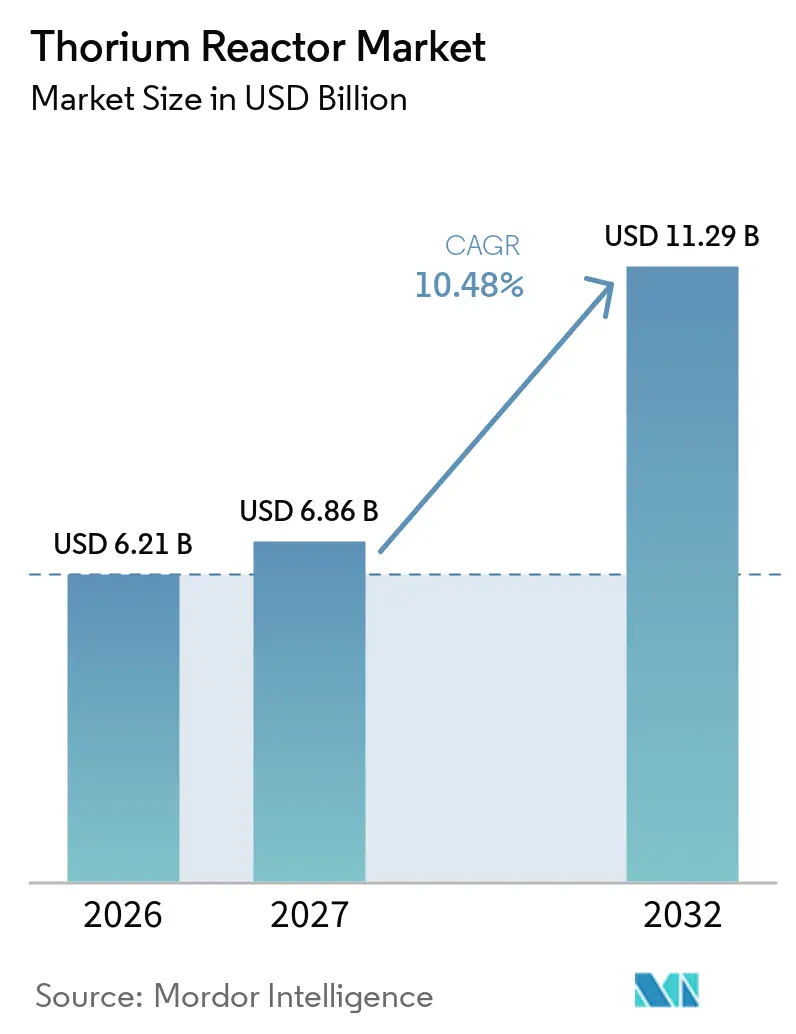
Se proyecta que el tamaño del Mercado de Reactores de Torio sea de 6,21 mil millones de USD en 2026, 6,86 mil millones de USD en 2027, y alcance los 11,29 mil millones de USD para 2032, a una CAGR del 10,48% de 2027 a 2032. El mercado global de reactores de torio está avanzando a medida que los gobiernos buscan energía firme y baja en carbono que pueda complementar la generación renovable variable. La seguridad energética también está configurando las decisiones porque los países con recursos de torio pueden seguir una vía de combustible doméstico en lugar de depender completamente de las importaciones de uranio. La actividad de desarrollo sigue centrada en demostraciones, trabajo de licencias y calificación de combustible, en lugar de grandes pedidos comerciales. Los programas respaldados por el Estado proporcionan largos horizontes de financiación, mientras que los desarrolladores privados se centran en diseños modulares, desarrollo de materiales y avances regulatorios. El mercado global de reactores de torio depende, por tanto, de si las demostraciones pueden producir la evidencia operativa y de licencias necesaria antes del próximo ciclo de inversión. La próxima fase requerirá más que resultados técnicos porque la disponibilidad de combustible, los materiales calificados y la aceptación regulatoria deben avanzar conjuntamente. Los desarrolladores que establezcan esos vínculos con anticipación pueden pasar de sistemas experimentales a diseños de proyectos repetibles. El mercado global de reactores de torio sigue siendo moldeado por las decisiones de política nacional, incluso donde las empresas privadas lideran el trabajo de ingeniería.
Conclusiones Clave del Informe
- Por tipo de reactor, los reactores de sal fundida representaron el 37,3% de la participación del mercado global de reactores de torio en 2026, mientras que se proyecta que los reactores de torio de fluoruro líquido crezcan a una CAGR del 11,8% hasta 2032.
- Por forma de combustible, el combustible sólido representó el 58,4% de la participación del mercado global de reactores de torio en 2026, mientras que se proyecta que el combustible líquido crezca a una CAGR del 11,6% hasta 2032.
- Por capacidad, la banda de 100-300 MW representó el 31,6% de la participación del mercado global de reactores de torio en 2026, mientras que se proyecta que la banda de 10-100 MW crezca a una CAGR del 12,1% hasta 2032.
- Por usuario final, las empresas de servicios nucleares representaron el 29,7% de la participación del mercado global de reactores de torio en 2026, mientras que se proyecta que las instituciones de investigación crezcan a una CAGR del 12,5% hasta 2032.
- Por geografía, Asia-Pacífico representó el 45,3% de la participación del mercado global de reactores de torio en 2026 y se proyecta que crezca a una CAGR del 12,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Descarbonización y Demanda de Capacidad Firme | +2.4% | Global; concentrado en la UE, Japón y Corea del Sur | Mediano plazo (2–4 años) |
| Apoyo Gubernamental a la Demostración Nuclear Avanzada | +2.1% | América del Norte, China, India, Europa | Corto plazo (≤ 2 años) |
| Diversificación del Ciclo de Combustible Torio-Uranio | +1.6% | Núcleo de Asia-Pacífico (China, India); extensión a Canadá | Mediano plazo (2–4 años) |
| Demanda de Calor de Alta Temperatura e Hidrógeno | +1.3% | América del Norte y UE; ganancias tempranas en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Aprendizaje de Licencias y Cadena de Suministro de Reactores de Sal Fundida No Basados en Torio | +0.9% | América del Norte, UE | Mediano plazo (2–4 años) |
| Modelos de Fabricación en Astilleros y Modulares para Redes Insulares | +0.6% | Sudeste Asiático, naciones insulares del Pacífico, regiones costeras de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Descarbonización y Demanda de Capacidad Firme
El mercado global de reactores de torio está respaldado por la demanda de electricidad despachable y baja en carbono que puede apoyar la generación renovable variable. El torio está más ampliamente distribuido que el uranio y está asociado con opciones de ciclo de combustible que los gobiernos consideran al evaluar la seguridad energética a largo plazo. Los países con recursos considerables de torio ven el desarrollo de combustible doméstico como una forma de reducir la exposición al uranio importado. Más de 40 países planean expandir la energía nuclear, mientras que China tiene el mayor número de reactores en construcción a nivel mundial en 2026.[1] Los conceptos de reactores de alta temperatura también crean un papel potencial en calor industrial, hidrógeno y aplicaciones de combustibles sintéticos. Esto amplía el caso de uso abordable para el mercado global de reactores de torio más allá de la generación de electricidad. También cambia la discusión comercial porque los clientes industriales pueden valorar el suministro confiable de calor e hidrógeno junto con la producción de energía. Los proyectos destinados a estos usuarios aún deben demostrar que las temperaturas de operación, los sistemas de combustible y los calendarios de entrega pueden cumplir con los requisitos industriales. La demanda resultante está vinculada a los objetivos de descarbonización, pero también descansa en requisitos prácticos para un suministro de energía confiable.
Apoyo Gubernamental a la Demostración Nuclear Avanzada
El financiamiento público y el apoyo regulatorio están ayudando a los desarrolladores de reactores avanzados a financiar el trabajo técnico inicial. La Ley ADVANCE redujo las tarifas de solicitud de la Comisión Reguladora Nuclear de los Estados Unidos en un 50% para los solicitantes de reactores avanzados elegibles en el año fiscal 2025. El programa Hermes de Kairos Power tiene un valor de proyecto combinado de 629 millones de USD a través del Programa de Demostración de Reactores Avanzados del Departamento de Energía de los Estados Unidos. En agosto de 2025, el consorcio ZILT liderado por Thorizon recibió 10 millones de EUR, equivalentes a 10,8 millones de USD, del Fondo de Transición Justa de la UE para trabajos en Zelanda. Thorizon One también forma parte de la Alianza Industrial de la UE sobre Pequeños Reactores Modulares y el plan de inversión Francia 2030. Los datos de proyectos de sal fundida no basados en torio respaldados pueden informar las prácticas de prueba de materiales y licencias relevantes para el mercado global de reactores de torio. El cofinanciamiento gubernamental también permite a los desarrolladores producir evidencia que sería difícil de financiar únicamente a través de fondos privados iniciales. Para los reguladores, dicha evidencia puede aclarar cómo deben revisarse los nuevos materiales y sistemas de reactores. Esta relación hace que los programas de demostración pública sean importantes incluso cuando el proyecto individual no utiliza combustible de torio.
Diversificación del Ciclo de Combustible Torio-Uranio
El avance del ciclo de combustible se está convirtiendo en una consideración central para el mercado global de reactores de torio. En noviembre de 2025, el Instituto de Física Aplicada de Shanghái logró la conversión de torio a uranio-233 en el reactor de combustible líquido TMSR-LF1 en Wuwei, provincia de Gansu. SINAP planea un reactor de investigación de 30 MWt seguido de una planta de demostración de 100 MWt para 2035, con la participación de State Power Investment Corporation en la industrialización de la cadena de suministro. En mayo de 2026, Clean Core Thorium Energy informó que el combustible ANEEL superó los 60 GWd/MTU de quemado en el Reactor de Prueba Avanzado del Laboratorio Nacional de Idaho. El resultado reportado respalda una posible vía de modernización para las flotas CANDU y PHWR sin modificación de hardware. Estos programas muestran el desarrollo paralelo de opciones de reproducción de combustible líquido y sustitución de combustible sólido. Los dos enfoques no compiten en plazos idénticos porque los sistemas de combustible líquido necesitan validación integrada del reactor y del proceso químico. El combustible sólido puede utilizar partes de una base operativa existente de reactores de agua pesada, aunque aún requiere calificación. Esta diferencia le da al mercado global de reactores de torio una variedad de rutas hacia la comercialización en lugar de un único camino de desarrollo.
Demanda de Calor de Alta Temperatura e Hidrógeno
Los usuarios industriales buscan calor bajo en carbono para procesos que no pueden electrificarse fácilmente. El Departamento de Energía de los Estados Unidos identifica el calor nuclear como un posible sustituto de la combustión de combustibles fósiles en la fabricación de acero, amoníaco, refinación y productos químicos.[2] Estos sectores representan más del 40% del consumo de energía industrial de los Estados Unidos. Los reactores de gas de alta temperatura y los reactores de sal fundida compatibles con torio pueden soportar temperaturas de proceso superiores a 750 °C. Un estudio de Nature Communications de 2026 estimó que el despliegue de pequeños reactores modulares para hidrógeno industrial en amoníaco, acero y refinación podría alcanzar los 91 GWe bajo las condiciones actuales del crédito fiscal de producción de hidrógeno de los Estados Unidos. El suministro industrial directo puede, por tanto, complementar los acuerdos de compra de energía a medida que los proyectos avanzan de la investigación al desarrollo comercial. Esto crea una fuente de demanda a largo plazo para el mercado global de reactores de torio. También puede alentar a los desarrolladores a diseñar proyectos en torno a cargas industriales específicas del sitio en lugar de aplicaciones estándar solo para la red eléctrica. Tales acuerdos podrían mejorar el caso comercial donde un cliente tiene una demanda continua de calor, hidrógeno o electricidad. Su viabilidad sigue dependiendo de los datos de rendimiento de los reactores avanzados en operación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brecha en la Infraestructura de Fabricación y Reciclaje de Combustible | -2.1% | Global; más aguda en América del Sur, Oriente Medio y África, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Riesgo de Capital y Calendario para Proyectos Únicos en su Tipo | -1.8% | Global; más alto para desarrolladores privados en América del Norte y Europa | Mediano plazo (2–4 años) |
| Complejidad en el Manejo de U-233, Salvaguardias y Calificación Regulatoria | -1.3% | América del Norte, UE, India; cumplimiento de salvaguardias del OIEA a nivel global | Largo plazo (≥ 4 años) |
| Restricciones de Corrosión, Tritio y Calificación de Materiales | -0.9% | Global; más aguda donde las cadenas de suministro de la aleación GH3535 son inmaduras | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Brecha en la Infraestructura de Fabricación y Reciclaje de Combustible
La ausencia de capacidad de fabricación y reprocesamiento de torio a escala comercial limita el mercado global de reactores de torio. El trabajo actual está concentrado en instalaciones de investigación, incluidas SINAP en China, el Centro de Investigación Atómica Bhabha en India y Canadian Nuclear Laboratories en Chalk River. Estas instalaciones no están dimensionadas para un despliegue industrial amplio. El Organismo Internacional de Energía Atómica señala que el uranio-233 puede contener uranio-232, que emite radiación gamma dura y requiere disposiciones dedicadas de manejo remoto y protección radiológica. Este requisito hace que el suministro de combustible sea un desafío para las redes insulares, los usuarios industriales y los países sin infraestructura nuclear establecida. Hasta que los sistemas de fabricación y reciclaje se pongan en marcha a escala comercial, la incertidumbre sobre la disponibilidad de combustible seguirá complicando las discusiones sobre el suministro de reactores. Los desarrolladores enfrentan un desafío circular porque los clientes necesitan confianza en el suministro de combustible antes de comprometerse con los proyectos, mientras que la inversión en combustible necesita una demanda futura creíble. Este problema es particularmente relevante donde las cadenas de suministro nucleares nacionales son limitadas. También refuerza la importancia de los modelos de asociación que conectan las capacidades de reactor, combustible y regulación.
Riesgo de Capital y Calendario para Proyectos Únicos en su Tipo
Los requisitos de capital para proyectos únicos en su tipo y el riesgo de calendario siguen siendo las principales restricciones del mercado global de reactores de torio. Los programas de demostración de Generación IV han experimentado sobrecostos del 40-150% respecto a las estimaciones iniciales, según el borrador de investigación proporcionado. Los reactores de sal fundida de combustible líquido y los reactores de torio de fluoruro líquido requieren trabajo en corrosión, gestión del tritio y reprocesamiento en línea, mientras que los diseños de combustible sólido tienen un conjunto diferente de necesidades técnicas. Los desarrolladores buscan limitar la exposición a través de diseños modulares de 10-100 MW en lugar de grandes plantas únicas. El respaldo del sector público, el capital soberano y los acuerdos de suministro con contrapartes solventes siguen siendo importantes para los proyectos iniciales. Thorizon espera que la inversión acumulada en su programa en los Países Bajos supere los 1.000 millones de EUR, equivalentes a más de 1.000 millones de USD, con el apoyo esperado del Banco Europeo de Inversiones y los mecanismos IPCEI.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Reactor:
Los Reactores de Sal Fundida Lideran el Desarrollo ActualLos reactores de sal fundida representaron el 37,3% de la participación del mercado global de reactores de torio en 2026. Su posición refleja el estado operativo del TMSR-LF1 cargado con torio y la actividad de desarrollo de las empresas europeas de reactores de sal fundida. SINAP ha delineado un reactor experimental, un reactor de investigación de 30 MWt y una planta de demostración de 100 MWt para 2035. La industria de reactores de torio también está examinando oportunidades de exportación vinculadas al desarrollo de la cadena de suministro china. Se prevé que los reactores de torio de fluoruro líquido crezcan a una CAGR del 11,8% hasta 2032. Su atractivo se basa en la perspectiva de un ciclo de combustible cerrado, la reproducción continua de uranio-233 y la operación a presión atmosférica.
Los reactores de gas de alta temperatura están respaldados por el desarrollo más amplio de las cadenas de suministro de combustible TRISO, que podrían adaptarse para esferas que contengan torio. La industria de reactores de torio puede aprovechar el trabajo de calificación que ya está en marcha para programas de reactores avanzados no basados en torio. Los reactores de agua pesada y los reactores de agua pesada a presión mantienen relevancia a corto plazo porque el combustible ANEEL podría proporcionar una opción de modernización para las unidades CANDU y PHWR existentes. Los sistemas impulsados por aceleradores siguen siendo complejos y de gran intensidad de capital. Los enfoques de reactores de metal líquido y de agua ligera tienen menos compromisos de ingeniería financiados que los conceptos de reactores de sal fundida y reactores de torio de fluoruro líquido. El mercado global de reactores de torio tiene, en consecuencia, varias vías técnicas, aunque sus niveles de preparación difieren sustancialmente.
Por Forma de Combustible:
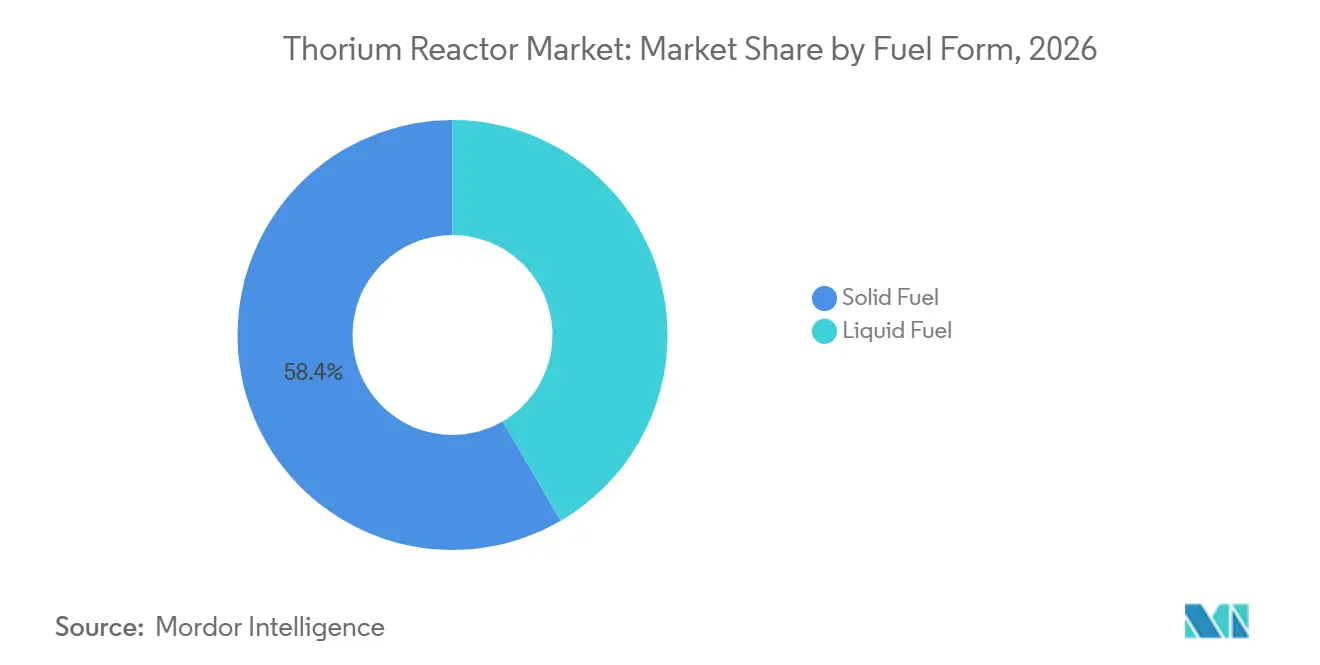
El Combustible Sólido Mantiene la Mayor PosiciónEl combustible sólido representó el 58,4% de la participación del mercado global de reactores de torio en 2026. Esta posición refleja la base establecida de programas PHWR y HTGR que utilizan, o están diseñados para utilizar, ensamblajes de combustible que contienen torio. El conocimiento de fabricación en Chalk River, el Centro de Investigación Atómica Bhabha y el Laboratorio Nacional de Idaho respalda el trabajo continuo en conceptos de combustible sólido. En mayo de 2026, el combustible ANEEL superó los 60 GWd/MTU de quemado en el Reactor de Prueba Avanzado del Laboratorio Nacional de Idaho. El resultado fue más de 8 veces el quemado de descarga típico de PHWR de 7,5 GWd/MTU indicado en el borrador de investigación proporcionado. Clean Core Thorium Energy y Canadian Nuclear Laboratories están preparando paquetes de irradiación de demostración a escala completa bajo los requisitos de la Asociación Canadiense de Normas.
Se proyecta que el combustible líquido se expanda a una CAGR del 11,6% hasta 2032. Los diseños de reactores de sal fundida utilizan gestión continua de sal combustible, eliminación de productos de fisión gaseosos y recarga en línea. Copenhagen Atomics aseguró 80 millones de USD a principios de 2026 para avanzar en su reactor de sal fundida de combustible líquido modular de 100 MWt en contenedor y planificó trabajos de experimentos críticos en el Instituto Paul Scherrer. La adopción comercial requerirá avances en química de sales de fluoruro, resistencia a la corrosión de la aleación GH3535 y radioquímica en línea. Estos requisitos siguen siendo cuestiones de ingeniería activas en los programas internacionales. Los desarrolladores deben demostrar que el rendimiento de los materiales y el manejo de la sal combustible pueden mantenerse durante los períodos de operación previstos. También deben traducir los resultados de laboratorio y prototipo en procedimientos adecuados para plantas con licencia. Esos pasos determinarán con qué rapidez el combustible líquido puede pasar de un segmento de alto crecimiento al uso comercial práctico. El mercado global de reactores de torio necesitará ambas formas de combustible porque sirven a diferentes arquitecturas de reactores y plazos de despliegue. El combustible sólido ofrece una vía más cercana para las aplicaciones de reactores de agua pesada, mientras que el combustible líquido es central para el modelo operativo de muchos conceptos de reactores de sal fundida. Su adopción relativa reflejará el progreso en calificación, disponibilidad de combustible y licencias de reactores. Ninguna de las dos formas ha eliminado la necesidad de evidencia operativa de larga duración.
Por Capacidad:
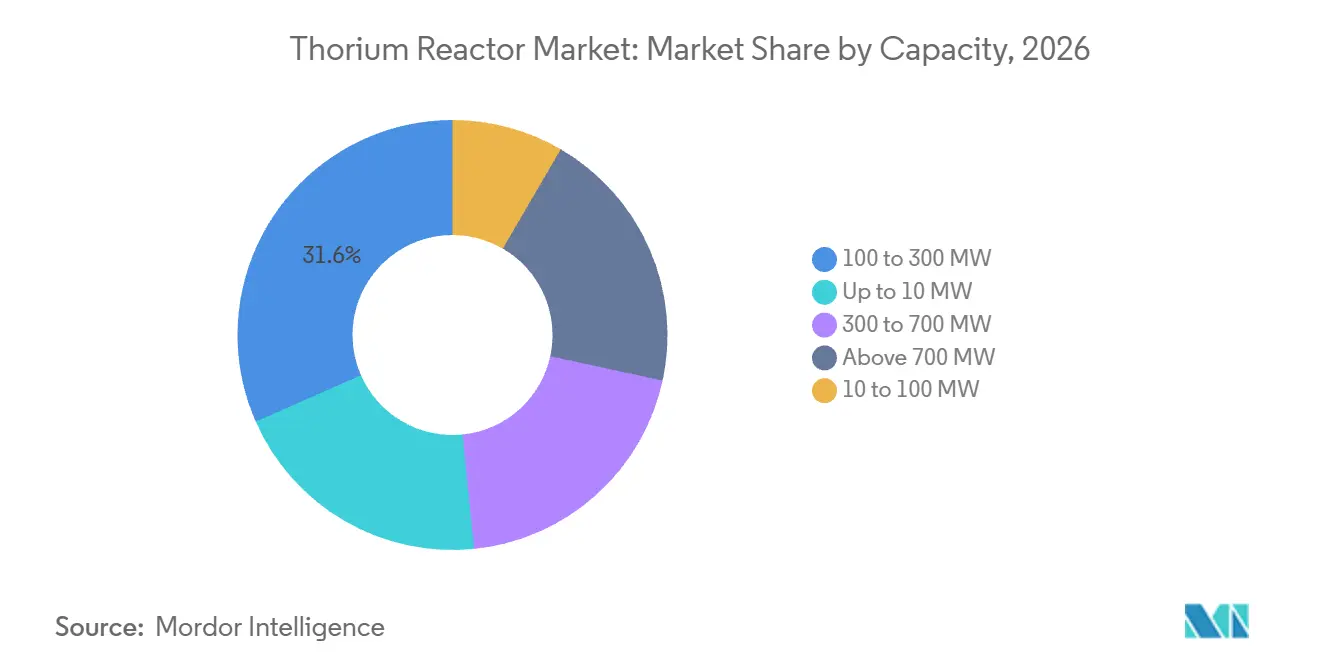
Los Sistemas de Escala Media Tienen la Mayor BaseLa banda de 100-300 MW representó el 31,6% del tamaño del mercado global de reactores de torio en 2026. Este rango está destinado a proporcionar una producción significativa evitando parte de la complejidad de construcción asociada con las grandes unidades nucleares. El AHWR-300 de India combina características de seguridad pasiva con un ciclo de combustible torio-plutonio. Thorizon One está diseñado como un reactor de 100 MWe y tiene como objetivo la primera operación comercial en Zelanda en 2034. Las bandas de 300-700 MW y por encima de 700 MW siguen siendo principalmente conceptuales, con menos programas de ingeniería financiados. Su papel comercial dependerá del rendimiento en financiación y construcción. Las grandes unidades pueden ofrecer escala, pero también ejercen mayor presión sobre la entrega del proyecto, las cadenas de suministro y el acceso al capital. La experiencia de los primeros proyectos influirá en si los desarrolladores y los gobiernos mantienen el interés en estos rangos de capacidad. Por ahora, el mercado global de reactores de torio otorga mayor visibilidad a los sistemas que pueden construirse y probarse en incrementos más pequeños.
Se prevé que la banda de 10-100 MW crezca a una CAGR del 12,1% hasta 2032. Los desarrolladores prefieren unidades fabricadas en fábrica que puedan producirse en configuraciones repetibles y desarrollarse a través de iteraciones sucesivas. Copenhagen Atomics está desarrollando un reactor de sal fundida modular de 100 MWt a escala de contenedor. El proyecto propuesto de 500 MWe en la isla Kelasa de ThorCon recibió la aprobación de evaluación del sitio de BAPETEN de Indonesia en julio de 2025. La categoría de microreactores, de hasta 10 MW, todavía se encuentra en una etapa temprana. Se está considerando para ubicaciones remotas y redes insulares donde las conexiones de transmisión son costosas. El mercado global de reactores de torio puede utilizar unidades más pequeñas para probar modelos de fabricación, licencias y operación antes de un despliegue más amplio.

Por Usuario Final:
Las Empresas de Servicios Lideran Mientras las Instituciones de Investigación Crecen Más RápidoLas empresas de servicios nucleares representaron el 29,7% del tamaño del mercado global de reactores de torio en 2026. Su papel es importante porque las empresas de servicios serían los principales compradores u operadores de reactores desplegados comercialmente. Tennessee Valley Authority tiene un marco de acuerdo de compra de energía nuclear avanzada vinculante con Kairos Power. Los usuarios gubernamentales y del sector público le siguen a través de operadores nucleares de propiedad estatal en China, India y Francia. Estas organizaciones pueden proporcionar continuidad de financiación que las empresas privadas pueden no tener. Las empresas industriales también están emergiendo como posibles compradores. Equinix realizó un pedido anticipado de energía del planificado Stellarium MSR de Stellaria en noviembre de 2025, según el borrador de investigación proporcionado.
Se proyecta que las instituciones de investigación crezcan a una CAGR del 12,5% hasta 2032. Su importancia refleja la necesidad de datos de ingeniería, certificación de materiales y presentaciones regulatorias antes de la operación comercial. Las asociaciones con laboratorios nacionales se utilizan para producir datos de ingeniería, certificaciones de materiales y presentaciones regulatorias para los desarrolladores. Este trabajo puede reducir la incertidumbre antes de que un proyecto alcance la primera potencia. Los desarrolladores de energía forman el grupo restante de posibles usuarios, incluidos los productores independientes de energía que examinan opciones nucleares avanzadas. Las organizaciones de defensa y estratégicas son más pequeñas pero relevantes para la propulsión naval y las aplicaciones de energía en sitios remotos. El mercado global de reactores de torio seguirá dependiendo de las instituciones de investigación hasta que los reactores en operación produzcan datos de rendimiento comercial más amplios.
Análisis Geográfico
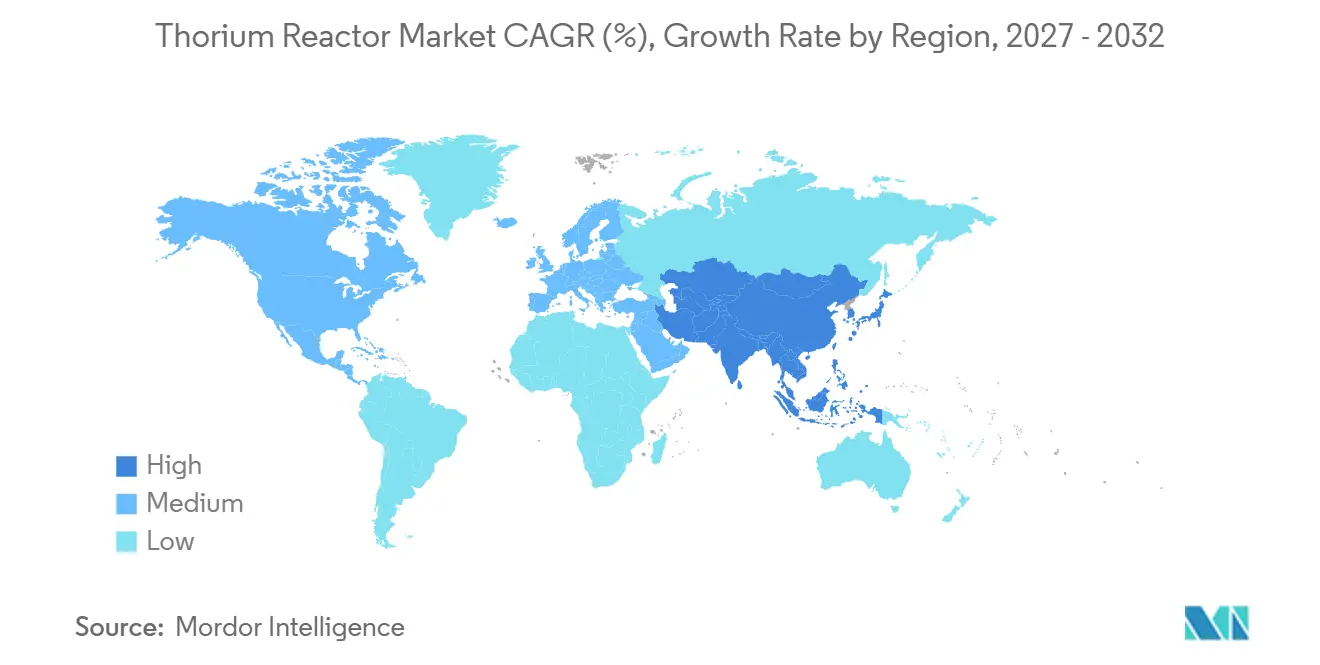
Asia-Pacífico representó el 45,3% de la participación del mercado global de reactores de torio en 2026 y se proyecta que crezca a una CAGR del 12,8% hasta 2032. China lidera el desarrollo regional a través del programa TMSR-LF1 de SINAP. En noviembre de 2025, SINAP informó la primera conversión de torio a uranio-233 en un reactor de sal fundida de combustible líquido en operación. Su hoja de ruta cubre un reactor experimental de 2 MWt en operación, un reactor de investigación de 30 MWt y una planta de demostración de 100 MWt para 2035. India está siguiendo la vía AHWR junto con su programa de energía nuclear de tres etapas. India tiene un objetivo nacional de 100 GW de capacidad nuclear para 2047.
Indonesia representa una oportunidad regional adicional después de que BAPETEN otorgara a ThorCon la aprobación de evaluación del sitio para un propuesto reactor de sal fundida de 500 MWe en la isla Kelasa en julio de 2025. La empresa tiene como objetivo iniciar la construcción en 2027 y alcanzar plena potencia en 2031, según el borrador de investigación proporcionado. América del Norte y Europa representan la mayor parte del mercado global restante de reactores de torio. En los Estados Unidos, la Comisión Reguladora Nuclear finalizó el marco tecnológicamente inclusivo de la Parte 53 en abril de 2026. Kairos Power inició la construcción de Hermes 2 en Tennessee en abril de 2026 y acordó una inversión vinculante de hasta 100 millones de USD de Samsung C&T en septiembre de 2026.
El programa de calificación ANEEL de Canadá en Chalk River podría establecer una vía de combustible para los reactores CANDU sin modificaciones de hardware. En Europa, Thorizon planea un reactor de sal fundida comercial en los Países Bajos para 2034, mientras que Copenhagen Atomics planea un experimento crítico en 2027 con el Instituto Paul Scherrer. THORIZON Brasil, Arabia Saudita, Sudáfrica y otros mercados siguen siendo oportunidades en etapa temprana. Brasil tiene recursos significativos de torio pero ningún proyecto comercial financiado en la etapa de prelicencia en 2026. Arabia Saudita y Sudáfrica tienen políticas o condiciones regulatorias que podrían respaldar futuros proyectos de transferencia de tecnología. El mercado global de reactores de torio en estas áreas probablemente dependerá de paquetes de licencias completos de desarrolladores establecidos.
Panorama Competitivo
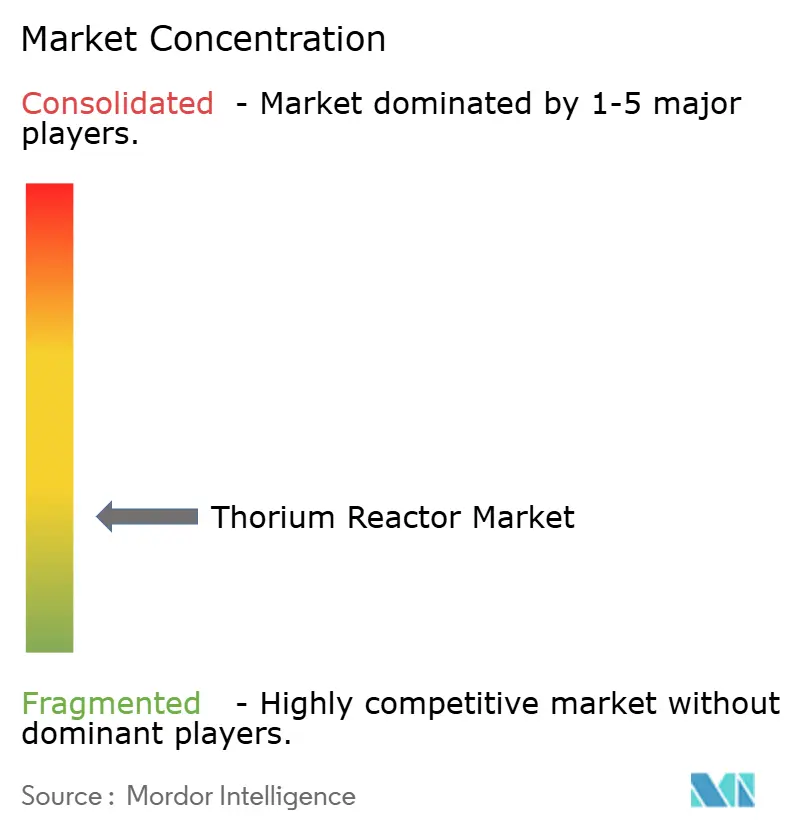
El mercado global de reactores de torio sigue siendo fragmentado porque los programas líderes utilizan diferentes enfoques de reactor y ciclo de combustible. SINAP de China tiene una posición diferenciada como operador de un reactor cargado con torio que logró la conversión de torio a uranio-233. Kairos Power tiene un permiso de construcción de la Comisión Reguladora Nuclear de los Estados Unidos para un diseño de sal de fluoruro, mientras que Clean Core Thorium Energy ha reportado un resultado de irradiación de combustible de torio por encima de los 60 GWd/MTU. El conocimiento de materiales, la propiedad intelectual de química de combustible y la experiencia regulatoria crean barreras para los nuevos participantes. Estas capacidades son difíciles de replicar rápidamente, incluso cuando el capital está disponible.
Las empresas buscan una integración más temprana de la cadena de suministro y relaciones formales de ingeniería, adquisición y construcción. Thorizon firmó un memorando de entendimiento con Hyundai Engineering and Construction para la comercialización de reactores de sal fundida, según el borrador de investigación proporcionado. Kairos Power acordó con Samsung C&T la inversión y la colaboración en ingeniería, adquisición y construcción para Hermes 2 y futuros despliegues de KP-FHR en septiembre de 2026. KAIROS POWER Copenhagen Atomics ha identificado el suministro de torio como parte de su hoja de ruta de desarrollo. Estas acciones tienen como objetivo reducir la incertidumbre en la entrega de proyectos, el suministro de equipos y la disponibilidad de combustible. También muestran que el progreso en el mercado global de reactores de torio requiere coordinación más allá del diseño del reactor.
Las oportunidades permanecen en el suministro de combustible de torio y el despliegue marítimo o en redes insulares. El progreso de licencias de ThorCon en Indonesia podría proporcionar un modelo para proyectos en el Sudeste Asiático y el Pacífico. Thorium Atomics inició el compromiso previo a la solicitud con la Comisión Reguladora Nuclear en agosto de 2026 para el Tesseract TGR de 250 MWth bajo la Parte 53. Su compromiso paralelo con la Comisión Canadiense de Seguridad Nuclear amplía sus opciones regulatorias. Las nuevas empresas pueden ingresar a medida que las reducciones de tarifas y las reglas tecnológicamente inclusivas reducen el costo del compromiso regulatorio inicial. El mercado global de reactores de torio podría, por tanto, tener desarrolladores activos adicionales para 2032.
Líderes de la Industria de Reactores de Torio
-
China National Nuclear Corporation
-
Terrestrial Energy Inc.
-
Moltex Energy Limited
-
ThorCon Power, Inc.
-
Flibe Energy, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Reactores de Torio Empresas cubiertas en este informe
- Canadian Nuclear Laboratories Ltd.
- China National Nuclear Corporation
- Clean Core Thorium Energy, Inc.
- Copenhagen Atomics ApS
- Department of Atomic Energy, Government of India
- Flibe Energy, Inc.
- GE Hitachi Nuclear Energy, LLC
- General Atomics
- Kairos Power LLC
- Lightbridge Corporation
- Mitsubishi Heavy Industries, Ltd.
- Moltex Energy Limited
- Nuclear Power Corporation of India Limited
- Orano SA
- Rolls-Royce SMR Limited
- Seaborg Technologies ApS
- Shanghai Institute of Applied Physics, Chinese Academy of Sciences
- TerraPower, LLC
- Terrestrial Energy Inc.
- Thor Energy AS
- ThorCon Power, Inc.
- Thorizon B.V.
- Westinghouse Electric Company LLC
- X-energy, Inc.
Desarrollos recientes de la industria en Mercado de Reactores de Torio
- Septiembre de 2026: Kairos Power firmó un acuerdo de términos vinculante con Samsung C&T Engineering and Construction Group para una inversión estratégica de hasta 100 millones de USD y colaboración en ingeniería, adquisición y construcción en la planta de demostración a escala comercial Hermes 2 en Oak Ridge, Tennessee. Samsung C&T se une al equipo de ingeniería, adquisición y construcción para Hermes 2 y futuros despliegues comerciales de KP-FHR.
- Mayo de 2026: Clean Core Thorium Energy confirmó que su combustible ANEEL alcanzó más de 60 GWd/MTU de quemado en el Reactor de Prueba Avanzado del Laboratorio Nacional de Idaho.
- Abril de 2026: Thorizon, EPZ, NRG PALLAS, las Provincias de Zelanda y Holanda Septentrional, Impuls Zeeland, ROM InWest e Invest-NL firmaron un memorando de entendimiento para construir un reactor de sal fundida comercial en los Países Bajos. El plan tiene como objetivo un demostrador en Petten para 2028, operación para 2030 y primera operación comercial del Thorizon One de 100 MWe en Zelanda para 2034.
Alcance del Informe del Mercado Global de Reactores de Torio
Un reactor de torio es un tipo de reactor nuclear diseñado para utilizar torio (específicamente torio-232) como fuente de combustible primaria. Dado que el torio es un material fértil en lugar de un material fisionable, no puede sostener una reacción en cadena nuclear por sí solo. En cambio, debe absorber neutrones de un combustible "iniciador" fisionable (como uranio o plutonio) para transmutarse en uranio-233, que luego sufre fisión para liberar energía.
El mercado global de reactores de torio está segmentado por tipo de reactor, forma de combustible, capacidad, usuario final y geografía. Por tipo de reactor, el mercado está segmentado en reactores de sal fundida (MSR), reactores de torio de fluoruro líquido (LFTR), reactores de gas de alta temperatura (HTGR), reactores de agua pesada (HWR/PHWR), sistemas impulsados por aceleradores (ADS), reactores de metal líquido (LMR), reactores de agua ligera (LWR) y otros diseños de reactores compatibles con torio. Por forma de combustible, el mercado está segmentado en combustible sólido y combustible líquido. Por capacidad, el mercado está segmentado en hasta 10 MW, 10–100 MW, 100–300 MW, 300–700 MW y por encima de 700 MW. Por usuario final, el mercado está segmentado en empresas de servicios nucleares, gobierno y sector público, empresas industriales, instituciones de investigación, organizaciones de defensa y estratégicas, desarrolladores de energía y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de reactores de torio en 15 países en las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Reactores de Sal Fundida (MSR) |
| Reactores de Torio de Fluoruro Líquido (LFTR) |
| Reactores de Gas de Alta Temperatura (HTGR) |
| Reactores de Agua Pesada (HWR/PHWR) |
| Sistemas Impulsados por Aceleradores (ADS) |
| Reactores de Metal Líquido (LMR) |
| Reactores de Agua Ligera (LWR) |
| Otros Diseños de Reactores Compatibles con Torio |
| Combustible Sólido |
| Combustible Líquido |
| Hasta 10 MW |
| 10-100 MW |
| 100-300 MW |
| 300-700 MW |
| Por Encima de 700 MW |
| Empresas de Servicios Nucleares |
| Gobierno y Sector Público |
| Empresas Industriales |
| Instituciones de Investigación |
| Organizaciones de Defensa y Estratégicas |
| Desarrolladores de Energía |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Rusia | |
| Noruega | |
| Países Bajos | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Reactor | Reactores de Sal Fundida (MSR) | |
| Reactores de Torio de Fluoruro Líquido (LFTR) | ||
| Reactores de Gas de Alta Temperatura (HTGR) | ||
| Reactores de Agua Pesada (HWR/PHWR) | ||
| Sistemas Impulsados por Aceleradores (ADS) | ||
| Reactores de Metal Líquido (LMR) | ||
| Reactores de Agua Ligera (LWR) | ||
| Otros Diseños de Reactores Compatibles con Torio | ||
| Por Forma de Combustible | Combustible Sólido | |
| Combustible Líquido | ||
| Por Capacidad | Hasta 10 MW | |
| 10-100 MW | ||
| 100-300 MW | ||
| 300-700 MW | ||
| Por Encima de 700 MW | ||
| Por Usuario Final | Empresas de Servicios Nucleares | |
| Gobierno y Sector Público | ||
| Empresas Industriales | ||
| Instituciones de Investigación | ||
| Organizaciones de Defensa y Estratégicas | ||
| Desarrolladores de Energía | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Rusia | ||
| Noruega | ||
| Países Bajos | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado global de reactores de torio para 2032?
Se proyecta que el tamaño del Mercado de Reactores de Torio sea de 6,21 mil millones de USD en 2026, 6,86 mil millones de USD en 2027, y alcance los 11,29 mil millones de USD para 2032, creciendo a una CAGR del 10,48% de 2027 a 2032.
¿Qué diseño de reactor lidera el desarrollo actual de torio?
Los reactores de sal fundida representaron el 37,3% de la participación en 2026, respaldados por la actividad operativa y de demostración en China y Europa.
¿Por qué los países están considerando reactores basados en torio?
Los gobiernos están evaluando el torio para obtener energía firme baja en carbono, posibles vías de combustible doméstico y aplicaciones industriales de alta temperatura.
¿Cuál es la principal restricción para el despliegue?
La capacidad de fabricación y reciclaje de combustible comercial es limitada, mientras que los proyectos únicos en su tipo enfrentan riesgos de capital, calificación de materiales y calendario.
¿Qué región está creciendo más rápido?
Asia-Pacífico representó el 45,3% de la participación en 2026 y se proyecta que crezca a una CAGR del 12,8% hasta 2032.
¿Qué usuario final se espera que crezca más rápido?
Se espera que las instituciones de investigación crezcan a una CAGR del 12,5% hasta 2032 porque proporcionan apoyo en pruebas, certificación y licencias.