
Tamanho e Participação do Mercado de Cateteres Torácicos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.19 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.75 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.08 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cateteres Torácicos por Mordor Intelligence
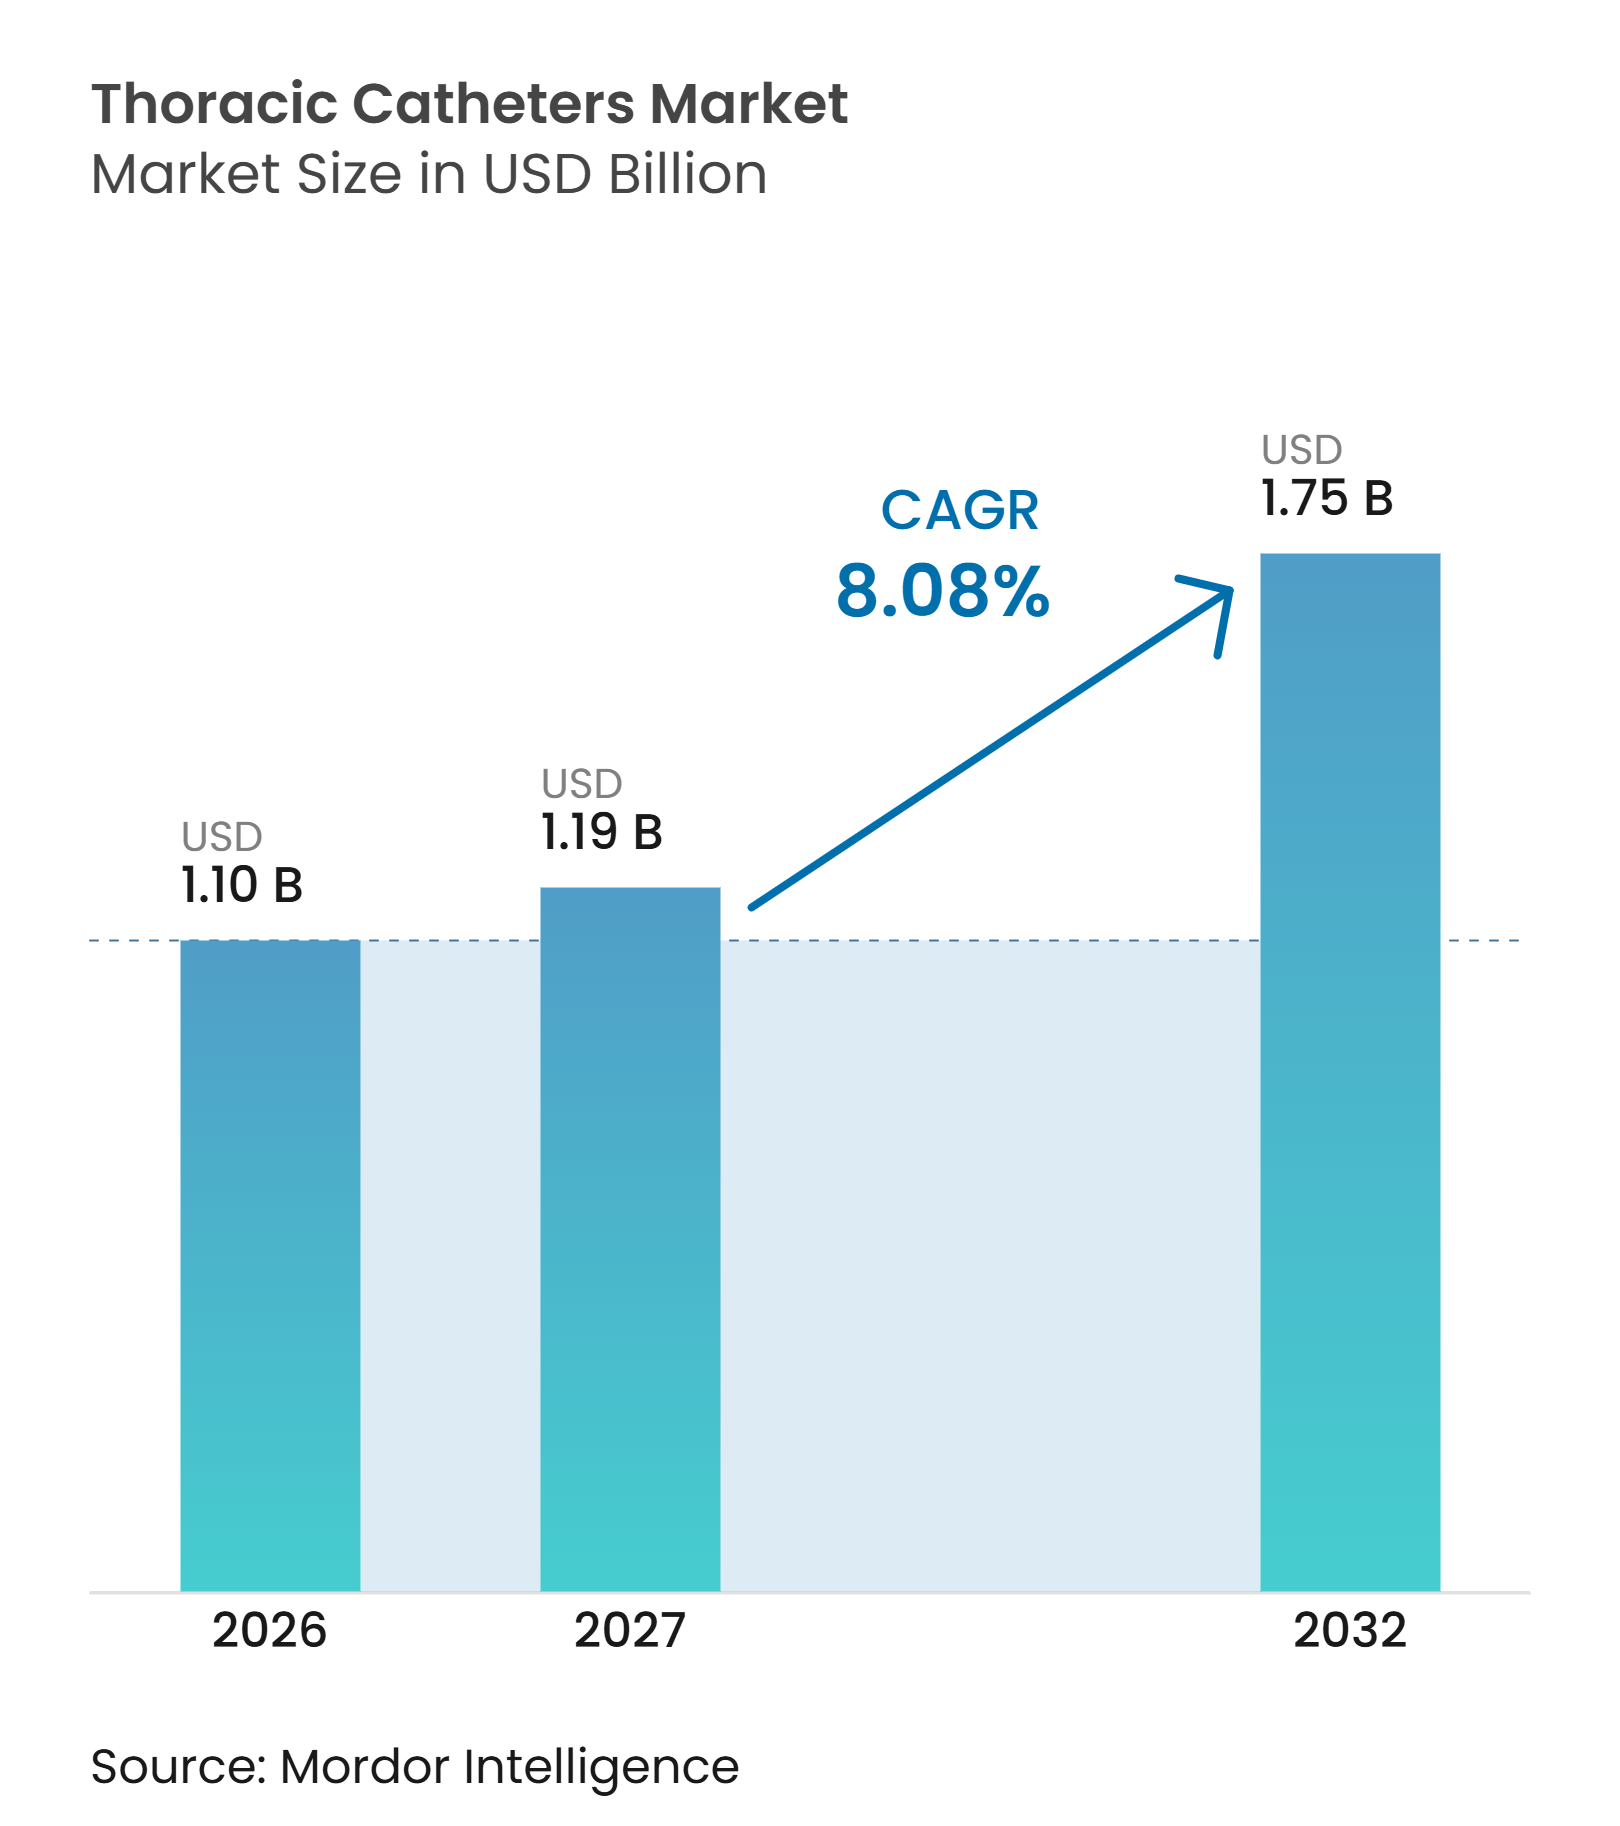
O tamanho do Mercado de Cateteres Torácicos deve crescer de 1,10 bilhões de USD em 2026 para 1,19 bilhões de USD em 2027 e tem previsão de atingir 1,75 bilhões de USD até 2032, a um CAGR de 8,08% no período de 2027 a 2032.
O mercado de cateteres torácicos atende a 2 ambientes de cuidado distintos: drenagem aguda após trauma ou cirurgia e manejo pleural recorrente para pacientes com malignidade ou insuficiência orgânica. Essa distinção afeta as decisões de compra porque os tubos torácicos de rotina atendem às necessidades imediatas de drenagem, enquanto os cateteres tunelizados e os sistemas digitais apoiam trajetórias de tratamento mais longas. Os produtos premium estão ganhando valor à medida que os hospitais se concentram na mobilidade pós-operatória, na alta mais precoce e no cuidado ambulatorial confiável. O mercado de cateteres torácicos também está se movendo em direção a soluções que combinam um cateter, equipamento de drenagem e suporte ao fluxo de trabalho, em vez de um único tubo descartável. Os fabricantes que conseguem documentar menos complicações e um custo total de cuidado mais baixo têm uma posição mais forte quando os hospitais avaliam produtos premium.
Principais Conclusões do Relatório
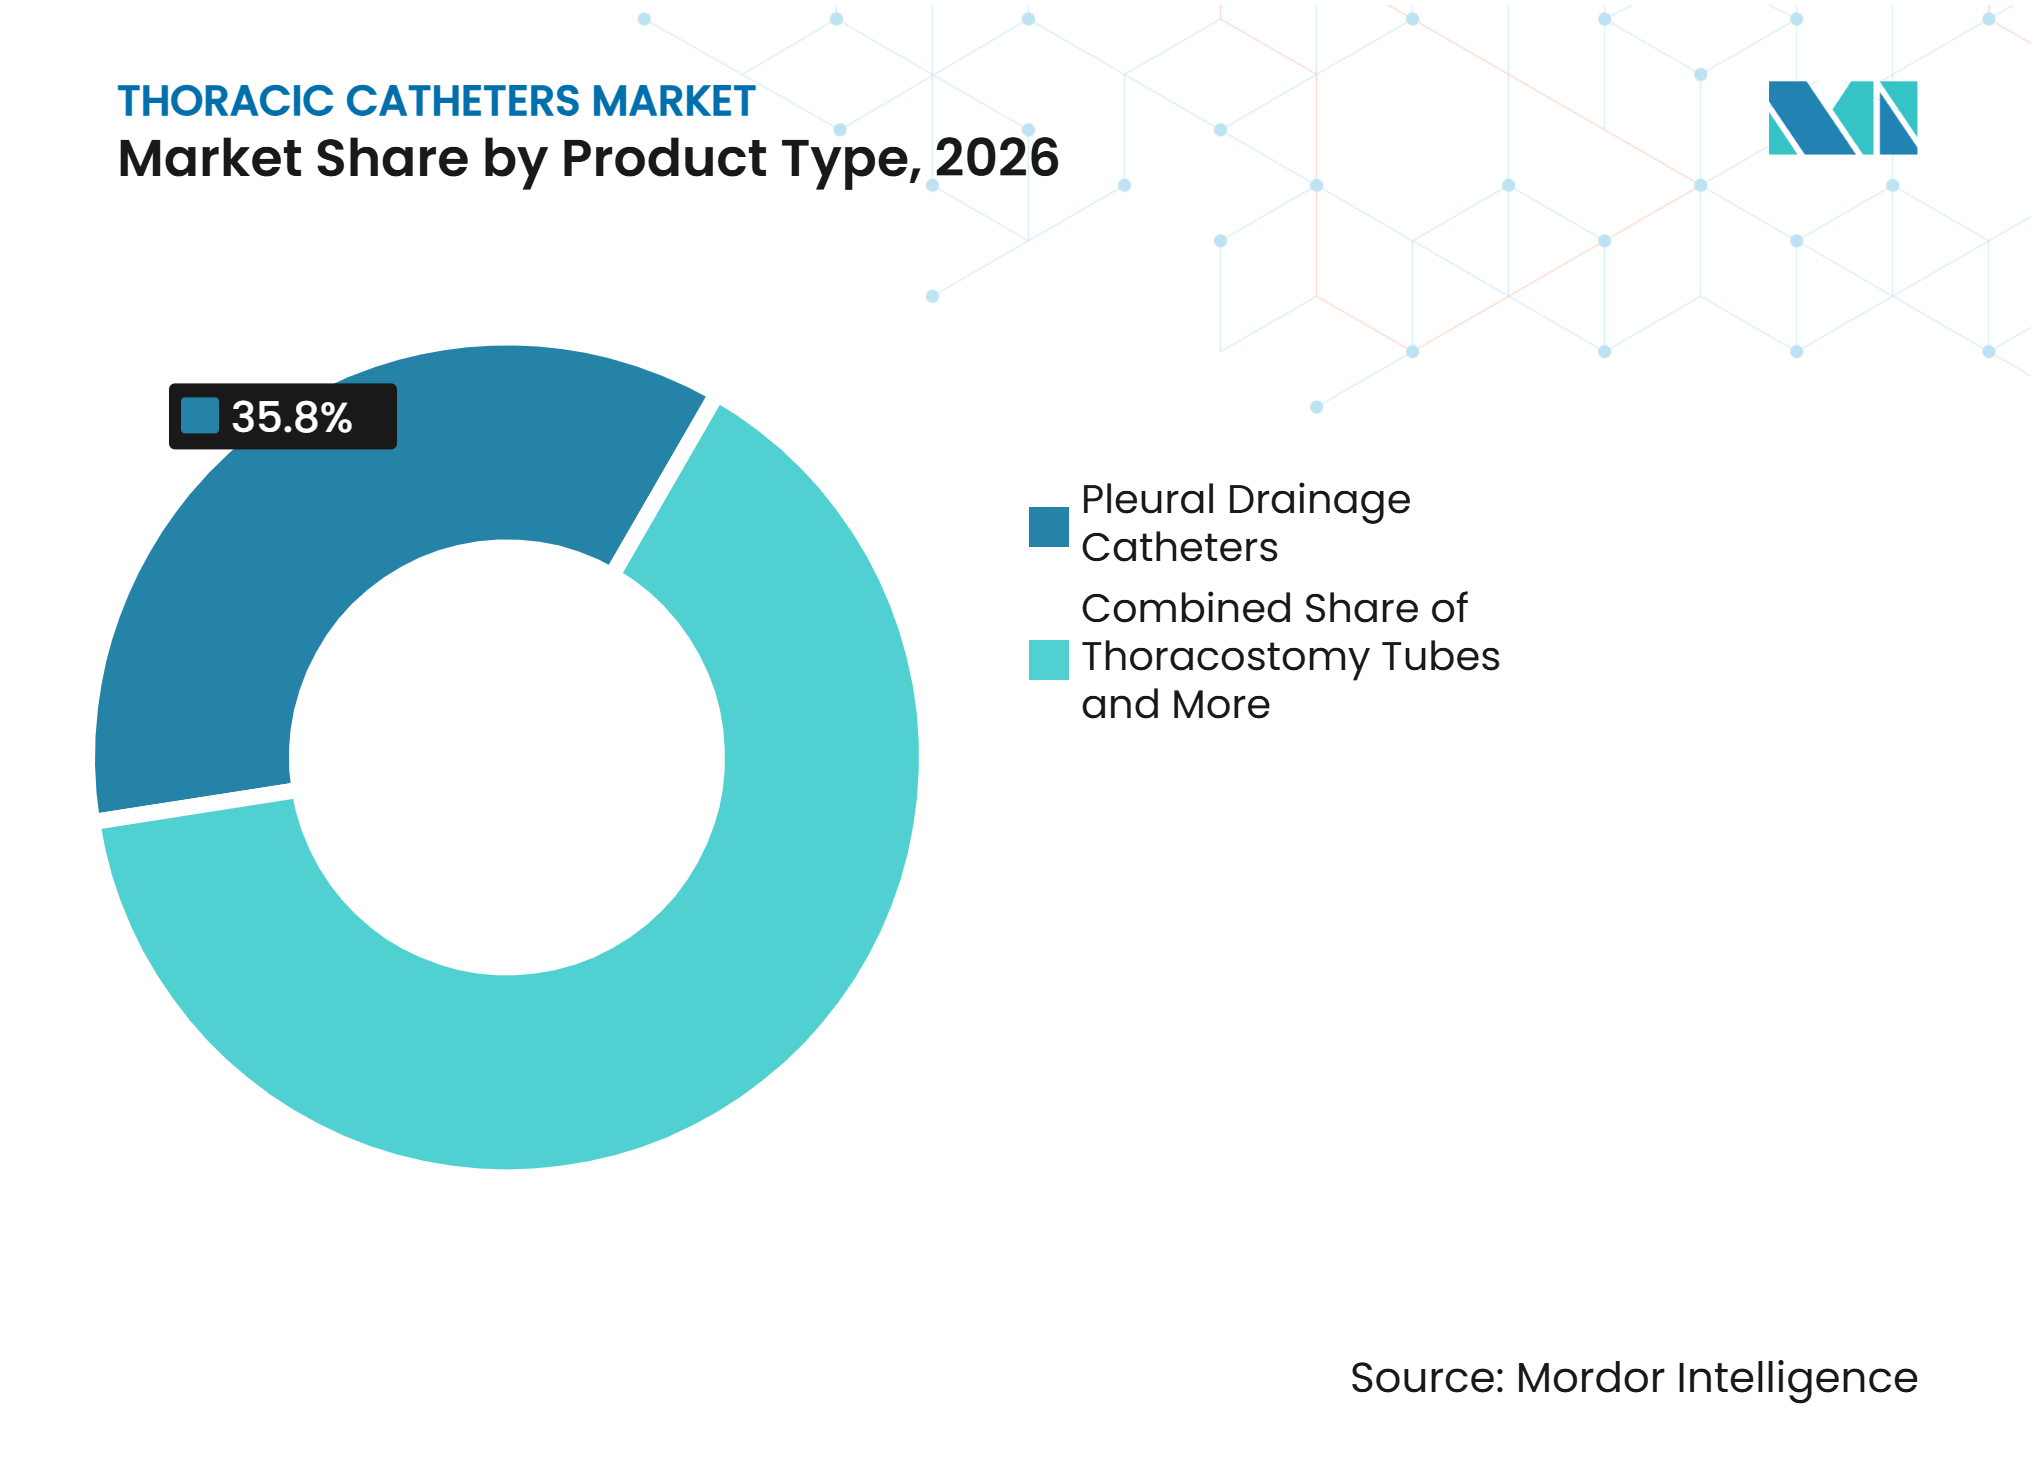
- Por tipo de produto, os cateteres de drenagem pleural detinham 35,84% da receita em 2026, enquanto os kits e bandejas de procedimento de toracostomia têm previsão de crescer a um CAGR de 10,23% até 2032.
- Por material, o silicone detinha 40,27% da receita em 2026, enquanto o poliuretano tem previsão de crescer a um CAGR de 10,96% até 2032.
- Por procedimento e técnica de acesso, a colocação cirúrgica por toracostomia detinha 43,68% da receita em 2026, enquanto a colocação de cateter pleural de permanência tunelizado tem previsão de crescer a um CAGR de 10,82% até 2032.
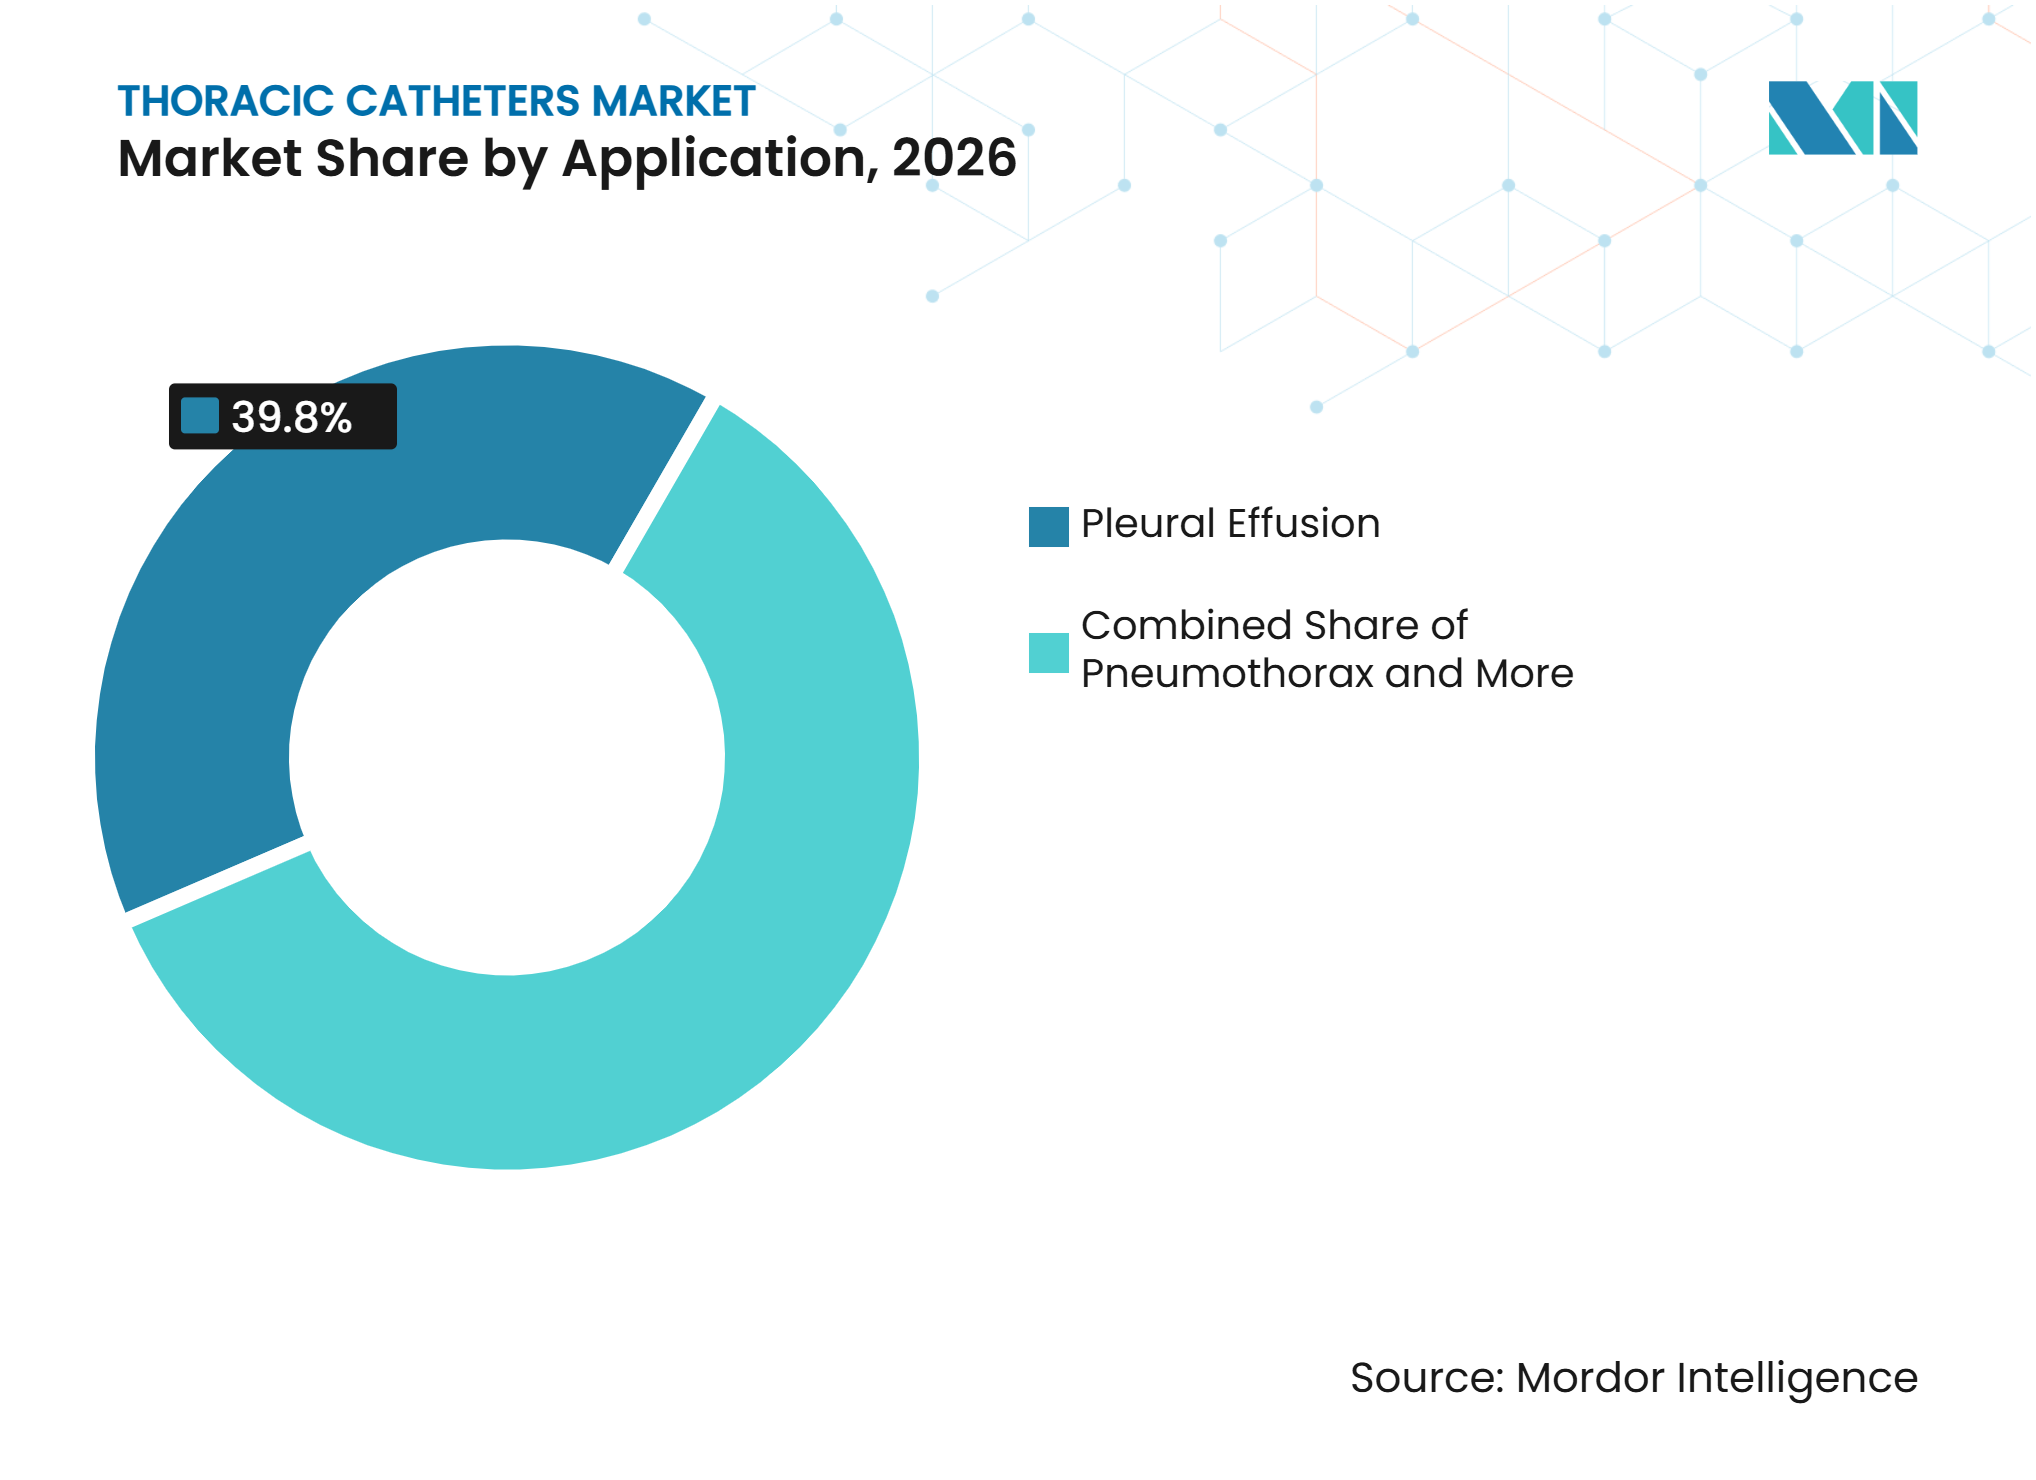
- Por aplicação, o derrame pleural detinha 39,76% da receita em 2026 e tem previsão de crescer a um CAGR de 9,21% até 2032.
- Por usuário final, os hospitais detinham 55,45% da receita em 2026, enquanto os centros cirúrgicos ambulatoriais têm previsão de crescer a um CAGR de 9,47% até 2032.
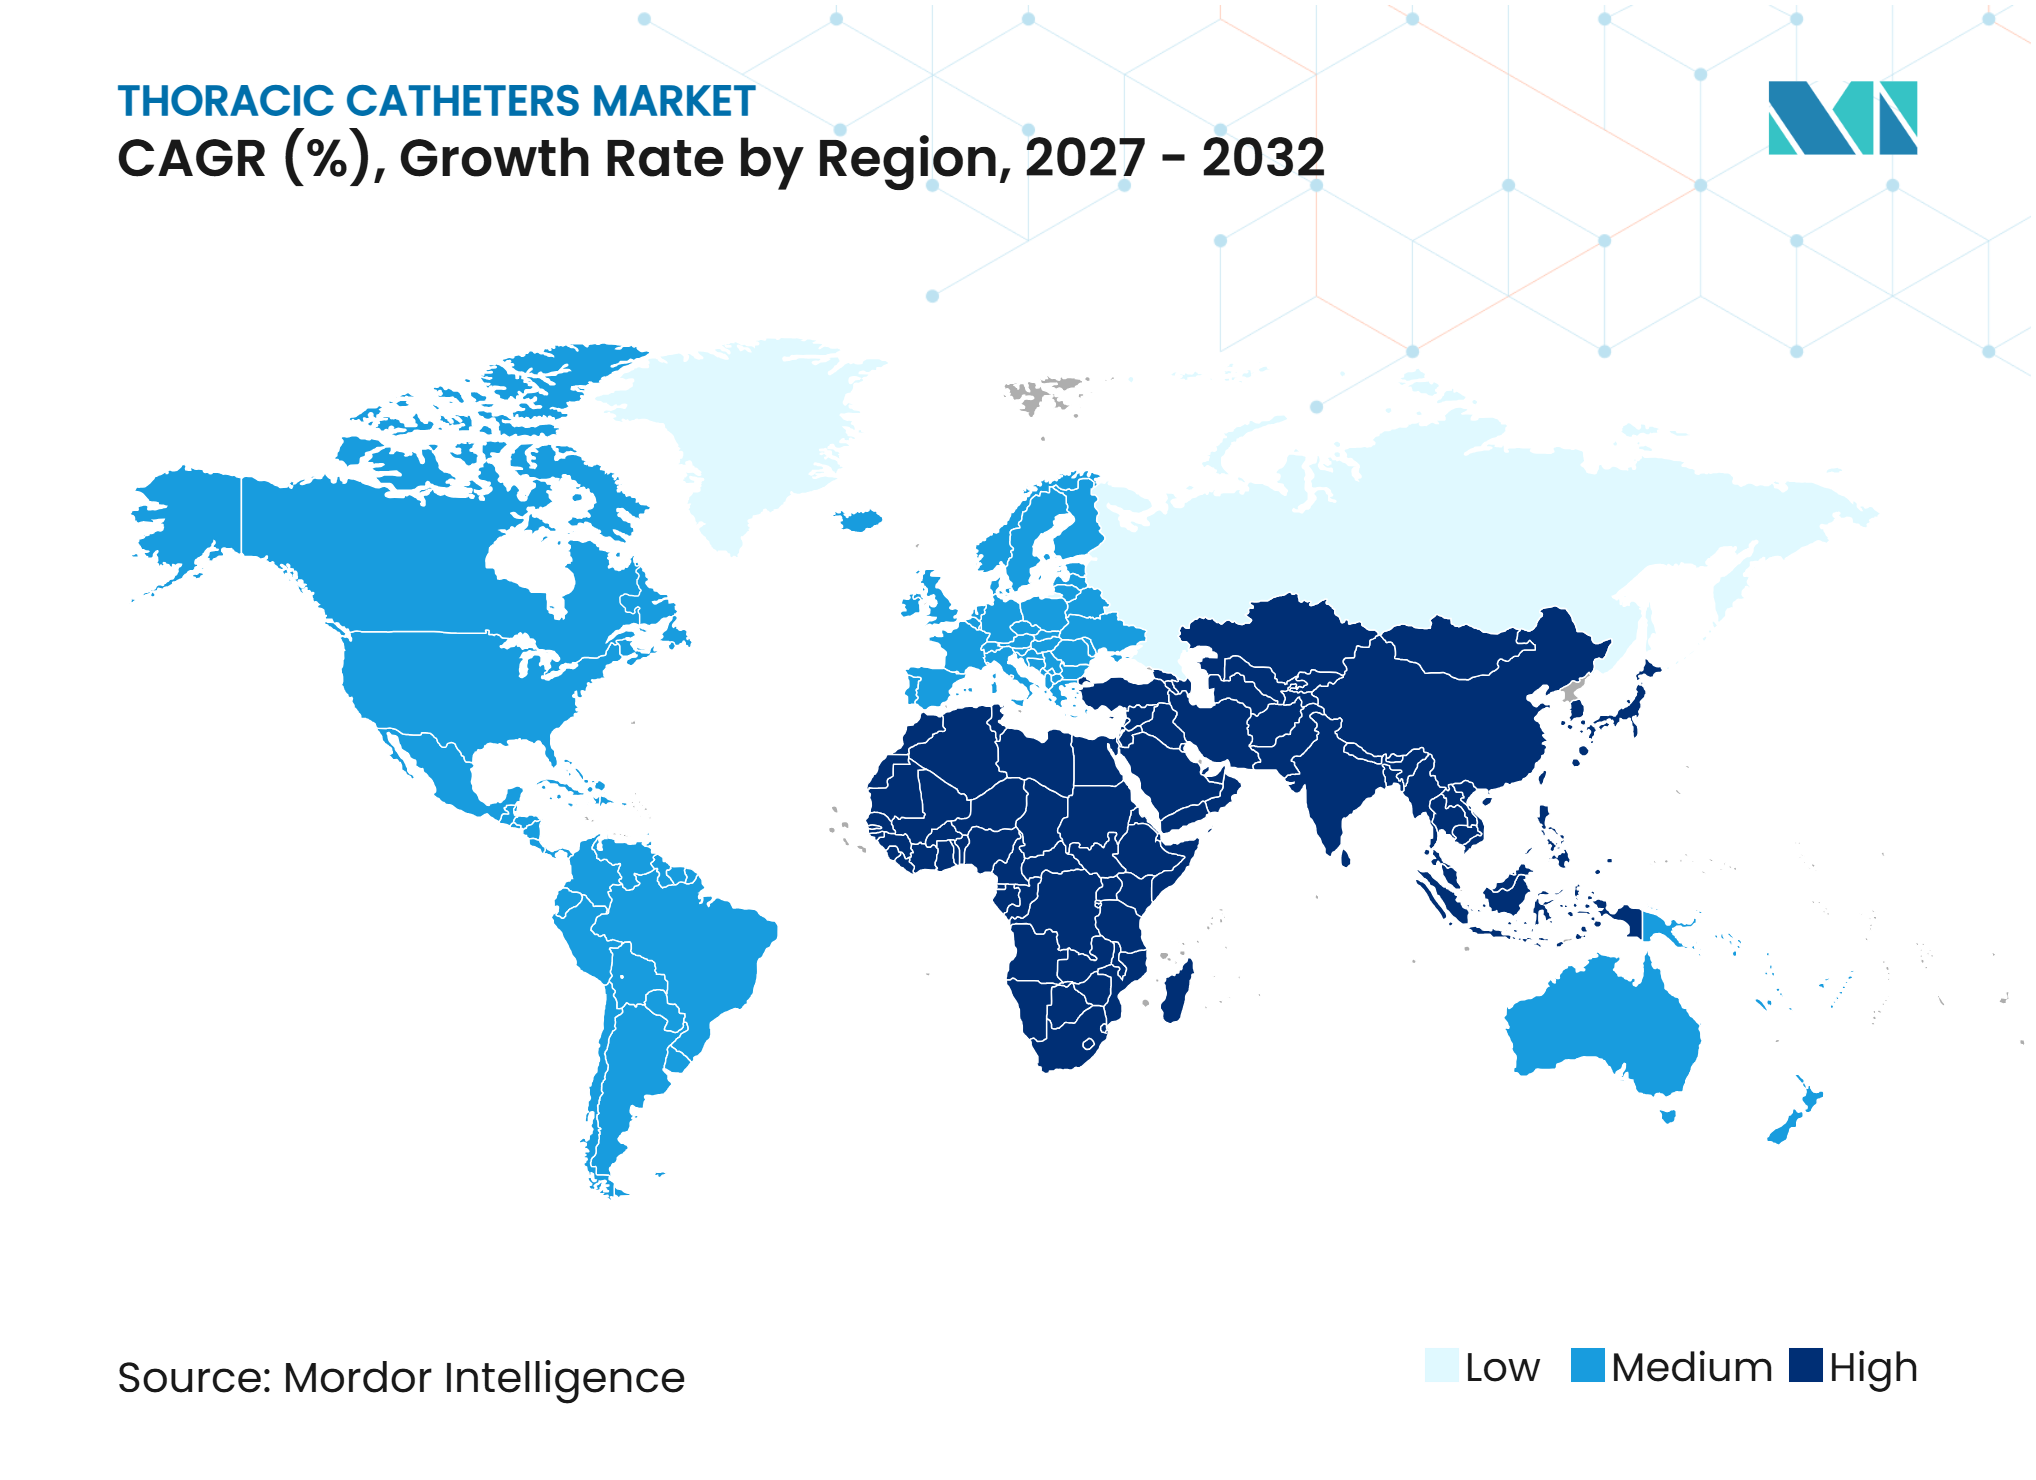
- Por geografia, a América do Norte capturou uma participação de 38,24% em 2026, enquanto a Ásia-Pacífico está posicionada para o crescimento mais rápido, com um CAGR de 10,04% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Cateteres Torácicos*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Carga de Derrame Pleural e Pneumotórax | +2.5% | Global | Médio prazo (2 a 4 anos) |
| Maiores Volumes de Cirurgia Torácica e Cardiotorácica | +2.0% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Transição para Drenagem de Pequeno Calibre Minimamente Invasiva | +1.5% | Global, com relevância crescente na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de Drenagem Digital e Fluxo de Trabalho de Recuperação Aprimorada | +1.3% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Manejo Pleural Ambulatorial e Domiciliar | +0.8% | América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Inovação em Polímeros, Revestimentos e Resistência a Dobramento | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Carga de Derrame Pleural e Pneumotórax
O derrame pleural não maligno tem uma incidência global estimada de 252 casos por 100.000 pessoas. Ele representou 63,5% das hospitalizações por doença pleural em adultos nos Estados Unidos e gerou 10,1 bilhões de USD em custos anuais de saúde na análise citada [1]. O Japão registrou 14.719 procedimentos de pneumotórax e 5.143 procedimentos de empiema em seu banco de dados cirúrgico nacional de 2024. O mesmo conjunto de dados nacional relatou que 70% dos casos de pneumotórax espontâneo necessitaram de intervenção além da drenagem inicial. A disfunção cardíaca, renal e hepática pode causar derrames recorrentes, e esses pacientes apresentaram mortalidade de até 50% em 1 ano. Essa carga clínica amplia a demanda do mercado de cateteres torácicos além dos procedimentos pós-operatórios, pois muitos pacientes necessitam de drenagem repetida durante o cuidado crônico.
Maiores Volumes de Cirurgia Torácica e Cardiotorácica
O Japão realizou 94.961 procedimentos torácicos gerais em 2024, o que representou 2,2 vezes o volume registrado em 2000. Seu volume de 2024 também foi 9,4% acima do ponto mais baixo da pandemia em 2020, e a cirurgia torácoscópica videoassistida representou 90% dos procedimentos. O registro da Alemanha reportou 181.988 procedimentos cardíacos e vasculares em 78 departamentos em 2025. O Baylor Scott & White relatou crescimento de 13% nos procedimentos torácicos do ano fiscal de 2024 para o ano fiscal de 2025, com 315 dos 386 procedimentos realizados roboticamente. Cada procedimento pode exigir a colocação de cateter durante a cirurgia ou para drenagem pós-operatória. O uso crescente de técnicas videoassistidas e robóticas também favorece dispositivos menores e menos traumáticos que funcionam com trajetórias de recuperação minimamente invasivas no mercado de cateteres torácicos.
Drenagem Minimamente Invasiva, Cuidado Ambulatorial e Inovação em Materiais
Um estudo de 2025 com 134 procedimentos de drenagem com cateter pigtail guiada por ultrassom relatou melhora clínica em 86,6% dos pacientes e complicações relacionadas ao procedimento em 3,7% dos pacientes. Metade dos pacientes nesse estudo recebeu alta diretamente do pronto-socorro, o que apoia o uso de drenagem de pequeno calibre para casos apropriados. As diretrizes publicadas descreveram cateteres de pequeno calibre de 14 Fr ou menos como comparáveis a tubos maiores para casos selecionados de pneumotórax e derrame de livre fluxo. O cuidado ambulatorial com cateter tunelizado e a drenagem domiciliar estão, portanto, se tornando mais relevantes para o design do produto, treinamento e arranjos de fornecimento. Novos revestimentos hidrofílicos, designs de válvulas antiobstrução e formulações de polímeros mais resistentes visam preservar a permeabilidade em coleções de fluidos mais espessos. Essas mudanças apoiam o mercado de cateteres torácicos ao tornar os produtos de pequeno calibre mais adequados para ambientes de cuidado fora da sala de operações.
Drenagem Digital e Fluxos de Trabalho de Recuperação Aprimorada
Cinco ensaios randomizados envolvendo mais de 1.400 pacientes compararam a drenagem torácica digital e convencional após cirurgia torácica. Todos os 5 estudos relataram internações hospitalares mais curtas com sistemas digitais, com uma redução média de 1 dia, embora apenas 2 ensaios tenham atingido significância estatística. O Cedars-Sinai relatou que a drenagem digital reduziu a internação média em 1,5 dia após ressecção pulmonar. O mesmo programa estimou economias anuais de 800.000 USD sem aumento nas readmissões. Um consenso de especialistas de 2025 apoiou os sistemas digitais para reduzir a variação entre observadores e melhorar a mobilidade do paciente após lobectomia pulmonar. As unidades digitais também podem criar vendas recorrentes de consumíveis proprietários, o que oferece aos fornecedores um modelo comercial diferente das vendas de tubos torácicos padrão no mercado de cateteres torácicos.
Análise de Impacto das Restrições do Mercado de Cateteres Torácicos*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Obstrução, Infecção, Mau Posicionamento e Deslocamento do Cateter | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Comoditização Liderada por Organizações de Compras em Grupo e Pressão sobre Preços Premium | -1.0% | América do Norte, com expansão para a Europa | Curto prazo (≤ 2 anos) |
| Variabilidade no Treinamento para Colocação e Escassez de Especialistas | -0.4% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2 a 4 anos) |
| Carga de Sustentabilidade e Revalidação para Dispositivos de Uso Único | -0.3% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complicações do Cateter e Capacidade de Colocação
Uma revisão sistemática cobrindo 4.973 inserções de drenos torácicos de pequeno calibre relatou uma taxa de falha geral de 19,4%. O deslocamento do tubo ocorreu em 5,9% dos casos, obstrução em 5,4%, dobramento em 3,7% e mau posicionamento em 3,3%. Uma análise agrupada de 41 estudos sobre cateteres pleurais de permanência encontrou uma taxa geral de complicações de 20,3%, incluindo uma taxa de infecção de 5,7% e uma taxa de obstrução de 1,5%. Esses eventos podem levar à reinserção, readmissão ou drenagem cirúrgica, aumentando o custo do episódio de cuidado. A disponibilidade de treinamento é especialmente importante para a colocação guiada por ultrassom e programas de cateter tunelizado, e a escassez pode retardar a adoção em ambientes com menos especialistas. O mercado de cateteres torácicos recompensará os fornecedores que associarem um dispositivo à educação clínica e a evidências que demonstrem desempenho de drenagem confiável.
Pressão de Preços e Requisitos para Dispositivos de Uso Único
Os tubos torácicos padrão e os kits de drenagem básicos enfrentam pressão de custos quando os hospitais compram por meio de contratos centralizados. Os hospitais frequentemente exigem evidências de resultados clínicos e suporte ao custo total do procedimento antes de aprovar produtos que estejam fora dos arranjos de compra contratados. Isso dificulta que empresas de médio porte garantam a adoção em formulários de sistemas premium. Os produtos com integração digital e as plataformas de cateter tunelizado podem manter preços mais altos quando demonstram valor para o paciente ou para o fluxo de trabalho. Os requisitos ambientais também afetam as decisões sobre materiais, particularmente para produtos de PVC que utilizam plastificantes ftalatos. O mercado de cateteres torácicos deve, portanto, equilibrar desempenho, geração de evidências, escolhas de materiais sustentáveis e custo unitário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Kits de Procedimento Ganham Impulso ao Lado dos Cateteres de Drenagem PleuralOs cateteres de drenagem pleural detinham 35,84% da receita de produtos em 2026, representando a maior posição de produto no mercado de cateteres torácicos. Seu uso é apoiado pelo tratamento frequente de derrames pleurais malignos e não malignos. Os cateteres tunelizados de permanência também apoiam trajetórias ambulatoriais para pacientes que necessitam de drenagem contínua. Os tubos de toracostomia permanecem importantes após cirurgia cardíaca e em cuidados de emergência. Seu diâmetro maior continua útil para coleções viscosas, hemorrágicas ou coagulantes. A revisão sistemática relatou uma taxa de falha de 45,6% para drenos de pequeno calibre em empiema e derrames parapneumônicos complicados.
Os kits e bandejas de procedimento de toracostomia têm previsão de crescer a um CAGR de 10,23% até 2032. Os kits reúnem cateteres, componentes estéreis e itens relacionados em uma única unidade de compra. Esse formato pode padronizar a configuração e reduzir a variação em ambientes hospitalares e de centros cirúrgicos ambulatoriais. Os cateteres de aspiração torácica continuam a atender usos especializados em cirurgia cardíaca e pós-operatório. Os cateteres trocarte também são utilizados em cuidados pleurais paliativos e apresentaram tempos de procedimento de 5 a 8 minutos mais curtos do que a colocação convencional de dreno intercostal de grande calibre e sucesso técnico acima de 96% em pacientes selecionados. Acessórios como conectores, câmaras de selo d'água e recipientes digitais permanecem importantes porque as plataformas digitais utilizam suprimentos descartáveis dedicados. O setor de cateteres torácicos está, portanto, migrando da compra de componentes para um modelo de kit de procedimento que pode apoiar a adoção de materiais e revestimentos aprimorados.



Por Material:
O Silicone Mantém sua Liderança Enquanto o Poliuretano se ExpandeO silicone detinha 40,27% da receita de materiais em 2026, tornando-o a maior categoria de material. É valorizado pela biocompatibilidade, perfil hipoalergênico e adequação para períodos de permanência mais longos. Essas características são importantes para os cateteres pleurais tunelizados que permanecem no lugar por semanas ou meses. O silicone é, consequentemente, bem adequado para o manejo de derrames recorrentes e cuidados ambulatoriais. Seu papel clínico estabelecido fornece uma base estável para sistemas de cateter premium. O material permanece particularmente relevante quando o conforto do paciente e a tolerância tecidual são prioridades.
O poliuretano tem previsão de crescer a um CAGR de 10,96% até 2032. A categoria se beneficia de revestimentos antimicrobianos, construção multi-durômetro, radiopacidade aprimorada, resistência a dobramento e paredes mais finas. A Avient apresentou opções de poliuretano termoplástico para dispositivos de saúde em 2025, incluindo formulações radiopacas que podem apoiar o desenvolvimento de cateteres [2]. Um estudo de 2025 descobriu que cateteres de poliuretano revestidos com policaprolactona carregados com ampicilina mantiveram atividade antibacteriana por 40 dias e reduziram as contagens bacterianas em mais de 99,9% em comparação com controles não revestidos. O PVC enfrenta pressão de preocupações ambientais relacionadas aos plastificantes ftalatos, enquanto o uso de látex continua a declinar devido ao risco de sensibilização e às políticas de compra sem látex. Os materiais bioabsorvíveis e os elastômeros termoplásticos permanecem opções em estágio inicial para sistemas de drenagem com liberação de fármacos no mercado de cateteres torácicos.
Por Procedimento e Técnica de Acesso:
Cateteres Tunelizados Apoiam o Cuidado AmbulatorialA colocação cirúrgica por toracostomia detinha 43,68% da receita de procedimentos em 2026. Permanece central para trauma agudo, pós-cirurgia cardíaca e cuidados de hemotórax. Esses ambientes frequentemente exigem intervenção rápida e acesso confiável de grande calibre. A colocação cirúrgica, portanto, provavelmente permanecerá essencial mesmo com a expansão das abordagens ambulatoriais. Sua posição de liderança reflete a necessidade clínica contínua de drenagem em casos graves e urgentes. O procedimento permanece intimamente ligado a salas de operações hospitalares, unidades de terapia intensiva e pronto-socorros.
A colocação de cateter pleural de permanência tunelizado tem previsão de crescer a um CAGR de 10,82% até 2032. Ela transfere o cuidado de derrame maligno recorrente das enfermarias hospitalares para salas de procedimento e manejo domiciliar. A Associação Americana de Broncologia e Pneumologia Intervencionista relatou que 81,8% dos cateteres tunelizados foram colocados em salas de procedimento, enquanto 51,6% foram colocados com anestesia local. Profissionais de prática avançada estiveram envolvidos no manejo em 44,4% dos programas pesquisados. A colocação de pequeno calibre guiada por Seldinger alcançou uma taxa de sucesso de 90,3% para derrames pleurais, mas seu desempenho foi mais fraco em empiema. Portabilidade, uso simples e tolerabilidade pelo paciente permanecerão características de design importantes à medida que o mercado de cateteres torácicos se expande para o cuidado ambulatorial e domiciliar.
Por Aplicação:
O Derrame Pleural Sustenta Tanto o Volume Quanto o CrescimentoO derrame pleural representou 39,76% da receita de aplicações em 2026 e tem previsão de crescer a um CAGR de 9,21% até 2032. A categoria abrange derrame maligno, acúmulo de fluido relacionado à insuficiência cardíaca e hidrotórax hepático. Sua ampla base clínica cria demanda inicial e repetida por dispositivos de drenagem. O derrame pleural também representou a maior posição de aplicação porque o manejo pode continuar além de uma primeira visita hospitalar. A participação do mercado de cateteres torácicos detida por essa aplicação reflete a necessidade de soluções de drenagem tanto agudas quanto de longo prazo.
Verificou-se que 50% dos pacientes com derrame pleural maligno necessitaram de um segundo procedimento pleural após o tratamento inicial. Também se verificou que 58% dos procedimentos repetidos ocorreram dentro de 2 semanas do diagnóstico. O pneumotórax produz demanda de alta acuidade, mas frequentemente de evento único, e o Japão registrou 14.719 procedimentos em 2024. O hemotórax permanece um ambiente onde tubos de grande calibre são preferidos, enquanto o empiema apresenta altas taxas de falha de pequeno calibre e pode exigir escalonamento. A drenagem pós-lobectomia e o pneumotórax associado a trauma criam demanda adicional que acompanha a cirurgia torácica e a atividade do pronto-socorro. Essas diferenças clínicas exigem que os fabricantes mantenham produtos padrão e especializados dentro do mercado de cateteres torácicos.

Por Usuário Final:
Hospitais Lideram Enquanto Centros Cirúrgicos Ambulatoriais Crescem Mais RapidamenteOs hospitais detinham 55,45% da receita de usuários finais em 2026. Sua posição de liderança reflete a concentração de programas cardiotorácicos, unidades de terapia intensiva, pronto-socorros e salas de operações. Eles gerenciam as aplicações de maior acuidade em toda a gama de produtos. Os sistemas hospitalares também adquirem equipamentos para cuidados agudos, recuperação pós-operatória e casos de drenagem mais complexos. Essa amplitude torna os hospitais o grupo de clientes central para o mercado de cateteres torácicos. Suas decisões de compra também podem moldar a adoção de plataformas de drenagem digital e kits de procedimento.
Os centros cirúrgicos ambulatoriais têm previsão de crescer a um CAGR de 9,47% até 2032. Os protocolos de recuperação aprimorada estão permitindo que procedimentos pleurais e torácicos selecionados saiam dos ambientes hospitalares. O Baylor Scott & White relatou que 81,6% de seus 386 procedimentos torácicos no ano fiscal de 2025 foram robóticos. As clínicas especializadas também estão desenvolvendo programas de doenças pleurais que podem gerenciar o cuidado recorrente com cateter tunelizado. A pesquisa da associação constatou que os profissionais de prática avançada apoiaram principalmente a resolução de problemas em 87,8% dos programas e a educação do paciente em 78% dos programas. As agências de saúde domiciliar e os centros de pesquisa representam pools de receita menores, mas podem testar monitoramento remoto, drenagem domiciliar e modelos de fornecimento direto. Essa ampliação do mix de usuários finais apoia uma demanda mais distribuída no mercado de cateteres torácicos.
Análise Geográfica
América do Norte
A América do Norte detinha 38,24% da receita de 2026, conferindo à região a maior posição no mercado de cateteres torácicos. A região possui altos volumes de procedimentos cardiotorácicos, suporte de pagadores para drenagem hospitalar e ambulatorial, e serviços maduros de pneumologia intervencionista. Nova Jersey registrou 10.931 procedimentos de cirurgia cardíaca aberta e substituição de válvula aórtica transcateter em 2025. O Cedars-Sinai relatou uma redução de 1,5 dia na internação hospitalar média após adotar a drenagem torácica digital para ressecção pulmonar. O mesmo programa relatou economias anuais estimadas de 800.000 USD, o que apoia decisões de aquisição baseadas no valor da trajetória de cuidado, e não apenas no preço do produto. Os centros provinciais de câncer no Canadá estão expandindo programas ambulatoriais de cateter tunelizado para o manejo paliativo do derrame pleural maligno. As necessidades de credenciamento para colocação guiada por ultrassom e tunelizada permanecem um fator limitante em alguns hospitais comunitários.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 10,04% até 2032, a maior taxa de crescimento regional no mercado de cateteres torácicos. O Japão realizou 94.961 cirurgias torácicas gerais em 2024, com a cirurgia torácoscópica videoassistida representando 90% do total. Essa base de procedimentos apoia o uso precoce de soluções de drenagem de pequeno calibre e digitais. A China e a Índia estão construindo capacidade de cirurgia torácica terciária, o que amplia a demanda por kits básicos e cateteres especializados. Cargas mais elevadas de tuberculose e infecção parapneumônica em partes desses países também sustentam a demanda por drenagem de grande calibre. A Coreia do Sul e a Austrália estão migrando para a drenagem digital por meio de protocolos de recuperação aprimorada e padrões de aquisição que valorizam os resultados documentados dos pacientes. O Japão, a Coreia do Sul e a Austrália provavelmente favorecerão sistemas premium mais cedo, enquanto a China e a Índia podem manter uma mistura maior de grande calibre para cuidados agudos por mais tempo. Essa divisão exige que os participantes do mercado de cateteres torácicos adaptem os portfólios de produtos aos padrões de tratamento locais e à capacidade de compra.
Europa, América do Sul, Oriente Médio e África
A Alemanha registrou 181.988 procedimentos cardíacos e vasculares em 2025, sustentando a demanda contínua por drenagem em seus centros acadêmicos e comunitários. O Regulamento de Dispositivos Médicos da União Europeia estabelece o quadro de conformidade para dispositivos médicos, e seu Regulamento de Avaliação de Tecnologias em Saúde iniciou a implementação coordenada em janeiro de 2025. Esses fatores de conformidade elevam os requisitos de evidências e podem prolongar os prazos de entrada para novos sistemas de drenagem. O Reino Unido, a França, a Itália e a Espanha mantêm atividade significativa em cirurgia torácica, enquanto os programas acadêmicos da Alemanha e do Reino Unido apoiam o uso precoce de drenos coaxiais e monitoramento digital. O Brasil e a Argentina estão ampliando a capacidade de cuidados torácicos, embora a exposição tarifária e a sensibilidade ao preço favoreçam produtos montados localmente ou com engenharia de custos. Os países do Conselho de Cooperação do Golfo com instalações terciárias importam produtos premium, enquanto muitos sistemas da África Subsaariana utilizam principalmente tubos torácicos padrão distribuídos por redes de fornecimento regionais. O tamanho do mercado de cateteres torácicos nessas geografias mistas dependerá do equilíbrio entre investimento em infraestrutura, prontidão regulatória e acesso a equipes clínicas treinadas.
Cenário Competitivo
Concentração do Mercado
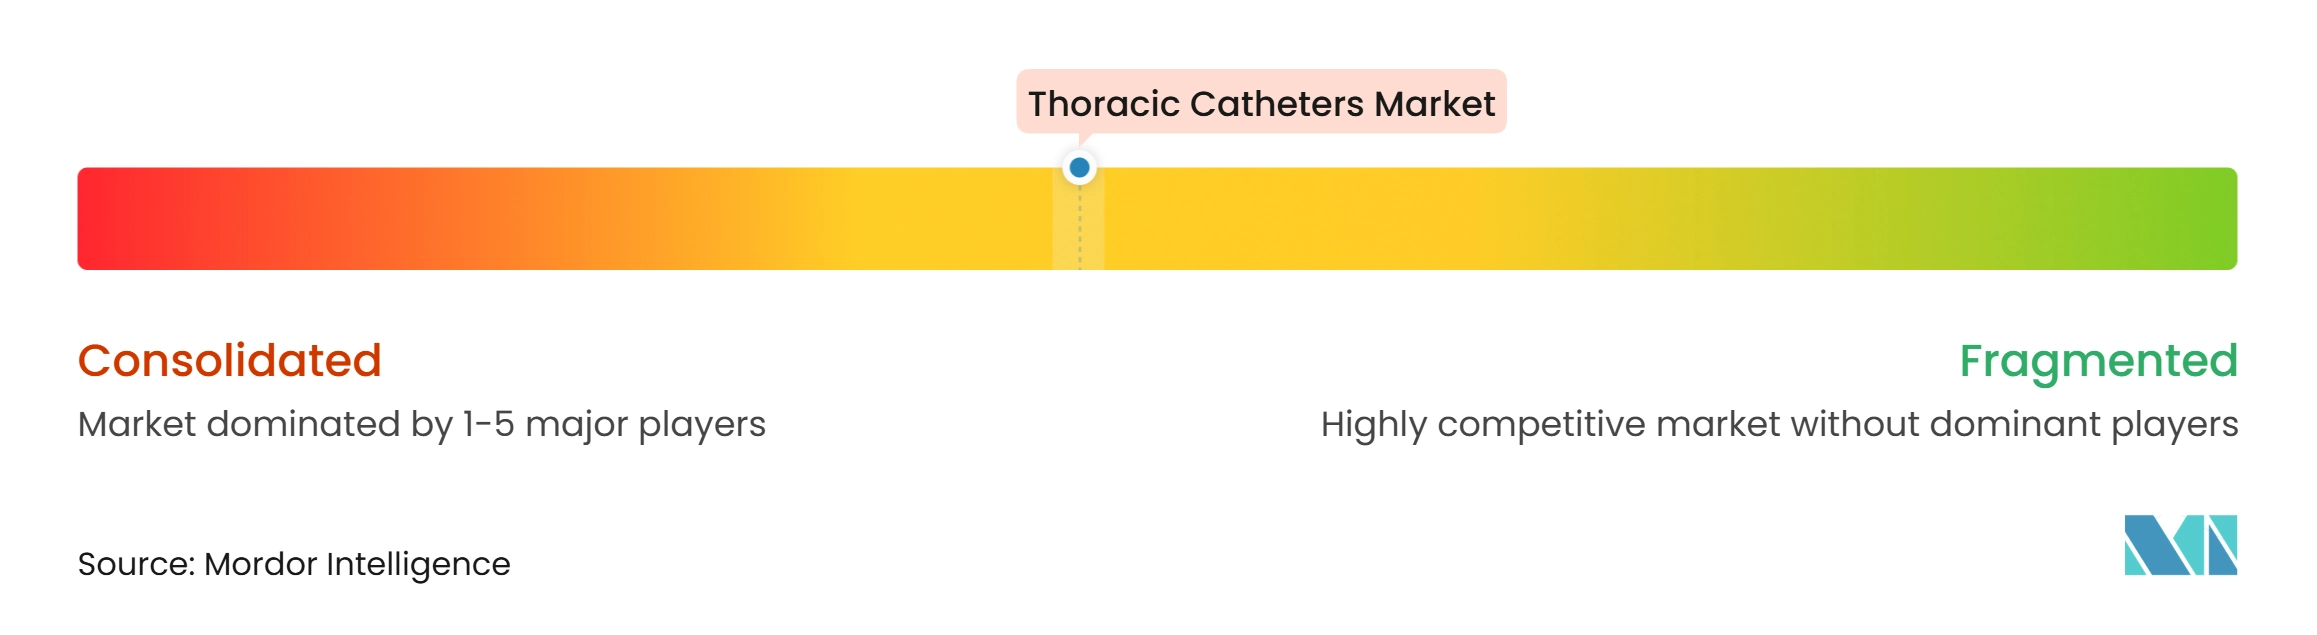
O mercado de cateteres torácicos é moderadamente concentrado em produtos premium, enquanto o mercado intermediário inclui fornecedores especializados e fabricantes regionais. Os fornecedores maiores utilizam contratos mais amplos de consumíveis cirúrgicos para manter o acesso hospitalar em contas sensíveis ao preço. As empresas focadas em procedimentos competem por meio de educação de clínicos e desenvolvimento de kits de procedimento. Os fornecedores com foco digital utilizam sistemas de drenagem de capital para estabelecer vendas recorrentes de componentes descartáveis proprietários. O mercado de cateteres torácicos também apresenta oportunidades em manutenção ambulatorial e domiciliar de cateter tunelizado, drenagem ambulatorial após procedimentos videoassistidos selecionados e produtos adaptados ao custo para ambientes da Ásia-Pacífico e do Oriente Médio. Essas oportunidades favorecem empresas que conseguem adaptar produtos à prática local e documentar valor clínico ou operacional.
A inovação em materiais é uma rota separada para diferenciação. Um registro de ciclo de vida de produto da FDA e do USPTO de 2025 descreve um cateter torácico com uma camada de liberação anestésica capilar ativa na superfície intercostal do eixo. O design visa abordar a dor pós-inserção e pode melhorar a tolerância do paciente e a mobilidade precoce. Um estudo de pesquisa de 2025 também demonstrou atividade antibacteriana prolongada de cateteres de poliuretano revestidos com policaprolactona carregados com ampicilina. Essas abordagens focam em complicações que podem limitar o uso de dispositivos de pequeno calibre em casos de maior acuidade. Os fornecedores que conseguem validar melhores resultados de obstrução ou infecção podem ter um argumento mais forte nas revisões de formulários hospitalares. As evidências clínicas são, portanto, tão importantes quanto as características de engenharia no mercado de cateteres torácicos.
A Medela destacou os resultados de drenagem torácica digital do Cedars-Sinai na reunião da Sociedade de Cirurgiões Torácicos de 2025. A Teleflex manteve seu portfólio Pleur-evac em configurações retas, em ângulo reto e trocarte de 12 Fr a 40 Fr. A Avient expandiu seu portfólio de poliuretano termoplástico para saúde para apoiar os fabricantes de cateteres que buscam flexibilidade, radiopacidade e durabilidade in vivo. A Argon inscreveu o primeiro paciente em seu estudo CLEAN-PE para o sistema de trombectomia Cleaner Pro, ampliando sua presença clínica em procedimentos adjacentes ao torácico baseados em cateter. A Argon também adquiriu os microcateteres SeQure e DraKon, acrescentando ao seu portfólio de cateteres de oncologia. Esses movimentos mostram que as empresas estabelecidas estão usando atualizações de produtos, evidências clínicas, desenvolvimento de materiais e portfólios de cateteres adjacentes para defender suas posições.
Líderes do Setor de Cateteres Torácicos
-
Teleflex Incorporated
-
Getinge AB
-
Becton, Dickinson and Company
-
Medela AG
-
Cardinal Health, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cateteres Torácicos Empresas cobertas neste relatório
- Angiplast Private Limited
- Argon Medical Devices
- ATMOS MedizinTechnik
- B. Braun
- Beckton Dickinson
- Cardinal Health
- Cook Group
- Getinge
- ICU Medical
- Medela
- Medtronic
- Merit Medical Systems
- Poly Medicure
- Redax S.p.A.
- Rocket Medical plc
- Sinapi Biomedical
- Sterimed Group
- Teleflex
- Utah Medical Products
- Vygon
Desenvolvimentos industriais recentes em Mercado de Cateteres Torácicos
- Agosto de 2026: A FDA dos EUA iniciou um recall de dispositivo Classe II para os Cateteres Torácicos de PVC da Getinge (PVC Macio em Ângulo Reto) nos tamanhos 24FR, 28FR, 32FR e 36FR, fabricados pela Atrium Medical Corporation. O recall foi motivado por um resultado fora de especificação no teste de endotoxinas bacterianas identificado em um único lote de cateteres. Os números de lote afetados incluem unidades específicas dos modelos 8124, 8128, 8132 e 8136. A Getinge orientou os clientes a inspecionar o estoque, colocar em quarentena os produtos afetados e entrar em contato com o suporte ao cliente da Getinge para obter autorização de devolução.
- Janeiro de 2025: A Argon Medical Devices adquiriu os microcateteres SeQure e DraKon da Accurate Medical Therapeutics, um ativo da Guerbet SA, ampliando seu portfólio de cateteres de oncologia. A fabricação está sendo transferida para a instalação da Argon em Athens, Texas, com comercialização planejada para mercados existentes e novos após a transição.
- Janeiro de 2025: A Medela apresentou os resultados de drenagem torácica digital do Centro Médico Cedars-Sinai na 61ª Reunião Anual da Sociedade de Cirurgiões Torácicos em Los Angeles. Os resultados mostraram uma redução de 1,5 dia na internação pós-operatória média por ressecção pulmonar e economias anuais de custos estimadas em 800.000 USD.
Escopo do Relatório Global do Mercado de Cateteres Torácicos
De acordo com o escopo do relatório, um cateter torácico, comumente conhecido como tubo torácico, cateter intercostal ou dreno de Bülau, é um tubo médico flexível inserido através da parede torácica no espaço pleural, a cavidade entre os pulmões e a parede torácica.
O Mercado de Cateteres Torácicos é segmentado por tipo de produto, material, procedimento e técnica de acesso, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em tubos de toracostomia, cateteres de drenagem pleural, cateteres de aspiração torácica, cateteres trocarte, kits e bandejas de procedimento de toracostomia e acessórios de drenagem torácica. Por material, o mercado é segmentado em silicone, poliuretano, cloreto de polivinila (PVC), látex e outros polímeros avançados. Por procedimento e técnica de acesso, o mercado é segmentado em colocação de pequeno calibre guiada por Seldinger, colocação cirúrgica por toracostomia, colocação assistida por trocarte e colocação de cateter pleural de permanência tunelizado. Por aplicação, o mercado é segmentado em derrame pleural, pneumotórax, hemotórax, empiema e infecção pleural complicada e outras indicações. Por usuário final, o mercado é segmentado em hospitais, clínicas especializadas, centros cirúrgicos ambulatoriais e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências para 17 países nas principais regiões do mundo. O relatório oferece tamanho de mercado e previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Tubos de Toracostomia |
| Cateteres de Drenagem Pleural |
| Cateteres de Aspiração Torácica |
| Cateteres Trocarte |
| Kits e Bandejas de Procedimento de Toracostomia |
| Acessórios de Drenagem Torácica |
| Silicone |
| Poliuretano |
| Cloreto de Polivinila |
| Látex |
| Outros Polímeros Avançados |
| Colocação de Pequeno Calibre Guiada por Seldinger |
| Colocação Cirúrgica por Toracostomia |
| Colocação Assistida por Trocarte |
| Colocação de Cateter Pleural de Permanência Tunelizado |
| Derrame Pleural |
| Pneumotrax |
| Hemotórax |
| Empiema e Infecção Pleural Complicada |
| Outras Indicações |
| Hospitais |
| Clínicas Especializadas |
| Centros Cirúrgicos Ambulatoriais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Tubos de Toracostomia | |
| Cateteres de Drenagem Pleural | ||
| Cateteres de Aspiração Torácica | ||
| Cateteres Trocarte | ||
| Kits e Bandejas de Procedimento de Toracostomia | ||
| Acessórios de Drenagem Torácica | ||
| Por Material | Silicone | |
| Poliuretano | ||
| Cloreto de Polivinila | ||
| Látex | ||
| Outros Polímeros Avançados | ||
| Por Procedimento e Técnica de Acesso | Colocação de Pequeno Calibre Guiada por Seldinger | |
| Colocação Cirúrgica por Toracostomia | ||
| Colocação Assistida por Trocarte | ||
| Colocação de Cateter Pleural de Permanência Tunelizado | ||
| Por Aplicação | Derrame Pleural | |
| Pneumotrax | ||
| Hemotórax | ||
| Empiema e Infecção Pleural Complicada | ||
| Outras Indicações | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para cateteres torácicos até 2032?
O mercado de cateteres torácicos tem previsão de crescer a um CAGR de 8,08% de 2027 a 2032, passando de 1,19 bilhões de USD em 2027 para 1,75 bilhões de USD em 2032. Isso reflete o uso crescente em drenagem pós-operatória aguda e manejo pleural recorrente.
Qual categoria de produto de cateter torácico detém a maior participação?
Os cateteres de drenagem pleural lideram a receita de produtos com uma participação de 35,84% em 2026. Seu papel no tratamento de derrames pleurais malignos e não malignos confere à categoria demanda tanto de procedimentos hospitalares quanto de trajetórias de cuidado ambulatorial mais longas.
Por que os cateteres pleurais tunelizados estão crescendo rapidamente?
A colocação de cateter pleural de permanência tunelizado tem previsão de crescer a um CAGR de 10,82% até 2032. O cuidado de derrame pleural recorrente está migrando para salas de procedimento, anestesia local, clínicas especializadas e drenagem domiciliar, o que apoia esse modelo de tratamento.
Qual material tem previsão de crescer mais rapidamente para cateteres torácicos?
O poliuretano tem previsão de crescer a um CAGR de 10,96% até 2032. O material pode suportar construção de paredes finas, resistência a dobramento, radiopacidade, revestimentos antimicrobianos e formulações destinadas a melhorar o desempenho de drenagem em ambientes clínicos selecionados.
Qual região tem previsão de se expandir mais rapidamente para dispositivos de drenagem torácica?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 10,04% até 2032. A grande base de cirurgia torácica do Japão apoia a adoção premium, enquanto o desenvolvimento de capacidade na China e na Índia amplia a demanda por produtos de drenagem padrão e especializados.
Como os sistemas de drenagem digital afetam o cuidado em cirurgia torácica?
Os ensaios randomizados e o programa hospitalar relataram internações pós-operatórias mais curtas com drenagem digital. Esses sistemas também apoiam decisões consistentes de remoção e mobilidade do paciente, enquanto os recipientes proprietários podem criar demanda recorrente de consumíveis para os fornecedores.