
胸腔カテーテル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
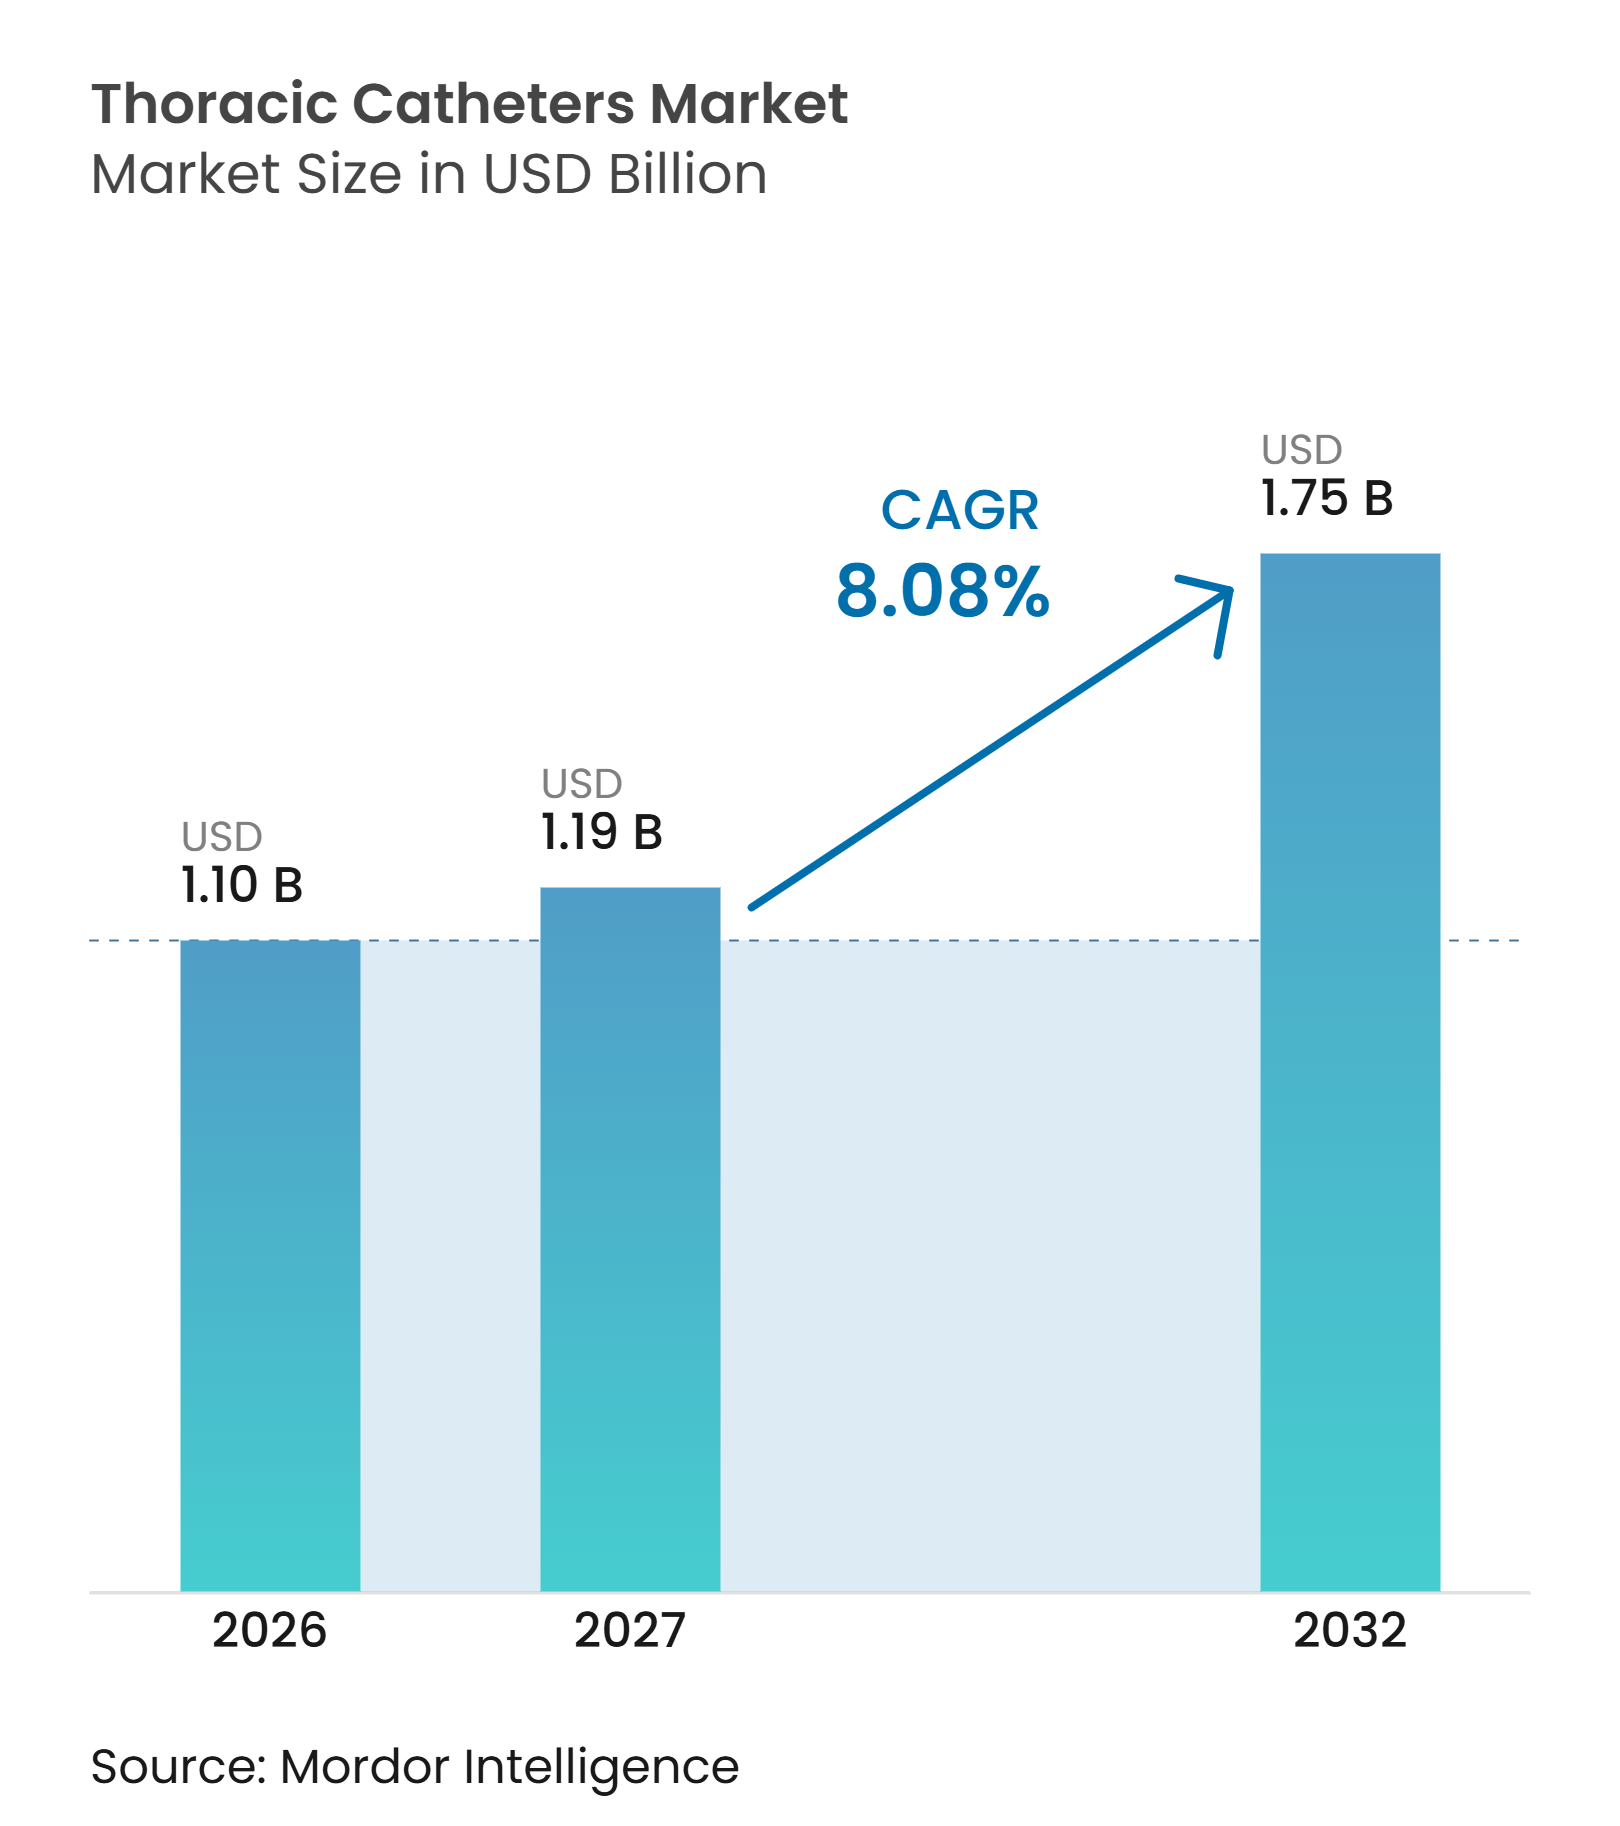
| 市場規模 (2027) | 1.19 十億米ドル |
| 市場規模 (2032) | 1.75 十億米ドル |
| 成長率 (2027 - 2032) | 8.08 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる胸腔カテーテル市場分析
胸腔カテーテル市場規模は、2026年の11.0億米ドルから2027年には11.9億米ドルに成長し、2027年から2032年にかけて8.08%のCAGRで2032年までに17.5億米ドルに達すると予測されています。
胸腔カテーテル市場は、外傷または手術後の急性ドレナージと、悪性腫瘍または臓器不全患者における反復的な胸膜管理という2つの異なるケア環境に対応しています。この区別は購買に影響を与えます。なぜなら、通常の胸腔チューブは即時のドレナージニーズに対応する一方、トンネル型カテーテルおよびデジタルシステムはより長期的な治療経路を支援するからです。病院が術後の移動性、早期退院、および信頼性の高い外来ケアに注力するにつれ、プレミアム製品は価値を高めています。胸腔カテーテル市場はまた、単一の使い捨てチューブではなく、カテーテル、ドレナージ機器、およびワークフロー支援を組み合わせたソリューションへと移行しています。合併症の減少と総ケアコストの低減を文書化できるメーカーは、病院がプレミアム製品を評価する際に有利な立場を持ちます。
主要レポートのポイント
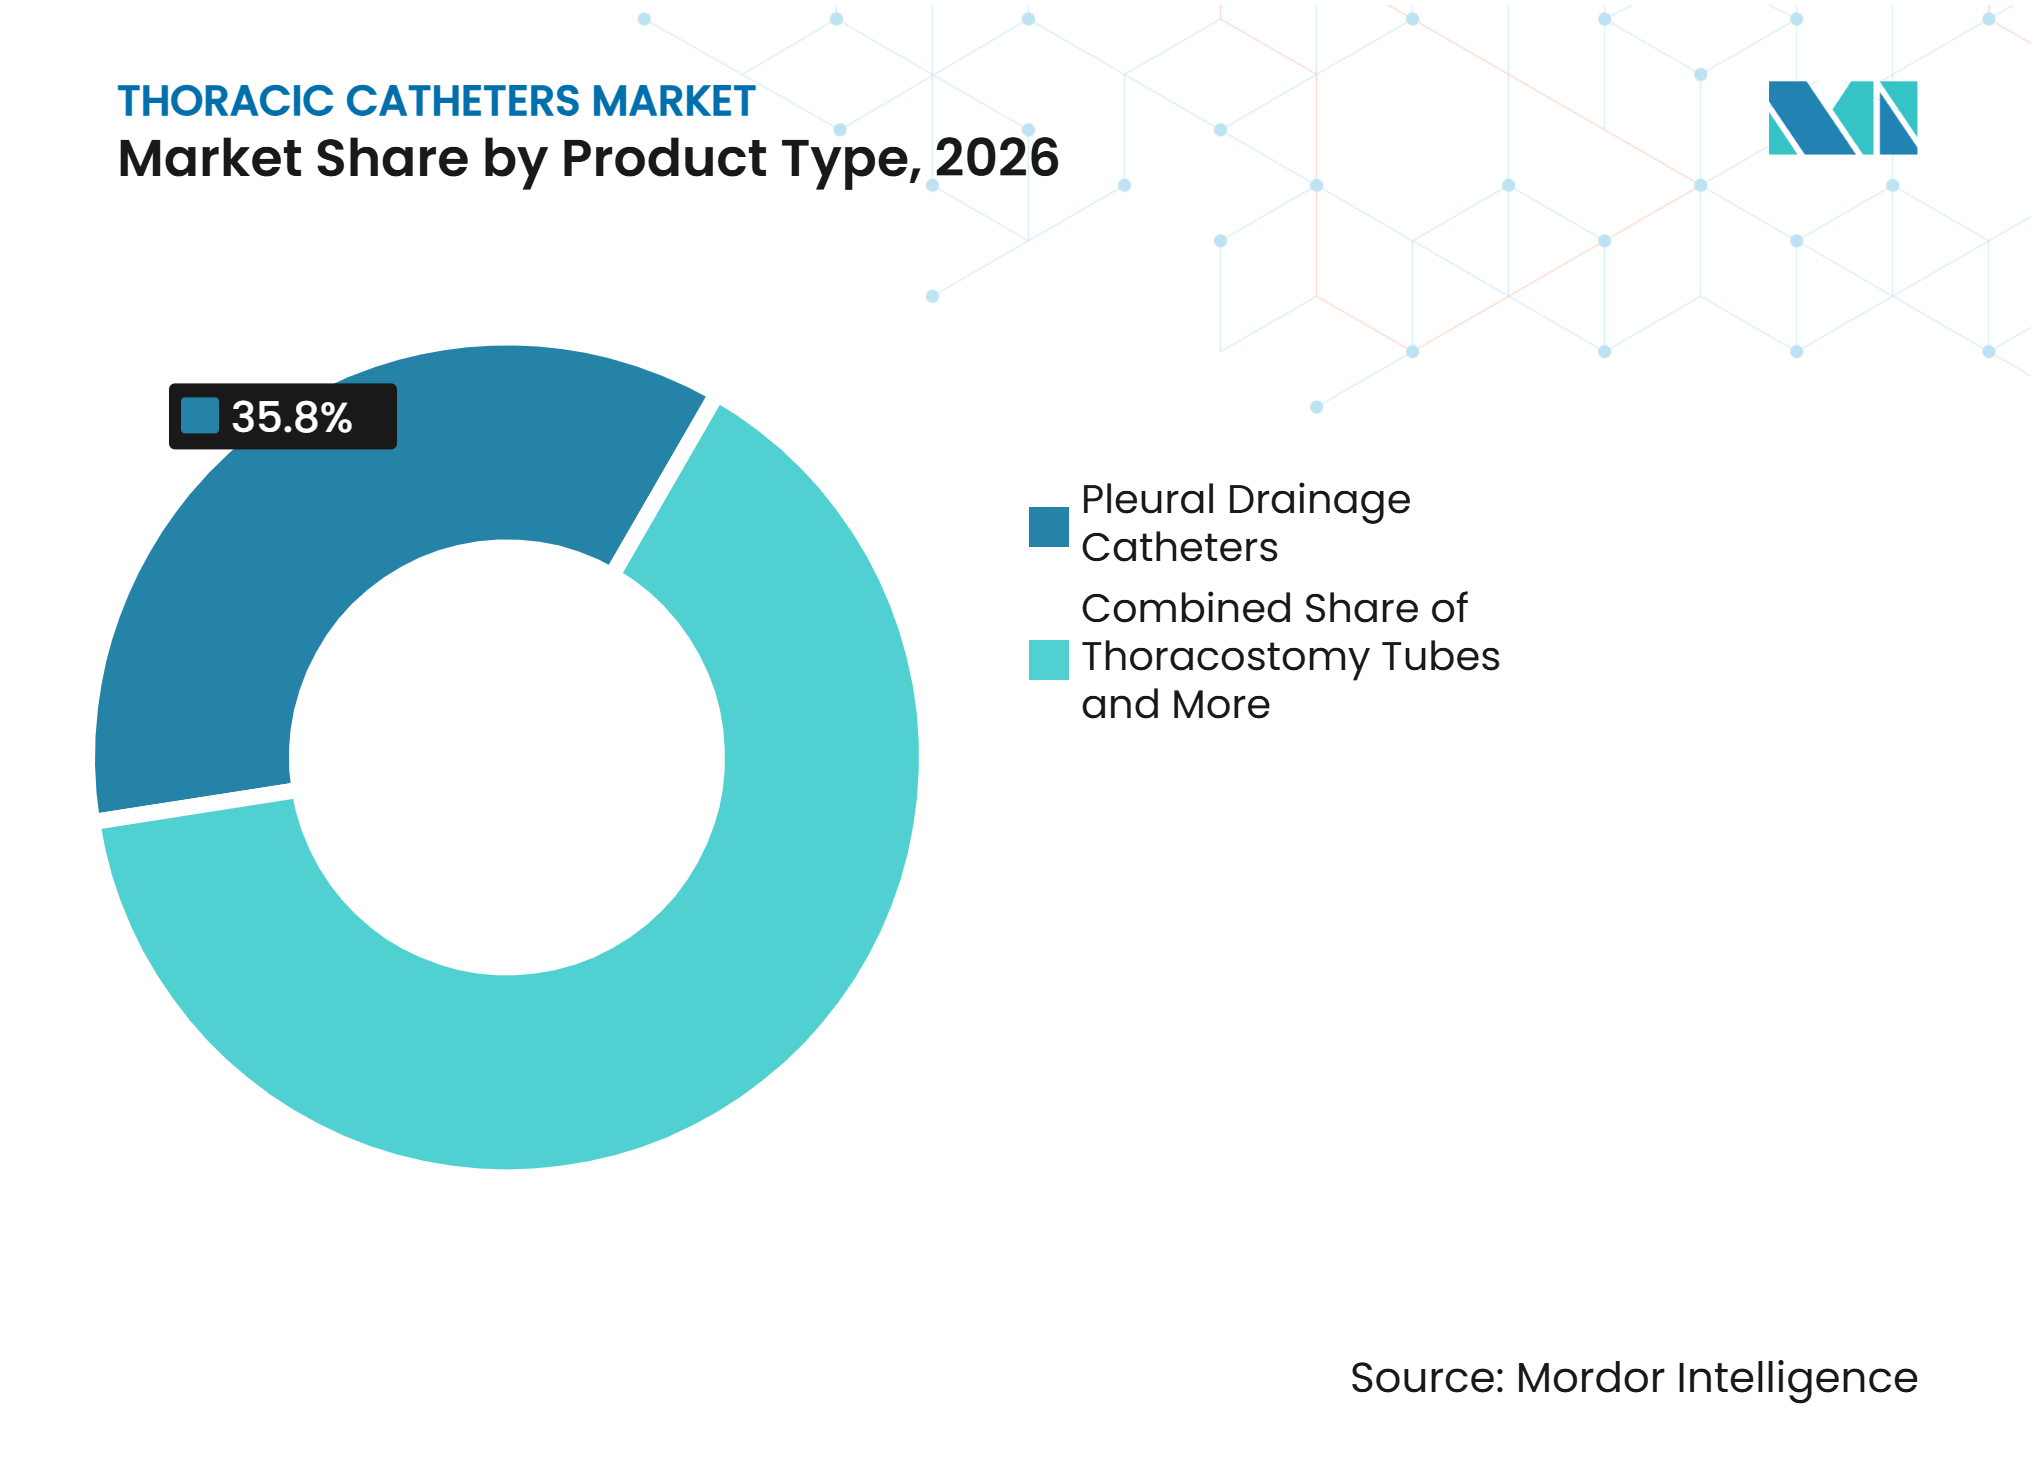
- 製品タイプ別では、胸膜ドレナージカテーテルが2026年の収益の35.84%を占、胸腔切開処置キットおよびトレイは2032年までに10.23%のCAGRで成長すると予測されています。
- 材料別では、シリコーンが2026年の収益の40.27%を占め、ポリウレタンは2032年までに10.96%のCAGRで成長すると予測されています。
- 処置およびアクセス手技別では、外科的胸腔切開留置が2026年の収益の43.68%を占め、トンネル型留置胸膜カテーテル留置は2032年までに10.82%のCAGRで成長すると予測されています。
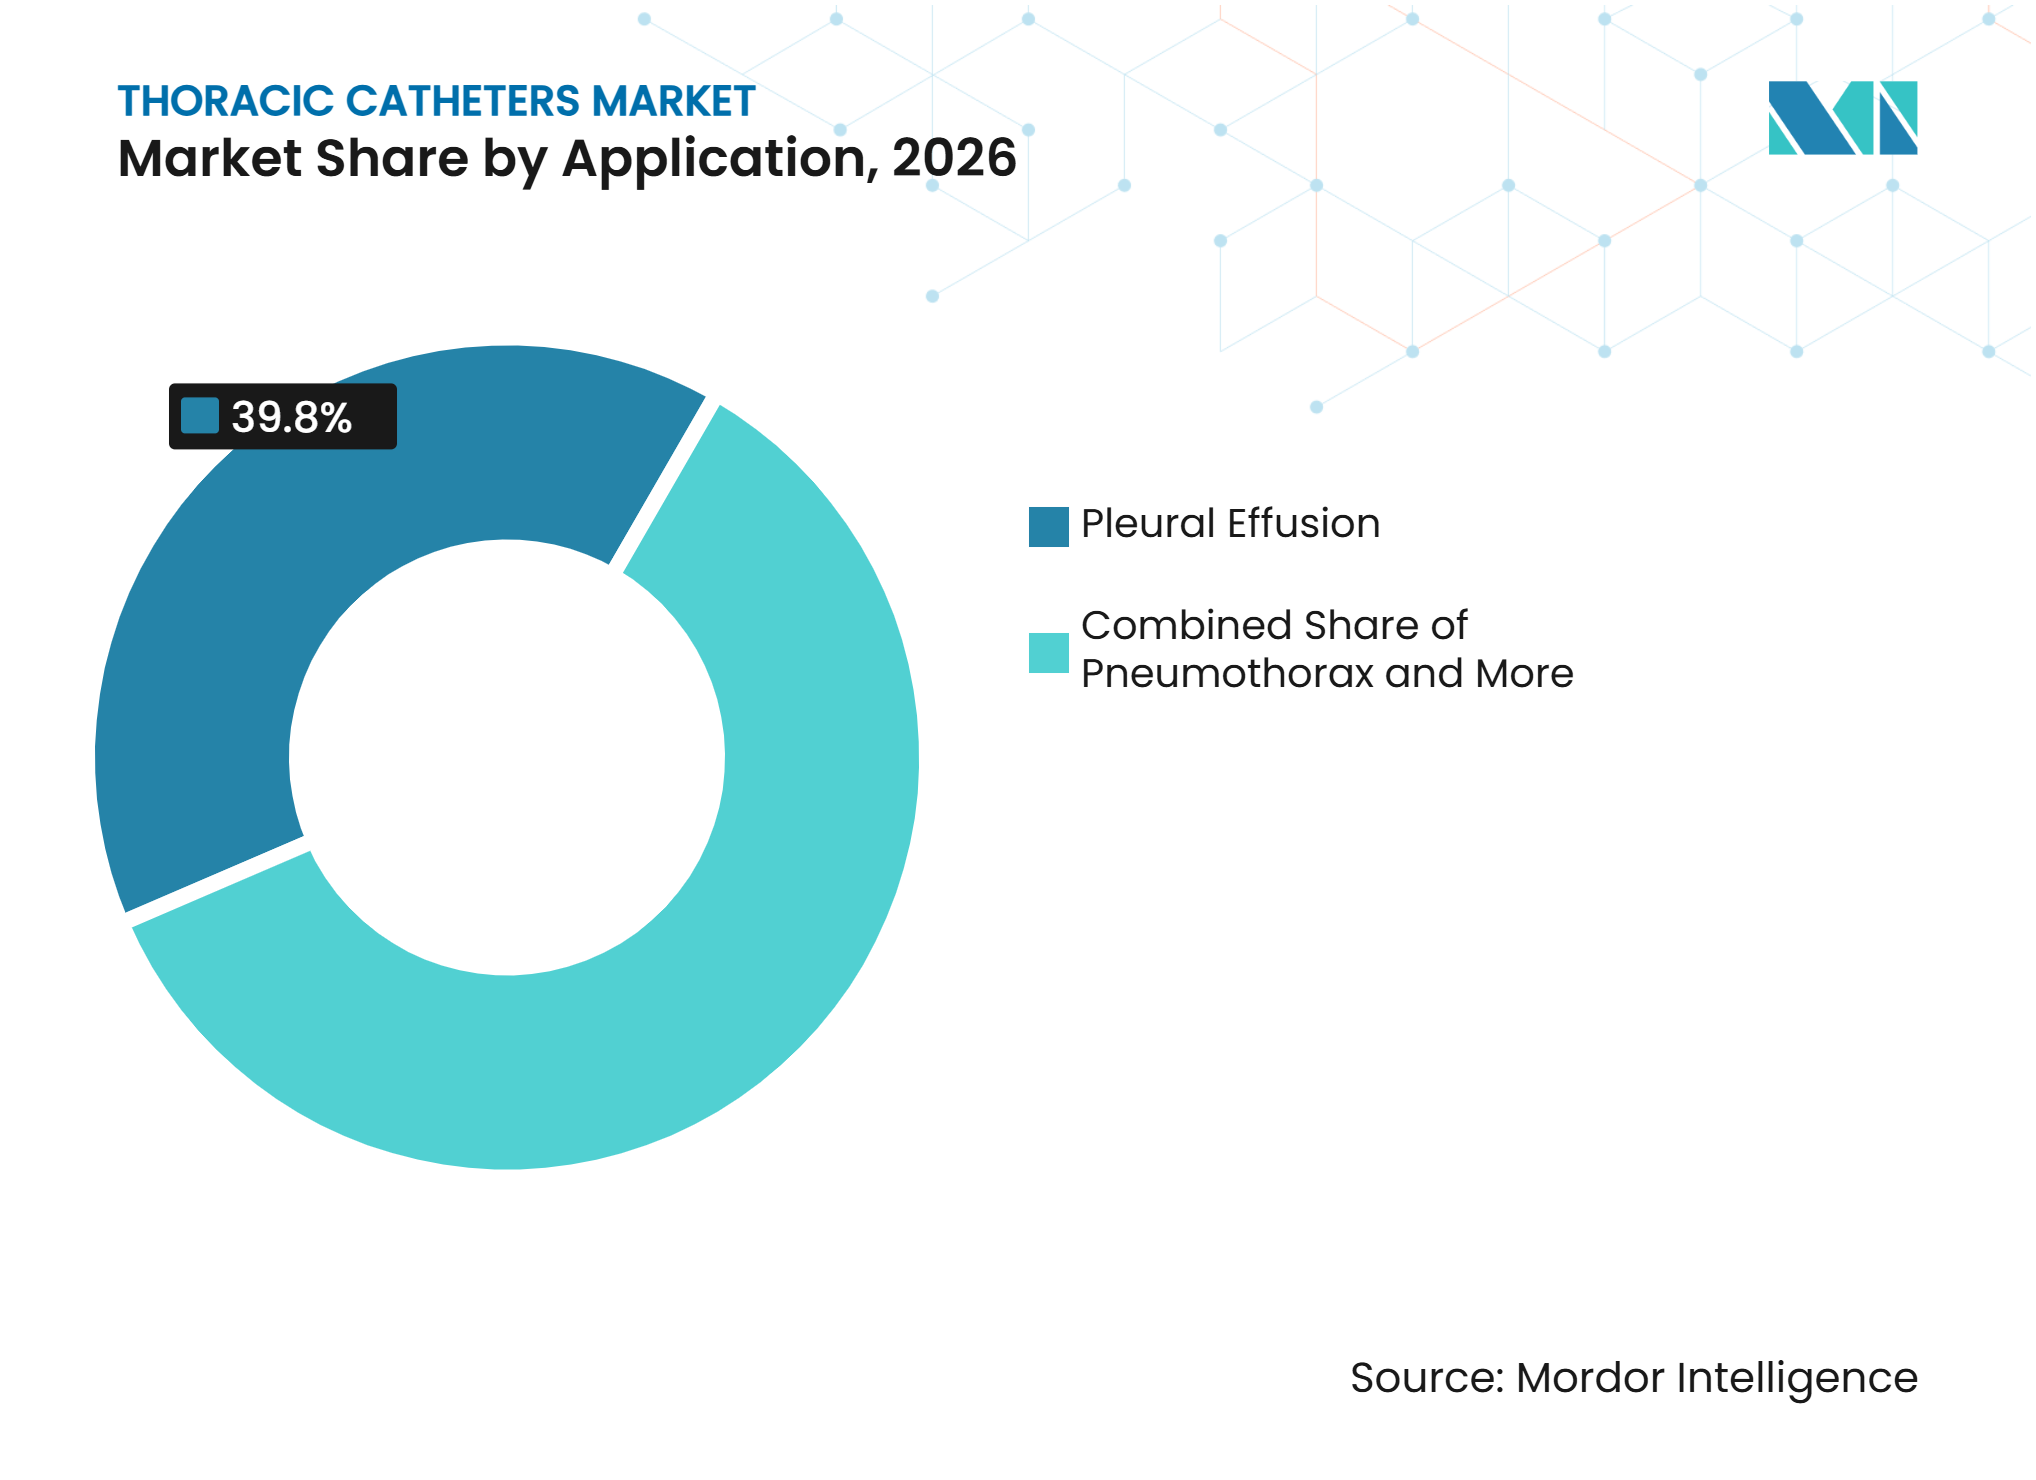
- 適応別では、胸水が2026年の収益の39.76%を占め、2032年までに9.21%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年の収益の55.45%を占め、外来手術センターは2032年までに9.47%のCAGRで成長すると予測されています。
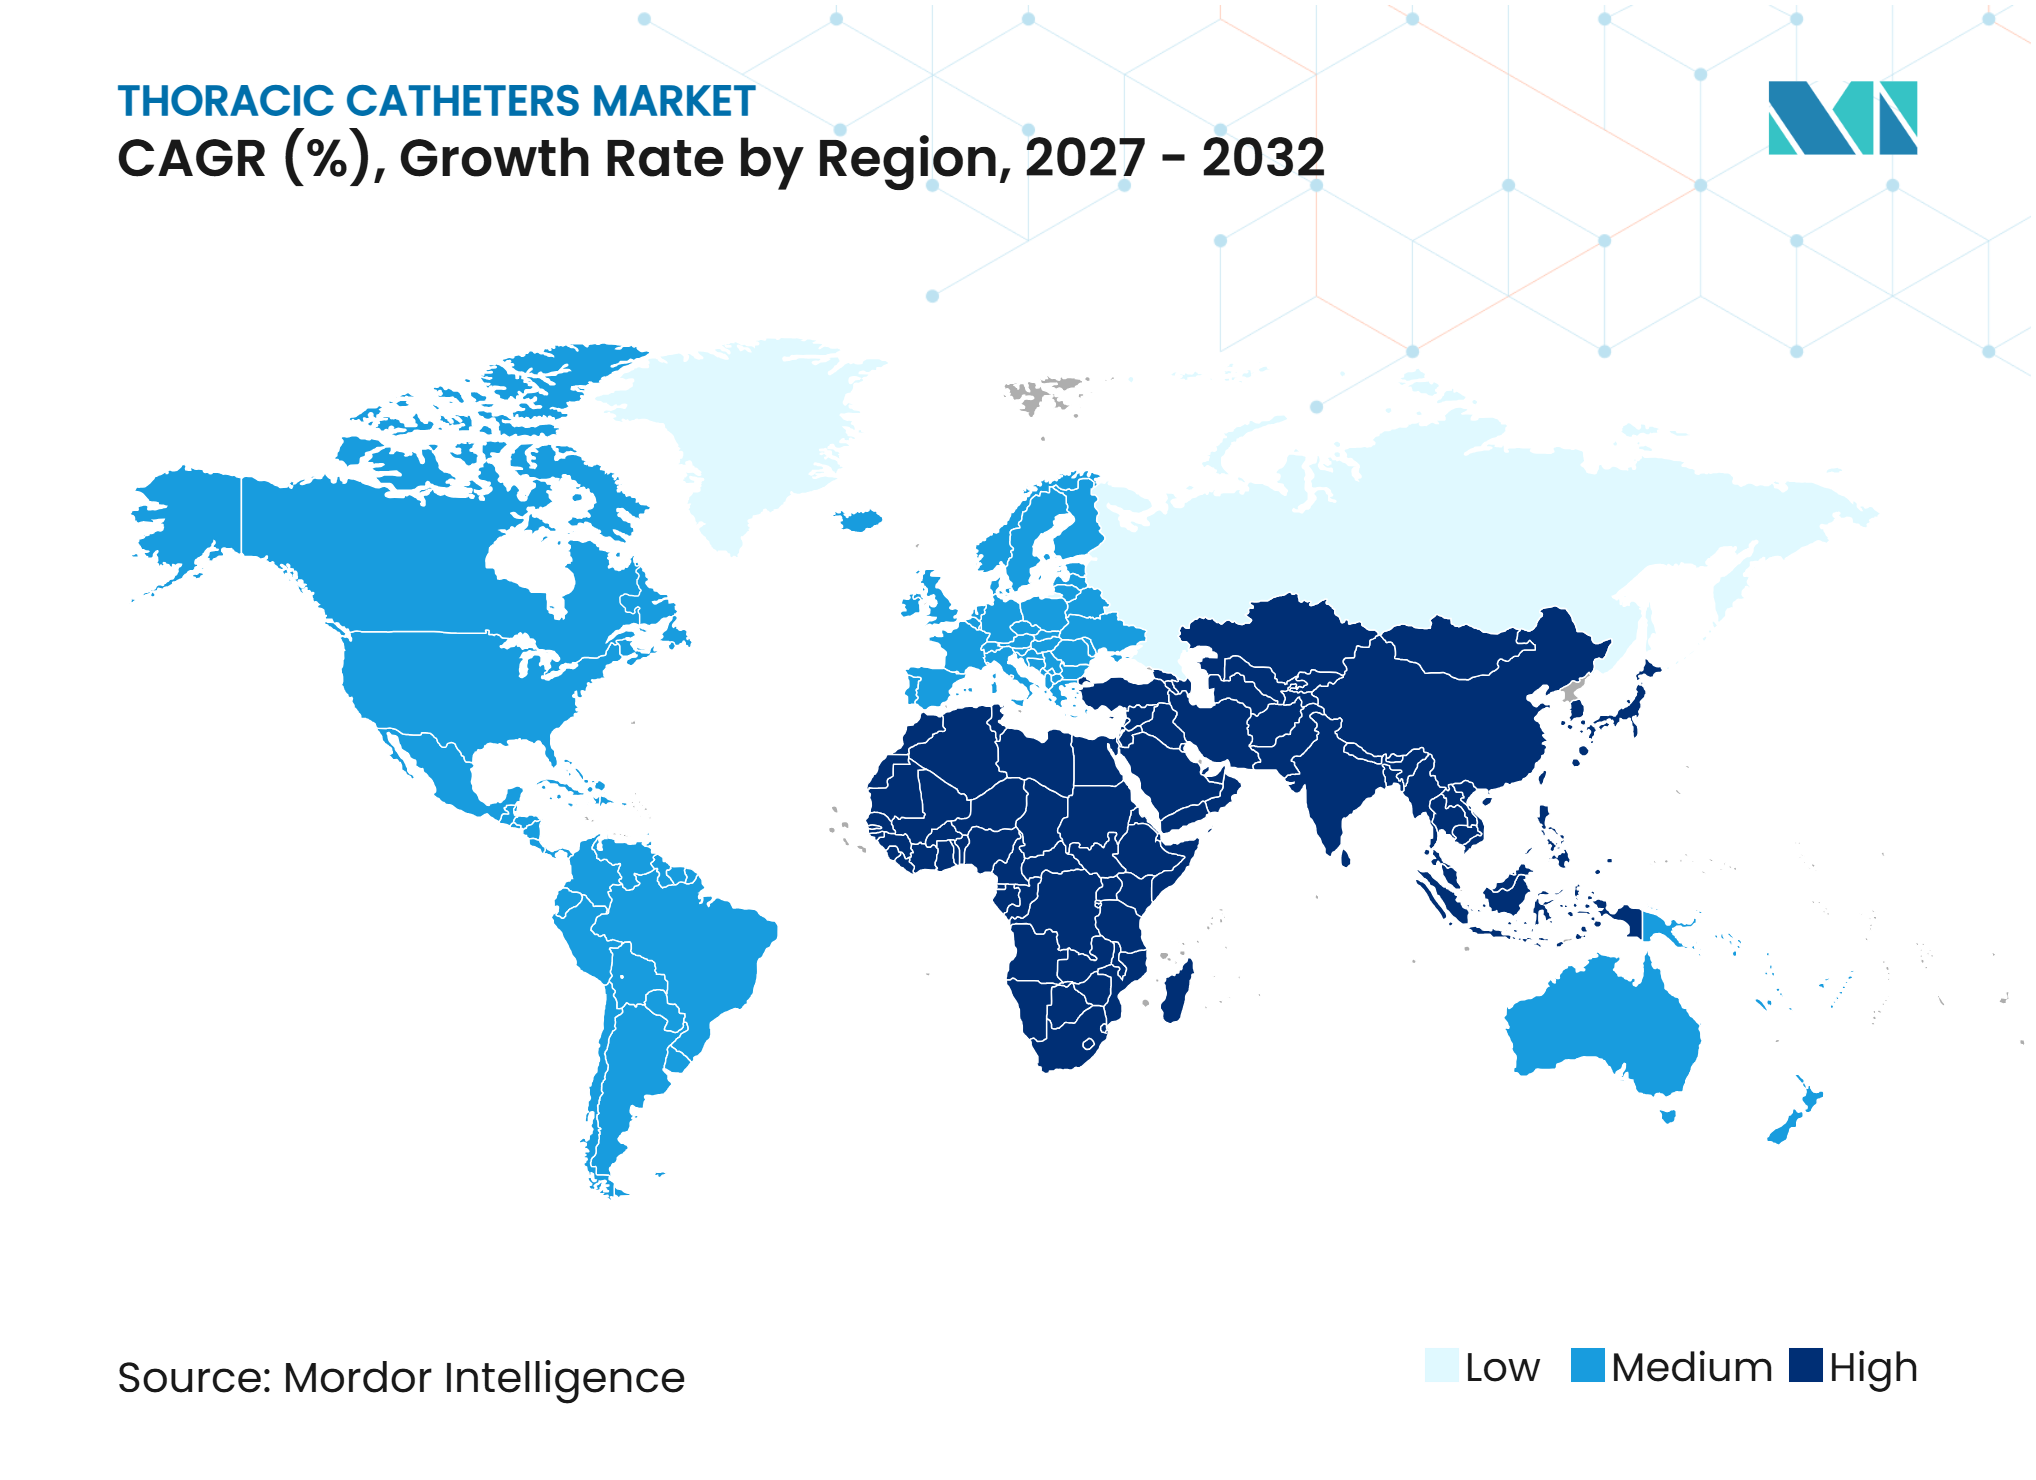
- 地域別では、北米が2026に38.24%のシェアを獲得し、アジア太平洋は2032年までに最速の10.04%のCAGRが見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
胸腔カテーテル市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 胸水および気胸の疾患負担の増大 | +2.5% | 世界全体 | 中期(2〜4年) |
| 胸部および心臓胸部外科手術件数の増加 | +2.0% | 北米および欧州(アジア太平洋への波及あり) | 中期(2〜4年) |
| 低侵襲小口径ドレナージへのシフト | +1.5% | 世界全体(アジア太平洋での関連性が高まっている) | 短期(2年以内) |
| デジタルドレナージおよび回復促進ワークフローの採用 | +1.3% | 北米および欧州 | 中期(2〜4年) |
| 外来および在宅胸膜管理 | +0.8% | 北米および西欧 | 短期(2年以内) |
| ポリマー、コーティング、および耐キンク性の革新 | +0.5% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
胸水および気胸の疾患負担の増大
非悪性胸水の推定世界発生率は人口10万人あたり252例です。米国における成人胸膜疾患入院の63.5%を占め、引用された分析では年間医療費として101億米ドルを生み出しました [1]。日本は2024年の全国外科データベースで14,719件の気胸処置と5,143件の膿胸処置を記録しました。同じ全国データセットでは、自然気胸症例の70%が初期ドレナージを超えた介入を必要としたと報告されています。 心臓、腎臓、および肝臓の機能不全は反復性滲出液を引き起こす可能性があり、これらの患者の1年死亡率は最大50%でした。 この臨床的負担は、多くの患者が慢性ケア中に繰り返しドレナージを必要とするため、術後処置を超えて胸腔カテーテル市場需要を広げています。
胸部および心臓胸部外科手術件数の増加
日本は2024年に94,961件の一般胸部処置を実施しており、これは2000年に報告された件数の2.2倍です。2024年の件数はまた、2020年のパンデミック最低点を9.4%上回り、胸腔鏡下手術が処置の90%を占めました。ドイツのレジストリは2025年に78部門で181,988件の心臓および血管処置を報告しました。Baylor Scott & Whiteは2024年度から2025年度にかけて胸部処置が13%増加し、386件の処置のうち315件がロボット支援で実施されたと報告しました。各処置では、手術中または術後ドレナージのためにカテーテル留置が必要になる場合があります。胸腔鏡下およびロボット支援手技の使用増加は、胸腔カテーテル市場において低侵襲回復経路に対応する、より小型で外傷の少ないデバイスを支持しています。
低侵襲ドレナージ、外来ケア、および材料革新
134件の超音波ガイド下ピッグテールドレナージ処置に関する2025年の研究では、患者の86.6%で臨床的改善が報告され、3.7%の患者で処置関連合併症が報告されましたその研究の患者の半数は救急部から直接退院しており、適切な症例における小口径ドレナージの使用を支持しています。公表されたガイダンスでは、14Fr以下の小口径カテーテルが、選択された気胸および自由流動性滲出液症例において大口径チューブと同等であると説明されています。外来トンネル型カテーテルケアおよび在宅ドレナージは、したがって製品設計、トレーニング、および供給体制においてより関連性が高まっています。新しい親水性コーティング、詰まり防止バルブ設計、および強化されたポリマー製剤は、より粘稠な液体貯留における開存性の維持を目的としています。これらの変化は、小口径製品を手術室外のケア環境により適したものにすることで、胸腔カテーテル市場を支援しています。
デジタルドレナージおよび回復促進ワークフロー
1,400人以上の患者を対象とした5件の無作為化試験が、胸部手術後のデジタルドレナージと従来の胸腔ドレナージを比較しました。5件の研究すべてがデジタルシステムによる入院期間の短縮を報告し、平均1日の短縮でした、統計的有意性に達したのは2件の試験のみでした。Cedars-Sinaiは、デジタルドレナージにより肺切除後の平均在院日数が1.5日短縮されたと報告しました。 同プログラムは、再入院の増加なしに年間80万米ドルの節約を推定しました。2025年の専門家コンセンサスは、肺葉切除後の観察者間変動を減らし患者の移動性を改善するためにデジタルシステムを支持しました。デジタルユニットはまた、専用消耗品の反復販売を生み出すことができ、胸腔カテーテル市場における標準的な胸腔チューブ販売とは異なる商業モデルをサプライヤーに提供します。
胸腔カテーテル市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カテーテルの閉塞、感染、誤留置、および脱落リスク | -0.8% | 世界全体 | 短期(2年以内) |
| グループ購買組織主導のコモディティ化とプレミアム価格圧力 | -1.0% | 北米(欧州への波及あり) | 短期(2年以内) |
| 留置トレーニングのばらつきと専門医不足 | -0.4% | アジア太平洋、中東・アフリカ、南米 | 中期2〜4年) |
| 単回使用デバイスの持続可能性と再検証負担 | -0.3% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カテーテルの合併症と留置能力
4,973件の小口径胸腔ドレーン挿入を対象とした系統的レビューでは、全体的な失敗率が19.4%と報告されました。チューブの脱落は5.9%の症例で発生し、閉塞は5.4%、キンクは3.7%、誤留置は3.3%でした。留置胸膜カテーテルに関する41件の研究のプール分析では、5.7%の感染率および1.5%の閉塞率を含む20.3%の全体的な合併症率が認められました。これらの事象は再挿入、再入院、または外科的ドレナージにつながる可能性があり、ケアエピソードのコストを増加させます。超音波ガイド下留置およびトンネル型カテーテルプログラムにはトレーニングの利用可能性が特に重要であり、不足は専門医が少ない環境での採用を遅らせる可能性があります。胸腔カテーテル市場は、デバイスと臨床教育および信頼性の高いドレナージパフォーマンスを示すエビデンスを組み合わせることができるサプライヤーを評価するでしょう。
価格圧力と単回使用デバイス要件
標準的な胸腔チューブおよび基本的なドレナージキットは、病院が集中契約を通じて購入する場合にコスト圧力に直面します。病院は多くの場合、契約購買体制外の製品の採用を承認する前に、臨床アウトカムのエビデンスおよび総処置コストの支援を必要とします。これにより、中堅企業がプレミアムシステムの採用薬品集への採用を確保することが難しくなります。デジタル統合製品およびトンネル型カテーテルプラットフォームは、患者またはワークフローの価値を示す場合に高い価格を維持できます。環境要件もまた、特にフタル酸エステル系可塑剤を使用するPVC製品の材料決定に影響を与えます。したがって、胸腔カテーテル市場はパフォーマンス、エビデンス生成、持続可能な材料選択、および単位コストのバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
処置キットが胸膜ドレナージカテーテルとともに勢いを増す胸膜ドレナージカテーテルは2026年の製品収益の35.84%を占め、胸腔カテーテル市場において最大の製品ポジションを占めました。その使用は悪性および非悪性胸水の頻繁な治療によって支持されています。留置トンネル型カテーテルはまた、継続的なドレナージを必要とする患者の外来経路を支援します。胸腔切開チューブは心臓手術後および救急ケアにおいて引き続き重要です。その大きな径は粘稠、出血性、または凝固性の貯留に有用です。系統的レビューでは、膿胸および複雑な傍肺炎性滲出液における小口径ドレーンの失敗率が45.6%と報告されました。
胸腔切開処置キットおよびトレイは2032年までに10.23%のCAGRで成長すると予測されています。キットはカテーテル、滅菌コンポーネント、および関連アイテムを単一の購買単位にまとめます。このフォーマットは入院および外来手術センター環境全体でセットアップを標準化し、ばらつきを減らすことができます。胸腔吸引カテーテルは引き続き特殊な心臓手術および術後の用途に対応します。トロカールカテーテルは緩和的胸膜ケアにも使用され、従来の大口径肋間ドレーン留置よりも5〜8分短い処置時間と、選択された患者において96%を超える技術的成功率が報告されています。コネクター、水封チャンバー、およびデジタルキャニスターなどのアクセサリーは、デジタルプラットフォームが専用の単回使用消耗品を使用するため引き続き重要です。したがって、胸腔カテーテル産業はコンポーネント購買から、改良された材料およびコーティングの採用を支援できる処置キットモデルへと移行しています。


注記: 個別セグメントのシェアはレポート購入時に入手可能
材料別:
シリコーンがリードを維持しながらポリウレタンが拡大シリコーンは2026年の材料収益の40.27%を占め、最大の材料カテゴリーとなりました。生体適合性、低アレルギー性プロファイル、および長期留置への適合性が評価されています。これらの特性は、数週間から数ヶ月間留置されるトンネル型胸膜カテーテルにとって重要です。したがって、シリコーンは反復性滲出液管理および外来ケアに適しています。その確立された臨床的役割は、プレミアムカテーテルシステムの安定した基盤を提供します。この材料は、患者の快適性と組織耐性が優先される場合に特に関連性があります。
ポリウレタンは2032年までに10.96%のCAGRで成長すると予測されています。このカテゴリーは抗菌コーティング、マルチデュロメーター構造、改善された放射線不透過性、耐キンク性、および薄壁から恩恵を受けています。Avientは2025年に医療機器向け熱可塑性ポリウレタンオプションを発表し、カテーテル開発を支援できる放射線不透過性製剤を含む医療ポートフォリオへの最新追加品を展示しました [2]。2025年の研究では、アンピシリンを充填したポリカプロラクトンコーティングポリウレタンカテーテルが40日間抗菌活性を維持し、未コーティングの対照と比較して細菌数を99.9%以上減少させることが判明しました。PVCはフタル酸エステル系可塑剤に関連する環境上の懸念から圧力を受けており、ラテックスの使用は感作リスクおよびラテックスフリー購買方針のために引き続き減少しています。生体吸収性材料および熱可塑性エラストマーは、胸腔カテーテル市場における薬剤溶出ドレナージシステムの初期段階のオプションとして残っています。
処置およびアクセス手技別:
トンネル型カテーテルが外来ケアを支援外科的胸腔切開留置は2026年の処置収益の43.68%を占めました。急性外傷、心臓手術後、および血胸ケアの中心的存在であり続けています。これらの環境では多くの場合、迅速な介入と信頼性の高い大口径アクセスが必要です。したがって、外科的留置は外来アプローチが拡大しても不可欠であり続ける可能性があります。その主導的な位置は、重篤かつ時間的に緊急な症例におけるドレナージの継続的な臨床的必要性を反映しています。この処置は病院の手術室、集中治療室、および救急部と密接に結びついています。
トンネル型留置胸膜カテーテル留置は2032年までに10.82%のCAGRで成長すると予測されています。反復性悪性滲出液ケアを入院病棟から処置室および在宅管理へとシフトさせます。米国気管支鏡・インターベンショナル肺臓学会は、トンネル型カテーテルの81.8%が処置室で留置され、51.6%が局所麻酔下で留置されたと報告しました。高度実践提供者は調査対象プログラムの44.4%で管理に関与していました。セルジンガーガイド下小口径留置は胸水に対して90.3%の成功率を達成しましたが、膿胸ではパフォーマンスが低下しました。胸腔カテーテル市場が外来および在宅ケアへと拡大するにつれ、携帯性、簡便な使用、および患者耐性が引き続き重要な設計特性となります。
適応別:
胸水が量と成長の両方を支援胸水は2026年の適応収益の39.76%を占め、2032年までに9.21%のCAGRで成長ると予測されています。このカテゴリーは悪性滲出液、心不全関連液体貯留、および肝性水胸を含みます。その広範な臨床基盤は、ドレナージデバイスに対する初回および反復需要の両方を生み出します。胸水はまた、管理が最初の入院を超えて継続できるため、最大の適応ポジションを占めました。この適応が保有する胸腔カテーテル市場シェアは、急性および長期ドレナージソリューションの両方の必要性を反映しています。
悪性胸水患者の50%が初期治療後に2回目の胸膜処置を必要としたことが判明しました。また、反復処置の58%が診断から2週間以内に発生したことも判明しました。気胸は高い急性度をもたらしますが、多くの場合単発イベントの需要であり、日本は2024年に14,719件の処置を記録しました。 血胸は大口径チューブが好まれる環境であり、膿胸は小口径の失敗率が高く、エスカレーションが必要になる場合があります。肺葉切除後ドレナージおよび外傷関連気胸は、胸部外科および救急部活動に続く追加需要を生み出します。これらの臨床的差異により、メーカーは胸腔カテーテル市場内で標準製品と特殊製品の両方を維持する必要があります。

エンドユーザー別:
病院がリードし外来手術センターが急成長病院は2026年のエンドユーザー収益の55.45%を占めました。その主導的な位置は、心臓胸部プログラム、集中治療室、救急部、および手術室の集中を反映しています。製品範囲全体で最高い急性度の適応を管理しています。病院システムはまた、急性ケア、術後回復、およびより複雑なドレナージ症例のための機器を購入します。この広さが病院を胸腔カテーテル市場の中心的な顧客グループにしています。その購買決定はまた、デジタルドレナージプラットフォームおよび処置キットの採用を形成することができます。
外来手術センターは2032年までに9.47%のCAGRで成長すると予測されています。回復促進プロトコルにより、選択された胸膜および胸部処置が入院環境から移行できるようになっています。Baylor Scott & Whiteは、2025年度の386件の胸部処置の81.6%がロボット支援であったと報告しました。専門クリニックもまた、反復的なトンネル型カテーテルケアを管理できる胸膜疾患プログラムを開発しています。協会調査では、高度実践提供者がプログラムの87.8%でトラブルシューティングを主に支援し、78%のプログラムで患者教育を支援していることが判明しました。在宅医療機関および研究センターはより小さな収益プールを代表しますが、遠隔モニタリング、在宅ドナージ、および直接供給モデルをテストすることができます。このエンドユーザーミックスの拡大は、胸腔カテーテル市場においてより分散した需要を支援します。
地域分析
北米
北米は2026年の収益の38.24%を占め、胸腔カテーテル市場において最大のポジションを地域に与えました。この地域は高い心臓胸部処置件数、病院および外来ドレナージに対する支払者の支援、および成熟したインターベンショナル肺臓学サービスを有しています。ニュージャージー州は2025年に10,931件の開心術および経カテーテル大動脈弁置換術処置を報告しました。Cedars-Sinaiは、肺切除のためにデジタル胸腔ドレナージを採用した後、平均入院期間が1.5日短縮されたと報告しました。同プログラムは年間80万米ドルの節約を推定しており、製品価格だけでなくケア経路の価値に基づく調達決定を支持しています。カナダの州立がんセンターは、緩和的悪性胸水管理のための外来トンネル型カテーテルプログラムを拡大しています。超音波ガイド下および トンネル型留置のための資格認定ニーズは、一部コミュニティ病院では制限要因となっています。
アジア太平洋
アジア太平洋は2032年までに10.04%のCAGRで成長すると予測されており、胸腔カテーテル市場において最高の地域成長率です。日本は2024年に94,961件の一般胸部外科手術を完了し、胸腔鏡下手術が全体の90%を占めました。この処置基盤は小口径およびデジタルドレナージソリューションの早期使用を支援します。中国とインドは三次胸部外科能力を構築しており、基本キットおよび特殊カテーテルへの需要を拡大しています。これらの国の一部における結核および傍肺炎性感染症の高い負担もまた、大口径ドレナージへの需要を持続させています。韓国とオーストラリアは、文書化された患者アウトカムを重視する回復促進プロトコルおよび調達基準を通じてデジタルドレナージへと移行しています。日本、韓国、およびオーストラリアはより早くプレミアムシステムを好む可能性が高い一方、中国とインドはより長期間にわたって急性ケア大口径ミックスをより多く維持する可能性があります。この分割により、胸腔カテーテ市場参加者は製品ポートフォリオを地域の治療パターンおよび購買能力に合わせる必要があります。
欧州、南米、中東、およびアフリカ
ドイツは2025年に181,988件の心臓および血管処置を記録し、学術センターおよびコミュニティセンター全体で継続的なドレナージ需要を支援しています。欧州連合医療機器規則は医療機器のコンプライアンスフレームワークを設定しており、その医療技術評価規則は2025年1月に協調実施を開始しました。これらのコンプライアンス要因はエビデンス要件を高め、新しいドレナージシステムの参入タイムラインを延長する可能性があります。英国、フランス、イタリア、およびスペインは重要な胸部外科活動を維持しており、ドイツおよび英国の学術プログラムは同軸ドレーンおよびデジタルモニタリングの早期使用を支援しています。ブラジルとアルゼンチンは胸部ケア能力を拡大していますが、関税リスクおよび価格感度は地域組立または低コスト設計製品を支持しています。三次施設を持つ湾岸協力会議諸国はプレミアム製品を輸入しており、多のサハラ以南のシステムは主に地域供給ネットワークを通じて配布される標準的な胸腔チューブを使用しています。これらの多様な地域にわたる胸腔カテーテル市場規模は、インフラ投資、規制準備、および訓練された臨床チームへのアクセスのバランスに依存します。
競合ランドスケープ
市場集中度
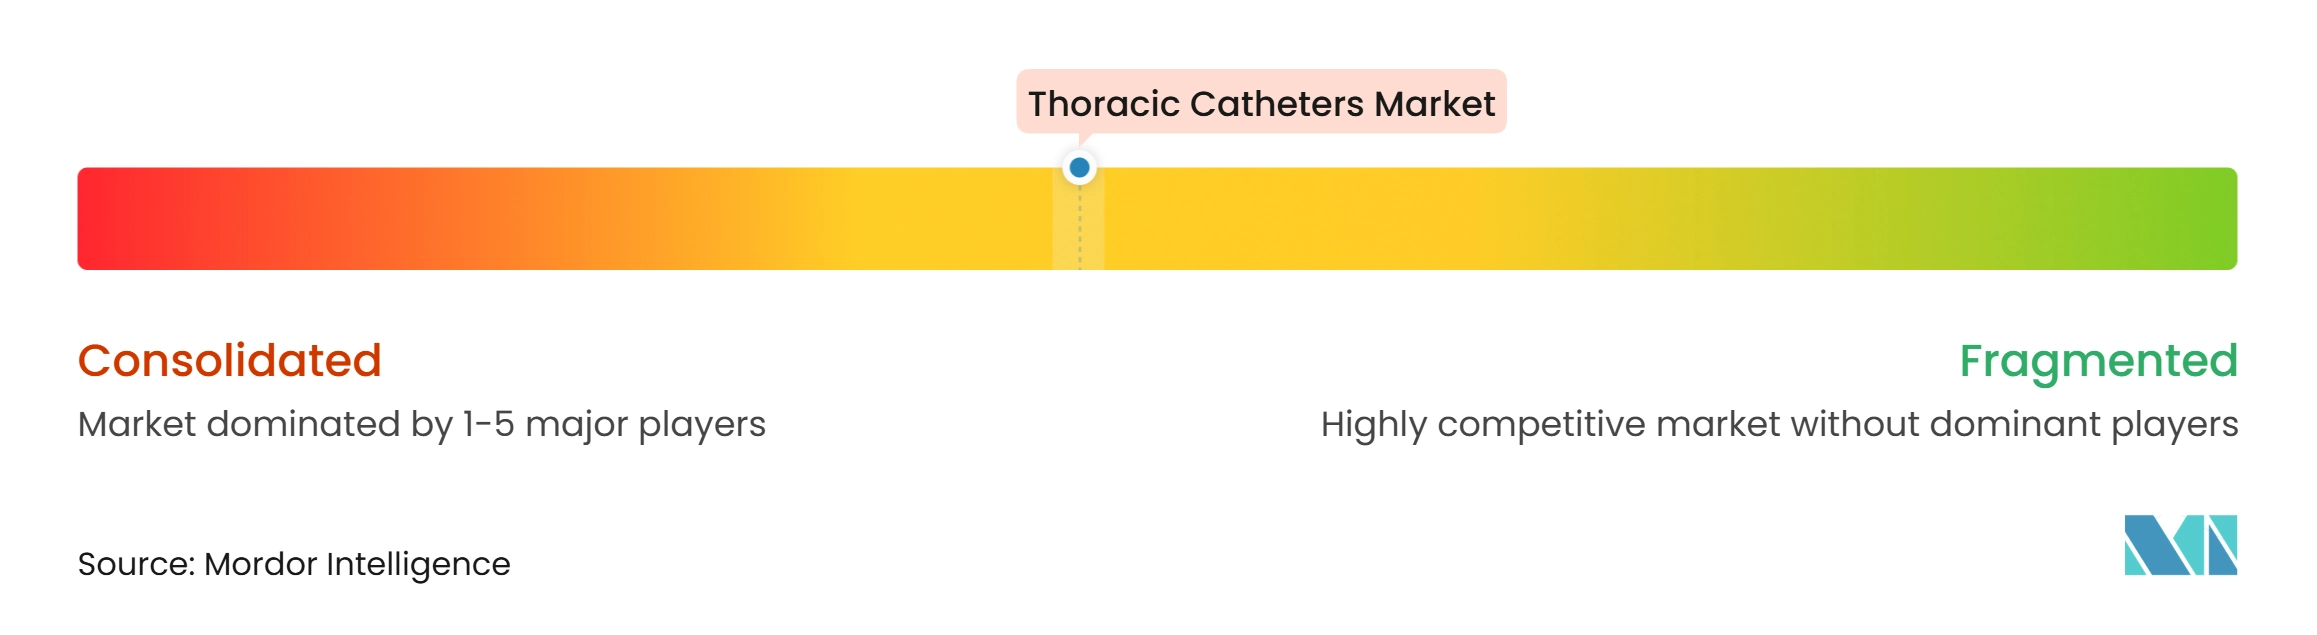
胸腔カテーテル市場はプレミアム製品において中程度に集中しており、中間市場には専門サプライヤーおよび地域メーカーが含まれます。大手サプライヤーは、より広範な外科消耗品契約を使用して価格感度の高いアカウントでの病院アクセスを維持しています。処置重視の企業は、臨床医教育および処置キット開発を通じて競争しています。デジタファーストのサプライヤーは、資本ドレナージシステムを使用して専用使い捨てコンポーネントの反復販売を確立しています。胸腔カテーテル市場はまた、外来および在宅トンネル型カテーテルメンテナンス、選択された胸腔鏡下処置後の外来ドレナージ、ならびにアジア太平洋および中東環境向けのコスト適応製品においても機会があります。これらの機会は、製品を地域の診療に適応させ、臨床的または運用上の価値を文書化できる企業に有利です。
材料革新は差別化への別の経路です。2025年のFDAおよびUSPTO製品ライフサイクル記録は、シャフトの肋間表面に毛細管活性麻酔薬送達層を持つ胸腔カテーテルを説明しています。この設計は挿入後の疼痛に対処することを目的としており、患者耐性と早期移動性を改善する可能性があります。2025年の研究論文はまた、アンピシリンを充填したポリカプロラクトンコーティングポリウレタンカテーテルからの長期抗菌活性を実証しました。これらのアプローチは、高急性度症例における小口径デバイスの使用を制限する可能性のある合併症に焦点を当てています。閉塞または感染アウトカムの改善を検証できるサプライヤーは、病院の採用薬品集審査においてより強力な立場を持つ可能性があります。したがって、臨床エビデンスは胸腔カテーテル市場において工学的特性と同様に重要です。
Medelaは2025年の胸部外科学会年次総会でCedars-Sinaiのデジタル胸腔ドレナージアウトカムを強調しました。 Teleflexは12Frから40Frまでのストレート、直角、およびトロカール構成にわたってPleur-evacポートフォリオを維持しました。Avientは、柔軟性、放射線不透過性、および生体内耐久性を求めるカテーテルメーカーを支援するために医療用熱可塑性ポリウレタンポートフォリオを拡大しました。ArgonはCleaner Pro血栓除去システムのCLEAN-PE試験に最初の患者を登録し、カテーテルベースの胸腔隣接処置における臨床的存在感を拡大しました。ArgonはまたSeQureおよびDraKonマイクロカテーテルを取得し、腫瘍学カテーテルポートフォリオに追加しました。これらの動きは、確立された企業が製品更新、臨床エビデス、材料開発、および隣接カテーテルポートフォリオを使用してポジションを守っていることを示しています。
胸腔カテーテル産業リーダー
-
Teleflex Incorporated
-
Getinge AB
-
Becton, Dickinson and Company
-
Medela AG
-
Cardinal Health, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
胸腔カテーテル市場 このレポートでカバーされる企業
- Angiplast Private Limited
- Argon Medical Devices
- ATMOS MedizinTechnik
- B. Braun
- Beckton Dickinson
- Cardinal Health
- Cook Group
- Getinge
- ICU Medical
- Medela
- Medtronic
- Merit Medical Systems
- Poly Medicure
- Redax S.p.A.
- Rocket Medical plc
- Sinapi Biomedical
- Sterimed Group
- Teleflex
- Utah Medical Products
- Vygon
最近の産業開発事情 胸腔カテーテル市場
- 2026年8月:米国FDAは、Atrium Medical Corporationが製造したGetinge PVC胸腔カテーテル(ソフトPVC直角型)の24FR、28FR、32FR、および36FRサイズについてクラスIIデバイスリコールを開始しました。リコールは、単一のカテーテルロットで特定された規格外の細菌エンドトキシン試験結果によって引き起こされました。影響を受けるロット番号には、モデル8124、8128、8132、および8136の特定ユニットが含まれます。Getingeは顧客に対し、在庫を検査し、影響を受ける製品を隔離し、返品承認を取得するためにGetingeカスタマーサポートに連絡するよう助言しました。
- 2025年1月:Argon Medical Devicesは、Guerbet SAの資産であるAccurate Medical TherapeuticsからSeQureおよびDraKonマイクロカテーテルを取得し、腫瘍学カテーテルポートフォリオを拡大しました。製造はArgonのテキサス州アテネ施設に移管されており、移管後に既存および新規市場向けの商業化が計画されています。
- 2025年1月:Medelaはロサンゼルスで開催された第61回胸部外科学会年次総会でCedars-Sinai医療センターのデジタル胸腔ドレナージアウトカムを発表しました。結果は、肺切除ごとの平均術後在院日数が1.5日短縮され、年間コスト約が80万米ドルと推定されることを示しました。
世界の胸腔カテーテル市場レポートの範囲
レポートの範囲によると、胸腔カテーテルは一般的に胸腔チューブ、肋間カテーテル、またはビュラウドレーンとして知られており、胸壁を通じて胸膜腔(肺と胸壁の間の空洞)に挿入される柔軟な医療チューブです。
胸腔カテーテル市場は、製品タイプ、材料、処置およびアクセス手技、適応、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場は胸腔切開チューブ、胸膜ドレナージカテーテル、胸腔吸引カテーテル、トロカールカテーテル、胸腔切開処置キットおよびトレイ、ならびに胸腔ドレナージアクセサリーにセグメント化されています。材料別では、市場はシリコーン、ポリウレタン、ポリ塩化ビニル(PVC)、ラテックス、およびその他の高度ポリマーにセグメント化されています。処置およびアクセス手技別では、市場はセルジンガーガイド下小口径留置、外科的胸腔切開留置、トロカール補助留置、およびトンネル型留置胸膜カテーテル留置にセグメント化されています。適応別では、市場は胸水、気胸、血胸、膿胸および複雑な胸膜感染症、ならびにその他の適応にセグメント化されています。エンドユーザー別では、市場は病院、専門クリニック、外来手術センター、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 胸腔切開チューブ |
| 胸膜ドレナージカテテル |
| 胸腔吸引カテーテル |
| トロカールカテーテル |
| 胸腔切開処置キットおよびトレイ |
| 胸腔ドレナージアクセサリー |
| シリコーン |
| ポリウレタン |
| ポリ塩化ビニル |
| ラテックス |
| その他の高度ポリマー |
| セルジンガーガイド下小口径留置 |
| 外科的胸腔切開留置 |
| トロカール補助留置 |
| トンネル型留置胸膜カテーテル留置 |
| 胸水 |
| 気胸 |
| 血胸 |
| 膿胸および複雑な胸膜感染症 |
| その他の適応 |
| 病院 |
| 専門クリニック |
| 外来手術センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 胸腔切開チューブ | |
| 胸膜ドレナージカテテル | ||
| 胸腔吸引カテーテル | ||
| トロカールカテーテル | ||
| 胸腔切開処置キットおよびトレイ | ||
| 胸腔ドレナージアクセサリー | ||
| 材料別 | シリコーン | |
| ポリウレタン | ||
| ポリ塩化ビニル | ||
| ラテックス | ||
| その他の高度ポリマー | ||
| 処置およびアクセス手技別 | セルジンガーガイド下小口径留置 | |
| 外科的胸腔切開留置 | ||
| トロカール補助留置 | ||
| トンネル型留置胸膜カテーテル留置 | ||
| 適応別 | 胸水 | |
| 気胸 | ||
| 血胸 | ||
| 膿胸および複雑な胸膜感染症 | ||
| その他の適応 | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの胸腔カテーテルの予測成長率は?
胸腔カテーテル市場は2027年から2032年にかけて8.08%のCAGRで成長し、2027年の11.9億米ドルから2032年には17.5億米ドルに増加すると予測されています。これは急性術後ドレナージおよび反復的な胸膜管理における使用拡大を反映しています。
最大のシェアを持つ胸腔カテーテル製品カテゴリーはどれですか?
胸膜ドレナージカテーテルは2026年に35.84%のシェアで製品収益をリードています。悪性および非悪性胸水の治療における役割が、病院ベースの処置と長期外来ケア経路の両方からカテゴリーへの需要を生み出しています。
トンネル型胸膜カテーテルが急速に成長している理由は何ですか?
トンネル型留置胸膜カテーテル留置は2032年までに10.82%のCAGRで成長すると予測されています。反復性胸水ケアが処置室、局所麻酔、専門クリニック、および在宅ドレナージへとシフトしており、この治療モデルを支援しています。
胸腔カテーテルで最も速く成長すると予想される材料はどれですか?
ポリウレタンは2032年までに10.96%のCAGRで成長すると予測されています。この材料は薄壁構造、耐キンク性、放射線不透過性、抗菌コーティング、および選択された臨床環境でのドレナージパフォーマンス改善を目的とした製剤をサポートできます。
胸腔ドレナージデバイスで最も速く拡大すると予想される地域はどこですか?
アジア太平洋は2032年までに10.04%のCAGRで成長すると予測されています。日本の大規模な胸部外科基盤はプレミアム採用を支援し、中国とインドの能力開発標準および特殊ドレナージ製品への需要を広げています。
デジタルドレナージシステムは胸部外科ケアにどのような影響を与えますか?
無作為化試験および病院プログラムは、デジタルドレナージによる術後在院日数の短縮を報告しました。これらのシステムはまた、一貫した抜去決定と患者の移動性を支援し、専用キャニスターはサプライヤーに反復的な消耗品需要を生み出すことができます。