
Tamaño y Participación del Mercado de Catéteres Torácicos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
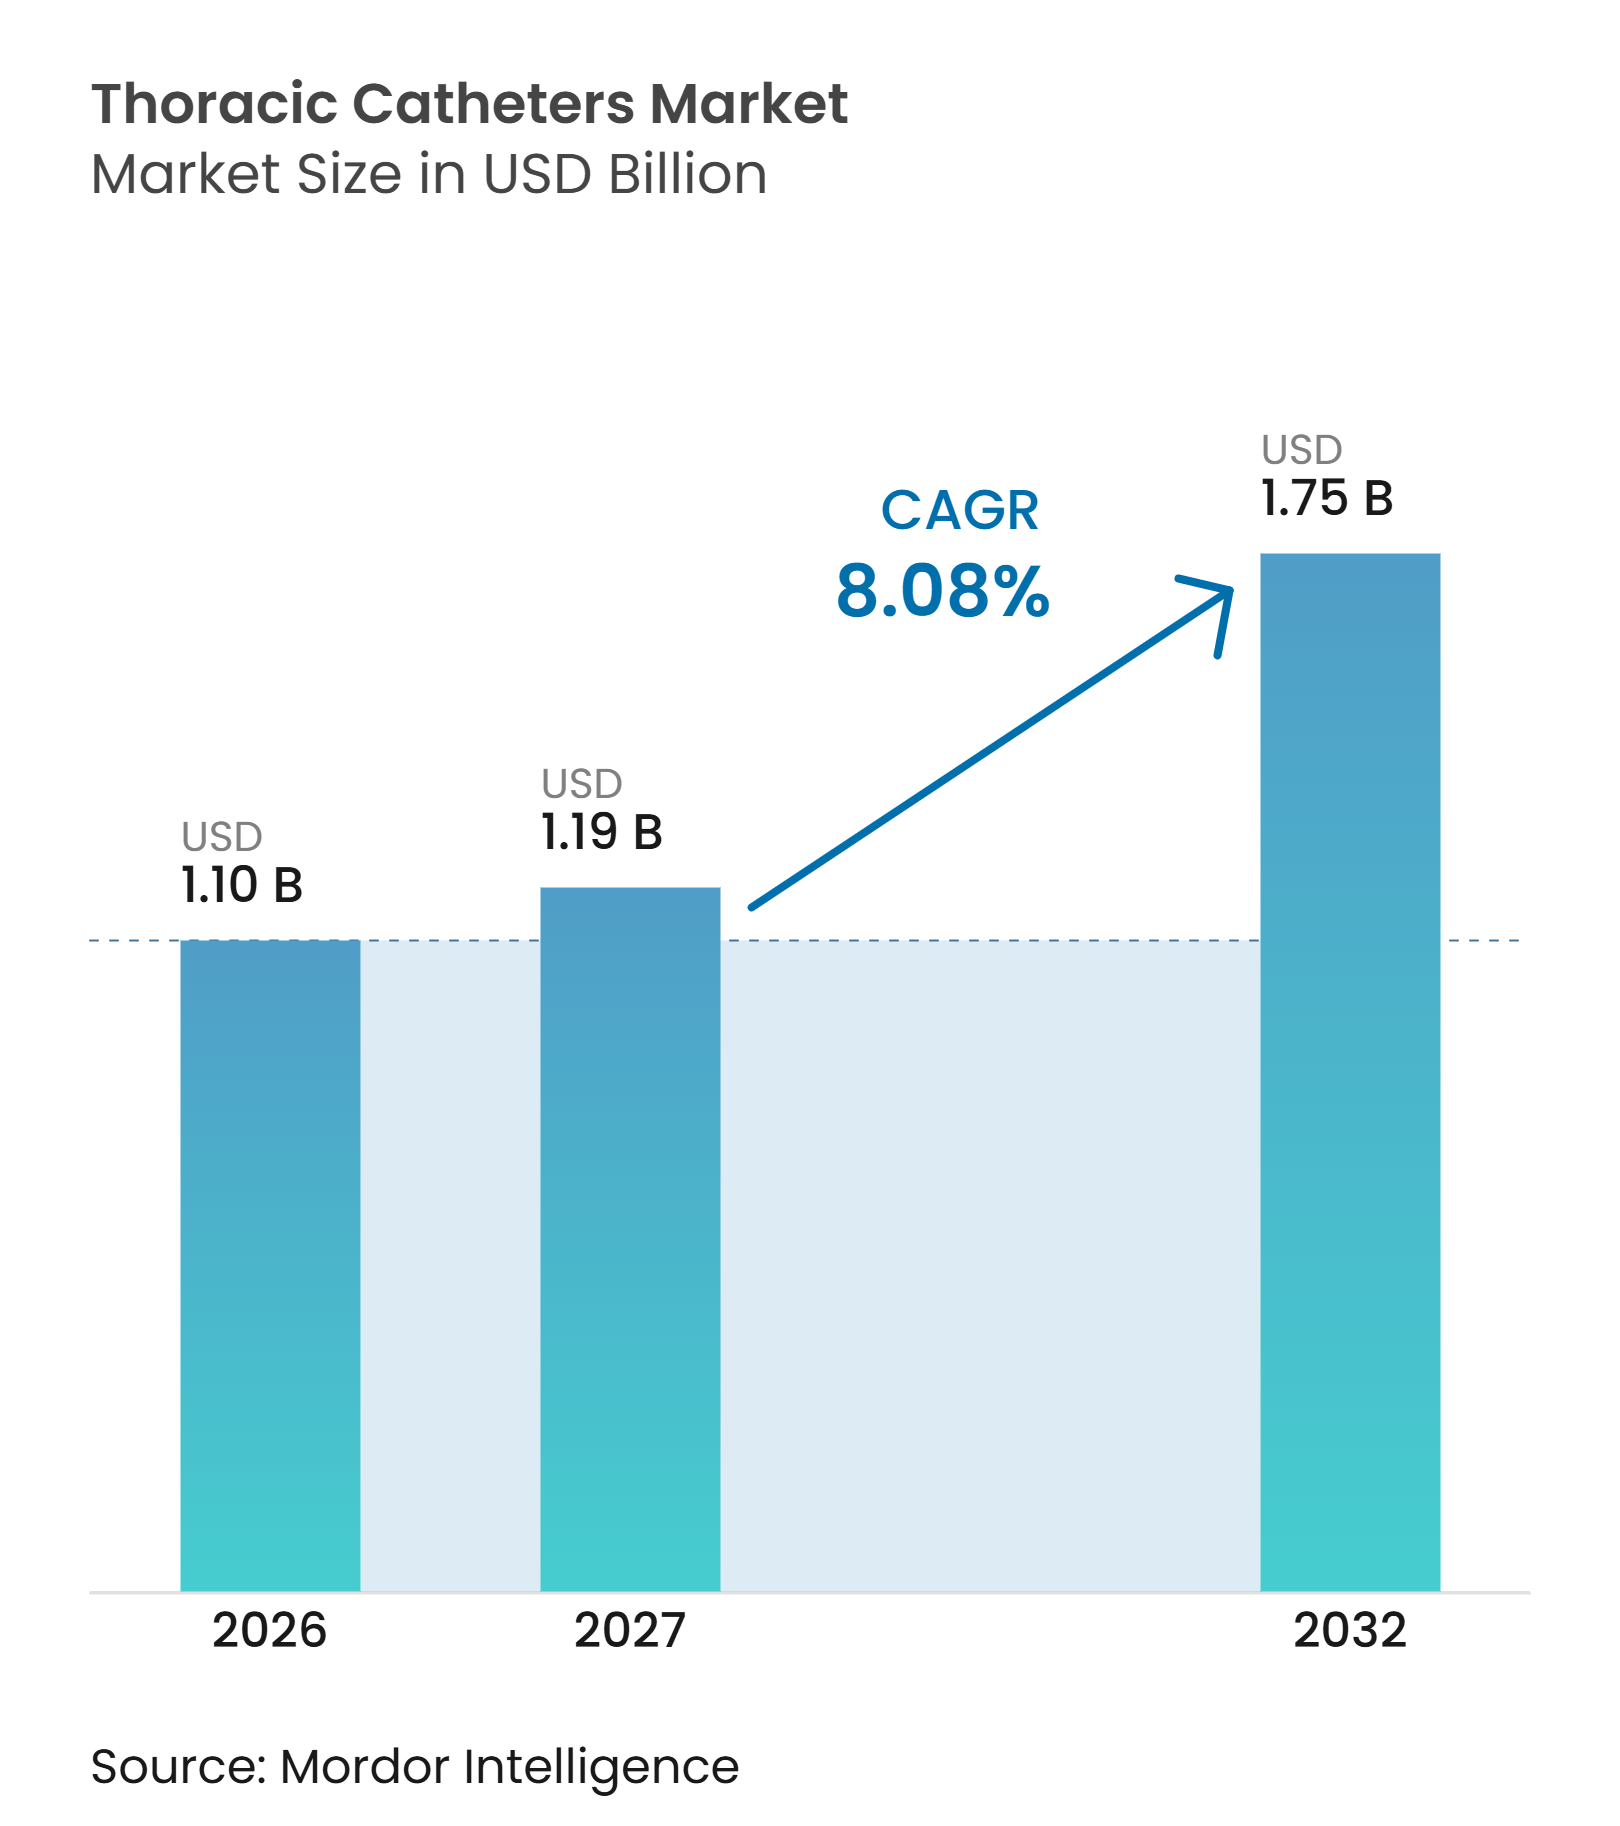
| Tamaño del Mercado (2027) | 1.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.75 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.08 % |
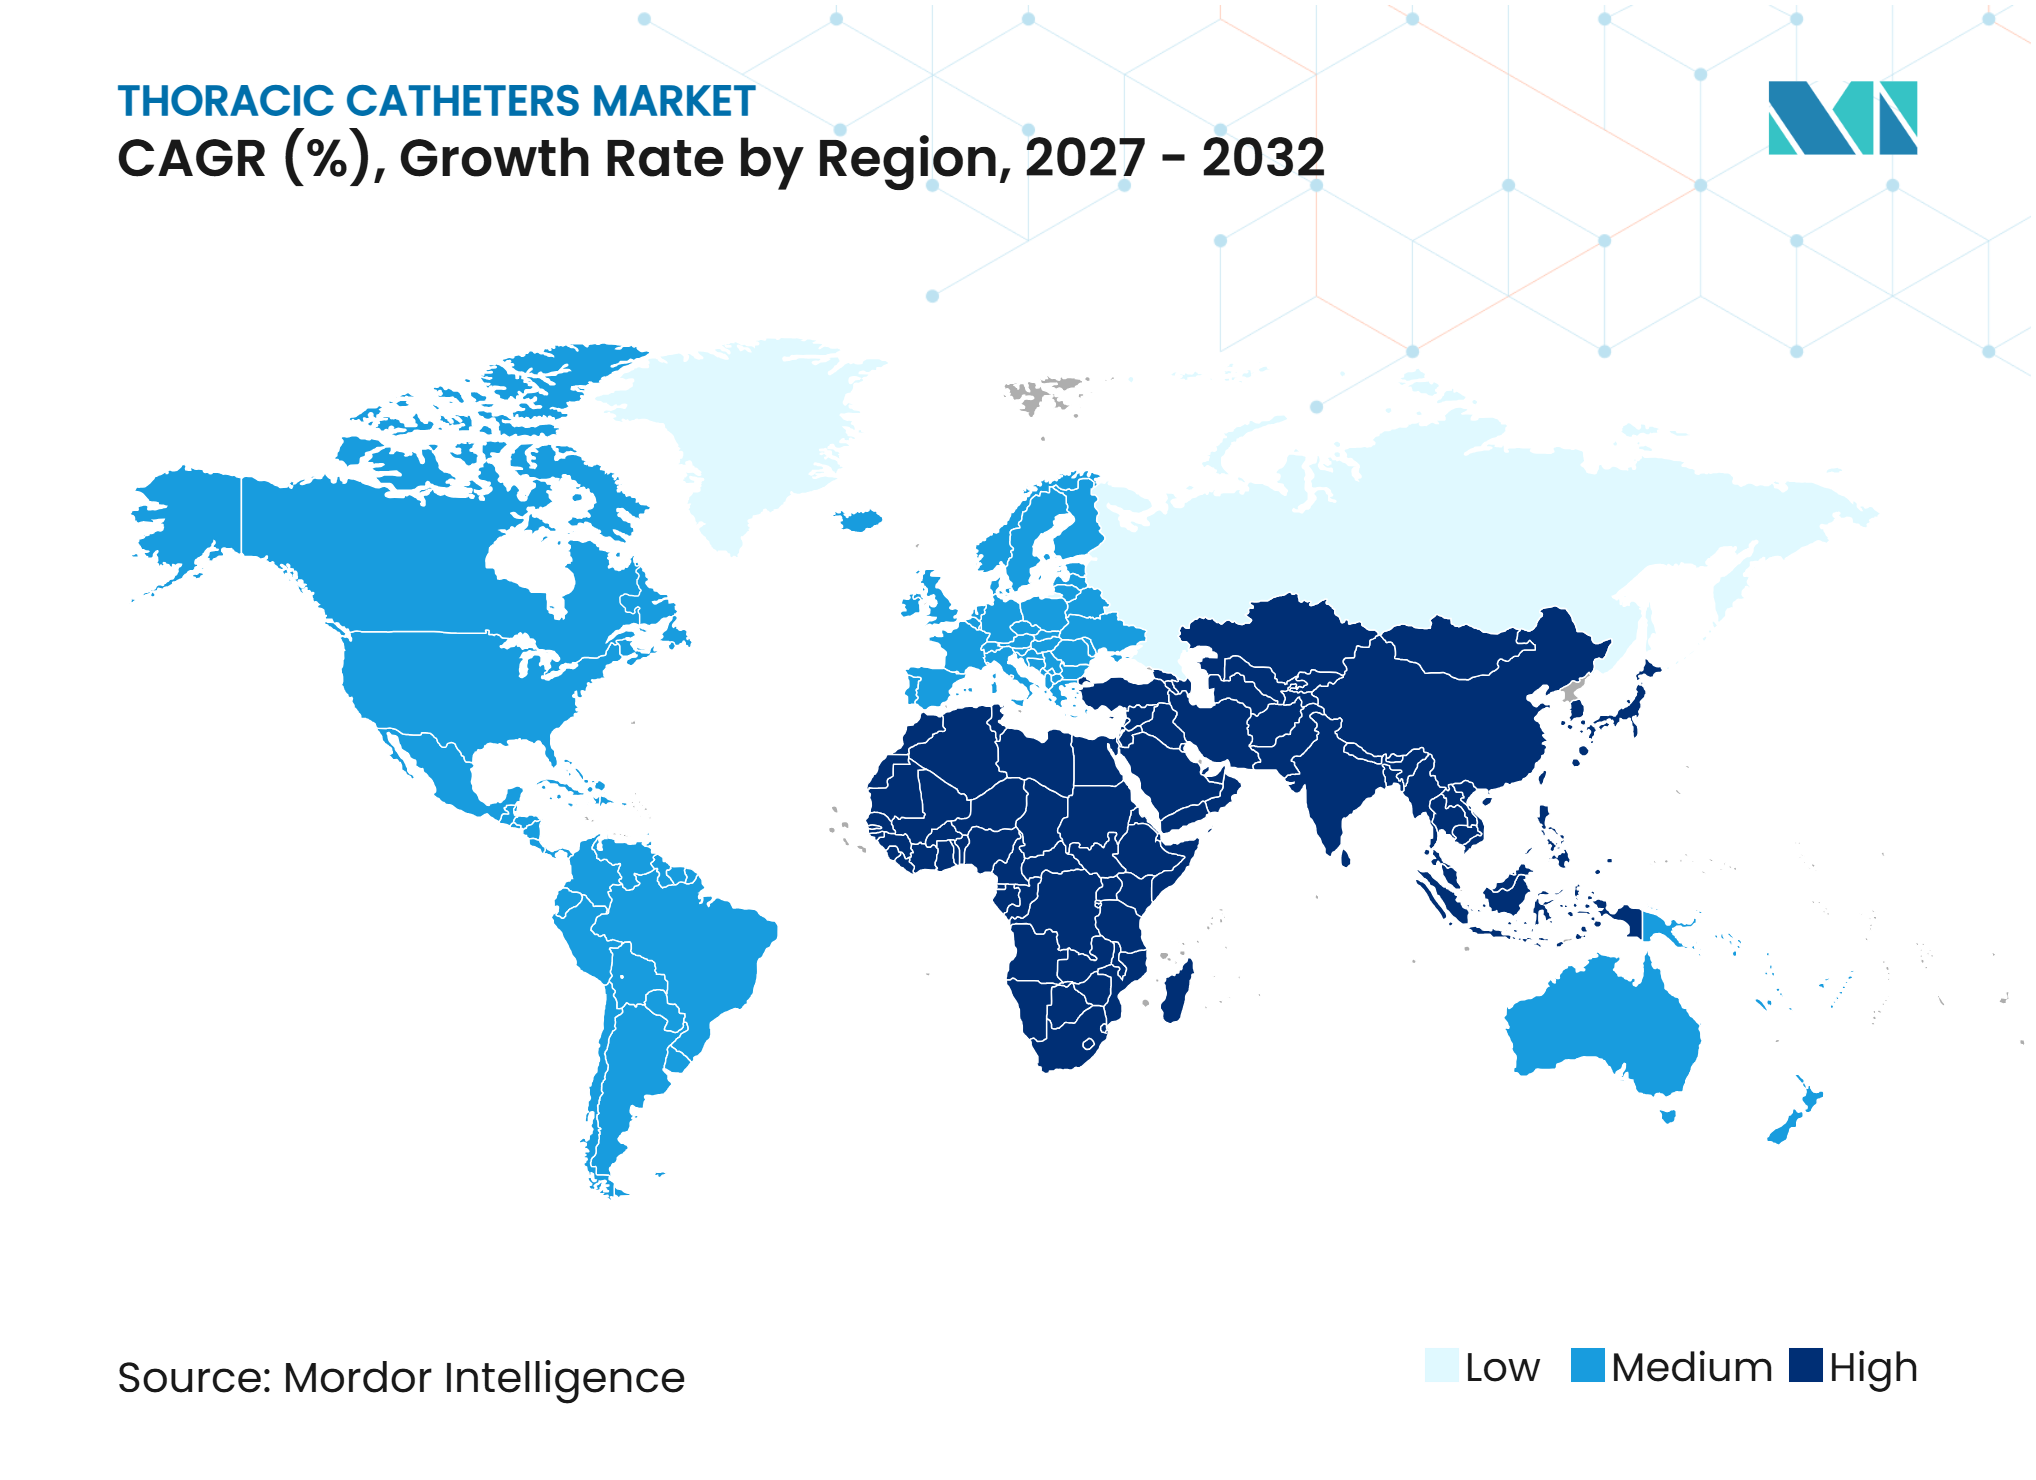
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Catéteres Torácicos por Mordor Intelligence
Se espera que el tamaño del Mercado de Catéteres Torácicos crezca de 1,10 mil millones de USD en 2026 a 1,19 mil millones de USD en 2027 y se prevé que alcance 1,75 mil millones de USD para 2032 a una CAGR del 8,08% durante 2027-2032.
El mercado de catéteres torácicos atiende 2 entornos de atención diferenciados: el drenaje agudo tras traumatismo o cirugía y el manejo pleural recurrente en pacientes con neoplasia maligna o insuficiencia orgánica. Esta distinción influye en las decisiones de compra, ya que los tubos torácicos convencionales abordan necesidades de drenaje inmediato, mientras que los catéteres tunelizados y los sistemas digitales respaldan vías de tratamiento más prolongadas. Los productos premium están ganando valor a medida que los hospitales se centran en la movilidad posoperatoria, el alta temprana y la atención ambulatoria confiable. El mercado de catéteres torácicos también avanza hacia soluciones que combinan un catéter, equipos de drenaje y soporte de flujo de trabajo, en lugar de un simple tubo desechable. Los fabricantes que pueden documentar menos complicaciones y un menor costo total de atención tienen una posición más sólida cuando los hospitales evalúan productos premium.
Conclusiones Clave del Informe
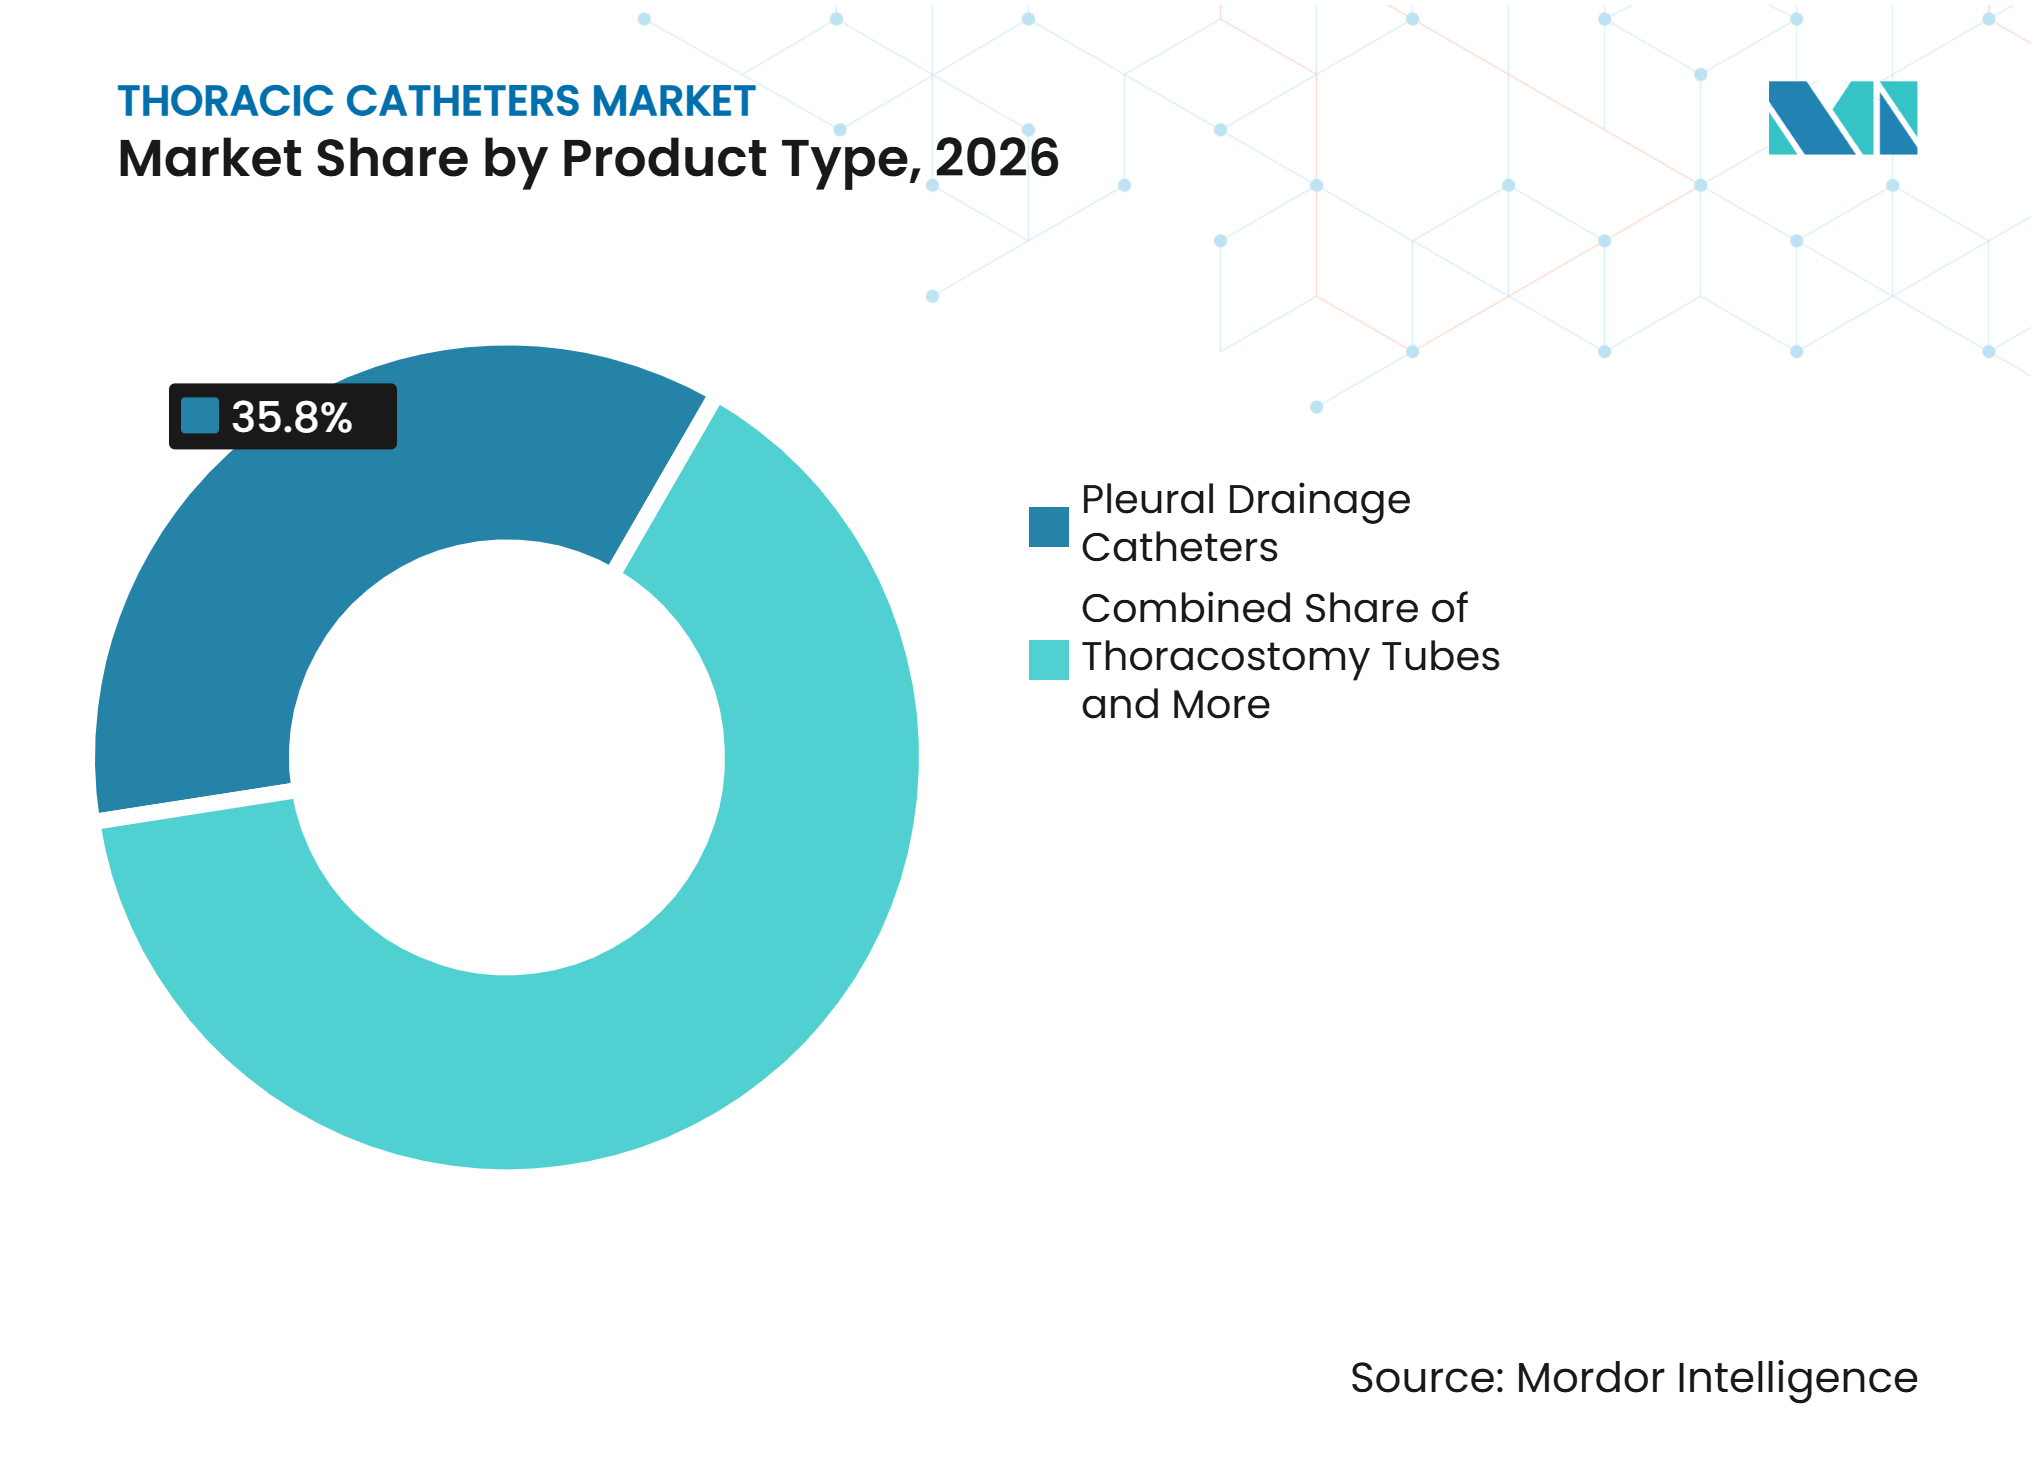
- Por tipo de producto, los catéteres de drenaje pleural representaron el 35,84% de los ingresos en 2026, mientras que se prevé que los kits y bandejas de procedimiento de toracostomía crezcan a una CAGR del 10,23% hasta 2032.
- Por material, la silicona representó el 40,27% de los ingresos en 2026, mientras que se prevé que el poliuretano crezca a una CAGR del 10,96% hasta 2032.
- Por procedimiento y técnica de acceso, la colocación quirúrgica por toracostomía representó el 43,68% de los ingresos en 2026, mientras que se prevé que la colocación de catéter pleural tunelizado permanente crezca a una CAGR del 10,82% hasta 2032.
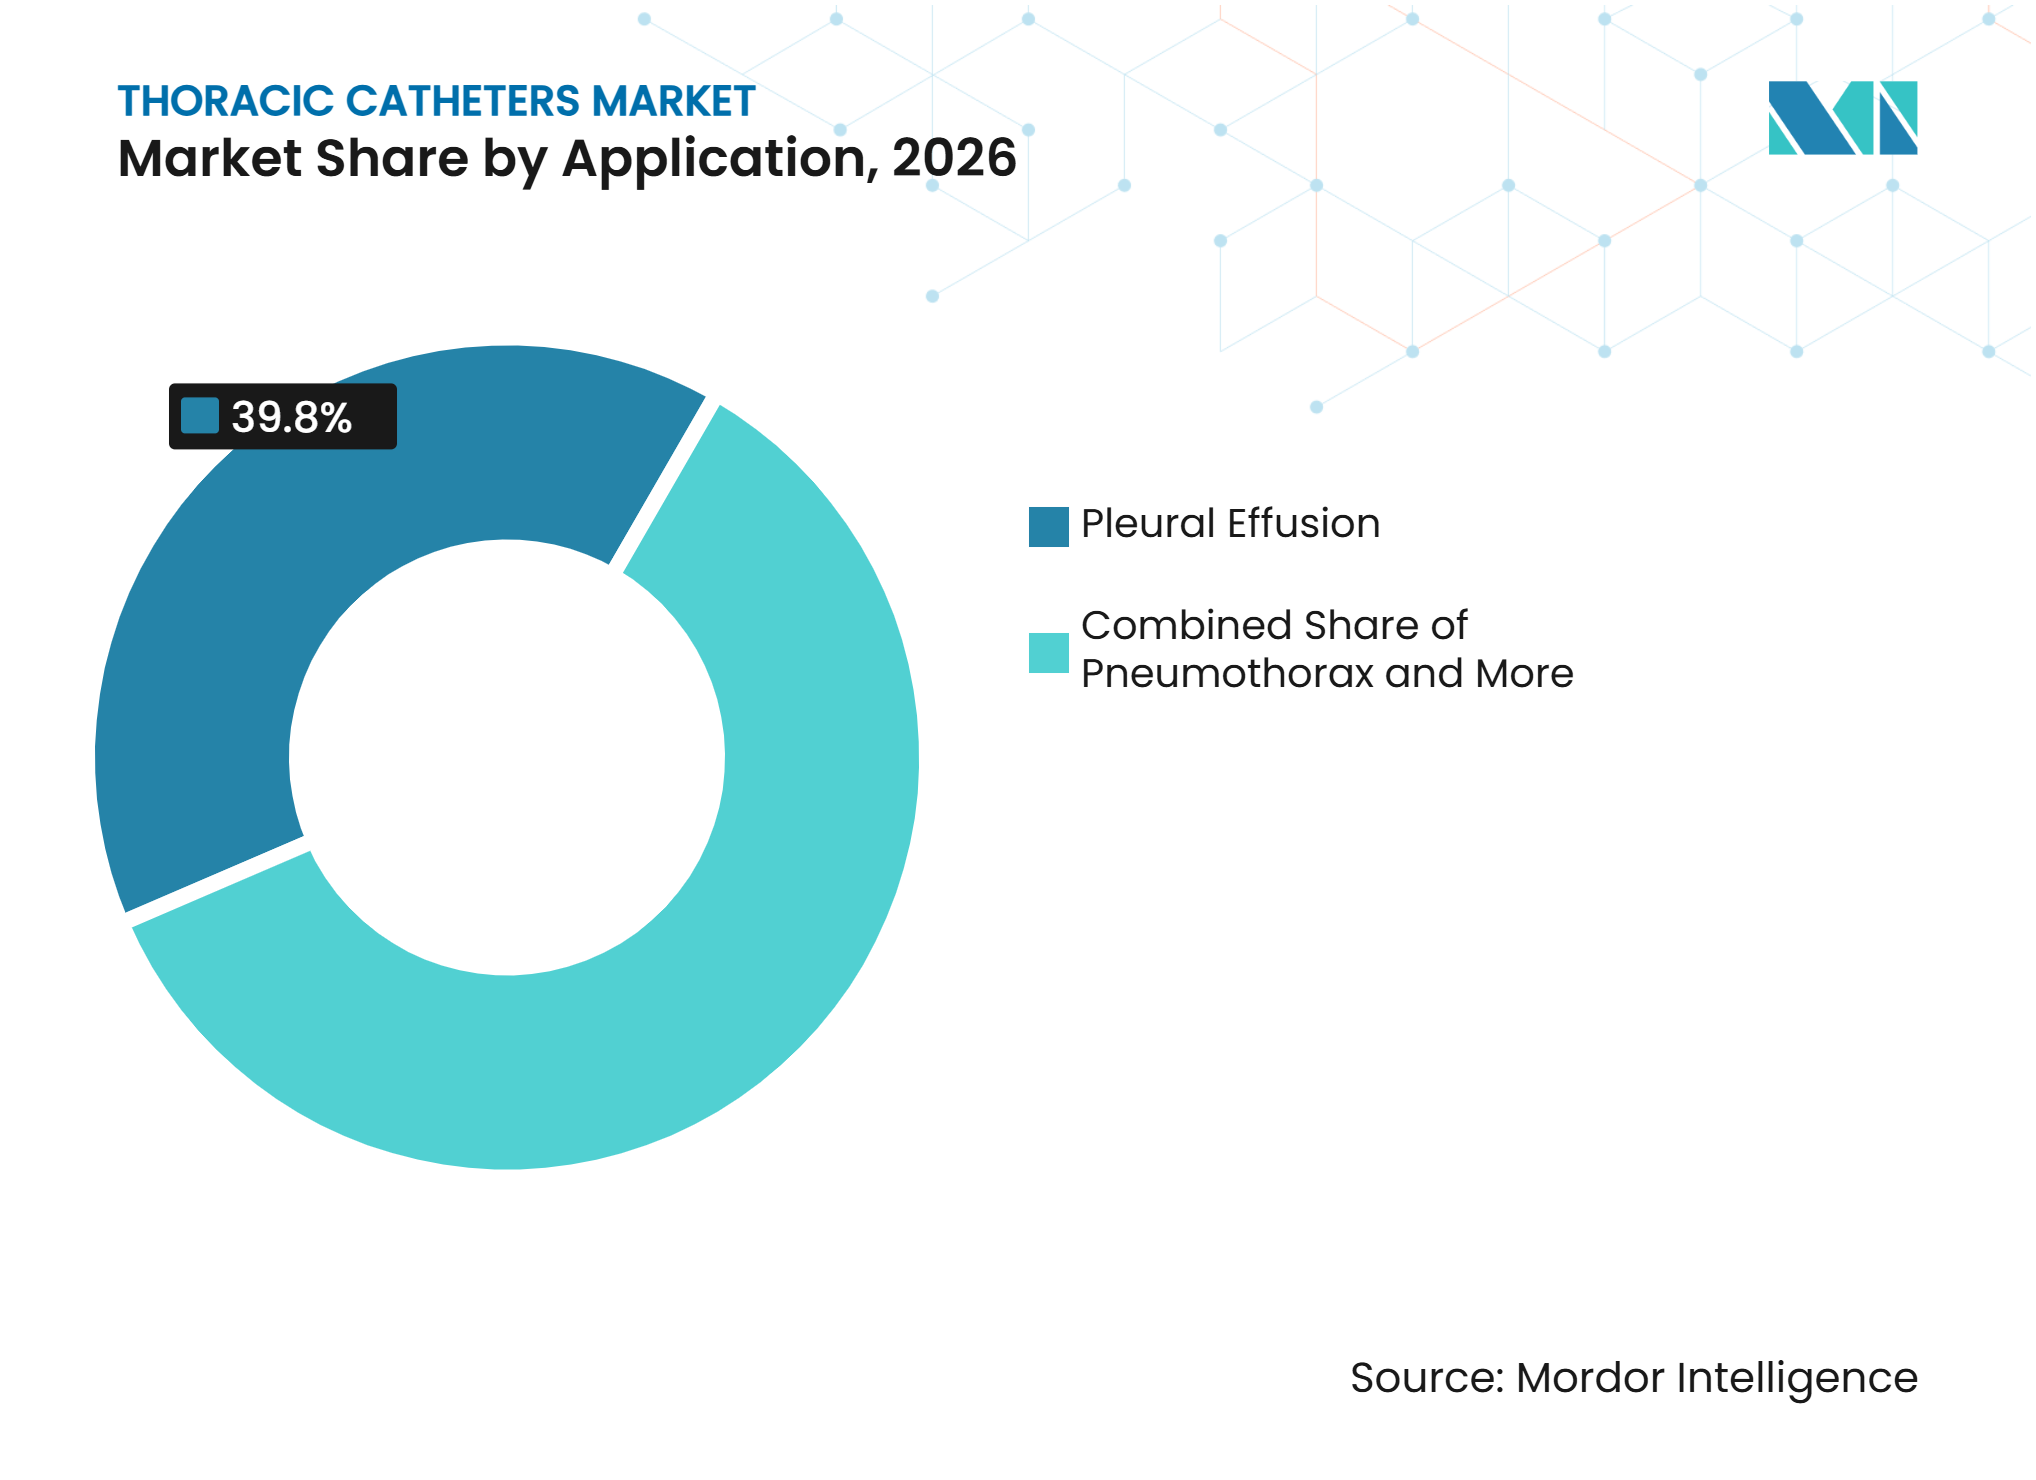
- Por aplicación, el derrame pleural representó el 39,76% de los ingresos en 2026 y se prevé que crezca a una CAGR del 9,21% hasta 2032.
- Por usuario final, los hospitales representaron el 55,45% de los ingresos en 2026, mientras que se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 9,47% hasta 2032.
- Por geografía, América del Norte capturó una participación del 38,24% en 2026, mientras que Asia-Pacífico se perfila para el crecimiento más rápido con una CAGR del 10,04% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Catéteres Torácicos*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Derrame Pleural y Neumotórax | +2.5% | Global | Mediano plazo (2-4 años) |
| Mayores Volúmenes de Cirugía Torácica y Cardiotorácica | +2.0% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio Hacia el Drenaje de Pequeño Calibre Mínimamente Invasivo | +1.5% | Global, con creciente relevancia en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de Drenaje Digital y Flujos de Trabajo de Recuperación Mejorada | +1.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Manejo Pleural Ambulatorio y Domiciliario | +0.8% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Innovación en Polímeros, Recubrimientos y Resistencia al Acodamiento | +0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Derrame Pleural y Neumotórax
El derrame pleural no maligno tiene una incidencia global estimada de 252 casos por cada 100.000 personas. Representó el 63,5% de las hospitalizaciones por enfermedad pleural en adultos en los Estados Unidos y generó 10,1 mil millones de USD en costos anuales de atención médica en el análisis citado [1]. Japón registró 14.719 procedimientos de neumotórax y 5.143 procedimientos de empiema en su base de datos quirúrgica nacional de 2024. El mismo conjunto de datos nacional informó que el 70% de los casos de neumotórax espontáneo requirieron intervención más allá del drenaje inicial. La disfunción cardíaca, renal y hepática puede causar derrames recurrentes, y estos pacientes presentaron una mortalidad a 1 año de hasta el 50%. Esta carga clínica amplía la demanda del mercado de catéteres torácicos más allá de los procedimientos posoperatorios, ya que muchos pacientes requieren drenajes repetidos durante la atención crónica.
Mayores Volúmenes de Cirugía Torácica y Cardiotorácica
Japón realizó 94.961 procedimientos torácicos generales en 2024, lo que representó 2,2 veces el volumen registrado en 2000. Su volumen de 2024 también fue un 9,4% superior al punto mínimo de la pandemia de 2020, y la cirugía torácica videoasistida representó el 90% de los procedimientos. El registro de Alemania reportó 181.988 procedimientos cardíacos y vasculares en 78 departamentos en 2025. Baylor Scott & White reportó un crecimiento del 13% en procedimientos torácicos del año fiscal 2024 al año fiscal 2025, con 315 de 386 procedimientos realizados de forma robótica. Cada procedimiento puede requerir la colocación de un catéter durante la cirugía o para el drenaje posoperatorio. El creciente uso de técnicas videoasistidas y robóticas también favorece dispositivos más pequeños y menos traumáticos que se adaptan a las vías de recuperación mínimamente invasivas en el mercado de catéteres torácicos.
Drenaje Mínimamente Invasivo, Atención Ambulatoria e Innovación en Materiales
Un estudio de 2025 sobre 134 procedimientos de drenaje con catéter en cola de cerdo guiado por ecografía reportó mejoría clínica en el 86,6% de los pacientes y complicaciones relacionadas con el procedimiento en el 3,7% de los pacientes. La mitad de los pacientes en ese estudio fueron dados de alta directamente desde el servicio de urgencias, lo que respalda el uso del drenaje de pequeño calibre en casos apropiados. Las guías publicadas describieron los catéteres de pequeño calibre de 14 Fr o menos como comparables con los tubos de mayor calibre para casos seleccionados de neumotórax y derrame de libre flujo. La atención con catéter tunelizado ambulatorio y el drenaje domiciliario son, por tanto, cada vez más relevantes para el diseño de productos, la formación y los acuerdos de suministro. Los nuevos recubrimientos hidrófilos, los diseños de válvulas antobstrucción y las formulaciones de polímeros más resistentes tienen como objetivo preservar la permeabilidad en colecciones de líquido más espeso. Estos cambios favorecen el mercado de catéteres torácicos al hacer que los productos de pequeño calibre sean más adecuados para entornos de atención fuera del quirófano.
Drenaje Digital y Flujos de Trabajo de Recuperación Mejorada
Cinco ensayos aleatorizados con más de 1.400 pacientes compararon el drenaje torácico digital y el convencional tras cirugía torácica. Los 5 estudios reportaron estancias hospitalarias más cortas con los sistemas digitales, con una reducción media de 1 día, aunque solo 2 ensayos alcanzaron significación estadística. Cedars-Sinai reportó que el drenaje digital redujo la estancia media en 1,5 días tras la resección pulmonar. El mismo programa estimó ahorros anuales de 800.000 USD sin un aumento en los reingresos. Un consenso de expertos de 2025 respaldó los sistemas digitales para reducir la variación entre observadores y mejorar la movilidad del paciente tras la lobectomía pulmonar. Las unidades digitales también pueden generar ventas recurrentes de consumibles propietarios, lo que ofrece a los proveedores un modelo comercial diferente al de las ventas estándar de tubos torácicos en el mercado de catéteres torácicos.
Análisis del Impacto de las Restricciones del Mercado de Catéteres Torácicos*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Obstrucción, Infección, Malposición y Desplazamiento del Catéter | -0.8% | Global | Corto plazo (≤ 2 años) |
| Comoditización Liderada por Organizaciones de Compras Grupales y Presión sobre los Precios Premium | -1.0% | América del Norte, con extensión a Europa | Corto plazo (≤ 2 años) |
| Variabilidad en la Formación para la Colocación y Escasez de Especialistas | -0.4% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Carga de Sostenibilidad y Revalidación para Dispositivos de Uso Único | -0.3% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complicaciones del Catéter y Capacidad de Colocación
Una revisión sistemática que abarcó 4.973 inserciones de drenajes torácicos de pequeño calibre reportó una tasa de fracaso global del 19,4%. El desplazamiento del tubo ocurrió en el 5,9% de los casos, la obstrucción en el 5,4%, el acodamiento en el 3,7% y la malposición en el 3,3%. Un análisis agrupado de 41 estudios sobre catéteres pleurales permanentes encontró una tasa de complicaciones global del 20,3%, incluyendo una tasa de infección del 5,7% y una tasa de obstrucción del 1,5%. Estos eventos pueden llevar a la reinserción, el reingreso o el drenaje quirúrgico, aumentando el costo del episodio de atención. La disponibilidad de formación es especialmente importante para la colocación guiada por ecografía y los programas de catéteres tunelizados, y la escasez puede ralentizar la adopción en entornos con menos especialistas. El mercado de catéteres torácicos recompensará a los proveedores que combinen un dispositivo con educación clínica y evidencia que demuestre un rendimiento de drenaje confiable.
Presión sobre los Precios y Requisitos de Dispositivos de Uso Único
Los tubos torácicos estándar y los kits de drenaje básicos enfrentan presión de costos cuando los hospitales compran a través de contratos centralizados. Los hospitales a menudo requieren evidencia de resultados clínicos y soporte del costo total del procedimiento antes de aprobar productos que quedan fuera de los acuerdos de compra contratados. Esto dificulta que las empresas de nivel medio aseguren la adopción en el formulario de sistemas premium. Los productos con integración digital y las plataformas de catéteres tunelizados pueden mantener precios más altos cuando demuestran valor para el paciente o el flujo de trabajo. Los requisitos medioambientales también afectan las decisiones sobre materiales, en particular para los productos de PVC que utilizan plastificantes ftalatos. El mercado de catéteres torácicos debe, por tanto, equilibrar el rendimiento, la generación de evidencia, las opciones de materiales sostenibles y el costo unitario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Kits de Procedimiento Ganan Impulso Junto a los Catéteres de Drenaje PleuralLos catéteres de drenaje pleural representaron el 35,84% de los ingresos por producto en 2026, ocupando la mayor posición de producto en el mercado de catéteres torácicos. Su uso está respaldado por el tratamiento frecuente de derrames pleurales malignos y no malignos. Los catéteres tunelizados permanentes también respaldan las vías ambulatorias para pacientes que necesitan drenaje continuo. Los tubos de toracostomía siguen siendo importantes tras la cirugía cardíaca y en la atención de urgencias. Su mayor diámetro sigue siendo útil para colecciones viscosas, hemorrágicas o coagulantes. La revisión sistemática reportó una tasa de fracaso del 45,6% para los drenajes de pequeño calibre en empiema y derrames paraneumónicos complicados.
Se prevé que los kits y bandejas de procedimiento de toracostomía crezcan a una CAGR del 10,23% hasta 2032. Los kits reúnen catéteres, componentes estériles y artículos relacionados en una sola unidad de compra. Este formato puede estandarizar la preparación y reducir la variación en entornos hospitalarios y de centros quirúrgicos ambulatorios. Los catéteres de aspiración torácica continúan abordando usos especializados en cirugía cardíaca y posoperatorios. Los catéteres trocares también se utilizan en la atención pleural paliativa y han reportado tiempos de procedimiento de 5 a 8 minutos más cortos que la colocación convencional de drenaje intercostal de gran calibre y un éxito técnico superior al 96% en pacientes seleccionados. Los accesorios como conectores, cámaras de sello de agua y recipientes digitales siguen siendo importantes porque las plataformas digitales utilizan suministros desechables dedicados. La industria de catéteres torácicos está, por tanto, evolucionando desde la compra de componentes hacia un modelo de kit de procedimiento que puede respaldar la adopción de materiales y recubrimientos mejorados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
La Silicona Mantiene su Liderazgo Mientras el Poliuretano se ExpandeLa silicona representó el 40,27% de los ingresos por material en 2026, convirtiéndola en la categoría de material más grande. Se valora por su biocompatibilidad, perfil hipoalergénico y adecuación para períodos de permanencia más prolongados. Estas características son importantes para los catéteres pleurales tunelizados que permanecen colocados durante semanas o meses. La silicona es, por tanto, muy adecuada para el manejo de derrames recurrentes y la atención ambulatoria. Su consolidado papel clínico proporciona una base estable para los sistemas de catéteres premium. El material sigue siendo especialmente relevante cuando la comodidad del paciente y la tolerancia tisular son prioritarias.
Se prevé que el poliuretano crezca a una CAGR del 10,96% hasta 2032. La categoría se beneficia de recubrimientos antimicrobianos, construcción multidureza, radiopacidad mejorada, resistencia al acodamiento y paredes más delgadas. Avient presentó opciones de poliuretano termoplástico para dispositivos sanitarios en 2025, incluidas formulaciones radiopacas que pueden respaldar el desarrollo de catéteres [2]. Un estudio de 2025 encontró que los catéteres de poliuretano recubiertos con policaprolactona cargados con ampicilina mantuvieron actividad antibacteriana durante 40 días y redujeron los recuentos bacterianos en más del 99,9% en comparación con los controles sin recubrimiento. El PVC enfrenta presión por preocupaciones medioambientales relacionadas con los plastificantes ftalatos, mientras que el uso del látex continúa disminuyendo debido al riesgo de sensibilización y las políticas de compra sin látex. Los materiales bioabsorbibles y los elastómeros termoplásticos siguen siendo opciones en etapa temprana para sistemas de drenaje con liberación de fármacos en el mercado de catéteres torácicos.
Por Procedimiento y Técnica de Acceso:
Los Catéteres Tunelizados Respaldan la Atención AmbulatoriaLa colocación quirúrgica por toracostomía representó el 43,68% de los ingresos por procedimiento en 2026. Sigue siendo fundamental en el trauma agudo, la cirugía postcardíaca y la atención del hemotórax. Estos entornos a menudo requieren intervención rápida y acceso confiable de gran calibre. La colocación quirúrgica es, por tanto, probable que siga siendo esencial incluso a medida que se expanden los enfoques ambulatorios. Su posición de liderazgo refleja la continua necesidad clínica de drenaje en casos graves y urgentes. El procedimiento sigue estrechamente vinculado a los quirófanos hospitalarios, las unidades de cuidados intensivos y los servicios de urgencias.
Se prevé que la colocación de catéter pleural tunelizado permanente crezca a una CAGR del 10,82% hasta 2032. Desplaza la atención del derrame maligno recurrente desde las salas de hospitalización hacia las salas de procedimientos y el manejo domiciliario. La Asociación Americana de Broncología y Neumología Intervencionista reportó que el 81,8% de los catéteres tunelizados se colocaron en salas de procedimientos, mientras que el 51,6% se colocaron con anestesia local. Los proveedores de práctica avanzada participaron en el manejo en el 44,4% de los programas encuestados. La colocación de pequeño calibre guiada por Seldinger logró una tasa de éxito del 90,3% para los derrames pleurales, pero su rendimiento fue menor en el empiema. La portabilidad, la facilidad de uso y la tolerabilidad del paciente seguirán siendo características de diseño importantes a medida que el mercado de catéteres torácicos se expanda hacia la atención ambulatoria y domiciliaria.
Por Aplicación:
El Derrame Pleural Respalda Tanto el Volumen como el CrecimientoEl derrame pleural representó el 39,76% de los ingresos por aplicación en 2026 y se prevé que crezca a una CAGR del 9,21% hasta 2032. La categoría abarca el derrame maligno, la acumulación de líquido relacionada con insuficiencia cardíaca y el hidrotórax hepático. Su amplia base clínica genera tanto demanda inicial como repetida de dispositivos de drenaje. El derrame pleural también representó la mayor posición de aplicación porque el manejo puede continuar más allá de una primera visita hospitalaria. La participación del mercado de catéteres torácicos que ostenta esta aplicación refleja la necesidad de soluciones de drenaje tanto agudas como a largo plazo.
Se encontró que el 50% de los pacientes con derrame pleural maligno necesitaron un segundo procedimiento pleural tras el tratamiento inicial. También se encontró que el 58% de los procedimientos repetidos ocurrieron dentro de las 2 semanas del diagnóstico. El neumotórax genera una demanda de alta agudeza, pero a menudo de un solo evento, y Japón registró 14.719 procedimientos en 2024. El hemotórax sigue siendo un entorno donde se prefieren los tubos de gran calibre, mientras que el empiema tiene altas tasas de fracaso con pequeño calibre y puede requerir escalada. El drenaje poslobectomía y el neumotórax asociado a traumatismo generan demanda adicional que sigue a la cirugía torácica y la actividad del servicio de urgencias. Estas diferencias clínicas requieren que los fabricantes mantengan tanto productos estándar como especializados dentro del mercado de catéteres torácicos.

Por Usuario Final:
Los Hospitales Lideran Mientras los Centros Quirúrgicos Ambulatorios Crecen Más RápidoLos hospitales representaron el 55,45% de los ingresos por usuario final en 2026. Su posición de liderazgo refleja la concentración de programas cardiotorácicos, unidades de cuidados intensivos, servicios de urgencias y quirófanos. Gestionan las aplicaciones de mayor agudeza en toda la gama de productos. Los sistemas hospitalarios también adquieren equipos para atención aguda, recuperación posoperatoria y casos de drenaje más complejos. Esta amplitud convierte a los hospitales en el grupo de clientes central del mercado de catéteres torácicos. Sus decisiones de compra también pueden dar forma a la adopción de plataformas de drenaje digital y kits de procedimiento.
Se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 9,47% hasta 2032. Los protocolos de recuperación mejorada están permitiendo que determinados procedimientos pleurales y torácicos se trasladen fuera de los entornos hospitalarios. Baylor Scott & White reportó que el 81,6% de sus 386 procedimientos torácicos en el año fiscal 2025 fueron robóticos. Las clínicas especializadas también están desarrollando programas de enfermedad pleural que pueden gestionar la atención recurrente con catéter tunelizado. La encuesta de la asociación encontró que los proveedores de práctica avanzada apoyaron principalmente la resolución de problemas en el 87,8% de los programas y la educación del paciente en el 78% de los programas. Las agencias de salud domiciliaria y los centros de investigación representan grupos de ingresos más pequeños, pero pueden probar la monitorización remota, el drenaje domiciliario y los modelos de suministro directo. Esta ampliación de la combinación de usuarios finales respalda una demanda más distribuida en el mercado de catéteres torácicos.
Análisis Geográfico
América del Norte
América del Norte representó el 38,24% de los ingresos de 2026, otorgando a la región la mayor posición en el mercado de catéteres torácicos. La región cuenta con altos volúmenes de procedimientos cardiotorácicos, respaldo de los pagadores para el drenaje hospitalario y ambulatorio, y servicios maduros de neumología intervencionista. Nueva Jersey reportó 10.931 procedimientos de cirugía a corazón abierto y reemplazo de válvula aórtica transcatéter en 2025. Cedars-Sinai reportó una reducción de 1,5 días en la estancia hospitalaria media tras adoptar el drenaje torácico digital para la resección pulmonar. El mismo programa reportó ahorros anuales estimados de 800.000 USD, lo que respalda las decisiones de adquisición basadas en el valor de la vía de atención más que en el precio del producto por sí solo. Los centros oncológicos provinciales de Canadá están ampliando los programas de catéteres tunelizados ambulatorios para el manejo paliativo del derrame pleural maligno. Las necesidades de acreditación para la colocación guiada por ecografía y tunelizada siguen siendo un factor limitante en algunos hospitales comunitarios.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 10,04% hasta 2032, la tasa de crecimiento regional más alta en el mercado de catéteres torácicos. Japón completó 94.961 cirugías torácicas generales en 2024, con la cirugía torácica videoasistida representando el 90% del total. Esta base de procedimientos respalda el uso temprano de soluciones de drenaje de pequeño calibre y digital. China e India están desarrollando capacidad de cirugía torácica terciaria, lo que amplía la demanda de kits básicos y catéteres especializados. La mayor carga de tuberculosis e infecciones paraneumónicas en partes de estos países también sostiene la demanda de drenaje de gran calibre. Corea del Sur y Australia están avanzando hacia el drenaje digital a través de protocolos de recuperación mejorada y estándares de adquisición que valoran los resultados documentados de los pacientes. Japón, Corea del Sur y Australia probablemente favorecerán los sistemas premium antes, mientras que China e India pueden mantener una mayor combinación de gran calibre para atención aguda durante más tiempo. Esta división requiere que los participantes del mercado de catéteres torácicos adapten sus carteras de productos a los patrones de tratamiento locales y la capacidad de compra.
Europa, América del Sur, Oriente Medio y África
Alemania registró 181.988 procedimientos cardíacos y vasculares en 2025, lo que respalda la demanda continua de drenaje en sus centros académicos y comunitarios. El Reglamento de Dispositivos Médicos de la Unión Europea establece el marco de cumplimiento para los dispositivos médicos, y su Reglamento de Evaluación de Tecnologías Sanitarias comenzó su implementación coordinada en enero de 2025. Estos factores de cumplimiento elevan los requisitos de evidencia y pueden prolongar los plazos de entrada para nuevos sistemas de drenaje. El Reino Unido, Francia, Italia y España mantienen una actividad significativa en cirugía torácica, mientras que los programas académicos de Alemania y el Reino Unido respaldan el uso temprano de drenajes coaxiales y monitorización digital. Brasil y Argentina están ampliando la capacidad de atención torácica, aunque la exposición arancelaria y la sensibilidad al precio favorecen los productos ensamblados localmente o diseñados para reducir costos. Los países del Consejo de Cooperación del Golfo con instalaciones terciarias importan productos premium, mientras que muchos sistemas del África subsahariana utilizan principalmente tubos torácicos estándar distribuidos a través de redes de suministro regionales. El tamaño del mercado de catéteres torácicos en estas geografías mixtas dependerá del equilibrio entre la inversión en infraestructura, la preparación regulatoria y el acceso a equipos clínicos capacitados.
Panorama Competitivo
Concentración del Mercado
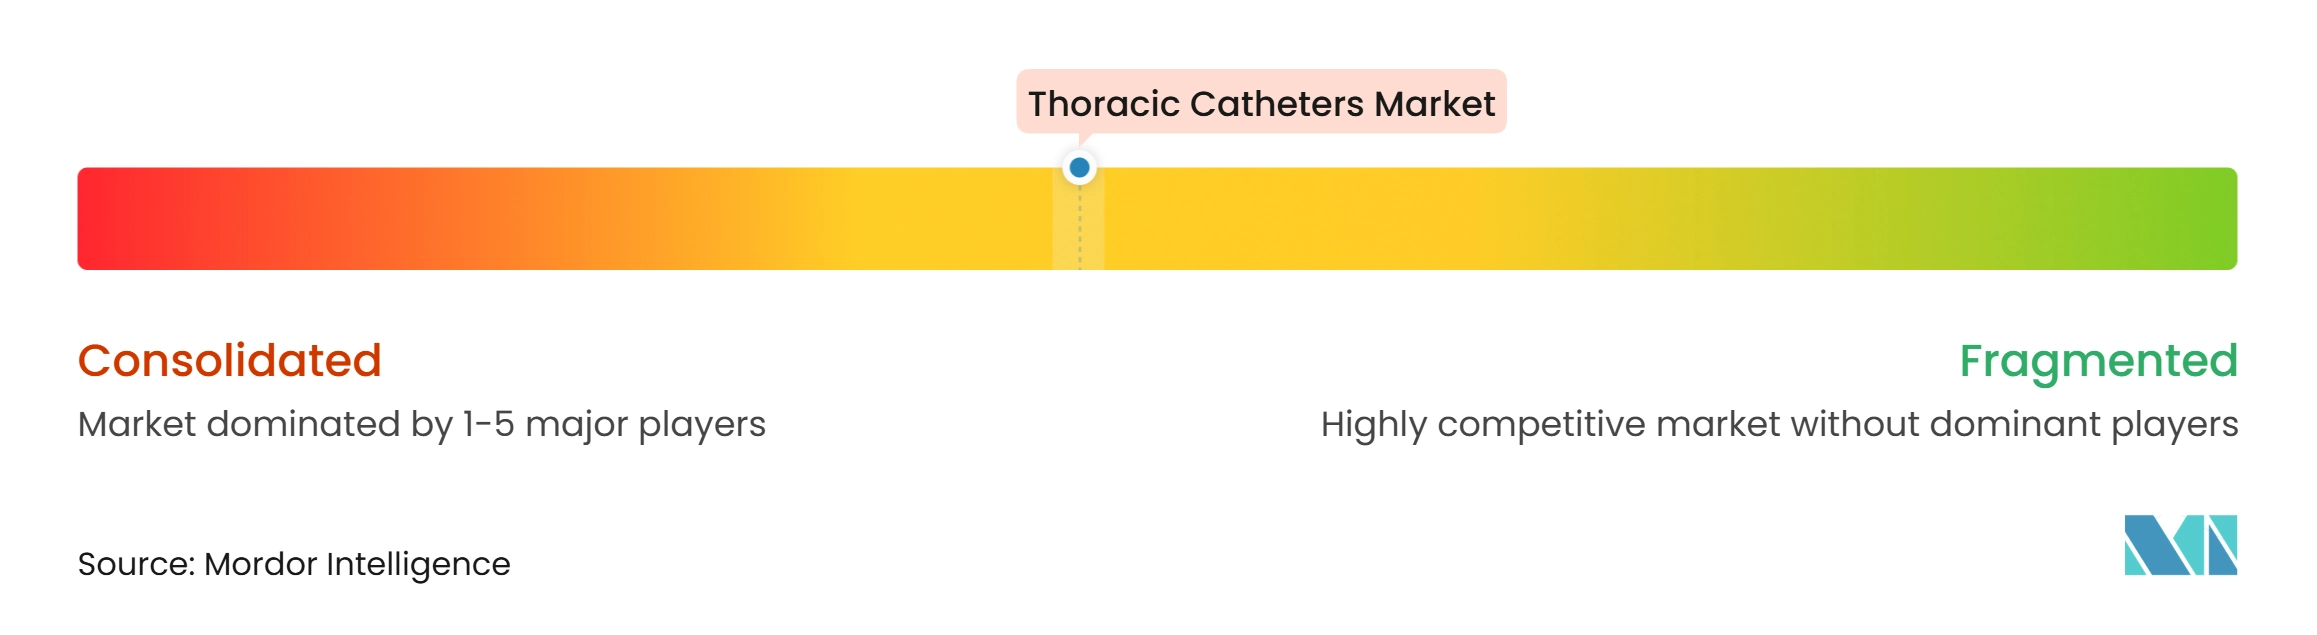
El mercado de catéteres torácicos está moderadamente concentrado en productos premium, mientras que el mercado medio incluye proveedores especializados y fabricantes regionales. Los proveedores más grandes utilizan contratos de consumibles quirúrgicos más amplios para mantener el acceso hospitalario en cuentas sensibles al precio. Las empresas centradas en procedimientos compiten a través de la educación de los médicos y el desarrollo de kits de procedimiento. Los proveedores con enfoque digital utilizan sistemas de drenaje de capital para establecer ventas recurrentes de componentes desechables propietarios. El mercado de catéteres torácicos también tiene oportunidades en el mantenimiento de catéteres tunelizados ambulatorios y domiciliarios, el drenaje ambulatorio tras procedimientos videoasistidos seleccionados y los productos adaptados en costos para entornos de Asia-Pacífico y Oriente Medio. Estas oportunidades favorecen a las empresas que pueden adaptar los productos a la práctica local y documentar el valor clínico u operativo.
La innovación en materiales es una vía separada hacia la diferenciación. Un registro del ciclo de vida de productos de la Administración de Alimentos y Medicamentos de los Estados Unidos y la Oficina de Patentes y Marcas de los Estados Unidos de 2025 describe un catéter torácico con una capa de administración de anestésico activa por capilaridad en la superficie intercostal del eje. El diseño tiene como objetivo abordar el dolor posterior a la inserción y puede mejorar la tolerancia del paciente y la movilidad temprana. Un estudio de investigación de 2025 también demostró actividad antibacteriana prolongada de catéteres de poliuretano recubiertos con policaprolactona cargados con ampicilina. Estos enfoques se centran en las complicaciones que pueden limitar el uso de dispositivos de pequeño calibre en casos de mayor agudeza. Los proveedores que puedan validar mejores resultados de obstrucción o infección pueden tener un argumento más sólido en las revisiones del formulario hospitalario. La evidencia clínica es, por tanto, tan importante como las características de ingeniería en el mercado de catéteres torácicos.
Medela destacó los resultados del drenaje torácico digital de Cedars-Sinai en la reunión de la Sociedad de Cirujanos Torácicos de 2025. Teleflex mantuvo su cartera Pleur-evac en configuraciones rectas, en ángulo recto y de trócar desde 12 Fr hasta 40 Fr. Avient amplió su cartera de poliuretano termoplástico para atención médica para apoyar a los fabricantes de catéteres que buscan flexibilidad, radiopacidad y durabilidad in vivo. Argon inscribió al primer paciente en su estudio CLEAN-PE para el sistema de trombectomía Cleaner Pro, ampliando su presencia clínica en procedimientos adyacentes al tórax basados en catéteres. Argon también adquirió los microcatéteres SeQure y DraKon, añadiéndolos a su cartera de catéteres de oncología. Estos movimientos muestran que las empresas establecidas están utilizando actualizaciones de productos, evidencia clínica, desarrollo de materiales y carteras de catéteres adyacentes para defender sus posiciones.
Líderes de la Industria de Catéteres Torácicos
-
Teleflex Incorporated
-
Getinge AB
-
Becton, Dickinson and Company
-
Medela AG
-
Cardinal Health, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Catéteres Torácicos Empresas cubiertas en este informe
- Angiplast Private Limited
- Argon Medical Devices
- ATMOS MedizinTechnik
- B. Braun
- Beckton Dickinson
- Cardinal Health
- Cook Group
- Getinge
- ICU Medical
- Medela
- Medtronic
- Merit Medical Systems
- Poly Medicure
- Redax S.p.A.
- Rocket Medical plc
- Sinapi Biomedical
- Sterimed Group
- Teleflex
- Utah Medical Products
- Vygon
Desarrollos recientes de la industria en Mercado de Catéteres Torácicos
- Agosto de 2026: La Administración de Alimentos y Medicamentos de los Estados Unidos inició un retiro de dispositivos de Clase II para los Catéteres Torácicos de PVC de Getinge (PVC Blando en Ángulo Recto) en tallas 24FR, 28FR, 32FR y 36FR, fabricados por Atrium Medical Corporation. El retiro fue motivado por un resultado fuera de especificación en las pruebas de endotoxinas bacterianas identificado en un único lote de catéteres. Los números de lote afectados incluyen unidades específicas de los modelos 8124, 8128, 8132 y 8136. Getinge aconsejó a los clientes inspeccionar el inventario, poner en cuarentena los productos afectados y ponerse en contacto con el servicio de atención al cliente de Getinge para obtener autorización de devolución.
- Enero de 2025: Argon Medical Devices adquirió los microcatéteres SeQure y DraKon de Accurate Medical Therapeutics, un activo de Guerbet SA, ampliando su cartera de catéteres de oncología. La fabricación está siendo trasladada a las instalaciones de Argon en Athens, Texas, con la comercialización prevista para los mercados existentes y nuevos tras la transición.
- Enero de 2025: Medela presentó los resultados del drenaje torácico digital del Centro Médico Cedars-Sinai en la 61.ª Reunión Anual de la Sociedad de Cirujanos Torácicos en Los Ángeles. Los resultados mostraron una reducción de 1,5 días en la estancia posoperatoria media por resección pulmonar y ahorros anuales de costos estimados de 800.000 USD.
Alcance del Informe Global del Mercado de Catéteres Torácicos
Según el alcance del informe, un catéter torácico, comúnmente conocido como tubo torácico, catéter intercostal o drenaje de Bülau, es un tubo médico flexible insertado a través de la pared torácica hacia el espacio pleural, la cavidad entre los pulmones y la pared torácica.
El Mercado de Catéteres Torácicos está segmentado por tipo de producto, material, procedimiento y técnica de acceso, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en tubos de toracostomía, catéteres de drenaje pleural, catéteres de aspiración torácica, catéteres trocares, kits y bandejas de procedimiento de toracostomía, y accesorios de drenaje torácico. Por material, el mercado está segmentado en silicona, poliuretano, cloruro de polivinilo (PVC), látex y otros polímeros avanzados. Por procedimiento y técnica de acceso, el mercado está segmentado en colocación de pequeño calibre guiada por Seldinger, colocación quirúrgica por toracostomía, colocación asistida por trócar y colocación de catéter pleural tunelizado permanente. Por aplicación, el mercado está segmentado en derrame pleural, neumotórax, hemotórax, empiema e infección pleural complicada, y otras indicaciones. Por usuario final, el mercado está segmentado en hospitales, clínicas especializadas, centros quirúrgicos ambulatorios y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Tubos de Toracostomía |
| Catéteres de Drenaje Pleural |
| Catéteres de Aspiración Torácica |
| Catéteres Trocares |
| Kits y Bandejas de Procedimiento de Toracostomía |
| Accesorios de Drenaje Torácico |
| Silicona |
| Poliuretano |
| Cloruro de Polivinilo |
| Látex |
| Otros Polímeros Avanzados |
| Colocación de Pequeño Calibre Guiada por Seldinger |
| Colocación Quirúrgica por Toracostomía |
| Colocación Asistida por Trócar |
| Colocación de Catéter Pleural Tunelizado Permanente |
| Derrame Pleural |
| Neumotórax |
| Hemotórax |
| Empiema e Infección Pleural Complicada |
| Otras Indicaciones |
| Hospitales |
| Clínicas Especializadas |
| Centros Quirúrgicos Ambulatorios |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Tubos de Toracostomía | |
| Catéteres de Drenaje Pleural | ||
| Catéteres de Aspiración Torácica | ||
| Catéteres Trocares | ||
| Kits y Bandejas de Procedimiento de Toracostomía | ||
| Accesorios de Drenaje Torácico | ||
| Por Material | Silicona | |
| Poliuretano | ||
| Cloruro de Polivinilo | ||
| Látex | ||
| Otros Polímeros Avanzados | ||
| Por Procedimiento y Técnica de Acceso | Colocación de Pequeño Calibre Guiada por Seldinger | |
| Colocación Quirúrgica por Toracostomía | ||
| Colocación Asistida por Trócar | ||
| Colocación de Catéter Pleural Tunelizado Permanente | ||
| Por Aplicación | Derrame Pleural | |
| Neumotórax | ||
| Hemotórax | ||
| Empiema e Infección Pleural Complicada | ||
| Otras Indicaciones | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas | ||
| Centros Quirúrgicos Ambulatorios | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los catéteres torácicos hasta 2032?
Se proyecta que el mercado de catéteres torácicos crezca a una CAGR del 8,08% de 2027 a 2032, aumentando de 1,19 mil millones de USD en 2027 a 1,75 mil millones de USD en 2032. Esto refleja el uso en expansión en el drenaje posoperatorio agudo y el manejo pleural recurrente.
¿Qué categoría de producto de catéteres torácicos tiene la mayor participación?
Los catéteres de drenaje pleural lideran los ingresos por producto con una participación del 35,84% en 2026. Su papel en el tratamiento de derrames pleurales malignos y no malignos otorga a la categoría demanda tanto de procedimientos hospitalarios como de vías de atención ambulatoria más prolongadas.
¿Por qué están creciendo rápidamente los catéteres pleurales tunelizados?
Se prevé que la colocación de catéter pleural tunelizado permanente crezca a una CAGR del 10,82% hasta 2032. La atención del derrame pleural recurrente está desplazándose hacia salas de procedimientos, anestesia local, clínicas especializadas y drenaje domiciliario, lo que respalda este modelo de tratamiento.
¿Qué material se espera que crezca más rápido para los catéteres torácicos?
Se prevé que el poliuretano crezca a una CAGR del 10,96% hasta 2032. El material puede soportar construcción de paredes delgadas, resistencia al acodamiento, radiopacidad, recubrimientos antimicrobianos y formulaciones destinadas a mejorar el rendimiento del drenaje en entornos clínicos seleccionados.
¿Qué región se espera que se expanda más rápido para los dispositivos de drenaje torácico?
Se prevé que Asia-Pacífico crezca a una CAGR del 10,04% hasta 2032. La gran base de cirugía torácica de Japón respalda la adopción premium, mientras que el desarrollo de capacidad en China e India amplía la demanda de productos de drenaje estándar y especializados.
¿Cómo afectan los sistemas de drenaje digital a la atención en cirugía torácica?
Los ensayos aleatorizados y el programa hospitalario reportaron estancias posoperatorias más cortas con el drenaje digital. Estos sistemas también respaldan decisiones de retirada consistentes y la movilidad del paciente, mientras que los recipientes propietarios pueden generar demanda recurrente de consumibles para los proveedores.