
Marktgröße und Marktanteil für Thoraxkatheter
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.19 Milliarden US-Dollar |
| Marktgröße (2032) | 1.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Thoraxkatheter von Mordor Intelligence
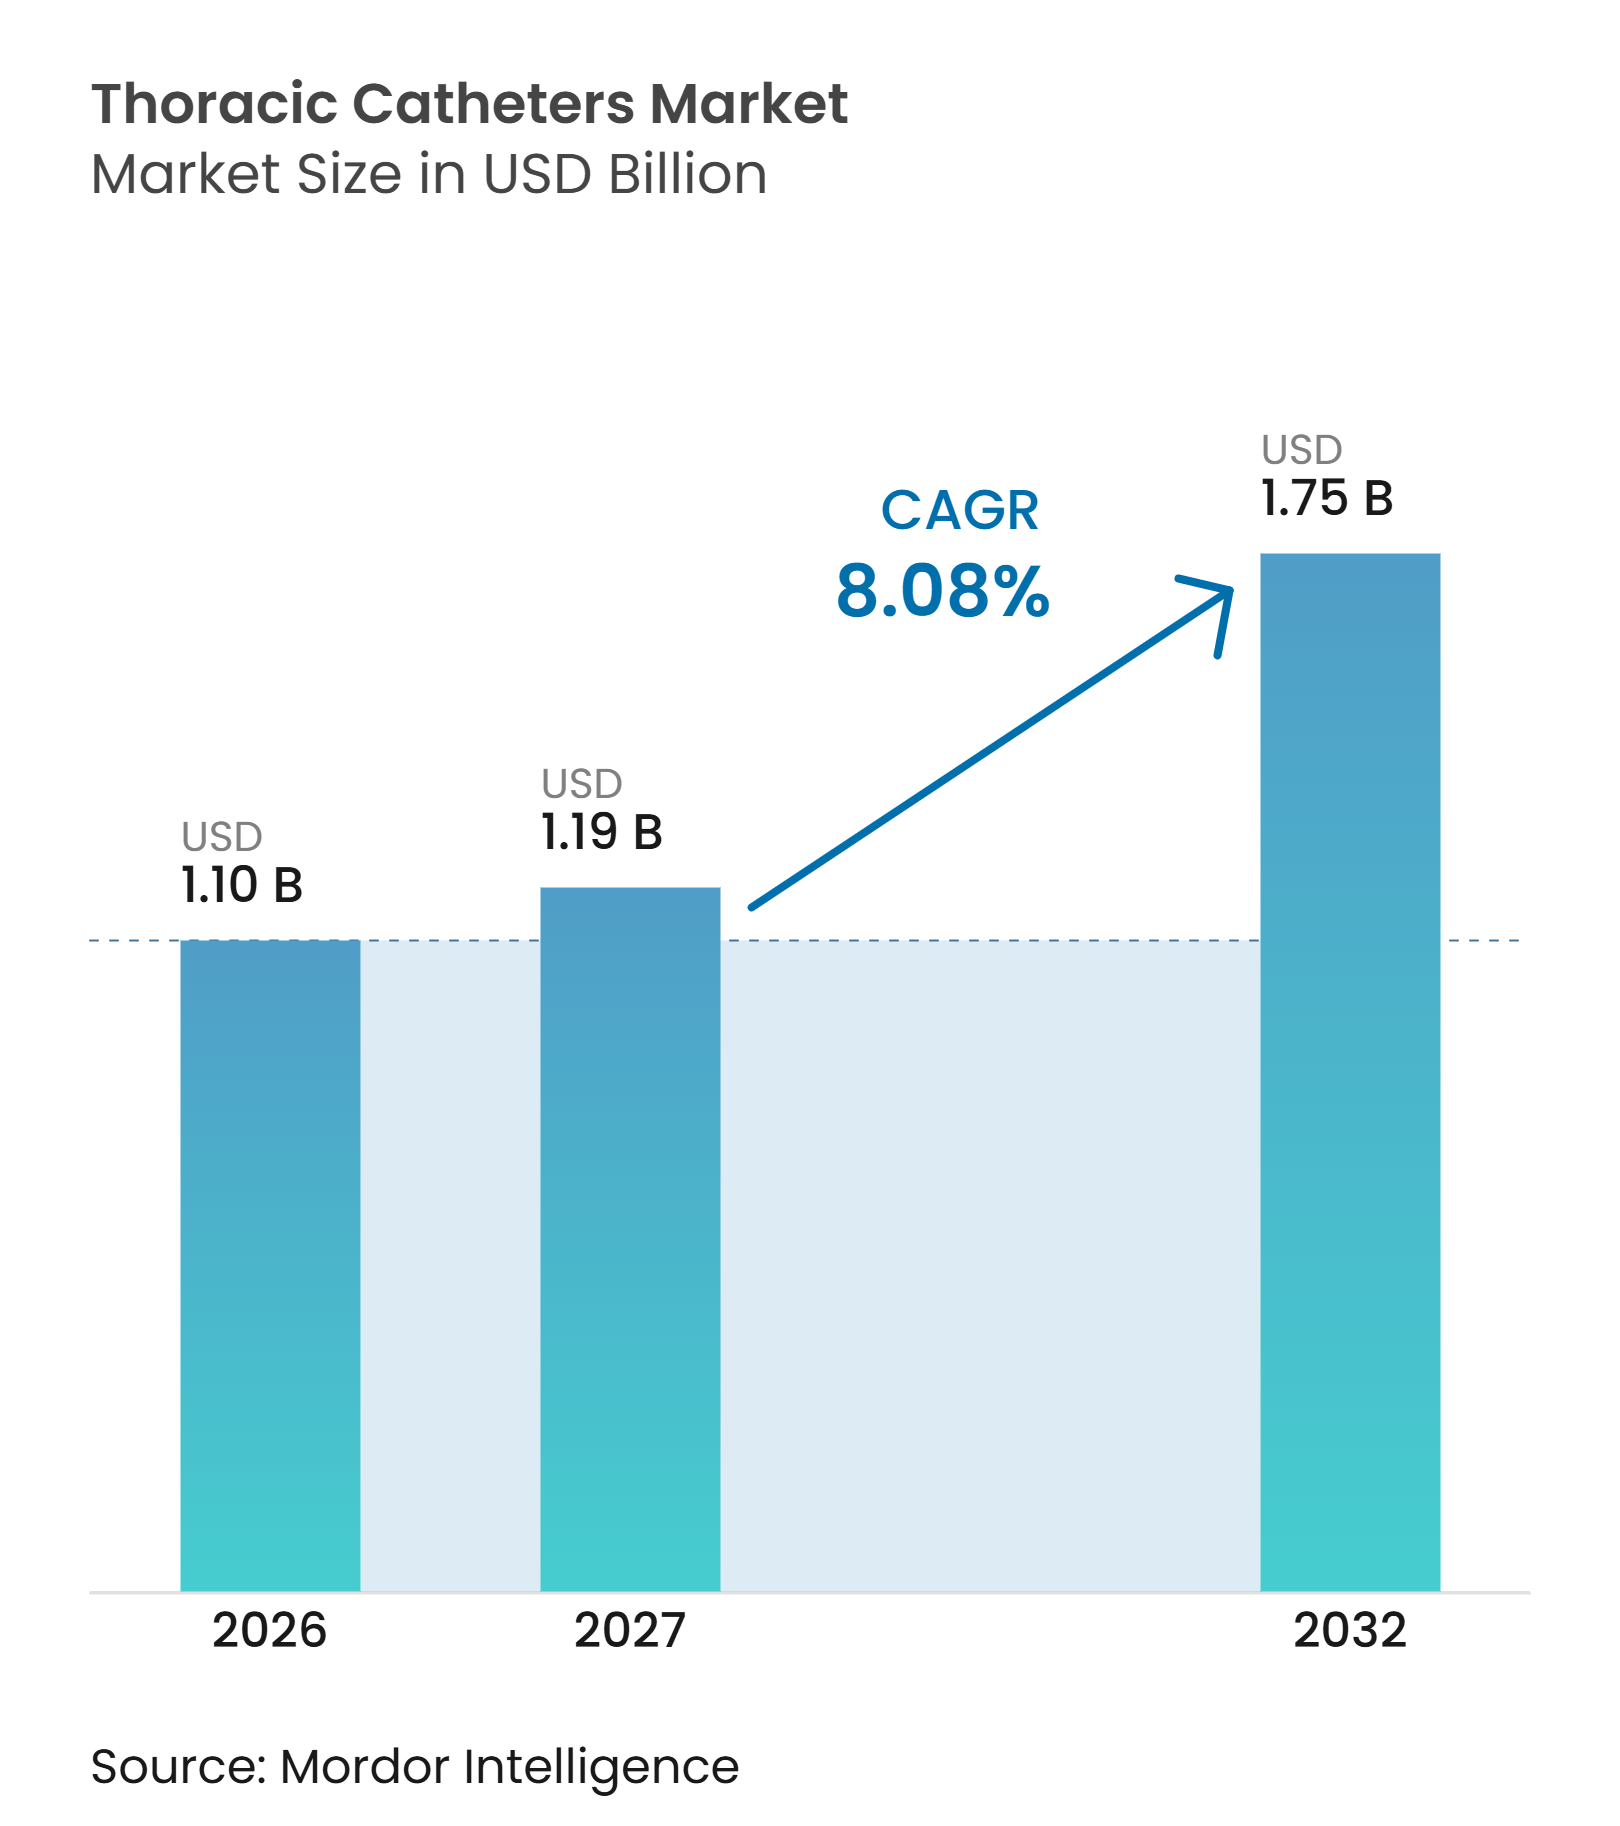
Die Marktgröße für Thoraxkatheter soll von 1,10 Milliarden USD im Jahr 2026 auf 1,19 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 1,75 Milliarden USD bei einem CAGR von 8,08 % im Zeitraum 2027–2032 erreichen.
Der Markt für Thoraxkatheter bedient 2 unterschiedliche Versorgungsumgebungen: die akute Drainage nach Trauma oder Operation sowie das wiederkehrende Pleuramanagement bei Patienten mit malignen Erkrankungen oder Organversagen. Diese Unterscheidung beeinflusst die Beschaffung, da Standard-Thoraxtuben unmittelbare Drainagebedürfnisse abdecken, während getunnelte Katheter und digitale Systeme längere Behandlungspfade unterstützen. Premiumprodukte gewinnen an Bedeutung, da Krankenhäuser sich auf postoperative Mobilität, frühzeitige Entlassung und zuverlässige ambulante Versorgung konzentrieren. Der Markt für Thoraxkatheter entwickelt sich zudem hin zu Lösungen, die Katheter, Drainagegeräte und Workflow-Unterstützung in einem Produkt vereinen, anstatt nur einen einzelnen Einwegschlauch anzubieten. Hersteller, die weniger Komplikationen und niedrigere Gesamtversorgungskosten nachweisen können, haben eine stärkere Position, wenn Krankenhäuser Premiumprodukte bewerten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Pleuradrainage-Katheter im Jahr 2026 einen Umsatzanteil von 35,84 %, während Thorakostomie-Verfahrenssets und -Tabletts bis 2032 voraussichtlich mit einem CAGR von 10,23 % wachsen werden.
- Nach Material hielt Silikon im Jahr 2026 einen Umsatzanteil von 40,27 %, während Polyurethan bis 2032 voraussichtlich mit einem CAGR von 10,96 % wachsen wird.
- Nach Verfahren und Zugangstechnik hielt die chirurgische Thorakostomieplatzierung im Jahr 2026 einen Umsatzanteil von 43,68 %, während die Platzierung getunnelter intrapleuraler Verweilkatheter bis 2032 voraussichtlich mit einem CAGR von 10,82 % wachsen wird.
- Nach Anwendung hielt Pleuraerguss im Jahr 2026 einen Umsatzanteil von 39,76 % und soll bis 2032 mit einem CAGR von 9,21 % wachsen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 55,45 %, während ambulante Operationszentren bis 2032 voraussichtlich mit einem CAGR von 9,47 % wachsen werden.
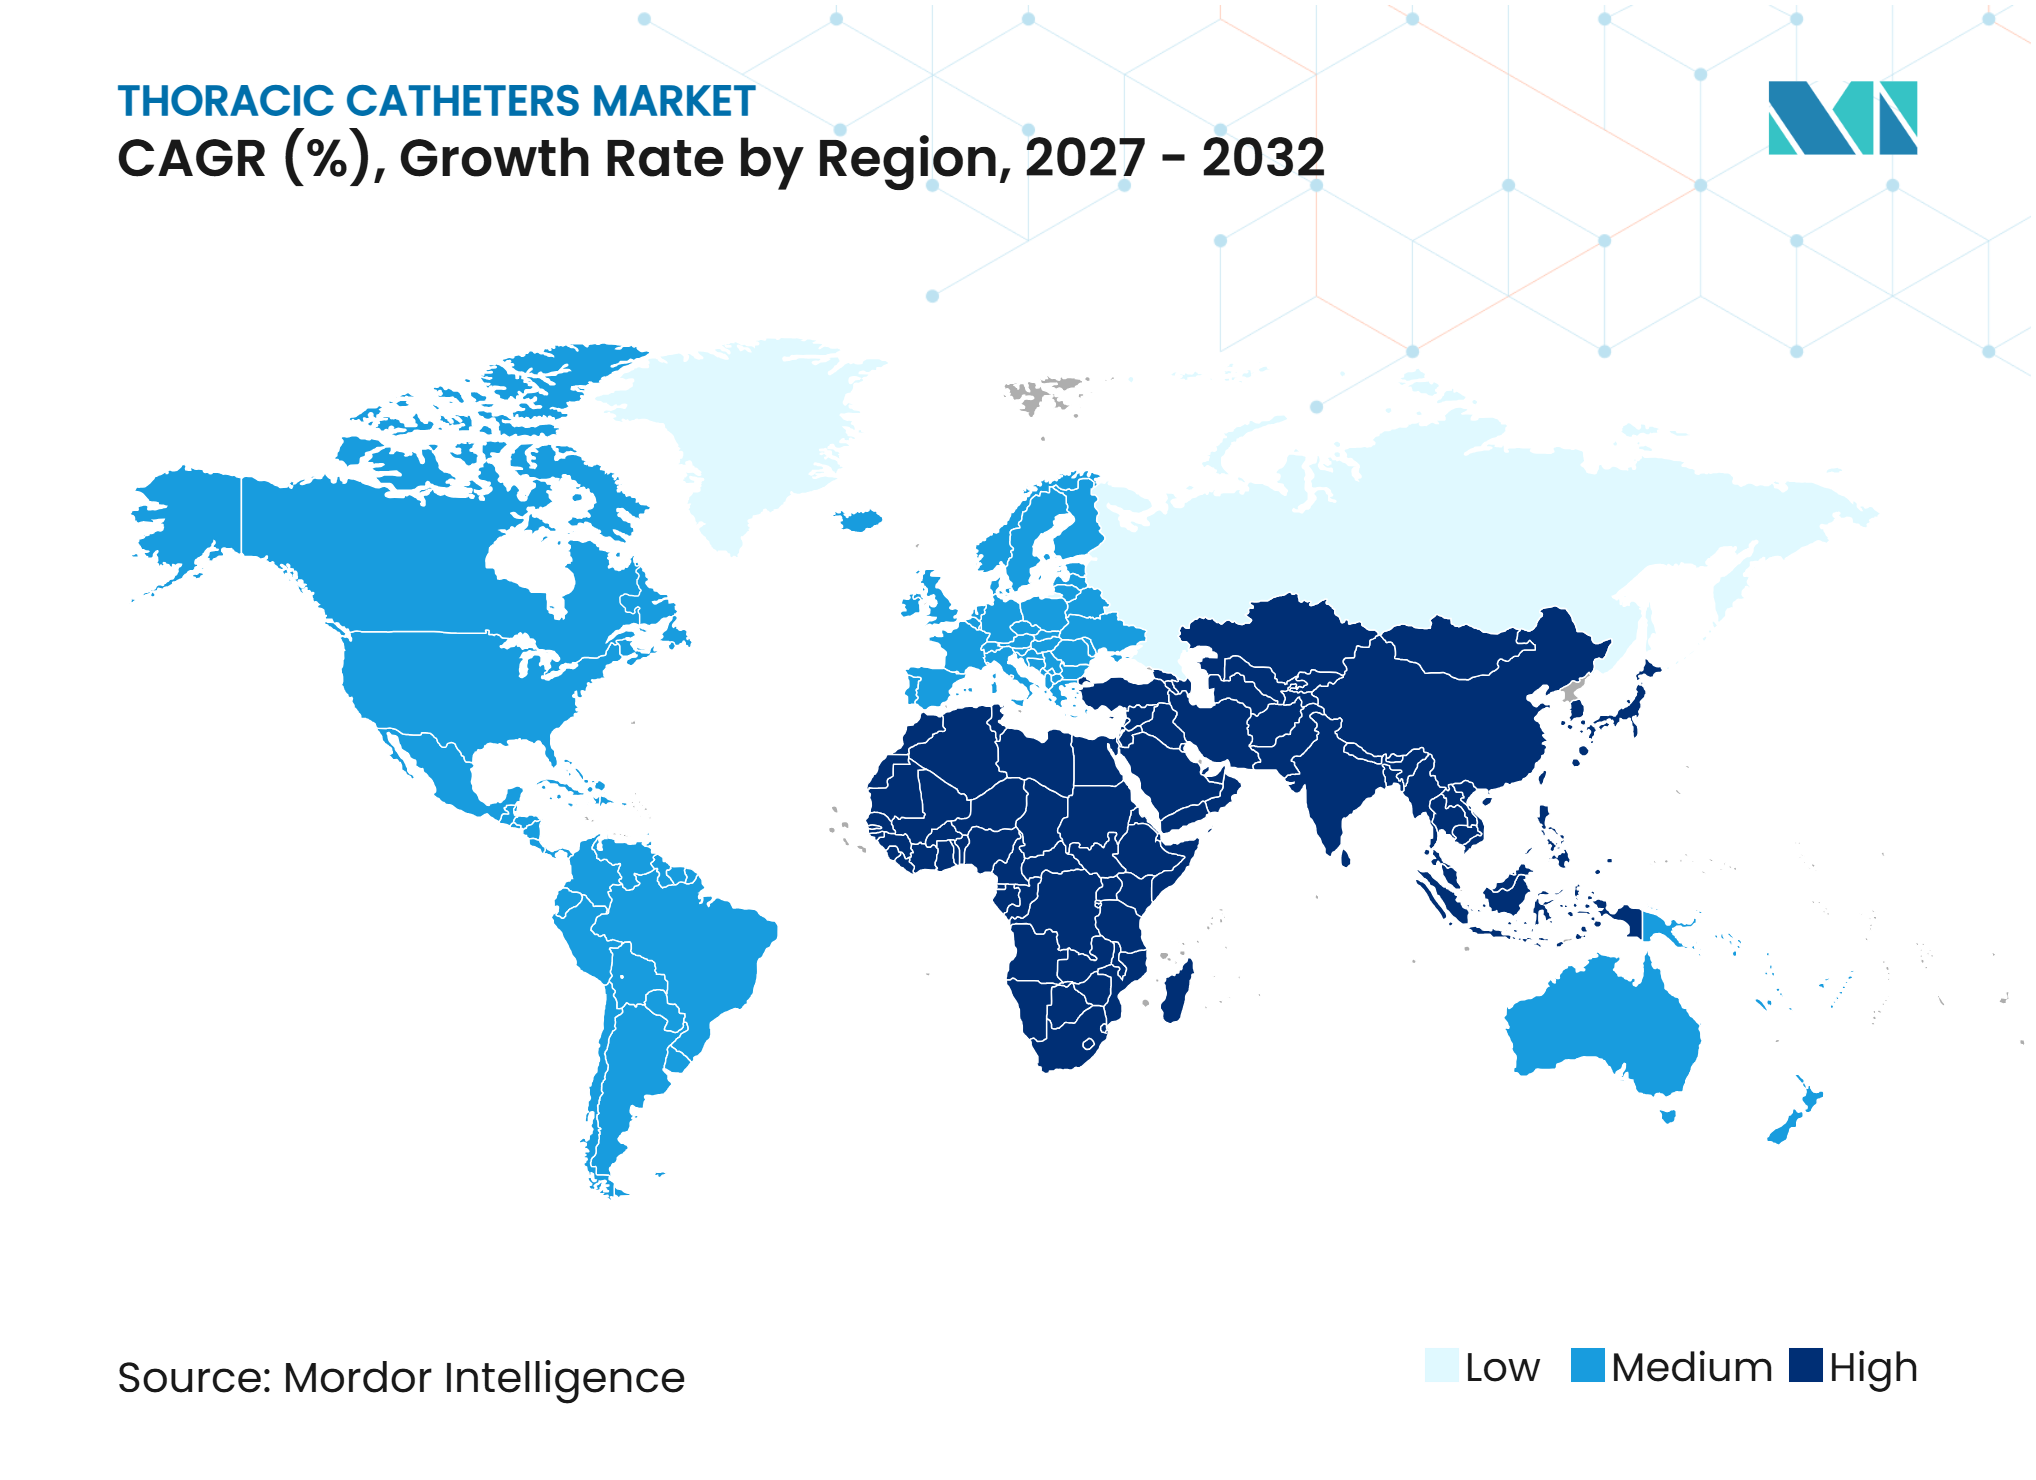
- Nach Geografie erzielte Nordamerika im Jahr 2026 einen Anteil von 38,24 %, während Asien-Pazifik mit dem schnellsten CAGR von 10,04 % bis 2032 aufwartet.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Thoraxkatheter*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch Pleuraerguss und Pneumothorax | +2.5% | Global | Mittelfristig (2–4 Jahre) |
| Höhere Volumina in der Thorax- und Herzchirurgie | +2.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu minimal-invasiver Kleinkaliber-Drainage | +1.5% | Global, mit wachsender Relevanz in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einführung digitaler Drainage und verbesserter Genesungs-Workflows | +1.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ambulantes und häusliches Pleuramanagement | +0.8% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Innovation bei Polymeren, Beschichtungen und Knickfestigkeit | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Pleuraerguss und Pneumothorax
Nicht-maligner Pleuraerguss hat eine geschätzte weltweite Inzidenz von 252 Fällen pro 100.000 Einwohner. Er machte 63,5 % der stationären Aufnahmen aufgrund von Pleurerkrankungen bei Erwachsenen in den Vereinigten Staaten aus und verursachte in der zitierten Analyse jährliche Gesundheitskosten von 10,1 Milliarden USD [1]. Japan verzeichnete in seiner nationalen chirurgischen Datenbank 2024 14.719 Pneumothorax-Eingriffe und 5.143 Empyem-Eingriffe. Derselbe nationale Datensatz berichtete, dass 70 % der spontanen Pneumothorax-Fälle eine Intervention über die initiale Drainage hinaus benötigten. Kardiale, renale und hepatische Dysfunktionen können wiederkehrende Ergüsse verursachen, und diese Patienten wiesen eine 1-Jahres-Mortalität von bis zu 50 % auf. Diese klinische Belastung weitet die Nachfrage im Markt für Thoraxkatheter über postoperative Eingriffe hinaus aus, da viele Patienten im Rahmen der chronischen Versorgung wiederholte Drainagen benötigen.
Höhere Volumina in der Thorax- und Herzchirurgie
Japan führte im Jahr 2024 94.961 allgemein-thoraxchirurgische Eingriffe durch, was dem 2,2-fachen des im Jahr 2000 gemeldeten Volumens entspricht. Das Volumen im Jahr 2024 lag zudem 9,4 % über dem pandemiebedingten Tiefpunkt im Jahr 2020, und videoassistierte thorakoskopische Chirurgie machte 90 % der Eingriffe aus. Das deutsche Register meldete 181.988 kardiale und vaskuläre Eingriffe in 78 Abteilungen im Jahr 2025. Baylor Scott & White berichtete von einem Wachstum der Thoraxeingriffe von 13 % vom Geschäftsjahr 2024 zum Geschäftsjahr 2025, wobei 315 von 386 Eingriffen robotisch durchgeführt wurden. Jeder Eingriff kann eine Katheterplatzierung während der Operation oder zur postoperativen Drainage erfordern. Der zunehmende Einsatz videoassistierter und robotischer Techniken begünstigt zudem kleinere, weniger traumatische Geräte, die mit minimal-invasiven Genesungspfaden im Markt für Thoraxkatheter kompatibel sind.
Minimal-invasive Drainage, ambulante Versorgung und Materialinnovation
Eine Studie aus dem Jahr 2025 mit 134 ultraschallgeführten Pigtail-Drainageeingriffen berichtete bei 86,6 % der Patienten von einer klinischen Verbesserung und bei 3,7 % der Patienten von eingriffsbedingten Komplikationen. Die Hälfte der Patienten in dieser Studie wurde direkt aus der Notaufnahme entlassen, was den Einsatz von Kleinkaliber-Drainage für geeignete Fälle unterstützt. Veröffentlichte Leitlinien beschrieben Kleinkaliber-Katheter von 14 Fr oder weniger als vergleichbar mit größeren Tuben für ausgewählte Pneumothorax- und frei fließende Ergussfälle. Ambulante getunnelte Katheterversorgung und häusliche Drainage werden daher für Produktdesign, Schulung und Versorgungsarrangements zunehmend relevanter. Neue hydrophile Beschichtungen, verstopfungsresistente Ventildesigns und stärkere Polymerformulierungen zielen darauf ab, die Durchgängigkeit bei dickflüssigeren Flüssigkeitsansammlungen zu erhalten. Diese Veränderungen unterstützen den Markt für Thoraxkatheter, indem sie Kleinkaliber-Produkte für Versorgungsumgebungen außerhalb des Operationssaals geeigneter machen.
Digitale Drainage und verbesserte Genesungs-Workflows
Fünf randomisierte Studien mit mehr als 1.400 Patienten verglichen digitale und konventionelle Thoraxdrainage nach thoraxchirurgischen Eingriffen. Alle 5 Studien berichteten von kürzeren Krankenhausaufenthalten mit digitalen Systemen, mit einer mittleren Reduktion von 1 Tag, obwohl nur 2 Studien statistische Signifikanz erreichten. Cedars-Sinai berichtete, dass die digitale Drainage den mittleren Aufenthalt nach Lungenresektion um 1,5 Tage reduzierte. Dasselbe Programm schätzte jährliche Einsparungen von 800.000 USD ohne Anstieg der Wiederaufnahmen. Ein Expertenkonsens aus dem Jahr 2025 befürwortete digitale Systeme zur Reduzierung von Beobachtervariationen und zur Verbesserung der Patientenmobilität nach pulmonaler Lobektomie. Digitale Geräte können zudem wiederkehrende Umsätze mit proprietären Verbrauchsmaterialien generieren, was Lieferanten ein anderes Geschäftsmodell als den Standard-Thoraxtubenverkauf im Markt für Thoraxkatheter bietet.
Analyse der Hemmnisse im Markt für Thoraxkatheter*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiko von Katheterverstopfung, Infektion, Fehllage und Dislokation | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Durch Einkaufsgemeinschaften getriebene Kommoditisierung und Preisdruck bei Premiumprodukten | -1.0% | Nordamerika, mit Ausstrahlungseffekten auf Europa | Kurzfristig (≤ 2 Jahre) |
| Variabilität in der Platzierungsschulung und Fachkräftemangel | -0.4% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits- und Revalidierungsaufwand für Einweggeräte | -0.3% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Katheterkomplikationen und Platzierungskompetenz
Ein systematischer Review, der 4.973 Kleinkaliber-Thoraxdrainagen umfasste, berichtete von einer Gesamtversagensrate von 19,4 %. Katheterdislokation trat in 5,9 % der Fälle auf, Verstopfung in 5,4 %, Knickbildung in 3,7 % und Fehllage in 3,3 %. Eine gepoolte Analyse von 41 Studien zu intrapleuralen Verweilkathetern ergab eine Gesamtkomplikationsrate von 20,3 %, einschließlich einer Infektionsrate von 5,7 % und einer Verstopfungsrate von 1,5 %. Diese Ereignisse können zu Neueinlage, Wiederaufnahme oder chirurgischer Drainage führen und erhöhen die Kosten der Versorgungsepisode. Die Verfügbarkeit von Schulungen ist besonders wichtig für ultraschallgeführte Platzierungen und getunnelte Katheterprogramme, und Engpässe können die Einführung in Einrichtungen mit weniger Spezialisten verlangsamen. Der Markt für Thoraxkatheter wird Lieferanten belohnen, die ein Gerät mit klinischer Ausbildung und Nachweisen zuverlässiger Drainageleistung kombinieren.
Preisdruck und Anforderungen an Einweggeräte
Standard-Thoraxtuben und einfache Drainagesets stehen unter Kostendruck, wenn Krankenhäuser über zentralisierte Verträge einkaufen. Krankenhäuser fordern häufig Nachweise klinischer Ergebnisse und Unterstützung bei den Gesamtverfahrenskosten, bevor sie Produkte außerhalb vertraglicher Einkaufsvereinbarungen genehmigen. Dies erschwert es mittelständischen Unternehmen, die Aufnahme von Premiumsystemen in Formulare zu sichern. Digital integrierte Produkte und getunnelte Katheterplattformen können höhere Preise halten, wenn sie einen Patienten- oder Workflow-Mehrwert nachweisen. Umweltanforderungen beeinflussen zudem Materialentscheidungen, insbesondere bei PVC-Produkten, die Phthalat-Weichmacher verwenden. Der Markt für Thoraxkatheter muss daher Leistung, Evidenzgenerierung, nachhaltige Materialauswahl und Stückkosten in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
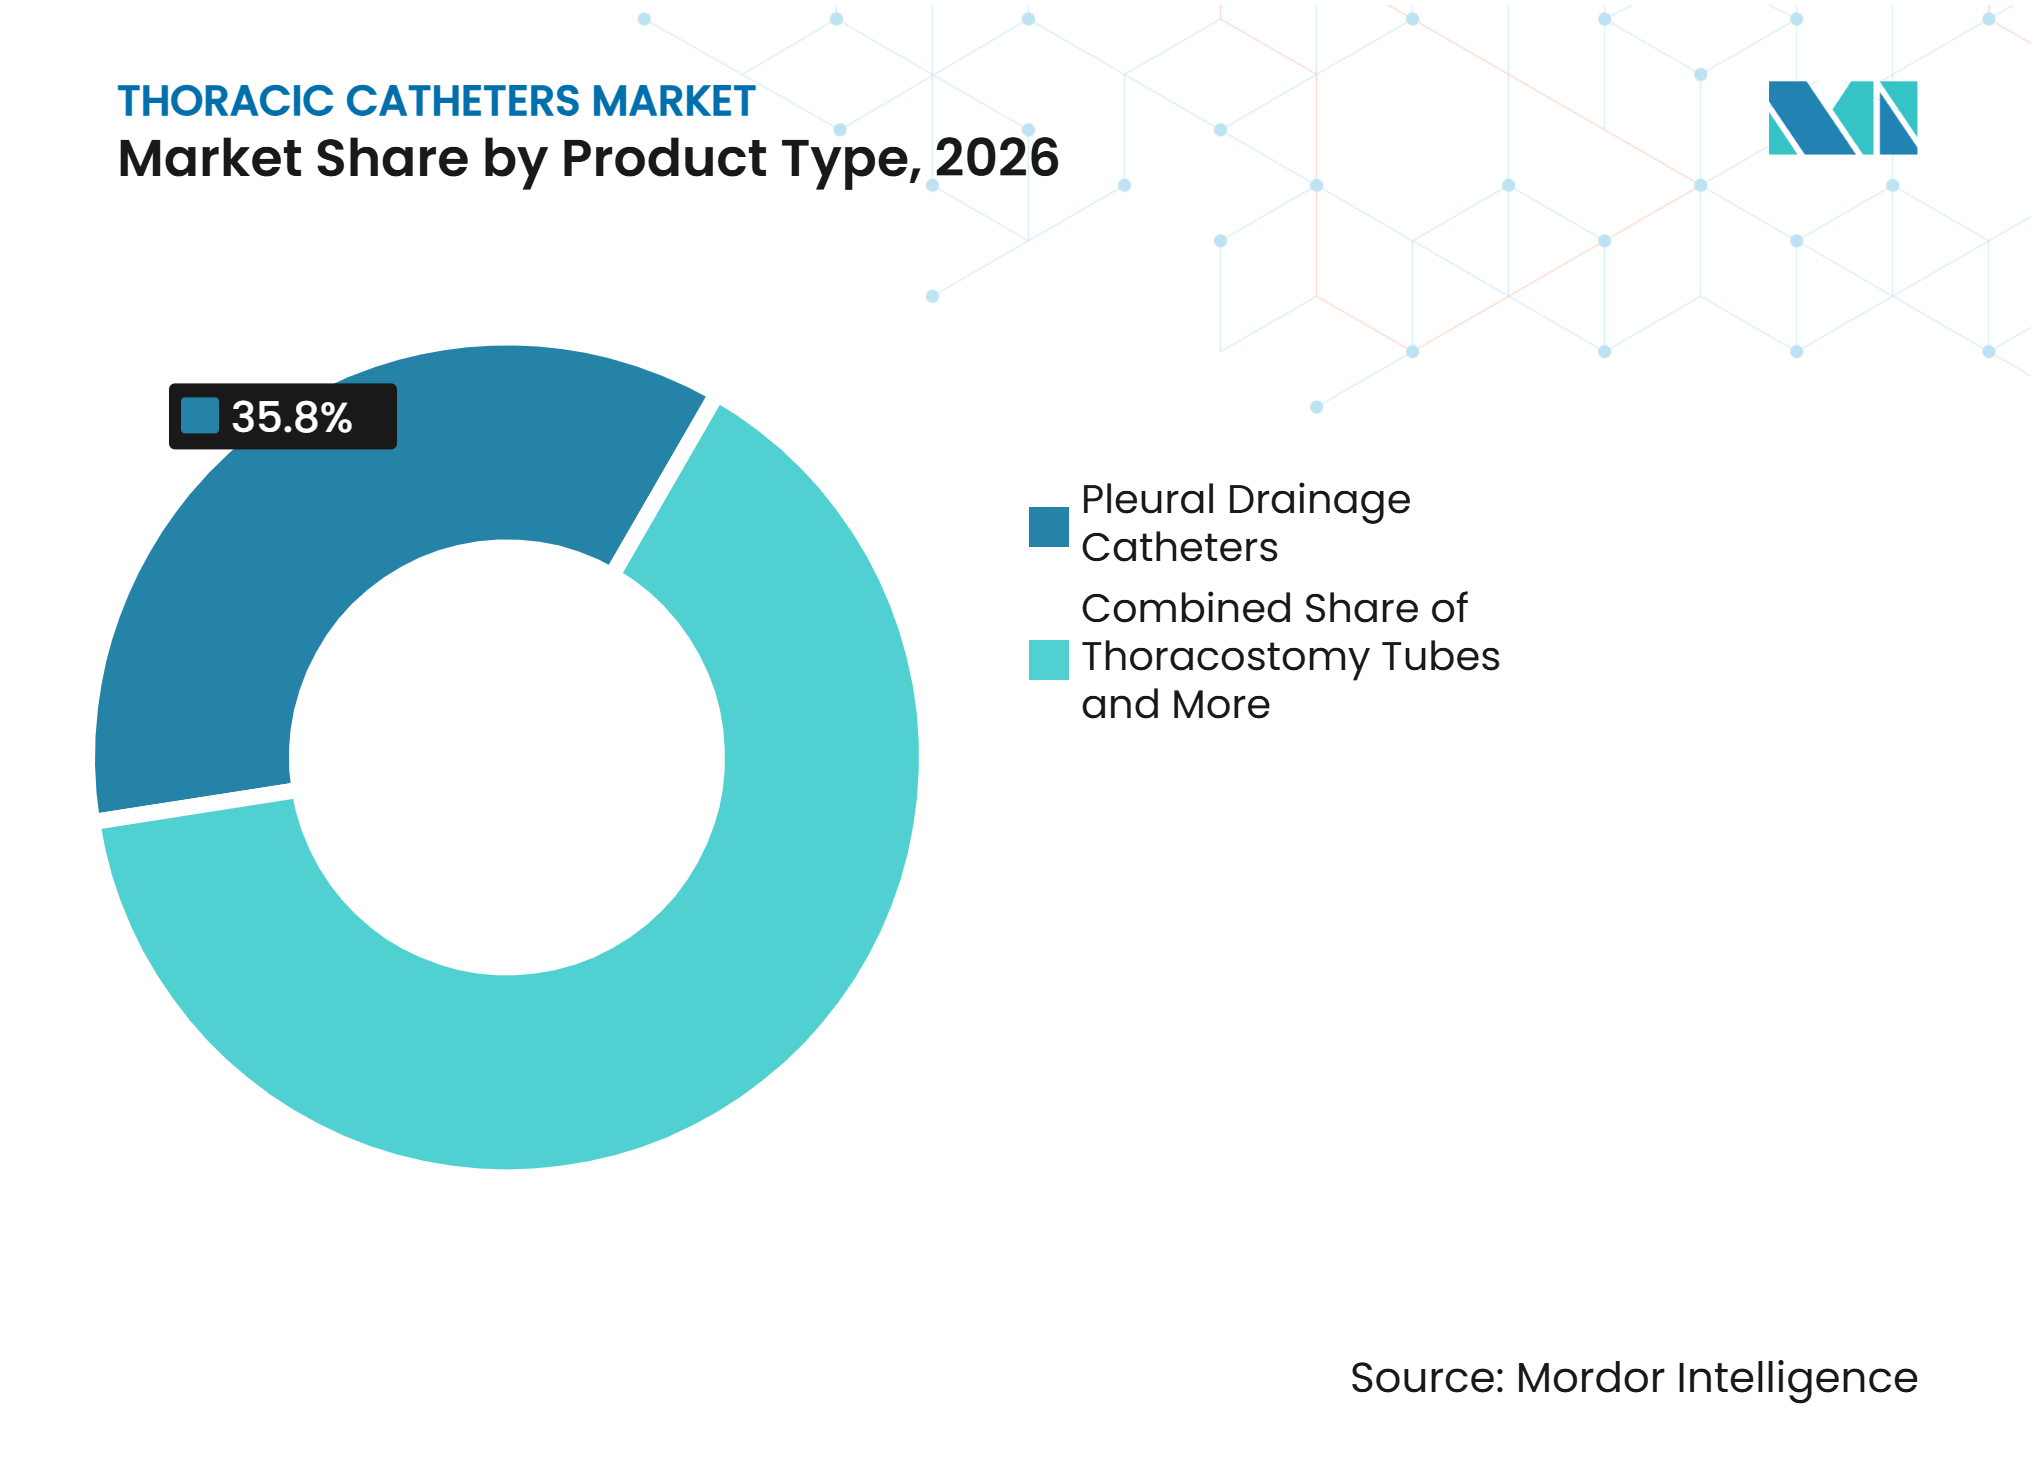
Verfahrenssets gewinnen neben Pleuradrainage-Kathetern an BedeutungPleuradrainage-Katheter hielten im Jahr 2026 35,84 % des Produktumsatzes und damit die größte Produktposition im Markt für Thoraxkatheter. Ihr Einsatz wird durch die häufige Behandlung maligner und nicht-maligner Pleuraergüsse unterstützt. Getunnelte Verweilkatheter unterstützen zudem ambulante Behandlungspfade für Patienten, die eine fortlaufende Drainage benötigen. Thorakostomietuben bleiben nach Herzoperationen und in der Notfallversorgung wichtig. Ihr größerer Durchmesser bleibt nützlich für viskose, hämorrhagische oder koagulierende Ansammlungen. Der systematische Review berichtete von einer Versagensrate von 45,6 % für Kleinkaliber-Drainagen bei Empyem und komplizierten parapneumonischen Ergüssen.
Thorakostomie-Verfahrenssets und -Tabletts sollen bis 2032 mit einem CAGR von 10,23 % wachsen. Die Sets fassen Katheter, sterile Komponenten und zugehörige Artikel in einer einzigen Beschaffungseinheit zusammen. Dieses Format kann die Einrichtung standardisieren und Variationen in stationären und ambulanten Operationszentren reduzieren. Thorakale Absaugkatheter decken weiterhin spezialisierte Anwendungen in der Herzchirurgie und postoperativen Versorgung ab. Trokar-Katheter werden auch in der palliativen Pleuraversorgung eingesetzt und haben berichtete Eingriffzeiten von 5 bis 8 Minuten kürzer als die konventionelle großlumige interkostale Drainageplatzierung sowie technische Erfolgsraten von über 96 % bei ausgewählten Patienten. Zubehör wie Verbindungsstücke, Wasserschloss-Kammern und digitale Kanister bleibt wichtig, da digitale Plattformen dedizierte Einwegverbrauchsmaterialien verwenden. Der Markt für Thoraxkatheter entwickelt sich daher von der Komponentenbeschaffung hin zu einem Verfahrensset-Modell, das die Einführung verbesserter Materialien und Beschichtungen unterstützen kann.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Silikon behält seine Führungsposition, während Polyurethan expandiertSilikon hielt im Jahr 2026 40,27 % des Materialumsatzes und war damit die größte Materialkategorie. Es wird für seine Biokompatibilität, sein hypoallergenes Profil und seine Eignung für längere Verweilzeiten geschätzt. Diese Eigenschaften sind wichtig für getunnelte Pleurakatheter, die wochenlang oder monatelang in situ verbleiben. Silikon ist daher gut geeignet für das Management wiederkehrender Ergüsse und die ambulante Versorgung. Seine etablierte klinische Rolle bietet eine stabile Basis für Premiumkathetersysteme. Das Material bleibt besonders relevant, wenn Patientenkomfort und Gewebeverträglichkeit Priorität haben.
Polyurethan soll bis 2032 mit einem CAGR von 10,96 % wachsen. Die Kategorie profitiert von antimikrobiellen Beschichtungen, Mehrkomponenten-Konstruktion, verbesserter Röntgensichtbarkeit, Knickfestigkeit und dünneren Wandstärken. Avient präsentierte im Jahr 2025 thermoplastische Polyurethanoptionen für medizinische Geräte, einschließlich röntgensichtbarer Formulierungen, die die Katheterentwicklung unterstützen können [2]. Eine Studie aus dem Jahr 2025 ergab, dass mit Polycaprolacton beschichtete Polyurethankatheter, die mit Ampicillin beladen waren, 40 Tage lang antibakterielle Aktivität aufrechterhalten und die Bakterienzahl im Vergleich zu unbeschichteten Kontrollen um mehr als 99,9 % reduzierten. PVC steht unter Druck durch Umweltbedenken im Zusammenhang mit Phthalat-Weichmachern, während die Verwendung von Latex aufgrund des Sensibilisierungsrisikos und latexfreier Beschaffungsrichtlinien weiter zurückgeht. Bioabsorbierbare Materialien und thermoplastische Elastomere bleiben Frühphasenoptionen für wirkstofffreisetzende Drainagesysteme im Markt für Thoraxkatheter.
Nach Verfahren und Zugangstechnik:
Getunnelte Katheter unterstützen die ambulante VersorgungDie chirurgische Thorakostomieplatzierung hielt im Jahr 2026 43,68 % des Verfahrensumsatzes. Sie bleibt zentral für die akute Traumaversorgung, die postoperative Herzchirurgie und die Hämothoraxversorgung. Diese Umgebungen erfordern häufig schnelle Intervention und zuverlässigen großlumigen Zugang. Die chirurgische Platzierung wird daher voraussichtlich auch dann unverzichtbar bleiben, wenn ambulante Ansätze zunehmen. Ihre führende Position spiegelt den anhaltenden klinischen Bedarf an Drainage in schweren und zeitkritischen Fällen wider. Das Verfahren ist eng mit Krankenhausoperationssälen, Intensivstationen und Notaufnahmen verbunden.
Die Platzierung getunnelter intrapleuraler Verweilkatheter soll bis 2032 mit einem CAGR von 10,82 % wachsen. Sie verlagert die Versorgung wiederkehrender maligner Ergüsse von stationären Stationen hin zu Eingriffsräumen und häuslichem Management. Die American Association for Bronchology and Interventional Pulmonology berichtete, dass 81,8 % der getunnelten Katheter in Eingriffsräumen platziert wurden, während 51,6 % unter Lokalanästhesie platziert wurden. Fortgeschrittene Pflegepraktiker waren in 44,4 % der befragten Programme am Management beteiligt. Die Seldinger-geführte Kleinkaliber-Platzierung erzielte eine Erfolgsrate von 90,3 % bei Pleuraergüssen, zeigte jedoch schwächere Leistung bei Empyem. Tragbarkeit, einfache Handhabung und Patientenverträglichkeit werden wichtige Designmerkmale bleiben, da der Markt für Thoraxkatheter in die ambulante und häusliche Versorgung expandiert.
Nach Anwendung:
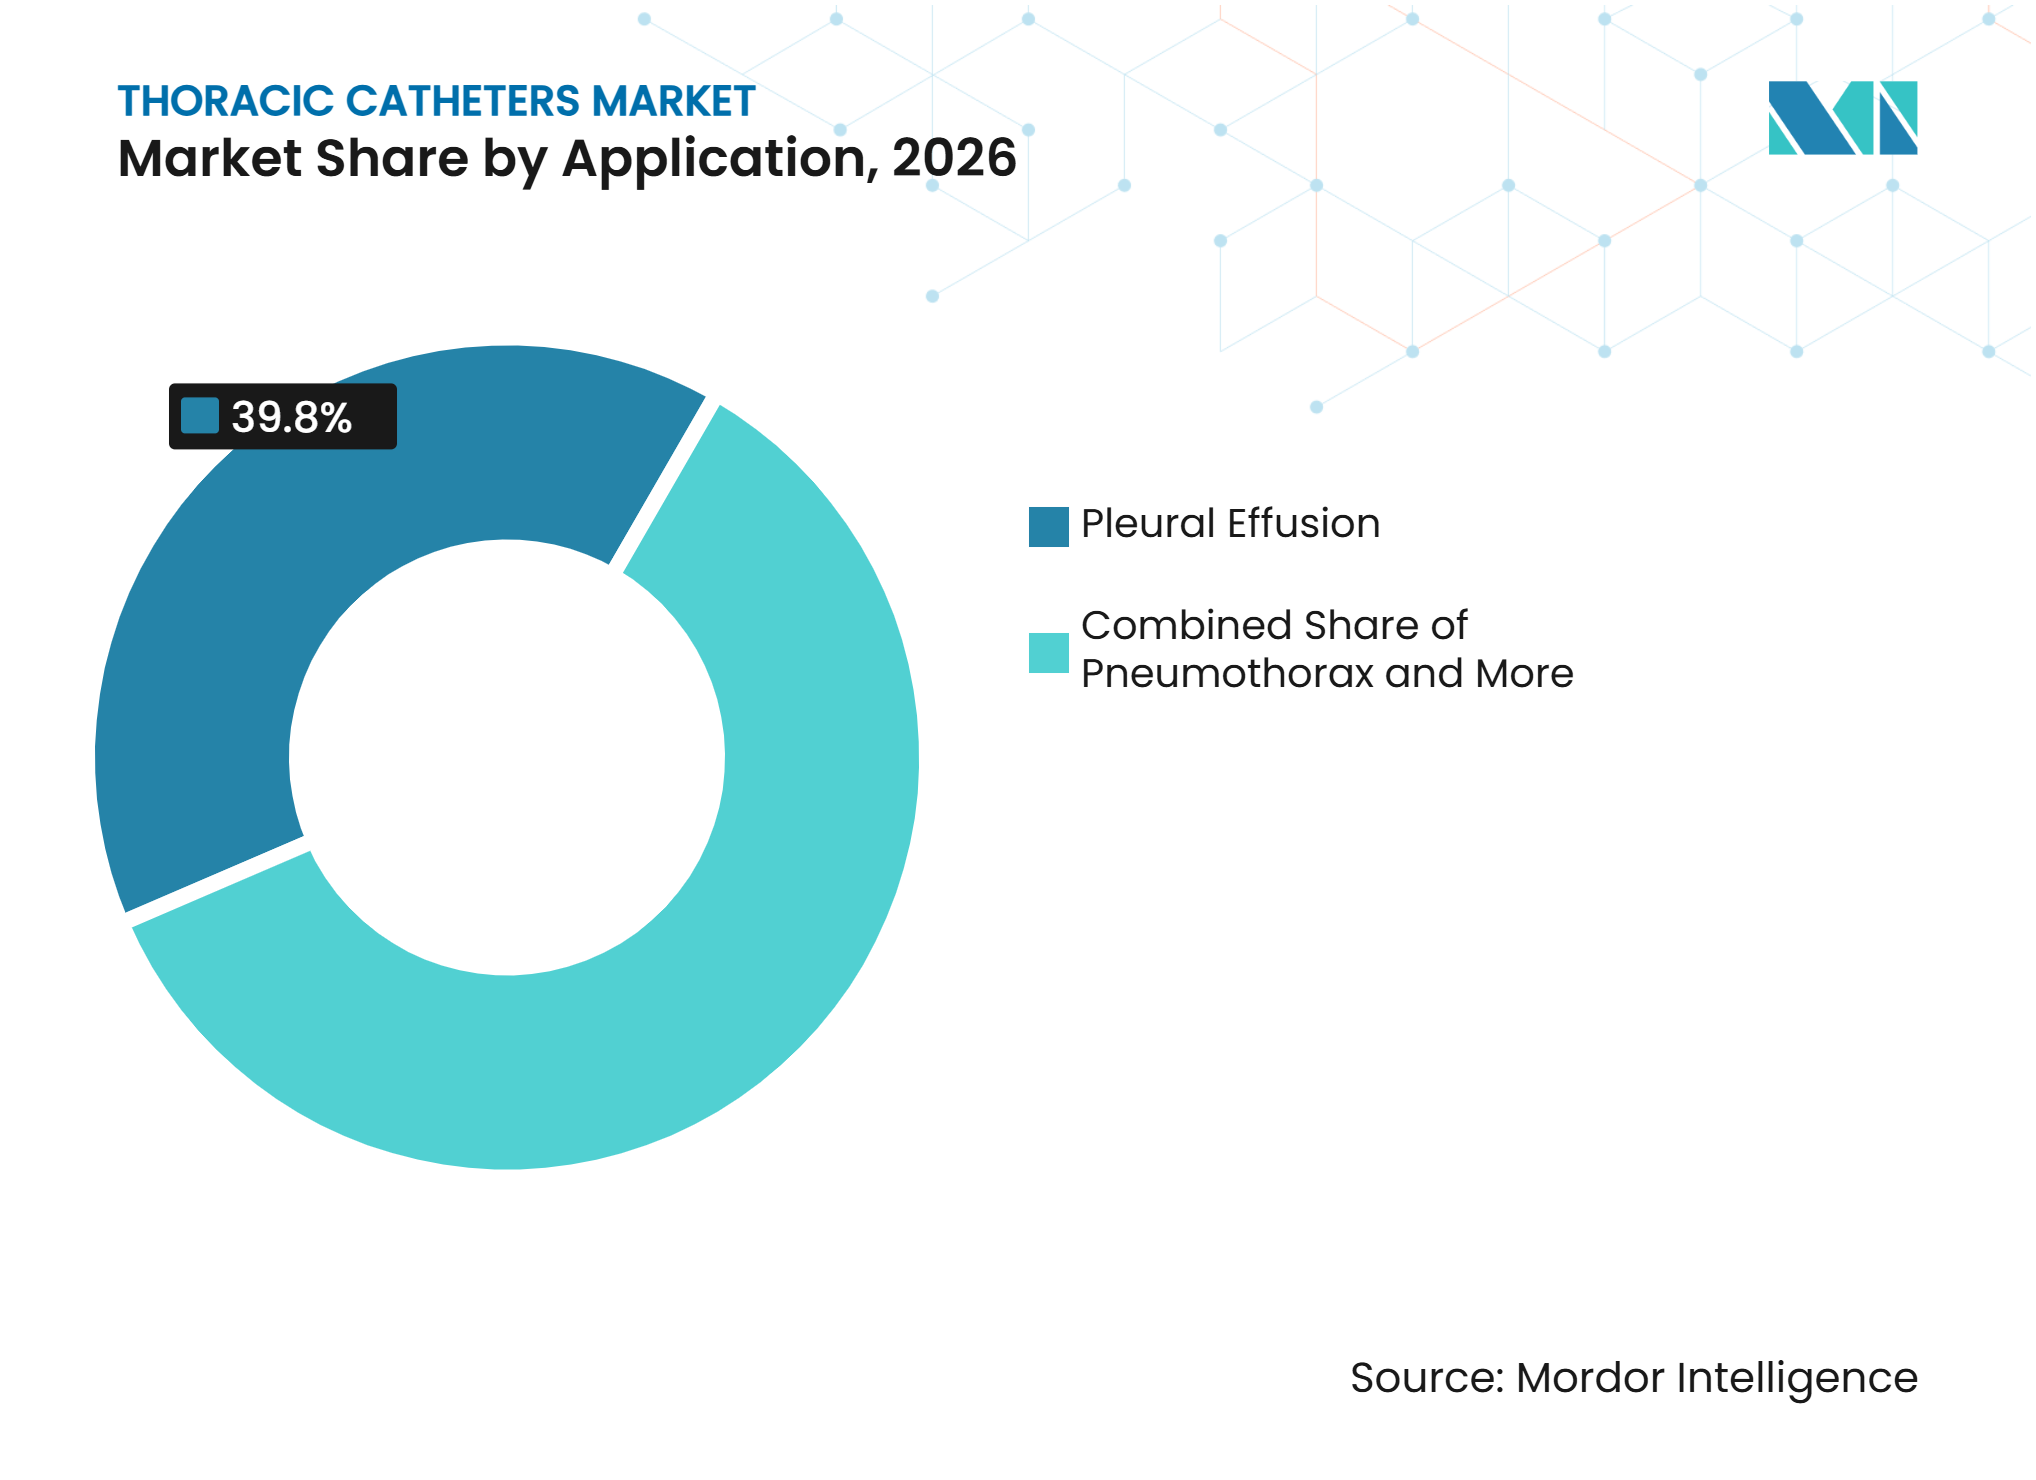
Pleuraerguss unterstützt sowohl Volumen als auch WachstumPleuraerguss machte im Jahr 2026 39,76 % des Anwendungsumsatzes aus und soll bis 2032 mit einem CAGR von 9,21 % wachsen. Die Kategorie umfasst malignen Erguss, herzinsuffizienzbedingte Flüssigkeitsansammlungen und hepatischen Hydrothorax. Ihre breite klinische Basis schafft sowohl initialen als auch wiederkehrenden Bedarf an Drainagegeräten. Pleuraerguss hatte auch die größte Anwendungsposition, da das Management über einen ersten Krankenhausaufenthalt hinaus fortgesetzt werden kann. Der Marktanteil für Thoraxkatheter, der von dieser Anwendung gehalten wird, spiegelt den Bedarf an sowohl akuten als auch längerfristigen Drainagelösungen wider.
Es wurde festgestellt, dass 50 % der Patienten mit malignem Pleuraerguss nach der Erstbehandlung einen zweiten Pleuraeingriff benötigten. Zudem wurde festgestellt, dass 58 % der Wiederholungseingriffe innerhalb von 2 Wochen nach der Diagnose erfolgten. Pneumothorax erzeugt eine hohe Akuität, aber oft einmaligen Bedarf, und Japan verzeichnete im Jahr 2024 14.719 Eingriffe. Hämothorax bleibt ein Bereich, in dem großlumige Tuben bevorzugt werden, während Empyem hohe Versagensraten bei Kleinkaliber-Drainagen aufweist und eine Eskalation erfordern kann. Post-Lobektomie-Drainage und traumaassoziierter Pneumothorax schaffen zusätzliche Nachfrage, die der Thoraxchirurgie und der Notaufnahmeaktivität folgt. Diese klinischen Unterschiede erfordern, dass Hersteller sowohl Standard- als auch Spezialprodukte im Markt für Thoraxkatheter vorhalten.

Nach Endnutzer:
Krankenhäuser führen, während ambulante Operationszentren schneller wachsenKrankenhäuser hielten im Jahr 2026 55,45 % des Endnutzerumsatzes. Ihre führende Position spiegelt die Konzentration von herzchirurgischen Programmen, Intensivstationen, Notaufnahmen und Operationssälen wider. Sie verwalten die Anwendungen mit der höchsten Akuität im gesamten Produktspektrum. Krankenhaussysteme beschaffen zudem Geräte für die Akutversorgung, die postoperative Erholung und komplexere Drainagefälle. Diese Breite macht Krankenhäuser zur zentralen Kundengruppe für den Markt für Thoraxkatheter. Ihre Beschaffungsentscheidungen können auch die Einführung digitaler Drainageplattformen und Verfahrenssets prägen.
Ambulante Operationszentren sollen bis 2032 mit einem CAGR von 9,47 % wachsen. Verbesserte Genesungsprotokolle ermöglichen es, ausgewählte Pleura- und Thoraxeingriffe aus dem stationären Bereich zu verlagern. Baylor Scott & White berichtete, dass 81,6 % seiner 386 Thoraxeingriffe im Geschäftsjahr 2025 robotisch durchgeführt wurden. Spezialkliniken entwickeln zudem Pleurerkrankungsprogramme, die eine wiederkehrende getunnelte Katheterversorgung managen können. Die Verbandsumfrage ergab, dass fortgeschrittene Pflegepraktiker hauptsächlich die Fehlerbehebung in 87,8 % der Programme und die Patientenaufklärung in 78 % der Programme unterstützten. Häusliche Pflegedienste und Forschungszentren stellen kleinere Umsatzpools dar, können jedoch Fernüberwachung, häusliche Drainage und direkte Versorgungsmodelle erproben. Diese sich verbreiternde Endnutzermischung unterstützt eine stärker verteilte Nachfrage im Markt für Thoraxkatheter.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 38,24 % des Umsatzes und hatte damit die größte Position im Markt für Thoraxkatheter. Die Region verfügt über hohe herzchirurgische Eingriffvolumina, Kostenträgerunterstützung für stationäre und ambulante Drainage sowie ausgereifte interventionelle Pulmonologiedienste. New Jersey meldete im Jahr 2025 10.931 offene Herzoperationen und Transkatheter-Aortenklappenersatz-Eingriffe. Cedars-Sinai berichtete von einer Reduktion des mittleren Krankenhausaufenthalts um 1,5 Tage nach der Einführung der digitalen Thoraxdrainage für Lungenresektionen. Dasselbe Programm berichtete von geschätzten jährlichen Einsparungen von 800.000 USD, was Beschaffungsentscheidungen auf Basis des Versorgungspfadwerts statt des Produktpreises allein unterstützt. Provinzielle Krebszentren in Kanada erweitern ambulante getunnelte Katheterprogramme für das palliative Management maligner Pleuraergüsse. Der Bedarf an Zertifizierungen für ultraschallgeführte und getunnelte Platzierungen bleibt ein limitierender Faktor in einigen Gemeinschaftskrankenhäusern.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 10,04 % wachsen, der höchsten regionalen Wachstumsrate im Markt für Thoraxkatheter. Japan führte im Jahr 2024 94.961 allgemein-thoraxchirurgische Eingriffe durch, wobei videoassistierte thorakoskopische Chirurgie 90 % des Gesamtvolumens ausmachte. Diese Eingriffsbasis unterstützt den frühen Einsatz von Kleinkaliber- und digitalen Drainagelösungen. China und Indien bauen tertiäre thoraxchirurgische Kapazitäten auf, was die Nachfrage nach Basis-Sets und Spezialkathetern ausweitet. Eine höhere Tuberkulose- und parapneumonische Infektionsbelastung in Teilen dieser Länder hält zudem die Nachfrage nach großlumiger Drainage aufrecht. Südkorea und Australien bewegen sich durch verbesserte Genesungsprotokolle und Beschaffungsstandards, die dokumentierte Patientenergebnisse wertschätzen, hin zu digitaler Drainage. Japan, Südkorea und Australien werden voraussichtlich früher Premiumsysteme bevorzugen, während China und Indien möglicherweise länger einen größeren Anteil an akutversorgender großlumiger Drainage behalten. Diese Aufteilung erfordert, dass Marktteilnehmer im Markt für Thoraxkatheter ihre Produktportfolios an lokale Behandlungsmuster und Beschaffungskapazitäten anpassen.
Europa, Südamerika, Naher Osten und Afrika
Deutschland verzeichnete im Jahr 2025 181.988 kardiale und vaskuläre Eingriffe, was die anhaltende Drainagenachfrage in akademischen und kommunalen Zentren unterstützt. Die Medizinprodukteverordnung der Europäischen Union legt den Compliance-Rahmen für Medizinprodukte fest, und ihre Verordnung zur Bewertung von Gesundheitstechnologien begann im Januar 2025 mit der koordinierten Umsetzung. Diese Compliance-Faktoren erhöhen die Evidenzanforderungen und können die Markteintrittszeiten für neue Drainagesysteme verlängern. Das Vereinigte Königreich, Frankreich, Italien und Spanien behalten eine bedeutende Thoraxchirurgieaktivität bei, während akademische Programme in Deutschland und dem Vereinigten Königreich den frühen Einsatz von koaxialen Drainagen und digitalem Monitoring unterstützen. Brasilien und Argentinien erweitern die thoraxchirurgische Versorgungskapazität, obwohl Zollbelastungen und Preissensitivität lokal montierte oder kostenoptimierte Produkte begünstigen. Länder des Golfkooperationsrats mit tertiären Einrichtungen importieren Premiumprodukte, während viele Systeme südlich der Sahara hauptsächlich Standard-Thoraxtuben verwenden, die über regionale Versorgungsnetzwerke vertrieben werden. Die Marktgröße für Thoraxkatheter in diesen gemischten Geografien wird vom Gleichgewicht zwischen Infrastrukturinvestitionen, regulatorischer Bereitschaft und dem Zugang zu geschulten klinischen Teams abhängen.
Wettbewerbslandschaft
Marktkonzentration
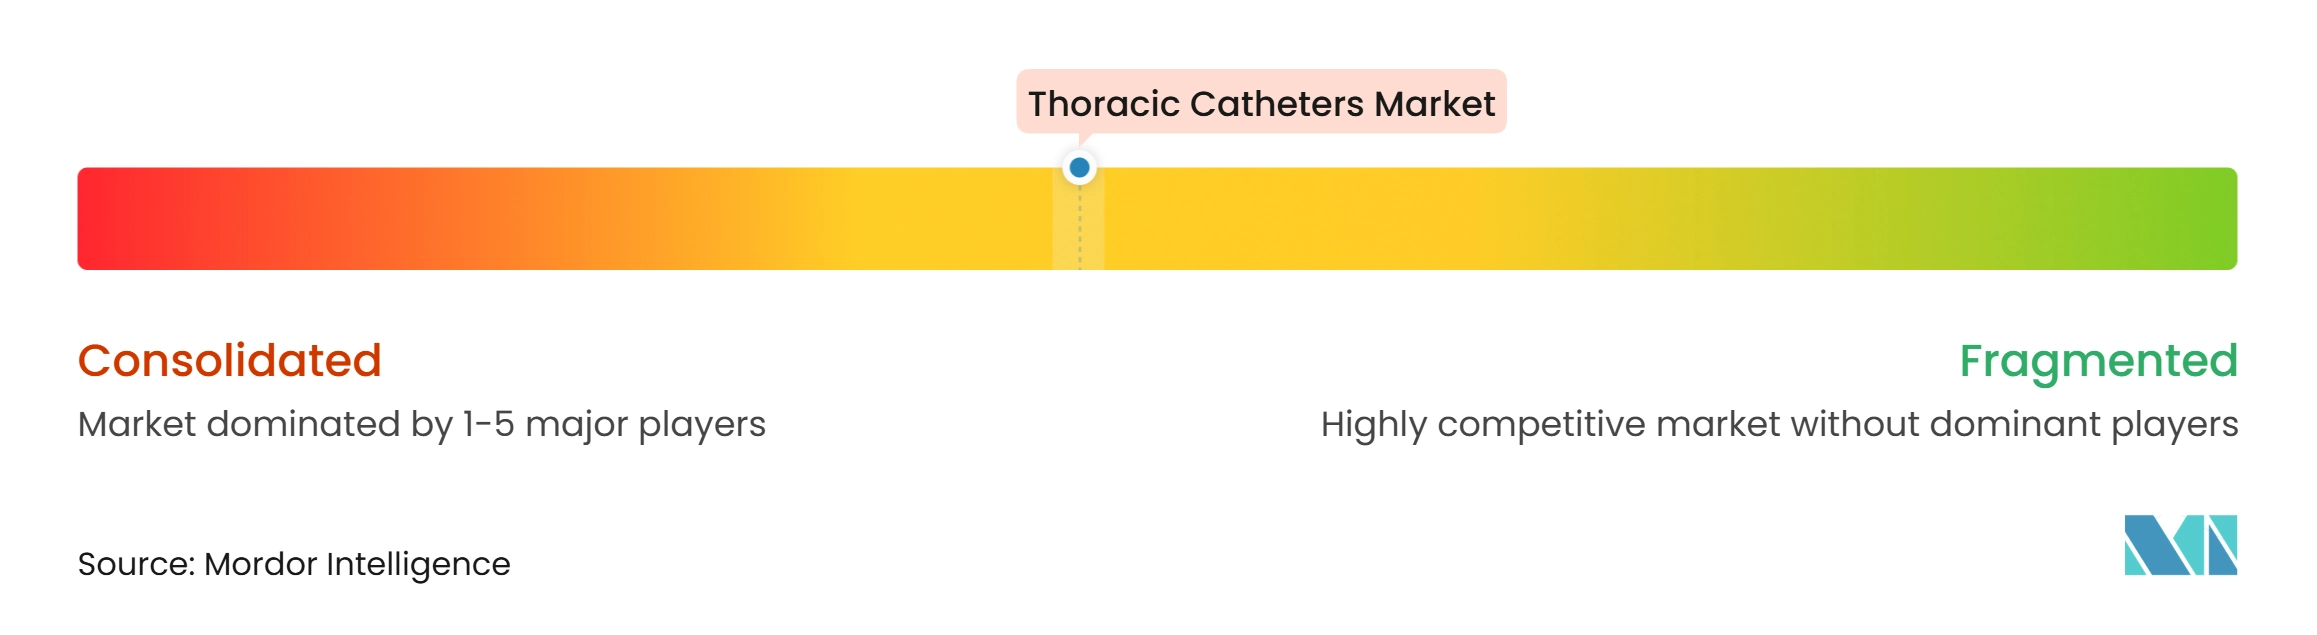
Der Markt für Thoraxkatheter ist bei Premiumprodukten mäßig konzentriert, während das mittlere Marktsegment Speziallieferanten und regionale Hersteller umfasst. Größere Lieferanten nutzen breitere Verträge für chirurgische Verbrauchsmaterialien, um den Krankenhauseinstieg in preissensiblen Konten zu sichern. Verfahrensorientierte Unternehmen konkurrieren durch klinische Ausbildung und Verfahrensset-Entwicklung. Digital-first-Lieferanten nutzen kapitalintensive Drainagesysteme, um wiederkehrende Umsätze mit proprietären Einwegkomponenten zu etablieren. Der Markt für Thoraxkatheter bietet zudem Möglichkeiten in der ambulanten und häuslichen getunnelten Katheterpflege, der ambulanten Drainage nach ausgewählten videoassistierten Eingriffen sowie bei kostenoptimierten Produkten für Asien-Pazifik und den Nahen Osten. Diese Möglichkeiten begünstigen Unternehmen, die Produkte an lokale Praxis anpassen und klinischen oder operativen Mehrwert nachweisen können.
Materialinnovation ist ein separater Weg zur Differenzierung. Ein Produkt-Lebenszyklus-Eintrag der US-amerikanischen Lebens- und Arzneimittelbehörde und des US-Patentamts aus dem Jahr 2025 beschreibt einen Thoraxkatheter mit einer kapillaraktiven anästhetischen Abgabeschicht auf der interkostalen Oberfläche des Schafts. Das Design zielt darauf ab, postoperative Schmerzen nach der Einlage zu reduzieren und kann die Patientenverträglichkeit und frühe Mobilität verbessern. Eine Forschungsstudie aus dem Jahr 2025 demonstrierte zudem eine verlängerte antibakterielle Aktivität von mit Ampicillin beladenen, mit Polycaprolacton beschichteten Polyurethankathetern. Diese Ansätze konzentrieren sich auf Komplikationen, die den Einsatz von Kleinkaliber-Geräten in Fällen mit höherer Akuität einschränken können. Lieferanten, die bessere Verstopfungs- oder Infektionsergebnisse validieren können, haben möglicherweise eine stärkere Position bei Krankenhausformular-Überprüfungen. Klinische Evidenz ist daher im Markt für Thoraxkatheter ebenso wichtig wie technische Merkmale.
Medela hob auf dem Jahrestreffen der Society of Thoracic Surgeons 2025 die Ergebnisse der digitalen Thoraxdrainage von Cedars-Sinai hervor. Teleflex pflegte sein Pleur-evac-Portfolio in geraden, rechtwinkligen und Trokar-Konfigurationen von 12 Fr bis 40 Fr. Avient erweiterte sein Gesundheits-Thermoplastpolyurethan-Portfolio, um Katheterhersteller zu unterstützen, die Flexibilität, Röntgensichtbarkeit und In-vivo-Haltbarkeit suchen. Argon nahm den ersten Patienten in seine CLEAN-PE-Studie für das Cleaner Pro Thrombektomiesystem auf und erweiterte damit seine klinische Präsenz in kathetergestützten thoraxnahen Eingriffen. Argon erwarb zudem die SeQure- und DraKon-Mikrokatheter und ergänzte damit sein Onkologie-Katheterportfolio. Diese Schritte zeigen, dass etablierte Unternehmen Produktaktualisierungen, klinische Evidenz, Materialentwicklung und angrenzende Katheterportfolios nutzen, um ihre Positionen zu verteidigen.
Marktführer in der Thoraxkatheter-Branche
-
Teleflex Incorporated
-
Getinge AB
-
Becton, Dickinson and Company
-
Medela AG
-
Cardinal Health, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thorakale Katheter Markt Unternehmen in diesem Bericht
- Angiplast Private Limited
- Argon Medical Devices
- ATMOS MedizinTechnik
- B. Braun
- Beckton Dickinson
- Cardinal Health
- Cook Group
- Getinge
- ICU Medical
- Medela
- Medtronic
- Merit Medical Systems
- Poly Medicure
- Redax S.p.A.
- Rocket Medical plc
- Sinapi Biomedical
- Sterimed Group
- Teleflex
- Utah Medical Products
- Vygon
Neueste Industrielle Entwicklungen in Thorakale Katheter Markt
- August 2026: Die US-amerikanische Lebens- und Arzneimittelbehörde leitete einen Klasse-II-Geräterückruf für Getinge PVC-Thoraxkatheter (Soft PVC Rechtwinklig) in den Größen 24FR, 28FR, 32FR und 36FR ein, hergestellt von Atrium Medical Corporation. Der Rückruf wurde durch ein außerhalb der Spezifikation liegendes Ergebnis bei der bakteriellen Endotoxin-Prüfung ausgelöst, das in einer einzelnen Kathetercharge festgestellt wurde. Die betroffenen Chargennummern umfassen spezifische Einheiten der Modelle 8124, 8128, 8132 und 8136. Getinge empfahl Kunden, den Bestand zu prüfen, betroffene Produkte unter Quarantäne zu stellen und den Getinge-Kundendienst zu kontaktieren, um eine Rückgabegenehmigung zu erhalten.
- Januar 2025: Argon Medical Devices erwarb die SeQure- und DraKon-Mikrokatheter von Accurate Medical Therapeutics, einem Guerbet SA-Vermögenswert, und erweiterte damit sein Onkologie-Katheterportfolio. Die Fertigung wird auf Argons Werk in Athens, Texas, umgestellt, wobei die Vermarktung für bestehende und neue Märkte nach der Umstellung geplant ist.
- Januar 2025: Medela präsentierte die Ergebnisse der digitalen Thoraxdrainage des Cedars-Sinai Medical Center auf dem 61. Jahrestreffen der Society of Thoracic Surgeons in Los Angeles. Die Ergebnisse zeigten eine Reduktion des mittleren postoperativen Aufenthalts um 1,5 Tage pro Lungenresektion und geschätzte jährliche Kosteneinsparungen von 800.000 USD.
Umfang des globalen Marktberichts für Thoraxkatheter
Gemäß dem Berichtsumfang ist ein Thoraxkatheter, allgemein bekannt als Thoraxdrainage, interkostaler Katheter oder Bülau-Drainage, ein flexibler medizinischer Schlauch, der durch die Brustwand in den Pleuraraum – den Hohlraum zwischen den Lungen und der Brustwand – eingeführt wird.
Der Markt für Thoraxkatheter ist segmentiert nach Produkttyp, Material, Verfahren und Zugangstechnik, Anwendung, Endnutzer und Geografie. Nach Produkttyp ist der Markt segmentiert in Thorakostomietuben, Pleuradrainage-Katheter, thorakale Absaugkatheter, Trokar-Katheter, Thorakostomie-Verfahrenssets und -Tabletts sowie thorakale Drainagezubehörteile. Nach Material ist der Markt segmentiert in Silikon, Polyurethan, Polyvinylchlorid (PVC), Latex und andere fortschrittliche Polymere. Nach Verfahren und Zugangstechnik ist der Markt segmentiert in Seldinger-geführte Kleinkaliber-Platzierung, chirurgische Thorakostomieplatzierung, Trokar-assistierte Platzierung und Platzierung getunnelter intrapleuraler Verweilkatheter. Nach Anwendung ist der Markt segmentiert in Pleuraerguss, Pneumothorax, Hämothorax, Empyem und komplizierte Pleurainfektion sowie weitere Indikationen. Nach Endnutzer ist der Markt segmentiert in Krankenhäuser, Spezialkliniken, ambulante Operationszentren und weitere Endnutzer. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Thorakostomietuben |
| Pleuradrainage-Katheter |
| Thorakale Absaugkatheter |
| Trokar-Katheter |
| Thorakostomie-Verfahrenssets und -Tabletts |
| Thorakale Drainagezubehörteile |
| Silikon |
| Polyurethan |
| Polyvinylchlorid |
| Latex |
| Andere fortschrittliche Polymere |
| Seldinger-geführte Kleinkaliber-Platzierung |
| Chirurgische Thorakostomieplatzierung |
| Trokar-assistierte Platzierung |
| Platzierung getunnelter intrapleuraler Verweilkatheter |
| Pleuraerguss |
| Pneumothorax |
| Hämothorax |
| Empyem und komplizierte Pleurainfektion |
| Weitere Indikationen |
| Krankenhäuser |
| Spezialkliniken |
| Ambulante Operationszentren |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Thorakostomietuben | |
| Pleuradrainage-Katheter | ||
| Thorakale Absaugkatheter | ||
| Trokar-Katheter | ||
| Thorakostomie-Verfahrenssets und -Tabletts | ||
| Thorakale Drainagezubehörteile | ||
| Nach Material | Silikon | |
| Polyurethan | ||
| Polyvinylchlorid | ||
| Latex | ||
| Andere fortschrittliche Polymere | ||
| Nach Verfahren und Zugangstechnik | Seldinger-geführte Kleinkaliber-Platzierung | |
| Chirurgische Thorakostomieplatzierung | ||
| Trokar-assistierte Platzierung | ||
| Platzierung getunnelter intrapleuraler Verweilkatheter | ||
| Nach Anwendung | Pleuraerguss | |
| Pneumothorax | ||
| Hämothorax | ||
| Empyem und komplizierte Pleurainfektion | ||
| Weitere Indikationen | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialkliniken | ||
| Ambulante Operationszentren | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Thoraxkatheter bis 2032?
Der Markt für Thoraxkatheter soll von 2027 bis 2032 mit einem CAGR von 8,08 % wachsen und von 1,19 Milliarden USD im Jahr 2027 auf 1,75 Milliarden USD im Jahr 2032 steigen. Dies spiegelt den zunehmenden Einsatz bei der akuten postoperativen Drainage und dem wiederkehrenden Pleuramanagement wider.
Welche Produktkategorie für Thoraxkatheter hat den größten Marktanteil?
Pleuradrainage-Katheter führen den Produktumsatz mit einem Anteil von 35,84 % im Jahr 2026 an. Ihre Rolle bei der Behandlung maligner und nicht-maligner Pleuraergüsse schafft Nachfrage sowohl aus krankenhausbasierten Eingriffen als auch aus längeren ambulanten Versorgungspfaden.
Warum wachsen getunnelte Pleurakatheter schnell?
Die Platzierung getunnelter intrapleuraler Verweilkatheter soll bis 2032 mit einem CAGR von 10,82 % wachsen. Die Versorgung wiederkehrender Pleuraergüsse verlagert sich hin zu Eingriffsräumen, Lokalanästhesie, Spezialkliniken und häuslicher Drainage, was dieses Behandlungsmodell unterstützt.
Welches Material soll für Thoraxkatheter am schnellsten wachsen?
Polyurethan soll bis 2032 mit einem CAGR von 10,96 % wachsen. Das Material kann Dünnwandkonstruktion, Knickfestigkeit, Röntgensichtbarkeit, antimikrobielle Beschichtungen und Formulierungen unterstützen, die darauf abzielen, die Drainageleistung in ausgewählten klinischen Umgebungen zu verbessern.
Welche Region soll für thorakale Drainagegeräte am schnellsten expandieren?
Asien-Pazifik soll bis 2032 mit einem CAGR von 10,04 % wachsen. Japans große Thoraxchirurgiebasis unterstützt die Premium-Einführung, während der Kapazitätsaufbau in China und Indien die Nachfrage nach Standard- und Spezialdrainageprodukten ausweitet.
Wie beeinflussen digitale Drainagesysteme die Thoraxchirurgieversorgung?
Die randomisierten Studien und das Krankenhausprogramm berichteten von kürzeren postoperativen Aufenthalten mit digitaler Drainage. Diese Systeme unterstützen zudem konsistente Entscheidungen zur Entfernung und die Patientenmobilität, während proprietäre Kanister eine wiederkehrende Verbrauchsmaterialnachfrage für Lieferanten schaffen können.