
Taille et Part du Marché des Cathéters Thoraciques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.19 Milliards de dollars |
| Taille du Marché (2032) | 1.75 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Cathéters Thoraciques par Mordor Intelligence
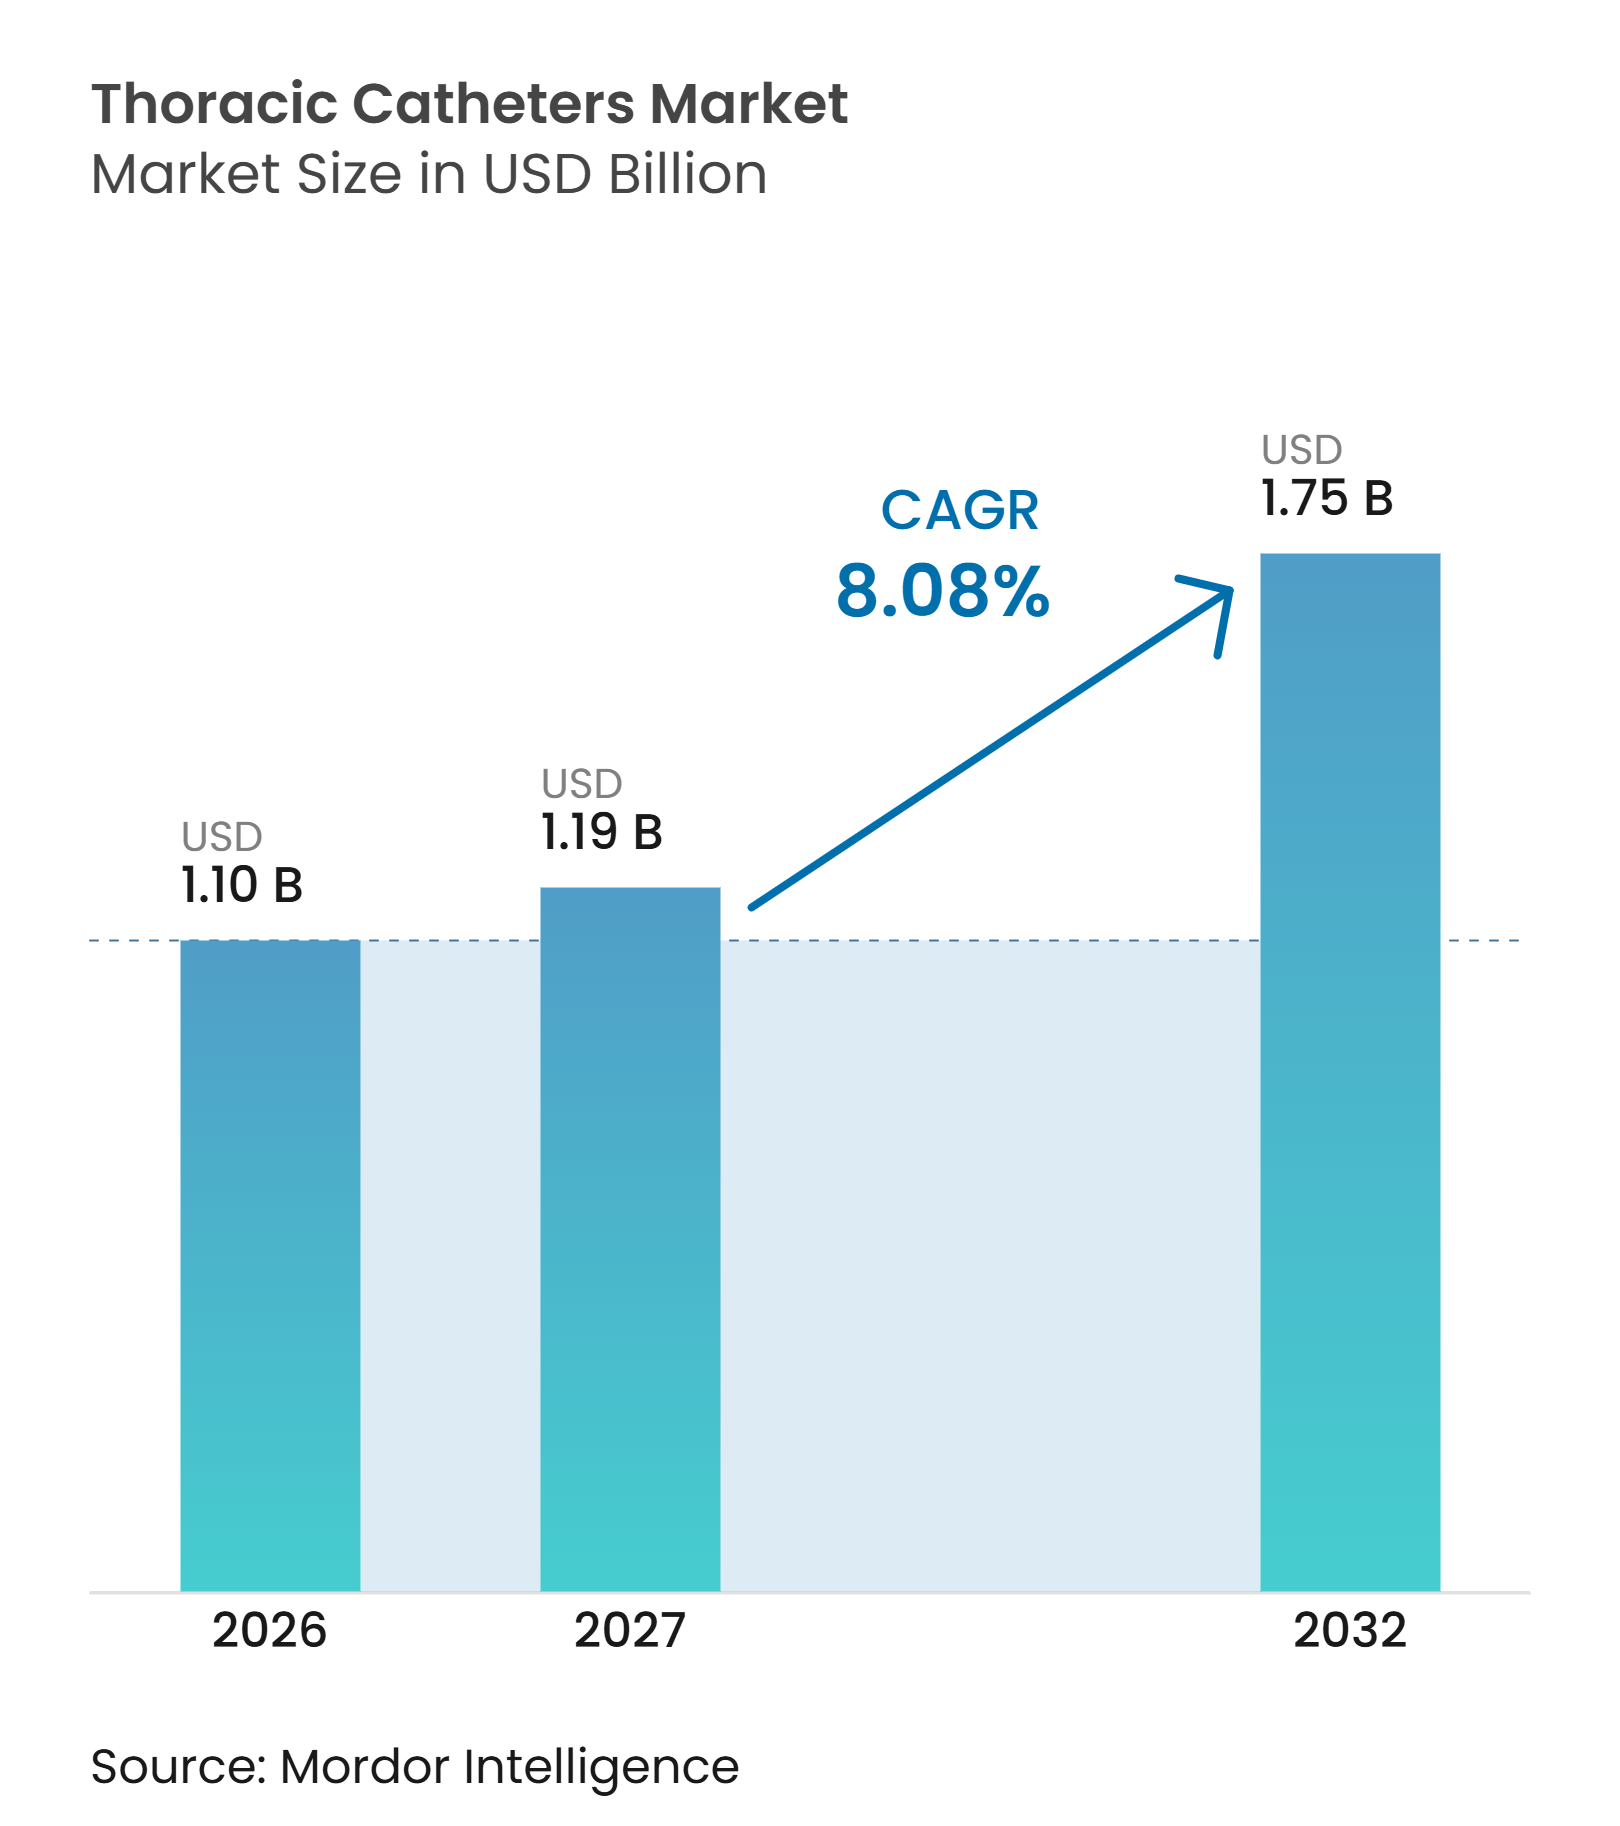
La taille du Marché des Cathéters Thoraciques devrait croître de 1,10 milliard USD en 2026 à 1,19 milliard USD en 2027 et devrait atteindre 1,75 milliard USD d'ici 2032 à un CAGR de 8,08 % sur la période 2027-2032.
Le marché des cathéters thoraciques dessert 2 contextes de soins distincts : le drainage aigu après un traumatisme ou une chirurgie et la gestion pleurale récurrente pour les patients atteints de malignité ou d'insuffisance organique. Cette distinction influe sur les achats, car les drains thoraciques de routine répondent à des besoins de drainage immédiats, tandis que les cathéters tunnélisés et les systèmes numériques soutiennent des parcours de traitement plus longs. Les produits haut de gamme gagnent en valeur à mesure que les hôpitaux se concentrent sur la mobilité postopératoire, la sortie précoce et des soins ambulatoires fiables. Le marché des cathéters thoraciques évolue également vers des solutions combinant un cathéter, un équipement de drainage et un soutien au flux de travail plutôt qu'un simple tube jetable. Les fabricants capables de documenter moins de complications et un coût total de soins plus faible occupent une position plus solide lorsque les hôpitaux évaluent les produits haut de gamme.
Points Clés du Rapport
- Par type de produit, les cathéters de drainage pleural ont représenté 35,84 % du chiffre d'affaires en 2026, tandis que les kits et plateaux de procédure de thoracostomie devraient croître à un CAGR de 10,23 % jusqu'en 2032.
- Par matériau, le silicone a représenté 40,27 % du chiffre d'affaires en 2026, tandis que le polyuréthane devrait croître à un CAGR de 10,96 % jusqu'en 2032.
- Par procédure et technique d'accès, la pose chirurgicale par thoracostomie a représenté 43,68 % du chiffre d'affaires en 2026, tandis que la pose de cathéter pleural à demeure tunnélisé devrait croître à un CAGR de 10,82 % jusqu'en 2032.
- Par application, l'épanchement pleural a représenté 39,76 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 9,21 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux ont représenté 55,45 % du chiffre d'affaires en 2026, tandis que les centres de chirurgie ambulatoire devraient croître à un CAGR de 9,47 % jusqu'en 2032.
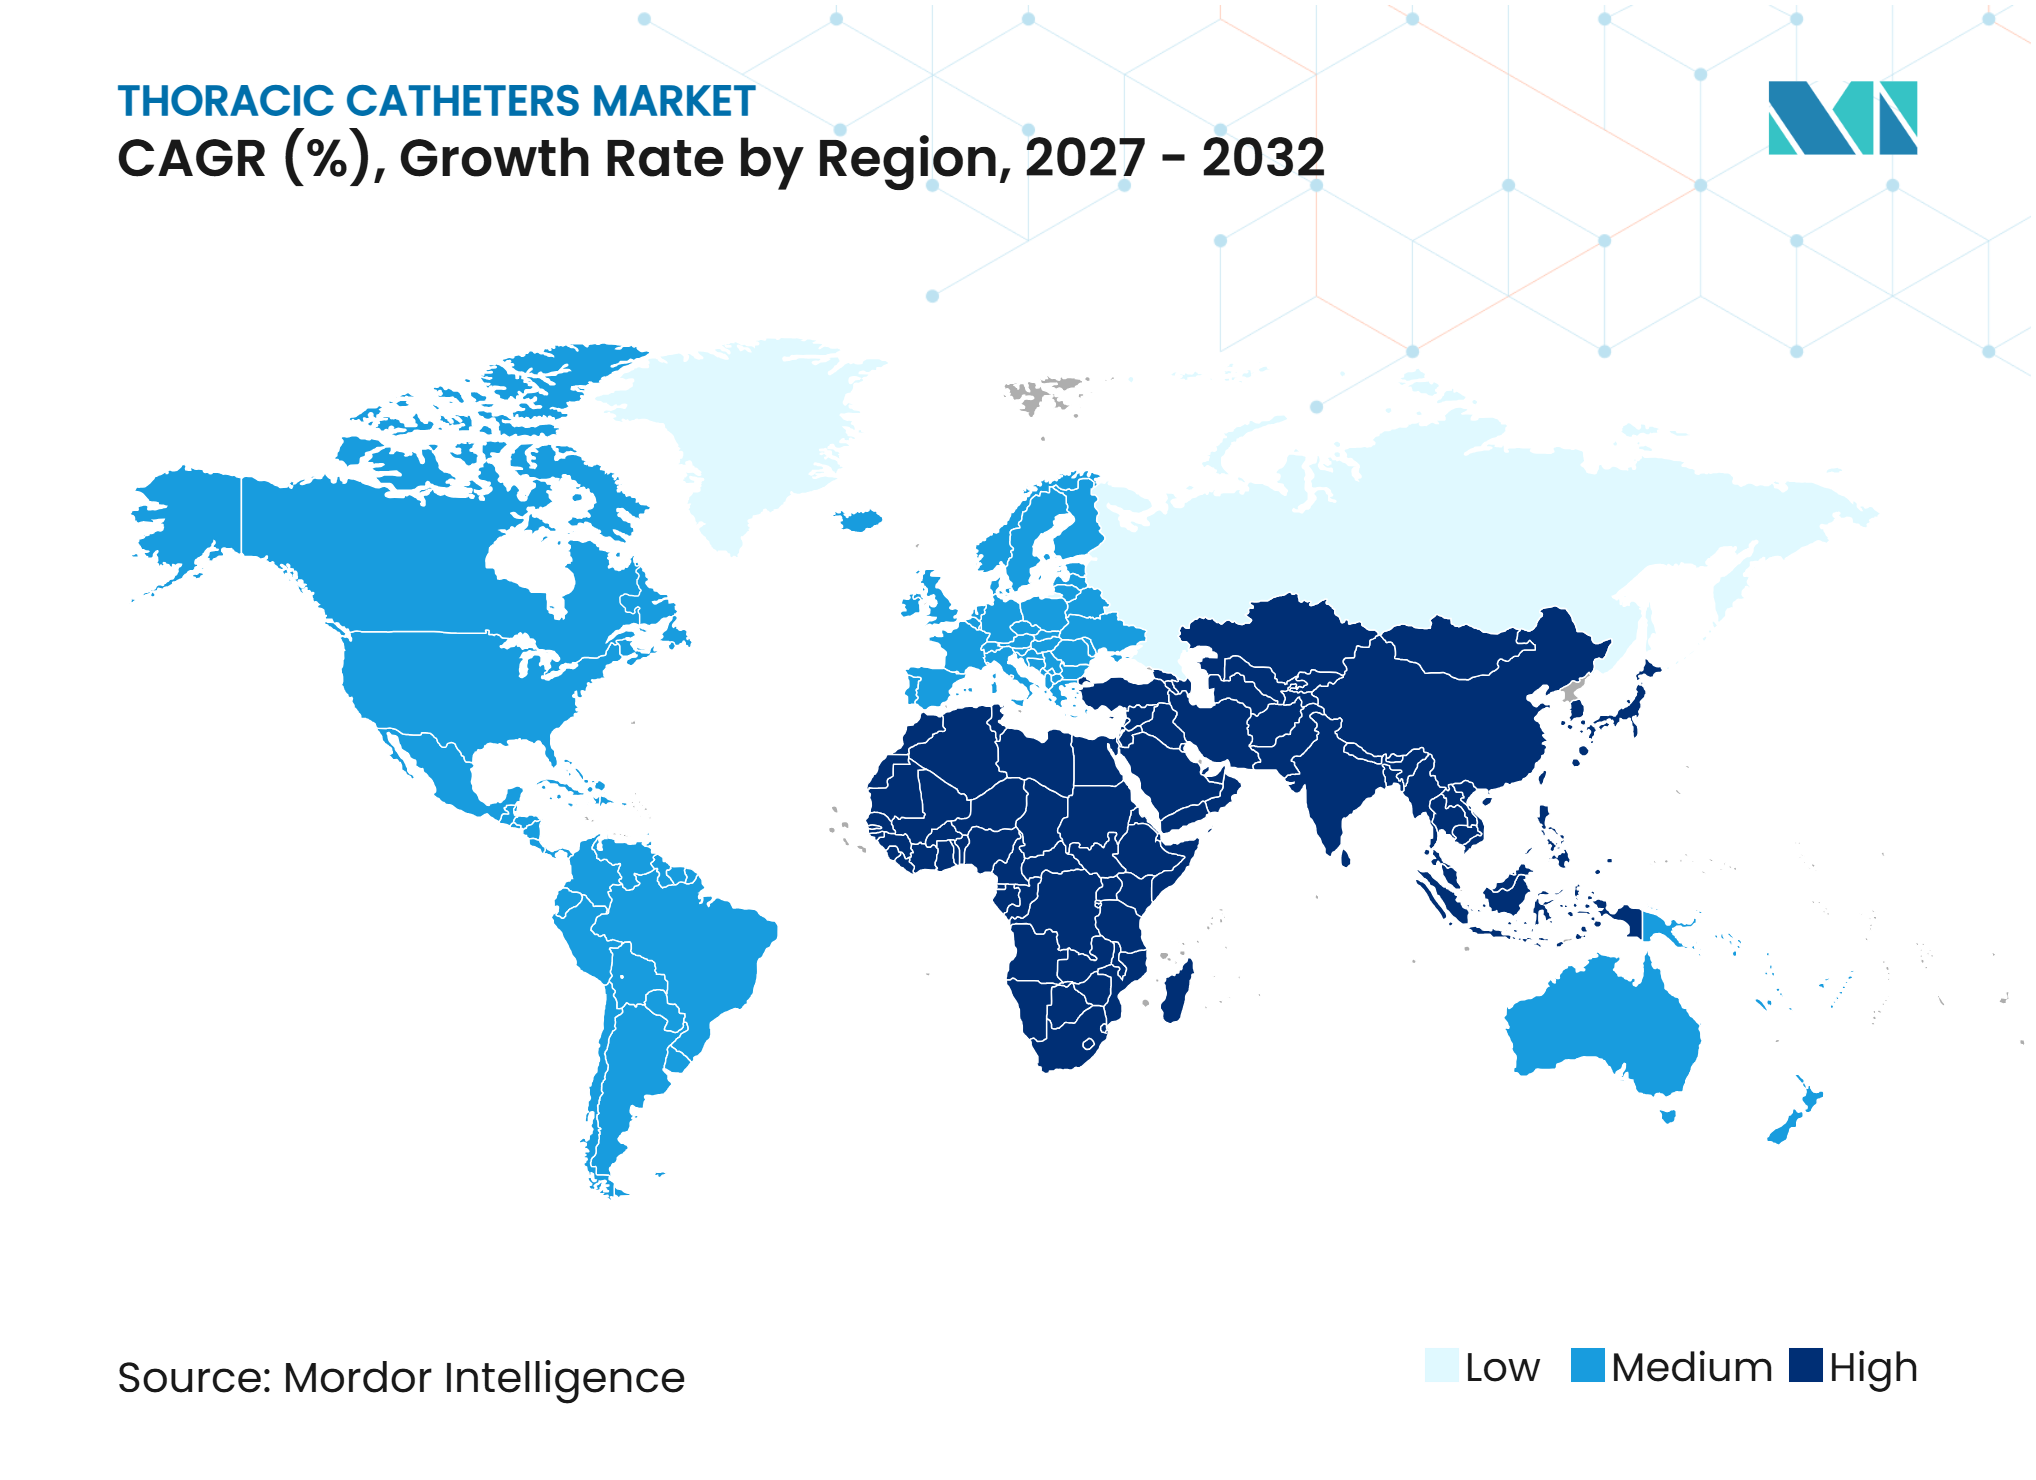
- Par géographie, l'Amérique du Nord a capturé une part de 38,24 % en 2026, tandis que l'Asie-Pacifique est positionnée pour le CAGR le plus rapide de 10,04 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Cathéters Thoraciques*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Charge Croissante des Épanchements Pleuraux et des Pneumothorax | +2.5% | Mondial | Moyen terme (2-4 ans) |
| Volumes Plus Élevés de Chirurgie Thoracique et Cardiothoracique | +2.0% | Amérique du Nord et Europe, avec répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Passage vers un Drainage Mini-Invasif par Petite Sonde | +1.5% | Mondial, avec une pertinence croissante en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption du Drainage Numérique et des Flux de Travail de Récupération Améliorée | +1.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Gestion Pleurale en Ambulatoire et à Domicile | +0.8% | Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Innovation en Matière de Polymères, de Revêtements et de Résistance au Coudage | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge Croissante des Épanchements Pleuraux et des Pneumothorax
L'épanchement pleural non malin a une incidence mondiale estimée à 252 cas pour 100 000 personnes. Il a représenté 63,5 % des hospitalisations pour maladie pleurale chez l'adulte aux États-Unis et a généré 10,1 milliards USD de coûts de soins de santé annuels dans l'analyse citée [1]. Le Japon a enregistré 14 719 procédures de pneumothorax et 5 143 procédures d'empyème dans sa base de données chirurgicale nationale de 2024. Le même ensemble de données national a rapporté que 70 % des cas de pneumothorax spontané nécessitaient une intervention au-delà du drainage initial. Les dysfonctionnements cardiaques, rénaux et hépatiques peuvent provoquer des épanchements récurrents, et ces patients présentaient une mortalité à 1 an pouvant atteindre 50 %. Cette charge clinique élargit la demande du marché des cathéters thoraciques au-delà des procédures postopératoires, car de nombreux patients nécessitent des drainages répétés lors de soins chroniques.
Volumes Plus Élevés de Chirurgie Thoracique et Cardiothoracique
Le Japon a réalisé 94 961 procédures thoraciques générales en 2024, soit 2,2 fois le volume rapporté en 2000. Son volume de 2024 était également 9,4 % supérieur au point bas pandémique de 2020, et la chirurgie thoracoscopique vidéo-assistée représentait 90 % des procédures. Le registre allemand a rapporté 181 988 procédures cardiaques et vasculaires dans 78 départements en 2025. Baylor Scott & White a rapporté une croissance de 13 % des procédures thoraciques de l'exercice 2024 à l'exercice 2025, avec 315 des 386 procédures réalisées de manière robotique. Chaque procédure peut nécessiter la pose d'un cathéter pendant la chirurgie ou pour le drainage postopératoire. L'utilisation croissante des techniques vidéo-assistées et robotiques favorise également des dispositifs plus petits et moins traumatisants qui s'intègrent aux parcours de récupération mini-invasifs dans le marché des cathéters thoraciques.
Drainage Mini-Invasif, Soins Ambulatoires et Innovation en Matériaux
Une étude de 2025 portant sur 134 procédures de drainage par cathéter en queue de cochon guidé par échographie a rapporté une amélioration clinique chez 86,6 % des patients et des complications liées à la procédure chez 3,7 % des patients. La moitié des patients de cette étude ont été directement renvoyés chez eux depuis le service des urgences, ce qui soutient l'utilisation du drainage par petite sonde pour les cas appropriés. Les recommandations publiées décrivent les cathéters de petite taille de 14 Fr ou moins comme comparables aux tubes plus grands pour les cas sélectionnés de pneumothorax et d'épanchement à libre écoulement. Les soins par cathéter tunnélisé en ambulatoire et le drainage à domicile deviennent donc de plus en plus pertinents pour la conception des produits, la formation et les modalités d'approvisionnement. De nouveaux revêtements hydrophiles, des conceptions de valves anti-obstruction et des formulations de polymères plus résistants visent à préserver la perméabilité dans les collections de liquides plus épais. Ces évolutions soutiennent le marché des cathéters thoraciques en rendant les produits à petite sonde plus adaptés aux contextes de soins en dehors du bloc opératoire.
Drainage Numérique et Flux de Travail de Récupération Améliorée
Cinq essais randomisés impliquant plus de 1 400 patients ont comparé le drainage thoracique numérique et conventionnel après une chirurgie thoracique. Les 5 études ont rapporté des durées d'hospitalisation plus courtes avec les systèmes numériques, avec une réduction moyenne de 1 jour, bien que seulement 2 essais aient atteint la signification statistique. Cedars-Sinai a rapporté que le drainage numérique a réduit la durée moyenne de séjour de 1,5 jour après une résection pulmonaire. Le même programme a estimé des économies annuelles de 800 000 USD sans augmentation des réadmissions. Un consensus d'experts de 2025 a soutenu les systèmes numériques pour réduire la variabilité des observateurs et améliorer la mobilité des patients après une lobectomie pulmonaire. Les unités numériques peuvent également générer des ventes récurrentes de consommables propriétaires, ce qui offre aux fournisseurs un modèle commercial différent de celui des ventes standard de drains thoraciques dans le marché des cathéters thoraciques.
Analyse de l'Impact des Freins sur le Marché des Cathéters Thoraciques*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Risque d'Obstruction, d'Infection, de Malposition et de Déplacement du Cathéter | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Banalisation Menée par les Organisations d'Achats Groupés et Pression sur les Prix Premium | -1.0% | Amérique du Nord, avec répercussions sur l'Europe | Court terme (≤ 2 ans) |
| Variabilité de la Formation à la Pose et Pénurie de Spécialistes | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Charge de Durabilité et de Revalidation pour les Dispositifs à Usage Unique | -0.3% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complications des Cathéters et Capacité de Pose
Une revue systématique portant sur 4 973 insertions de petits drains thoraciques a rapporté un taux d'échec global de 19,4 %. Le déplacement du tube est survenu dans 5,9 % des cas, l'obstruction dans 5,4 %, le coudage dans 3,7 % et le mauvais positionnement dans 3,3 %. Une analyse groupée de 41 études sur les cathéters pleuraux à demeure a révélé un taux global de complications de 20,3 %, dont un taux d'infection de 5,7 % et un taux d'obstruction de 1,5 %. Ces événements peuvent entraîner une réinsertion, une réadmission ou un drainage chirurgical, augmentant ainsi le coût de l'épisode de soins. La disponibilité de la formation est particulièrement importante pour la pose guidée par échographie et les programmes de cathéters tunnélisés, et les pénuries peuvent ralentir l'adoption dans les établissements disposant de moins de spécialistes. Le marché des cathéters thoraciques récompensera les fournisseurs qui associent un dispositif à une formation clinique et à des preuves démontrant des performances de drainage fiables.
Pression sur les Prix et Exigences relatives aux Dispositifs à Usage Unique
Les drains thoraciques standard et les kits de drainage de base font face à une pression sur les coûts lorsque les hôpitaux achètent via des contrats centralisés. Les hôpitaux exigent souvent des preuves de résultats cliniques et un soutien au coût total de la procédure avant d'approuver des produits qui ne relèvent pas des modalités d'achat contractuelles. Cela rend plus difficile pour les entreprises de niveau intermédiaire d'obtenir l'adoption en formulaire de systèmes haut de gamme. Les produits intégrés numériquement et les plateformes de cathéters tunnélisés peuvent maintenir des prix plus élevés lorsqu'ils démontrent une valeur pour le patient ou le flux de travail. Les exigences environnementales affectent également les décisions relatives aux matériaux, en particulier pour les produits en PVC utilisant des plastifiants phtalates. Le marché des cathéters thoraciques doit donc équilibrer performance, génération de preuves, choix de matériaux durables et coût unitaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
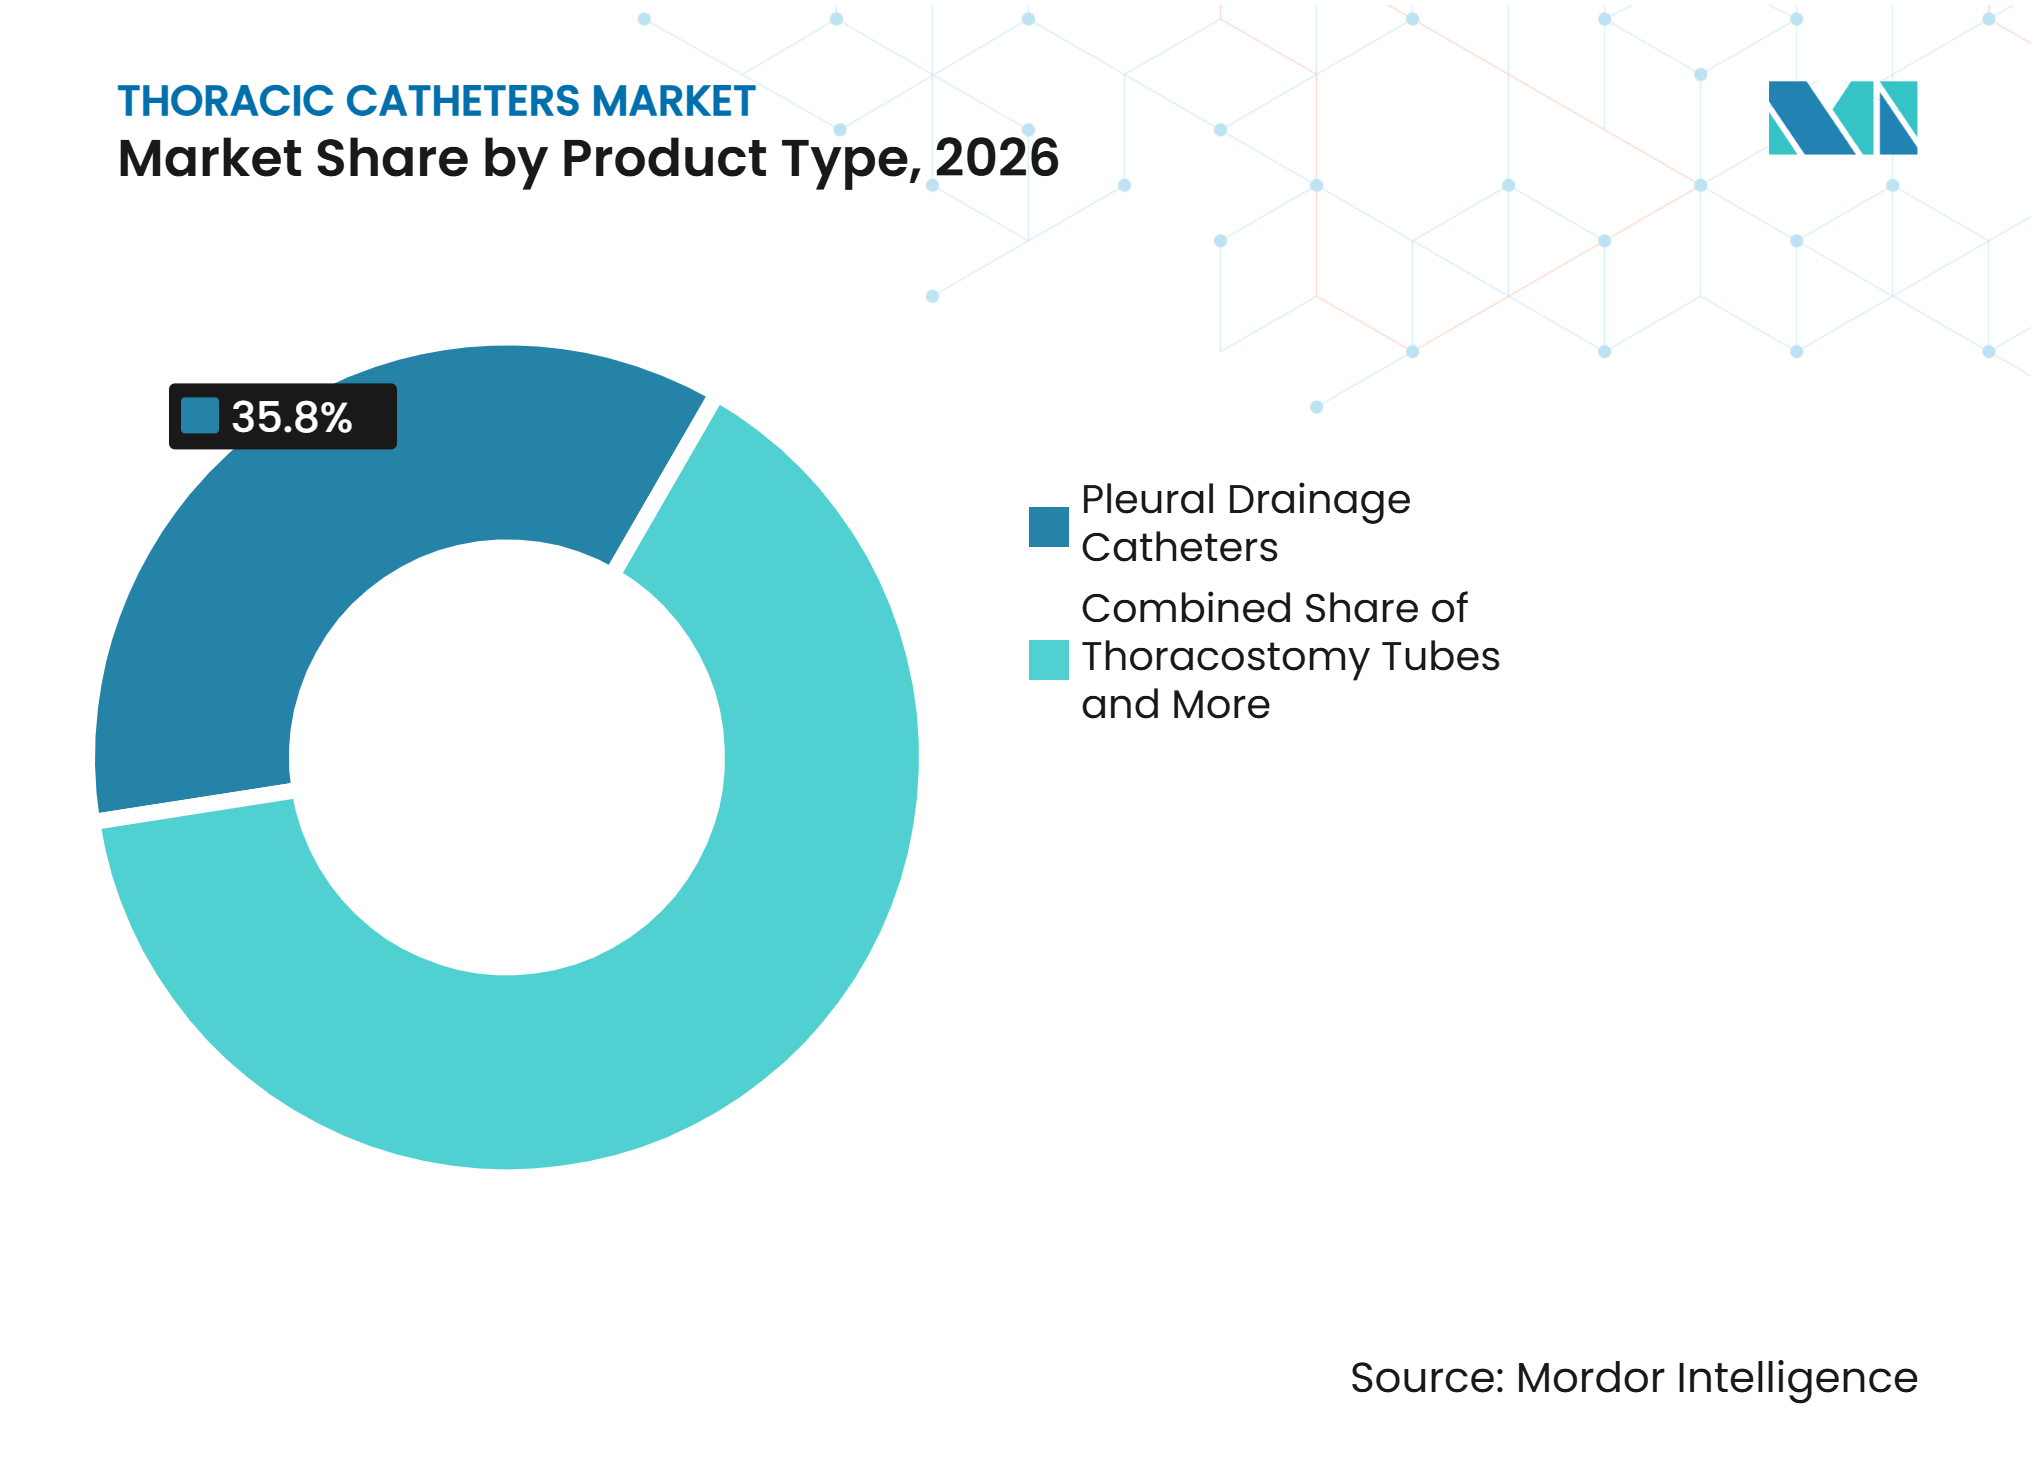
Les Kits de Procédure Gagnent en Dynamisme aux Côtés des Cathéters de Drainage PleuralLes cathéters de drainage pleural ont représenté 35,84 % du chiffre d'affaires produit de 2026, constituant la plus grande position produit dans le marché des cathéters thoraciques. Leur utilisation est soutenue par le traitement fréquent des épanchements pleuraux malins et non malins. Les cathéters tunnélisés à demeure soutiennent également les parcours ambulatoires pour les patients nécessitant un drainage continu. Les tubes de thoracostomie restent importants après une chirurgie cardiaque et dans les soins d'urgence. Leur plus grand diamètre reste utile pour les collections visqueuses, hémorragiques ou coagulantes. La revue systématique a rapporté un taux d'échec de 45,6 % pour les petits drains dans l'empyème et les épanchements parapneumoniques compliqués.
Les kits et plateaux de procédure de thoracostomie devraient croître à un CAGR de 10,23 % jusqu'en 2032. Les kits regroupent cathéters, composants stériles et articles connexes en une seule unité d'achat. Ce format peut standardiser la préparation et réduire la variabilité dans les établissements de soins hospitaliers et les centres de chirurgie ambulatoire. Les cathéters d'aspiration thoracique continuent de répondre aux besoins spécialisés de la chirurgie cardiaque et des utilisations postopératoires. Les cathéters trocart sont également utilisés dans les soins pleuraux palliatifs et ont rapporté des durées de procédure de 5 à 8 minutes plus courtes que la pose conventionnelle de drain intercostal de grande taille et un succès technique supérieur à 96 % chez les patients sélectionnés. Les accessoires tels que les connecteurs, les chambres à joint d'eau et les canisters numériques restent importants car les plateformes numériques utilisent des fournitures à usage unique dédiées. Le secteur des cathéters thoraciques évolue donc de l'achat de composants vers un modèle de kit de procédure pouvant soutenir l'adoption de matériaux et de revêtements améliorés.



Par Matériau :
Le Silicone Conserve sa Prédominance Tandis que le Polyuréthane se DéveloppeLe silicone a représenté 40,27 % du chiffre d'affaires matériau de 2026, en faisant la plus grande catégorie de matériaux. Il est apprécié pour sa biocompatibilité, son profil hypoallergénique et son adéquation aux périodes d'implantation prolongées. Ces caractéristiques sont importantes pour les cathéters pleuraux tunnélisés qui restent en place pendant des semaines ou des mois. Le silicone est donc bien adapté à la gestion des épanchements récurrents et aux soins ambulatoires. Son rôle clinique établi fournit une base stable pour les systèmes de cathéters haut de gamme. Le matériau reste particulièrement pertinent lorsque le confort du patient et la tolérance tissulaire sont des priorités.
Le polyuréthane devrait croître à un CAGR de 10,96 % jusqu'en 2032. La catégorie bénéficie de revêtements antimicrobiens, d'une construction multi-duromètre, d'une radiopacité améliorée, d'une résistance au coudage et de parois plus minces. Avient a présenté des options de polyuréthane thermoplastique pour les dispositifs de soins de santé en 2025, notamment des formulations radio-opaques pouvant soutenir le développement de cathéters [2]. Une étude de 2025 a révélé que les cathéters en polyuréthane revêtus de polycaprolactone chargés d'ampicilline maintenaient une activité antibactérienne pendant 40 jours et réduisaient le nombre de bactéries de plus de 99,9 % par rapport aux témoins non revêtus. Le PVC fait face à des pressions liées aux préoccupations environnementales relatives aux plastifiants phtalates, tandis que l'utilisation du latex continue de diminuer en raison du risque de sensibilisation et des politiques d'achat sans latex. Les matériaux bioabsorbables et les élastomères thermoplastiques restent des options à un stade précoce pour les systèmes de drainage à élution médicamenteuse dans le marché des cathéters thoraciques.
Par Procédure et Technique d'Accès :
Les Cathéters Tunnélisés Soutiennent les Soins AmbulatoiresLa pose chirurgicale par thoracostomie a représenté 43,68 % du chiffre d'affaires procédure de 2026. Elle reste centrale dans les soins des traumatismes aigus, des suites de chirurgie cardiaque et des hémothorax. Ces contextes nécessitent souvent une intervention rapide et un accès fiable de grande taille. La pose chirurgicale devrait donc rester essentielle même à mesure que les approches ambulatoires se développent. Sa position de leader reflète le besoin clinique continu de drainage dans les cas graves et urgents. La procédure reste étroitement liée aux blocs opératoires hospitaliers, aux unités de soins intensifs et aux services des urgences.
La pose de cathéter pleural à demeure tunnélisé devrait croître à un CAGR de 10,82 % jusqu'en 2032. Elle déplace les soins des épanchements malins récurrents des services hospitaliers vers les salles de procédure et la gestion à domicile. L'Association Américaine de Bronchologie et de Pneumologie Interventionnelle a rapporté que 81,8 % des cathéters tunnélisés ont été posés dans des salles de procédure, tandis que 51,6 % ont été posés sous anesthésie locale. Les prestataires de soins avancés ont été impliqués dans la gestion dans 44,4 % des programmes interrogés. La pose par petite sonde guidée par Seldinger a atteint un taux de succès de 90,3 % pour les épanchements pleuraux, mais ses performances étaient plus faibles dans l'empyème. La portabilité, la facilité d'utilisation et la tolérance du patient resteront des caractéristiques de conception importantes à mesure que le marché des cathéters thoraciques s'étend aux soins ambulatoires et à domicile.
Par Application :
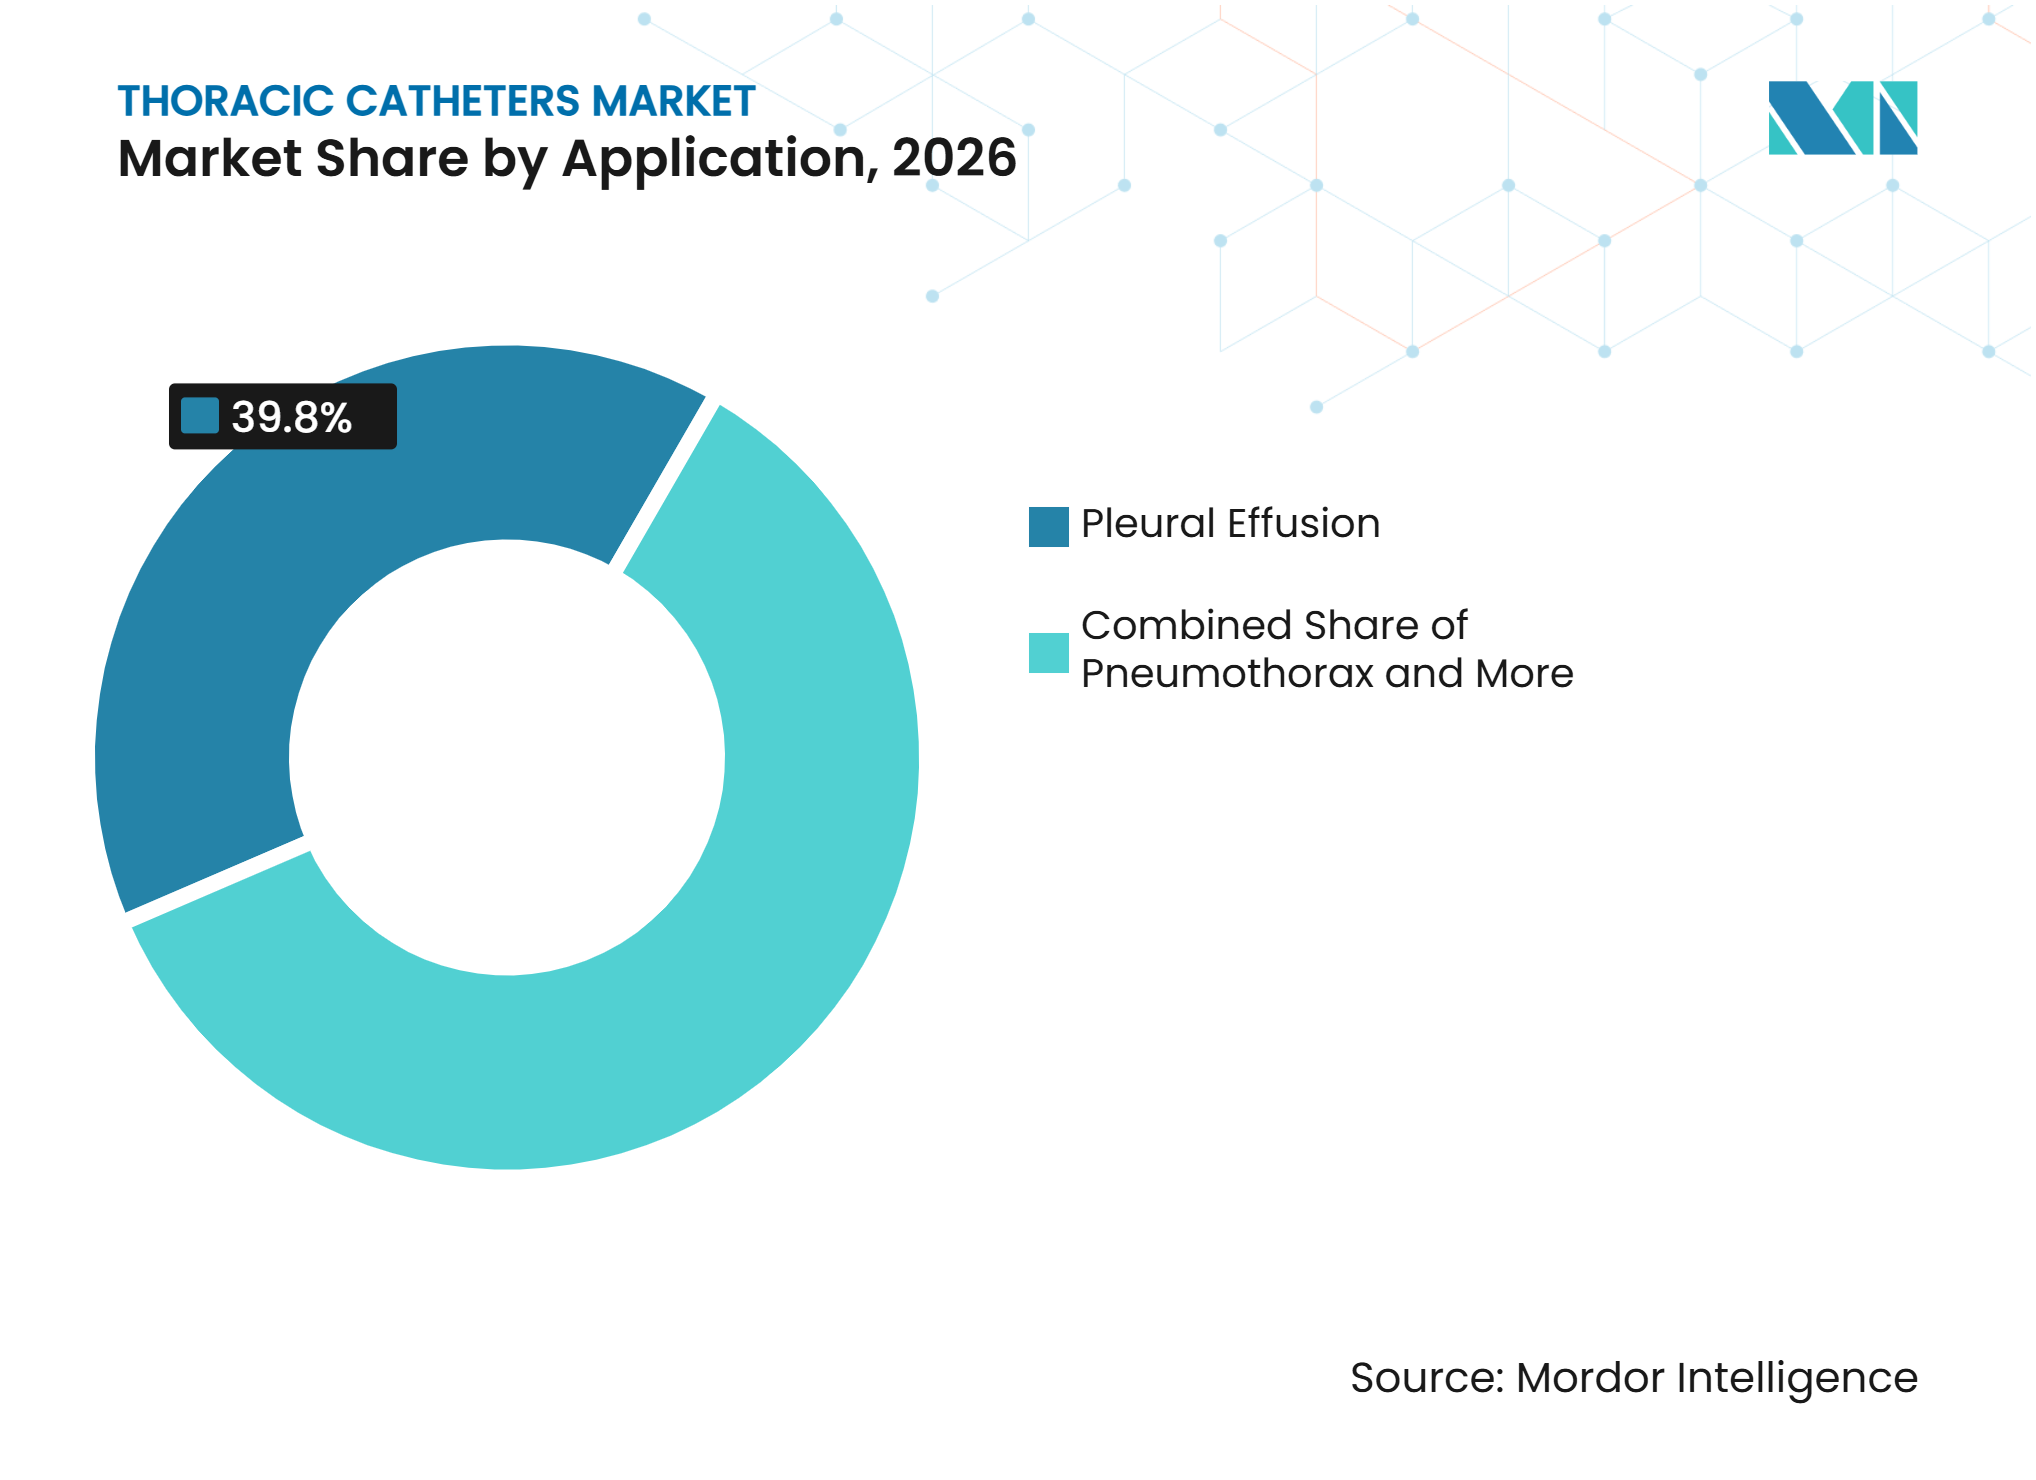
L'Épanchement Pleural Soutient à la Fois le Volume et la CroissanceL'épanchement pleural a représenté 39,76 % du chiffre d'affaires application de 2026 et devrait croître à un CAGR de 9,21 % jusqu'en 2032. La catégorie couvre l'épanchement malin, l'accumulation de liquide liée à l'insuffisance cardiaque et l'hydrothorax hépatique. Sa large base clinique crée une demande initiale et répétée pour les dispositifs de drainage. L'épanchement pleural a également représenté la plus grande position d'application car la prise en charge peut se poursuivre au-delà d'une première hospitalisation. La part du marché des cathéters thoraciques détenue par cette application reflète le besoin de solutions de drainage à la fois aiguës et à plus long terme.
Il a été constaté que 50 % des patients atteints d'épanchement pleural malin avaient besoin d'une deuxième procédure pleurale après le traitement initial. Il a également été constaté que 58 % des procédures répétées survenaient dans les 2 semaines suivant le diagnostic. Le pneumothorax génère une demande de haute acuité, mais souvent à événement unique, et le Japon a enregistré 14 719 procédures en 2024. L'hémothorax reste un contexte où les tubes de grande taille sont préférés, tandis que l'empyème présente des taux d'échec élevés pour les petites sondes et peut nécessiter une escalade. Le drainage post-lobectomie et le pneumothorax associé aux traumatismes créent une demande supplémentaire qui suit l'activité de chirurgie thoracique et des services des urgences. Ces différences cliniques obligent les fabricants à conserver à la fois des produits standard et spécialisés dans le marché des cathéters thoraciques.

Par Utilisateur Final :
Les Hôpitaux en Tête Tandis que les Centres de Chirurgie Ambulatoire Croissent Plus ViteLes hôpitaux ont représenté 55,45 % du chiffre d'affaires utilisateur final de 2026. Leur position de leader reflète la concentration des programmes cardiothoraciques, des unités de soins intensifs, des services des urgences et des blocs opératoires. Ils gèrent les applications de plus haute acuité dans toute la gamme de produits. Les systèmes hospitaliers achètent également des équipements pour les soins aigus, la récupération postopératoire et les cas de drainage plus complexes. Cette étendue fait des hôpitaux le groupe de clients central pour le marché des cathéters thoraciques. Leurs décisions d'achat peuvent également façonner l'adoption des plateformes de drainage numérique et des kits de procédure.
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 9,47 % jusqu'en 2032. Les protocoles de récupération améliorée permettent à certaines procédures pleurales et thoraciques de quitter les services hospitaliers. Baylor Scott & White a rapporté que 81,6 % de ses 386 procédures thoraciques de l'exercice 2025 étaient robotiques. Les cliniques spécialisées développent également des programmes de maladies pleurales pouvant gérer les soins récurrents par cathéter tunnélisé. L'enquête de l'association a révélé que les prestataires de soins avancés soutenaient principalement le dépannage dans 87,8 % des programmes et l'éducation des patients dans 78 % des programmes. Les agences de soins à domicile et les centres de recherche représentent des bassins de revenus plus modestes, mais ils peuvent tester la surveillance à distance, le drainage à domicile et les modèles d'approvisionnement direct. Cet élargissement du mix d'utilisateurs finaux soutient une demande plus distribuée dans le marché des cathéters thoraciques.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord a représenté 38,24 % du chiffre d'affaires de 2026, donnant à la région la plus grande position dans le marché des cathéters thoraciques. La région présente des volumes élevés de procédures cardiothoraciques, un soutien des payeurs pour le drainage hospitalier et ambulatoire, et des services de pneumologie interventionnelle matures. Le New Jersey a rapporté 10 931 procédures de chirurgie à cœur ouvert et de remplacement valvulaire aortique par voie transcathéter en 2025. Cedars-Sinai a rapporté une réduction de 1,5 jour de la durée moyenne de séjour après l'adoption du drainage thoracique numérique pour la résection pulmonaire. Le même programme a rapporté des économies annuelles estimées à 800 000 USD, ce qui soutient les décisions d'approvisionnement basées sur la valeur du parcours de soins plutôt que sur le prix du produit seul. Les centres provinciaux de cancérologie au Canada développent des programmes de cathéters tunnélisés ambulatoires pour la gestion palliative des épanchements pleuraux malins. Les besoins d'accréditation pour la pose guidée par échographie et tunnélisée restent un facteur limitant dans certains hôpitaux communautaires.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10,04 % jusqu'en 2032, le taux de croissance régional le plus élevé dans le marché des cathéters thoraciques. Le Japon a réalisé 94 961 chirurgies thoraciques générales en 2024, la chirurgie thoracoscopique vidéo-assistée représentant 90 % du total. Cette base de procédures soutient l'utilisation précoce de solutions de drainage par petite sonde et numériques. La Chine et l'Inde développent leur capacité de chirurgie thoracique tertiaire, ce qui élargit la demande de kits de base et de cathéters spécialisés. La charge plus élevée de tuberculose et d'infections parapneumoniques dans certaines parties de ces pays soutient également la demande de drainage de grande taille. La Corée du Sud et l'Australie évoluent vers le drainage numérique grâce à des protocoles de récupération améliorée et des normes d'approvisionnement valorisant les résultats documentés pour les patients. Le Japon, la Corée du Sud et l'Australie sont susceptibles de favoriser les systèmes haut de gamme plus tôt, tandis que la Chine et l'Inde pourraient conserver un plus grand mix de drainage de grande taille pour soins aigus plus longtemps. Cette division oblige les acteurs du marché des cathéters thoraciques à adapter leurs portefeuilles de produits aux schémas de traitement locaux et à la capacité d'achat.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Allemagne a enregistré 181 988 procédures cardiaques et vasculaires en 2025, soutenant une demande de drainage continue dans ses centres académiques et communautaires. Le Règlement de l'Union Européenne sur les Dispositifs Médicaux établit le cadre de conformité pour les dispositifs médicaux, et son Règlement sur l'Évaluation des Technologies de Santé a commencé sa mise en œuvre coordonnée en janvier 2025. Ces facteurs de conformité augmentent les exigences en matière de preuves et peuvent allonger les délais d'entrée pour les nouveaux systèmes de drainage. Le Royaume-Uni, la France, l'Italie et l'Espagne maintiennent une activité chirurgicale thoracique significative, tandis que les programmes académiques allemands et britanniques soutiennent l'utilisation précoce des drains coaxiaux et de la surveillance numérique. Le Brésil et l'Argentine élargissent leur capacité de soins thoraciques, bien que l'exposition tarifaire et la sensibilité aux prix favorisent les produits assemblés localement ou conçus pour réduire les coûts. Les pays du Conseil de Coopération du Golfe disposant d'établissements tertiaires importent des produits haut de gamme, tandis que de nombreux systèmes d'Afrique subsaharienne utilisent principalement des drains thoraciques standard distribués via des réseaux d'approvisionnement régionaux. La taille du marché des cathéters thoraciques dans ces géographies mixtes dépendra de l'équilibre entre l'investissement dans les infrastructures, la préparation réglementaire et l'accès à des équipes cliniques formées.
Paysage Concurrentiel
Concentration du Marché
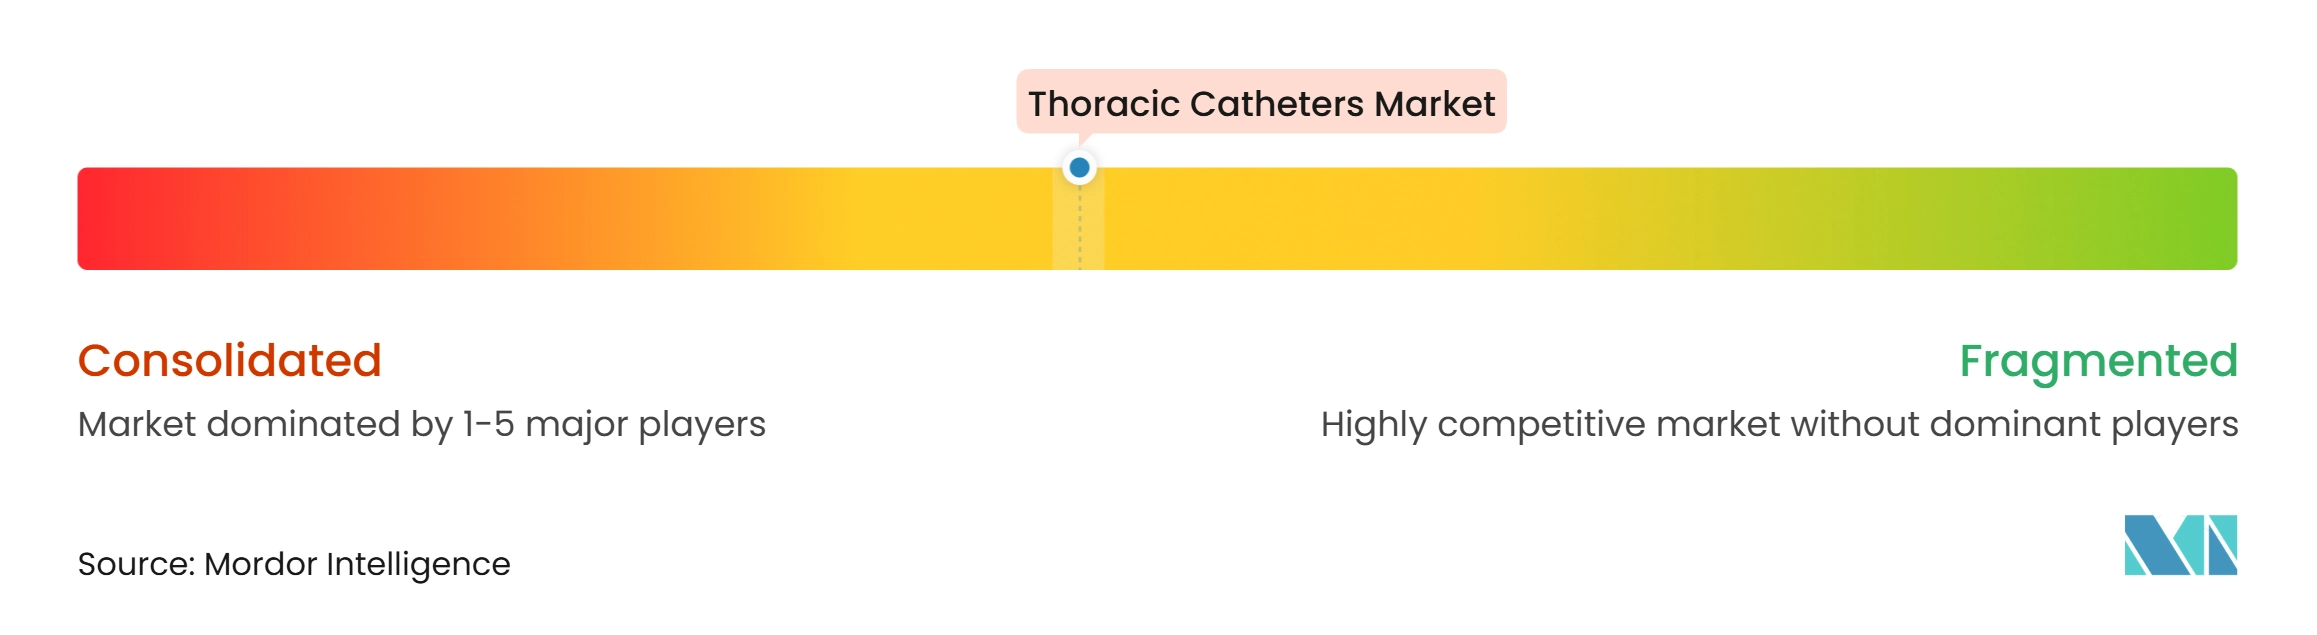
Le marché des cathéters thoraciques est modérément concentré dans les produits haut de gamme, tandis que le marché intermédiaire comprend des fournisseurs spécialisés et des fabricants régionaux. Les grands fournisseurs utilisent des contrats de consommables chirurgicaux plus larges pour maintenir l'accès aux hôpitaux dans les comptes sensibles aux prix. Les entreprises axées sur les procédures se différencient par la formation des cliniciens et le développement de kits de procédure. Les fournisseurs axés sur le numérique utilisent des systèmes de drainage en capital pour établir des ventes récurrentes de composants jetables propriétaires. Le marché des cathéters thoraciques présente également des opportunités dans la maintenance des cathéters tunnélisés en ambulatoire et à domicile, le drainage ambulatoire après certaines procédures vidéo-assistées sélectionnées, et les produits adaptés aux coûts pour les contextes d'Asie-Pacifique et du Moyen-Orient. Ces opportunités favorisent les entreprises capables d'adapter leurs produits aux pratiques locales et de documenter une valeur clinique ou opérationnelle.
L'innovation en matériaux est une voie distincte vers la différenciation. Un dossier de cycle de vie de produit de la FDA et de l'USPTO de 2025 décrit un cathéter thoracique avec une couche de délivrance d'anesthésique à action capillaire sur la surface intercostale de la tige. La conception vise à traiter la douleur post-insertion et peut améliorer la tolérance du patient et la mobilité précoce. Une étude de recherche de 2025 a également démontré une activité antibactérienne prolongée des cathéters en polyuréthane revêtus de polycaprolactone chargés d'ampicilline. Ces approches se concentrent sur les complications pouvant limiter l'utilisation des dispositifs à petite sonde dans les cas de plus haute acuité. Les fournisseurs capables de valider de meilleurs résultats en matière d'obstruction ou d'infection peuvent avoir un argument plus solide lors des examens de formulaire hospitalier. Les preuves cliniques sont donc aussi importantes que les caractéristiques techniques dans le marché des cathéters thoraciques.
Medela a mis en avant les résultats du drainage thoracique numérique de Cedars-Sinai lors de la réunion de la Société des Chirurgiens Thoraciques de 2025. Teleflex a maintenu son portefeuille Pleur-evac dans des configurations droites, à angle droit et trocart de 12 Fr à 40 Fr. Avient a élargi son portefeuille de polyuréthane thermoplastique pour les soins de santé afin de soutenir les fabricants de cathéters recherchant flexibilité, radiopacité et durabilité in vivo. Argon a inscrit le premier patient dans son étude CLEAN-PE pour le système de thrombectomie Cleaner Pro, étendant sa présence clinique dans les procédures adjacentes au thorax par cathéter. Argon a également acquis les microcathéters SeQure et DraKon, ajoutant à son portefeuille de cathéters en oncologie. Ces mouvements montrent que les entreprises établies utilisent les mises à jour de produits, les preuves cliniques, le développement de matériaux et les portefeuilles de cathéters adjacents pour défendre leurs positions.
Leaders du Secteur des Cathéters Thoraciques
-
Teleflex Incorporated
-
Getinge AB
-
Becton, Dickinson and Company
-
Medela AG
-
Cardinal Health, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cathéters Thoraciques Entreprises couvertes dans ce rapport
- Angiplast Private Limited
- Argon Medical Devices
- ATMOS MedizinTechnik
- B. Braun
- Beckton Dickinson
- Cardinal Health
- Cook Group
- Getinge
- ICU Medical
- Medela
- Medtronic
- Merit Medical Systems
- Poly Medicure
- Redax S.p.A.
- Rocket Medical plc
- Sinapi Biomedical
- Sterimed Group
- Teleflex
- Utah Medical Products
- Vygon
Développements industriels récents dans Marché des Cathéters Thoraciques
- Août 2026 : La FDA américaine a initié un rappel de dispositif de classe II pour les Cathéters Thoraciques en PVC de Getinge (PVC Souple à Angle Droit) en tailles 24FR, 28FR, 32FR et 36FR, fabriqués par Atrium Medical Corporation. Le rappel a été déclenché par un résultat hors spécification lors des tests d'endotoxines bactériennes identifié dans un seul lot de cathéters. Les numéros de lot concernés comprennent des unités spécifiques des modèles 8124, 8128, 8132 et 8136. Getinge a conseillé aux clients d'inspecter les stocks, de mettre en quarantaine les produits concernés et de contacter le service client de Getinge pour obtenir une autorisation de retour.
- Janvier 2025 : Argon Medical Devices a acquis les microcathéters SeQure et DraKon auprès d'Accurate Medical Therapeutics, un actif de Guerbet SA, étendant son portefeuille de cathéters en oncologie. La fabrication est en cours de transition vers l'établissement d'Argon à Athens, Texas, avec une commercialisation prévue pour les marchés existants et nouveaux après la transition.
- Janvier 2025 : Medela a présenté les résultats du drainage thoracique numérique du Cedars-Sinai Medical Center lors de la 61e Réunion Annuelle de la Société des Chirurgiens Thoraciques à Los Angeles. Les résultats ont montré une réduction de 1,5 jour de la durée moyenne de séjour postopératoire par résection pulmonaire et des économies annuelles estimées à 800 000 USD.
Périmètre du Rapport Mondial sur le Marché des Cathéters Thoraciques
Selon le périmètre du rapport, un cathéter thoracique, communément appelé drain thoracique, cathéter intercostal ou drain de Bülau, est un tube médical flexible inséré à travers la paroi thoracique dans l'espace pleural, la cavité entre les poumons et la paroi thoracique.
Le Marché des Cathéters Thoraciques est segmenté par type de produit, matériau, procédure et technique d'accès, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en tubes de thoracostomie, cathéters de drainage pleural, cathéters d'aspiration thoracique, cathéters trocart, kits et plateaux de procédure de thoracostomie, et accessoires de drainage thoracique. Par matériau, le marché est segmenté en silicone, polyuréthane, polychlorure de vinyle (PVC), latex et autres polymères avancés. Par procédure et technique d'accès, le marché est segmenté en pose par petite sonde guidée par Seldinger, pose chirurgicale par thoracostomie, pose assistée par trocart et pose de cathéter pleural à demeure tunnélisé. Par application, le marché est segmenté en épanchement pleural, pneumothorax, hémothorax, empyème et infection pleurale compliquée, et autres indications. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques spécialisées, centres de chirurgie ambulatoire et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Tubes de Thoracostomie |
| Cathéters de Drainage Pleural |
| Cathéters d'Aspiration Thoracique |
| Cathéters Trocart |
| Kits et Plateaux de Procédure de Thoracostomie |
| Accessoires de Drainage Thoracique |
| Silicone |
| Polyuréthane |
| Polychlorure de Vinyle |
| Latex |
| Autres Polymères Avancés |
| Pose par Petite Sonde Guidée par Seldinger |
| Pose Chirurgicale par Thoracostomie |
| Pose Assistée par Trocart |
| Pose de Cathéter Pleural à Demeure Tunnélisé |
| Épanchement Pleural |
| Pneumothorax |
| Hémothorax |
| Empyème et Infection Pleurale Compliquée |
| Autres Indications |
| Hôpitaux |
| Cliniques Spécialisées |
| Centres de Chirurgie Ambulatoire |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Tubes de Thoracostomie | |
| Cathéters de Drainage Pleural | ||
| Cathéters d'Aspiration Thoracique | ||
| Cathéters Trocart | ||
| Kits et Plateaux de Procédure de Thoracostomie | ||
| Accessoires de Drainage Thoracique | ||
| Par Matériau | Silicone | |
| Polyuréthane | ||
| Polychlorure de Vinyle | ||
| Latex | ||
| Autres Polymères Avancés | ||
| Par Procédure et Technique d'Accès | Pose par Petite Sonde Guidée par Seldinger | |
| Pose Chirurgicale par Thoracostomie | ||
| Pose Assistée par Trocart | ||
| Pose de Cathéter Pleural à Demeure Tunnélisé | ||
| Par Application | Épanchement Pleural | |
| Pneumothorax | ||
| Hémothorax | ||
| Empyème et Infection Pleurale Compliquée | ||
| Autres Indications | ||
| Par Utilisateur Final | Hôpitaux | |
| Cliniques Spécialisées | ||
| Centres de Chirurgie Ambulatoire | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les cathéters thoraciques jusqu'en 2032 ?
Le marché des cathéters thoraciques devrait croître à un CAGR de 8,08 % de 2027 à 2032, passant de 1,19 milliard USD en 2027 à 1,75 milliard USD en 2032. Cela reflète l'utilisation croissante dans le drainage postopératoire aigu et la gestion pleurale récurrente.
Quelle catégorie de produits de cathéters thoraciques détient la plus grande part ?
Les cathéters de drainage pleural dominent le chiffre d'affaires produit avec une part de 35,84 % en 2026. Leur rôle dans le traitement des épanchements pleuraux malins et non malins confère à la catégorie une demande provenant à la fois des procédures hospitalières et des parcours de soins ambulatoires plus longs.
Pourquoi les cathéters pleuraux tunnélisés connaissent-ils une croissance rapide ?
La pose de cathéter pleural à demeure tunnélisé devrait croître à un CAGR de 10,82 % jusqu'en 2032. Les soins des épanchements pleuraux récurrents se déplacent vers les salles de procédure, l'anesthésie locale, les cliniques spécialisées et le drainage à domicile, ce qui soutient ce modèle de traitement.
Quel matériau devrait connaître la croissance la plus rapide pour les cathéters thoraciques ?
Le polyuréthane devrait croître à un CAGR de 10,96 % jusqu'en 2032. Le matériau peut soutenir une construction à paroi mince, une résistance au coudage, une radiopacité, des revêtements antimicrobiens et des formulations destinées à améliorer les performances de drainage dans certains contextes cliniques sélectionnés.
Quelle région devrait connaître la croissance la plus rapide pour les dispositifs de drainage thoracique ?
L'Asie-Pacifique devrait croître à un CAGR de 10,04 % jusqu'en 2032. La grande base de chirurgie thoracique du Japon soutient l'adoption de produits haut de gamme, tandis que le développement des capacités en Chine et en Inde élargit la demande de produits de drainage standard et spécialisés.
Comment les systèmes de drainage numérique affectent-ils les soins en chirurgie thoracique ?
Les essais randomisés et le programme hospitalier ont rapporté des durées de séjour postopératoire plus courtes avec le drainage numérique. Ces systèmes soutiennent également des décisions de retrait cohérentes et la mobilité des patients, tandis que les canisters propriétaires peuvent créer une demande récurrente de consommables pour les fournisseurs.