
Tamanho e Participação do Mercado de Gestão de Identidade de Terceiros
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
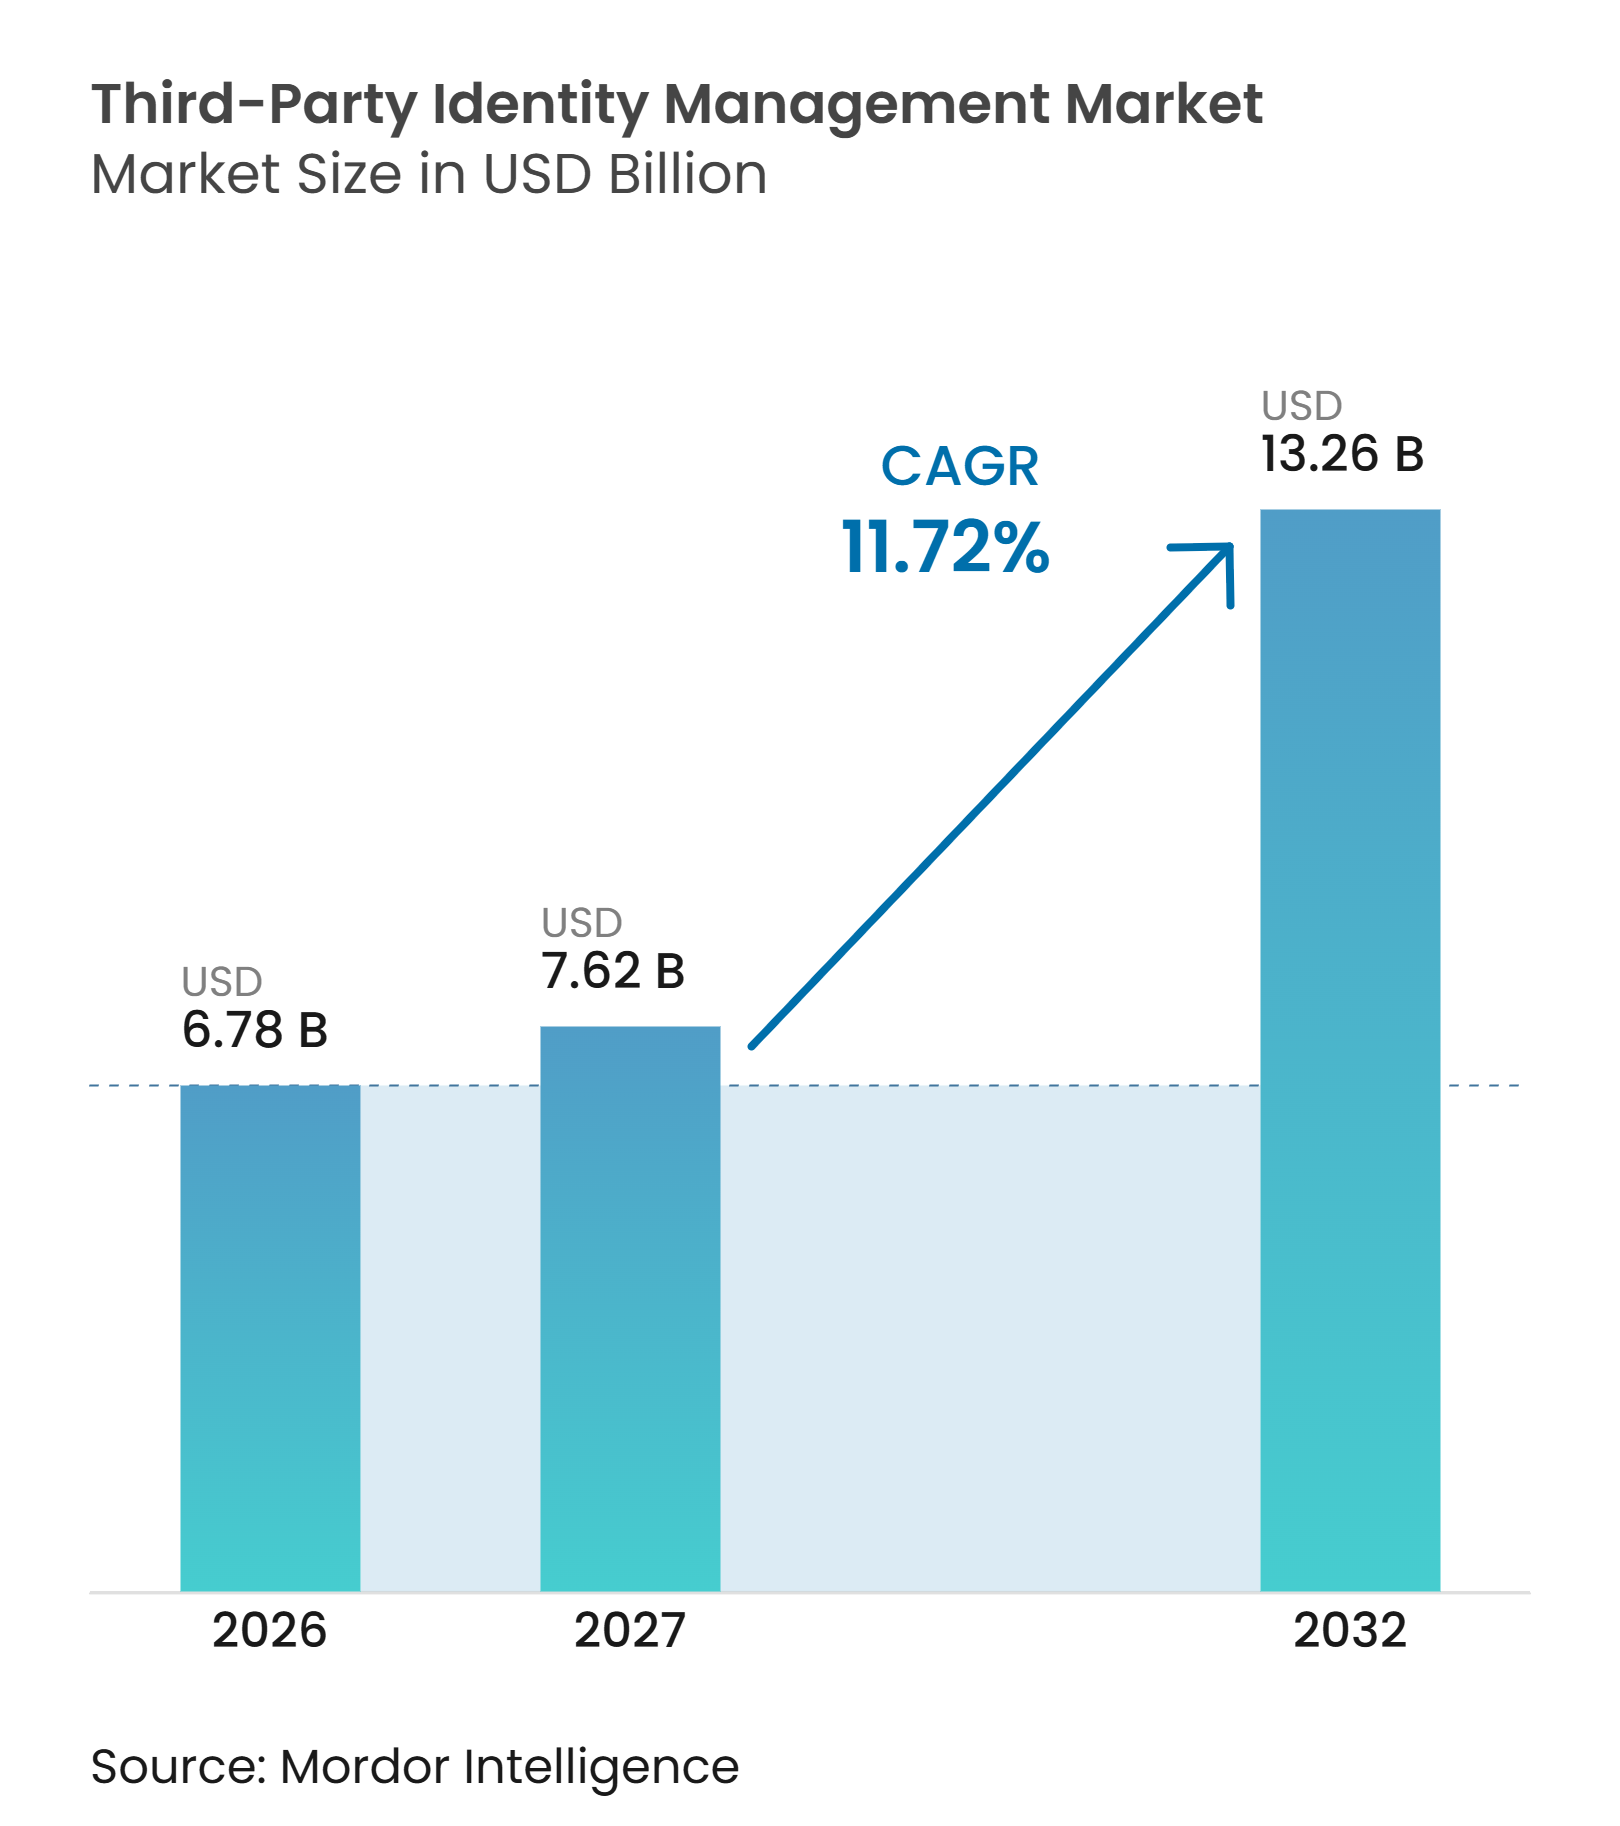
| Tamanho do Mercado (2027) | 7.62 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.26 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Identidade de Terceiros pela Mordor Intelligence
O tamanho do mercado de gestão de identidade de terceiros é avaliado em 6,78 bilhões de USD em 2026 e tem previsão de atingir 13,26 bilhões de USD até 2032, expandindo-se a um CAGR de 11,72% durante 2027-2032. As equipes de segurança tratam cada vez mais o acesso de fornecedores, prestadores de serviços e parceiros como uma superfície de ataque primária, em vez de uma questão administrativa. O envolvimento de terceiros chegou a 30% das violações no Relatório de Investigações de Violações de Dados da Verizon de 2025, e cada violação de fornecedor afetou em média 5,28 organizações a jusante no relatório da Black Kite. O mercado de gestão de identidade de terceiros também é moldado pela expansão de serviços em nuvem, aplicações SaaS e agentes de software autônomos que requerem acesso além dos limites organizacionais. Os provedores estão respondendo combinando governança de identidade, gestão de acesso privilegiado e capacidades de verificação, enquanto a Ásia-Pacífico oferece uma grande oportunidade de novos clientes à medida que a infraestrutura de nuvem e os requisitos de governança se expandem.
Principais Conclusões do Relatório
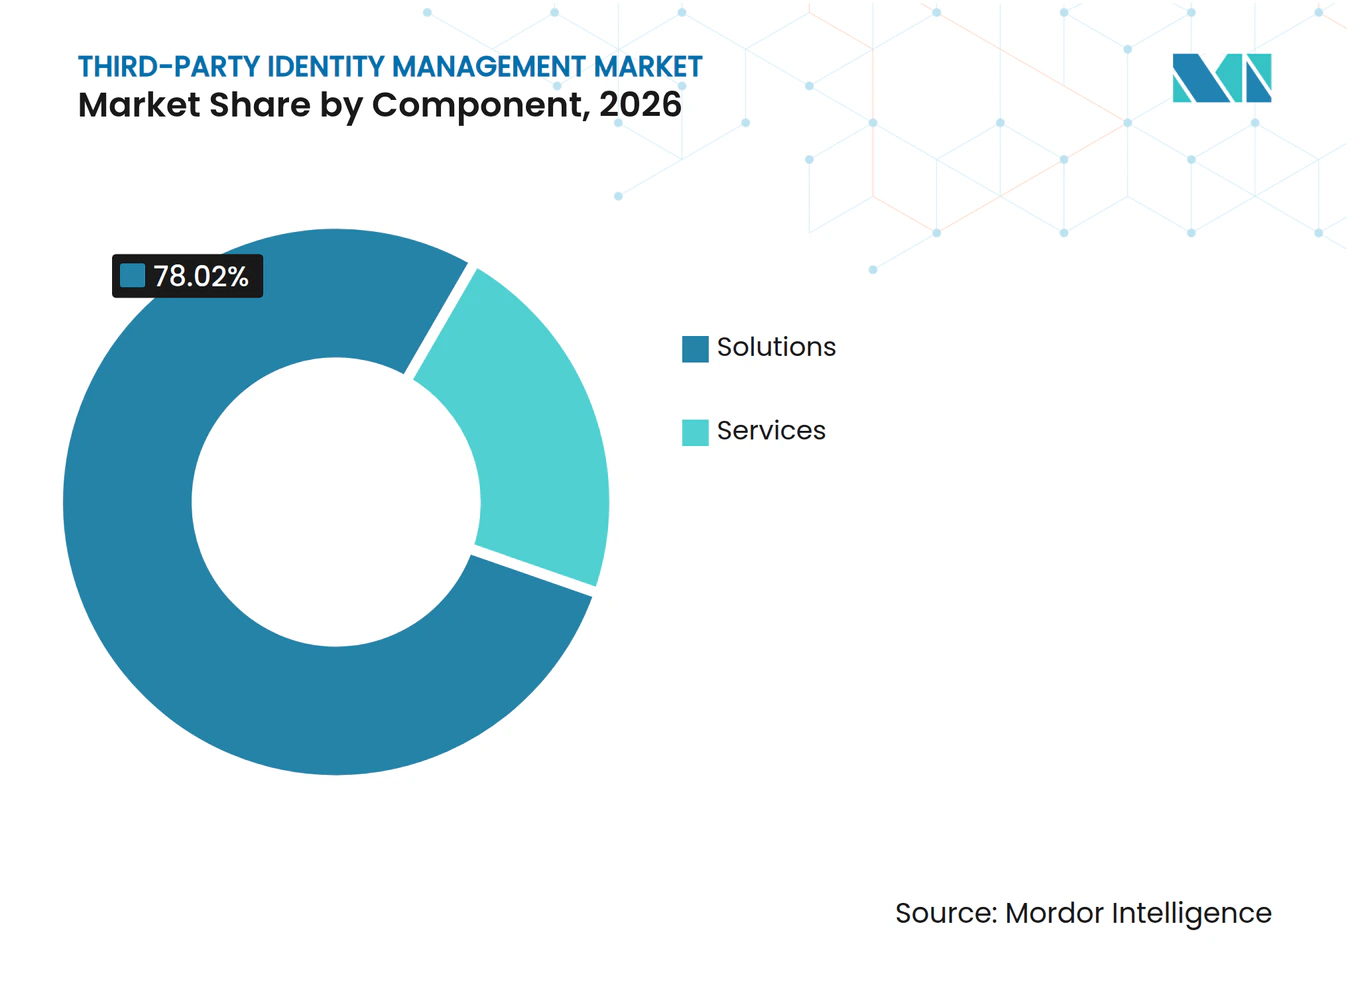
- Por componente, as soluções detinham 78,02% da participação de receita em 2026, enquanto os serviços não tiveram um CAGR separado divulgado para o período de previsão.
- Por modelo de implantação, a nuvem pública deve expandir-se a um CAGR de 12,78% até 2032, enquanto nenhuma participação de mercado de 2026 foi divulgada para o modelo de implantação líder.
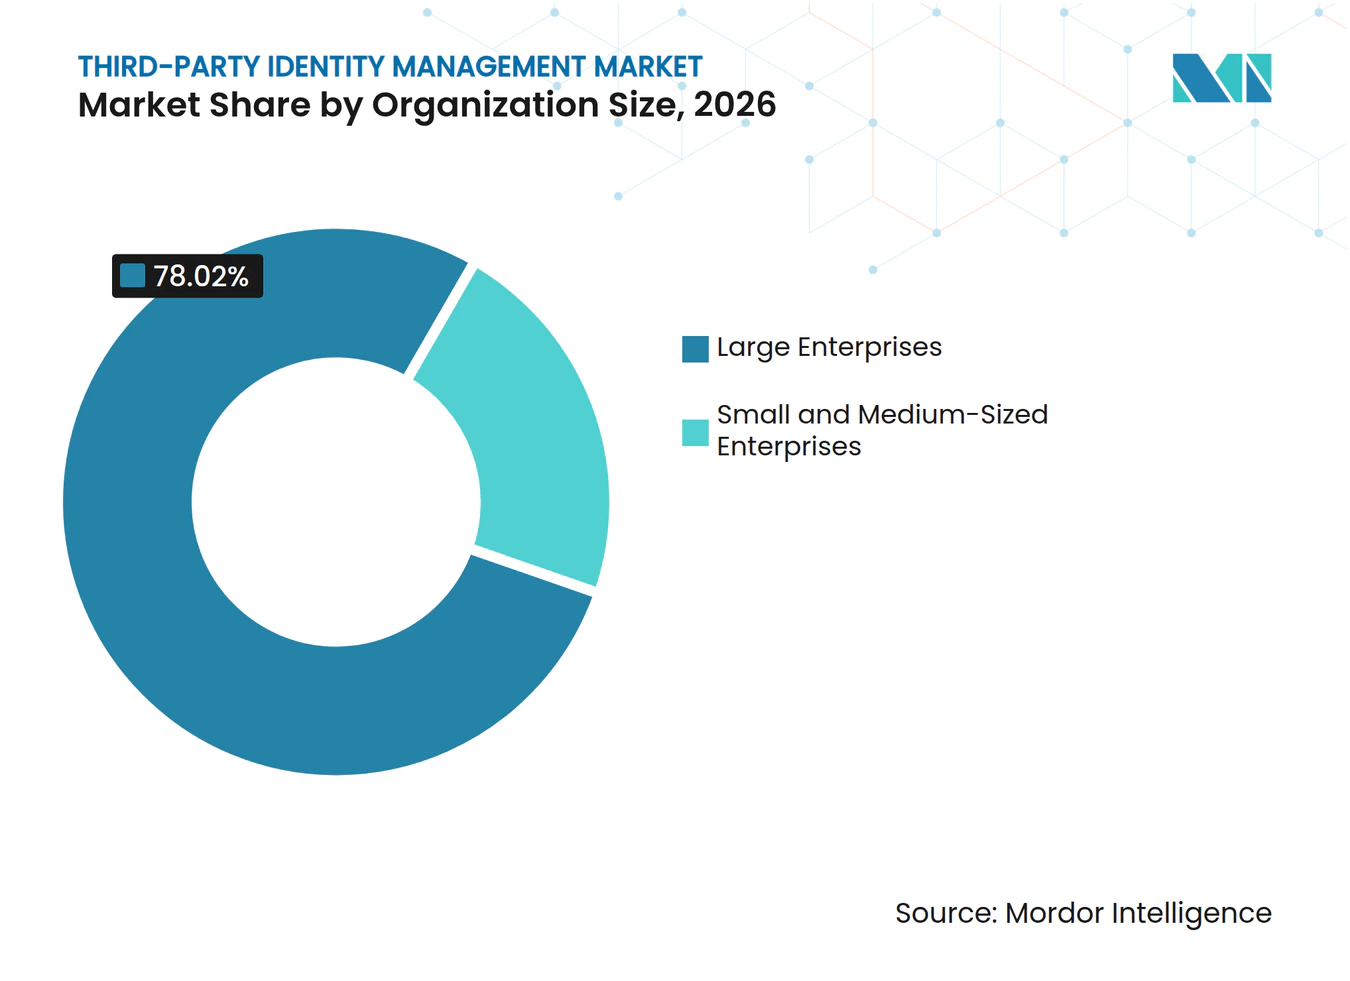
- Por tamanho de organização, as grandes empresas detinham 78,02% da participação do mercado de gestão de identidade de terceiros em 2026, enquanto as PMEs devem expandir-se a um CAGR de 12,67% até 2032.
- Por tipo de identidade, as identidades humanas detinham 66,08% da participação de receita em 2026, enquanto as identidades de agentes de IA devem expandir-se a um CAGR de 12,45% até 2032.
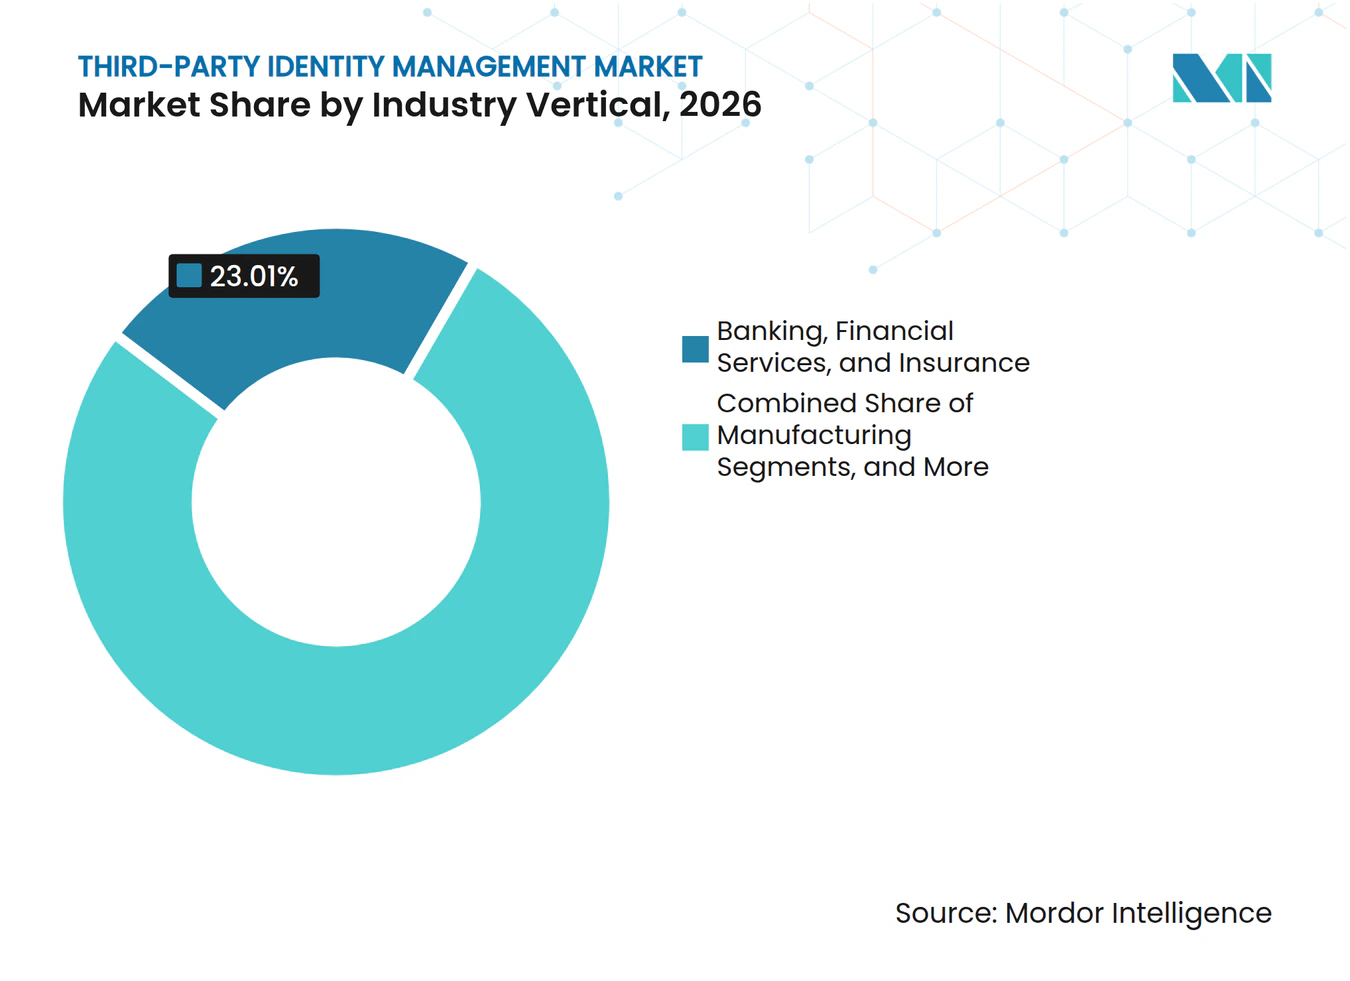
- Por vertical do setor, o BFSI detinha 23,01% da participação de receita em 2026, enquanto TI e telecomunicações devem expandir-se a um CAGR de 12,68% até 2032.
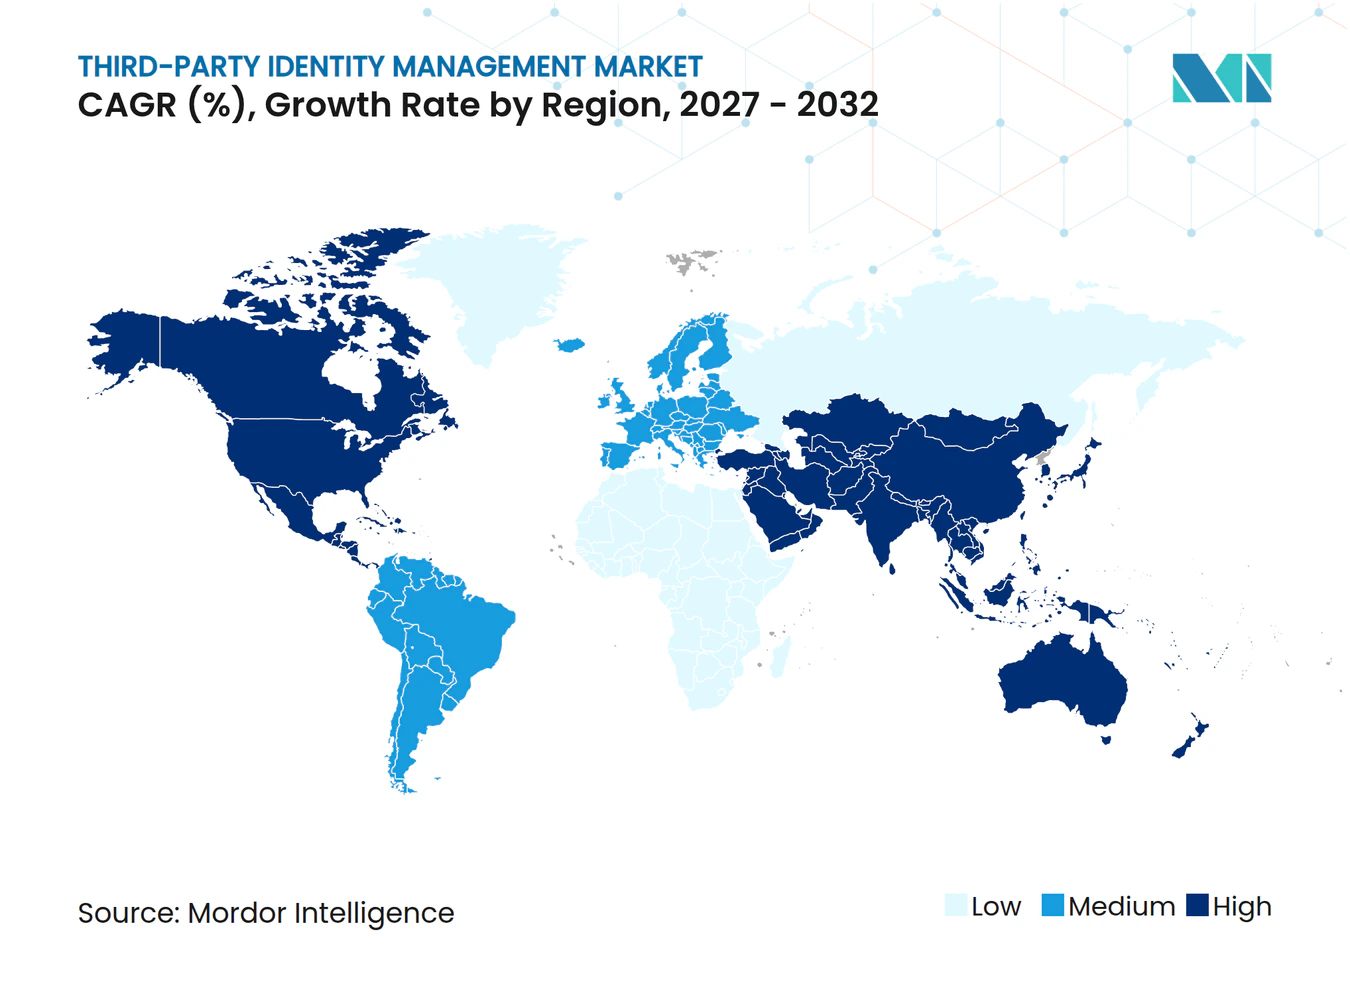
- Por geografia, a América do Norte detinha 43,95% da participação de receita em 2026, enquanto a Ásia-Pacífico deve expandir-se a um CAGR de 12,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Exposição a Violações de Terceiros e Ataques à Cadeia de Suprimentos | +3.1% | Global | Curto prazo (≤ 2 anos) |
| Mandatos de Confiança Zero e Menor Privilégio | +2.5% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Responsabilidade Regulatória pelo Acesso Terceirizado | +1.9% | Europa e América do Norte como núcleo, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão do Ecossistema de Nuvem e SaaS | +1.6% | Global, Ásia-Pacífico mais rápida | Médio prazo (2-4 anos) |
| Proliferação de Identidades Não Humanas e de Agentes de IA | +1.1% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Identidade Empresarial Reutilizável e Redes de Confiança entre Organizações | +0.8% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Exposição a Violações de Terceiros e Ataques à Cadeia de Suprimentos
O acesso de terceiros tornou-se um caminho central de ataque empresarial, enquanto os controles de identidade não acompanharam consistentemente a expansão dos ecossistemas de fornecedores. A SecurityScorecard relatou que 86% dos líderes de segurança estavam preocupados com o risco de terceiros, mas apenas 9% afirmaram que seus programas internos de cibersegurança cobriam mais de 75% de seus ecossistemas de fornecedores.[1] A Black Kite verificou 136 eventos de violação de terceiros em 2026 e estimou que a exposição a jusante não divulgada afetou 26.000 organizações.[2] A mesma pesquisa encontrou credenciais corporativas em registros de ladrões da dark web para 23,34% das organizações monitoradas, o que torna a descoberta de credenciais e a revogação de acesso mais importantes. Os atrasos médios de divulgaão aumentaram de 76 dias em 2024 para 117 dias em 2025, aumentando o valor do monitoramento contínuo antes que um fornecedor anuncie um incidente. Os compradores no mercado de gestão de identidade de terceiros, portanto, atribuem maior peso a sinais em tempo real, especialmente porque 70% dos 50 fornecedores mais conectados tinham pelo menos 1 vulnerabilidade não corrigida no catálogo de Vulnerabilidades Exploradas Conhecidas da CISA.
Mandatos de Confiança Zero e Menor Privilégio
A arquitetura de confiança zero tornou-se um requisito de design de referência e está moldando as decisões de compra no mercado de gestão de identidade de terceiros. O acesso just-in-time e os privilégios permanentes zero substituem as credenciais persistentes de fornecedores por sessões verificadas por contexto, limitadas no tempo e encerradas quando o trabalho é concluído. Essa abordagem reduz a exposição criada por credenciais permanentes que permanecem ativas após o término da tarefa imediata. Os principais provedores de nuvem e SaaS também esperam que os clientes demonstrem controles de identidade eficazes antes de oferecer condições comerciais preferenciais, tornando a governança de identidade parte do relacionamento comercial. A Cisco concluiu sua aquisição da Astrix Security em maio de 2026 por 400 milhões de USD para estender a governança a uma força de trabalho agêntica, mostrando que a confiança zero agora abrange entidades não humanas que atuam em nome de patrocinadores humanos. A Série F da JumpCloud com uma avaliação pós-investimento de 3,2 bilhões de USD em maio de 2026 também demonstrou o interesse dos investidores em plataformas que atendem organizações menores excluídas das pilhas de identidade empresarial.
Responsabilidade Regulatória pelo Acesso Terceirizado
Para o mercado de gestão de identidade de terceiros, os reguladores responsabilizam cada vez mais as entidades cobertas pelas identidades com acesso aos seus sistemas, independentemente de essas identidades pertencerem a funcionários ou a partes externas. O Regulamento de Resiliência Operacional Digital da UE tornou-se totalmente aplicável em 17 de janeiro de 2025, exigindo que as entidades financeiras governem o acesso de terceiros de TIC com controles comparáveis aos utilizados para identidades internas. O Artigo 28 exige rastreamento de prestadores de serviços, integrações SaaS e funções de IAM em nuvem, o que torna necessário um registro completo de identidades externas. Dezenove provedores críticos de TIC de terceiros ficaram sob supervisão direta da Autoridade Supervisora Europeia em 18 de novembro de 2025, estendendo o efeito desses controles aos programas de identidade dos clientes. A SailPoint obteve autorização FedRAMP Moderado para sua oferta de Gestão de Risco de Não Funcionários em março de 2025, permitindo que agências federais automatizem a governança de terceiros alinhada aos requisitos federais de identidade. As orientações do Departamento de Serviços Financeiros de Nova York emitidas em outubro de 2025 indicaram expectativas semelhantes de responsabilidade para prestadores de serviços terceirizados nos Estados Unidos.
Expansão do Ecossistema de Nuvem e SaaS
As arquiteturas multinuvem e nativas de SaaS ampliam o número de relacionamentos de acesso que as organizações devem governar. A SecurityScorecard constatou que 67% das organizações tinham mais de 1.001 fornecedores no total quando os relacionamentos de quarta e quinta partes eram incluídos. Sua pesquisa também revelou que 34% gerenciavam entre 10.001 e 100.000 ou mais relacionamentos, uma escala que não pode ser gerenciada apenas por meio de processos diretos com fornecedores. As ferramentas de IAM em nuvem pública podem provisionar acesso rapidamente, mas nem sempre oferecem governança completa do ciclo de vida para identidades externas. A SpyCloud relatou que 91% das organizações pesquisadas usam ferramentas de IA com acesso a sistemas internos, enquanto apenas 56% têm uma política formal para privilégios de IA e identidades não humanas. O mercado de gestão de identidade de terceiros se beneficia desse duplo efeito porque a expansão da nuvem tanto adiciona relacionamentos de acesso quanto aumenta o risco associado a privilégios não gerenciados. O mesmo requisito apoia novas implantações e compras de substituição à medida que as organizações padronizam controles em ambientes de nuvem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Integração em Diretórios e Protocolos Legados | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Privacidade, Residência de Dados e Governança Biométrica | -1.2% | Europa, Ásia-Pacífico, Global | Médio prazo (2-4 anos) |
| Garantia Fragmentada nos Ecossistemas de Fornecedores | -0.9% | Global | Médio prazo (2-4 anos) |
| Assimetria de Sinais de Identidade no Acesso de Curta Duração de Prestadores de Serviços e Máquinas | -0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Integração em Diretórios e Protocolos Legados
A maioria dos ambientes de identidade empresarial permanece vinculada a florestas do Active Directory locais, registros de mainframe e diretórios LDAP legados que não foram projetados para acesso externo federado. Conectar esses sistemas a plataformas nativas de nuvem requer sincronização e tradução de protocolos, adicionando custo de implementação, risco de latência e trabalho operacional.[3] Para organizações de médio porte, mapear estruturas de permissão legadas antes da implantação pode criar um compromisso orçamentário que dura 2 a 3 anos. Os diretórios legados também podem carecer dos registros de acesso detalhados e do histórico de direitos agora exigidos pelos reguladores. As organizações que conectam uma plataforma sem atualizar esses sistemas podem manter uma lacuna de conformidade no ambiente de identidade subjacente. A Omada lançou seu Cloud Application Gateway em setembro de 2025 para estender a governança de identidade em infraestrutura distribuída sem alterações de firewall, embora as empresas ainda precisem de tempo para validar esse tipo de implantação em escala.
Privacidade, Residência de Dados e Governança Biométrica
As plataformas que coletam dados biométricos, sinais de dispositivos ou padrões comportamentais de usuários externos enfrentam diferentes requisitos de governança de dados entre jurisdições. O processamento de dados biométricos de não funcionários pode exigir conformidade com o GDPR, a Lei de Cibersegurança da China e os estatutos estaduais norte-americanos de privacidade biométrica, que diferem nos requisitos de consentimento, retenção e notificação de violações. Os projetos de verificação de identidade devem, portanto, abordar onde os sinais são armazenados, por quanto tempo os registros de sessão permanecem disponíveis e qual trilha de auditoria é mantida entre fronteiras. O requisito de marcação legível por máquina da Lei de Inteligência Artificial da UE tornou-se efetivo em agosto de 2026 e cria considerações de divulgação que podem se cruzar com fluxos de verificação de identidade para identidades de agentes de IA. Uma implantação que atende à Alemanha, Índia e Singapura deve abordar requisitos materialmente diferentes de tratamento de dados biométricos. Essas demandas podem reduzir as margens de implementação e estender os prazos para implantações internacionais no mercado de gestão de identidade de terceiros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Soluções Lideram à Medida que a Automação Substitui a Governança ManualAs soluções detinham 78,02% da participação de receita de gestão de identidade de terceiros em 2026, refletindo a transição do provisionamento manual para plataformas automatizadas de ciclo de vida de identidade. As empresas usam fluxos de trabalho orientados por políticas para integrar prestadores de serviços, parceiros e fornecedores com registros de aprovação mais consistentes. O processo manual de emissão de tickets pode manter um grupo de prestadores de serviços aguardando por semanas, enquanto as plataformas modernas podem automatizar fluxos de trabalho comparáveis em horas. Essa diferença afeta a agilidade da cadeia de suprimentos quando usuários externos precisam de acesso a aplicações, infraestrutura ou informações sensíveis. Os serviços continuam a cobrir trabalhos de implementação, suporte de segurança gerenciado e requisitos de consultoria para programas legados complexos. Sua contribuição relativa está sob pressão à medida que a configuração de produtos melhora e os provedores oferecem kits de implementação mais maduros. A Saviynt superou 300 milhões de USD em receita recorrente anual e lançou o Zuma, sua plataforma empresarial de segurança de identidade com IA, ilustrando que fornecedores focados em nuvem podem escalar sem expansão proporcional de serviços.
O argumento de longo prazo para as soluções repousa na certificação contínua de acesso e na revisão de direitos baseada em comportamento. Os ciclos de serviço liderados por humanos não conseguem revisar de forma confiável o acesso em milhares de identidades de terceiros na frequência necessária. As funções da plataforma podem emitir acesso just-in-time, rotacionar credenciais e identificar comportamentos incomuns a partir de uma interface de controle central. Esses controles também estão sendo estendidos aos ciclos de vida de identidade de agentes, onde a revisão humana isolada não consegue lidar com o número e a velocidade das solicitações de acesso. Os compradores estão, consequentemente, consolidando a governança em menos plataformas que suportam casos de uso mais amplos. Essa consolidação torna o mercado de gestão de identidade de terceiros mais favorável a fornecedores com maior profundidade de integração e automação de fluxo de trabalho mais completa. Também aumenta os custos de migração à medida que as regras de acesso, os registros de direitos e os controles ficam incorporados na plataforma selecionada.


Por Modelo de Implantação:
A Nuvem Pública Suporta a Aplicação Centralizada de PolíticasA nuvem pública deve expandir-se a um CAGR de 12,78% de 2027 a 2032 no mercado de gestão de identidade de terceiros. As empresas favorecem esse modelo quando precisam que as políticas de acesso sejam aplicadas rapidamente em relacionamentos de fornecedores distribuídos. Os controles centralizados podem tornar as aprovações, as decisões de revogação e o registro mais consistentes entre aplicações e locais. A nuvem privada permanece importante para agências governamentais, prestadores de serviços de defesa e instituições financeiras com requisitos rígidos de residência de dados. Esses compradores podem não conseguir colocar sinais de identidade externos em infraestrutura compartilhada. A nuvem híbrida é um modelo de transição importante para grandes organizações que migram de diretórios legados para governança baseada em nuvem. A CISA descreve uma progressão do Active Directory híbrido por meio de estágios distintos de maturidade em direção à gestão de identidade nativa de nuvem.
As implantações locais permanecem relevantes para ambientes isolados e infraestrutura crítica, embora representem uma parcela decrescente das novas implantações. O rascunho AIMS do grupo de trabalho WIMSE do IETF, publicado em março de 2026, estabelece uma abordagem para autenticação de identidade de carga de trabalho além dos limites da nuvem pública. Esse trabalho técnico suporta a governança nativa de nuvem para identidades não humanas que operam em múltiplos ambientes. Pode reduzir a incerteza de implementação para organizações que precisam gerenciar identidades de carga de trabalho além de um único provedor de nuvem. A arquitetura soberana da RSA suporta nuvem privada, multinuvem e ambientes isolados, refletindo a necessidade de atender à demanda de nuvem em primeiro lugar juntamente com necessidades persistentes de implantação local. O mercado de gestão de identidade de terceiros, portanto, exige que os provedores suportem vários caminhos de implantação, em vez de presumir que todos os compradores seguirão o mesmo cronograma de transição para a nuvem.
Por Tamanho de Organização:
Grandes Empresas Lideram Enquanto as PMEs AceleramAs grandes empresas representaram 78,02% do tamanho do mercado de gestão de identidade de terceiros em 2026. Sua posição reflete a complexidade regulatória, as redes de fornecedores em múltiplos níveis e os programas de operações de segurança onde a governança de identidade externa é essencial. Esses compradores avaliam a abrangência da plataforma, a integração com ferramentas de operações de segurança e a qualidade das evidências de auditoria. Eles também precisam de controles que operem em unidades de negócios, sistemas regionais e grandes populações de terceiros. As PMEs devem expandir-se a um CAGR de 12,67% durante 2027-2032 à medida que as ofertas nativas de nuvem reduzem a necessidade de equipes dedicadas de operações de segurança. O preço baseado em consumo tornou os controles avançados de identidade mais acessíveis a organizações que anteriormente não conseguiam justificar a compra de uma grande plataforma. A Okta constatou que empresas menores estavam avançando em suas práticas de segurança de identidade em 2025, reduzindo a lacuna de capacidade com programas empresariais maiores.
A rodada de financiamento da JumpCloud em maio de 2026, que avaliou a empresa em 3,2 bilhões de USD após o investimento, indicou que os provedores veem organizações menores como uma importante oportunidade de identidade em nuvem. Essa demanda é particularmente relevante para PMEs digitalmente nativas com relacionamentos mais amplos com fornecedores e clientes. Os provedores de serviços gerenciados podem incorporar a governança de terceiros em ofertas mais amplas de segurança de TI, o que fornece uma rota prática para clientes menores em mercados onde as vendas diretas para empresas são ineficientes. Muitas PMEs ainda acham difícil separar a gestão de identidade de terceiros das ofertas relacionadas de IAM para força de trabalho. Essa falta de clareza de aquisição pode retardar o movimento do interesse inicial para a implantação contratada. Os provedores que simplificam a definição do produto, a implementação e os termos comerciais estão melhor posicionados para converter essa demanda. O mercado de gestão de identidade de terceiros continuará, portanto, a mostrar diferentes padrões de compra entre programas empresariais complexos e a adoção mais simples de PMEs liderada pela nuvem.

Por Tipo de Identidade:
A Governança Humana Permanece Fundamental à Medida que a Complexidade Não Humana AumentaAs identidades humanas detinham 66,08% da participação de receita em 2026 no mercado de gestão de identidade de terceiros e permanecem a base para governar prestadores de serviços, consultores e participantes da cadeia de suprimentos. Esses usuários frequentemente precisam de acesso temporário, mas sensível, a aplicações e informações empresariais. A SpyCloud constatou que 50% das organizações com eventos baseados em identidade identificaram identidades não humanas expostas ou com privilégios excessivos como caminhos comuns de acesso inicial, incluindo casos que começaram com uma credencial de fornecedor humano. Essa sobreposição mostra por que os programas de identidade humana não podem ser separados de contas de serviço e fluxos de trabalho automatizados. A Cloud Security Alliance relatou que 92% das organizações não tinham confiança no IAM legado para gerenciar riscos de IA e identidade não humana. Apenas 28% conseguiam rastrear ações de agentes a um patrocinador humano em todos os ambientes, deixando uma lacuna material de responsabilidade.
As identidades de agentes de IA devem expandir-se a um CAGR de 12,45% até 2032, tornando-as o subsegmento de identidade de crescimento mais rápido. Agentes autônomos podem consultar APIs, executar fluxos de trabalho e operar além dos limites organizacionais sem supervisão humana contínua. A OpenID Foundation publicou orientações sobre identidade de IA agêntica em outubro de 2025, enquanto o IETF publicou o rascunho AIMS em março de 2026, mostrando que o trabalho de padronização está avançando. Identidades de máquinas, contas de serviço e identidades de carga de trabalho acrescentam ao desafio de governança porque podem superar em número as contas humanas por uma margem substancial. A Cloud Security Alliance encontrou proporções acima de 90:1 em muitos ambientes empresariais e relatou um aumento de 44% nessas identidades de 2024 a 2025. Os provedores estão respondendo com credenciais de curta duração, rotação de credenciais, integração SPIFFE/SPIRE e autorização just-in-time para entidades não humanas. O setor de gestão de identidade de terceiros está cada vez mais focado em vincular essas identidades automatizadas a um patrocinador humano nomeado e a uma finalidade de acesso verificável.
Por Vertical do Setor:
O BFSI Fornece Escala Enquanto TI e Telecomunicações Expandem Mais RapidamenteO BFSI representou 23,01% do tamanho do mercado de gestão de identidade de terceiros em 2026. Transações de alto valor, requisitos detalhados de auditoria e regulamentação densa tornam a governança de acesso externo um requisito operacional central nessa vertical. Os bancos precisam governar as integrações de API de fintech, enquanto as seguradoras supervisionam o acesso de fornecedores de processamento de sinistros. As empresas de mercados de capitais também gerenciam a conectividade com fornecedores de dados e outros prestadores de serviços externos. Esses casos de uso criam demanda repetível por registros completos de identidade, privilégios controlados e recertificação documentada. TI e telecomunicações devem expandir-se a um CAGR de 12,68% durante 2027-2032. O setor atua tanto como comprador de controles de identidade quanto como provedor de serviços de identidade gerenciados para clientes empresariais.
Saúde e ciências da vida requerem governança para provedores de dispositivos médicos, organizações de pesquisa contratada e agências de pessoal clínico. Erros de acesso nesses ambientes podem afetar a segurança do paciente, bem como as obrigações de conformidade. A demanda do governo e da defesa é suportada por requisitos de governança de não funcionários em contratos federais, incluindo a autorização FedRAMP Moderado da SailPoint em março de 2025. Energia e serviços públicos, manufatura, varejo e comércio eletrônico acrescentam demanda à medida que os conselhos esperam melhor visibilidade sobre a exposição da cadeia de suprimentos. Os varejistas e empresas de comércio eletrônico são especialmente sensíveis a ataques envolvendo processadores de pagamento e parceiros de atendimento porque essas credenciais podem levar diretamente a dados do consumidor. O mercado de gestão de identidade de terceiros está, portanto, se expandindo além dos setores onde a adoção foi inicialmente impulsionada principalmente pela conformidade. Preocupações mais amplas sobre continuidade operacional e exposição de fornecedores esto trazendo a governança de identidade para uma gama maior de estratégias verticais.

Análise Geográfica
Mercado de Gestão de Identidade de Terceiros na América do Norte
A América do Norte respondeu por 43,95% da participação no mercado de gestão de identidade de terceiros em 2026. A região combina setores regulamentados, maturidade em aquisições de segurança e um ecossistema denso de fornecedores, onde as relações de identidade externa fazem parte das operações comerciais normais. Os Estados Unidos constituem o maior mercado nacional, pois os serviços financeiros, a saúde e os contratos federais criam requisitos rigorosos de governança. O Canadá acrescenta demanda proveniente dos serviços financeiros e das telecomunicações, enquanto a base industrial do México traz necessidades de governança de fornecedores para programas gerenciados a partir das sedes nos Estados Unidos. A SpyCloud constatou que as telecomunicações apresentaram a maior taxa de validação de remediação de fornecedores, de 68%, sugerindo que os provedores regionais de telecomunicações formalizaram os controles de terceiros antes de muitos outros setores.
Mercado de Gestão de Identidade de Terceiros na Europa
O mercado de gestão de identidade de terceiros na Europa é moldado por regulamentações que afetam diretamente a governança de identidades externas. O DORA exige que as entidades financeiras abrangidas submetam um registro completo de contratos de terceiros de TIC aos reguladores nacionais até 31 de março de 2026. Esse requisito desencadeou revisões da governança de acesso externo em todo o setor financeiro e expôs lacunas nos registros de identidade. Os requisitos de controle de acesso do NIS2 estão criando um ciclo de aquisição semelhante, orientado pela conformidade, nos setores de energia, transporte e saúde. A Alemanha oferece um exemplo regional útil, pois 76% das organizações alemãs confirmaram ativamente a remediação de fornecedores, em comparação com uma média global de 60%. Essa maturidade operacional sustenta o investimento contínuo em plataformas em toda a região.
Mercado de Gestão de Identidade de Terceiros na APAC, América do Sul e MEA
Espera-se que a Ásia-Pacífico se expanda a um CAGR de 12,56% de 2027 a 2032, o ritmo mais acelerado entre as regiões no mercado de gestão de identidade de terceiros. A expansão da infraestrutura digital, o aumento da adoção de nuvem e os mandatos de governança específicos de cada jurisdição sustentam essa perspectiva. A Autoridade de Desenvolvimento de Infocomm e Mídia de Singapura publicou seu Quadro de Governança Modelo para IA Agêntica em janeiro de 2026, identificando a falsificação de identidade como um risco primário e recomendando registros de agentes confiáveis, credenciais verificáveis e tokens OAuth 2.0/OIDC de curta duração. O padrão GB 45438-2025 da China entrou em vigor em setembro de 2025 e exige a atribuição de conteúdo gerado por IA legível por máquina, o que amplia as necessidades de governança de identidade para fornecedores que implantam IA na China. O setor de serviços de TI da Índia oferece um cenário de alto potencial, pois grandes grupos de prestadores de serviços frequentemente necessitam de acesso a sistemas de clientes além dos limites organizacionais. A América do Sul, o Oriente Médio e a África também estão em expansão, à medida que iniciativas de transformação digital no Brasil, na Arábia Saudita, nos Emirados Árabes Unidos e na África do Sul substituem práticas informais de acesso de fornecedores por controles formais.
Cenário Competitivo
Concentração do Mercado
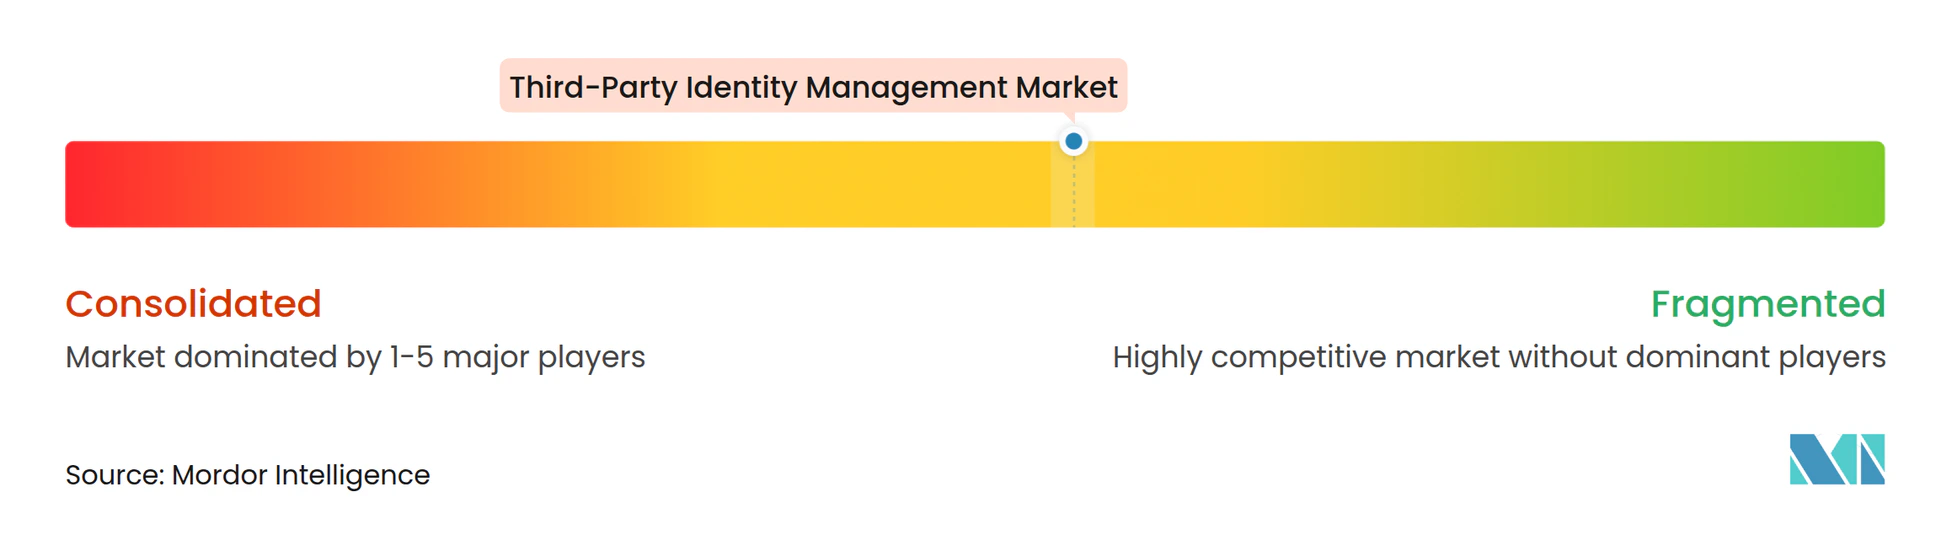
O mercado de gestão de identidade de terceiros é moderadamente concentrado entre provedores de plataformas que combinam governança de identidade, gestão de acesso privilegiado e verificação de identidade externa. Abaixo desse nível superior, o campo é mais fragmentado entre especialistas em verificação como Trulioo, Veriff, Socure e Sumsub, bem como plataformas de identidade de parceiros incluindo LoginRadius, FusionAuth e SecureAuth. A consolidação definiu 2025 e 2026, com 14 aquisições no setor de identidade anunciadas em 2026 à medida que os provedores buscavam o controle das capacidades de governança de identidades não humanas e de agentes de IA. A Palo Alto Networks concluiu sua aquisição de 21,1 bilhões de USD da CyberArk em 11 de fevereiro de 2026, incorporando gestão de acesso privilegiado, identidade de máquinas e capacidades de gestão de segredos em sua estratégia de plataforma. O espaço em branco permanece na identidade reutilizável entre organizações e na atestação de agentes de IA, onde os provedores ainda não estabeleceram um método escalável para vincular uma identidade de agente declarada ao comportamento observado.
A Saviynt superou 300 milhões de USD em receita recorrente anual e fechou uma rodada de financiamento Série F com uma avaliação pós-investimento de 1,2 bilhão de USD em abril de 2026, com foco em empresas que constroem programas de governança de identidade baseados em nuvem fora das pilhas locais legadas. Trulioo, Veriff e Socure competem na integração de alto volume combinando verificação de documentos, verificações de vivacidade biométrica e sinais comportamentais em fluxos de trabalho integrados. A Trulioo integrou sua infraestrutura de verificação de identidade com a Fiserv em outubro de 2026, colocando verificações de terceiros dentro da infraestrutura de serviços financeiros na fase de transação. Esse movimento pode reduzir o atrito de implantação que limitou a adoção entre clientes bancários de médio porte. A CrowdStrike concluiu sua aquisição de 740 milhões de USD da SGNL em janeiro de 2026, expandindo as capacidades de concessão e revogação de acesso em tempo real para identidades humanas, não humanas e de IA.
A Cisco concluiu a aquisição de 400 milhões de USD da Astrix Security em maio de 2026 para atender aos requisitos de governança de agentes de IA autônomos. A SailPoint adquiriu a Entro Security em junho de 2026 por 200 milhões de USD, adicionando descoberta de identidade não humana em mais de 70 fontes empresariais à sua plataforma Agentic Fabric. A Delinea adquiriu a StrongDM em março de 2026 para adicionar gestão de acesso à infraestrutura de confiança zero para engenheiros e prestadores de serviços terceirizados. Essas transações mostram que os principais fornecedores estão expandindo seus portfólios em descoberta, autorização, verificação e detecção de ameaças. O próximo foco competitivo provavelmente será a governança de agentes que atuam de forma autônoma além dos limites de fornecedores e empresas. Isso permanece tecnicamente não resolvido, deixando uma oportunidade para provedores que estabeleçam abordagens de governança credíveis antes que padrões vinculantes sejam amplamente adotados.
Líderes do Setor de Gestão de Identidade de Terceiros
-
Okta, Inc.
-
Palo Alto Networks
-
SailPoint Technologies Holdings, Inc.
-
Ping Identity Corporation
-
Saviynt, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Identidade de Terceiros Empresas cobertas neste relatório
- Okta, Inc.
- Palo Alto Networks
- Ping Identity Corporation
- SailPoint Technologies Holdings, Inc.
- Saviynt, Inc.
- One Identity LLC
- SecureAuth Corporation
- JumpCloud, Inc.
- HID Global Corporation
- Entrust Corporation
- ForgeRock, Inc.
- BeyondTrust Corporation
- Delinea, Inc.
- Auth0, Inc.
- FusionAuth, LLC
- LoginRadius Inc.
- 1Kosmos, Inc.
- Veriff OÜ
- Trulioo Information Services, Inc.
- Socure, Inc.
- Persona Identities, Inc.
- Sumsub, Inc.
- Signicat AS
- Veridas Digital Solutions, S.L.
- Incode Technologies, Inc.
- Trusona, Inc.
Desenvolvimentos industriais recentes em Mercado de Gestão de Identidade de Terceiros
- Outubro de 2026: A Trulioo incorporou sua infraestrutura de verificação de identidade na plataforma de serviços financeiros da Fiserv, estendendo verificações de identidade de terceiros governadas a clientes bancários de médio porte. A integração reduz o atrito de implantação que historicamente limitou a adoção neste segmento.
- Julho de 2026: A Socure lançou o Remote Verifier, permitindo 100% de cobertura de verificação de identidade ao adicionar verificação assistida por agente ao vivo para menos de 1% dos usuários não verificados instantaneamente por meio de processos automatizados.
- Junho de 2026: A SailPoint concluiu sua aquisição da Entro Security por 200 milhões de USD. A descoberta de identidade não humana da Entro em mais de 70 fontes empresariais alimenta a plataforma Agentic Fabric da SailPoint para governança do ciclo de vida de agentes de IA e contas de serviço.
- Maio de 2026: A Cisco concluiu a aquisição da Astrix Security por 400 milhões de USD para governar a força de trabalho agêntica de agentes de IA autônomos, estendendo a plataforma de segurança da Cisco para a governança de identidade de agentes de IA de terceiros.
Escopo do Relatório Global do Mercado de Gestão de Identidade de Terceiros
O Mercado de Gestão de Identidade de Terceiros é Segmentado por Componente (Soluções, Serviços), Modelo de Implantação (Nuvem Pública, Nuvem Privada, Nuvem Híbrida, Local), Tamanho da Organização (Grandes Empresas, Pequenas e Médias Empresas), Tipo de Identidade (Identidades Humanas, Identidades Não Humanas (Identidades de Carga de Trabalho, Identidades de Máquinas, Contas de Serviço, Identidades de Agentes de IA)), Vertical do Setor (Serviços Bancários, Financeiros e de Seguros, Tecnologia da Informação e Telecomunicações, Saúde e Ciências da Vida, Governo e Defesa, Energia e Serviços Públicos, Manufatura, Varejo e Comércio Eletrônico e Outras Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). O Mercado é Previsto em Valor (USD).
Visão geral da segmentação
| Soluções |
| Serviços |
| Nuvem Pública |
| Nuvem Privada |
| Nuvem Híbrida |
| Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Identidades Humanas | |
| Identidades Não Humanas | Identidades de Carga de Trabalho |
| Identidades de Máquinas | |
| Contas de Serviço | |
| Identidades de Agentes de IA |
| Serviços Bancários, Financeiros e de Seguros |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Defesa |
| Energia e Serviços Públicos |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Outras Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Componente | Soluções | |
| Serviços | ||
| Por Modelo de Implantação | Nuvem Pública | |
| Nuvem Privada | ||
| Nuvem Híbrida | ||
| Local | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Tipo de Identidade | Identidades Humanas | |
| Identidades Não Humanas | Identidades de Carga de Trabalho | |
| Identidades de Máquinas | ||
| Contas de Serviço | ||
| Identidades de Agentes de IA | ||
| Por Vertical do Setor | Serviços Bancários, Financeiros e de Seguros | |
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Defesa | ||
| Energia e Serviços Públicos | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Outras Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de identidade de terceiros?
O mercado de gestão de identidade de terceiros é avaliado em 6,78 bilhões de USD em 2026 e tem previsão de atingir 13,26 bilhões de USD até 2032, a um CAGR de 11,72% durante 2027-2032. Esta perspectiva do mercado de gestão de identidade de terceiros reflete a demanda por acesso controlado de fornecedores, aplicação de políticas baseada em nuvem e governança de identidades não humanas e de agentes de IA.
O que está impulsionando a demanda por gestão de identidade de terceiros?
Ataques à cadeia de suprimentos, controles de confiança zero, regras de acesso terceirizado e adoção mais ampla de nuvem estão aumentando a necessidade de acesso externo controlado. As organizações estão indo além das revisões periódicas porque os relacionamentos com fornecedores são mais numerosos, as aplicações em nuvem estão interconectadas e o acesso pode permanecer ativo após o término de uma tarefa.
Qual modelo de implantação está se expandindo mais rapidamente?
A nuvem pública deve expandir-se a um CAGR de 12,78% até 2032 porque suporta a aplicação centralizada de políticas em relacionamentos de acesso distribuídos e permite aprovações, revogações e registros consistentes para ecossistemas de fornecedores.
Quais organizações estão adotando essas ferramentas mais rapidamente?
As PMEs devem expandir-se a um CAGR de 12,67% até 2032 à medida que plataformas nativas de nuvem e preços baseados em consumo reduzem as barreiras de adoção. Os provedores de serviços gerenciados também empacotam esses controles com suporte de segurança mais amplo em mercados onde as vendas diretas são menos eficientes.
Qual tipo de identidade cria a oportunidade de crescimento mais rápido?
As identidades de agentes de IA devem expandir-se a um CAGR de 12,45% até 2032 à medida que agentes autônomos usam APIs e fluxos de trabalho além dos limites organizacionais.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve expandir-se a um CAGR de 12,56% até 2032, suportada por infraestrutura digital, adoção de nuvem e mandatos de governança locais. Índia, Japão e Singapura suportam a oportunidade regional por meio de necessidades de governança de identidade cada vez mais formalizadas.