
Tamanho e Participação do Mercado de Fita Termoplástica
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.25 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.33 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.32 % |
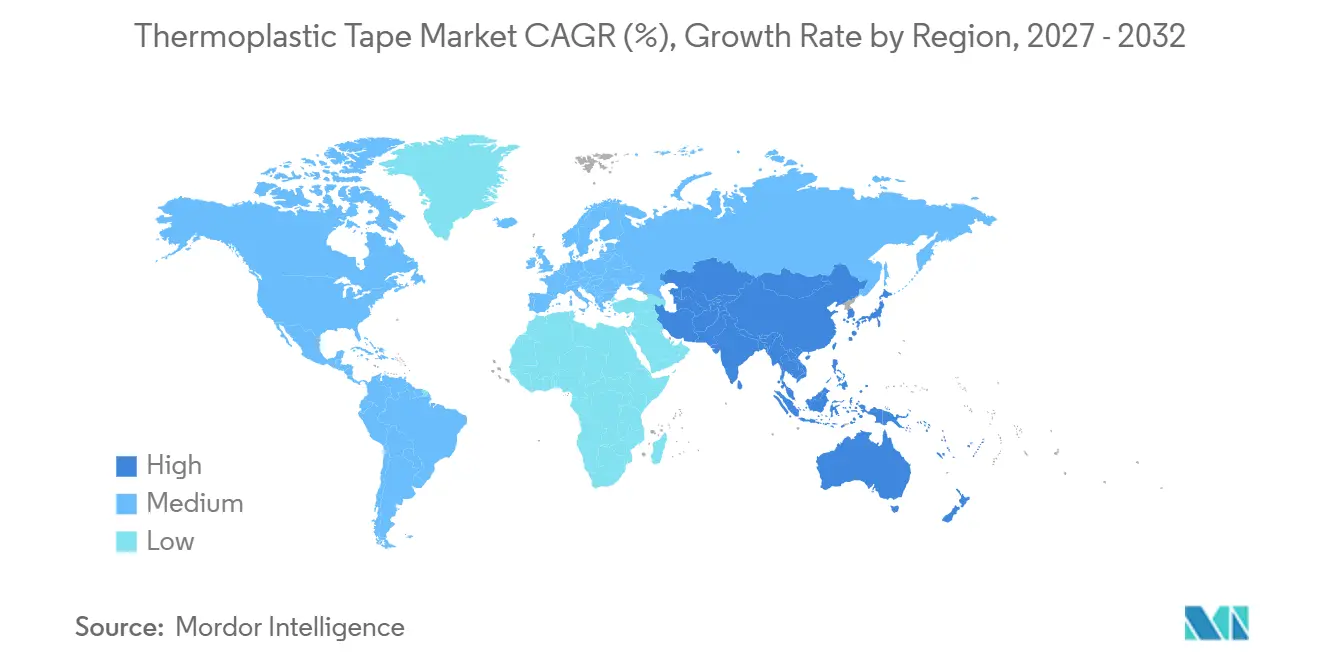
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
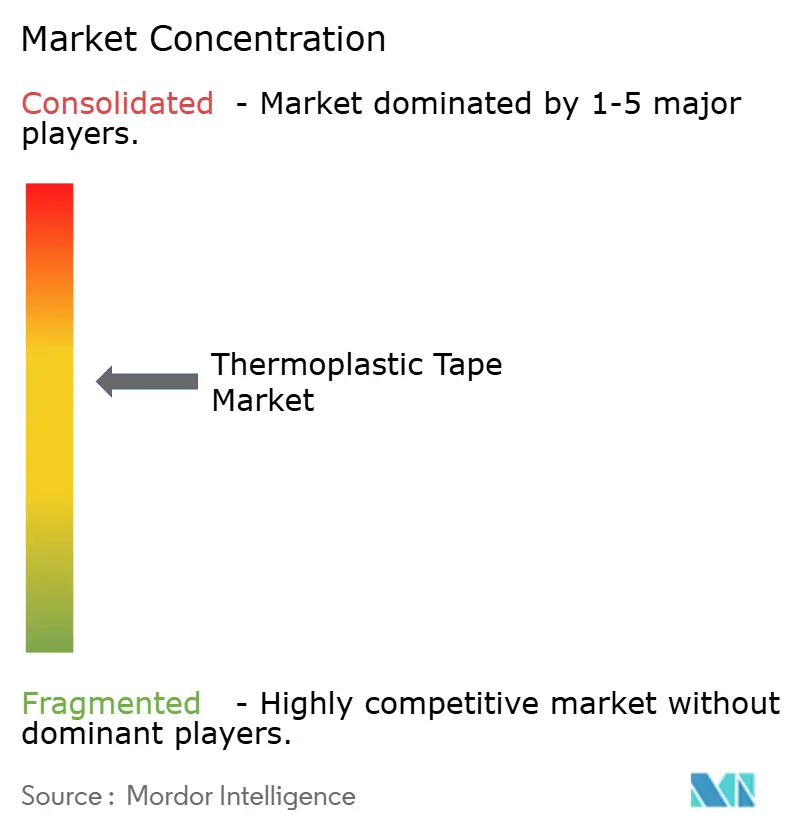
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fita Termoplástica por Mordor Intelligence
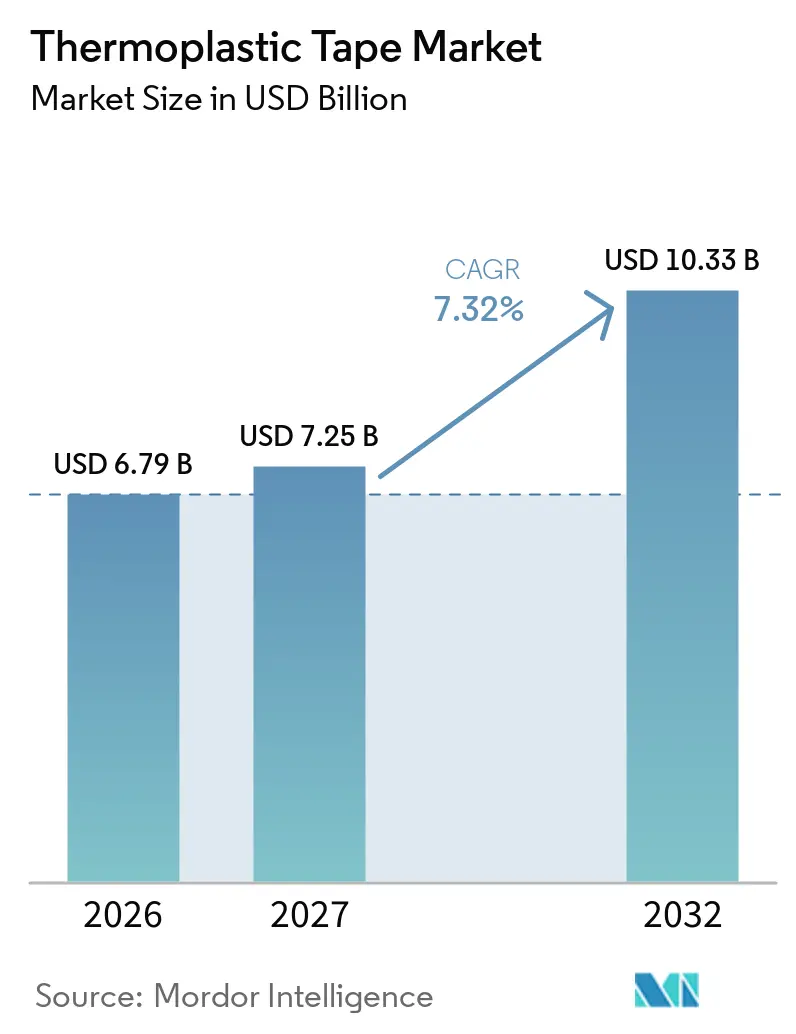
O tamanho do Mercado de Fita Termoplástica foi avaliado em 6,79 bilhões de USD em 2026 e estima-se que cresça de 7,25 bilhões de USD em 2027 para 10,33 bilhões de USD até 2032, a um CAGR de 7,32% durante o período de previsão (2027-2032). O mercado de fita termoplástica está se beneficiando de métodos de produção que reduzem o tempo de fabricação de compósitos e limitam a dependência de autoclaves. Os fabricantes aeroespaciais exigem maior produção dos programas de aeronaves de corredor único, o que favorece materiais que podem ser posicionados e consolidados rapidamente. Os produtores automotivos também estão utilizando esses materiais em invólucros de baterias e peças estruturais à medida que buscam designs de veículos mais leves. A reciclabilidade está se tornando cada vez mais relevante na seleção de materiais, especialmente para fabricantes que gerenciam resíduos de produção e obrigações de fim de vida útil. No entanto, o mercado enfrenta restrições devido aos altos custos de equipamentos, aos altos preços dos sistemas PAEK e de fibra de carbono, e aos processos de certificação subdesenvolvidos para estruturas termoplásticas soldadas.
Principais Conclusões do Relatório
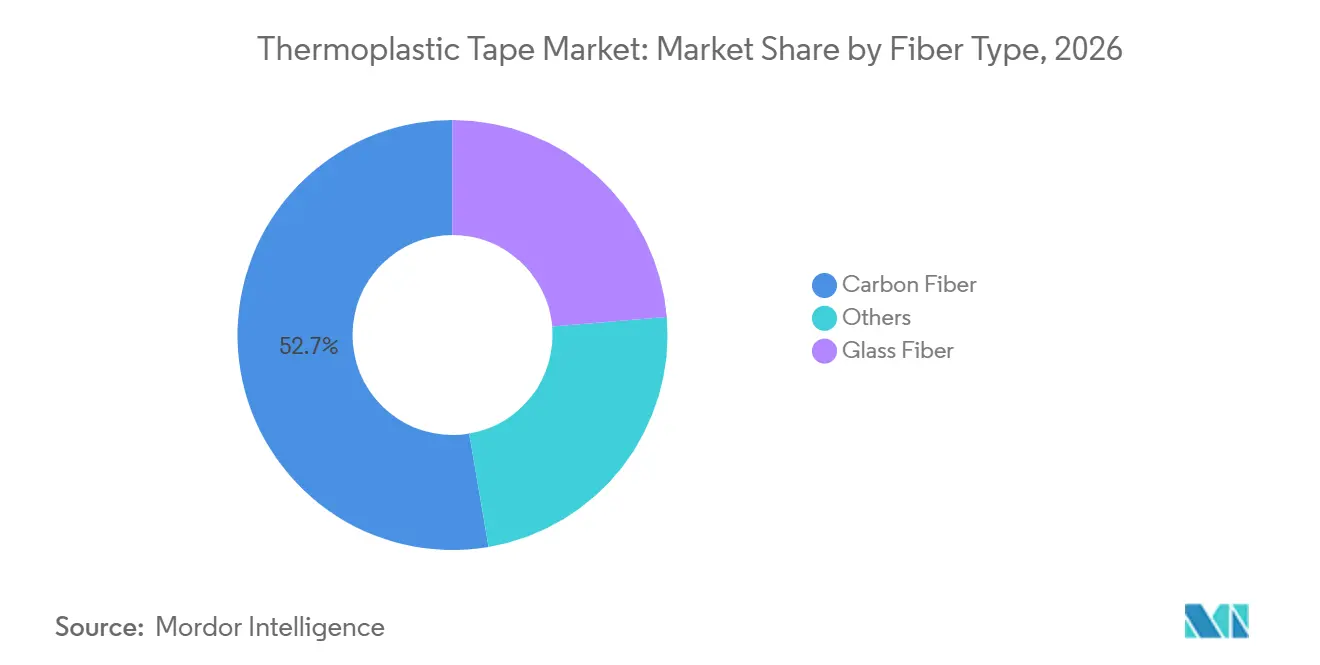
- Por tipo de fibra, a fibra de carbono detinha 52,67% da participação do Mercado de Fita Termoplástica em 2026 e prevê-se que cresça a um CAGR de 8,07% até 2032.
- Por tipo de resina, a Poliarileterocetona (PAEK) detinha 38,14% da participação do Mercado de Fita Termoplástica em 2026, enquanto o Polipropileno (PP) deve expandir-se a um CAGR de 8,42% até 2032.
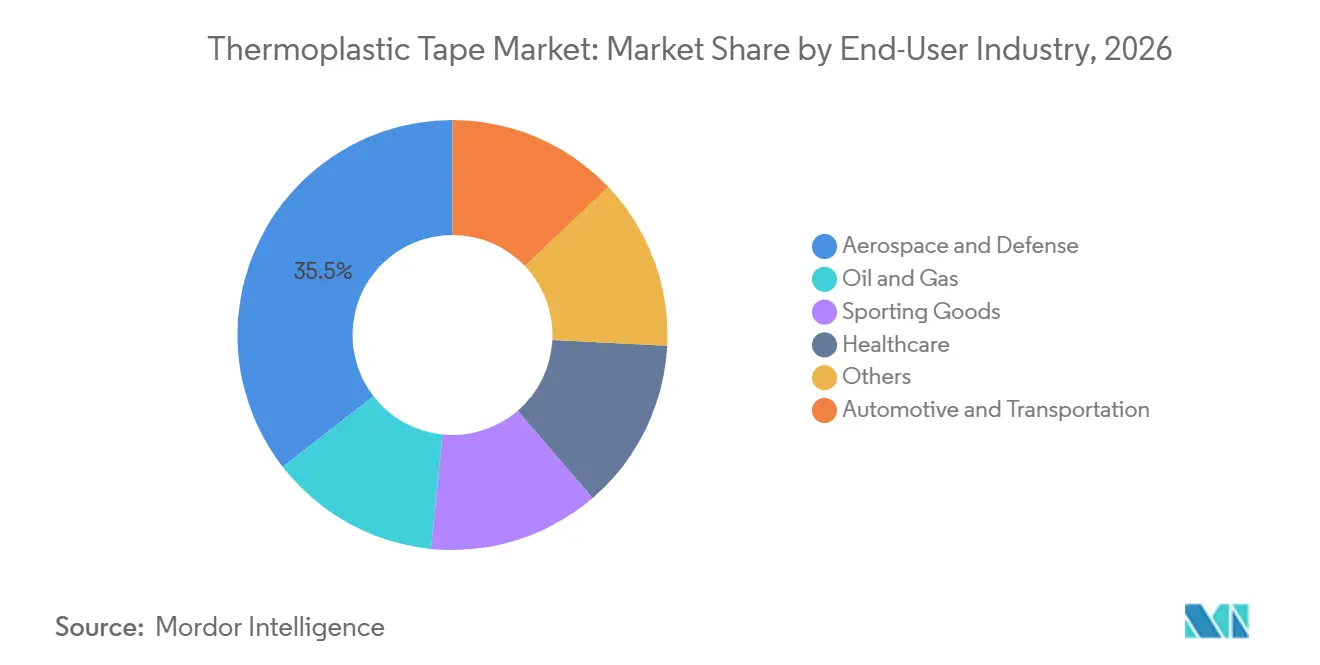
- Por indústria do usuário final, o setor aeroespacial e de defesa representou 35,51% do tamanho do Mercado de Fita Termoplástica em 2026, enquanto o setor automotivo e de transporte deve crescer a um CAGR de 9,04% até 2032.
- Por geografia, a América do Norte representou 32,33% da participação do Mercado de Fita Termoplástica em 2026, enquanto a Ásia-Pacífico deve expandir-se a um CAGR de 8,73% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Redução de Peso nos Setores Aeroespacial e Automotivo | +1.8% | Global, com concentração na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Adoção de Posicionamento Automatizado de Fibra e Laminação Automatizada de Fita | +1.5% | América do Norte e Europa, com rápida adoção no Japão e na Coreia do Sul | Médio prazo (2-4 anos) |
| Requisitos de Reciclabilidade e Design Circular | +0.8% | União Europeia como núcleo, com expansão para América do Norte e Japão | Médio prazo (2-4 anos) |
| Processamento Mais Rápido Fora de Autoclave e Soldagem por Fusão | +1.2% | Global, liderado pela América do Norte, Alemanha e Países Baixos | Médio prazo (2-4 anos) |
| Redução de Peso em Invólucros de Baterias para Veículos Elétricos | +1.4% | China, Alemanha e Coreia do Sul, com ganhos iniciais na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Redução de Peso nos Setores Aeroespacial e Automotivo
A redução de peso apoia tanto a conformidade regulatória quanto o desempenho do produto, fortalecendo a demanda por fitas de alto desempenho. O mercado de fita termoplástica se beneficia à medida que os fabricantes de aeronaves aumentam a produção dos programas de corredor único. A laminação automatizada de fita e o posicionamento automatizado de fibra podem encurtar os ciclos de produção de compósitos em comparação com os processos convencionais de termofixação. Os termoplásticos reforçados com fibra de carbono são utilizados em aplicações de fuselagem, asa e vasos de pressão devido à sua combinação de rigidez e reciclabilidade. Os produtores automotivos também estão considerando organolâminas à base de fita para estruturas de piso e reforço de pilares. Esse uso mais amplo pode estender a demanda além das aplicações aeroespaciais no mercado de fita termoplástica.
Adoção de Posicionamento Automatizado de Fibra e Laminação Automatizada de Fita
O posicionamento automatizado de fibra e a laminação automatizada de fita são métodos de produção estabelecidos em programas aeroespaciais certificados. Seu uso mais amplo está aumentando a demanda por fitas que podem ser posicionadas em velocidades e temperaturas controladas. Uma pesquisa publicada em 2025 constatou que a força de compactação e a temperatura da ferramenta foram fatores-chave para obter laminados AFP assistidos por infravermelho de qualidade[1]. Os sistemas de poliarileterocetona (PAEK) de baixo ponto de fusão podem reduzir o consumo de energia e ampliar a janela operacional prática para o processamento automatizado. Em maio de 2026, a Toray Advanced Composites relatou a expansão das qualificações do Centro Nacional de Desempenho de Materiais Avançados (NCAMP) para seu sistema de material PAEK de baixo ponto de fusão, apoiando seu uso em programas de design aeroespacial. Esses avanços de processo melhoram o argumento para a produção automatizada em todo o mercado de fita termoplástica.
Requisitos de Reciclabilidade e Design Circular
A reciclabilidade está se tornando uma consideração de aquisição em categorias de produtos regulamentados, especialmente na Europa. As fitas de compósito termoplástico podem ser reaquecidas e remodeladas, permitindo a recuperação de resíduos em processo e apoiando a desmontagem de componentes. Um estudo de 2025 constatou que um cenário de compósito termoplástico proporcionou benefícios de reciclabilidade e o menor custo de produção entre os cenários avaliados, embora ainda exigisse um design cuidadoso para aplicações de alta carga. Essas características são importantes para os fabricantes que respondem aos requisitos de design circular e de responsabilidade do produtor. Os sistemas de fita de Polipropileno (PP) são particularmente relevantes em produtos de desempenho intermediário, onde a recuperação de material em circuito fechado tem valor comercial. Esse fator está ampliando a base de aplicações do mercado de fita termoplástica.
Processamento Mais Rápido Fora de Autoclave e Soldagem por Fusão
O mercado de fita termoplástica se beneficia de métodos de produção que abordam os custos totais de fabricação em vez de apenas os preços dos materiais. A NASA documentou o posicionamento automatizado de fibra (AFP) de alta taxa seguido de consolidação apenas com saco a vácuo para sistemas de fibra de carbono/PEEK (CF/PEEK) e CF/PEKK em seu projeto HiCAM. O projeto visava uma melhoria de 4 a 6 vezes na velocidade de fabricação de aeronaves em compósito. Os laminados termoplásticos também podem ser unidos por soldagem por resistência, indução ou ultrassônica. Essas abordagens podem reduzir a necessidade de fixadores mecânicos e filmes adesivos. A conformação e a soldagem mais rápidas podem ajudar os fabricantes a desenvolver linhas de montagem mais automatizadas para estruturas aeroespaciais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Temperaturas de Processamento e Requisitos de Equipamentos | -0.6% | Global, mais restritivo no Sudeste Asiático e na América do Sul | Médio prazo (2-4 anos) |
| Custo Premium de Sistemas PAEK, PEEK, PEKK e Fibra de Carbono | -0.8% | Global, especialmente limitado a mercados sensíveis a preços na Ásia e na América do Sul | Longo prazo (≥ 4 anos) |
| Normas de Certificação de Compósitos Termoplásticos Incompletas | -0.5% | América do Norte e Europa, as principais jurisdições de certificação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Temperaturas de Processamento e Requisitos de Equipamentos
Os sistemas PAEK, PEEK e PEKK requerem temperaturas de processamento de 300 a 400°C. Isso eleva os custos de capital para equipamentos de aquecimento, posicionamento, consolidação e inspeção. Como resultado, a adoção está concentrada entre fornecedores maiores que operam linhas dedicadas de Posicionamento Automatizado de Fibra (AFP) e Laminação Automatizada de Fita (ATL). Fabricantes menores de compósitos podem ter dificuldade em adquirir os equipamentos necessários para processar esses materiais. Essa limitação pode criar gargalos de fornecimento quando os programas aeroespaciais aumentam a produção e restringem o acesso ao mercado em regiões com menor capacidade estabelecida de fabricação de compósitos.
Custo Premium de Sistemas PAEK, PEEK, PEKK e Fibra de Carbono
As resinas da família PAEK e a fibra de carbono continuam mais caras do que a epóxi termofixante e a fibra de vidro em muitas aplicações. Essa diferença de custo limita seu uso em casos onde os requisitos de desempenho não justificam um sistema de material premium, afetando mais diretamente as aplicações automotivas, industriais e de consumo sensíveis a preços. Os custos do precursor de fibra de carbono também influenciam a economia das fitas, pois os fabricantes têm menos opções de formulação para absorver mudanças nas matérias-primas. Os fornecedores integrados podem gerenciar parcialmente essa exposição combinando operações de polímero, fibra e fita. No entanto, os requisitos de capital para esse nível de integração continuam sendo uma barreira de custo no mercado de fita termoplástica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra:
Fibra de Carbono Lidera em Participação e CrescimentoA fibra de carbono detém 52,67% da participação do mercado de fita termoplástica em 2026 e deve crescer a um CAGR de 8,07% até 2032. Sua posição reflete o alto desempenho mecânico exigido em estruturas aeroespaciais e de defesa, onde o reforço deve suportar cargas e temperaturas exigentes. Os sistemas PAEK, PEKK e PEEK de alta temperatura dependem do reforço de fibra de carbono para manter o desempenho estrutural em temperaturas elevadas. As fitas de fibra de carbono estão sendo avaliadas para aplicações que vão desde estruturas aeroespaciais primárias até quadros de baterias automotivas, reforços de pilares e peças de gerenciamento de impacto. Essa gama de aplicações sustenta a demanda tanto em usos aeroespaciais de alto valor quanto em programas automotivos orientados para volume.
A fibra de vidro permanece relevante onde o custo, o isolamento elétrico ou a transparência ao radar têm prioridade sobre a rigidez. É utilizada em aplicações como paredes laterais de invólucros de baterias e estruturas de radome, onde essas propriedades importam mais do que a capacidade de suporte de carga. Um estudo de 2025 relatou que a combinação de fita de fibra de carbono com termoplásticos de fibra de vidro melhorou as propriedades de tração em 129% e a resistência à flexão em 192%. As estruturas híbridas podem ajudar os fabricantes a equilibrar desempenho e custo em peças com diferentes requisitos de design. Os produtos de fibra de vidro com matriz de PP enfrentam forte concorrência de preços em aplicações industriais e de artigos esportivos, o que pode ampliar sua base de clientes enquanto comprime as margens dos fornecedores. A fibra de carbono mantém o papel de liderança no mercado de fita termoplástica, enquanto a fibra de vidro amplia a adoção em aplicações sensíveis a custos.

Por Tipo de Resina:
PAEK Ancora o Setor Aeroespacial, Enquanto o PP Acelera no Setor AutomotivoO PAEK representou 38,14% da participação do mercado de fita termoplástica em 2026. Sua capacidade de alta temperatura e compatibilidade com o Posicionamento Automatizado de Fibra (AFP), a Laminação Automatizada de Fita (ATL) e a termoformagem apoiam seu uso em estruturas aeroespaciais primárias que exigem fabricação controlada e repetível. Os sistemas PAEK de baixo ponto de fusão podem oferecer uma janela de processamento mais ampla do que os sistemas PEEK convencionais, reduzindo a demanda de energia e o estresse dos equipamentos durante o processamento de alta taxa. A expansão da Toray em 2026 das qualificações do Centro Nacional de Desempenho de Materiais Avançados (NCAMP) para um sistema de material PAEK de baixo ponto de fusão apoia seu uso em aplicações aeroespaciais qualificadas. O PAEK permanece central no mercado de fita termoplástica, onde a resistência à temperatura e o status de certificação são os requisitos primários.
O PPS é utilizado em aplicações que exigem resistência química, incluindo tubulações industriais e componentes de defesa. As fitas de PA são utilizadas em produtos automotivos e de artigos esportivos, onde a seleção de resina reflete requisitos de processamento, peso e sustentabilidade. A Arkema apresentou fita unidirecional de PA11 de base biológica na JEC World 2026, demonstrando como matérias-primas renováveis podem ser incorporadas nas escolhas de resina. O PP deve crescer a um CAGR de 8,42% até 2032, a taxa mais rápida entre os tipos de resina, devido à sua baixa densidade, resistência ao impacto, reciclabilidade e compatibilidade com os ciclos de tempo automotivos. PEI, PC e PVDF ocupam posições especializadas no manuseio de semicondutores, dispositivos médicos e aplicações offshore.
Por Indústria do Usuário Final:
Aeroespacial Domina Enquanto o Automotivo Registra o Maior CrescimentoO setor aeroespacial e de defesa representou 35,51% do tamanho do mercado de fita termoplástica em 2026. As aeronaves de nova geração estão utilizando cada vez mais fitas em componentes estruturais à medida que os fabricantes buscam processos de fabricação mais rápidos, mais repetíveis e menos intensivos em mão de obra. O projeto HELUES demonstrou um componente de porta sobre a asa fabricado usando conformação em uma etapa e sobremoldagem por injeção. A Arkema e a Hexcel relataram que essa abordagem reduziu as etapas de montagem em até 90% e manteve o tempo de ciclo abaixo de 2 minutos. Esse resultado demonstra o potencial para a produção simplificada de peças aeroespaciais, enquanto o setor aeroespacial permanece o principal segmento de valor do mercado de fita termoplástica.
O setor automotivo e de transporte deve crescer a um CAGR de 9,04% até 2032. Os invólucros de baterias para veículos elétricos e os insertos de carroceria bruta são as fontes de demanda de curto prazo, pois os fabricantes exigem peças mais leves que possam ser produzidas em grandes quantidades. Os produtores automotivos também precisam de materiais que melhorem o comportamento ao impacto enquanto se encaixam nos cronogramas de produção estabelecidos. O petróleo e o gás continuam importantes para tubos de compósito termoplástico utilizados em risers offshore e tubulações de fundo de poço. A Victrex relatou que a TechnipFMC recebeu um contrato de tecnologia da Petrobras para seu programa de tubo compósito Magma em maio de 2025. Artigos esportivos e saúde oferecem oportunidades menores e especializadas, incluindo componentes esportivos recicláveis e peças médicas de PEEK ou PAEK resistentes à esterilização.
Análise Geográfica
América do Norte
A América do Norte detinha 32,33% da participação do mercado de fita termoplástica em 2026. A região possui uma forte concentração de fornecedores OEM aeroespaciais, instalações de compósitos de defesa e atividades de certificação da FAA. O trabalho HiCAM da NASA reflete o apoio público ao processamento mais rápido de compósitos termoplásticos na fabricação de aviação dos Estados Unidos. O ambiente de certificação regional beneficia os fornecedores que desenvolvem dados de design validados, mas pode retardar a entrada de empresas menores sem os recursos necessários para o trabalho de qualificação. Essas condições tornam a América do Norte a principal base de demanda para o mercado de fita termoplástica.
Ásia-Pacífico
A Ásia-Pacífico deve expandir-se a um CAGR de 8,73% até 2032. A produção de veículos elétricos da China sustenta a demanda por sistemas leves de invólucros de baterias, enquanto o Japão está avançando na qualificação de termoplásticos reforçados com fibra de carbono para futuras aplicações de aviação doméstica. A Fukuvi Chemical Industry concluiu um projeto da Organização de Desenvolvimento de Novas Energias e Tecnologias Industriais (NEDO) sobre tecnologia de produção em massa para CFRTP termoplástico em outubro de 2025[2]. O projeto indica que os fornecedores japoneses estão construindo capacidade de produção doméstica para aplicações de compósitos avançados, e os produtores asiáticos estão aumentando a concorrência de preços em sistemas de PP e fibra de vidro.
Europa, América do Sul, Oriente Médio e África
A Europa possui uma base integrada de pesquisa em compósitos, química de materiais e engenharia de aplicações. Os requisitos de design circular apoiam o interesse em materiais refundíveis e recuperação de resíduos, enquanto o desenvolvimento de resinas especiais sustenta o mercado de fita termoplástica. A América do Sul permanece em um estágio mais inicial, embora as aplicações de petróleo e gás offshore possam criar demanda por tubos de compósito termoplástico. A demanda no Oriente Médio e na África também é impulsionada pela infraestrutura de petróleo e gás, onde a resistência à corrosão e o menor peso instalado são valiosos. É provável que esses mercados regionais se desenvolvam por meio de projetos especializados antes de uma adoção mais ampla nos setores automotivo ou aeroespacial.
Cenário Competitivo
O mercado de fita termoplástica é moderadamente consolidado. Os fornecedores que combinam química de polímeros, produção de fibra e conversão de fita têm vantagem nos programas aeroespaciais, pois podem associar materiais ao conhecimento de fabricação e suporte de qualificação. A Victrex, a Arkema e a Syensqo ocupam posições nas cadeias de fornecimento de PAEK e PEKK, onde a expertise em materiais e os dados de qualificação criam barreiras substanciais à entrada. A Toray e a Teijin oferecem capacidades integradas em fibra de carbono e resina que suportam pacotes completos de materiais. Essas posições tornam mais difícil para os conversores independentes de fita competir nos segmentos de maior valor do mercado de fita termoplástica.
Em maio de 2026, a Toray Advanced Composites expandiu as qualificações do Centro Nacional de Desempenho de Materiais Avançados (NCAMP) para seu sistema de material compósito PAEK de baixo ponto de fusão Cetex TC1225. Os conjuntos de dados qualificados apoiam relacionamentos duradouros com clientes porque os projetistas aeroespaciais constroem tolerâncias de material em torno de sistemas aprovados. No Salão Aeronáutico de Paris de 2025, a Arkema e a Hexcel demonstraram o conceito de porta sobre a asa HELUES, que mostrou um caminho para reduzir as etapas de montagem aeroespacial por meio de conformação e sobremoldagem. Esses desenvolvimentos indicam que materiais qualificados e métodos de fabricação escaláveis são fatores competitivos-chave no mercado de fita termoplástica.
O segmento automotivo de médio porte permanece mais aberto, pois os sistemas à base de PP e PA têm menos cadeias de fornecimento maduras e de grande escala. Em agosto de 2025, a Avient lançou uma fita compósita unidirecional Polystrand de 50 polegadas de largura para melhorar a eficiência de fabricação e a escala para os clientes. Isso aborda o custo de conversão e o rendimento, que são considerações centrais para os compradores automotivos. Os produtores com sede na China estão expandindo a produção doméstica em aplicações de veículos elétricos e artigos esportivos; no entanto, o material disponível não indica status de qualificação para programas aeroespaciais de exportação. Portanto, a concorrência provavelmente permanecerá mais forte na qualificação aeroespacial e na eficiência de processo para aplicações automotivas e industriais.
Líderes da Indústria de Fita Termoplástica
-
Solvay
-
TORAY INDUSTRIES, INC.
-
Evonik Industries AG
-
SABIC
-
TEIJIN LIMITED
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fita Termoplástica Empresas cobertas neste relatório
- Arkema
- Avient Corporation
- BASF
- Celanese Corporation
- CompTape B.V.
- Covestro AG
- Evonik Industries AG
- Hexcel Corporation
- Mitsui Chemicals, Inc.
- SABIC
- SGL Carbon
- Solvay
- Syensqo
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Victrex plc
Desenvolvimentos industriais recentes em Mercado de Fita Termoplástica
- Outubro de 2025: O pré-impregnado epóxi CYCOM EP2190 da Syensqo foi adicionado ao banco de dados do Centro Nacional de Desempenho de Materiais Avançados (NCAMP) nos formatos de fita unidirecional (UD) (em fibra Teijin IMS65) e tecido trançado. Espera-se que os pacotes de dados de qualificação disponíveis publicamente acelerem os cronogramas de adoção para programas aeroespaciais.
- Setembro de 2025: A Avient Corporation apresentou sua Fita UD de Termoplástico Reforçado com Fibra Contínua Polystrand de 50 polegadas de largura na Exposição de Compósitos e Materiais Avançados (CAMX) 2025. A fita termoplástica é fabricada em Englewood, Colorado, e destina-se a melhorar a eficiência de fabricação e a escalabilidade de produção para compósitos termoplásticos em mercados existentes e em desenvolvimento.
Escopo do Relatório do Mercado Global de Fita Termoplástica
Uma fita termoplástica é uma fita ou tira à base de polímero que amolece e se torna maleável quando aquecida, endurecendo em uma forma ou ligação forte e durável ao esfriar. Essas fitas são amplamente utilizadas em setores como aeroespacial, automotivo e construção, onde são necessárias ligação confiável e integridade estrutural.
O mercado de fita termoplástica é segmentado por tipo de fibra, tipo de resina, indústria do usuário final e geografia. Por tipo de fibra, o mercado é segmentado em fibra de carbono, fibra de vidro e outros. Por tipo de resina, o mercado é segmentado em poliarileterocetona (PAEK), sulfeto de polifenileno (PPS), poliamida (PA), polipropileno (PP) e outros. Por indústria do usuário final, o mercado é segmentado em aeroespacial e defesa, automotivo e transporte, petróleo e gás, artigos esportivos, saúde e outros. O relatório também abrange tamanhos de mercado e previsões para a fita termoplástica em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Fibra de Carbono |
| Fibra de Vidro |
| Outros |
| Poliarileterocetona (PAEK) |
| Sulfeto de Polifenileno (PPS) |
| Poliamida (PA) |
| Polipropileno (PP) |
| Outros |
| Aeroespacial e Defesa |
| Automotivo e Transporte |
| Petróleo e Gás |
| Artigos Esportivos |
| Saúde |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Fibra | Fibra de Carbono | |
| Fibra de Vidro | ||
| Outros | ||
| Por Tipo de Resina | Poliarileterocetona (PAEK) | |
| Sulfeto de Polifenileno (PPS) | ||
| Poliamida (PA) | ||
| Polipropileno (PP) | ||
| Outros | ||
| Por Indstria do Usuário Final | Aeroespacial e Defesa | |
| Automotivo e Transporte | ||
| Petróleo e Gás | ||
| Artigos Esportivos | ||
| Saúde | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Fita Termoplástica?
O tamanho do Mercado de Fita Termoplástica foi avaliado em 6,79 bilhões de USD em 2026 e estima-se que cresça de 7,25 bilhões de USD em 2027 para 10,33 bilhões de USD até 2032, a um CAGR de 7,32% durante o período de previsão (2027-2032).
Qual tipo de resina está crescendo mais rapidamente nas aplicações de fita termoplástica?
O PP deve crescer a um CAGR de 8,42% até 2032, sustentado pela demanda por invólucros de baterias automotivas.
Qual aplicação do usuário final deve crescer mais rapidamente?
O setor automotivo e de transporte deve expandir-se a um CAGR de 9,04% até 2032, liderado por invólucros de baterias para veículos elétricos e componentes estruturais.
Qual região está se expandindo mais rapidamente para a fita termoplástica?
A Ásia-Pacífico deve crescer a um CAGR de 8,73% até 2032, sustentada pela produção de veículos elétricos na China e pelo desenvolvimento do Termoplástico Reforçado com Fibra de Carbono (CFRTP) no Japão.