
Tamaño y participación del mercado de cinta termoplástica
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.25 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.33 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.32 % |
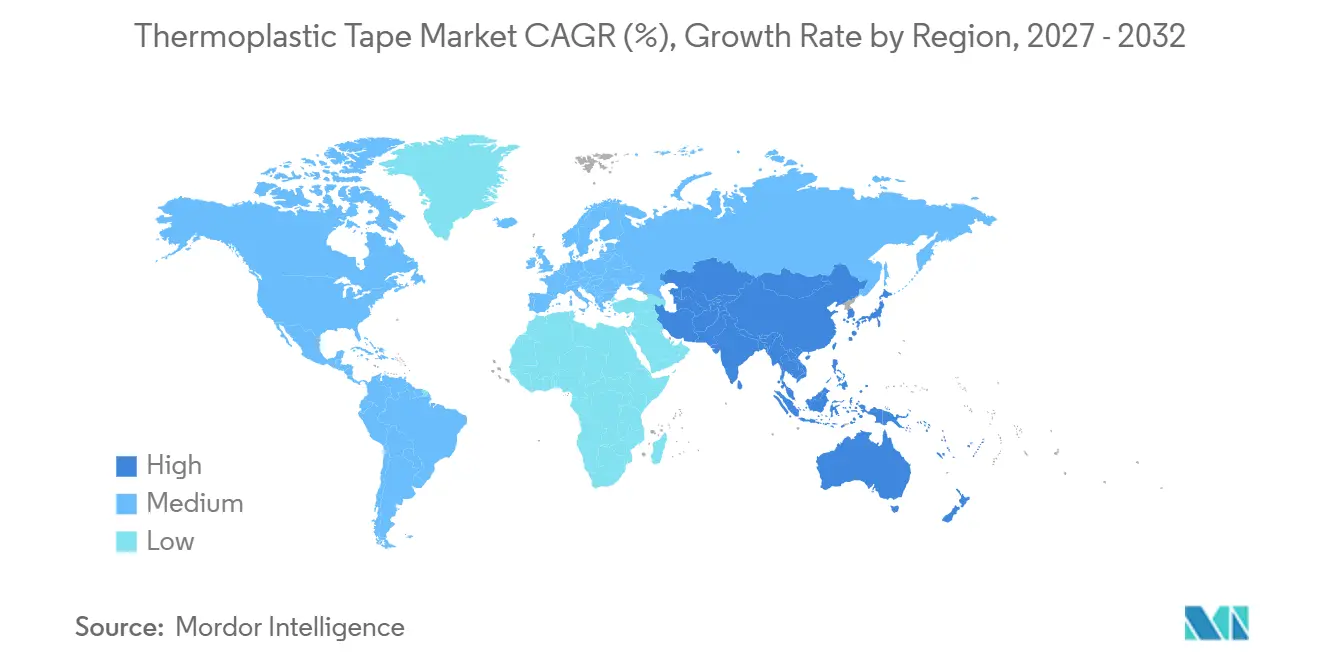
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
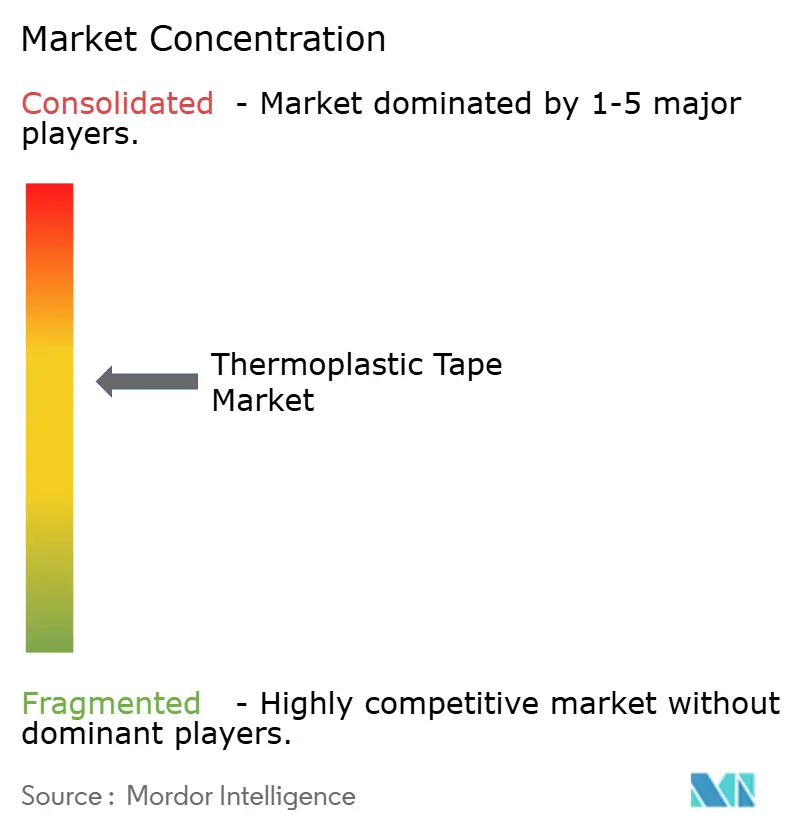
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de cinta termoplástica por Mordor Intelligence
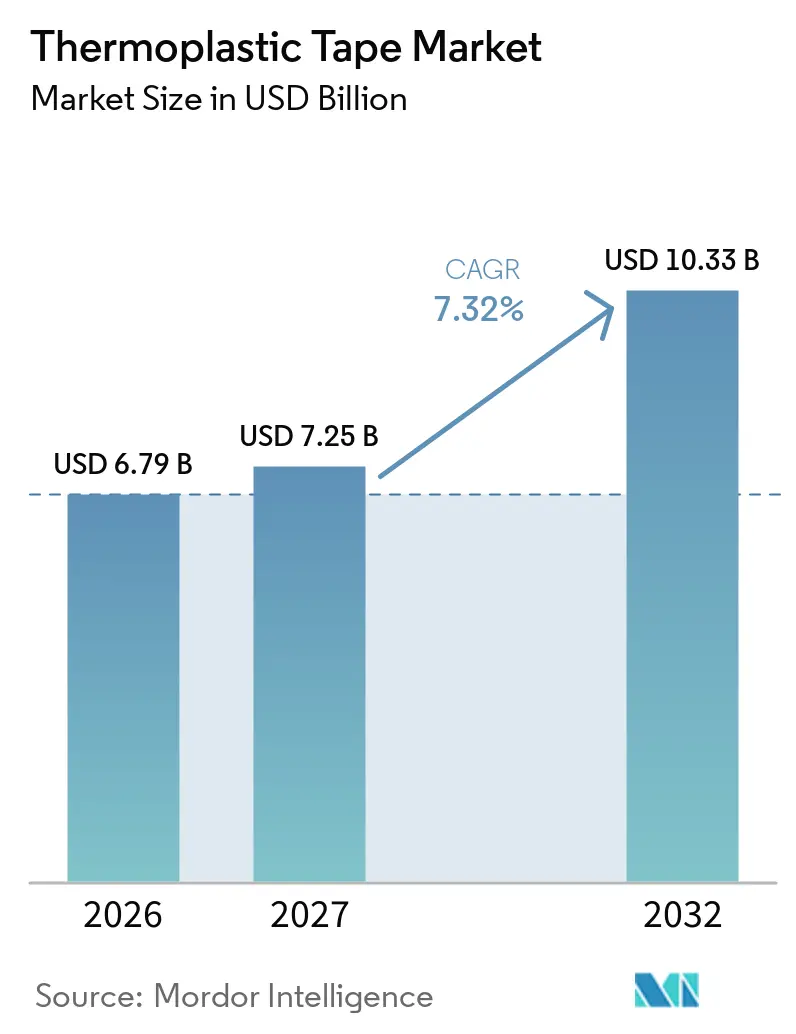
El tamaño del mercado de cinta termoplástica se valoró en 6,79 mil millones de USD en 2026 y se estima que crecerá desde 7,25 mil millones de USD en 2027 hasta 10,33 mil millones de USD para 2032, a una CAGR del 7,32% durante el período de pronóstico (2027-2032). El mercado de cinta termoplástica se beneficia de métodos de producción que reducen el tiempo de fabricación de compuestos y limitan la dependencia de autoclaves. Los fabricantes aeroespaciales requieren una mayor producción de los programas de aeronaves de pasillo único, lo que favorece los materiales que pueden colocarse y consolidarse rápidamente. Los fabricantes automotrices también utilizan estos materiales en carcasas de baterías y piezas estructurales a medida que buscan diseños de vehículos más ligeros. La reciclabilidad se está volviendo cada vez más relevante en la selección de materiales, especialmente para los fabricantes que gestionan el desperdicio de producción y las obligaciones de fin de vida útil. Sin embargo, el mercado enfrenta restricciones debido a los altos costos de equipos, los elevados precios de los sistemas PAEK y de fibra de carbono, y los procesos de certificación poco desarrollados para estructuras termoplásticas soldadas.
Conclusiones clave del informe
- Por tipo de fibra, la fibra de carbono representó el 52,67% de la participación del mercado de cinta termoplástica en 2026 y se prevé que crezca a una CAGR del 8,07% hasta 2032.
- Por tipo de resina, la poliarileterketona (PAEK) representó el 38,14% de la participación del mercado de cinta termoplástica en 2026, mientras que se prevé que el polipropileno (PP) se expanda a una CAGR del 8,42% hasta 2032.
- Por industria de usuario final, el sector aeroespacial y de defensa representó el 35,51% del tamaño del mercado de cinta termoplástica en 2026, mientras que se proyecta que el sector automotriz y de transporte crezca a una CAGR del 9,04% hasta 2032.
- Por geografía, América del Norte representó el 32,33% de la participación del mercado de cinta termoplástica en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 8,73% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Requisitos de reducción de peso en los sectores aeroespacial y automotriz | +1.8% | Global, con concentración en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Adopción de la colocación automatizada de fibras y el tendido automatizado de cinta | +1.5% | América del Norte y Europa, con rápida adopción en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Requisitos de reciclabilidad y diseño circular | +0.8% | Núcleo de la Unión Europea, con extensión a América del Norte y Japón | Mediano plazo (2-4 años) |
| Procesamiento más rápido fuera de autoclave y soldadura por fusión | +1.2% | Global, liderado por América del Norte, Alemania y los Países Bajos | Mediano plazo (2-4 años) |
| Reducción de peso en carcasas de baterías de vehículos eléctricos | +1.4% | China, Alemania y Corea del Sur, con avances tempranos en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de reducción de peso en los sectores aeroespacial y automotriz
La reducción de peso favorece tanto el cumplimiento normativo como el rendimiento del producto, lo que fortalece la demanda de cintas de alto rendimiento. El mercado de cinta termoplástica se beneficia a medida que los fabricantes de aeronaves aumentan la producción de los programas de pasillo único. El tendido automatizado de cinta y la colocación automatizada de fibras pueden acortar los ciclos de producción de compuestos en comparación con los procesos termoestables convencionales. Los termoplásticos reforzados con fibra de carbono se utilizan en aplicaciones de fuselaje, ala y recipientes a presión debido a su combinación de rigidez y reciclabilidad. Los fabricantes automotrices también están considerando hojas orgánicas a base de cinta para estructuras de piso y refuerzo de pilares. Este uso más amplio podría extender la demanda más allá de las aplicaciones aeroespaciales en el mercado de cinta termoplástica.
Adopción de la colocación automatizada de fibras y el tendido automatizado de cinta
La colocación automatizada de fibras y el tendido automatizado de cinta son métodos de producción establecidos en programas aeroespaciales certificados. Su uso más amplio está aumentando la demanda de cintas que puedan colocarse a velocidades y temperaturas controladas. Una investigación publicada en 2025 encontró que la fuerza de compactación y la temperatura de la herramienta fueron factores clave para lograr laminados de colocación automatizada de fibras asistida por infrarrojos de calidad[1]. Los sistemas de poliarileterketona (PAEK) de bajo punto de fusión pueden reducir el consumo de energía y ampliar la ventana operativa práctica para el procesamiento automatizado. En mayo de 2026, Toray Advanced Composites informó sobre la ampliación de las calificaciones del Centro Nacional de Rendimiento de Materiales Avanzados (NCAMP) para su sistema de material PAEK de bajo punto de fusión, respaldando su uso en programas de diseño aeroespacial. Estos avances en el proceso mejoran el caso para la producción automatizada en todo el mercado de cinta termoplástica.
Requisitos de reciclabilidad y diseño circular
La reciclabilidad se está convirtiendo en una consideración de adquisición en categorías de productos reguladas, especialmente en Europa. Las cintas de compuestos termoplásticos pueden recalentarse y reformarse, lo que permite la recuperación de desechos en proceso y facilita el desmontaje de componentes. Un estudio de 2025 encontró que un escenario de compuesto termoplástico proporcionó beneficios de reciclabilidad y el menor costo de producción entre los escenarios evaluados, aunque aún requiere un diseño cuidadoso para aplicaciones de alta carga. Estas características son importantes para los fabricantes que responden a los requisitos de diseño circular y responsabilidad del productor. Los sistemas de cinta de polipropileno (PP) son particularmente relevantes en productos de rendimiento medio donde la recuperación de materiales en circuito cerrado tiene valor comercial. Este factor está ampliando la base de aplicaciones del mercado de cinta termoplástica.
Procesamiento más rápido fuera de autoclave y soldadura por fusión
El mercado de cinta termoplástica se beneficia de métodos de producción que abordan los costos totales de fabricación en lugar de los precios de los materiales por sí solos. La NASA documentó la colocación automatizada de fibras (AFP) de alta velocidad seguida de consolidación solo con bolsa de vacío para sistemas de fibra de carbono/PEEK (CF/PEEK) y CF/PEKK en el marco de su proyecto HiCAM. El proyecto tenía como objetivo una mejora de 4 a 6 veces en la velocidad de fabricación de aeronaves compuestas. Los laminados termoplásticos también pueden unirse mediante soldadura por resistencia, inducción o ultrasónica. Estos enfoques pueden reducir la necesidad de sujetadores mecánicos y películas adhesivas. La conformación y soldadura más rápidas pueden ayudar a los fabricantes a desarrollar líneas de ensamblaje más automatizadas para estructuras aeroespaciales.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altas temperaturas de procesamiento y requisitos de equipos | -0.6% | Global, más restrictivo en el Sudeste Asiático y América del Sur | Mediano plazo (2-4 años) |
| Costo elevado de los sistemas PAEK, PEEK, PEKK y fibra de carbono | -0.8% | Global, especialmente limitado a mercados sensibles al precio en Asia y América del Sur | Largo plazo (≥ 4 años) |
| Normas de certificación incompletas para compuestos termoplásticos | -0.5% | América del Norte y Europa, las principales jurisdicciones de certificación | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altas temperaturas de procesamiento y requisitos de equipos
Los sistemas PAEK, PEEK y PEKK requieren temperaturas de procesamiento de 300 a 400 °C. Esto eleva los costos de capital para equipos de calentamiento, colocación, consolidación e inspección. Como resultado, la adopción se concentra entre los proveedores más grandes que operan líneas dedicadas de colocación automatizada de fibras (AFP) y tendido automatizado de cinta (ATL). Los fabricantes de compuestos más pequeños pueden tener dificultades para adquirir el equipo necesario para procesar estos materiales. Esta limitación puede crear cuellos de botella en el suministro cuando los programas aeroespaciales aumentan la producción y restringen el acceso al mercado en regiones con menor capacidad de fabricación de compuestos establecida.
Costo elevado de los sistemas PAEK, PEEK, PEKK y fibra de carbono
Las resinas de la familia PAEK y la fibra de carbono siguen siendo más costosas que el epoxi termoestable y la fibra de vidrio en muchas aplicaciones. Esta diferencia de costos limita su uso en casos donde los requisitos de rendimiento no justifican un sistema de material premium, lo que afecta más directamente a las aplicaciones automotrices, industriales y de consumo sensibles al precio. Los costos de los precursores de fibra de carbono también influyen en la economía de la cinta, ya que los fabricantes tienen menos opciones de formulación para absorber los cambios en las materias primas. Los proveedores integrados pueden gestionar parcialmente esta exposición combinando operaciones de polímero, fibra y cinta. Sin embargo, los requisitos de capital para este nivel de integración siguen siendo una barrera de costos dentro del mercado de cinta termoplástica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de fibra:
la fibra de carbono lidera tanto en participación como en crecimientoLa fibra de carbono representa el 52,67% de la participación del mercado de cinta termoplástica en 2026 y se espera que crezca a una CAGR del 8,07% hasta 2032. Su posición refleja el alto rendimiento mecánico requerido en estructuras aeroespaciales y de defensa, donde el refuerzo debe soportar cargas y temperaturas exigentes. Los sistemas PAEK, PEKK y PEEK de alta temperatura dependen del refuerzo de fibra de carbono para mantener el rendimiento estructural a temperaturas elevadas. Las cintas de fibra de carbono están siendo evaluadas para aplicaciones que van desde estructuras aeroespaciales primarias hasta marcos de baterías automotrices, refuerzos de pilares y piezas de gestión de impactos. Esta gama de aplicaciones respalda la demanda tanto en usos aeroespaciales de alto valor como en programas automotrices orientados al volumen.
La fibra de vidrio sigue siendo relevante donde el costo, el aislamiento eléctrico o la transparencia al radar tienen prioridad sobre la rigidez. Se utiliza en aplicaciones como paredes laterales de carcasas de baterías y estructuras de radomo, donde estas propiedades importan más que la capacidad de carga. Un estudio de 2025 informó que la combinación de cinta de fibra de carbono con termoplásticos de fibra de vidrio mejoró las propiedades de tracción en un 129% y la resistencia a la flexión en un 192%. Las estructuras híbridas pueden ayudar a los fabricantes a equilibrar el rendimiento y el costo en piezas con diferentes requisitos de diseño. Los productos de fibra de vidrio con matriz de PP enfrentan una fuerte competencia de precios en aplicaciones industriales y de artículos deportivos, lo que puede ampliar su base de clientes al tiempo que comprime los márgenes de los proveedores. La fibra de carbono mantiene el papel principal en el mercado de cinta termoplástica, mientras que la fibra de vidrio amplía la adopción en aplicaciones sensibles al costo.
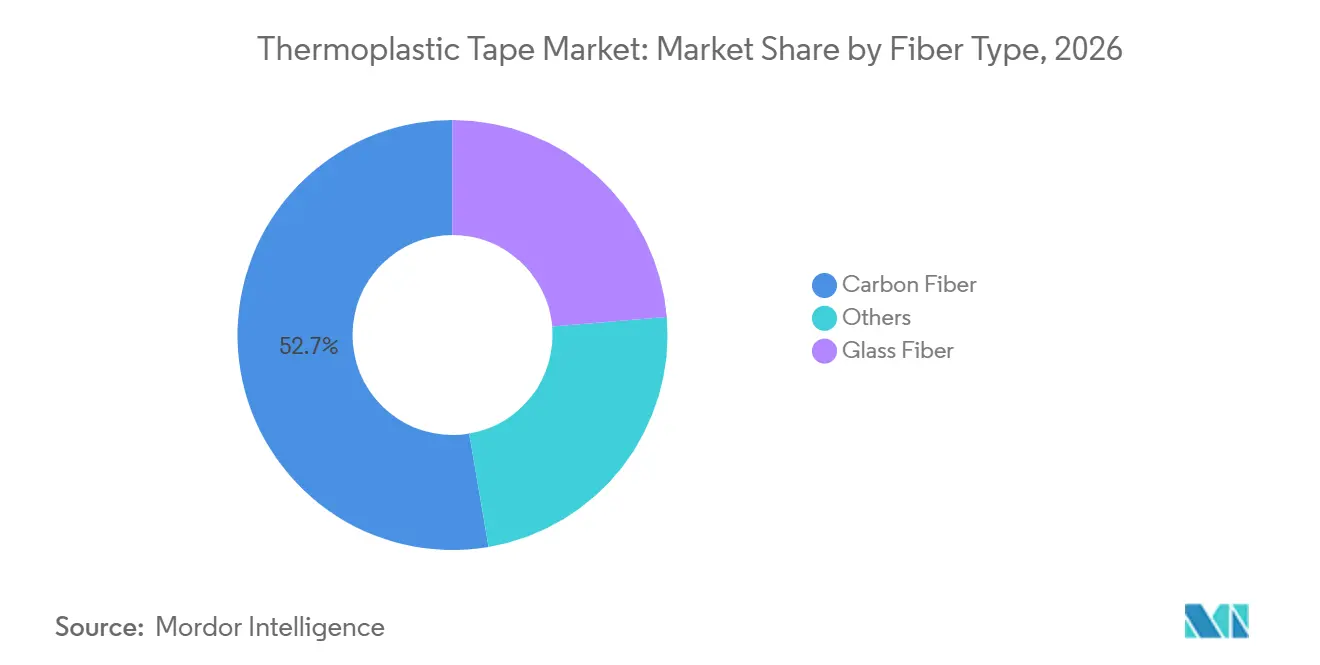
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de resina:
PAEK ancla el sector aeroespacial, mientras que PP acelera en el sector automotrizPAEK representó el 38,14% de la participación del mercado de cinta termoplástica en 2026. Su capacidad de alta temperatura y compatibilidad con la colocación automatizada de fibras (AFP), el tendido automatizado de cinta (ATL) y el termoformado respaldan su uso en estructuras aeroespaciales primarias que requieren una fabricación controlada y repetible. Los sistemas PAEK de bajo punto de fusión pueden ofrecer una ventana de procesamiento más amplia que los sistemas PEEK convencionales, reduciendo la demanda de energía y el estrés del equipo durante el procesamiento de alta velocidad. La expansión de Toray en 2026 de las calificaciones del Centro Nacional de Rendimiento de Materiales Avanzados (NCAMP) para un sistema de material PAEK de bajo punto de fusión respalda su uso en aplicaciones aeroespaciales calificadas. PAEK sigue siendo central en el mercado de cinta termoplástica, donde la resistencia a la temperatura y el estado de certificación son los requisitos principales.
El PPS se utiliza en aplicaciones que requieren resistencia química, incluidas tuberías industriales y componentes de defensa. Las cintas de PA se utilizan en productos automotrices y de artículos deportivos, donde la selección de resina refleja los requisitos de procesamiento, peso y sostenibilidad. Arkema presentó cinta unidireccional de PA11 de base biológica en JEC World 2026, demostrando cómo las materias primas renovables pueden incorporarse en las opciones de resina. Se prevé que el PP crezca a una CAGR del 8,42% hasta 2032, la tasa más rápida entre los tipos de resina, debido a su baja densidad, resistencia al impacto, reciclabilidad y compatibilidad con los tiempos de ciclo automotrices. El PEI, el PC y el PVDF ocupan posiciones especializadas en el manejo de semiconductores, dispositivos médicos y aplicaciones en alta mar.
Por industria de usuario final:
el sector aeroespacial domina mientras que el sector automotriz registra la mayor velocidad de crecimientoEl sector aeroespacial y de defensa representó el 35,51% del tamaño del mercado de cinta termoplástica en 2026. Las aeronaves de nueva generación utilizan cada vez más cintas en componentes estructurales a medida que los fabricantes buscan procesos de fabricación más rápidos, más repetibles y menos intensivos en mano de obra. El proyecto HELUES demostró un componente de puerta sobre el ala fabricado mediante conformado en un solo paso y sobremoldeo por inyección. Arkema y Hexcel informaron que este enfoque redujo los pasos de ensamblaje hasta en un 90% y mantuvo el tiempo de ciclo por debajo de 2 minutos. Este resultado demuestra el potencial para la producción simplificada de piezas aeroespaciales, mientras que el sector aeroespacial sigue siendo el segmento de mayor valor del mercado de cinta termoplástica.
Se proyecta que el sector automotriz y de transporte crezca a una CAGR del 9,04% hasta 2032. Las carcasas de baterías para vehículos eléctricos y los insertos de carrocería en blanco son las fuentes de demanda a corto plazo, ya que los fabricantes requieren piezas más ligeras que puedan producirse en grandes cantidades. Los fabricantes automotrices también necesitan materiales que mejoren el comportamiento ante impactos mientras se ajustan a los calendarios de producción establecidos. El petróleo y el gas siguen siendo importantes para las tuberías de compuestos termoplásticos utilizadas en elevadores marinos y tuberías de fondo de pozo. Victrex informó que TechnipFMC recibió un contrato tecnológico de Petrobras para su programa de tuberías compuestas Magma en mayo de 2025. Los artículos deportivos y la salud ofrecen oportunidades más pequeñas y especializadas, incluidos componentes deportivos reciclables y piezas médicas de PEEK o PAEK resistentes a la esterilización.
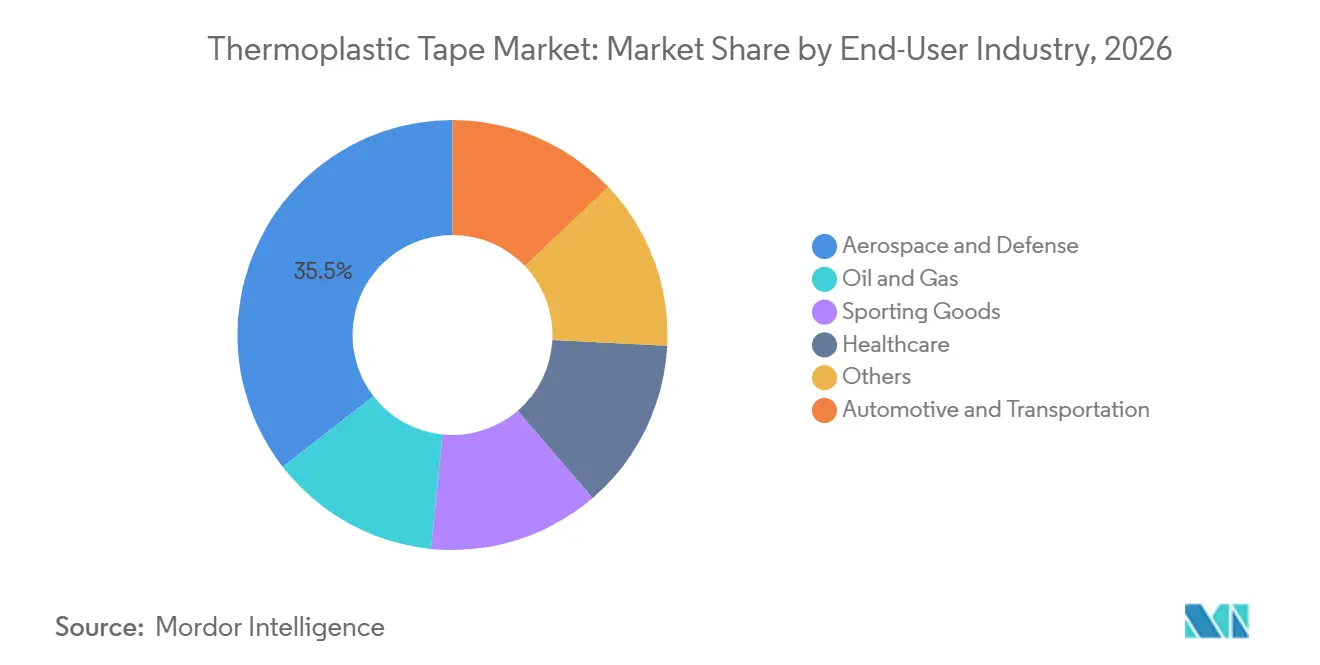
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
América del Norte
América del Norte representó el 32,33% de la participación del mercado de cinta termoplástica en 2026. La región tiene una fuerte concentración de proveedores OEM aeroespaciales, instalaciones de compuestos de defensa y actividad de certificación de la FAA. El trabajo de la NASA en el proyecto HiCAM refleja el apoyo público al procesamiento más rápido de compuestos termoplásticos en la fabricación de aviación estadounidense. El entorno de certificación regional beneficia a los proveedores que desarrollan datos de diseño validados, pero puede ralentizar la entrada de empresas más pequeñas sin los recursos para el trabajo de calificación. Estas condiciones hacen de América del Norte la base de demanda principal para el mercado de cinta termoplástica.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,73% hasta 2032. La producción de vehículos eléctricos en China respalda la demanda de sistemas de carcasas de baterías ligeras, mientras que Japón está avanzando en la calificación de termoplásticos reforzados con fibra de carbono para futuras aplicaciones de aviación doméstica. Fukuvi Chemical Industry completó un proyecto de la Organización de Desarrollo de Nuevas Energías y Tecnología Industrial (NEDO) sobre tecnología de producción en masa para CFRTP termoplástico en octubre de 2025[2]. El proyecto indica que los proveedores japoneses están desarrollando capacidad de producción doméstica para aplicaciones de compuestos avanzados, y los productores asiáticos están aumentando la competencia de precios en sistemas de PP y fibra de vidrio.
Europa, América del Sur, Oriente Medio y África
Europa cuenta con una base integrada de investigación en compuestos, química de materiales e ingeniería de aplicaciones. Los requisitos de diseño circular respaldan el interés en materiales refundibles y la recuperación de desechos, mientras que el desarrollo de resinas especiales apoya el mercado de cinta termoplástica. América del Sur se encuentra en una etapa más temprana, aunque las aplicaciones de petróleo y gas en alta mar pueden generar demanda de tuberías de compuestos termoplásticos. La demanda en Oriente Medio y África también está impulsada por la infraestructura de petróleo y gas, donde la resistencia a la corrosión y el menor peso instalado son valiosos. Es probable que estos mercados regionales se desarrollen a través de proyectos especializados antes de una adopción más amplia en los sectores automotriz o aeroespacial.
Panorama competitivo
El mercado de cinta termoplástica está moderadamente consolidado. Los proveedores que combinan química de polímeros, producción de fibras y conversión de cintas tienen una ventaja en los programas aeroespaciales, ya que pueden combinar materiales con conocimiento de fabricación y soporte de calificación. Victrex, Arkema y Syensqo tienen posiciones en las cadenas de suministro de PAEK y PEKK, donde la experiencia en materiales y los datos de calificación crean barreras de entrada sustanciales. Toray y Teijin ofrecen capacidades integradas en fibra de carbono y resina que respaldan paquetes de materiales completos. Estas posiciones dificultan que los convertidores de cinta independientes compitan en los segmentos de mayor valor del mercado de cinta termoplástica.
En mayo de 2026, Toray Advanced Composites amplió las calificaciones del Centro Nacional de Rendimiento de Materiales Avanzados (NCAMP) para su sistema de material compuesto PAEK de bajo punto de fusión Cetex TC1225. Los conjuntos de datos calificados respaldan relaciones duraderas con los clientes porque los diseñadores aeroespaciales construyen las tolerancias de material en torno a sistemas aprobados. En el Salón Aeronáutico de París 2025, Arkema y Hexcel demostraron el concepto de puerta sobre el ala HELUES, que mostró una vía para reducir los pasos de ensamblaje aeroespacial mediante conformado y sobremoldeo. Estos desarrollos indican que los materiales calificados y los métodos de fabricación escalables son factores competitivos clave en el mercado de cinta termoplástica.
El segmento automotriz de nivel medio sigue siendo más abierto, ya que los sistemas a base de PP y PA tienen menos cadenas de suministro maduras a gran escala. En agosto de 2025, Avient lanzó una cinta compuesta unidireccional Polystrand de 50 pulgadas de ancho para mejorar la eficiencia de fabricación y la escala para los clientes. Esto aborda el costo de conversión y el rendimiento, que son consideraciones centrales para los compradores automotrices. Los productores con sede en China están expandiendo la producción doméstica en aplicaciones de vehículos eléctricos y artículos deportivos; sin embargo, la información disponible no indica el estado de calificación para programas aeroespaciales de exportación. Por lo tanto, es probable que la competencia siga siendo más intensa en la calificación aeroespacial y en la eficiencia de procesos para aplicaciones automotrices e industriales.
Líderes de la industria de cinta termoplástica
-
Solvay
-
TORAY INDUSTRIES, INC.
-
Evonik Industries AG
-
SABIC
-
TEIJIN LIMITED
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de cinta termoplástica Empresas cubiertas en este informe
- Arkema
- Avient Corporation
- BASF
- Celanese Corporation
- CompTape B.V.
- Covestro AG
- Evonik Industries AG
- Hexcel Corporation
- Mitsui Chemicals, Inc.
- SABIC
- SGL Carbon
- Solvay
- Syensqo
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Victrex plc
Desarrollos recientes de la industria en Mercado de cinta termoplástica
- Octubre de 2025: el preimpregnado epoxi CYCOM EP2190 de Syensqo fue añadido a la base de datos del Centro Nacional de Rendimiento de Materiales Avanzados (NCAMP) tanto en formato de cinta unidireccional (UD) (sobre fibra Teijin IMS65) como en formato de tejido. Se espera que los paquetes de datos de calificación disponibles públicamente aceleren los plazos de adopción para los programas aeroespaciales.
- Septiembre de 2025: Avient Corporation presentó su cinta UD de termoplástico reforzado con fibra continua Polystrand de 50 pulgadas de ancho en la Exposición de Compuestos y Materiales Avanzados (CAMX) 2025. La cinta termoplástica se fabrica en Englewood, Colorado, y está destinada a mejorar la eficiencia de fabricación y la escalabilidad de producción para compuestos termoplásticos en mercados existentes y en desarrollo.
Alcance del informe del mercado global de cinta termoplástica
Una cinta termoplástica es una cinta o tira a base de polímero que se ablanda y se vuelve flexible cuando se calienta, y luego se endurece en una forma o unión fuerte y duradera al enfriarse. Estas cintas se utilizan ampliamente en industrias como la aeroespacial, la automotriz y la construcción, donde se requieren una unión confiable e integridad estructural.
El mercado de cinta termoplástica está segmentado por tipo de fibra, tipo de resina, industria de usuario final y geografía. Por tipo de fibra, el mercado está segmentado en fibra de carbono, fibra de vidrio y otros. Por tipo de resina, el mercado está segmentado en poliarileterketona (PAEK), sulfuro de polifenileno (PPS), poliamida (PA), polipropileno (PP) y otros. Por industria de usuario final, el mercado está segmentado en aeroespacial y defensa, automotriz y transporte, petróleo y gas, artículos deportivos, salud y otros. El informe también cubre los tamaños y pronósticos del mercado de cinta termoplástica en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Fibra de carbono |
| Fibra de vidrio |
| Otros |
| Poliarileterketona (PAEK) |
| Sulfuro de polifenileno (PPS) |
| Poliamida (PA) |
| Polipropileno (PP) |
| Otros |
| Aeroespacial y defensa |
| Automotriz y transporte |
| Petróleo y gas |
| Artículos deportivos |
| Salud |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de fibra | Fibra de carbono | |
| Fibra de vidrio | ||
| Otros | ||
| Por tipo de resina | Poliarileterketona (PAEK) | |
| Sulfuro de polifenileno (PPS) | ||
| Poliamida (PA) | ||
| Polipropileno (PP) | ||
| Otros | ||
| Por industria de usuario final | Aeroespacial y defensa | |
| Automotriz y transporte | ||
| Petróleo y gas | ||
| Artículos deportivos | ||
| Salud | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de cinta termoplástica?
El tamaño del mercado de cinta termoplástica se valoró en 6,79 mil millones de USD en 2026 y se estima que crecerá desde 7,25 mil millones de USD en 2027 hasta 10,33 mil millones de USD para 2032, a una CAGR del 7,32% durante el período de pronóstico (2027-2032).
¿Qué tipo de resina está creciendo más rápido en las aplicaciones de cinta termoplástica?
Se prevé que el PP crezca a una CAGR del 8,42% hasta 2032, respaldado por la demanda de carcasas de baterías automotrices.
¿Qué aplicación de usuario final se espera que crezca más rápido?
Se espera que el sector automotriz y de transporte se expanda a una CAGR del 9,04% hasta 2032, impulsado por las carcasas de baterías de vehículos eléctricos y los componentes estructurales.
¿Qué región se está expandiendo más rápido en el mercado de cinta termoplástica?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,73% hasta 2032, respaldado por la producción de vehículos eléctricos en China y el desarrollo del termoplástico reforzado con fibra de carbono (CFRTP) en Japón.