
Marktgröße und Marktanteil für thermoplastisches Band
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 7.25 Milliarden US-Dollar |
| Marktgröße (2032) | 10.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.32 % |
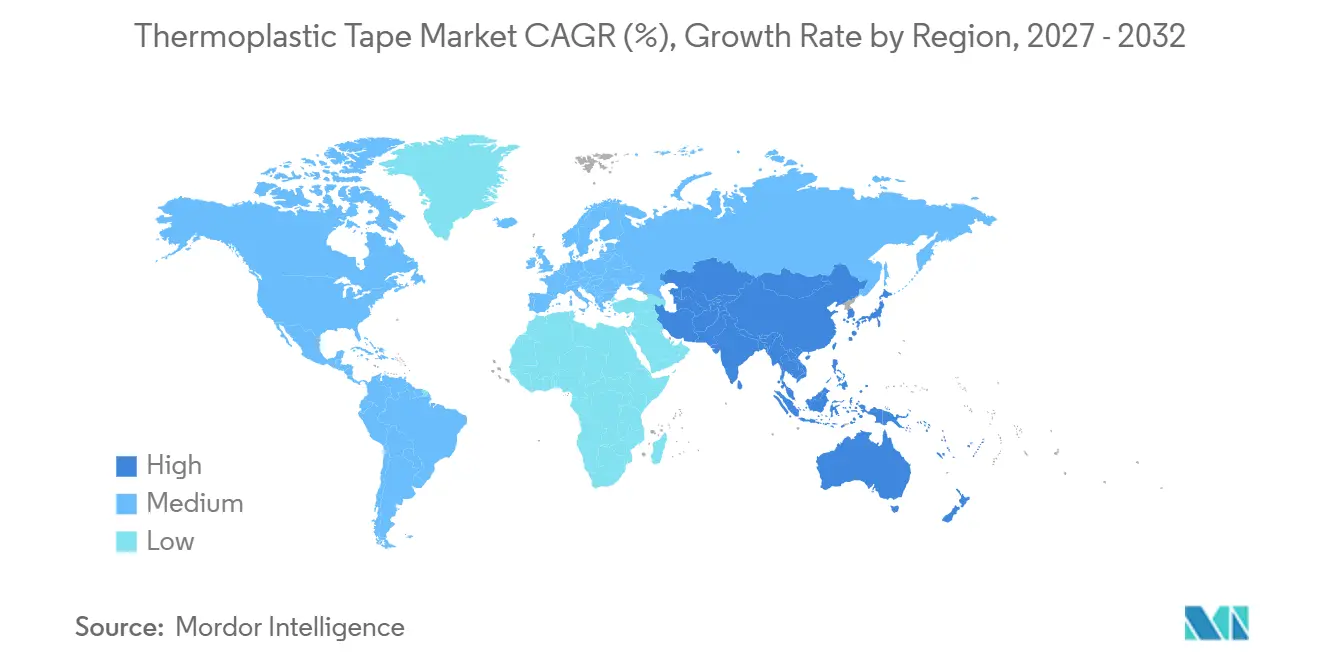
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
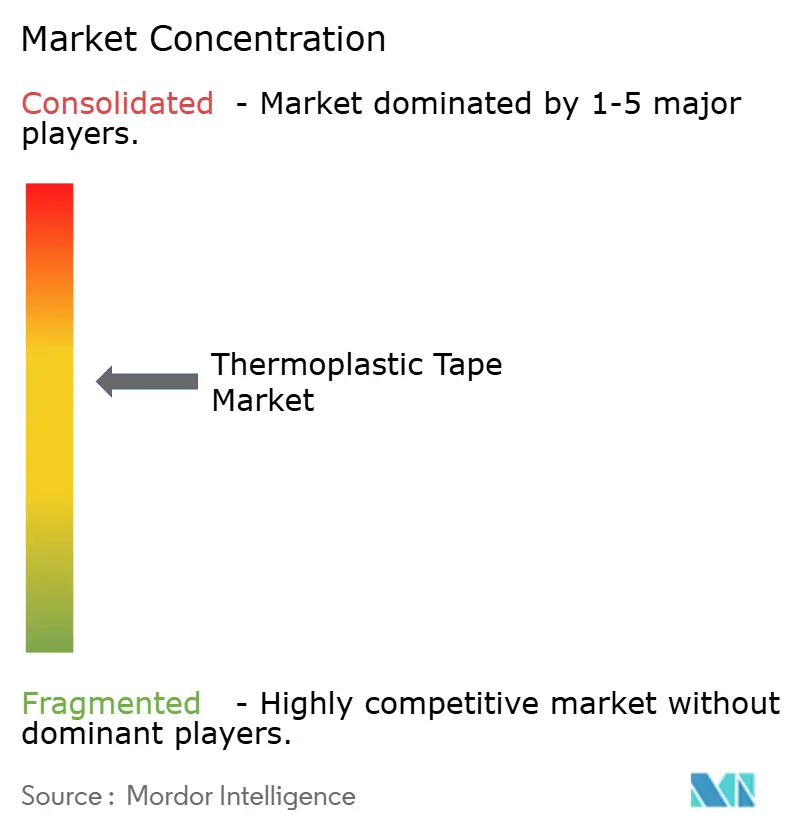
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für thermoplastisches Band von Mordor Intelligence
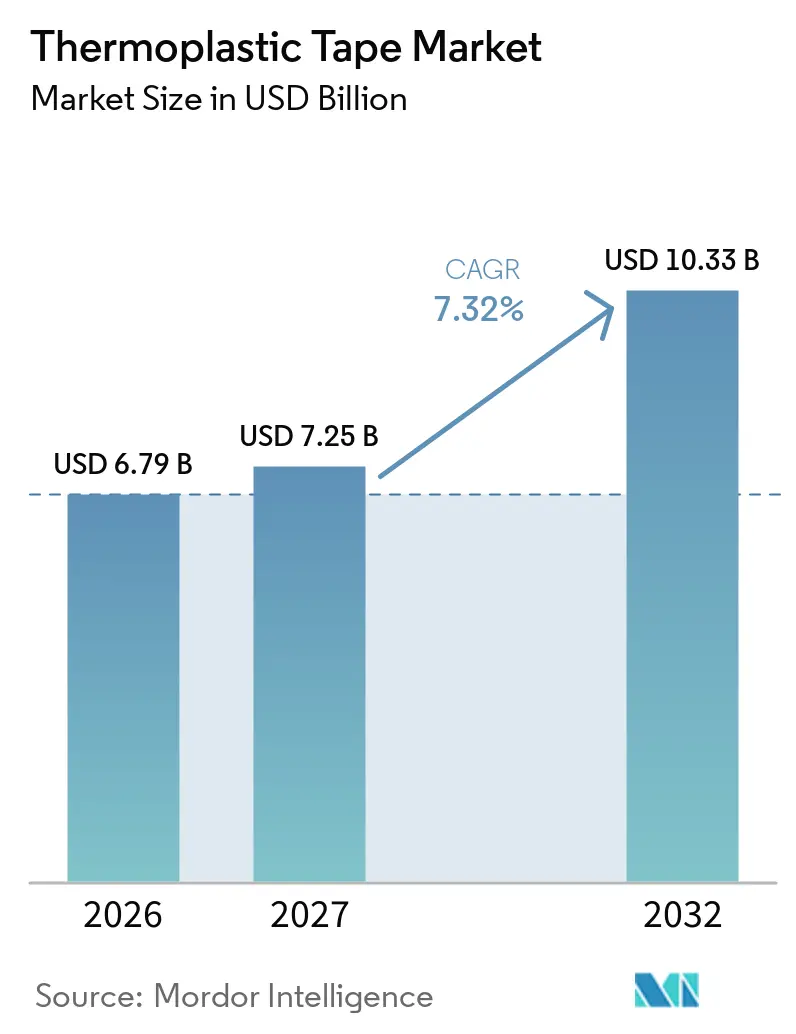
Die Marktgröße für thermoplastisches Band wurde im Jahr 2026 auf 6,79 Milliarden USD geschätzt und wird voraussichtlich von 7,25 Milliarden USD im Jahr 2027 auf 10,33 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,32 % während des Prognosezeitraums (2027–2032). Der Markt für thermoplastisches Band profitiert von Produktionsmethoden, die die Fertigungszeit für Verbundwerkstoffe verkürzen und die Abhängigkeit von Autoklaven reduzieren. Luft- und Raumfahrthersteller benötigen eine höhere Ausbringung aus Kurzstreckenprogrammen, was Materialien begünstigt, die schnell abgelegt und konsolidiert werden können. Automobilhersteller verwenden diese Materialien auch in Batteriegehäusen und Strukturbauteilen, da sie leichtere Fahrzeugdesigns anstreben. Recyclingfähigkeit wird bei der Materialauswahl zunehmend relevant, insbesondere für Hersteller, die Produktionsausschuss und Verpflichtungen am Ende des Produktlebenszyklus verwalten. Der Markt sieht sich jedoch Einschränkungen durch hohe Ausrüstungskosten, hohe Preise für PAEK- und Kohlenstofffasersysteme sowie unzureichend entwickelte Zertifizierungsprozesse für geschweißte thermoplastische Strukturen gegenüber.
Wichtigste Erkenntnisse des Berichts
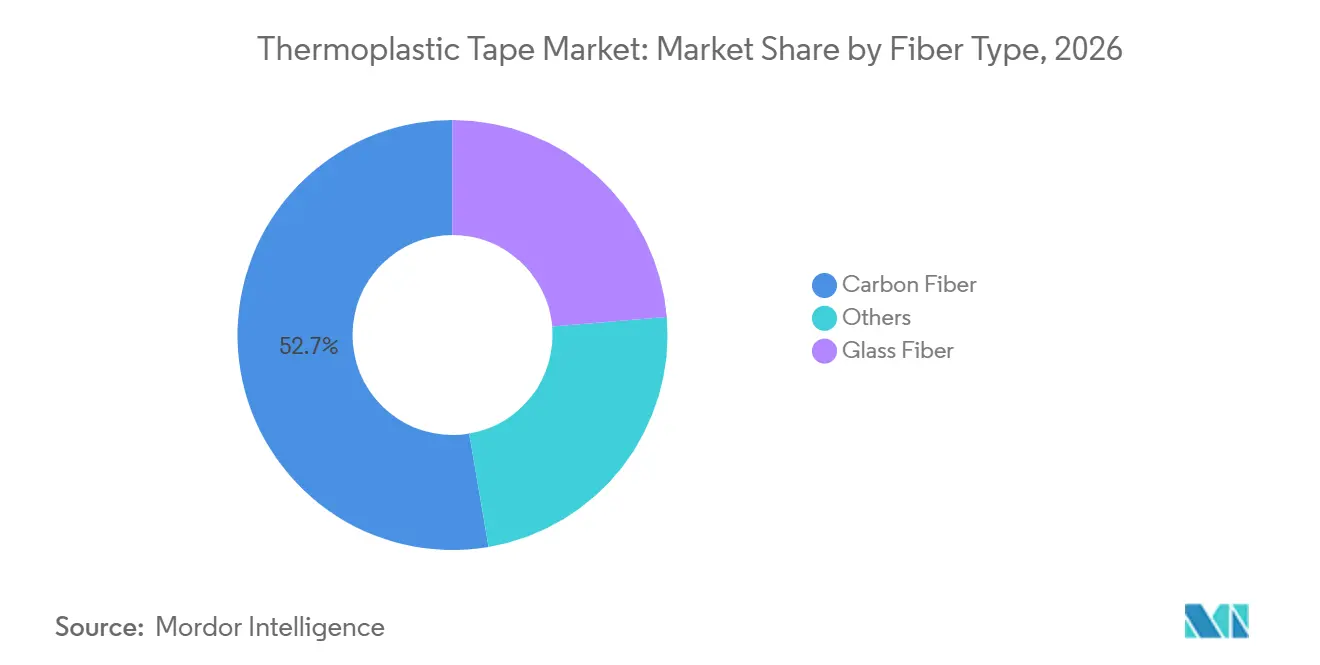
- Nach Fasertyp hielt Kohlenstofffaser im Jahr 2026 einen Marktanteil von 52,67 % am Markt für thermoplastisches Band und wird voraussichtlich bis 2032 mit einem CAGR von 8,07 % wachsen.
- Nach Harztyp hielt Polyaryletherketone (PAEK) im Jahr 2026 einen Marktanteil von 38,14 % am Markt für thermoplastisches Band, während Polypropylen (PP) bis 2032 voraussichtlich mit einem CAGR von 8,42 % wachsen wird.
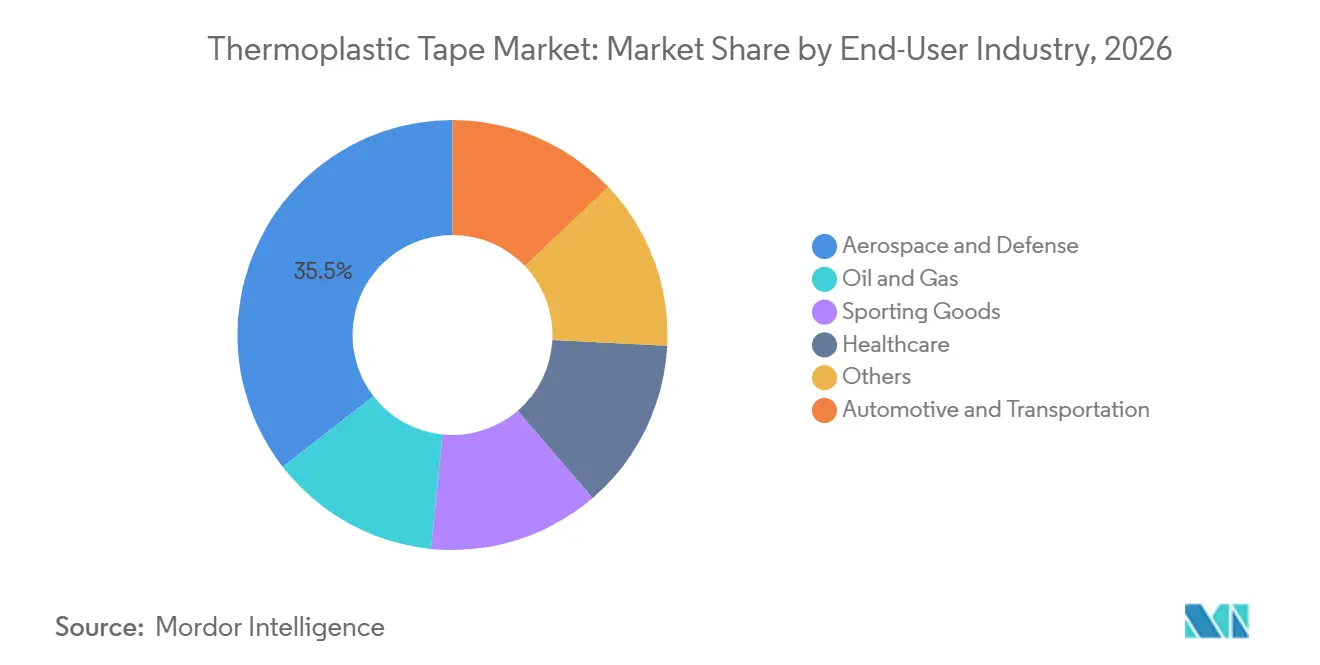
- Nach Endverbraucherbranche entfielen im Jahr 2026 35,51 % der Marktgröße für thermoplastisches Band auf Luft- und Raumfahrt sowie Verteidigung, während Automobil und Transport bis 2032 voraussichtlich mit einem CAGR von 9,04 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 32,33 % am Markt für thermoplastisches Band auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,73 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an die Gewichtsreduzierung in der Luft- und Raumfahrt sowie im Automobilbereich | +1.8% | Global, mit Schwerpunkt in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Einführung von automatisierter Faserablage und automatisiertem Bandlegen | +1.5% | Nordamerika und Europa, mit schneller Verbreitung in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Anforderungen an Recyclingfähigkeit und kreislauforientiertes Design | +0.8% | Kernbereich Europäische Union, mit Ausstrahlungseffekten auf Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Schnellere Verarbeitung außerhalb des Autoklaven und Fusionsschweißen | +1.2% | Global, angeführt von Nordamerika, Deutschland und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Gewichtsreduzierung von Batteriegehäusen für Elektrofahrzeuge | +1.4% | China, Deutschland und Südkorea, mit frühen Zuwächsen in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an die Gewichtsreduzierung in der Luft- und Raumfahrt sowie im Automobilbereich
Gewichtsreduzierung unterstützt sowohl die Einhaltung regulatorischer Anforderungen als auch die Produktleistung und stärkt die Nachfrage nach Hochleistungsbändern. Der Markt für thermoplastisches Band profitiert davon, dass Flugzeughersteller die Ausbringung aus Kurzstreckenprogrammen steigern. Automatisiertes Bandlegen und automatisierte Faserablage können die Fertigungszyklen für Verbundwerkstoffe im Vergleich zu herkömmlichen Duroplastprozessen verkürzen. Kohlenstofffaserverstärkte Thermoplaste werden in Rumpf-, Flügel- und Druckbehälteranwendungen eingesetzt, da sie eine Kombination aus Steifigkeit und Recyclingfähigkeit bieten. Automobilhersteller erwägen auch bandbasierte Organosheets für Bodenstrukturen und Säulenverstärkungen. Diese breitere Nutzung könnte die Nachfrage über Luft- und Raumfahrtanwendungen hinaus im Markt für thermoplastisches Band ausweiten.
Einführung von automatisierter Faserablage und automatisiertem Bandlegen
Automatisierte Faserablage und automatisiertes Bandlegen sind etablierte Produktionsmethoden in zertifizierten Luft- und Raumfahrtprogrammen. Ihre breitere Nutzung steigert die Nachfrage nach Bändern, die mit kontrollierten Geschwindigkeiten und Temperaturen abgelegt werden können. Eine im Jahr 2025 veröffentlichte Studie ergab, dass Verdichtungskraft und Werkzeugtemperatur entscheidende Faktoren für die Erzielung einwandfreier infrarotunterstützter AFP-Laminate waren[1]. Niedrigschmelzende Polyaryletherketone (PAEK)-Systeme können den Energieverbrauch senken und das praktische Betriebsfenster für die automatisierte Verarbeitung erweitern. Im Mai 2026 meldete Toray Advanced Composites erweiterte Qualifizierungen des Nationalen Zentrums für fortschrittliche Materialleistung (NCAMP) für sein niedrigschmelzendes PAEK-Materialsystem, was dessen Einsatz in Luft- und Raumfahrt-Designprogrammen unterstützt. Diese Prozessfortschritte verbessern die Grundlage für die automatisierte Produktion im gesamten Markt für thermoplastisches Band.
Anforderungen an Recyclingfähigkeit und kreislauforientiertes Design
Recyclingfähigkeit wird in regulierten Produktkategorien, insbesondere in Europa, zu einem Beschaffungskriterium. Thermoplastische Verbundwerkstoffbänder können erneut erhitzt und umgeformt werden, was die Rückgewinnung von Produktionsausschuss ermöglicht und die Demontage von Bauteilen unterstützt. Eine Studie aus dem Jahr 2025 ergab, dass ein thermoplastisches Verbundwerkstofszenario Recyclingvorteile und die niedrigsten Produktionskosten unter den bewerteten Szenarien bot, während es dennoch ein sorgfältiges Design für hochbelastete Anwendungen erforderte. Diese Eigenschaften sind für Hersteller relevant, die auf Anforderungen an kreislauforientiertes Design und Herstellerverantwortung reagieren. Polypropylen (PP)-Bandsysteme sind besonders relevant bei Produkten mit mittlerer Leistung, bei denen die geschlossene Materialrückgewinnung einen kommerziellen Wert hat. Dieser Faktor erweitert die Anwendungsbasis des Marktes für thermoplastisches Band.
Schnellere Verarbeitung außerhalb des Autoklaven und Fusionsschweißen
Der Markt für thermoplastisches Band profitiert von Produktionsmethoden, die die gesamten Fertigungskosten und nicht nur die Materialpreise berücksichtigen. Die NASA dokumentierte eine hochratige automatisierte Faserablage (AFP) gefolgt von einer Vakuumbeutelkonsolidierung für Kohlenstofffaser/PEEK (CF/PEEK)- und CF/PEKK-Systeme im Rahmen ihres HiCAM-Projekts. Das Projekt zielte auf eine 4- bis 6-fache Verbesserung der Fertigungsgeschwindigkeit für Verbundwerkstoffflugzeuge ab. Thermoplastische Laminate können auch durch Widerstands-, Induktions- oder Ultraschallschweißen verbunden werden. Diese Ansätze können den Bedarf an mechanischen Verbindungselementen und Klebefilmen reduzieren. Schnelleres Formen und Schweißen kann Herstellern helfen, stärker automatisierte Montagelinien für Luft- und Raumfahrtstrukturen zu entwickeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verarbeitungstemperaturen und Ausrüstungsanforderungen | -0.6% | Global, am stärksten einschränkend in Südostasien und Südamerika | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für PAEK-, PEEK-, PEKK- und Kohlenstofffasersysteme | -0.8% | Global, insbesondere begrenzt auf preissensible Märkte in Asien und Südamerika | Langfristig (≥ 4 Jahre) |
| Unvollständige Zertifizierungsstandards für thermoplastische Verbundwerkstoffe | -0.5% | Nordamerika und Europa, die primären Zertifizierungszuständigkeiten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verarbeitungstemperaturen und Ausrüstungsanforderungen
PAEK-, PEEK- und PEKK-Systeme erfordern Verarbeitungstemperaturen von 300 bis 400 °C. Dies erhöht die Investitionskosten für Heiz-, Ablege-, Konsolidierungs- und Prüfanlagen. Infolgedessen konzentriert sich die Einführung auf größere Zulieferer, die dedizierte Linien für automatisierte Faserablage (AFP) und automatisiertes Bandlegen (ATL) betreiben. Kleinere Verbundwerkstoffhersteller können Schwierigkeiten haben, die zur Verarbeitung dieser Materialien erforderlichen Anlagen zu beschaffen. Diese Einschränkung kann Versorgungsengpässe verursachen, wenn Luft- und Raumfahrtprogramme die Ausbringung steigern, und den Marktzugang in Regionen mit weniger etablierter Verbundwerkstofffertigungskapazität einschränken.
Hohe Kosten für PAEK-, PEEK-, PEKK- und Kohlenstofffasersysteme
PAEK-Familienharze und Kohlenstofffasern bleiben in vielen Anwendungen teurer als Duroplast-Epoxid und Glasfaser. Dieser Kostenunterschied begrenzt ihren Einsatz in Fällen, in denen die Leistungsanforderungen kein Premiummaterialsystem rechtfertigen, was sich am direktesten auf preissensible Automobil-, Industrie- und Verbraucheranwendungen auswirkt. Die Kosten für Kohlenstofffaservorstufen beeinflussen auch die Bandökonomie, da Hersteller weniger Formulierungsoptionen haben, um Rohstoffveränderungen aufzufangen. Integrierte Zulieferer können dieses Risiko teilweise durch die Kombination von Polymer-, Faser- und Bandoperationen steuern. Die Kapitalanforderungen für dieses Integrationsniveau bleiben jedoch eine Kostenbarriere im Markt für thermoplastisches Band.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fasertyp:
Kohlenstofffaser führt sowohl bei Marktanteil als auch beim WachstumKohlenstofffaser hält im Jahr 2026 einen Marktanteil von 52,67 % am Markt für thermoplastisches Band und wird voraussichtlich bis 2032 mit einem CAGR von 8,07 % wachsen. Ihre Position spiegelt die hohen mechanischen Leistungsanforderungen in Luft- und Raumfahrt- sowie Verteidigungsstrukturen wider, bei denen die Verstärkung anspruchsvollen Lasten und Temperaturen standhalten muss. Hochtemperatur-PAEK-, PEKK- und PEEK-Systeme sind auf Kohlenstofffaserverstärkung angewiesen, um die strukturelle Leistung bei erhöhten Temperaturen aufrechtzuerhalten. Kohlenstofffaserbänder werden für Anwendungen bewertet, die von primären Luft- und Raumfahrtstrukturen bis hin zu Batterierahmen für Automobile, Säulenverstärkungen und Crashmanagementteilen reichen. Diese Bandbreite an Anwendungen unterstützt die Nachfrage sowohl in hochwertigen Luft- und Raumfahrtanwendungen als auch in mengenorientierten Automobilprogrammen.
Glasfaser bleibt relevant, wo Kosten, elektrische Isolierung oder Radartransparenz Vorrang vor Steifigkeit haben. Sie wird in Anwendungen wie Batteriegehäuseseitenwänden und Radomstrukturen eingesetzt, bei denen diese Eigenschaften wichtiger sind als die Tragfähigkeit. Eine Studie aus dem Jahr 2025 berichtete, dass die Kombination von Kohlenstofffaserband mit Glasfaserthermoplasten die Zugeigenschaften um 129 % und die Biegefestigkeit um 192 % verbesserte. Hybridstrukturen können Herstellern helfen, Leistung und Kosten bei Teilen mit unterschiedlichen Designanforderungen auszubalancieren. PP-Matrix-Glasfaserprodukte stehen in Industrie- und Sportartikelanwendungen unter starkem Preiswettbewerb, was ihre Kundenbasis erweitern, aber gleichzeitig die Lieferantenmargen komprimieren kann. Kohlenstofffaser behält die führende Rolle im Markt für thermoplastisches Band, während Glasfaser die Einführung in kostenempfindlichen Anwendungen verbreitert.

Nach Harztyp:
PAEK verankert die Luft- und Raumfahrt, während PP im Automobilbereich beschleunigtPAEK entfiel im Jahr 2026 auf 38,14 % des Marktanteils für thermoplastisches Band. Seine Hochtemperaturfähigkeit und Kompatibilität mit automatisierter Faserablage (AFP), automatisiertem Bandlegen (ATL) und Thermoformen unterstützen seinen Einsatz in primären Luft- und Raumfahrtstrukturen, die eine kontrollierte, wiederholbare Fertigung erfordern. Niedrigschmelzende PAEK-Systeme können ein breiteres Verarbeitungsfenster als herkömmliche PEEK-Systeme bieten, was den Energiebedarf und die Anlagenbelastung bei der Hochratenverarbeitung reduziert. Torays Erweiterung der Qualifizierungen des Nationalen Zentrums für fortschrittliche Materialleistung (NCAMP) im Jahr 2026 für ein niedrigschmelzendes PAEK-Materialsystem unterstützt dessen Einsatz in qualifizierten Luft- und Raumfahrtanwendungen. PAEK bleibt zentral für den Markt für thermoplastisches Band, wo Temperaturbeständigkeit und Zertifizierungsstatus die primären Anforderungen sind.
PPS wird in Anwendungen eingesetzt, die chemische Beständigkeit erfordern, einschließlich Industrierohrleitungen und Verteidigungskomponenten. PA-Bänder werden in Automobil- und Sportartikelprodukten verwendet, bei denen die Harzauswahl Verarbeitungs-, Gewichts- und Nachhaltigkeitsanforderungen widerspiegelt. Arkema präsentierte auf der JEC World 2026 biobasiertes PA11-Unidirektionalband und demonstrierte damit, wie erneuerbare Rohstoffe in Harzentscheidungen integriert werden können. PP wird bis 2032 voraussichtlich mit einem CAGR von 8,42 % wachsen, der schnellsten Rate unter den Harztypen, aufgrund seiner geringen Dichte, Schlagzähigkeit, Recyclingfähigkeit und Kompatibilität mit Automobilzykluszeiten. PEI, PC und PVDF nehmen spezialisierte Positionen in der Halbleiterhandhabung, Medizingeräten und Offshore-Anwendungen ein.
Nach Endverbraucherbranche:
Luft- und Raumfahrt dominiert, während Automobil die höchste Wachstumsdynamik aufweistLuft- und Raumfahrt sowie Verteidigung entfielen im Jahr 2026 auf 35,51 % der Marktgröße für thermoplastisches Band. Flugzeuge der neuen Generation verwenden zunehmend Bänder in Strukturbauteilen, da Hersteller schnellere, wiederholbarere und weniger arbeitsintensive Fertigungsprozesse anstreben. Das HELUES-Projekt demonstrierte ein Überfügelklappenbauteil, das mittels einstufiger Formgebung und Spritzgussübermolding hergestellt wurde. Arkema und Hexcel berichteten, dass dieser Ansatz die Montageschritte um bis zu 90 % reduzierte und die Zykluszeit unter 2 Minuten hielt. Dieses Ergebnis demonstriert das Potenzial für eine vereinfachte Produktion von Luft- und Raumfahrtteilen, während die Luft- und Raumfahrt das primäre Wertsegment des Marktes für thermoplastisches Band bleibt.
Automobil und Transport werden bis 2032 voraussichtlich mit einem CAGR von 9,04 % wachsen. EV-Batteriegehäuse und Karosserie-in-Weiß-Einsätze sind die kurzfristigen Nachfragequellen, da Hersteller leichtere Teile benötigen, die in großen Mengen produziert werden können. Automobilhersteller benötigen auch Materialien, die das Aufprallverhalten verbessern und gleichzeitig in etablierte Produktionspläne passen. Öl und Gas bleiben wichtig für thermoplastische Verbundwerkstoffrohre, die in Offshore-Steigrohren und Bohrlochverrohrungen eingesetzt werden. Victrex berichtete, dass TechnipFMC im Mai 2025 einen Technologievertrag von Petrobras für sein Magma-Verbundwerkstoffrohrprogramm erhielt. Sportartikel und Gesundheitswesen bieten kleinere, spezialisierte Möglichkeiten, einschließlich recycelbarer Sportkomponenten und sterilisationsbeständiger PEEK- oder PAEK-Medizinteile.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 32,33 % am Markt für thermoplastisches Band. Die Region weist eine starke Konzentration von Luft- und Raumfahrt-OEM-Zulieferern, Verteidigungsverbundwerkstoffanlagen und FAA-Zertifizierungsaktivitäten auf. Die HiCAM-Arbeit der NASA spiegelt die öffentliche Unterstützung für eine schnellere thermoplastische Verbundwerkstoffverarbeitung in der US-amerikanischen Luftfahrtfertigung wider. Das regionale Zertifizierungsumfeld begünstigt Zulieferer, die validierte Konstruktionsdaten entwickeln, kann jedoch den Markteintritt für kleinere Unternehmen ohne die Ressourcen für Qualifizierungsarbeiten verlangsamen. Diese Bedingungen machen Nordamerika zur primären Nachfragebasis für den Markt für thermoplastisches Band.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,73 % wachsen. Chinas EV-Produktion unterstützt die Nachfrage nach leichten Batteriegehäusesystemen, während Japan die Qualifizierung von kohlenstofffaserverstärkten Thermoplasten für zukünftige inländische Luftfahrtanwendungen vorantreibt. Fukuvi Chemical Industry schloss im Oktober 2025 ein Projekt der Neuen Energie- und Industrietechnologie-Entwicklungsorganisation (NEDO) zur Massenproductionstechnologie für thermoplastisches CFRTP ab[2]. Das Projekt zeigt, dass japanische Zulieferer inländische Produktionskapazitäten für fortschrittliche Verbundwerkstoffanwendungen aufbauen, und asiatische Hersteller den Preiswettbewerb in PP- und Glasfasersystemen verstärken.
Europa, Südamerika, der Nahe Osten und Afrika
Europa verfügt über eine integrierte Basis aus Verbundwerkstoffforschung, Materialchemie und Anwendungstechnik. Anforderungen an kreislauforientiertes Design unterstützen das Interesse an umschmelzbaren Materialien und der Rückgewinnung von Ausschuss, während die Entwicklung von Spezialharzen den Markt für thermoplastisches Band unterstützt. Südamerika befindet sich noch in einem früheren Stadium, obwohl Offshore-Öl- und Gasanwendungen eine Nachfrage nach thermoplastischen Verbundwerkstoffrohren erzeugen können. Die Nachfrage im Nahen Osten und in Afrika wird ebenfalls durch die Öl- und Gasinfrastruktur angetrieben, wo Korrosionsbeständigkeit und geringeres installiertes Gewicht wertvoll sind. Diese regionalen Märkte werden sich wahrscheinlich durch spezialisierte Projekte entwickeln, bevor eine breitere Einführung im Automobil- oder Luft- und Raumfahrtsektor erfolgt.
Wettbewerbslandschaft
Der Markt für thermoplastisches Band ist mäßig konsolidiert. Zulieferer, die Polymerchemie, Faserproduktion und Bandkonvertierung kombinieren, haben in Luft- und Raumfahrtprogrammen einen Vorteil, da sie Materialien mit Fertigungswissen und Qualifizierungsunterstützung verbinden können. Victrex, Arkema und Syensqo halten Positionen in den PAEK- und PEKK-Lieferketten, wo Materialexpertise und Qualifizierungsdaten erhebliche Markteintrittsbarrieren schaffen. Toray und Teijin bieten integrierte Fähigkeiten in Kohlenstofffaser und Harz, die vollständige Materialpakete unterstützen. Diese Positionen erschweren es unabhängigen Bandkonvertern, in den höherwertigen Segmenten des Marktes für thermoplastisches Band zu konkurrieren.
Im Mai 2026 erweiterte Toray Advanced Composites die Qualifizierungen des Nationalen Zentrums für fortschrittliche Materialleistung (NCAMP) für sein Cetex TC1225 niedrigschmelzendes PAEK-Verbundwerkstoffmaterialsystem. Qualifizierte Datensätze unterstützen dauerhafte Kundenbeziehungen, da Luft- und Raumfahrtdesigner Materialzulässigkeiten auf der Grundlage genehmigter Systeme aufbauen. Auf der Paris Air Show 2025 demonstrierten Arkema und Hexcel das HELUES-Überfügelklappenkonzept, das einen Weg zur Reduzierung von Luft- und Raumfahrtmontageschritten durch Formgebung und Übermolding aufzeigte. Diese Entwicklungen zeigen, dass qualifizierte Materialien und skalierbare Fertigungsmethoden wichtige Wettbewerbsfaktoren im Markt für thermoplastisches Band sind.
Das mittlere Automobilsegment bleibt offener, da PP-basierte und PA-basierte Systeme weniger ausgereifte, großvolumige Lieferketten haben. Im August 2025 brachte Avient ein 50 Zoll breites Polystrand-Unidirektional-Verbundwerkstoffband auf den Markt, um die Fertigungseffizienz und Skalierbarkeit für Kunden zu verbessern. Dies adressiert Konvertierungskosten und Durchsatz, die zentrale Überlegungen für Automobilkäufer sind. Chinesische Hersteller weiten die inländische Produktion in EV- und Sportartikelanwendungen aus; die verfügbaren Materialien weisen jedoch keinen Qualifizierungsstatus für Luft- und Raumfahrtexportprogramme auf. Der Wettbewerb wird daher voraussichtlich am stärksten bei der Luft- und Raumfahrtzertifizierung und bei der Prozesseffizienz für Automobil- und Industrieanwendungen bleiben.
Marktführer in der Branche für thermoplastisches Band
-
Solvay
-
TORAY INDUSTRIES, INC.
-
Evonik Industries AG
-
SABIC
-
TEIJIN LIMITED
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für thermoplastisches Band Unternehmen in diesem Bericht
- Arkema
- Avient Corporation
- BASF
- Celanese Corporation
- CompTape B.V.
- Covestro AG
- Evonik Industries AG
- Hexcel Corporation
- Mitsui Chemicals, Inc.
- SABIC
- SGL Carbon
- Solvay
- Syensqo
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Victrex plc
Neueste Industrielle Entwicklungen in Markt für thermoplastisches Band
- Oktober 2025: Syensqos CYCOM EP2190-Epoxidprepreg wurde in die Datenbank des Nationalen Zentrums für fortschrittliche Materialleistung (NCAMP) sowohl im Unidirektional (UD)-Bandformat (auf Teijin IMS65-Faser) als auch im Gewebeformat aufgenommen. Die öffentlich zugänglichen Qualifizierungsdatenpakete sollen die Einführungszeiträume für Luft- und Raumfahrtprogramme beschleunigen.
- September 2025: Avient Corporation stellte auf der Composites and Advanced Materials Expo (CAMX) 2025 sein Polystrand 50 Zoll breites kontinuierlich faserverstärktes thermoplastisches UD-Band vor. Das thermoplastische Band wird in Englewood, Colorado, hergestellt und soll die Fertigungseffizienz und Produktionsskalierbarkeit für thermoplastische Verbundwerkstoffe in bestehenden und sich entwickelnden Märkten verbessern.
Umfang des globalen Marktberichts für thermoplastisches Band
Ein thermoplastisches Band ist ein polymerbasiertes Band oder ein Streifen, der sich beim Erhitzen erweicht und formbar wird und beim Abkühlen eine feste, dauerhafte Form oder Verbindung annimmt. Diese Bänder werden in verschiedenen Branchen wie Luft- und Raumfahrt, Automobil und Bauwesen eingesetzt, wo zuverlässige Verbindung und strukturelle Integrität erforderlich sind.
Der Markt für thermoplastisches Band ist nach Fasertyp, Harztyp, Endverbraucherbranche und Geografie segmentiert. Nach Fasertyp ist der Markt in Kohlenstofffaser, Glasfaser und Sonstige segmentiert. Nach Harztyp ist der Markt in Polyaryletherketone (PAEK), Polyphenylensulfid (PPS), Polyamid (PA), Polypropylen (PP) und Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Luft- und Raumfahrt sowie Verteidigung, Automobil und Transport, Öl und Gas, Sportartikel, Gesundheitswesen und Sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für thermoplastisches Band in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kohlenstofffaser |
| Glasfaser |
| Sonstige |
| Polyaryletherketone (PAEK) |
| Polyphenylensulfid (PPS) |
| Polyamid (PA) |
| Polypropylen (PP) |
| Sonstige |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Transport |
| Öl und Gas |
| Sportartikel |
| Gesundheitswesen |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fasertyp | Kohlenstofffaser | |
| Glasfaser | ||
| Sonstige | ||
| Nach Harztyp | Polyaryletherketone (PAEK) | |
| Polyphenylensulfid (PPS) | ||
| Polyamid (PA) | ||
| Polypropylen (PP) | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Luft- und Raumfahrt sowie Verteidigung | |
| Automobil und Transport | ||
| Öl und Gas | ||
| Sportartikel | ||
| Gesundheitswesen | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für thermoplastisches Band?
Die Marktgröße für thermoplastisches Band wurde im Jahr 2026 auf 6,79 Milliarden USD geschätzt und wird voraussichtlich von 7,25 Milliarden USD im Jahr 2027 auf 10,33 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,32 % während des Prognosezeitraums (2027–2032).
Welcher Harztyp wächst in Anwendungen für thermoplastisches Band am schnellsten?
PP wird bis 2032 voraussichtlich mit einem CAGR von 8,42 % wachsen, unterstützt durch die Nachfrage nach Batteriegehäusen für Automobile.
Welche Endverbraucheranwendung wird voraussichtlich am schnellsten wachsen?
Automobil und Transport werden bis 2032 voraussichtlich mit einem CAGR von 9,04 % wachsen, angeführt von EV-Batteriegehäusen und Strukturbauteilen.
Welche Region wächst für thermoplastisches Band am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,73 % wachsen, unterstützt durch die EV-Produktion in China und die Entwicklung von kohlenstofffaserverstärkten Thermoplasten (CFRTP) in Japan.