
Taille et part du marché des rubans thermoplastiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
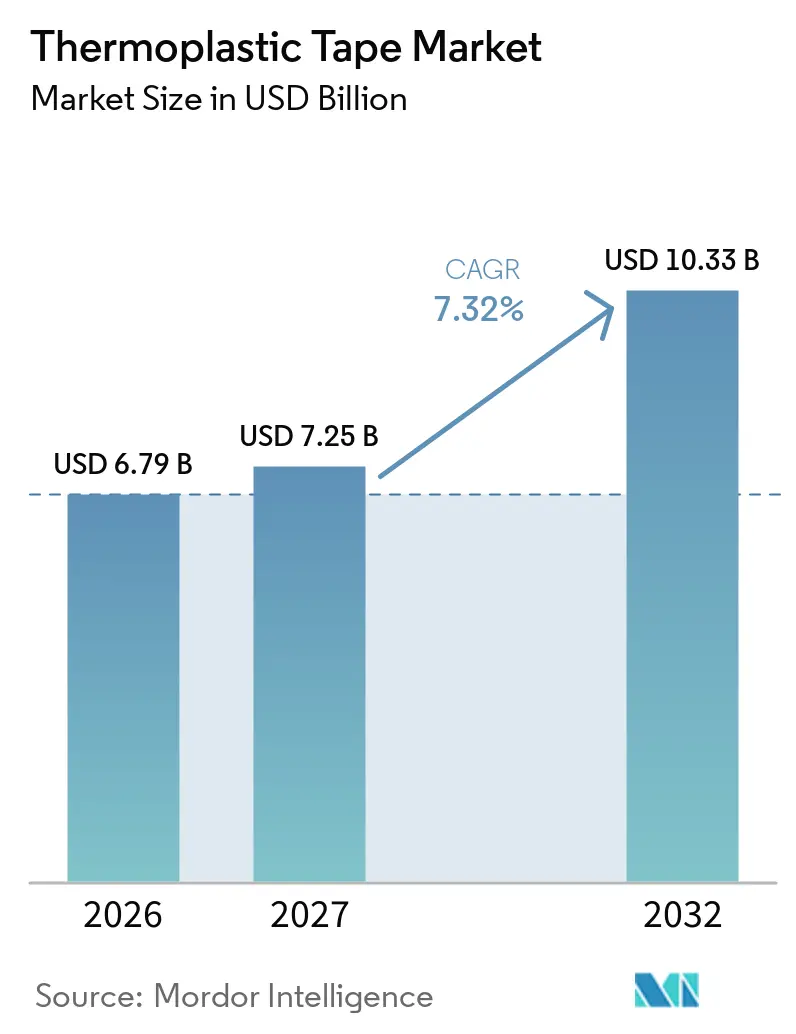
| Taille du Marché (2027) | 7.25 Milliards de dollars |
| Taille du Marché (2032) | 10.33 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des rubans thermoplastiques par Mordor Intelligence
La taille du marché des rubans thermoplastiques était évaluée à 6,79 milliards USD en 2026 et devrait croître de 7,25 milliards USD en 2027 à 10,33 milliards USD d'ici 2032, à un CAGR de 7,32 % durant la période de prévision (2027-2032). Le marché des rubans thermoplastiques bénéficie de méthodes de production qui réduisent le temps de fabrication des composites et limitent la dépendance aux autoclaves. Les fabricants aérospatiaux exigent une production plus élevée des programmes d'avions monocouloirs, ce qui favorise les matériaux pouvant être déposés et consolidés rapidement. Les constructeurs automobiles utilisent également ces matériaux dans les boîtiers de batteries et les pièces structurelles dans leur recherche de conceptions de véhicules plus légères. La recyclabilité devient de plus en plus pertinente dans la sélection des matériaux, notamment pour les fabricants gérant les déchets de production et les obligations de fin de vie. Cependant, le marché est confronté à des contraintes liées aux coûts élevés des équipements, aux prix élevés des systèmes PAEK et à base de fibre de carbone, ainsi qu'aux processus de certification insuffisamment développés pour les structures thermoplastiques soudées.
Points clés du rapport
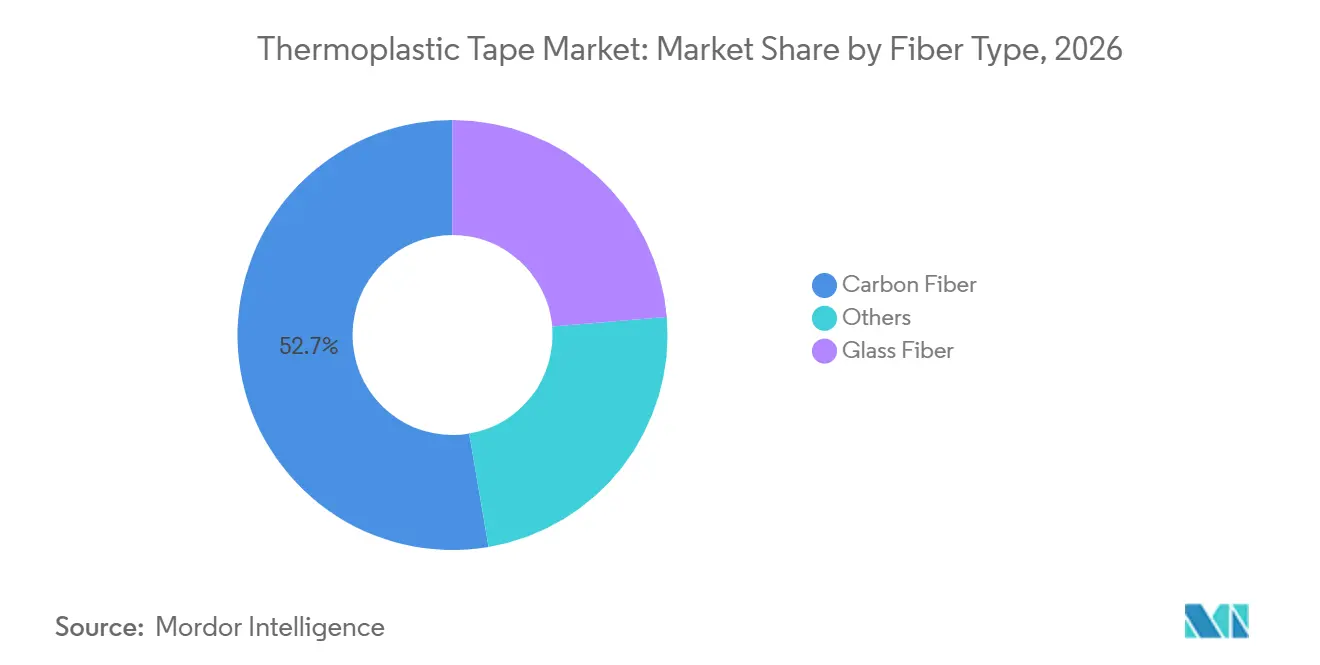
- Par type de fibre, la fibre de carbone détenait 52,67 % de la part du marché des rubans thermoplastiques en 2026 et devrait croître à un CAGR de 8,07 % jusqu'en 2032.
- Par type de résine, la polyaryléthercétone (PAEK) détenait 38,14 % de la part du marché des rubans thermoplastiques en 2026, tandis que le polypropylène (PP) devrait se développer à un CAGR de 8,42 % jusqu'en 2032.
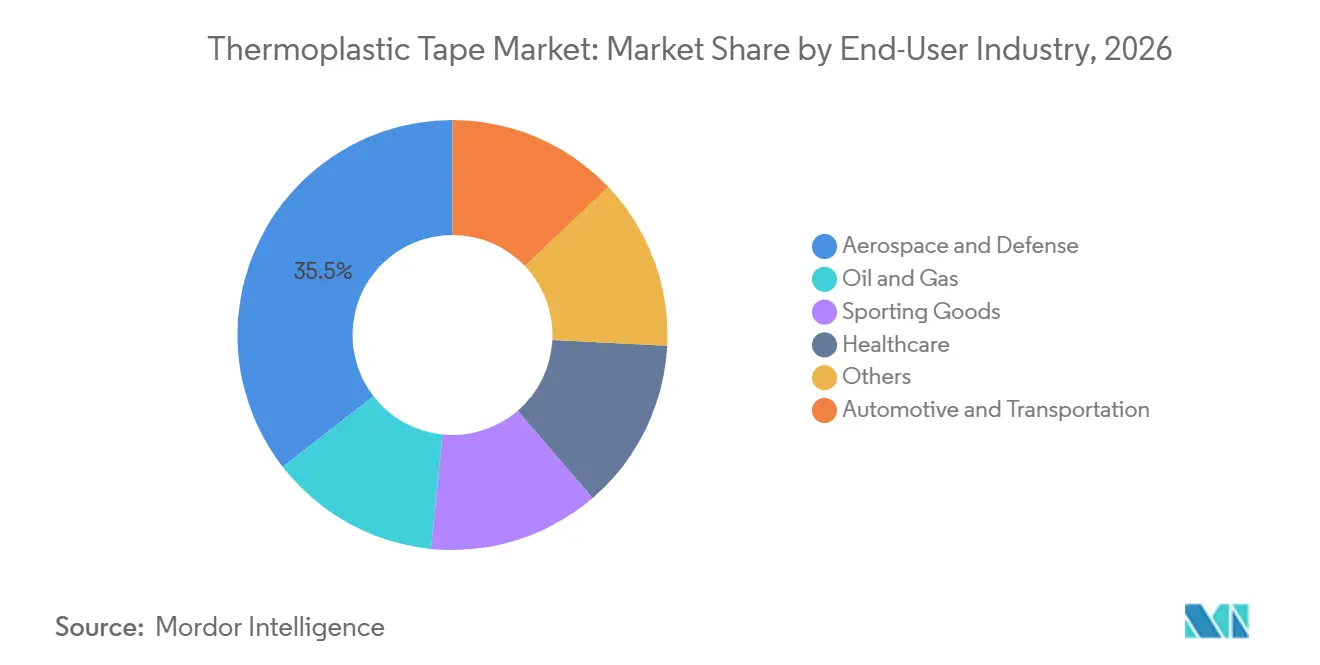
- Par secteur d'utilisation final, l'aérospatiale et la défense représentaient 35,51 % de la taille du marché des rubans thermoplastiques en 2026, tandis que l'automobile et le transport devraient croître à un CAGR de 9,04 % jusqu'en 2032.
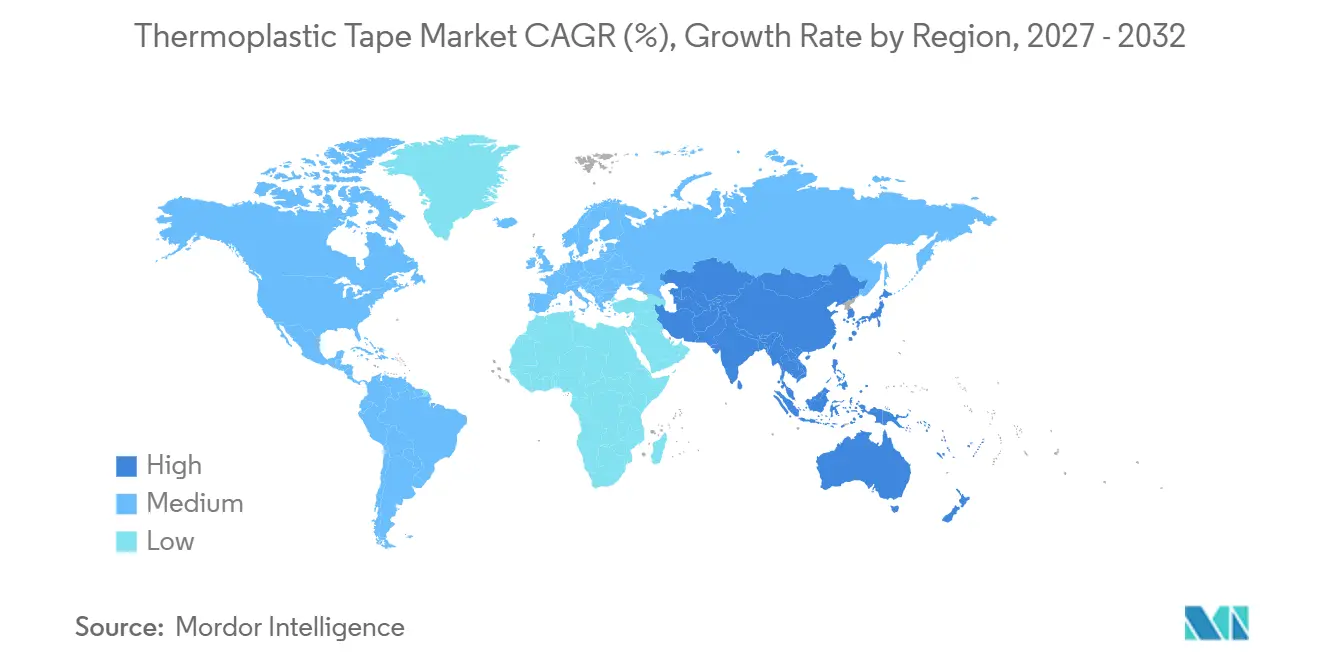
- Par géographie, l'Amérique du Nord représentait 32,33 % de la part du marché des rubans thermoplastiques en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,73 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences d'allègement dans les secteurs aérospatial et automobile | +1.8% | Mondial, avec une concentration en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Adoption de la dépose automatisée de fibres et de la dépose automatisée de rubans | +1.5% | Amérique du Nord et Europe, avec une adoption rapide au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Exigences de recyclabilité et de conception circulaire | +0.8% | Cœur de l'Union européenne, avec des répercussions en Amérique du Nord et au Japon | Moyen terme (2-4 ans) |
| Traitement hors autoclave plus rapide et soudage par fusion | +1.2% | Mondial, mené par l'Amérique du Nord, l'Allemagne et les Pays-Bas | Moyen terme (2-4 ans) |
| Allègement des boîtiers de batteries pour véhicules électriques | +1.4% | Chine, Allemagne et Corée du Sud, avec des gains précoces en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences d'allègement dans les secteurs aérospatial et automobile
La réduction du poids soutient à la fois la conformité réglementaire et la performance des produits, renforçant la demande de rubans haute performance. Le marché des rubans thermoplastiques bénéficie de l'augmentation de la production des fabricants d'aéronefs dans les programmes d'avions monocouloirs. La dépose automatisée de rubans et la dépose automatisée de fibres peuvent raccourcir les cycles de production de composites par rapport aux procédés thermodurcissables conventionnels. Les thermoplastiques renforcés de fibres de carbone sont utilisés dans les applications de fuselage, d'aile et de réservoir sous pression en raison de leur combinaison de rigidité et de recyclabilité. Les constructeurs automobiles envisagent également des organofeuillets à base de rubans pour les structures de plancher et le renforcement des montants. Cette utilisation plus large pourrait étendre la demande au-delà des applications aérospatiales dans le marché des rubans thermoplastiques.
Adoption de la dépose automatisée de fibres et de la dépose automatisée de rubans
La dépose automatisée de fibres et la dépose automatisée de rubans sont des méthodes de production établies dans les programmes aérospatiaux certifiés. Leur utilisation plus large accroît la demande de rubans pouvant être déposés à des vitesses et des températures contrôlées. Une recherche publiée en 2025 a révélé que la force de compactage et la température de l'outil étaient des facteurs clés pour obtenir des stratifiés sains par dépose automatisée de fibres assistée par infrarouge[1]. Les systèmes de polyaryléthercétone (PAEK) à bas point de fusion peuvent réduire la consommation d'énergie et élargir la fenêtre de traitement pratique pour le traitement automatisé. En mai 2026, Toray Advanced Composites a annoncé l'extension des qualifications du National Center for Advanced Materials Performance (NCAMP) pour son système de matériaux PAEK à bas point de fusion, soutenant son utilisation dans les programmes de conception aérospatiale. Ces avancées de procédés améliorent le cas pour la production automatisée dans l'ensemble du marché des rubans thermoplastiques.
Exigences de recyclabilité et de conception circulaire
La recyclabilité devient une considération d'approvisionnement dans les catégories de produits réglementées, notamment en Europe. Les rubans composites thermoplastiques peuvent être réchauffés et remodelés, permettant la récupération des déchets en cours de processus et facilitant le démontage des composants. Une étude de 2025 a révélé qu'un scénario de composite thermoplastique offrait des avantages en matière de recyclabilité et le coût de production le plus bas parmi les scénarios évalués, tout en nécessitant une conception soignée pour les applications à forte charge. Ces caractéristiques importent aux fabricants qui répondent aux exigences de conception circulaire et de responsabilité des producteurs. Les systèmes de rubans en polypropylène (PP) sont particulièrement pertinents dans les produits de performance intermédiaire où la récupération de matériaux en circuit fermé a une valeur commerciale. Ce facteur élargit la base d'application du marché des rubans thermoplastiques.
Traitement hors autoclave plus rapide et soudage par fusion
Le marché des rubans thermoplastiques bénéficie de méthodes de production qui s'attaquent aux coûts totaux de fabrication plutôt qu'aux seuls prix des matériaux. La NASA a documenté la dépose automatisée de fibres à haute cadence suivie d'une consolidation par sac sous vide uniquement pour les systèmes fibre de carbone/PEEK (CF/PEEK) et CF/PEKK dans le cadre de son projet HiCAM. Le projet visait une amélioration de 4 à 6 fois de la vitesse de fabrication des composites pour aéronefs. Les stratifiés thermoplastiques peuvent également être assemblés par soudage par résistance, par induction ou par ultrasons. Ces approches peuvent réduire le besoin de fixations mécaniques et de films adhésifs. Un formage et un soudage plus rapides peuvent aider les fabricants à développer des lignes d'assemblage plus automatisées pour les structures aérospatiales.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Températures de traitement élevées et exigences en matière d'équipements | -0.6% | Mondial, le plus contraignant en Asie du Sud-Est et en Amérique du Sud | Moyen terme (2-4 ans) |
| Coût élevé des systèmes PAEK, PEEK, PEKK et à base de fibre de carbone | -0.8% | Mondial, particulièrement limité aux marchés sensibles aux prix en Asie et en Amérique du Sud | Long terme (≥ 4 ans) |
| Normes de certification incomplètes pour les composites thermoplastiques | -0.5% | Amérique du Nord et Europe, les principales juridictions de certification | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Températures de traitement élevées et exigences en matière d'équipements
Les systèmes PAEK, PEEK et PEKK nécessitent des températures de traitement de 300 à 400 °C. Cela augmente les coûts en capital pour les équipements de chauffage, de dépose, de consolidation et d'inspection. Par conséquent, l'adoption est concentrée parmi les fournisseurs plus importants qui exploitent des lignes dédiées de dépose automatisée de fibres et de dépose automatisée de rubans. Les fabricants de composites plus petits peuvent avoir du mal à acquérir les équipements nécessaires pour traiter ces matériaux. Cette limitation peut créer des goulots d'étranglement dans l'approvisionnement lorsque les programmes aérospatiaux augmentent leur production et restreindre l'accès au marché dans les régions où la capacité de fabrication de composites est moins développée.
Coût élevé des systèmes PAEK, PEEK, PEKK et à base de fibre de carbone
Les résines de la famille PAEK et la fibre de carbone restent plus coûteuses que l'époxy thermodurcissable et la fibre de verre dans de nombreuses applications. Cette différence de coût limite leur utilisation dans les cas où les exigences de performance ne justifient pas un système de matériaux premium, affectant le plus directement les applications automobiles, industrielles et grand public sensibles aux prix. Les coûts des précurseurs de fibre de carbone influencent également l'économie des rubans, car les fabricants disposent de moins d'options de formulation pour absorber les variations des matières premières. Les fournisseurs intégrés peuvent partiellement gérer cette exposition en combinant les opérations de polymère, de fibre et de ruban. Cependant, les exigences en capital pour ce niveau d'intégration restent une barrière à l'entrée dans le marché des rubans thermoplastiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fibre :
la fibre de carbone domine à la fois en part de marché et en croissanceLa fibre de carbone détient 52,67 % de la part du marché des rubans thermoplastiques en 2026 et devrait croître à un CAGR de 8,07 % jusqu'en 2032. Sa position reflète les hautes performances mécaniques requises dans les structures aérospatiales et de défense, où le renforcement doit supporter des charges et des températures exigeantes. Les systèmes PAEK, PEKK et PEEK à haute température s'appuient sur le renforcement par fibre de carbone pour maintenir les performances structurelles à des températures élevées. Les rubans en fibre de carbone sont évalués pour des applications allant des structures aérospatiales primaires aux cadres de batteries automobiles, aux renforts de montants et aux pièces de gestion des chocs. Cette gamme d'applications soutient la demande à la fois pour les utilisations aérospatiales à haute valeur ajoutée et les programmes automobiles axés sur les volumes.
La fibre de verre reste pertinente lorsque le coût, l'isolation électrique ou la transparence radar prime sur la rigidité. Elle est utilisée dans des applications telles que les parois latérales de boîtiers de batteries et les structures de radômes, où ces propriétés importent davantage que la capacité portante. Une étude de 2025 a rapporté que la combinaison de rubans en fibre de carbone avec des thermoplastiques en fibre de verre améliorait les propriétés de traction de 129 % et la résistance à la flexion de 192 %. Les structures hybrides peuvent aider les fabricants à équilibrer performance et coût pour des pièces ayant des exigences de conception différentes. Les produits en fibre de verre à matrice PP font face à une forte concurrence par les prix dans les applications industrielles et de biens de sport, ce qui peut élargir leur base de clientèle tout en comprimant les marges des fournisseurs. La fibre de carbone conserve le rôle de premier plan dans le marché des rubans thermoplastiques, tandis que la fibre de verre élargit l'adoption dans les applications sensibles aux coûts.

Par type de résine :
le PAEK ancre l'aérospatiale, tandis que le PP s'accélère dans l'automobileLe PAEK représentait 38,14 % de la part du marché des rubans thermoplastiques en 2026. Sa capacité à haute température et sa compatibilité avec la dépose automatisée de fibres, la dépose automatisée de rubans et le thermoformage soutiennent son utilisation dans les structures aérospatiales primaires nécessitant une fabrication contrôlée et reproductible. Les systèmes PAEK à bas point de fusion peuvent offrir une fenêtre de traitement plus large que les systèmes PEEK conventionnels, réduisant la demande d'énergie et les contraintes sur les équipements lors du traitement à haute cadence. L'extension en 2026 par Toray des qualifications du National Center for Advanced Materials Performance (NCAMP) pour un système de matériaux PAEK à bas point de fusion soutient son utilisation dans les applications aérospatiales qualifiées. Le PAEK reste central dans le marché des rubans thermoplastiques, où la résistance à la température et le statut de certification sont les principales exigences.
Le PPS est utilisé dans les applications nécessitant une résistance chimique, notamment les canalisations industrielles et les composants de défense. Les rubans PA sont utilisés dans les produits automobiles et de biens de sport, où le choix de la résine reflète les exigences de traitement, de poids et de durabilité. Arkema a présenté un ruban unidirectionnel en PA11 biosourcé au JEC World 2026, démontrant comment les matières premières renouvelables peuvent être intégrées dans les choix de résines. Le PP devrait croître à un CAGR de 8,42 % jusqu'en 2032, le taux le plus rapide parmi les types de résines, en raison de sa faible densité, de sa résistance aux chocs, de sa recyclabilité et de sa compatibilité avec les cycles de production automobile. Le PEI, le PC et le PVDF occupent des positions spécialisées dans la manipulation de semi-conducteurs, les dispositifs médicaux et les applications offshore.
Par secteur d'utilisation final :
l'aérospatiale domine tandis que l'automobile affiche la plus forte dynamiqueL'aérospatiale et la défense représentaient 35,51 % de la taille du marché des rubans thermoplastiques en 2026. Les aéronefs de nouvelle génération utilisent de plus en plus les rubans dans les composants structurels, les fabricants recherchant des processus de fabrication plus rapides, plus reproductibles et moins gourmands en main-d'œuvre. Le projet HELUES a démontré un composant de porte de dessus d'aile fabriqué par formage en une étape et surmoulage par injection. Arkema et Hexcel ont rapporté que cette approche réduisait les étapes d'assemblage jusqu'à 90 % et maintenait le temps de cycle en dessous de 2 minutes. Ce résultat démontre le potentiel de simplification de la production de pièces aérospatiales, tandis que l'aérospatiale reste le principal segment de valeur du marché des rubans thermoplastiques.
L'automobile et le transport devraient croître à un CAGR de 9,04 % jusqu'en 2032. Les boîtiers de batteries pour véhicules électriques et les inserts de carrosserie en blanc sont les sources de demande à court terme, les fabricants ayant besoin de pièces plus légères pouvant être produites en grandes quantités. Les constructeurs automobiles ont également besoin de matériaux qui améliorent le comportement aux chocs tout en s'adaptant aux calendriers de production établis. Le pétrole et le gaz restent importants pour les tubes composites thermoplastiques utilisés dans les colonnes montantes offshore et les tubes de fond de puits. Victrex a rapporté que TechnipFMC a reçu un contrat technologique de Petrobras pour son programme de tubes composites Magma en mai 2025. Les biens de sport et la santé offrent des opportunités plus petites et spécialisées, notamment des composants sportifs recyclables et des pièces médicales en PEEK ou PAEK résistantes à la stérilisation.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 32,33 % de la part du marché des rubans thermoplastiques en 2026. La région présente une forte concentration de fournisseurs OEM aérospatiaux, d'installations de composites de défense et d'activités de certification FAA. Les travaux HiCAM de la NASA reflètent le soutien public à un traitement plus rapide des composites thermoplastiques dans la fabrication aéronautique américaine. L'environnement de certification régional bénéficie aux fournisseurs qui développent des données de conception validées, mais peut ralentir l'entrée des petites entreprises ne disposant pas des ressources nécessaires pour les travaux de qualification. Ces conditions font de l'Amérique du Nord la principale base de demande pour le marché des rubans thermoplastiques.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 8,73 % jusqu'en 2032. La production de véhicules électriques en Chine soutient la demande de systèmes de boîtiers de batteries légers, tandis que le Japon fait progresser la qualification des thermoplastiques renforcés de fibres de carbone pour les futures applications d'aviation domestique. Fukuvi Chemical Industry a achevé un projet de la New Energy and Industrial Technology Development Organization (NEDO) sur la technologie de production en masse de CFRTP thermoplastique en octobre 2025[2]. Le projet indique que les fournisseurs japonais développent une capacité de production nationale pour les applications composites avancées, et les producteurs asiatiques intensifient la concurrence par les prix dans les systèmes PP et à base de fibre de verre.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe dispose d'une base intégrée de recherche sur les composites, de chimie des matériaux et d'ingénierie des applications. Les exigences de conception circulaire soutiennent l'intérêt pour les matériaux refondables et la récupération des déchets, tandis que le développement de résines spéciales soutient le marché des rubans thermoplastiques. L'Amérique du Sud en est à un stade plus précoce, bien que les applications pétrolières et gazières offshore puissent créer une demande de tubes composites thermoplastiques. La demande au Moyen-Orient et en Afrique est également portée par les infrastructures pétrolières et gazières, où la résistance à la corrosion et le poids installé plus faible sont précieux. Ces marchés régionaux sont susceptibles de se développer à travers des projets spécialisés avant une adoption plus large dans les secteurs automobile ou aérospatial.
Paysage concurrentiel
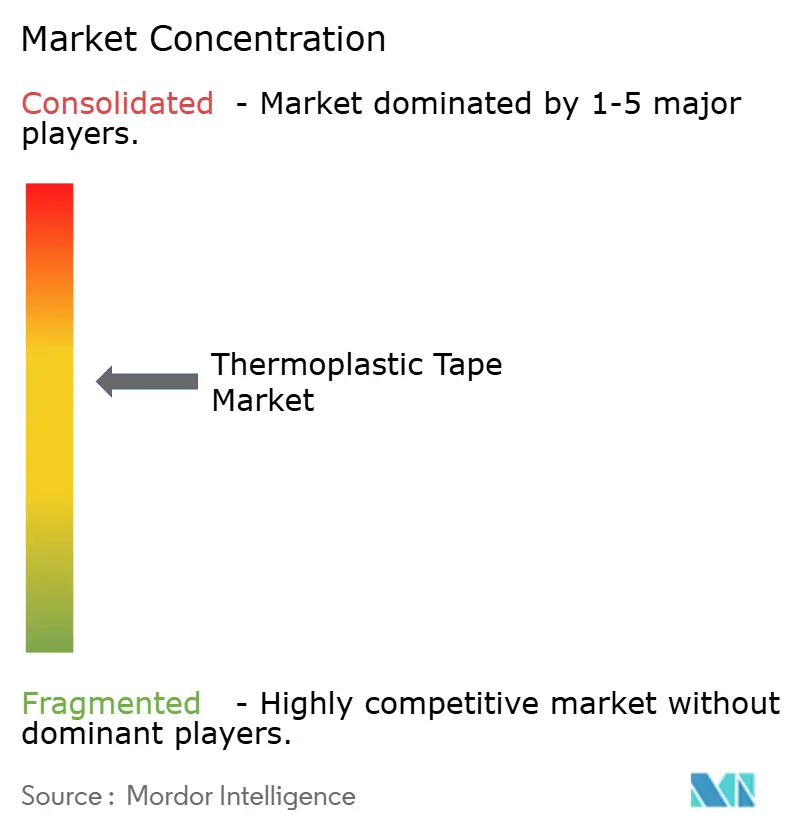
Le marché des rubans thermoplastiques est modérément consolidé. Les fournisseurs qui combinent la chimie des polymères, la production de fibres et la conversion de rubans détiennent un avantage dans les programmes aérospatiaux, car ils peuvent associer les matériaux à une expertise en fabrication et un soutien à la qualification. Victrex, Arkema et Syensqo occupent des positions dans les chaînes d'approvisionnement PAEK et PEKK, où l'expertise en matériaux et les données de qualification créent des barrières à l'entrée substantielles. Toray et Teijin offrent des capacités intégrées en fibre de carbone et en résine qui soutiennent des packages de matériaux complets. Ces positions rendent plus difficile pour les convertisseurs de rubans indépendants de concurrencer dans les segments à plus haute valeur ajoutée du marché des rubans thermoplastiques.
En mai 2026, Toray Advanced Composites a étendu les qualifications du National Center for Advanced Materials Performance (NCAMP) pour son système de matériaux composites PAEK à bas point de fusion Cetex TC1225. Les ensembles de données qualifiés soutiennent des relations durables avec les clients, car les concepteurs aérospatiaux construisent les tolérances admissibles des matériaux autour des systèmes approuvés. Au Salon du Bourget 2025, Arkema et Hexcel ont présenté le concept de porte de dessus d'aile HELUES, qui a montré une voie pour réduire les étapes d'assemblage aérospatial grâce au formage et au surmoulage. Ces développements indiquent que les matériaux qualifiés et les méthodes de fabrication évolutives sont des facteurs concurrentiels clés dans le marché des rubans thermoplastiques.
Le segment automobile de milieu de gamme reste plus ouvert, car les systèmes à base de PP et de PA ont moins de chaînes d'approvisionnement matures à grande échelle. En août 2025, Avient a lancé un ruban composite unidirectionnel Polystrand de 50 pouces de large pour améliorer l'efficacité de fabrication et l'échelle pour les clients. Cela répond aux coûts de conversion et au débit, qui sont des considérations centrales pour les acheteurs automobiles. Les producteurs basés en Chine développent leur production nationale dans les applications de véhicules électriques et de biens de sport ; cependant, les informations disponibles n'indiquent pas de statut de qualification pour les programmes aérospatiaux d'exportation. La concurrence devrait donc rester la plus forte dans la qualification aérospatiale et dans l'efficacité des procédés pour les applications automobiles et industrielles.
Leaders du secteur des rubans thermoplastiques
-
Solvay
-
TORAY INDUSTRIES, INC.
-
Evonik Industries AG
-
SABIC
-
TEIJIN LIMITED
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des rubans thermoplastiques Entreprises couvertes dans ce rapport
- Arkema
- Avient Corporation
- BASF
- Celanese Corporation
- CompTape B.V.
- Covestro AG
- Evonik Industries AG
- Hexcel Corporation
- Mitsui Chemicals, Inc.
- SABIC
- SGL Carbon
- Solvay
- Syensqo
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Victrex plc
Développements industriels récents dans Marché des rubans thermoplastiques
- Octobre 2025 : le préimprégné époxy CYCOM EP2190 de Syensqo a été ajouté à la base de données du National Center for Advanced Materials Performance (NCAMP) à la fois en format ruban unidirectionnel sur fibre Teijin IMS65 et en format tissu tissé. Les ensembles de données de qualification accessibles au public devraient accélérer les délais d'adoption pour les programmes aérospatiaux.
- Septembre 2025 : Avient Corporation a présenté son ruban UD thermoplastique renforcé de fibres continues Polystrand de 50 pouces de large au Composites and Advanced Materials Expo (CAMX) 2025. Le ruban thermoplastique est fabriqué à Englewood, Colorado, et est destiné à améliorer l'efficacité de fabrication et l'évolutivité de la production pour les composites thermoplastiques sur les marchés existants et en développement.
Périmètre du rapport mondial sur le marché des rubans thermoplastiques
Un ruban thermoplastique est un ruban ou une bande à base de polymère qui se ramollit et devient souple lorsqu'il est chauffé, puis durcit en une forme ou un assemblage solide et durable en refroidissant. Ces rubans sont largement utilisés dans des secteurs tels que l'aérospatiale, l'automobile et la construction, où un collage fiable et une intégrité structurelle sont requis.
Le marché des rubans thermoplastiques est segmenté par type de fibre, type de résine, secteur d'utilisation final et géographie. Par type de fibre, le marché est segmenté en fibre de carbone, fibre de verre et autres. Par type de résine, le marché est segmenté en polyaryléthercétone (PAEK), sulfure de polyphénylène (PPS), polyamide (PA), polypropylène (PP) et autres. Par secteur d'utilisation final, le marché est segmenté en aérospatiale et défense, automobile et transport, pétrole et gaz, biens de sport, santé et autres. Le rapport couvre également les tailles de marché et les prévisions pour les rubans thermoplastiques dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Fibre de carbone |
| Fibre de verre |
| Autres |
| Polyaryléthercétone (PAEK) |
| Sulfure de polyphénylène (PPS) |
| Polyamide (PA) |
| Polypropylène (PP) |
| Autres |
| Aérospatiale et défense |
| Automobile et transport |
| Pétrole et gaz |
| Biens de sport |
| Santé |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de fibre | Fibre de carbone | |
| Fibre de verre | ||
| Autres | ||
| Par type de résine | Polyaryléthercétone (PAEK) | |
| Sulfure de polyphénylène (PPS) | ||
| Polyamide (PA) | ||
| Polypropylène (PP) | ||
| Autres | ||
| Par secteur d'utilisation final | Aérospatiale et défense | |
| Automobile et transport | ||
| Pétrole et gaz | ||
| Biens de sport | ||
| Santé | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des rubans thermoplastiques ?
La taille du marché des rubans thermoplastiques était évaluée à 6,79 milliards USD en 2026 et devrait croître de 7,25 milliards USD en 2027 à 10,33 milliards USD d'ici 2032, à un CAGR de 7,32 % durant la période de prévision (2027-2032).
Quel type de résine connaît la croissance la plus rapide dans les applications de rubans thermoplastiques ?
Le PP devrait croître à un CAGR de 8,42 % jusqu'en 2032, soutenu par la demande de boîtiers de batteries automobiles.
Quelle application d'utilisation final devrait connaître la croissance la plus rapide ?
L'automobile et le transport devraient se développer à un CAGR de 9,04 % jusqu'en 2032, portés par les boîtiers de batteries pour véhicules électriques et les composants structurels.
Quelle région connaît la croissance la plus rapide pour les rubans thermoplastiques ?
L'Asie-Pacifique devrait croître à un CAGR de 8,73 % jusqu'en 2032, soutenue par la production de véhicules électriques en Chine et le développement des thermoplastiques renforcés de fibres de carbone (CFRTP) au Japon.