
熱可塑性テープ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 7.25 十億米ドル |
| 市場規模 (2032) | 10.33 十億米ドル |
| 成長率 (2027 - 2032) | 7.32 % |
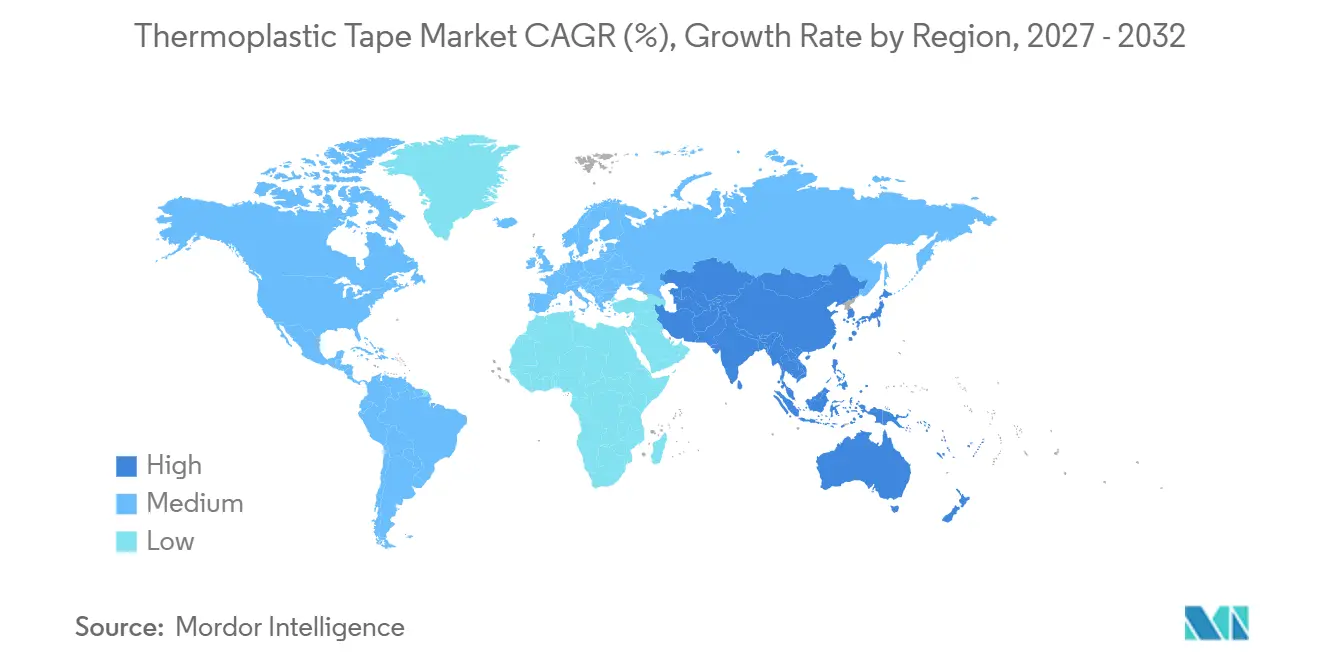
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱可塑性テープ市場分析
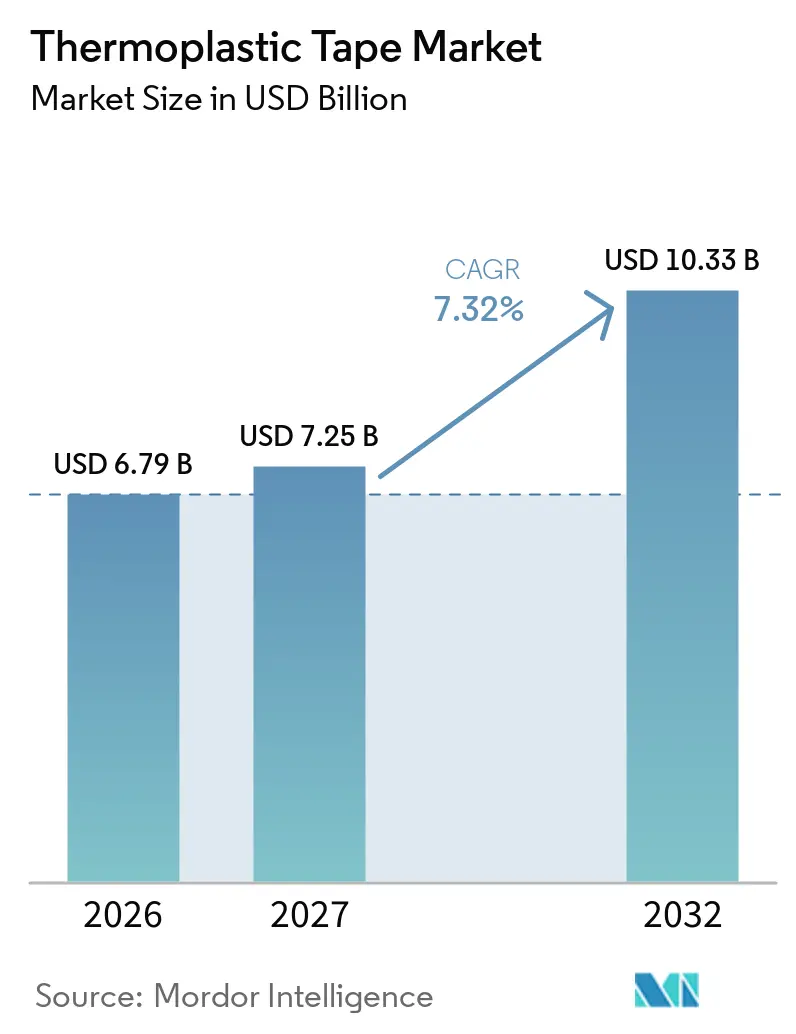
熱可塑性テープ市場規模は2026年に6.79 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 7.32%で、2027年の7.25 ビリオン 米ドルから2032年には10.33 ビリオン 米ドルへと成長すると推定されています。熱可塑性テープ市場は、複合材製造時間を短縮しオートクレーブへの依存を低減する生産方法から恩恵を受けています。航空宇宙メーカーは単通路航空機プログラムからの生産量増加を求めており、これは迅速に配置・固化できる材料を優位にします。自動車メーカーも、より軽量な車両設計を追求する中で、バッテリーエンクロージャーや構造部品にこれらの材料を使用しています。リサイクル可能性は、特に生産スクラップおよびライフサイクル終了時の義務を管理するメーカーにとって、材料選定においてますます重要になっています。しかし、市場は高い設備コスト、PAEKおよび炭素繊維システムの高価格、ならびに溶接熱可塑性構造に対する認証プロセスの未整備という制約に直面しています。
レポートの主要ポイント
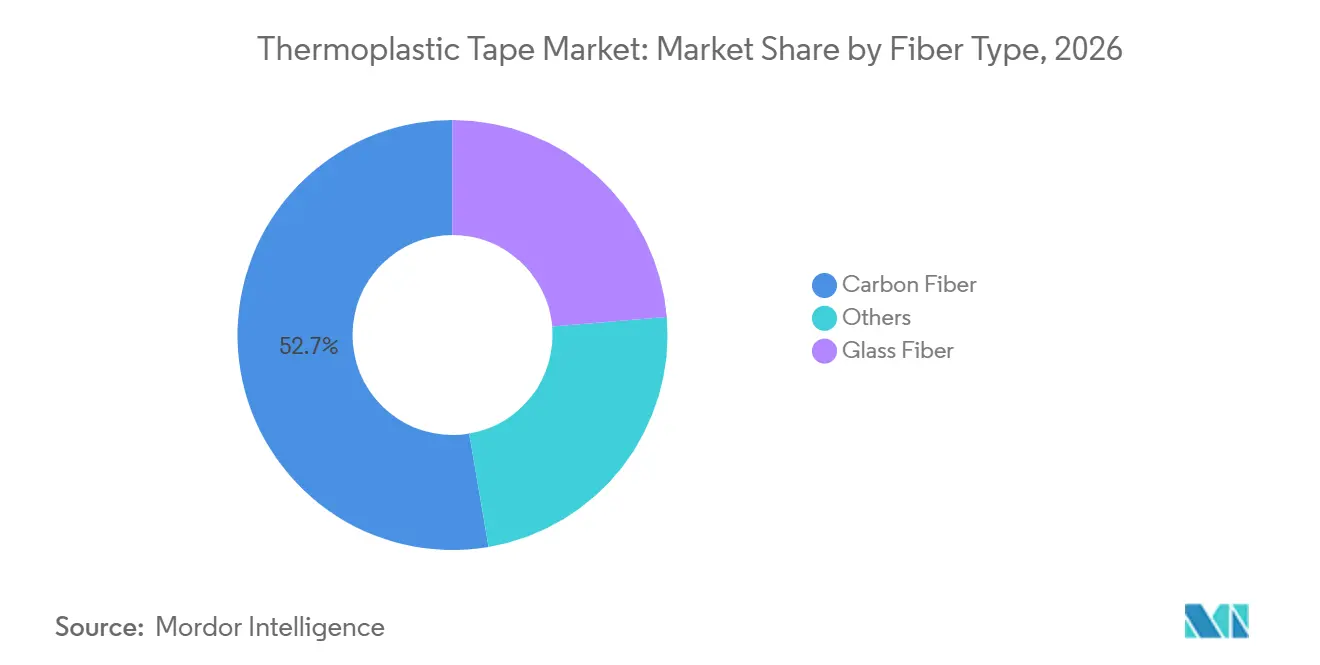
- 繊維タイプ別では、炭素繊維が2026年の熱可塑性テープ市場シェアの52.67%を占め、2032年にかけてCAGR 8.07%で成長すると予測されています。
- 樹脂タイプ別では、ポリアリールエーテルケトン(PAEK)が2026年の熱可塑性テープ市場シェアの38.14%を占め、ポリプロピレン(PP)は2032年にかけてCAGR 8.42%で拡大すると予測されています。
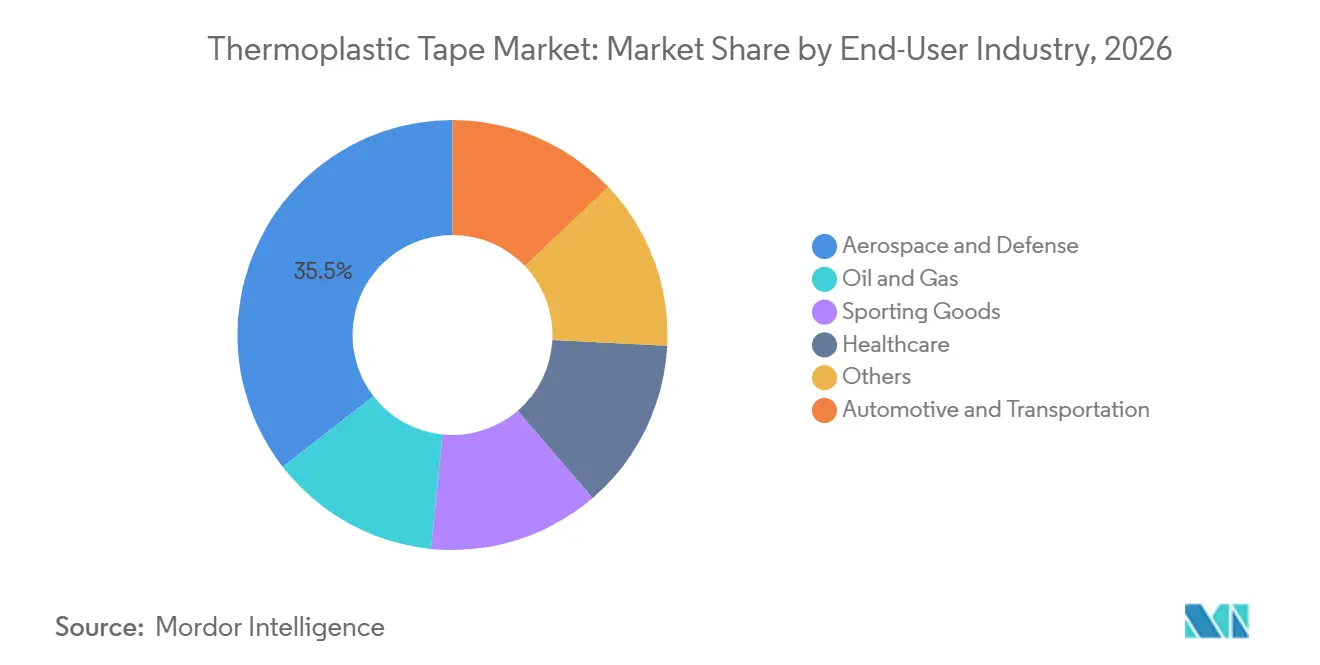
- エンドユーザー産業別では、航空宇宙・防衛が2026年の熱可塑性テープ場規模の35.51%を占め、自動車・輸送は2032年にかけてCAGR 9.04%で成長すると予測されています。
- 地域別では、北米が2026年の熱可塑性テープ市場シェアの32.33%を占め、アジア太平洋は2032年にかけてCAGR 8.73%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空宇宙・自動車の軽量化要件 | +1.8% | 北米、欧州、日本に集中したグローバル | 長期(4年以上) |
| 自動化繊維配置および自動化テープ積層の採用 | +1.5% | 北米および欧州、日本・韓国での急速な普及 | 中期(2~4年) |
| リサイクル可能性および循環設計要件 | +0.8% | 欧州連合が中心、北米および日本への波及 | 中期(2~4年) |
| オートクレーブ外処理の高速化と融合溶接 | +1.2% | 北米、ドイツ、オランダが主導するグローバル | 中期(2~4年) |
| 電気自動車バッテリーエンクロージャーの軽量化 | +1.4% | 中国、ドイツ、韓国、北米での初期成長 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
航空宇宙・自動車の軽量化要件
重量削減は規制遵守と製品性能の両方を支援し、高性能テープへの需要を強化します。航空宇宙メーカーが単通路プログラムの生産量を増加させるにつれ、熱可塑性テープ市場は恩恵を受けます。自動化テープ積層および自動化繊維配置は、従来の熱硬化性プロセスと比較して複合材生産サイクルを短縮できます。炭素繊維強化熱可塑性材料は、剛性とリサイクル可能性の組み合わせにより、胴体、翼、圧力容器の用途に使用されています。自動車メーカーも、フロア構造やピラー補強にテープベースのオルガノシートを検討しています。この幅広い用途は、熱可塑性テープ市場における航空宇宙用途を超えた需要を拡大する可能性があります。
自動化繊維配置および自動化テープ積層の採用
自動化繊維配置および自動化テープ積層は、認証済み航空宇宙プログラムにおける確立された生産方法です。その幅広い使用により、制御された速度と温度で配置できるテープへの需要が高まっています。2025年に発表された研究では、赤外線支援AFP積層板の健全な品質を達成するうえで、圧縮力とツール温度が重要な要因であることが明らかになりました[1]。低融点ポリアリールエーテルケトン(PAEK)システムはエネルギー使用量を削減し、自動化処理の実用的な操作ウィンドウを広げることができます。2026年5月、Toray Advanced Compositesは低融点PAEKマテリアルシステムに対する国立先進材料性能センター(NCAMP)認定の拡大を発表し、航空宇宙設計プログラムでの使用を支援しました。これらのプロセスの進歩は、熱可塑性テープ市場全体における自動化生産の採用根拠を強化します。
リサイクル可能性および循環設計要件
リサイクル可能性は、特に欧州において、規制対象製品カテゴリーにおける調達上の考慮事項となっています。熱可塑性複合材テープは再加熱・再成形が可能であり、プロセス内スクラップの回収やコンポーネントの分解を支援します。2025年の研究では、熱塑性複合材シナリオが評価されたシナリオの中でリサイクル可能性の利点と最低生産コストを提供する一方、高負荷用途では慎重な設計が依然として必要であることが明らかになりました。これらの特性は、循環設計および生産者責任要件に対応するメーカーにとって重要です。ポリプロピレン(PP)テープシステムは、クローズドループ材料回収が商業的価値を持つ中性能製品において特に関連性があります。この要因は、熱可塑性テープ市場の用途基盤を拡大しています。
オートクレーブ外処理の高速化と融合溶接
熱可塑性テープ市場は、材料価格だけでなく総製造コストに対処する生産方法から恩恵を受けています。NASAはHiCAMプロジェクトの下で、炭素繊維/PEEK(CF/PEEK)およびCF/PEKKシステムに対する高速自動化繊維配置(AFP)に続くバキュームバッグのみによる固化を記録しました。このプロジェクトは、複合材航空機製造速度の4~6倍の改善を目標としていました。熱可塑性積層板は、抵抗溶接、誘導溶接、または超音波溶接によっても接合できます。これらのアプローチは、機械的ファスナーや接着フィルムの必要性を低減できます。高速成形と溶接は、メーカーが航空宇宙構造のより自動化された組立ラインを開発するのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い処理温度と設備要件 | -0.6% | 東南アジアおよび南米で最も制約が大きいグローバル | 中期(2~4年) |
| PAEK、PEEK、PEKKおよび炭素繊維システムのプレミアムコスト | -0.8% | アジアおよび南米の価格敏感市場で特に制限されるグローバル | 長期(4年以上) |
| 熱可塑性複合材認証規格の未整備 | -0.5% | 主要認証管轄地域である北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い処理温度と設備要件
PAEK、PEEK、PEKKシステムは300~400°Cの処理温度を必要とします。これにより、加熱、配置、固化、検査設備の資本コストが増加します。その結果、採用は専用の自動化繊維配置(AFP)および自動化テープ積層(ATL)ラインを運営する大規模サプライヤーに集中しています。小規模な複合材製造業者は、これらの材料を処理するために必要な設備の取得に困難を抱える可能性があります。この制限は、航空宇宙プログラムが生産量を増加させる際に供給のボトルネックを生じさせ、複合材製造能力が確立されていない地域での市場参入を制限する可能性があります。
PAEK、PEEK、PEKKおよび炭素繊維システムのプレミアムコスト
PAEKファミリー樹脂と炭素繊維は、多くの用途において熱硬化性エポキシおよびガラス繊維よりも高価なままです。このコスト差は、性能要件がプレミアム材料システムを正当化しない場合の使用を制限し、価格敏感な自動車、産業、消費者向け用途に最も直接的な影響を与えます。炭素繊維前駆体コストもテープの経済性に影響を与えます。メーカーは原料の変動を吸収するための配合オプションが少ないためです。統合サプライヤーは、ポリマー、繊維、テープ事業を組み合わせることでこのリスクを部分的に管理できます。しかし、このレベルの統合に必要な資本要件は、熱可塑性テープ市場内でのコスト障壁として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維タイプ別:
炭素繊維がシェアと成長の両面でリード炭素繊維は2026年の熱可塑性テープ市場シェアの52.67%を占め、2032年にかけてCAGR 8.07%で成長すると予測されています。その地位は、航空宇宙・防衛構造における高い機械的性能要件を反映しており、補強材は厳しい荷重と温度に耐える必要があります。高温PAEK、PEKK、PEEKシステムは、高温での構造性能を維持するために炭素繊維補強に依存しています。炭素繊維テープは、主要航空宇宙構造から自動車バッテリーフレーム、ピラー補強、クラッシュマネジメント部品に至る幅広い用途で評価されています。この幅広い用途は、高価値の航空宇宙用途と量指向の自動車プログラムの両方にわたる需要を支えています。
ガラス繊維は、剛性よりもコスト、電気絶縁性、またはレーダー透過性が優先される用途において引き続き関連性があります。これらの特性が耐荷重能力よりも重要なバッテリーエンクロージャーの側壁やレドーム構造などの用途に使用されています。2025年の研究では、炭素繊維テープとガラス繊維熱可塑性材料を組み合わせることで引張特性が129%、曲げ強度が192%向上したと報告されています。ハイブリッド構造は、メーカーが異なる設計要件を持つ部品全体でパフォーマンスとコストのバランスをとるのに役立ちます。PP母材ガラス繊維製品は産業・スポーツ用品用途で強い価格競争に直面しており、顧客基盤を拡大しながらサプライヤーマージンを圧縮する可能性があります。炭素繊維は熱可塑性テープ市場で主導的な役割を維持し、ガラス繊維はコスト敏感な用途での採用を拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
樹脂タイプ別:
PAEKが航空宇宙を支え、PPが自動車で加速PAEKは2026年の熱可塑性テープ市場シェアの38.14%を占めました。その高温能力と自動化繊維配置(AFP)、自動化テープ積層(ATL)、熱成形との適合性が、制御された反復可能な製造を必要とする主要航空宇宙構造での使用を支えています。低融点PAEKシステムは、従来のPEEKシステムよりも広い処理ウィンドウを提供でき、高速処理時のエネルギー需要と設備ストレスを低減します。Torayによる低融点PAEKマテリアルシステムに対する国立先進材料性能センター(NCAMP)認定の2026年拡大は、認定済み航空宇宙用途での使用を支援します。PAEKは、耐熱性と認証ステータスが主要要件である熱可塑性テープ市場の中心であり続けます。
PPSは、産業用配管や防衛コンポーネントを含む耐薬品性が必要な用途に使用されています。PAテープは、樹脂選択が処理、重量、持続可能性要件を反映する自動車・スポーツ用品製品に使用されています。ArkemaはJEC World 2026でバイオベースPA11一方向テープを展示し、再生可能原料を樹脂選択に組み込む方法を示しました。PPは低密度、耐衝撃性、リサイクル可能性、および自動車サイクルタイムとの適合性により、2032年にかけてCAGR 8.42%で成長すると予測されており、樹脂タイプの中で最も高い成長率です。PEI、PC、PVDFは半導体ハンドリング、医療機器、オフショア用途において特化したポジションを占めています。
エンドユーザー産業別:
航空宇宙が支配し、自動車が最高の成長速度を記録航空宇宙・防衛は2026年の熱可塑性テープ市場規模の35.51%をめました。次世代航空機は、メーカーがより高速で反復可能かつ労働集約度の低い製造プロセスを求める中、構造コンポーネントにテープをますます使用しています。HELUESプロジェクトは、一段階成形と射出オーバーモールディングを使用して製造された翼上ドアコンポーネントを実証しました。ArkemaとHexcelは、このアプローチが組立工程を最大90%削減し、サイクルタイムを2分以内に抑えたと報告しました。この結果は航空宇宙部品の生産簡素化の可能性を示しており、航空宇宙は熱可塑性テープ市場の主要価値セグメントであり続けます。
自動車・輸送は2032年にかけてCAGR 9.04%で成長すると予測されています。EVバッテリーエンクロージャーとボディインホワイトインサートが近期の需要源であり、メーカーは大量生産できる軽量部品を必要としています。自動車メーカーはまた、確立された生産スケジュールに適合しながら衝撃挙動を改善する材料を必要としています。石油・ガスは、オフショアライザーや坑内チュービングに使用される熱可塑性複合材パイプにとって引き続き重要です。Victrexは、TechnipFMCが2025年5月にMagma複合材パイププログラムでPetrobrasから技術契約を受領したと報告しました。スポーツ用品とヘルスケアは、リサイクル可能なスポーツコンポーネントや滅菌耐性PEEKまたはPAEK医療部品を含む、より小規模で特化した機会を提供します。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米
北米は2026年の熱可塑性テープ市場シェアの32.33%を占めました。この地域には航空宇宙OEMサプライヤー、防衛複合材施設、FAA認証活動が高度に集中しています。NASAのHiCAM研究は、米国航空製造における熱可塑性複合材処理の高速化に対する公的支援を反映しています。地域の認証環境は、検証済み設計データを開発するサプライヤーに有利ですが、認定作業のためのリソースを持たない小規模企業の参入を遅らせる可能性があります。これらの条件により、北米は熱可塑性テープ市場の主要需要基盤となっています。
アジア太平洋
アジア太平洋は2032年にかけてCAGR 8.73%で拡大すると予測されています。中国のEV生産は軽量バッテリーエンクロージャーシステムへの需要を支え、日本は将来の国内航空用途向けに炭素繊維強化熱可塑性材料の認定を進めています。フクビ化学工業は2025年10月に熱可塑性CFRTPの量産技術に関する新エネルギー・産業技術総合開発機構(NEDO)プロジェクトを完了しました[2]。このプロジェクトは、日本のサプライヤーが先進複合材用途向けの国内生産能力を構築していることを示しており、アジアのメーカーはPPおよびガラス繊維システムにおけ価格競争を強化しています。
欧州、南米、中東、アフリカ
欧州は複合材研究、材料化学、応用工学の統合された基盤を持っています。循環設計要件は再溶融可能材料とスクラップ回収への関心を支え、特殊樹脂の開発は熱可塑性テープ市場を支援しています。南米はまだ初期段階にありますが、オフショア石油・ガス用途が熱可塑性複合材パイプへの需要を生み出す可能性があります。中東・アフリカの需要も石油・ガスインフラによって牽引されており、耐腐食性と低設置重量が価値を持ちます。これらの地域市場は、自動車や航空宇宙セクターでの広範な採用の前に、特化したプロジェクトを通じて発展する可能性が高いです。
競合環境
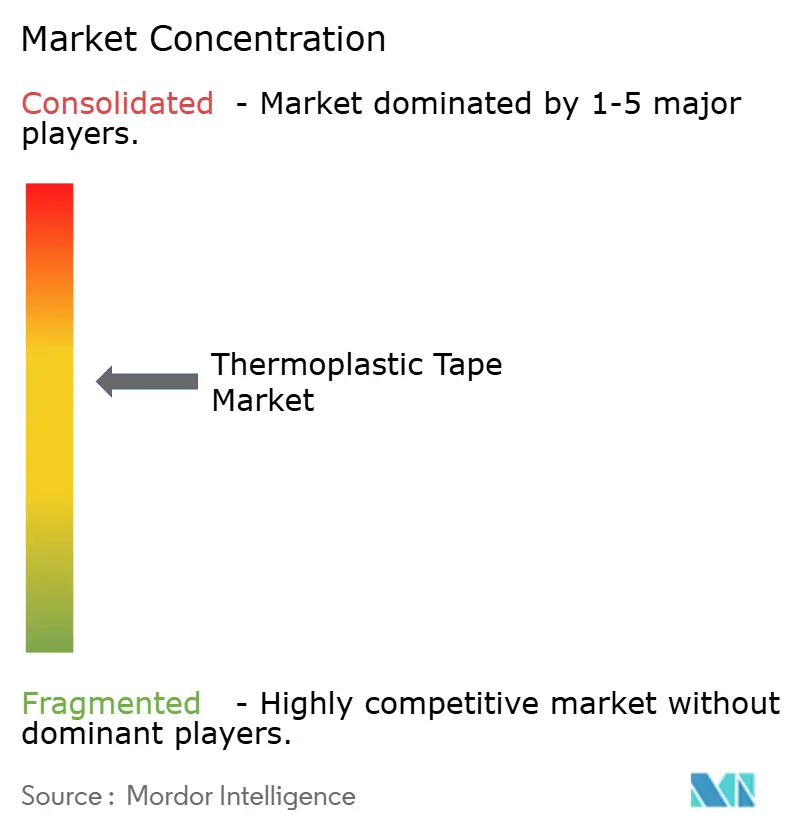
熱可塑性テープ市場は適度に集約されています。ポリマー化学、繊維生産、テープ変換を組み合わせるサプライヤーは、材料と製造知識および認定サポートを組み合わせることができるため、航空宇宙プログラムで優位性を持ちます。Victrex、Arkema、SyensqoはPAEKおよびPEKKサプライチェーンにおけるポジションを持ち、材料の専門知識と認定データが参入への実質的な障壁を生み出しています。TorayとTeijinは炭素繊維と樹脂における統合能力を提供し、完全な材料パッケージを支援します。これらのポジションにより、独立したテープコンバーターが熱可塑性テープ市場の高価値セグメントで競争することがより困難になっています。
2026年5月、Toray Advanced CompositesはCetex TC1225低融点PAEK複合材料システムに対する国立先進材料性能センター(NCAMP)認定を拡大しました。認定データセットは、航空宇宙設計者が承認済みシステムを中心に材料許容値を構築するため、耐久的な顧客関係を支援します。2025年パリ航空ショーでは、ArkemaとHexcelがHELUES翼上ドアコンセプトを実証し、成形とオーバーモールディングによる航空宇宙組立工程削減への道筋を示しました。これらの開発は、認定材料とスケーラブルな製造方法が熱可塑性テープ市場における主要な競争要因であることを示しています。
中間層の自動車セグメントは、PPベースおよびPAベースのシステムが成熟した大規模サプライチェーンを持たないため、より開放的なままです。2025年8月、Avientは製造効率と顧客向けスケールを向上させるために50インチ幅のPolystrand一方向複合材テープを発売しました。これは自動車バイヤーにとって中心的な考慮事項である変換コストとスループットに対応しています。中国系メーカーはEVおよびスポーツ用品用途での国内生産を拡大していますが、入手可能な材料は輸出航空宇宙プログラムの認定ステータスを示していません。したがって、競争は航空宇宙認定と自動車・産業用途のプロセス効率において最も激しくなる可能性が高いです。
熱可塑性テープ産業のリーダー企業
-
Solvay
-
TORAY INDUSTRIES, INC.
-
Evonik Industries AG
-
SABIC
-
TEIJIN LIMITED
- 注:主要企業の掲載順は順位を示すものではありません。
熱可塑性テープ市場 このレポートでカバーされる企業
- Arkema
- Avient Corporation
- BASF
- Celanese Corporation
- CompTape B.V.
- Covestro AG
- Evonik Industries AG
- Hexcel Corporation
- Mitsui Chemicals, Inc.
- SABIC
- SGL Carbon
- Solvay
- Syensqo
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Victrex plc
最近の産業開発事情 熱可塑性テープ市場
- 2025年10月:SyensqoのCYCOM EP2190エポキシプリプレグが、一方向(UD)テープ(Teijin IMS65繊維上)と織物フォーマットの両方で国立先進材料性能センター(NCAMP)データベースに追加されました。公開されている認定データパッケージは、航空宇宙プログラムの採用タイムラインを加速することが期待されています。
- 2025年9月:Avient CorporationはComposites and Advanced Materials Expo(CAMX)2025において、Polystrand 50インチ幅連続繊維強化熱可塑性UDテープを発表しました。この熱可塑性テープはコロラド州エングルウッドで製造されており、既存および発展中の市場における熱可塑性複合材の製造効率と生産スケーラビリティの向上を目的としています。
世界の熱可塑性テープ市場レポートの範囲
熱可塑性テープとは、加熱すると軟化して可塑性を持ち、冷却すると強固で耐久性のある形状または接合部に硬化するポリマーベースのリボンまたはストリップです。これらのテープは、信頼性の高い接合と構造的完全性が求められる航空宇宙、自動車、建設などの産業で広く使用されています。
熱可塑性テープ市場は、繊維タイプ、樹脂タイプ、エンドユーザー産業、地域別にセグメント化されています。繊維タイプ別では、市場は炭素繊維、ガラス繊維、その他にセグメント化されています。樹脂タイプ別では、市場はポリアリールエーテルケトン(PAEK)、ポリフェニレンスルフィド(PPS)、ポリアミド(PA)、ポリプロピレン(PP)、その他にセグメント化されています。エンドユーザー産業別では、市場は航空宇宙・防衛、自動車・輸送、石油・ガス、スポーツ用品、ヘルスケア、その他にセグメント化されています。レポートはまた、主要地域の15カ国における熱可塑性テープの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 炭素繊維 |
| ガラス繊維 |
| その他 |
| ポリアリールエーテルケトン(PAEK) |
| ポリフェニレンスルフィド(PPS) |
| ポリアミド(PA) |
| ポリプロピレン(PP) |
| その他 |
| 航空宇宙・防衛 |
| 自動車・輸送 |
| 石油・ガス |
| スポーツ用品 |
| ヘルスケア |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 繊維タイプ別 | 炭素繊維 | |
| ガラス繊維 | ||
| その他 | ||
| 樹脂タイプ別 | ポリアリールエーテルケトン(PAEK) | |
| ポリフェニレンスルフィド(PPS) | ||
| ポリアミド(PA) | ||
| ポリプロピレン(PP) | ||
| その他 | ||
| エンドユーザー産業別 | 航空宇宙・防衛 | |
| 自動車・輸送 | ||
| 石油・ガス | ||
| スポーツ用品 | ||
| ヘルスケア | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
熱可塑性テープ市場の現在の市場規模は?
熱可塑性テープ市場規模は2026年に6.79 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 7.32%で、2027年の7.25 ビリオン 米ドルから2032年には10.33 ビリオン 米ドルへと成長すると推定されています。
熱可塑性テープ用途で最も急速に成長している樹脂タイプは何ですか?
PPは自動車バッテリーエンクロージャーへの需要に支えられ、2032年にかけてCAGR 8.42%で成長すると予測されています。
最も急速に成長すると予測されているエンドユーザー用途はどれですか?
自動車・輸送は、EVバッテリーエンクロージャーと構造コンポーネントに牽引され、2032年にかけてCAGR 9.04%で拡大すると予測されています。
熱可塑性テープで最も急速に拡大している地域はどこですか?
アジア太平洋は、中国のEV生産と日本における炭素繊維強化熱可塑性材料(CFRTP)の開発に支えられ、2032年にかけてCAGR 8.73%で成長すると予測されています。