
Tamanho e Participação do Mercado de Prepreg Termoplástico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.36 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.93 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.24 % |
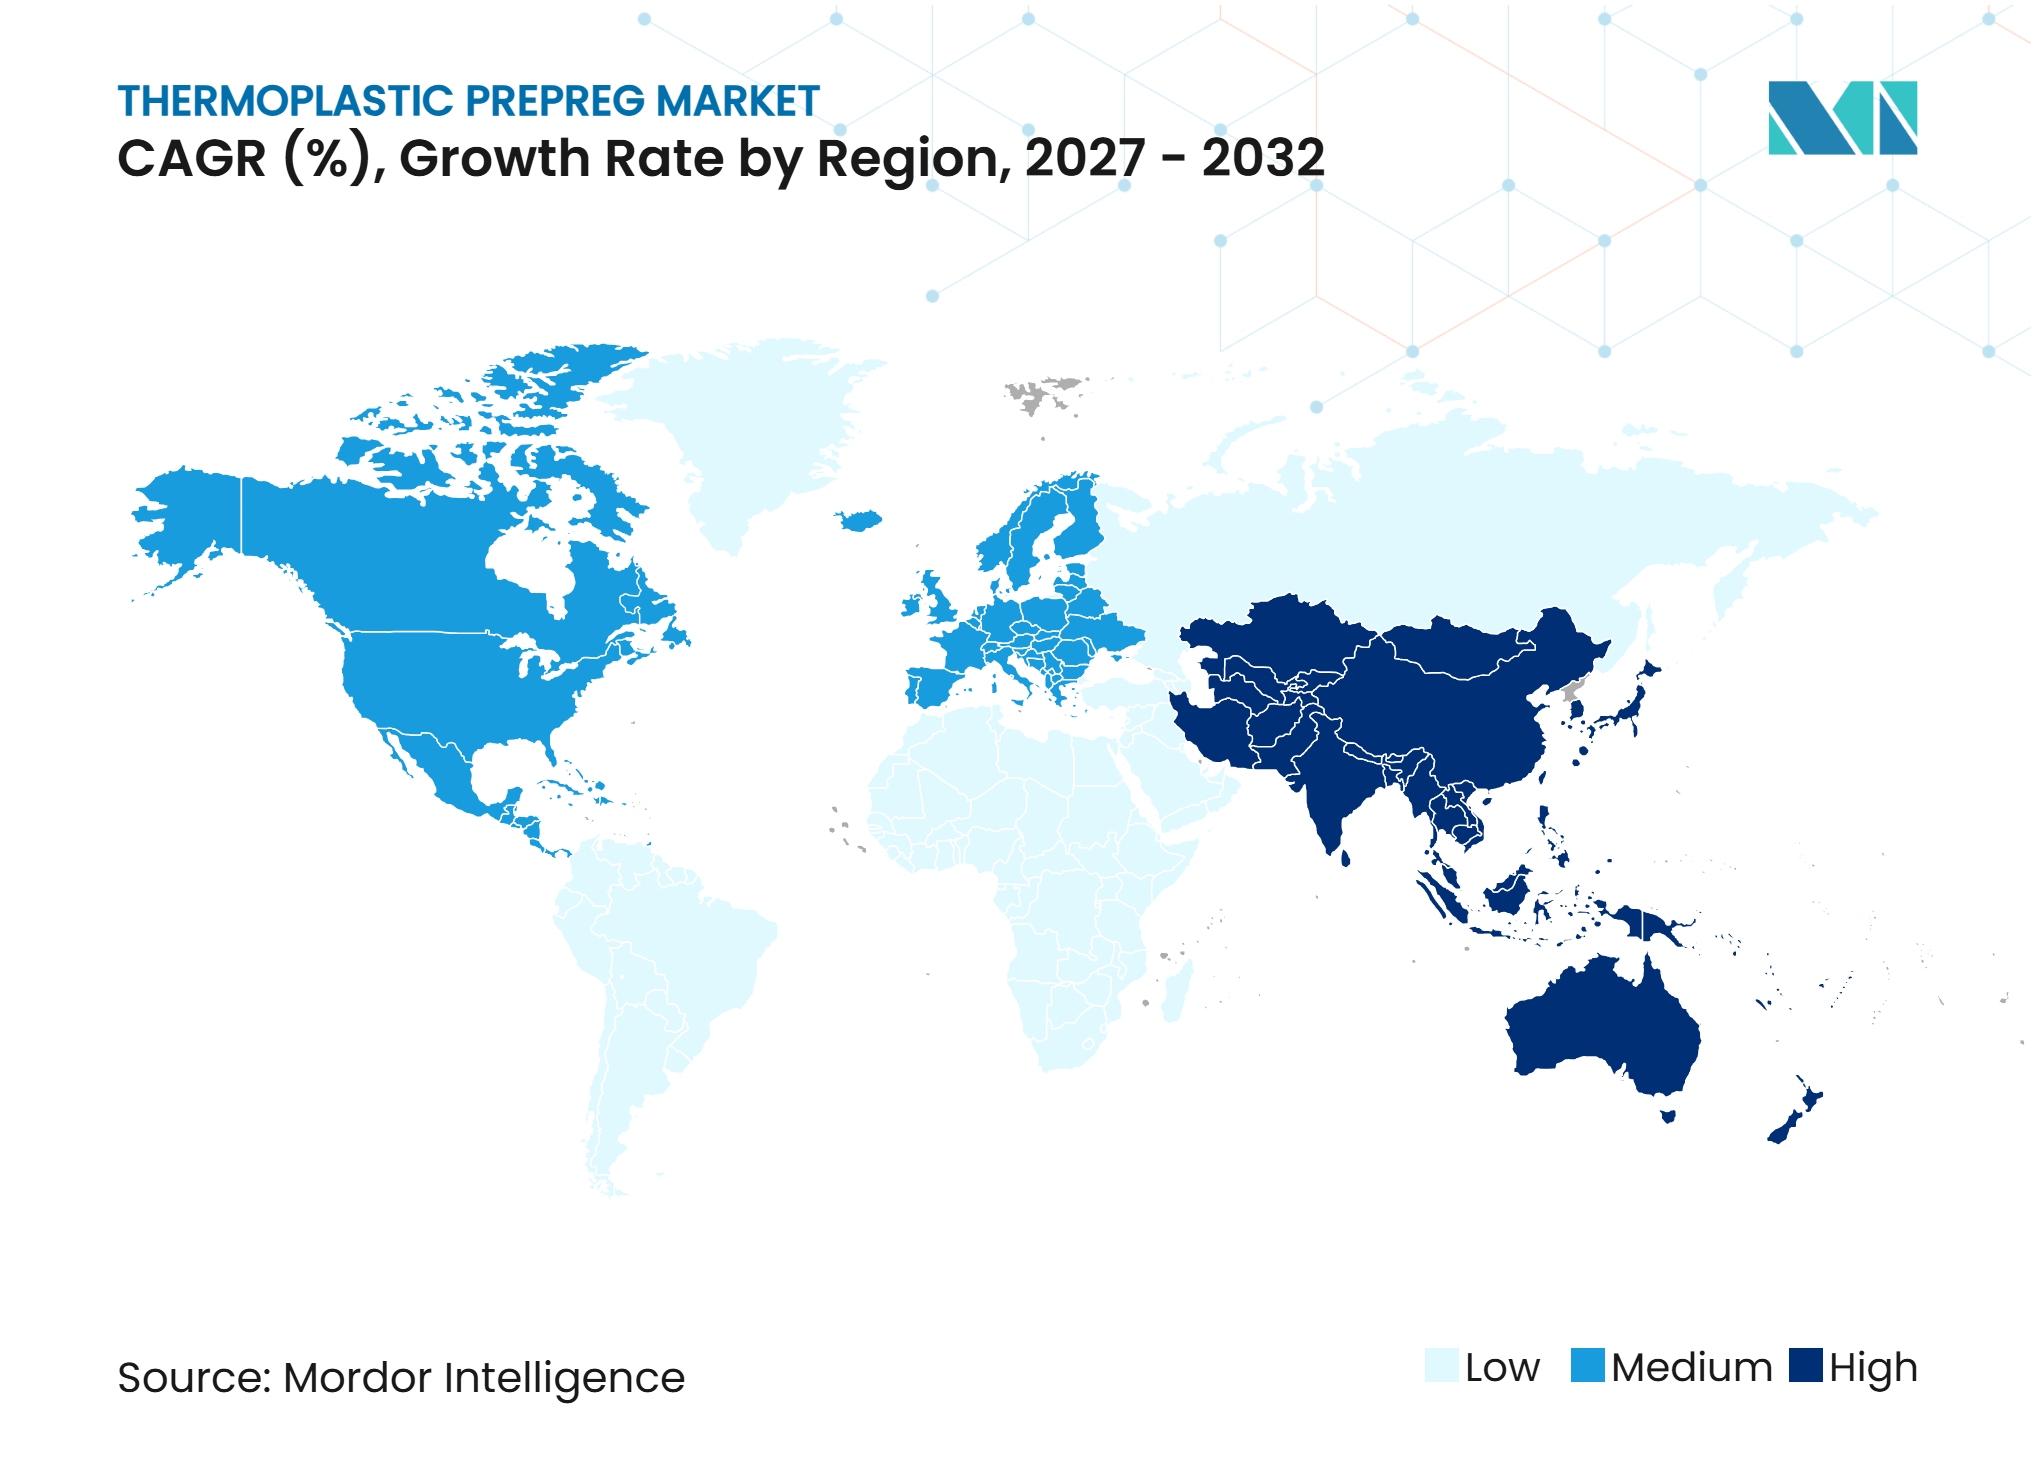
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Prepreg Termoplástico por Mordor Intelligence
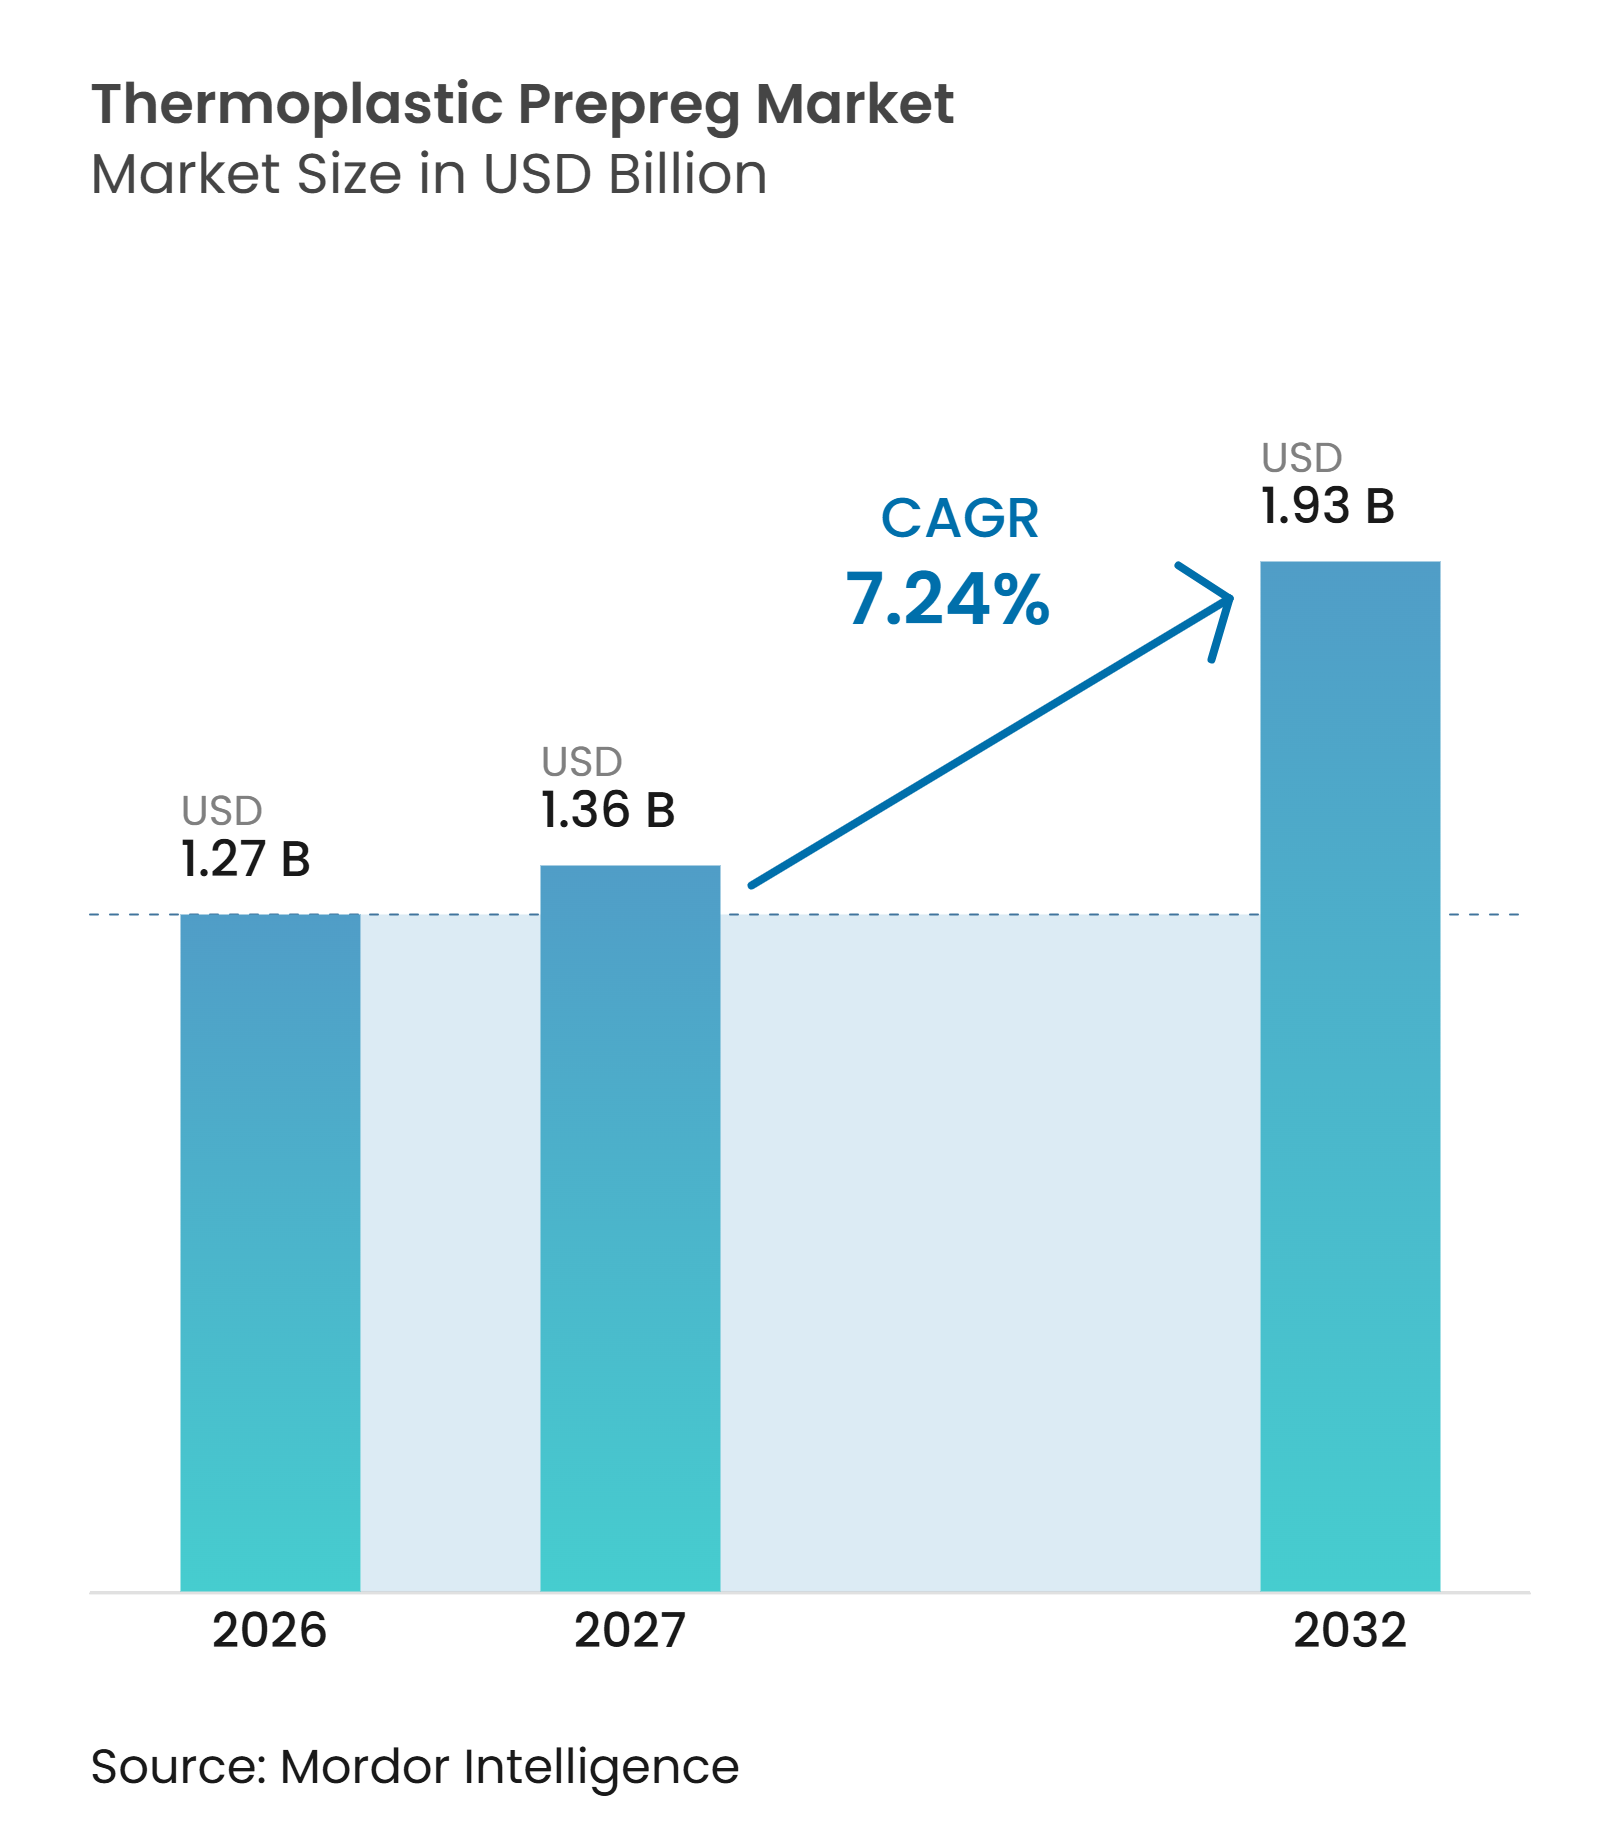
O tamanho do Mercado de Prepreg Termoplástico foi avaliado em 1,27 bilhões de USD em 2026 e estima-se que cresça de 1,36 bilhões de USD em 2027 para atingir 1,93 bilhões de USD até 2032, a um CAGR de 7,24% durante o período de previsão (2027-2032). A demanda está migrando dos compósitos termofixos para materiais que suportam ciclos de processamento mais curtos, soldagem e recuperação ao final da vida útil. Os programas aeroespaciais ainda estabelecem requisitos estruturais e de certificação exigentes, enquanto os usuários automotivos, de energia e industriais buscam produção mais rápida e menores custos de montagem a jusante. A oportunidade comercial depende cada vez mais de fornecedores capazes de qualificar um sistema de material e o processo de fabricação associado em conjunto. Os sistemas de fibra de carbono e resina de alto desempenho permanecem centrais no mercado de prepreg termoplástico porque atendem a aplicações onde peso, desempenho à fadiga e estabilidade térmica são decisivos. Os atrasos de produção em aeronaves comerciais permanecem uma restrição de curto prazo, mas plataformas de materiais certificadas podem reter clientes ao longo de longos ciclos de programa uma vez adotadas.
Principais Conclusões do Relatório
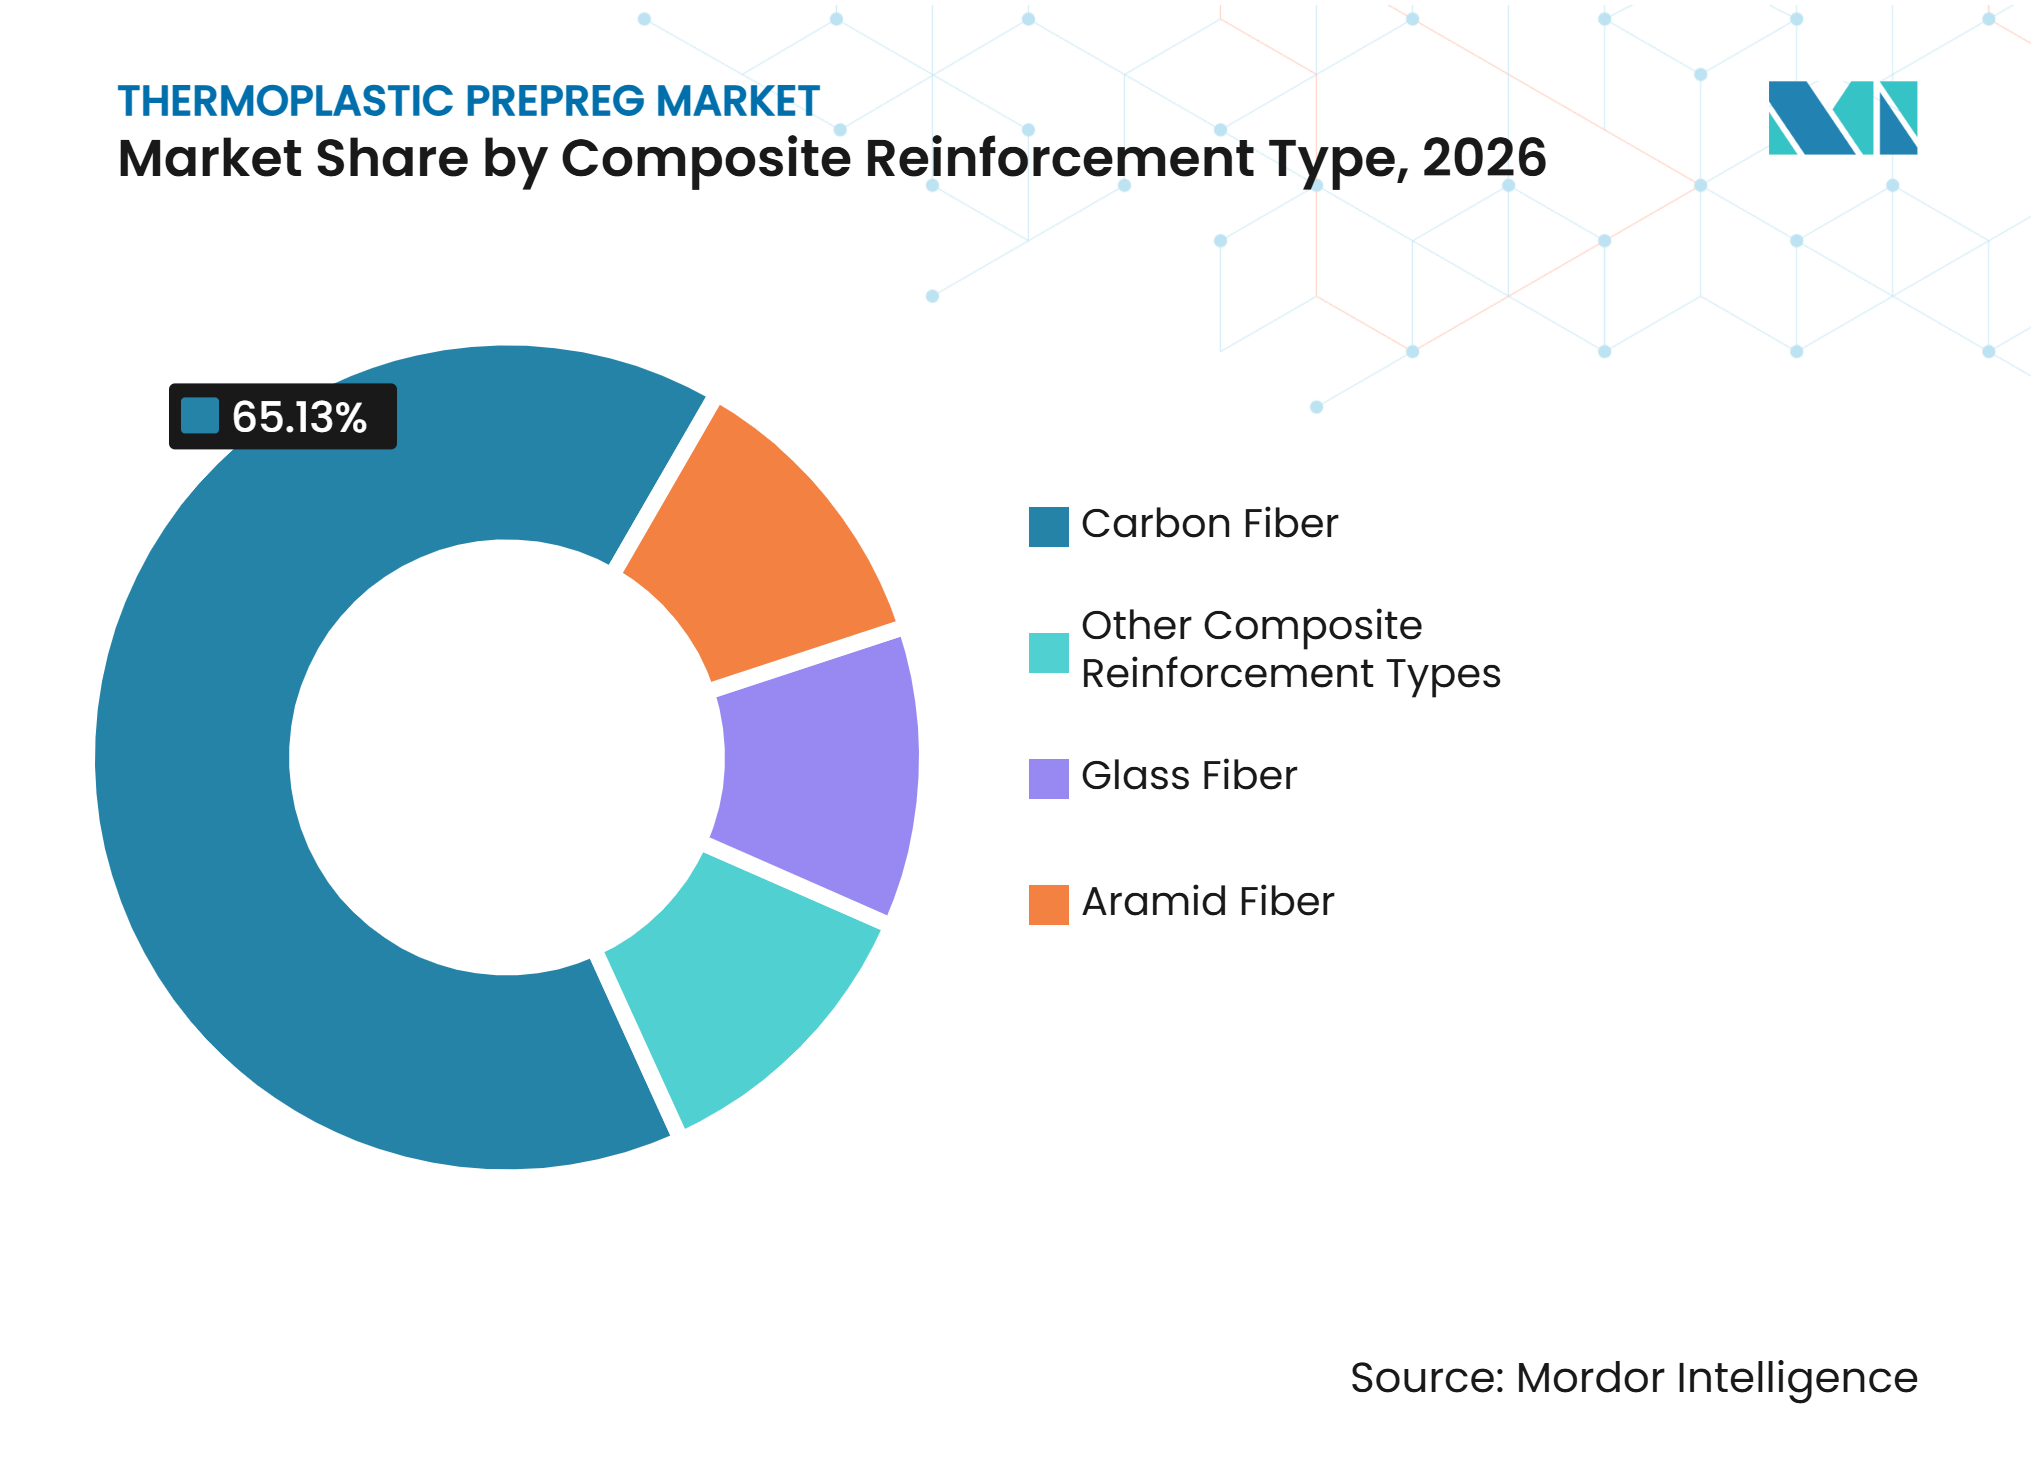
- Por tipo de reforço compósito, a fibra de carbono deteve 65,13% da participação do mercado de prepreg termoplástico em 2026 e está projetada para avançar a um CAGR de 8,13% até 2032.
- Por tipo de resina, o poliéter éter cetona (PEEK) representou 34,45% do mercado de prepreg termoplástico em 2026 e está projetado para avançar a um CAGR de 8,34% até 2032.
- Por forma, as fitas unidirecionais representaram 44,71% do mercado de prepreg termoplástico em 2026 e estão projetadas para avançar a um CAGR de 8,51% até 2032.
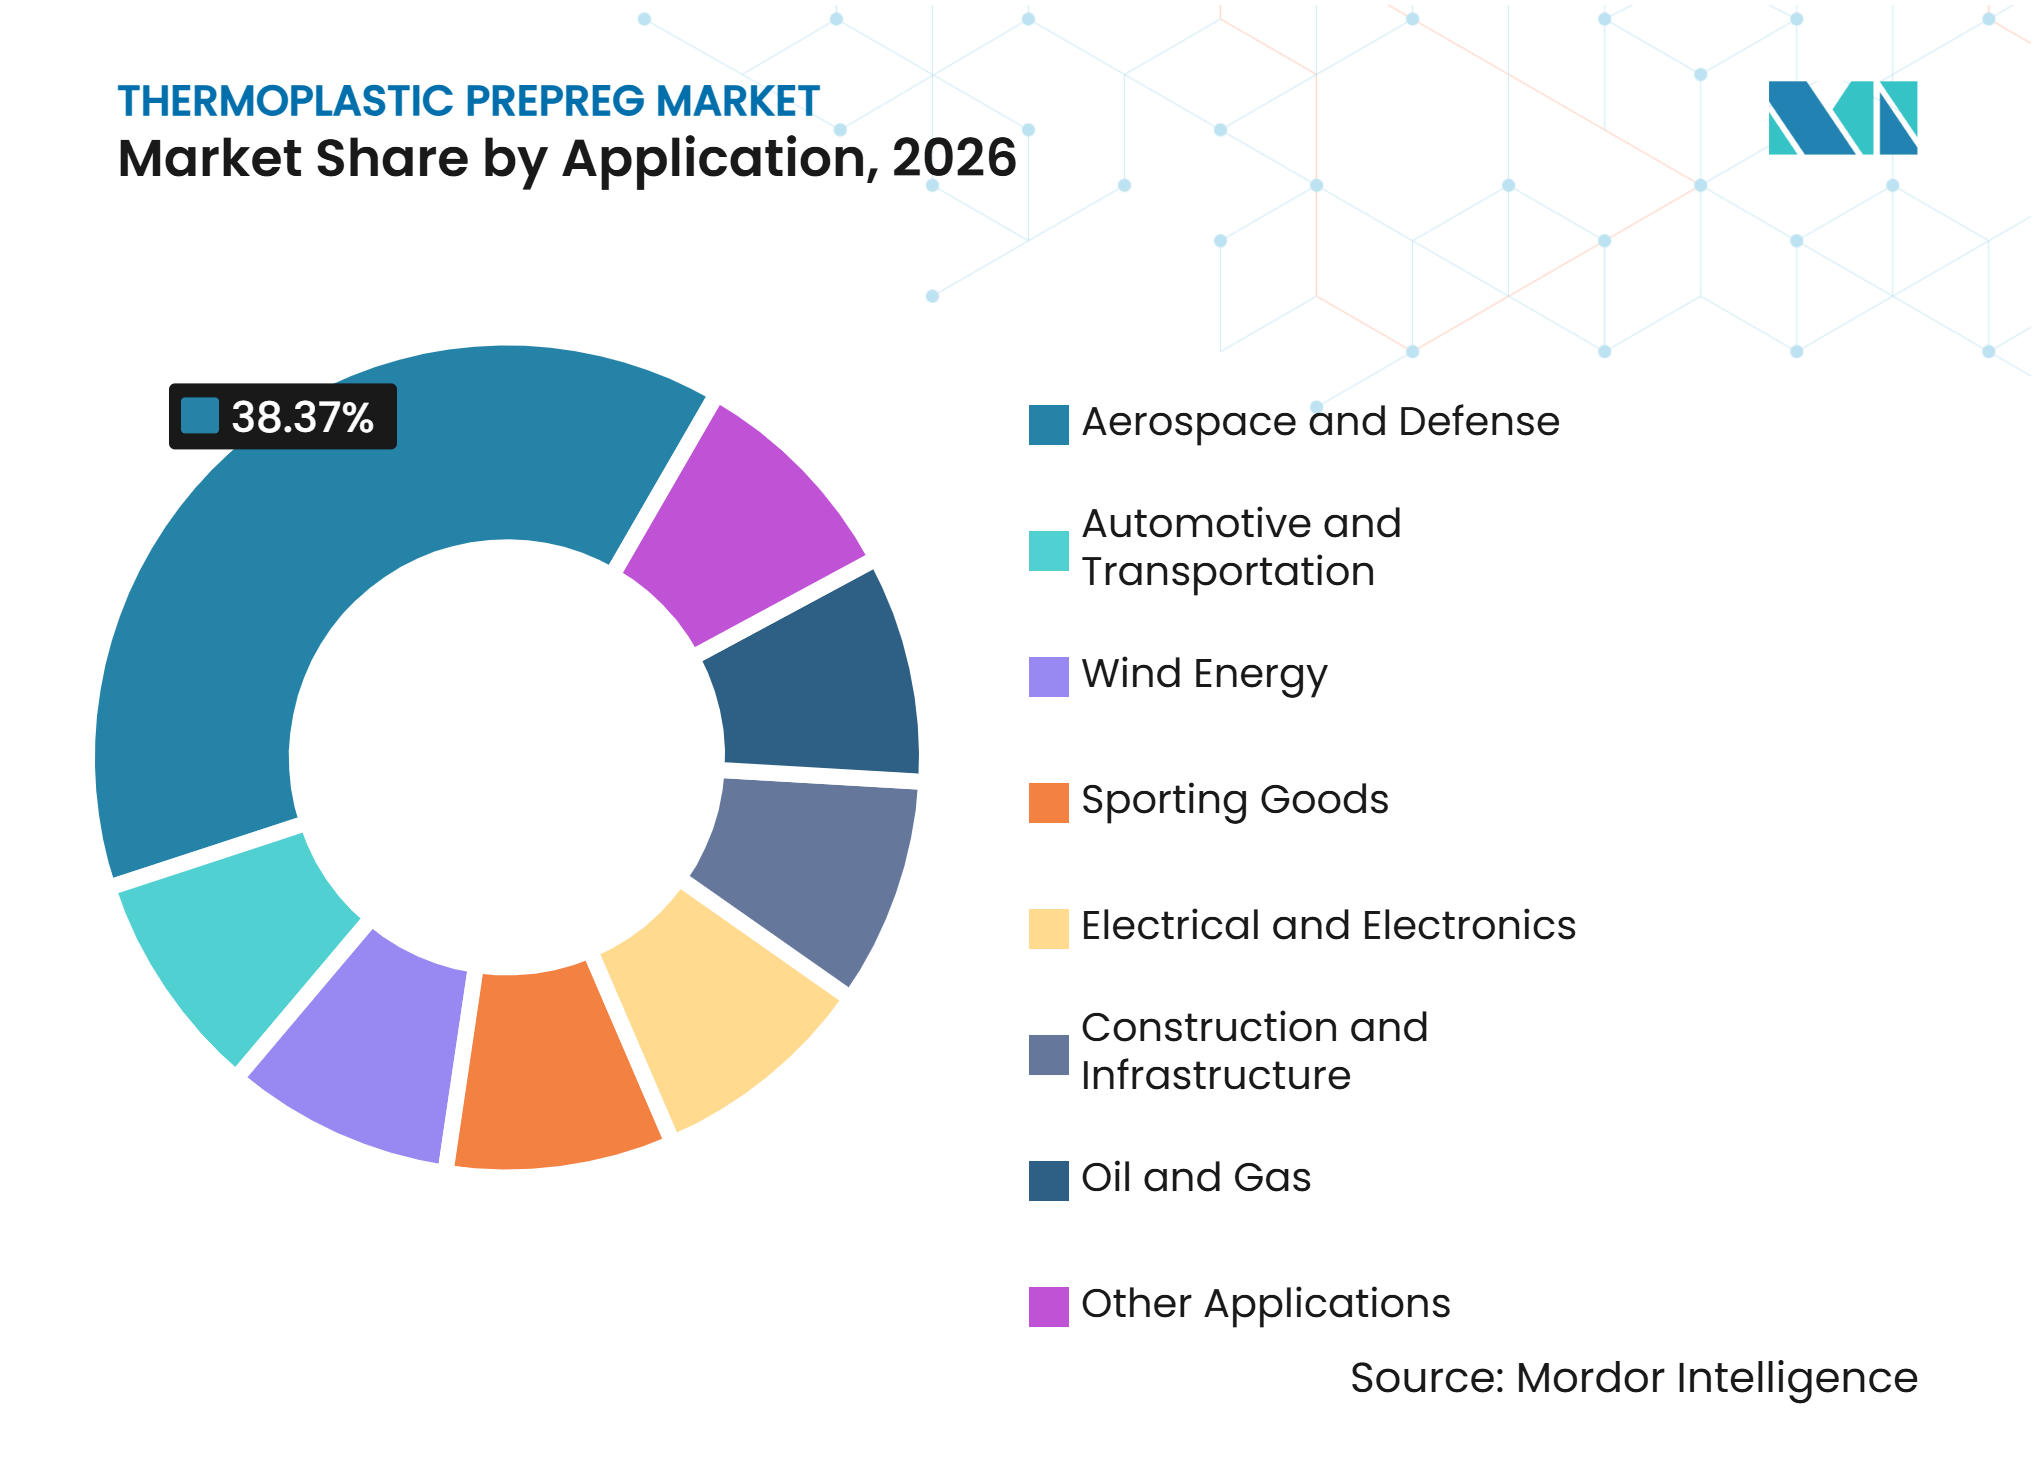
- Por aplicação, aeroespacial e defesa representou 38,37% do mercado de prepreg termoplástico em 2026, enquanto automotivo e transporte estão projetados para avançar a um CAGR de 8,95% até 2032.
- Por geografia, a Europa representou 40,06% do mercado de prepreg termoplástico em 2026, enquanto a Ásia-Pacífico está projetada para avançar a um CAGR de 8,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Produção Aeroespacial e de Defesa | +2.5% | Global, com ganhos iniciais na Europa (Airbus) e América do Norte (Boeing, Departamento de Defesa dos EUA) | Médio prazo (2 a 4 anos) |
| Redução de Peso Automotivo e Integração de Veículos Elétricos | +1.8% | Núcleo na Ásia-Pacífico (China, Japão, Coreia do Sul), com expansão para Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Termoformagem de Ciclo Curto, Moldagem por Compressão e Sobremoldagem | +1.2% | Global, com concentração de fabricação na Alemanha, França e Japão | Curto prazo (≤ 2 anos) |
| Reciclabilidade, Soldabilidade e Requisitos de Materiais Circulares | +0.8% | Liderado pela UE, com ganhos iniciais na Alemanha e França; expansão para América do Norte | Longo prazo (≥ 4 anos) |
| Expansão de Pás de Turbinas Eólicas e Requisitos de Resistência à Fadiga | +0.6% | Europa (offshore), China, Índia e Restante da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Produção Aeroespacial e de Defesa
Os prepregs termoplásticos suportam métodos de montagem por soldagem que podem reduzir o uso de fixadores mecânicos em estruturas de fuselagem de próxima geração. Essa abordagem aborda restrições de taxa de produção porque pode simplificar a montagem de peças qualificadas. A Toray Advanced Composites expandiu as qualificações do National Center for Advanced Materials Performance (NCAMP) para um sistema de Poliarilétercetona (PAEK) de baixo ponto de fusão em 2025, disponibilizando dados de processo para colocação automatizada de fibras e consolidação somente com saco a vácuo. A Administração de Desenvolvimento Econômico dos EUA concedeu 48 milhões de USD ao American Aerospace Materials Manufacturing Center em janeiro de 2025 para apoiar a capacidade de fabricação de materiais aeroespaciais e o desenvolvimento da cadeia de suprimentos[1]. Os programas de defesa podem fornecer demanda enquanto a produção de aeronaves comerciais permanece irregular, particularmente onde sistemas não tripulados e aeronaves avançadas requerem componentes estruturais leves. Essas condições favorecem fornecedores com dados de materiais estabelecidos e suporte de fabricação, em vez de fornecedores que vendem apenas fibra e resina.
Redução de Peso Automotivo e Integração de Veículos Elétricos
Os invólucros de baterias tornaram-se uma aplicação importante para sistemas compósitos termoplásticos porque as peças devem combinar desempenho estrutural, proteção elétrica e velocidade de fabricação. Um artigo da Society for the Advancement of Materials and Process Engineering (SAMPE) de 2025 documentou um processo de sobremoldagem em uma única etapa para uma tampa de bateria medindo 1,3 m por 1,8 m com um tempo de ciclo inferior a 90 segundos e uma redução de custo de componente de até 28% em relação a sistemas metálicos de múltiplas peças. Uma pesquisa do Centro de Materiais Compósitos da Universidade de Delaware mostrou que um demonstrador de coluna B em termoplástico reforçado com fibra de carbono alcançou 60% menos massa do que o aço, atendendo aos requisitos da Norma Federal de Segurança de Veículos Motorizados 214. A Associação Americana de Fabricantes de Compósitos relatou que o crescente avanço de veículos elétricos a bateria está apoiando a demanda por compósitos porque o menor peso do veículo pode estender a autonomia de condução. Plataformas de veículos comuns podem estender o uso de uma peça compósita qualificada em variantes elétricas e de combustão interna.
Termoformagem de Ciclo Curto, Moldagem por Compressão e Sobremoldagem
A velocidade de processamento continua sendo um fator decisivo para o mercado de prepreg termoplástico porque determina se os compósitos de alto desempenho podem se encaixar nos cronogramas de produção industrial. O Instituto Nacional de Pesquisa em Aviação demonstrou um componente estrutural de decolagem e pouso vertical elétrico sobremoldado em fevereiro de 2025 que reduziu o tempo de produção de 100 horas para usinagem de metal para menos de 2 minutos para conformação. A Arkema e a Hexcel apresentaram o processo HELUES em junho de 2025, combinando conformação por estampagem e sobremoldagem por injeção de fita unidirecional de Polietercetona-cetona (PEKK) em menos de 2 minutos. Um estudo de 2025 do Journal of Manufacturing Processes constatou que um processo integrado de conformação por estampagem e sobremoldagem reduziu o tempo de ciclo mantendo 95% da resistência à tração. Esses desenvolvimentos apoiam rotas de fabricação que não dependem de autoclaves. O menor consumo de energia e a redução da dependência de equipamentos podem ajudar a compensar o prêmio de preço dos materiais prepreg.
Reciclabilidade, Soldabilidade e Requisitos de Materiais Circulares
Os requisitos de materiais circulares estão mudando a seleção de prepreg termoplástico porque a reciclabilidade e a rastreabilidade afetam cada vez mais as decisões de clientes e reguladores. A Comissão Europeia abriu consulta sobre a futura Lei de Economia Circular em agosto de 2025[2]. O Regulamento de Ecodesign para Produtos Sustentáveis da União Europeia também está direcionando a atenção para os ciclos de vida dos produtos e as informações sobre materiais. A Syensqo e a Vartega estabeleceram uma colaboração comercial em março de 2025 para converter resíduos de fabricação de prepreg em feixes de fibra de carbono reciclada para aplicações em polímeros especiais. Fornecedores capazes de documentar a origem do material e gerenciar o refugo de produção podem melhorar sua posição junto a clientes aeroespaciais e automotivos que enfrentam requisitos de sustentabilidade mais detalhados. O mercado de prepreg termoplástico está, portanto, atribuindo maior valor à rastreabilidade ao lado do desempenho estrutural.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Sistemas de Resina de Alto Desempenho e Fibra de Carbono | -0.9% | Global; mais agudo em mercados sensíveis a preços (América do Sul, Oriente Médio e África, Ásia-Pacífico emergente) | Longo prazo (≥ 4 anos) |
| Prazos de Qualificação Aeroespacial e Validação de Fornecedores | -0.7% | América do Norte e Europa (cadeias de suprimentos reguladas pela FAA/EASA) | Médio prazo (2 a 4 anos) |
| Infraestrutura Limitada de Reciclagem de Compósitos de Fibra Contínua | -0.4% | Global; mais restrito na América do Sul, Oriente Médio e África e Ásia-Pacífico não central | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Sistemas de Resina de Alto Desempenho e Fibra de Carbono
Os sistemas de Poliéter Éter Cetona (PEEK) e Polietercetona-cetona (PEKK) são caros em relação aos termoplásticos de engenharia padrão, o que limita seu uso em aplicações com metas de preço rígidas. Um artigo da SAMPE de 2025 identificou o preço dos materiais em quantidades de produção como uma restrição na seleção de materiais compósitos termoplásticos para estruturas de aeronaves. A Hexcel Corporation relatou que produziu internamente de 60% a 65% de sua necessidade de fibra de carbono, reduzindo sua exposição ao fornecimento externo de fibras. O processamento de PEEK e PEKK também requer equipamentos especializados porque suas temperaturas de fusão excedem 340 °C. Essas condições de custo preservam uma lacuna entre aplicações tecnicamente atraentes e programas comercialmente viáveis.
Prazos de Qualificação Aeroespacial e Validação de Fornecedores
A qualificação aeroespacial é um processo demorado porque abrange a aprovação da resina, a interface fibra-resina, os dados de projeto do laminado e os requisitos de fabricação específicos do cliente. Um novo sistema de prepreg pode exigir de 3 a 7 anos de validação antes de gerar receita recorrente em um programa de aeronave certificada. A Park Aerospace Corp. declarou em seu relatório anual de 2025 que os custos de qualificação podem tornar impraticável o desenvolvimento de múltiplas fontes de fornecimento. A qualificação NCAMP pode reduzir o ônus de geração de dados de materiais compartilhados, mas os fabricantes de equipamentos originais ainda exigem evidências de equivalência de processo para cada plataforma. A Administração Federal de Aviação e a Agência de Segurança da Aviação da União Europeia criam caminhos essenciais de conformidade, mas os períodos de validação resultantes retardam a comercialização. Essa estrutura protege os fornecedores qualificados, mas pode limitar o investimento por parte de empresas sem um longo histórico de certificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Reforço Compósito:
A Fibra de Carbono Suporta Estruturas de Alto DesempenhoA fibra de carbono deteve 65,13% da participação do mercado de prepreg termoplástico em 2026 e está projetada para avançar a um CAGR de 8,13% até 2032. Sua alta rigidez específica e resistência à fadiga se adequam a estruturas aeroespaciais, automobilismo e componentes automotivos de alto desempenho. A TORAY INDUSTRIES, INC. expandiu a capacidade de fibra de carbono na Toray Composite Materials America por meio de seu programa de investimentos do exercício fiscal de 2025. Os dados de qualificação e a qualidade consistente da fibra permanecem essenciais para programas estruturais. A fibra de carbono, portanto, permanece o referencial de desempenho no mercado de prepreg termoplástico.
A fibra de vidro permanece relevante onde os fabricantes buscam menores custos de material e tempos de processamento competitivos. Essas aplicações incluem longarinas de pás de turbinas eólicas, painéis de carroceria inferior automotivos, produtos de construção e peças industriais. A Avient Corporation introduziu uma fita unidirecional de termoplástico reforçado com fibra contínua de 50 polegadas de largura em agosto de 2025 para fabricação industrial e de construção em maior escala. Os sistemas de fibra de aramida e fibra natural atendem a aplicações especializadas de segurança, esportes e lazer. A amplitude das opções de reforço permite que os fornecedores atendam a aplicações além das estruturas aeroespaciais premium.



Por Tipo de Resina:
O PEEK Ancora as Aplicações de Alto DesempenhoO Poliéter Éter Cetona (PEEK) representou 34,45% da participação do mercado de prepreg termoplástico em 2026 e está projetado para avançar a um CAGR de 8,34% até 2032. Sua temperatura de fusão de 343 °C e resistência química suportam painéis de aeronaves, estruturas certificadas, aplicações médicas e ferramental para semicondutores. O PEEK pode atender às expectativas de fogo, fumaça e toxicidade sob os Regulamentos Federais de Aviação 25.853. Sua posição de qualificação estabelecida suporta o uso contínuo em mercados finais exigentes. Os altos custos de processamento e de material permanecem uma consideração para os clientes.
A Polietercetona-cetona (PEKK) pode aliviar alguns desafios de processamento associados aos sistemas PEEK de alta temperatura, mantendo um perfil de alto desempenho. A Teijin Carbon e a A&P Technology lançaram um tecido trançado de PAEK em outubro de 2025 para peças aeroespaciais, espaciais e de defesa que utilizam consolidação somente com saco a vácuo. O Sulfeto de Polifenileno (PPS), a poliamida e o polipropileno suportam aplicações com requisitos de temperatura de serviço ou custo mais baixos. O Regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) e as normas de uso final influenciam a seleção de resinas. Esse portfólio oferece aos produtores opções em todo o mercado de prepreg termoplástico.
Por Forma:
As Fitas Unidirecionais Viabilizam a Produção AutomatizadaAs fitas unidirecionais representaram 44,71% da participação do mercado de prepreg termoplástico em 2026 e estão projetadas para avançar a um CAGR de 8,51% até 2032. Sua estrutura de fibra direcional proporciona rigidez ao longo de caminhos de carga definidos em longarinas de asas, quadros de fuselagem e cilindros de vasos de pressão. O Demonstrador de Fuselagem Multifuncional recebeu o Prêmio de Inovação em Compósitos JEC (Journées Européennes des Composites) em janeiro de 2025 após demonstrar a montagem de fuselagem termoplástica usando processos automatizados. O demonstrador reportou 10% menos peso e 10% menos custo de produção do que estruturas metálicas comparáveis. Esses resultados mostram por que os processos de fita automatizada são centrais no planejamento de produção aeroespacial.
Os prepregs de tecido tecido são adequados para componentes com cargas multidirecionais e formas que requerem maior drapeabilidade. Os formatos de tecido multiaxial e sem ondulação suportam laminados quase isotrópicos e podem melhorar a velocidade de laminação para estruturas selecionadas. A fita em formato largo pode reduzir a complexidade de sobreposição e o desperdício de material na produção de construção e industrial. A escolha da forma depende da direção de carga, geometria da peça, requisitos de automação e taxas de refugo aceitáveis. Fornecedores com vários formatos de forma podem atender a uma gama mais ampla de clientes no mercado de prepreg termoplástico.
Por Aplicação:
Aeroespacial e Defesa Lidera, Enquanto Automotivo e Transporte se ExpandemAeroespacial e defesa representou 38,37% da participação do mercado de prepreg termoplástico em 2026. Essa posição reflete bancos de dados de materiais estabelecidos, longos ciclos de qualificação e o alto valor atribuído ao desempenho estrutural. A Toray Advanced Composites concluiu a qualificação NCAMP para materiais à base de tecido Cetex TC1225 LMPAEK em dezembro de 2025, fornecendo dados de propriedades de materiais aceitos pela Administração Federal de Aviação e disponíveis publicamente. A Syensqo assinou um acordo de fornecimento com a Vertical Aerospace em dezembro de 2025 para apoiar o programa de aeronave elétrica VX4. O segmento se beneficia de programas de aeronaves estabelecidos e de novas plataformas de mobilidade aérea.
Automotivo e transporte estão projetados para avançar a um CAGR de 8,95% até 2032, apoiados por programas de invólucros de baterias e pela pressão para reduzir a massa dos veículos. A demanda por energia eólica é moldada pela necessidade de propriedades de materiais validadas sob os requisitos de pás da Comissão Eletrotécnica Internacional. Artigos esportivos e elétrico e eletrônico utilizam sistemas híbridos de carbono-vidro e fibra de vidro de menor custo onde o desempenho é suficiente. A Avient Corporation trabalhou com a ReForm Composites Engineering em 2025 em um pino de termoplástico reforçado com fibra de carbono para infraestrutura de concreto. Petróleo e gás e outros usuários valorizam a resistência à corrosão e a soldabilidade em componentes específicos.

Análise Geográfica
Europa
A Europa representou 40,06% da participação do mercado de prepreg termoplástico em 2026. Os programas da Airbus, o investimento em energia eólica offshore e a capacidade estabelecida de fabricação de prepreg sustentam a demanda regional. O Demonstrador de Fuselagem Multifuncional do Fraunhofer IFAM validou a montagem automatizada de fuselagem termoplástica e recebeu um prêmio JEC de 2025. Alemanha, França e Países Baixos abrigam importantes operações de fibra de carbono e prepreg. A consulta da Comissão Europeia sobre a Lei de Economia Circular e o Regulamento de Ecodesign para Produtos Sustentáveis estão fortalecendo as considerações de ciclo de vida e rastreabilidade na seleção de materiais.
Ásia-Pacífico
A Ásia-Pacífico está projetada para avançar a um CAGR de 8,77% até 2032. Os programas de aeronaves da Corporação de Aeronaves Comerciais da China (COMAC), o desenvolvimento de vasos de pressão de hidrogênio na Coreia do Sul e o setor maduro de fibra de carbono do Japão sustentam a demanda regional. A Mitsubishi Chemical Group Corporation iniciou a entrega de amostras de uma série de prepreg de resina de origem vegetal em fevereiro de 2025, após receber a certificação International Sustainability and Carbon Certification (ISCC) PLUS. O Ministério da Economia, Comércio e Indústria do Japão identificou a fibra de carbono entre os materiais afetados por medidas de conformidade com controles de exportação em 2025. A designação ressalta o papel estratégico da fibra de carbono nas cadeias de suprimentos aeroespaciais, de defesa e industriais avançadas.
América do Norte, América do Sul e Oriente Médio e África
A América do Norte se beneficia dos gastos com defesa e do apoio público à fabricação de materiais aeroespaciais. O subsídio Tech Hubs de 48 milhões de USD da Administração de Desenvolvimento Econômico dos EUA apoia a prototipagem e o desenvolvimento da cadeia de suprimentos para aeroestruturas compósitas termoplásticas. A América do Sul e o Oriente Médio e África apresentam demanda em estágio inicial, limitada pela exposição a materiais importados, infraestrutura de conformidade em desenvolvimento e menos instalações de reciclagem. Essas condições continuam a moderar a adoção de curto prazo no mercado de prepreg termoplástico.
Cenário Competitivo
Concentração do Mercado
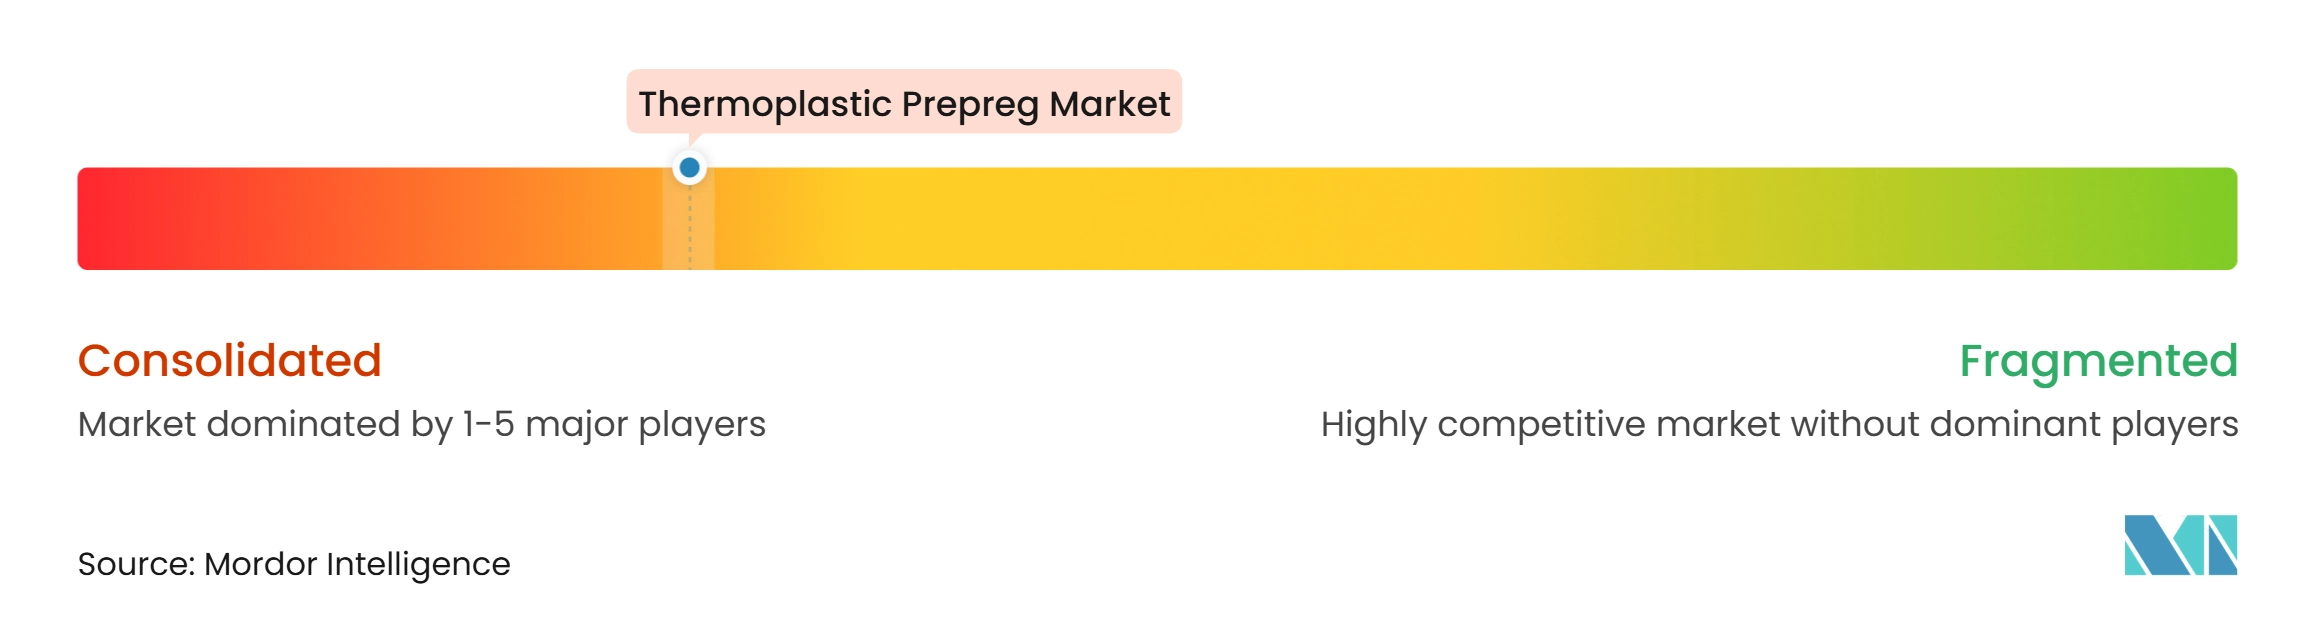
O mercado de prepreg termoplástico é consolidado, com os principais participantes incluindo TORAY INDUSTRIES, INC., Teijin Limited, Hexcel Corporation, Syensqo e Mitsubishi Chemical Group Corporation. Suas capacidades integradas podem encurtar os ciclos de desenvolvimento e dar aos clientes acesso a dados de qualificação de materiais. O relatório anual de 2025 da Hexcel Corporation observou que os atrasos nas taxas de produção de aeronaves, incluindo no programa Airbus A350, afetaram a demanda aeroespacial de curto prazo. Esse ambiente aumenta o valor dos relacionamentos de longo prazo com clientes e das qualificações de programas. Fornecedores menores podem competir por meio de tecidos personalizados, produção regional e suporte ao processo de fabricação.
A Syensqo assinou um acordo de industrialização com a Bell Textron em novembro de 2025 que combinou seu processo de fabricação com o prepreg CYCOM EP2750 para produção de peças aeroespaciais em alta cadência. A Kordsa Teknik Tekstil A.Ş. concluiu a aquisição dos 39% restantes de participação na Microtex Composites S.r.l. em maio de 2025, fortalecendo suas capacidades de tecelagem de fibra de carbono e produção de prepreg. A SGL Carbon continua a produzir prepregs em carbono, aramida, vidro e fibra natural em sua unidade de Willich. Esses movimentos demonstram como a amplitude de materiais e a integração vertical sustentam o posicionamento competitivo.
Avient Corporation, Ensinger, PORCHER INDUSTRIES, SABIC e Plastic Reinforcement Fabrics Ltd. adicionam profundidade competitiva em fitas, termoplásticos de engenharia, tecidos técnicos e peças compósitas. A Avient Corporation introduziu fita unidirecional em formato largo em 2025 para produção industrial e de construção. A Ensinger lançou espumas de partículas de engenharia à base de PEEK e polietersulfona (PESU) em novembro de 2025 para usos aeroespaciais, eletrônicos e médicos. A conformidade com os requisitos da Administração Federal de Aviação e da Agência de Segurança da Aviação da União Europeia favorece fornecedores estabelecidos que podem fornecer rastreabilidade e suporte à qualificação. O mercado de prepreg termoplástico está, portanto, competindo em suporte à produção e profundidade de certificação, não apenas em desempenho de material.
Líderes do Setor de Prepreg Termoplástico
-
TORAY INDUSTRIES, INC.
-
Teijin Limited
-
Hexcel Corporation
-
Syensqo
-
Mitsubishi Chemical Group Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Prepreg Termoplástico Empresas cobertas neste relatório
- Avient Corporation
- Axiom Materials
- Ensinger
- Hexcel Corporation
- Kordsa Teknik Tekstil A.Ş.
- Mitsubishi Chemical Group Corporation
- Park Aerospace Corp.
- Plastic Reinforcement Fabrics Ltd.
- PORCHER INDUSTRIES
- SABIC
- SGL Carbon
- Solvay
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
Desenvolvimentos industriais recentes em Mercado de Prepreg Termoplástico
- Maio de 2026: A Toray Advanced Composites expandiu a qualificação NCAMP de seu sistema compósito termoplástico Toray Cetex TC1225 de PAEK de baixo ponto de fusão para incluir prepreg de fita de fibra de carbono unidirecional reforçada com fibra TORAYCA T700. A qualificação apoiou o uso de prepregs termoplásticos em processos de laminação automatizada de fita e colocação automatizada de fibras, ampliando sua aplicabilidade na fabricação aeroespacial.
- Fevereiro de 2026: A SHD Composites comissionou novas linhas de produção de prepreg unidirecional de 1.500 mm de largura e revestimento avançado de filme para expandir suas capacidades de fabricação. O investimento aumentou sua capacidade de fornecer materiais prepreg de alto desempenho em formatos mais largos e maiores volumes de produção, apoiando aplicações compósitas aeroespaciais, automotivas e industriais.
Escopo do Relatório Global do Mercado de Prepreg Termoplástico
Os prepregs termoplásticos são materiais compósitos fabricados pelo reforço de resinas poliméricas termoplásticas com fibras como carbono, vidro ou aramida. São fornecidos em formas pré-impregnadas, incluindo fitas unidirecionais e tecidos tecidos, e podem ser aquecidos e consolidados em componentes com altas relações resistência-peso, resistência ao impacto e reciclabilidade. Esses materiais são utilizados em aplicações aeroespaciais, automotivas, de energia eólica, artigos esportivos, eletrônicos, construção e outras aplicações industriais.
O Mercado de Prepreg Termoplástico é segmentado por tipo de reforço compósito, tipo de resina, forma, aplicação e geografia. Por tipo de reforço compósito, o mercado é segmentado em fibra de carbono, fibra de vidro, fibra de aramida e outros tipos de reforço compósito. Por tipo de resina, o mercado é segmentado em poliéter éter cetona (PEEK), polietercetona-cetona (PEKK), sulfeto de polifenileno (PPS), poliamida (PA), polipropileno (PP) e outros tipos de resina. Por forma, o mercado é segmentado em fitas unidirecionais, prepregs de tecido tecido, prepregs de tecido multiaxial e sem ondulação e outras formas. Por aplicação, o mercado é segmentado em aeroespacial e defesa, automotivo e transporte, energia eólica, artigos esportivos, elétrico e eletrônico, construção e infraestrutura, petróleo e gás e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para prepreg termoplástico em 16 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Fibra de Carbono |
| Fibra de Vidro |
| Fibra de Aramida |
| Outros Tipos de Reforço Compósito |
| Poliéter Éter Cetona (PEEK) |
| Polietercetona-cetona (PEKK) |
| Sulfeto de Polifenileno (PPS) |
| Poliamida (PA) |
| Polipropileno (PP) |
| Outros Tipos de Resina |
| Fitas Unidirecionais |
| Prepregs de Tecido Tecido |
| Prepregs de Tecido Multiaxial e Sem Ondulação |
| Outras Formas |
| Aeroespacial e Defesa |
| Automotivo e Transporte |
| Energia Eólica |
| Artigos Esportivos |
| Elétrico e Eletrônico |
| Construção e Infraestrutura |
| Petróleo e Gás |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Reforço Compósito | Fibra de Carbono | |
| Fibra de Vidro | ||
| Fibra de Aramida | ||
| Outros Tipos de Reforço Compósito | ||
| Por Tipo de Resina | Poliéter Éter Cetona (PEEK) | |
| Polietercetona-cetona (PEKK) | ||
| Sulfeto de Polifenileno (PPS) | ||
| Poliamida (PA) | ||
| Polipropileno (PP) | ||
| Outros Tipos de Resina | ||
| Por Forma | Fitas Unidirecionais | |
| Prepregs de Tecido Tecido | ||
| Prepregs de Tecido Multiaxial e Sem Ondulação | ||
| Outras Formas | ||
| Por Aplicação | Aeroespacial e Defesa | |
| Automotivo e Transporte | ||
| Energia Eólica | ||
| Artigos Esportivos | ||
| Elétrico e Eletrônico | ||
| Construção e Infraestrutura | ||
| Petróleo e Gás | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de prepreg termoplástico?
O tamanho do mercado de prepreg termoplástico foi avaliado em 1,27 bilhões de USD em 2026 e estima-se que cresça de 1,36 bilhões de USD em 2027 para atingir 1,93 bilhões de USD até 2032, a um CAGR de 7,24% durante o período de previsão (2027-2032).
Qual tipo de reforço compósito deteve a maior participação em 2026?
A fibra de carbono deteve uma participação de 65,13% em 2026.
Por que os prepregs termoplásticos são utilizados na fabricação aeroespacial?
Eles suportam soldagem, produção automatizada e estruturas mais leves. Os dados qualificados e os caminhos de certificação também apoiam o uso em programas de aeronaves.
Qual aplicação está projetada para avançar mais rapidamente até 2032?
Automotivo e transporte estão projetados para avançar a um CAGR de 8,95% até 2032, apoiados por programas de invólucros de baterias e redução de peso.