
Tamaño y Participación del Mercado de Prepreg Termoplástico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.36 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.93 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Prepreg Termoplástico por Mordor Intelligence
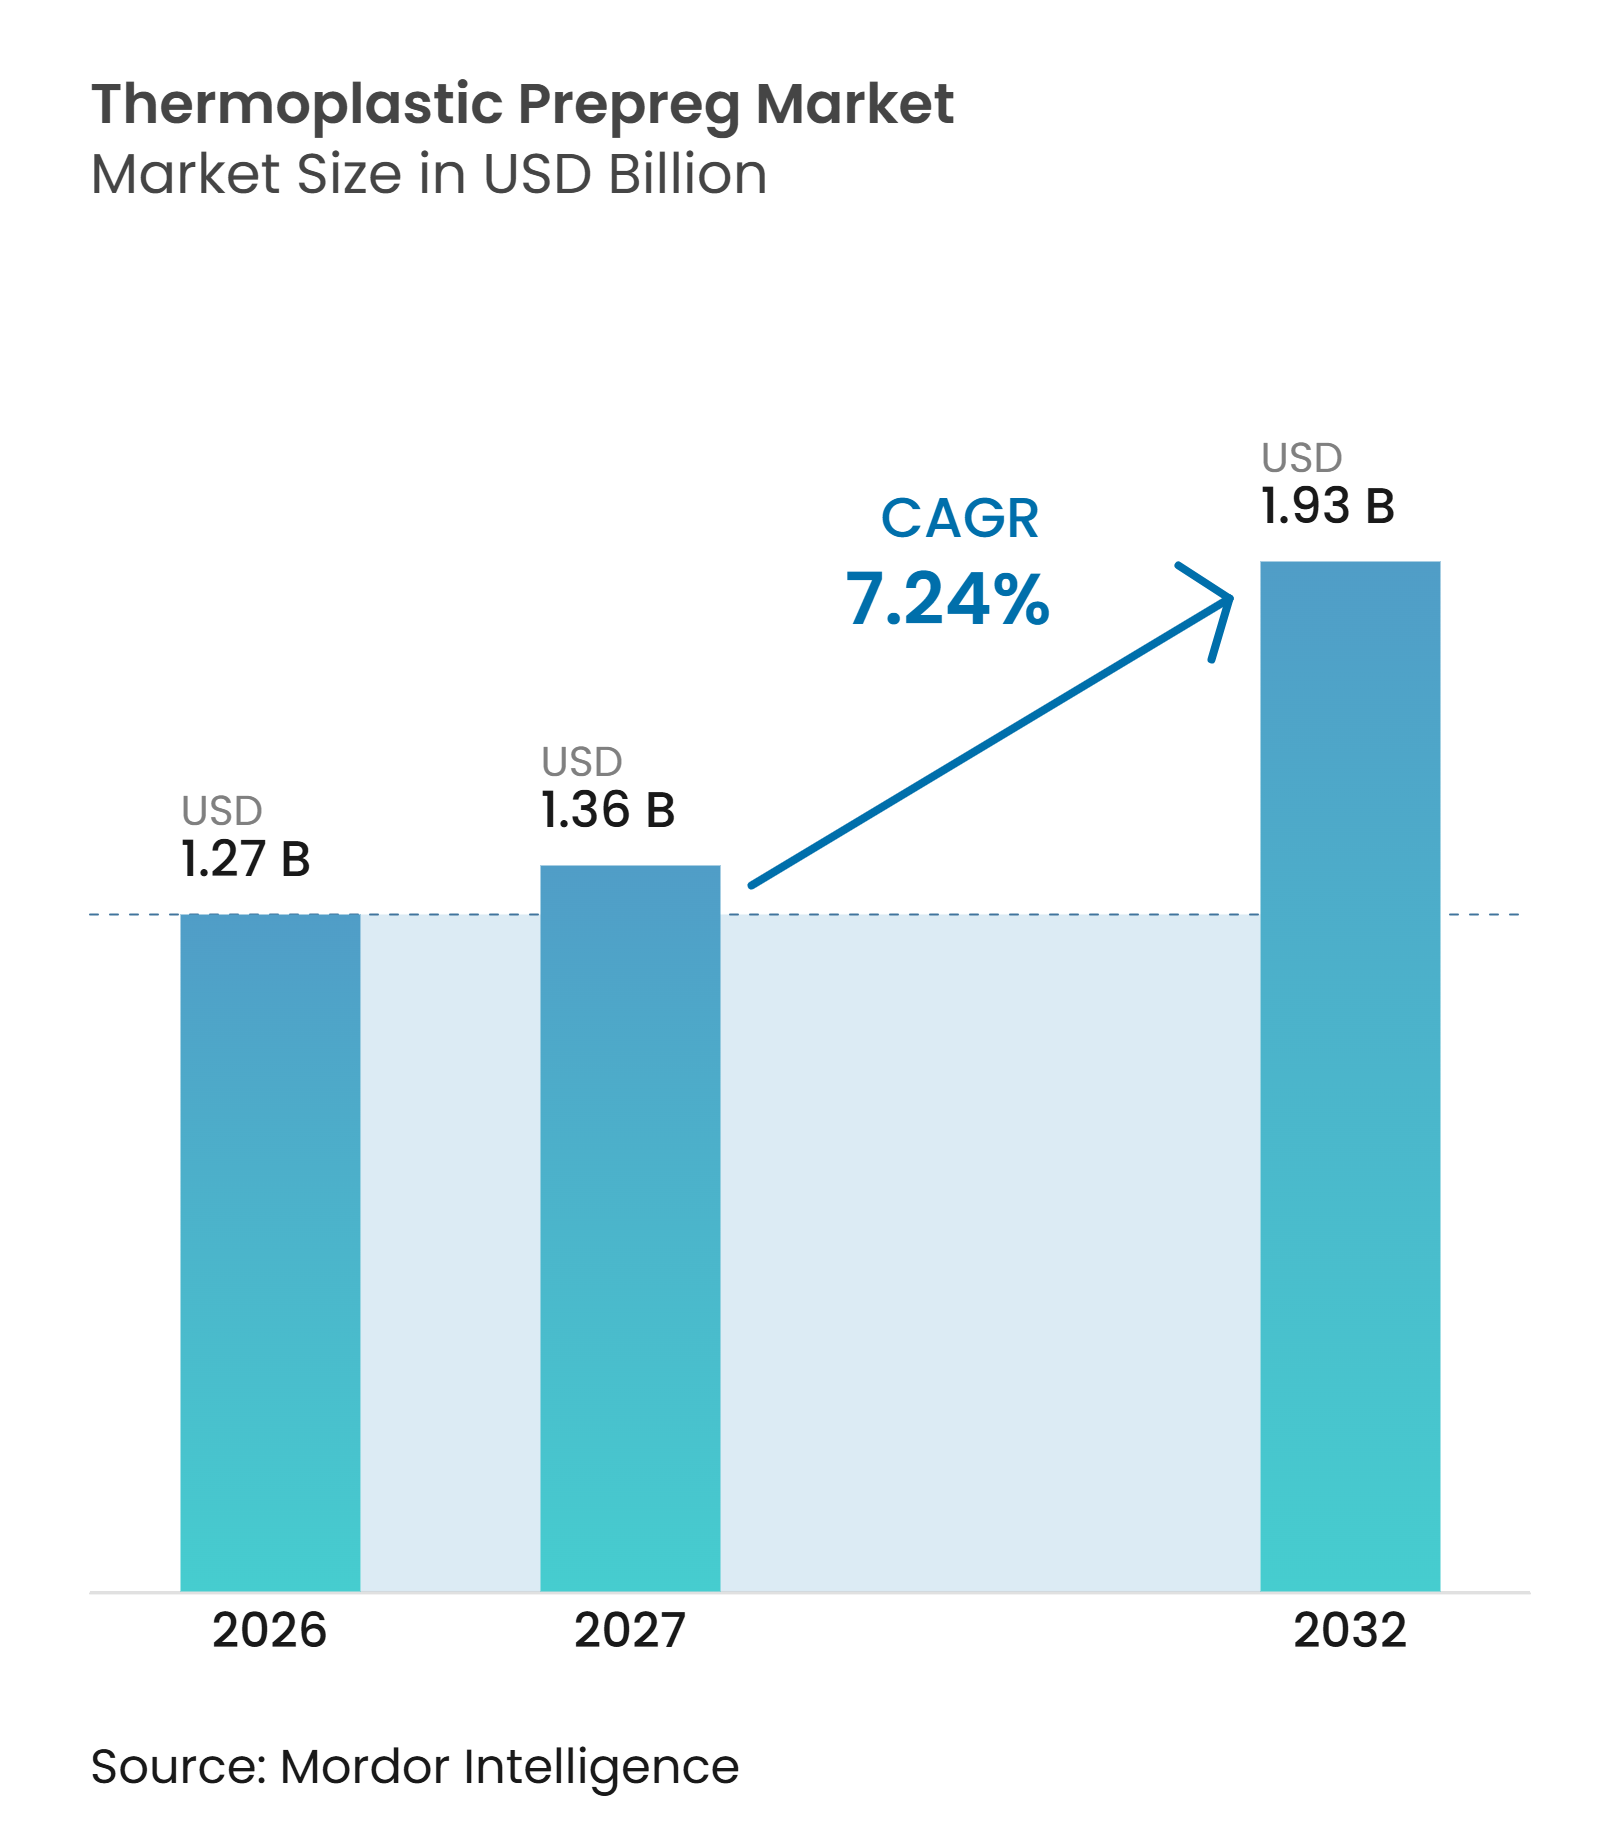
El tamaño del Mercado de Prepreg Termoplástico fue valorado en 1,27 mil millones de USD en 2026 y se estima que crecerá desde 1,36 mil millones de USD en 2027 hasta alcanzar 1,93 mil millones de USD para 2032, a una CAGR del 7,24% durante el período de pronóstico (2027-2032). La demanda está migrando de los compuestos termoestables hacia materiales que admiten ciclos de procesamiento más cortos, soldadura y recuperación al final de su vida útil. Los programas aeroespaciales siguen estableciendo exigentes requisitos estructurales y de certificación, mientras que los usuarios automotrices, energéticos e industriales buscan una producción más rápida y menores costos de ensamblaje posteriores. La oportunidad comercial depende cada vez más de los proveedores que pueden calificar un sistema de materiales y el proceso de fabricación asociado de manera conjunta. Los sistemas de fibra de carbono y resina de alto rendimiento siguen siendo fundamentales para el mercado de prepreg termoplástico porque abordan aplicaciones donde el peso, el rendimiento a la fatiga y la estabilidad térmica son decisivos. Los retrasos en la producción de aeronaves comerciales siguen siendo una restricción a corto plazo, pero las plataformas de materiales certificadas pueden retener clientes durante largos ciclos de programa una vez adoptadas.
Conclusiones Clave del Informe
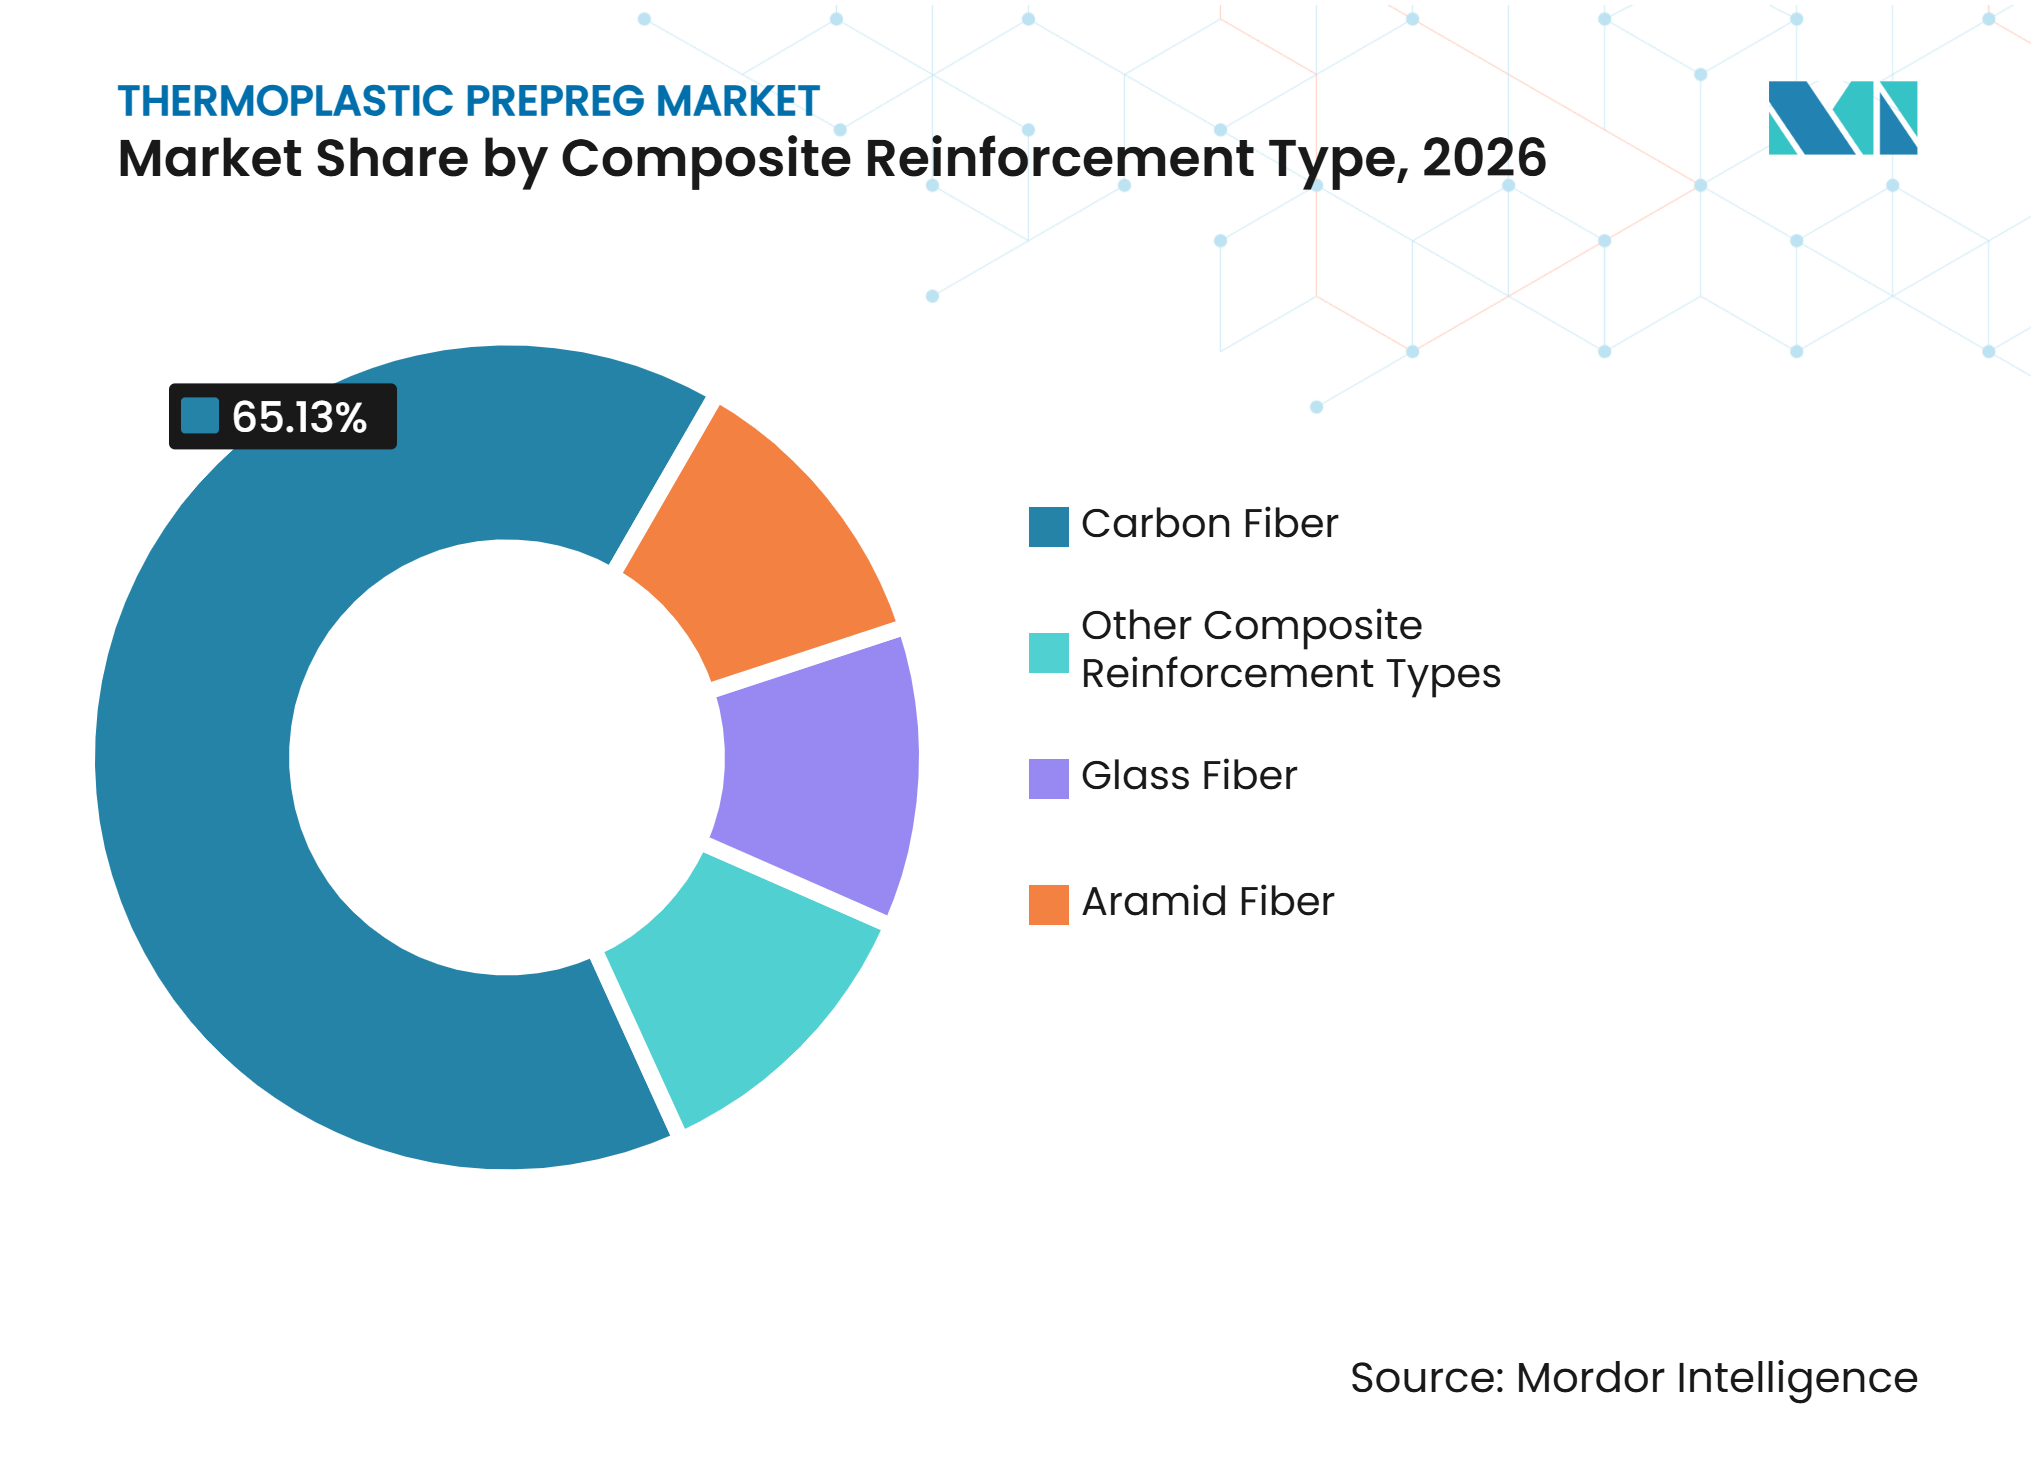
- Por tipo de refuerzo compuesto, la fibra de carbono mantuvo el 65,13% de la participación del mercado de prepreg termoplástico en 2026 y se proyecta que avance a una CAGR del 8,13% hasta 2032.
- Por tipo de resina, el poliéter éter cetona (PEEK) representó el 34,45% del mercado de prepreg termoplástico en 2026 y se proyecta que avance a una CAGR del 8,34% hasta 2032.
- Por forma, las cintas unidireccionales representaron el 44,71% del mercado de prepreg termoplástico en 2026 y se proyecta que avancen a una CAGR del 8,51% hasta 2032.
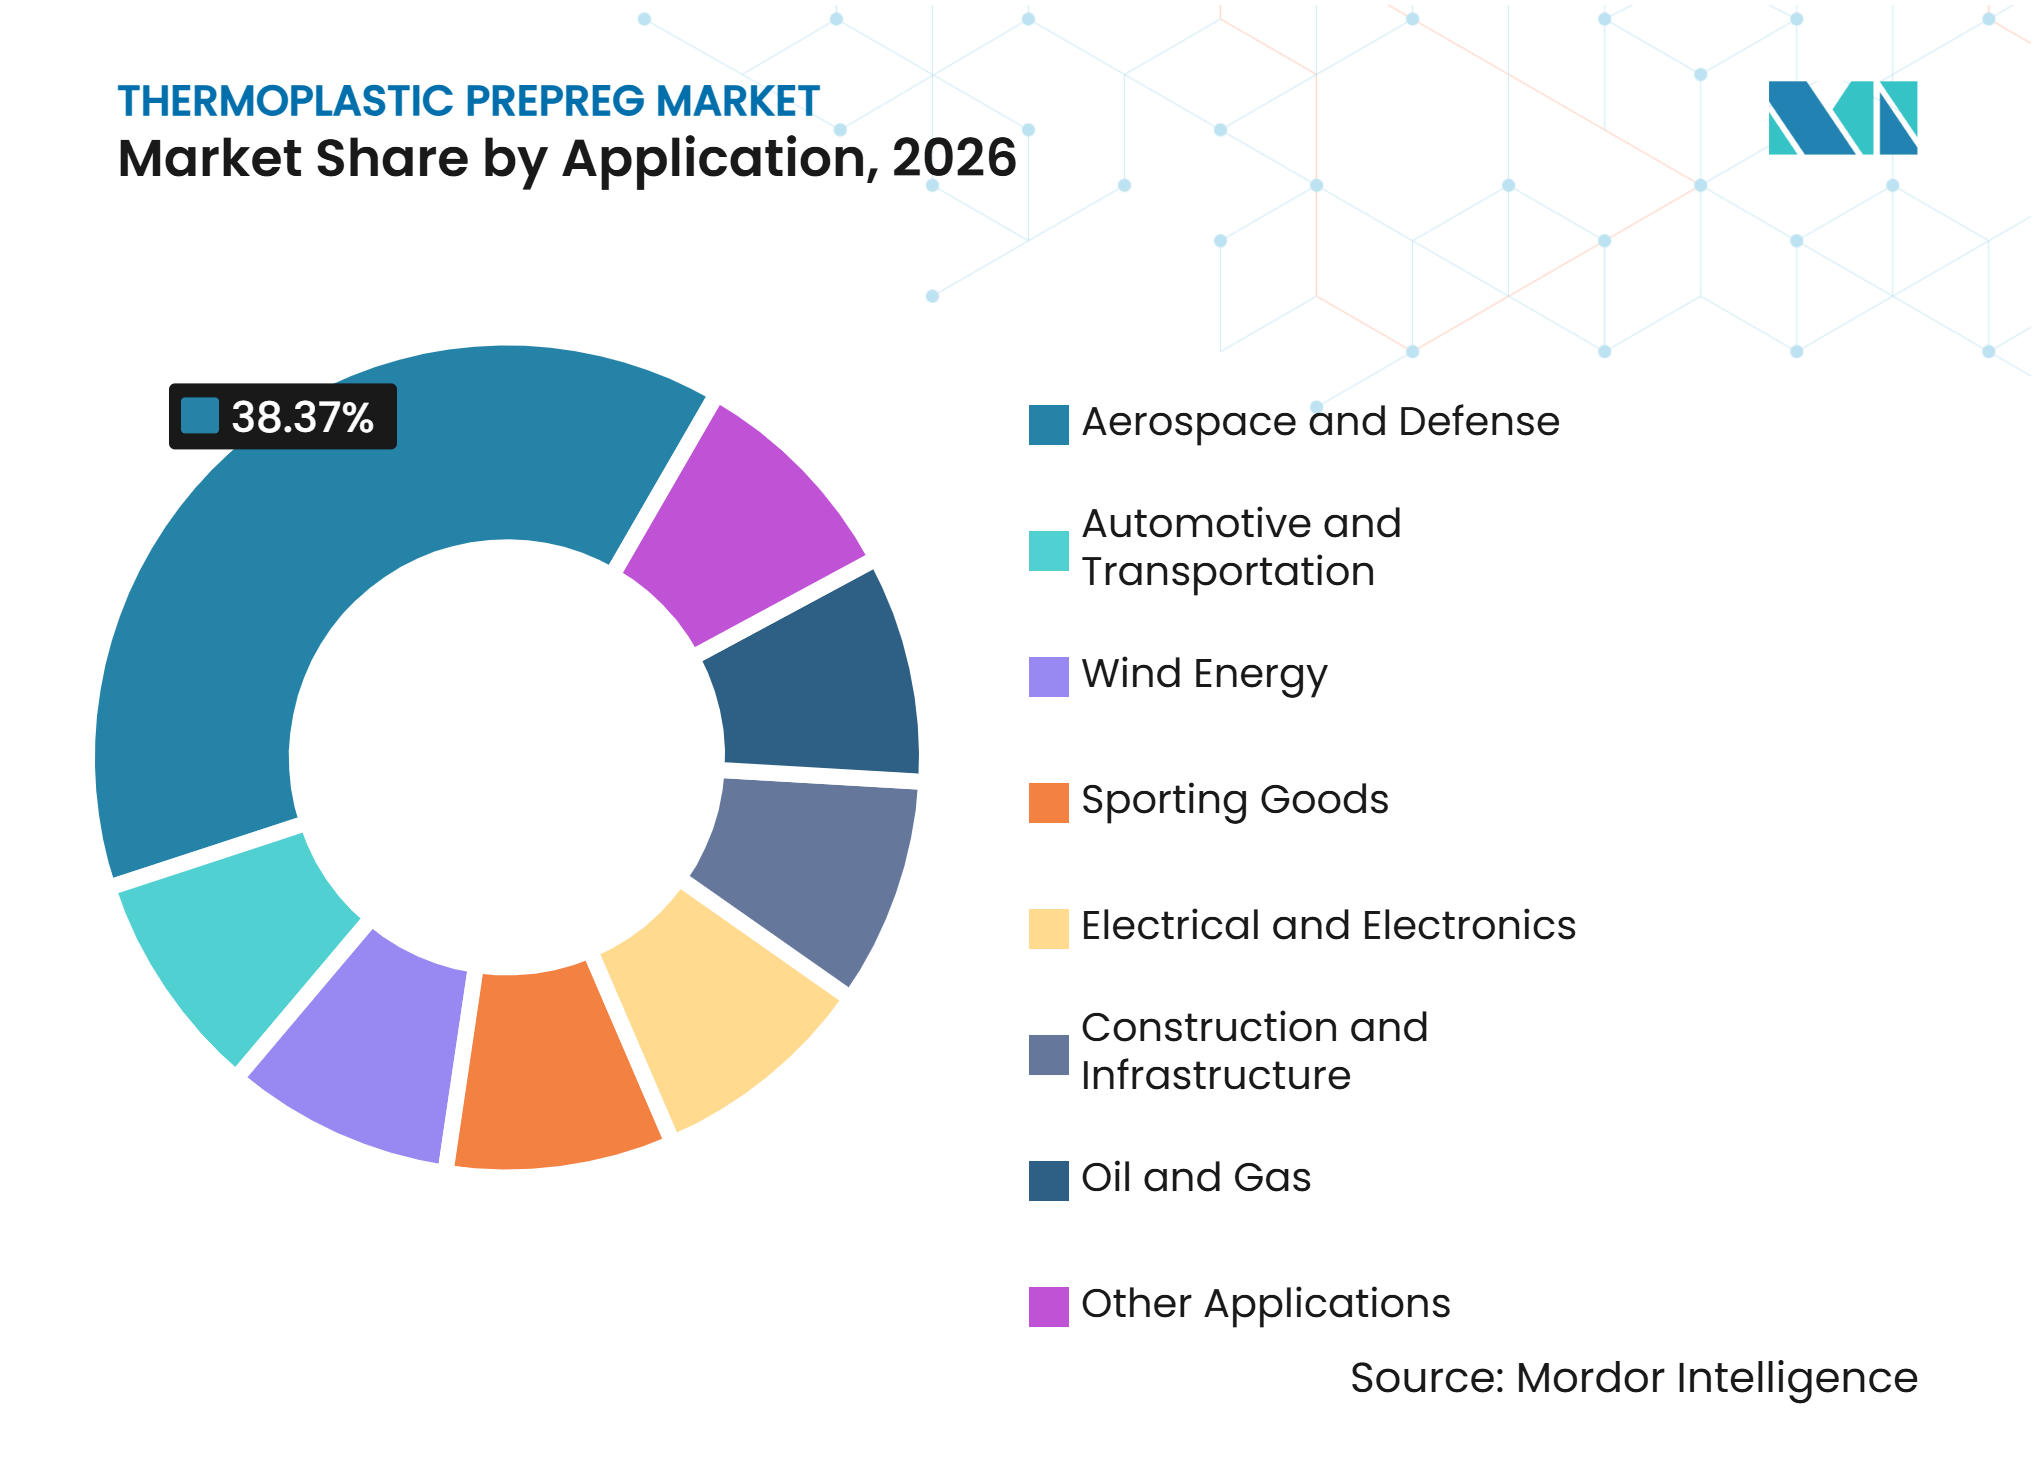
- Por aplicación, el sector aeroespacial y de defensa representó el 38,37% del mercado de prepreg termoplástico en 2026, mientras que se proyecta que el sector automotriz y de transporte avance a una CAGR del 8,95% hasta 2032.
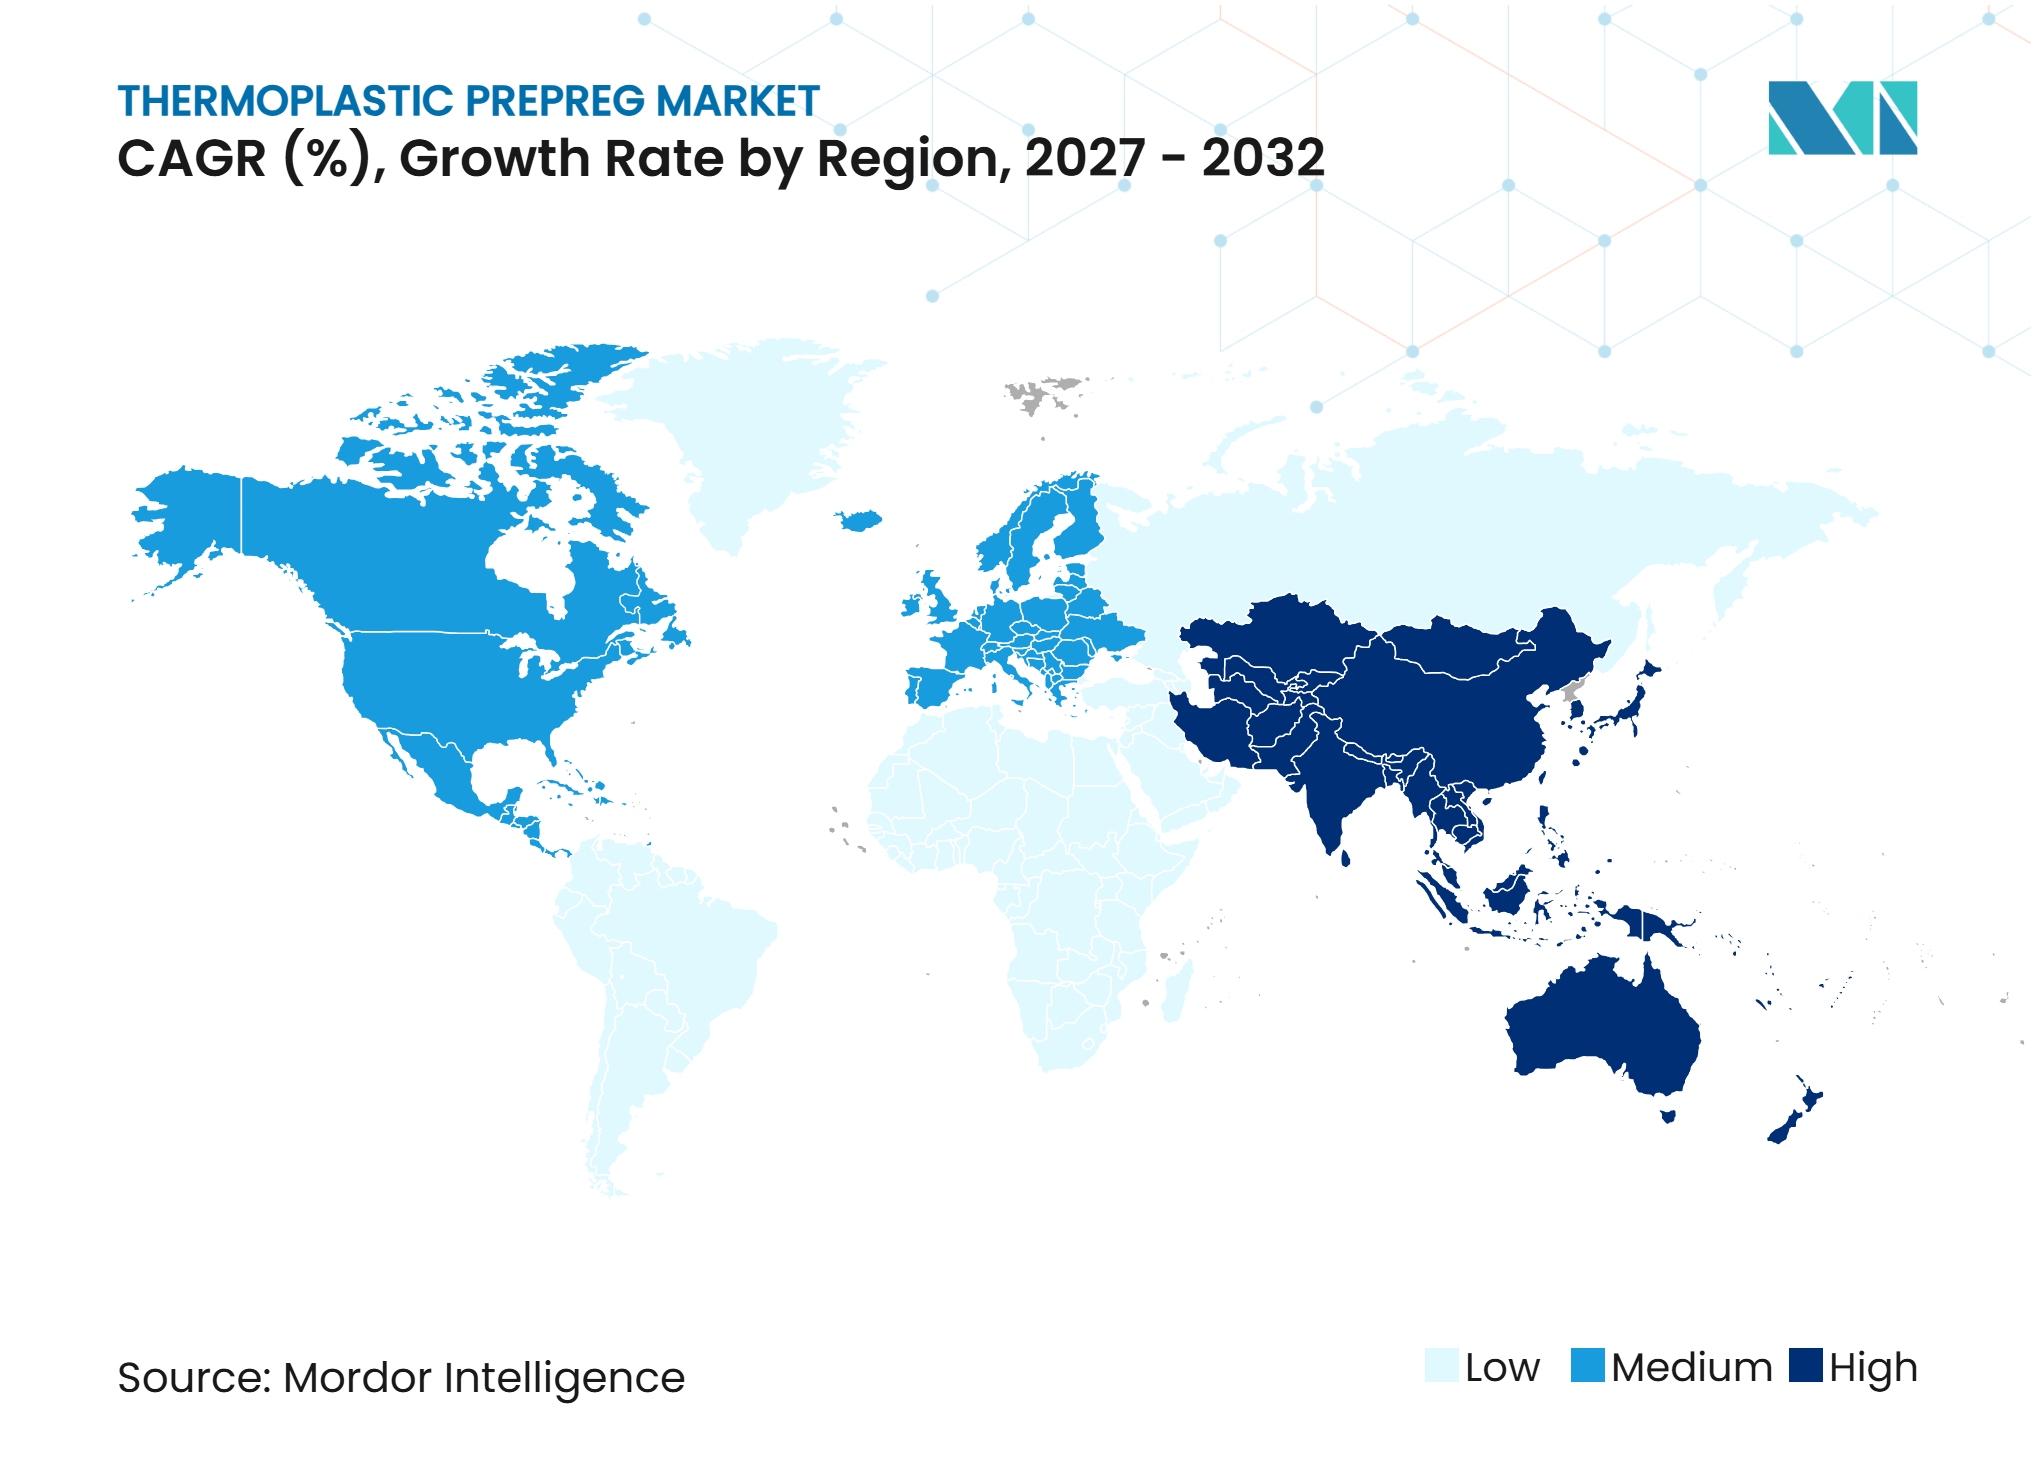
- Por geografía, Europa representó el 40,06% del mercado de prepreg termoplástico en 2026, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 8,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Producción Aeroespacial y de Defensa | +2.5% | Global, con ganancias tempranas en Europa (Airbus) y América del Norte (Boeing, Departamento de Defensa de EE. UU.) | Mediano plazo (2 a 4 años) |
| Reducción de Peso en el Sector Automotriz e Integración de Vehículos Eléctricos | +1.8% | Núcleo en Asia-Pacífico (China, Japón, Corea del Sur), con expansión a Europa y América del Norte | Mediano plazo (2 a 4 años) |
| Termoformado de Ciclo Corto, Moldeo por Compresión y Sobremoldeo | +1.2% | Global, con concentración de fabricación en Alemania, Francia y Japón | Corto plazo (≤ 2 años) |
| Reciclabilidad, Soldabilidad y Requisitos de Materiales Circulares | +0.8% | Liderado por la UE, con ganancias tempranas en Alemania y Francia; expansión a América del Norte | Largo plazo (≥ 4 años) |
| Escalado de Palas de Turbinas Eólicas y Requisitos de Resistencia a la Fatiga | +0.6% | Europa (costa afuera), China, India y el Resto de Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Producción Aeroespacial y de Defensa
Los prepregs termoplásticos admiten métodos de ensamblaje por soldadura que pueden reducir el uso de sujetadores mecánicos en estructuras de fuselaje de próxima generación. Este enfoque aborda las restricciones de la tasa de producción porque puede simplificar el ensamblaje de piezas calificadas. Toray Advanced Composites amplió las calificaciones del Centro Nacional para el Rendimiento de Materiales Avanzados (NCAMP) para un sistema de Poliarilétercetona (PAEK) de bajo punto de fusión en 2025, poniendo a disposición datos de proceso para la colocación automatizada de fibra y la consolidación solo con bolsa de vacío. La Administración de Desarrollo Económico de EE. UU. otorgó 48 millones de USD al Centro Americano de Fabricación de Materiales Aeroespaciales en enero de 2025 para apoyar la capacidad de fabricación de materiales aeroespaciales y el desarrollo de la cadena de suministro[1]. Los programas de defensa pueden proporcionar demanda mientras la producción de aeronaves comerciales sigue siendo irregular, particularmente donde los sistemas no tripulados y las aeronaves avanzadas requieren componentes estructurales ligeros. Estas condiciones favorecen a los proveedores con datos de materiales establecidos y soporte de fabricación, en lugar de proveedores que venden fibra y resina por separado.
Reducción de Peso en el Sector Automotriz e Integración de Vehículos Eléctricos
Las carcasas de baterías se han convertido en una aplicación importante para los sistemas de compuestos termoplásticos porque las piezas deben combinar rendimiento estructural, protección eléctrica y velocidad de fabricación. Un artículo de 2025 de la Sociedad para el Avance de Materiales e Ingeniería de Procesos (SAMPE) documentó un proceso de sobremoldeo en una sola operación para una cubierta de batería de 1,3 m por 1,8 m con un tiempo de ciclo inferior a 90 segundos y una reducción del costo del componente de hasta el 28% frente a los sistemas metálicos de múltiples piezas. Una investigación del Centro de Materiales Compuestos de la Universidad de Delaware mostró que un demostrador de pilar B de termoplástico reforzado con fibra de carbono logró una masa un 60% menor que el acero, cumpliendo al mismo tiempo los requisitos de la Norma Federal de Seguridad de Vehículos Motorizados 214. La Asociación Americana de Fabricantes de Compuestos informó que la creciente penetración de vehículos eléctricos de batería está apoyando la demanda de compuestos porque un menor peso del vehículo puede extender la autonomía de conducción. Las plataformas de vehículos comunes pueden extender el uso de una pieza compuesta calificada tanto en variantes eléctricas como de combustión interna.
Termoformado de Ciclo Corto, Moldeo por Compresión y Sobremoldeo
La velocidad de procesamiento sigue siendo un factor determinante para el mercado de prepreg termoplástico porque determina si los compuestos de alto rendimiento pueden encajar en los calendarios de producción industrial. El Instituto Nacional de Investigación en Aviación demostró un componente estructural de despegue y aterrizaje eléctrico vertical sobremoldeado en febrero de 2025 que redujo el tiempo de producción de 100 horas para el mecanizado de metal a menos de 2 minutos para el conformado. Arkema y Hexcel presentaron el proceso HELUES en junio de 2025, combinando el conformado por estampado y el sobremoldeo por inyección de cinta unidireccional de Polietercetona-cetona (PEKK) en menos de 2 minutos. Un estudio de 2025 publicado en el Journal of Manufacturing Processes encontró que un proceso integrado de conformado por estampado y sobremoldeo redujo el tiempo de ciclo manteniendo el 95% de la resistencia a la tracción. Estos desarrollos apoyan rutas de fabricación que no dependen de autoclaves. El menor consumo de energía y la reducción de la dependencia de equipos pueden ayudar a compensar la prima de precio de los materiales prepreg.
Reciclabilidad, Soldabilidad y Requisitos de Materiales Circulares
Los requisitos de materiales circulares están cambiando la selección de prepreg termoplástico porque la reciclabilidad y la trazabilidad afectan cada vez más las decisiones de clientes y reguladores. La Comisión Europea abrió una consulta sobre la próxima Ley de Economía Circular en agosto de 2025[2]. El Reglamento de Diseño Ecológico para Productos Sostenibles de la Unión Europea también está dirigiendo la atención hacia los ciclos de vida de los productos y la información sobre materiales. Syensqo y Vartega establecieron una colaboración comercial en marzo de 2025 para convertir los residuos de fabricación de prepreg en haces de fibra de carbono reciclada para aplicaciones de polímeros especiales. Los proveedores que pueden documentar el origen del material y gestionar los residuos de producción pueden mejorar su posición ante los clientes aeroespaciales y automotrices que enfrentan requisitos de sostenibilidad más detallados. El mercado de prepreg termoplástico está, por tanto, otorgando mayor valor a la trazabilidad junto con el rendimiento estructural.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Sistemas de Resina de Alto Rendimiento y Fibra de Carbono | -0.9% | Global; más agudo en mercados sensibles al precio (América del Sur, Oriente Medio y África, Asia-Pacífico emergente) | Largo plazo (≥ 4 años) |
| Plazos de Calificación Aeroespacial y Validación de Proveedores | -0.7% | América del Norte y Europa (cadenas de suministro reguladas por la FAA/EASA) | Mediano plazo (2 a 4 años) |
| Infraestructura Limitada para el Reciclaje de Compuestos de Fibra Continua | -0.4% | Global; más restringida en América del Sur, Oriente Medio y África, y Asia-Pacífico no central | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Sistemas de Resina de Alto Rendimiento y Fibra de Carbono
Los sistemas de Poliéter Éter Cetona (PEEK) y Polietercetona-cetona (PEKK) son costosos en comparación con los termoplásticos de ingeniería estándar, lo que limita su uso en aplicaciones con objetivos de precio estrictos. Un artículo de SAMPE de 2025 identificó el precio de los materiales en cantidades de producción como una restricción en la selección de materiales compuestos termoplásticos para estructuras de aeronaves. Hexcel Corporation informó que produce internamente entre el 60% y el 65% de sus necesidades de fibra de carbono, reduciendo su exposición al suministro externo de fibra. El procesamiento de PEEK y PEKK también requiere equipos especializados porque sus temperaturas de fusión superan los 340 °C. Estas condiciones de costo preservan una brecha entre las aplicaciones técnicamente atractivas y los programas comercialmente viables.
Plazos de Calificación Aeroespacial y Validación de Proveedores
La calificación aeroespacial es un proceso prolongado porque abarca la aprobación de la resina, la interfaz fibra-resina, los datos de diseño de laminados y los requisitos de fabricación específicos del cliente. Un nuevo sistema de prepreg puede requerir entre 3 y 7 años de validación antes de generar ingresos recurrentes en un programa de aeronave certificada. Park Aerospace Corp. indicó en su informe anual de 2025 que los costos de calificación pueden hacer que sea poco práctico desarrollar múltiples fuentes de suministro. La calificación NCAMP puede reducir la carga de generar datos de materiales compartidos, pero los fabricantes de equipos originales aún requieren evidencia de equivalencia de proceso para cada plataforma. La Administración Federal de Aviación y la Agencia de Seguridad Aérea de la Unión Europea crean vías de cumplimiento esenciales, aunque los períodos de validación resultantes ralentizan la comercialización. Esta estructura protege a los proveedores calificados, pero puede limitar la inversión de empresas sin un largo historial de certificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Refuerzo Compuesto:
La Fibra de Carbono Apoya las Estructuras de Alto RendimientoLa fibra de carbono mantuvo el 65,13% de la participación del mercado de prepreg termoplástico en 2026 y se proyecta que avance a una CAGR del 8,13% hasta 2032. Su alta rigidez específica y resistencia a la fatiga se adaptan a estructuras aeroespaciales, deportes de motor y componentes automotrices de alto rendimiento. TORAY INDUSTRIES, INC. amplió la capacidad de fibra de carbono en Toray Composite Materials America a través de su programa de inversión del ejercicio fiscal 2025. Los datos de calificación y la calidad consistente de la fibra siguen siendo esenciales para los programas estructurales. La fibra de carbono sigue siendo, por tanto, el referente de rendimiento en el mercado de prepreg termoplástico.
La fibra de vidrio sigue siendo relevante donde los fabricantes buscan menores costos de materiales y tiempos de procesamiento competitivos. Estas aplicaciones incluyen largueros de palas de turbinas eólicas, paneles de carrocería inferior de automóviles, productos de construcción y piezas industriales. Avient Corporation introdujo una cinta unidireccional de termoplástico reforzado con fibra continua de 50 pulgadas de ancho en agosto de 2025 para la fabricación industrial y de construcción a mayor escala. Los sistemas de fibra de aramida y fibra natural abordan aplicaciones especializadas de seguridad, deportes y ocio. La amplitud de las opciones de refuerzo permite a los proveedores atender aplicaciones más allá de las estructuras aeroespaciales de primera calidad.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Resina:
El PEEK Ancla las Aplicaciones de Alto RendimientoEl Poliéter Éter Cetona (PEEK) representó el 34,45% de la participación del mercado de prepreg termoplástico en 2026 y se proyecta que avance a una CAGR del 8,34% hasta 2032. Su temperatura de fusión de 343 °C y su resistencia química admiten paneles de aeronaves, estructuras certificadas, aplicaciones médicas y utillaje para semiconductores. El PEEK puede cumplir las expectativas de fuego, humo y toxicidad bajo las Regulaciones Federales de Aviación 25.853. Su posición de calificación establecida apoya el uso continuo en mercados finales exigentes. Los altos costos de procesamiento y materiales siguen siendo una consideración para los clientes.
La Polietercetona-cetona (PEKK) puede aliviar algunos desafíos de procesamiento asociados con los sistemas PEEK de alta temperatura, manteniendo al mismo tiempo un perfil de alto rendimiento. Teijin Carbon y A&P Technology lanzaron un tejido trenzado de PAEK en octubre de 2025 para piezas aeroespaciales, espaciales y de defensa que utilizan consolidación solo con bolsa de vacío. El Sulfuro de Polifenileno (PPS), la poliamida y el polipropileno admiten aplicaciones con menores requisitos de temperatura de servicio o de costo. El Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) y las normas de uso final influyen en la selección de resinas. Esta cartera ofrece a los productores opciones en todo el mercado de prepreg termoplástico.
Por Forma:
Las Cintas Unidireccionales Permiten la Producción AutomatizadaLas cintas unidireccionales representaron el 44,71% de la participación del mercado de prepreg termoplástico en 2026 y se proyecta que avancen a una CAGR del 8,51% hasta 2032. Su estructura de fibra direccional proporciona rigidez a lo largo de trayectorias de carga definidas en largueros de alas, marcos de fuselaje y cilindros de recipientes a presión. El Demostrador de Fuselaje Multifuncional recibió el Premio a la Innovación en Compuestos JEC (Journées Européennes des Composites) en enero de 2025 tras demostrar el ensamblaje de fuselaje termoplástico mediante procesos automatizados. El demostrador reportó un 10% menos de peso y un 10% menos de costo de producción que las estructuras metálicas comparables. Estos resultados muestran por qué los procesos de cinta automatizada son fundamentales en la planificación de la producción aeroespacial.
Los prepregs de tejido tejido se adaptan a componentes con cargas multidireccionales y formas que requieren mayor capacidad de drapeado. Los formatos de tejido multiaxial y sin rizado admiten laminados cuasi-isotrópicos y pueden mejorar la velocidad de apilado para estructuras seleccionadas. La cinta de gran formato puede reducir la complejidad de los solapamientos y el desperdicio de material en la producción de construcción e industrial. La elección de la forma depende de la dirección de la carga, la geometría de la pieza, los requisitos de automatización y las tasas de desperdicio aceptables. Los proveedores con varios formatos pueden atender a una gama más amplia de clientes en el mercado de prepreg termoplástico.
Por Aplicación:
Aeroespacial y Defensa Lidera, Mientras que Automotriz y Transporte se ExpandenEl sector aeroespacial y de defensa representó el 38,37% de la participación del mercado de prepreg termoplástico en 2026. Esta posición refleja bases de datos de materiales establecidas, largos ciclos de calificación y el alto valor otorgado al rendimiento estructural. Toray Advanced Composites completó la calificación NCAMP para los materiales basados en tejido Cetex TC1225 LMPAEK en diciembre de 2025, proporcionando datos de propiedades de materiales aceptados por la Administración Federal de Aviación y disponibles públicamente. Syensqo firmó un acuerdo de suministro con Vertical Aerospace en diciembre de 2025 para apoyar el programa de aeronave eléctrica VX4. El segmento se beneficia de los programas de aeronaves establecidos y de las nuevas plataformas de movilidad aérea.
Se proyecta que el sector automotriz y de transporte avance a una CAGR del 8,95% hasta 2032, impulsado por los programas de carcasas de baterías y la presión para reducir la masa de los vehículos. La demanda de energía eólica está determinada por la necesidad de propiedades de materiales validadas bajo los requisitos de palas de la Comisión Electrotécnica Internacional. Los artículos deportivos y los sectores eléctrico y electrónico utilizan sistemas híbridos de carbono-vidrio y fibra de vidrio de menor costo donde el rendimiento es suficiente. Avient Corporation trabajó con ReForm Composites Engineering en 2025 en una clavija de termoplástico reforzado con fibra de carbono para infraestructura de hormigón. El petróleo y el gas y otros usuarios valoran la resistencia a la corrosión y la soldabilidad en componentes específicos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Europa
Europa representó el 40,06% de la participación del mercado de prepreg termoplástico en 2026. Los programas de Airbus, la inversión en energía eólica marina y la capacidad de fabricación de prepreg establecida apoyan la demanda regional. El Demostrador de Fuselaje Multifuncional del Instituto Fraunhofer IFAM validó el ensamblaje automatizado de fuselaje termoplástico y recibió un premio JEC 2025. Alemania, Francia y los Países Bajos albergan importantes operaciones de fibra de carbono y prepreg. La consulta de la Comisión Europea sobre la Ley de Economía Circular y el Reglamento de Diseño Ecológico para Productos Sostenibles están reforzando las consideraciones de ciclo de vida y trazabilidad en la selección de materiales.
Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 8,77% hasta 2032. Los programas de aeronaves de la Corporación Comercial de Aeronaves de China (COMAC), el desarrollo de recipientes a presión de hidrógeno en Corea del Sur y el maduro sector de fibra de carbono de Japón apoyan la demanda regional. Mitsubishi Chemical Group Corporation comenzó la entrega de muestras de una serie de prepreg de resina de origen vegetal en febrero de 2025 tras recibir la certificación de Sostenibilidad Internacional y Carbono (ISCC) PLUS. El Ministerio de Economía, Comercio e Industria de Japón identificó la fibra de carbono entre los materiales afectados por las medidas de cumplimiento del control de exportaciones en 2025. La designación subraya el papel estratégico de la fibra de carbono en las cadenas de suministro aeroespaciales, de defensa e industriales avanzadas.
América del Norte, América del Sur y Oriente Medio y África
América del Norte se beneficia del gasto en defensa y del apoyo público a la fabricación de materiales aeroespaciales. La subvención Tech Hubs de 48 millones de USD de la Administración de Desarrollo Económico de EE. UU. apoya la creación de prototipos y el desarrollo de la cadena de suministro para aeroestructuras de compuestos termoplásticos. América del Sur y Oriente Medio y África tienen una demanda en etapas más tempranas, limitada por la exposición a materiales importados, la infraestructura de cumplimiento en desarrollo y menos instalaciones de reciclaje. Estas condiciones continúan moderando la adopción a corto plazo en el mercado de prepreg termoplástico.
Panorama Competitivo
Concentración del Mercado
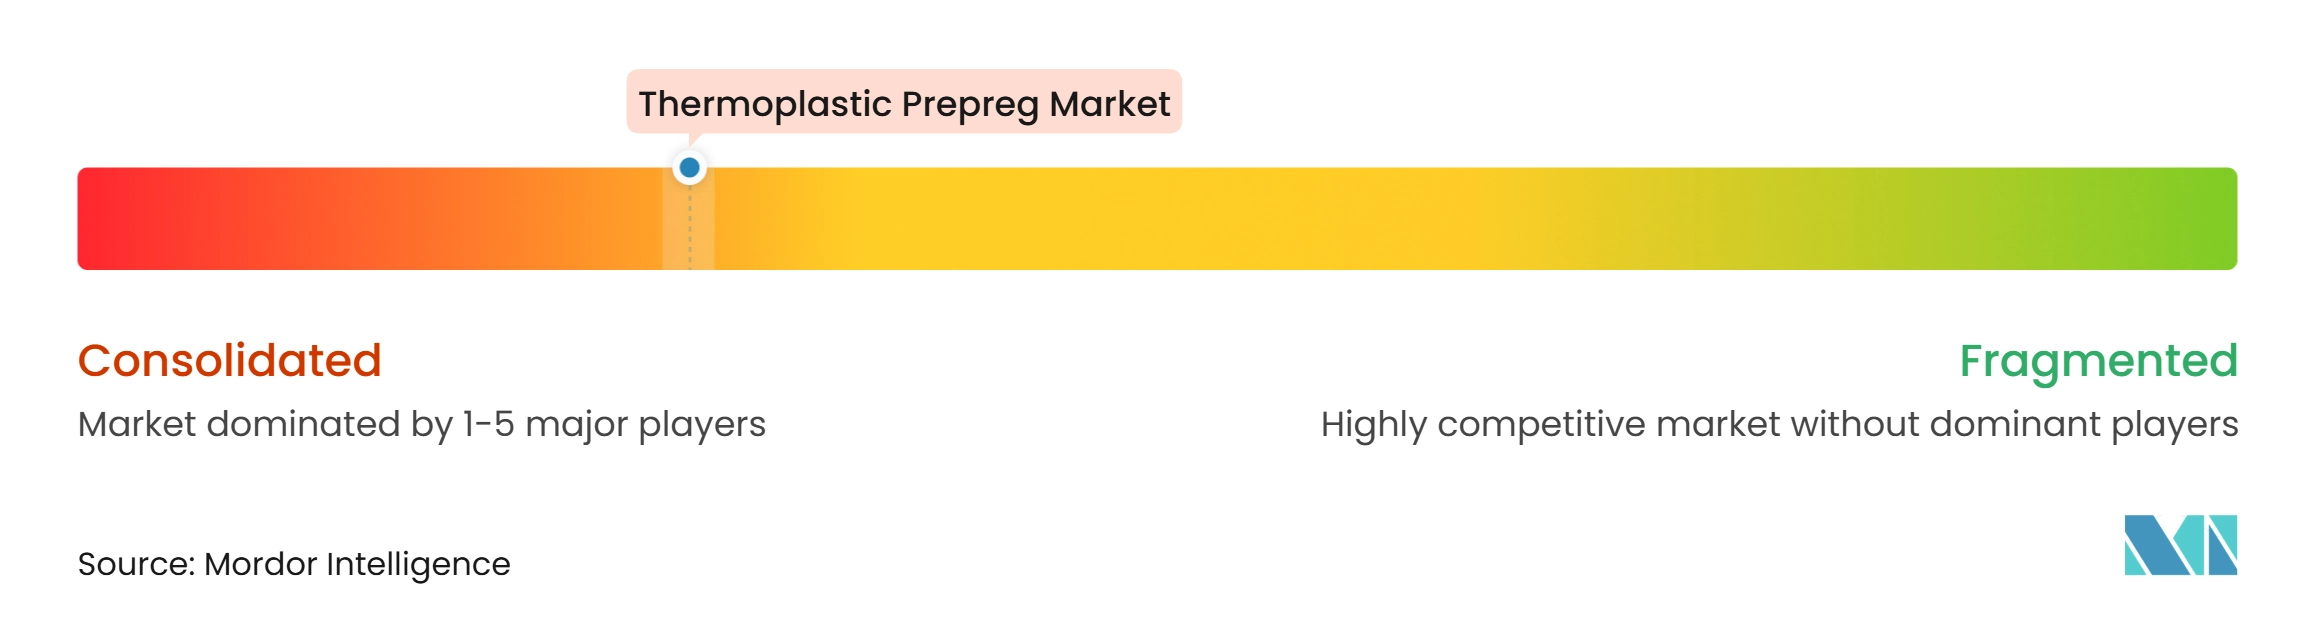
El mercado de prepreg termoplástico está consolidado, con los principales actores siendo TORAY INDUSTRIES, INC., Teijin Limited, Hexcel Corporation, Syensqo y Mitsubishi Chemical Group Corporation. Sus capacidades integradas pueden acortar los ciclos de desarrollo y dar a los clientes acceso a datos de calificación de materiales. El informe anual 2025 de Hexcel Corporation señaló que los retrasos en la tasa de producción de aeronaves, incluido el programa Airbus A350, afectaron la demanda aeroespacial a corto plazo. Este entorno aumenta el valor de las relaciones a largo plazo con los clientes y las calificaciones de programas. Los proveedores más pequeños pueden competir a través de tejidos a medida, producción regional y soporte en el proceso de fabricación.
Syensqo firmó un acuerdo de industrialización con Bell Textron en noviembre de 2025 que combinó su proceso de fabricación con el prepreg CYCOM EP2750 para la producción de piezas aeroespaciales a alta cadencia. Kordsa Teknik Tekstil A.Ş. completó la adquisición del 39% restante de participación en Microtex Composites S.r.l. en mayo de 2025, fortaleciendo sus capacidades de tejido de fibra de carbono y producción de prepreg. SGL Carbon continúa produciendo prepregs de carbono, aramida, vidrio y fibra natural en su planta de Willich. Estos movimientos demuestran cómo la amplitud de materiales y la integración vertical apoyan el posicionamiento competitivo.
Avient Corporation, Ensinger, PORCHER INDUSTRIES, SABIC y Plastic Reinforcement Fabrics Ltd. añaden profundidad competitiva en cintas, termoplásticos de ingeniería, tejidos técnicos y piezas compuestas. Avient Corporation introdujo cinta unidireccional de gran formato en 2025 para la producción industrial y de construcción. Ensinger lanzó espumas de partículas de ingeniería basadas en PEEK y polietersulfona (PESU) en noviembre de 2025 para usos aeroespaciales, electrónicos y médicos. El cumplimiento de los requisitos de la Administración Federal de Aviación y la Agencia de Seguridad Aérea de la Unión Europea favorece a los proveedores establecidos que pueden proporcionar trazabilidad y soporte de calificación. El mercado de prepreg termoplástico compite, por tanto, en soporte de producción y profundidad de certificación, no solo en rendimiento del material.
Líderes de la Industria de Prepreg Termoplástico
-
TORAY INDUSTRIES, INC.
-
Teijin Limited
-
Hexcel Corporation
-
Syensqo
-
Mitsubishi Chemical Group Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Prepreg Termoplástico Empresas cubiertas en este informe
- Avient Corporation
- Axiom Materials
- Ensinger
- Hexcel Corporation
- Kordsa Teknik Tekstil A.Ş.
- Mitsubishi Chemical Group Corporation
- Park Aerospace Corp.
- Plastic Reinforcement Fabrics Ltd.
- PORCHER INDUSTRIES
- SABIC
- SGL Carbon
- Solvay
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
Desarrollos recientes de la industria en Mercado de Prepreg Termoplástico
- Mayo de 2026: Toray Advanced Composites amplió la calificación NCAMP de su sistema de compuesto termoplástico Toray Cetex TC1225 de PAEK de bajo punto de fusión para incluir prepreg de cinta de fibra de carbono unidireccional reforzada con fibra TORAYCA T700. La calificación apoyó el uso de prepregs termoplásticos en procesos de colocación automatizada de cinta y colocación automatizada de fibra, ampliando su aplicabilidad en la fabricación aeroespacial.
- Febrero de 2026: SHD Composites puso en servicio nuevas líneas de producción de prepreg unidireccional de 1.500 mm de ancho y recubrimiento de película avanzado para ampliar sus capacidades de fabricación. La inversión aumentó su capacidad para suministrar materiales prepreg de alto rendimiento en formatos más anchos y mayores volúmenes de producción, apoyando aplicaciones compuestas aeroespaciales, automotrices e industriales.
Alcance del Informe Global del Mercado de Prepreg Termoplástico
Los prepregs termoplásticos son materiales compuestos fabricados mediante el refuerzo de resinas poliméricas termoplásticas con fibras como carbono, vidrio o aramida. Se suministran en formas preimpregnadas, incluidas cintas unidireccionales y tejidos tejidos, y pueden calentarse y consolidarse en componentes con altas relaciones resistencia-peso, resistencia al impacto y reciclabilidad. Estos materiales se utilizan en aplicaciones aeroespaciales, automotrices, de energía eólica, artículos deportivos, electrónica, construcción y otras aplicaciones industriales.
El Mercado de Prepreg Termoplástico está segmentado por tipo de refuerzo compuesto, tipo de resina, forma, aplicación y geografía. Por tipo de refuerzo compuesto, el mercado está segmentado en fibra de carbono, fibra de vidrio, fibra de aramida y otros tipos de refuerzo compuesto. Por tipo de resina, el mercado está segmentado en poliéter éter cetona (PEEK), polietercetona-cetona (PEKK), sulfuro de polifenileno (PPS), poliamida (PA), polipropileno (PP) y otros tipos de resina. Por forma, el mercado está segmentado en cintas unidireccionales, prepregs de tejido tejido, prepregs de tejido multiaxial y sin rizado, y otras formas. Por aplicación, el mercado está segmentado en aeroespacial y defensa, automotriz y transporte, energía eólica, artículos deportivos, eléctrico y electrónico, construcción e infraestructura, petróleo y gas, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el prepreg termoplástico en 16 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Fibra de Carbono |
| Fibra de Vidrio |
| Fibra de Aramida |
| Otros Tipos de Refuerzo Compuesto |
| Poliéter Éter Cetona (PEEK) |
| Polietercetona-cetona (PEKK) |
| Sulfuro de Polifenileno (PPS) |
| Poliamida (PA) |
| Polipropileno (PP) |
| Otros Tipos de Resina |
| Cintas Unidireccionales |
| Prepregs de Tejido Tejido |
| Prepregs de Tejido Multiaxial y Sin Rizado |
| Otras Formas |
| Aeroespacial y Defensa |
| Automotriz y Transporte |
| Energía Eólica |
| Artículos Deportivos |
| Eléctrico y Electrónico |
| Construcción e Infraestructura |
| Petróleo y Gas |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Refuerzo Compuesto | Fibra de Carbono | |
| Fibra de Vidrio | ||
| Fibra de Aramida | ||
| Otros Tipos de Refuerzo Compuesto | ||
| Por Tipo de Resina | Poliéter Éter Cetona (PEEK) | |
| Polietercetona-cetona (PEKK) | ||
| Sulfuro de Polifenileno (PPS) | ||
| Poliamida (PA) | ||
| Polipropileno (PP) | ||
| Otros Tipos de Resina | ||
| Por Forma | Cintas Unidireccionales | |
| Prepregs de Tejido Tejido | ||
| Prepregs de Tejido Multiaxial y Sin Rizado | ||
| Otras Formas | ||
| Por Aplicación | Aeroespacial y Defensa | |
| Automotriz y Transporte | ||
| Energía Eólica | ||
| Artículos Deportivos | ||
| Eléctrico y Electrónico | ||
| Construcción e Infraestructura | ||
| Petróleo y Gas | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de prepreg termoplástico?
El tamaño del mercado de prepreg termoplástico fue valorado en 1,27 mil millones de USD en 2026 y se estima que crecerá desde 1,36 mil millones de USD en 2027 hasta alcanzar 1,93 mil millones de USD para 2032, a una CAGR del 7,24% durante el período de pronóstico (2027-2032).
¿Qué tipo de refuerzo compuesto mantuvo la mayor participación en 2026?
La fibra de carbono mantuvo una participación del 65,13% en 2026.
¿Por qué se utilizan los prepregs termoplásticos en la fabricación aeroespacial?
Admiten soldadura, producción automatizada y estructuras más ligeras. Los datos calificados y las vías de certificación también apoyan su uso en programas de aeronaves.
¿Qué aplicación se proyecta que avance más rápido hasta 2032?
Se proyecta que el sector automotriz y de transporte avance a una CAGR del 8,95% hasta 2032, impulsado por los programas de carcasas de baterías y reducción de peso.