
熱可塑性プリプレグ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
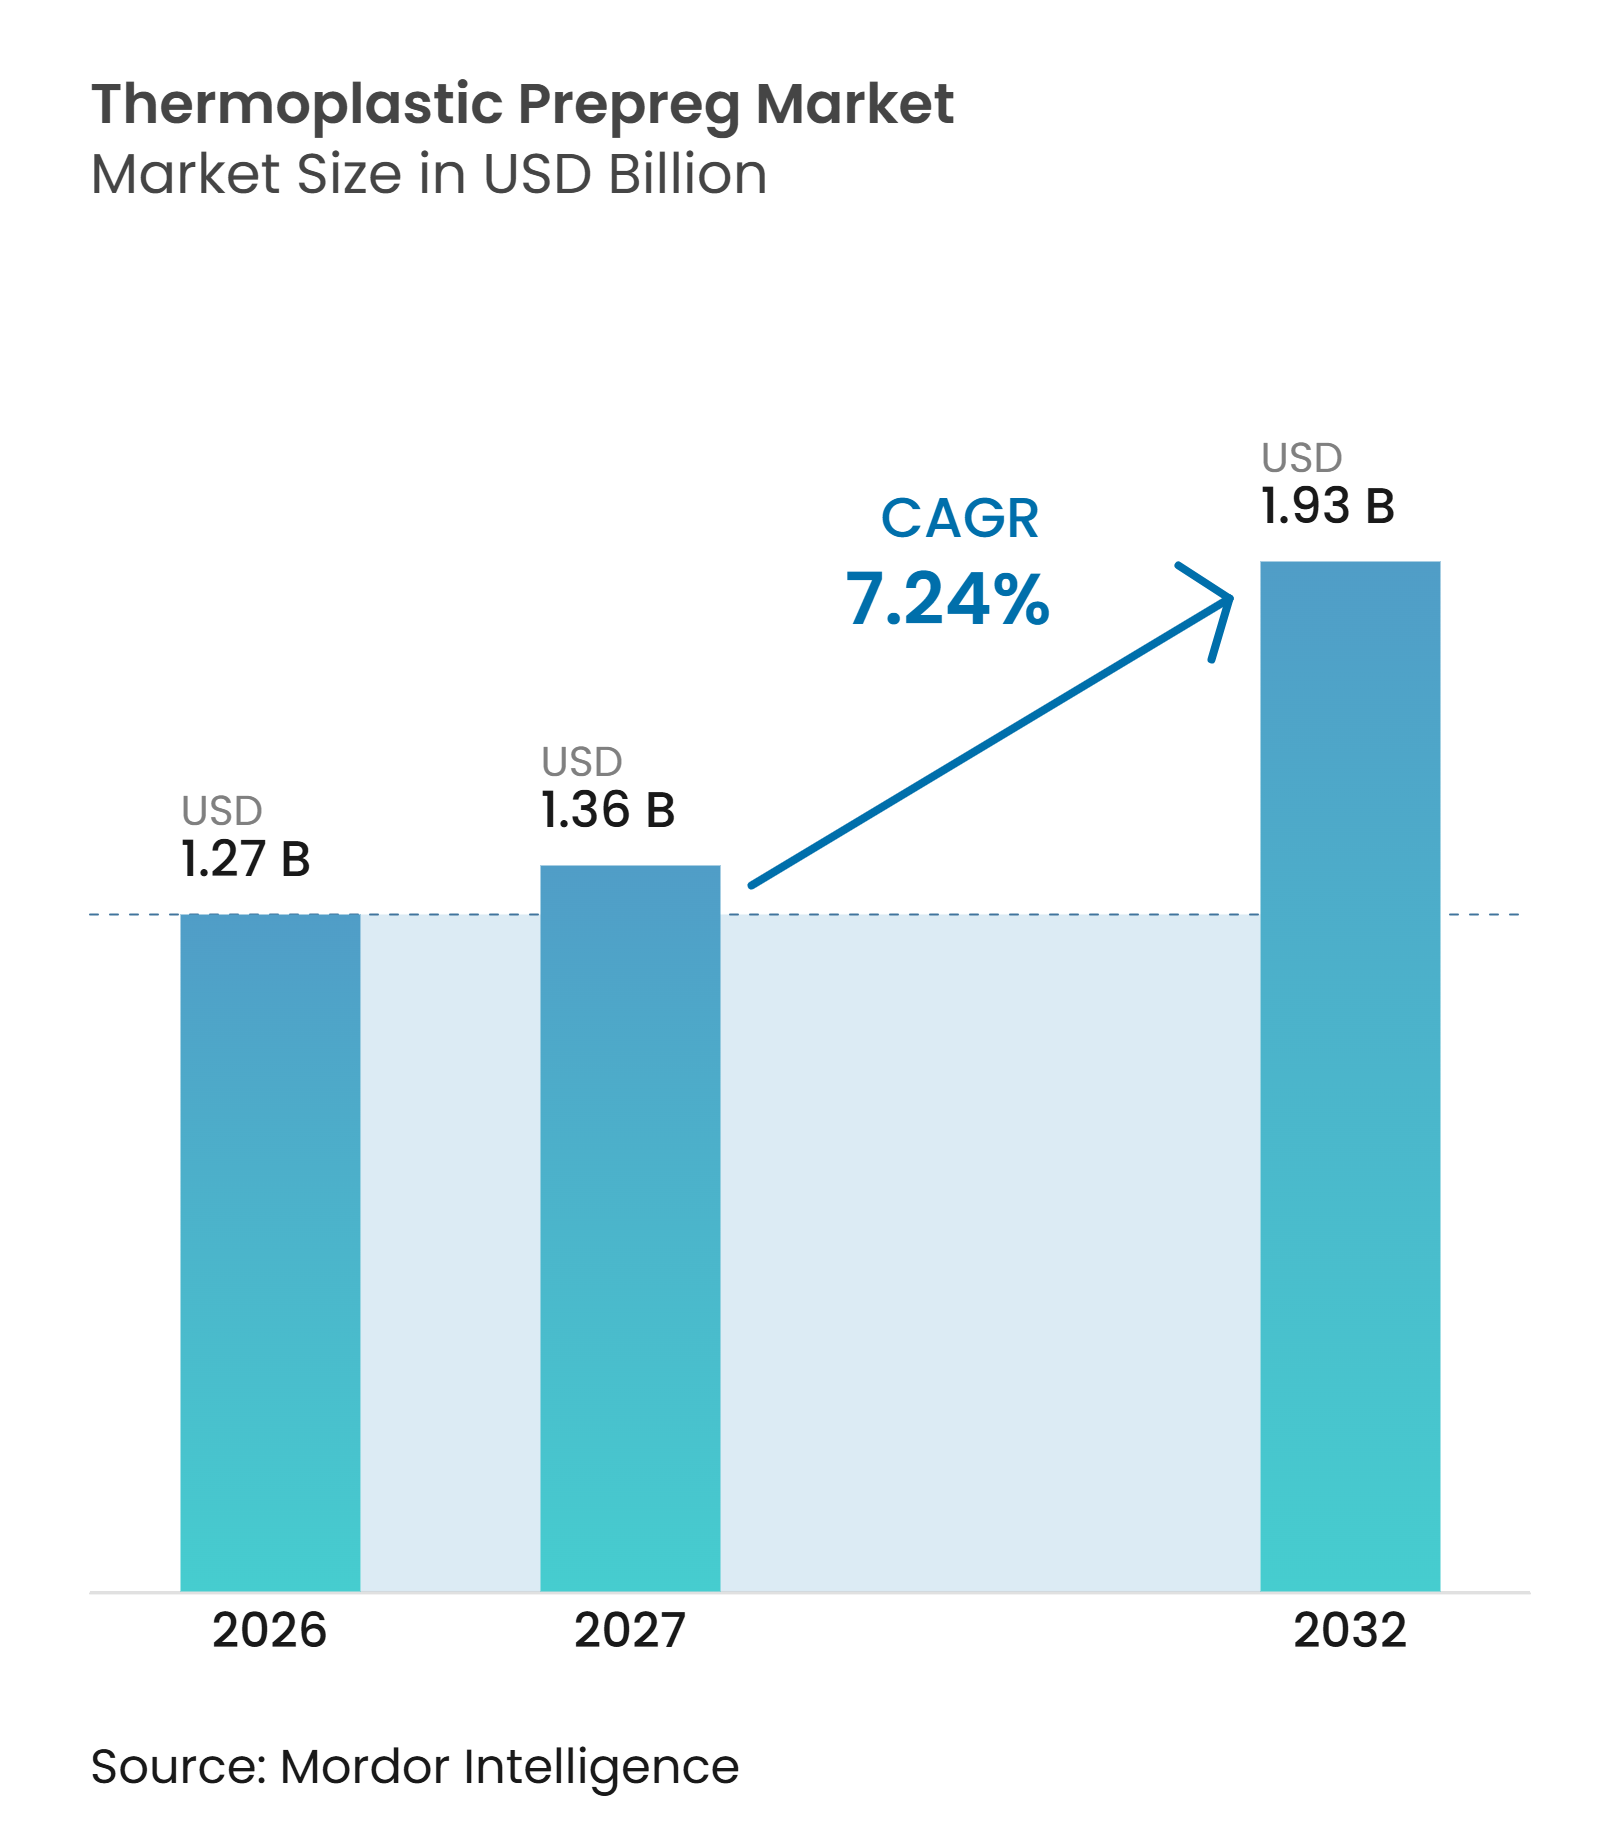
| 市場規模 (2027) | 1.36 十億米ドル |
| 市場規模 (2032) | 1.93 十億米ドル |
| 成長率 (2027 - 2032) | 7.24 % |
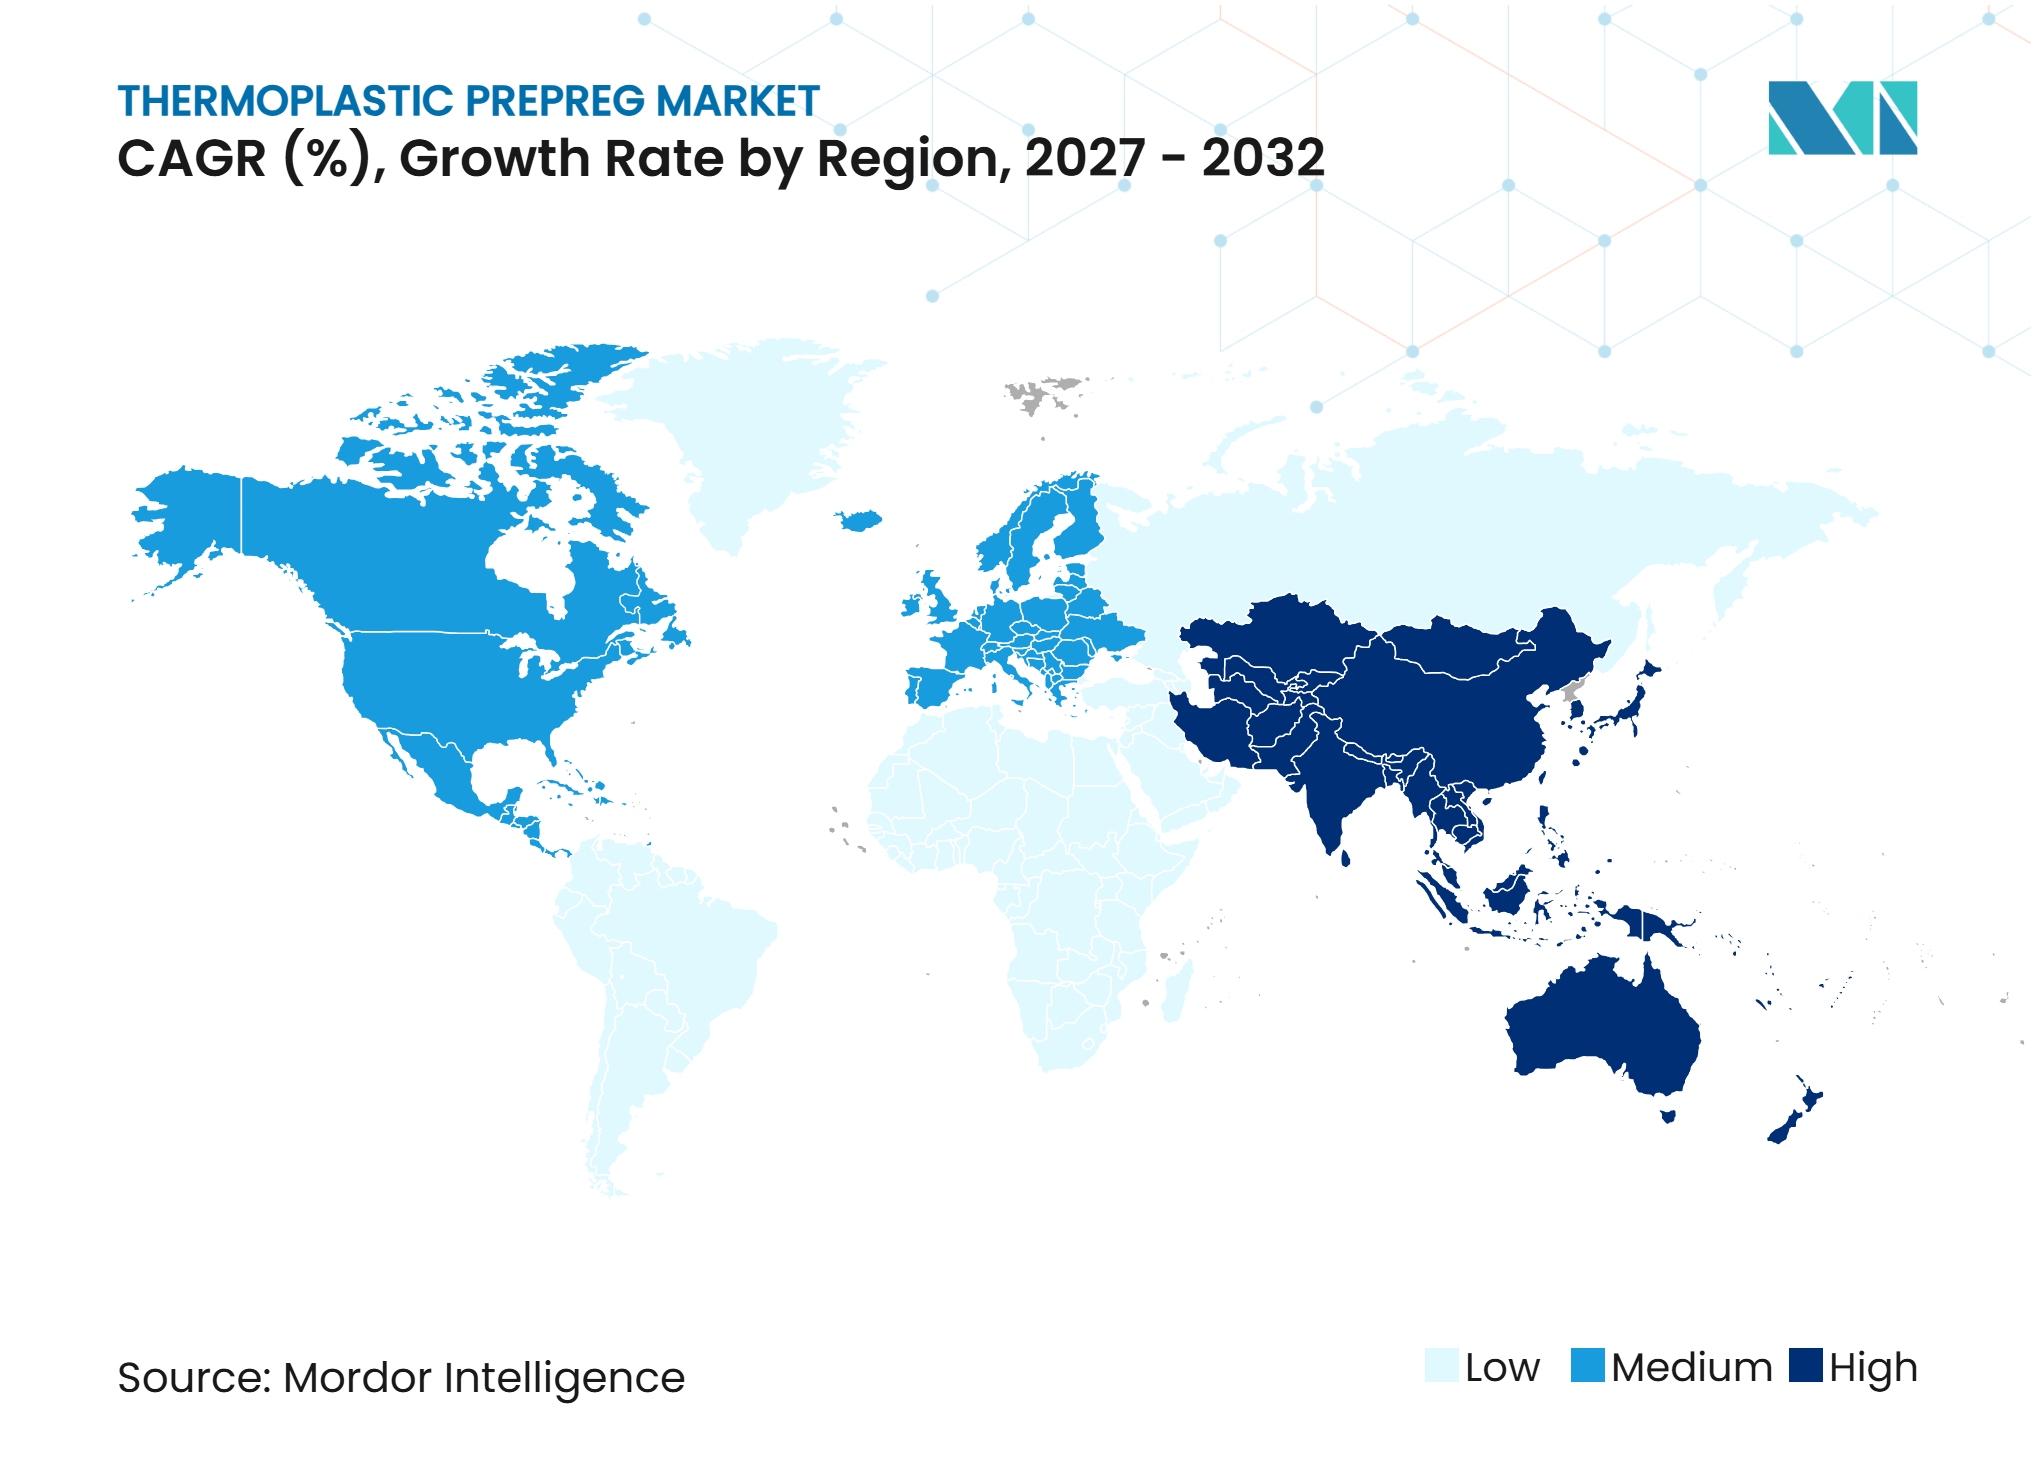
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱可塑性プリプレグ市場分析
熱可塑性プリプレグ市場規模は2026年に1.27 ビリオン 米ドルと評価され、2027年の1.36 ビリオン 米ドルから2032年には1.93 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは7.24%となっています。需要は、より短い加工サイクル、溶接、および使用終了後の回収をサポートする材料へと、熱硬化性複合材料から移行しています。航空宇宙プログラムは依然として厳しい構造的・認証要件を設定している一方、自動車、エネルギー、産業ユーザーはより速い生産と下流の組立コストの低減を求めています。商業的機会は、材料システムと関連する製造プロセスを一体的に認定できるサプライヤーへの依存度を高めています。炭素繊維と高性能樹脂システムは、重量、疲労性能、熱安定性が決定的な用途に対応するため、熱可塑性プリプレグ市場の中心であり続けています。民間航空機の生産遅延は近期的な制約となっていますが、認定された材料プラットフォームは一度採用されと、長いプログラムサイクルにわたって顧客を維持することができます。
レポートの主要ポイント
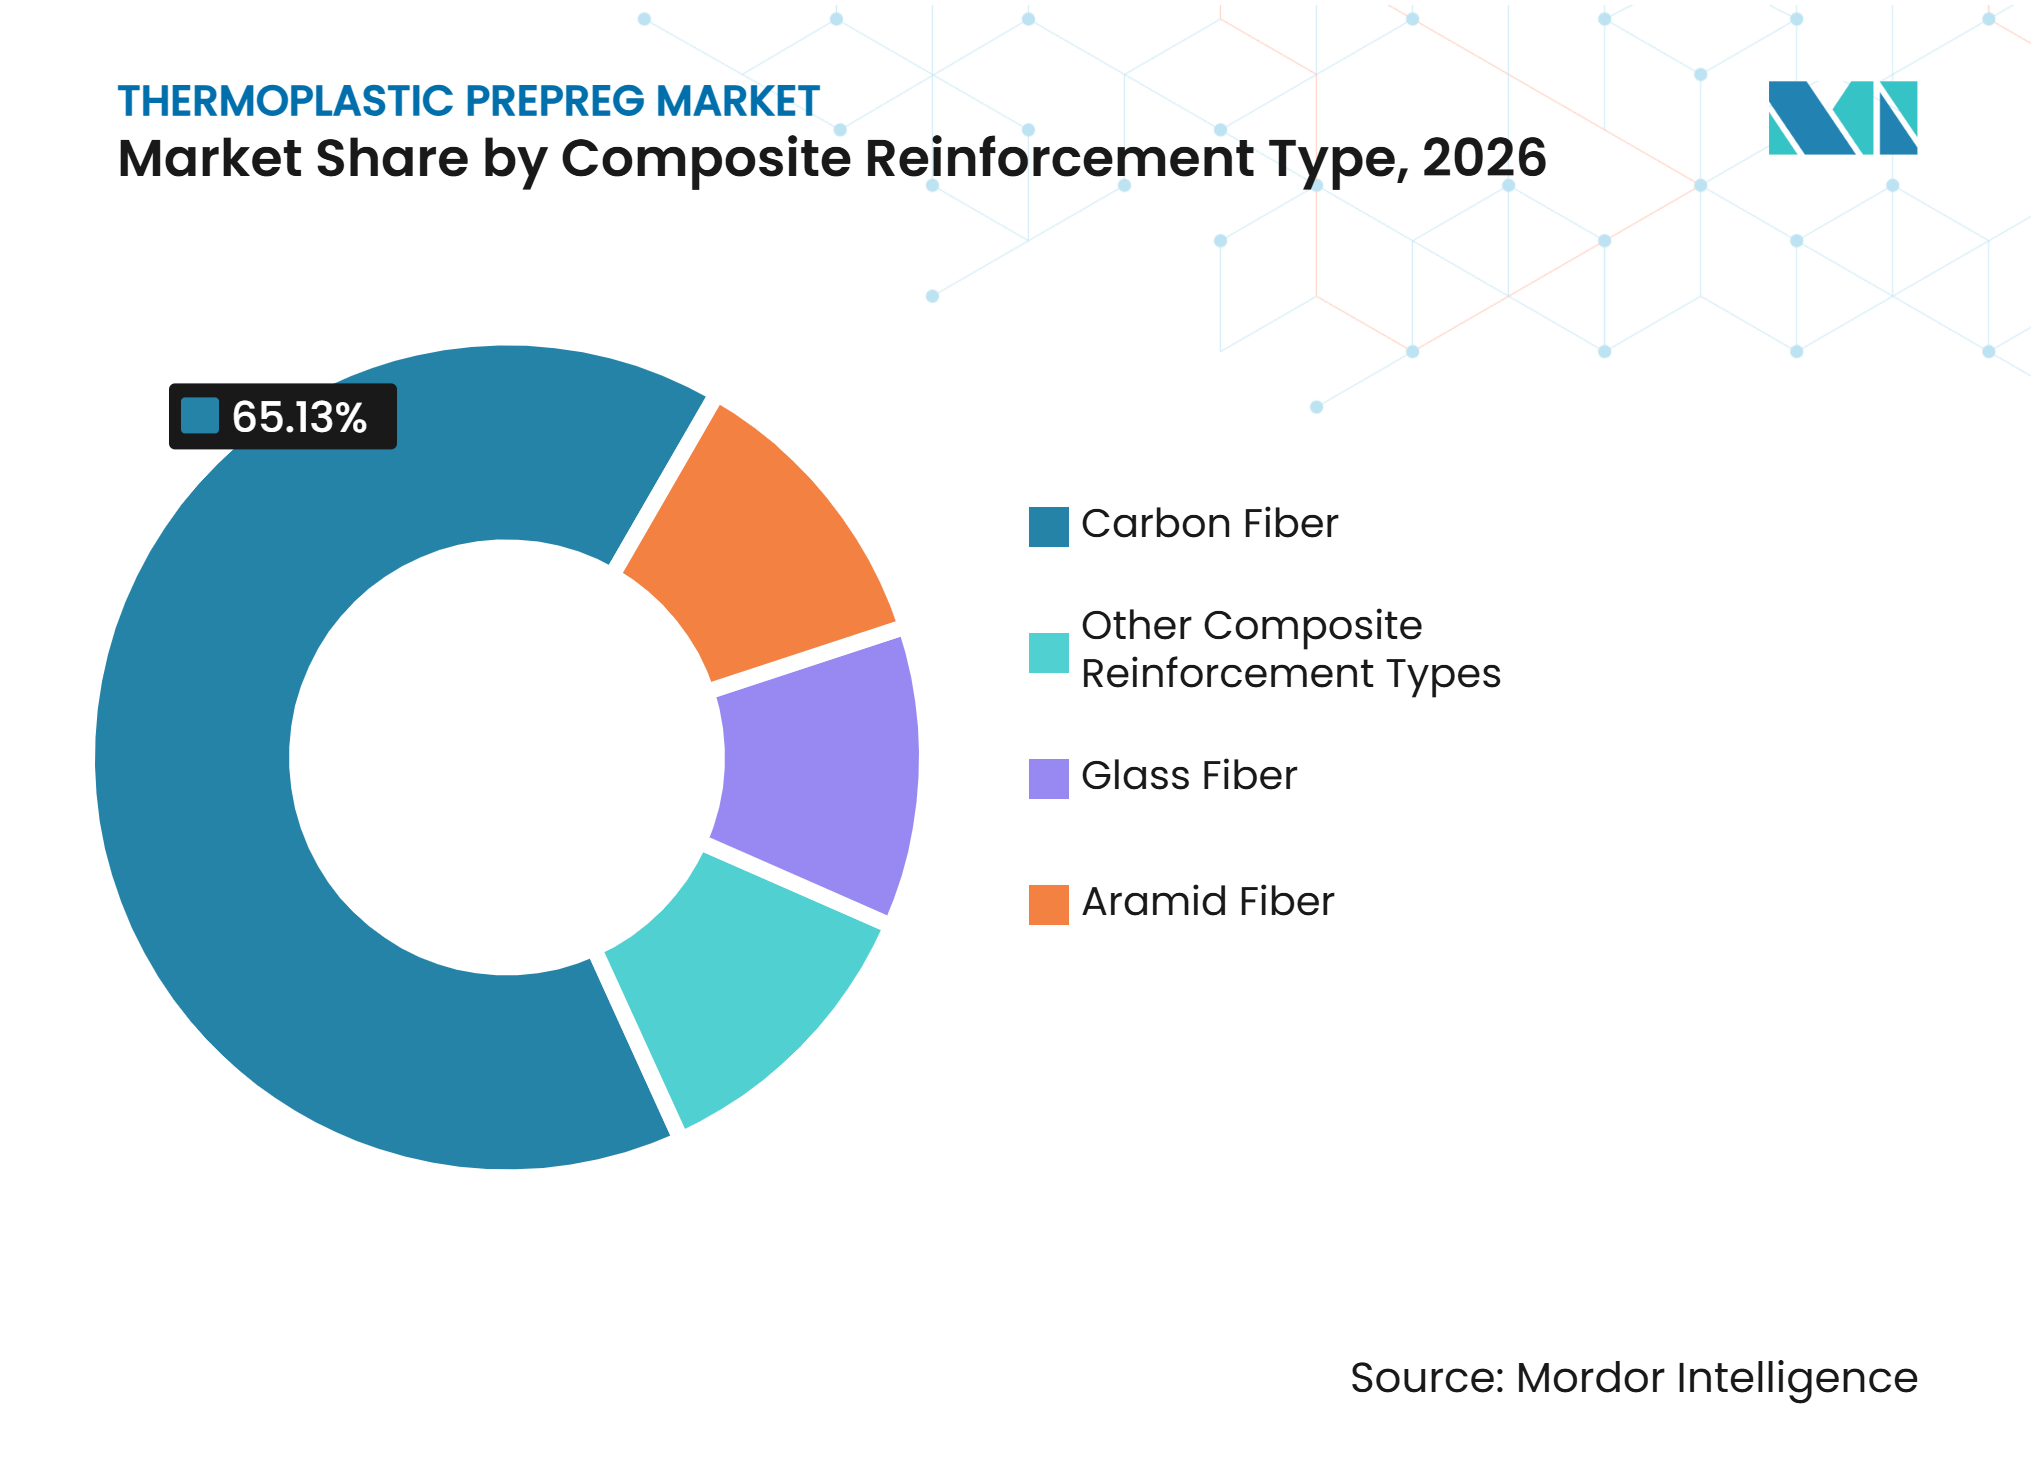
- 複合強化材タイプ別では、炭素繊維が2026年の熱可塑性プリプレグ市場シェアの65.13%を占め、2032年にかけて8.13%のCAGRで成長すると予測されています。
- 樹脂タイプ別では、ポリエーテルエーテルケトン(PEEK)が2026年の熱可塑性プリプレグ市場の34.45%を占め、2032年にかけて8.34%のCAGRで成長すると予測されています。
- 形態別では、一方向テープが2026年の熱可塑性プリプレグ市場の44.71%を占め、2032年にかけて8.51%のCAGRで成長すると予測されています。
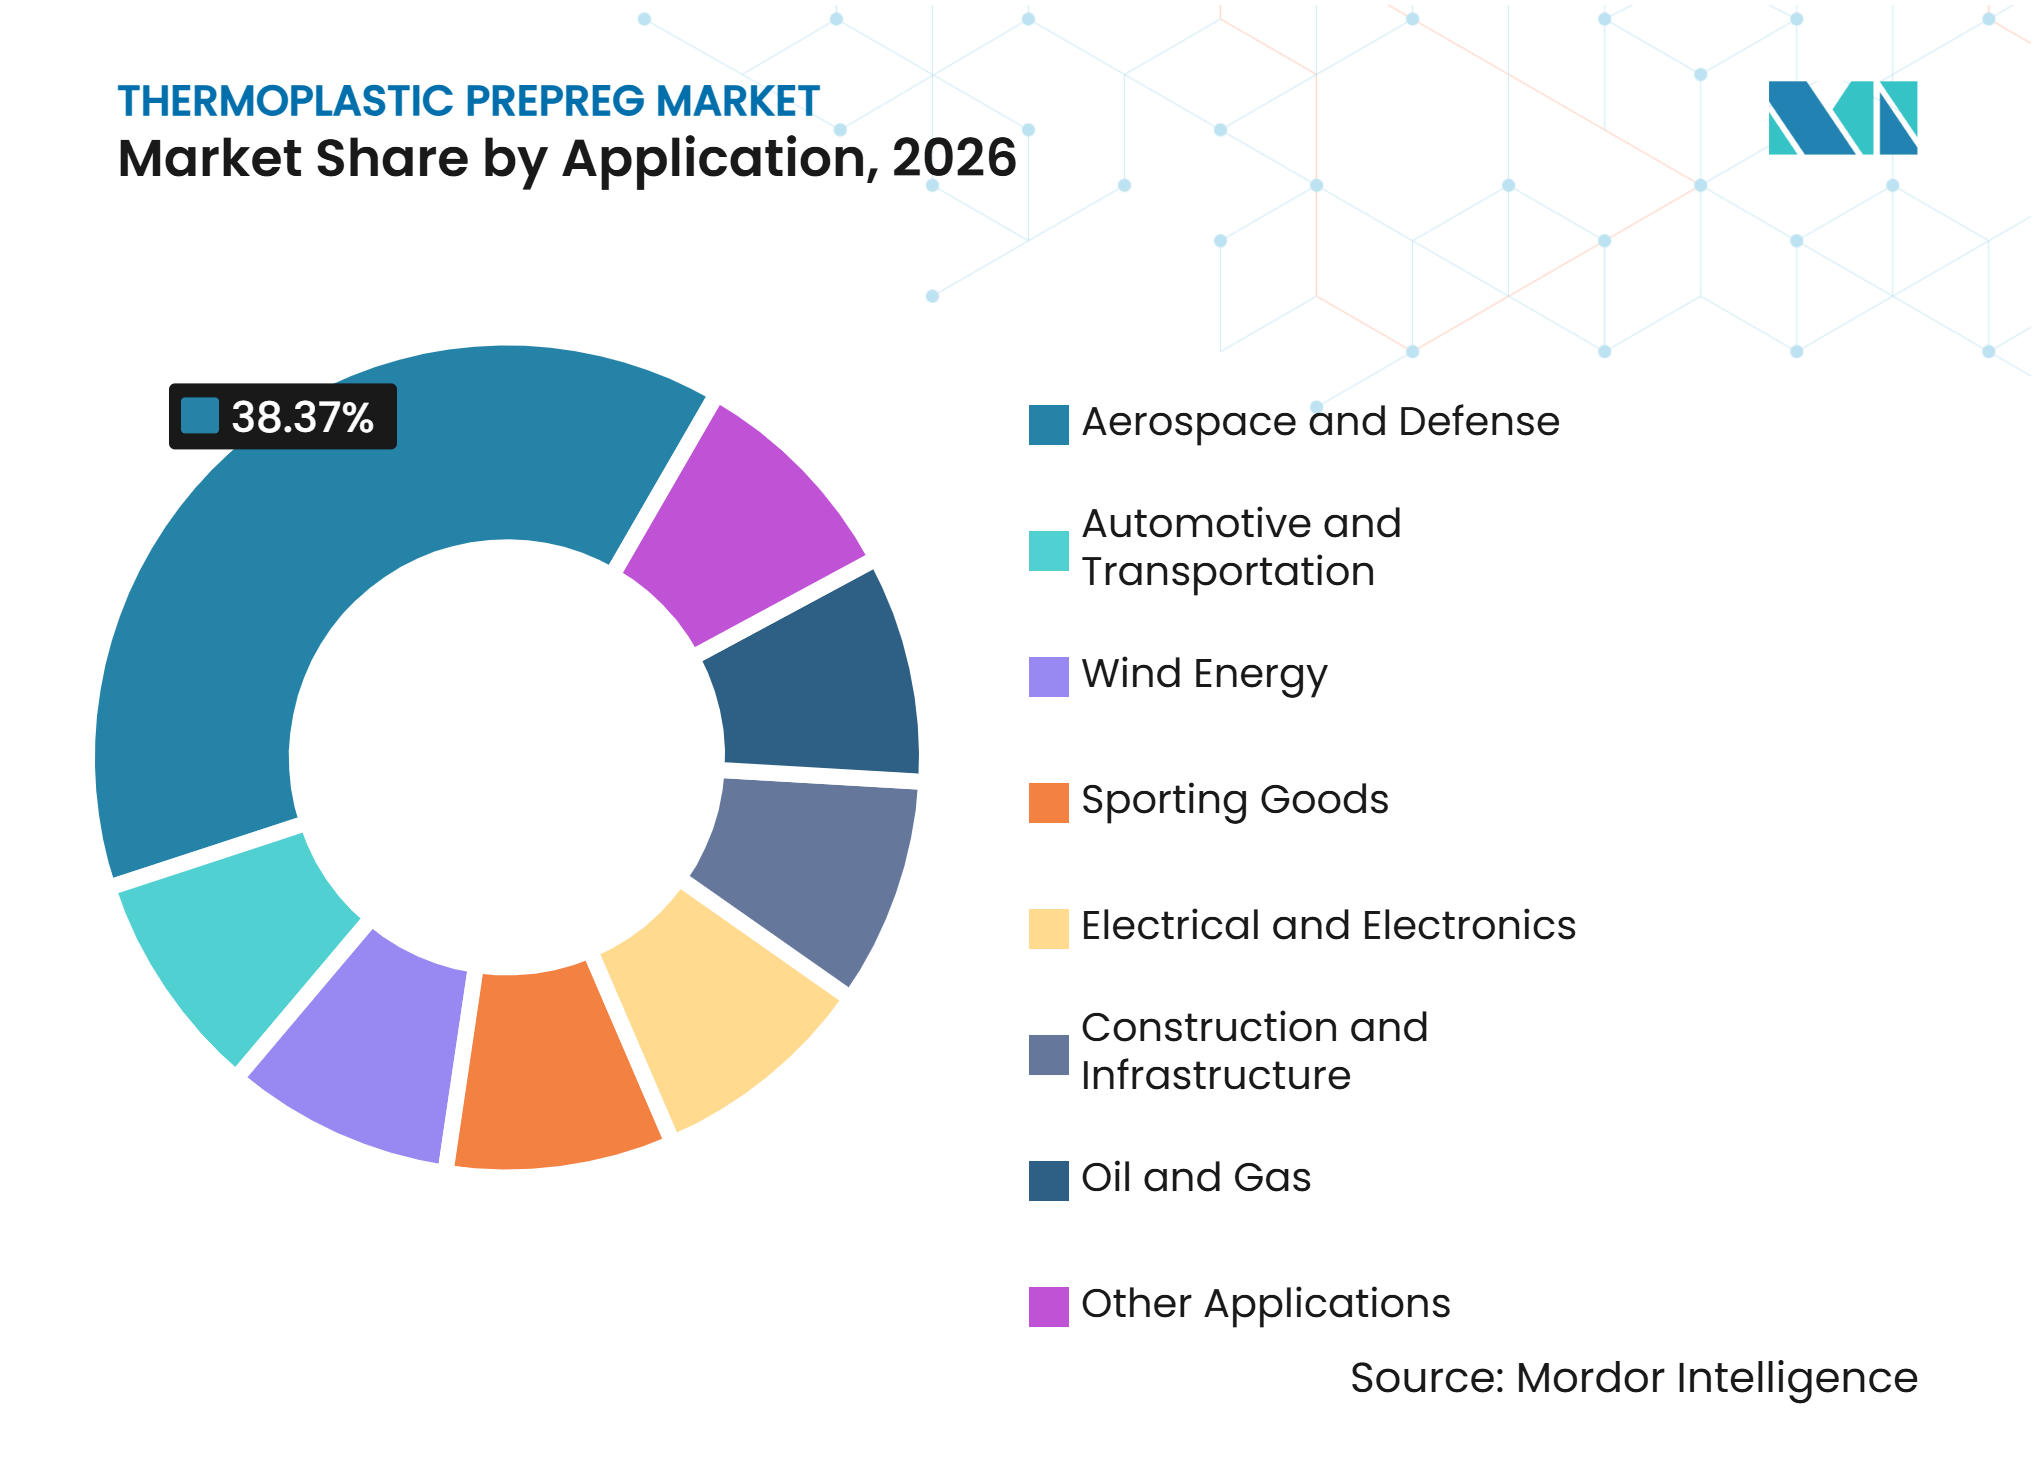
- 用途別では、航空宇宙・防衛が2026年の熱可塑性プリプレグ市場の38.37%を占め、自動車・輸送は2032年にかけて8.95%のCAGRで成長すると予測されています。
- 地域別では、欧州が2026年の熱可塑性プリプレグ市場の40.06%を占め、アジア太平洋は2032年にかけて8.77%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空宇宙・防衛の生産増強 | +2.5% | 欧州(エアバス)および北米(ボーイング、米国国防総省)での早期成長を伴うグローバル | 中期(2~4年) |
| 自動車の軽量化と電気自動車への統合 | +1.8% | アジア太平洋中核(中国、日本、韓国)、欧州および北米への波及 | 中期(2~4年) |
| 短サイクル熱成形、圧縮成形、およびオーバーモールディング | +1.2% | ドイツ、フランス、日本に製造集中するグローバル | 短期(2年以内) |
| リサイクル性、溶接性、および循環材料要件 | +0.8% | EU主導、ドイツおよびフランスでの早期成長、北米への波及 | 長期(4年以上) |
| 風力タービンブレードの大型化と疲労耐性要件 | +0.6% | 欧州(洋上)、中国、インド、アジア太平洋その他 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
航空宇宙・防衛の生産増強
熱可塑性プリプレグは、次世代機体構造における機械的ファスナーの使用を削減できる溶接組立方法をサポートします。このアプローチは、認定部品の組立を簡素化できるため、生産ート上の制約に対処します。Toray Advanced Compositesは2025年に、低融点ポリアリールエーテルケトン(PAEK)システムのNCAMP(国立先進材料性能センター)認定を拡大し、自動化ファイバープレースメントおよびバキュームバッグのみによる固化のためのプロセスデータを利用可能にしました。米国経済開発局は2025年1月、航空宇宙材料製造能力とサプライチェーン開発を支援するため、アメリカン・エアロスペース・マテリアルズ・マニュファクチャリング・センターに4,800万 米ドルを授与しました[1]。防衛プログラムは、特に無人システムや先進航空機が軽量構造部品を必要とする場合に、民間航空機の生産が不均一な間も需要を提供できま。これらの条件は、繊維と樹脂のみを販売するサプライヤーよりも、確立された材料データと製造サポートを持つサプライヤーに有利に働きます。
自動車の軽量化と電気自動車への統合
バッテリーエンクロージャーは、部品が構造性能、電気的保護、および製造速度を組み合わせなければならないため、熱可塑性複合材料システムにとって重要な用途となっています。2025年のSAMPE(先進材料・プロセス工学振興協会)論文では、サイクルタイム90秒未満、多部品金属システムに対してコストを最大28%削減した、1.3m×1.8mのバッテリーカバーのワンショットオーバーモールディングプロセスが記録されました。デラウェア大学複合材料センターの研究では、炭素繊維強化熱可塑性Bピラーデモンストレーターが連邦自動車安全基準214の要件を満たしながら、鋼鉄比60%の質量低減を達成したことが示されました。アメリカン・コンポジット・マニュファクチャラーズ・アソシエーションは、バッテリー電気自動車の普及拡大が複合材料需要を支えていると報告しました。これは車両重量の低が走行距離の延長につながるためです。共通の車両プラットフォームにより、認定された複合材料部品を電気自動車と内燃機関の両バリアントに展開することができます。
短サイクル熱成形、圧縮成形、およびオーバーモールディング
加工速度は、高性能複合材料が産業生産スケジュールに適合できるかどうかを決定するため、熱可塑性プリプレグ市場において決定的な要因であり続けています。国立航空研究所は2025年2月、金属加工の100時間から成形2分未満へと生産時間を短縮した、オーバーモールドされた電動垂直離着陸機の構造部品を実証しました。ArkemaとHexcelは2025年6月、ポリエーテルケトンケトン(PEKK)一方向テープのスタンプ成形と射出オーバーモールディングを2分未満で組み合わせたHELUESプロセスを発表しました。2025年のJournal of Manufacturing Processes誌の研究では、スタンプ成形とオーバーモールディングを統合したプロセスが引張強度の95%を維持しながらサイクルタイムを短縮したことが示されました。これらの開発は、オートクレーブに依存しない製造ルートを支援ます。エネルギー使用量の削減と設備依存度の低減は、プリプレグ材料の価格プレミアムを相殺するのに役立ちます。
リサイクル性、溶接性、および循環材料要件
循環材料要件は、リサイクル性とトレーサビリティが顧客および規制上の決定にますます影響を与えるため、熱可塑性プリプレグの選定を変えています。欧州委員会は2025年8月、今後の循環経済法に関するコンサルテーションを開始しました[2]。欧州連合の持続可能な製品のためのエコデザイン規則も、製品ライフサイクルと材料情報への注目を促しています。SyensqoとVartegaは2025年3月、プリプレグ製造廃棄物を特殊ポリマー用途向けのリサイクル炭素繊維バンドルに変換する商業的協力関係を確立しました。材料の産地を文書化し、生産スクラップを管理できるサプライヤーは、より詳細なサステナビリティ要件に直面している航空宇宙および自動車顧客との関係を改善できます。熱可塑性プリプレグ市場は、したがって構造性能と並んでトレーサビリティをより重視するようになっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高性能樹脂および炭素繊維システムの高コスト | -0.9% | グローバル;価格感応度の高い市場(南米、中東・アフリカ、新興アジア太平洋)で最も顕著 | 長期(4年以上) |
| 航空宇宙認定およびサプライヤー検証のリードタイム | -0.7% | 北米および欧州(FAA/EASA規制サプライチェーン) | 中期(2~4年) |
| 連続繊維複合材料リサイクルインフラの不足 | -0.4% | グローバル;南米、中東・アフリカ、非中核アジア太平洋で最も制約が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高性能樹脂および炭素繊維システムの高コスト
ポリエーテルエーテルケトン(PEEK)およびポリエーテルケトンケトン(PEKK)システムは、標準的なエンジニアリン熱可塑性プラスチックと比較してコストが高く、厳格な価格目標を持つ用途での使用を制限しています。2025年のSAMPE論文では、航空機構造向けの熱可塑性複合材料の選定における制約として、生産量における材料価格が特定されました。Hexcel Corporationは、炭素繊維需要の60%~65%を内製することで、外部繊維供給へのエクスポージャーを低減していると報告しました。PEEKおよびPEKKの加工には、融点が340°Cを超えるため、特殊な設備が必要です。これらのコスト条件は、技術的に魅力的な用途と商業的に実行可能なプログラムの間のギャップを維持しています。
航空宇宙認定およびサプライヤー検証のリードタイム
航空宇宙認定は、樹脂承認、繊維と樹脂の界面、積層設計データ、および顧客固有の製造要件を網羅するため、長いプロセスです。新しいプリプレグシステムは、認定航空機プログラムで定期的な収益を生み出す前に、3年から7年の検証を必要とする場合があります。Park Aerospace Corp.は2025年の年次報告書で、認定コストにより複数の供給源を開発することが実際的でない場合があると述べました。NCAMP認定は共有材料データの生成負担を軽減できますが、元の機器メーカーは各プラットフォームに対してプロセス同等性の証拠を依然として要求します。連邦航空局と欧州連合航空安全機関は不可欠なコンプライアンス経路を提供していますが、その結果として生じる検証期間は商業化を遅らせます。この構造は認定サプライヤーを保護しますが、長い認定実績を持たない企業による投資を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
複合強化材タイプ別:
炭素繊維が高性能構造を支える炭素繊維は2026年の熱可塑性プリプレグ市場シェアの65.13%を占め、2032年にかけて8.13%のCAGRで成長すると予測されています。その高い比剛性と疲労耐性は、航空宇宙構造、モータースポーツ、および高性能自動車部品に適しています。TORAY INDUSTRIES, INC.は2025年度投資プログラムを通じて、Toray Composite Materials Americaの炭素繊維生産能力を拡大しました。認定データと一貫した繊維品質は、構造プログラムにとって引き続き不可欠です。炭素繊維は、したがって熱可塑性プリプレグ市場における性能基準であり続けています。
ガラス繊維は、製造業者がより低い材料コストと競争力のある加工時間を求める場合に引き続き関連性があります。これらの用途には、風力ブレードスパーキャップ、自動車アンダーボディパネル、建設製品、および産業部品が含まれます。Avient Corporationは2025年8月、大規模な産業および建設製造向けに幅50インチの連続繊維強化熱可塑性一方向テープを発表しました。アラミドおよび天然繊維システムは、特殊なセキュリティ、スポーツ、およびレジャー用途に対応します。強化材オプションの幅広さにより、サプライヤーはプレミアム航空宇宙構造を超えた用途にサービスを提供できます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
樹脂タイプ別:
PEEKが高性能用途を支えるポリエーテルエーテルケトン(PEEK)は2026年の熱可塑性プリプレグ市場シェアの34.45%を占め、2032年にかけて8.34%のCAGRで成長すると予測されています。343°Cの融点と耐薬品性は、航空機パネル、認定構造、医療用途、および半導体ツーリングをサポートします。PEEKは連邦航空規則25.853に基づく防火・煙・毒性の要件を満たすことができます。その確立された認定ポジションは、要求の厳しいエンドマーケットでの継続的な使用を支援します。高い加工コストと材料コストは顧客にとって引き続き考慮事項です。
ポリエーテルケトンケトン(PEKK)は、高性能プロファイルを維持しながら、高温PEEKシステムに関連する一部の加工上の課題を緩和できます。Teijin CarbonとA&P Technologyは2025年10月、バキュームバッグのみによる固化を使用する航空宇宙、宇宙、防衛部品向けのPAEKブレイドファブリクを発表しました。ポリフェニレンスルフィド(PPS)、ポリアミド、およびポリプロピレンは、より低いサービス温度またはコスト要件を持つ用途をサポートします。化学物質の登録・評価・認可・制限(REACH)およびエンドユース規格が樹脂選定に影響を与えます。このポートフォリオにより、生産者は熱可塑性プリプレグ市場全体でオプションを持つことができます。
形態別:
一方向テープが自動化生産を可能にする一方向テープは2026年の熱可塑性プリプレグ市場シェアの44.71%を占め、2032年にかけて8.51%のCAGRで成長すると予測されています。その方向性のある繊維構造は、翼ストリンガー、胴体フレーム、および圧力容器シリンダーにおける定義された荷重経路に沿った剛性を提供します。多機能胴体デモンストレーターは、自動化プロセスを使用した熱可塑性胴体組立を実証した後、2025年1月にJEC(ジュルネ・ヨーロペエンヌ・デ・コンポジット)複合材料イノベーション賞を受賞しました。このデモンストレーターは、同等の金属構造と比較して10%の重量低減と10%の生産コス低減を報告しました。これらの結果は、自動化テーププロセスが航空宇宙生産計画の中心である理由を示しています。
織物プリプレグは、多方向荷重と高いドレープ性を必要とする形状を持つ部品に適しています。多軸およびノンクリンプファブリック形式は、準等方性積層板をサポートし、特定の構造のレイアップ速度を向上させることができます。広幅テープは、建設および産業生産における重複の複雑さと材料廃棄物を削減できます。形態の選択は、荷重方向、部品形状、自動化要件、および許容スクラップ率によって異なります。複数の形態を持つサプライヤーは、熱可塑性プリプレグ市場においてより幅広い顧客にサービスを提供できます。
用途別:
航空宇宙・防衛がリードし、自動車・輸送が拡大航空宇宙・防衛は2026年の熱可塑性プリプレグ市場シェアの38.37%を占めました。このポジションは、確立された材料データベース、長い認定サイクル、および構造性能に置かれる高い価値を反映しています。Toray Advanced Compositesは2025年12月、Cetex TC1225 LMPAEKファブリックベース材料のNCAMP認定を完了し、連邦航空局が受け入れた公開材料特性データを提供しました。Syensqoは2025年12月、VX4電動航空機プログラムをサポートするためVertical Aerospaceとの供給契約に署名しました。このセグメントは、確立された航空機プログラムと新しいエアモビリティプラットフォームから恩恵を受けています。
自動車・輸送は、バッテリーエンクロージャープログラムと車両質量削減への圧力に支えられ、2032年にかけて8.95%のCAGRで成長すると予測されています。風力エネルギー需要は、国際電気標準会議のブレード要件に基づく検証済み材料特性の必要性によって形成されています。スポーツ用品および電気・電子機器は、性能が十分な場合に低コストの炭素・ガラスハイブリッドおよびガラス繊維システムを使用します。Avient Corporationは2025年にReForm Composites Engineeringと協力し、コンクリートインフラ向けの炭素繊維強化熱可塑性ダウエルを開発しました。石油・ガスおよびその他のユーザーは、特定の部品における耐食性と溶接性を重視します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
欧州
欧州は2026年の熱可塑性プリプレグ市場シェアの40.06%を占めました。エアバスのプログラム、洋上風力投資、および確立されたプリプレグ製造能力が地域需要を支えています。フラウンホーファーIFAMの多機能胴体デモンストレーターは、自動化された熱可塑性胴体組立を検証し、2025年のJEC賞を受賞しました。ドイツ、フランス、オランダは重要な炭繊維およびプリプレグ事業を有しています。欧州委員会の循環経済法コンサルテーションと持続可能な製品のためのエコデザイン規則は、材料選定におけるライフサイクルとトレーサビリティの考慮を強化しています。
アジア太平洋
アジア太平洋は2032年にかけて8.77%のCAGRで成長すると予測されています。中国の中国商用飛機有限責任公司(COMAC)の航空機プログラム、韓国における水素圧力容器の開発、および日本の成熟した炭素繊維セクターが地域需要を支えています。Mitsubishi Chemical Group Corporationは、国際サステナビリティ・カーボン認証(ISCC)PLUSを取得した後、2025年2月に植物由来樹脂プリプレグシリーズのサンプル出荷を開始しました。日本の経済産業省は2025年に、輸出管理コンプライアンス措置の影響を受ける材料として炭素繊維を特定しました。この指定は、航空宇宙、防衛、および先進産業サプライチェーンにおける炭素繊維の戦略的役割を強調しています。
北米、南米、中東・アフリカ
北米は防衛支出と航空宇宙材料製造への公的支援ら恩恵を受けています。米国経済開発局の4,800万 米ドルのテックハブス補助金は、熱可塑性複合材料航空構造のプロトタイピングとサプライチェーン開発を支援します。南米と中東・アフリカは、輸入材料への依存、発展途上のコンプライアンスインフラ、およびリサイクル施設の少なさによって制約された、より初期段階の需要を持っています。これらの条件は、熱可塑性プリプレグ市場全体での近期的な採用を引き続き抑制しています。
市場ランドスケープ
市場集中度
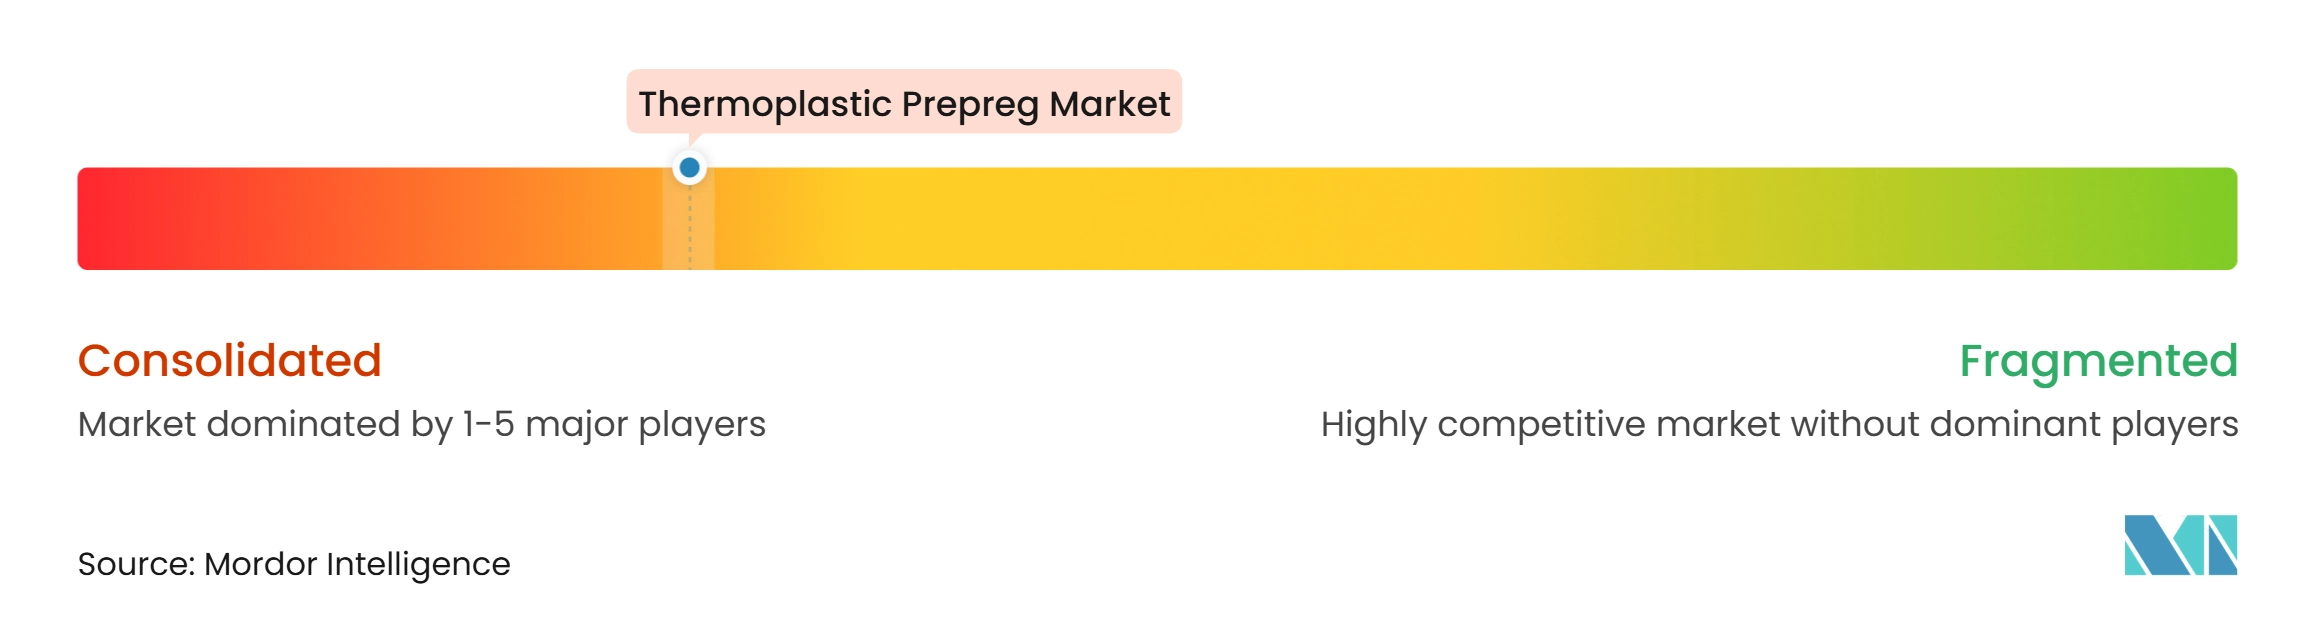
熱可塑性プリプレグ市場は集約されており、主要プレイヤーにはTORAY INDUSTRIES, INC.、Teijin Limited、Hexcel Corporation、Syensqo、Mitsubishi Chemical Group Corporationが含まれます。その統合さた能力は開発サイクルを短縮し、顧客に材料認定データへのアクセスを提供できます。Hexcel Corporationの2025年年次報告書では、エアバスA350プログラムを含む航空機生産レートの遅延が近期的な航空宇宙需要に影響を与えたと指摘されました。この環境は、長期的な顧客関係とプログラム認定の価値を高めます。小規模サプライヤーは、カスタマイズされたファブリック、地域生産、および製造プロセスサポートを通じて競争できます。
Syensqoは2025年11月にBell Textronとの産業化契約に署名し、高レート航空宇宙部品生産向けにCYCOM EP2750プリプレグと製造プロセスを組み合わせました。Kordsa Teknik Tekstil A.Ş.は2025年5月にMicrotex Composites S.r.l.の残り39%の持分取得を完了し、炭素繊維織りおよびプリプレグ生産能力を強化しました。SGL Carbonは、ヴィリッヒサイトで炭素、アラミド、ガラス、天然繊維にわたるプリプレグの生産を継続しています。これらの動きは、材料の幅広さと垂直統合が競争上のポジショニングをどのように支援するかを示しています。
Avient Corporation、Ensinger、PORCHER INDUSTRIES、SABIC、Plastic Reinforcement Fabrics Ltd.は、テープ、エンジニアリング熱可塑性プラスチック、技術ファブリック、および複合材料部品にわたって競争の深みを加えています。Avient Corporationは2025年に産業および建設生産向けの広幅一方向テープを発表しました。Ensingerは2025年11月、航空宇宙、電子機器、医療用途向けにPEEKおよびポリエーテルスルホン(PESU)をベースとしたエンジニアリング粒子フォームを発表しました。連邦航空局および欧州連合航空安全機関の要件への準拠は、トレーサビリティと認定サポートを提供できる確立されたサプライヤーに有利に働きます。熱可塑性プリプレグ市場は、したがって材料性能だけでなく、生産サポートと認定の深さで競争しています。
熱可塑性プリプレグ業界リーダー
-
TORAY INDUSTRIES, INC.
-
Teijin Limited
-
Hexcel Corporation
-
Syensqo
-
Mitsubishi Chemical Group Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
熱可塑性プリプレグ市場 このレポートでカバーされる企業
- Avient Corporation
- Axiom Materials
- Ensinger
- Hexcel Corporation
- Kordsa Teknik Tekstil A.Ş.
- Mitsubishi Chemical Group Corporation
- Park Aerospace Corp.
- Plastic Reinforcement Fabrics Ltd.
- PORCHER INDUSTRIES
- SABIC
- SGL Carbon
- Solvay
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
最近の産業開発事情 熱可塑性プリプレグ市場
- 2026年5月:Toray Advanced Compositesは、TORAYCA T700繊維で強化された一方向炭素繊維テーププリプレグを含むように、Toray Cetex TC1225低融点PAEK熱可塑性複合材料システムのNCAMP認定を拡大しました。この認定は、自動テープ積層および自動化ファイバープレースメントプロセスにおける熱可塑性プリプレグの使用を支援し、航空宇宙製造における適用範囲を拡大しました。
- 2026年2月:SHD Compositesは、製造能力を拡大するために新しい幅1,500mmの一方向プリプレグおよび先進フィルムコーティング生産ラインを稼働させました。この投資により、より広い形式とより大きな生産量で高性能プリプレグ材料を供給する能力が向上し、航空宇宙、自動車、および産業用複合材料用途をサポートしています。
世界の熱可塑性プリプレグ市場レポートの範囲
熱可塑性プリプレグは、炭素、ガラス、アラミドなどの繊維で熱可塑性ポリマー樹脂を強化した複合材料です。一方向テープ織物などの事前含浸形態で供給され、高い強度重量比、耐衝撃性、リサイクル性を持つ部品に加熱・固化することができます。これらの材料は、航空宇宙、自動車、風力エネルギー、スポーツ用品、電子機器、建設、その他の産業用途に使用されています。
熱可塑性プリプレグ市場は、複合強化材タイプ、樹脂タイプ、形態、用途、および地域によってセグメント化されています。複合強化材タイプ別では、市場は炭素繊維、ガラス繊維、アラミド繊維、その他の複合強化材タイプにセグメント化されています。樹脂タイプ別では、市場はポリエーテルエーテルケトン(PEEK)、ポリエーテルケトンケトン(PEKK)、ポリフェニレンスルフィド(PPS)、ポリアミド(PA)、ポリプロピレン(PP)、その他の樹脂タイプにセグメント化されています。形態別では、市場は一方向テープ、織物プリプレグ、多軸およびノンクリンプファブリックプリプレグ、その他の形態にセグメント化されています。用途別では、市場は航空宇宙・防衛、自動車・輸送、風力エネルギー、スポーツ用品、電気・電機器、建設・インフラ、石油・ガス、その他の用途にセグメント化されています。レポートはまた、主要地域の16カ国における熱可塑性プリプレグの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| 炭素繊維 |
| ガラス繊維 |
| アラミド繊維 |
| その他の複合強化材タイプ |
| ポリエーテルエーテルケン(PEEK) |
| ポリエーテルケトンケトン(PEKK) |
| ポリフェニレンスルフィド(PPS) |
| ポリアミド(PA) |
| ポリプロピレン(PP) |
| その他の樹脂タイプ |
| 一方向テープ |
| 織物プリプレグ |
| 多軸およびノンクリンプファブリックプリプレグ |
| その他の形態 |
| 航空宇宙・防衛 |
| 自動車・輸送 |
| 風力エネルギー |
| スポーツ用品 |
| 電気・電子機器 |
| 建設・インフラ |
| 石油・ガス |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 複合強化材タイプ別 | 炭素繊維 | |
| ガラス繊維 | ||
| アラミド繊維 | ||
| その他の複合強化材タイプ | ||
| 樹脂タイプ別 | ポリエーテルエーテルケン(PEEK) | |
| ポリエーテルケトンケトン(PEKK) | ||
| ポリフェニレンスルフィド(PPS) | ||
| ポリアミド(PA) | ||
| ポリプロピレン(PP) | ||
| その他の樹脂タイプ | ||
| 形態別 | 一方向テープ | |
| 織物プリプレグ | ||
| 多軸およびノンクリンプファブリックプリプレグ | ||
| その他の形態 | ||
| 用途別 | 航空宇宙・防衛 | |
| 自動車・輸送 | ||
| 風力エネルギー | ||
| スポーツ用品 | ||
| 電気・電子機器 | ||
| 建設・インフラ | ||
| 石油・ガス | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
熱可塑性プリプレグ市場の規模はどのくらいですか?
熱可塑性プリプレグ市場規模は2026年に1.27 ビリオン 米ドルと評価され、2027年の1.36 ビリオン 米ドルから2032年には1.93 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは7.24%となっています。
2026年に最大のシェアを保持した複合強化材タイプはどれですか?
炭素繊維が2026年に65.13%のシェアを保持しました。
熱可塑性プリプレグが航空宇宙製造に使用される理由は何ですか?
溶接、自動化生産、および軽量構造をサポートします。認定データと認証経路も航空機プログラムでの使用を支援します。
2032年にかけて最も速く成長すると予測される用途はどれですか?
自動車・輸送は、バッテリーエンクロージャーおよび軽量化プログラムに支えられ、2032年にかけて8.95%のCAGRで成長すると予測されています。