
Thermoplastic Prepreg Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
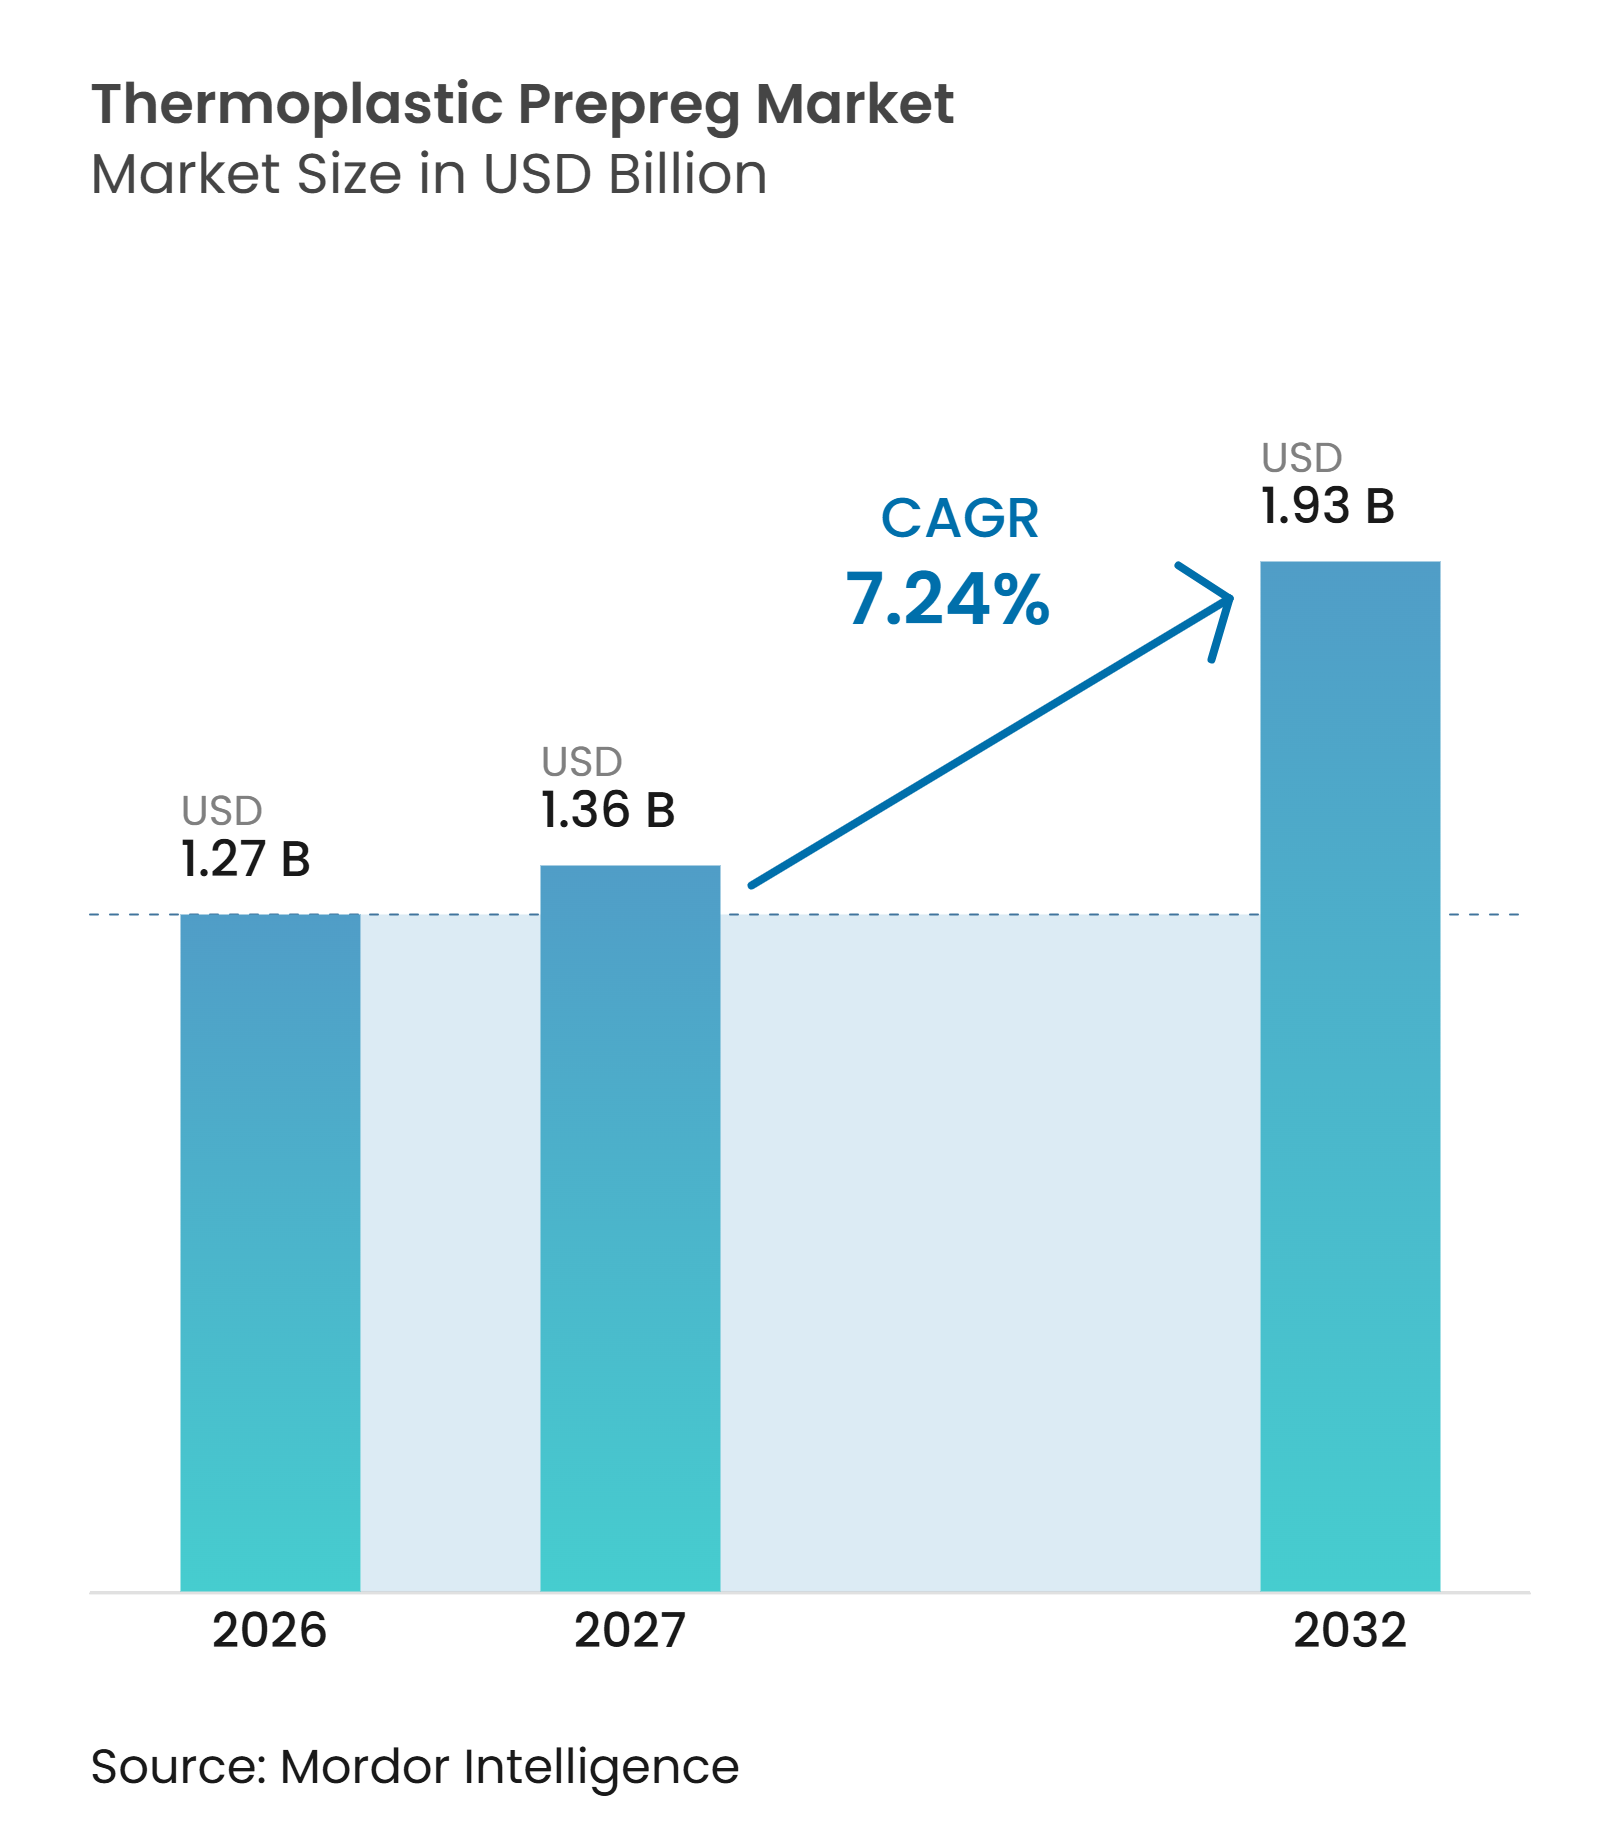
| Marktgröße (2027) | 1.36 Milliarden US-Dollar |
| Marktgröße (2032) | 1.93 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Thermoplastic Prepreg Marktanalyse von Mordor Intelligence
Die Thermoplastic Prepreg Marktgröße wurde im Jahr 2026 auf 1,27 Milliarden USD geschätzt und soll von 1,36 Milliarden USD im Jahr 2027 auf 1,93 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,24 % während des Prognosezeitraums (2027–2032). Die Nachfrage verlagert sich von duroplastischen Verbundwerkstoffen hin zu Materialien, die kürzere Verarbeitungszyklen, Schweißen und eine Rückgewinnung am Ende der Lebensdauer unterstützen. Luft- und Raumfahrtprogramme stellen weiterhin anspruchsvolle strukturelle und Zertifizierungsanforderungen, während Automobil-, Energie- und Industrieanwender schnellere Produktion und niedrigere nachgelagerte Montagekosten anstreben. Die kommerzielle Chance hängt zunehmend von Lieferanten ab, die ein Materialsystem und den zugehörigen Fertigungsprozess gemeinsam qualifizieren können. Kohlenstofffaser- und Hochleistungsharzsysteme bleiben zentral für den Thermoplastic Prepreg Markt, da sie Anwendungen adressieren, bei denen Gewicht, Ermüdungsleistung und thermische Stabilität entscheidend sind. Produktionsverzögerungen bei Verkehrsflugzeugen bleiben eine kurzfristige Einschränkung, aber zertifizierte Materialplattformen können Kunden über lange Programmzyklen binden, sobald sie einmal eingeführt wurden.
Wichtigste Erkenntnisse des Berichts
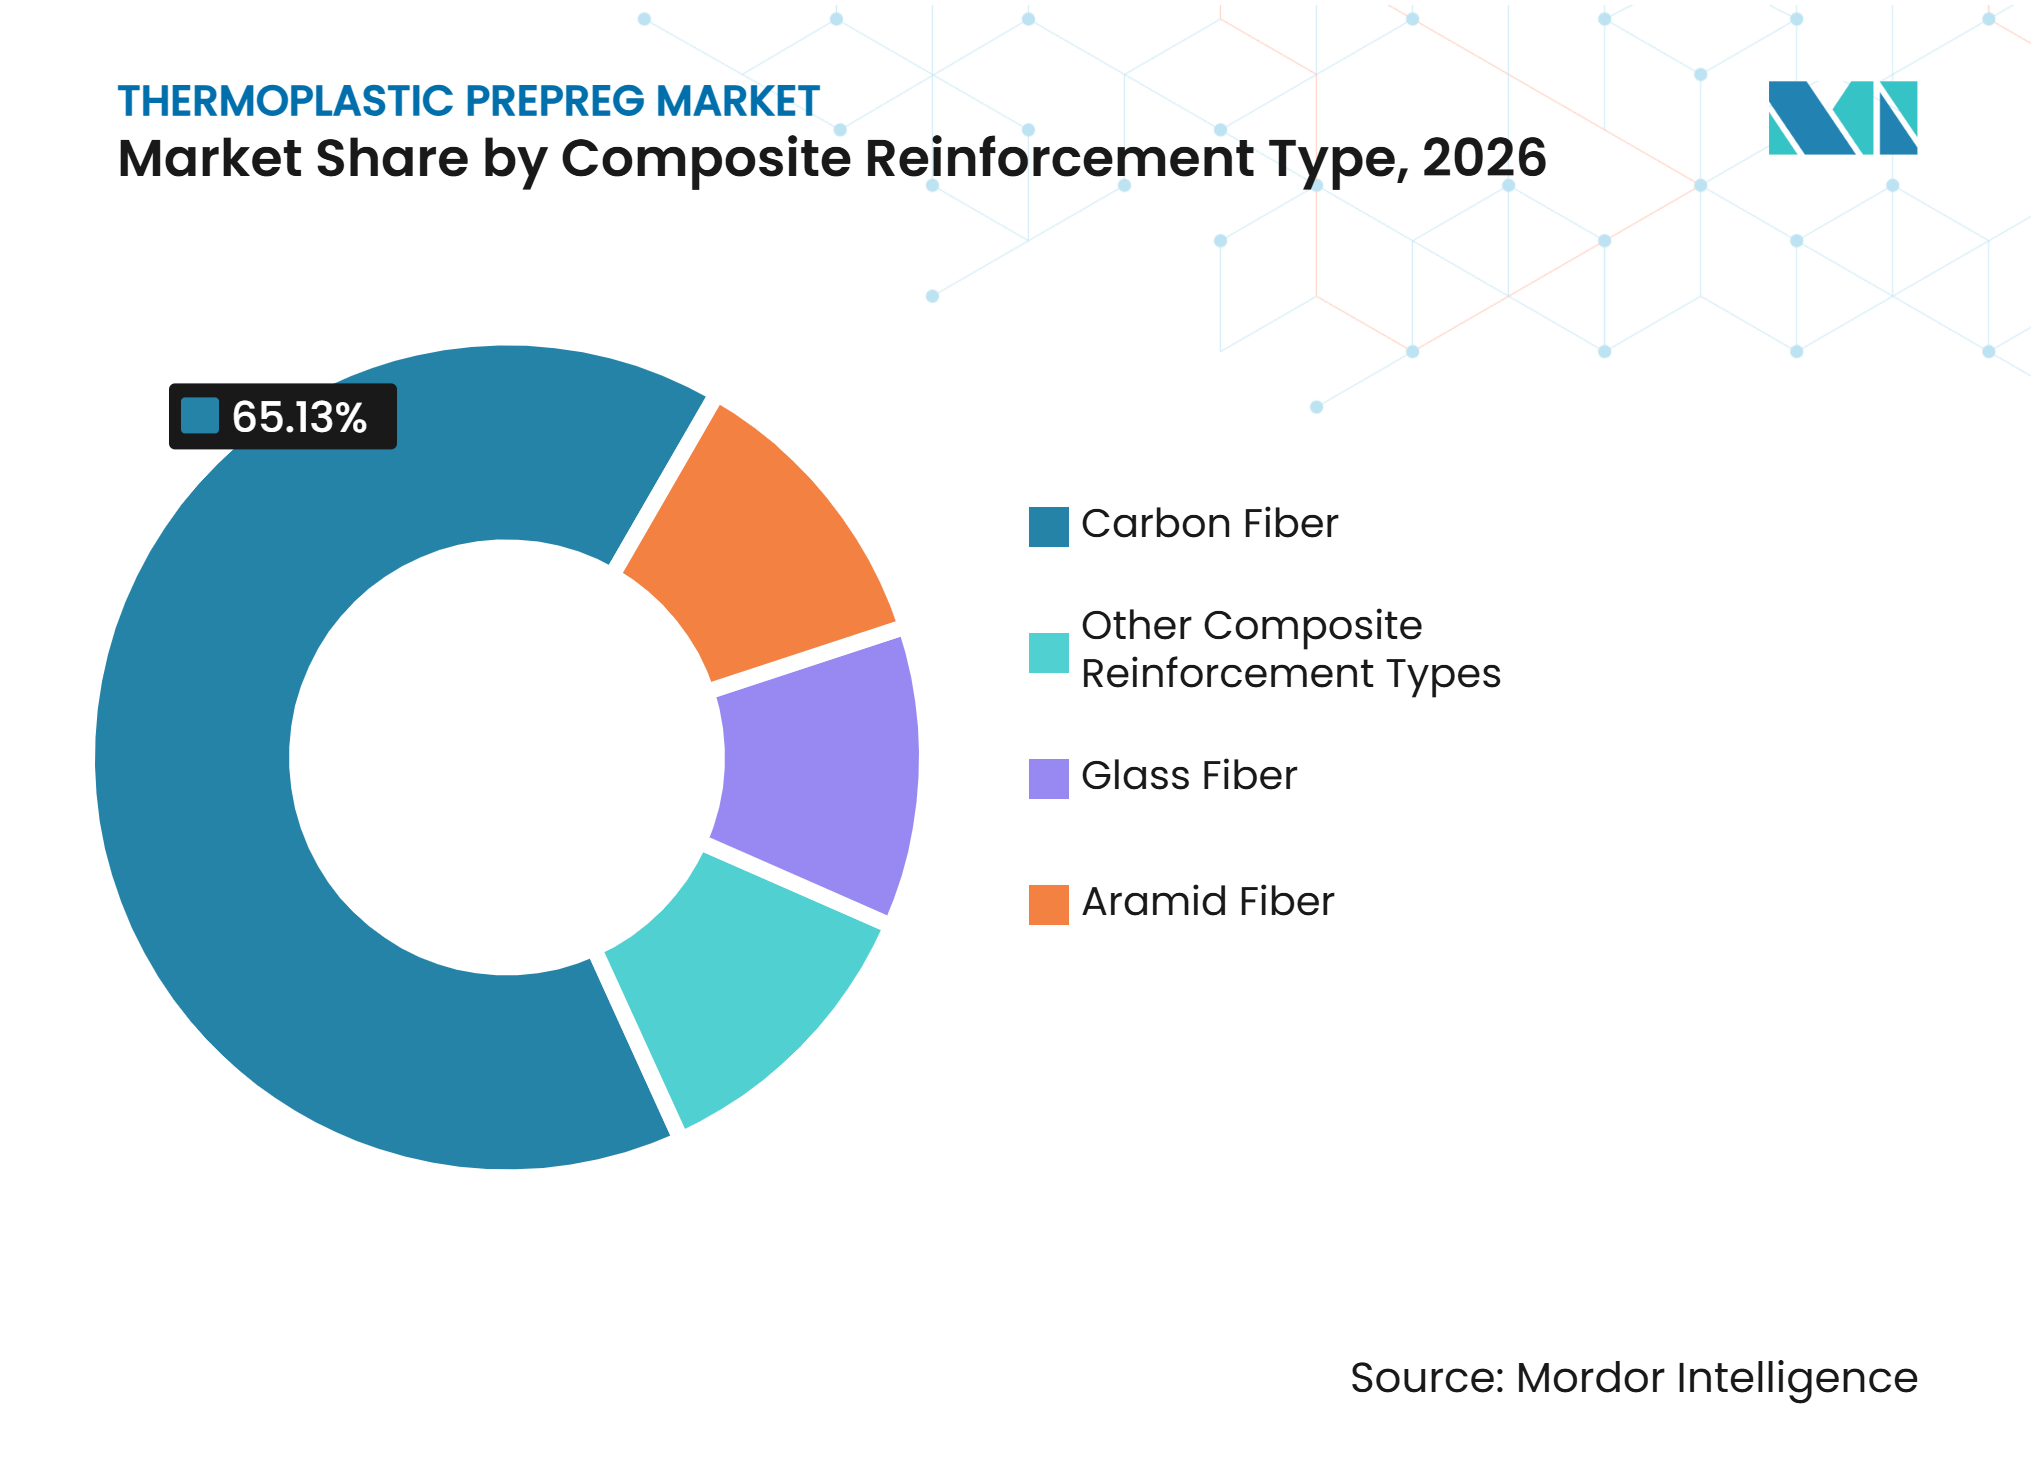
- Nach Verbundverstärkungstyp hielt Kohlenstofffaser im Jahr 2026 einen Marktanteil von 65,13 % am Thermoplastic Prepreg Markt und soll bis 2032 mit einer CAGR von 8,13 % wachsen.
- Nach Harztyp entfiel auf Polyetheretherketon (PEEK) im Jahr 2026 ein Anteil von 34,45 % am Thermoplastic Prepreg Markt und soll bis 2032 mit einer CAGR von 8,34 % wachsen.
- Nach Form entfielen auf unidirektionale Bänder im Jahr 2026 44,71 % des Thermoplastic Prepreg Marktes und sollen bis 2032 mit einer CAGR von 8,51 % wachsen.
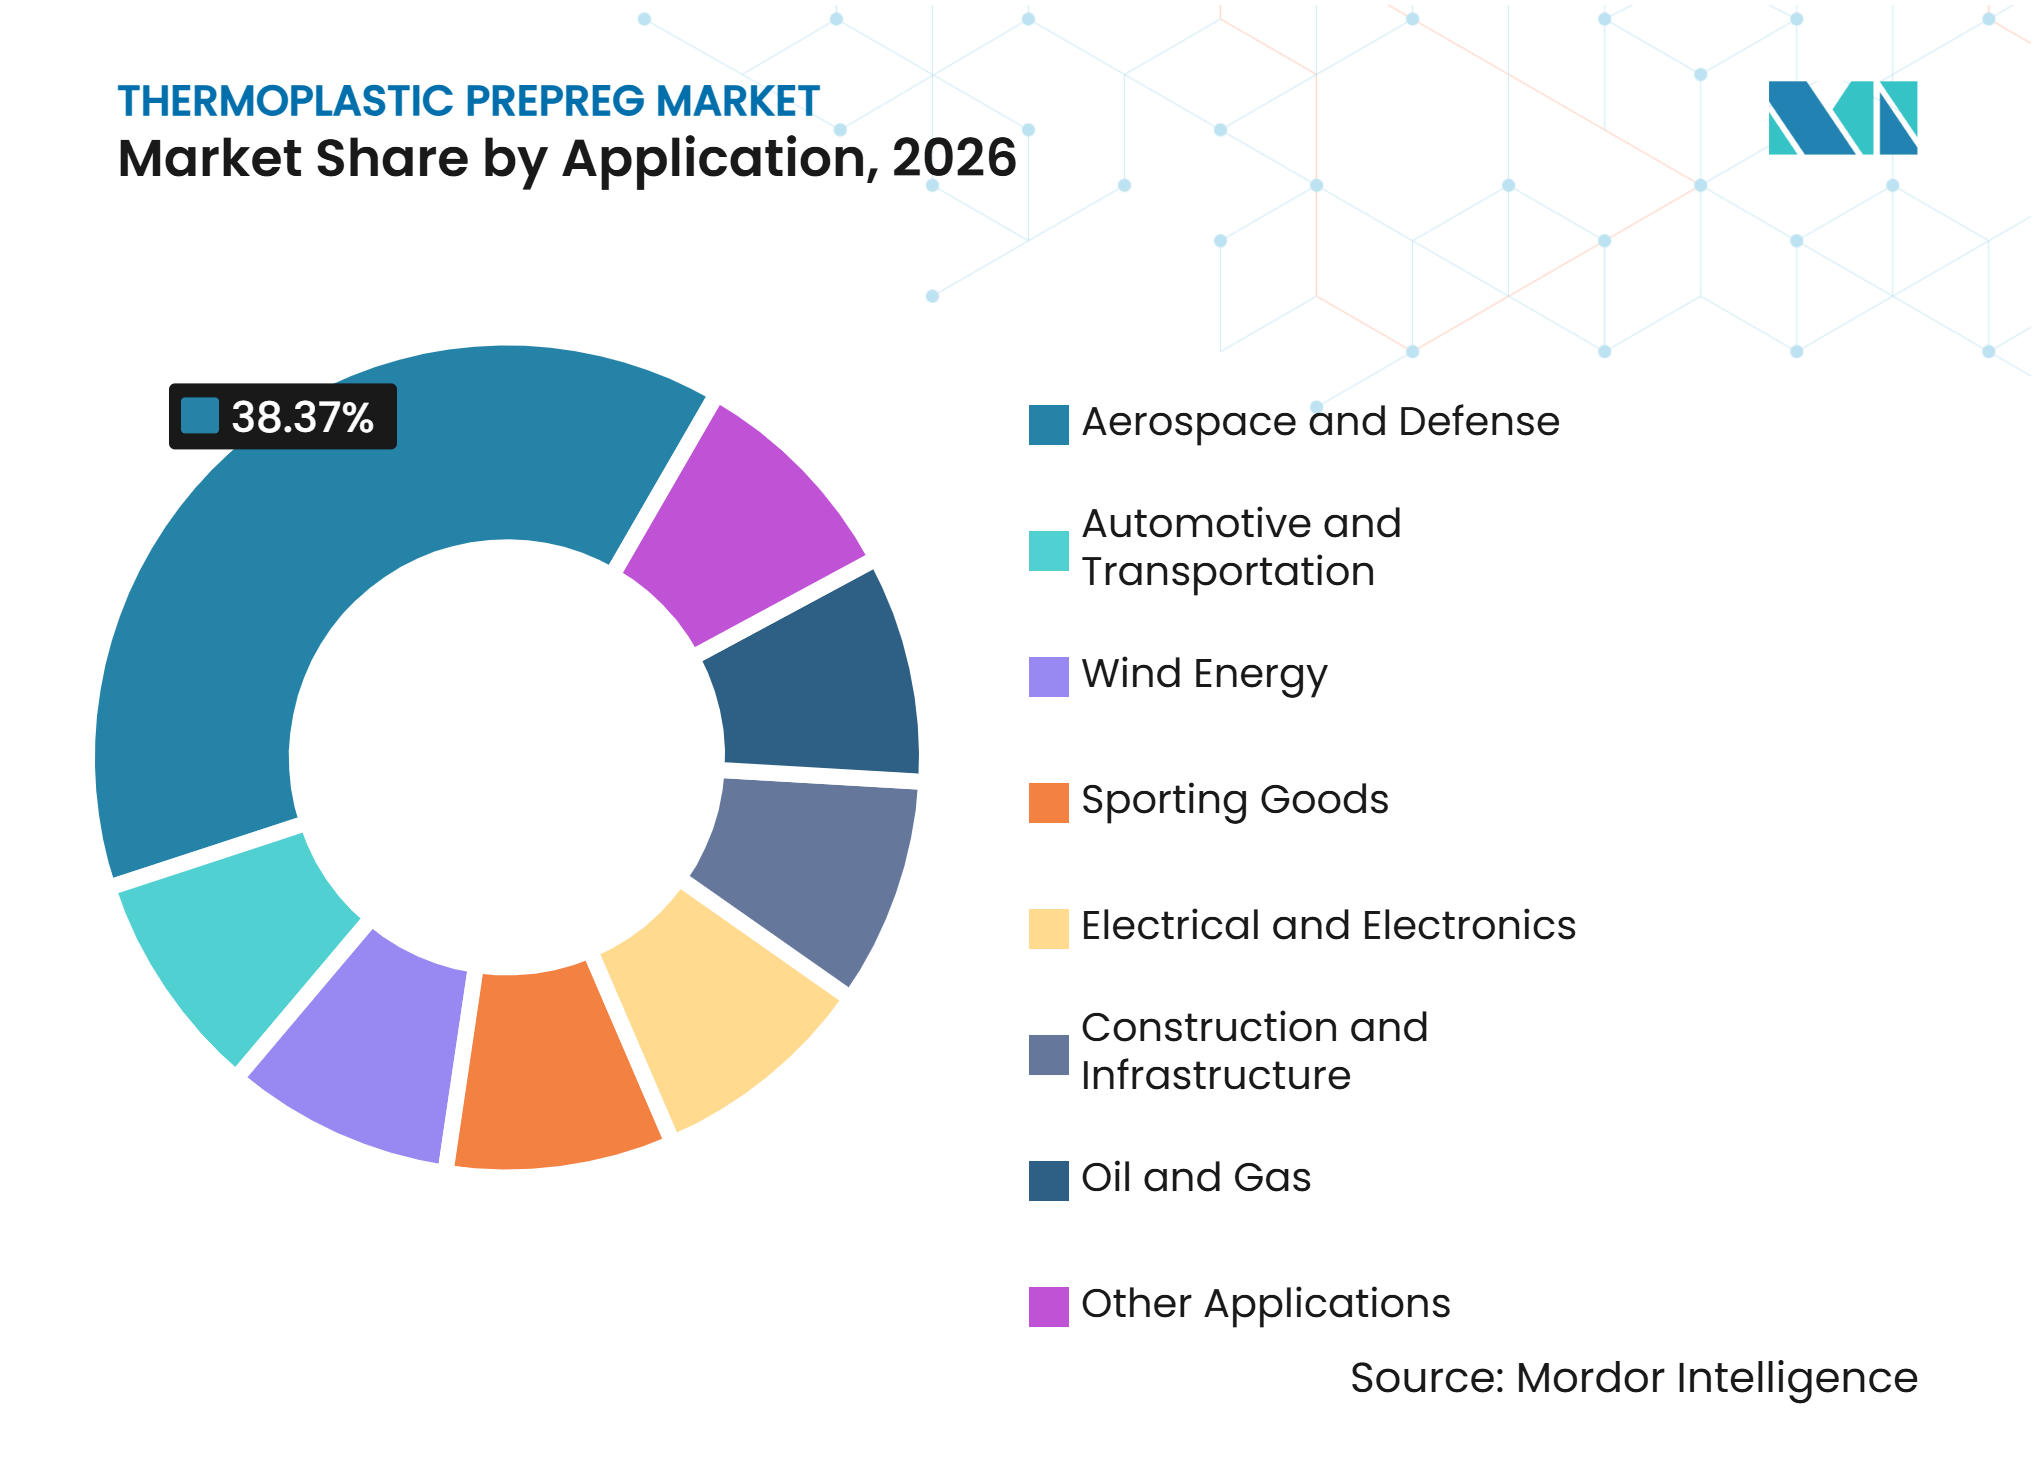
- Nach Anwendung entfielen auf Luft- und Raumfahrt sowie Verteidigung im Jahr 2026 38,37 % des Thermoplastic Prepreg Marktes, während Automobil und Transport bis 2032 voraussichtlich mit einer CAGR von 8,95 % wachsen werden.
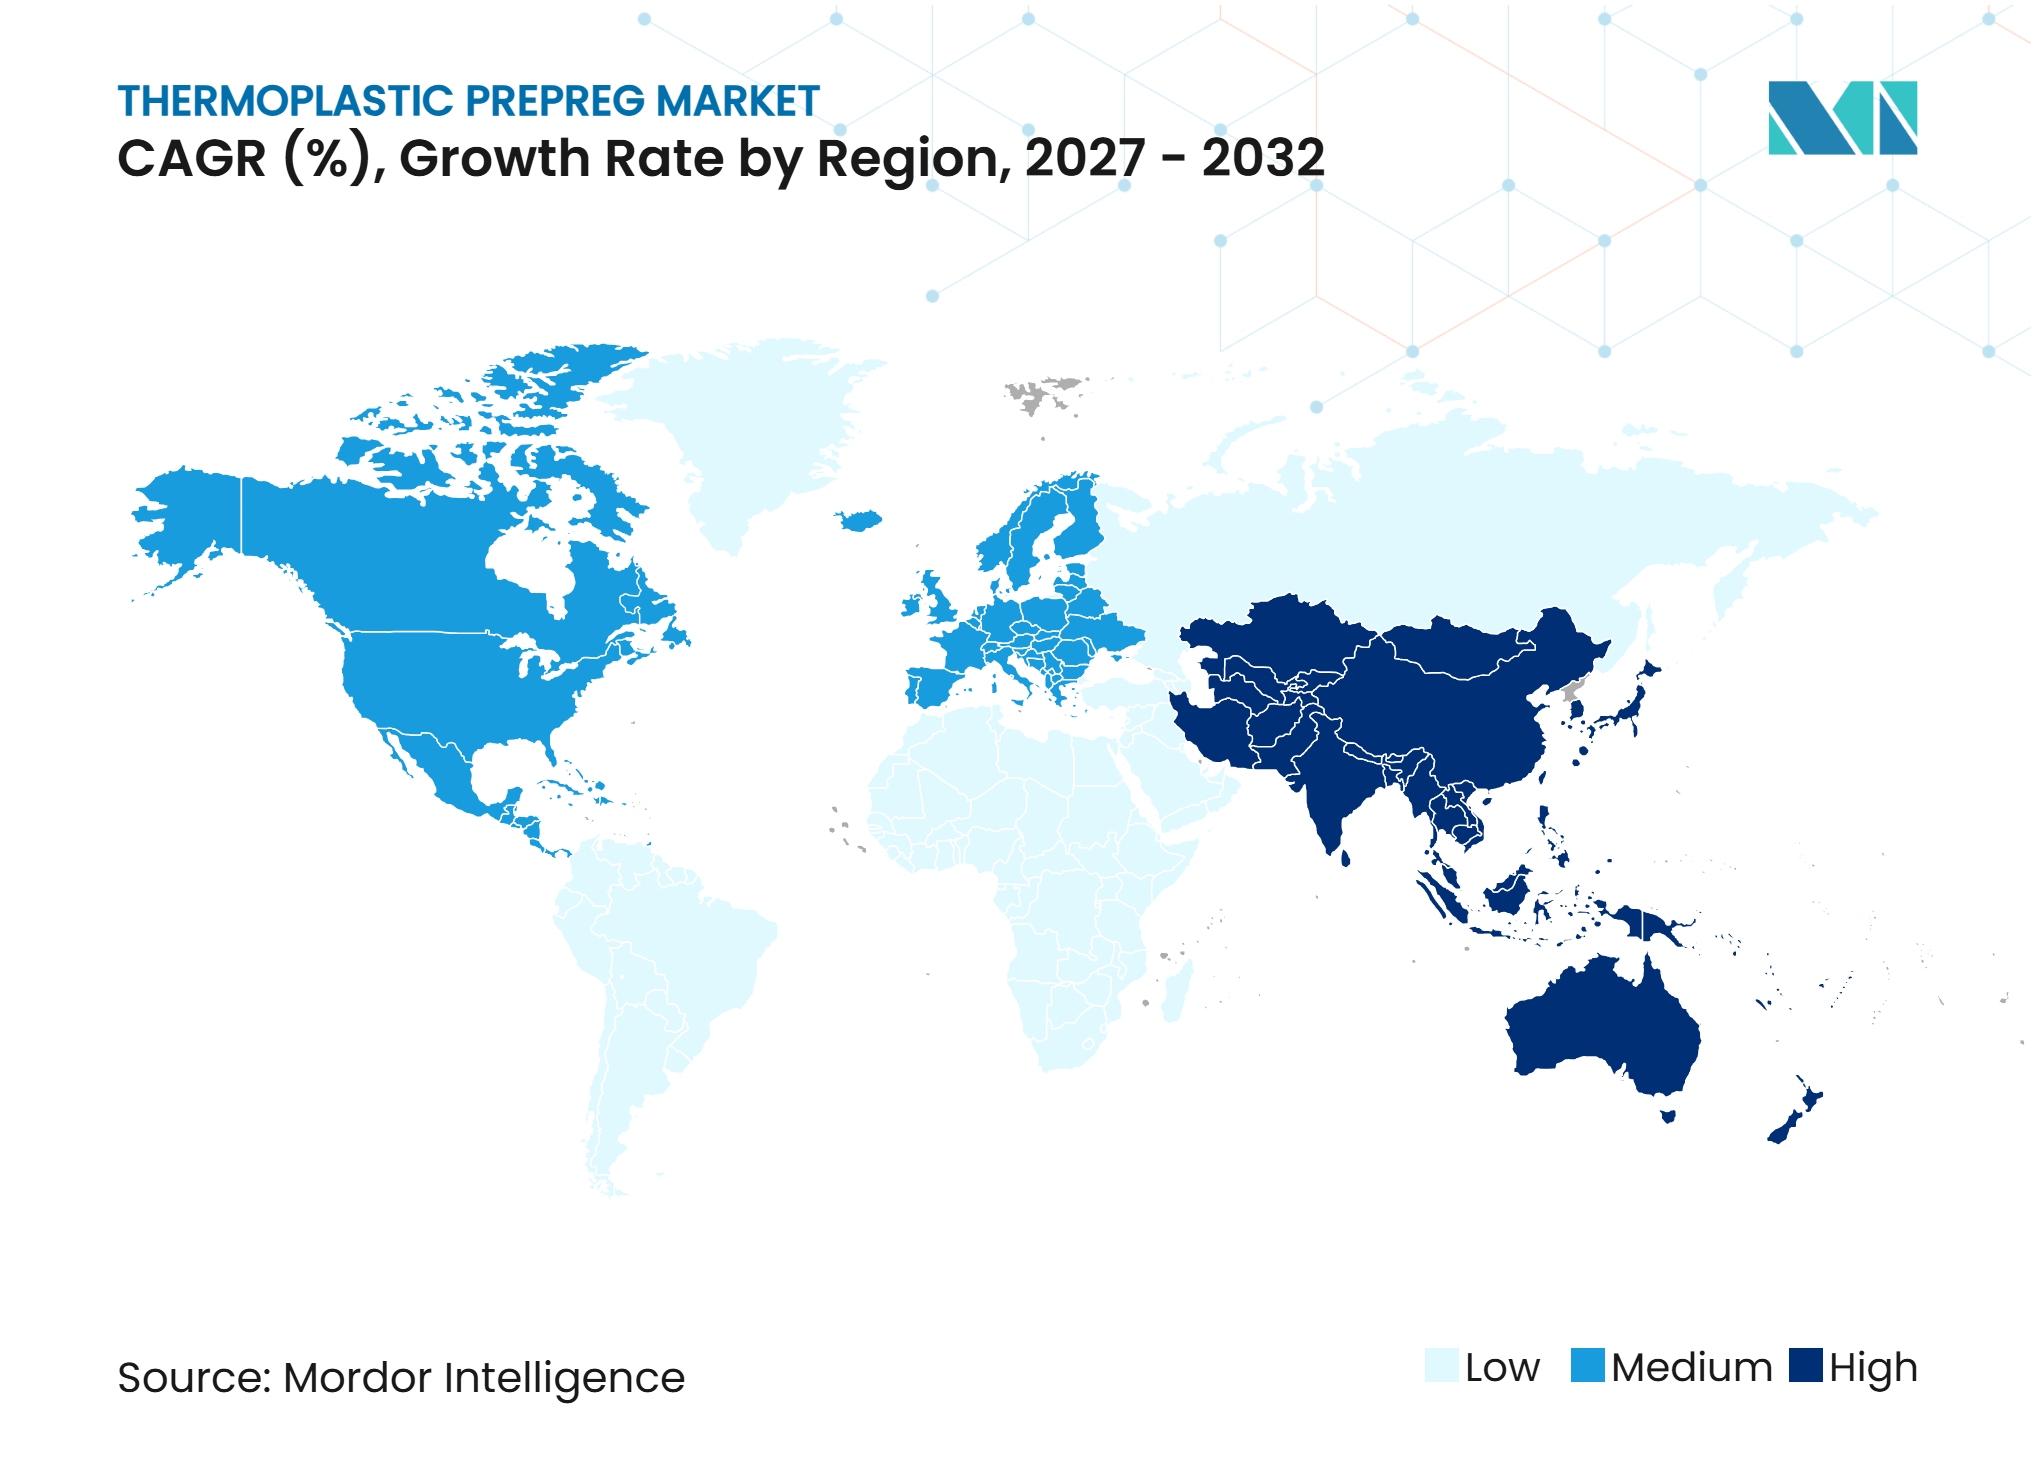
- Nach Geografie entfiel auf Europa im Jahr 2026 ein Anteil von 40,06 % am Thermoplastic Prepreg Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 8,77 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Produktionssteigerung in der Luft- und Raumfahrt sowie Verteidigung | +2.5% | Global, mit frühen Gewinnen in Europa (Airbus) und Nordamerika (Boeing, US-Verteidigungsministerium) | Mittelfristig (2–4 Jahre) |
| Leichtbau in der Automobilindustrie und Integration von Elektrofahrzeugen | +1.8% | Schwerpunkt Asien-Pazifik (China, Japan, Südkorea), Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kurzzyklusumformung, Pressformen und Umspritzen | +1.2% | Global, mit Fertigungskonzentration in Deutschland, Frankreich und Japan | Kurzfristig (≤ 2 Jahre) |
| Recyclingfähigkeit, Schweißbarkeit und Anforderungen an Kreislaufmaterialien | +0.8% | EU-geführt, mit frühen Gewinnen in Deutschland und Frankreich; Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Skalierung von Windturbinenblättern und Anforderungen an Ermüdungsfestigkeit | +0.6% | Europa (Offshore), China, Indien und übriges Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Produktionssteigerung in der Luft- und Raumfahrt sowie Verteidigung
Thermoplastic Prepregs unterstützen Schweißmontageverfahren, die den Einsatz mechanischer Verbindungselemente in Rumpfstrukturen der nächsten Generation reduzieren können. Dieser Ansatz adressiert Produktionsratenbeschränkungen, da er die Montage qualifizierter Teile vereinfachen kann. Toray Advanced Composites erweiterte im Jahr 2025 die Qualifikationen des National Center for Advanced Materials Performance (NCAMP) für ein Niedertemperatur-Polyaryletherketone (PAEK)-System und stellte Prozessdaten für die automatisierte Faserablage und die Vakuumsackkonsolidierung zur Verfügung. Die U.S. Economic Development Administration vergab im Januar 2025 48 Millionen USD an das American Aerospace Materials Manufacturing Center zur Unterstützung der Fertigungskapazitäten für Luft- und Raumfahrtmaterialien und der Lieferkettenentwicklung[1]. Verteidigungsprogramme können Nachfrage generieren, während die Produktion ziviler Flugzeuge uneinheitlich bleibt, insbesondere dort, wo unbemannte Systeme und fortschrittliche Luftfahrzeuge leichte Strukturbauteile erfordern. Diese Bedingungen begünstigen Lieferanten mit etablierten Materialdaten und Fertigungsunterstützung gegenüber Lieferanten, die lediglich Faser und Harz verkaufen.
Leichtbau in der Automobilindustrie und Integration von Elektrofahrzeugen
Batteriegehäuse sind zu einer wichtigen Anwendung für thermoplastische Verbundwerkstoffsysteme geworden, da die Teile strukturelle Leistung, elektrischen Schutz und Fertigungsgeschwindigkeit kombinieren müssen. Ein SAMPE-Beitrag (Society for the Advancement of Materials and Process Engineering) aus dem Jahr 2025 dokumentierte einen Einschuss-Umspritzprozess für eine Batterieabdeckung mit den Abmessungen 1,3 m × 1,8 m mit einer Zykluszeit unter 90 Sekunden und einer Bauteilkostenreduzierung von bis zu 28 % gegenüber mehrteiligen Metallsystemen. Forschungen des University of Delaware Center for Composite Materials zeigten, dass ein kohlenstofffaserverstärkter thermoplastischer B-Säulen-Demonstrator eine um 60 % geringere Masse als Stahl erreichte und dabei die Anforderungen des Federal Motor Vehicle Safety Standard 214 erfüllte. Die American Composites Manufacturers Association berichtete, dass die wachsende Durchdringung von batterieelektrischen Fahrzeugen die Verbundwerkstoffnachfrage unterstützt, da ein geringeres Fahrzeuggewicht die Reichweite verlängern kann. Gemeinsame Fahrzeugplattformen können die Verwendung eines qualifizierten Verbundwerkstoffteils auf elektrische und Verbrennungsvarianten ausweiten.
Kurzzyklusumformung, Pressformen und Umspritzen
Die Verarbeitungsgeschwindigkeit bleibt ein entscheidender Faktor für den Thermoplastic Prepreg Markt, da sie bestimmt, ob Hochleistungsverbundwerkstoffe in industrielle Produktionspläne passen. Das National Institute for Aviation Research demonstrierte im Februar 2025 ein umspritztes strukturelles Bauteil für elektrische Senkrechtstart- und Landeflugzeuge, das die Produktionszeit von 100 Stunden für die Metallbearbeitung auf weniger als 2 Minuten für die Umformung reduzierte. Arkema und Hexcel präsentierten im Juni 2025 den HELUES-Prozess, der Stempelumformung und Spritzguss-Umspritzen von Polyetherketonketon (PEKK) unidirektionalem Band in weniger als 2 Minuten kombiniert. Eine Studie im Journal of Manufacturing Processes aus dem Jahr 2025 ergab, dass ein integrierter Stempelumform- und Umspritzprozess die Zykluszeit reduzierte und dabei 95 % der Zugfestigkeit beibehielt. Diese Entwicklungen unterstützen Fertigungsrouten, die nicht auf Autoklaven angewiesen sind. Geringerer Energieverbrauch und reduzierte Geräteabhängigkeit können dazu beitragen, den Preisaufschlag von Prepreg-Materialien auszugleichen.
Recyclingfähigkeit, Schweißbarkeit und Anforderungen an Kreislaufmaterialien
Anforderungen an Kreislaufmaterialien verändern die Auswahl von Thermoplastic Prepregs, da Recyclingfähigkeit und Rückverfolgbarkeit zunehmend Kunden- und Regulierungsentscheidungen beeinflussen. Die Europäische Kommission eröffnete im August 2025 eine Konsultation zum bevorstehenden Kreislaufwirtschaftsgesetz[2]. Die Ökodesign-Verordnung für nachhaltige Produkte der Europäischen Union lenkt ebenfalls die Aufmerksamkeit auf Produktlebenszyklen und Materialinformationen. Syensqo und Vartega begründeten im März 2025 eine kommerzielle Zusammenarbeit, um Prepreg-Fertigungsabfälle in recycelte Kohlenstofffaserbündel für Spezialpolymeranwendungen umzuwandeln. Lieferanten, die Materialherkunft dokumentieren und Produktionsausschuss verwalten können, verbessern ihre Position bei Luft- und Raumfahrt- sowie Automobilkunden, die mit detaillierteren Nachhaltigkeitsanforderungen konfrontiert sind. Der Thermoplastic Prepreg Markt legt daher neben der strukturellen Leistung zunehmend Wert auf Rückverfolgbarkeit.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Hochleistungsharze und Kohlenstofffasersysteme | -0.9% | Global; am stärksten in preissensiblen Märkten (Südamerika, Naher Osten und Afrika, aufstrebendes Asien-Pazifik) | Langfristig (≥ 4 Jahre) |
| Luft- und Raumfahrtzulassung und Vorlaufzeiten für die Lieferantenvalidierung | -0.7% | Nordamerika und Europa (FAA/EASA-regulierte Lieferketten) | Mittelfristig (2–4 Jahre) |
| Begrenzte Recyclinginfrastruktur für Endlosfaserverbundwerkstoffe | -0.4% | Global; am stärksten eingeschränkt in Südamerika, Naher Osten und Afrika sowie nicht-kernmäßigem Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Hochleistungsharze und Kohlenstofffasersysteme
Polyetheretherketon (PEEK)- und Polyetherketonketon (PEKK)-Systeme sind im Vergleich zu Standard-Konstruktionsthermoplasten kostspielig, was ihre Verwendung in Anwendungen mit strengen Preiszielen einschränkt. Ein SAMPE-Beitrag aus dem Jahr 2025 identifizierte die Materialpreisgestaltung in Produktionsmengen als Einschränkung bei der Auswahl thermoplastischer Verbundwerkstoffe für Flugzeugstrukturen. Hexcel Corporation berichtete, dass sie 60 % bis 65 % ihres Kohlenstofffaserbedarfs intern produziert und damit ihre Abhängigkeit von externen Faserlieferanten reduziert. Die Verarbeitung von PEEK und PEKK erfordert zudem Spezialausrüstung, da ihre Schmelztemperaturen 340 °C übersteigen. Diese Kostenbedingungen erhalten eine Lücke zwischen technisch attraktiven Anwendungen und kommerziell tragfähigen Programmen aufrecht.
Luft- und Raumfahrtzulassung und Vorlaufzeiten für die Lieferantenvalidierung
Die Luft- und Raumfahrtzulassung ist ein langwieriger Prozess, da sie Harzgenehmigung, die Faser-Harz-Grenzfläche, Laminatentwurfsdaten und kundenspezifische Fertigungsanforderungen umfasst. Ein neues Prepreg-System kann 3 bis 7 Jahre Validierung erfordern, bevor es wiederkehrende Einnahmen aus einem zertifizierten Flugzeugprogramm generiert. Park Aerospace Corp. erklärte in seinem Jahresbericht 2025, dass Qualifikationskosten die Entwicklung mehrerer Versorgungsquellen unpraktikabel machen können. Die NCAMP-Qualifikation kann den Aufwand für die Erstellung gemeinsamer Materialdaten reduzieren, aber Originalgerätehersteller verlangen für jede Plattform weiterhin Prozessäquivalenznachweise. Die Federal Aviation Administration und die Europäische Agentur für Flugsicherheit schaffen wesentliche Compliance-Wege, doch die daraus resultierenden Validierungszeiträume verlangsamen die Kommerzialisierung. Diese Struktur schützt qualifizierte Lieferanten, kann jedoch Investitionen von Unternehmen ohne eine lange Zertifizierungshistorie einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verbundverstärkungstyp:
Kohlenstofffaser unterstützt HochleistungsstrukturenKohlenstofffaser hielt im Jahr 2026 einen Marktanteil von 65,13 % am Thermoplastic Prepreg Markt und soll bis 2032 mit einer CAGR von 8,13 % wachsen. Ihre hohe spezifische Steifigkeit und Ermüdungsfestigkeit eignen sich für Luft- und Raumfahrtstrukturen, den Motorsport und Hochleistungsautomobilkomponenten. TORAY INDUSTRIES, INC. erweiterte die Kohlenstofffaserkapazität bei Toray Composite Materials America im Rahmen seines Investitionsprogramms für das Geschäftsjahr 2025. Qualifikationsdaten und gleichbleibende Faserqualität bleiben für Strukturprogramme unerlässlich. Kohlenstofffaser bleibt daher der Leistungsmaßstab im Thermoplastic Prepreg Markt.
Glasfaser bleibt relevant, wo Hersteller niedrigere Materialkosten und wettbewerbsfähige Verarbeitungszeiten anstreben. Zu diesen Anwendungen gehören Windblatt-Holmgurte, Automobilunterbodenpaneele, Bauprodukte und Industrieteile. Avient Corporation führte im August 2025 ein 50 Zoll breites kontinuierliches faserverstärktes thermoplastisches unidirektionales Band für die großformatige Industrie- und Bauproduktion ein. Aramid- und Naturfasersysteme adressieren spezialisierte Sicherheits-, Sport- und Freizeitanwendungen. Die Breite der Verstärkungsoptionen ermöglicht es Lieferanten, Anwendungen jenseits von Premium-Luft- und Raumfahrtstrukturen zu bedienen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Harztyp:
PEEK verankert HochleistungsanwendungenPolyetheretherketon (PEEK) entfiel im Jahr 2026 auf einen Marktanteil von 34,45 % am Thermoplastic Prepreg Markt und soll bis 2032 mit einer CAGR von 8,34 % wachsen. Seine Schmelztemperatur von 343 °C und chemische Beständigkeit unterstützen Flugzeugpaneele, zertifizierte Strukturen, medizinische Anwendungen und Halbleiterwerkzeuge. PEEK kann die Anforderungen an Feuer, Rauch und Toxizität gemäß Federal Aviation Regulations 25.853 erfüllen. Seine etablierte Qualifikationsposition unterstützt die weitere Verwendung in anspruchsvollen Endmärkten. Die hohen Verarbeitungs- und Materialkosten bleiben eine Überlegung für Kunden.
Polyetherketonketon (PEKK) kann einige Verarbeitungsherausforderungen im Zusammenhang mit Hochtemperatur-PEEK-Systemen erleichtern und dabei ein Hochleistungsprofil beibehalten. Teijin Carbon und A&P Technology brachten im Oktober 2025 ein PAEK-geflochtenes Gewebe für Luft- und Raumfahrt-, Raumfahrt- und Verteidigungsteile auf den Markt, die Vakuumsackkonsolidierung verwenden. Polyphenylensulfid (PPS), Polyamid und Polypropylen unterstützen Anwendungen mit niedrigeren Betriebstemperatur- oder Kostenanforderungen. Die Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) und Endverwendungsstandards beeinflussen die Harzauswahl. Dieses Portfolio gibt Herstellern Optionen im gesamten Thermoplastic Prepreg Markt.
Nach Form:
Unidirektionale Bänder ermöglichen automatisierte ProduktionUnidirektionale Bänder entfielen im Jahr 2026 auf einen Marktanteil von 44,71 % am Thermoplastic Prepreg Markt und sollen bis 2032 mit einer CAGR von 8,51 % wachsen. Ihre gerichtete Faserstruktur bietet Steifigkeit entlang definierter Lastpfade in Flügelstringern, Rumpfspanten und Druckbehälterzylindern. Der Multi-Functional Fuselage Demonstrator erhielt im Januar 2025 den JEC (Journées Européennes des Composites) Composites Innovation Award, nachdem er die thermoplastische Rumpfmontage mit automatisierten Prozessen demonstriert hatte. Der Demonstrator berichtete von 10 % geringerem Gewicht und 10 % niedrigeren Produktionskosten im Vergleich zu vergleichbaren metallischen Strukturen. Diese Ergebnisse zeigen, warum automatisierte Bandprozesse zentral für die Luft- und Raumfahrtproduktionsplanung sind.
Gewebte Gewebeprepregs eignen sich für Bauteile mit multidirektionalen Lasten und Formen, die eine größere Drapierbarkeit erfordern. Multiaxiale und Nähwirkgelege-Formate unterstützen quasi-isotrope Laminate und können die Legegeschwindigkeit für ausgewählte Strukturen verbessern. Breitformatband kann die Überlappungskomplexität und den Materialabfall in der Bau- und Industrieproduktion reduzieren. Die Formwahl hängt von der Lastrichtung, der Teilegeometrie, den Automatisierungsanforderungen und den akzeptablen Ausschussraten ab. Lieferanten mit mehreren Formfaktoren können eine breitere Kundenbasis im Thermoplastic Prepreg Markt bedienen.
Nach Anwendung:
Luft- und Raumfahrt sowie Verteidigung führend, während Automobil und Transport expandierenLuft- und Raumfahrt sowie Verteidigung entfielen im Jahr 2026 auf einen Marktanteil von 38,37 % am Thermoplastic Prepreg Markt. Diese Position spiegelt etablierte Materialdatenbanken, lange Qualifikationszyklen und den hohen Stellenwert struktureller Leistung wider. Toray Advanced Composites schloss im Dezember 2025 die NCAMP-Qualifikation für Cetex TC1225 LMPAEK-gewebebasierte Materialien ab und stellte öffentlich verfügbare, von der Federal Aviation Administration akzeptierte Materialeigenschaftsdaten bereit. Syensqo unterzeichnete im Dezember 2025 einen Liefervertrag mit Vertical Aerospace zur Unterstützung des VX4-Elektroflugzeugprogramms. Das Segment profitiert von etablierten Flugzeugprogrammen und neueren Luftmobilitätsplattformen.
Automobil und Transport sollen bis 2032 mit einer CAGR von 8,95 % wachsen, unterstützt durch Batteriegehäuseprogramme und den Druck zur Reduzierung der Fahrzeugmasse. Die Windenergieanfrage wird durch den Bedarf an validierten Materialeigenschaften gemäß den Blattanforderungen der Internationalen Elektrotechnischen Kommission geprägt. Sportartikel sowie Elektro- und Elektronik verwenden kostengünstigere Kohlenstoff-Glas-Hybrid- und Glasfasersysteme, wo die Leistung ausreichend ist. Avient Corporation arbeitete 2025 mit ReForm Composites Engineering an einem kohlenstofffaserverstärkten thermoplastischen Dübel für Betoninfrastruktur. Öl und Gas sowie andere Anwender schätzen Korrosionsbeständigkeit und Schweißbarkeit in bestimmten Bauteilen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa
Europa entfiel im Jahr 2026 auf einen Marktanteil von 40,06 % am Thermoplastic Prepreg Markt. Airbus-Programme, Offshore-Windindvestitionen und etablierte Prepreg-Fertigungskapazitäten unterstützen die regionale Nachfrage. Der Multi-Functional Fuselage Demonstrator des Fraunhofer IFAM validierte die automatisierte thermoplastische Rumpfmontage und erhielt einen JEC-Preis 2025. Deutschland, Frankreich und die Niederlande beherbergen wichtige Kohlenstofffaser- und Prepreg-Betriebe. Die Konsultation der Europäischen Kommission zum Kreislaufwirtschaftsgesetz und die Ökodesign-Verordnung für nachhaltige Produkte stärken Lebenszyklen- und Rückverfolgbarkeitsüberlegungen bei der Materialauswahl.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 8,77 % wachsen. Die Flugzeugprogramme der Commercial Aircraft Corporation of China (COMAC), die Entwicklung von Wasserstoffdruckbehältern in Südkorea und Japans reifer Kohlenstofffasersektor unterstützen die regionale Nachfrage. Mitsubishi Chemical Group Corporation begann im Februar 2025 mit der Musterlieferung für eine Prepreg-Serie auf Basis pflanzenbasierter Harze, nachdem das Unternehmen die International Sustainability and Carbon Certification (ISCC) PLUS-Zertifizierung erhalten hatte. Japans Ministerium für Wirtschaft, Handel und Industrie identifizierte Kohlenstofffaser im Jahr 2025 unter den Materialien, die von Exportkontroll-Compliance-Maßnahmen betroffen sind. Die Einstufung unterstreicht die strategische Rolle von Kohlenstofffaser in der Luft- und Raumfahrt, Verteidigung und fortschrittlichen Industrielieferketten.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika profitiert von Verteidigungsausgaben und öffentlicher Unterstützung für die Fertigung von Luft- und Raumfahrtmaterialien. Der Tech Hubs-Zuschuss der U.S. Economic Development Administration in Höhe von 48 Millionen USD unterstützt Prototypenentwicklung und Lieferkettenentwicklung für thermoplastische Verbundwerkstoff-Luftfahrtstrukturen. Südamerika sowie Naher Osten und Afrika weisen eine frühere Nachfragephase auf, die durch Abhängigkeit von importierten Materialien, sich entwickelnde Compliance-Infrastruktur und weniger Recyclinganlagen eingeschränkt wird. Diese Bedingungen dämpfen weiterhin die kurzfristige Akzeptanz im Thermoplastic Prepreg Markt.
Wettbewerbslandschaft
Marktkonzentration
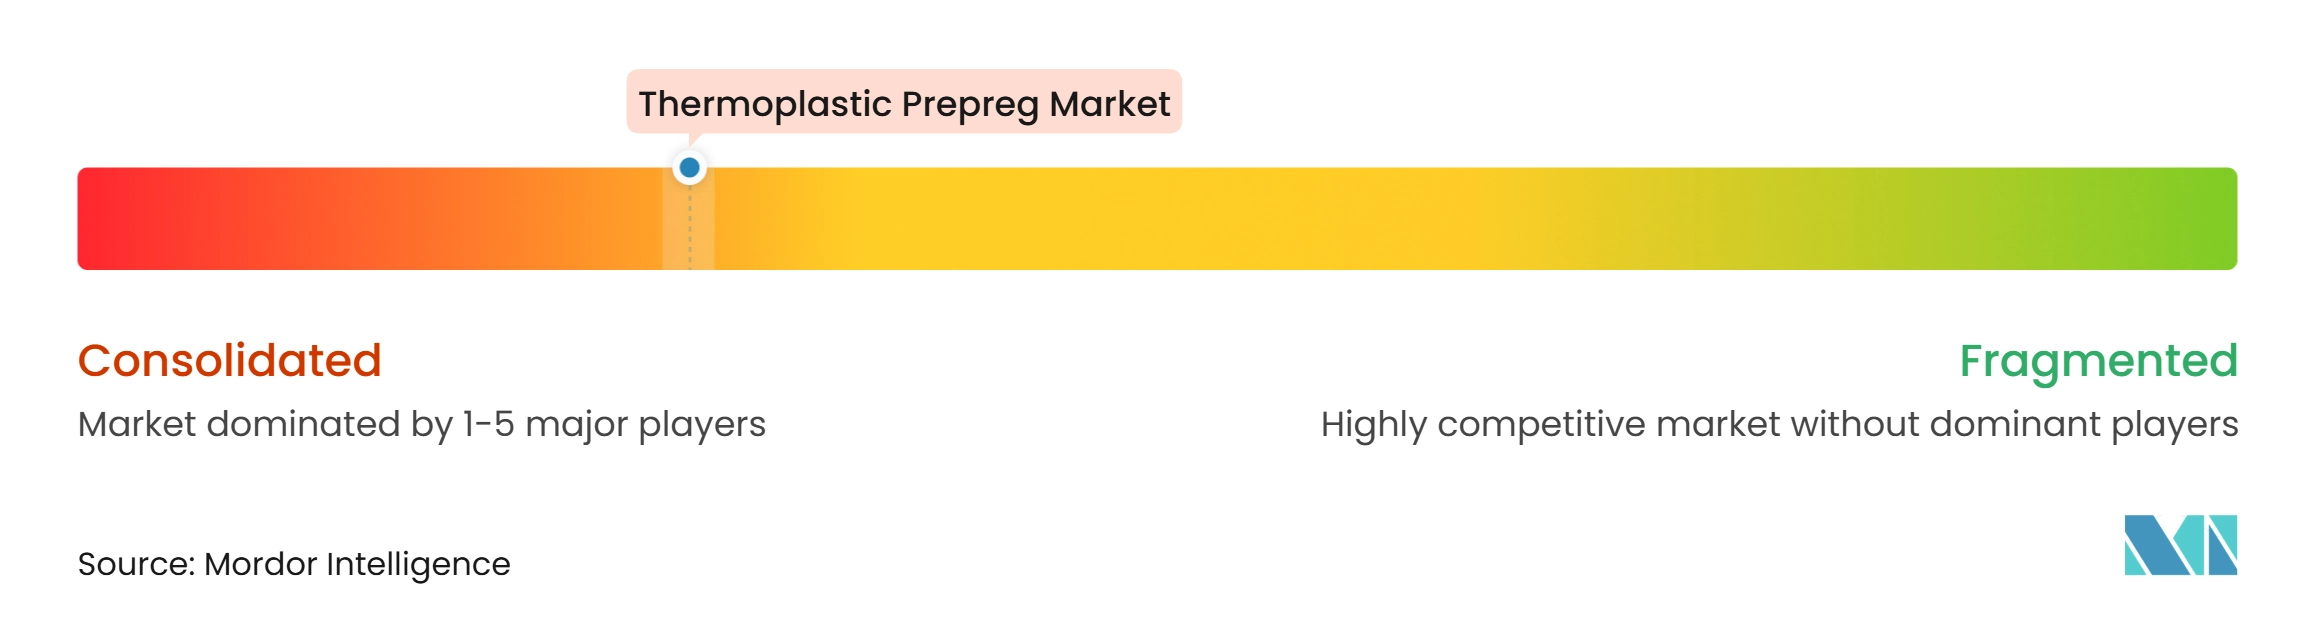
Der Thermoplastic Prepreg Markt ist konsolidiert, mit führenden Akteuren wie TORAY INDUSTRIES, INC., Teijin Limited, Hexcel Corporation, Syensqo und Mitsubishi Chemical Group Corporation. Ihre integrierten Fähigkeiten können Entwicklungszyklen verkürzen und Kunden Zugang zu Materialqualifikationsdaten verschaffen. Der Jahresbericht 2025 von Hexcel Corporation stellte fest, dass Verzögerungen bei der Flugzeugproduktionsrate, einschließlich des Airbus A350-Programms, die kurzfristige Luft- und Raumfahrtnachfrage beeinträchtigten. Dieses Umfeld erhöht den Wert langfristiger Kundenbeziehungen und Programmqualifikationen. Kleinere Lieferanten können durch maßgeschneiderte Gewebe, regionale Produktion und Fertigungsprozessunterstützung wettbewerbsfähig sein.
Syensqo unterzeichnete im November 2025 ein Industrialisierungsabkommen mit Bell Textron, das seinen Fertigungsprozess mit CYCOM EP2750 Prepreg für die Hochraten-Luft- und Raumfahrtteileproduktion kombinierte. Kordsa Teknik Tekstil A.Ş. schloss im Mai 2025 den Erwerb der verbleibenden 39 % Beteiligung an Microtex Composites S.r.l. ab und stärkte damit seine Kohlenstofffaserweberei- und Prepreg-Produktionskapazitäten. SGL Carbon produziert weiterhin Prepregs aus Kohlenstoff-, Aramid-, Glas- und Naturfasern an seinem Standort Willich. Diese Schritte zeigen, wie Materialbreite und vertikale Integration die Wettbewerbspositionierung unterstützen.
Avient Corporation, Ensinger, PORCHER INDUSTRIES, SABIC und Plastic Reinforcement Fabrics Ltd. ergänzen die Wettbewerbstiefe bei Bändern, konstruierten Thermoplasten, technischen Geweben und Verbundwerkstoffteilen. Avient Corporation führte 2025 breitformatiges unidirektionales Band für die Industrie- und Bauproduktion ein. Ensinger brachte im November 2025 technische Partikelschäume auf Basis von PEEK und Polyethersulfon (PESU) für Luft- und Raumfahrt-, Elektronik- und Medizinzwecke auf den Markt. Die Einhaltung der Anforderungen der Federal Aviation Administration und der Europäischen Agentur für Flugsicherheit begünstigt etablierte Lieferanten, die Rückverfolgbarkeit und Qualifikationsunterstützung bieten können. Der Thermoplastic Prepreg Markt konkurriert daher auf der Grundlage von Produktionsunterstützung und Zertifizierungstiefe, nicht nur auf der Grundlage der Materialleistung.
Branchenführer im Thermoplastic Prepreg Markt
-
TORAY INDUSTRIES, INC.
-
Teijin Limited
-
Hexcel Corporation
-
Syensqo
-
Mitsubishi Chemical Group Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thermoplastic Prepreg Markt Unternehmen in diesem Bericht
- Avient Corporation
- Axiom Materials
- Ensinger
- Hexcel Corporation
- Kordsa Teknik Tekstil A.Ş.
- Mitsubishi Chemical Group Corporation
- Park Aerospace Corp.
- Plastic Reinforcement Fabrics Ltd.
- PORCHER INDUSTRIES
- SABIC
- SGL Carbon
- Solvay
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
Neueste Industrielle Entwicklungen in Thermoplastic Prepreg Markt
- Mai 2026: Toray Advanced Composites erweiterte die NCAMP-Qualifikation seines Toray Cetex TC1225 Niedertemperatur-PAEK-thermoplastischen Verbundwerkstoffsystems um unidirektionales Kohlenstofffaserband-Prepreg, verstärkt mit TORAYCA T700-Faser. Die Qualifikation unterstützte die Verwendung von Thermoplastic Prepregs in automatisierten Bandlegeprozessen und automatisierten Faserablage-Prozessen und erweiterte ihre Anwendbarkeit in der Luft- und Raumfahrtfertigung.
- Februar 2026: SHD Composites nahm neue 1.500 mm breite unidirektionale Prepreg- und fortschrittliche Filmbeschichtungsproduktionslinien in Betrieb, um seine Fertigungskapazitäten zu erweitern. Die Investition erhöhte seine Fähigkeit, Hochleistungs-Prepreg-Materialien in breiteren Formaten und größeren Produktionsvolumina zu liefern, und unterstützt Luft- und Raumfahrt-, Automobil- und industrielle Verbundwerkstoffanwendungen.
Berichtsumfang des globalen Thermoplastic Prepreg Marktes
Thermoplastic Prepregs sind Verbundwerkstoffe, die durch Verstärkung thermoplastischer Polymerharze mit Fasern wie Kohlenstoff, Glas oder Aramid hergestellt werden. Sie werden in vorimprägnierten Formen geliefert, einschließlich unidirektionaler Bänder und gewebter Gewebe, und können zu Bauteilen mit hohen Festigkeits-Gewichts-Verhältnissen, Schlagfestigkeit und Recyclingfähigkeit erhitzt und konsolidiert werden. Diese Materialien werden in der Luft- und Raumfahrt, im Automobilbau, in der Windenergie, bei Sportartikeln, in der Elektronik, im Bauwesen und in anderen industriellen Anwendungen eingesetzt.
Der Thermoplastic Prepreg Markt ist nach Verbundverstärkungstyp, Harztyp, Form, Anwendung und Geografie segmentiert. Nach Verbundverstärkungstyp ist der Markt in Kohlenstofffaser, Glasfaser, Aramidfaser und sonstige Verbundverstärkungstypen segmentiert. Nach Harztyp ist der Markt in Polyetheretherketon (PEEK), Polyetherketonketon (PEKK), Polyphenylensulfid (PPS), Polyamid (PA), Polypropylen (PP) und sonstige Harztypen segmentiert. Nach Form ist der Markt in unidirektionale Bänder, gewebte Gewebeprepregs, multiaxiale und Nähwirkgelege-Prepregs sowie sonstige Formen segmentiert. Nach Anwendung ist der Markt in Luft- und Raumfahrt sowie Verteidigung, Automobil und Transport, Windenergie, Sportartikel, Elektro und Elektronik, Bau und Infrastruktur, Öl und Gas sowie sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Thermoplastic Prepreg in 16 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Kohlenstofffaser |
| Glasfaser |
| Aramidfaser |
| Sonstige Verbundverstärkungstypen |
| Polyetheretherketon (PEEK) |
| Polyetherketonketon (PEKK) |
| Polyphenylensulfid (PPS) |
| Polyamid (PA) |
| Polypropylen (PP) |
| Sonstige Harztypen |
| Unidirektionale Bänder |
| Gewebte Gewebeprepregs |
| Multiaxiale und Nähwirkgelege-Prepregs |
| Sonstige Formen |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Transport |
| Windenergie |
| Sportartikel |
| Elektro und Elektronik |
| Bau und Infrastruktur |
| Öl und Gas |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Verbundverstärkungstyp | Kohlenstofffaser | |
| Glasfaser | ||
| Aramidfaser | ||
| Sonstige Verbundverstärkungstypen | ||
| Nach Harztyp | Polyetheretherketon (PEEK) | |
| Polyetherketonketon (PEKK) | ||
| Polyphenylensulfid (PPS) | ||
| Polyamid (PA) | ||
| Polypropylen (PP) | ||
| Sonstige Harztypen | ||
| Nach Form | Unidirektionale Bänder | |
| Gewebte Gewebeprepregs | ||
| Multiaxiale und Nähwirkgelege-Prepregs | ||
| Sonstige Formen | ||
| Nach Anwendung | Luft- und Raumfahrt sowie Verteidigung | |
| Automobil und Transport | ||
| Windenergie | ||
| Sportartikel | ||
| Elektro und Elektronik | ||
| Bau und Infrastruktur | ||
| Öl und Gas | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Thermoplastic Prepreg Markt?
Die Thermoplastic Prepreg Marktgröße wurde im Jahr 2026 auf 1,27 Milliarden USD geschätzt und soll von 1,36 Milliarden USD im Jahr 2027 auf 1,93 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,24 % während des Prognosezeitraums (2027–2032).
Welcher Verbundverstärkungstyp hatte im Jahr 2026 den größten Anteil?
Kohlenstofffaser hielt im Jahr 2026 einen Anteil von 65,13 %.
Warum werden Thermoplastic Prepregs in der Luft- und Raumfahrtfertigung eingesetzt?
Sie unterstützen Schweißen, automatisierte Produktion und leichtere Strukturen. Qualifizierte Daten und Zertifizierungswege unterstützen ebenfalls die Verwendung in Flugzeugprogrammen.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Automobil und Transport sollen bis 2032 mit einer CAGR von 8,95 % wachsen, unterstützt durch Batteriegehäuse- und Leichtbauprogramme.