
Taille et part du marché des préimprégnés thermoplastiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.36 Milliards de dollars |
| Taille du Marché (2032) | 1.93 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des préimprégnés thermoplastiques par Mordor Intelligence
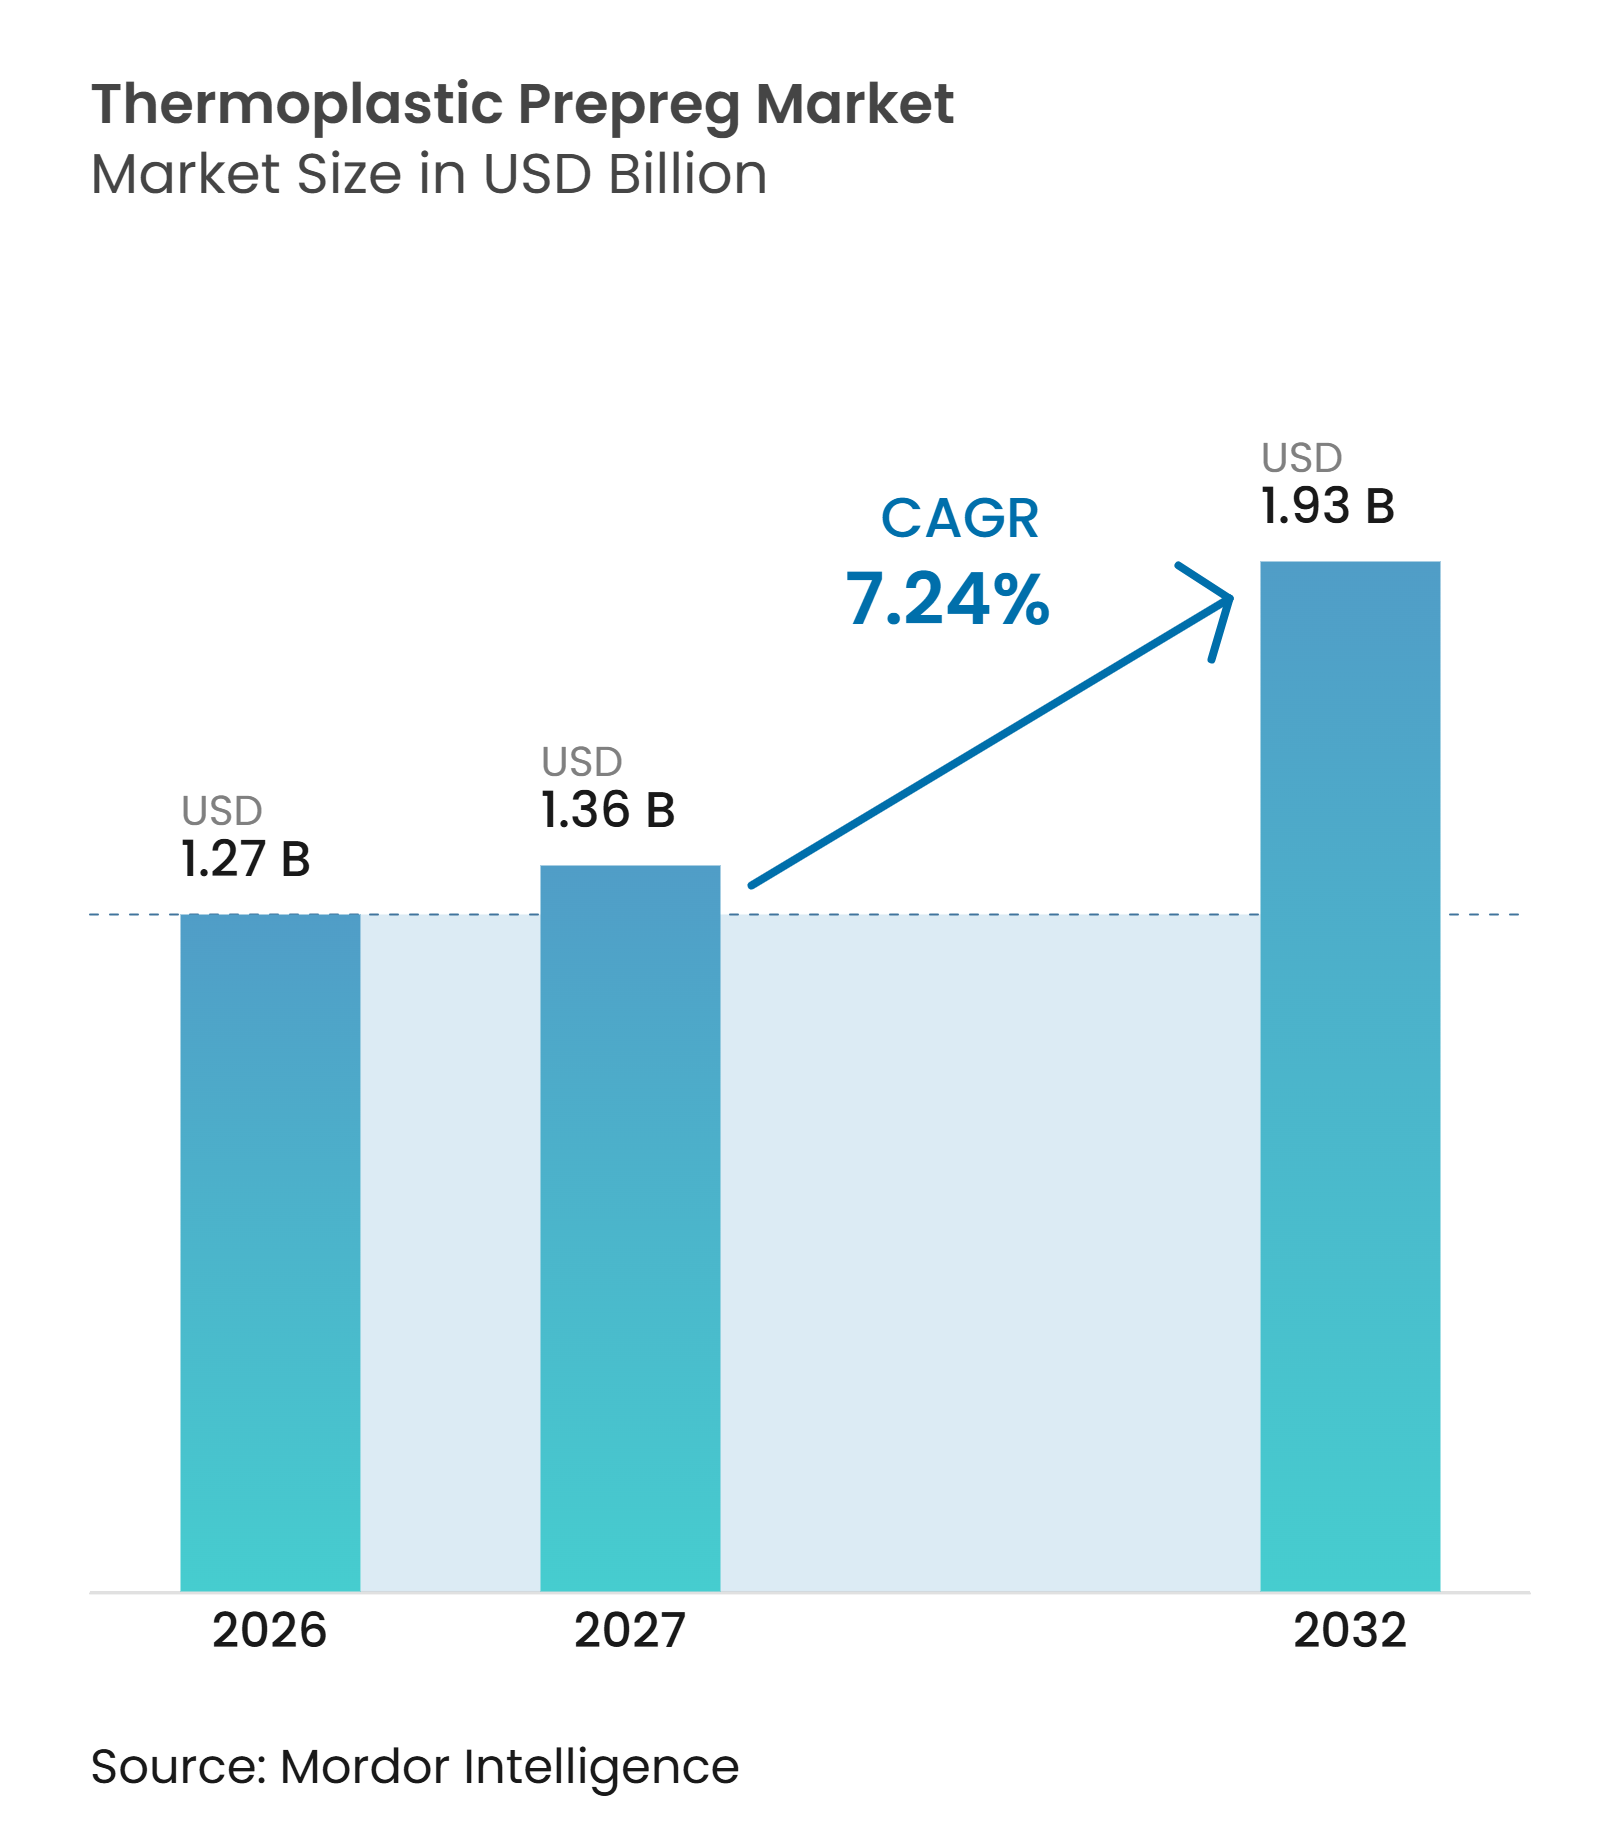
La taille du marché des préimprégnés thermoplastiques était évaluée à 1,27 milliard USD en 2026 et devrait croître de 1,36 milliard USD en 2027 pour atteindre 1,93 milliard USD d'ici 2032, à un CAGR de 7,24 % durant la période de prévision (2027-2032). La demande se déplace des composites thermodurcissables vers des matériaux qui permettent des cycles de traitement plus courts, le soudage et la valorisation en fin de vie. Les programmes aérospatiaux imposent toujours des exigences structurelles et de certification rigoureuses, tandis que les utilisateurs des secteurs automobile, énergétique et industriel recherchent une production plus rapide et des coûts d'assemblage en aval plus faibles. L'opportunité commerciale dépend de plus en plus des fournisseurs capables de qualifier simultanément un système de matériaux et le procédé de fabrication associé. Les systèmes à base de fibre de carbone et de résine haute performance restent au cœur du marché des préimprégnés thermoplastiques, car ils répondent aux applications où le poids, la résistance à la fatigue et la stabilité thermique sont déterminants. Les retards de production dans l'aviation commerciale constituent une contrainte à court terme, mais les plateformes de matériaux certifiées peuvent fidéliser les clients sur de longs cycles de programme une fois adoptées.
Principaux enseignements du rapport
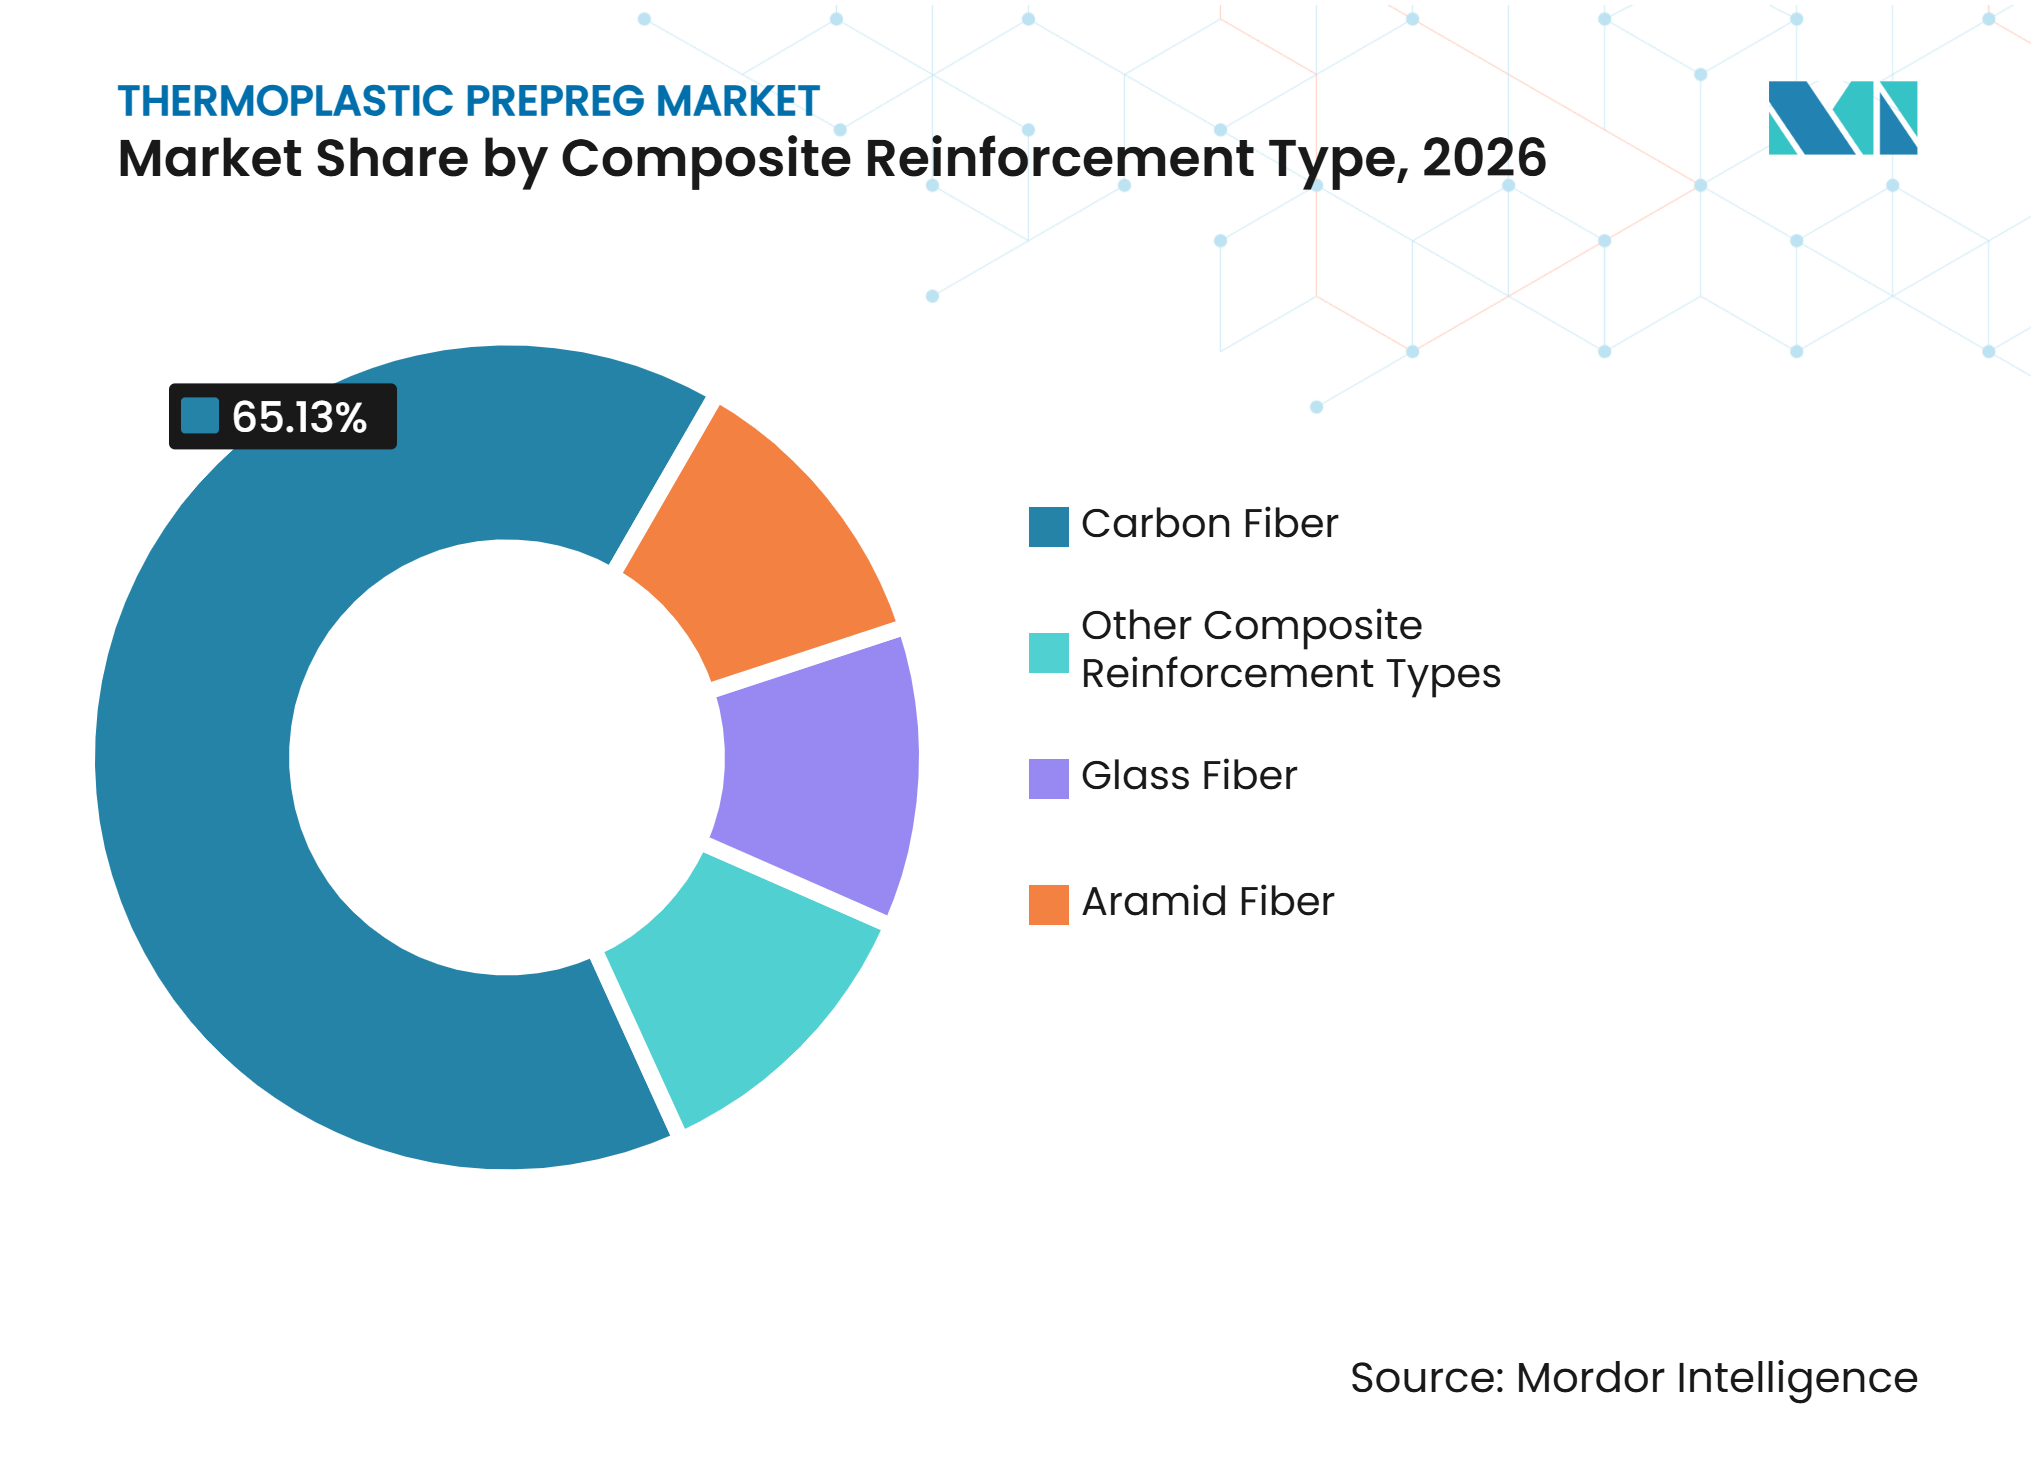
- Par type de renfort composite, la fibre de carbone détenait 65,13 % de la part du marché des préimprégnés thermoplastiques en 2026 et devrait progresser à un CAGR de 8,13 % jusqu'en 2032.
- Par type de résine, le polyéther éther cétone (PEEK) représentait 34,45 % du marché des préimprégnés thermoplastiques en 2026 et devrait progresser à un CAGR de 8,34 % jusqu'en 2032.
- Par forme, les rubans unidirectionnels représentaient 44,71 % du marché des préimprégnés thermoplastiques en 2026 et devraient progresser à un CAGR de 8,51 % jusqu'en 2032.
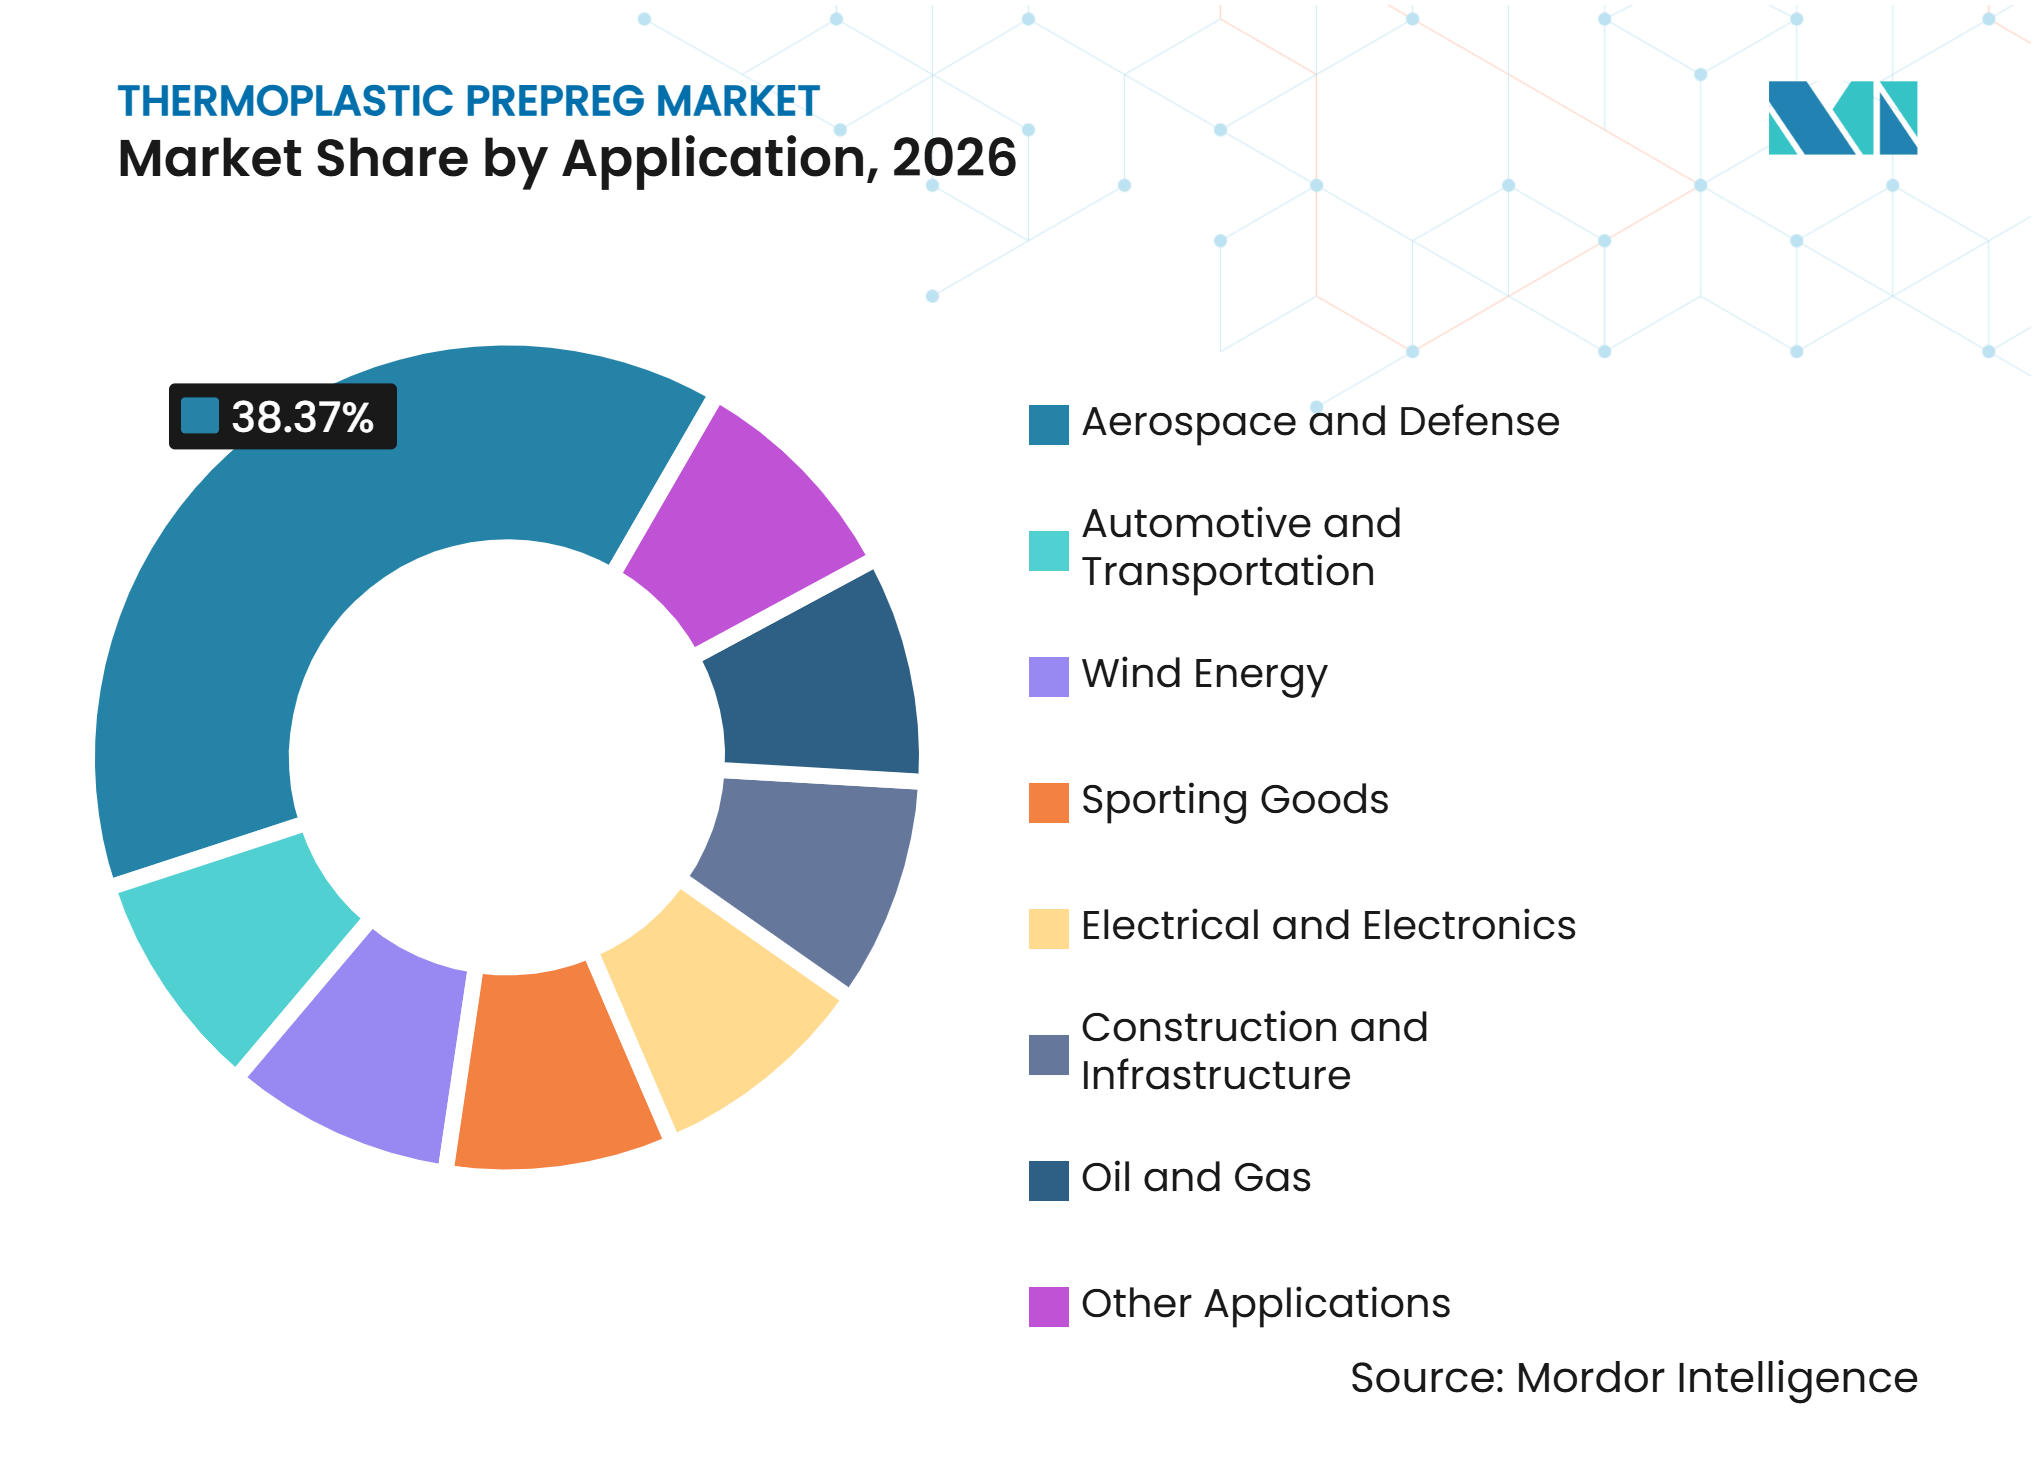
- Par application, l'aérospatiale et la défense représentaient 38,37 % du marché des préimprégnés thermoplastiques en 2026, tandis que l'automobile et le transport devraient progresser à un CAGR de 8,95 % jusqu'en 2032.
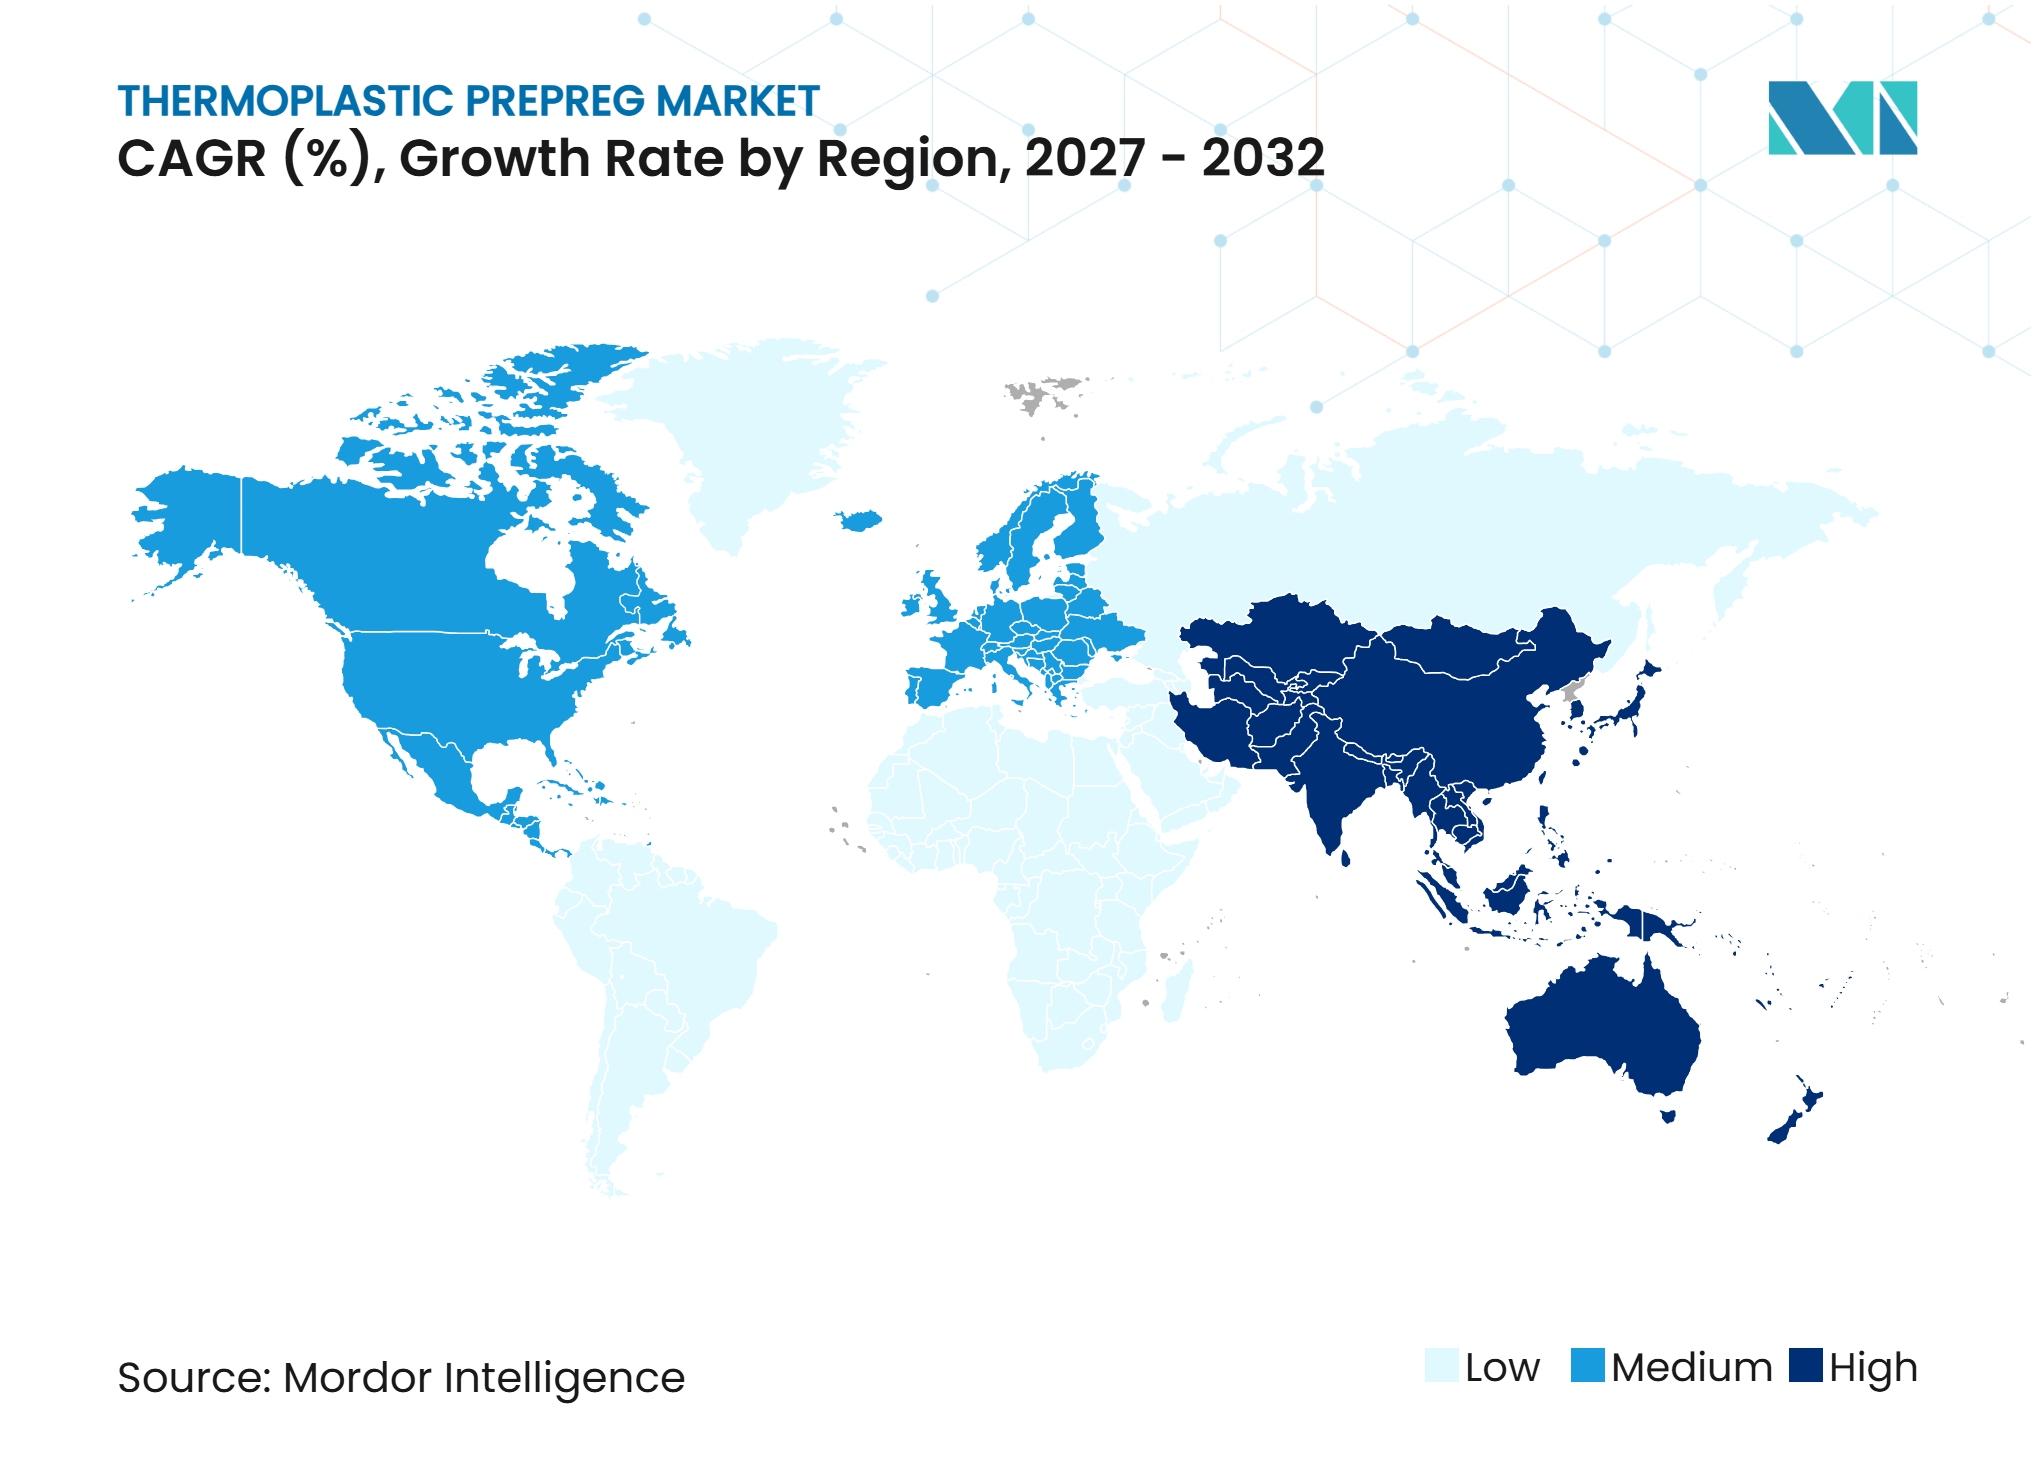
- Par géographie, l'Europe représentait 40,06 % du marché des préimprégnés thermoplastiques en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,77 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Montée en cadence de la production dans l'aérospatiale et la défense | +2.5% | Mondial, avec des gains précoces en Europe (Airbus) et en Amérique du Nord (Boeing, ministère américain de la Défense) | Moyen terme (2 à 4 ans) |
| Allègement des véhicules automobiles et intégration des véhicules électriques | +1.8% | Cœur en Asie-Pacifique (Chine, Japon, Corée du Sud), avec des retombées en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Thermoformage à cycle court, moulage par compression et surmoulage | +1.2% | Mondial, avec une concentration de la fabrication en Allemagne, en France et au Japon | Court terme (≤ 2 ans) |
| Recyclabilité, soudabilité et exigences en matière de matériaux circulaires | +0.8% | Porté par l'UE, avec des gains précoces en Allemagne et en France ; retombées en Amérique du Nord | Long terme (≥ 4 ans) |
| Montée en puissance des pales d'éoliennes et exigences de résistance à la fatigue | +0.6% | Europe (offshore), Chine, Inde et reste de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Montée en cadence de la production dans l'aérospatiale et la défense
Les préimprégnés thermoplastiques permettent des méthodes d'assemblage par soudage susceptibles de réduire le recours aux fixations mécaniques dans les structures de cellules de nouvelle génération. Cette approche répond aux contraintes de cadence de production en simplifiant l'assemblage de pièces qualifiées. Toray Advanced Composites a étendu les qualifications du National Center for Advanced Materials Performance (NCAMP) pour un système à base de polyaryléthercétone (PAEK) à bas point de fusion en 2025, rendant les données de procédé disponibles pour le placement automatisé de fibres et la consolidation par sac à vide uniquement. L'Administration américaine du développement économique a attribué 48 millions USD à l'American Aerospace Materials Manufacturing Center en janvier 2025 pour soutenir les capacités de fabrication de matériaux aérospatiaux et le développement de la chaîne d'approvisionnement[1]. Les programmes de défense peuvent soutenir la demande tandis que la production d'avions commerciaux reste irrégulière, notamment lorsque les systèmes sans pilote et les aéronefs avancés nécessitent des composants structurels légers. Ces conditions favorisent les fournisseurs disposant de données matériaux établies et d'un soutien à la fabrication, plutôt que ceux qui vendent uniquement de la fibre et de la résine.
Allègement des véhicules automobiles et intégration des véhicules électriques
Les boîtiers de batteries sont devenus une application importante pour les systèmes composites thermoplastiques, car ces pièces doivent combiner performance structurelle, protection électrique et rapidité de fabrication. Un article de la Society for the Advancement of Materials and Process Engineering (SAMPE) de 2025 a documenté un procédé de surmoulage en une seule étape pour un couvercle de batterie mesurant 1,3 m par 1,8 m avec un temps de cycle inférieur à 90 secondes et une réduction du coût des composants allant jusqu'à 28 % par rapport aux systèmes métalliques multi-pièces. Des recherches du Center for Composite Materials de l'Université du Delaware ont montré qu'un démonstrateur de montant B en thermoplastique renforcé de fibre de carbone atteignait une masse 60 % inférieure à celle de l'acier tout en satisfaisant aux exigences de la norme fédérale de sécurité des véhicules automobiles 214. L'American Composites Manufacturers Association a indiqué que la pénétration croissante des véhicules électriques à batterie soutient la demande de composites, car un poids de véhicule plus faible peut prolonger l'autonomie. Les plateformes de véhicules communes peuvent étendre l'utilisation d'une pièce composite qualifiée aux variantes électriques et à combustion interne.
Thermoformage à cycle court, moulage par compression et surmoulage
La vitesse de traitement reste un facteur déterminant pour le march des préimprégnés thermoplastiques, car elle conditionne la capacité des composites haute performance à s'intégrer dans les cadences de production industrielle. Le National Institute for Aviation Research a présenté en février 2025 un composant structurel surmoulé pour aéronef à décollage et atterrissage vertical électrique qui a réduit le temps de production de 100 heures pour l'usinage métallique à moins de 2 minutes pour le formage. Arkema et Hexcel ont présenté le procédé HELUES en juin 2025, combinant le formage par estampage et le surmoulage par injection de ruban unidirectionnel en polyéthercétonecétone (PEKK) en moins de 2 minutes. Une étude publiée en 2025 dans le Journal of Manufacturing Processes a montré qu'un procédé intégré d'estampage et de surmoulage réduisait le temps de cycle tout en conservant 95 % de la résistance à la traction. Ces développements soutiennent des voies de fabrication qui ne reposent pas sur des autoclaves. Une consommation d'énergie plus faible et une moindre dépendance aux équipements peuvent contribuer à compenser la prime de prix des matériaux préimprégnés.
Recyclabilité, soudabilité et exigences en matière de matériaux circulaires
Les exigences en matière de matériaux circulaires modifient la sélection des préimprégnés thermoplastiques, car la recyclabilité et la traçabilité influencent de plus en plus les décisions des clients et des régulateurs. La Commission européenne a ouvert une consultation sur le futur acte sur l'économie circulaire en août 2025[2]. Le règlement de l'Union européenne sur l'écoconception pour des produits durables attire également l'attention sur les cycles de vie des produits et les informations relatives aux matériaux. Syensqo et Vartega ont établi une collaboration commerciale en mars 2025 pour convertir les déchets de fabrication de préimprégnés en faisceaux de fibres de carbone recyclées destinés à des applications en polymères spéciaux. Les fournisseurs capables de documenter l'origine des matériaux et de gérer les rebuts de production peuvent améliorer leur position auprès des clients aérospatiaux et automobiles soumis à des exigences de durabilité plus détaillées. Le marché des préimprégnés thermoplastiques accorde donc une valeur croissante à la traçabilité, en complément des performances structurelles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des systèmes de résine haute performance et de fibre de carbone | -0.9% | Mondial ; le plus aigu sur les marchés sensibles aux prix (Amérique du Sud, Moyen-Orient et Afrique, Asie-Pacifique émergente) | Long terme (≥ 4 ans) |
| Délais de qualification aérospatiale et de validation des fournisseurs | -0.7% | Amérique du Nord et Europe (chaînes d'approvisionnement réglementées par la FAA et l'EASA) | Moyen terme (2 à 4 ans) |
| Infrastructure limitée de recyclage des composites à fibres continues | -0.4% | Mondial ; le plus contraint en Amérique du Sud, au Moyen-Orient et en Afrique, et en Asie-Pacifique hors marchés principaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des systèmes de résine haute performance et de fibre de carbone
Les systèmes à base de polyéther éther cétone (PEEK) et de polyéthercétonecétone (PEKK) sont coûteux par rapport aux thermoplastiques techniques standard, ce qui limite leur utilisation dans les applications soumises à des objectifs de prix stricts. Un article SAMPE de 2025 a identifié le prix des matériaux en quantités de production comme une contrainte dans la sélection des matériaux composites thermoplastiques pour les structures d'aéronefs. Hexcel Corporation a indiqué qu'elle produisait en interne 60 % à 65 % de ses besoins en fibre de carbone, réduisant ainsi son exposition aux approvisionnements extérieurs en fibre. Le traitement du PEEK et du PEKK nécessite également des équipements spécialisés, car leurs températures de fusion dépassent 340 °C. Ces conditions de coût maintiennent un écart entre les applications techniquement attractives et les programmes commercialement viables.
Délais de qualification aérospatiale et de validation des fournisseurs
La qualification aérospatiale est un processus long, car elle couvre l'approbation de la résine, l'interface fibre-résine, les données de conception des stratifiés et les exigences de fabrication propres à chaque client. Un nouveau système de préimprégné peut nécessiter 3 à 7 ans de validation avant de générer des revenus récurrents sur un programme d'aéronef certifié. Park Aerospace Corp. a indiqué dans son rapport annuel 2025 que les coûts de qualification peuvent rendre impraticable le développement de sources d'approvisionnement multiples. La qualification NCAMP peut réduire la charge liée à la génération de données matériaux partagées, mais les équipementiers exigent toujours des preuves d'équivalence de procédé pour chaque plateforme. La Federal Aviation Administration et l'Agence de la sécurité aérienne de l'Union européenne créent des voies de conformité essentielles, mais les périodes de validation qui en résultent ralentissent la commercialisation. Cette structure protège les fournisseurs qualifiés, mais peut limiter les investissements des entreprises sans long historique de certification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de renfort composite :
la fibre de carbone soutient les structures haute performanceLa fibre de carbone détenait 65,13 % de la part du marché des préimprégnés thermoplastiques en 2026 et devrait progresser à un CAGR de 8,13 % jusqu'en 2032. Sa rigidité spécifique élevée et sa résistance à la fatigue conviennent aux structures aérospatiales, au sport automobile et aux composants automobiles haute performance. TORAY INDUSTRIES, INC. a étendu la capacité de production de fibre de carbone chez Toray Composite Materials America dans le cadre de son programme d'investissement pour l'exercice 2025. Les données de qualification et la qualité constante des fibres restent essentielles pour les programmes structurels. La fibre de carbone demeure donc la référence en matière de performance sur le marché des préimprégnés thermoplastiques.
La fibre de verre reste pertinente lorsque les fabricants recherchent des coûts de matériaux plus faibles et des temps de traitement compétitifs. Ces applications comprennent les semelles de longeron de pales d'éoliennes, les panneaux de soubassement automobile, les produits de construction et les pièces industrielles. Avient Corporation a lancé un ruban unidirectionnel en thermoplastique renforcé de fibres continues d'une largeur de 50 pouces en août 2025 pour la fabrication industrielle et de construction à grande échelle. Les systèmes à base de fibres d'aramide et de fibres naturelles répondent à des applications spécialisées dans la sécurité, le sport et les loisirs. La diversité des options de renfort permet aux fournisseurs de servir des applications au-delà des structures aérospatiales haut de gamme.



Par type de résine :
le PEEK ancre les applications haute performanceLe polyéther éther cétone (PEEK) représentait 34,45 % de la part du marché des préimprégnés thermoplastiques en 2026 et devrait progresser à un CAGR de 8,34 % jusqu'en 2032. Sa température de fusion de 343 °C et sa résistance chimique conviennent aux panneaux d'aéronefs, aux structures certifiées, aux applications médicales et aux outillages pour semi-conducteurs. Le PEEK peut satisfaire aux exigences en matière de feu, de fumée et de toxicité au titre des réglementations fédérales de l'aviation 25.853. Sa position de qualification établie soutient son utilisation continue dans des marchés finaux exigeants. Les coûts élevés de traitement et de matériaux restent une considération pour les clients.
Le polyéthercétonecétone (PEKK) peut atténuer certaines difficultés de traitement associées aux systèmes PEEK à haute température tout en conservant un profil haute performance. Teijin Carbon et A&P Technology ont lancé un tissu tressé en PAEK en octobre 2025 pour les pièces aérospatiales, spatiales et de défense utilisant la consolidation par sac à vide uniquement. Le polysulfure de phénylène (PPS), le polyamide et le polypropylène conviennent aux applications présentant des exigences de température de service ou de coût moins élevées. Le règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) et les normes d'utilisation finale influencent la sélection des résines. Ce portefeuille offre aux producteurs des options sur l'ensemble du marché des préimprégnés thermoplastiques.
Par forme :
les rubans unidirectionnels permettent une production automatiséeLes rubans unidirectionnels représentaient 44,71 % de la part du marché des préimprégnés thermoplastiques en 2026 et devraient progresser à un CAGR de 8,51 % jusqu'en 2032. Leur structure de fibres directionnelle confère une rigidité le long de chemins de charge définis dans les raidisseurs d'ailes, les cadres de fuselage et les cylindres de réservoirs sous pression. Le démonstrateur de fuselage multifonctionnel a reçu le prix de l'innovation composites JEC (Journées Européennes des Composites) en janvier 2025 après avoir démontré l'assemblage d'un fuselage thermoplastique à l'aide de procédés automatisés. Le démonstrateur a affiché une réduction de masse de 10 % et un coût de production inférieur de 10 % par rapport aux structures métalliques comparables. Ces résultats expliquent pourquoi les procédés de dépose automatique de rubans sont au cœur de la planification de la production aérospatiale.
Les préimprégnés en tissu tissé conviennent aux composants soumis à des charges multidirectionnelles et aux formes nécessitant une plus grande drapabilité. Les formats multiaxiaux et à fibres non ondulées permettent des stratifiés quasi-isotropes et peuvent améliorer la vitesse de drapage pour certaines structures. Les rubans grand format peuvent réduire la complexité des recouvrements et les pertes de matière dans la production de construction et industrielle. Le choix de la forme dépend de la direction des charges, de la géométrie des pièces, des exigences d'automatisation et des taux de rebut acceptables. Les fournisseurs proposant plusieurs formats peuvent servir une gamme plus large de clients sur le marché des préimprégnés thermoplastiques.
Par application :
l'aérospatiale et la défense en tête, tandis que l'automobile et le transport se développentL'aérospatiale et la défense représentaient 38,37 % de la part du marché des préimprégnés thermoplastiques en 2026. Cette position reflète des bases de données matériaux établies, de longs cycles de qualification et la haute valeur accordée aux performances structurelles. Toray Advanced Composites a achevé la qualification NCAMP des matériaux à base de tissu Cetex TC1225 LMPAEK en décembre 2025, fournissant des données de propriétés matériaux accessibles au public et acceptées par la Federal Aviation Administration. Syensqo a signé un accord de fourniture avec Vertical Aerospace en décembre 2025 pour soutenir le programme d'aéronef électrique VX4. Le segment bénéficie des programmes d'aéronefs établis et des nouvelles plateformes de mobilité aérienne.
L'automobile et le transport devraient progresser à un CAGR de 8,95 % jusqu'en 2032, soutenus par les programmes de boîtiers de batteries et la pression pour réduire la masse des véhicules. La demande en énergie éolienne est façonnée par la nécessité de propriétés matériaux validées conformément aux exigences de la Commission électrotechnique internationale pour les pales. Les articles de sport et l'électrique et l'électronique utilisent des systèmes hybrides carbone-verre et fibre de verre moins coûteux lorsque les performances sont suffisantes. Avient Corporation a collaboré avec ReForm Composites Engineering en 2025 sur un goujon en thermoplastique renforcé de fibre de carbone pour les infrastructures en béton. Le pétrole et le gaz et d'autres utilisateurs valorisent la résistance à la corrosion et la soudabilité dans des composants spécifiques.

Analyse géographique
Europe
L'Europe représentait 40,06 % de la part du marché des préimprégnés thermoplastiques en 2026. Les programmes Airbus, les investissements dans l'éolien offshore et les capacités de fabrication de préimprégnés établies soutiennent la demande régionale. Le démonstrateur de fuselage multifonctionnel du Fraunhofer IFAM a validé l'assemblage automatisé de fuselages thermoplastiques et a reçu un prix JEC 2025. L'Allemagne, la France et les Pays-Bas accueillent d'importantes opérations de production de fibre de carbone et de préimprégnés. La consultation de la Commission européenne sur l'acte sur l'économie circulaire et le règlement sur l'écoconception pour des produits durables renforcent les considérations relatives au cycle de vie et à la traçabilité dans la sélection des matériaux.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 8,77 % jusqu'en 2032. Les programmes d'aéronefs de la Commercial Aircraft Corporation of China (COMAC), le développement de réservoirs sous pression à hydrogène en Corée du Sud et le secteur mature de la fibre de carbone au Japon soutiennent la demande régionale. Mitsubishi Chemical Group Corporation a commencé la livraison d'échantillons d'une série de préimprégnés à base de résine d'origine végétale en février 2025, après avoir obtenu la certification International Sustainability and Carbon Certification (ISCC) PLUS. Le ministère de l'Économie, du Commerce et de l'Industrie du Japon a identifié la fibre de carbone parmi les matériaux concernés par les mesures de conformité au contrôle des exportations en 2025. Cette désignation souligne le rôle stratégique de la fibre de carbone dans les chaînes d'approvisionnement aérospatiales, de défense et industrielles avancées.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord bénéficie des dépenses de défense et du soutien public à la fabrication de matériaux aérospatiaux. La subvention Tech Hubs de 48 millions USD de l'Administration américaine du développement économique soutient le prototypage et le développement de la chaîne d'approvisionnement pour les aérostructures composites thermoplastiques. L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent une demande à un stade plus précoce, contrainte par l'exposition aux matériaux importés, le développement des infrastructures de conformité et le nombre limité d'installations de recyclage. Ces conditions continuent de modérer l'adoption à court terme sur le marché des préimprégnés thermoplastiques.
Paysage concurrentiel
Concentration du Marché
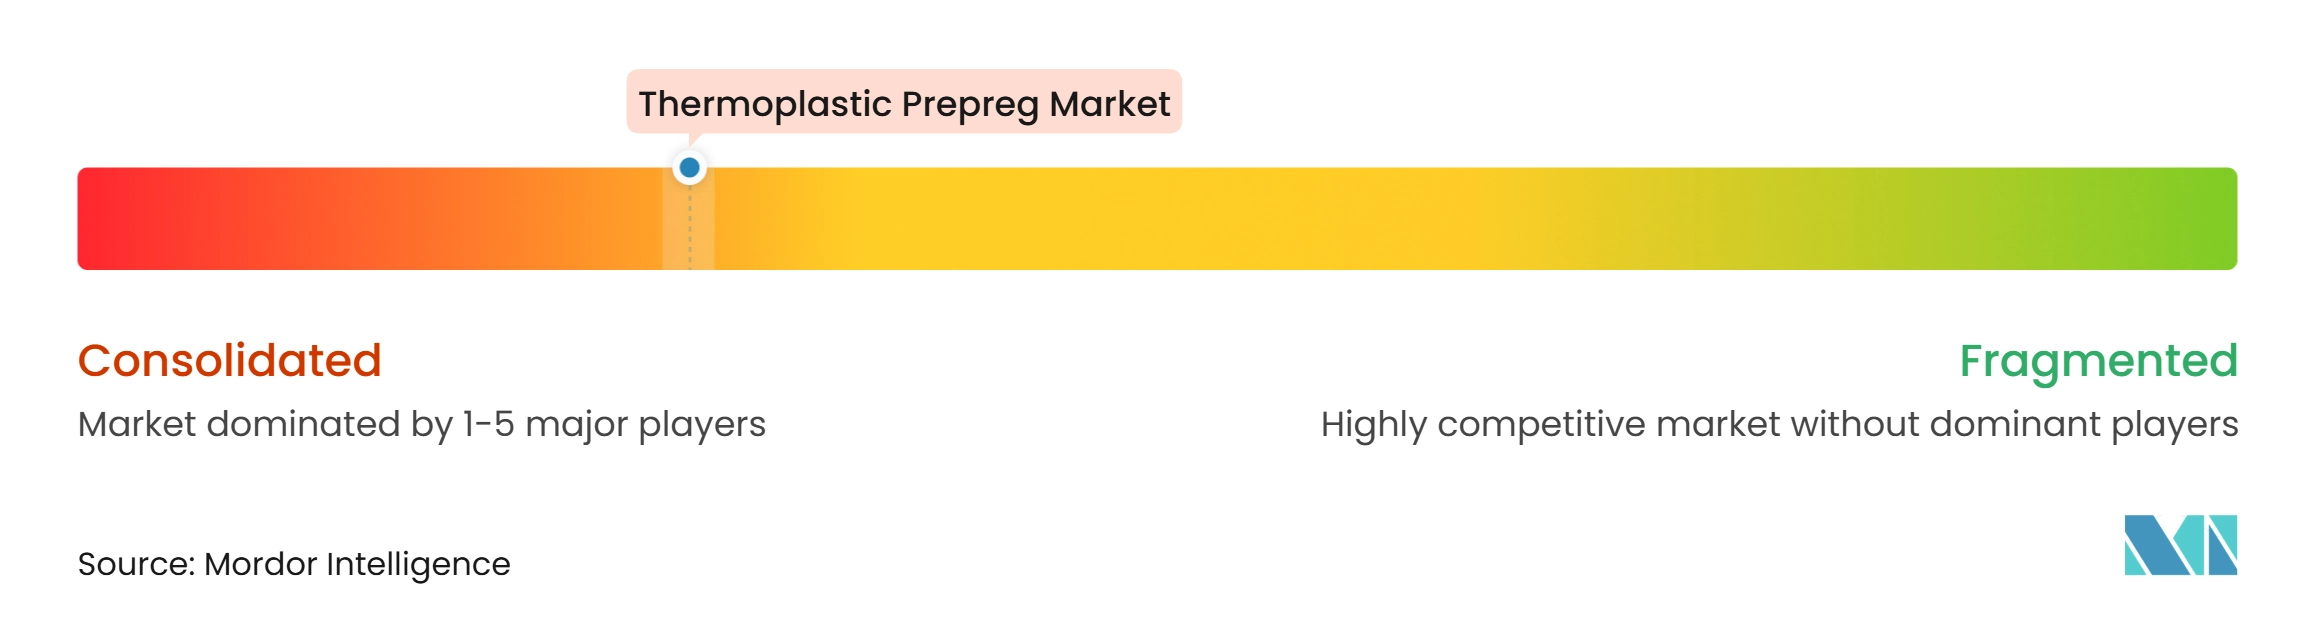
Le marché des préimprégnés thermoplastiques est consolidé, avec des acteurs majeurs tels que TORAY INDUSTRIES, INC., Teijin Limited, Hexcel Corporation, Syensqo et Mitsubishi Chemical Group Corporation. Leurs capacités intégrées peuvent raccourcir les cycles de développement et donner aux clients accès aux données de qualification des matériaux. Le rapport annuel 2025 de Hexcel Corporation a noté que les retards dans les cadences de production d'aéronefs, notamment sur le programme Airbus A350, ont affecté la demande aérospatiale à court terme. Cet environnement accroît la valeur des relations clients à long terme et des qualifications de programmes. Les fournisseurs de plus petite taille peuvent se démarquer grâce à des tissus sur mesure, une production régionale et un soutien aux procédés de fabrication.
Syensqo a signé un accord d'industrialisation avec Bell Textron en novembre 2025 combinant son procédé de fabrication avec le préimprégné CYCOM EP2750 pour la production à cadence élevée de pièces aérospatiales. Kordsa Teknik Tekstil A.Ş. a finalisé l'acquisition des 39 % restants de Microtex Composites S.r.l. en mai 2025, renforçant ses capacités de tissage de fibre de carbone et de production de préimprégnés. SGL Carbon continue de produire des préimprégnés à base de carbone, d'aramide, de verre et de fibres naturelles sur son site de Willich. Ces mouvements illustrent comment la diversité des matériaux et l'intégration verticale soutiennent le positionnement concurrentiel.
Avient Corporation, Ensinger, PORCHER INDUSTRIES, SABIC et Plastic Reinforcement Fabrics Ltd. apportent une profondeur concurrentielle dans les rubans, les thermoplastiques techniques, les tissus techniques et les pièces composites. Avient Corporation a lancé un ruban unidirectionnel grand format en 2025 pour la production industrielle et de construction. Ensinger a lancé des mousses de particules techniques à base de PEEK et de polyéthersulfone (PESU) en novembre 2025 pour des applications aérospatiales, électroniques et médicales. La conformité aux exigences de la Federal Aviation Administration et de l'Agence de la sécurité aérienne de l'Union européenne favorise les fournisseurs établis capables d'assurer la traçabilité et le soutien à la qualification. Le marché des préimprégnés thermoplastiques se différencie donc par le soutien à la production et la profondeur de certification, et pas seulement par les performances des matériaux.
Leaders du secteur des préimprégnés thermoplastiques
-
TORAY INDUSTRIES, INC.
-
Teijin Limited
-
Hexcel Corporation
-
Syensqo
-
Mitsubishi Chemical Group Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des préimprégnés thermoplastiques Entreprises couvertes dans ce rapport
- Avient Corporation
- Axiom Materials
- Ensinger
- Hexcel Corporation
- Kordsa Teknik Tekstil A.Ş.
- Mitsubishi Chemical Group Corporation
- Park Aerospace Corp.
- Plastic Reinforcement Fabrics Ltd.
- PORCHER INDUSTRIES
- SABIC
- SGL Carbon
- Solvay
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
Développements industriels récents dans Marché des préimprégnés thermoplastiques
- Mai 2026 : Toray Advanced Composites a étendu la qualification NCAMP de son système composite thermoplastique Toray Cetex TC1225 à bas point de fusion en PAEK pour inclure le préimprégné en ruban de fibre de carbone unidirectionnel renforcé de fibre TORAYCA T700. La qualification a soutenu l'utilisation des préimprégnés thermoplastiques dans les procédés de dépose automatique de rubans et de placement automatisé de fibres, élargissant leur applicabilité dans la fabrication aérospatiale.
- Février 2026 : SHD Composites a mis en service de nouvelles lignes de production de préimprégnés unidirectionnels d'une largeur de 1 500 mm et de revêtement de films avancés pour étendre ses capacités de fabrication. L'investissement a accru sa capacité à fournir des matériaux préimprégnés haute performance en formats plus larges et en volumes de production plus importants, soutenant les applications composites aérospatiales, automobiles et industrielles.
Périmètre du rapport mondial sur le marché des préimprégnés thermoplastiques
Les préimprégnés thermoplastiques sont des matériaux composites fabriqués en renforçant des résines polymères thermoplastiques avec des fibres telles que la fibre de carbone, la fibre de verre ou l'aramide. Ils sont fournis sous des formes pré-imprégnées, notamment des rubans unidirectionnels et des tissus tissés, et peuvent être chauffés et consolidés en composants présentant des rapports résistance/poids élevés, une résistance aux chocs et une recyclabilité. Ces matériaux sont utilisés dans l'aérospatiale, l'automobile, l'énergie éolienne, les articles de sport, l'électronique, la construction et d'autres applications industrielles.
Le marché des préimprégnés thermoplastiques est segmenté par type de renfort composite, type de résine, forme, application et géographie. Par type de renfort composite, le marché est segmenté en fibre de carbone, fibre de verre, fibre d'aramide et autres types de renforts composites. Par type de résine, le marché est segmenté en polyéther éther cétone (PEEK), polyéthercétonecétone (PEKK), polysulfure de phénylène (PPS), polyamide (PA), polypropylène (PP) et autres types de résines. Par forme, le marché est segmenté en rubans unidirectionnels, préimprégnés en tissu tissé, préimprégnés en tissu multiaxial et à fibres non ondulées, et autres formes. Par application, le marché est segmenté en aérospatiale et défense, automobile et transport, énergie éolienne, articles de sport, électrique et électronique, construction et infrastructure, pétrole et gaz, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les préimprégnés thermoplastiques dans 16 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été établies sur la base de la valeur (USD).
Aperçu de la segmentation
| Fibre de carbone |
| Fibre de verre |
| Fibre d'aramide |
| Autres types de renforts composites |
| Polyéther éther cétone (PEEK) |
| Polyéthercétonecétone (PEKK) |
| Polysulfure de phénylène (PPS) |
| Polyamide (PA) |
| Polypropylène (PP) |
| Autres types de résines |
| Rubans unidirectionnels |
| Préimprégnés en tissu tissé |
| Préimprégnés en tissu multiaxial et à fibres non ondulées |
| Autres formes |
| Aérospatiale et défense |
| Automobile et transport |
| Énergie éolienne |
| Articles de sport |
| Électrique et électronique |
| Construction et infrastructure |
| Pétrole et gaz |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de renfort composite | Fibre de carbone | |
| Fibre de verre | ||
| Fibre d'aramide | ||
| Autres types de renforts composites | ||
| Par type de résine | Polyéther éther cétone (PEEK) | |
| Polyéthercétonecétone (PEKK) | ||
| Polysulfure de phénylène (PPS) | ||
| Polyamide (PA) | ||
| Polypropylène (PP) | ||
| Autres types de résines | ||
| Par forme | Rubans unidirectionnels | |
| Préimprégnés en tissu tissé | ||
| Préimprégnés en tissu multiaxial et à fibres non ondulées | ||
| Autres formes | ||
| Par application | Aérospatiale et défense | |
| Automobile et transport | ||
| Énergie éolienne | ||
| Articles de sport | ||
| Électrique et électronique | ||
| Construction et infrastructure | ||
| Pétrole et gaz | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des préimprégnés thermoplastiques ?
La taille du marché des préimprégnés thermoplastiques était évaluée à 1,27 milliard USD en 2026 et devrait croître de 1,36 milliard USD en 2027 pour atteindre 1,93 milliard USD d'ici 2032, à un CAGR de 7,24 % durant la période de prévision (2027-2032).
Quel type de renfort composite détenait la plus grande part en 2026 ?
La fibre de carbone détenait une part de 65,13 % en 2026.
Pourquoi les préimprégnés thermoplastiques sont-ils utilisés dans la fabrication aérospatiale ?
Ils permettent le soudage, la production automatisée et des structures plus légères. Les données qualifiées et les voies de certification soutiennent également leur utilisation dans les programmes d'aéronefs.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
L'automobile et le transport devraient progresser à un CAGR de 8,95 % jusqu'en 2032, soutenus par les programmes de boîtiers de batteries et d'allègement.