
Tamanho e Participação do Mercado de Poliolefinas Termoplásticas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
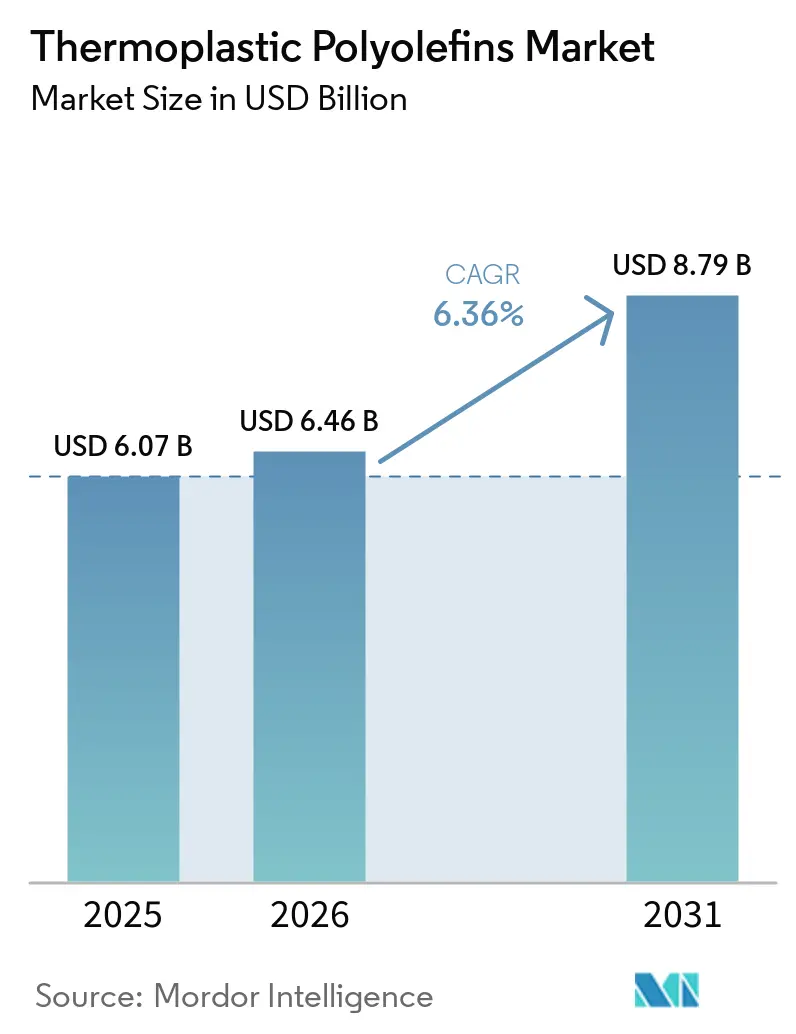
| Tamanho do Mercado (2026) | 6.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.36 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Poliolefinas Termoplásticas por Mordor Intelligence
O tamanho do Mercado de Poliolefinas Termoplásticas foi avaliado em 6,07 bilhões de USD em 2025 e estima-se que cresça de 6,46 bilhões de USD em 2026 para atingir 8,79 bilhões de USD até 2031, a um CAGR de 6,36% durante o período de previsão (2026-2031). O aliviamento de peso em veículos automotivos, as membranas de construção e os dispositivos médicos estéreis sustentam a demanda no mercado de poliolefinas termoplásticas. O material combina baixa densidade, resistência ao impacto, resistência química, reciclabilidade e compatibilidade com processos de extrusão e moldagem por injeção. Os fabricantes automotivos também estão aumentando seu foco em materiais com conteúdo reciclado documentado e baixas credenciais de compostos orgânicos voláteis. Produtores integrados podem atender a esses requisitos por meio de acesso a matérias-primas e arranjos de fornecimento em circuito fechado, enquanto compostos especiais podem competir onde as especificações dos clientes exigem desempenho personalizado. As oscilações nos preços das matérias-primas e os limites de temperatura continuarão a moldar a seleção de produtos e as margens dos fornecedores no mercado de poliolefinas termoplásticas.
Principais Conclusões do Relatório
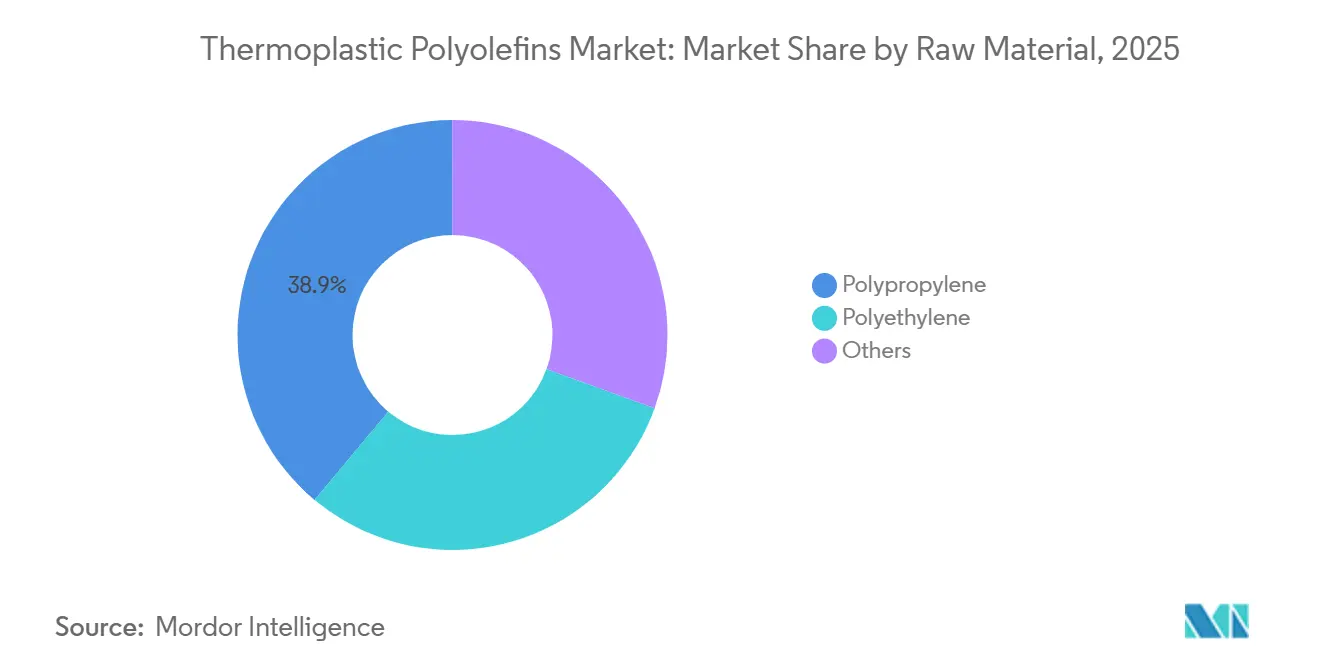
- Por matéria-prima, o polipropileno detinha 38,91% da participação do mercado de poliolefinas termoplásticas em 2025, enquanto o polietileno deve avançar a um CAGR de 6,89% até 2031.
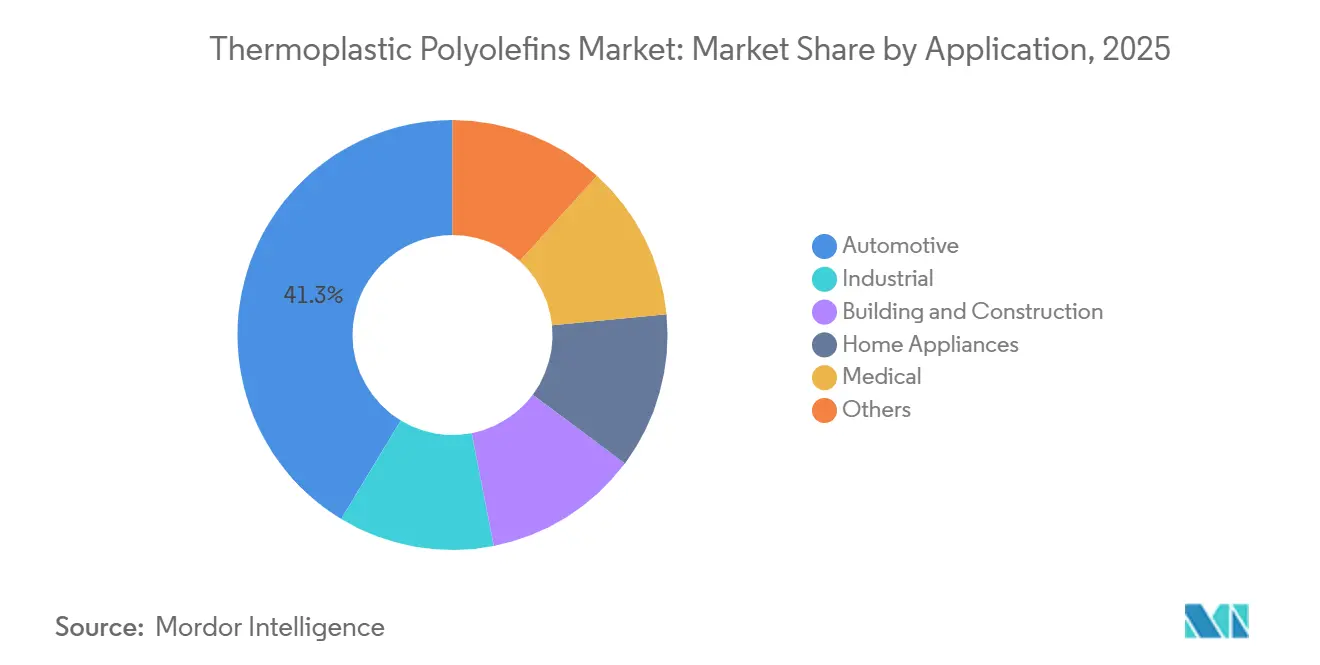
- Por aplicação, o setor automotivo detinha 41,34% da participação do mercado de poliolefinas termoplásticas em 2025, enquanto o setor médico deve avançar a um CAGR de 7,42% até 2031.
- Por geografia, a Ásia-Pacífico detinha 43,66% da participação do mercado de poliolefinas termoplásticas em 2025 e deve avançar a um CAGR de 7,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aliviamento de Peso Automotivo e Conformidade com Emissões | +1.8% | Global, com maior aumento de volume na Europa, China e América do Norte | Médio prazo (2-4 anos) |
| Demanda por Baterias de Veículos Elétricos e Componentes Internos | +1.5% | Global, demanda central concentrada na China, Coreia do Sul e Alemanha | Longo prazo (≥ 4 anos) |
| Adoção de Materiais Recicláveis e com Baixo Teor de Compostos Orgânicos Voláteis | +1.2% | América do Norte e UE, com expansão para os principais mercados da APAC | Médio prazo (2-4 anos) |
| Crescimento de Membranas de Cobertura e Impermeabilização em TPO | +0.9% | APAC como núcleo, América do Norte, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Recuperação de Desempenho de TPO Reciclado por Meio de Compatibilizantes | +0.6% | Europa e América do Norte, adoção emergente na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aliviamento de Peso Automotivo e Conformidade com Emissões
O aliviamento de peso automotivo continua sendo uma fonte central de demanda para o mercado de poliolefinas termoplásticas. A Comissão Europeia apresentou seu Pacote Automotivo em 16 de dezembro de 2025, estabelecendo uma meta de redução de 90% nas emissões de escapamento para automóveis a partir de 2035. Os 10% restantes podem ser abordados por meio de aço de baixo carbono produzido na União Europeia, e-combustíveis ou biocombustíveis[1]Comissão Europeia, "Pacote Automotivo, Plano de Ação para o Futuro Setor Automotivo", Transportes, Comissão Europeia, transport.ec.europa.eu. As poliolefinas termoplásticas têm densidades de 0,89 a 1,05 g/cm³ e podem substituir materiais mais pesados em para-choques, painéis de portas e revestimentos de para-lamas. Essa combinação apoia programas de veículos que precisam de menor massa sem sacrificar a resistência ao impacto ou a durabilidade exterior. As plataformas de veículos elétricos a bateria exercem pressão adicional para reduzir o peso do veículo, pois os conjuntos de baterias aumentam a massa total do veículo e elevam a importância dos materiais utilizados no mercado de poliolefinas termoplásticas.
Demanda por Baterias de Veículos Elétricos e Componentes Internos
Os projetos de veículos elétricos sustentam a demanda por poliolefinas termoplásticas em componentes internos e relacionados a baterias. A redução do ruído do trem de força eleva os requisitos de controle de ruído, vibração e aspereza nos painéis da cabine. Os graus padrão de poliolefinas termoplásticas (TPO) podem atender a áreas internas e de subchassi que não enfrentam as altas temperaturas associadas aos motores de combustão. A Kautex Textron ganhou um contrato em 2025 para um alojamento de bateria em uma plataforma de veículo elétrico a bateria multimarca sob seu portfólio Pentatonic. Esses desenvolvimentos ampliam a gama de áreas do veículo nas quais os fabricantes de compostos de TPO podem buscar qualificação no mercado de poliolefinas termoplásticas.
Adoção de Materiais Recicláveis e com Baixo Teor de Compostos Orgânicos Voláteis
Os requisitos de aquisição de materiais incluem cada vez mais conteúdo reciclado e desempenho com baixo teor de compostos orgânicos voláteis. Os graus de TPO à base de polipropileno podem atender aos requisitos de baixo teor de compostos orgânicos voláteis para interiores de veículos sem os plastificantes associados a alguns materiais alternativos. O Regulamento (UE) 2026/1738 entrou em vigor em 13 de agosto de 2026 e exige que os novos veículos lançados a partir de 2032 contenham pelo menos 15% de plástico reciclado pós-consumo. O requisito sobe para 25% a partir de 2036 e inclui pelo menos 3% proveniente de resíduos de veículos em fim de vida em um ciclo de carro para carro. O regulamento inclui elastômeros processados termoplasticamente, estendendo o requisito de conformidade às formulações de TPO relevantes. Produtores com cadeias de fornecimento de polipropileno reciclado e sistemas de rastreabilidade podem, portanto, fortalecer sua posição no mercado de poliolefinas termoplásticas.
Crescimento de Membranas de Cobertura e Impermeabilização em TPO
As membranas de cobertura e impermeabilização em TPO fornecem um canal de demanda separado da produção automotiva. As regras de eficiência energética e as especificações de telhados frios apoiam o uso de materiais com desempenho de refletância solar e emitância térmica. O Programa de Produtos de Cobertura ENERGY STAR da Agência de Proteção Ambiental dos Estados Unidos fornece uma estrutura para os requisitos de desempenho de produtos de cobertura. Grandes projetos de armazéns e logística na China e na Índia sustentam a demanda por coberturas industriais na Ásia-Pacífico. Os sistemas de construção sustentável podem reforçar a demanda porque as especificações de membranas permanecem em vigor durante longos períodos de vida útil dos edifícios. Este canal de construção confere ao mercado de poliolefinas termoplásticas exposição à atividade de infraestrutura, além da produção de veículos, criando uma base de demanda que acompanha os programas de construção em vez dos ciclos de produção automotiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Preços das Matérias-Primas de Polipropileno e Elastômero | -0.9% | Global, mais aguda na Ásia-Pacífico e na Europa | Curto prazo (≤ 2 anos) |
| Desempenho Limitado em Altas Temperaturas | -0.7% | Global | Médio prazo (2-4 anos) |
| Infraestrutura Inconsistente de Recuperação no Fim de Vida | -0.5% | Oriente Médio e África, América do Sul e restante da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Matérias-Primas de Polipropileno e Elastômero
A volatilidade dos preços das matérias-primas de polipropileno e elastômero pode enfraquecer as margens dos fabricantes de compostos de TPO. O preço do propileno segue as condições das refinarias e dos craqueadores a vapor, que podem se mover separadamente da demanda por TPO. Os preços do monômero de etileno-propileno-dieno e do elastômero de poliolefina introduzem outra fonte de variabilidade porque estão vinculados aos mercados de etileno. Os fabricantes de compostos menores ficam mais expostos quando adquirem matérias-primas no mercado spot sem a proteção disponível para produtores integrados. A pressão sobre as margens pode levar à racionalização da capacidade quando a demanda dos clientes está aumentando. O Mecanismo de Ajuste de Carbono na Fronteira pode adicionar pressão de custo para os fabricantes de compostos europeus que importam matérias-primas derivadas de nafta.
Desempenho Limitado em Altas Temperaturas
Os graus padrão de TPO têm temperaturas de deflexão térmica de 100 °C a 120 °C sob carga. Esse limite restringe seu uso em componentes de veículos sob o capô, módulos de gerenciamento térmico de baterias e equipamentos industriais contínuos. Poliamida, poliftalamida e sulfeto de polifenileno mantêm vantagens em aplicações com temperaturas de operação mais elevadas ou exposição química exigente. Os fabricantes de compostos podem elevar o desempenho do TPO por meio de reforço com fibra de vidro, agentes de nucleação e abordagens catalíticas. Essas mudanças podem aumentar o custo de formulação ou adicionar complexidade ao processamento. O equilíbrio custo-desempenho resultante limita a substituição do TPO em vias térmicas à medida que os sistemas de gerenciamento térmico de veículos elétricos se tornam mais complexos, o que restringe a base de aplicações acessíveis para o mercado de poliolefinas termoplásticas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
Polipropileno Ancora a Receita, Polietileno AceleraO polipropileno detinha 38,91% do valor em 2025, sustentado por cadeias de fornecimento estabelecidas e ampla compatibilidade de processamento. O material funciona em processos de moldagem por injeão e extrusão utilizados para peças automotivas, de construção, de eletrodomésticos e industriais. Sua posição de custo permanece difícil de ser igualada por outra base de TPO em escala comercial. Os compostos de polipropileno também podem ser formulados para componentes de veículos que exigem resistência ao impacto, qualidade superficial e baixa densidade. Essa escala e flexibilidade mantêm o polipropileno como elemento central do setor de poliolefinas termoplásticas.
O polietileno deve avançar a um CAGR de 6,89% até 2031 no tamanho do mercado de poliolefinas termoplásticas. As variantes de polietileno catalisado por metaloceno suportam perfis macios e tolerantes ao impacto com desempenho em baixas temperaturas. Seu uso está concentrado em embalagens médicas, chapas industriais flexíveis e aplicações internas de toque suave. Esses usos conferem ao mercado de poliolefinas termoplásticas acesso a aplicações onde a flexibilidade e o desempenho ao impacto em baixas temperaturas têm maior peso do que o custo do material isoladamente. A categoria outros inclui blocos de construção de origem biológica e terpolímeros de etileno-propileno-dieno, mas permanece limitada pela disponibilidade de matérias-primas e pela consistência do processamento.


Por Aplicação:
Automotivo Mantém a Dominância, Médico Lidera a Curva de CrescimentoO setor automotivo representou 41,34% do valor em 2025. Para-choques, painéis de portas, revestimentos de para-lamas, painéis de instrumentos e módulos de teto exigem estabilidade ultravioleta, capacidade de pintura, resistência ao impacto e baixa densidade. As formulações de TPO podem atender a esses requisitos, permanecendo adequadas para a produção de componentes em alto volume. Os fabricantes de veículos também utilizam a seleção de materiais leves para gerenciar a massa do veículo e atender aos requisitos de emissões em evolução. A demanda automotiva está vinculada ao lançamento de novas plataformas e à capacidade dos fornecedores de atender a requisitos detalhados de qualificação.
O setor médico deve avançar a um CAGR de 7,42% até 2031 no tamanho do mercado de poliolefinas termoplásticas. Os sistemas de saúde estão migrando para dispositivos estéreis de uso único que reduzem os riscos de contaminação cruzada. Os materiais de TPO oferecem resistência química e podem ser compatíveis com processos de esterilização por gama, óxido de etileno e vapor. A Administração de Alimentos e Medicamentos dos Estados Unidos reconhece os padrões de avaliação biológica ISO 10993-1 em sua estrutura de biocompatibilidade de dispositivos médicos[2]Administração de Alimentos e Medicamentos dos Estados Unidos, "Uso da Norma Internacional ISO 10993-1, Avaliação Biológica de Dispositivos Médicos", Administração de Alimentos e Medicamentos dos EUA, fda.gov. A demanda médica pode proporcionar resiliência quando a produção automotiva enfraquece e amplia as condições de demanda no mercado de poliolefinas termoplásticas.
Análise Geográfica
Mercado de Poliolefinas Termoplásticas da APAC
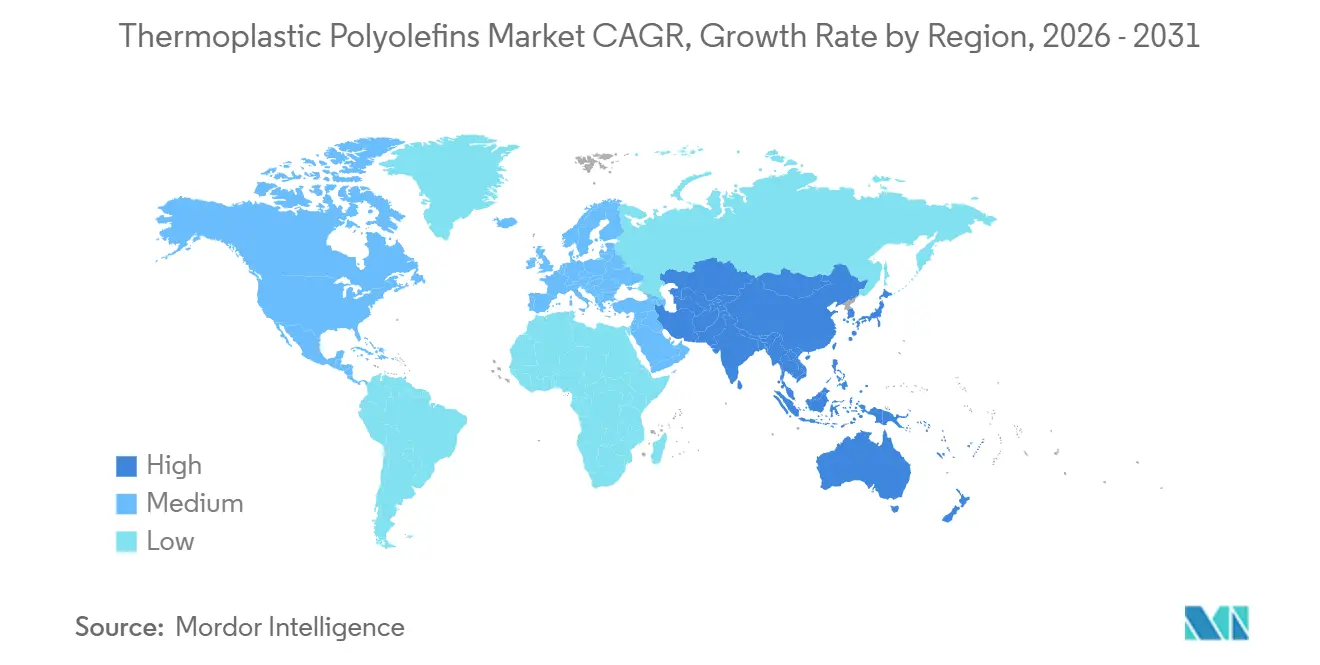
A Ásia-Pacífico detinha 43,66% do valor em 2025 e projeta-se que avance a um CAGR de 7,05% até 2031. China, Japão e Coreia do Sul concentram substancial fabricação automotiva e demanda relacionada por materiais. O padrão nacional de emissões veiculares China VI apoia o interesse contínuo em componentes veiculares mais leves. A produção de veículos e a atividade de infraestrutura da Índia também sustentam o consumo relacionado ao setor automotivo e a coberturas. A Coreia do Sul e o Japão contribuem para a demanda por revestimentos internos de veículos elétricos e materiais de TPO para eletrodomésticos.
Mercado de Poliolefinas Termoplásticas da América do Norte e Europa
A América do Norte se beneficia dos requisitos de eficiência de combustível veicular e da disponibilidade de matéria-prima de etano derivado do xisto. O marco do Corporate Average Fuel Economy continua a orientar os padrões de eficiência de combustível para os fabricantes de veículos nos Estados Unidos. O acesso a matérias-primas sustenta a posição de custo dos grades à base de polietileno em aplicações de construção e industriais. Os Estados Unidos representam grande parte do valor regional, enquanto o México se beneficia do investimento em montagem automotiva por fabricantes asiáticos e europeus. A Europa depende do Regulamento (UE) 2019/631 e do Regulamento (UE) 2026/1738, que favorecem fornecedores com materiais leves e fornecimento de conteúdo reciclado rastreável.
Mercado de Poliolefinas Termoplásticas do Oriente Médio e África e América do Sul
A América do Sul e o Oriente Médio e África ocupam posições menores no tamanho do mercado de poliolefinas termoplásticas. O Brasil lidera a demanda sul-americana por meio da montagem automotiva e da atividade de construção, com a Braskem proporcionando uma presença integrada de matéria-prima regional. A volatilidade econômica da Argentina limita a demanda no curto prazo, apesar de suas necessidades de infraestrutura. Os programas de construção da Visão 2030 da Arábia Saudita podem sustentar a demanda por membranas de impermeabilização. A África do Sul oferece uma base mais estável por meio da atividade industrial e da montagem de veículos, enquanto sistemas de recuperação limitados restringem os grades de TPO com conteúdo reciclado premium. Essas condições vinculam o crescimento à construção local, ao investimento automotivo e ao desenvolvimento de sistemas de reciclagem no mercado de poliolefinas termoplásticas.

Cenário Competitivo
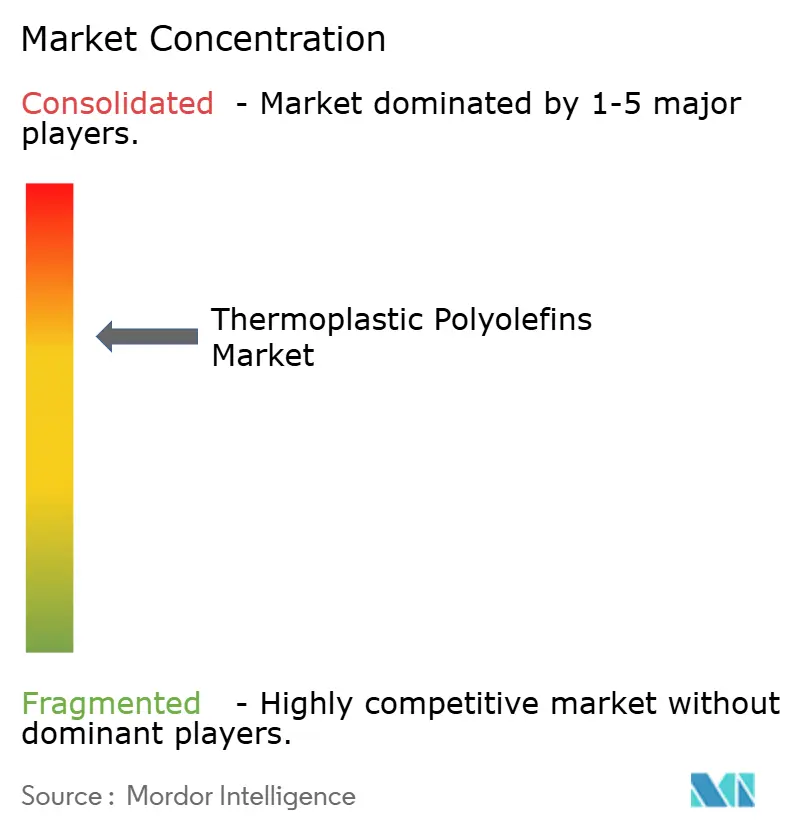
O mercado de poliolefinas termoplásticas é moderadamente concentrado, com os cinco principais participantes incluindo Exxon Mobil Corporation, SABIC, LyondellBasell Industries Holdings B.V., Dow e INEOS. LyondellBasell Industries Holdings B.V., Dow, Exxon Mobil Corporation, Borealis GmbH e SABIC se beneficiam do acesso a matérias-primas e plataformas proprietárias de composição. Essa integração pode proporcionar controle de custos e continuidade de fornecimento durante a volatilidade das matérias-primas. A concorrência está cada vez mais centrada no conteúdo reciclado, na qualificação para plataformas de veículos elétricos e no alinhamento regional de capacidade. Fabricantes de compostos especiais, incluindo RTP Company, Avient Corporation e Celanese Corporation, competem onde o desempenho específico da aplicação reduz a relevância dos preços de commodities.
Borealis GmbH e Borouge lançaram a marca Recleo em dezembro de 2025 para poliolefinas mecanicamente recicladas, incluindo recicláveis e compostos pós-industriais e pós-consumo. O portfólio atende aos setores de mobilidade, construção civil, eletrodomésticos e bens de consumo. A Borealis também anunciou um investimento em janeiro de 2026 para expandir a produção de polipropileno Borstar Nextension de sítio único em Burghausen, Alemanha. O investimento apoia soluções de polipropileno monomaterial para usos em embalagens, saúde e mobilidade.
A Avient Corporation expandiu seu portfólio Therma-Tech em junho de 2026 com 8 graus termicamente condutores à base de grafite natural para dissipadores de calor de veículos elétricos, gerenciamento térmico de sistemas avançados de assistência ao condutor e iluminação de diodos emissores de luz. A LyondellBasell Industries Holdings B.V. aprovou uma expansão de capacidade de propileno em seu Complexo Channelview em março de 2025, visando 400.000 toneladas métricas de produção anual adicional com uma partida projetada para o final de 2028. A demanda dos clientes por materiais reciclados certificados pode aumentar os vínculos diretos entre os fabricantes de veículos e os recicladores. Isso pode limitar o volume disponível para fabricantes de compostos independentes sem reciclagem integrada ou parcerias de fornecimento no mercado de poliolefinas termoplásticas.
Líderes do Setor de Poliolefinas Termoplásticas
-
Exxon Mobil Corporation
-
SABIC
-
LyondellBasell Industries Holdings B.V.
-
Dow
-
INEOS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Poliolefinas Termoplásticas
- Arkema
- Avient Corporation
- Borealis GmbH
- Braskem
- Celanese Corporation
- Dow
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- RTP Company
- SABIC
- Sumitomo Chemical Co., Ltd.

Recent Industry Developments in Mercado de Poliolefinas Termoplásticas
- Março de 2026: A BASF inaugurou seu site Verbund de Zhanjiang na China, incluindo o primeiro craqueador de etileno do mundo com compressores principais alimentados inteiramente por eletricidade renovável. O projeto expandiu a infraestrutura de produção de etileno e fortaleceu o fornecimento regional de etileno, uma poliolefina termoplástica fundamental utilizada em múltiplas aplicações químicas a jusante.
- Janeiro de 2026: A Borealis GmbH anunciou um investimento de 49 milhões de EUR (aproximadamente 57 milhões de USD) para ampliar a produção de polipropileno Borstar Nextension em sua unidade de Burghausen, Alemanha. O investimento aumentou a capacidade de polipropileno a jusante e apoia a demanda por propileno.


Escopo do Relatório Global do Mercado de Poliolefinas Termoplásticas
As poliolefinas termoplásticas são materiais poliméricos que combinam as características de processamento dos termoplásticos com a flexibilidade, resistência ao impacto e durabilidade associadas aos materiais elastoméricos. Podem ser processadas por métodos convencionais de fabricação de termoplásticos e são utilizadas onde são necessárias soluções de materiais leves, resistentes às intempéries e flexíveis.
O Mercado de Poliolefinas Termoplásticas é segmentado por matéria-prima, aplicação e geografia. Por matéria-prima, o mercado é segmentado em polipropileno, polietileno e outros. Por aplicação, o mercado é segmentado em automotivo, construção civil, eletrodomésticos, médico, industrial e outros. O relatório também abrange o tamanho do mercado e as previsões para poliolefinas termoplásticas em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Polipropileno |
| Polietileno |
| Outros |
| Automotivo |
| Construção Civil |
| Eletrodomésticos |
| Médico |
| Industrial |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Matéria-Prima | Polipropileno | |
| Polietileno | ||
| Outros | ||
| Por Aplicação | Automotivo | |
| Construção Civil | ||
| Eletrodomésticos | ||
| Médico | ||
| Industrial | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de poliolefinas termoplásticas?
O mercado de poliolefinas termoplásticas está em 6,46 bilhões de USD em 2026 e deve atingir 8,79 bilhões de USD até 2031.
O que está impulsionando a demanda por poliolefinas termoplásticas?
O aliviamento de peso de veículos, os requisitos de conteúdo reciclado, os componentes de veículos elétricos, as membranas de cobertura e os dispositivos médicos estéreis sustentam a demanda.
Qual matéria-prima liderou a demanda do mercado em 2025?
O polipropileno detinha 38,91% do valor em 2025 devido à sua cadeia de fornecimento estabelecida, flexibilidade de processamento e posição de custo.
Qual aplicação deve crescer mais rapidamente até 2031?
O setor médico deve avançar a um CAGR de 7,42% até 2031, sustentado pela demanda por dispositivos estéreis de uso único.
Página atualizada pela última vez em:



