
Taille et part du marché des polyoléfines thermoplastiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.46 Milliards de dollars |
| Taille du Marché (2031) | 8.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polyoléfines thermoplastiques par Mordor Intelligence
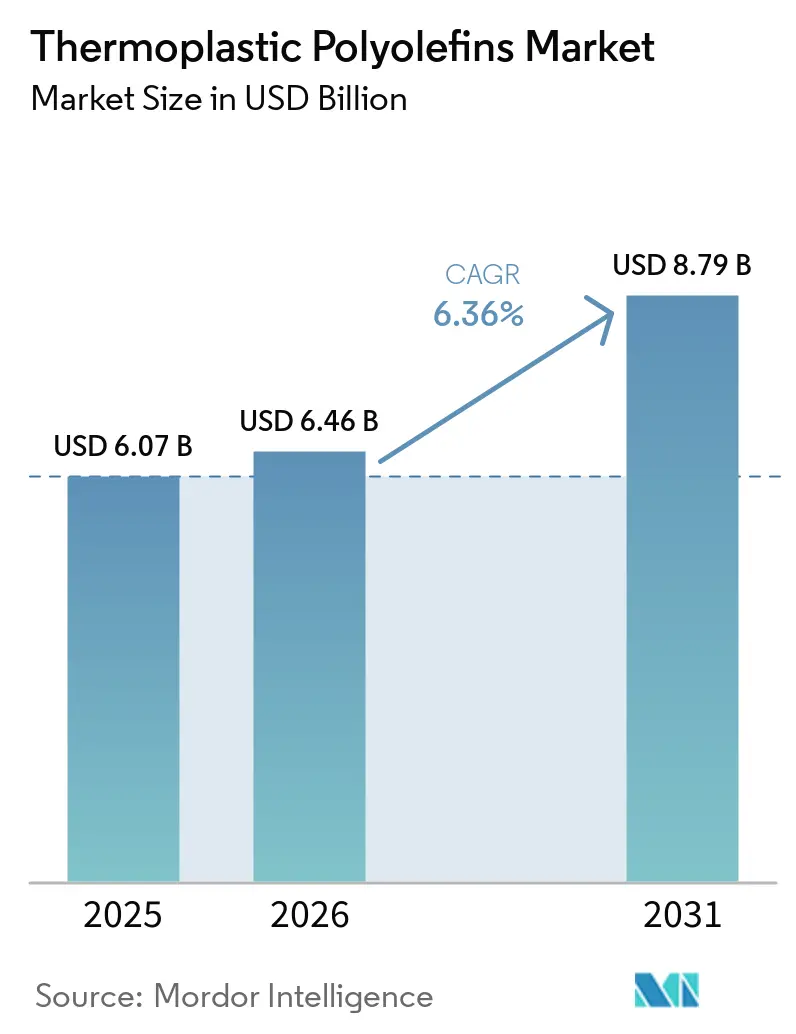
La taille du marché des polyoléfines thermoplastiques était évaluée à 6,07 milliards USD en 2025 et devrait croître de 6,46 milliards USD en 2026 pour atteindre 8,79 milliards USD d'ici 2031, à un CAGR de 6,36 % au cours de la période de prévision (2026-2031). L'allègement des véhicules automobiles, les membranes de construction et les dispositifs médicaux stériles soutiennent la demande sur le marché des polyoléfines thermoplastiques. Le matériau combine une faible densité, une résistance aux chocs, une résistance chimique, une recyclabilité et une compatibilité avec l'extrusion et le moulage par injection. Les constructeurs automobiles accordent également une attention croissante aux matériaux présentant une teneur en matières recyclées documentée et de faibles émissions de composés organiques volatils. Les producteurs intégrés peuvent répondre à ces exigences grâce à l'accès aux matières premières et à des arrangements d'approvisionnement en circuit fermé, tandis que les formulateurs spécialisés peuvent se démarquer lorsque les spécifications des clients nécessitent des performances sur mesure. Les fluctuations des prix des matières premières et les limites de température continueront de façonner la sélection des produits et les marges des fournisseurs sur le marché des polyoléfines thermoplastiques.
Points clés du rapport
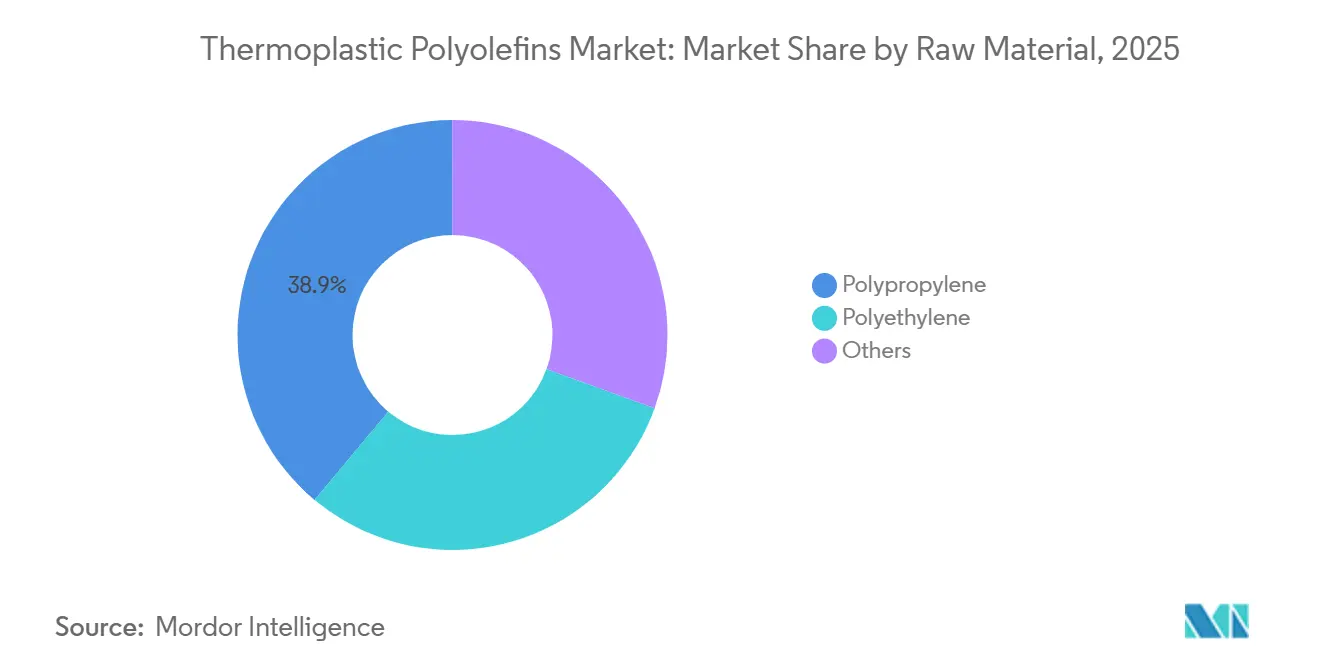
- Par matière première, le polypropylène détenait 38,91 % de la part du marché des polyoléfines thermoplastiques en 2025, tandis que le polyéthylène devrait progresser à un CAGR de 6,89 % jusqu'en 2031.
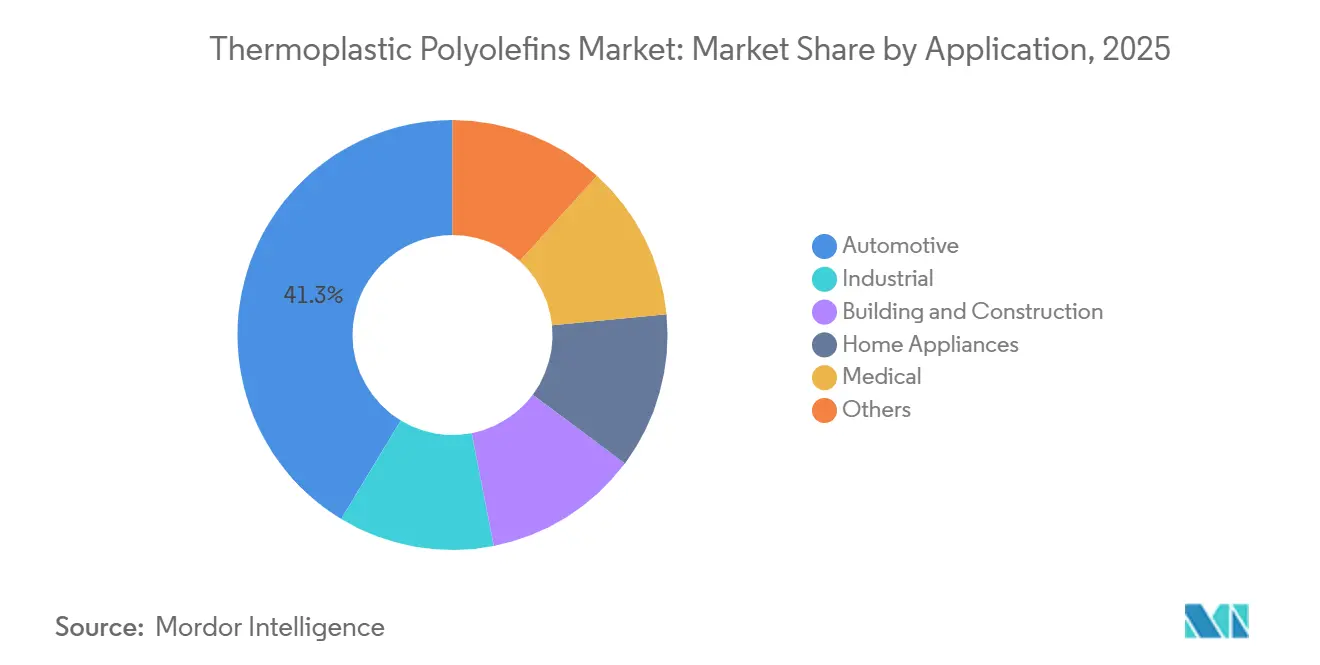
- Par application, l'automobile détenait 41,34 % de la part du marché des polyoléfines thermoplastiques en 2025, tandis que le médical devrait progresser à un CAGR de 7,42 % jusqu'en 2031.
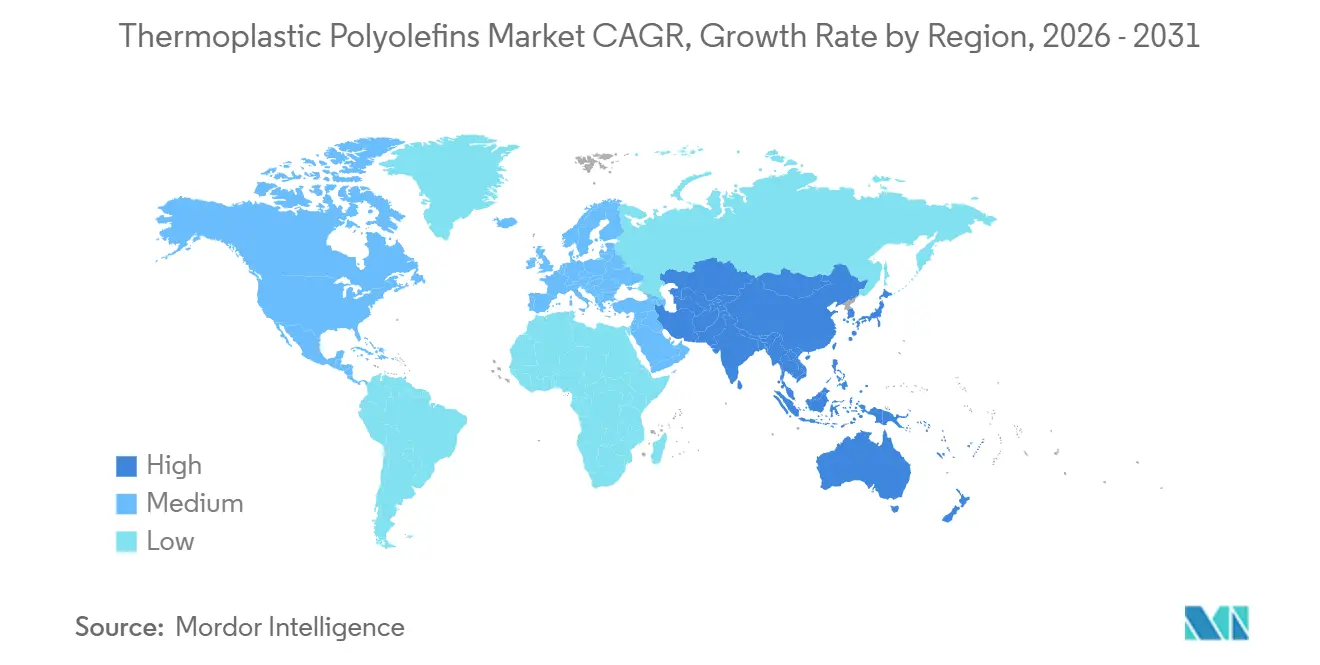
- Par géographie, l'Asie-Pacifique détenait 43,66 % de la part du marché des polyoléfines thermoplastiques en 2025 et devrait progresser à un CAGR de 7,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des véhicules automobiles et conformité aux émissions | +1.8% | Mondial, avec la plus forte hausse de volume en Europe, en Chine et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande en batteries pour véhicules électriques et en composants intérieurs | +1.5% | Mondial, demande principale concentrée en Chine, en Corée du Sud et en Allemagne | Long terme (≥ 4 ans) |
| Adoption de matériaux recyclables et à faibles émissions de COV | +1.2% | Amérique du Nord et UE, extension aux marchés principaux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des membranes de toiture et d'étanchéité en TPO | +0.9% | Asie-Pacifique principal, Amérique du Nord, extension au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Récupération des performances du TPO recyclé grâce aux agents de compatibilisation | +0.6% | Europe et Amérique du Nord, adoption émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des véhicules automobiles et conformité aux émissions
L'allègement des véhicules automobiles demeure une source centrale de demande pour le marché des polyoléfines thermoplastiques. La Commission européenne a présenté son Paquet automobile le 16 décembre 2025, fixant un objectif de réduction de 90 % des émissions à l'échappement pour les voitures à partir de 2035. Les 10 % restants peuvent être traités par de l'acier bas carbone produit dans l'Union européenne, des e-carburants ou des biocarburants[1]Commission européenne, "Paquet automobile, Plan d'action pour le secteur automobile de demain," Transport, Commission européenne, transport.ec.europa.eu. Les polyoléfines thermoplastiques ont des densités de 0,89 à 1,05 g/cm³ et peuvent remplacer des matériaux plus lourds dans les boucliers de pare-chocs, les panneaux de portes et les passages de roues. Cette combinaison soutient les programmes de véhicules qui nécessitent une masse réduite sans sacrifier la résistance aux chocs ni la durabilité extérieure. Les plateformes de véhicules électriques à batterie exercent une pression supplémentaire pour réduire la masse des véhicules, car les batteries augmentent la masse totale du véhicule et renforcent l'importance des matériaux utilisés sur l'ensemble du marché des polyoléfines thermoplastiques.
Demande en batteries pour véhicules électriques et en composants intérieurs
Les conceptions de véhicules électriques soutiennent la demande de polyoléfines thermoplastiques pour les composants intérieurs et liés aux batteries. La réduction du bruit du groupe motopropulseur accroît les exigences en matière de contrôle du bruit, des vibrations et de la dureté dans les panneaux de l'habitacle. Les grades standard de polyoléfines thermoplastiques (TPO) peuvent servir les zones intérieures et de soubassement qui ne sont pas exposées aux températures élevées associées aux moteurs à combustion. Kautex Textron a remporté en 2025 un contrat pour un boîtier de batterie sur une plateforme de véhicule électrique à batterie multi-marques dans le cadre de son portefeuille Pentatonic. Ces développements élargissent la gamme des zones de véhicules dans lesquelles les formulateurs de TPO peuvent chercher à obtenir des qualifications sur le marché des polyoléfines thermoplastiques.
Adoption de matériaux recyclables et à faibles émissions de COV
Les exigences d'achat de matériaux incluent de plus en plus la teneur en matières recyclées et les performances à faibles émissions de composés organiques volatils. Les grades de TPO à base de polypropylène peuvent répondre aux exigences de faibles émissions de composés organiques volatils pour les intérieurs de véhicules sans les plastifiants associés à certains matériaux alternatifs. Le Règlement (UE) 2026/1738 est entré en vigueur le 13 août 2026 et exige que les nouveaux véhicules lancés à partir de 2032 contiennent au moins 15 % de plastique recyclé post-consommation. Cette exigence passe à 25 % à partir de 2036 et inclut au moins 3 % provenant de déchets de véhicules en fin de vie dans une boucle voiture à voiture. Le règlement inclut les élastomères traités thermoplastiquement, étendant l'exigence de conformité aux formulations de TPO concernées. Les producteurs disposant de chaînes d'approvisionnement en polypropylène recyclé et de systèmes de traçabilité peuvent donc renforcer leur position sur le marché des polyoléfines thermoplastiques.
Croissance des membranes de toiture et d'étanchéité en TPO
Les membranes de toiture et d'étanchéité en TPO constituent un canal de demande distinct de la production automobile. Les règles d'efficacité énergétique et les spécifications de toitures fraîches soutiennent l'utilisation de matériaux présentant des performances de réflectance solaire et d'émittance thermique. Le programme ENERGY STAR Roof Products de l'Agence de protection de l'environnement des États-Unis fournit un cadre pour les exigences de performance des produits de toiture. Les grands projets d'entrepôts et de logistique en Chine et en Inde soutiennent la demande de toitures industrielles en Asie-Pacifique. Les systèmes de construction verte peuvent renforcer la demande, car les spécifications des membranes restent en place tout au long de la longue durée de vie des bâtiments. Ce canal de construction offre au marché des polyoléfines thermoplastiques une exposition à l'activité d'infrastructure ainsi qu'à la production de véhicules, créant une base de demande qui suit les programmes de construction plutôt que les cycles de production automobile.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières de polypropylène et d'élastomères | -0.9% | Mondial, plus aiguë en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Performances limitées à haute température | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Infrastructure de récupération en fin de vie incohérente | -0.5% | Moyen-Orient et Afrique, Amérique du Sud et reste de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières de polypropylène et d'élastomères
La volatilité des prix des matières premières de polypropylène et d'élastomères peut affaiblir les marges des formulateurs de TPO. Le prix du propylène suit les conditions des raffineries et des vapocraqueurs, qui peuvent évoluer indépendamment de la demande de TPO. Les prix du monomère éthylène-propylène-diène et des élastomères polyoléfiniques introduisent une autre source de variabilité car ils sont liés aux marchés de l'éthylène. Les petits formulateurs sont plus exposés lorsqu'ils achètent des matières premières sur le marché au comptant sans la protection dont bénéficient les producteurs intégrés. La pression sur les marges peut conduire à une rationalisation des capacités lorsque la demande des clients est en hausse. Le Mécanisme d'ajustement carbone aux frontières peut ajouter une pression sur les coûts pour les formulateurs européens qui importent des matières premières dérivées du naphta.
Performances limitées à haute température
Les grades standard de TPO ont des températures de déflexion thermique de 100 °C à 120 °C sous charge. Cette limite restreint leur utilisation dans les composants de véhicules sous capot, les modules de gestion thermique des batteries et les équipements industriels en fonctionnement continu. Le polyamide, le polyphtalamide et le sulfure de polyphénylène conservent des avantages dans les applications à températures de fonctionnement plus élevées ou à exposition chimique exigeante. Les formulateurs peuvent améliorer les performances du TPO grâce au renforcement par fibres de verre, aux agents de nucléation et aux approches catalytiques. Ces modifications peuvent augmenter le coût de formulation ou ajouter de la complexité de traitement. L'équilibre coût-performance qui en résulte limite la substitution du TPO dans les voies thermiques à mesure que les systèmes de gestion thermique des véhicules électriques deviennent plus complexes, ce qui réduit la base d'applications accessibles pour le marché des polyoléfines thermoplastiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première :
le polypropylène ancre les revenus, le polyéthylène accélèreLe polypropylène détenait 38,91 % de la valeur en 2025, soutenu par des chaînes d'approvisionnement établies et une large compatibilité de traitement. Le matériau fonctionne dans les procédés de moulage par injection et d'extrusion utilisés pour les pièces automobiles, de construction, d'électroménager et industrielles. Sa position en termes de coût reste difficile à égaler par un autre support de TPO à l'échelle commerciale. Les composés de polypropylène peuvent également être formulés pour des composants de véhicules nécessitant une résistance aux chocs, une qualité de surface et une faible densité. Cette échelle et cette flexibilité maintiennent le polypropylène au cœur du secteur des polyoléfines thermoplastiques.
Le polyéthylène devrait progresser à un CAGR de 6,89 % jusqu'en 2031 au sein de la taille du marché des polyoléfines thermoplastiques. Les variantes de polyéthylène à catalyse métallocène soutiennent des profils souples et résistants aux chocs avec des performances à basse température. Leur utilisation est concentrée dans les emballages médicaux, les feuilles industrielles flexibles et les applications intérieures à toucher doux. Ces utilisations donnent au marché des polyoléfines thermoplastiques accès à des applications où la flexibilité et les performances aux chocs à basse température ont plus de poids que le seul coût des matériaux. La catégorie autres comprend des blocs de construction biosourcés et des terpolymères éthylène-propylène-diène, mais elle reste limitée par la disponibilité des matières premières et la cohérence du traitement.


Par application :
l'automobile conserve sa dominance, le médical mène la courbe de croissanceL'automobile représentait 41,34 % de la valeur en 2025. Les pare-chocs, les panneaux de portes, les passages de roues, les tableaux de bord et les modules de toit nécessitent une stabilité aux ultraviolets, une aptitude à la peinture, une résistance aux chocs et une faible densité. Les formulations de TPO peuvent répondre à ces exigences tout en restant adaptées à la production de composants en grande série. Les constructeurs automobiles utilisent également la sélection de matériaux légers pour gérer la masse des véhicules et satisfaire aux exigences d'émissions en évolution. La demande automobile est liée aux lancements de nouvelles plateformes et à la capacité des fournisseurs à satisfaire aux exigences détaillées de qualification.
Le médical devrait progresser à un CAGR de 7,42 % jusqu'en 2031 dans la taille du marché des polyoléfines thermoplastiques. Les systèmes de santé se tournent vers des dispositifs stériles à usage unique qui réduisent les risques de contamination croisée. Les matériaux TPO offrent une résistance chimique et peuvent être compatibles avec les procédés de stérilisation par rayonnement gamma, à l'oxyde d'éthylène et à la vapeur. La Food and Drug Administration reconnaît les normes d'évaluation biologique ISO 10993-1 dans son cadre de biocompatibilité des dispositifs médicaux[2]Administration américaine des aliments et des médicaments, "Utilisation de la norme internationale ISO 10993-1, Évaluation biologique des dispositifs médicaux," U.S. Food and Drug Administration, fda.gov. La demande médicale peut apporter de la résilience lorsque la production automobile faiblit et élargit les conditions de demande sur le marché des polyoléfines thermoplastiques.
Analyse géographique
Marché des polyoléfines thermoplastiques en Asie-Pacifique
L'Asie-Pacifique détenait 43,66 % de la valeur en 2025 et devrait progresser à un CAGR de 7,05 % jusqu'en 2031. La Chine, le Japon et la Corée du Sud concentrent une part substantielle de la fabrication automobile et de la demande en matériaux associés. La norme d'émissions de véhicules National VI de la Chine soutient l'intérêt continu pour les composants de véhicules plus légers. La production de véhicules et l'activité d'infrastructure de l'Inde soutiennent également la consommation liée à l'automobile et à la toiture. La Corée du Sud et le Japon contribuent à la demande de matériaux TPO de qualité pour les revêtements intérieurs de véhicules électriques et les appareils électroménagers.
Marché des polyoléfines thermoplastiques en Amérique du Nord et en Europe
L'Amérique du Nord bénéficie des exigences en matière d'économie de carburant des véhicules et de la disponibilité de matières premières d'éthane issues du schiste. Le cadre Corporate Average Fuel Economy continue de guider les normes d'économie de carburant pour les constructeurs automobiles aux États-Unis. L'accès aux matières premières soutient la position concurrentielle en termes de coûts des grades à base de polyéthylène dans les applications de construction et industrielles. Les États-Unis représentent une grande partie de la valeur régionale, tandis que le Mexique bénéficie des investissements dans l'assemblage automobile par des constructeurs asiatiques et européens. L'Europe s'appuie sur le Règlement (UE) 2019/631 et le Règlement (UE) 2026/1738, qui favorisent les fournisseurs proposant des matériaux légers et une chaîne d'approvisionnement en contenu recyclé traçable.
Marché des polyoléfines thermoplastiques au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique occupent des positions plus modestes dans la taille du marché des polyoléfines thermoplastiques. Le Brésil est en tête de la demande sud-américaine grâce à l'assemblage automobile et à l'activité de construction, Braskem assurant une présence intégrée en matières premières à l'échelle régionale. La volatilité économique de l'Argentine limite la demande à court terme, malgré ses besoins en infrastructures. Les programmes de construction Vision 2030 de l'Arabie Saoudite peuvent soutenir la demande de membranes d'étanchéité. L'Afrique du Sud offre une base plus stable grâce à l'activité industrielle et à l'assemblage de véhicules, tandis que des systèmes de valorisation limités freinent les grades TPO à contenu recyclé premium. Ces conditions font que la croissance reste liée au développement local de la construction, aux investissements automobiles et au développement des systèmes de recyclage dans le marché des polyoléfines thermoplastiques.

Paysage concurrentiel
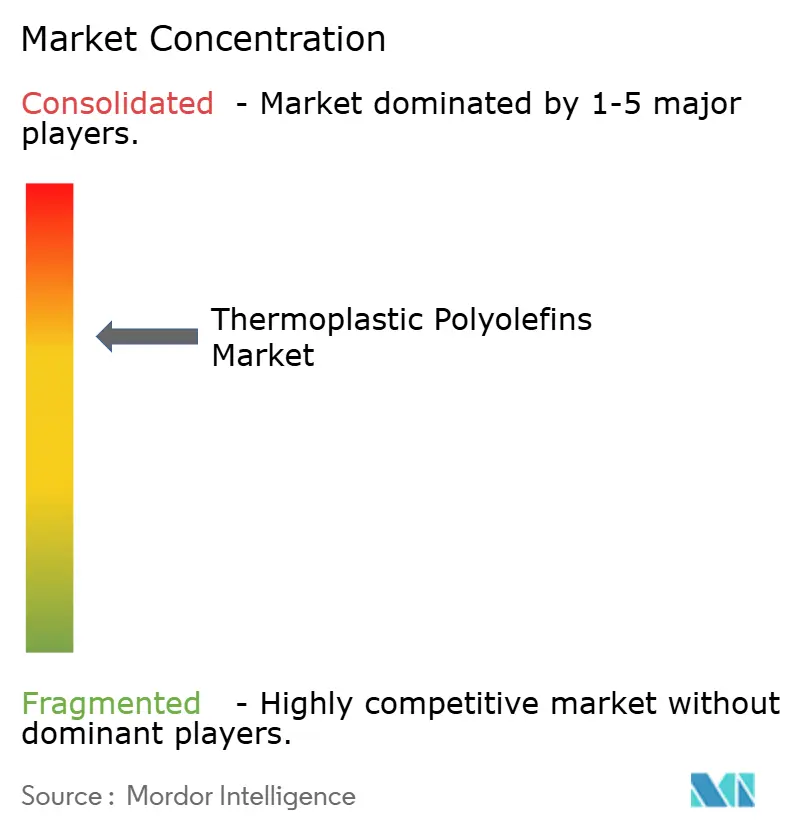
Le marché des polyoléfines thermoplastiques est modérément concentré, les cinq premiers acteurs étant Exxon Mobil Corporation, SABIC, LyondellBasell Industries Holdings B.V., Dow et INEOS. LyondellBasell Industries Holdings B.V., Dow, Exxon Mobil Corporation, Borealis GmbH et SABIC bénéficient d'un accès aux matières premières et de plateformes de formulation propriétaires. Cette intégration peut assurer le contrôle des coûts et la continuité de l'approvisionnement lors des périodes de volatilité des matières premières. La concurrence se concentre de plus en plus sur la teneur en matières recyclées, la qualification sur les plateformes de véhicules électriques et l'alignement des capacités régionales. Les formulateurs spécialisés, notamment RTP Company, Avient Corporation et Celanese Corporation, se démarquent là où les performances spécifiques aux applications réduisent la pertinence des prix des produits de base.
Borealis GmbH et Borouge ont lancé la marque Recleo en décembre 2025 pour les polyoléfines mécaniquement recyclées, incluant les recyclats et composés post-industriels et post-consommation. Le portefeuille sert la mobilité, le bâtiment et la construction, les appareils électroménagers et les biens de consommation. Borealis a également annoncé un investissement en janvier 2026 pour développer la production de polypropylène Borstar Nextension à site unique à Burghausen, en Allemagne. L'investissement soutient les solutions de polypropylène mono-matériau pour les usages d'emballage, de santé et de mobilité.
Avient Corporation a élargi son portefeuille Therma-Tech en juin 2026 avec 8 grades thermiquement conducteurs à base de graphite naturel pour les dissipateurs thermiques de véhicules électriques, la gestion thermique des systèmes d'aide à la conduite avancés et l'éclairage à diodes électroluminescentes. LyondellBasell Industries Holdings B.V. a approuvé une expansion de la capacité de propylène à son complexe de Channelview en mars 2025, visant 400 000 tonnes métriques de production annuelle supplémentaire avec un démarrage prévu fin 2028. La demande des clients pour des matériaux recyclés certifiés peut renforcer les liens directs entre les constructeurs automobiles et les recycleurs. Cela pourrait limiter le volume disponible pour les formulateurs indépendants sans recyclage intégré ni partenariats d'approvisionnement sur le marché des polyoléfines thermoplastiques.
Leaders du secteur des polyoléfines thermoplastiques
Exxon Mobil Corporation
SABIC
LyondellBasell Industries Holdings B.V.
Dow
INEOS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des polyoléfines thermoplastiques
- Arkema
- Avient Corporation
- Borealis GmbH
- Braskem
- Celanese Corporation
- Dow
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- RTP Company
- SABIC
- Sumitomo Chemical Co., Ltd.

Recent Industry Developments in Marché des polyoléfines thermoplastiques
- Mars 2026 : BASF a inauguré son site Verbund de Zhanjiang en Chine, comprenant le premier vapocraqueur d'éthylène au monde dont les compresseurs principaux sont entièrement alimentés par de l'électricité renouvelable. Le projet a élargi l'infrastructure de production d'éthylène et renforcé l'approvisionnement régional en éthylène, une polyoléfine thermoplastique clé utilisée dans de multiples applications chimiques en aval.
- Janvier 2026 : Borealis GmbH a annoncé un investissement de 49 millions EUR (environ 57 millions USD) pour développer la production de polypropylène Borstar Nextension sur son site de Burghausen, en Allemagne. L'investissement a augmenté la capacité de polypropylène en aval et soutient la demande de propylène.


Portée du rapport mondial sur le marché des polyoléfines thermoplastiques
Les polyoléfines thermoplastiques sont des matériaux polymères qui combinent les caractéristiques de traitement des thermoplastiques avec la flexibilité, la résistance aux chocs et la durabilité associées aux matériaux élastomères. Elles peuvent être traitées par des méthodes de fabrication thermoplastique conventionnelles et sont utilisées là où des solutions matérielles légères, résistantes aux intempéries et flexibles sont requises.
Le marché des polyoléfines thermoplastiques est segmenté par matière première, application et géographie. Par matière première, le marché est segmenté en polypropylène, polyéthylène et autres. Par application, le marché est segmenté en automobile, bâtiment et construction, appareils électroménagers, médical, industriel et autres. Le rapport couvre également la taille du marché et les prévisions pour les polyoléfines thermoplastiques dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Polypropylène |
| Polyéthylène |
| Autres |
| Automobile |
| Bâtiment et construction |
| Appareils électroménagers |
| Médical |
| Industriel |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matière première | Polypropylène | |
| Polyéthylène | ||
| Autres | ||
| Par application | Automobile | |
| Bâtiment et construction | ||
| Appareils électroménagers | ||
| Médical | ||
| Industriel | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des polyoléfines thermoplastiques ?
Le marché des polyoléfines thermoplastiques s'élève à 6,46 milliards USD en 2026 et devrait atteindre 8,79 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de polyoléfines thermoplastiques ?
L'allègement des véhicules, les exigences en matière de contenu recyclé, les composants de véhicules électriques, les membranes de toiture et les dispositifs médicaux stériles soutiennent la demande.
Quelle matière première a dominé la demande du marché en 2025 ?
Le polypropylène détenait 38,91 % de la valeur en 2025 en raison de sa chaîne d'approvisionnement établie, de sa flexibilité de traitement et de sa position en termes de coût.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le médical devrait progresser à un CAGR de 7,42 % jusqu'en 2031, soutenu par la demande de dispositifs stériles à usage unique.
Dernière mise à jour de la page le:



