
Marktgröße und Marktanteile für thermoplastische Polyolefine
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 6.46 Milliarden US-Dollar |
| Marktgröße (2031) | 8.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für thermoplastische Polyolefine von Mordor Intelligence
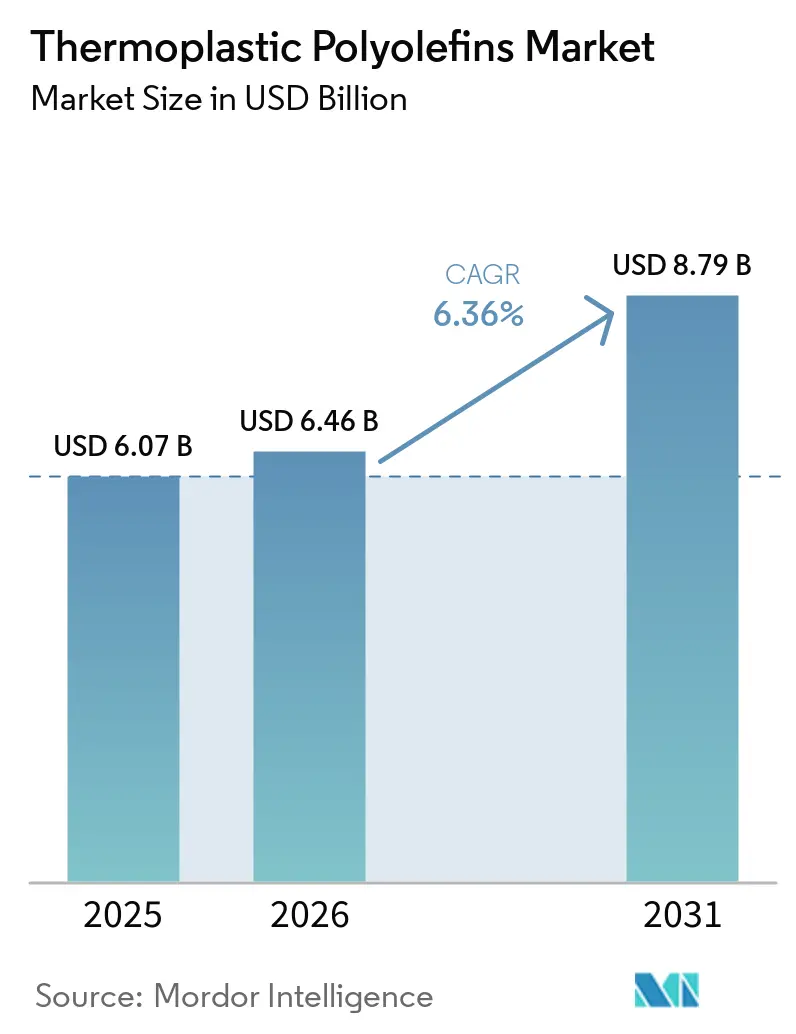
Die Marktgröße für thermoplastische Polyolefine wurde im Jahr 2025 auf 6,07 Milliarden USD geschätzt und soll von 6,46 Milliarden USD im Jahr 2026 auf 8,79 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,36 % während des Prognosezeitraums (2026–2031). Leichtbau im Automobilbereich, Baukonstruktionsmembranen und sterile Medizinprodukte stützen die Nachfrage im Markt für thermoplastische Polyolefine. Das Material vereint geringe Dichte, Schlagzähigkeit, chemische Beständigkeit, Recyclingfähigkeit sowie Kompatibilität mit Extrusions- und Spritzgussverfahren. Automobilhersteller legen zunehmend Wert auf Materialien mit nachgewiesenem Recyclinganteil und niedrigen Emissionen flüchtiger organischer Verbindungen. Integrierte Produzenten können diese Anforderungen durch Rohstoffzugang und geschlossene Versorgungsarrangements erfüllen, während Spezialcompoundeure dort konkurrieren können, wo Kundenspezifikationen maßgeschneiderte Leistungsprofile erfordern. Rohstoffpreisschwankungen und Temperaturgrenzen werden die Produktauswahl und die Lieferantenmargen im Markt für thermoplastische Polyolefine weiterhin prägen.
Wichtigste Erkenntnisse des Berichts
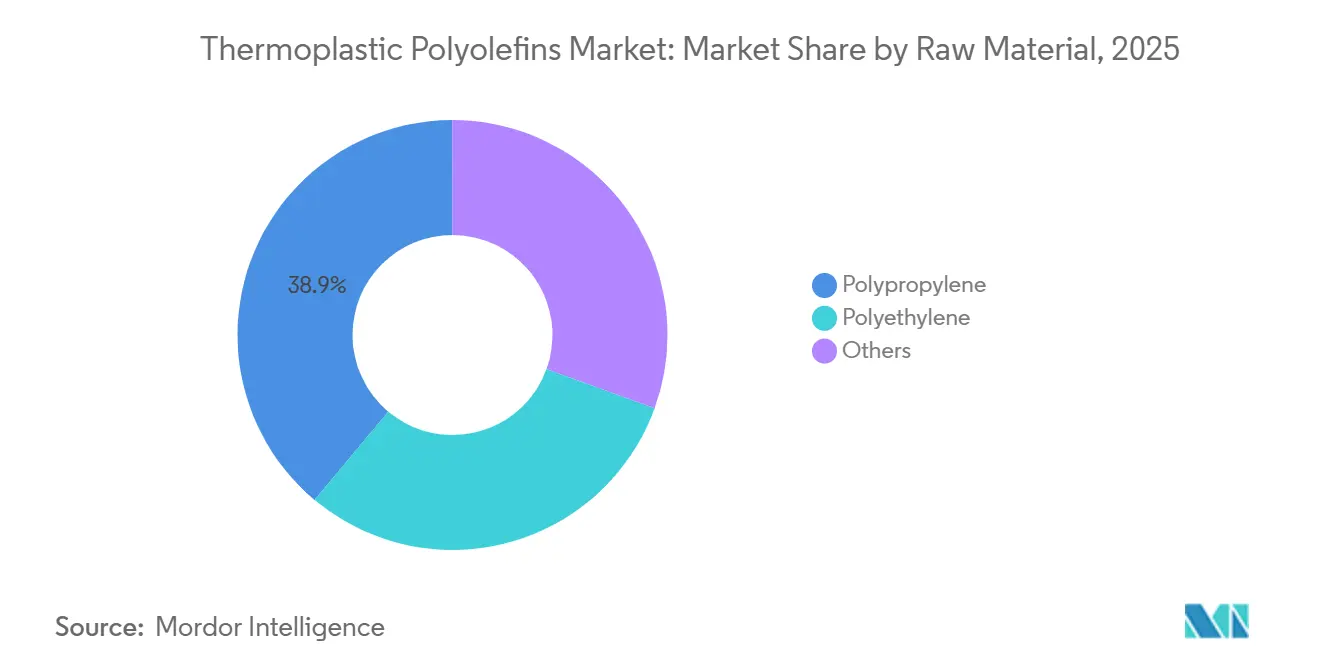
- Nach Rohmaterial hielt Polypropylen im Jahr 2025 einen Marktanteil von 38,91 % im Markt für thermoplastische Polyolefine, während Polyethylen bis 2031 voraussichtlich mit einem CAGR von 6,89 % wachsen wird.
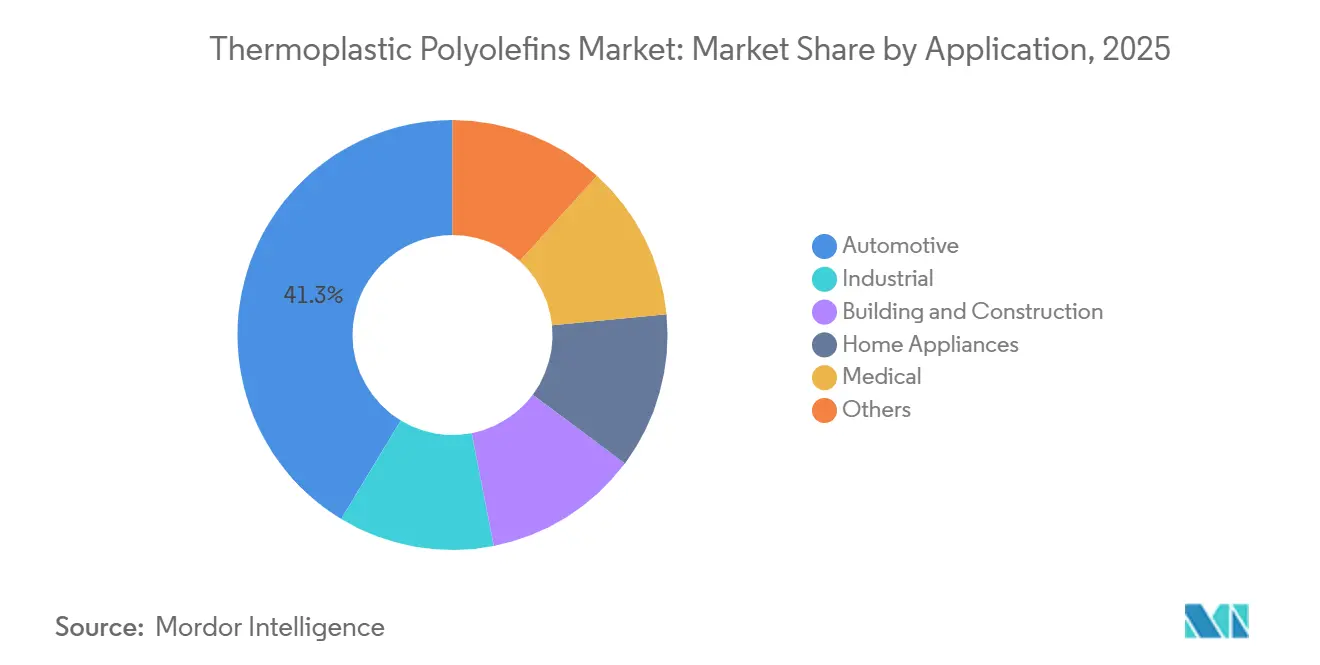
- Nach Anwendung hielt der Automobilbereich im Jahr 2025 einen Marktanteil von 41,34 % im Markt für thermoplastische Polyolefine, während der Medizinbereich bis 2031 voraussichtlich mit einem CAGR von 7,42 % wachsen wird.
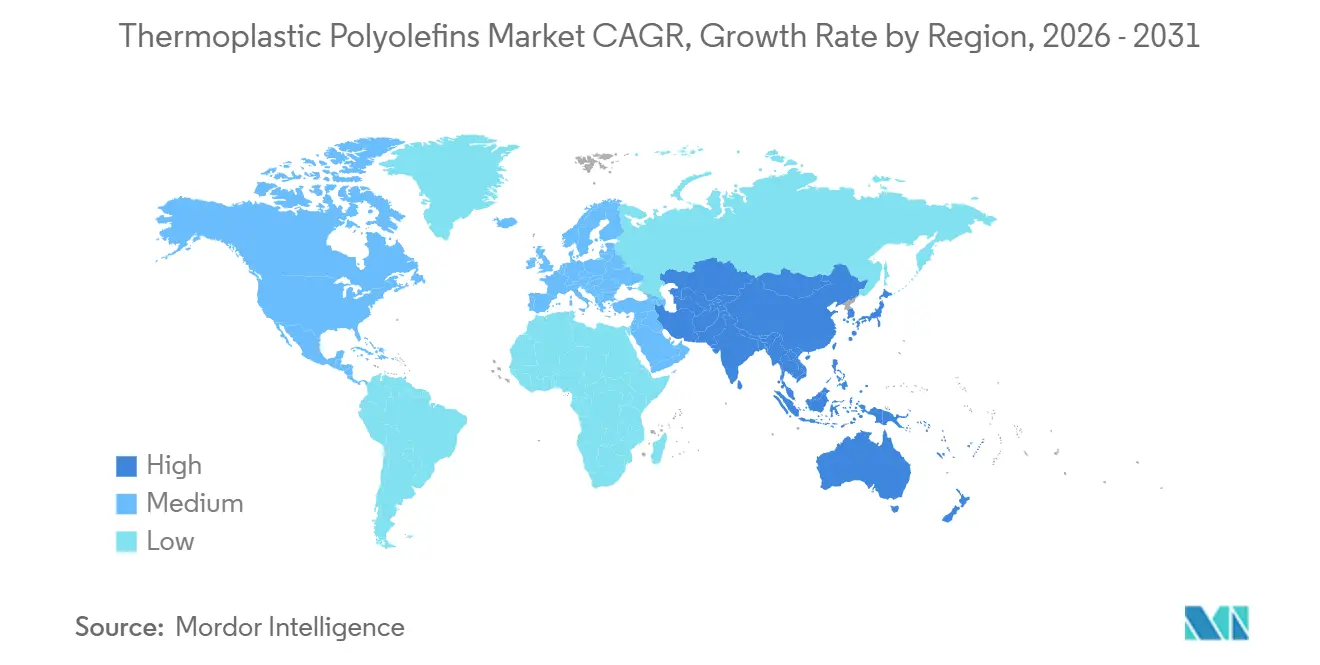
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 43,66 % im Markt für thermoplastische Polyolefine und wird bis 2031 voraussichtlich mit einem CAGR von 7,05 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau im Automobil und Emissionskonformität | +1.8% | Global, mit dem größten Volumenzuwachs in Europa, China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Batterien und Innenraumkomponenten für Elektrofahrzeuge | +1.5% | Global, Kernnachfrage konzentriert in China, Südkorea und Deutschland | Langfristig (≥ 4 Jahre) |
| Einführung recyclingfähiger Materialien mit niedrigen VOC-Emissionen | +1.2% | Nordamerika und EU, Ausstrahlungseffekte auf die Kernmärkte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wachstum von TPO-Dach- und Abdichtungsmembranen | +0.9% | Kernmärkte Asien-Pazifik, Nordamerika, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Leistungswiederherstellung von recyceltem TPO durch Verträglichkeitsvermittler | +0.6% | Europa und Nordamerika, aufkommende Einführung im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau im Automobil und Emissionskonformität
Leichtbau im Automobilbereich bleibt eine zentrale Nachfragequelle für den Markt für thermoplastische Polyolefine. Die Europäische Kommission stellte am 16. Dezember 2025 ihr Automobilpaket vor und setzte ein Ziel zur Reduzierung der Auspuffemissionen von Pkw um 90 % ab 2035. Die verbleibenden 10 % können durch in der Europäischen Union hergestellten kohlenstoffarmen Stahl, E-Kraftstoffe oder Biokraftstoffe abgedeckt werden[1]Europäische Kommission, „Automobilpaket, Aktionsplan für den zukünftigen Automobilsektor”, Verkehr, Europäische Kommission, transport.ec.europa.eu. Thermoplastische Polyolefine haben Dichten von 0,89 bis 1,05 g/cm³ und können schwerere Materialien in Stoßfängerverkleidungen, Türverkleidungen und Kotflügelauskleidungen ersetzen. Diese Kombination unterstützt Fahrzeugprogramme, die eine geringere Masse ohne Einbußen bei der Schlagzähigkeit oder der Außenbeständigkeit benötigen. Batterieelektrische Fahrzeugplattformen erhöhen den Druck zur Gewichtsreduzierung zusätzlich, da Batteriesysteme die Gesamtfahrzeugmasse erhöhen und die Bedeutung der im Markt für thermoplastische Polyolefine eingesetzten Materialien steigern.
Nachfrage nach Batterien und Innenraumkomponenten für Elektrofahrzeuge
Elektrofahrzeugdesigns stützen die Nachfrage nach thermoplastischen Polyolefinen in Innenraum- und batteriebezogenen Komponenten. Geringere Antriebsgeräusche erhöhen die Anforderungen an die Geräusch-, Vibrations- und Rauheitskontrolle in Kabinenverkleidungen. Standard-TPO-Qualitäten können für Innenraum- und Unterbodenbereiche eingesetzt werden, die nicht den hohen Temperaturen von Verbrennungsmotoren ausgesetzt sind. Kautex Textron gewann 2025 einen Auftrag für ein Batteriegehäuse auf einer Mehrmarken-Batterieelektrofahrzeugplattform im Rahmen seines Pentatonic-Portfolios. Diese Entwicklungen erweitern die Fahrzeugbereiche, in denen TPO-Compoundeure im Markt für thermoplastische Polyolefine eine Qualifizierung anstreben können.
Einführung recyclingfähiger Materialien mit niedrigen VOC-Emissionen
Materialbeschaffungsanforderungen umfassen zunehmend Recyclinganteile und niedrige Emissionen flüchtiger organischer Verbindungen. Polypropylenbasierte TPO-Qualitäten können die Anforderungen an niedrige Emissionen flüchtiger organischer Verbindungen für Fahrzeuginnenräume erfüllen, ohne die Weichmacher, die mit einigen alternativen Materialien verbunden sind. Die Verordnung (EU) 2026/1738 trat am 13. August 2026 in Kraft und schreibt vor, dass neue ab 2032 eingeführte Fahrzeuge mindestens 15 % Post-Consumer-Recyclingkunststoff enthalten müssen. Die Anforderung steigt ab 2036 auf 25 % und umfasst mindestens 3 % aus Altfahrzeugabfällen in einem Fahrzeug-zu-Fahrzeug-Kreislauf. Die Verordnung schließt thermoplastisch verarbeitete Elastomere ein und erstreckt die Konformitätsanforderung auf relevante TPO-Formulierungen. Hersteller mit Recycling-Polypropylen-Lieferketten und Rückverfolgbarkeitssystemen können daher ihre Position im Markt für thermoplastische Polyolefine stärken.
Wachstum von TPO-Dach- und Abdichtungsmembranen
TPO-Dach- und Abdichtungsmembranen bieten einen separaten Nachfragekanal abseits der Automobilproduktion. Energieeffizienzvorschriften und Anforderungen an kühle Dächer unterstützen den Einsatz von Materialien mit Solarreflexions- und Wärmeemissionsleistung. Das ENERGY STAR-Dachproduktprogramm der Umweltschutzbehörde der Vereinigten Staaten bietet einen Rahmen für Leistungsanforderungen an Dachprodukte. Große Lager- und Logistikprojekte in China und Indien stützen die industrielle Dachnachfrage im Asien-Pazifik-Raum. Grüne Gebäudesysteme können die Nachfrage verstärken, da Membranspezifikationen über lange Gebäudenutzungsdauern bestehen bleiben. Dieser Baukanal verschafft dem Markt für thermoplastische Polyolefine Zugang zu Infrastrukturaktivitäten sowie zur Fahrzeugproduktion und schafft eine Nachfragebasis, die Bauprogrammen statt Automobilproduktionszyklen folgt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Polypropylen- und Elastomer-Rohstoffen | -0.9% | Global, am stärksten ausgeprägt in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Hochtemperaturbeständigkeit | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Infrastruktur zur Verwertung am Lebensende | -0.5% | Naher Osten und Afrika, Südamerika und übriges Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Polypropylen- und Elastomer-Rohstoffen
Die Preisvolatilität bei Polypropylen- und Elastomer-Rohstoffen kann die Margen von TPO-Compoundeuren schwächen. Die Propylenpreise folgen den Bedingungen in Raffinerien und Steamcrackern, die sich unabhängig von der TPO-Nachfrage entwickeln können. Die Preise für Ethylen-Propylen-Dien-Monomer und Polyolefinelastomere stellen eine weitere Variabilitätsquelle dar, da sie mit den Ethylenmärkten verknüpft sind. Kleinere Compoundeure sind stärker exponiert, wenn sie Rohstoffe am Spotmarkt kaufen, ohne den Schutz zu genießen, der integrierten Produzenten zur Verfügung steht. Margendruck kann zu einer Kapazitätsrationalisierung führen, wenn die Kundennachfrage steigt. Der Kohlenstoffgrenzmechanismus kann für europäische Compoundeure, die naphthabasierte Rohstoffe importieren, zusätzlichen Kostendruck erzeugen.
Begrenzte Hochtemperaturbeständigkeit
Standard-TPO-Qualitäten haben Wärmeformbeständigkeitstemperaturen von 100 °C bis 120 °C unter Last. Diese Grenze schränkt ihren Einsatz in Motorraumbauteilen, Batteriewärmemanagementsystemen und kontinuierlichen Industrieanlagen ein. Polyamid, Polyphthalamid und Polyphenylensulfid behalten Vorteile in Anwendungen mit höheren Betriebstemperaturen oder anspruchsvoller chemischer Exposition. Compoundeure können die TPO-Leistung durch Glasfaserverstärkung, Nukleierungsmittel und Katalysatoransätze verbessern. Diese Änderungen können die Formulierungskosten erhöhen oder die Verarbeitungskomplexität steigern. Das resultierende Kosten-Leistungs-Gleichgewicht begrenzt die TPO-Substitution in thermischen Anwendungspfaden, da die Wärmemanagementsysteme für Elektrofahrzeuge komplexer werden, was die zugängliche Anwendungsbasis für den Markt für thermoplastische Polyolefine einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterial:
Polypropylen verankert den Umsatz, Polyethylen beschleunigt das WachstumPolypropylen hielt 2025 einen Wertanteil von 38,91 %, gestützt durch etablierte Lieferketten und breite Verarbeitungskompatibilität. Das Material eignet sich für Spritzguss- und Extrusionsverfahren, die für Automobil-, Bau-, Haushaltsgeräte- und Industrieteile eingesetzt werden. Seine Kostenposition ist für ein anderes TPO-Grundmaterial im kommerziellen Maßstab schwer zu übertreffen. Polypropylenmischungen können auch für Fahrzeugkomponenten formuliert werden, die Schlagzähigkeit, Oberflächenqualität und geringe Dichte erfordern. Diese Skalierbarkeit und Flexibilität halten Polypropylen im Mittelpunkt der Branche für thermoplastische Polyolefine.
Polyethylen wird voraussichtlich bis 2031 mit einem CAGR von 6,89 % im Markt für thermoplastische Polyolefine wachsen. Metallocenkatalysierte Polyethylenvarianten unterstützen weiche und schlagzähe Profile mit Tieftemperaturleistung. Ihr Einsatz konzentriert sich auf medizinische Verpackungen, flexible Industriefolien und Soft-Touch-Innenraumanwendungen. Diese Verwendungen verschaffen dem Markt für thermoplastische Polyolefine Zugang zu Anwendungen, bei denen Flexibilität und Tieftemperaturschlagzähigkeit mehr Gewicht haben als die Materialkosten allein. Die Kategorie Sonstige umfasst biobasierte Bausteine und Ethylen-Propylen-Dien-Terpolymere, bleibt jedoch durch Rohstoffverfügbarkeit und Verarbeitungskonsistenz eingeschränkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Automobil behält die Dominanz, Medizin führt die Wachstumskurve anDer Automobilbereich machte 2025 einen Wertanteil von 41,34 % aus. Stoßfänger, Türverkleidungen, Kotflügelauskleidungen, Armaturenbretter und Dachmodule erfordern UV-Stabilität, Lackierbarkeit, Schlagzähigkeit und geringe Dichte. TPO-Formulierungen können diese Anforderungen erfüllen und bleiben dabei für die Hochvolumen-Komponentenproduktion geeignet. Fahrzeughersteller nutzen auch die Auswahl leichter Materialien, um die Fahrzeugmasse zu steuern und sich entwickelnde Emissionsanforderungen zu erfüllen. Die Automobilnachfrage ist an neue Plattformeinführungen und die Fähigkeit der Lieferanten geknüpft, detaillierte Qualifizierungsanforderungen zu erfüllen.
Der Medizinbereich wird voraussichtlich bis 2031 mit einem CAGR von 7,42 % im Markt für thermoplastische Polyolefine wachsen. Gesundheitssysteme bewegen sich hin zu Einweg-Sterilprodukten, die das Risiko von Kreuzkontaminationen reduzieren. TPO-Materialien bieten chemische Beständigkeit und können mit Gamma-, Ethylenoxid- und Dampfsterilisationsverfahren kompatibel sein. Die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten erkennt die biologischen Bewertungsstandards ISO 10993-1 in ihrem Rahmen zur Biokompatibilität von Medizinprodukten an[2]Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten, „Verwendung des internationalen Standards ISO 10993-1, Biologische Beurteilung von Medizinprodukten”, US-amerikanische Lebensmittel- und Arzneimittelbehörde, fda.gov. Die Medizinnachfrage kann Widerstandsfähigkeit bieten, wenn die Automobilproduktion nachlässt, und verbreitert die Nachfragebedingungen im Markt für thermoplastische Polyolefine.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für thermoplastische Polyolefine
Asien-Pazifik hielt 2025 einen Anteil von 43,66 % am Gesamtwert und wird voraussichtlich bis 2031 mit einem CAGR von 7,05 % wachsen. China, Japan und Südkorea konzentrieren einen erheblichen Teil der Automobilproduktion und der damit verbundenen Materialnachfrage. Chinas nationale Fahrzeugemissionsnorm VI unterstützt das anhaltende Interesse an leichteren Fahrzeugkomponenten. Indiens Fahrzeugproduktion und Infrastrukturaktivitäten stützen ebenfalls den Verbrauch im Automobil- und Dachbereich. Südkorea und Japan tragen zur Nachfrage nach TPO-Materialien für Innenverkleidungen von Elektrofahrzeugen und Haushaltsgeräten bei.
Markt für thermoplastische Polyolefine in Nordamerika und Europa
Nordamerika profitiert von den Kraftstoffeffizienzanforderungen für Fahrzeuge und der Verfügbarkeit von Ethan-Rohstoffen aus Schiefergas. Der Corporate Average Fuel Economy-Rahmen gibt weiterhin die Kraftstoffeffizienzstandards für Fahrzeughersteller in den Vereinigten Staaten vor. Der Rohstoffzugang stützt die Kostenposition von Polyethylen-basierten Qualitäten in Bau- und Industrieanwendungen. Die Vereinigten Staaten repräsentieren einen Großteil des regionalen Wertes, während Mexiko von Automobilmontageninvestitionen asiatischer und europäischer Hersteller profitiert. Europa stützt sich auf die Verordnung (EU) 2019/631 und die Verordnung (EU) 2026/1738, die Lieferanten mit Leichtbaumaterialien und rückverfolgbaren Recyclingmaterialien begünstigen.
Markt für thermoplastische Polyolefine im Nahen Osten und Afrika sowie in Südamerika
Südamerika sowie der Nahe Osten und Afrika nehmen kleinere Positionen im Markt für thermoplastische Polyolefine ein. Brasilien führt die südamerikanische Nachfrage durch Automobilmontage und Bautätigkeit an, wobei Braskem eine integrierte regionale Rohstoffpräsenz bietet. Argentiniens wirtschaftliche Volatilität begrenzt die kurzfristige Nachfrage trotz seines Infrastrukturbedarfs. Saudi-Arabiens Bauprogramme im Rahmen von Vision 2030 können die Nachfrage nach Abdichtungsmembranen stützen. Südafrika bietet durch Industrieaktivitäten und Fahrzeugmontage eine stabilere Basis, während begrenzte Recyclingsysteme hochwertige TPO-Qualitäten mit Recyclinganteil einschränken. Diese Bedingungen knüpfen das Wachstum an die lokale Bautätigkeit, Automobilinvestitionen und die Entwicklung von Recyclingsystemen im Markt für thermoplastische Polyolefine.

Wettbewerbslandschaft
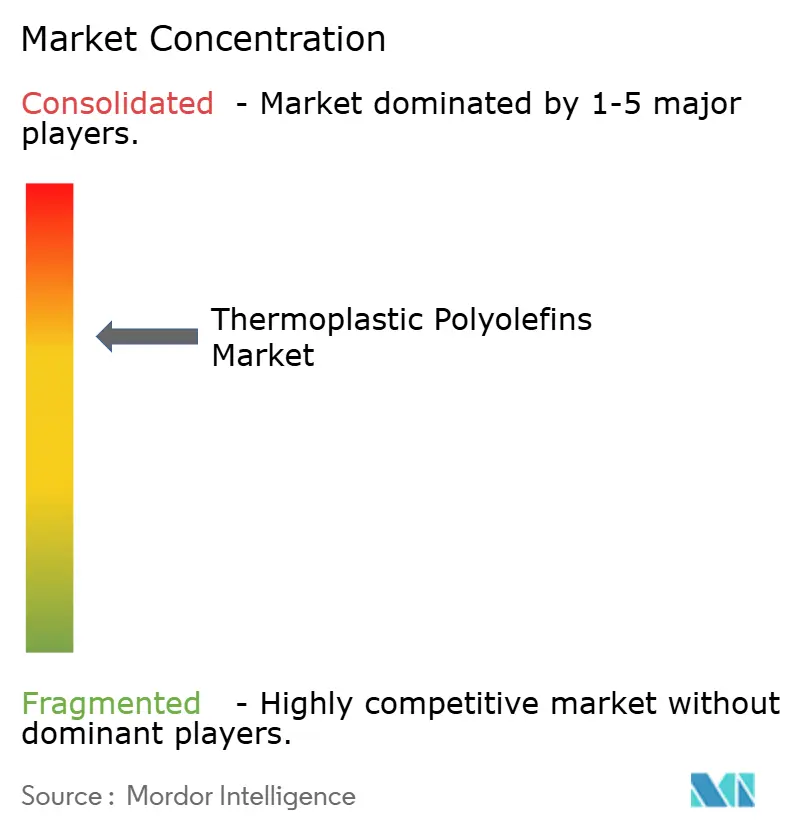
Der Markt für thermoplastische Polyolefine ist mäßig konzentriert, wobei die fünf größten Akteure Exxon Mobil Corporation, SABIC, LyondellBasell Industries Holdings B.V., Dow und INEOS umfassen. LyondellBasell Industries Holdings B.V., Dow, Exxon Mobil Corporation, Borealis GmbH und SABIC profitieren von Rohstoffzugang und proprietären Compoundierplattformen. Diese Integration kann Kostenkontrolle und Versorgungskontinuität bei Rohstoffvolatilität gewährleisten. Der Wettbewerb konzentriert sich zunehmend auf Recyclinganteile, Qualifizierung für Elektrofahrzeugplattformen und regionale Kapazitätsausrichtung. Spezialcompoundeure, darunter RTP Company, Avient Corporation und Celanese Corporation, konkurrieren dort, wo anwendungsspezifische Leistungsanforderungen die Relevanz von Rohstoffpreisen verringern.
Borealis GmbH und Borouge lancierten im Dezember 2025 die Marke Recleo für mechanisch recycelte Polyolefine, einschließlich Post-Industrial- und Post-Consumer-Rezyklaten und Compounds. Das Portfolio bedient die Bereiche Mobilität, Bauwesen und Konstruktion, Haushaltsgeräte und Konsumgüter. Borealis kündigte außerdem im Januar 2026 eine Investition zur Erweiterung der Borstar Nextension-Einzel-Site-Polypropylenprodukion am Standort Burghausen, Deutschland, an. Die Investition unterstützt Mono-Material-Polypropylen-Lösungen für Verpackungs-, Gesundheits- und Mobilitätsanwendungen.
Avient Corporation erweiterte im Juni 2026 sein Therma-Tech-Portfolio um 8 auf Naturgraphit basierende wärmeleitfähige Qualitäten für Wärmesenken in Elektrofahrzeugen, Wärmemanagement in Fahrerassistenzsystemen und Leuchtdioden-Beleuchtung. LyondellBasell Industries Holdings B.V. genehmigte im März 2025 eine Propylenkapazitätserweiterung an seinem Channelview-Komplex mit dem Ziel von 400.000 Tonnen zusätzlicher Jahreskapazität und einem geplanten Produktionsstart Ende 2028. Die Kundennachfrage nach zertifizierten Recyclingmaterialien kann direkte Verbindungen zwischen Fahrzeugherstellern und Recyclern stärken. Dies kann das verfügbare Volumen für eigenständige Compoundeure ohne integriertes Recycling oder Versorgungspartnerschaften im Markt für thermoplastische Polyolefine einschränken.
Marktführer in der Branche der thermoplastischen Polyolefine
Exxon Mobil Corporation
SABIC
LyondellBasell Industries Holdings B.V.
Dow
INEOS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für thermoplastische Polyolefine
- Arkema
- Avient Corporation
- Borealis GmbH
- Braskem
- Celanese Corporation
- Dow
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- RTP Company
- SABIC
- Sumitomo Chemical Co., Ltd.

Recent Industry Developments in Markt für thermoplastische Polyolefine
- März 2026: BASF eröffnete seinen Zhanjiang-Verbund-Standort in China, einschließlich des weltweit ersten Ethylencrackers mit Hauptkompressoren, die vollständig mit erneuerbarem Strom betrieben werden. Das Projekt erweiterte die Ethylenproduktionsinfrastruktur und stärkte die regionale Versorgung mit Ethylen, einem wichtigen thermoplastischen Polyolefin, das in zahlreichen nachgelagerten chemischen Anwendungen eingesetzt wird.
- Januar 2026: Borealis GmbH kündigte eine Investition von 49 Millionen EUR (ca. 57 Millionen USD) zur Skalierung der Borstar Nextension-Polypropylenprodukion an seinem Standort Burghausen, Deutschland, an. Die Investition erhöhte die nachgelagerte Polypropylenkapazität und unterstützt die Nachfrage nach Propylen.


Umfang des globalen Marktberichts für thermoplastische Polyolefine
Thermoplastische Polyolefine sind polymere Materialien, die die Verarbeitungseigenschaften von Thermoplasten mit der Flexibilität, Schlagzähigkeit und Beständigkeit elastomerer Materialien verbinden. Sie können mit konventionellen thermoplastischen Fertigungsverfahren verarbeitet werden und werden dort eingesetzt, wo leichte, witterungsbeständige und flexible Materiallösungen erforderlich sind.
Der Markt für thermoplastische Polyolefine ist nach Rohmaterial, Anwendung und Geografie segmentiert. Nach Rohmaterial ist der Markt in Polypropylen, Polyethylen und Sonstige unterteilt. Nach Anwendung ist der Markt in Automobil, Bauwesen und Konstruktion, Haushaltsgeräte, Medizin, Industrie und Sonstige unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für thermoplastische Polyolefine in 15 Ländern der wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Polypropylen |
| Polyethylen |
| Sonstige |
| Automobil |
| Bauwesen und Konstruktion |
| Haushaltsgeräte |
| Medizin |
| Industrie |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Rohmaterial | Polypropylen | |
| Polyethylen | ||
| Sonstige | ||
| Nach Anwendung | Automobil | |
| Bauwesen und Konstruktion | ||
| Haushaltsgeräte | ||
| Medizin | ||
| Industrie | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für thermoplastische Polyolefine?
Der Markt für thermoplastische Polyolefine hat im Jahr 2026 einen Wert von 6,46 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 8,79 Milliarden USD erreichen.
Was treibt die Nachfrage nach thermoplastischen Polyolefinen an?
Leichtbau im Fahrzeugbereich, Anforderungen an Recyclinganteile, Elektrofahrzeugkomponenten, Dachmembranen und sterile Medizinprodukte stützen die Nachfrage.
Welches Rohmaterial führte 2025 die Marktnachfrage an?
Polypropylen hielt 2025 einen Wertanteil von 38,91 % aufgrund seiner etablierten Lieferkette, Verarbeitungsflexibilität und Kostenposition.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Der Medizinbereich wird voraussichtlich bis 2031 mit einem CAGR von 7,42 % wachsen, gestützt durch die Nachfrage nach Einweg-Sterilprodukten.
Seite zuletzt aktualisiert am:



